
Größe und Marktanteil des Marktes für Siebdrucketiketten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
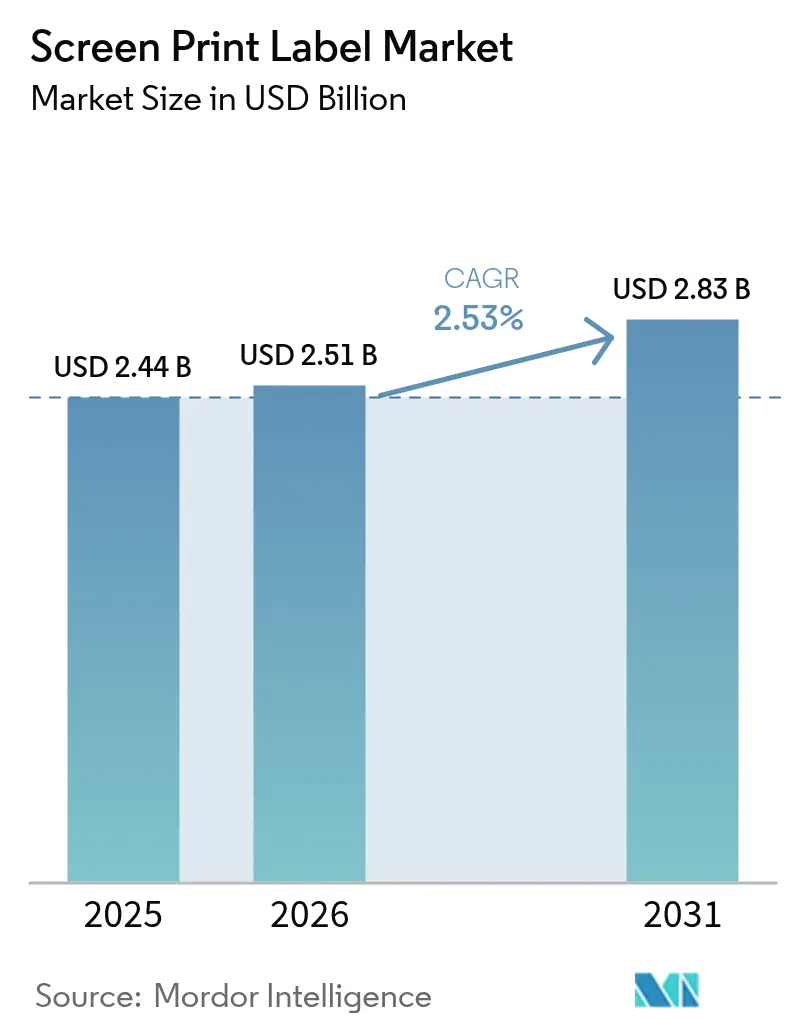
| Marktgröße (2026) | 2.51 Milliarden US-Dollar |
| Marktgröße (2031) | 2.83 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
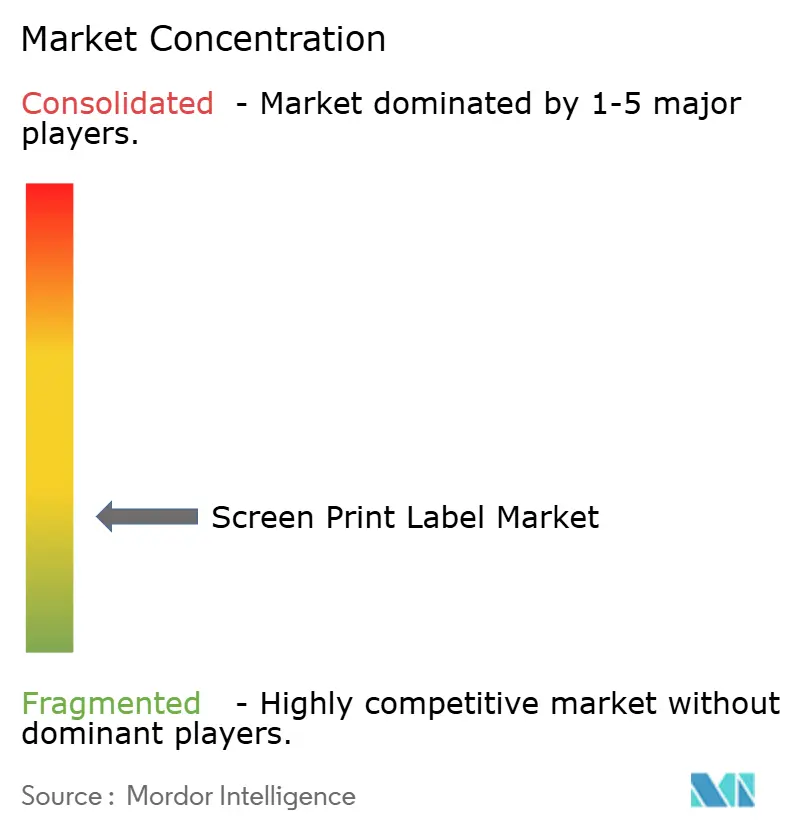
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Siebdrucketiketten von Mordor Intelligence
Die Größe des Marktes für Siebdrucketiketten wird im Jahr 2026 auf USD 2,51 Milliarden geschätzt und wächst gegenüber dem Wert von USD 2,44 Milliarden im Jahr 2025, mit Projektionen von USD 2,83 Milliarden bis 2031, bei einer CAGR von 2,53 % über den Zeitraum 2026–2031. Konverter wechseln von Massen-Schrumpfschlauch-Auflagen hin zu hochmargigen Smart-Etiketten und hitzebeständigen Konstruktionen, die mit einem Aufschlag von 20–40 % gegenüber Standard-Papier verkauft werden. Der E-Commerce-Versand, die Identifizierung von Elektrofahrzeug-Batterien sowie strengere ISTA-3L-Feuchtigkeitszyklusregeln treiben Investitionen in UV-LED-Siebdruckmaschinen voran, die leitfähige Tinten drucken und Nahfeldkommunikationsantennen einbetten. Kaliforniens Regelung 1130 zur VOC-Begrenzung und die Rückverfolgbarkeitsvorschriften im asiatisch-pazifischen Raum verlagern die Nachfrage weiter in Richtung langlebiger, lösungsmittelfreier Farben und feuchtigkeitstoleranter Substrate. Eine Konsolidierung ist im Gange, dennoch vereinen die fünf größten Anbieter nur etwa ein Drittel des Umsatzes auf sich, sodass die Preissetzungsmacht begrenzt bleibt. Die Kapitalanforderungen von USD 800.000–1,2 Millionen für Rotationsmaschinen sowie volatile petrochemische Rohstoffpreise dämpfen die kurzfristigen Kapazitätserweiterungen.
Wichtigste Erkenntnisse des Berichts
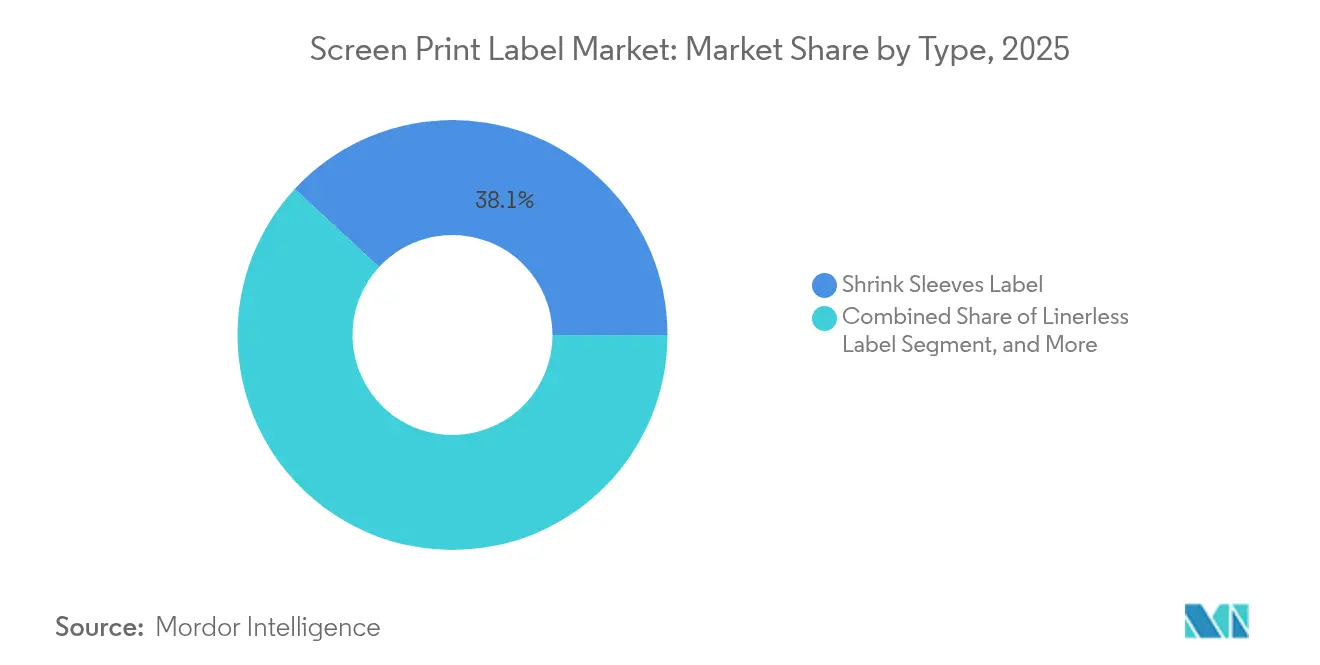
- Nach Typ führten Schrumpfschlauch-Etiketten mit einem Marktanteil von 38,12 % am Markt für Siebdrucketiketten im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 3,38 % wachsen.
- Nach Endverbraucher verzeichneten Kosmetik und Körperpflege mit 4,38 % die schnellste Wachstumsrate, während Lebensmittel mit einem Umsatzanteil von 28,10 % im Jahr 2025 den größten Anteil behielten.
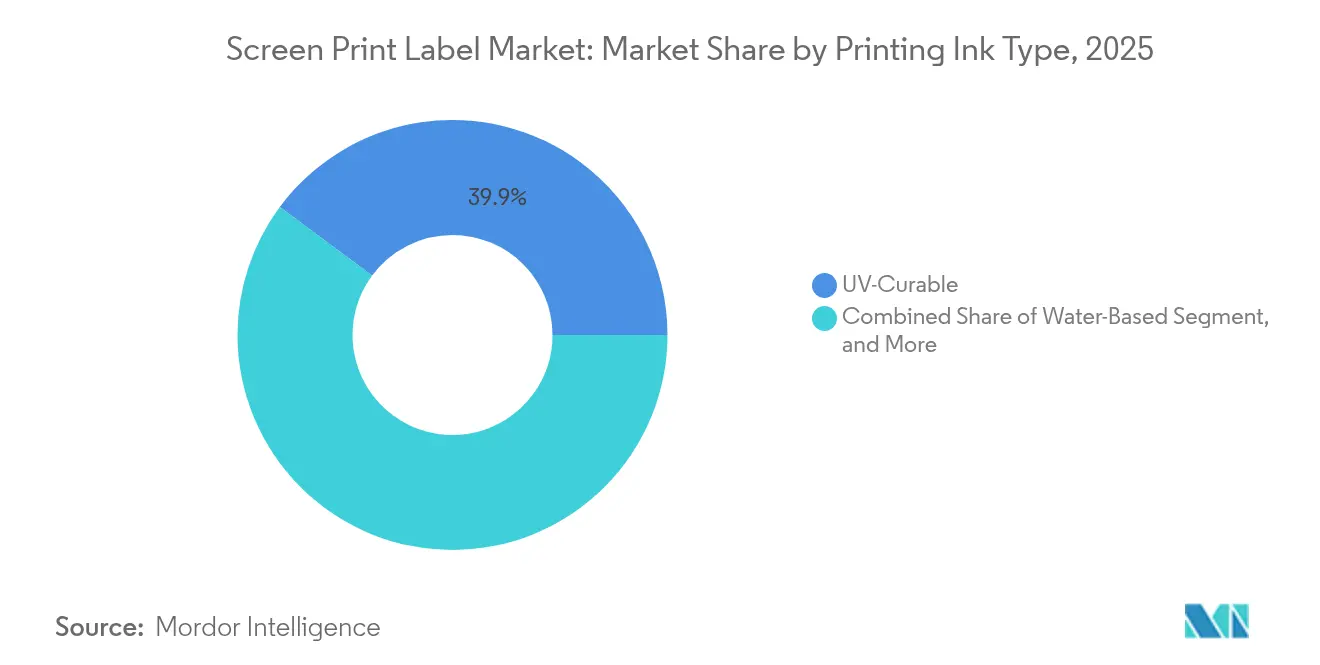
- Nach Druckfarbentyp hielten UV-härtende Systeme im Jahr 2025 einen Marktanteil von 39,85 % am Markt für Siebdrucketiketten, während wasserbasierte Farben bis 2031 voraussichtlich mit einer CAGR von 4,20 % wachsen werden.
- Nach Substrat hielten Kunststofffolien im Jahr 2025 einen Umsatzanteil von 45,98 %, wobei Papier aufgrund von Recyclingvorschriften mit einer CAGR von 3,62 % wächst.
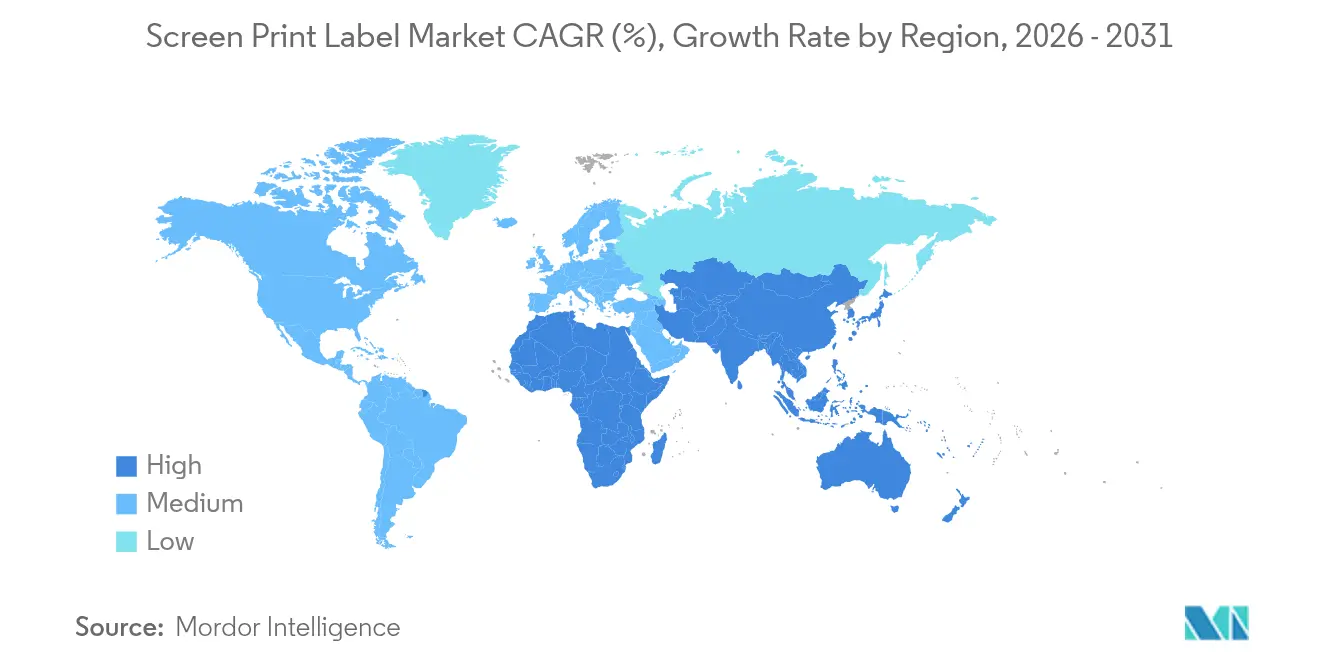
- Nach Geographie entfiel auf Nordamerika ein Umsatzanteil von 39,70 % im Jahr 2025, während die asiatisch-pazifische Region bis 2031 voraussichtlich mit einer CAGR von 4,98 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach langlebigen Markenlösungen im schnelldrehenden Konsumgüterbereich | +0.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce mit Bedarf an robusten Verpackungsetiketten | +0.7% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei UV-LED-Siebdruckmaschinen | +0.6% | Produktionszentren in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verbreitung von Smart-Etikett-Funktionen mit Integration von RFID und QR-Codes | +0.5% | Kernmarkt asiatisch-pazifischer Raum, Ausbreitung nach Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsdruck hin zu lösungsmittelfreien Siebdruckfarben | +0.4% | Europa und Nordamerika, frühe Akzeptanz in ausgewählten asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung hitzebeständiger Etiketten in Elektrofahrzeug-Batterien | +0.3% | Asiatisch-pazifischer Raum und Europa, im Entstehen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langlebiges Branding für schnelldrehende Konsumgüter
Markeninhaber schreiben Etiketten vor, die Xenonbogen-Belichtung, wiederholten Abrieb und Nachfüllpackungszyklen überstehen. Unilever verlangt Farbstabilität innerhalb von Delta E 2,0 nach 2.000 Stunden Lichtalterung, was wasserbasierte Siebdruckfarben durch hohen Titandioxidgehalt erreichen. Der Schwellenwert von 50 Doppelreibungen von Procter and Gamble gemäß ASTM D5264 hält lösungsmittelbasierte digitale Farben von Qualifizierungslisten fern. Da Europa auf Nachfüllpackungen umstellt, müssen Etiketten außerdem 15–20 Heißwaschzyklen ohne Ablösung überstehen.
Robuste Etiketten für die E-Commerce-Auftragsabwicklung
Amazons Verpackungsregeln aus dem Jahr 2024 verlangen Etiketten, die nach 48-stündiger Wasserimmersion intakt bleiben, und lenken Fulfillment-Center hin zu Polyester-Siebdruckkonstruktionen mit Acrylklebstoffen. ISTA-3L-Falltests fügen Stoßbelastungen von 40–60 G hinzu, weshalb Konverter die Klebeabdeckung auf 85 % der Fläche erhöhen. [1]International Safe Transit Association, „ISTA-3L-Testverfahren”, ista.org FedEx schreibt eine Mindestschälhaftung von 16 oz/in nach 72 Stunden vor, die lösungsmittelbasierte Acryl-Siebdruckfarben um bis zu 35 % übertreffen. [2]FedEx Corporation, „Etikettierungsspezifikationen”, fedex.com
Fortschritte bei UV-LED-Siebdruckmaschinen
Neue UV-LED-Arrays liefern 15 W/cm² bei 395 nm, härten 25-µm-Tintenfilme bei 80 m/min und reduzieren den Energieverbrauch um bis zu 85 %. Niedrigere maximale Bahntemperaturen ermöglichen das direkte Drucken auf Polymilchsäurefolien, die sich oberhalb von 55 °C verformen. Die Lampenlebensdauer überschreitet 20.000 Stunden, wodurch die jährlichen Ausfallzeiten von 120 Stunden auf unter 15 Stunden sinken und die Gesamtanlageneffektivität steigt.
Integration von Smart-Etiketten mit RFID und QR-Codes
Der Siebdruck trägt leitfähige Silberbahnen für Nahfeldantennen auf und spart dabei USD 0,08–0,12 pro Einheit gegenüber der Inlay-Befestigung. Der GS1-Digital-Link-Standard packt Chargendaten in ein einziges QR-Symbol, wobei eine Auflösung von 600 dpi innerhalb eines 15-mm-Quadrats unerlässlich ist.[3]GS1, „Digital-Link-Standard”, gs1.org Chinas Vorschrift GB 38507-2020 schreibt bis Ende 2025 QR-Codes auf allen verpackten Lebensmitteln vor, was einen Mehrbedarf von Hunderten Millionen Quadratmetern schafft.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für Mehrfarben-Siebdruckanlagen | -0.5% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch digitalen Tintenstrahletikettendruck | -0.6% | Nordamerika und Europa, wachsend in Asien | Mittelfristig (2–4 Jahre) |
| Volatile petrochemische Rohstoffpreise | -0.4% | Von Importen abhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| VOC-Vorschriften für Siebdruckbetriebe | -0.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Mehrfarben-Siebdruckanlagen
Rotationsmaschinen erfordern eine Anfangsinvestition von USD 800.000–1,2 Millionen, dem Vier- bis Fünffachen des Einstiegspreises einer digitalen Druckmaschine. Der Einrichtungsvorgang dauert noch immer 45–90 Minuten, was Kurzauflagen verzögert und den Ausschuss erhöht. Konverter in Schwellenmärkten verschieben daher Kapazitätserweiterungen, bis die Zinsen sinken oder Aufträge auf längere Wiederholungslängen verlagert werden.
Wettbewerb durch digitalen Tintenstrahletikettendruck
Tintenstrahlanlagen erreichen heute 1.200 × 1.200 dpi bei 13,5 m²/h mit einem Tintenverbrauch von USD 0,18–0,22 pro m², was unter den USD 0,28–0,35 des Siebdrucks für Auflagen unter 5.000 Laufmetern liegt. Piezo-Druckköpfe halten bis zu 10 Liter, verlängern die Austauschzyklen und verringern die Kostenlücke. HPs Indigo 25K erreicht 97 % Pantone-Genauigkeit. Dennoch ist die Reibfestigkeit noch immer 30–40 % geringer als bei UV-Siebdruckfolien, sodass der Siebdruck bei Schrumpfschläuchen und Heißtransferdekorationen, die eine Dehnung von 200 % erfordern, nach wie vor dominiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Schrumpfschlauch-Etiketten dominieren durch vollflächiges BrandingSchrumpfschlauch-Etiketten machten 38,12 % des Umsatzes im Jahr 2025 aus und werden voraussichtlich mit einer CAGR von 3,38 % wachsen, wodurch der Markt für Siebdrucketiketten den Kostendruck bei handelsüblichen haftklebenden Formaten übertrifft. Das Segment profitiert von einer 360-Grad-Grafikabdeckung, einer Dampftunnel-Schrumpfung von bis zu 78 % und der Kompatibilität mit unregelmäßigen Behälterdesigns. Energieeffiziente Folien wie Pentalabel Boost reduzieren den Dampfverbrauch um 30 % und senken die Kosten um USD 0,008–0,012 pro Behälter. Linerfreie Lösungen liegen im Marktanteil zurück, sprechen jedoch Logistikkunden an, die abfallfreie Arbeitsabläufe suchen. Nassgummietetiketten haften auf traditionellen Glasflaschenlinien in der Bierproduktion, doch diese Nische schrumpft, da Dosen an Beliebtheit gewinnen. Heißtransferdekorationen für Bekleidung und In-Mold-Optionen für Gebrauchsgüter ergänzen das Angebot, wobei jede spezialisierte Anforderungen bedient, die Preisaufschläge aufrechterhalten.
Nachhaltigkeit und Authentifizierung verlängern den Wachstumspfad. Siebgedruckte holografische Folien schützen vor Fälschungen in der Spirituosen- und Kosmetikindustrie, während waschbare Farben die Nutzung von Mehrwegverpackungskreisläufen ermöglichen. Craft-Getränkemarken nutzen erhabene Lacke und taktile Effekte, die das Digitaldruckverfahren bei Produktionsgeschwindigkeit nicht replizieren kann. Obwohl das Recycling von Schrumpffolien eine Hürde bleibt, versprechen Monokunststoff-Polyethylenhüllen und ablösende Klebstoffe Vorteile am Lebensende, die mit den Einzelhandelszielen übereinstimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucher:
Kosmetik überholt Lebensmittel bei der Premium-PositionierungLebensmittelmarken hielten 28,10 % des Umsatzes im Jahr 2025, da Allergen- und Manipulationssicherheitsvorschriften die Volumina hoch hielten, aber Kosmetik und Körperpflege ist mit der schnellsten CAGR von 4,38 % auf dem Vormarsch. Prestigelinien verlangen Metallic-Farben, Soft-Touch-Lackierungen und chemische Beständigkeit, die nur UV-Siebdruck bietet. L'Oréal schreibt nun eine Tintennetzungsdichte von über 85 % vor, um 30-tägige Immersion in öligen Formulierungen zu überstehen. Bevorstehende FDA-Etiketten für gesundheitsbezogene Angaben fügen mehr variable Daten hinzu – eine Aufgabe, die hybride Siebdruck-Digital-Workflows ohne Farbabweichung lösen.
Getränkeanwendungen haben einen mittleren Anteil im Zehnerprozentbereich, da Craft-Brauereien strukturierte Etiketten bestellen, die handwerkliche Merkmale unterstreichen. Die pharmazeutische Serialisierung nutzt zweidimensionale Codes bei 600 dpi, während industrielle Anwendungen Etiketten erfordern, die der Einwirkung von Mineralgeist standhalten. Modeetiketten wachsen moderat, da Fast-Fashion-Marken auf Direktdruck auf Kleidung setzen; Luxushäuser bevorzugen jedoch nach wie vor gewebten Satin mit siebgedruckten Logos für ihr Markenerbe.
Nach Druckfarbentyp:
Wasserbasierte Farben gewinnen durch regulatorischen RückenwindUV-härtende Farben machten 39,85 % des Umsatzes im Jahr 2025 aus, dank ihrer sofortigen Aushärtung und hohen chemischen Beständigkeit. Wasserbasierte Chemikalien, die mit einer CAGR von 4,20 % wachsen, erfüllen Kaliforniens VOC-Grenzwert von 250 g/l und die Ziele des europäischen Green Deals. Hybridsysteme wie AquaGrip verbinden wasserbasierte Rheologie mit UV-Vernetzung und liefern eine Schälkraft von 22 oz/in auf Polyethylen bei unter 200 g/l VOC.
Lösungsmittellinien bleiben für Polypropylen mit niedriger Oberflächenenergie notwendig, sofern keine Koronabehandlung erfolgt, während Silikon- und leitfähige Silberfarben Nischenanforderungen bei Heißtransfer und RFID abdecken. Fortschritte bei der Nano-Silica-Verstärkung verlängern die Abrieblebendauer auf 250 Doppelreibungen und verschaffen Konvertern neue Argumente für Premium-Segmente.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Substratmaterial:
Papier gewinnt durch Vorschriften zur KreislaufwirtschaftKunststofffolien hielten im Jahr 2025 einen Anteil von 45,98 %, angetrieben durch die Dehnung von 120–180 %, die Schrumpfschläuche erfordern. Papierpreise steigen um 3,75 % aufgrund von Forest Stewardship Council-Vorgaben und Anforderungen an die Recyclingfähigkeit über die Biotonne. Mondis EcoWicket-Papier übersteht das Spritzgießen und erzielt dennoch eine Faserwiedergewinnung von 95 % in kommunalen Sammelsystemen. Folienhersteller reagieren mit alkaliauflösbaren Klebstoffen wie CleanFlake, die sich beim Flaschenspülen ablösen und dadurch die Reinheit von recyceltem PET auf über 94 % steigern. Spezialetiketten aus Glas und Metall tragen Keramik- oder Epoxidfarben für Geschirrspüler- und Salzsprühbeständigkeit, während Polymilchsäure-, Steinpapier- und Biopolymer-Substrate neue kompostierbare Wege eröffnen.
Geographische Analyse
Markt für Siebdrucketiketten in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 39,70 % des Umsatzes, angetrieben durch die Serialisierungsanforderungen des Drug Supply Chain Security Act, die eine zweistellige Nachdrucknachfrage auslösten. Konverter in den Vereinigten Staaten investierten bis zu 220 Millionen USD in UV-LED-Kapazitäten und gewannen Aufträge aus dem Bereich Craft-Getränke und Speziallebensmittel, die metallische Tinten und taktile Oberflächen bevorzugen. Kanadas zweisprachiges Etikettengesetz erhöhte die Informationsdichte – ein Vorteil für opake Siebdruckfarben. Mexikos Elektronik-Maquiladoras spezifizierten Polyimid-Etiketten, die für 260 °C Reflow-Lötung ausgelegt sind, was die regionale Nachfrage weiter stärkt.
Markt für Siebdrucketiketten in Europa
Europa entfiel auf etwa ein Viertel des Umsatzes. Die Verpackungs- und Verpackungsabfallverordnung schreibt bis 2030 einen Recyclinganteil von 65 % bei Etiketten vor, was Konverter dazu veranlasst, auf monomaterielle Konstruktionen umzustellen. Die VerpackG-Gebühren in Deutschland für nicht recycelbare Materialien und der Wechsel zum UKCA-Symbol im Vereinigten Königreich förderten Kurzauflagen, die den Siebdruck begünstigen. Sicherheitshologramme zur Authentifizierung der Herkunft von Olivenöl und Wein bleiben eine beständige Nische.
Markt für Siebdrucketiketten im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 4,98 % verzeichnen, bedingt durch Chinas QR-Code-Frist Ende 2025, die Milliarden von verpackten Lebensmitteleinheiten betreffen wird. Indiens Haftungsregel IS 17142:2024 beschleunigt die Einführung von Nassleim in feuchten Küstenregionen. Japanische Steuergutschriften für lösungsmittelfreie Pressen, südkoreanische Pfandgebühren auf Etikettenabfälle und australische ISO-22000-Exportstandards weiten die regionale Akzeptanz weiter aus. Das Wachstum im Nahen Osten und in Afrika bewegt sich im mittleren einstelligen Bereich, wobei saudi-arabische Lokalisierungsvorschriften und südafrikanische Schwellenwerte für lokale Inhalte inländische Presseninstallationen fördern.

Regulatorisches Umfeld
Die Herstellung von Siebdruck-Etiketten wird zunehmend von Verpackungsabfall- und Etikettierungsharmonisierungspolitiken geprägt, die die Wahl des Etikettenmaterials mit Recyclingfähigkeit und Sortierergebnissen der Verbraucher verknüpfen. In der Europäischen Union trat die Verordnung über Verpackungen und Verpackungsabfälle, Verordnung (EU) 2025/40, am 11. Februar 2025 in Kraft und gilt grundsätzlich ab dem 12. August 2026. Dies verstärkt die Betonung der Kompatibilität von Etikettenmaterial und Tinte/Klebstoff mit Recyclingströmen, da Markeninhaber ihre Verpackungen an die Anforderungen des recyclinggerechten Designs anpassen.
Umsetzungsdetails wirken sich auch auf Etikettinhalt und -format aus. Die PPWR enthält Bestimmungen zur harmonisierten Etikettierung, einschließlich Durchführungsrechtsakten der Kommission zur Festlegung eines harmonisierten Etiketts und zugehöriger Spezifikationen bis zum 12. August 2026, wobei die Übergangsfristen für bestimmte piktogrammbasierte Sortieretiketten weiter reichen (mit einigen verbindlichen Compliance-Fristen bis zum 12. August 2028). In den Vereinigten Staaten wirken sich die einheitlichen FDA-Compliance-Termine für Lebensmittelkennzeichnungsvorschriften, die zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 veröffentlicht wurden, auf den Rhythmus der Etikettenredesign-Zyklen aus. Dieser zeitliche Ablauf unterstützt die Nachfrage der Konverter nach koordinierten Aktualisierungen, Versionskontrolle und gemischten Technologie-Workflows, bei denen dauerhafte Siebdruckschichten mit variablen Informationen kombiniert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Lieferanten von Substraten (Papier- und Kunststofffolien), Tintensystemen (UV-härtend, wasserbasiert, lösemittelbasiert und spezielle leitfähige Tinten) sowie Klebstoffen/Trägermaterialien, gefolgt von Druckvorstufe und Platten-/Siebvorbereitung. Etikettenkonverter und Drucker betreiben Rotations- und Flachbett-Siebdruckmaschinen, zunehmend in Kombination mit UV-LED-Härtung und hybrider Siebdruck-Digital-Endbearbeitung, um taktile Effekte, hochdeckende Weißtöne sowie Abrasions- oder Chemikalienbeständigkeit zu liefern. Hardware-OEMs für Druckmaschinen und Härtungssysteme sowie Spezialmateriallieferanten (für Folien, Trennliner und abwasch- oder alkalilösliche Klebstoffe) beeinflussen die Leistung und Qualifizierung anhand von Endnutzertests wie Abrasions-, Feuchtigkeitszyklen- und Haftungsspezifikationen.
Auf der nachgelagerten Seite verkaufen Konverter über Direktverträge an Markeninhaber sowie über Verpackungspartner, die Kunden aus den Bereichen Lebensmittel, Getränke, Kosmetik, Pharmazeutika, Logistik und Industrie bedienen, wobei die Distribution zunehmend auf Omnichannel-Fulfillment-Anforderungen abgestimmt wird. Die Orchestrierung der Lieferkette wird durch vernetzte Beschaffung und gemeinsame Spezifikationen zwischen Einzelhändlern, Verpackern und Druckern gestrafft, um SKUs zu standardisieren und Nacharbeit zu reduzieren. Regionale Lieferwartungen drängen Konverter zudem dazu, Bestände und Produktion näher an den Endmärkten zu halten. In der Praxis deuten cloudbasierte Workflow-Ansätze, wie sie in vernetzten Praktiken der Etiketten-Lieferkette und produktivitätsorientierten internen Plattformeinführungen bei Konvertern zitiert werden, darauf hin, dass Software- und Prozessintegration neben Materialien und Druckkapazität zum Einsatz kommt.
Wettbewerbslandschaft
Der Markt für Siebdrucketiketten ist mäßig fragmentiert, wobei die fünf größten Anbieter nur 28–32 % des Umsatzes kontrollieren und Raum für regionale Spezialisten lassen. CCL Industries übernahm Tapp Technologies, um die NFC-Chip-Einbettung im eigenen Haus zu bündeln, die Lieferzeiten auf unter eine Woche zu verkürzen und externe Aufschläge zu eliminieren.
Energiesparende UV-LED-Nachrüstungen und das Drucken von leitfähigen Tintenantennen differenzieren Marktführer, die auf wärmeempfindliche Substrate und Smart-Verpackungsanwendungsfälle abzielen. Weiße Flecken umfassen Etiketten für Elektrofahrzeug-Batterien, die eine UL-969-Zulassung für Temperaturzyklen von -40 °C bis 150 °C erfordern.
Nachhaltigkeit ist ein starkes Differenzierungsmerkmal für Herausforderer. Avery Dennisons CleanFlake-Klebstoff erhöht die Reinheit von recyceltem PET auf 94–96 %, erzielt Harzaufschläge, die höhere Etikettenkosten ausgleichen. Patentanmeldungen konzentrieren sich auf Silbernanopartikel-Tinten mit einem Widerstand unter 0,5 Ω/sq für kontaktloses Bezahlen. Hybridworkflows kombinieren digitale variable Daten mit Siebdruckstationen für Sonderfarben und reduzieren die Einrichtungszeit auf 20 Minuten. Kaliforniens VOC-Vorschrift zwingt Lösungsmittelbetriebe entweder dazu, ihre Tintenumwälzsysteme für USD 400.000–600.000 nachzurüsten oder den Staatsmarkt zu verlassen.
Marktführer der Siebdrucketikettenbranche
Fort Dearborn Company
Autajon Group
CCL Industries Inc.
Mondi PLC
Ahistrom Munksjo Oyj
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Siebdrucketiketten
- 3M Company
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Avery Dennison Corporation
- Brady Corporation
- CCL Industries Inc.
- Constantia Flexibles Group GmbH
- Coveris Group
- Fort Dearborn Company
- Fuji Seal International Inc.
- Gallus Ferd. Rüesch AG
- Huhtamaki Oyj
- Inland Label and Marketing Services LLC
- Lintec Corporation
- Mondi plc
- Multi-Color Corporation
- R.R. Donnelley and Sons Company
- SATO Holdings Corporation
- TSC Auto ID Technology Co. Ltd.
- UPM Raflatac (UPM-Kymmene Corporation)
- Xeikon (Flint Group)

Marktchancen und Zukunftsaussichten
Weißraumwachstum ist am ausgeprägtesten, wo der Siebdruck messbare funktionale Vorteile gegenüber rein digitalem Output bietet, insbesondere bei intelligenten und langlebigen Konstruktionen. Compliance- und Rückverfolgbarkeitsprogramme, die die Dichte maschinenlesbarer Informationen erhöhen, schaffen Raum für Hybridkonstruktionen. Bei diesen Aufbauten liefern Siebdruckstationen hochdeckende, abrasionsbeständige Schichten und leitfähige Merkmale, während digitale Einheiten variable Codes verarbeiten. Chinas Anforderung für QR-Codes auf verpackten Lebensmitteln gemäß GB 38507-2020 bis Ende 2025 sowie die Einführung von GS1 Digital Link erhöhen den Bedarf an hochauflösenden, scannbaren Symbolen auf Substraten, die Feuchtigkeit und Handhabung überstehen müssen. Diese Nachfrage steht im Einklang mit der Marktverschiebung hin zu UV-LED-Siebdruckfähigkeiten und spezialisierten Tintensätzen.
Im Jahr 2026 deuten die Investitionsmuster der Konverter zudem auf eine Kapazitätserweiterung hin, die auf schnelle Durchlaufzeiten und Hybridisierung ausgerichtet ist, was die Nachfrage nach Premiumeffekten und Haltbarkeitsschichten unterstützt, die häufig durch Siebdruckverfahren erzielt werden. Online Labels Group erweiterte im April 2026 die Digitaldruckkapazität an seinem Standort Kansas City, um Durchlaufzeiten von 1 bis 2 Tagen zu unterstützen. Parallel dazu deuten mehrere Installationen von SCREEN Truepress-Inkjet-Anlagen im Jahr 2026 (Impact Labelling in Irland und PDQ Labels in Australien) auf eine breitere Übernahme von Produktionslinien mit gemischter Technologie hin, bei denen Siebdruckverfahren weiterhin Aufgaben für taktile Oberflächen, starken Tintenauftrag und Spezialschichten übernehmen. Der nachhaltigkeitsgetriebene Redesign-Trend erweitert zudem die Chancen für Siebdrucker, die lösungsmittelfreie oder VOC-arme Tintensysteme sowie kompatible Klebstoff-Substrat-Kombinationen qualifizieren können, die die Qualität des Recyclats schützen, da Markeninhaber auf die Anforderungen der EU-PPWR und recyclingorientierte Etikettenspezifikationen reagieren.
Recent Industry Developments in Markt für Siebdrucketiketten
- Juni 2026: CCL Industries schloss die Übernahme der Sleever International Company SA ab und erweiterte damit sein Portfolio um die Herstellung von Schrumpfhülsenetiketten, extrudierte Folien und Applikationsausrüstung. Die Übernahme stärkt die Position von CCL bei Vollkörper-Dekorationsformaten, bei denen der Siebdruck für dauerhafte, hochdeckende und spezielle Effekte weiterhin wichtig ist. Sie erweitert zudem das integrierte Angebot über Materialien und Applikationsfähigkeiten hinweg.
- September 2025: Nordamerikanische Getränkekonzerne führten alkalilösliche CleanFlake-Klebstoffe auf PET-Schrumpfhülsen ein, um sich an Ziele für Recyclinganteil und Recyclingfähigkeit anzupassen. Dies erhöhte den Einsatz von Hülsenkonstruktionen, die beim Recycling entfernt werden können, und unterstützte die Umstellung von Marken auf Vollkörpergrafiken. Zudem verstärkte dies die Nachfrage nach siebdruckbasierter Hülsenästhetik, bei der Abrasionsbeständigkeit und Deckkraft Differenzierungsmerkmale sind.
- Oktober 2024: CCL Industries schloss die Übernahme von Tapp Technologies ab und brachte damit das Einbetten von NFC-Chips ins eigene Haus. Dies verbesserte die Vorlaufzeiten für Smart-Label-Programme und stärkte die Argumentation für siebdruckbasierte leitfähige Merkmale. Zudem unterstützte es integrierte Authentifizierungs- und Interaktionselemente innerhalb hochwertiger Etikettenkonstruktionen.


Markt für Siebdrucketiketten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Siebdruck-Etiketten umfasst im Rahmen dieser Methodik gedruckte Etikettenprodukte, bei denen das Design mittels eines Siebdruckverfahrens übertragen und als fertige Etiketten an Endnutzer branchenübergreifend verkauft wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen Nicht-Siebdruck-Etikettendruckverfahren (wie rein digitalen oder Thermodruck-Etikettenoutput) sowie interne, nicht kommerzielle Etikettenherstellung, die nicht auf dem Markt verkauft wird, aus.
Übersicht der Segmentierung
- Nach Typ
- Schrumpfschlauch-Etikett
- Linerfreies Etikett
- Nassgummi-Etikett
- Sonstige Typen
- Nach Endverbraucher
- Mode und Bekleidung
- Lebensmittel
- Getränke
- Kosmetik und Körperpflege
- Sonstige Endverbraucher
- Nach Druckfarbentyp
- Lösungsmittelbasiert
- Wasserbasiert
- UV-härtend
- Silikonfarbe
- Sonstige Druckfarbentypen
- Nach Substratmaterial
- Papier
- Kunststofffolien
- Glas
- Metall
- Stoff
- Sonstige Substrate
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Wertschöpfungskette abzubilden und realistische Nachfragesignale festzulegen, bevor das Modell erstellt wurde. Wir stützten uns auf öffentliche Quellen wie das US Census Bureau und das Bureau of Labor Statistics für druckbezogene Output- und Lohnindikatoren, UN Comtrade für Prüfungen der Handelsrichtung bei gedruckten Produkten sowie Quellen wie die US International Trade Commission für Zoll- und Importkontext.
Wir haben zudem Publikationen von Verpackungs- und Etikettenverbänden, von Experten begutachtete Fachartikel zu Siebdrucktinten und Härtungsmethoden sowie Unternehmensberichte und Investorenpräsentationen geprüft, um Kapazitätserweiterungen, Preisdruck und die Exponierung gegenüber Endmärkten in den Bereichen Bekleidung, Industrie und Compliance-Etikettierung zu verstehen. Wo hilfreich, wurden kostenpflichtige Abonnements zu Unternehmensfinanzdaten und Patentanmeldungen genutzt, um Angaben zur Umsatzmischung und Signale zur Technologieübernahme gegenzuprüfen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Etikettenkonvertern, Akteuren im Bereich Siebdruckausrüstung und -verbrauchsmaterialien, Distributoren sowie Beschaffungs- oder Verpackungsverantwortlichen bei Endnutzerunternehmen durchgeführt. Wir erfassten APAC, EMEA und Amerika, sodass regionale Unterschiede in der Nachfrage nach Bekleidungs- und Industrieetikettierung, Compliance-Etikettierungsbedarf und Preisbewegungen mit den Modellannahmen abgeglichen und anschließend zur Anpassung der zugrunde liegenden Treiber verwendet werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 52% |
| Mittleres Segment: 46% | Funktions-/Abteilungsleiter: 38% | EMEA: 29% |
| Kleinere Akteure: 15% | Manager: 48% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Marktgröße wurde zunächst mittels eines Top-down-Ansatzes rekonstruiert, bei dem Druck- und Etikettennachfragepools aus Output-Signalen der Endverwendung erstellt und anschließend auf die Übernahme siebdruckfähiger Etiketten gefiltert wurden. Um realistische Gesamtwerte zu gewährleisten, wurde das Modell anschließend mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise stichprobenartig erhobenen Konverterumsätzen, Rückmeldungen aus dem Vertriebskanal zu Bestellvolumina und einem Preis-pro-Etikettenfläche-Näherungswert, der auf geschätzte Volumenbereiche angewendet wurde.
Zu den wichtigsten Eingaben gehörten Produktionstrends bei Bekleidung und Schuhwerk, Nachfragesignale für Industrie- und Sicherheitsetikettierung, Preisbewegungen bei Harzen und Spezialtinten, durchschnittliche Etikettenbestellgrößen nach Endverwendung sowie die Verschiebung zwischen langlebigen und Standardetiketten. Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch Trenddaten und Expertenmeinungen zu Substratverschiebungen, Automatisierung bei Konvertern und Compliance-Etikettierungsanforderungen, und anschließend geglättet, um unrealistische Sprünge zu vermeiden. Wo Bottom-up-Daten für kleinere Konverter fehlten, wurden Lücken durch regionale Normalisierung unter Verwendung von Diskussionspunkten zur Kapazitätsauslastung aus Interviews und öffentlichen Produktionsindikatoren behandelt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert und anschließend auf Abweichungen nach Region, Endverwendungsexponierung und Preisannahmen überprüft, damit Ausreißer nicht in die endgültigen Zahlen einflossen. Bei einer Abweichung überprüften wir erneut Einheiten, den zeitlichen Bezug der Währung und die implizierten Etikettenvolumina pro Endmarkt, und kontaktierten bei wesentlichen Änderungen ausgewählte Befragte erneut.
Jeder Bericht durchläuft vor der Freigabe eine mehrstufige Analystenprüfung, und das Modell wird jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen wie größeren Kapazitätserweiterungen, starken Schwankungen der Inputkosten oder regulatorischen Änderungen, die Etikettierungsanforderungen betreffen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Die Marktgröße für Siebdruck-Etiketten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können variieren, selbst wenn der Themenname gleich erscheint, da Unternehmen unterschiedliche Etikettentypen zählen, unterschiedliche Jahresbezeichnungen verwenden oder unterschiedliche Preis- und Volumenlogiken anwenden. Unterschiede zeigen sich auch, wenn manche Studien angrenzende Druckverfahren einbeziehen oder aggressive Wachstumsszenarien verwenden, die nicht gegen Endverwendungsindikatoren geprüft werden.
Die Hauptlücke ergibt sich daraus, ob Nicht-Siebdruck-Etikettendruck und angrenzende dekorierte Komponenten in die Gesamtsumme einfließen; bei Mordor Intelligence beschränkt sich die Zählung auf fertige Etiketten, die mittels Siebdruckverfahren hergestellt werden, und wird anschließend anhand von Output-Signalen der Endverwendung und interviewbasierten Übernahmeanteilen validiert, bevor die Gesamtwerte finalisiert werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,51 Mrd. USD (2026) | |
| Regionaler Verlag A | 3,99 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und scheint eine breitere Nachfragestruktur anzuwenden, die angrenzende Etikettenformate und höhere Wachstumsannahmen über einen längeren Zeithorizont einbeziehen kann, was den Ausgangswert im Vergleich zu einer rein siebdruckbezogenen Definition erhöhen kann. |
| Globale Unternehmensberatung B | 4,50 Mrd. USD (2025) | Die veröffentlichte Momentaufnahme zeigt eine uneinheitliche Jahreskennzeichnung und einen schnelleren Prognosezeitraum, und die Größenbestimmung stützt sich wahrscheinlich stärker auf verallgemeinerte Wachstumsraten, mit weniger sichtbarer Gegenprüfung anhand von Endverwendungsoutput und regionalen Siebdruck-Übernahmeraten. |
Der Vergleich zeigt, dass die Streuung größtenteils durch Entscheidungen zum Anwendungsbereich, die Jahresauswahl und die Art der Fortschreibung von Preisen und Übernahmeraten erklärt wird. Indem die Eingaben an beobachtbare Endverwendungsaktivität, Preisbewegungen und interviewvalidierte Übernahmeanteile gebunden bleiben, bleibt unser Modell nachvollziehbar und wiederholbar, selbst wenn öffentliche Daten begrenzt sind.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Siebdrucketiketten?
Die Größe des Marktes für Siebdrucketiketten beträgt USD 2,51 Milliarden im Jahr 2026 und wird voraussichtlich bis 2031 USD 2,83 Milliarden erreichen.
Welcher Anwendungstyp führt beim Umsatz?
Schrumpfschlauch-Etiketten halten 38,12 % des Umsatzes im Jahr 2025 und behalten den größten Anteil dank vollflächiger Grafiken und 360-Grad-Branding.
Warum gewinnen UV-LED-Maschinen an Bedeutung?
Sie senken den Energieverbrauch um bis zu 85 %, härten Farben bei höheren Bahngeschwindigkeiten und ermöglichen das Drucken auf wärmeempfindlichen und kompostierbaren Folien.
Welche Region wird am schnellsten wachsen?
Der asiatisch-pazifische Raum erzielt bis 2031 eine CAGR von 4,98 %, angetrieben durch Chinas obligatorische QR-Code-Rückverfolgbarkeit und wettbewerbsfähige Arbeitskosten.
Wie wirken sich digitale Druckmaschinen auf den Sektor aus?
Tintenstrahl-Anlagen unterbieten den Siebdruck bei Kurzauflagen, doch die geringere Abriebfestigkeit hält Siebdruckverfahren bei langlebigen Anwendungen und Schrumpfschlauch-Applikationen weiterhin dominant.
Welche Vorschrift beeinflusst die Nachhaltigkeitsentscheidungen am stärksten?
Kaliforniens Regelung 1130 zur VOC-Begrenzung und die europäische Verpackungs- und Verpackungsabfallverordnung treiben Konverter hin zu wasserbasierten Farben und recyclingfähigen Substraten.
Seite zuletzt aktualisiert am:



