
Marktgröße und Marktanteil für zukunftssichere Pharma Etiketten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
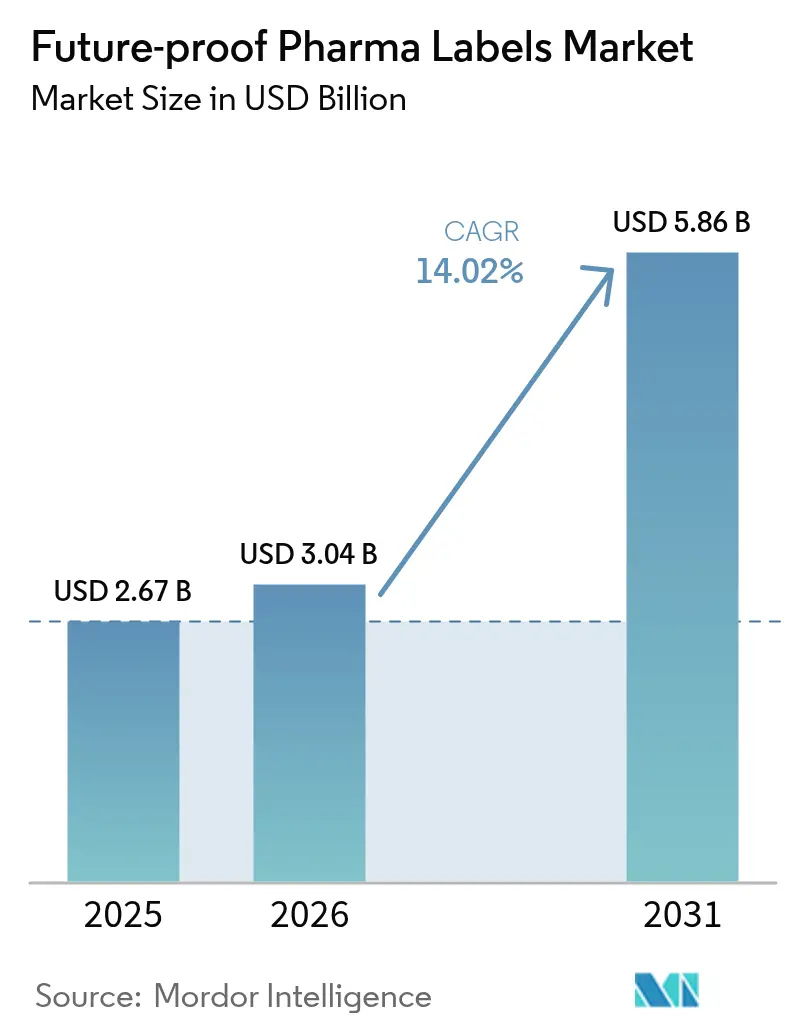
| Marktgröße (2026) | 3.04 Milliarden US-Dollar |
| Marktgröße (2031) | 5.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
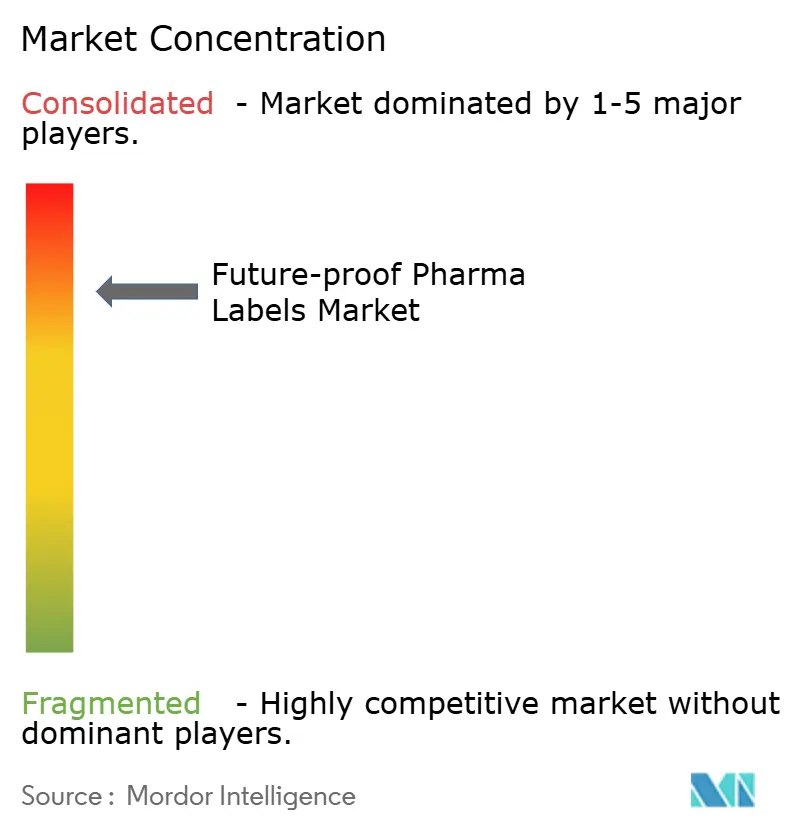
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zukunftssichere Pharma Etiketten von Mordor Intelligence
Die Marktgröße für zukunftssichere Pharma Etiketten wird im Jahr 2026 auf USD 3,04 Milliarden geschätzt und wächst gegenüber dem Wert von USD 2,67 Milliarden im Jahr 2025, wobei die Projektionen für 2031 USD 5,86 Milliarden zeigen – ein Wachstum mit einer CAGR von 14,02 % über den Zeitraum 2026–2031. Diese Expansion wird durch Serialisierungsfristen in wichtigen Jurisdiktionen, steigende durch den E-Commerce verursachte Fälschungsrisiken sowie die zunehmende Einführung von Krankenhausautomatisierungsplattformen angetrieben, die auf RFID-fähige Primärverpackungen angewiesen sind. Der gesteigerte Biologika-Ausstoß, insbesondere temperaturempfindliche mRNA-Impfstoffe und monoklonale Antikörper, erhöht zudem die Nachfrage nach sensorintegrierten Etiketten, die die Kühlkettenintegrität überprüfen. Gleichzeitig senken sinkende Stückkosten für flexible NFC- und ultradünne RFID-Einlagen die Budgetbeschränkungen, die den Einsatz von Smart-Etiketten bislang auf Premiumtherapien limitierten. Die Wettbewerbsintensität konzentriert sich auf Lieferanten, die materialwissenschaftliches Know-how mit Elektronikintegration verbinden und dabei komplexe Validierungsaudits gemäß FDA 21 CFR Part 820 sowie analogen EU-Qualitätsvorschriften meistern können.[1]U.S. Food and Drug Administration, "Drug Supply Chain Security Act (DSCSA)," FDA, fda.gov
Wesentliche Erkenntnisse des Berichts
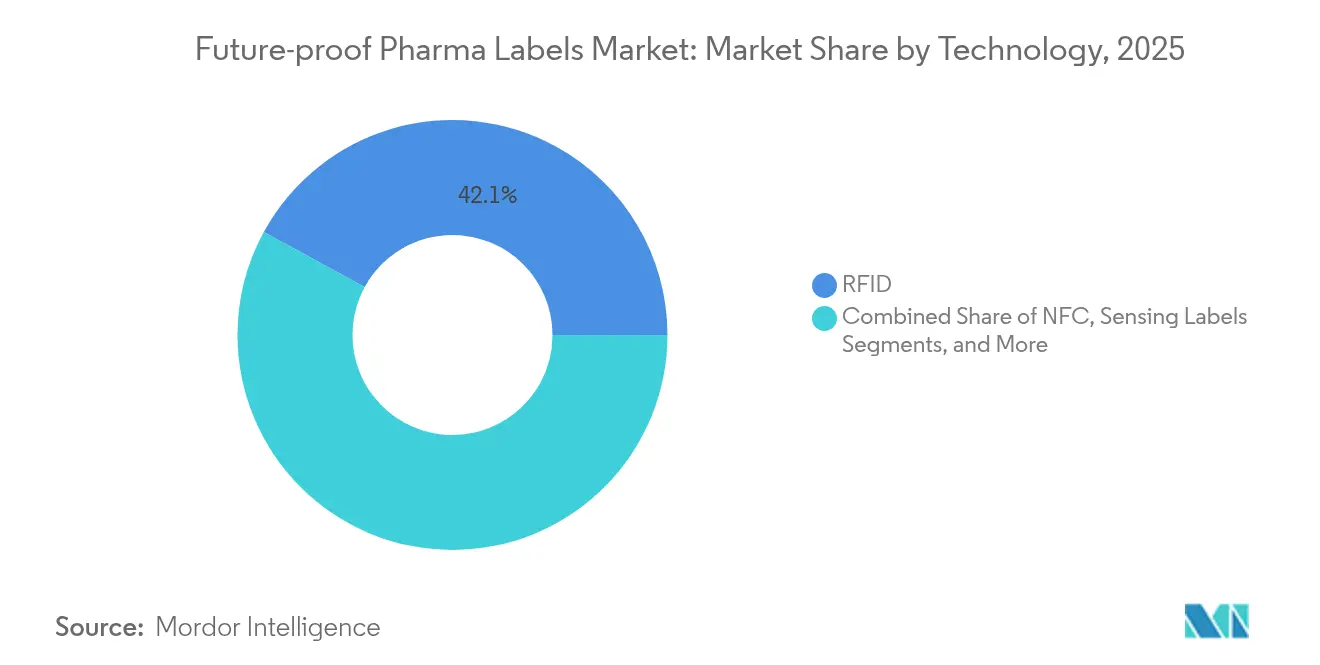
- Nach Technologie erfasste RFID im Jahr 2025 einen Marktanteil von 42,05 % am Markt für zukunftssichere Pharma Etiketten; Sensoretiketten verzeichnen im Zeitraum 2026–2031 eine CAGR von 15,08 %.
- Nach Verpackungstyp hielten Blisterpackungen im Jahr 2025 einen Umsatzanteil von 32,10 %; Spritzen und Fläschchen werden voraussichtlich mit einer CAGR von 16,12 % im Zeitraum 2026–2031 expandieren.
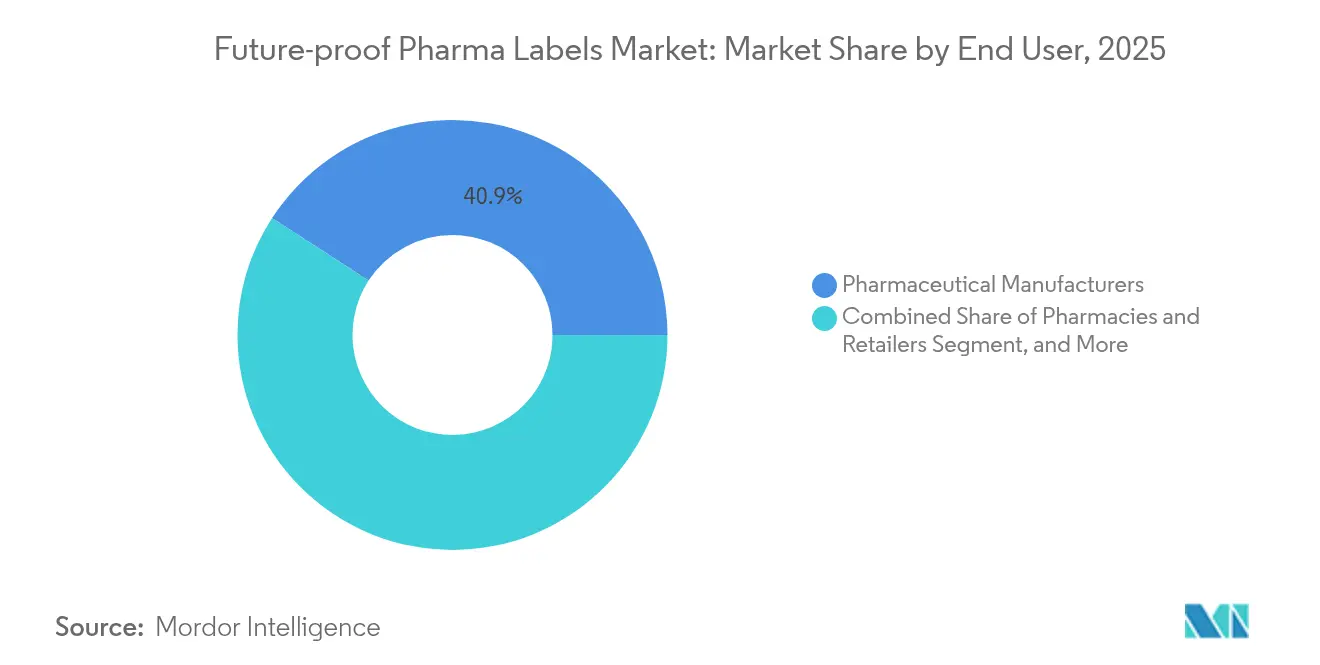
- Nach Endverbraucher erfassten Pharmahersteller im Jahr 2025 einen Anteil von 40,85 % an der Marktgröße für zukunftssichere Pharma Etiketten, während Auftragsfertigungsorganisationen (CMOs) bis 2031 voraussichtlich die höchste CAGR von 16,35 % verzeichnen werden.
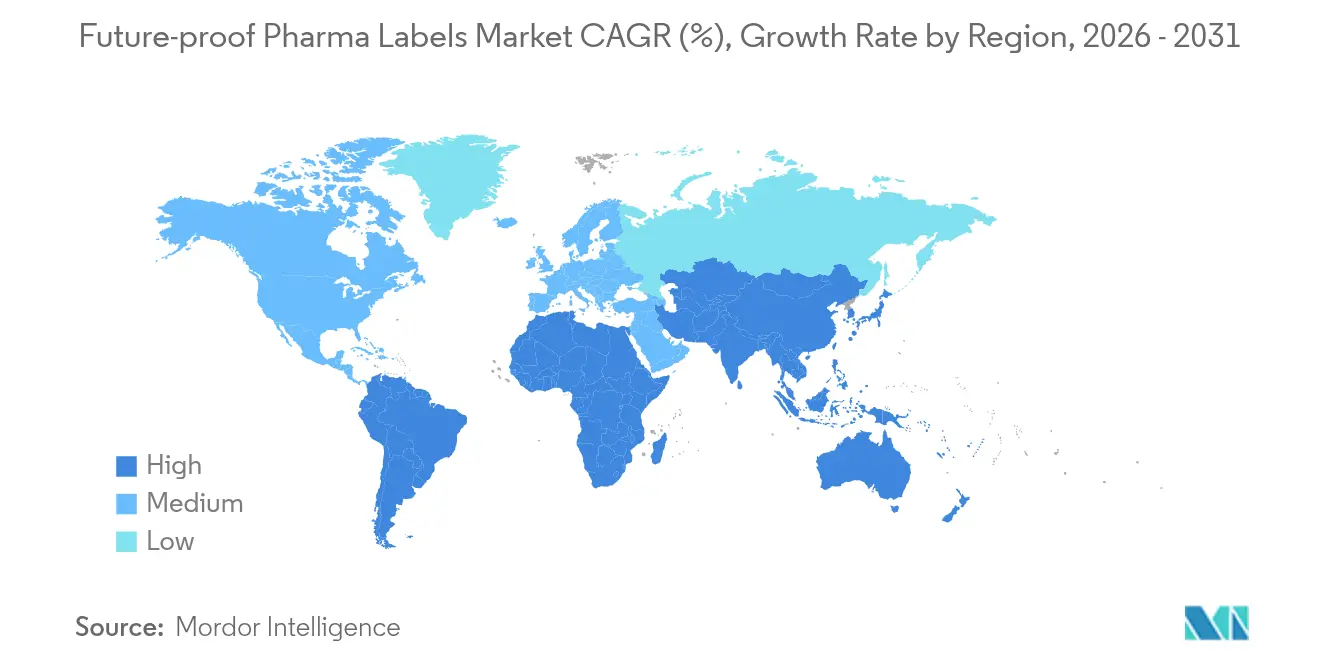
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 36,40 % am Markt für zukunftssichere Pharma Etiketten; der asiatisch-pazifische Raum wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 15,02 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Serialisierungsvorschriften erreichen finale Einhaltung 2027–30 | +4.2% | Nordamerika und EU; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Eskalation von Fälschungen im E-Commerce | +3.1% | Global; am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| RFID-Automatisierung in Krankenhäusern für Notfallwagen und Medikamentenzimmer | +2.8% | Schwerpunkt Nordamerika und EU; wachsender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Temperaturempfindliche Biologika benötigen Sensoretiketten | +2.4% | Global; angeführt von Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Kostengünstige flexible NFC-ICs ermöglichen Rollout auf Einheitenebene | +1.1% | Asiatisch-pazifische Fertigungsstätten; globale Nutzung | Langfristig (≥ 4 Jahre) |
| Blockchain-verknüpfte digitale Geburtsurkunden | +0.6% | Nordamerika und EU-Premiumlinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Serialisierungsvorschriften erreichen finale Einhaltung 2027–30
Vorschriften zur Serialisierung auf Einheitenebene im Rahmen des U.S. DSCSA wechseln im November 2027 von Anforderungen auf Chargenebene zu obligatorischen einzigartigen Produktidentifikatoren und verpflichten jede verschreibungspflichtige Medikamentenverpackung, einen maschinenlesbaren Code zu tragen, der Überprüfung, Rückverfolgung und elektronischen Datenaustausch unterstützt. Die EU-Richtlinie über gefälschte Arzneimittel verfolgt einen parallelen Weg, wobei die Verlängerungen der Mitgliedstaaten im selben Zeitraum konvergieren und die Hersteller keine andere Wahl haben, als Etikettenlinien weltweit nachzurüsten oder neu aufzubauen. Da Großhändler und Abgabestellen Codes vor dem Versand oder der Abgabe bestätigen müssen, beschleunigen Netzwerkeffekte die Einführung über die Fabrikebene hinaus. Unternehmen priorisieren daher „zukunftssichere” Plattformen, die auch bevorstehende Blockchain- oder IoT-Erweiterungen aufnehmen können, um Fehlinvestitionen zu vermeiden.
Eskalation von Fälschungen im pharmazeutischen E-Commerce
Schätzungsweise etwa 10 % der weltweit verkauften Arzneimittel sind gefälscht – ein Risiko, das durch direkte Webkanäle an Verbraucher verstärkt wird, die herkömmliche visuelle Inspektionspunkte umgehen. Per Smartphone antippbare NFC- oder Doppelfrequenz-Etiketten ermöglichen es Patienten, die Echtheit sofort zu bestätigen, wodurch die Verifizierungsverantwortung auf den Endverbraucher verlagert wird. Regulierungsbehörden in Schwellenmärkten beginnen, eine solche Authentifizierung auf Verbraucherebene zu befürworten, was die kurzfristige Nachfrage in Indien, Südostasien und Teilen Afrikas vorantreibt.
Krankenhausnachfrage nach RFID-basierter Automatisierung für Notfallwagen und Medikamentenzimmer
Nordamerikanische Krankenhäuser setzen zunehmend RFID-Plattformen ein, wie etwa KitCheck, das bereits mehr als 325 Millionen injizierbare Einheiten an 900 Standorten verarbeitet hat und Echtzeit-Inventar- und Ablaufverwaltung ermöglicht. Da diese Arbeitsabläufe Tags erfordern, die Sterilisation, Hochgeschwindigkeitsabfüllung und wiederholte Handhabung überstehen, integrieren Pharmalieferanten RFID auf der Primärverpackungsebene, anstatt sich auf nachgelagerte Umetikettiervorgänge zu verlassen. Die Einhaltung der Qualitätssystemvorschriften gemäß 21 CFR Part 820 erstreckt sich auf die Validierung von Etikettenkomponenten und schafft eine weitere Ebene der Lieferantenqualifizierung, die Bestandslieferanten mit etablierten Auditverläufen begünstigt.
Zunahme temperaturempfindlicher Biologika, die Sensoretiketten erfordern
mRNA-Impfstoffe, CAR-T-Zelltherapien und monoklonale Antikörper müssen in engen Temperaturbereichen verbleiben; Abweichungen können die Wirksamkeit unbemerkt beeinträchtigen. Smart-Etiketten mit integrierten irreversiblen Zeit-Temperatur-Indikatoren oder digitalen Sensoren liefern einen nachprüfbaren Lückenlosigkeitsnachweis der Transportkette, der die Anforderungen der Guten Vertriebspraxis erfüllt und kostspielige Produktverluste reduziert. Pharmaunternehmen betrachten diese Etiketten sowohl als Compliance-Instrument als auch als Instrument zur Markendifferenzierung in wettbewerbsintensiven Biologikasegmenten.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlende Dosisidentifizierungs-Leistungsstandards über NFC/RFID-Bänder hinweg | -2.1% | Globale Mehrjurisdiktion-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Tag-Kosten auf Einheitenebene > 1 % der COGS für Generika in Schwellenmärkten | -1.8% | Indien, China, Südostasien | Mittelfristig (2–4 Jahre) |
| Interferenz der Lesereichweite durch Metalle und Flüssigkeiten in kleinen Fläschchen | -1.3% | Global; Primärverpackungen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für die Integration von Etikettendaten bei CMOs | -0.9% | Wichtige CMO-Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlende Dosisidentifizierungs-Leistungsstandards über NFC/RFID-Bänder hinweg
Interoperabilitätshürden entstehen, weil verschiedene Regionen unterschiedliche Frequenzfenster für RFID zuweisen und abweichende Datenformatregeln festlegen. Multinationale Unternehmen jonglieren daher mit mehreren Tag-Designs, was Skaleneffekte verringert und Validierungsregime erschwert. Die Pharma-Etikettierung kämpft mit Interoperabilitäts- und Zuverlässigkeitsproblemen aufgrund inkonsistenter Dosisidentifizierungsstandards über NFC- und RFID-Frequenzbänder hinweg. Das Fehlen einheitlicher Benchmarks verlängert Validierungszyklen, verringert die herstellerübergreifende Kompatibilität und führt zu regulatorischen Hürden bei globalen Implementierungen. Infolgedessen sieht sich die Einführung von Smart-Etiketten, insbesondere für hochgesicherte Echtzeit-Authentifizierung, erheblichen Verzögerungen gegenüber.
Tag-Kosten auf Einheitenebene > 1 % der COGS für Generika in Schwellenmärkten
In hochvolumigen, margenarmen Generikasegmenten kann eine einzelne RFID- oder NFC-Einlage noch mehr als 1 % der Fertigdosiskosten ausmachen, was die Einführung auf Mindest-Compliance-Tags anstatt auf fortschrittliche Sensor- oder Blockchain-fähige Varianten beschränkt. Flexible, ultradünne ICs von Anbietern wie PragmatIC verringern diese Lücke, haben jedoch noch keine Massenproduktionsausbeuten erreicht, die für Preise unter USD 0,03 ausreichen. Wenn die Kosten von NFC/RFID-Tags 1 % der Stückkosten der verkauften Waren (COGS) für margenarme Generika übersteigen, wird die Einführung von Smart-Etiketten wirtschaftlich nicht tragfähig. Hersteller in Schwellenmärkten sind intensivem Preisdruck ausgesetzt, was es schwierig macht, die zusätzlichen Kosten für Serialisierungstechnologien zu rechtfertigen. Diese Situation behindert die Skalierbarkeit, schränkt die Reichweite der digitalen Rückverfolgbarkeit ein und festigt die Abhängigkeit von herkömmlichen Barcode-Methoden zur Einhaltung der Vorschriften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
RFID hält die Skalierung, während Sensoretiketten aufholenRFID repräsentierte im Jahr 2025 einen Marktanteil von 42,05 % am Markt für zukunftssichere Pharma Etiketten, gestützt durch etablierte Infrastruktur in Krankenhausschränken und Großhandelslagern. Die bewährte Leserate des Tags in metallischen Notfallwagen und seine Kompatibilität mit Lagerfördersystemen sichern seine Dominanz. Sensoretiketten werden jedoch voraussichtlich bis 2031 eine CAGR von 15,08 % verzeichnen, da Biologikahersteller eine kontinuierliche Temperatur- und Feuchtigkeitsüberwachung verlangen. Hybrid-Tags, die UHF für Massenlesungen und NFC für Verbraucher-Taps kombinieren, adressieren Omnichannel-Logistik und reduzieren gleichzeitig SKUs. Die Zusammenarbeit der Schreiner Group mit PragmatIC ermöglichte die Entwicklung einer ultradünnen RFID-Einlage, die sich an Fläschchen mit 6-mm-Radius anpasst und damit die historische Herausforderung der Antennenspule löst.
In der Praxis wünschen sich Pharmakunden Technologiestapel, die sich mit der Regulierung weiterentwickeln; daher bündeln Lieferanten firmware-aktualisierbare Chips, die Blockchain-Pointer oder IoT-Sensor-Nutzdaten speichern können. Da nordamerikanische Krankenhäuser häufig KitCheck-validierte Tags spezifizieren, standardisieren globale Hersteller auf dieselbe Chipfamilie, um Validierungsaudits zu vereinfachen und den Markt für zukunftssichere Pharma Etiketten weiter zu stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Verpackungstyp:
Biologika treiben Innovation bei Spritzen und Fläschchen voranBlisterpackungen hielten 2025 einen Umsatzanteil von 32,10 %, da orale feste Darreichungsformen weiterhin das Verschreibungsvolumen dominieren. Dennoch übertreffen Spritzen und Fläschchen mit einer CAGR von 16,12 % jedes andere Format, da Injektabilia in Onkologie-, Immunologie- und Impfstoffportfolios expandieren. Die Befestigung von Smart-Etiketten auf gekrümmtem Glas erfordert flexible Antennensubstrate und pharmazeutische Klebstoffe. Lieferanten laminieren nun 12-μm-Aluminiumantennen zwischen PET-Schichten, um Lyophilisierung und Gammasterilisation zu überstehen.
Sekundärkartons integrieren schrittweise Doppelfrequenz-Tags, die e-Beiblatt-Downloads auslösen, was den EU-Ökodesign-Vorschlägen entspricht und den Einsatz von Papiereinlagen reduziert. Die Marktgröße für zukunftssichere Pharma Etiketten für Spritzen-Anwendungen wird voraussichtlich bis 2029 den Wert für Blisterpackungen übertreffen, was zeigt, wie formatspezifische Innovation den Umsatzmix neu konfiguriert. Pharmazeutische Kühlkettenanbieter befestigen auch RFID-Tags auf Palettenebene an Kryobehältern und ermöglichen so die Bestätigung durch Gate-Reader, wenn Container die Abfüll- und Verpackungsstandorte verlassen. Eine solche Einführung auf Tertiäreinheitenebene treibt den Markt für zukunftssichere Pharma Etiketten über primäre Medikamentenverpackungen hinaus in breitere Logistikressourcen.
Nach Endverbraucher:
CMOs beschleunigen am stärksten inmitten des Outsourcing-BoomsPharmahersteller kontrollierten im Jahr 2025 einen Anteil von 40,85 % an der Marktgröße für zukunftssichere Pharma Etiketten und sicherten dabei kritisches geistiges Eigentum und die Qualitätssicherungsaufsicht für hochwertige Marken. CMOs skalieren jedoch am schnellsten mit einer CAGR von 16,35 %, da Markeninhaber die Produktion von Impfstoffen, Biosimilars sowie Nischen- oder Orphan-Arzneimitteln auslagern, die flexible Linien erfordern. Um Verträge zu gewinnen, integrieren CMOs konfigurierbare Druck-Applikations-Stationen und Cloud-Verbindungen, die EPCIS-Ereignisse an Auftraggeber-Dashboards streamen. Krankenhäuser und Gesundheitssysteme erzeugen zusätzlichen Nachfragedruck, indem sie RFID-fähige Verpackungen in Ausschreibungen vorschreiben, insbesondere für Injektabilia in Notfallwagen.
Infolgedessen integrieren viele CMOs rückwärts Etiketten-Konvertierungsbetriebe, um während Spitzenkampagnen verfügbare Kapazitäten sicherzustellen – eine Lektion aus den COVID-19-Impfstoff-Hochläufen –, und erweitern damit ihren Anteil am Markt für zukunftssichere Pharma Etiketten. Apothekeneinzelhandel bleibt ein langsamerer Einführer; steigende Versandbestellungsvolumina veranlassen Ketten jedoch dazu, NFC-Programme für Verbraucher-Taps bei Hochrisikopräparaten zu pilotieren. Sponsoren klinischer Studien nutzen Smart-Etiketten, um Kit-Rückläufe zu überwachen und die Einnahmetreue der Patienten zu ermitteln, wobei sie Daten zur Unterstützung adaptiver Studiendesigns nutzen, die Entwicklungszyklen verkürzen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Zukunftssicherer Pharma-Etiketten-Markt in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,40 % am zukunftssicheren Pharma-Etiketten-Markt, gestützt durch DSCSA-Durchsetzungsprüfpunkte und eine weit verbreitete RFID-Krankenhausautomatisierung. Staatliche Apothekenbehörden verlangen zunehmend maschinenlesbare Identifikatoren auf Betäubungsmitteln, wodurch die Einhaltung der Vorschriften unumgänglich wird. Kanada spiegelt viele US-amerikanische Protokolle wider, sodass grenzüberschreitende Hersteller häufig eine einheitliche nordamerikanische Etikettenspezifikation einsetzen. Europa folgt mit beachtlichen Umsätzen, jedoch unterschiedlichem Tempo: Skandinavische Staaten erreichen eine nahezu vollständige FMD-Digitalisierung, während Südeuropa die Verbindungen zu Datenhubs noch stabilisiert. Das Europäische Arzneimittelverifizierungssystem stützt dennoch stetige Aufträge für serialisierte 2D-Codes und zunehmend auch für Dual-Frequenz-Smart-Tags, die über bestehende DataMatrix-Felder aufgebracht werden.
Zukunftssicherer Pharma-Etiketten-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 15,02 % bis 2031, angetrieben durch die aufstrebenden Auftragsfertiger-Ökosysteme in Indien und China. Indische Konverter investieren in automatisierte linerlosen Linien, die für die Smart-Label-Laminierung geeignet sind, während chinesische Hersteller flexibler Elektronik kostengünstige NFC-Chips an globale Verpackungsunternehmen liefern. Die Regierungen Südkoreas und Japans ratifizieren lokale Track-and-Trace-Mandate und verstärken damit den regionalen Nachfragesog. Gesundheitsministerien in Südostasien erproben smartphone-basierte Authentifizierung zur Bekämpfung weit verbreiteter Antibiotika-Fälschungen, was auf künftige Kaufaufträge hindeutet, die den zukunftssicheren Pharma-Etiketten-Markt weiter ausweiten werden.
Zukunftssicherer Pharma-Etiketten-Markt im Nahen Osten, Afrika und Lateinamerika
Der Nahe Osten und Afrika verzeichnen geringere absolute Umsätze, weisen jedoch lebhafte Wachstumsnischen auf. Das Track-and-Trace-Portal Tatmeen in Saudi-Arabien treibt die RFID-Einführung bei Importeuren voran, und südafrikanische private Krankenhausgruppen verlangen manipulationssichere RFID-Etiketten auf onkologischen Injektionspräparaten. Lateinamerika zeigt eine schrittweise Einführung, angeführt durch Brasiliens SNCM-Serialisierungsgesetz, obwohl die Währungsvolatilität das unmittelbare Volumen dämpft. Insgesamt stellt der regulatorische Schwung in den Schwellenmärkten sicher, dass der zukunftssichere Pharma-Etiketten-Markt bis 2030 auf allen Kontinenten Fuß fasst.

Regulatorisches Umfeld
In den Vereinigten Staaten setzt der Drug Supply Chain Security Act (DSCSA) weiterhin grundlegende Anforderungen für die Identifikation auf Einheitsebene und die interoperable Rückverfolgbarkeit entlang der Lieferkette für verschreibungspflichtige Arzneimittel. Er erhöht die Compliance-Anforderungen an Etiketteninhalt, Druckqualität und Datenaustausch. Im März 2026 erließ die US-amerikanische Food and Drug Administration eine endgültige Regelung zur Überarbeitung von 21 CFR Part 201, um den National Drug Code (NDC) in ein einheitliches 12-stelliges Format (6-4-2-Konfiguration) zu standardisieren. Die Regelung erlaubt zudem lineare und nichtlineare Barcode-Symbologien, einschließlich 2D-DataMatrix, auf Arzneimitteletiketten, was Aktualisierungen der Druckvorlagen und eine Neuqualifizierung von Druckern/Encodern für betroffene SKUs erforderlich macht.
In Europa bleibt die Steuerung von Kennzeichnung und Packungsinformationen weiterhin in den EMA-Anforderungen an Produktinformationen und dem Prüfverfahren für Mock-ups und Muster im zentralisierten Verfahren verankert. Dies bestimmt, wie Smart-Label-Overlays, Manipulationsschutz und maschinenlesbare Elemente auf Packungen positioniert werden. Parallel dazu schritt die Reform der EU-Arzneimittelgesetzgebung im Jahr 2026 mit auf Ratsebene veröffentlichten Texten im Rahmen der Diskussionen zum EU-Arzneimittelpaket voran, was auf eine bevorstehende Aktualisierung des Rahmenwerks hinweist, deren Übergangszeitpunkt und Umsetzungsdetails in den Mitgliedstaaten von Herstellern und Etikettenanbietern verfolgt werden.
Wettbewerbslandschaft
Der Markt für zukunftssichere Pharma Etiketten ist mäßig fragmentiert, wobei die fünf größten Konverter etwa 45 % des globalen Umsatzes ausmachen. Avery Dennison nutzt sein globales PET-Liner-Recyclingprogramm, um umweltbewusste pharmazeutische Marken anzuziehen. CCL Industries skaliert das RFID-Modul seiner Checkpoint-Sparte in gefaltete Beiblatt-Etiketten für Onkologie-Fläschchen und unterstreicht damit die bereichsübergreifende Synergie.
Zebra Technologies konzentriert sich auf Drucker-Encoder-Ökosysteme und bündelt Cloud-Firmware, die elektronische Stammdaten-Uploads unterstützt. Die Schreiner Group differenziert sich durch ultraschnelle digitale Late-Stage-Customization, die EPCs Stunden vor dem Versand programmiert und damit CMO-Vorlaufzeiten verkürzt. Aufkommende Akteure wie PragmatIC liefern flexible ICs im Wafer-Maßstab, die die Tag-Einlagendicke auf unter 100 µm reduzieren und Antennenkosten senken.[3]Labels & Labeling, "Schreiner MediPharm veröffentlicht robuste RFID-Etiketten", Labels & Labeling, labelsandlabeling.com
Blockchain-Integratoren wie Chronicled arbeiten mit Etikettenanbietern zusammen, um kryptografische Hashes in NFC-Speicherblöcken einzubetten und so eine digitale Geburtsurkunde zu schaffen, die während der gesamten Produktlebensdauer intakt bleibt. Materialwissenschaftliche Expertise bleibt entscheidend: Konverter müssen Acrylklebstoffe abstimmen, die die Extraktionsgrenzwerte gemäß USP <661.1> einhalten und Autoklavenbehandlungen überstehen. Kunden vergeben Aufträge auch auf Basis von FDA 21 CFR Part 820-Auditverläufen, was Bestandslieferanten mit zertifizierten Qualitätsnachweisen begünstigt. Infolgedessen sind Lieferanten, die Elektronik, Klebstoffe und Validierungsdienstleistungen verbinden können, in der Lage, wachsende Anteile am Markt für zukunftssichere Pharma Etiketten zu gewinnen.
Marktführer für zukunftssichere Pharma Etiketten
Schreiner Group GmbH & Co. KG
Avery Dennison Corporation
CCL Industries Inc.
Zebra Technologies Corporation
UPM Adhesive Materials
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zukunftssicherer Pharma-Etiketten-Markt
- Avery Dennison Corporation
- CCL Industries Inc.
- Zebra Technologies Corporation
- Schreiner Group GmbH & Co. KG
- UPM Adhesive Materials
- Sato Corporation
- Covectra, Inc.
- Loftware, Inc.
- Kit Check, Inc.
- Antares Vision S.p.A.
- OPTEL Group
- TraceLink Inc.
Lesen Sie die Analyse der zukunftssichere Pharma-Etiketten-Unternehmen

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum entsteht rund um die Überarbeitung von Etiketten und die Normalisierung von Stammdaten im Zusammenhang mit der endgültigen Regelung der FDA vom März 2026 zur Standardisierung des NDC in ein einheitliches 12-stelliges Format und zur Zulassung breiterer Barcode-Symbologien auf Arzneimitteletiketten. Die daraus resultierende Arbeit geht über einfaches Drucken und Anbringen hinaus und umfasst validierte Änderungskontrollen für Druckvorlagen, Upgrades der Bildinspektion und Drucker-Encoder-Ökosysteme, die 2D-Codes, lesbare Textfelder und serialisierte Identifikatoren über globale SKUs hinweg konsistent halten, während sie den auf FDA 21 CFR ausgerichteten Qualitätserwartungen entsprechen.
Eine weitere Chance ist die Konvergenz von Track-and-Trace, Kühlkettenintegrität und nachhaltigkeitsorientierter Packungskommunikation in einheitlichen Etikettenarchitekturen. Die RFID-Automatisierung in Krankenhäusern skaliert bereits, wie das Beispiel von KitCheck zeigt, das mehr als 325 Millionen injizierbare Einheiten an rund 900 Standorten verarbeitet, was RFID-fertige Primärpackungen vorgelagert in Linien von Herstellern und CMOs zieht, anstatt sich auf nachgelagertes Umetikettieren zu verlassen. In Europa gilt die Verpackungs- und Verpackungsabfallverordnung (PPWR) ab dem 12. August 2026, mit einer harmonisierten Kennzeichnung der Materialzusammensetzung, die für die Umsetzung 2028 vorgesehen ist, was den Spielraum für Verarbeiter erweitert, Compliance-Grafiken mit QR/NFC-fähigen digitalen Beipackzetteln und Authentifizierung zu kombinieren. Dies hält zudem den Fokus auf der Beibehaltung qualifizierter Klebstoffe und Substrate für Pharmaanwendungen wie Spritzen und Vials.
Recent Industry Developments in Zukunftssicherer Pharma-Etiketten-Markt
- Juni 2026: CCL Industries Inc. schloss die Übernahme der Sleever International Company SA ab und fügte Schrumpfhülsenetiketten, extrudierte Folien und zugehörige Applikationsgeräte in ihre Geschäftsbereiche CCL Label und Innovia Films ein. Die Übernahme erweitert die Abdeckung von CCL bei Verpackungsformaten und unterstützt integriertere Etiketten- und Folienlösungen für regulierte Verpackungsprogramme im Gesundheitswesen.
- August 2025: Schreiner MediPharm brachte für KitCheck optimierte RFID-Etiketten auf den Markt, die für Krankenhaus-Workflows entwickelt wurden. Die Einführung steht im Einklang mit der großen installierten Basis von KitCheck, die mehr als 325 Millionen injizierbare Einheiten an rund 900 Standorten verarbeitet hat, und unterstützt die vorgelagerte Einführung von RFID auf Primärpackungsebene.
- April 2024: Schreiner MediPharm begann mit der Bevorratung halbfertiger RFID-Etiketten für die schnelle Personalisierung, wodurch sich die Lieferzeiten für Kunden verkürzten, die eine späte Anpassung benötigen. Diese zusätzliche Verfügbarkeit unterstützt CMOs und Markeninhaber bei der Verwaltung häufiger SKU-Änderungen und der validierungskontrollierten Einführung intelligenter Etiketten über mehrere Verpackungslinien hinweg.


Zukunftssicherer Pharma-Etiketten-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Etikettierlösungen, die Pharmaverpackungen über den gesamten Produktlebenszyklus hinweg konform, rückverfolgbar und lesbar halten, einschließlich vernetzter und sensorfähiger Etiketten, die auf Primär-, Sekundär- und Logistikeinheiten verwendet werden.
Ausschlüsse aus dem Anwendungsbereich: Ausgeschlossen sind allgemeine Papieretiketten ohne Track-and-Trace-, Sensor- oder Fälschungsschutzfunktionalität, sowie eigenständige Verpackungskomponenten, die nicht Teil der Etikettierung sind.
Übersicht der Segmentierung
- Nach Technologie
- RFID
- NFC
- Sensoretiketten
- Doppelfrequenz / Hybrid
- Sonstige
- Nach Verpackungstyp
- Blisterpackungen
- Spritzen und Fläschchen
- Flaschen
- Kartons und Kits
- Sekundäre und Tertiäre Logistikeinheiten
- Nach Endverbraucher
- Pharmahersteller
- Auftragsfertigungsorganisationen (CMOs)
- Krankenhäuser und Gesundheitssysteme
- Apotheken und Einzelhändler
- Sponsoren klinischer Studien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit öffentlichem Regulierungs- und Normenmaterial, das die Akzeptanz prägt, wie FDA-Leitliniendokumente, Aktualisierungen zur Arzneimittelsicherheit und Rückverfolgbarkeit in der EU sowie GS1-Spezifikationen für Serialisierung und Barcodierung. Wir prüften zudem Zoll- und Handelsindikatoren, die Bewegungen von Etiketten und Inlays signalisieren, und nutzten Patentdatenbanken, um zu erkennen, welche Sensor- und Konnektivitätsfunktionen von Pilotprojekten in den kommerziellen Einsatz übergingen.
Um Mengen und Preislogik zu verankern, bezogen wir uns auf öffentliche Signale aus Fertigung und Lieferkette, einschließlich Geschäftsberichten und Investorenpräsentationen von Verpackungs- und Etikettenanbietern, Pressemitteilungen zu neuen Pharmalinien sowie Verbandspublikationen zu Verpackung und RFID. Bei Bedarf wurden kostenpflichtige Abonnements für konsistente Unternehmensfinanzdaten und für Handelsauswertungen auf Sendungsebene verwendet, um Mengenströme zu überprüfen. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und wir zogen weitere öffentliche und kostenpflichtige Quellen heran, um Daten zusammenzustellen, Zahlen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen mit Etikettenverarbeitern, Teilnehmern aus dem Bereich RFID- und NFC-Komponenten, Teams für Pharmaverpackungen sowie Qualitäts- und Compliance-Verantwortlichen erhoben, die die Etikettierungsanforderungen beeinflussen. Da die Akzeptanz von Regulierung und Kühlkettenanforderungen abhängt, wurden die Gespräche über APAC, EMEA und Amerika ausgewogen verteilt und anschließend genutzt, um Annahmen zu Durchdringung, Preisgestaltung und typischen Umsetzungszeiträumen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 12 % | APAC: 45 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 33 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 55 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Markttotale wurden mithilfe eines Top-down-Nachfragepools erstellt, bei dem Pharmaverpackungsvolumen und der Anteil, der unter Serialisierungs-, Authentifizierungs- oder Überwachungsanforderungen fällt, in Etiketten-Attach-Raten und Wert übersetzt wurden. Nach Erstellung dieses Rahmens überprüften wir ihn mit selektiven Bottom-up-Berechnungen unter Verwendung von gestichprobten ASP-x-Einheit-Bereichen aus Kanalprüfungen, Kommentaren zum Umsatzmix der Anbieter und Diskussionen zum Durchsatz von Verpackungslinien. Anschließend passten wir das Ergebnis an, wenn der implizite Preis oder die Durchdringung mit dem beobachteten Marktverhalten inkonsistent erschien.
Zu den wichtigsten Modelleingaben zählten die installierte Basis und das Rollout-Tempo von Track-and-Trace-Programmen, die Verschiebung des Mixes hin zu Kühlketten- und Spezialprodukten, die von Sensoretiketten profitieren, Kostentrends bei RFID- und NFC-Inlays, die Aufteilung des Etikettierungsbedarfs nach Verpackungsformat (z. B. Blister im Vergleich zu Vials und Spritzen) sowie compliancebedingte Umetikettierungs- und Nacharbeitsraten. Wenn für kleinere Länder Daten fehlten, wurden Lücken mithilfe von Proxy-Faktoren wie Indikatoren zur Pharmaproduktion, Exportintensität und einer kalibrierten Adoptionskurve aus ähnlichen regulatorischen Umgebungen gefüllt.
Für die Prognose wurde eine Szenarioanalyse verwendet, wobei die Adoptions- und ASP-Pfade mit den Befragten als praktische Bandbreiten und nicht als Idealziele vereinbart wurden. Das Basisszenario spiegelt die erwarteten Compliance-Fristen, eine moderate Kostensenkung bei Elektronik und eine stetige Ausweitung der Scanpraktiken in Krankenhäusern und Apotheken wider.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch wiederholte Gegenprüfungen gegen unabhängige Signale validiert, wie die implizierten Etiketteneinheiten pro Pharmaverpackung, Kapazitätserweiterungen der Anbieter und den Zeitpunkt wichtiger regulatorischer Meilensteine. Wenn ein Landestotal oder ein Technologieanteil einen deutlichen Bruch mit historischen Mustern zeigte, wurde dies markiert, überarbeitet und vor der endgültigen Freigabe erneut geprüft.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie neue Compliance-Anforderungen, große Kapazitätserweiterungen oder plötzliche Preisschwankungen bei Inlays. Vor der Auslieferung führen wir eine abschließende Überprüfung durch und nehmen bei Bedarf erneut Kontakt zu Quellen auf, damit Kunden eine aktualisierte Sicht erhalten, die den aktuellen Marktbedingungen entspricht.
Marktgröße für zukunftssichere Pharmaetiketten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für zukunftssichere Pharmaetiketten können weit voneinander abweichen, da Quellen möglicherweise nicht dasselbe messen, selbst wenn der Titel ähnlich klingt. Die größten Abweichungen ergeben sich in der Regel daraus, wie „zukunftssicher“ interpretiert wird, welche Jahre als Ausgangspunkt verwendet werden und ob die Werte auf Komponenten-, Etiketten- oder Verpackungslösungsebene ausgewiesen werden.
In der Praxis zeigen sich Lücken, wenn Schätzungen sämtliche Umsätze der Pharmaetikettierung einbeziehen oder wenn sie breitere Smart-Packaging-Funktionen zählen, die über das Etikett selbst hinausgehen. Die Tabelle spiegelt außerdem Unterschiede darin wider, wie schnell die Akzeptanz von RFID-, NFC- und Sensoretiketten angenommen wird, wie schnell ASPs voraussichtlich sinken werden und wie oft das Modell nach größeren regulatorischen oder lieferkettenbezogenen Veränderungen aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,04 Mrd. USD (2026) | |
| Verpackungsinformationsanbieter A | 31,19 Mrd. USD (2024) | Diese Zahl scheint den Markt als breites Segment allgemeiner Pharmaetiketten zu behandeln, was herkömmliche Etikettenumsätze und einen weiteren Verpackungsumfang einschließen kann, wodurch die Gesamtwerte im Vergleich zu vernetzt- und sensorfokussierten Definitionen aufgebläht werden. |
| Syndizierter Berichtsanbieter B | 2,35 Mrd. USD (2025) | Diese Schätzung verwendet eine langsamere Adoptionskurve und eine engere Definition zukunftssicherer Funktionen und wendet wahrscheinlich eine konservativere Preisentwicklung für RFID- und NFC-fähige Formate an. |
Die Spanne erklärt sich weitgehend dadurch, ob herkömmliche Pharmaetiketten mitgezählt werden und wie aggressiv die Durchdringung vernetzter Etiketten über Verpackungsformate hinweg angesetzt wird, weshalb die hier vorgenommene Größenbestimmung an Attach-Raten und ASP-Prüfungen verankert ist, die an die etikettierte Einheit gekoppelt sind – eine Disziplin, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Welche Wachstumsrate erwartet der Markt für zukunftssichere Pharma Etiketten zwischen 2026 und 2031?
Der Markt wird voraussichtlich mit einer CAGR von 14,02 % expandieren und von USD 3,04 Milliarden im Jahr 2026 auf USD 5,86 Milliarden bis 2031 steigen.
Warum übernehmen Spritzen und Fläschchen Smart-Etiketten schneller als Blisterpackungen?
Biologische Injektabilia erfordern Kühlketten-Tracking und RFID-Kompatibilität mit Krankenhäusern, wodurch Spritzen und Fläschchen eine CAGR von 16,12 % erreichen – gegenüber dem langsameren Wachstum bei ausgereiften oralen festen Blisterpackungen.
Wie beeinflussen Serialisierungsvorschriften Kaufentscheidungen?
Bevorstehende DSCSA- und EU-FMD-Fristen machen Smart-Etiketten zu einer Compliance-Notwendigkeit und beschleunigen die Einführung auf Einheitenebene in der gesamten Fertigung und im Vertrieb.
Welche Region wird das schnellste Wachstum bei Smart-Pharma Etiketten verzeichnen?
Der asiatisch-pazifische Raum führt mit einer CAGR von 15,02 % aufgrund expandierender CMO-Kapazitäten und neuer Rückverfolgbarkeitsvorschriften auf Länderebene.
Welcher Technologietrend könnte die Tag-Kosten für Generika senken?
Flexible ultradünne ICs, die auf Kunststoffsubstraten hergestellt werden, versprechen Stückkosten von unter USD 0,03 und ermöglichen so kostengünstiges RFID oder NFC für hochvolumige Generika.
Wie treiben Krankenhäuser die Nachfrage nach RFID-Etiketten an?
Systeme wie KitCheck automatisieren das Notfallwagen-Inventar, sodass Krankenhäuser zunehmend RFID-fähige Primärverpackungen verlangen, um die Nachschubversorgung zu rationalisieren und Medikationsfehler zu reduzieren.
Seite zuletzt aktualisiert am:



