
Marktgröße und Marktanteil für zerstörungsfreie Prüfung in der Stromerzeugung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
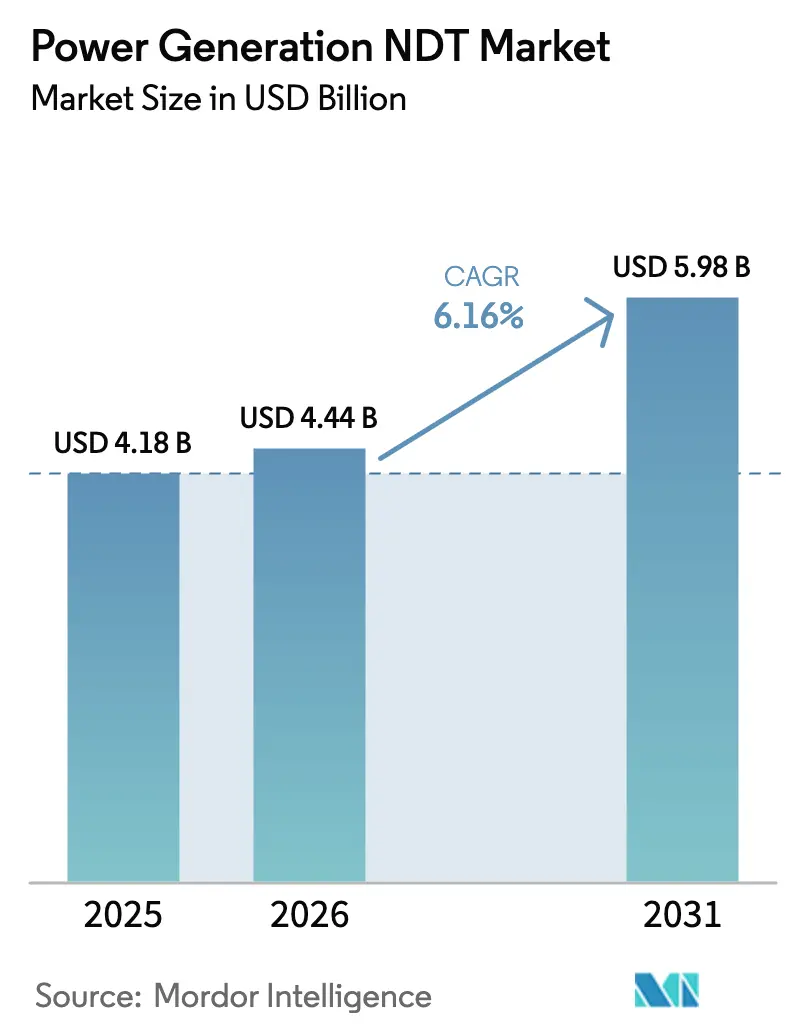
| Marktgröße (2026) | 4.44 Milliarden US-Dollar |
| Marktgröße (2031) | 5.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
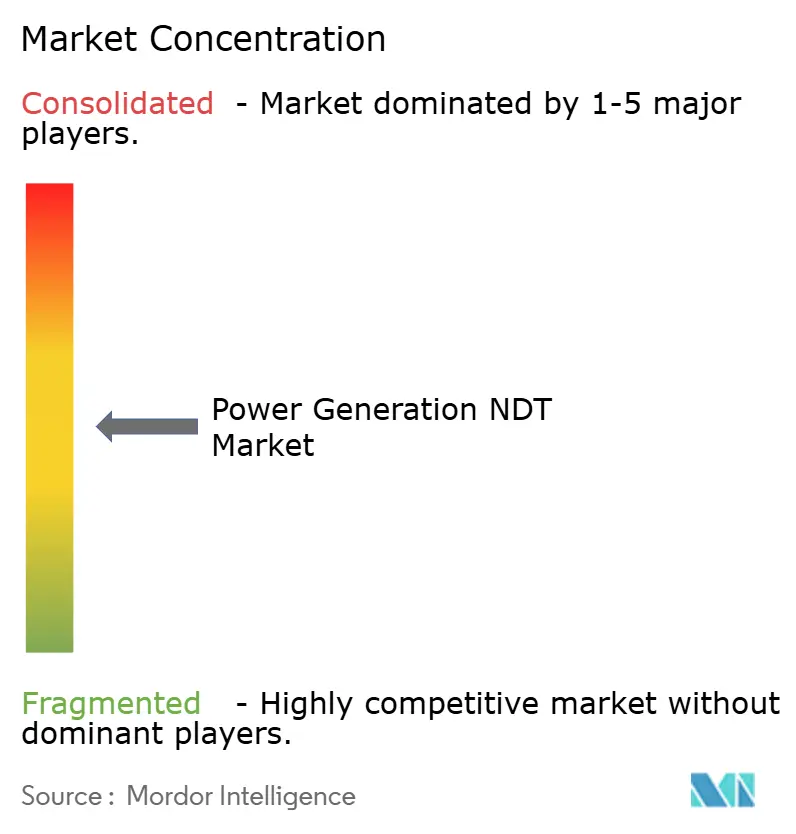
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zerstörungsfreie Prüfung in der Stromerzeugung von Mordor Intelligence
Die Marktgröße für zerstörungsfreie Prüfung in der Stromerzeugung wird voraussichtlich von 4,18 Milliarden USD im Jahr 2025 auf 4,44 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,16 % über den Zeitraum 2026–2031 einen Wert von 5,98 Milliarden USD erreichen. Steigende Prüfarbeitslasten für alternde Kohle- und Gaskraftwerke, Programme zur Verlängerung von Kernkraftwerk-Betriebsgenehmigungen sowie die Verlagerung hin zu Predictive-Maintenance-Plattformen lenken Beschaffungsbudgets in Richtung fortschrittlicher Ultraschall-, Röntgen- und Computertomografiesysteme. Große Versorgungsunternehmen standardisieren Prüfdatenformate, um digitale Zwillinge zu speisen, was gebündelte Hardware-Software-Geschäfte fördert und Ersatzzyklen verkürzt. Gleichzeitig verbessert die tarifgetriebene Lokalisierung von Sensor-Lieferketten die Lieferzeiten für kleinere Betreiber, während der anhaltende Mangel an zertifizierten ISO-9712- und ASNT-Level-III-Technikern die Lohnkosten weiterhin in die Höhe treibt. Dienstleistungsanbieter, die automatisierte Scanner, KI-gestützte Fehlererkennung und Cloud-Analysen kombinieren können, sichern sich mehrjährige Rahmenverträge, die wiederkehrende Einnahmen festschreiben.
Wichtigste Erkenntnisse des Berichts
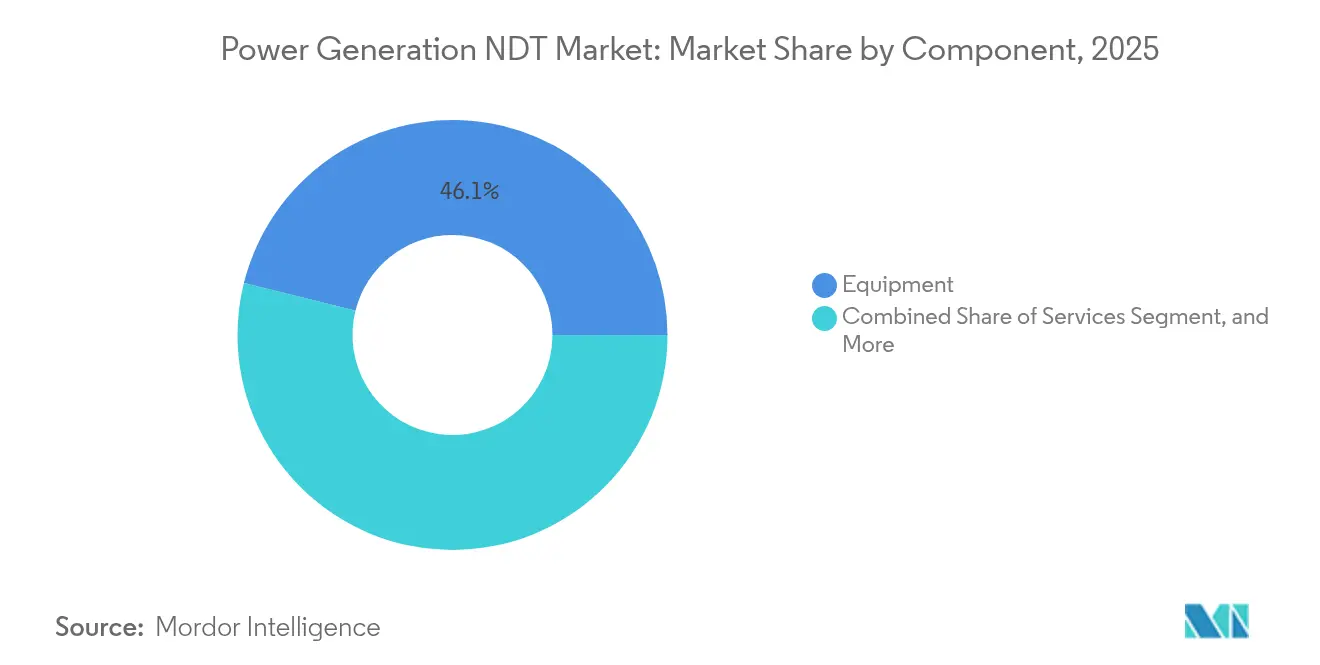
- Nach Komponente führte Ausrüstung mit einem Anteil von 46,12 % am Markt für zerstörungsfreie Prüfung in der Stromerzeugung im Jahr 2025; Software wird voraussichtlich bis 2031 mit einer CAGR von 7,01 % wachsen.
- Nach Prüfmethode entfiel die Ultraschallprüfung auf 34,15 % der Marktgröße für zerstörungsfreie Prüfung in der Stromerzeugung im Jahr 2025, während die Computertomografie bis 2031 voraussichtlich mit einer CAGR von 7,62 % wächst.
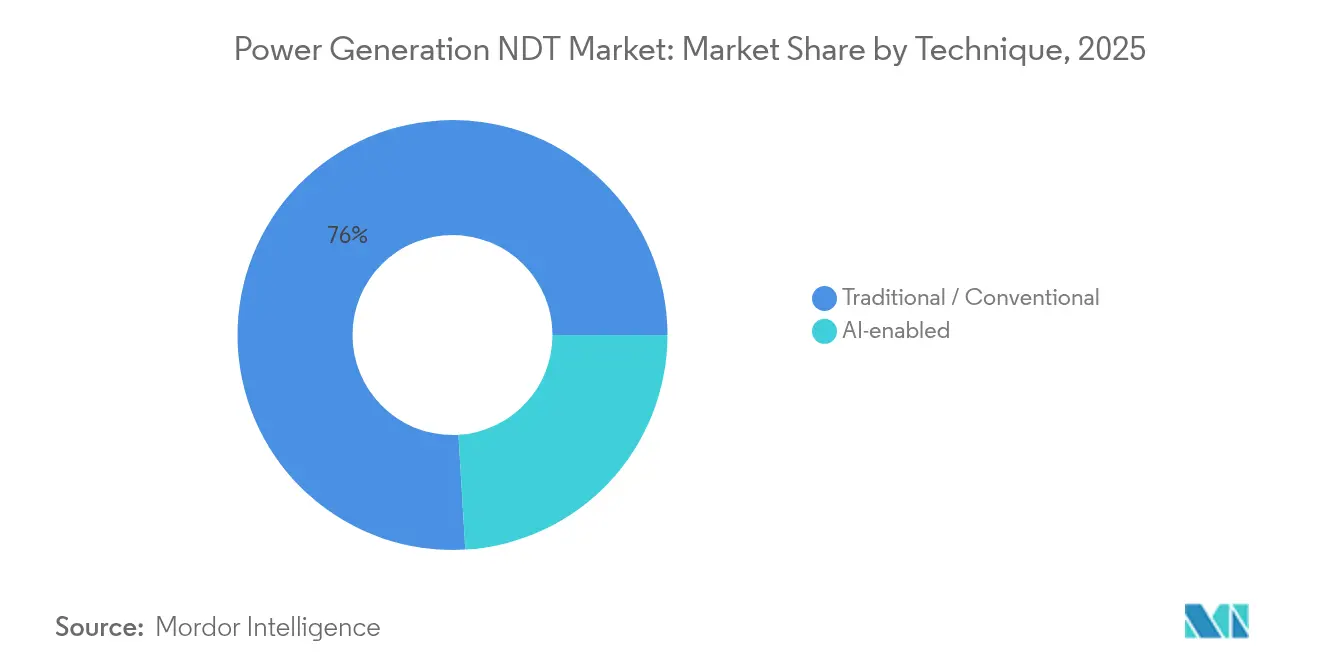
- Nach Technik hielten traditionelle Ansätze im Jahr 2025 einen Marktanteil von 75,95 % am Markt für zerstörungsfreie Prüfung in der Stromerzeugung, während KI-gestützte Methoden bis 2031 voraussichtlich mit einer CAGR von 6,68 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 38,22 % an der Marktgröße für zerstörungsfreie Prüfung in der Stromerzeugung; die Region Asien-Pazifik wird von 2025 bis 2031 voraussichtlich mit einer CAGR von 6,74 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternder Wärme-Fossil-Kraftwerkspark, der das Ende der Inspektionszyklen erreicht | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Verlängerung der Kernkraftwerk-Betriebsgenehmigungen (ASME XI, regelmäßige Sicherheitsprüfung der IAEA) | +1.5% | Nuklearmärkte in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Predictive-Maintenance-Programme, die digitale Zwillinge und ZfP-Datenseen integrieren | +1.2% | Global, frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare-Energien-Boom treibt Verbundwerkstoff-ZfP-Protokolle für Rotorblätter bei Onshore-/Offshore-Wind | +0.9% | Global, mit Schwerpunkt auf Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung der Laser-Ultraschallprüfung ermöglicht berührungslose Kesselinspektion im Betrieb | +0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Tarifgetriebene Regionalisierung von Sensor-Lieferketten verbessert lokale Verfügbarkeit | +0.4% | Regionale Auswirkungen auf alle wichtigen Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Wärme-Fossil-Kraftwerkspark, der das Ende der Inspektionszyklen erreicht
Anlagenbetreiber in Nordamerika und Europa verlängern die Betriebszeit von Kohle- und Gaseinheiten über ihre ursprüngliche Auslegung hinaus, was die Nachfrage nach Phased-Array-Ultraschall und Computertomografie zur Erkennung von Kriechen und Ermüdung in Kesselrohren, Dampfsammlern und Turbinengehäusen erhöht.[1]US-amerikanische Energieinformationsbehörde, „Monatsbericht über elektrische Energie”, eia.gov Die Prüfintensität erreicht in den letzten Betriebsjahren ihren Höhepunkt, was zu höheren Ausgaben pro Anlage und einer beschleunigten Erneuerung der Ausrüstung führt. Versorgungsunternehmen entscheiden sich für automatisierte Scanner, die Ausfallzeiten verkürzen und die Wiederholbarkeit verbessern. Dienstleistungsanbieter mit mobilen CT-Kapazitäten gewinnen kurzfristige Einsätze, da Regulierungsbehörden Sicherheitsprüfungen verschärfen. Der Markt für zerstörungsfreie Prüfung in der Stromerzeugung profitiert davon, weil jedes zusätzliche Betriebsjahr tiefere und häufigere Prüfungen vorschreibt.
Vorschriften zur Verlängerung der Kernkraftwerk-Betriebsgenehmigungen
Regulierungsbehörden verlangen von Antragstellern auf Lizenzverlängerung, die Integrität ihrer Druckbehälter, den Zustand ihrer Dampferzeugerrohre und die Unversehrtheit ihrer Primärleitungen gemäß ASME XI und den Regeln zur regelmäßigen Sicherheitsprüfung der IAEA zu verifizieren.[2]Internationale Atomenergiebehörde, „Regelmäßige Sicherheitsprüfung für Kernkraftwerke”, iaea.org ENIQ-qualifizierte Verfahren kosten jeweils 0,5–2 Millionen USD, was etablierte Anbieter begünstigt, die bereits über validierte Techniken verfügen. Versorgungsunternehmen planen mehrjährige Budgets für ausfallspezifische Ultraschall-, Wirbelstrom- und Schallemissionskampagnen ein und sichern so einen vorhersehbaren Einnahmestrom für zertifizierte Lieferanten. Das Kernenergiesegment fungiert daher als Stabilitätsanker für den Markt für zerstörungsfreie Prüfung in der Stromerzeugung und dämpft zyklische Schwankungen bei den Ausgaben für fossile Kraftwerke. Anbieter, die Feldrobotik mit KI-gestützter Interpretation kombinieren, verkürzen Prüffenster und senken die kollektive Strahlenbelastung.
Predictive-Maintenance-Programme, die digitale Zwillinge integrieren
Digitale Zwillinge verbinden physikbasierte Modelle mit Echtzeit-Sensorfeeds und historischen ZfP-Daten, was bedarfsgerechte Wartungspläne ermöglicht, die unnötige Inspektionen aufschieben. Datenseen speichern hochauflösende Ultraschall- und Röntgendateien, die maschinelle Lernmodelle verwenden, um Degradationsmuster zu identifizieren, wodurch Ausfallvorhersagen und Ersatzteillogistik verbessert werden. Software-as-a-Service (SaaS)-Preisgestaltung gewinnt an Bedeutung und verwandelt einmalige Geräteverkäufe in wiederkehrende Einnahmeströme. Käufer priorisieren offene APIs, damit Prüfdaten nahtlos in Anlageninfomationsmanagementsysteme fließen. Da sich frühe Erfolgsgeschichten verbreiten, verlagert sich der Markt für zerstörungsfreie Prüfung in der Stromerzeugung hin zu ergebnisbasierten Verträgen, die Betriebszeit statt Vor-Ort-Stunden honorieren.
Erneuerbare-Energien-Boom treibt Verbundwerkstoff-ZfP-Protokolle für Rotorblätter
Die Windkraftexpansion erzeugt eine spezialisierte Nachfragenische für die Rotorblattinspektion mithilfe von Drohnen, Thermografie und fortschrittlicher Ultraschallprüfung, die interne Delaminierungen kartieren können. Offshore-Windparks verschärfen die Herausforderung aufgrund von Zugangsbeschränkungen und rauen Meeresumgebungen, was Entwickler dazu veranlasst, robotische Kriecherspurensysteme für Fernprüfungen vorzuinstallieren. Saisonale Wartungsfenster konzentrieren die Servicenachfrage und veranlassen anlagenleichte Anbieter, mobile Teams mit robusten Phased-Array-Systemen einzusetzen. Normen wie IEC 61400-1 harmonisieren Inspektionspraktiken und ermutigen multinationale Versorgungsunternehmen, Anbieterfelder zu konsolidieren. Infolgedessen verzeichnet der Markt für zerstörungsfreie Prüfung in der Stromerzeugung neue Marktteilnehmer, die sich ausschließlich auf die Überwachung der Rotorblattzustand konzentrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten ISO-9712-/ASNT-Level-III-Technikern im Energiesektor | -1.4% | Global, am akutesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Investitionsausgaben für Phased-Array-, automatisierte und CT-Systeme | -0.8% | Global, betrifft kleinere Dienstleistungsanbieter überproportional | Mittelfristig (2–4 Jahre) |
| Datenüberlastungsengpässe bei hochauflösenden Prüfdateien | -0.6% | Global, konzentriert bei fortgeschrittenen ZfP-Anwendern | Kurzfristig (≤ 2 Jahre) |
| Handelszolle auf Spezial-Piezo-/Opto-Komponenten | -0.4% | Globale Lieferketten, regionale Auswirkungsunterschiede | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten ISO-9712-/ASNT-Level-III-Technikern
Eine Rentnerwelle und strenge Zertifizierungszeitpläne haben eine Talentlücke von 25–30 % geschaffen, die Löhne in die Höhe treibt und Projektvorlaufzeiten verlängert.[3]Amerikanische Gesellschaft für zerstörungsfreie Prüfung, „ZfP-Personalmangelsbericht 2024”, asnt.org Nuklearprojekte sind am stärksten betroffen, da Regulierungsbehörden Überstunden der Besatzung begrenzen und eine doppelte Überprüfung kritischer Scans vorschreiben. Dienstleistungsunternehmen investieren in Virtual-Reality-Schulungsmodule und KI-gestützte Vorprüfung, um die Arbeitslast von Auswertern zu verringern, doch der Feldeinsatz hängt nach wie vor von knappen erfahrenen Fachkräften ab. Versorgungsunternehmen bündeln Mehrwerksverträge, um Technikerkapazitäten im Voraus zu reservieren, was die Flexibilität bei ungeplanten Ausfällen verringert. Diese Einschränkung dämpft das Wachstum im Markt für zerstörungsfreie Prüfung in der Stromerzeugung, indem sie die Anzahl gleichzeitiger Kampagnen begrenzt, die besetzt werden können.
Hohe Investitionsausgaben für Phased-Array-, automatisierte und CT-Systeme
Modernste Phased-Array-Systeme kosten bis zu 1 Million USD, während vollständig automatisierte Scanner mit Robotik und Analysesoftware diesen Betrag verdoppeln können. Kleinere Dienstleistungsanbieter stehen häufig unter Bilanzdruck und greifen auf Mietpools oder Leasingvereinbarungen zurück, die ihre Margen schmälern. Gerätehersteller begegnen dem mit Pay-per-Scan-Modellen, die Hardware, Software und Wartung unter einem einzigen Abonnement bündeln und so Investitionsausgaben in Betriebsausgaben umwandeln. Dennoch bleibt der Preisschock eine Eintrittsbarriere für neue Marktteilnehmer und festigt die moderate Konzentration, die den Markt für zerstörungsfreie Prüfung in der Stromerzeugung kennzeichnet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Ausrüstung legt das Fundament für integrierte LösungenAusrüstung machte 46,12 % des Marktanteils für zerstörungsfreie Prüfung in der Stromerzeugung im Jahr 2025 aus, dank starker Nachfrage nach Phased-Array-Ultraschall-Racks, automatisierten Scannern und Hochenergie-CT-Gantries. Verlängerungen von Kernkraftwerk-Betriebsgenehmigungen und Projekte zur Lebensverlängerung fossiler Kraftwerke erfordern Multi-Modalitäts-Werkzeugkästen, die Ultraschall-, Wirbelstrom- und Röntgenfähigkeiten umfassen. Da Versorgungsunternehmen Predictive Maintenance einführen, steigen die Softwareeinnahmen mit einer CAGR von 7,01 % bis 2031, übertreffen die Hardware, bauen aber noch auf einem Hardware-Fundament auf. Cloud-gehostete Analyseplattformen monetarisieren Prüfdaten per Abonnement und gestalten die Anbieterökonomie um.
Verbrauchsmaterialien wie Koppelmittel, Eindringmittel und Röntgenfilme liefern wiederkehrende Einnahmen, die Kunden an OEM-Ökosysteme binden. Dienstleistungen bleiben eine wichtige Schicht, da komplexe Vorschriften und Qualifizierungsanforderungen Anlagenbetreiber dazu veranlassen, auszulagern, anstatt interne Crews zu unterhalten. Die Marktgröße für Dienstleistungen im Bereich zerstörungsfreie Prüfung in der Stromerzeugung wird voraussichtlich stetig wachsen, da der Personalmangel zunimmt. Anbieter, die Geräteleasing mit langfristigen Serviceverträgen bündeln, erzielen zweistellige Verlängerungsraten. Interne Kapitalrenditemodelle berücksichtigen nun lebenslange Datenanalysegebühren neben der Hardwareabschreibung und verfeinern so Preisfindungsmechanismen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Prüfmethode:
Ultraschall behält die Führungsposition, während CT beschleunigtDie Ultraschallprüfung machte 34,15 % der Marktgröße für zerstörungsfreie Prüfung in der Stromerzeugung im Jahr 2025 aus und spiegelt ihre Vielseitigkeit bei verschiedenen Materialien, einschließlich Metallen, Verbundwerkstoffen und Schweißnähten, wider. Phased-Array-Konfigurationen erhöhen die Scanabdeckung ohne Neupositionierung und verbessern die Produktivität bei Abschaltungen. Computertomografie, obwohl eine Nische, entwickelt sich mit einer CAGR von 7,62 % weiter, da Rotorblatt-Verbundwerkstoffe, additiv gefertigte Teile und komplexe Gussteile eine volumetrische Visualisierung erfordern.
Die Röntgenprüfung bleibt für bestimmte Druckteilschweißnähte vorgeschrieben, insbesondere in nuklearen Primärkreisläufen. Wirbelstrom-Arrays dominieren bei Dampferzeugerrohr-Inspektionen, wo Spannungskorrosionsrisse häufig unter den Innenoberflächen lauern. Die Schallemissionsüberwachung gewinnt als Echtzeittechnik zur Überwachung rotierender Maschinen an Bedeutung und ergänzt periodische Ultraschallprüfungen. Thermografie reicht über Motorsteuerungsanlagen hinaus bis hin zu Wärmedämmungsuntersuchungen, die Wärmeverlustschwerpunkte identifizieren. Da die Arbeitslasten vielfältiger werden, werden gemischte Prüfmethodenumfänge zur Norm, was OEMs dazu veranlasst, modulare Plattformen anzubieten. Kreuzkalibierungsroutinen beschleunigen die Arbeitsmobilisierung und reduzieren Datenfusionsfehler, wodurch das Angebot im Markt für zerstörungsfreie Prüfung in der Stromerzeugung gestärkt wird.
Nach Technik:
KI-gestützte Ansätze transformieren Interpretations-WorkflowsTraditionelle Methoden machten noch 75,95 % des Umsatzes im Jahr 2025 aus, da Regulierungsbehörden und Versicherungen weiterhin an bewährten Praktiken festhalten. Dennoch werden KI-gestützte Workflows bis 2031 voraussichtlich eine CAGR von 6,68 % erzielen, da Deep-Learning-Algorithmen menschliche Auswerter in Bezug auf Wiederholbarkeit und die Erkennung von Defekten mit geringem Kontrast übertreffen. Frühe Anwendungsfälle konzentrieren sich auf die automatisierte Schweißnahtbewertung, bei der auf Tausenden von Bildschnitten trainierte Modelle Porosität, fehlende Bindung und Schlackeinschlüsse innerhalb von Sekunden klassifizieren können.
Bei Rotorblatt-Verbundwerkstoffen kennzeichnen Faltungsnetzwerke Delaminierungszonen, die nur subtile Phasenverschiebungen aufweisen. OEMs betten Beschleuniger direkt in tragbare Instrumente ein und ermöglichen so Edge-Inferenz ohne Cloud-Latenz. Die Validierung bleibt der entscheidende Faktor: Versorgungsunternehmen fordern statistische Nachweise für Fehlalarmraten, die mit Vorschriftenanforderungen übereinstimmen. Hybride Berichtsformate, bei denen KI Anzeigen vormarkiert und zertifizierte Prüfer unterzeichnen, entstehen als akzeptabler Kompromiss. Im Laufe der Zeit werden angesammelte Trainingsdaten das Konfidenzintervall verringern, eine tiefere KI-Durchdringung vorantreiben und die Kostenkurve des Marktes für zerstörungsfreie Prüfung in der Stromerzeugung umgestalten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für zerstörungsfreie Prüfung in der Stromerzeugung in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 38,22 % des Umsatzes im Markt für zerstörungsfreie Prüfung in der Stromerzeugung, angetrieben durch mehr als 90 Verlängerungen von Reaktorbetriebsgenehmigungen in den USA und einem Rückstand an Inspektionen für das Lebensende von Kohlekraftwerken. Die CANDU-Sanierungen in Kanada und die Netzmodernisierungsprojekte in Mexiko verleihen dem Markt weiteren Schwung. Klar definierte regulatorische Rahmenbedingungen erleichtern die Gerätezulassung, während tiefe Dienstleistungslieferketten den Einsatz mehrerer Teams während komprimierter Abschaltzeitfenster ermöglichen.
Markt für zerstörungsfreie Prüfung in der Stromerzeugung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,74 % bis 2031, angetrieben durch den Ausbau chinesischer Reaktoren, die Modernisierung des indischen Kohlekraftwerksparks und die Ziele für erneuerbare Energien in Südostasien. Lokale OEMs skalieren die Produktion von Phased-Array-Systemen, verkürzen Lieferzeiten und senken die Anschaffungskosten. Regionale Regierungen bieten Steuergutschriften für KI-gestützte Inspektionssysteme an und beschleunigen so die digitale Akzeptanz. Ausbildungsakademien in China und Singapur bauen ihre ISO-9712-Kapazitäten aus und schließen den Techniker-Engpass schrittweise.
Markt für zerstörungsfreie Prüfung in der Stromerzeugung in Europa
Europa verzeichnet ein stetiges Wachstum, das durch strenge nukleare Richtlinien der ENSREG unterstützt wird, die regelmäßige Sicherheitsüberprüfungen unter Einbeziehung von Ultraschall-, Röntgen- und Wirbelstromverfahren vorschreiben. Deutschlands Kernenergieausstieg erfordert nach wie vor intensive Stilllegungsuntersuchungen, während die Laufzeitverlängerung des französischen Kraftwerksparks von ENIQ-qualifizierten Verfahren abhängt. Der Ausbau der Offshore-Windenergie in der Nordsee erzeugt eine spezialisierte Nachfrage nach der Inspektion von Verbundwerkstoffrotorblättern. Harmonisierte EN-ISO-Normen fördern grenzüberschreitende Serviceverträge und machen Europa zu einem wettbewerbsfähigen, aber zugänglichen Markt innerhalb des breiteren Marktes für zerstörungsfreie Prüfung in der Stromerzeugung.


Regulatorisches Umfeld
Die Regulierung für ZfP in der Stromerzeugung ist in der regelwerksbasierten wiederkehrenden Prüfung verankert, insbesondere in der Kerntechnik, wo die Rahmenwerke ASME BPVC Section V (Nondestructive Examination) und ASME Section XI die Qualifizierung von Verfahren, die Dokumentation und die Anforderungen an die Personalkompetenz prägen. In den Vereinigten Staaten aktualisiert die Nuclear Regulatory Commission (NRC) weiterhin das Compliance-Umfeld durch Leitlinien und Regelsetzung, einschließlich NUREG-1482, Revision 4 (veröffentlicht im Oktober 2025) für Programme zur wiederkehrenden Prüfung sowie einer endgültigen Regel im Federal Register (Februar 2026), die die Verwendung bestimmter ASME-Code-Cases als freiwillige Alternativen für die Qualifizierung von ZfP-Personal zulässt, einschließlich der Akzeptanz eines fünfjährigen Rezertifizierungsintervalls.
International unterstützt die Internationale Atomenergie-Organisation (IAEA) die Harmonisierung durch technische Leitlinien für Programme zur wiederkehrenden Prüfung und den Kapazitätsaufbau. Koordinierungsmechanismen wie die im April 2025 zwischen der IAEA und dem International Committee for Non-Destructive Testing (ICNDT) unterzeichneten Practical Arrangements verstärken die Abstimmung bei Schulungs- und Zertifizierungspraktiken über Rechtsräume hinweg. Zusammen erhöhen die Anforderungen nationaler Regulierungsbehörden (einschließlich der NRC) und international anerkannte Rahmenwerke den Bedarf an nachvollziehbaren, überprüfbaren Prüfaufzeichnungen und validierten Verfahren, insbesondere für Betriebslizenzverlängerungen, periodische Sicherheitsüberprüfungen und Arbeiten zur Lebensdauerverlängerung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der ZfP in der Stromerzeugung beginnt bei Komponentenlieferanten für Prüfköpfe, Sensoren, Bildgebungsketten und radiografische Quellen, geht dann weiter zu Geräte-OEMs, die Ultraschall-, Radiografie- und CT-Plattformen bauen und Analysesoftware integrieren. Dienstleister folgen, indem sie zertifizierte Teams mobilisieren, um regelkonforme Prüfungen und Berichte zu liefern. Versorgungsunternehmen, OEMs und EPC-Auftragnehmer legen durch Spezifikationen und Beschaffungsanforderungen Abnahmekriterien und Prüfabläufe fest; so hat beispielsweise GE Vernova ZfP- und ZfP-Anforderungen für Lieferanten veröffentlicht (EC-SRC-0003), was standardisierte Prozesse verstärkt, die an Unterauftragnehmer und Prüfpartner weitergegeben werden.
Die Erbringung von Dienstleistungen und die Qualifizierung sind wesentliche Engpässe, bedingt durch den Mangel an nach ISO 9712 und ASNT Level III qualifiziertem Personal sowie durch Einschränkungen bei speziellen Vorprodukten wie radiografischen Isotopen (einschließlich Iridium-192) für bestimmte Radiografie-Anwendungsfälle. Qualifizierungsökosysteme im Rahmen von ASME BPVC sowie EPRI-Programme wie PDI und Branchenrichtlinien einschließlich MRP-227, Rev. 2-A, erhöhen die Wechselkosten und begünstigen Anbieter, die validierte Verfahren, Feldrobotik und sichere Datenverarbeitung bereitstellen können. Aktivitäten zur Verfahrensqualifizierung, wie etwa die Qualifizierung einer Ultraschall-Schweißnahtprüftechnik für Kernmantel von Druckwasserreaktoren durch Framatome in den Vereinigten Staaten (März 2026), zeigen, wie die Verfahrensvalidierung zwischen OEM-Fähigkeit und Dienstleistungsausführung angesiedelt ist und bestimmt, welche Anbieter sich um hochkritische nukleare Aufträge bewerben können.
Wettbewerbslandschaft
Der Markt für zerstörungsfreie Prüfung in der Stromerzeugung weist eine moderate Konzentration auf, da validierte nukleare Verfahren, globale Servicezentren und proprietäre Analyseplattformen verteidigungsfähige Wettbewerbsvorteile schaffen. Die Waygate-Technologies-Division von Baker Hughes verankert ihre Marktführerschaft durch eine umfassende Gerätlinie, Feldrobotik und auf Reaktorumgebungen abgestimmte KI-Bibliotheken. Olympus, umbenannt in Evident, behält trotz der Veräußerung von Nicht-Kernvermögen einen bedeutenden Anteil am Ultraschallsystemmarkt und nutzt ergonomische, tragbare Systeme, die die Technikerermüdung reduzieren.[4]Olympus Corporation, „Konsolidierte Finanzergebnisse Geschäftsjahr 2025”, olympus-global.com
MISTRAS Group verzeichnete im Jahr 2024 einen Umsatz von 36,5 Millionen USD im Energiesektor und kombiniert anlagenleichte Ultraschall-Crews mit Cloud-Dashboards, die Wanddickenstärkentrends flottenweit vergleichen. Eddyfi Technologies wächst durch gezielte Akquisitionen, die Verbundwerkstoffkompetenz für Windanwendungen hinzufügen, während Screening Eagle Technologies frisches Risikokapital nutzt, um die Entwicklung von Inspektionsrobotik zu beschleunigen. Der Wettbewerb dreht sich zunehmend um die Raffinesse der Datenanalyse statt allein um die Sondenempfindlichkeit.
Gerätehersteller und Dienstleistungsunternehmen schließen Joint Ventures, um integrierte Teams zu schaffen, die auf Turnkey-Umfänge bieten können, die Gerätevermietung, Datenerfassung und Analytik umfassen. Rahmenvereinbarungen, die mehrere Anlagen umspannen, sind üblich und binden Anbieterfelder für Fünfjahreshorizonte. Durchgängig konzentrieren sich Investitionsprioritäten auf die Validierung von KI-Modellen, die Mobilität automatisierter Scanner und sichere Datenpipelines, die nuklearen Cybersicherheitsvorschriften entsprechen. Diese Maßnahmen verschärfen den Wettbewerb insgesamt, erweitern aber auch den adressierbaren Markt für zerstörungsfreie Prüfung in der Stromerzeugung.
Marktführer in der Branche für zerstörungsfreie Prüfung in der Stromerzeugung
Baker Hughes Company
Mistras Group Inc.
SGS S.A.
Intertek Group plc
Applus Services S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zerstörungsfreie Prüfung in der Stromerzeugung
- Baker Hughes Company
- Mistras Group Inc.
- SGS S.A.
- Intertek Group plc
- Applus Services S.A.
- Bureau Veritas S.A.
- Olympus Corporation (Evident)
- Eddyfi Technologies
- TEAM Inc.
- Acuren Group Inc.
- TÜV Rheinland AG
- DEKRA SE
- Element Materials Technology
- Zetec Inc.
- Sonatest Ltd.
- Screening Eagle Technologies AG
- YXLON International GmbH
- Karl Deutsch Prüf- und Messgerätebau GmbH
- Cygnus Instruments Ltd.
- NOVO Test Ltd.
- Sonotron NDT
- Vibra-tion NDT Services Pvt. Ltd.
- Industrial Inspection and Analysis Inc.
- Premier NDT Services Inc.
- Ether NDE Ltd.
- Toshiba Energy Systems and Solutions Corp.
- Buffalo Inspection Services
Lesen Sie die Analyse der Zerstörungsfreie Prüfung in der Stromerzeugung-Unternehmen

Marktchancen und Zukunftsaussichten
Robotikbasierte Prüfung erschließt Kapazitäten, indem sie die Ausfallzeit und Zugangsbeschränkungen für Anlagen verringert, die typischerweise umfangreiche Demontagen erfordern. Der von der Hong Kong Polytechnic University und CLP Power gemeinsam entwickelte Generatorprüfroboter (April 2026) zielt auf den Luftspalt zwischen Generatorrotor und -stator für visuelle Inspektionen und zugehörige Bewertungen ab, ohne den Rotor zu entfernen. Solche Einsätze unterstützen Servicemodelle, die spezialisierte Hardware mit wiederholbaren digitalen Arbeitsabläufen kombinieren, im Einklang mit den Bemühungen der Versorgungsunternehmen, Prüfdaten für digitale Zwillinge zu standardisieren.
Es besteht auch Spielraum, die autonome Datenerfassung für erneuerbare und elektrische Infrastrukturanlagen auszubauen und damit Prüfdaten-Speicher und Analyseplattformen zu speisen. Im Juli 2026 stellte vHive eine autonome Multi-Drohnen-Plattform für Solarprüfungen im Versorgungsmaßstab vor, die Thermobildgebung, RGB-Kartierung und die Erstellung digitaler Zwillinge integriert und die Abhängigkeit von spezialisierten Piloten für Untersuchungen großer Standorte verringert. Formale Benchmarking-Arbeiten, einschließlich der EPRI-Virtual-Round-Robin-Tests im Jahr 2026 für KI-gestützte ZfP-Leistung (mit Fokus auf Ultraschallprüfung von Mischmetallschweißnähten in nuklearen Anwendungen), unterstützen den qualifizierungsgetriebenen Weg zu einer breiteren betrieblichen Nutzung von KI-gestützter Interpretation. Dies kann wiederum die Einführung integrierter Software, Datenverwaltung und interoperabler Berichtsarchitekturen beschleunigen.
Recent Industry Developments in Markt für zerstörungsfreie Prüfung in der Stromerzeugung
- Juli 2026: Baker Hughes unterzeichnete eine mehrjährige strategische Vereinbarung mit Kodiak Gas Services zur Bereitstellung von Gasturbinen und BRUSH-Stromerzeugungsanlagen zur Unterstützung von 1 GW Erzeugungskapazität bis 2030. Das Programm erweitert die installierte Basis rotierender Anlagen, die wiederkehrende Prüf- und Integritätsprogramme erfordern, und unterstützt die Nachfrage nach fortschrittlicher ZfP bei Generatoren, Turbinen und zugehörigen Nebenanlagen.
- Dezember 2025: MISTRAS Group erhielt von Bechtel einen ZfP-Dienstleistungsvertrag für Woodsides Louisiana-LNG-Terminal im Wert von 17,5 Milliarden USD. Große mehrjährige Energieinfrastrukturaufträge erhöhen typischerweise die Nachfrage nach qualifizierten Feldprüfteams und können den verstärkten Einsatz gebündelter ZfP-Dienstleistungen und digitaler Ausführungsplattformen zur Verwaltung von Dokumentation und Compliance fördern.
- Dezember 2024: Screening Eagle Technologies sammelte 15 Millionen USD in einer Series-B-Finanzierungsrunde zur Entwicklung von Prüfrobotik und Cloud-Analytik für Kunden aus dem Energiesektor. Die Finanzierung unterstützt die Produktentwicklung in den Bereichen Automatisierung und datengetriebene Prüfabläufe, die die manuelle Arbeitsintensität verringern und die Wiederholbarkeit für Prüfprogramme von Versorgungsunternehmen und Kraftwerken verbessern.


Markt für zerstörungsfreie Prüfung in der Stromerzeugung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch zerstörungsfreie Prüfung zur Inspektion und Überwachung von Anlagen der Stromerzeugung erzielt werden, einschließlich Prüfgeräten, zugehöriger Software und damit verbundener Prüfdienstleistungen auf Anlagen- und Komponentenebene.
Ausgeschlossener Umfang: Nicht erfasst werden zerstörende Prüfungen, allgemeine OEM-Wartungsarbeiten, die nicht prüfungsgetrieben sind, oder Überwachungsmaßnahmen, die rein betrieblich sind, ohne ein ZfP-Prüfergebnis zu liefern.
Übersicht der Segmentierung
- Nach Komponente
- Ausrüstung
- Software
- Dienstleistungen
- Verbrauchsmaterialien
- Nach Prüfmethode
- Ultraschallprüfung
- Röntgenprüfung
- Magnetpulverprüfung
- Eindringprüfung
- Sichtprüfung
- Wirbelstromprüfung
- Schallemissionsprüfung
- Thermografie / Infrarotprüfung
- Computertomografieprüfung
- Nach Technik
- Traditionell / Konventionell
- KI-gestützt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Desk Research
Wir begannen mit dem Aufbau eines praktischen Bildes der installierten Basis von Stromerzeugungsanlagen und des Prüfrhythmus, der typischerweise wichtigen Regelwerken und Zuverlässigkeitsprogrammen folgt. Öffentliche Quellen wurden zur Verankerung herangezogen, einschließlich der Erzeugungs- und Kapazitätsdaten der U.S. Energy Information Administration, prüfungs- und ausfallbezogener Veröffentlichungen der U.S. Nuclear Regulatory Commission, Eurostat-Energiestatistiken, Indikatoren des Stromsektors der International Energy Agency und Kapazitätszuwächsen der International Renewable Energy Agency.
Anschließend überprüften wir technische Adoptionssignale für gängige ZfP-Methoden bei Turbinen, Kesseln, Rohrleitungen und Nebenanlagen unter Verwendung von Quellen wie ASTM- und ASME-Regelwerksreferenzen, ausgewählten begutachteten Fachartikeln und von Regulierungsbehörden veröffentlichten Sicherheitsrichtlinien. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Veränderungen im Produktmix wie digitale Radiografie, Phased-Array-Ultraschallprüfung und Softwareerweiterungen zu verstehen. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentabfragen sowie Prüfungen von Import- und Exportdaten auf Sendungsebene, um die grenzüberschreitende Bewegung von Ausrüstung zu validieren. Die hier aufgeführten Desk-Research-Quellen sind exemplarisch; weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Um Lücken in veröffentlichten Daten zu schließen, stützten wir uns auf Interviews und kurze Umfragen mit Prüfdienstleistern, Anlagenbetreibern, Geräteherstellern und Vertriebspartnern, die ZfP-Instrumente verkaufen oder vermieten. Die Abdeckung war ausgewogen zwischen großen Versorgungsunternehmen und unabhängigen Erzeugern und wurde auf APAC, EMEA und Amerika ausgeweitet, sodass Annahmen zu Ausfallzyklen, Methodenmix und Preisverhalten regional überprüft werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 12 % | APAC: 39 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 41 % | EMEA: 34 % |
| Kleinere Akteure: 14 % | Manager: 47 % | Amerika: 27 % |
Marktbewertung und Prognose
Die Kernbewertung nutzte einen Top-down-Ansatz, der den Nachfragepool anhand der Stromerzeugungskapazität nach Brennstoffart, der typischen Prüfhäufigkeit rund um geplante Ausfälle und dem Anteil der Anlagen rekonstruiert, die höherwertige Methoden für kritische Komponenten erfordern. Diese Summen wurden anschließend durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartig erfasster Instrumentenlieferungen multipliziert mit realistischen durchschnittlichen Verkaufspreisen sowie Zusammenstellungen von Dienstleistungsumsätzen, die auf befragtem Anbieterdurchsatz und üblichen Tagessätzen basieren.
Wichtige Modelleingaben umfassten die installierte Basis thermischer und nuklearer Einheiten, Ausfall- und Wartungszyklen, den typischen Prüfumfang für Kessel, Rohrleitungen und Turbinen, Verschiebungen im Methodenmix hin zu Ultraschall- und digitaler Radiografie sowie regionale Arbeits- und Compliance-Intensität, die den Dienstleistungsinhalt verändert. Wo direkte Werte für kleinere Länder fehlten, wurden Verhältnisse aus vergleichbaren Flotten angewendet und anschließend anhand von Expertenrückmeldungen zur lokalen Auftragsvergabe und Prüfabdeckung angepasst.
Die Prognose stützte sich auf Szenarioanalysen, die an Kapazitätszuwächse und -stilllegungen, Programme zur Lebensdauerverlängerung und politisch getriebene Ausgaben für Zuverlässigkeit gekoppelt waren, gefolgt von einer Glättung, um Überreaktionen auf einmalige Ausfallspitzen zu vermeiden. Annahmen zu Preisgestaltung und Methodensubstitution wurden anhand von Primärrückmeldungen aktualisiert, damit der endgültige Wachstumspfad mit dem übereinstimmt, was Käufer und Anbieter in Verträgen erwarten.
Datenvalidierung und Aktualisierungszyklus
Wir validierten die Ergebnisse, indem wir die implizierten Ausgaben pro MW und Ausgaben pro Ausfallzyklus mit unabhängig beobachtbaren Signalen verglichen, einschließlich öffentlicher Kapazitätstrends und des Tempos wichtiger von Versorgungsunternehmen gemeldeter Wartungsereignisse. Zeigte ein Land oder eine Region ungewöhnliche Sprünge, wurden die Eingabetreiber erneut überprüft, und es wurden Nachfassgespräche ausgelöst, um zu bestätigen, ob es sich um eine tatsächliche Veränderung oder ein Modellierungsartefakt handelte.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, bei denen Annahmen, Einheitenumrechnungen und der Umgang mit Währungen erneut verifiziert werden. Die Summen werden dann mit den Komponenten- und Methodenanteilen abgeglichen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren regulatorischen Veränderungen oder plötzlichen Kapazitätsänderungen. Vor der Auslieferung wird ein abschließender Durchgang abgeschlossen, sodass Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für zerstörungsfreie Prüfung in der Stromerzeugung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für ZfP in der Stromerzeugung unterscheiden sich häufig, da die Abgrenzungen unterschiedlich gezogen werden und jeder Herausgeber seine eigene Methode zur Kombination von Geräte-, Software- und Dienstleistungsumsätzen über Regionen hinweg verwendet. Wir sehen auch Abweichungen, wenn Währungszeitpunkte, die Wahl des Basisjahres und die angenommene Prüfintensität für alternde Flotten unterschiedlich gehandhabt werden.
In der Praxis ergeben sich die größten Unterschiede meist daraus, ob die Schätzung nur Standorte der Stromerzeugung umfasst oder auch angrenzende industrielle Prüfungen einbezieht, sowie daraus, ob das Modell Software- und Datenebenen zählt, die mit Hardware gebündelt sind. Manche Studien gehen von einer langsameren Verschiebung des Methodenmix aus, was den implizierten durchschnittlichen Verkaufspreis und den Dienstleistungsinhalt pro Ausfall verändert, während andere Prognosezeiträume ausdehnen, in denen weniger reale Kontrollpunkte existieren. Indem die Gesamtsumme an durch Kraftwerke getriebene Prüfzyklen gebunden bleibt und Geräte plus Software nur dann gezählt werden, wenn sie direkt in Prüfabläufe der Stromerzeugung verkauft werden, lässt sich die Abweichung gegenüber breiter angelegten TIC-Gesamtzahlen leichter erklären, was der hier von Mordor Intelligence gewählte Ansatz ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,44 Milliarden USD (2026) | |
| Fachverlag A | 5,73 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und ein längeres Prognosefenster und scheint Dienstleistungen und Ausrüstung über einen breiteren Satz stromnaher Endanwendungen hinweg zu kombinieren, was die Gesamtsumme gegenüber einem reinen Anlagenprüfungs-Nachfragepool erhöhen kann. |
| Branchenanalyse B | 4,18 Milliarden USD (2022) | Verankert die Bewertung an einem älteren historischen Zeitpunkt, und die angegebene Segmentierung deutet auf einen engeren Mix an digitalen Softwareerweiterungen und neueren Methoden hin, was den Wert im Vergleich zu einem aktuelleren Methodenmix- und Preispfad niedriger halten kann. |
Insgesamt zeigt der Vergleich, dass die größten Treiber der Streuung der Zeitpunkt (Basisjahr), die Definition dessen, was als stromerzeugungsspezifische Aktivität gilt, sowie die Art sind, wie Methodenmix und Softwareerweiterungen in die Gesamtsumme eingepreist werden. Wenn diese Punkte geklärt und mit Rückmeldungen von Betreibern und Anbietern abgeglichen werden, wird die Marktgröße besser auf reale Prüfzyklen und wiederholbare Berechnungen rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für zerstörungsfreie Prüfung in der Stromerzeugung im Jahr 2026?
Die Marktgröße für zerstörungsfreie Prüfung in der Stromerzeugung beträgt im Jahr 2026 4,44 Milliarden USD und wird voraussichtlich bis 2031 auf 5,98 Milliarden USD bei einer CAGR von 6,16 % wachsen.
Welches Komponentensegment wächst am schnellsten?
Software ist die am schnellsten wachsende Komponente mit einer CAGR von 7,01 %, da KI-gestützte Analyseplattformen bei Versorgungsunternehmen an Bedeutung gewinnen.
Welcher Faktor treibt die stärkste kurzfristige Nachfrage?
Alternde Kohle- und Gaseinheiten, die Endlebenszyklus-Bewertungen unterzogen werden, lösen intensive Ultraschall- und CT-Inspektionskampagnen aus, insbesondere in Nordamerika und Europa.
Warum ist die Ultraschallprüfung noch dominant?
Die Ultraschallprüfung verbindet Eindringtiefe, Tragbarkeit und regulatorische Akzeptanz und ermöglicht die Prüfung dicker Stahlabschnitte in Reaktoren und Turbinen unter Einhaltung der Vorschriftenanforderungen.
Wie beeinflussen digitale Zwillinge den ZfP-Einkauf?
Digitale Zwillinge benötigen strukturierte Prüfdaten und veranlassen Käufer, integrierte Hardware-Software-Suiten zu wählen, die Daten automatisch in Cloud-Analysen einspeisenund eine zustandsbasierte Wartung ermöglichen.
Was hemmt das Marktwachstum?
Ein globaler Mangel an zertifizierten ISO-9712- und ASNT-Level-III-Technikern begrenzt die Anzahl gleichzeitiger Projekte, die besetzt werden können, und verlangsamt den Dienstleistungsausbau trotz starker Nachfrage.
Seite zuletzt aktualisiert am:



