
Öl- und Gas-ZfP-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
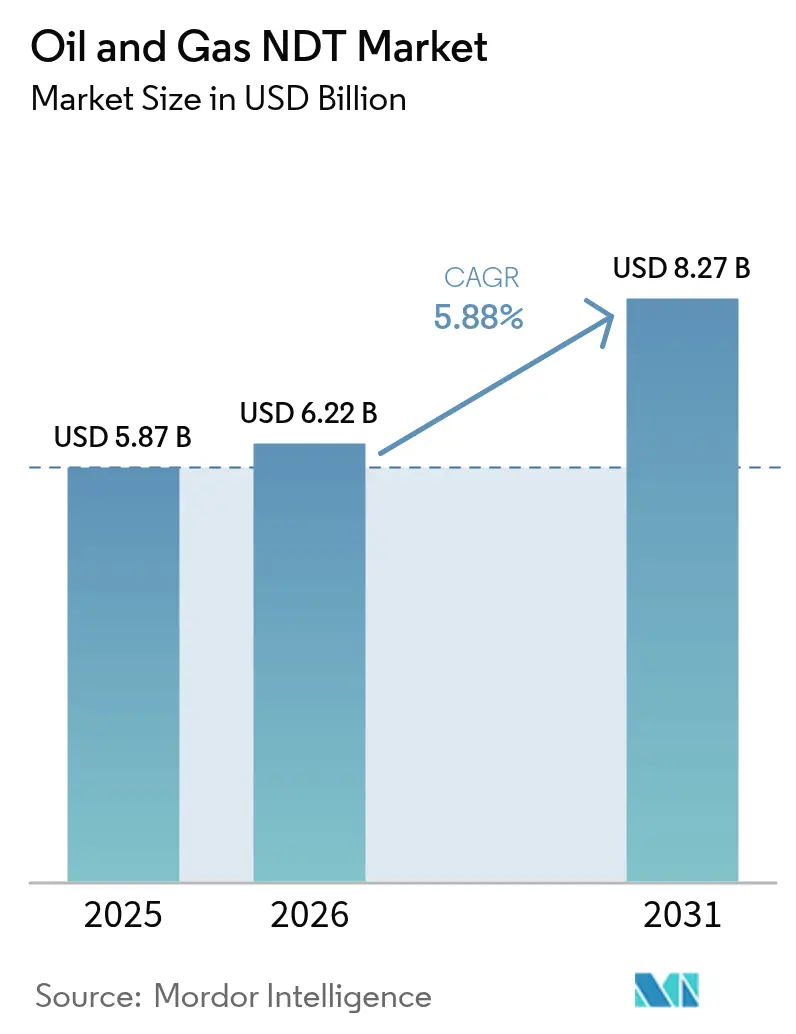
| Marktgröße (2026) | 6.22 Milliarden US-Dollar |
| Marktgröße (2031) | 8.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.88 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Öl- und Gas-ZfP-Marktanalyse von Mordor Intelligence
Es wird erwartet, dass der Öl- und Gas-ZfP-Markt von USD 5,87 Milliarden im Jahr 2025 auf USD 6,22 Milliarden im Jahr 2026 wächst und bis 2031 mit einer CAGR von 5,88 % über den Zeitraum 2026–2031 USD 8,27 Milliarden erreichen soll. Diese Expansion spiegelt die Rolle des Sektors beim Schutz von Upstream-, Midstream- und Downstream-Anlagen wider, während Regulierungsbehörden die Integritätsvorschriften verschärfen und Betreiber alternde Pipelines modernisieren. Digitale Inspektionsplattformen, eine zunehmende Tiefseeaktivität und strengere Umweltauflagen lenken Kapital in fortschrittliche Ultraschall-, Röntgen- und Computertomografiesysteme. Die Konsolidierung unter den großen Dienstleistern verändert die Wettbewerbsgrenzen, und datenzentrische Wertversprechen entscheiden heute über die Vergabe von Aufträgen. Gleichzeitig erschließen auf KI-Analytik aufgebaute Programme zur vorausschauenden Wartung neue wiederkehrende Umsatzmöglichkeiten, insbesondere in Fällen, in denen Inspektionsintervalle verkürzt werden.
Wesentliche Erkenntnisse des Berichts
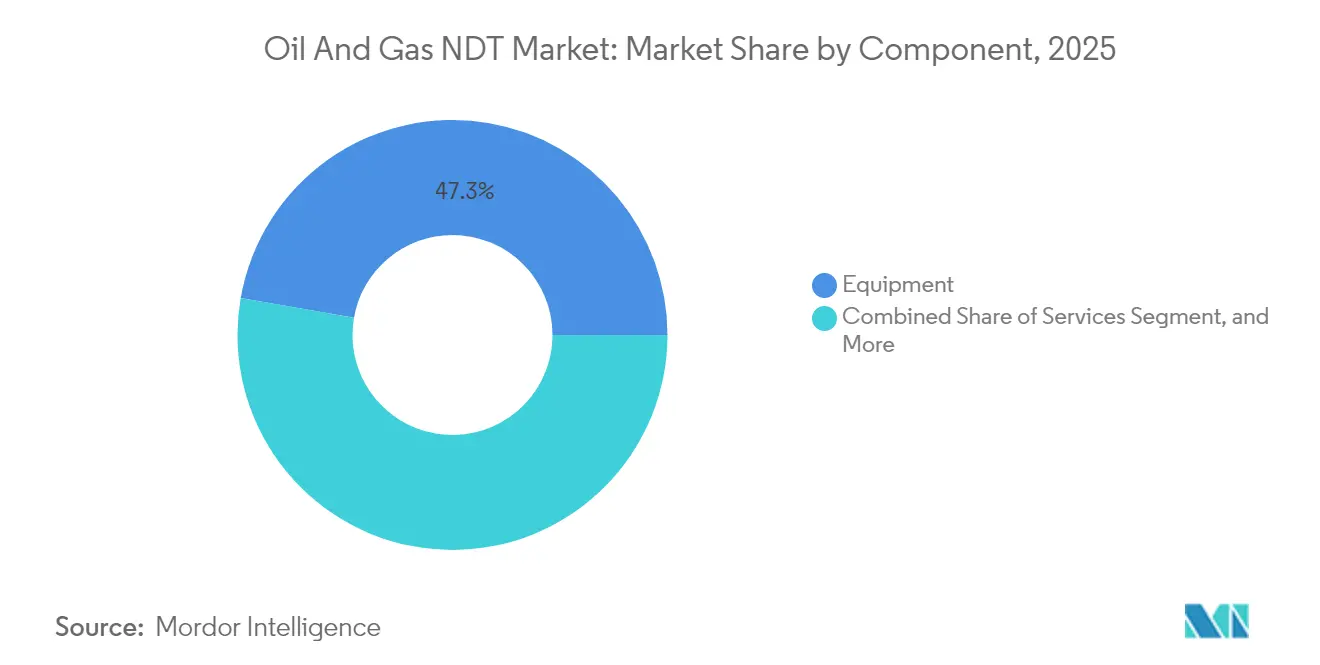
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 47,25 % des Öl- und Gas-ZfP-Marktanteils auf Ausrüstung, während für Dienstleistungen bis 2031 eine CAGR von 6,62 % prognostiziert wird.
- Nach Prüfmethode wird erwartet, dass die Ultraschallprüfung den Öl- und Gas-ZfP-Markt mit einem Umsatzanteil von 33,20 % im Jahr 2025 anführt, während für die Computertomografie bis 2031 eine CAGR von 7,52 % prognostiziert wird.
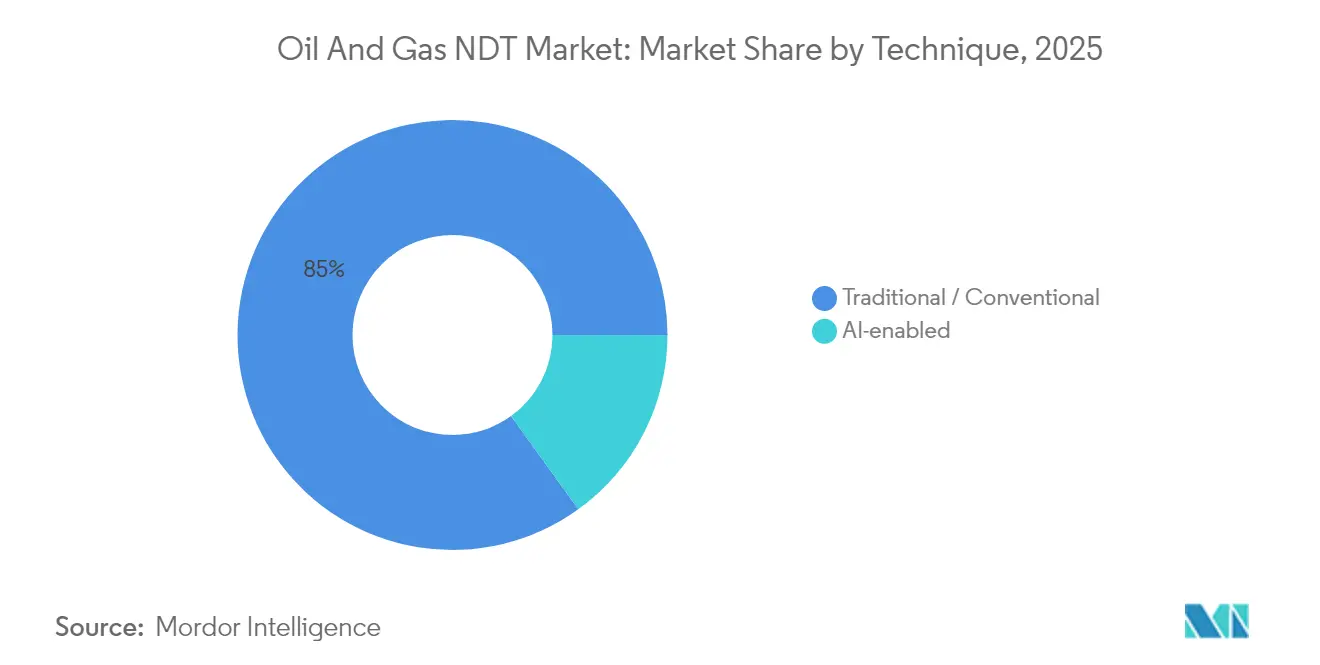
- Nach Technik entfielen im Jahr 2025 traditionelle Verfahren auf 84,95 % der Öl- und Gas-ZfP-Marktgröße; KI-gestützte Ansätze werden bis 2031 voraussichtlich mit einer CAGR von 6,32 % wachsen.
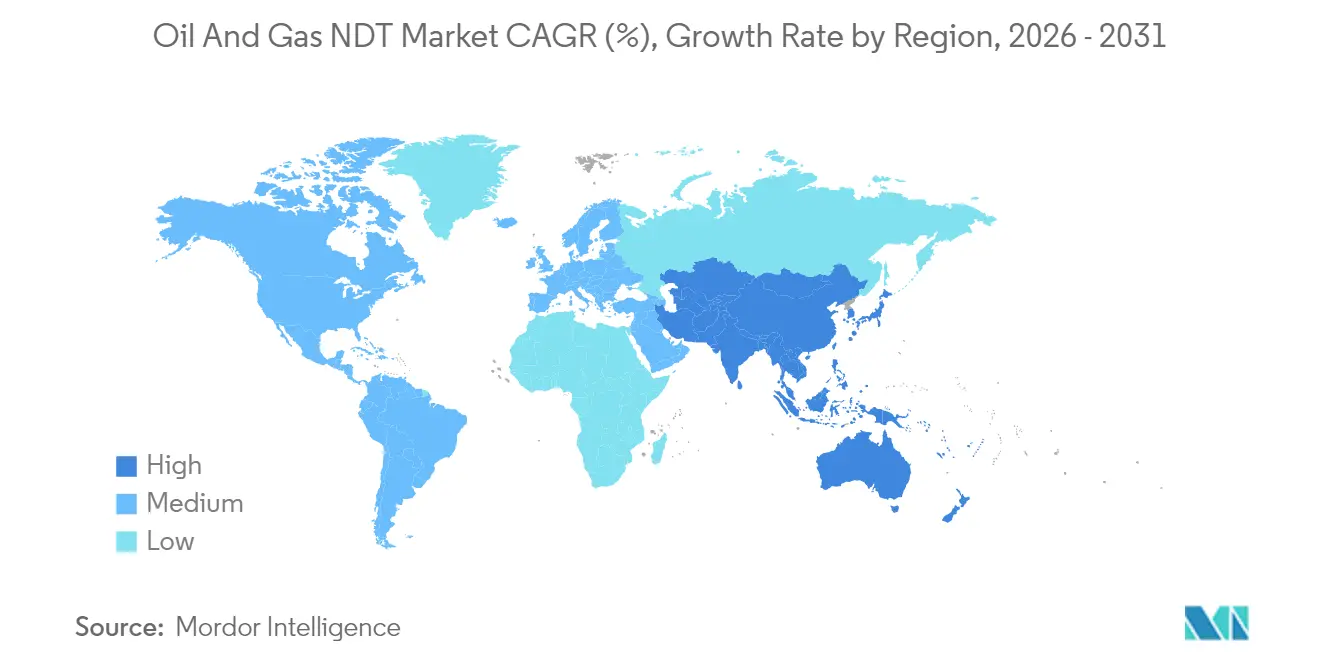
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 38,35 % der Öl- und Gas-ZfP-Marktgröße, während der Nahe Osten mit einer regionalen CAGR von 6,78 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierung des Upstream-Anlagenintegritätsmanagements | +1.2% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Tiefsee- und Ultratiefsee-Explorationsprojekte | +0.8% | Globale Offshore-Regionen, insbesondere Golf von Mexiko, Nordsee, Brasilien | Langfristig (≥ 4 Jahre) |
| Alternde Pipeline-Infrastruktur in reifen Förderfeldern | +1.5% | Kernregion Nordamerika, Ausbreitung nach Europa und reife Asien-Pazifik-Felder | Kurzfristig (≤ 2 Jahre) |
| Durch Regulierungsbehörden verschärfte obligatorische periodische Inspektionsintervalle | +1.1% | Nordamerika und EU, Ausweitung auf den Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Phased-Array-Ultraschall und fortschrittlicher Computertomografie | +0.9% | Global, mit höherer Durchdringung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von Drohnen und Robotik für die Inspektion in gefährlichen Bereichen | +0.7% | Global, mit früher Einführung im Nahen Osten und Nordamerika Offshore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung des Upstream-Anlagenintegritätsmanagements beschleunigt die ZfP-Transformation
In Ultraschall- und visuelle Inspektionsworkflows eingebettete Engines der Künstlichen Intelligenz reduzieren die Interpretationszykluszeiten um bis zu 90 %.[1]Baker Hughes, "Wie KI zur unterstützten Defekterkennung beim visuellen Prüfen eingesetzt wird," bakerhughes.com Betreiber, die Cloud-vernetzte Analysen einsetzen, profitieren von Echtzeit-Fehlerklassifizierung und automatisierter Berichterstellung, die die Einhaltung gesetzlicher Vorschriften erleichtert. Frühe Einsätze, darunter die KI-gestützte Schweißnahtklassifizierung mit einer Genauigkeit von 94 %, demonstrieren konsistente Ergebnisse, die dem Fachkräftemangel entgegenwirken. Dieselben Algorithmen bilden die Grundlage für Routinen zur vorausschauenden Wartung, die Inspektionen von kalenderbasierter Planung auf risikobasierte Auslöser umstellen und damit die Anlagenverfügbarkeit erhöhen und die Gesamtinspektionskosten senken. Ausrüstungsanbieter bündeln zunehmend Edge-Computing-Module mit Phased-Array-Prüfköpfen und verwandeln Hardware in Datenknoten, die digitale Zwillinge speisen. Mit wachsenden Datenseen legen Serviceverträge zunehmend leistungsbasierte Gebühren statt Stundensätzen fest und belohnen Anbieter, die messbare Zuverlässigkeitsverbesserungen liefern.
Tiefsee-Explorationsprojekte treiben fortschrittliche ZfP-Anforderungen voran
Die Installation von schwimmenden Produktionssystemen in Tiefen von mehr als 3.000 m stimuliert die Nachfrage nach tiefseetauglichen Phased-Array-Scannern, die in der Lage sind, einen Wandverlust von ±0,5 mm zu erkennen. ROV-eingesetzte Instrumente eliminieren die Exposition von Tauchern und reduzieren die Schiffszeit um bis zu 70 %.[2]Deep Trekker, "Erfahren Sie, wie ROVs bei der Inspektion von Offshore-Energie helfen können," deeptrekker.com Neue Sensorpakete kombinieren Wirbelstrom-Arrays mit akustischen Emissionsmodulen, um Ermüdungsschwachstellen in Catenary-Risern zu untersuchen, die extremen dynamischen Belastungen ausgesetzt sind. Neuartige Magnetgedächtnis-Diagnostik, kombiniert mit Deep-Learning-Modellen, hat eine Validierungsgenauigkeit von 95,4 % bei der Klassifizierung von Lochfraß, Rillenkorrosion und Verschleiß an Riser-Innenflächen erreicht.[3]Xiangyuan Liu und Jianchun Fan, "Forschung zur zerstörungsfreien Prüftechnologie für Bohrungsriser auf Basis von Magnetgedächtnis und Deep Learning," Sustainability, doi.org Angesichts höherer Barrel-Kosten akzeptieren Betreiber Prämientagessätze für Inspektionsschiffe, die während einer einzigen Mobilisierung vollständige digitale Datensätze liefern. Diese hochwertige Projekte sichern mehrjährige Serviceverträge und gewährleisten planbare Cashflows für Anbieter von Tiefsee-ZfP-Lösungen.
Alternde Pipeline-Infrastruktur erzeugt nachhaltige Inspektionsnachfrage
Vor 1970 verlegte Pipelines machen 67 % der US-amerikanischen Erdgasübertragungsleitungen aus und unterstreichen die Notwendigkeit regelmäßiger Integritätsbewertungen. Die PHMSA vergab Modernisierungszuschüsse in Höhe von USD 196 Millionen, die den Ersatz risikoreicher Graugussnetze finanzieren. Beratende Bulletins verpflichten Betreiber nun zur Lokalisierung von „Hartstellen” in Stahl älterer Bauart und treiben die Nachfrage nach hochauflösenden Ultraschall-Crawlern und metallurgischen Verifizierungsprüfungen an. Dienstleister, die historische Daten mit modernen Imaging-Neubewertungsprogrammen verknüpfen, sichern sich wiederkehrende Aufträge, da Kunden ältere Bewertungen im Lichte neuerer Modelle, die das Fehlerwachstum berücksichtigen, überarbeiten.
Regulatorische Compliance verschärft Inspektionsanforderungen
Die PHMSA-Leckerkennungsregel von 2025 verlangt eine 90-prozentige Erkennungswahrscheinlichkeit für 10 kg/h Methanlecks an Übertragungsleitungen und schreibt damit effektiv häufigere Begehungen und strengere Reparaturfenster vor. Pipeline-Sicherheitsmanagementsysteme, die nahezu 85 % der US-amerikanischen Leitungskilometer abdecken, verankern kontinuierliche Verbesserungsschleifen, die ZfP-Datenanalysen institutionalisieren. Im Jahr 2025 akzeptierte die Behörde offiziell unbemannte Flugsysteme und Satelliten-Lidar für Trassenbegehungen und erweiterte damit das Lösungsangebot für Integritätsmanager. Dieses sich entwickelnde Regelwerk begünstigt Anbieter, die nach den neuesten Konsensnormen zertifiziert sind und prüffähige digitale Aufzeichnungen bereitstellen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohölpreise hemmen CAPEX-Zyklen | -0.9% | Global, mit höherer Sensitivität in nordamerikanischen Schieferölregionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Fachkräftepool für fortschrittliche ZfP-Methoden | -0.7% | Global, besonders ausgeprägt in Schwellenmärkten und bei spezialisierten Techniken | Mittelfristig (2–4 Jahre) |
| Datensicherheitsbedenken bei cloudbasierten ZfP-Analysen | -0.4% | Global, mit erhöhter Sensitivität in regulierten Branchen und bei Regierungsaufträgen | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionskosten für fortschrittliche Ausrüstung | -0.6% | Global, mit stärkerem Einfluss auf kleinere Betreiber und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ölpreisvolatilität schränkt die Servicenachfrage ein
Ein zweistelliger Rückgang des Brent-Preises auf USD 66,65/bbl Anfang 2025 veranlasste Prognosen eines Rückgangs der US-amerikanischen Onshore-Aktivitäten um 20 %, falls Rohöl unter USD 60 fällt. Ein Rückgang um USD 5 reduziert historisch gesehen die Schieferölausgaben um etwa 5 %, was zu weniger Schweißnähten, Risern und Flowlines führt, die einer Inspektion bedürfen. Obwohl internationale Aufträge eine geringere Sensitivität aufweisen, sehen sich inländische Dienstleistungsunternehmen mit Bohrlochzählungsrückgängen konfrontiert, die die Auslastung komprimieren und Tagessätze drücken. Gleichzeitig hat eine Fusionen-und-Übernahmen-Welle im Wert von USD 200 Milliarden die Kaufkraft auf weniger Großkonzerne konzentriert, die dadurch schärfere Preise und längere Zahlungsfristen aushandeln können. Während Hochspezifikations-Tiefseeprojekte abgeschirmt bleiben, zeigt die kurzfristige Landaktivität eine verstärkte Elastizität gegenüber Preisschwankungen.
Fachkräftemangel stellt die Technologieeinführung vor Herausforderungen
Fortgeschrittene Verfahren wie Phased-Array-Ultraschall und Computertomografie erfordern Prüfer, die über mehrstufige ASNT-Zertifizierungen verfügen und datenanalytische Kompetenz besitzen. Eine alternde Belegschaft und begrenzte Ausbildungskapazitäten halten die Vakantenquoten hoch und veranlassen Gerätehersteller, KI-Engines einzubetten, die die Bildinterpretation und Dokumentation automatisieren.[4]Baker Hughes, "Die Transformation anführen: Fragen und Antworten zur Zukunft der Bildgebung," bakerhughes.com Zertifizierungsstellen haben hybride Kurse ausgebaut, doch Offshore-Positionen erfordern weiterhin zusätzliche Überlebens- und Seilzugangsnachweise, was die Einarbeitungszyklen verlängert. Höhere Lohnprämien können Projektbudgets aufblähen, während Personalengpässe in Schwellenmärkten die Einführung modernster Systeme verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen treiben die Outsourcing-Dynamik voranDienstleistungen erhielten wachsende Budgetzuweisungen, da Betreiber von der Geräteeigentümerschaft auf die Beschaffung schlüsselfertiger Inspektionsergebnisse umstiegen. Die auf Dienstleistungen entfallende Öl- und Gas-ZfP-Marktgröße ist auf dem Weg zu einer CAGR von 6,62 %, angetrieben durch die Einführung von KI-Analysen, Robotik und Integritätsdaten-Hosting, was spezialisierte Anbieter gegenüber internen Teams begünstigt. Globale Serviceketten bündeln multidisziplinäre Teams mit Cloud-Dashboards, die interne Verwaltungskosten reduzieren und sofortige Regulierungsberichte liefern.
Ausrüstung behält einen erheblichen Umsatzanteil von 47,25 %, gestützt durch Kapitalausgaben für Phased-Array-Arrays, Hochgeschwindigkeits-Röntgenaufnahmen und kompakte CT-Scanner. Anbieter differenzieren Hardware durch offene APIs, die Inspektionsdaten direkt in Enterprise-Asset-Management-Plattformen streamen und Lebenszykluserlöse durch Software zur vorausschauenden Wartung und Kalibrierverträge verlängern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Prüfmethode:
Computertomografie treibt hochauflösende Bildgebung voranDie Ultraschallprüfung bleibt das wichtigste Arbeitspferd und hält 2025 einen Anteil von 33,20 % am Öl- und Gas-ZfP-Marktanteil dank ihrer einseitigen Zugänglichkeit und tiefen Durchdringungsfähigkeiten. Laufzeitbeugungskonfigurationen und Phased-Array-Konfigurationen werden nun auf Drohnen für erhöhte Rohrleitungsgestelle und ROVs für Tiefsee-Spulen montiert. Computertomografie ist zwar noch in den Anfängen, aber die am schnellsten wachsende Methode mit einer prognostizierten CAGR von 7,52 %.
Jüngste Studien bestätigten die Fähigkeit der CT, Delaminierungen und Faserbrüche in Glasfaserleitungen mit 1.500 psi zu erkennen, die herkömmlicher Ultraschall verfehlen kann. Portable CT-Scanner in Verbindung mit Schnellscan-Modi verkürzen die Aufnahmezeiten und verbessern damit die Feldpraktikabilität. Röntgenprüfung wird weiterhin für Schweißnähte an dickwandigen Bauteilen eingesetzt, während Magnetpulver- und Farbeindringtechniken ferromagnetische Schmiedeteile bzw. oberflächennahe Fehler behandeln.
Nach Technik:
KI-gestützte Workflows gewinnen an BedeutungTraditionelle Techniken machen nach wie vor 84,95 % der Umsätze 2025 aus und spiegeln eine jahrzehntelange Akzeptanz durch Regulierungsbehörden und Anlageneigentümer wider. KI-gestützte Inspektionspipelines werden jedoch mit einer CAGR von 6,32 % prognostiziert, da Machine-Learning-Algorithmen Schweißnahtklassifizierungen, Korrosionskartierungen und Anomalie-Clustering automatisieren.
Frühe Einsätze zeigen Verkürzungen des Ende-zu-Ende-Berichtszyklus um 50–90 %, wodurch Prüfer sich auf die Verifizierung konzentrieren können, anstatt Rohdaten zu durchforsten. Cloud-Architekturen ermöglichen das groß angelegte Modelltraining auf diversen Fehlerbibliotheken und verbessern kontinuierlich die Erkennungsgenauigkeit, ohne Hardwaretausch zu erfordern. Folglich positionieren Anbieter KI-Module als Abonnement-Add-ons und formen die Umsatzmixe in Richtung margenstärkerer Softwareströme um.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika Öl- und Gas-ZfP-Markt
Nordamerika entfiel 2025 auf 38,35 % der weltweiten Ausgaben, angetrieben durch ein 4,2-Millionen-Kilometer-Pipelinenetz und strenge PHMSA-Vorschriften, die engere Inspektionsintervalle vorschreiben. Neue Regelungen zur Leckageerkennung und zur Bewertung von Härtezonen dürften steigende Auftragsvolumina sicherstellen, während öffentlich finanzierte Erneuerungsprojekte die adressierbare Trassenlänge vergrößern sollen. Führende Dienstleister bauen ihre Marktstellung durch Akquisitionen aus, die Labore, Feldteams und digitale Plattformen integrieren und so Komplettlösungen für Schiefergas-Becken und Tiefseefelder im Golf von Mexiko ermöglichen.
Naher Osten Öl- und Gas-ZfP-Markt
Der Nahe Osten verzeichnet die stärkste Wachstumsdynamik mit einer CAGR von 6,78 %, da nationale Ölgesellschaften ihre Integritätsprogramme im Einklang mit den Diversifizierungszielen der Vision 2030 modernisieren. Erweiterte Partnerschaften mit Aramco und ADNOC priorisieren den Einsatz von Roboter-Crawlern und Inline-Inspektionswerkzeugen für bisher nicht befahrbare Leitungen, während lokale Beschaffungsrichtlinien die Einrichtung neuer Ausbildungszentren zur Zertifizierung einheimischer Techniker vorantreiben. Extreme Wüstenhitze begünstigt den Einsatz von Fern- und autonomen Inspektionen und beschleunigt die Einführung von Drohnen und Crawler-Robotern, die mit Panoramakameras und Phased-Array-Prüfköpfen ausgestattet sind.
Europa, APAC, LATAM und Afrika Öl- und Gas-ZfP-Markt
Europa verzeichnet stetige Zuwächse, die mit der Modernisierung reifer Anlagen und strengen Umweltzielen zusammenhängen. Betreiber erneuern die Infrastruktur in der Nordsee mit fortschrittlichen Korrosionskartierungs- und Schweißplattierungstechnologien. Gleichzeitig treibt die EU-Methanverordnung die Nachfrage nach hochempfindlicher Leckageerkennung voran, die konventionellen Ultraschall mit Satellitendatenfeeds kombiniert. Im asiatisch-pazifischen Raum konzentrieren sich Australien und Japan auf die Lebensdauerverlängerung von Gasanlagen am Ende ihres Lebenszyklus, während Indien und Südostasien neue Midstream-Kapazitäten aufbauen und damit doppelte Chancen für Radiografie in der Bauphase und Ultraschallkartierung in der Betriebsphase eröffnen. In Lateinamerika und Afrika folgt die Nachfrage nach Inspektionen den Offshore-Kampagnen in Brasilien und Mosambik, obwohl die Finanzierungszyklen empfindlicher auf Preisschwankungen und politische Veränderungen reagieren.

Regulatorisches Umfeld
Die Einhaltung der Sicherheitsvorschriften für Pipelines und Offshore-Anlagen hängt weiterhin von der Einbindung konsensbasierter NDT- und Werkstoffnormen ab, wobei die Vereinigten Staaten durch jüngste Bekanntmachungen im Federal Register klare Signale senden. Im April 2026 erließ die PHMSA direkte Schlussregelungen zur Aktualisierung der Bezugnahmen auf neuere Ausgaben von Normen, die in Programmen zur Integritätsprüfung von Pipelines verwendet werden, einschließlich NACE SP0502 (2025) für die direkte Bewertung äußerer Korrosion, ASME B31.4 (2022) für Flüssigkeitstransportsysteme in Pipelines und ASTM A333/A333M (2024) für Tieftemperaturstahlrohre, das zerstörungsfreie elektrische Prüfanforderungen enthält.
Auch die regulatorische Anerkennung moderner Inspektions- und Qualifizierungsansätze schreitet voran. Im April 2026 schlug die PHMSA vor, eine Beschränkung aufzuheben, die Schweißer mit Qualifikation durch zerstörungsfreie Prüfung von bestimmten Schweißarbeiten an Verdichterstationen ausgeschlossen hatte, was auf ein wachsendes Vertrauen in NDT-basierte Qualifizierungswege hindeutet. Für Offshore-Anlagen veröffentlichte das US Bureau of Safety and Environmental Enforcement (BSEE) im Juni 2026 eine endgültige Regelung (in Kraft ab 10. August 2026), die aktualisierte Produktionsmess- und Sicherheitsstandards für Betriebe auf dem Outer Continental Shelf einbezieht und den Bedarf an prüfbereiten Inspektionsaufzeichnungen im Einklang mit anerkannten Industrienormen wie ASME BPVC Section V (Ausgabe 2025) für die zerstörungsfreie Prüfung untermauert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der zerstörungsfreien Prüfung in der Öl- und Gasindustrie beginnt mit vorgelagerten Inputs (Ultraschallprüfköpfe, Röntgenquellen und -detektoren, Sensoren, Koppelmittel, Filme und digitale Verbrauchsmaterialien sowie Softwarekomponenten), gefolgt von OEMs, die Prüfgeräte (Ultraschall-, Radiographie- und Bildgebungssysteme) sowie Robotik- oder Fernplattformen entwickeln und herstellen. Integratoren und Dienstleister erbringen anschließend Feldinspektionen, Datenauswertung, Berichterstattung und Zertifizierung. Große TIC-Unternehmen und spezialisierte NDT-Anbieter bündeln zunehmend Gerätekompetenz mit digitalen Plattformen, die Inspektionsdaten über den gesamten Lebenszyklus der Anlage verwalten und die Ergebnisse an die Anforderungen des Integritätsmanagements der Betreiber und an regulatorische Prüfungen anpassen.
Nachgelagert zählen zu den Endnutzern Upstream-Betreiber, Pipeline-Betreiber, Terminals, Raffinerien und LNG-Anlagen, die NDT-Leistungen sowohl beim Bau (Schweißnaht-QA/QC) als auch im Betrieb (Korrosionsüberwachung und Unterstützung bei der Betriebstauglichkeitsbewertung) beschaffen. Die wesentlichen Einschränkungen betreffen die Verfügbarkeit qualifizierter Arbeitskräfte für fortschrittliche Verfahren sowie den Zeitaufwand für die manuelle Datenauswertung. Diese Lücken werden durch standardisierte digitale Datenerfassung sowie den Einsatz von Drohnen und robotischen Kriechfahrzeugen für gefährliche oder schwer zugängliche Anlagen geschlossen, wodurch sich die Ausgaben zunehmend auf integrierte Dienstleistungsverträge sowie wiederkehrende Analyse- und Berichtsworkflows verschieben.
Wettbewerbslandschaft
Der Öl- und Gas-ZfP-Markt weist eine moderate Konzentration auf, wobei die fünf größten Gruppen etwa 50–60 % der weltweiten Umsätze auf sich vereinen. SGS's USD 1,325 Milliarden teurer Kauf von Applied Technical Services erweiterte seinen nordamerikanischen Fußabdruck und integrierte Metallurgielabore mit Feldinspektionsteams. Die geplante Übernahme von Chart Industries durch Baker Hughes für USD 13,6 Milliarden stärkt seine Ausrüstungsbreite – von Kryotanks bis hin zu Drehkompressoren – und integriert die proprietäre InspectionWorks-Software in eine größere installierte Basis. Diese Schritte veranschaulichen das Rennen um die Bündelung von Hardware, Dienstleistungen und Analysen in einheitlichen Verträgen.
Technologie bleibt das entscheidende Differenzierungsmerkmal. Waygate Technologies bettet KI in visuelle Prüfung ein und ermöglicht die automatisierte Risserkennung sowie die Berichterstellung innerhalb von Minuten auf Handgeräten. NDT Global nutzt Ultraschall-Konstellationen, um hochauflösende Korrosionskennzahlen in Pipelines bis zu 56 Zoll Durchmesser zu erfassen, während Innovatoren wie INGU handflächengroße Smart Balls für Niederdruckverteilungsnetze liefern. Anbieter, die Inspektionsdaten in Enterprise-Resource-Planning-Systeme integrieren können, gewinnen Kundenbindung und erschließen Upsell-Pfade in Datenanalyse- und Compliance-Dashboards.
Regionale Wettbewerber verfolgen Lokalisierungsstrategien. Nahöstliche Dienstleistungsunternehmen investieren gemeinsam mit OEM-Partnern in die Einrichtung von Reparaturzentren und Ausbildungsakademien, um das Vertrauen der Anlageneigentümer zu sichern und Durchlaufzeiten zu verkürzen. Ähnliche Lokalisierungsvorschriften in Brasilien und Indien fördern Joint Ventures, die das Know-how zur Phased-Array-Fertigung übertragen. Im Zuge der Konsolidierung positionieren sich kleinere Spezialisten als Nischenexperten für Hochtemperaturreaktoren oder flexible Tiefseeriser und setzen auf tiefes Fachwissen, das größere Konzerne möglicherweise übersehen.
Führende Unternehmen im Öl- und Gas-ZfP-Markt
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Öl- und Gas-ZfP-Markt
- Baker Hughes Company
- Mistras Group Inc
- SGS S.A.
- Intertek Group plc
- Applus Services SA
- Bureau Veritas SA
- TÜV Rheinland AG
- ROSEN Group
- Oceaneering International Inc
- Eddyfi Technologies Inc
- TSC Subsea Ltd
- DNV AS
- Evident Corporation (Olympus)
- Zetec Inc
- Waygate Technologies
- YXLON International
- Magnaflux (Illinois Tool Works Inc)
- Sonatest Ltd
- FORCE Technology
- Innospection Ltd
- NDT Global GmbH and Co KG
- Acuren Inspection Inc
- Element Materials Technology Group
- TEAM Inc
- TÜV SÜD AG

Marktchancen und Zukunftsaussichten
Eine zentrale Whitespace-Möglichkeit bleibt die Inspektion von nicht mit Molchen befahrbaren und Unterwasserpipelines, bei denen die konventionelle Inline-Inspektion durch Geometrie, Strömungsbedingungen oder betriebliche Einschränkungen begrenzt ist. Im April 2026 beschrieben TSC Subsea und NDT Global eine Offshore-Inspektionskampagne mit angebundenen internen robotischen Kriechfahrzeugen und Acoustic Resonance Technology (ART Scan), um vollständige umlaufende Wandstärkendaten ohne Reinigung oder Modifikation der Anlage zu erfassen, und skizzierten damit einen Weg für Lebensdauerverlängerungsarbeiten, der Robotik mit hochauflösenden NDT-Datenprodukten verbindet.
Eine weitere Chance liegt im Übergang von periodischen Prüfungen zu zustandsbasierter Überwachung, unterstützt durch höherfrequente Datenströme und automatisierte Auswertung. Ein technischer Fachartikel vom Juni 2026 beschrieb robotergestützte Phased-Array-Ultraschallprüfung mit vollständiger Matrixerfassung und adaptiver Total-Focusing-Methode-Bildgebung für die Inspektion von Offshore-Rundnahtschweißungen, was den breiteren Einsatz fortschrittlicher UT-Bildgebung in beengten Umgebungen unterstützt. Die Standardisierung der Kompetenzen unterstützt ebenfalls eine skalierbare Leistungserbringung, wobei die Arbeiten des ASNT-Programms Oil and Gas Industry Sector Qualification (ISQ) im Jahr 2026 zur Entwicklung von Prüfungen für Guided-Wave-Rohrprüfung und strukturelle Schweißnaht-UT die Qualifikation der Arbeitskräfte an neuere Techniken anpassen, was das Outsourcing durch Betreiber unterstützt, die eine konsistente, prüfbare Leistung über Regionen und Auftragnehmer hinweg benötigen.
Recent Industry Developments in Öl- und Gas-ZfP-Markt
- Mai 2026: Baker Hughes verlängerte und erweiterte seinen integrierten Vertrag zur Bohrlochkonstruktion mit Petrobras, der Arbeiten im brasilianischen Santos-Becken umfasst. Der Multiservice-Umfang stärkt langfristige Vertragsmodelle, die fortschrittliche Untertagesysteme und digitale Arbeitsabläufe einbetten und die Verbindung zwischen Bohrausführung und inspektionsfähigen Daten über den gesamten Lebenszyklus der Anlage vertiefen.
- April 2026: Baker Hughes schloss eine endgültige Vereinbarung zum Verkauf seines NDT-Geschäfts Waygate Technologies an Hexagon für rund 1,45 Milliarden USD in einer reinen Bartransaktion ab. Der Deal überträgt ein umfangreiches Portfolio, das Fernvisualinspektion, Ultraschall, Radiographie und Bildgebung umfasst, an einen Eigner einer Metrologie- und Industriedatenplattform und verändert damit die Wettbewerbspositionierung für vernetzte NDT-Hardware- und Software-Ökosysteme.
- Dezember 2025: Mistras Group erhielt von Bechtel einen NDT-Dienstleistungsvertrag für Woodsides 17,5 Milliarden USD teures LNG-Terminalprojekt in Louisiana in Sulphur, Louisiana. Der Umfang umfasst RT, UT, MT, PT, PMI und Dichtheitsprüfungen und unterstreicht, wie Auftragsvergaben bei Großprojekten die Nachfrage in Mehrverfahren-, compliance-getriebenen Dienstleistungspaketen konzentrieren.


Öl- und Gas-ZfP-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ermitteln wir die Umsätze aus der zerstörungsfreien Prüfung, die an Öl- und Gasanlagen durchgeführt wird, um Fehler, Korrosion und Integritätsrisiken zu erkennen, ohne die Anlage zu beschädigen. Die Abdeckung umfasst Feld- und Werkstattinspektionen, die in Upstream-, Midstream- und Downstream-Betrieben eingesetzt werden.
Ausgeschlossener Umfang: Wir schließen zerstörende Prüfungen und rein laborbasierte metallurgische Analysen aus, wenn diese nicht Teil des NDT-Dienstes oder des gerätegestützten Inspektionsworkflows sind.
Übersicht der Segmentierung
- Nach Komponente
- Ausrüstung
- Software
- Dienstleistungen
- Verbrauchsmaterialien
- Nach Prüfmethode
- Ultraschallprüfung
- Röntgenprüfung
- Magnetpulverprüfung
- Flüssigkeitseindringprüfung
- Visuelle Inspektionsprüfung
- Wirbelstromprüfung
- Schallemissionsprüfung
- Thermografie / Infrarotprüfung
- Computertomografieprüfung
- Nach Technik
- Traditionell / Konventionell
- KI-gestützt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit der Kartierung, wo in der Öl- und Gasindustrie NDT-Nachfrage entsteht, hauptsächlich bei Pipelines, Druckbehältern, Lagertanks, Raffinerien, LNG-Anlagen und Offshore-Strukturen. Um diese Nachfrage an tatsächliche Aktivität zu binden, haben wir öffentliche Statistiken und Veröffentlichungen wie die Energieinvestitionsindikatoren der IEA, die Öl- und Gasdatenreihen der EIA, OSHA und ähnliche Sicherheitsrichtlinien, PHMSA-Statistiken zu Pipelinevorfällen und -längen in den USA sowie API-Normen und empfohlene Praktiken, die die Inspektionshäufigkeit beeinflussen, herangezogen.
Anschließend nutzten wir Geschäftsberichte und Investorenpräsentationen von Unternehmen, um zu verstehen, wie sich die Inspektionsausgaben mit Wartungszyklen, Abstellungsplänen und Integritätsprogrammen verändern. Wir stützten uns außerdem auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um Geschäftsexposition und Vertragsgewinne abzugleichen, sowie auf eine Patentdatenbank, um zu verfolgen, wo digitale und KI-gestützte Inspektionsfunktionen entwickelt werden. Die hier genannten Quellen sind lediglich illustrativ; wir verwendeten zusätzliche öffentliche Referenzen zur Datenerhebung, Überprüfung und Klärung.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu bestätigen, was aus Desk-Quellen nicht klar hervorgeht, etwa wie häufig verschiedene Anlagen inspiziert werden, wie sich die Preisgestaltung mit Zertifizierungs- und QA-Anforderungen verändert und wo Automatisierung manuelle Verfahren ersetzt. Wir sprachen mit einer Mischung aus Dienstleistern, Geräteanbietern und Anlagenbetreibern in Amerika, EMEA und APAC, damit die Annahmen eine realistische Mischung aus etablierten und wachstumsstärkeren Öl- und Gasregionen widerspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 16% | APAC: 42% |
| Mittleres Segment: 47% | Funktions-/Bereichsleiter: 24% | EMEA: 31% |
| Kleinere Akteure: 17% | Manager: 60% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Pipeline-Streckenlänge, Raffinerie- und LNG-Kapazität, Offshore-Projektaktivität und Intensität der Integritätsprogramme genutzt werden, um den wahrscheinlichen Inspektionsnachfragepool nach Region und Anlagentyp zu rekonstruieren, bevor die Aktivität mithilfe von Methodenmix und durchschnittlichen Servicepreisen in Umsatz umgerechnet wird. Anschließend gleichen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen ab, einschließlich der stichprobenartig erfassten Umsatzexposition von Anbietern gegenüber der Öl- und Gasindustrie, Kanalfeedback zu Gerätestandorten und Plausibilitätsprüfungen von Servicestunden multipliziert mit typischen Tagessätzen, was hilft, Lücken bei begrenzter Berichterstattung zu korrigieren.
Zu den im Modell verwendeten Eingaben zählen angekündigte und beobachtete Abstellungszyklen, regulatorische Inspektionsintervalle im Zusammenhang mit Pipelinesicherheits- und Druckgerätestandards, die Aufteilung zwischen konventionellen und KI-gestützten Techniken, Nutzungsgrade für fortschrittliche Methoden wie Ultraschall- und Radiographieprüfung sowie regionale Unterschiede bei Arbeits- und Zertifizierungskosten, die die Servicepreise beeinflussen. Die Prognosen wurden mittels Szenarioanalyse erstellt, bei der Investitionsausgaben in der Öl- und Gasindustrie, Wartungsintensität und die Einführung der Inspektionsdigitalisierung kontrolliert variiert und anschließend mit dem abgeglichen wurden, was die Befragten in den nächsten fünf Jahren als machbar bezeichneten.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch mehrere Durchgänge, beginnend mit Abgleichen gegenüber unabhängigen Signalen wie der Richtung der Wartungsausgaben in der Öl- und Gasindustrie, dem Ausbau und der Sanierung von Pipelines sowie den Inbetriebnahmezeitplänen großer Projekte. Ausreißer werden markiert, wenn Wachstum oder Preisentwicklung zu weit von dem abweichen, was typische Anlagenzyklen üblicherweise zulassen, und die Annahmen werden bei Bedarf durch Nachfassgespräche erneut getestet.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Berechnungen, die Logik hinter den wichtigsten Treibern sowie die Konsistenz der regionalen Aufteilungen und stellt anschließend sicher, dass Definitionen über die Zeitreihe hinweg einheitlich angewendet werden. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Inspektionsaktivität oder die Preisgestaltung verändern, und eine abschließende Aktualitätsprüfung wird kurz vor der Auslieferung durchgeführt.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den globalen Markt für zerstörungsfreie Prüfung in der Öl- und Gasindustrie mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für NDT in der Öl- und Gasindustrie unterscheiden sich häufig, da die Grenze dessen, was als NDT-Umsatz zählt, nicht einheitlich behandelt wird, und da Unternehmen sich auf unterschiedliche Nachfragesignale stützen, wenn belastbare Ausgabendaten nicht direkt sichtbar sind. Unterschiede zeigen sich auch, wenn nicht dasselbe Jahr als Bezugspunkt verwendet wird oder wenn Annahmen zu Wechselkurszeitpunkten und Inflation uneinheitlich angewendet werden.
Statistiken zur Pipeline-Streckenlänge, Signale zur Raffinerie- und LNG-Kapazität sowie Prüfungen des Abstellungsrhythmus fungieren als Nachweisschranken, die Mordor Intelligence an einem reproduzierbaren Inspektionsnachfragepool ausrichten, anstatt zuzulassen, dass angrenzende TIC-Dienstleistungen oder breitere industrielle NDT-Ausgaben in die Gesamtsumme einfließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,22 Milliarden USD (2026) | |
| Fachverlag A | 6,22 Milliarden USD (2025) | Verwendet ein anderes Bezugsjahr und scheint Geräte- und Dienstleistungsumfang zu vermischen, ohne laufende Inspektionsarbeiten in der Öl- und Gasindustrie klar von einmaligen Projektspitzen zu trennen, was die Gesamtsumme verschieben kann, selbst wenn die Kernzahl nahe erscheint. |
| Branchenportal B | 4,80 Milliarden USD (2025) | Wendet wahrscheinlich eine engere, rein dienstleistungsbezogene Perspektive sowie eine strengere Herausfilterung digitaler Software und fortschrittlicher Inspektionsworkflows an, was den Umsatz dort unterschätzen kann, wo KI-gestützte Analyse als Teil des Inspektionspakets bepreist wird. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangsgrenzen und durch das jeweils als Bezugsjahr für Preisgestaltung und Aktivitätsniveaus herangezogene Jahr erklärt wird. Indem die Nachfragetreiber an beobachtbare Signale zur Anlagenintegrität gebunden und das Ergebnis anschließend gegen die Marktexposition der Anbieter und eine praxisnahe Preisgestaltung geprüft wird, bleibt die Schätzung transparent und lässt sich mit denselben Eingaben reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Öl- und Gas-ZfP-Markt im Jahr 2026?
Die weltweiten Ausgaben erreichen im Jahr 2026 USD 6,22 Milliarden und sollen bis 2031 auf USD 8,27 Milliarden steigen.
Welche Prüfmethode führt derzeit die Ausgaben bei Öl- und Gas-Inspektionen an?
Die Ultraschallprüfung nimmt die Spitzenposition mit 33,20 % des Umsatzes 2025 ein.
Warum gewinnen KI-gestützte Inspektionstechniken an Bedeutung?
Sie automatisieren die Fehlerklassifizierung, verkürzen die Interpretationszykluszeiten um bis zu 90 % und unterstützen die vorausschauende Wartung, was dem Fachkräftemangel entgegenwirkt.
Welche Region wird bis 2031 voraussichtlich das schnellste Wachstum im Öl- und Gas-ZfP-Markt verzeichnen?
Der Nahe Osten wird voraussichtlich die schnellste Expansion mit einer CAGR von 6,78 % im Zeitraum 2026–2031 verzeichnen.
Wie beeinflussen die neuen PHMSA-Regeln die Inspektionsnachfrage?
Die Leckerkennungsregel von 2025 schreibt eine 90-prozentige Wahrscheinlichkeit der Erkennung von 10 kg/h Methanlecks und engere Reparaturfenster vor, was häufigere und anspruchsvollere Begehungen antreibt.
Was ist der Hauptvorteil ROV-eingesetzter Phased-Array-Systeme für Tiefsee-Anlagen?
Sie liefern eine Wandverlust-Erkennungsgenauigkeit von ±0,5 mm, eliminieren die Exposition von Tauchern und reduzieren Schiffskosten um bis zu 70 %.
Seite zuletzt aktualisiert am:



