
Größe und Marktanteil des europäischen Marktes für zerstörungsfreie Prüfung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 7.02 Milliarden US-Dollar |
| Marktgröße (2031) | 10.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.22 % |
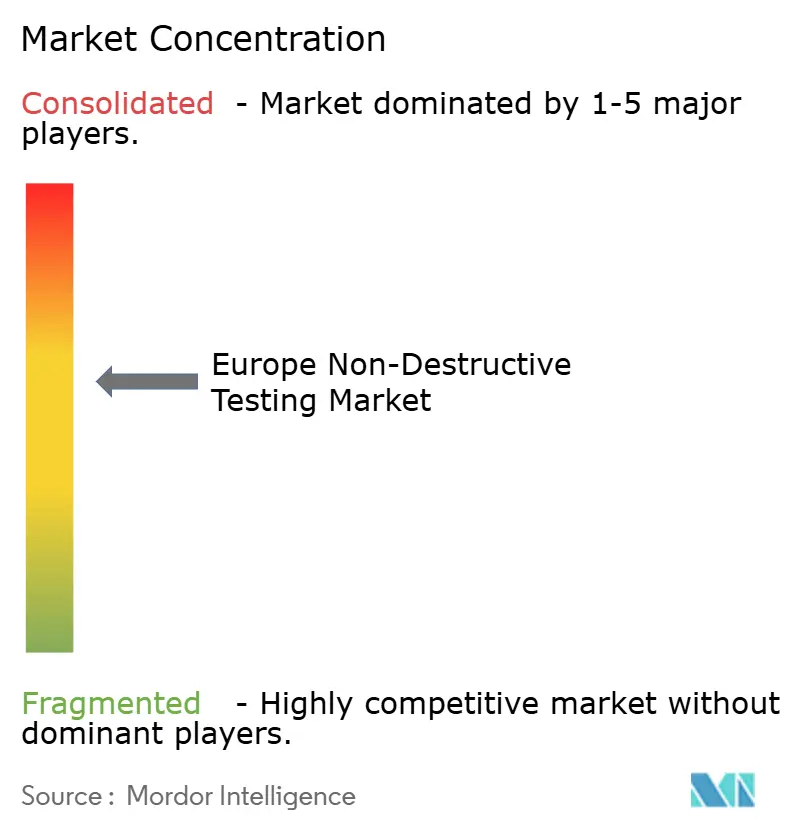
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für zerstörungsfreie Prüfung durch Mordor Intelligence
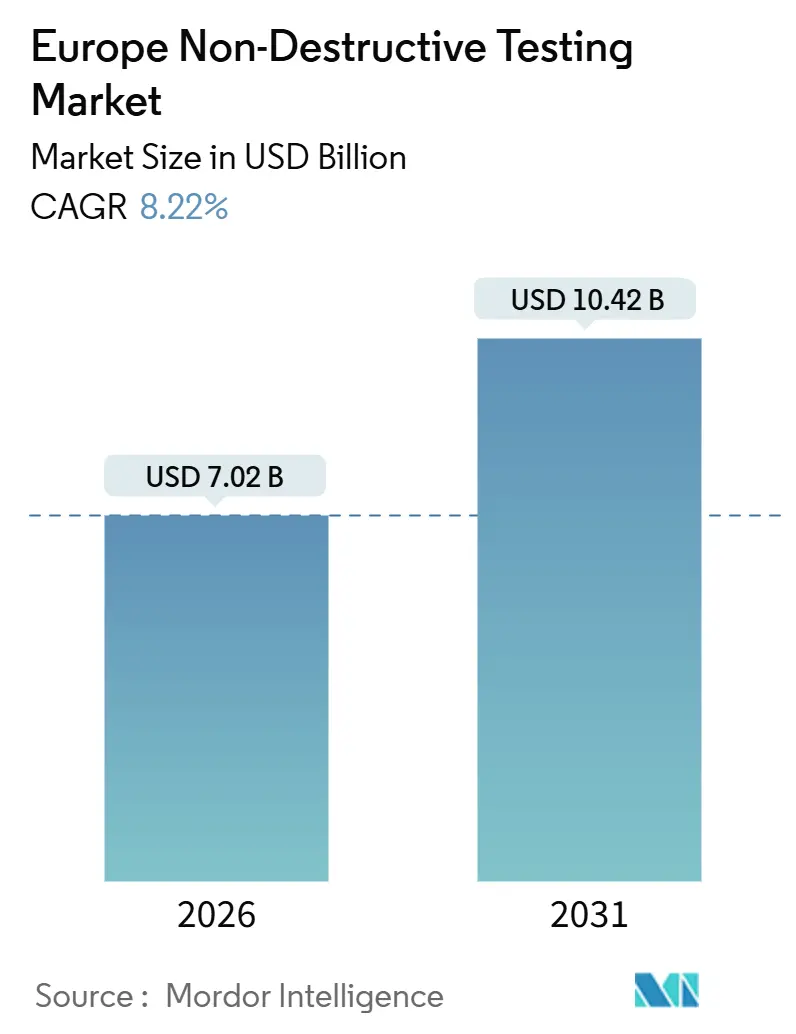
Die Marktgröße des europäischen Marktes für zerstörungsfreie Prüfung wird im Jahr 2026 auf 7,02 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,22 % während des Prognosezeitraums (2026–2031) einen Wert von 10,42 Milliarden USD erreichen.
Strenge Durchsetzung regulatorischer Vorgaben, umfangreiche Wartungsaktivitäten im Bereich Luft- und Raumfahrt sowie Verteidigung und Lebensverlängerungsprogramme für Energieanlagen in der Nordsee sichern ein stabiles Prüfvolumen, während die Digitalisierung die Betreiber zu datenhaltigen Ultraschall-, Radiografie- und Wirbelstromprüfplattformen drängt. Die Auslagerung bleibt das dominante Servicemodell, doch Mietregelungen und Cloud-Analyseabonnements erweitern den Zugang zu fortschrittlichen Technologien. Die Elektrifizierung der deutschen Automobilindustrie, der Neubau von Kernkraftwerken im Vereinigten Königreich und die Qualifizierung von additiv gefertigten Teilen gehören zu den Nachfragesegmenten mit dem höchsten Wachstum und veranlassen Anbieter dazu, tragbare Hardware mit Analysen auf Basis künstlicher Intelligenz für eine schnellere Fehlerklassifizierung zu bündeln. Die Wettbewerbsintensität ist moderat, da fünf multinationale Dienstleister zusammen knapp 40 % des Marktanteils halten, doch spezialisierte Ausrüstungshersteller bauen Nischen im Bereich Phased-Array-Ultraschall und tragbarer Computertomografielösungen aus und gestalten die Wertschöpfung entlang des Prüfworkflows neu.
Wichtigste Erkenntnisse des Berichts
- Nach Prüfmethode führten Ultraschalltechniken im Jahr 2025 mit einem Anteil von 30,11 % am europäischen Markt für zerstörungsfreie Prüfung, während aufkommende Techniken bis 2031 voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
- Nach Komponententyp entfielen im Jahr 2025 49,57 % des Marktvolumens des europäischen Marktes für zerstörungsfreie Prüfung auf Dienstleistungen, während Software- und Analyseplattformen bis 2031 mit einer CAGR von 9,14 % wachsen dürften.
- Nach Servicemodus entfielen im Jahr 2025 46,06 % des Marktvolumens des europäischen Marktes für zerstörungsfreie Prüfung auf ausgelagerte Inspektion; Miete und Leasing sind mit einer CAGR von 8,52 % das am schnellsten wachsende Segment.
- Nach Endverbrauchern entfielen im Jahr 2025 23,92 % des Marktvolumens des europäischen Marktes für zerstörungsfreie Prüfung auf Öl und Gas, während die Industriefertigung mit einer CAGR von 9,01 % bis 2031 wächst.
- Nach Ländern hatte Deutschland im Jahr 2025 mit 23,88 % den größten Anteil am Marktvolumen des europäischen Marktes für zerstörungsfreie Prüfung, und das Vereinigte Königreich verzeichnet mit einer CAGR von 9,63 % bis 2031 die stärkste Expansion.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Marktes für zerstörungsfreie Prüfung
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Strenge EU-Richtlinien zur industriellen Sicherheit und Produkthaftung | +1.8% | Gesamteuropäisch, mit konzentrierter Durchsetzung in Deutschland, Frankreich, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Steigende Investitionsausgaben in europäischen MRO-Einrichtungen für Luft- und Raumfahrt sowie Verteidigung | +1.5% | Vereinigtes Königreich, Frankreich, Deutschland, mit Ausstrahlungseffekten auf Spanien und Italien | Mittelfristig (2–4 Jahre) |
| Alternde Öl- und Gasanlagen in der Nordsee mit Bedarf an Inspektionen zur Lebensdauerverlängerung | +1.3% | Vereinigtes Königreich, Norwegen (Nordsee-Becken), mit indirekter Nachfrage in den Niederlanden | Langfristig (≥ 4 Jahre) |
| Obligatorische periodische Prüfung von gewerblichen Straßenfahrzeugen im Rahmen des EU-Fahrzeugtauglichkeitspakets | +1.2% | Gesamteuropäisch, mit früher Einführung in Deutschland, Frankreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Qualifizierung von additiv gefertigten Teilen (AM), die neuartige NDT-Protokolle erfordern | +1.0% | Deutschland, Vereinigtes Königreich, Frankreich (Luft- und Raumfahrt- sowie Industriezentren) | Mittelfristig (2–4 Jahre) |
| Investitionen in kleine modulare Kernreaktoren (SMR), die fortschrittliche Betriebsinspektionen vorantreiben | +0.9% | Vereinigtes Königreich, Frankreich, mit Erkundungsprojekten in der Tschechischen Republik und Rumänien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge EU-Richtlinien zur industriellen Sicherheit und Produkthaftung
Überarbeitungen der Druckgeräterichtlinie, der Maschinenverordnung und des Fahrzeugtauglichkeitspakets haben den Geltungsbereich und den Turnus obligatorischer Inspektionen erweitert und verschärft. Gewerbliche Fahrzeuge, die älter als 12 Jahre sind, unterliegen nun jährlichen Strukturprüfungen, wodurch in Deutschland, Frankreich und Spanien jährlich rund 1,2 Millionen zusätzliche Inspektionen anfallen.[1]Europäische Kommission, „Hauptuntersuchungen und technische Straßenkontrollen”, ec.europa.eu Aktualisierte Produkthaftungsregeln verlagern die Beweislast auf die Hersteller und zwingen diese zur Erstellung prüfbarer, zerstörungsfreier Prüfnachweise in der Luft- und Raumfahrt sowie in der Medizingeräteproduktion. Da die Einhaltung von Vorschriften nicht verhandelbar ist, bleibt die Nachfrage im europäischen Markt für zerstörungsfreie Prüfung von makroökonomischen Verlangsamungen und Preisdruck auf veraltete Techniken abgeschirmt.
Steigende Investitionsausgaben in europäischen MRO-Einrichtungen für Luft- und Raumfahrt sowie Verteidigung
Zwischen 2024 und 2026 verpflichteten sich GE Aerospace, Safran und andere Wartungsorganisationen zu Ausgaben von mehr als 1,25 Milliarden USD, um die Ultraschall- und Computertomografiekapazität zu erweitern, die Triebwerksüberholungszyklen zu verkürzen und die Neuinspektion additiv gefertigter Teile im selben Arbeitsgang zu ermöglichen. Die Investitionswelle deckt sich mit Prognosen von Airbus, die bis 2031 kumulierte europäische MRO-Ausgaben von 130 Milliarden USD ausweisen, wobei NDT 8 % der Gesamtkosten ausmacht.[2]Airbus, „Globale MRO-Prognose 2024–2031”, airbus.com Hochdurchsatzanlagen, die Inspektionsdaten in Enterprise-Asset-Management-Systeme integrieren, genießen nun bevorzugte Vertragsbedingungen, was die Softwareadaption beschleunigt und den europäischen Markt für zerstörungsfreie Prüfung in Richtung prädiktiver Analytik drängt.
Alternde Öl- und Gasanlagen in der Nordsee mit Bedarf an Inspektionen zur Lebensdauerverlängerung
Mehr als 60 % der Plattformen auf dem britischen Festlandsockel waren 2024 seit 30 Jahren oder länger in Betrieb, was unter den überarbeiteten Sicherheitsvorschriften zu intensivierten Ultraschall-Wanddickenmessungen und Intelligent-Pigging-Kampagnen geführt hat. Betreiber haben die Stilllegungszeitpläne um bis zu 15 Jahre verlängert, insbesondere dort, wo Kohlenstoffabscheidungs-Nachrüstungen wirtschaftlich sinnvoll sind, und sichern so langfristige Inspektionsarbeitsmengen. Aktualisierte Pipeline-Leitlinien des Energy Institute empfehlen den Einsatz zweier Techniken – Inline-Molche kombiniert mit externer Korrosionskartierung –, was die Ausgaben in Richtung ferngesteuerter, mit Phased-Array-Sonden ausgestatteter Fahrzeuge verlagert.
Obligatorische periodische Prüfung von gewerblichen Straßenfahrzeugen im Rahmen des EU-Fahrzeugtauglichkeitspakets
Die Richtlinie 2014/45/EU hat sich von Stichproben-Sichtprüfungen zu verpflichtenden Ultraschall- oder Magnetpulverprüfungen von Bremssystemen und Fahrgestellkomponenten weiterentwickelt. Deutschland, Frankreich und Spanien haben die strengeren Zeitpläne als Erste übernommen, wodurch das jährliche Gesamtprüfvolumen gestiegen und die Nachfrage nach tragbaren Fehlerprüfgeräten, die an Straßenprüfstationen innerhalb von Minuten eine Bestehen-oder-Nichtbestehen-Entscheidung liefern können, zugenommen hat.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Anhaltender Mangel an NDT-Personal der Stufe III | -1.1% | Gesamteuropäisch, akut im Vereinigten Königreich, Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für Phased-Array-Ultraschall- und DR-Systeme für KMU | -0.8% | Spanien, Italien, osteuropäische Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Fragmentierte EU-Normenharmonisierung verzögert die grenzüberschreitende Anerkennung von Ergebnissen | -0.6% | Gesamteuropäisch, mit Reibungsverlusten an den Grenzen Deutschland-Polen und Frankreich-Belgien | Mittelfristig (2–4 Jahre) |
| Begrenzte Feldrobustheit aufkommender Terahertz-NDT-Lösungen | -0.3% | Forschungsintensive Regionen: Deutschland, Vereinigtes Königreich, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Mangel an NDT-Personal der Stufe III
Die gesamteuropäische Nachfrage nach Ultraschall- und Radiografie-Spezialisten der Stufe III übersteigt das Angebot um 15 %, treibt die Tagessätze auf nahezu 870 USD und verzögert komplexe Schweißnahtprüfungen.[3]Britisches Institut für zerstörungsfreie Prüfung, „NDT-Personalmangelreport 2024”, bindt.org Die in ISO 9712 verankerte Fünfjahres-Erfahrungsanforderung verlängert die Talentlücke, während der Wettbewerb aus dem Nuklearsektor die Knappheit verschärft. Automatisierung mildert Routineaufgaben, doch regulatorische Rahmenbedingungen schreiben nach wie vor die Freigabe durch einen Menschen vor, was den Durchsatz einschränkt und die Marktteilnehmer im europäischen Markt für zerstörungsfreie Prüfung dazu veranlasst, in interne Ausbildungsakademien zu investieren.
Hohe Anschaffungskosten für Phased-Array-Ultraschall- und digitale Radiografiesysteme für KMU
Tragbare Phased-Array-Geräte beginnen bei 130.000 USD und erfordern eine jährliche Wartung von bis zu 12 % des Kaufpreises. Für kleine Unternehmen mit einem Prüfumsatz von weniger als 2 Millionen EUR ist die Kapitalintensität prohibitiv, was zur Abhängigkeit von veralteter Film-Radiografie oder Subcontracting zwingt. Mietprogramme weiten sich aus, doch das Fehlen günstiger Finanzierungsmöglichkeiten in Süd- und Osteuropa erhält eine Technologielücke aufrecht und begrenzt die adressierbare Basis für hochmargige Software-Upgrades.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prüfmethode: Ultraschalltechniken behalten einen Anteil von einem Drittel
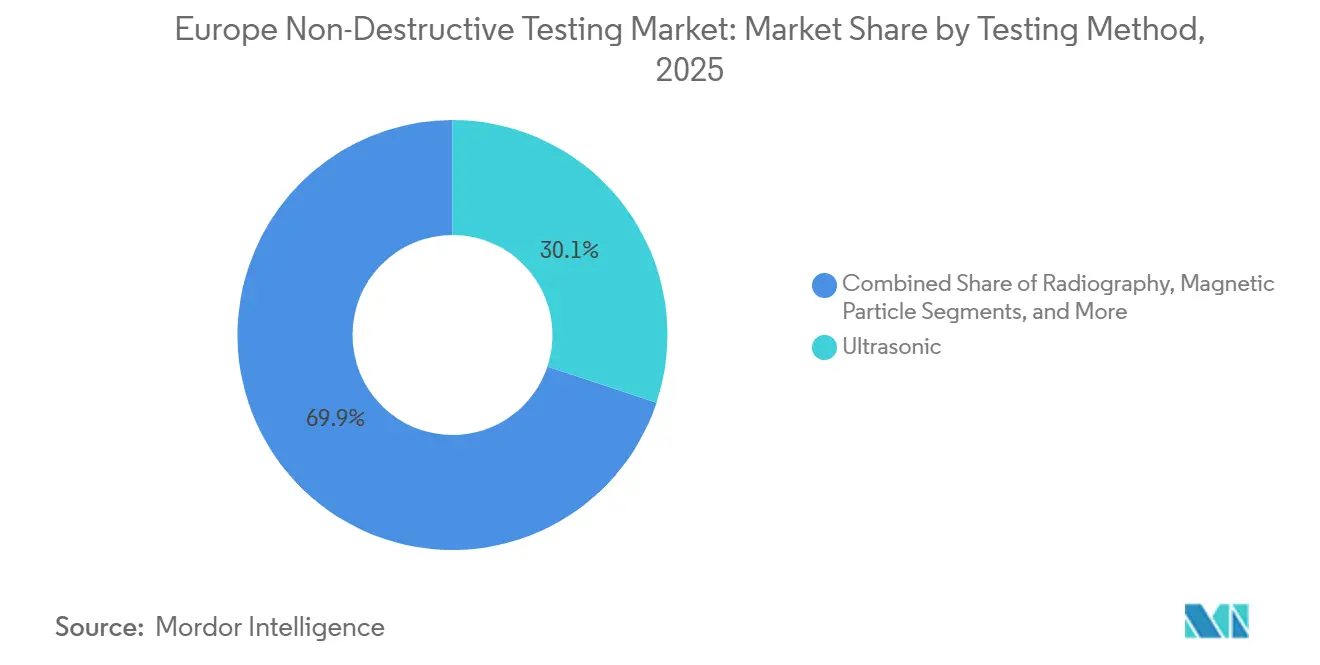
Ultraschalllösungen machten im Jahr 2025 30,11 % des Marktanteils am europäischen Markt für zerstörungsfreie Prüfung aus und werden wegen ihrer Eignung zur Erkennung unterflächiger Fehler in dicken Schweißnähten, Verbundwerkstoffen und gealterten Rohrwänden bevorzugt. Große Luft- und Raumfahrtwerkstätten scannen Turbinenscheiben nun mit 128-Element-Phased-Array-Köpfen in 12 Minuten, gegenüber 45 Minuten mit herkömmlichen Puls-Echo-Sonden.[4]Safran, „Effizienzgewinne durch Phased-Array-Ultraschall”, safran-group.com Die Radiografie bleibt für Kernschweißnähte und additiv gefertigte Teile unverzichtbar, während die Computertomografie an Bedeutung gewinnt, um die volumetrischen Vorgaben gemäß EASA Part 21 zu erfüllen. Aufkommende Techniken – Terahertz-Bildgebung, Laserultraschall und KI-gestützte Thermografie – werden mit einer CAGR von 8,92 % prognostiziert und sind damit das am schnellsten wachsende Segment des europäischen Marktes für zerstörungsfreie Prüfung.
Inspektionsprotokolle kombinieren zunehmend mehrere Methoden. Eine einzelne Prüfkampagne an einem Windkraftturm kann drohnengestützte Sichtprüfungen, Ultraschall-Stichprobenmessungen und Wirbelstromarrays für Bolzengewindeinspektionen umfassen. Anbieter, die in der Lage sind, Daten aus diesen Quellen in einheitliche Dashboards zu integrieren, werden die wachsende Softwareschicht des europäischen Marktes für zerstörungsfreie Prüfung für sich gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Komponententyp: Dienstleistungen dominieren weiterhin, aber Software gewinnt Margen
Dienstleistungen erzielten im Jahr 2025 49,57 % des Umsatzes, da Anlagenbesitzer weiterhin Compliance und Haftung an akkreditierte Anbieter auslagerten. Bureau Veritas allein verzeichnete 2024 einen NDT-Dienstleistungsumsatz von 1,3 Milliarden USD in Europa. Software- und Analyseplattformen wachsen jedoch mit einer CAGR von 9,14 %, selbst während der breitere europäische Markt für zerstörungsfreie Prüfung mit 8,22 % wächst. Geräte wie der OmniScan X4 von Evident werden mit eingebetteten neuronalen Netzwerken ausgeliefert, die Schweißfehler mit einer Genauigkeit von 92 % klassifizieren und so die Freigabezeit der Stufe III verkürzen. Die Bruttomarge von Abonnement-Analyselösungen liegt bei nahezu 70 %, doppelt so hoch wie bei arbeitsintensiven Dienstleistungen, was etablierte Dienstleistungsunternehmen dazu veranlasst, Nischensoftwareunternehmen zu übernehmen.
Wenn Software mit Miet-Hardware gebündelt wird – ein Ansatz, den Zetec und Olympus vorantreiben – umgehen Kunden Vorabinvestitionen, während Anbieter wiederkehrende Einnahmen sichern. Diese Umkehrung des traditionellen Geräteverkaufsmodells gestaltet die Gewinnverteilung innerhalb des europäischen Marktes für zerstörungsfreie Prüfung neu.
Nach Servicemodus: Auslagerung bleibt der Anker, während Miete an Dynamik gewinnt
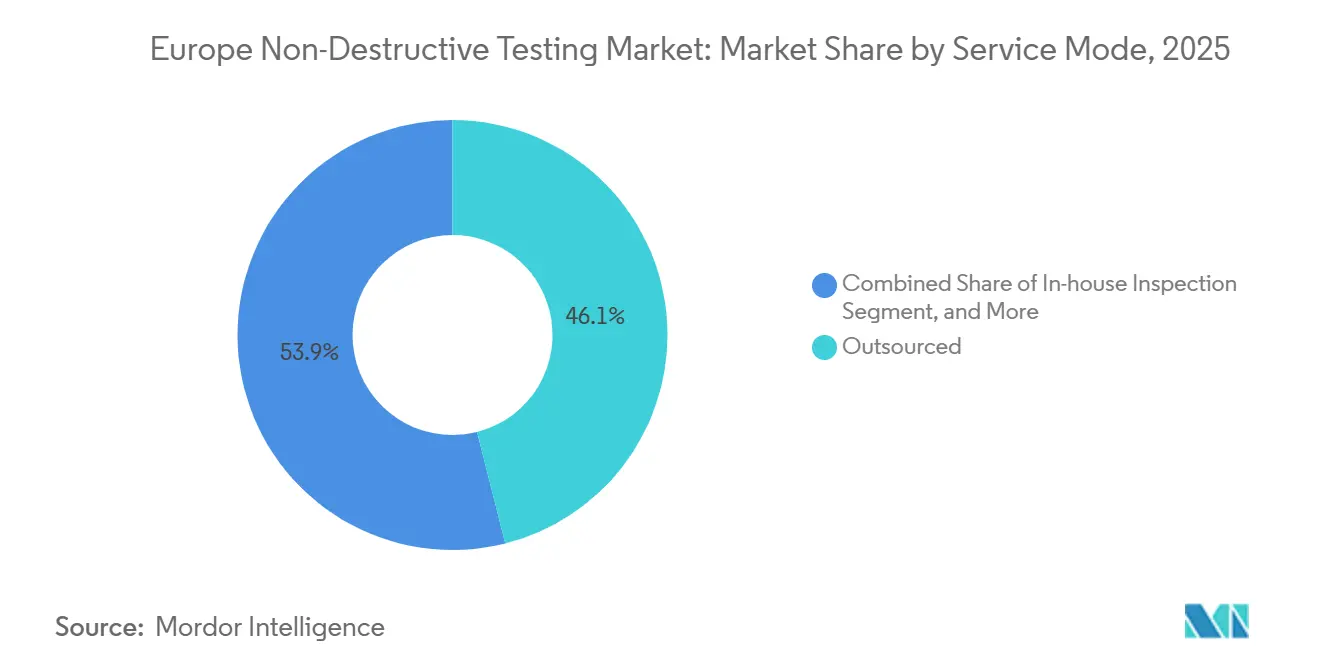
Ausgelagerte Inspektionsdienstleistungen machten im Jahr 2025 46,06 % des Marktanteils am europäischen Markt für zerstörungsfreie Prüfung aus, da Anlagenbesitzer weiterhin die Haftung für die Einhaltung regulatorischer Vorgaben auf akkreditierte Dritte verlagerten – eine Strategie, die es Betreibern ermöglicht, knappes Kapital und interne Talente auf die Kernproduktionsziele zu konzentrieren. Multinationale Anbieter haben diese Präferenz durch die Einbettung von Entschädigungsklauseln und Leistungs-Dashboards in Rahmenverträge gestärkt und bieten Kunden transparente Fehlererkennungskennzahlen über mehrere Anlagen hinweg. Interne Inspektionsmodelle bleiben in großen Luft- und Raumfahrt- sowie Petrochemiegruppen bestehen, doch selbst diese vertikal integrierten Akteure lagern zunehmend Spitzenlastarbeiten aus, um Leerlaufzeiten bei Gerätepausen zu vermeiden. Ausgelagerte Spezialisten nutzen zudem dichte regionale Büronetzwerke, die die Mobilisierungskosten für Offshore-Kampagnen und Brückenrehabilitationsprojekte senken – ein Vorteil, den interne Einzelstandortteams nicht erreichen können. Dieser strukturelle Vorteil stabilisiert die Preismacht und stützt den Dienstleistungsanteil am Marktvolumen des europäischen Marktes für zerstörungsfreie Prüfung über den Prognosehorizont hinweg.
Miet- und Leasingprogramme sind der am schnellsten wachsende Servicemodus und expandieren bis 2031 mit einer CAGR von 8,52 %, da kleine und mittlere Unternehmen in Spanien, Italien und Osteuropa sechsstellige Geräteinvestitionen vermeiden und stattdessen wöchentliche oder monatliche Gebühren zahlen. Olympus, Zetec und TÜV Rheinland bündeln nun Miet-Hardware mit Cloud-Analyseabonnements und verwandeln einmalige Gerätemieten in wiederkehrende Einnahmeströme, während Nutzern Zugang zu den neuesten Phased-Array- und Digitalradiografieplattformen ohne Eigentumsrisiko gewährt wird. Das Modell ist besonders attraktiv für episodische Projekte wie die Stilllegung von Offshore-Plattformen oder Hochgeschwindigkeitsbahn-Schweißnahtprüfungen, bei denen die Auslastung nach Projektende stark sinkt. Da mehr Anbieter diesen hybriden Ansatz übernehmen, soll die Mietdurchdringung den Anteil wiederkehrender Einnahmen am Marktvolumen des europäischen Marktes für zerstörungsfreie Prüfung erhöhen und Technologielücken zwischen erstrangigen Auftragnehmern und regionalen Spezialisten verringern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Endverbraucherbranche: Energieanlagen unterstützen die Nachfrage, während die Fertigung an Fahrt gewinnt
Öl- und Gasanwendungen behielten im Jahr 2025 einen Anteil von 23,92 % am europäischen Markt für zerstörungsfreie Prüfung, gestützt durch Lebensverlängerungskampagnen in der Nordsee, die alle fünf bis sieben Jahre Ultraschall-Wanddickenmessungen und Intelligent-Pigging-Läufe vorschreiben, um aktualisierten Sicherheitsvorschriften zu genügen. Betreiber unterseeischer Pipelines schichten externe Phased-Array-Korrosionskartierung auf Inline-Daten, um Korrosionswachstumsmodelle zu verfeinern und den Inspektionsaufwand pro Pipelinekilometer zu erhöhen. Raffineriewartungen stärken das Basisvolumen, da in jedem Wartungszyklus radiografische Schweißnahtprüfungen und Ultraschall-Stutzenscans gefordert werden, selbst wenn die Rohölpreise nachgeben. Diese eingravierte Arbeitslast verschafft Dienstleistern berechenbare Einnahmen und rechtfertigt Offshore-Logistikzentren in Aberdeen, Stavanger und Rotterdam, wodurch ein belastbarer Kern für das Marktvolumen des europäischen Marktes für zerstörungsfreie Prüfung gesichert wird.
Die Industriefertigung soll mit einer CAGR von 9,01 % wachsen, da die Qualifizierung additiv gefertigter Teile, die Schweißnahtintegrität von Elektrofahrzeug-Batterien und die Rückverfolgbarkeitsmandate von Industrie 4.0 die zerstörungsfreie Prüfung direkt in Produktionslinien einbetten. Automobilwerke in Deutschland führen jetzt an jedem Batteriepakgehäuse Inline-Phased-Array-Prüfungen durch, als Reaktion auf eine verschärfte Brandschutzprüfung nach mehreren aufsehenerregenden Vorfällen im Jahr 2024. Luft- und Raumfahrtzulieferer müssen Computertomografie-Scans von Pulverbett-Schmelzteilen dokumentieren, um die EASA-Part-21-Anforderungen zu erfüllen, was die Inspektionsnachfrage über traditionelle MRO-Zyklen hinaus in die tägliche Fertigung trägt. Zusammen mit stabilen Beiträgen aus der Stromerzeugung, dem Transportwesen und der Infrastrukturrehabilitation diversifizieren diese Treiber die Einnahmeströme und verringern die Abhängigkeit vom zyklischen Öl- und Gassegment innerhalb des breiteren europäischen Marktes für zerstörungsfreie Prüfung.
Geografische Analyse
Deutschland hatte im Jahr 2025 einen Anteil von 23,88 % am Marktvolumen des europäischen Marktes für zerstörungsfreie Prüfung, gestützt durch Batteriepakschweißnahtinspektionen in bayerischen und badenwürttembergischen Automobilwerken sowie strenge TÜV-Anforderungen, die Drittprüfungen in der Maschinenzertifizierung verankern. Die Laserultraschall-Durchbrüche des Fraunhofer-Instituts haben die Scangeschwindigkeiten verzehnfacht und positionieren inländische Anbieter für Exportchancen.
Das Vereinigte Königreich soll bis 2031 mit einer CAGR von 9,63 % wachsen, angetrieben durch Rolls-Royce-Investitionen in kleine modulare Reaktoren und 5-GW-Offshore-Windprojekte, die auf ferngesteuerte, mit Phased-Array-Sonden ausgestattete Fahrzeuge angewiesen sind. Partnerschaften mit dem Nuclear Advanced Manufacturing Research Centre verankern laserultraschallbasierte Protokolle auf kompakten Reaktorgefäßen und schaffen eine hochmargige Nische.
Frankreichs Kernkraftflotte mit 56 Reaktoren erzwingt einen regelmäßigen Rhythmus von Druckbehälter- und Dampferzeugerröhren-Inspektionen und sichert die Nachfrage nach Wirbelstrom- und Ultraschalltechniken. Safrans MRO-Modernisierung für 1 Milliarde EUR konsolidiert die Computertomografiekapazität in Toulouse und Villaroche und verkürzt die Durchlaufzeiten für Verbundwerkstoff-Lüfterblätter.
Italien und Spanien verzeichnen episodische Nachfragespitzen im Zusammenhang mit Brückenrehabilitation und dem Ausbau von Hochgeschwindigkeitsbahnstrecken, doch kleinere Industriekapazitäten dämpfen das anhaltende Wachstum. Polen, die Tschechische Republik und Rumänien bieten niedrigere Arbeitskosten und ISO-17020-Akkreditierung, ziehen grenzüberschreitende Aufträge an, zerstreuen aber auch qualifiziertes Personal, was den bereits akuten Mangel an Personal der Stufe III im europäischen Markt für zerstörungsfreie Prüfung verschärft.
Regulatorisches Umfeld
Die zerstörungsfreie Prüfung (NDT) in Europa wird durch eine Kombination aus EU-Sicherheitsrichtlinien und harmonisierten technischen Normen geregelt, die verbindliche Prüfintervalle, Dokumentations- und Kompetenzanforderungen bestimmen. Die Druckgeräterichtlinie (2014/68/EU), der Übergang zur Maschinenverordnung und das Roadworthiness-Paket für Nutzfahrzeuge stärken gemeinsam die regelmäßigen Kontrollen und nachvollziehbaren Prüfaufzeichnungen in den Mitgliedstaaten.
Auf der Normenseite steuert CEN/TC 138 die europäische NDT-Normung, und wenn ISO-Dokumente als EN ISO übernommen werden, müssen die Mitgliedstaaten widersprüchliche nationale Normen zurückziehen, was die grenzüberschreitende Divergenz der Protokolle verringert. Die Personalqualifikation orientiert sich weiterhin an EN ISO 9712:2022, während methodenspezifische Aktualisierungen die Anforderungen an Geräte und Verifizierung kontinuierlich erneuern, einschließlich der Veröffentlichung von BS EN ISO 15548-1:2026 zu den Eigenschaften und der Verifizierung von Wirbelstromprüfgeräten. Die 2026 in den Arbeitsgruppen von CEN/TC 138 sichtbare Normungsarbeit umfasst auch Überarbeitungen im Bereich der aktiven Thermografie (EN 17119), die beeinflussen, wie neue Verfahren in geregelten Prüfungen qualifiziert und akzeptiert werden.
Wertschöpfungskettenanalyse
Die europäische NDT-Wertschöpfungskette beginnt mit Sensor-, Detektor-, Prüfkopf- und Quellenkomponenten, einschließlich Ultraschallwandlern und Phased-Array-Modulen, digitalen Radiografiedetektoren und Röntgenquellen, Wirbelstromprüfköpfen, Robotik und eingebetteter Rechenleistung. Die OEM-Integration umfasst dann Prüfsysteme und Softwareschichten für Datenerfassung, Fehlerklassifizierung und Rückverfolgbarkeit, während der Vertrieb über direkten OEM-Verkauf, spezialisierte Händler sowie Miet- und Leasingkanäle erfolgt, die den Zugang zu kostenintensiven PAUT- und digitalen Radiografiesystemen für KMU erweitern.
Nachgelagert bieten akkreditierte Dienstleister ausgelagerte Prüfungen an, häufig gebündelt mit Geräten, zertifizierten Bedienern, Verfahrensqualifikation und Berichterstattung. Die Nachfrage wird durch regulierte Endnutzer in den Bereichen Energie, Luft- und Raumfahrt/Verteidigungs-MRO, Fertigung und Infrastruktur gestützt. Die Wertschöpfung verschiebt sich zunehmend zu NDE-4.0-Workflows, die Geräte mit Cloud-Analytik und Anlagenmanagementsystemen verbinden und die Rolle von Datenplattformen, Cybersicherheitskontrollen und Interoperabilität ausbauen. Politisch getriebene Anforderungen an Datenzugang und Systemsicherheit in der EU, einschließlich des EU-Datengesetzes, des KI-Gesetzes und des Cyber-Resilienz-Gesetzes, beeinflussen, wie Gerätehersteller und Softwareanbieter vernetzte Produkte gestalten und den Kundenzugang zu Prüfdaten verwalten, was proprietäre Formate fördert und Managed-Service-Angebote mit Softwareabonnements und Schulungen begünstigt. Die Branchenkonsolidierung verändert die Kette ebenfalls, da Dienstleistungsgruppen und Technologieanbieter Nischenkompetenzen erwerben, um qualifizierte Arbeitskräfte, Kundenzugang und spezialisierte Methoden zu sichern, darunter die Erweiterung der nordischen Präsenz von ININ Group nach Finnland im Juni 2025 und die Übernahme des britischen Unternehmens Advanced Inspection Technologies durch Bureau Veritas im November 2024.
Wettbewerbslandschaft
Multinationale Dienstleistungsunternehmen – Bureau Veritas, Intertek, SGS, Applus und TÜV Nord – halten gemeinsam knapp 40 % des Marktanteils, was einem moderaten Konzentrationsgrad entspricht. Ihr Vorteil beruht auf multinationaler Akkreditierung, einer hohen Standortdichte, die Mobilisierungskosten senkt, und proprietären digitalen Plattformen, die Ultraschall-, Radiografie- und Wirbelstromdaten integrieren. Ausrüstungsspezialisten wie Eddyfi Technologies integrieren sich durch Übernahmen, darunter Magnifi, vertikal, um Phased-Array- und Wirbelstromportfolios zusammenzuführen.
Kleinere Innovatoren nutzen weiße Flecken. Sonatests 1,8 kg schweres tragbares Phased-Array-Gerät erreicht beengte Stellen auf Offshore-Anlagen, während die leichten Digitalpanele von NOVO DR in Flügelkasten-Inspektionen passen, wo Standarddetektoren nicht verwendbar sind. Der europäische Markt für zerstörungsfreie Prüfung balanciert somit skalenfähige Akteure mit agilen Spezialisten, und die Differenzierung verlagert sich von Hardware-Merkmalen hin zu softwaregetriebenem Echtzeit-Fehlerfindungs-Analytics.
Marktführer im europäischen Bereich der zerstörungsfreien Prüfung
Baker Hughes Company
Bureau Veritas SA
Applus Servicios Tecnológicos S.L.U.
Intertek Group plc
Olympus Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist der Ausbau digitaler und automatisierter Prüfworkflows, die Level-III-Engpässe reduzieren und die Rückverfolgbarkeit für regulierte Anlagen verbessern, insbesondere da sich Prüfungen von periodischen Kampagnen zu datenreichen, systemintegrierten Programmen entwickeln. Aktuelle Marktaktivitäten unterstützen diese Richtung: Die NDE Value Alliance wurde auf der ECNDT 2026 gegründet, um die Datensouveränität und Interoperabilität von NDE 4.0 zu adressieren und Reibungspunkte in Multi-Vendor-Prüfstacks zu lösen, bei denen Datenformate und Haftungsfragen den unternehmensweiten Einsatz verlangsamen.
Ein weiterer Freiraum ist der branchenspezifische Kompetenzaufbau in den Bereichen Automobil, Luft- und Raumfahrtstrukturen und Schweißnahtprüfung, wobei die Dynamik eher aus Konsolidierung und gezielten Investitionen als aus schrittweisen Werkzeug-Upgrades stammt. ScanMaster Systems Group übernahm im Februar 2026 die VOGT Ultrasonics GmbH, um die robotergestützte Punktschweißprüfung und die KI-gestützte Ultraschallprüfung zu stärken, was den Anforderungen der Großserienfertigung entspricht. Im Dienstleistungsbereich schloss die CDL Group im Juni 2026 die Übernahme von Ultraflux NDT ab, um die britische Schweißnahtprüfungs- und Zertifizierungskapazität zu erweitern, und Testia sicherte sich im Juni 2026 einen Dienstleistungsvertrag mit Airbus Helicopters, der Betriebe in Frankreich, Deutschland und Spanien abdeckt. Zusammen verstärken diese Maßnahmen die Nachfrage nach fortschrittlicher NDT für Verbundwerkstoffstrukturen und schaffen einen Nachfrageschub für tragbare Ultraschallplattformen und analytikgestützte Berichterstattung.
Aktuelle Branchenentwicklungen
- April 2026: Hexagon unterzeichnete eine endgültige Vereinbarung zur Übernahme von Waygate Technologies von Baker Hughes für etwa 1,45 Milliarden USD. Der Deal bringt ein bedeutendes NDT-Geräteportfolio unter das Dach eines Anbieters für Metrologie und digitale Realität und verstärkt die Verbindungen zwischen Prüfhardware, Software und industriellen Datenworkflows in ganz Europa.
- Februar 2026: Eddyfi Technologies gab eine endgültige Vereinbarung zum Beitritt zu ESAB bekannt. Der Zusammenschluss konsolidiert fortschrittliche NDT-Technologien und stärkt die Position des Käufers bei gerätegeführten NDT-Angeboten, die zunehmend Software und automatisierte Fehleranalyse bündeln.
- Juli 2024: SPIE unterzeichnete eine Vereinbarung zur Übernahme der französischen NDT-Unternehmen ABC, ETC und SIRAC (GIE HORUS) und erweiterte damit die auf Kernenergie ausgerichteten Prüfkapazitäten. Die Übernahme erweitert die Dienstleistungsdichte in Frankreichs regulierter Energiewertschöpfungskette, in der wiederkehrende Stillstands- und Inbetriebnahmeprüfungen eine langfristige Nachfrage nach zertifizierten NDT-Dienstleistungen stützen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die in Europa erzielten Umsätze aus der zerstörungsfreien Prüfung, die zur Inspektion von Materialien, Teilen und Anlagen ohne deren Beschädigung eingesetzt wird, einschließlich Geräten, zugehöriger Software und erbrachten Dienstleistungen, und gilt für wichtige industrielle Endnutzer, bei denen Sicherheits- und Integritätsprüfungen routinemäßig durchgeführt werden.
Ausgeschlossene Bereiche: Wir schließen zerstörende Prüfungen, ausschließlich im Labor durchgeführte Materialcharakterisierung außerhalb von NDT-Workflows sowie allgemeine Wartungsarbeiten ohne NDT-Prüfschritt aus.
Übersicht der Segmentierung
- Nach Prüfmethode
- Radiografie (Film, Digital, CT)
- Ultraschall (konventionell, PAUT, TOFD)
- Magnetpulver
- Flüssigkeits-Eindringprüfung
- Sicht- und Fernsichtprüfung
- Elektromagnetik und Wirbelstrom
- Aufkommende Techniken
- Nach Komponententyp
- Ausrüstung
- Software- und Analyseplattformen
- Dienstleistungen
- Nach Servicemodus
- Interne Inspektion
- Ausgelagerte/Drittpartei-Inspektion
- Miete und Leasing
- Nach Endverbraucherbranche
- Öl und Gas
- Luft- und Raumfahrt sowie Verteidigung
- Automobilbau und Transport
- Stromerzeugung
- Industriefertigung
- Bau und Infrastruktur
- Sonstige Endverbraucherbranchen
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Sonstige Länder
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Daten, die helfen, zu kartieren, woher die Prüfnachfrage in ganz Europa stammt und wie sie sich typischerweise nach Sektor entwickelt. Wir beziehen uns auf Quellen wie die Reihen zur Industrieproduktion und zum Bauwesen von Eurostat, Veröffentlichungen der European Union Aviation Safety Agency, Materialien der European Pipeline Research Group sowie nationale Regulierungsbehörden, die Leitlinien zu Druckgeräten oder industrieller Sicherheit veröffentlichen.
Wir prüfen auch Jahresberichte und Investorenpräsentationen börsennotierter Prüf- und Industriedienstleistungsgruppen sowie Fachpresse und Websites von Verbänden, die Prüfverfahren und Zertifizierungsnormen behandeln. Zur Vervollständigung der Eingaben nutzen unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und Import-/Export-Kontrollen auf Sendungsebene, wenn eine bestimmte Gerätekategorie einer Plausibilitätsprüfung bedarf. Die hier aufgeführten Quellen sind beispielhaft, und wir greifen auf weitere öffentliche Referenzen zurück, um Eingaben zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit NDT-Dienstleistern, OEM- und Händlerseitigen Teilnehmern, Anlagenbesitzern sowie Qualitäts- und Wartungsteams in Branchen wie Öl und Gas, Luft- und Raumfahrt, Automobil, Energie und industrieller Fertigung. Da wir Europa als Ganzes dimensionieren, wurden die Eingaben über die wichtigsten Länder und den Rest Europas hinweg gegengeprüft, um Adoptionsmuster nach Methode und die typische Aufteilung zwischen interner Arbeit und ausgelagerten Prüfungen zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | Führungskräfte (CXOs): 12 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 14 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage in Europa nach Endnutzeraktivität und Prüfintensität rekonstruiert und anschließend auf gängige NDT-Methoden und Erbringungsarten aufgeteilt wird. In der Praxis verankern wir den Nachfragepool an Indikatoren wie der industriellen Produktionsleistung, dem installierten Bestand sicherheitskritischer Anlagen (zum Beispiel Druckgeräte und rotierende Maschinen), der Luftfahrt- und MRO-Aktivität sowie der Instandhaltung von Bau- und Infrastrukturanlagen. Diese Eingaben werden dann in Prüffrequenz und durchschnittliche Ausgaben übersetzt.
Diese Gesamtsummen werden durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Umsatzstichproben von Anbietern und Dienstleistern, Feedback aus den Vertriebskanälen zu Geräteauslieferungen sowie Näherungswerte aus Volumen mal ASP für wichtige Instrumente und Verbrauchsmaterialien, sofern Daten verfügbar sind. Für die Prognose führen wir Szenarioanalysen durch, damit das Modell unterschiedliche Verläufe für Energieinvestitionszyklen, Baufortschritte in der Luft- und Raumfahrt, Wartungspläne von Anlagen und das Tempo der Einführung digitaler Prüfmethoden, einschließlich Software- und Analytik-Attach-Raten, abbilden kann. Wo die Unternehmensberichterstattung Europa oder NDT nicht klar ausweist, werden Lücken durch Allokationsschlüssel geschlossen, die sich auf die geografische Verteilung, das Engagement in Endmärkten und den in Interviews mitgeteilten Methodenmix stützen, und anschließend so angepasst, dass sie mit den nachfrageseitigen Indikatoren übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand mehrerer unabhängiger Signale überprüft, wie der industriellen Dynamik auf Länderebene, größeren Investitions- und Revisionszyklen sowie methodenspezifischem Feedback zur Akzeptanz aus Feldgesprächen, bevor die endgültige Zahl freigegeben wird. Abweichungen werden markiert, wenn sich Wachstum oder Methodenanteile außerhalb dessen bewegen, was Befragte als plausibel beschreiben, und die Annahmen werden überarbeitet. Anschließend erfolgt eine zweite Prüfung durch einen weiteren Analysten.
Der Bericht wird jährlich aktualisiert, und Zwischenupdates werden ausgelöst, wenn wesentliche Veränderungen die Nachfragesichtbarkeit beeinflussen, wie starke Verschiebungen bei Energieprojekten, der Luft- und Raumfahrtproduktion oder neuen Prüfanforderungen. Unmittelbar vor der Auslieferung prüfen wir erneut aktuelle öffentliche Veröffentlichungen und kalibrieren alle Eingaben neu, die sich klar verändert haben, damit Kunden die aktuellste, konsistente Sichtweise erhalten.
Vergleich der Marktgröße für zerstörungsfreie Prüfung in Europa von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für NDT in Europa können sich unterscheiden, da die Abgrenzung nicht immer einheitlich festgelegt wird und dieselbe Bezeichnung unterschiedliche Umsatzströme umfassen kann. Unterschiede ergeben sich auch daraus, wie Unternehmen Geräte im Vergleich zu Dienstleistungen behandeln, ob Software und Analytik mitgezählt werden und wie die Länderabdeckung innerhalb Europas gruppiert wird.
Die Tabelle zeigt eine Spanne, die hauptsächlich durch den Umfang und das erklärt wird, was als NDT-Umsatz gezählt wird. Im Modell von Mordor Intelligence umfasst die Gesamtsumme Geräte, Software- und Analytikplattformen sowie erbrachte Dienstleistungen, und sie ist nach Methoden und Servicearten segmentiert, statt nur eine reine Dienstleistungssicht oder einen reinen Geräteproxy zu verwenden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,02 Mrd. USD (2026) | |
| Fachzeitschrift A | 6,11 Mrd. USD (2026) | Wird oft nur als Umsatz aus Dienstleistungen und Outsourcing ausgewiesen, was Gerätekäufe und Softwareplattformen ausschließen kann, und es wird möglicherweise eine einheitliche europaweite Auslastungsannahme ohne methodenspezifische Aufteilung angewendet. |
| Regionale Beratungsgesellschaft B | 8,35 Mrd. USD (2026) | Kann angrenzende Prüf- und Zertifizierungsaktivitäten in NDT einbeziehen, und es kann eine aggressive ASP-Entwicklung für digitale Werkzeuge verwenden, ohne diese mit der Methodenakzeptanz und der industriellen Aktivität auf Länderebene abzugleichen. |
Über alle drei Zahlen hinweg zeigt sich, dass die höchsten und niedrigsten Werte in der Regel daraus resultieren, dass unterschiedliche Dinge gezählt werden, und nicht aus einer echten Uneinigkeit über die Prüfnachfrage. Indem wir das Modell an beobachtbare industrielle Aktivität knüpfen und es anschließend mit anbieterseitigen Eingaben gegenprüfen, bleibt das Ergebnis auf klare, für den Leser nachvollziehbare und reproduzierbare Variablen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für zerstörungsfreie Prüfung im Jahr 2026?
Der Markt erreichte im Jahr 2026 einen Wert von 7,02 Milliarden USD und wird voraussichtlich bis 2031 auf 10,42 Milliarden USD bei einer CAGR von 8,22 % steigen.
Welche Prüfmethode hat den größten Anteil?
Ultraschalltechniken hielten im Jahr 2025 einen Umsatzanteil von 30,11 %, dank ihrer Vielseitigkeit bei Luft- und Raumfahrt-, Pipeline- und Verbundwerkstoffinspektionen.
Welcher Endverbrauchersektor wächst am schnellsten?
Die Industriefertigung expandiert mit einer CAGR von 9,01 %, da die Qualifizierung additiv gefertigter Teile und die Batteriepackschweißnahtprüfung die Nachfrage beschleunigen.
Warum ist das Vereinigte Königreich der am schnellsten wachsende Ländermarkt?
Kernkraftwerks-Neubauprojekte, die Überwachung von Offshore-Windfundamenten und die Fertigung kleiner modularer Reaktoren durch Rolls-Royce treiben eine CAGR von 9,63 % bis 2031 an.
Wie begegnen Anbieter dem Mangel an Inspektoren der Stufe III?
Dienstleister investieren in interne Ausbildungsakademien und setzen KI-fähige Geräte ein, die die Fehlerklassifizierung automatisieren und die Abhängigkeit von knappen Experten reduzieren.
Seite zuletzt aktualisiert am:



