
Marktgröße und Marktanteil für Neurothrombektomiegeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.93 Milliarden US-Dollar |
| Marktgröße (2032) | 1.28 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
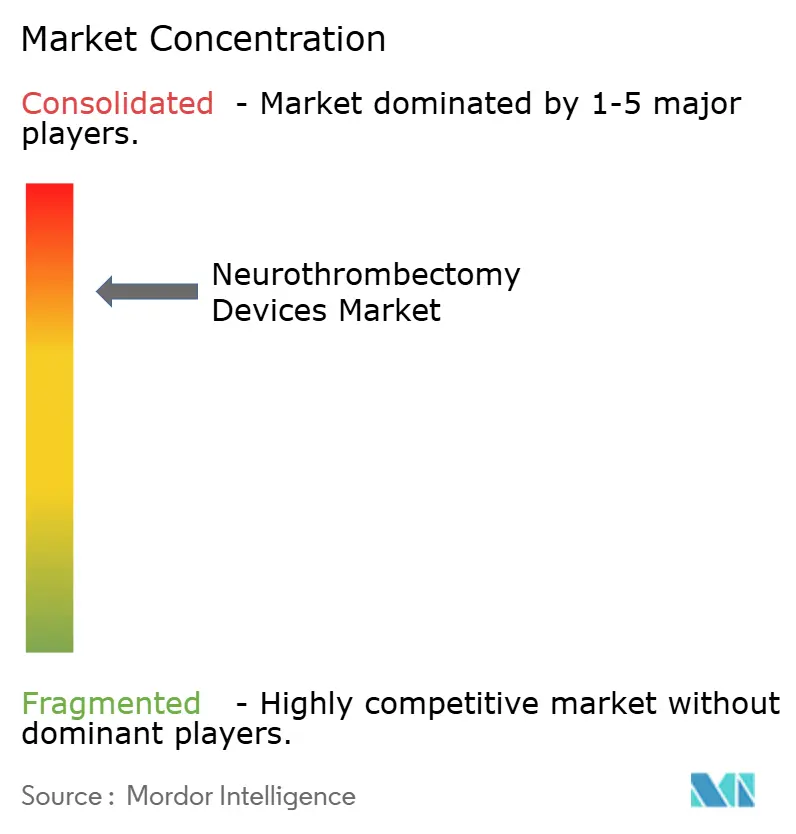
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Neurothrombektomiegeräte von Mordor Intelligence
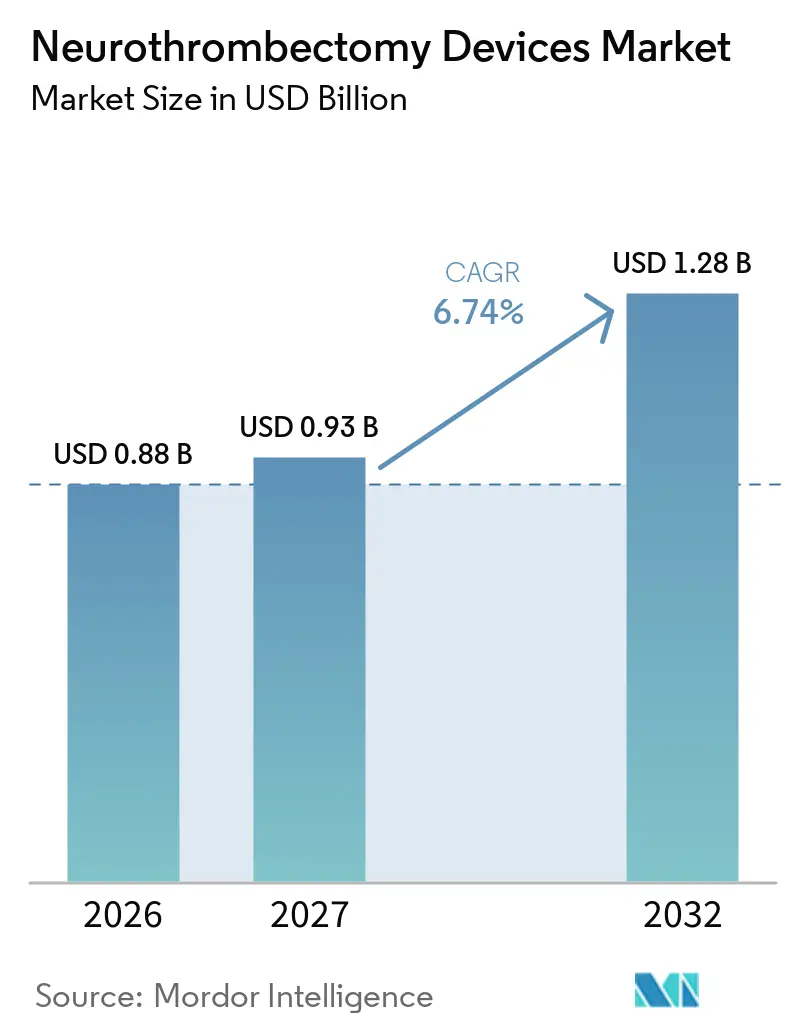
Die Marktgröße für Neurothrombektomie-Geräte wurde 2026 auf 0,88 Milliarden USD geschätzt und soll von 0,93 Milliarden USD im Jahr 2027 auf 1,28 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,74 % im Prognosezeitraum (2027–2032).
Dieser stetige Anstieg spiegelt einen reifenden Technologiezyklus wider, der auf den Aufschwung nach der DAWN-Studie folgte, wobei Krankenhäuser nun die Patientenauswahl durch automatisierte Perfusionsbildgebung und optimierte Hub-and-Spoke-Netzwerke verbessern. Aspirationstechniken, die die Fluoroskopiezeit verkürzen und den Gerätewechsel reduzieren, gewinnen bei US-amerikanischen und europäischen Anwendern an Bedeutung, während Chinas Mandat zur Akkreditierung tertiärer Schlaganfallzentren die Eingriffszahlen in mehr als 2.000 Krankenhäusern steigert. KI-gestützte Triageplattformen wie Viz.ai und RapidAI verkürzen die Zeit von der Aufnahme bis zur Punktion um etwa 20 Minuten und helfen kommunalen Krankenhäusern, die in den Leitlinien empfohlenen Behandlungszeitfenster einzuhalten. Gleichzeitig sorgen die Erstattungssicherheit unter Medicare MS-DRG 023-027, die Kategorie-C1-Abdeckung in Japan und die harmonisierten Leitlinien der Europäischen Schlaganfallorganisation dafür, dass die Behandlung von Verschlüssen großer Gefäße für Leistungserbringer finanziell tragfähig bleibt.[1]
Wichtigste Erkenntnisse des Berichts
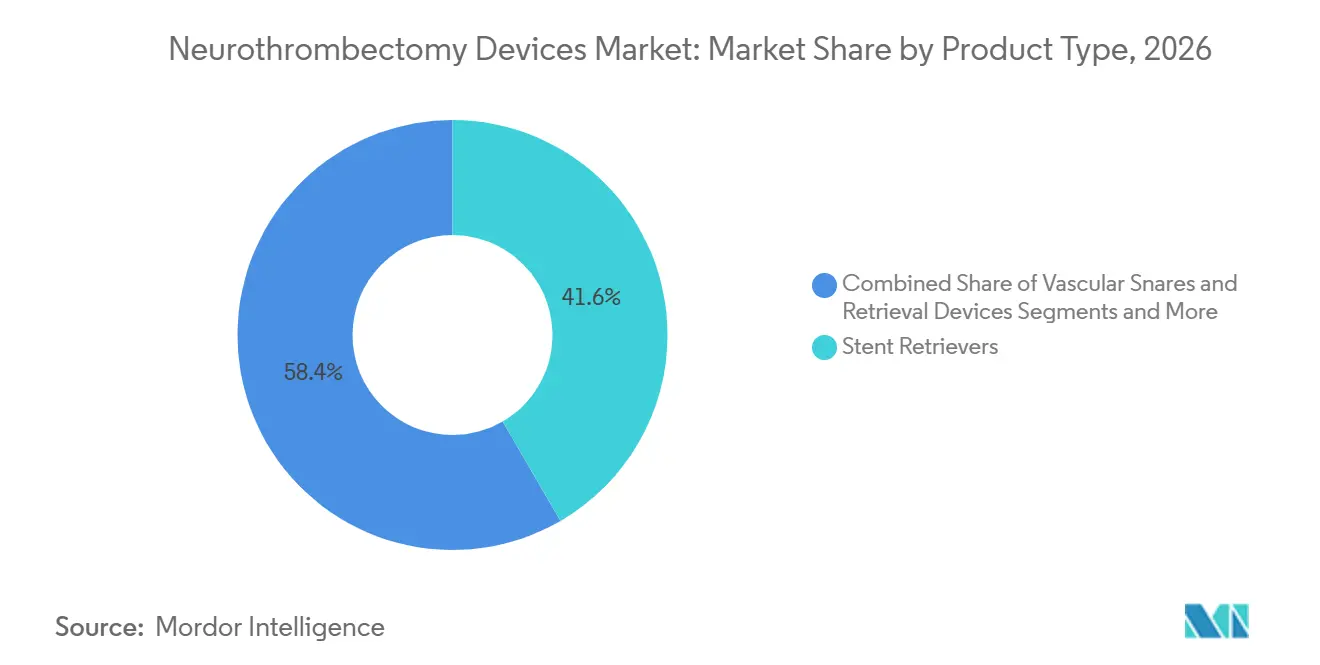
- Nach Produkttyp führten Stentretriever 2026 mit einem Umsatzanteil von 41,62 %, während Aspirationsgeräte bis 2032 voraussichtlich mit einer CAGR von 10,13 % wachsen werden.
- Nach Zugangsweg hielten transfemorale Techniken 2026 einen Marktanteil von 76,13 % am Markt für Neurothrombektomie-Geräte, doch transradiale und brachiale Zugangswege wachsen bis 2032 mit einer CAGR von 9,34 %.
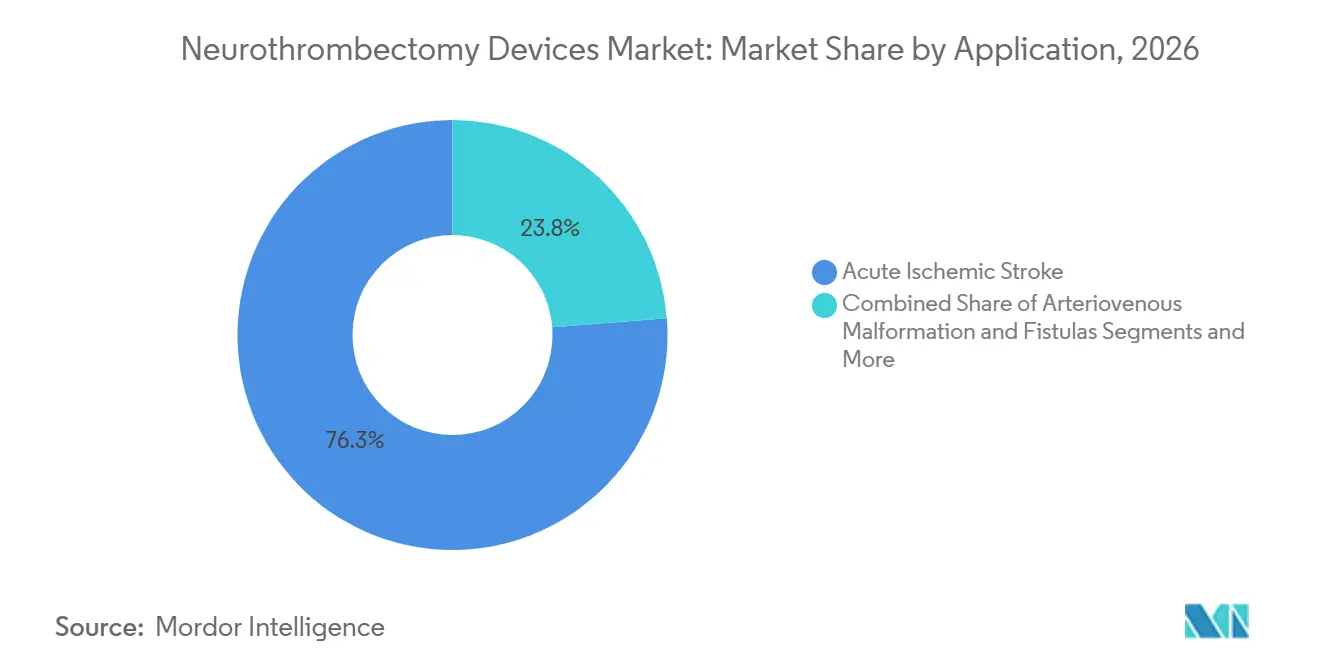
- Nach Anwendung entfiel 2026 ein Anteil von 76,25 % der Marktgröße für Neurothrombektomie-Geräte auf den akuten ischämischen Schlaganfall, während arteriovenöse Malformationen und Fisteln bis 2032 mit einer CAGR von 8,64 % wachsen.
- Nach Behandlungszeitfenster hielten Eingriffe innerhalb von 6 Stunden 2026 einen Anteil von 66,91 %, doch die Kohorte mit einem Zeitfenster von 6 bis 24 Stunden wächst im Prognosezeitraum mit einer CAGR von 10,35 %.
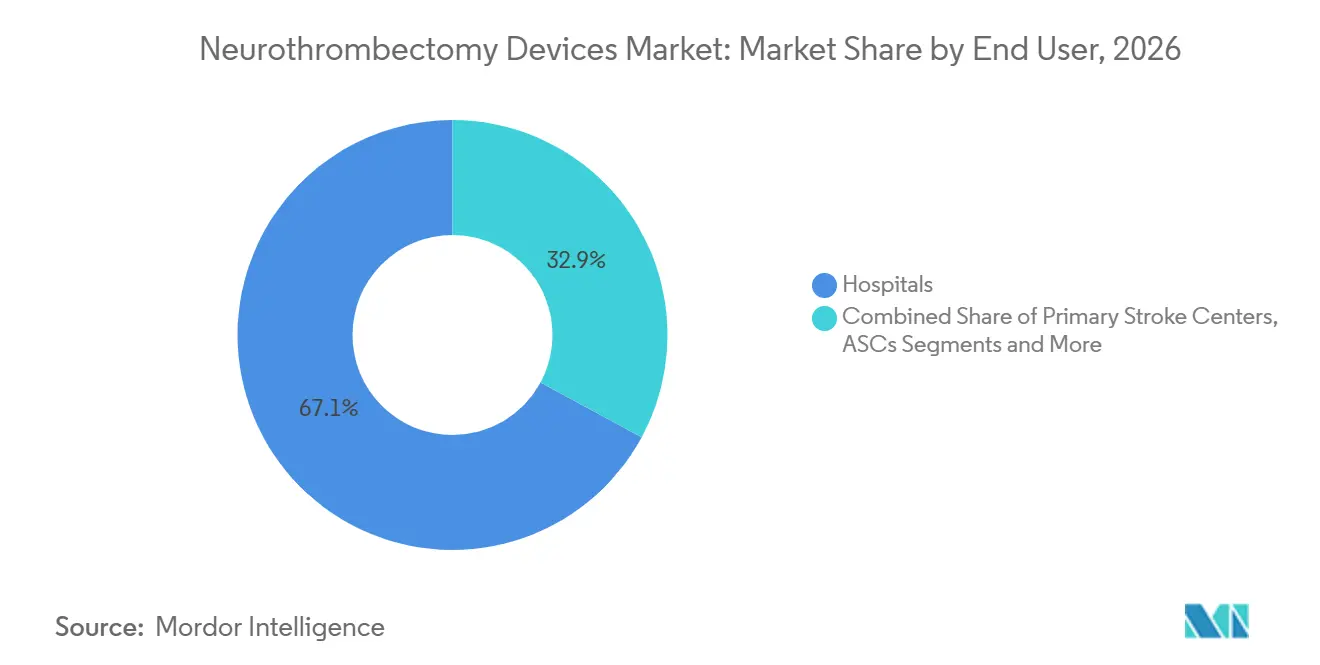
- Nach Endnutzer dominierten Krankenhäuser 2026 mit einem Anteil von 67,12 %; ambulante chirurgische Zentren verzeichnen mit einer CAGR von 8,13 % bis 2032 das stärkste Wachstum.
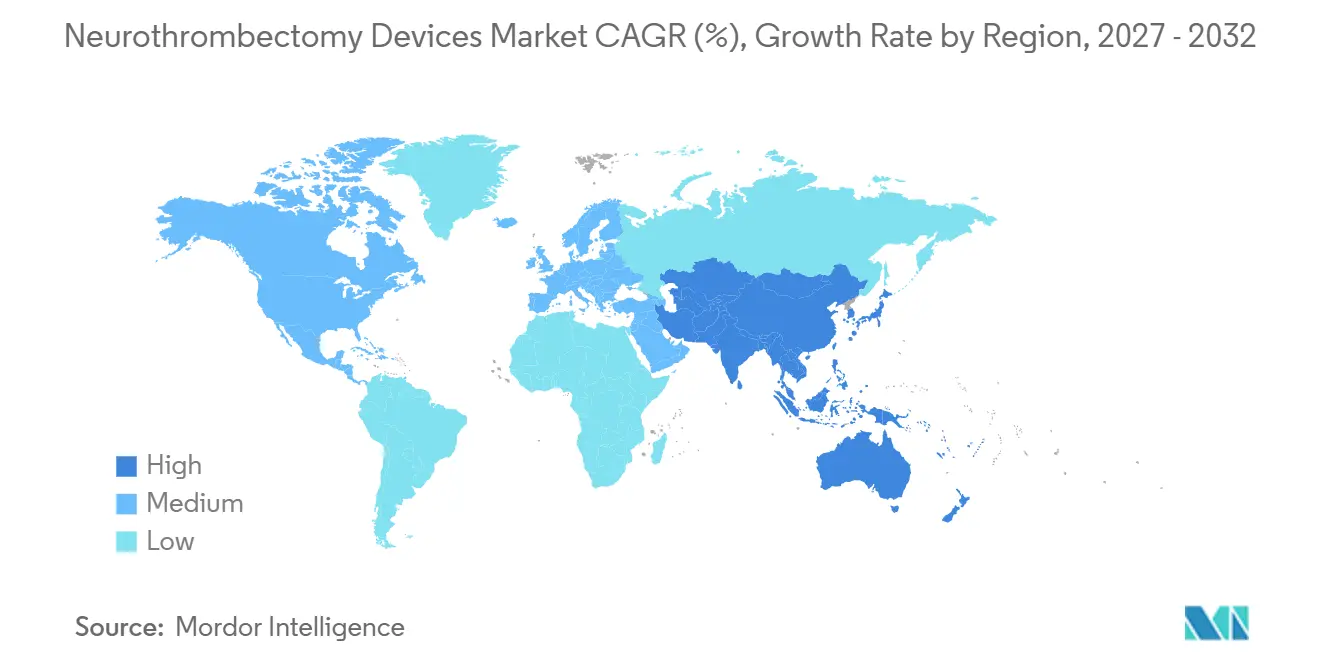
- Nach Geografie entfielen 2026 39,13 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum mit einer regionalen CAGR von 8,12 % bis 2032 die höchste Rate aufweist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für Neurothrombektomiegeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Inzidenz des akuten ischämischen Schlaganfalls | +1.2% | APAC, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Behandlungsleitlinien und Erstattungsabdeckung | +1.5% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Stent-Retrievern und Aspirationskathetern | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz in Schwellenmärkten | +1.3% | China, Indien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte Schlaganfall-Triageplattformen | +0.9% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Teleschlaganfall und Fernbetreuung | +0.6% | Ländliches USA, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Inzidenz des akuten ischämischen Schlaganfalls
Die Weltgesundheitsorganisation verzeichnete im Jahr 2021 11,95 Millionen Schlaganfälle, von denen 87 % ischämischer Natur waren, und alternde Bevölkerungen in Japan, Deutschland und den Vereinigten Staaten treiben die Fallzahl jährlich um 2–3 % nach oben.[2] China allein verzeichnet jährlich fast 3 Millionen neue Ereignisse, während die Inzidenz in Indien aufgrund städtischer Lebensstile, die Bluthochdruck und Diabetes begünstigen, um 4 % pro Jahr steigt. Dieser epidemiologische Druck überlastet die Thrombolysekapazität, da der Gewebeplasminogenaktivator bei 60–70 % der Verschlüsse großer Gefäße keine Rekanalisation erreicht. Gesundheitssysteme priorisieren daher den Aufbau von Neurothrombektomie-Einheiten, erweitern die Zulassungskriterien auf Spätpräsentierende und investieren in Fachausbildungsprogramme, um mit der Nachfrage Schritt zu halten.
Ausweitung der Behandlungsleitlinien und Erstattungsabdeckung
Die aktualisierten AHA/ASA-Leitlinien 2026 befürworten die mechanische Thrombektomie bis zu 24 Stunden nach dem zuletzt bekannten Wohlbefinden, wenn die Perfusionsbildgebung eine rettbare Penumbra zeigt.[3] Medicare erstattet diese Eingriffe unter MS-DRG 023-027 mit USD 7.200–8.500, und ähnliche politische Veränderungen in Deutschland, Frankreich und Japan verkürzen die Amortisationszeiten für biplanare Angiographiegeräte auf unter fünf Jahre. Die Klarheit bei der Erstattung fördert Kapitalausgaben und hilft kleineren kommunalen Krankenhäusern, Personalerweiterungen zu rechtfertigen, wodurch der Markt für Neurothrombektomiegeräte eine breitere geografische Durchdringung erfährt.
Technologische Fortschritte bei Stent-Retrievern und Aspirationskathetern
Penumbras Lightning Flash 2.0 und Medtronics React-71-Aspirationslinie führen Schäfte mit variabler Steifigkeit und Vakuumunterstützungspumpen ein, die die mittlere Eingriffsdauer auf unter 40 Minuten reduzieren. Cerenovus' Cereglide-71-Zwischenkatheter verfügt über eine niedrigprofilierte distale Spitze, die gewundene intrakranielle Anatomie ohne Gefäßtrauma bewältigt. Diese Verbesserungen reduzieren das Risiko distaler Embolisationen, senken den Kontrastmittelverbrauch und verringern die Anästhesieexposition, während der 510(k)-Zulassungsweg für Aspirationsgeräte es Herstellern ermöglicht, schneller zu iterieren als bei PMA-regulierten Stent-Retrievern.
Wachsende Akzeptanz in Schwellenmärkten
China verpflichtet jedes tertiäre Krankenhaus, ein zertifiziertes Schlaganfallzentrum zu betreiben, was die Geräteakzeptanz an 2.000 Standorten vorantreibt, während inländische Anbieter Retriever 40–50 % günstiger als westliche Importe anbieten. Indiens Teleschlaganfall-Netzwerke verbinden ländliche Bezirkskrankenhäuser mit städtischen Spezialisten, und Brasiliens Einheitliches Gesundheitssystem hat begonnen, Thrombektomien in öffentlichen Zentren zu vergüten. Diese Initiativen erweitern den adressierbaren Markt für Neurothrombektomiegeräte, obwohl Fachkräftemangel und fragmentierte Lieferketten das Tempo dämpfen.
Analyse der Auswirkungen von Hemmnissen auf den Markt für Neurothrombektomiegeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Eingriffkosten in ressourcenarmen Umgebungen | –0.8% | Subsahara-Afrika, Südasien | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische und klinische Studienanforderungen | –0.5% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Mangel an neurointerventionellen Spezialisten in ländlichen Gebieten | –0.6% | Ländliches USA, Osteuropa, Indien | Langfristig (≥ 4 Jahre) |
| Lieferkettenanfälligkeit für Nitinol- und Polymerkomponenten | –0.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte- und Eingriffkosten in ressourcenarmen Umgebungen
Eine einzelne Thrombektomie kann USD 15.000–40.000 kosten, was die jährlichen Pro-Kopf-Gesundheitsausgaben in Südasien um bis zu das 200-Fache übersteigt. Indiens Ayushman Bharat deckt nur USD 1.800 pro Fall ab, was Krankenhäuser zwingt, entweder auf die Behandlung zu verzichten oder Verluste zu absorbieren. Ähnliche Lücken bestehen in Subsahara-Afrika und im ländlichen Lateinamerika, wo Importzölle und Währungsvolatilität die Preise weiter in die Höhe treiben und den Zugang zur Neurothrombektomie auf durch Spender finanzierte Pilotprojekte beschränken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte- und Eingriffkosten in Schwellenmärkten | -1.4% | APAC, Südamerika, MEA | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildeten Neurointerventionisten außerhalb städtischer Zentren | -1.1% | Global, besonders ausgeprägt in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Lieferkettenanfälligkeit für Nitinol- und Platin-Iridium-Legierungen | -0.9% | Global, mit akuten Auswirkungen auf spezialisierte Hersteller | Kurzfristig (≤ 2 Jahre) |
| Erstattungsverzögerungen für Thrombektomien im posterioren Kreislauf | -0.7% | Nordamerika und Europa, selektive Kostenträgerpolitik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische und klinische Studienanforderungen
Die FDA-Klassifizierung gemäß 21 CFR 882.5600 schreibt PMA-Einreichungen vor, die durch randomisierte Studien mit mindestens 200 Patienten gestützt werden, eine Hürde, die die Kosten pro Patient in klinischen Studien auf USD 50.000 treibt. Die Medizinprodukteverordnung Europas fügt Schichten von Marktüberwachungsprüfungen hinzu, die Zertifizierungszeiträume auf drei Jahre ausdehnen können, kleine Innovatoren benachteiligen und den Veröffentlichungsrhythmus von Retrieval-Architekturen der nächsten Generation verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Neurothrombektomiegeräte
Nach Produkttyp:
Aspirationsdynamik nimmt zuStentretriever sicherten sich 2026 einen Umsatzanteil von 41,62 %, doch Aspirationskatheter wachsen mit einer CAGR von 10,13 % – nahezu doppelt so schnell wie die Gesamtrate des Marktes für Neurothrombektomie-Geräte. Geringere Austauschzahlen und kürzere Fluoroskopiezeiten machen die direkte Aspiration pro Eingriff um 2.000–3.000 USD günstiger. Kombinierte Aspirations-Stent-Systeme entstehen, warten jedoch noch auf Langzeitergebnisdaten. Ballonführungskatheter verzeichnen eine stabile Nachfrage, da der proximale Flussstopp Embolien minimiert, während vaskuläre Schlingen eine Nischenoption zur Rettung darstellen.
Aspirationsplattformen der zweiten Generation wie Medtronic React und Stryker Catalyst nutzen abgestufte Schaftsteifigkeit für bessere Schubfähigkeit bei gleichzeitig weichen distalen Spitzen. Das ADAPT-Protokoll leitet heute etwa 40 % der ersten Thrombektomiepässe in den USA, obwohl Stentretriever bei distalen M2/M3-Fällen dominieren, wo kleine Gefäße die Katheterabgabe erschweren. Schnellere 510(k)-Zyklen fördern mehr Neueinsteiger, verschärfen den Preiswettbewerb und erweitern das Angebotsspektrum im Markt für Neurothrombektomie-Geräte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zugangsweg:
Radiale Techniken fordern femorale Dominanz herausDer transfemorale Zugang hielt 2026 einen Anteil von 76,13 %, gestützt durch größere Gefäßkaliber und die Vertrautheit der Operateure, doch radiale und brachiale Zugangsstellen wachsen mit einer CAGR von 9,34 %. Der radiale Zugang reduziert Leistenbereichskomplikationen und ermöglicht die Entlassung am selben Tag – ein Verkaufsargument für ambulante Zentren. Die direkte Karotispunktion kommt bei weniger als 3 % der Fälle zum Einsatz, wächst jedoch um 8–9 %, wo Bogentortuosität traditionelle Zugangswege blockiert.
Lernkurven von 20–30 Fällen erhöhen anfangs die Fluoroskopiezeiten, doch japanische Registerdaten zeigen eine Gleichwertigkeit mit dem femoralen Erfolg, sobald die Fähigkeiten ausgereift sind. Schlanke 6-French-Führungssysteme können das Innenlumen für große Aspirationskatheter einschränken und gelegentlich einen Zugangswechsel mitten im Eingriff erzwingen, doch patientenberichtete Komfortbewertungen bevorzugen den radialen Zugang.
Nach Anwendung:
Off-Label-Anwendungen gewinnen an BodenDer akute ischämische Schlaganfall trug 2026 zu 76,25 % der Eingriffe bei, angetrieben durch eine anhaltende globale Fallzahl von nahezu 12 Millionen Ereignissen jährlich. Off-Label-Anwendungen bei arteriovenösen Malformationen und Fisteln wachsen mit einer CAGR von 8,64 %, da Operateure Aspirationskatheter einsetzen, um intraprozeduralen Thrombus zu beseitigen. Zerebraler Aneurysmathrombose, obwohl selten, werden Retrievalgeräte eingesetzt, um distale Territorien zu schützen, wenn Sackverschlüsse den Blutfluss bedrohen.
Großkernstudien wie SELECT2 und ANGEL-ASPECT schlossen mehr als 2.000 Patienten ein und weiteten die Zulassungskriterien auf ASPECTS 3–5 aus, was die Marktgröe für Neurothrombektomie-Geräte vergrößerte, ohne die Schlaganfallinzidenz zu erhöhen. Die Evidenzlage zur Basilararterie bleibt gemischt, sodass die meisten Kostenträger unter bestehenden Schlaganfall-DRGs erstatten, anstatt neue Codes zu erstellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Behandlungszeitfenster:
Bildgebung erweitert die ZulassungskriterienEingriffe innerhalb von 6 Stunden machen noch immer 66,91 % des Volumens aus, was das Erbe früher Studien widerspiegelt, doch Fälle von 6 bis 24 Stunden wachsen dank CT-Perfusion und automatisierter Mismatch-Software um 10,35 % pro Jahr. Schlaganfälle beim Aufwachen bilden eine kleinere, aber wachsende Kohorte, da kollateralreiches Gewebe weit über 24 Stunden hinaus rettbar bleiben kann.
RapidAI und Brainomix erstellen Perfusionskarten innerhalb von fünf Minuten, was kommunalen Krankenhäusern ermöglicht, Spätpräsentierende ohne Neuroradiologen vor Ort zu triagieren. Das Wachstum im erweiterten Zeitfenster ist in Ländern mit niedrigem und mittlerem Einkommen schneller, wo Transportverzögerungen eine frühe Ankunft selten machen, während das Segment unter 6 Stunden in Hocheinkommensregionen auf Sättigung zusteuert.
Nach Endnutzer:
Modelle ambulanter chirurgischer Zentren entstehenKrankenhäuser kontrollierten 2026 67,12 % der Ausgaben, gerechtfertigt durch biplanare Labore im Wert von 2–3 Millionen USD und hauseigene Neuro-Intensivstationen. Ambulante chirurgische Zentren wachsen jährlich um 8,13 %, behandeln NIHSS-<10-Patienten unter bewusster Sedierung und entlassen sie innerhalb von 23 Stunden. Die CMS-Genehmigung für Thrombektomien in ambulanten chirurgischen Zentren ist jedoch von Bundesstaat zu Bundesstaat unterschiedlich, und Haftpflichtversicherer verlangen höhere Deckung, da Intensivbetten außerhalb des Standorts liegen.
Gerätehersteller bündeln nun Führungskatheter, Aspirationssysteme und Hämostasepflaster in Einwegschalen, die auf ambulante chirurgische Zentren zugeschnitten sind, und reduzieren so Rüstzeiten und Lagerkosten. Primäre Schlaganfallzentren fungieren weiterhin hauptsächlich als Überweisungszentren, stabilisieren Patienten und organisieren den Transport zu thrombektomiefähigen Einrichtungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Neurothrombektomiegeräte in Nordamerika
Nordamerika hielt 2026 einen Anteil von 39,13 %, gestützt durch 1.600 Neurointerventionalisten, mehr als 1.500 thrombektomiefähige Zentren und eine robuste Medicare-Erstattung. Kanadas provinzielle Schlaganfallnetzwerke verbessern den Zugang, führen jedoch pro Kopf noch etwa 30 % weniger Eingriffe durch als die Vereinigten Staaten, bedingt durch längere Bildgebungswartezeiten. Mexiko weist eine zweigliedrige Struktur auf: Privatkrankenhäuser in großen Ballungsräumen entsprechen US-amerikanischen Standards, während öffentliche Einrichtungen an Spezialisten mangeln, sodass bis zu 80 % der Kandidaten unbehandelt bleiben.
Markt für Neurothrombektomiegeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 8,12 %, getragen durch Chinas landesweites Mandat für Schlaganfallzentren und Indiens Hub-and-Spoke-Teleschlaganfall-Rollouts. Chinesische Gerätehersteller halten bereits einen Inlandsmarktanteil von rund 25 % durch Preise, die Importprodukte um 40–50 % unterbieten, was multinationale Unternehmen unter Druck setzt, ihre Produktion zu lokalisieren. Japans alternde Gesellschaft verzeichnet jährlich rund 300.000 Schlaganfälle, wobei die einheimischen Unternehmen Asahi Intecc und Terumo anatomisch spezifische Mikrokatheter liefern, während Indiens Durchdringungsrate unter 2 % verharrt, da lediglich 200 Spezialisten für 1,4 Milliarden Menschen zur Verfügung stehen.
Markt für Neurothrombektomiegeräte in EMEA
Europa wird von Deutschland, Frankreich und dem Vereinigten Königreich angeführt, die jeweils 15–20 % der Verschlüsse großer Gefäße behandeln. Die aktualisierten ESO-Leitlinien von 2024 haben die grenzüberschreitenden Praxisunterschiede verringert, und EU-Strukturfonds helfen Polen, der Tschechischen Republik und Ungarn, neue Labore mit einem jährlichen Wachstum von 9–10 % aufzubauen. Südliche Regionen wie Andalusien und Sizilien sind aufgrund des Fachkräftemangels nach wie vor unterversorgt, obwohl die GCC-Staaten im Nahen Osten aggressiv in westlich besetzte umfassende Zentren investieren. Subsahara-Afrika repräsentiert weniger als 1 % des Marktanteils, da die Gerätekosten die nationalen Gesundheitsbudgets bei weitem übersteigen.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen Neurothrombektomiegeräte einem etablierten FDA-Rahmenwerk, das strenge Kontrollen für Hochrisikoprodukte mit einem schnelleren Zugang für einige kathetergestützte Systeme kombiniert. FDA-Leitlinien für präklinische und klinische Studien prägen die Evidenzgenerierung, und aktuelle 510(k)-Zulassungen wie das Phenox pRESET Delta im Februar 2025 und das Akura Thrombectomy System im November 2025 deuten auf eine weiterhin starke Nutzung von Pfaden der wesentlichen Äquivalenz für viele thrombektomienahe Geräteeinreichungen hin. Dies beschleunigt in der Regel Produktauffrischungszyklen im Vergleich zu studienintensiven Routen.
In Europa beeinflusst die Umsetzung der EU-Medizinprodukteverordnung (MDR) weiterhin Zeitpläne und Verpflichtungen nach dem Inverkehrbringen, während politische Arbeiten darauf abzielen, Reibungsverluste zu verringern und die Vorhersehbarkeit zu verbessern. Im Mai 2026 verabschiedete die Europäische Kommission die Durchführungsverordnung (EU) 2026/977, um einheitlichere Anforderungen an die Konformitätsbewertung und benannte Stellen festzulegen. Im Juni 2026 veröffentlichten ESMINT und Partnergesellschaften ärztlich getriebene Konsensstandards zur klinischen Evidenz für Hochrisiko-endovaskuläre Schlaganfallgeräte, was auf harmonisiertere Erwartungen neben laufenden MDR-Überarbeitungsbemühungen hinweist. In Japan bleiben die Aufsicht durch die PMDA und die an die Erstattung gekoppelte Kommerzialisierung zentral für die Akzeptanz, veranschaulicht durch die Einführung des WovenEndoBridge 17-Systems durch Terumo Neuro im Mai 2026 nach der behördlichen Zulassung im November 2025.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Neurothrombektomiegeräte beginnt mit spezialisierten Rohstoffen, einschließlich Nitinol und Hochleistungspolymeren, und geht über zur Präzisionsfertigung von Komponenten wie Flechten, Laserschneiden, Beschichtung und Mikroformung. Reinraummontage, Sterilisation und Chargenfreigabe folgen unter strengen Qualitätssystemen. OEMs und Vertragshersteller müssen Leistungsmerkmale wie Nachverfolgbarkeit, Knickresistenz, Röntgensichtbarkeit und Aspirationsfluss validieren und anschließend die regulatorische Dokumentation und die Generierung klinischer Evidenz unterstützen, die mit Krankenhaus-Formularentscheidungen und der Standardisierung neurointerventioneller Labore verknüpft sind.
Nachgelagert stützt sich der Vertrieb auf eine Mischung aus Direktvertrieb an umfassende Schlaganfallzentren und Sammeleinkaufs- oder Ausschreibungskanälen für Krankenhausverbünde. Schulung, Fallunterstützung und die Integration in den prozeduralen Workflow werden bei Führungskathetern, intermediären/Aspirationskathetern und Retrieval-Plattformen betont. Zulassungen im Jahr 2026 zeigen, wie sich Innovation durch diese Kette bewegt: Perfuze erhielt im März 2026 die FDA-510(k)-Zulassung für den Millipede88-Super-Bore-Aspirationskatheter für die eigenständige Direktaspiration, während Penumbra im Juni 2026 die FDA-Zulassung für THUNDERBOLT erhielt, eine computergestützte Vakuum-Thrombektomieplattform. Dies erhöht die Rolle softwaregestützter Konsolen neben Einwegkathetern und Verbrauchsmaterialien.
Wettbewerbslandschaft
Die vier wichtigsten Akteure sind Medtronic, Stryker, Penumbra und Cerenovus. Medtronic verzeichnete im Geschäftsjahr 2025 einen Neurowissenschaftsumsatz von USD 9,846 Milliarden und bündelt Solitaire-X-Retriever mit React-Aspiration und Pipeline-Flussumleitungsstents unter Volumenverträgen. Stryker erzielte 2024 einen neurovaskulären Umsatz von USD 1,307 Milliarden und ergänzte die Hämorrhagie-Technologie durch die Übernahme von NICO Corporation im Jahr 2024. Penumbra führt weiterhin die Aspirationsinnovation mit der Lightning-Plattform an, während Cerenovus die Lieferkette von Johnson & Johnson nutzt, um EmboTrap und Cereglide in Europa und Asien voranzutreiben.
Start-ups nutzen Patentabläufe bei frühen Retrievern. Imperative Care sammelte USD 260 Millionen ein, um das kombinierte Zoom-System zu vermarkten, das die Eingriffsdauer in seiner IMPERATIVE-Studie um 25 % verkürzte. Rapid Medicals Comaneci-Flusssperr-Gerät und Perflows ANAIS-Trichterkatheter bewältigen Nischen-Thrombusmorphologien. FDA-PMA-Kosten und MDR-Prüfungen begünstigen kapitalstarke Marktführer, doch asiatische Biosimilar-Wettbewerber vermarkten nun Retriever zu halben westlichen Preisen in kostensensiblen Regionen, testen die Markentreue und komprimieren die Margen im gesamten Markt für Neurothrombektomiegeräte.
Marktführer der Branche für Neurothrombektomiegeräte
-
Medtronic plc
-
Stryker Corporation
-
Johnson & Johnson
-
Penumbra, Inc.
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Neurothrombektomie-Geräte Unternehmen in diesem Bericht
- Abbott Laboratories
- Acandis GmbH & Co. KG
- AngioDynamics
- Argon Medical Devices
- Asahi Intecc Co., Ltd.
- Boston Scientific
- Imperative Care
- Inari Medical
- Johnson & Johnson
- Medtronic
- MicroPort
- MicroVention
- Penumbra
- Perflow Medical
- Phenox
- Rapid Medical
- Shanghai HeartCare Medical Technology
- Straub Medical
- Stryker
- Terumo
- ZYLOX-Tonbridge Medical Technology
Lesen Sie die Analyse der Neurothrombektomie-Geräte-Unternehmen
Marktchancen und Zukunftsaussichten
Technologischer Freiraum entsteht im Bereich größerer Aspirationskaliber, verstellbarer Retrieval-Mechaniken und computergestützter Vakuum-Thrombektomieplattformen, die auf schnellere Gerinnselaufnahme und weniger Gerätewechsel abzielen. Mehrere US-Zulassungen im Jahr 2026 verdeutlichen das Iterationstempo und unterstützen differenzierte Wertversprechen mit Fokus auf Erstpass-Erfolg und Workflow-Vereinfachung. Beispiele sind Verge Medicals RoVo Mechanical Thrombectomy System (FDA-510(k)-Zulassung im Januar 2026), Perfuzes Millipede88-Super-Bore-Aspirationskatheter (März 2026), Rapid Medicals verstellbares Gerät TIGERTRIEVER 25 (April 2026) und Penumbras computergestützte Vakuum-Thrombektomieplattform THUNDERBOLT (FDA-Zulassung im Juni 2026, zusammen mit einer CE-Kennzeichnung im Juni 2026).
Die Integration von Portfolios über das gesamte Behandlungskontinuum ist ein weiterer Chancenbereich, da Anbieter Thrombektomie-Sets und Beschaffung zunehmend auf Systemebene standardisieren. Der Abschluss der Übernahme von Scientia Vascular durch Medtronic für 550 Millionen USD im Juni 2026 veranschaulicht dieses Konsolidierungsthema, mit der Absicht, Zugangsprodukte (Führungsdrähte und Katheter) mit etablierten neurovaskulären Therapielinien zu kombinieren. Diese Struktur kann gebündelte Vertragsgestaltung und eine engere Interoperabilität über Geräte hinweg unterstützen, die vom Leisten- oder radialen Zugang bis zur intrakraniellen Gerinnselbehandlung eingesetzt werden.
Jüngste Branchenentwicklungen im Markt für Neurothrombektomiegeräte
- Juli 2026: Penumbra schrieb den ersten Patienten in seine FORWARD-Studie ein, die mechanische Thrombektomie und computergestützte Vakuum-Thrombektomie (CAVT) für distalen akuten ischämischen Schlaganfall bewertet. Das Studiendesign unterstützt die prospektive Evidenzgenerierung in komplexeren distalen Gebieten und erweitert die Validierung über die zentralen Anwendungsfälle des Großgefäßverschlusses hinaus.
- Juni 2026: Medtronic schloss die Übernahme von Scientia Vascular im Wert von 550 Millionen USD ab, um spezialisierte neurovaskuläre Zugangsprodukte in sein bestehendes therapeutisches Portfolio zu integrieren. Die Transaktion stärkt die durchgängige Abdeckung von Schlaganfallverfahren und unterstützt eine breitere Portfoliobündelung über Führungsdrähte, Katheter und Thrombektomiesysteme.
- Juli 2025: Stryker gab die Einführung des InThrill Thrombectomy System unter Inari Medical bekannt und erweiterte damit sein Thrombektomie-Technologieangebot. Die Einführung fügt eine weitere Plattformoption für Krankenhäuser hinzu, die Geräteleistung, Schulungsbedarf und Verfahrensstandardisierung in ihren neurointerventionellen Laboren bewerten.
Markt für Neurothrombektomie-Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Geräten, die bei Neurothrombektomie-Eingriffen zur Entfernung oder Auflösung von Blutgerinnseln im Gehirn eingesetzt werden, hauptsächlich in der Versorgung des akuten ischämischen Schlaganfalls. Er schließt das Gerät und die eingriffsbezogenen Verbrauchsmaterialien ein, die für den Einsatz in relevanten Krankenhaus- und Schlaganfallversorgungsumgebungen verkauft werden.
Ausschlüsse aus dem Umfang: Angrenzende neurovaskuläre Instrumente, die ausschließlich für Aneurysma-Coiling, Flussumlenkung oder intrakranielle Stentimplantation ohne Thrombektomieeingriff verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Stent-Retriever
- Aspirationsgeräte
- Kombinierte Aspirations-Stent-Systeme
- Ballonführungskatheter
- Vaskuläre Schlingen und Retrievalgeräte
- Nach Zugangsweg
- Transfemoral
- Transradial / Brachial
- Direkter Karotis- / perkutaner Zugang
- Nach Anwendung
- Akuter ischämischer Schlaganfall
- Zerebrale Aneurysmathrombose
- Arteriovenöse Malformationen und Fisteln
- Nach Behandlungszeitfenster
- ≤ 6 Stunden nach Symptombeginn
- > 6 bis 24 Stunden (erweitertes Zeitfenster)
- > 24 Stunden (Spätpräsentierende / Schlaganfall beim Aufwachen)
- Nach Endnutzer
- Krankenhäuser
- Primäre Schlaganfallzentren
- Ambulante chirurgische Zentren
- Notaufnahmen und Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erfassung des behandelten Schlaganfallpools und des klinischen Pfades, der die Gerätenachfrage antreibt, und richtet sich dann an Verfahrensleitlinien und Ergebnisberichten aus. Wir beziehen uns auf öffentliche Schlaganfallbelastungs- und Sterblichkeits-Dashboards aus Quellen wie der Weltgesundheitsorganisation sowie auf Überwachungs- und Gesundheitsnutzungsstatistiken aus Quellen wie dem US-amerikanischen CDC und anderen nationalen Gesundheitsbehörden.
Um Signale zur Verfahrensbereitschaft und -adoption zu verankern, nutzen wir auch regulatorische und sicherheitsbezogene Offenlegungen aus Quellen wie der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur sowie klinische Evidenzzusammenfassungen aus begutachteten Fachzeitschriften und Konferenzbeiträgen der interventionellen Neurologie. Zusätzlicher Kontext stammt aus öffentlichen Einreichungen und Investorenpräsentationen der Gerätehersteller, Verbandswebsites zu Schlaganfallversorgungssystemen sowie seriöser Presseberichterstattung über Leitlinienaktualisierungen. Wo Lücken bei Unternehmenserlösaufteilungen oder Preisentwicklungen bestehen, greifen wir auch auf genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken zurück, um Innovationsaktivitäten zu validieren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primäreingaben wurden verwendet, um den Schlaganfallpatientenpool in ein realistisches Eingriffvolumen und einen verwendbaren Preisbereich umzuwandeln und anschließend Adoptionsannahmen einem Stresstest zu unterziehen. Wir sprachen mit einer Mischung aus Klinikern, Beschaffungsverantwortlichen in Krankenhäusern, Distributoren und Produktspezialisten in den wichtigsten Regionen, damit Erstattungsstrukturen, Versorgungspfade und Veränderungen im Gerätemix im endgültigen Modell berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Vorstandsmitglieder: 14 % | Asiatisch-pazifischer Raum: 49 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 55 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik verwendet einen Top-down-Aufbau, der die Nachfrage aus der Schlaganfallinzidenz, der Förderfähigkeit nach Behandlungszeitfenster und dem Anteil der Patienten, die an thrombektomiefähige Zentren weitergeleitet werden, rekonstruiert und dann in Eingriffvolumina umwandelt. Diese Volumina werden mit einer Durchschnittspreisrange bewertet, die den Gerätemix in der Routinepraxis widerspiegelt (zum Beispiel Stentretriever im Vergleich zu Aspirations-First-Ansätzen und die Verwendung von Ballonführungskathetern) und regional angepasst wird, um Erstattungs- und Einkaufsmuster zu berücksichtigen.
Um die Gesamtwerte zu verankern, bestätigen wir das Ergebnis durch selektive Bottom-up-Prüfungen wie Stichproben von Krankenhausnutzungsmustern, Kanalfeedback zu Stückvolumina und Lieferantenerlösexposition, wo diese öffentlich diskutiert wird. Zu den wichtigsten Eingaben, die wir verfolgen, gehören Behandlungsraten bei großen Gefäßverschlüssen, Veränderungen im Anteil des 6- bis 24-Stunden-Behandlungsfensters, durchschnittlich verwendete Geräte pro Eingriff, Eingriffswachstum in primären und umfassenden Schlaganfallzentren sowie Preisbewegungen im Zusammenhang mit Katheter- und Kombinationssystemnachfrage. Prognosen werden mittels Szenarioanalyse erstellt, bei der Eingriffswachstum und Durchschnittspreise um erwartete Kapazitätserweiterungen und klinische Praxisveränderungen variiert werden und dann mit dem abgeglichen werden, was Experten für ihre Region als realisierbar erachten. Wenn ein Länderdatenpunkt dünn ist, füllen wir Lücken mit Proxy-Indikatoren wie der Schlaganfallversorgungsinfrastruktur und historischen Adoptionsmustern und überprüfen dann die impliziten Eingriffe pro Zentrum auf Plausibilität.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell durch mehrere Prüfungen, damit die endgültige Zahl nicht von einer einzigen Eingabe abhängt. Ergebnisse werden mit unabhängigen Signalen wie berichteter Schlaganfalleingriffstätigkeit, Zeitpunkt von Gerätemarkteinführungen sowie sichtbaren Erstattungs- oder Leitlinienänderungen verglichen, und Abweichungen werden vor der Freigabe überprüft.
Wenn eine Anomalie auftritt – etwa ein plötzlicher Anstieg der impliziten Eingriffe pro Standort oder ein Durchschnittspreis, der nicht mit den Angaben der Käufer übereinstimmt – werden die Annahmen überprüft, und Primärkontakte können erneut angesprochen werden, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Volumina oder Preise verschieben können. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Neurothrombektomie-Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Neurothrombektomie-Geräte variieren häufig, da die gezählten Produkte, die Eingriffsdefinition und die Jahresannahmen bei den Herausgebern nicht einheitlich sind. Unterschiede entstehen auch dadurch, wie jede Schätzung klinische Aktivität in Geräteerlöse umwandelt, insbesondere wenn Länder eine ungleichmäßige Berichterstattung über Schlaganfalleingriffe aufweisen.
Ergänzende neurovaskuläre Geräte, die ausschließlich für Aneurysma-Coiling und Flussumlenkung verwendet werden, liegen außerhalb des Umfangs von Mordor Intelligence, was den Erlöspool im Vergleich zu Schätzungen einschränkt, die den gesamten neurovaskulären Interventionskorb als einen Markt behandeln. Lücken können auch dadurch entstehen, wie Unternehmen die Erweiterung des 6- bis 24-Stunden-Fensters behandeln, ob Ballonführungskatheter und Zubehörnutzung als Teil des durchschnittlichen Falls bewertet werden und ob die Währungsumrechnung zu einem Jahresdurchschnittskurs oder zu einem Stichtagskurs erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,83 Milliarden USD (2025) | |
| Fachzeitschrift A | 0,74 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Horizont, und die Größenlogik ist nicht klar an die behandelte Patientenförderfähigkeit nach Zeitfenster gebunden, was die kurzfristige Eingriffsbeschleunigung unterschätzen kann. |
| Regionale Unternehmensberatung B | 0,76 Milliarden USD (2025) | Wendet konservative Durchschnittspreisannahmen an und scheint sich auf ein engeres Gerätebündel pro Eingriff zu konzentrieren, was Erlöse aus der üblichen Zubehörnutzung in routinemäßigen Thrombektomie-Workflows übersehen kann. |
Über die drei Zahlen hinweg lässt sich die Streuung hauptsächlich darauf zurückführen, was pro Eingriff gezählt wird und wie schnell Förderfähigkeit und Kapazitätserweiterung in Volumenwachstum übersetzt werden. Indem die Eingaben an Eingriffvolumina, Gerätemix und regionsspezifische Preisprüfungen gebunden bleiben, sind die Größenschritte leicht nachvollziehbar und können wiederholt werden, wenn neue klinische oder erstattungsbezogene Signale entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Neurothrombektomie-Geräte zwischen 2027 und 2032 voraussichtlich wachsen?
Der Markt soll von 0,93 Milliarden USD im Jahr 2027 auf 1,28 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,74 %.
Welche Produktkategorie wächst am schnellsten?
Aspirationsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 10,13 % wachsen, bedingt durch kürzere Eingriffsdauern und geringere Kosten.
Welche Region zeigt das höchste zukünftige Wachstum?
Asien-Pazifik wird voraussichtlich eine CAGR von 8,12 % verzeichnen, angetrieben durch vorgeschriebene Schlaganfallzentrum-Rollouts in China und Indien.
Warum gewinnen ambulante chirurgische Zentren Marktanteile?
Ambulante chirurgische Zentren behandeln stabile Patienten mit kleinem Kerninfarkt unter bewusster Sedierung, ermöglichen die Entlassung nach 23 Stunden und senken die Einrichtungskosten.
Was begrenzt die Akzeptanz in einkommensschwachen Ländern?
Gerätekosten von USD 15.000–40.000 pro Fall, mangelnde Versicherungsabdeckung und Importzölle halten die Durchdringung unter 2 % der berechtigten Patienten.