
Milchpulvermarktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
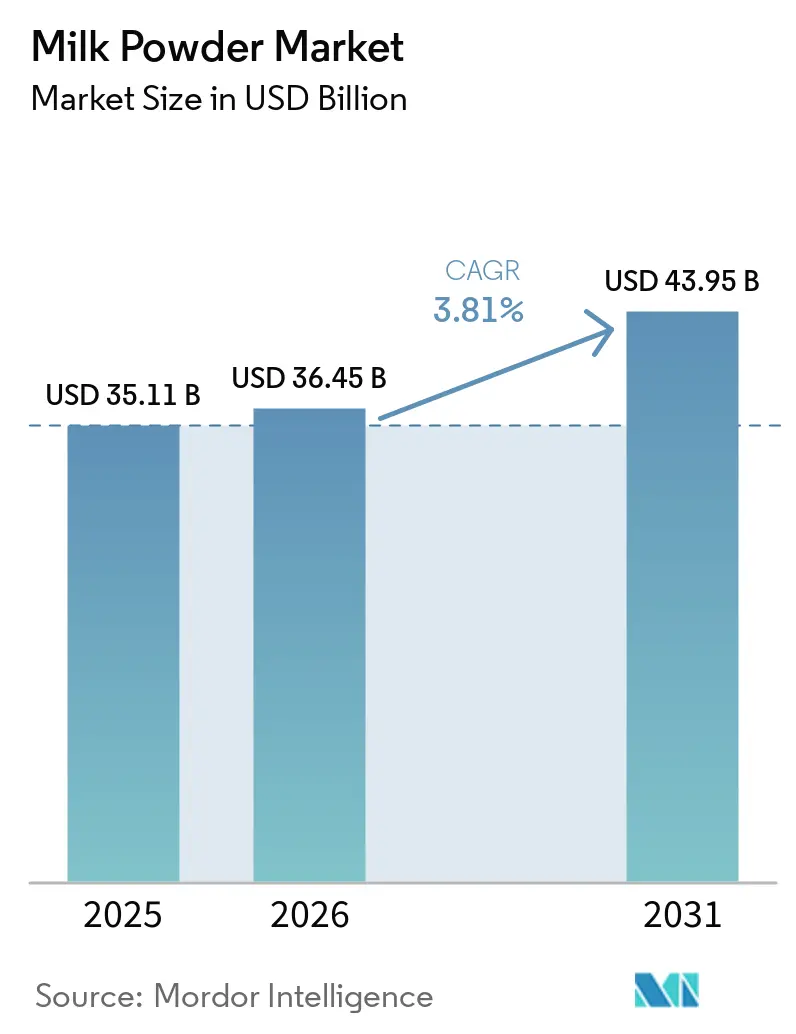
| Marktgröße (2026) | 36.45 Milliarden US-Dollar |
| Marktgröße (2031) | 43.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.81 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
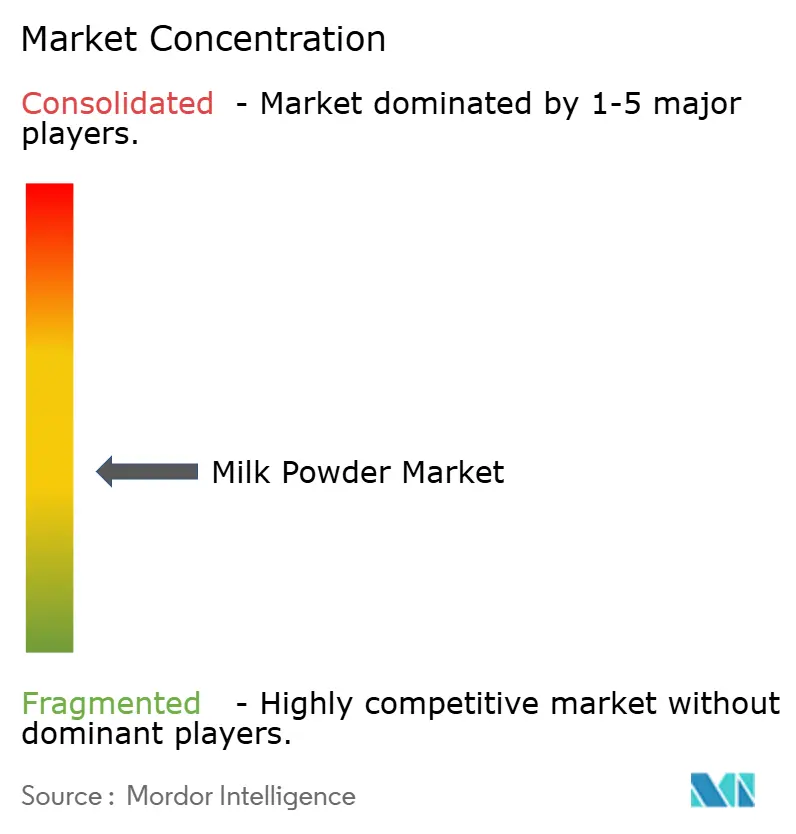
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Milchpulvermarktanalyse von Mordor Intelligence
Die Milchpulvermarktgröße soll von 35,11 Mrd. USD im Jahr 2025 auf 36,45 Mrd. USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 43,95 Mrd. USD bei einem CAGR von 3,81 % über den Zeitraum 2026–2031 erreichen. Milchpulver, eine dehydrierte Form von flüssiger Milch, wird in verschiedenen Branchen umfassend eingesetzt, darunter Säuglingsnahrung, Süßwaren, Backwaren, Getränke und Nahrungsergänzungsmittel. Seine lange Haltbarkeit, einfache Lagerung und Transportvorteile machen es zu einer bevorzugten Wahl bei Herstellern und Verbrauchern gleichermaßen. Das Marktwachstum wird in erster Linie durch die steigende Nachfrage nach praktischen und langlebigen Milchprodukten angetrieben, insbesondere in Regionen mit eingeschränktem Zugang zu Frischmilch. Das wachsende Gesundheitsbewusstsein der Verbraucher hat die Nachfrage nach Milchpulver weiter angekurbelt, insbesondere nach angereicherten und biologischen Varianten, die spezifische Ernährungsbedürfnisse erfüllen. Die zunehmende Verwendung von Milchpulver in Schwellenländern, wo es als kostengünstige Alternative zu flüssiger Milch dient, ist ein weiterer wesentlicher Faktor, der zur Marktexpansion beiträgt. Darüber hinaus integriert die Lebensmittel- und Getränkeindustrie zunehmend Milchpulver in ihre Produkte, um den Nährwert zu steigern und die Produktstabilität zu verbessern.
Wichtigste Erkenntnisse des Berichts
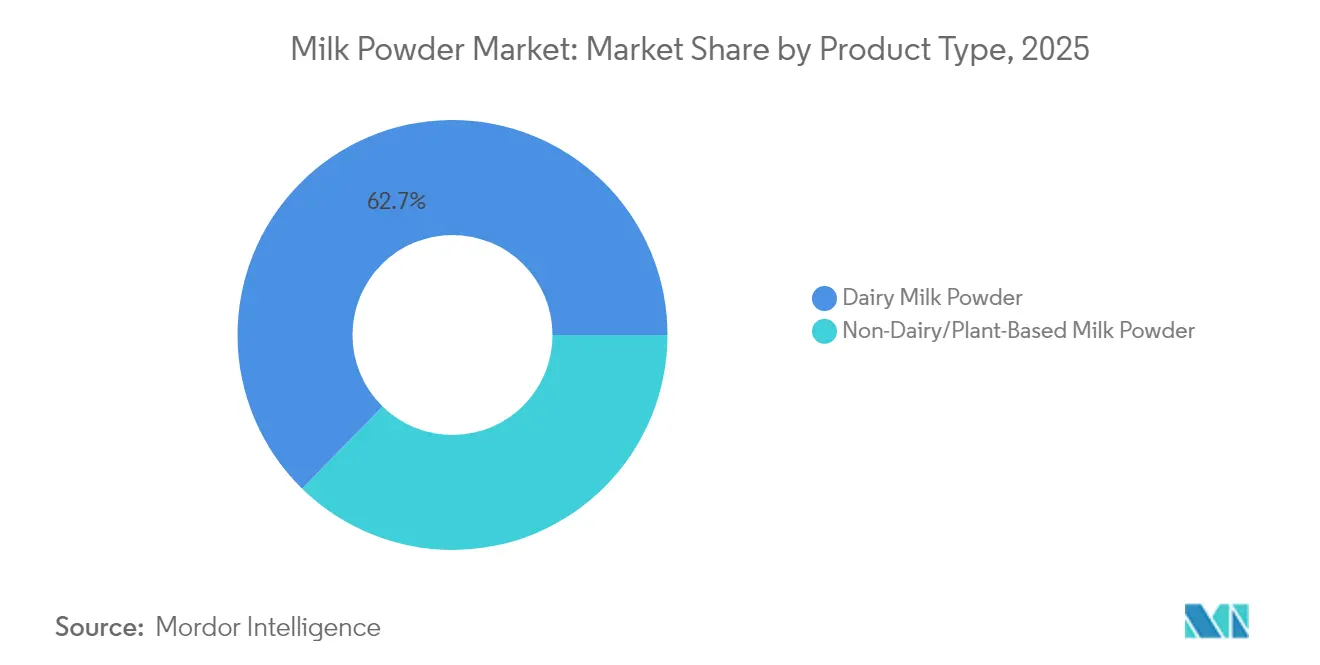
- Nach Produkttyp hielt Milchpulver aus Milch im Jahr 2025 einen Anteil von 62,68 % am Milchpulvermarkt; milchfreie Alternativen verzeichnen mit 3,92 % bis 2031 den schnellsten CAGR.
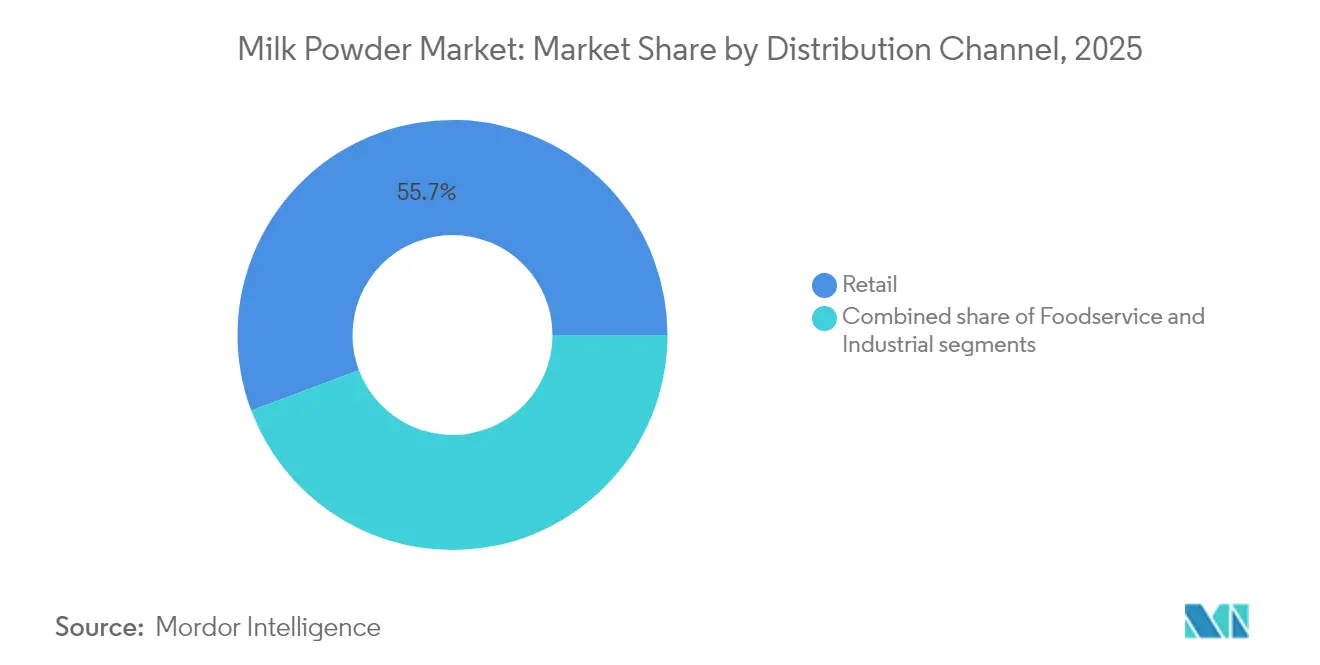
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 55,72 % der Milchpulvermarktgröße auf den Einzelhandel, während die Gastronomie bis 2031 voraussichtlich mit einem CAGR von 4,85 % wachsen wird.
- Nach Verpackung führten flexible Beutel im Jahr 2025 mit einem Umsatzanteil von 37,58 %; Einzelportionsbeutel sollen mit einem CAGR von 4,60 % wachsen.
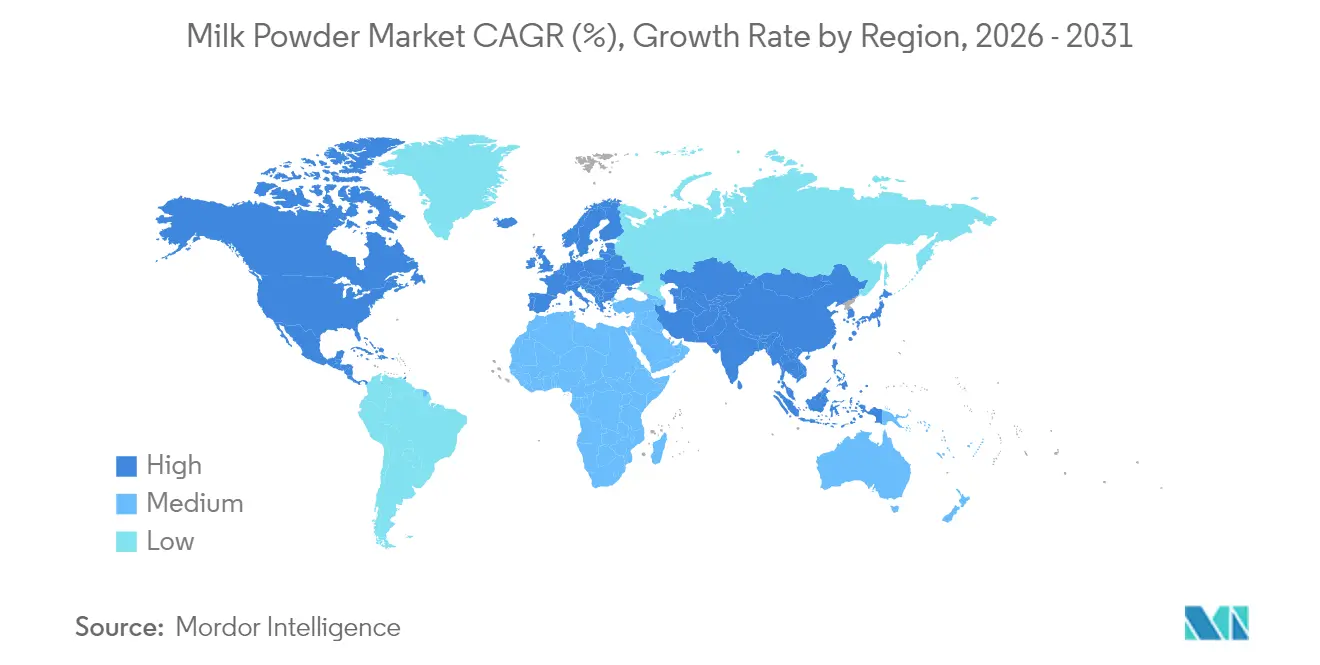
- Nach Geografie trug Asien-Pazifik 41,62 % des Umsatzes im Jahr 2025 bei, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 4,90 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach Säuglingsnahrung | +0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Bevölkerungswachstum und Urbanisierung | +0.5% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Fortschritte in der Milchverarbeitungstechnologie steigern Qualität und Effizienz von Milchpulver | +0.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verwendung in verarbeiteten Lebensmitteln wie Fertiggerichten, Desserts und Getränken | +0.3% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Forschungs- und Entwicklungsinvestitionen in rekombinierte UHT-Milchgetränke fördern die industrielle Nachfrage | +0.4% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Trend zu proteinreicher Ernährung steigert Magermilchpulver in der Kategorie Sporternährung | +0.5% | Nordamerika und Europa, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Säuglingsnahrung
Die globale Nachfrage nach Säuglingsnahrung intensiviert sich, da sich die regulatorischen Rahmenbedingungen weiterentwickeln, um die Marktresilienz und Ernährungsadäquanz zu unterstützen. Im Jahr 2025 stellte die FDA ihre langfristige nationale Strategie vor, die darauf abzielt, die Widerstandsfähigkeit des US-amerikanischen Säuglingsnahrungsmarktes zu stärken. Die Strategie führt neue Maßnahmen zur Kontaminationsprävention ein und bietet Herstellern Anreize, die Diversifizierung angesichts jüngster Lieferkettenunterbrechungen zu fördern. Diese Maßnahmen sollen eine robustere und zuverlässigere Lieferkette gewährleisten, das Risiko von Engpässen minimieren und das Verbrauchervertrauen stärken. Gleichzeitig machen technologische Fortschritte bei Premium-Formulierungen Wellen. Ein Beispiel hierfür ist Nestlés Einführung von NAN Sinergity, das sechs Oligosaccharide aus Muttermilch enthält. Dieser Schritt unterstreicht, wie eine Super-Premium-Positionierung nicht nur höhere Margen erzielt, sondern auch spezifische Ernährungsbedürfnisse erfüllt und die wachsende Nachfrage nach spezialisierter Säuglingsernährung adressiert. Die Kombination aus regulatorischer Unterstützung und innovativen Fortschritten treibt ein Nachfragewachstum an, das nicht nur an traditionelle demografische Einflüsse gebunden ist, sondern auch durch sich wandelnde Verbraucherpräferenzen und gesundheitsbewusste Entscheidungen angetrieben wird.
Bevölkerungswachstum und Urbanisierung
Mit zunehmender Urbanisierung in Schwellenländern entsteht ein strukturelles Nachfragewachstum, wobei ein verbesserter Zugang zu verpackten Milchprodukten und steigende verfügbare Einkommen die Entscheidungen hin zu Premium-Ernährung lenken. Laut einem UN-Habitat-Bericht beherbergt Asien 54 % der städtischen Weltbevölkerung, was über 2,2 Milliarden Menschen entspricht. Prognosen zufolge wird die städtische Bevölkerung Asiens bis 2050 um weitere 1,2 Milliarden wachsen, was einem Anstieg von 50 % entspricht[1]. Diese rasche Urbanisierung im Asien-Pazifik-Raum schafft nicht nur dichte Verbraucherzentren, sondern stärkt auch die Infrastruktur und ebnet den Weg für Kühlkettenvertriebsnetze, die für die Erschließung des Milchpulvermarktes unerlässlich sind. Städtische Verbraucher, insbesondere in Regionen, in denen Frischmilch aufgrund infrastruktureller Einschränkungen nur begrenzt verfügbar ist, zeigen eine ausgeprägte Bereitschaft, mehr für Bequemlichkeit und Ernährungsvorteile zu zahlen. Diese demografische Entwicklung legt robuste Wachstumsgrundlagen, die über flüchtige Konjunkturzyklen hinausgehen und vorhersehbare Nachfragemuster fördern. Solche Muster wiederum stärken die langfristige Kapazitätsplanung und Investitionsstrategien.
Fortschritte in der Milchverarbeitungstechnologie steigern Qualität und Effizienz von Milchpulver
Verarbeitungsinnovationen verbessern die Produktqualität und senken die Betriebskosten, indem sie die Nährstofferhaltung optimieren und die Haltbarkeit durch präzise Fertigungstechniken verlängern. SPX FLOW setzt fortschrittliche Milchfraktionierungstechnologie ein und wendet Mikrofiltration, Ultrafiltration und Nanofiltration an. Dieser Ansatz bewahrt Nährstoffkomponenten, ermöglicht vielfältige Milchtrennungen, minimiert Abfall und steigert den Produktwert. Diese Fortschritte ermöglichen es Herstellern, Milch effizient in verschiedene Komponenten wie Proteine, Fette und Mineralien aufzutrennen und so eine breite Palette hochwertiger Produkte zu schaffen. Diese technologischen Fortschritte ermöglichen es Herstellern, spezialisierte Formulierungen zu entwickeln, die auf spezifische Ernährungsbedürfnisse zugeschnitten sind, während sie mit traditionellen Methoden kostenwettbewerbsfähig bleiben. Darüber hinaus erweitern Hersteller die Produktionsmöglichkeiten durch die Integration von Präzisionsfermentationskapazitäten und schaffen einzigartige Proteinprofile, die auf sich wandelnde Verbraucherbedürfnisse eingehen und ihr Angebot in einem überfüllten Markt differenzieren.
Verwendung in verarbeiteten Lebensmitteln wie Fertiggerichten, Desserts und Getränken
Lebensmittelhersteller integrieren Milchpulver zunehmend in verschiedene Produktkategorien, um Nährwertprofile zu verbessern und die Haltbarkeit zu verlängern. Dieser Trend wird durch die Vielseitigkeit von Milchpulver angetrieben, das in Produkten von Backwaren und Süßwaren bis hin zu Getränken und Säuglingsnahrung eingesetzt werden kann. Dank fortschrittlicher Verarbeitungstechnologien können Hersteller nun Löslichkeitsbeschränkungen überwinden und Milchpulver in Anwendungen integrieren, die einst als ungeeignet galten, wie proteinreiche Getränke und verzehrfertige Mahlzeiten. Gleichzeitig treibt ein wachsender Trend hin zu Clean-Label-Produkten die Präferenz für vertraute Milchzutaten gegenüber synthetischen Ersatzstoffen an, da Verbraucher zunehmend Transparenz und natürliche Bestandteile in ihren Lebensmitteln suchen. Diese weitverbreitete industrielle Nutzung schützt Produzenten nicht nur vor den unvorhersehbaren Schwankungen des Verbrauchermarktes, sondern ebnet auch den Weg für lukrative Möglichkeiten in spezialisierten Formulierungen, einschließlich funktioneller Lebensmittel und Premium-Produktlinien.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Laktoseintoleranz und Allergien | -0.4% | Global, mit stärkerer Auswirkung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Volatile globale Milchrohstoffpreise durch klimabedingte Angebotsschocks | -0.6% | Global, besonders exportabhängige Regionen betreffend | Kurzfristig (≤ 2 Jahre) |
| Strenge EU-Grenzwerte für Antibiotikarückstände schränken Importe bestimmter Milchpulver ein | -0.3% | Europa und Exportmärkte nach Europa | Mittelfristig (2–4 Jahre) |
| Lagerungs- und Transportherausforderungen behindern die Milchpulververteilung | -0.2% | Global, konzentriert in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Laktoseintoleranz und Allergien
Milchpulver steht vor erheblichen Herausforderungen durch Laktoseintoleranz und Milchallergien, die als wesentliche Hemmnisse in diesem Markt wirken. Laut den National Institutes of Health (NIH) sind etwa 68 % der Weltbevölkerung von Laktoseintoleranz betroffen[2]. Dieser Zustand schränkt den Konsum von milchbasierten Produkten, einschließlich Milchpulver, ein, da Personen mit Laktoseintoleranz Schwierigkeiten haben, Laktose zu verdauen, einen in Milch und Milchprodukten enthaltenen Zucker. Darüber hinaus reduzieren Milchallergien, die besonders bei Kindern verbreitet sind, die potenzielle Verbraucherbasis für Milchpulver weiter. Der Frontiers-Bericht 2024 identifiziert die Kuhmilchallergie als eine der häufigsten Nahrungsmittelallergien bei Kindern, mit einer Prävalenz von 1,8 % bei Kindern im Alter von 1 bis 5 Jahren in den Vereinigten Staaten[3]. Diese gesundheitlichen Bedenken haben zu einer wachsenden Verbraucherpräferenz für milchfreie Alternativen geführt, wie pflanzliche Milchpulver, die als gesünder und geeigneter für Personen mit Laktoseintoleranz oder Milchallergien wahrgenommen werden. Darüber hinaus betonen Regulierungsbehörden weltweit zunehmend die Notwendigkeit einer klaren und genauen Kennzeichnung von Allergenen in Lebensmitteln. Dieser regulatorische Fokus erhöht die betrieblichen Herausforderungen für Hersteller, da sie die Einhaltung strenger Kennzeichnungsanforderungen sicherstellen müssen, während sie Produktqualität und Marktwettbewerbsfähigkeit aufrechterhalten.
Volatile globale Milchrohstoffpreise durch klimabedingte Angebotsschocks
Volatile globale Milchrohstoffpreise, insbesondere im Milchpulvermarkt, werden maßgeblich durch klimabedingte Angebotsschocks beeinflusst. Unvorhersehbare Wettermuster wie Dürren, Überschwemmungen und extreme Temperaturen haben die Milchproduktion in wichtigen milcherzeugenden Regionen gestört. Diese Störungen führen zu inkonsistenten Versorgungsniveaus und erzeugen Preisinstabilität auf dem Markt. Darüber hinaus hat der Klimawandel die Verfügbarkeit und Qualität von Futtermitteln beeinträchtigt und die Milchproduktion weiter belastet. Solche angebotsseitigen Herausforderungen haben es Produzenten erschwert, eine gleichmäßige Produktion aufrechtzuerhalten, was die Preisschwankungen verstärkt. Diese Volatilität stellt ein wesentliches Hemmnis für den Milchpulvermarkt dar und beeinträchtigt sowohl Produzenten als auch Verbraucher, indem sie die Unsicherheit erhöht und die langfristige Planung und Investitionsentscheidungen erschwert. Darüber hinaus ist die globale Milchwirtschaft stark auf bestimmte Regionen für die Milchproduktion angewiesen, wie Neuseeland, die Europäische Union und die Vereinigten Staaten. Wenn diese Regionen klimabedingte Störungen erleiden, sind die Auswirkungen in der gesamten globalen Lieferkette zu spüren. So haben beispielsweise Dürrebedingungen in Neuseeland, einem führenden Milchpulverexporteur, historisch gesehen zu reduzierten Exportmengen geführt und die Preise auf den internationalen Märkten in die Höhe getrieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Milchpulver aus Milch dominiert, pflanzliche Alternativen gewinnen an BedeutungIm Jahr 2025 dominierte Milchpulver aus Milch den Milchpulvermarkt mit einem bedeutenden Anteil von 62,68 %. Diese Dominanz ist auf seine weitverbreitete Verwendung in verschiedenen Anwendungen zurückzuführen, darunter Säuglingsnahrung, Backwaren, Süßwaren und Getränke. Die lange Haltbarkeit, einfache Transportierbarkeit und Nährwertvorteile von Milchpulver aus Milch machen es zu einer bevorzugten Wahl bei Verbrauchern und Herstellern gleichermaßen. Darüber hinaus profitiert das Segment von der wachsenden Nachfrage nach proteinangereicherten Ernährungsweisen und dem zunehmenden Konsum von verzehrfertigen und verarbeiteten Lebensmitteln. Schwellenländer, insbesondere im Asien-Pazifik-Raum, verzeichnen einen Anstieg der Nachfrage nach Milchpulver aus Milch aufgrund steigender verfügbarer Einkommen und sich ändernder Ernährungsgewohnheiten. Darüber hinaus sollen Fortschritte in der Verarbeitungstechnologie und die Verfügbarkeit von angereichertem Milchpulver aus Milch das Wachstum des Segments im Prognosezeitraum aufrechterhalten.
Andererseits verzeichnen milchfreie Alternativen wie pflanzliche Milchpulver ein rasantes Wachstum mit einem prognostizierten CAGR von 3,92 % bis 2031. Dieses Wachstum wird durch steigende Verbraucherpräferenzen für vegane und laktosefreie Produkte sowie ein zunehmendes Bewusstsein für ökologische Nachhaltigkeit angetrieben. Pflanzliche Milchpulver, die aus Quellen wie Soja, Mandeln und Hafer gewonnen werden, gewinnen aufgrund ihrer gesundheitlichen Vorteile und Eignung für Personen mit Ernährungseinschränkungen an Bedeutung. Die Expansion des Segments wird durch Innovationen im Produktangebot, wie aromatisierte und angereicherte Varianten, die auf unterschiedliche Verbraucherpräferenzen eingehen, weiter unterstützt. Darüber hinaus treibt die wachsende Akzeptanz pflanzlicher Ernährungsweisen, unterstützt durch Marketingkampagnen und Empfehlungen von Gesundheits- und Wellness-Influencern, die Nachfrage an. Die zunehmende Verfügbarkeit pflanzlicher Milchpulver in gängigen Einzelhandelskanälen und ihre Integration in verschiedene Lebensmittel- und Getränkeanwendungen sollen das weitere Wachstum in diesem Segment vorantreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsformat:
Innovation bei Einzelportionen treibt WachstumIm Jahr 2025 dominierten flexible Beutel das Verpackungssegment des Milchpulvermarktes mit einem bedeutenden Umsatzanteil von 37,58 %. Diese Beutel werden aufgrund ihrer Leichtigkeit, Bequemlichkeit und Fähigkeit, die Frische des Produkts über einen längeren Zeitraum zu erhalten, weitgehend bevorzugt. Darüber hinaus sind flexible Beutel kostengünstig und umweltfreundlich, da sie im Vergleich zu starren Verpackungsoptionen weniger Material verbrauchen. Ihre Vielseitigkeit bei der Aufnahme verschiedener Größen und Mengen macht sie zu einer beliebten Wahl bei Herstellern und Verbrauchern gleichermaßen und treibt ihren erheblichen Marktanteil an. Darüber hinaus hat die wachsende Nutzung flexibler Beutel in E-Commerce-Kanälen, wo Haltbarkeit und einfacher Transport entscheidend sind, ihre Nachfrage weiter gestärkt.
Einzelportionsbeutel hingegen sollen im Prognosezeitraum mit einem CAGR von 4,60 % wachsen. Diese Beutel bedienen die steigende Nachfrage nach portionskontrolliertem und unterwegs-Konsum, insbesondere bei städtischen Verbrauchern und Berufstätigen. Die Bequemlichkeit von Einzelportionsbeuteln, kombiniert mit ihrer Erschwinglichkeit, hat sie zu einer bevorzugten Option für Einzelportionen gemacht. Darüber hinaus gewinnen Einzelportionsbeutel in Schwellenländern an Bedeutung, wo Erschwinglichkeit und Zugänglichkeit entscheidende Faktoren sind, die die Verbraucherwahl beeinflussen. Ihre kompakte Größe und einfache Entsorgung entsprechen der wachsenden Verbraucherpräferenz für nachhaltige und praktische Verpackungslösungen. Darüber hinaus hat der wachsende Trend gesundheitsbewusster Verbraucher, die präzise Portionsgrößen suchen, die Nachfrage nach Einzelportionsbeuteln weiter angekurbelt und sie als wachsendes Segment im Milchpulvermarkt positioniert.
Nach Vertrieb:
Einzelhandel führt, Gastronomie wächst starkIm Jahr 2025 entfiel auf das Einzelhandelssegment ein bedeutender Anteil von 55,72 % am Milchpulvermarkt. Diese Dominanz ist auf die steigende Nachfrage nach Milchpulver in Haushalten zurückzuführen, die durch seine längere Haltbarkeit und Bequemlichkeit im Vergleich zu flüssiger Milch angetrieben wird. Einzelhändler haben auch ihr Produktangebot erweitert, einschließlich biologischer und angereicherter Milchpulvervarianten, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Die wachsende Verbreitung von E-Commerce-Plattformen hat das Einzelhandelssegment weiter gestärkt und Milchpulver für eine breitere Verbraucherbasis zugänglicher gemacht. Darüber hinaus hat der wachsende Trend zum Kauf verpackter und markierter Lebensmittel zum Wachstum des Segments beigetragen, da Verbraucher bei ihren Lebensmittelentscheidungen zunehmend Qualität und Sicherheit priorisieren.
Unterdessen soll der Gastronomiesektor bis 2031 mit einem CAGR von 4,85 % wachsen. Dieses Wachstum wird durch den zunehmenden Einsatz von Milchpulver bei der Zubereitung verschiedener Lebensmittel- und Getränkeprodukte wie Backwaren, Desserts und Getränken im Gastronomiebereich angetrieben. Der Sektor profitiert von der Kosteneffizienz und einfachen Lagerung von Milchpulver, was es zu einer bevorzugten Wahl für Restaurants, Cafés und Cateringdienste macht. Darüber hinaus haben die zunehmende Anzahl von Schnellrestaurants und die wachsende Beliebtheit von verzehrfertigen und trinkfertigen Produkten die Nachfrage nach Milchpulver in diesem Segment verstärkt. Der Gastronomiesektor nutzt auch Innovationen in Produktformulierungen, wie laktosefreie und pflanzliche Milchpulveralternativen, um den vielfältigen Ernährungspräferenzen der Verbraucher gerecht zu werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Milchpulver-Markt
Im Jahr 2025 sichert sich die Region Asien-Pazifik mit einem Anteil von 41,62 % einen dominanten Marktanteil am Milchpulver-Markt, was auf mehrere Schlüsselfaktoren zurückzuführen ist. Das demografische Wachstum der Region, verbunden mit steigenden verfügbaren Einkommen, hat die Kaufkraft der Verbraucher erheblich gesteigert und einen besseren Zugang zu verpackten Milchprodukten, einschließlich Milchpulver, ermöglicht. Urbanisierungstrends verstärken diese Nachfrage zusätzlich, da städtische Verbraucher zunehmend praktische und lagerstabile Milchprodukte bevorzugen. Darüber hinaus unterliegt die regulatorische Landschaft Chinas erheblichen Veränderungen, mit der Einführung neuer nationaler Lebensmittelsicherheitsstandards und Einschränkungen beim Einsatz von Milchpulver in lagerstabiler Milch. Während diese Vorschriften kurzfristige Störungen verursachen, heben sie auch die Qualitätsstandards an, was Produzenten zugute kommt, die diese strengen Anforderungen erfüllen, und sie für langfristiges Wachstum auf dem Markt positioniert.
MEA Milchpulver-Markt
Die Region Naher Osten und Afrika verzeichnet das schnellste Wachstum im Milchpulver-Markt mit einem prognostizierten CAGR von 4,90 % bis 2031. Dieses rasche Wachstum wird durch die anhaltende wirtschaftliche Entwicklung und erhebliche Verbesserungen der Infrastruktur gestützt, die für die effiziente Verteilung und den Konsum von Milchprodukten entscheidend sind. Mit steigenden verfügbaren Einkommen und fortschreitender Urbanisierung wird die Nachfrage nach Milchpulver und anderen Milchprodukten voraussichtlich stetig wachsen. Darüber hinaus werden staatliche Initiativen zur Verbesserung der Ernährungssicherheit und zur Förderung der lokalen Milchproduktion die Marktexpansion in dieser Region voraussichtlich unterstützen und Chancen für sowohl inländische als auch internationale Akteure schaffen.
Der Milchpulver-Markt in Amerika und Europa
Nordamerika und Europa weisen stabile Wachstumsmuster auf, die die Reife ihrer jeweiligen Milchpulver-Märkte widerspiegeln. Diese Regionen profitieren von gut etablierten Lieferketten, einem hohen Verbraucherbewusstsein und einer konstanten Nachfrage nach Milchprodukten. Die Wachstumschancen bleiben jedoch im Vergleich zu Schwellenmärkten begrenzt. Im Gegensatz dazu bietet Südamerika eine vielversprechende Landschaft für den Milchpulver-Markt, angetrieben durch wirtschaftliche Entwicklung und die Expansion der Mittelschicht. Da Verbraucher in dieser Region zunehmend nach Produkten zur Nährwertverbesserung suchen, wird die Nachfrage nach Milchpulver voraussichtlich steigen. Darüber hinaus unterstützt der wachsende Fokus der Region auf die Verbesserung der Milchproduktionskapazitäten und die Ausweitung von Exportmöglichkeiten das Marktwachstum zusätzlich.
Regulatorisches Umfeld
Der Handel mit Milchpulver und die Einhaltung von Qualitätsstandards stützen sich auf internationale Lebensmittelstandards und nationale Identitätsnormen. Der Codex-Alimentarius-Standard für Milchpulver und Rahmenpulver (CXS 207-1999, zuletzt geändert 2023) bleibt eine zentrale Referenz für Zusammensetzung und Kennzeichnung im grenzüberschreitenden Handel; die Codex-Alimentarius-Kommission verabschiedete während ihrer 49. Sitzung vom 6. bis 10. Juli 2026 weitere internationale Lebensmittelstandards. Dies stärkte den Codex als Maßstab für die Angleichung im Rahmen der WTO-Übereinkommen über sanitäre und phytosanitäre Maßnahmen (SPS) sowie über technische Handelshemmnisse (TBT).
In den wichtigsten Importmärkten wird die Einhaltung der Vorschriften durch regionsspezifische Einfuhrregeln und nationale Definitionen geprägt. Im europäischen Regulierungskontext änderte die Delegierte Verordnung (EU) 2025/637 der Kommission (Januar 2025) die Anforderungen für die Einfuhr bestimmter Milch- und Verbundprodukte in die EU; die Verordnung der Europäischen Union (Dehydrierte Haltbarmilch) (Änderung) 2025 (S.I. Nr. 622/2025) trat am 14. Juni 2026 in Kraft und betrifft die Compliance-Anforderungen für dehydrierte Haltbarmilchkategorien. In den Vereinigten Staaten definieren FDA-Identitätsstandards wie 21 CFR 131.147 die Zusammensetzung von Trockenvollmilchpulver (einschließlich eines Milchfettbereichs), während umfassendere Lebensmittelsicherheitspflichten durch den Zeitplan der FSMA-Rückverfolgbarkeitsregel beeinflusst werden. Die FDA verlängerte die Frist zur Einhaltung der zusätzlichen Rückverfolgbarkeits-Aufzeichnungspflichten um 30 Monate bis zum 20. Juli 2028.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Milchpulver beginnt mit der Rohmilchproduktion (Genossenschaften und Großbetriebe), gefolgt von Sammlung und Kühlung, und anschließend der industriellen Verarbeitung zu Pulver durch Standardisierung, Eindampfung und Sprühtrocknung. Danach folgt die Verpackung in Formaten wie flexiblen Beuteln, Dosen/Kannen, Großgebinden und Einzelportionsbeuteln. Große Verarbeiter und Markeninhaber wie Nestle, Fonterra, Lactalis, FrieslandCampina, Danone und Arla koordinieren typischerweise die Beschaffung aus mehreren Ursprungsländern, die Qualitätssicherung und die Formulierung für nachgelagerte Anwender in den Bereichen Säuglings- und Folgenahrung, Backwaren und Süßwaren, rekombinierte Milchgetränke sowie Ernährungs- und Sportnahrungsergänzungsmittel.
Der internationale Handel bleibt zentral, da Pulver die bevorzugte Form für den Milchtransport über weite Strecken ist. Das wichtigste Exportangebot konzentriert sich auf Neuseeland, die Europäische Union und die Vereinigten Staaten, die Defizitmärkte in Asien und Teilen des Nahen Ostens und Nordafrikas versorgen. Zu den wichtigsten Engpässen zählen saisonale Schwankungen des Milchangebots, energieintensive Trocknung, Verarbeitungskapazitätsengpässe in den Anlagen sowie Störungen in der Logistik, die das Transitrisiko und die Kosten auf Seewegen erhöhen können. Jüngste Maßnahmen in der Lieferkette unterstreichen auch Prioritäten bei Resilienz und Nachhaltigkeit: Nestle veröffentlichte im Juni 2026 seinen ersten Dairy Plan, der 130.000 Landwirte und 200 Lieferanten umfasst und eine 26%ige Netto-Reduktion der Treibhausgase bis 2025 gegenüber 2018 ausweist. Getrennt davon berichtete The a2 Milk Company im April 2026, dass Fertigungsrückstände sowie verstärkte Zoll- und Qualitätsprüfungen die Verfügbarkeit von markengebundener Säuglingsmilchnahrung in China im 4. Quartal 2026 beeinträchtigt hätten, was verdeutlicht, wie regulatorische Prüfungen und Kapazitätsauslastung auf pulverbezogene Fertigwarenkategorien durchschlagen können.
Wettbewerbslandschaft
Der Milchpulvermarkt weist einen niedrigen Konzentrationsgrad auf. Zu den prominenten Marktteilnehmern gehören Arla Foods amba, Fonterra Co-operative Group, Nestle S.A., Danone S.A. und Groupe Lactalis. Diese fragmentierte Wettbewerbslandschaft deutet auf das Vorhandensein zahlreicher Akteure hin und schafft Möglichkeiten für strategische Konsolidierungen. Solche Konsolidierungen ermöglichen es Unternehmen, operative Skalenvorteile zu erzielen, Prozesse zu optimieren und ihre Marktpräsenz zu stärken. Die fragmentierte Natur des Marktes fördert auch Innovation und Wettbewerb, da Unternehmen kontinuierlich bestrebt sind, sich zu differenzieren und einen größeren Marktanteil zu gewinnen. Diese Dynamiken machen die Wettbewerbslandschaft sowohl herausfordernd als auch chancenreich für Marktteilnehmer.
Marktführer in der Milchpulverbranche nutzen vertikale Integrationsfähigkeiten, um ihre Lieferketten zu stärken und Betriebskosten zu senken. Durch die Kontrolle mehrerer Stufen der Wertschöpfungskette stellen diese Unternehmen Effizienz sicher und erhalten eine konsistente Produktqualität. Geografische Diversifizierung ist eine weitere kritische Strategie, die von führenden Akteuren eingesetzt wird, um ihre Wettbewerbsposition zu erhalten. Die Ausweitung ihrer Präsenz auf mehrere Regionen ermöglicht es ihnen, Risiken im Zusammenhang mit marktspezifischen Herausforderungen wie regulatorischen Änderungen oder wirtschaftlichen Schwankungen zu mindern, während sie Wachstumschancen in Schwellenländern nutzen. Diese Strategien ermöglichen es führenden Unternehmen gemeinsam, sich an sich wandelnde Marktdynamiken anzupassen und ihre Dominanz aufrechtzuerhalten.
Im Gegensatz dazu konzentrieren sich kleinere Akteure auf spezialisierte Segmente oder regionale Märkte, um sich zu etablieren. Ihr tiefes Verständnis lokaler Verbraucherpräferenzen und Marktbedingungen ermöglicht es ihnen, maßgeschneiderte Produkte und Dienstleistungen anzubieten und so einen Wettbewerbsvorteil zu erzielen. Durch die Ausrichtung auf Nischenmärkte und die Nutzung ihrer lokalen Expertise differenzieren sich diese Unternehmen von größeren Wettbewerbern und bauen eine starke Kundenbindung auf. Dieser duale Ansatz, bei dem Marktführer auf Skalierung und Diversifizierung setzen, während kleinere Akteure Spezialisierung und regionale Stärken betonen, trägt zur dynamischen und wettbewerbsintensiven Natur des Milchpulvermarktes bei.
Führende Unternehmen der Milchpulverbranche
-
Arla Foods amba
-
Nestlé S.A.
-
Danone S.A.
-
Groupe Lactalis
-
Fonterra Co-operative Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Milchpulver-Markt Unternehmen in diesem Bericht
- Nestle S.A.
- Fonterra Co-operative Group Ltd
- Danone S.A.
- Groupe Lactalis
- Arla Foods amba
- Saputo Inc.
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Gujarat Cooperative Milk Marketing Federation (Amul)
- Abbott Laboratories
- Morinaga Milk Industry Co.
- Hochdorf Holding AG
- Westland Milk Products
- Valio Oy
- Valley Milk LLC
- Royal A-ware Food Group
- Almarai Company
- Olam Food Ingredients
- Parag Milk Foods Ltd.
Marktchancen und Zukunftsaussichten
Chancen entstehen bei Kapazitätserweiterungen und Importsubstitutionsprogrammen in Defizitmärkten sowie bei Qualitäts- und Effizienzverbesserungen in der Pulverherstellung. Algerien hat großmaßstäbliche Milchverarbeitungskapazitäten in Betrieb genommen, einschließlich pulverfokussierter Anlagen, um die Abhängigkeit von importiertem Milchpulver zu verringern. Investitionsprogramme in anderen Regionen erhöhen ebenfalls die Pulverproduktion und modernisieren Anlagen. Darigold nahm im Juni 2025 den Betrieb seiner Anlage in Pasco, Washington auf, um Butter und Milchpulver aus Milch regionaler Betriebe herzustellen. Im Jahr 2026 kündigte Alvoar Lacteos neue pulverorientierte Modernisierungs- und Erweiterungspläne in Brasilien (Batalha, Alagoas) an, und Verka (Milkfed Punjab) skizzierte Upgrades für seine Anlage in Ferozepur, die eine Milchpulveranlage umfasst.
Ein zweiter Chancenbereich ist die Digitalisierung auf Anlagenebene sowie schnellere Funktionalitätstests, die Nacharbeit reduzieren, die Chargenkonsistenz verbessern und die Freigabezyklen für industrielle Kunden wie Säuglingsnahrung, Getränke und Backwaren verkürzen. Im Mai 2026 unterzeichneten das Bioeconomy Science Institute und AgResearch einen kommerziellen Vertrag mit einem Molkereiunternehmen zur Einführung eines KI-gestützten Nahinfrarot-Spektroskopie-Tools, das die Funktionalität von Milchpulver direkt in der Fabrik misst und mehrtägige Labortests ersetzt. Zusammen mit anlagenseitigen Verbesserungen wie Membranfiltrationskaskaden und Energieeffizienz-Upgrades für die Trocknung unterstützen diese Schritte die Premiumisierung bei Spezialpulvern (angereicherte, hochproteinhaltige und anwendungsspezifische Pulver) und begegnen zugleich Kosten- und Compliance-Druck in globalen Lieferketten.
Neueste Industrielle Entwicklungen in Milchpulver-Markt
- April 2026: Lactalis schloss die Übernahme des Konsumgüter- und angeschlossenen Geschäfts von Fonterra ab und fügte 16 Produktionsstätten in Australien, Neuseeland, Sri Lanka, Malaysia, Indonesien und Saudi-Arabien hinzu. Die erweiterte Präsenz stärkt die Fähigkeit von Lactalis, die regionale Nachfrage nach Grundnahrungsmitteln aus Milch, einschließlich Milchpulver und Rekombinationszutaten, zu bedienen, und erhöht gleichzeitig die Kontrolle über Verarbeitungs- und Verpackungskapazitäten in Ozeanien sowie Teilen Asiens und des Nahen Ostens.
- Oktober 2025: Arla Foods führte an seinem AKAFA-Standort in Dänemark eine Hochtemperatur-Elektrowärmepumpentechnologie ein, um die Emissionen aus dem Sprühtrocknungsbetrieb um schätzungsweise 1.500 Tonnen CO2 jährlich zu senken. Die Elektrifizierung einer bedeutenden Energielast in der pulverbezogenen Verarbeitung unterstützt eine kohlenstoffärmere Zutatenversorgung und bietet einen übertragbaren Weg für andere trocknungsintensive Anlagen innerhalb von Arla und der breiteren Branche.
- August 2024: Arla Foods gab eine strategische Partnerschaft mit der französischen Genossenschaft Sodiaal zur Herstellung von Arla-Markenprodukten für Early Life Nutrition für China und andere Märkte bekannt, zusammen mit einem Plan, die ARINCO-B2B-Produktion von Säuglingsnahrung Anfang 2026 einzustellen. Dieser Schritt richtet die Fertigung und Beschaffung für pulverbezogene Säuglingsnahrungsprodukte neu aus und fokussiert stärker auf skalierbare Partnerproduktion und Versorgungssicherheit in wichtigen Importmärkten.
Milchpulver-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert des für Lebensmittel- und Getränkezwecke verkauften Milchpulvers, einschließlich milchbasierter Pulver und pflanzlicher Milchpulver, erfasst zum Zeitpunkt des kommerziellen Verkaufs in jeder Region.
Ausschlüsse: Frische Flüssigmilch und Kosten der Zubereitung im Haushalt sind ausgeschlossen; Einzelhandels- oder Gastronomieaufschläge, die über den Produktverkauf hinausgehen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Milchpulver aus Milch
- Vollmilchpulver
- Magermilchpulver
- Sonstige (fettgefülltes Milchpulver, A2- und spezielle Ernährungspulver usw.)
- Milchfreies/pflanzliches Milchpulver
- Sojamilchpulver
- Mandelmilchpulver
- Kokosmilchpulver
- Hafer- und andere getreidebasisierte Pulver
- Milchpulver aus Milch
- Nach Vertriebskanal
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores und Lebensmittelgeschäfte
- Online-Einzelhandel
- Sonstige Vertriebskanäle
- Gastronomie
- Industrie
- Säuglings- und Folgenahrung
- Backwaren und Süßwaren
- Milchbasierte Getränke und Rekombination
- Ernährungs- und Sportergänzungsmittel
- Sonstige (Fertiggerichte, Kosmetika usw.)
- Einzelhandel
- Nach Verpackungsformat
- Flexible Beutel
- Dosen und Blechdosen
- Großsäcke
- Einzelportionsbeutel
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Belgien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Nigeria
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer sachlichen Grundlage zu Milchproduktion, Handelsströmen und Preisentwicklung, die anschließend auf Nachfragesignale für Milchpulver und Endanwendungen abgebildet wird. Wir beziehen uns auf öffentliche Quellen wie FAOSTAT, UN Comtrade, die Milch- und Handelsveröffentlichungen des USDA, Eurostat-Milchstatistiken sowie OECD-FAO-Ausblicktabellen, um Angebot, Handelsrichtung und das Tempo regionaler Veränderungen zu verstehen.
Ergänzend dazu werden Jahresberichte von Unternehmen, Investorenpräsentationen und Verbandswebseiten genutzt, um Kapazitätserweiterungen, Produktmixverschiebungen und Kanalentwicklungen wie die Durchdringung des Online-Einzelhandels zu erfassen. Für Preis- und Handelsflussüberprüfungen nutzen wir zudem kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen, Import- und Exportdaten auf Sendungsebene sowie Patentdatenbanken für Formulierungs- und Anreicherungsaktivitäten abdecken. Diese Sekundärquellen werden verwendet, um realistische Bandbreiten festzulegen und Interviewfragen vor der primären Validierung zu verankern; die genannten Quellen sind illustrativ und nicht abschließend.
Primärinterviews und Umfragen
Primärforschung dient dazu, die auf Sekundärquellen basierenden Annahmen zu Milchpulverpreisen, Handelsströmen und anwendungsspezifischen Nachfrageänderungen – etwa bei Säuglingsnahrung und Backwaren – zu überprüfen. Wir sprechen mit Akteuren entlang der gesamten Wertschöpfungskette, darunter Zulieferer von Zutaten, Molkereiprozessoren, Distributoren, Einkäufer aus Einzelhandel und Gastronomie sowie technische Fachkräfte aus der Formulierung, und decken dabei APAC, EMEA und Amerika ab, damit regionale Unterschiede bei der Handelsabhängigkeit und dem Verbraucherverhalten nicht durch Mittelwertbildung verloren gehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | Vorstandsmitglieder (CXOs): 12 % | APAC: 42 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktions-, Import- und Exportdaten genutzt werden, um den scheinbaren Verbrauch nach Region zu rekonstruieren, der anschließend mithilfe von Preisreihen, die den Produktmix widerspiegeln, in Werte umgerechnet wird. Um die Zahlen zu verankern, werden die Gesamtwerte durch selektive Bottom-up-Näherungen wie Stichproben von Lieferanten- und Kanal-Rollups sowie Überprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für wichtige Anwendungen gegengeprüft.
Relevante Eingangsgrößen in diesem Markt umfassen die Milcherzeugung und die Verfügbarkeit von Feststoffen, Milchpulver-Handelsvolumina nach HS-Codes, durchschnittliche Export- und Importeinheitswerte, den Anteil der Verwendung in Säuglingsnahrung und rekombinierten Milchgetränken sowie das Tempo der Substitution durch pflanzliche Pulver, soweit dies im Einzelhandel und in der Lebensmittelproduktion erkennbar ist. Wenn Produktaufteilungen nicht direkt berichtet werden, werden Lücken durch Proxy-Anteile aus Handelsmustern, Kapazitätsankündigungen und interviewgestützten Mixbandbreiten geschlossen, die anschließend auf die regionalen Gesamtwerte normiert werden.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch kurzfristige Zeitreihenglättung bei Preisen; Nachfragetreiber werden anhand von Experteneinschätzungen zu Milchwirtschaftsökonomie, handelspolitischen Veränderungen sowie Verbraucherverhalten bei Preisabstieg oder Premiumisierung angepasst. Der abschließende Ausblick wird dahingehend überprüft, dass sich Volumen und Wert auf nachvollziehbare Weise entwickeln, insbesondere in Jahren mit bekannten Rohstoffpreisschwankungen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, bei denen die Modellergebnisse mit unabhängigen Signalen wie Handelsbilanzen, gemeldeten Produktionskapazitäten und beobachteten Preisbewegungen in wichtigen Exportregionen verglichen werden. Zeigt eine Region einen ungewöhnlichen Sprung, werden die Annahmen erneut geöffnet, Interviewnotizen erneut geprüft und klärende Gespräche eingeleitet, bis die Abweichung erklärt ist.
Vor der Freigabe durchläuft die Arbeit schrittweise Analystenprüfungen, die auf Rechenfehler, inkonsistente Einheitenumrechnungen und Abgrenzungslücken zwischen Milch- und pflanzlichen Pulvern achten. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Zolländerungen, größeren Kapazitätserweiterungen oder starken Rohstoffpreisrückgängen, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der Milchpulver-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Milchpulver können weit auseinanderliegen, da der zugrunde liegende Umfang und die Preispunkte nicht immer übereinstimmen und der Aktualisierungszeitpunkt unterschiedlich sein kann. Unterschiede entstehen in der Regel dadurch, was als Milchpulver gezählt wird, wie pflanzliche Pulver und angrenzende Milchzutaten behandelt werden und wie handelsintensive Regionen bewertet werden.
Einige externe Schätzungen beziehen breitere Milchzutatenkategorien ein oder wenden über das gesamte Prognosefenster höhere Preiswachstumsannahmen an, was den Gesamtwert anheben kann, selbst wenn die Volumina ähnlich sind. Die Abweichung lässt sich häufig durch den Umfang erklären: Mordor Intelligence zählt Milch- und pflanzliche Milchpulver als definierte Produkte über Anwendungen und Kanäle hinweg und bezieht benachbarte Kategorien wie generische Milchweißer nur dann ein, wenn diese ausdrücklich als Milchpulver verkauft werden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,45 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 38,86 Mrd. USD (2026) | Diese Schätzung scheint eine breitere Einbeziehungsgrundlage und einen höheren Wachstumspfad bis zum nächsten Jahrzehnt zu verwenden, was den Basiswert anheben kann, wenn angrenzende Pulverprodukte oder breitere Milchzutaten unter einer Überschrift zusammengefasst werden. |
| Regionales Beratungsunternehmen B | 37,56 Mrd. USD (2024) | Die Jahresbasis unterscheidet sich, und der Umfang tendiert zu reinen Milchproduktlisten, was die Gesamtsumme verschieben kann, je nachdem, ob pflanzliche Pulver ausgeschlossen sind und wie Rohstoffpreisschwankungen im Jahr 2024 in USD umgerechnet werden. |
Betrachtet man die drei Zahlen im Vergleich, wird die Spanne hauptsächlich dadurch bestimmt, was jeder Herausgeber in die Produktdefinition einbezieht und wie das Basisjahr bei Preisvolatilität behandelt wird. Unser Ansatz hält die Marktgröße auf Produktions- und Handelssignale zurückverfolgbar und schärft sie durch Interviews, sodass der Endwert reproduzierbar und mit klaren Eingangsgrößen erklärbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Milchpulvermarktes?
Der Milchpulvermarkt wird im Jahr 2026 auf 36,45 Mrd. USD geschätzt und soll bis 2031 43,95 Mrd. USD erreichen.
Welche Region hält den größten Milchpulvermarktanteil?
Asien-Pazifik führt mit 41,62 % des Umsatzes im Jahr 2025, unterstützt durch die wachsende Nachfrage der Mittelschicht und sich entwickelnde Qualitätsvorschriften.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Der Gastronomievertrieb verzeichnet das höchste Wachstum mit einem prognostizierten CAGR von 4,85 % bis 2031, da Cafés, Bäckereien und Restaurants hochlösliche Pulver einsetzen.
Wie entwickeln sich die Verpackungstrends?
Einzelportionsbeutel sind das am schnellsten wachsende Format mit einem CAGR von 4,60 %, angetrieben durch Präferenzen für Portabilität und Portionskontrolle.