
Kokosmilch- und Kokosnusscreme-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.21 Milliarden US-Dollar |
| Marktgröße (2031) | 9.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.02 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
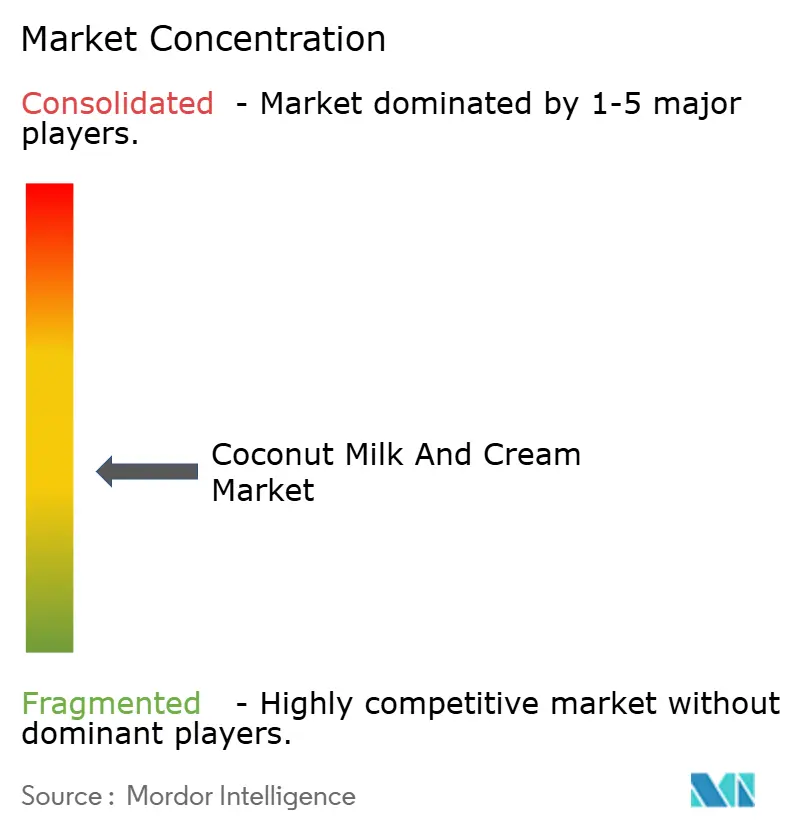
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kokosmilch- und Kokosnusscreme-Markt Analyse von Mordor Intelligence
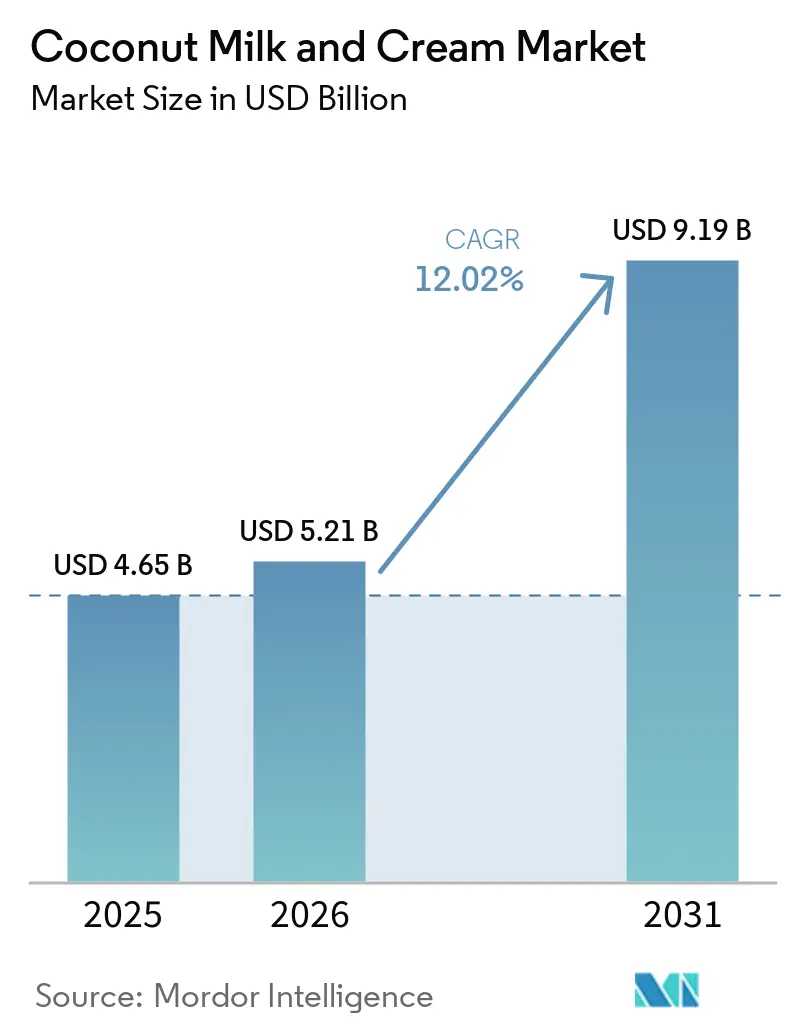
Die Größe des Kokosmilch- und Kokosnusscreme-Marktes wird im Jahr 2026 auf USD 5,21 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 4,65 Milliarden, mit Projektionen für 2031 von USD 9,19 Milliarden, was einem Wachstum von 12,02 % CAGR im Zeitraum 2026–2031 entspricht. Das Marktwachstum wird durch die steigende Nachfrage nach pflanzenbasierter Ernährung, ein breiteres Spektrum an kulinarischen Anwendungen sowie die Expansion organisierter Einzelhandelskanäle angetrieben. Die funktionalen Vorteile der Produkte, darunter mittelkettige Triglyzeride, natürliche Elektrolyte und saubere Inhaltsstoffprofile, tragen zu ihrer Marktattraktivität bei. Die Nachhaltigkeitsaspekte des Kokosnussanbaus, der sich durch langfristig produktive Palmen und einen minimalen Bewässerungsbedarf auszeichnet, unterstützen das Marktwachstum zusätzlich. Die Marktexpansion wird auch durch die erhöhte Produktionskapazität integrierter Verarbeitungsbetriebe und die Einführung von Rückverfolgbarkeits- und ethischen Beschaffungszertifizierungen unterstützt, was zu einer stärkeren Präsenz im Premiumeinzelhandel führt. Trotz El-Niño-bedingter Erntestörungen, die Preisschwankungen verursachen, hat die Assoziation der Verbraucher zwischen höheren Preisen und Qualität sowie Herkunft das Wachstum des Marktwerts positiv beeinflusst.
Wichtigste Erkenntnisse des Berichts
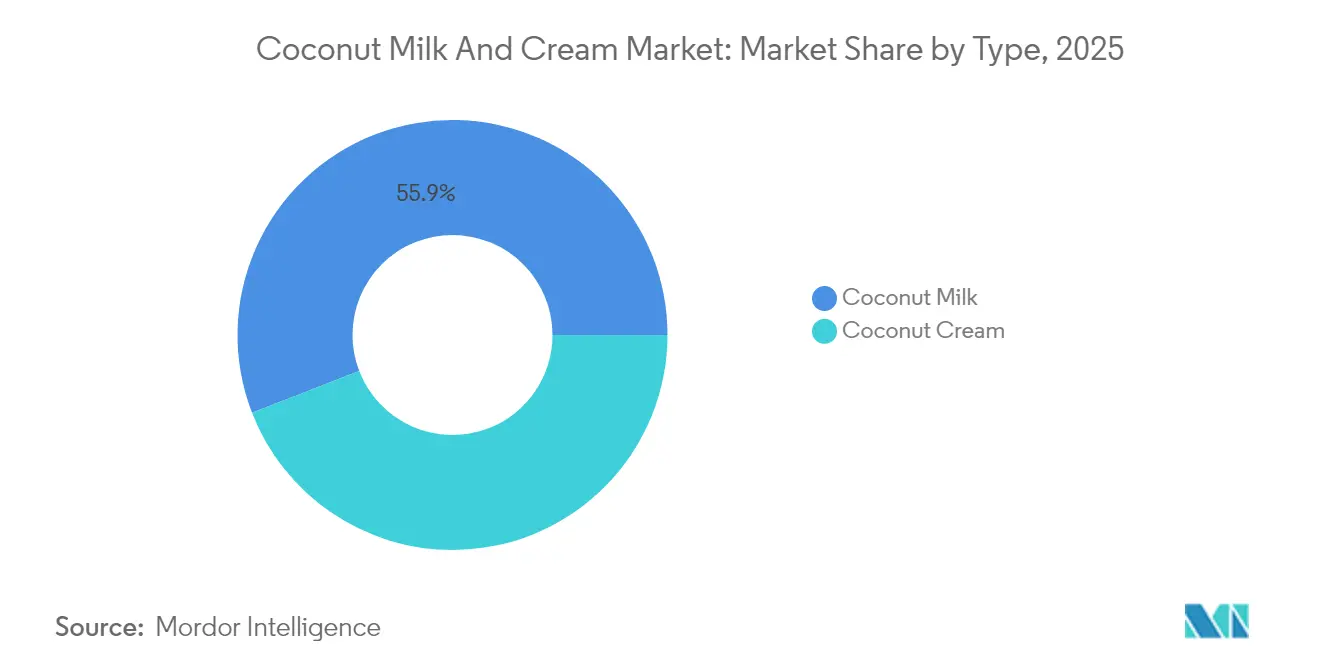
- Nach Produkttyp hielt Kokosmilch im Jahr 2025 einen Marktanteil von 55,88 % am Kokosmilch- und Kokosnusscreme-Markt, während für Kokosnusscreme eine Expansion mit einer CAGR von 13,05 % im Zeitraum 2026–2031 prognostiziert wird.
- Nach Kategorie entfielen auf konventionelle Angebote im Jahr 2025 65,92 % der Kokosmilch- und Kokosnusscreme-Marktgröße, während Bio-Linien bis 2031 voraussichtlich mit einer CAGR von 16,18 % wachsen werden.
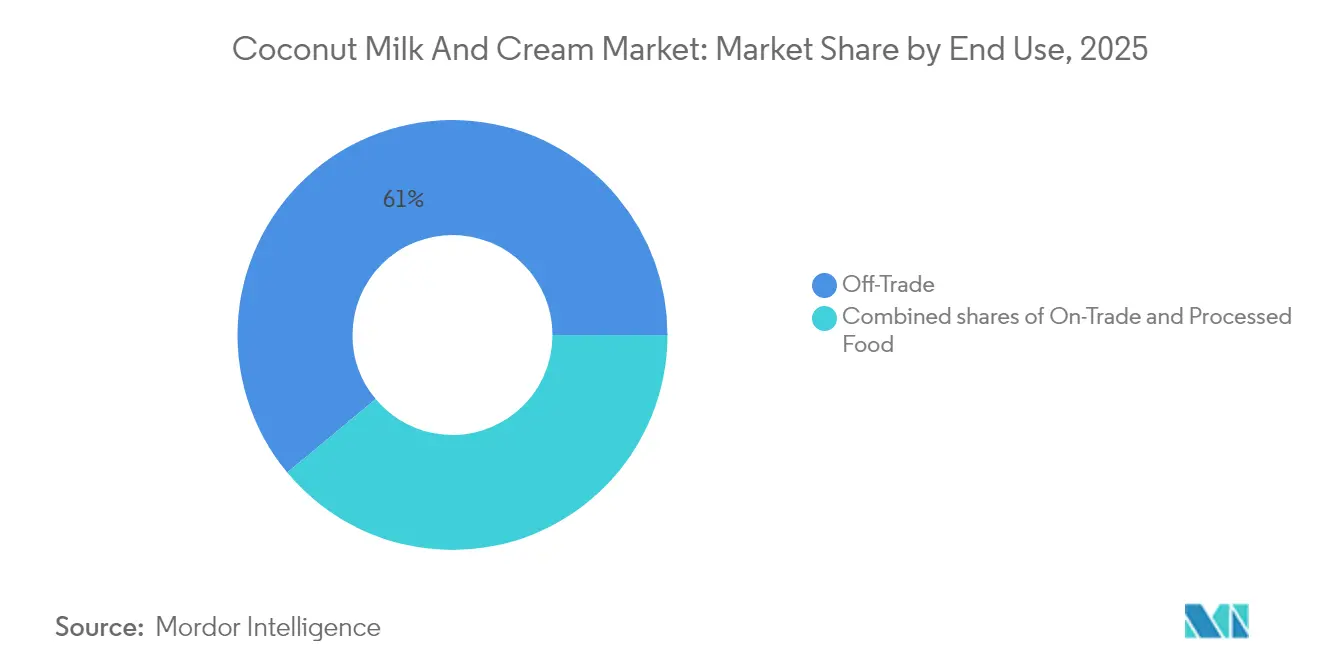
- Nach Endverwendung erfassten Off-Trade-Kanäle im Jahr 2025 einen Umsatzanteil von 61,05 %, und Anwendungen in verarbeiteten Lebensmitteln sind für die höchste CAGR von 13,52 % im Prognosezeitraum positioniert.
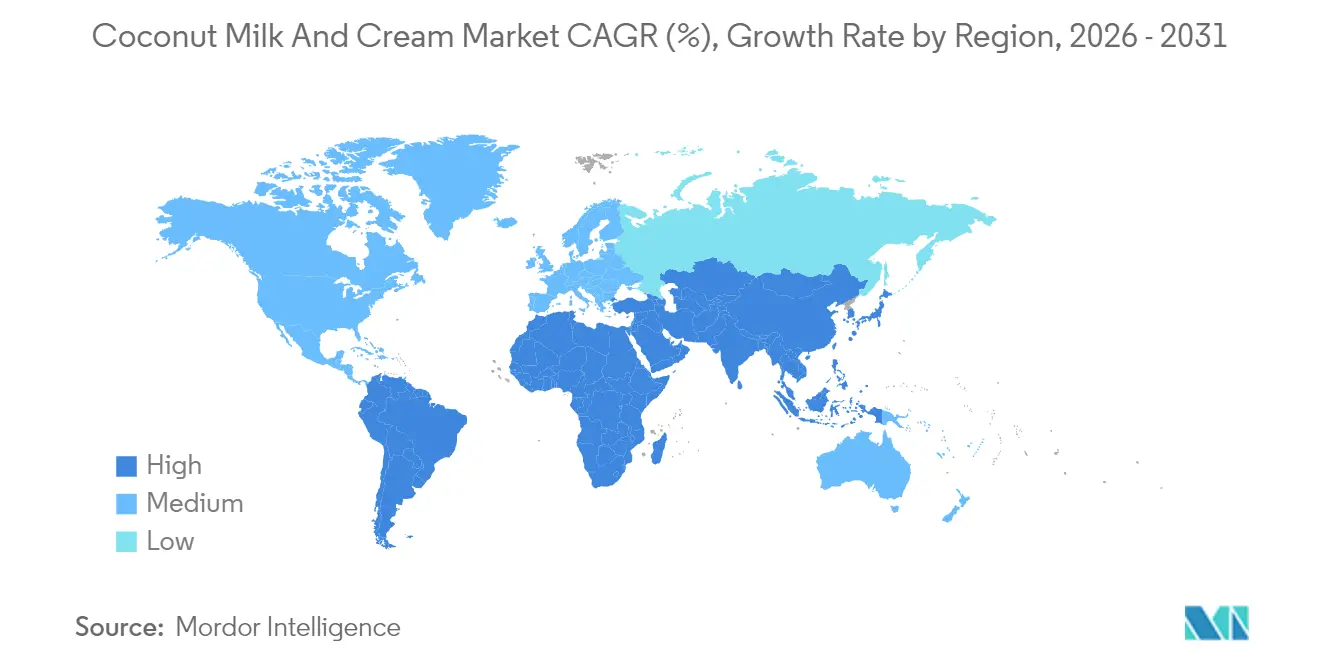
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Wertanteil von 54,62 %, jedoch wird für Nordamerika die schnellste CAGR von 13,72 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Adoption pflanzenbasierter und veganer Ernährung | +2.1% | Nordamerika, Europa, Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Laktoseintoleranz | +1.8% | Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Präferenz für Clean-Label-Zutaten | +1.5% | Nordamerika, EU, APAC | Mittelfristig (2–4 Jahre) |
| Fokus auf ethische und nachhaltige Beschaffung | +1.2% | EU, Nordamerika, städtischer APAC-Raum | Langfristig (≥ 4 Jahre) |
| Verpackungsformate zur Verlängerung der Haltbarkeit | +0.9% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Etablierte Lebensmittelzertifizierungen | +0.8% | EU, Nordamerika, aufstrebender APAC-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für pflanzenbasierte und vegane Ernährung
Der Kokosmilchmarkt hat eine bemerkenswerte Transformation durchlaufen und sich von einem spezialisierten Gesundheitsprodukt zu einer weit verbreiteten Milchalternative in der globalen Lebensmittel- und Getränkeindustrie entwickelt. Dieser Wandel spiegelt die sich verändernden Verbraucherpräferenzen wider, da Einzelpersonen zunehmend die charakteristischen funktionalen Eigenschaften und sensorischen Merkmale des Produkts schätzen. Die reichhaltige, cremige Textur von Kokosmilch, kombiniert mit ihrer hervorragenden Leistung bei Kochanwendungen bei hohen Temperaturen, hat sie als vielseitige Zutat sowohl in gewerblichen als auch in Haushaltküchen etabliert. Die Marktakzeptanz hat sich über traditionelle pflanzenbasierte Verbraucher hinaus auf eine breitere Bevölkerungsgruppe ausgedehnt, darunter Flexitarier und gesundheitsbewusste Personen, die den Milchkonsum reduzieren möchten, während sie vertraute Geschmacks- und Texturerlebnisse beibehalten. Dieser Trend ist besonders in europäischen Märkten erkennbar, wie der GFI-Europe-Bericht 2024 hervorhebt, der ein konsistentes Wachstum in wichtigen Ländern wie Frankreich, Deutschland, Italien, Spanien, den Niederlanden und dem Vereinigten Königreich dokumentiert. Die Expansion des Marktes wurde besonders durch die Einführung erschwinglicher Handelsmarkenprodukte, insbesondere in der Kategorie pflanzenbasierter Milch und Getränke, unterstützt, wodurch diese Alternativen für eine breitere Verbraucherbasis zugänglicher wurden [1].
Zunehmende Laktoseintoleranz beflügelt die Nachfrage nach Milchalternativen
Laktoseintoleranz betrifft einen erheblichen Teil der erwachsenen Weltbevölkerung und schafft einen substanziellen Markt für kokosnussbasierte Milchalternativen. Im Gegensatz zum trendgetriebenen Konsum gewährleistet die medizinische Notwendigkeit laktoseintoleranter Personen eine konsistente Nachfrage in verschiedenen Produktkategorien. Kokosmilch bietet Vorteile gegenüber soja- und nussbasierten Alternativen aufgrund ihrer natürlichen Enzymzusammensetzung und dem Fehlen gängiger Allergene, insbesondere in Märkten, in denen mehrere Lebensmittelunverträglichkeiten verbreitet sind. Die Asien-Pazifik-Region zeigt aufgrund hoher Raten genetischer Laktoseintoleranz und etablierter Kokosmilch-Konsummuster ein starkes Marktpotenzial. Die wachsende medizinische Anerkennung und Diagnose von Laktoseintoleranz als Ursache von Verdauungsproblemen erweitert den Markt weiterhin über traditionelle Verbrauchersegmente hinaus, da Gesundheitsdienstleister ihren Patienten zunehmend geeignete Milchalternativen empfehlen. Diese medizinische Validierung stärkt die Marktwachstumsaussichten, da die Verbraucher langfristige Lösungen für ihre Ernährungsanforderungen suchen, anstatt vorübergehenden Lebensmitteltrends zu folgen. Laut dem Kinderkrankenhaus Boston sind etwa 30–50 Millionen Amerikaner laktoseintolerant. Dazu gehören 80 % der Afroamerikaner und der amerikanischen Ureinwohner sowie über 90 % der Asiatisch-Amerikaner [2].
Verbraucherpräferenz für natürliche Zutaten und Clean-Label-Produkte
Die unkomplizierte Inhaltsstoffzusammensetzung von Kokosmilch und ihr minimaler Verarbeitungsaufwand verschaffen ihr einen deutlichen Wettbewerbsvorteil auf dem Markt für pflanzenbasierte Alternativen. Ihre Rezeptur bleibt einfach und unkompliziert, was einen deutlichen Kontrast zu Alternativen bildet, die auf Stabilisatoren, Emulgatoren und Aromamaskierungsmitteln basieren. Verbraucherstudien zeigen, dass kokosnussbasierte Produkte konsistent höhere Natürlichkeitsbewertungen erhalten, vor allem weil die Verbraucher Kokosnuss als vertraute ganzheitliche Lebensmittelzutat erkennen und ihr vertrauen. Diese positive Marktwahrnehmung ermöglicht es Unternehmen, Premiumpreisstrategien umzusetzen, da die Verbraucher eine starke Bereitschaft zeigen, mehr für Produkte zu bezahlen, die sie als minimal verarbeitet betrachten. Als Reaktion auf diese Marktdynamik haben führende Marken begonnen, umfassende Rückverfolgbarkeitssysteme einzuführen, um die Kokosnussbeschaffung von Farmen und Verarbeitungsstätten zu dokumentieren, und damit der wachsenden Verbrauchernachfrage nach Zutaten-Transparenz zu begegnen.
Wachsendes Interesse an nachhaltigen und ethisch beschafften Lebensmitteln
Die wachsende Betonung von Nachhaltigkeit hat sich von einem Wunschziel zu einem zentralen Kaufentscheidungsfaktor gewandelt, wobei der Kokosnussanbau im Vergleich zur Milchproduktion und anderen Nussalternativen Umweltvorteile bietet. Kokospalmen zeigen durch ihre generationenübergreifende produktive Lebensdauer und ihren Beitrag zur Erhaltung tropischer Ökosysteme Umweltvorteile, anders als einjährige Kulturen, die häufige Bodenbearbeitung und landwirtschaftliche Betriebsmittel erfordern. Das Nachhaltigkeitsprofil steht jedoch vor Herausforderungen durch Kinderarbeitsprobleme in großen Erzeugerländern, insbesondere auf den Philippinen, wo die Branche Zertifizierungsprogramme und Farmerschaften einführt, um die Ethik der Lieferkette zu verbessern. Die EU-Verordnung zur Entwaldungsfreiheit bietet konformen Kokosnusslieferanten die Möglichkeit, Zugang zu Premium-Europamärkten zu erhalten, während sie Barrieren für nicht konforme Quellen schafft. Die Auswirkungen von Nachhaltigkeitszertifizierungen auf das Verbraucherverhalten variieren je nach Region, wobei europäische und nordamerikanische Märkte die stärkste Verbindung zwischen Umweltzertifizierungen und Kaufentscheidungen aufweisen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Regulatorische Herausforderungen bei der Kennzeichnung und den Lebensmittelsicherheitsstandards | -1.2% | EU und Nordamerika primär, global expandierend | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit hochwertiger roher Kokosnüsse in einigen Regionen | -0.8% | Globale Lieferkette, akut in Verarbeitungsregionen | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten von Kokosmilch und Kokosnusscreme im Vergleich zu konventionellen Milchprodukten | -0.6% | Global, insbesondere preissensible aufstrebende Märkte | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Gewährleistung einer nachhaltigen und ethischen Beschaffung in der gesamten Lieferkette | -0.4% | EU- und nordamerikanische Compliance-Märkte, APAC-Produktionsregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Herausforderungen bei der Kennzeichnung und den Lebensmittelsicherheitsstandards
Die regulatorische Komplexität rund um die Nomenklatur pflanzenbasierter Milch schafft Markteintrittsbarrieren und Compliance-Kosten, die kleinere Kokosmilchhersteller unverhältnismäßig stark belasten, während etablierte Anbieter mit regulatorischem Fachwissen und Ressourcen davon profitieren. Die Beschränkungen der Europäischen Union hinsichtlich der Verwendung von Milchterminologie für pflanzenbasierte Alternativen erfordern sorgfältige Kennzeichnungsstrategien, die Verwirrung bei den Verbrauchern vermeiden und gleichzeitig die Attraktivität der Produkte aufrechterhalten – dies verursacht laufende rechtliche und Marketingausgaben, die die Gewinnmargen verringern. Unterschiede in den Lebensmittelsicherheitsstandards zwischen den verschiedenen Rechtssystemen erfordern mehrere Produktionsprotokolle und Testregimen, was für Kokosmilchprodukte besonders herausfordernd ist, die aufgrund ihres neutralen pH-Werts und ihrer Nährstoffprofile, die mikrobielles Wachstum begünstigen können, spezifische Pathogenkontrollen erfordern. Die sich entwickelnden FDA-Leitlinien zu den Anforderungen an die Nährwertkennzeichnung pflanzenbasierter Milch schaffen Unsicherheit für Produktentwicklungszeitpläne und Marketingstrategien, da Unternehmen die regulatorische Compliance mit dem Bedarf an wettbewerbsfähiger Positionierung in Einklang bringen müssen. Die Anforderungen an die Bio-Zertifizierung fügen zusätzliche Komplexitätsebenen hinzu, da die Kokosnussbeschaffung verschiedene nationale Bio-Standards erfüllen muss, die in Konflikt geraten oder separate Lieferkettenmanagement-Systeme für unterschiedliche Exportmärkte erfordern können.
Begrenzte Verfügbarkeit hochwertiger roher Kokosnüsse in einigen Regionen
Die Konzentration der Lieferketten in tropischen Kokosnuss produzierenden Regionen setzt die Branche Risiken durch Wetterstörungen, politische Instabilität und landwirtschaftliche Krankheitsausbrüche aus, die die globale Kokosmilchproduktion einschränken können. El-Niño-Wettermuster im Jahr 2024 haben die Kokosnusserträge auf den Philippinen, in Indonesien und Sri Lanka beeinträchtigt und zu Rohstoffpreisanstiegen geführt, die die Margen der Verarbeiter verringern und das Marktwachstum in preissensiblen Segmenten einschränken. Die Anforderung an Premium-Kokosnusssorten für die Milchproduktion schafft Lieferengpässe, da Kokosmilch in Lebensmittelqualität bestimmte Reifegrade, Fettgehaltswerte und Geschmacksprofile ausgewählter Kokosnüsse benötigt. Herausforderungen beim Transport und bei der Konservierung frischer Kokosnüsse schränken die Standorte von Verarbeitungsanlagen ein und bergen Qualitätsverschlechterungsrisiken, die insbesondere kleinere Verarbeiter ohne fortschrittliche Lieferkettenmanagementsysteme betreffen. Die langfristige Versorgungsstabilität ist durch die Auswirkungen des Klimawandels auf die Produktivität von Kokospalmen bedroht, wobei steigende Meeresspiegel und sich verändernde Niederschlagsmuster traditionelle Anbaugebiete beeinträchtigen, während neue Anbaugebiete Jahrzehnte benötigen, um produktiv zu werden. Im Jahr 2025 sieht sich die Kokosnussindustrie in einigen Regionen mit einer begrenzten Verfügbarkeit hochwertiger roher Kokosnüsse konfrontiert, was das Marktwachstum hemmt. Herausforderungen wie sinkende Produktivität, Extremwetterereignisse, alternde Plantagen und schlechte agronomische Praktiken schränken das Angebot ein und beeinträchtigen die Kapazität der Industrie, die steigende Nachfrage nach verschiedenen kokosnussbasierten Produkten zu befriedigen, was das Expansionspotenzial begrenzt [3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kremesegment treibt Premiumwachstum anKokosmilch behauptet ihre dominante Position in der Produkttypsegmentierung und hält im Jahr 2025 einen Marktanteil von 55,88 %. Diese erhebliche Marktpräsenz ist auf ihre weit verbreitete Verwendung in verschiedenen kulinarischen Zubereitungen und die starke Akzeptanz der Verbraucher als zuverlässige Alternative zu Kuhmilch zurückzuführen. Die Vielseitigkeit von Kokosmilch in Haushalts- und Gewerbeküchen hat sie als unverzichtbare Zutat in mehreren Lebensmittelkategorien etabliert.
Gleichzeitig zeigt Kokosnusscreme ein bemerkenswertes Wachstumspotenzial und verzeichnet bis 2031 eine CAGR von 13,05 %. Dieses Wachstum wird in erster Linie durch die zunehmende Verwendung in professionellen Gastronomiebetrieben und ihre überlegenen funktionellen Eigenschaften bei Koch- und Backanwendungen angetrieben. Professionelle Köche wählen Kokosnusscreme konsequent wegen ihrer außergewöhnlichen Leistung beim Kochen bei hohen Temperaturen, bei der Saucenzubereitung und beim Dessertmachen, wo herkömmliche Kokosmilchalternativen oft nicht ausreichen. Lebensmittelhersteller integrieren Kokosnusscreme zunehmend in ihre Premium-Produktformulierungen, insbesondere in Eiscreme, Schokolade und Süßwaren, wo ihre reichhaltige Textur und stabilen Emulgiereigenschaften die Qualität des Endprodukts erheblich verbessern. Die Entwicklung des Segments setzt sich mit innovativen Entwicklungen fort, wie etwa durch Unternehmen wie Whole Moon, das Formulierungen aus ganzem Kokosfleisch eingeführt hat, die vollständige Proteinprofile liefern und gleichzeitig die Premium-Marktpositionierung aufrechterhalten, die die Kategorieexpansion antreibt.

Nach Kategorie:
Bio-Segment erfasst gesundheitsbewusstes PremiumKonventionelle Kokosnussprodukte halten im Jahr 2025 einen Marktanteil von 65,92 %, angetrieben durch etablierte Lieferketten und wettbewerbsfähige Preise, die eine breite Verbraucherakzeptanz in allen Wirtschaftssegmenten ermöglichen. Das Bio-Segment soll bis 2031 mit einer CAGR von 16,18 % wachsen, da Verbraucher eine Bereitschaft zeigen, 30–50 % Aufschläge für zertifizierte Bio-Kokosnussprodukte zu zahlen, die gesundheitlichen und umweltbezogenen Präferenzen entsprechen. Dieses Wachstumsmuster verdeutlicht eine Marktteilung zwischen kostenbewussten Mainstream-Verbrauchern und Käufern im Premiumsegment.
Das Wachstum im Bio-Kokosmilchkonsum resultiert aus einer verbesserten Lieferketteneffizienz, die die Produktverfügbarkeit erhöht und die Preisdifferenzen gegenüber konventionellen Optionen verringert hat. Die Expansion des Segments wird zusätzlich durch eine erhöhte Regalflächenzuteilung in Mainstream-Lebensmitteleinzelhandelsgeschäften unterstützt, da die Verbrauchernachfrage Premium-Positionierung über traditionelle Naturkostläden hinaus validiert.
Nach Endverwendung:
Einzelhandelsdominanz mit B2B-InnovationswachstumDas Off-Trade-Segment beherrscht im Jahr 2025 mit einem Marktanteil von 61,05 % ein vielfältiges Netzwerk von Einzelhandelskanälen, darunter Supermärkte, Hypermärkte, Convenience-Stores und Online-Händler. Diese dominante Position spiegelt die erfolgreiche Transformation von Kokosmilch von einer Nischenzutat zu einem wesentlichen Haushaltartikel wider, unterstützt durch umfassende Einzelhandelsexpansionsstrategien und gezielte Verbraucherbildungsinitiativen. Die weite Verfügbarkeit über mehrere Einzelhandelskontaktpunkte hat es den Verbrauchern ermöglicht, Kokosmilch leicht in ihre täglichen Kochgewohnheiten zu integrieren, während Einzelhändler die Regalplatzierung und Werbeaktivitäten optimiert haben, um sowohl Probekäufe als auch Kundenbindung zu fördern.
Das Segment der verarbeiteten Lebensmittel zeigt ein bemerkenswertes Wachstumspotenzial mit einer prognostizierten CAGR von 13,52 % bis 2031, was die zunehmende Adoption von Kokosmilch durch Lebensmittelhersteller als vielseitige Zutatenlösung unterstreicht. Diese Wachstumstrajektorie wird durch strategische Initiativen der Hersteller zur Neuformulierung bestehender Produktlinien angetrieben, wobei konventionelle Zusatzstoffe und Milchkomponenten durch kokosnussbasierte Alternativen ersetzt werden. Der Wandel steht im Einklang mit den Verbraucherpräferenzen für erkennbare, natürliche Zutaten, während Produktfunktionalität und Leistungsstandards aufrechterhalten werden. Im Vertriebsumfeld behalten traditionelle Supermärkte und Hypermärkte ihre Führungsposition, während Online-Handelsplattformen durch innovative Angebote wie Abonnementmodelle und Mengeneinkaufsprogramme, die für regelmäßige Kokosmilchverbraucher konzipiert sind, zunehmend Marktanteile gewinnen.
Geografische Analyse
APAC-Markt für Kokosmilch und Kokosnusscreme
Die asiatisch-pazifische Region hält im Jahr 2025 einen erheblichen Marktanteil von 54,62 % am globalen Markt und baut dabei auf ihrer starken Grundlage im Kokosnussanbau sowie auf tief verwurzelten Konsummustern auf. Die Marktführerschaft der Region ist ein direktes Ergebnis ihrer Wettbewerbsvorteile bei den Produktionskosten und gut etablierten Lieferkettennetzwerken, die durch generationenlanges Fachwissen im Kokosnussanbau und in der Verarbeitung gestützt werden.
Markt für Kokosmilch und Kokosnusscreme in Nord- und Südamerika, EMEA und APAC
Nordamerika hat sich als der dynamischste Markt etabliert und erzielt bis 2031 ein bemerkenswertes CAGR von 13,72 %. Dieses Wachstum wird in erster Linie dadurch angetrieben, dass Verbraucher zunehmend pflanzliche Ernährungsweisen annehmen und bereit sind, in Premium-Kokosmilchprodukte zu investieren, was für Hersteller günstige Bedingungen schafft, um gesunde Gewinnmargen aufrechtzuerhalten. Die europäischen Märkte entwickeln sich weiterhin mit strengen Anforderungen an ökologische und nachhaltige Produkte, insbesondere durch die Umsetzung der EU-Entwaldungsverordnung in den Jahren 2024–2025. Südamerika zeigt unterdessen vielversprechende Entwicklungen trotz infrastruktureller Einschränkungen, während der Nahe Osten und Afrika aufstrebende Chancen bieten, die durch Urbanisierung und veränderte Verbraucherpräferenzen angetrieben werden. Jüngste Marktaktivitäten, darunter die Einführung von angereicherter Kokosmilch durch Dehusk auf den Philippinen, verdeutlichen die Reaktion der Branche auf die wachsende regionale Nachfrage und den gleichzeitigen Aufbau von Exportkapazitäten.
Regulatorisches Umfeld
Der internationale Handel und die Produktkonformität für Kokosmilch und Kokoscreme werden durch den Codex Alimentarius verankert, insbesondere durch den Standard für wässrige Kokosprodukte (CXS 240-2003, geändert 2024). Dieser definiert Zusammensetzungsanforderungen, die zur Untermauerung von Käuferspezifikationen in Exportkanälen genutzt werden.
Die Kennzeichnungsanforderungen stützen sich auf die allgemeinen Kennzeichnungsgrundsätze des Codex (CXS 1-1985), die beeinflussen, wie Zutaten deklariert werden und wie die Produktidentität für rekonstituierte Artikel beschrieben wird. Im Hinblick auf die Handelskonformität führten die Vereinigten Staaten im September 2025 die verpflichtende vollständige 10-stellige HTS-Meldung für Sendungen auf Kokosbasis ein, wodurch die Dokumentationsdisziplin verschärft wurde.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Kokosnussanbau, der in den wichtigsten Herkunftsländern weiterhin von Kleinbauern dominiert wird. Sie führt dann über Sammlung und primäre Verarbeitung (Enthäuten, Schälen und Trocknung), bevor industrielle Verarbeitungsschritte wie Zerkleinerung, Pressen, Standardisierung, Homogenisierung und thermische Behandlung (UHT/aseptisch oder Retorte) die Ambient-Distribution sowohl für Einzelhandels- als auch für B2B-Kunden unterstützen.
Exportorientierte Verarbeiter und Markeninhaber koordinieren Qualitätssicherung, Verpackung (Dosen und aseptische Kartons) und Logistik für Off-Trade-Einzelhandelsnetze und versorgen gleichzeitig auch verarbeitete Lebensmittel und das Foodservice-Segment. In diesen Anwendungen wird die Konsistenz des Fettgehalts und des sensorischen Profils zu einer wesentlichen Einschränkung für Reformulierung und kulinarische Leistung. Engpässe zeigen sich am deutlichsten vorgelagert und in den Fabrikbetrieben, darunter alternde Plantagen, die die Verfügbarkeit roher Kokosnüsse begrenzen, wetterbedingte Ertragsschwankungen (einschließlich der El-Niño-Periode bis Mai 2024 in wichtigen Herkunftsländern) sowie Konkurrenz um Kokosnüsse durch alternative Exportkanäle. Verarbeiter stehen zudem vor Energieintensität und Infrastrukturlücken, was zirkuläre Praktiken wie die Nutzung von Schalen und Fasern für Biomasseenergie gefördert hat, wie Chaokohs Initiative zur Versorgung der Verarbeitungsbetriebe mit recycelter Biomasse verdeutlicht. Die betriebliche Widerstandsfähigkeit ist ein weiteres wiederkehrendes Thema, wobei Ereignisse wie das Erdbeben im Juni 2026 im Süden der Philippinen zu vorübergehenden Verarbeitungsunterbrechungen für Sicherheitsprüfungen führten.
Wettbewerbslandschaft
Der Kokosmilch- und Kokosnusscreme-Markt weist eine moderate Fragmentierung auf und bietet erhebliche Chancen sowohl für etablierte Unternehmen, die eine Marktanteilskonsolidierung anstreben, als auch für neue Marktteilnehmer, die durch Differenzierungsstrategien wachsen wollen. Große Branchenakteure wie Thai Coconut, Vita Coco und Goya Foods behaupten ihre Marktpositionen durch Vorteile bei der vertikalen Integration und gut etablierte Vertriebsnetzwerke. Im Gegensatz dazu haben aufkommende Marken erfolgreich Marktanteile gewonnen, indem sie sich auf Premium-Produktangebote konzentrierten, Bio-Zertifizierungen erwarben und Direktvertriebskanäle implementierten, die traditionelle Einzelhandelsbarrieren umgehen.
Strategische Partnerschaften zwischen Kokosnussverarbeitern und großen Lebensmittelunternehmen formen die Wettbewerbslandschaft der Branche weiterhin. Ein bemerkenswertes Beispiel ist die erweiterte Vereinbarung von Century Pacific mit Vita Coco, die eine substanzielle Investition von USD 40 Millionen in Produktionskapazität umfasst, die im Juli 2024 angekündigt wurde, mit dem Ziel, langfristige Lieferbeziehungen zu sichern. Der Markt hat sich über den traditionellen Wettbewerb auf Basis von Preis und Vertrieb hinaus entwickelt, da Unternehmen wie Nestlé in Produktinnovationen investieren und spezialisierte Formulierungen auf Basis von Fruchtfett entwickeln, die sowohl die sensorischen Eigenschaften als auch die funktionale Leistung in pflanzenbasierten Milchanwendungen verbessern.
Der Markt bietet zahlreiche Chancen in spezialisierten Segmenten, insbesondere bei der Entwicklung von Barista-Qualität-Kokosmilchformulierungen, der Entwicklung angereicherter Produkte, die spezifische Ernährungsanforderungen erfüllen, und der Implementierung nachhaltiger Verpackungslösungen, die Umweltbedenken mit dem Produktschutz in Einklang bringen. Unternehmen, die in fortschrittliche Lieferketten-Rückverfolgbarkeitssysteme und nachhaltige Beschaffungsverifizierungsmechanismen investieren, erlangen Wettbewerbsvorteile, da sowohl regulatorische Anforderungen als auch Verbraucherpräferenzen zunehmend größere Transparenz bei der Beschaffung von Zutaten und den Produktionsmethoden fordern.
Kokosmilch- und Kokosnusscreme-Markt Branchenführer
-
Thai Coconut Public Co. Ltd.
-
Theppadungporn Coconut Co., Ltd.
-
Goya Foods Inc.
-
Danone S.A.
-
McCormick & Company Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kokosmilch und Kokosnusscreme Unternehmen in diesem Bericht
- Thai Coconut Public Co. Ltd.
- Theppadungporn Coconut Co., Ltd.
- Goya Foods Inc.
- Danone S.A.
- McCormick & Company Inc.
- Sambu Group
- Axelum Resources Corp.
- Vita Coco Company, Inc.
- GraceKennedy Ltd.
- Pacific Foods of Oregon, LLC
- Renuka Agri Foods PLC
- Kapar Coconut Industries Sdn Bhd
- Cardinal Agri Products Inc.
- Adamjee Lukmanjee & Sons (Pvt.) Ltd.
- Greenville Agro Corporation
- Betrimex Coconut JSC
- Nestlé S.A. (Nature’s Charm, Maggi)
- PT Sari Segar Husada
- Fraser and Neave Ltd. (F&N)
- Cocos (Keeling) Islands Co-op.
Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Modernisierungen in den Herkunftsmärkten schaffen Möglichkeiten für exportfähige Kokosmilch und Kokoscreme, insbesondere wenn Investitionen die landwirtschaftliche Beschaffung mit aseptischer oder Retortenkapazität für eine längere Haltbarkeit in der Distribution verbinden. Ankündigungen von Anlagen und Fortschritte unterstützen auch Handelsmarken- und OEM-Verträge, darunter eine Kokosverarbeitungsanlage im Wert von 1 Milliarde Philippinischen Pesos in Misamis Oriental, die für die Verarbeitung von 500.000 Kokosnüssen pro Tag für den Export ausgelegt ist, sowie eine philippinische Fabrik, die die Kokosmilchproduktion mit einem Fertigstellungsgrad von 93 Prozent entwickelt.
Staatliche Programme zielen zudem darauf ab, die Stabilität der Rohstoffversorgung zu verbessern und die Handelsförderung zu unterstützen, was Verarbeitern und Exporteuren zugutekommt, die auf einen vorhersehbaren Durchsatz angewiesen sind. Im Februar 2026 kündigte Indien ein Kokosnuss-Förderprogramm an, das sich auf den Ersatz nicht produktiver Bäume durch hochertragreiche Sorten in den wichtigsten Anbaustaaten konzentriert, während im Mai 2026 das philippinische National Sectoral Committee on Coconut den umfassenderen Zugang zu einem Sonderkonto zur Unterstützung von Handelsförderung und Markterweiterung beantragte. Auf technologischer Seite tragen veröffentlichte Arbeiten zu nichtthermischen Vorbehandlungen und membranbasierter Filtration zur weiteren Prozessentwicklung bei, um Erträge zu verbessern, thermische Schäden zu reduzieren und breitere Produktformate für Getränke und verarbeitete Lebensmittel zu ermöglichen.
Neueste Industrielle Entwicklungen in Markt für Kokosmilch und Kokosnusscreme
- Mai 2026: Nachhaltigkeits- und Energiemanagement-Verbesserungen wurden für Chaokoh-Betriebe offengelegt, mit Zertifizierungen nach ISO 14001:2015 und ISO 50001:2018. Die Offenlegung deutet auf die fortgesetzte Integration von Umwelt- und Energiemanagementprogrammen hin, die Lieferanten und Einzelhändler als Prüfkriterien für innerhalb des Chaokoh-Ökosystems produzierte Kokosmilch und Kokoscreme verwenden.
- Juni 2025: Eine Getränkeeinführung erweitert die Verwendung von Kokosmilch auf trinkfertige Formate, mit der Einführung von ChaSiam auf der SIAL China 2025. Die Erweiterung vergrößert das adressierbare Getränkeportfolio, das über integrierte Kokosverarbeitungslinien produziert werden kann, und unterstützt Handelsmarken- und OEM-Kanäle.
- Juli 2024: Eine Investition in eine Produktionslinie für Getränke mit Fruchtfleisch wurde angekündigt, um die Kokoswasserkapazität von 360.000 auf 398.000 Tonnen pro Jahr zu steigern. Das Update stärkt den Durchsatz und unterstützt die integrierte Versorgung der Kokosmilch- und Kokoscreme-Kanäle.
Markt für Kokosmilch und Kokosnusscreme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Umsatzwert von Kokosmilch- und Kokosnusscreme-Produkten, die über den Einzel- und Gastronomiehandel verkauft werden, erfasst an dem Punkt, an dem sie als verpackte Produkte zum Verzehr oder zur weiteren Verwendung beim Kochen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen den Wert der Kokosproduktion auf Farmebene und nachgelagerte Kokosderivate wie Öl, Wasser, getrocknete Kokosnuss und nicht auf Kokosnuss basierende pflanzliche Milchalternativen aus.
Segmentierungsübersicht
- Nach Produkttyp
- Kokosmilch
- Kokosnusscreme
- Nach Kategorie
- Bio
- Konventionell
- Nach Endverwendung
- Verarbeitete Lebensmittel
- On-Trade
- Off-Trade
- Supermarkt/Hypermarkt
- Convenience- und Lebensmittelgeschäfte
- Online-Händler
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Erfassung von Angebots- und Nachfragesignalen, die im Laufe der Zeit überprüft werden können, und deren Abstimmung auf den Umfang von verpackter Kokosmilch und Kokosnusscreme. Öffentliche Quellen wie FAOSTAT, UN Comtrade, nationale Zoll- und Statistikbehörden sowie USDA-Datenbanken helfen uns, die Kokosverfügbarkeit, Handelsströme und relevante Lebensmittelkategorietrends zu verstehen.
Wir verwenden auch Materialien wie Jahresberichte und Investorenpräsentationen, seriöse Presseberichte sowie Websites von Branchenverbänden und Lebensmittelstandardisierungsbehörden, um Kennzeichnungsnormen und Kategoriengrenzen zu bestätigen. Bei Bedarf haben wir kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten und -informationen, Patentabdeckung für Verarbeitungs- und Verpackungstrends sowie Import- und Exportdaten auf Sendungsebene unterstützen, um richtungskonsistente Bewegungen zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele andere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Analyse verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was in verschiedenen Regionen tatsächlich als Kokosmilch und Kokosnusscreme gezählt wird, und wie sich Mengen und Preise im Einzel- und Gastronomiehandel entwickeln. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Kategorieverantwortlichen und Gastronomieakteuren in der Region Asien-Pazifik, EMEA und Amerika, damit Lücken aus den Desk-Ergebnissen geschlossen und Annahmen korrigiert werden konnten, bevor das Modell abgeschlossen wurde.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 13 % | Asien-Pazifik: 53 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 36 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 51 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe von Top-down- und Bottom-up-Logik aufgebaut, beginnend mit regionalen Nachfragepools, die aus Verbrauchssignalen, Handelsverfügbarkeit und Kanalpräsenz rekonstruiert werden können, und dann auf Kokosmilch- und Kokosnusscreme-Verpackungsformate eingegrenzt, die für den Lebensmittel- und Getränkebereich verkauft werden. Die Gesamtwerte wurden durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. durch Stichproben von durchschnittlichen Verkaufspreisen nach Packungstyp multipliziert mit geschätzten Mengen, zusammen mit Gegenprüfungen anhand der Einschätzungen von Lieferanten und Distributoren, bevor die endgültigen Werte festgelegt wurden.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Kokosverfügbarkeit und die Importabhängigkeit nach Region, beobachtete Verschiebungen zwischen Einzel- und Gastronomienachfrage, Bio- versus konventioneller Mix, typische Packungsgrößen und Formpräferenzen (flüssig versus Pulver) sowie Preisbewegungen im Zusammenhang mit roher Kokosnuss und Frachtbedingungen. Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch eine einfache multivariate Regressionsschicht unterstützt wird, wo dies praktikabel war, da Variablen wie Handelsströme, Kategoriendurchdringung bei der Verwendung als Milchalternative und der Kanalmix oft zusammen variieren und konsistent gehalten werden müssen. Wenn Lücken in Bottom-up-Annäherungen auftraten, wurden sie durch konservative Interpolation auf der Grundlage von Trends aus benachbarten Jahren gefüllt und dann durch Interviews erneut überprüft, damit Ausreißer das globale Gesamtergebnis nicht verzerren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch wiederholte Gegenprüfungen in den Regionen validiert, einschließlich Varianzprüfungen gegenüber der Handelsrichtung, der Plausibilität des Pro-Kopf-Verbrauchs sowie Preis- und Mixbewegungen, die im Werttrend sichtbar sein sollten. Anomalien werden schrittweise überprüft, zunächst durch den Analysten, der das Modell erstellt, und dann durch einen separaten Prüfer, der Annahmen, Berechnungen und die konsistente Anwendung des Umfangs überprüft.
Wenn sich eine wichtige Eingabe wesentlich ändert (zum Beispiel eine starke Preisbewegung oder eine Handelsunterbrechung), werden Folgegespräche ausgelöst, um die Auswirkungen auf Mengen, Preise und den Kanalmix zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und vor der Lieferung führen wir einen neuen Durchgang durch, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Mordor Intelligence Globale Kokosmilch- und Kokosnusscreme-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kokosmilch und Kokosnusscreme können weit auseinanderliegen, da die Grenzen und Zählpunkte nicht immer gleich sind, selbst wenn der Marktname identisch ist. Unterschiede entstehen auch dadurch, wie Preise über Regionen hinweg behandelt werden und ob die Schätzung auf Verbrauchssignalen oder auf breiteren Zutaten- und Kokosderivat-Pools verankert ist.
Die Richtung der Handelsströme, Überprüfungen des Verpackungsformmix und die Validierung der Kanalaufteilung sind die Belege, die Mordor Intelligence an der Nachfrage nach verpackter Kokosmilch und Kokosnusscreme ausrichten, anstatt durch breitere Kokosderivatkategorien oder überlappende pflanzliche Getränke aufgebläht zu werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,21 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 4,30 Milliarden USD (2026) | Der veröffentlichte Wert scheint konservativere Preise anzuwenden und könnte die Gastronomienutzung in Regionen unterschätzen, in denen die Durchdringung von Kokosnuss-basierten Menüs hoch ist, was den Wert für 2026 nach unten ziehen kann. |
| Branchen-Whitepaper B | 3,46 Milliarden USD (2025) | Diese Zahl wird im Kontext breiterer Kokoskernderivate präsentiert, sodass die Kategoriengrenze und die Jahresbasis unterschiedlich sein können und verpackte Kokosmilch und Kokosnusscreme, die über Verbraucherkanäle verkauft werden, möglicherweise nicht vollständig getrennt werden. |
Die Streuung der drei Zahlen erklärt sich größtenteils durch Umfangsgrenzen, Preis- und Kanalbehandlung sowie das für den aktuellen Wert verwendete Jahr. Die Verwendung wiederholbarer Überprüfungen wie Handels- und Verfügbarkeitssignale sowie die durch Interviews bestätigte Bestätigung dessen, was als Kokosmilch und Kokosnusscreme gezählt wird, trägt dazu bei, die Schätzung auf klare Nachfragetreiber zurückzuführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kokosmilch- und Kokosnusscreme-Markt im Jahr 2026?
Die Größe des Kokosmilch- und Kokosnusscreme-Marktes wird im Jahr 2026 auf USD 5,21 Milliarden bewertet und soll bis 2031 USD 9,19 Milliarden erreichen.
Wie lautet die Wachstumsratenprognose bis 2031?
Der Markt soll zwischen 2026 und 2031 eine CAGR von 12,02 % verzeichnen, angetrieben durch die Adoption pflanzenbasierter Ernährungsweisen und die Nachfrage nach Clean-Label-Produkten.
Welche Region führt beim globalen Umsatz?
Asien-Pazifik hält den größten Anteil mit 54,62 % des Umsatzes von 2025 dank integrierter Lieferketten und traditionellem Konsum.
Welches Segment wächst am schnellsten?
Kokosnusscreme soll bis 2031 mit einer CAGR von 13,05 % wachsen, aufgrund von Premium-Anwendungen im Lebensmittelservice- und Süßwarenbereich.
Wie gehen Unternehmen mit Nachhaltigkeitsbedenken um?
Führende Verarbeiter investieren in rückverfolgbare Beschaffung, Fair-Trade-Zertifizierung und Satellitenüberwachung, um die neuen EU-Entwaldungsregeln zu erfüllen.