
Marktgröße und Marktanteil für medizinische holografische Displays
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
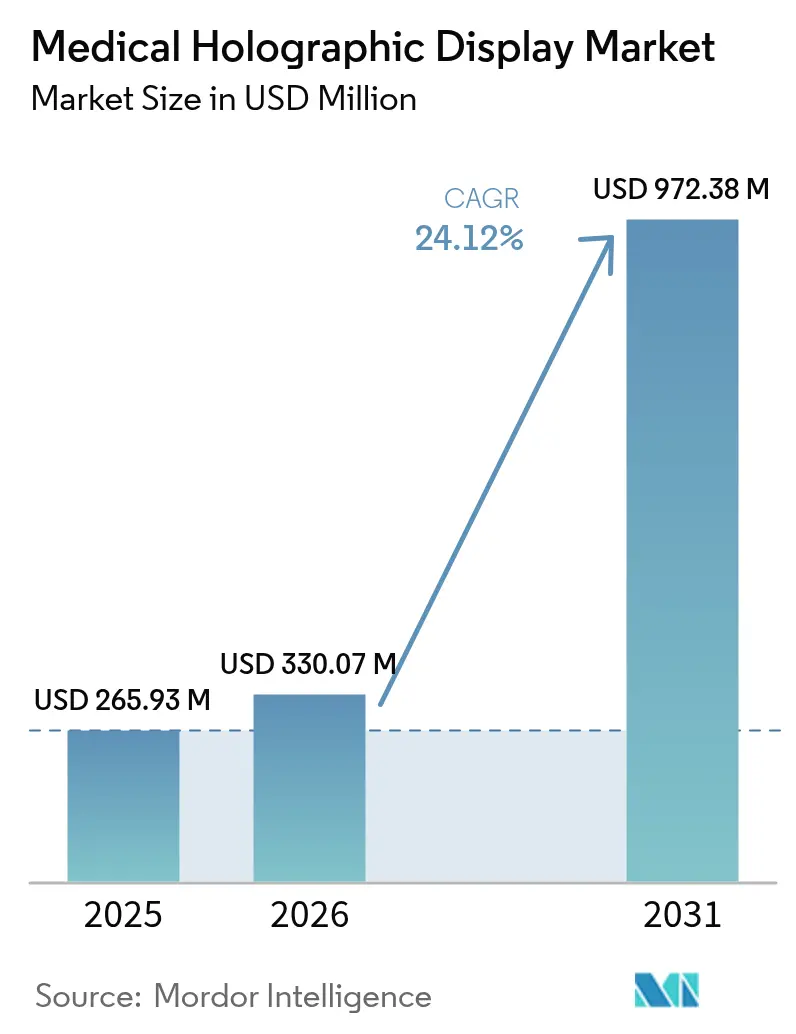
| Marktgröße (2026) | 330.07 Millionen US-Dollar |
| Marktgröße (2031) | 972.38 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 24.12 % |
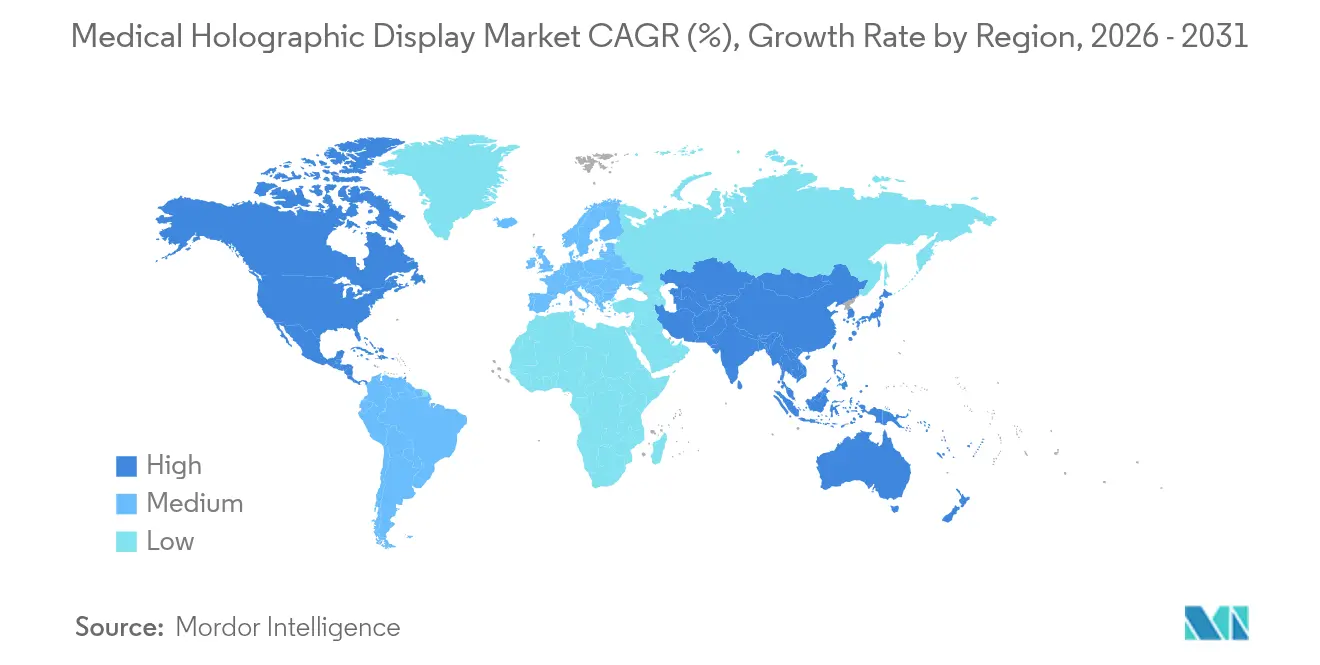
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
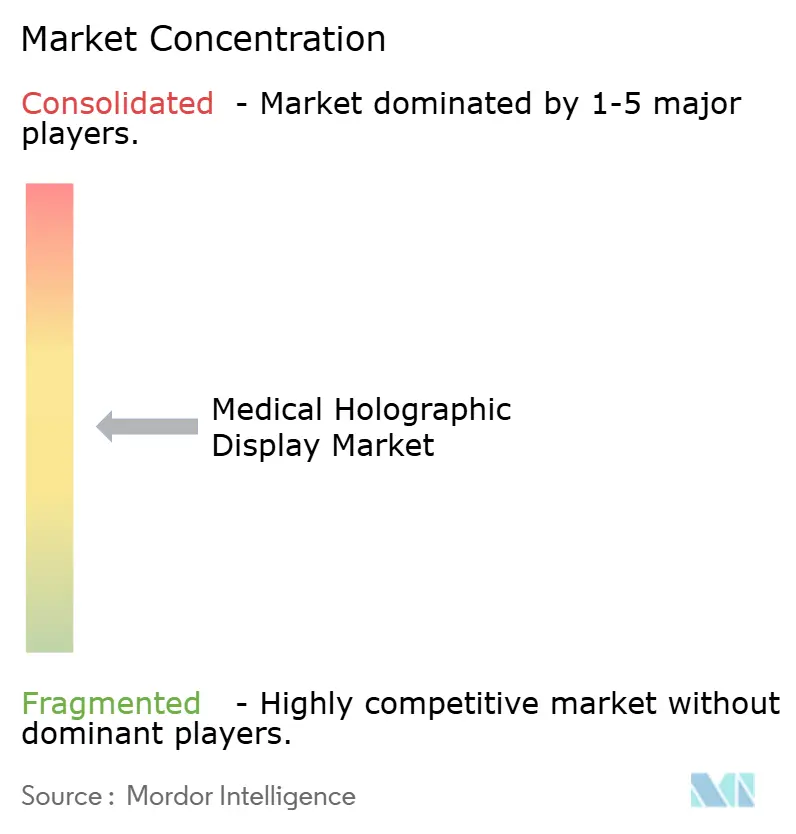
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische holografische Displays von Mordor Intelligence
Die Marktgröße für medizinische holografische Displays wird voraussichtlich von USD 265,93 Millionen im Jahr 2025 auf USD 330,07 Millionen im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 24,12 % über den Zeitraum 2026–2031 USD 972,38 Millionen erreichen. Krankenhäuser integrieren Echtzeit-3-D-Workstations in Operationssäle, um die Konversionsraten von minimal-invasiven zu offenen Eingriffen zu senken, während sinkende GPU-Photonik-Kosten die Amortisationszeiten der Systeme verkürzen. Der regulatorische Schwung im Rahmen des FDA-510(k)-Zulassungswegs in Verbindung mit Japans beschleunigter Sakigake-Zulassung beschleunigt die Freigaben für chirurgische Navigation mit gemischter Realität [1]Intuitive Surgical, „da Vinci 5 Surgical System”, intuitive.com. Große Bildgebungs-OEMs positionieren holografische Visualisierung nun als nachhaltige Innovation, die installierte Basen schützt, während Start-ups sich auf algorithmisches Rendering konzentrieren, das über die Display-Hardware hinaus differenziert. Strategische Partnerschaften zwischen Display-Anbietern und Plattformanbietern für robotergestützte Chirurgie signalisieren, dass Holografie von experimentellen Pilotprojekten zu einem Standard der Versorgung für bildgeführte Eingriffe migriert.
Wichtigste Erkenntnisse des Berichts
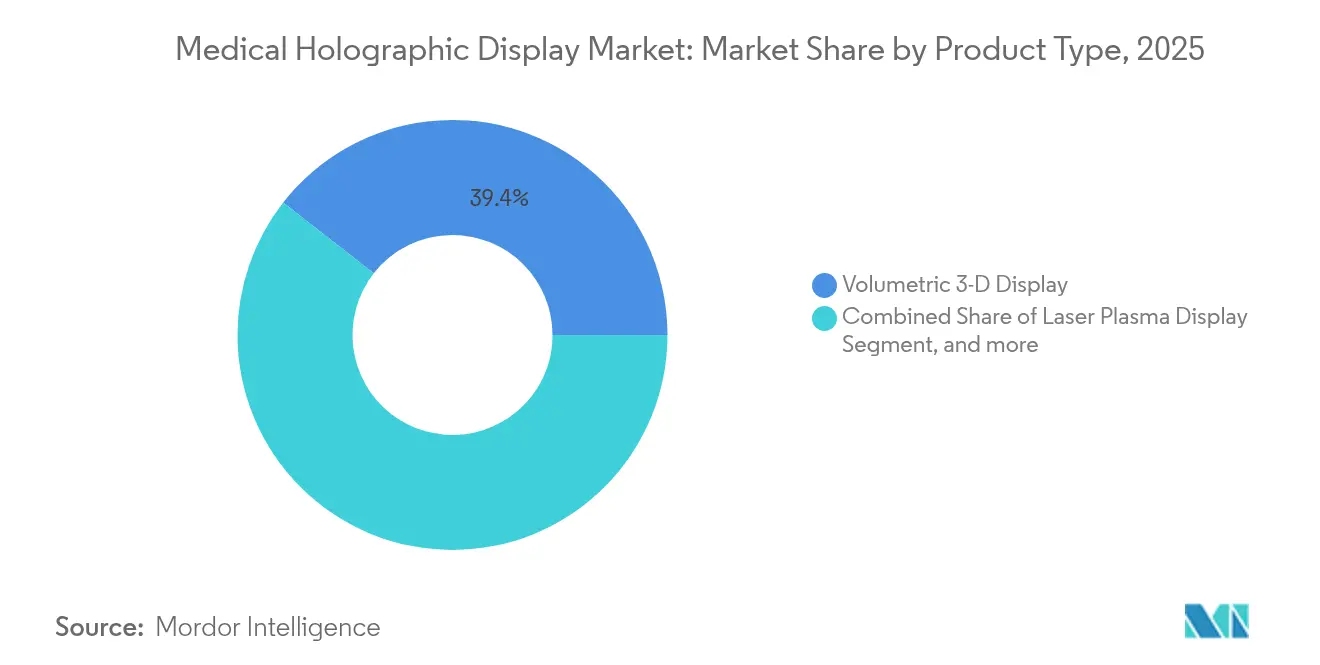
- Nach Produkttyp führten volumetrische 3-D-Displays mit einem Umsatzanteil von 39,43 % im Jahr 2025; Laserplasma-Displays werden bis 2031 voraussichtlich mit einem CAGR von 25,10 % expandieren.
- Nach Anwendung entfielen 43,83 % des Marktanteils für medizinische holografische Displays im Jahr 2025 auf medizinische Bildgebung und Radiologie, während medizinische Aus- und Weiterbildung voraussichtlich den höchsten CAGR von 24,87 % bis 2031 verzeichnen wird.
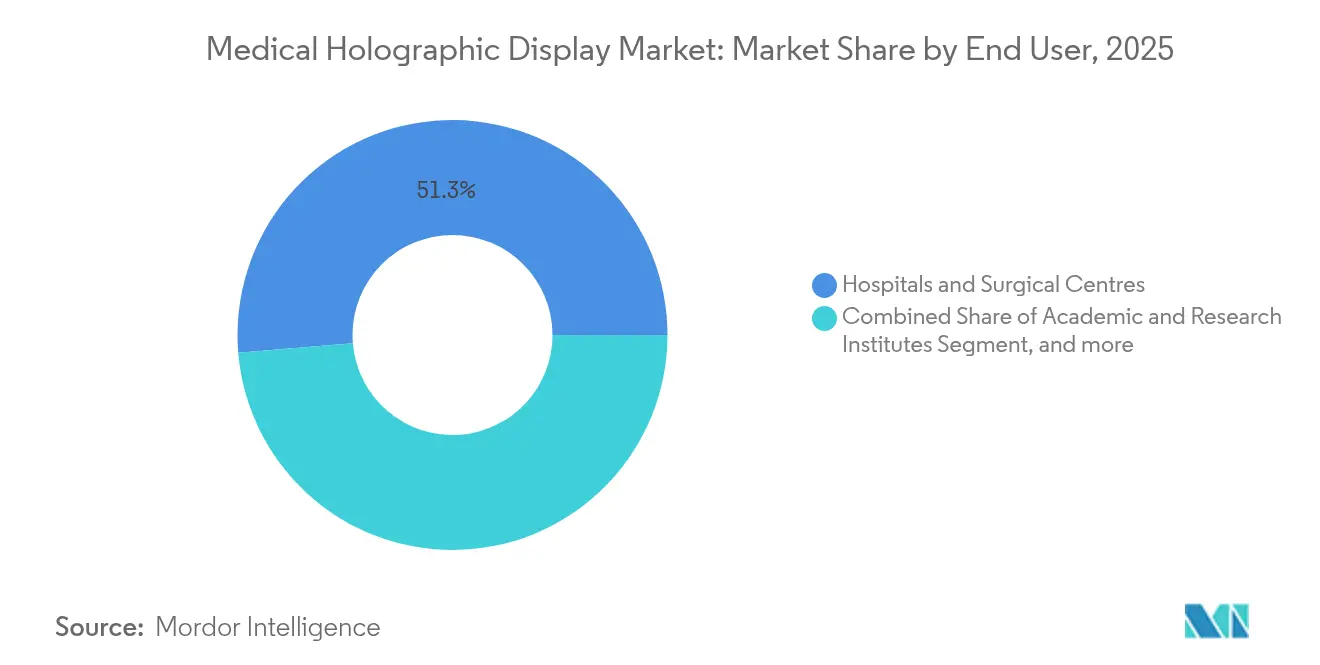
- Nach Endnutzer hielten Krankenhäuser und chirurgische Zentren im Jahr 2025 einen Umsatzanteil von 51,32 %; akademische und Forschungsinstitute werden voraussichtlich mit einem CAGR von 25,00 % bis 2031 am schnellsten wachsen.
- Nach Geografie dominierte Nordamerika mit 45,15 % der Marktgröße für medizinische holografische Displays im Jahr 2025; Asien-Pazifik wird im Prognosezeitraum voraussichtlich den stärksten CAGR von 25,19 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für medizinische holografische Displays*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz minimal-invasiver und bildgeführter Chirurgie | 6.2% | Global, mit Nordamerika und Europa als führende Regionen bei der Durchdringung robotergestützter Chirurgie | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz chronischer Erkrankungen, die eine fortgeschrittene 3-D-Visualisierung erfordern | 5.8% | Global, mit dem asiatisch-pazifischen Raum als Region mit dem schnellsten Wachstum bei Krebs- und Herz-Kreislauf-Erkrankungen | Langfristig (≥ 4 Jahre) |
| Schnelle Fortschritte bei Lichtfeld- und volumetrischen Display-Komponenten | 4.9% | Nordamerika und asiatisch-pazifischer Raum als Kern, angetrieben durch Halbleiterinnovationszentren | Kurzfristig (≤ 2 Jahre) |
| Integration mit MR-geführten robotergestützten Chirurgieplattformen | 3.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf chirurgische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für GPU-Photonik, die Point-of-Care-Holografie ermöglichen | 2.8% | Global, mit früher Akzeptanz in Nordamerika und Europa sowie schneller Übernahme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anstieg der F&E-Finanzierung für das medizinische Metaversum durch Pharma-OEMs | 2.3% | Nordamerika und Europa, mit aufkommender Aktivität in China und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz minimal-invasiver und bildgeführter Chirurgie
Das Volumen minimal-invasiver Eingriffe wächst mit einem CAGR von 16,8 %, dennoch kommt es weiterhin zu Konversionen zu offenen Eingriffen, wenn 2-D-Monitore Tiefenhinweise verdecken. Robotergestützte Systeme erreichen nun eine Genauigkeit von bis zu 99,7 % bei der Pedikelschraubenplatzierung und übertreffen damit die konventionelle Fluoroskopie bei weitem. GE Healthcares OmnifyXR-Overlay, das im Juni 2024 in Minneapolis eingesetzt wurde, ermöglicht es interventionellen Radiologen, Kathetertrajektorien in nativem 3-D zu betrachten, ohne die Workstation wechseln zu müssen. Die da-Vinci-5-Plattform integriert holografische Führung als integrierte Funktion und verdeutlicht, wie OEMs immersive Visualisierung als Wettbewerbsvorteil betrachten. HoloCares Einführung in britischen und norwegischen Universitätskliniken reduzierte die Ausrichtungszeit um 74 %, was zu kürzerer Anästhesieexposition und höherem Operationssaaldurchsatz führte. [2]HoloCare, „Holographic Surgical Planning Platform”, holocare.com
Zunehmende Prävalenz chronischer Erkrankungen, die eine fortgeschrittene 3-D-Visualisierung erfordern
Die WHO verzeichnete im Jahr 2024 20 Millionen neue Krebsdiagnosen, wobei bis 2050 ein Anstieg auf 35 Millionen erwartet wird. [3]Weltgesundheitsorganisation, „Globale Krebsstatistik 2024”, who.intOnkologie und Kardiologie sind heute auf volumetrische Bildgebungsmodalitäten angewiesen, deren Tiefenkomplexität Flachbildschirme überfordert. Holografie reduziert Konturierungsfehler in der Strahlentherapie um bis zu 20 % und verbessert die Schonung von Risikoorganen. In einer Studie zur laparoskopischen Ablation steigerte die Integration von Apple Vision Pro die Verfahrenserfolgsrate von 42,5 % auf 90 %. Pharmazeutische Forscher visualisieren molekulare Bindungstaschen in vollem 3-D und beschleunigen so die Identifizierung von Leitverbindungen im Vergleich zu 2-D-Modellierungs-Workflows.
Schnelle Fortschritte bei Lichtfeld- und volumetrischen Display-Komponenten
Die Übernahme von Dimenco durch Leia Inc. und Patente von Philips konsolidierten mehr als 2.000 Lichtfeld-Assets, die nun brillenfreie 3-D-Displays ohne den Akkommodations-Konvergenz-Konflikt ermöglichen. Mini-LED-Hintergrundbeleuchtungen in Kombination mit Mikro-LCD-Panels verdoppelten die Winkelauflösung bei gleichzeitiger Halbierung des Stromverbrauchs und beseitigten damit zwei historische Hindernisse für den Einsatz im Operationssaal. Das Swept-Volume-System von Voxon Photonics bietet 360-Grad-Zusammenarbeit, ist jedoch auf 30 Hz begrenzt, was das Echtzeit-Instrumententracking einschränkt. Neuronales Rendering auf NVIDIA-RTX-6000-Ada-GPUs generiert nun holografische Frames in Millisekunden und macht intraoperative Aktualisierungen praktikabel.
Integration mit MR-geführten robotergestützten Chirurgieplattformen
Intuitive Surgicals da Vinci 5 kombiniert Kraftrückkopplungstelemetrie mit holografischen Überlagerungen, die Live-Endoskopie mit präoperativen CT- oder MRT-Daten fusionieren und es Chirurgen ermöglichen, durch Gewebeschichten „hindurchzusehen”. Konkurrierende Roboter wie Hugo, Hinotori und Enos integrieren ähnliche Visualisierungen, was darauf hindeutet, dass MR-Führung zum Standard werden wird. Der Horizon-Europe-Zuschuss von HoloSurge finanziert einen herstellerunabhängigen Navigator, der mit mehreren Robotermarken kompatibel ist, und signalisiert eine Bewegung hin zu Interoperabilitätsstandards. Die Übernahme von DICOM-Supplement 166 wird entscheiden, ob Displays zu handelsüblichen Peripheriegeräten werden oder proprietär bleiben.
Analyse der Hemmnisse des Marktes für medizinische holografische Displays*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Wartungskosten für holografische Workstations | -3.4% | Global, mit akuten Auswirkungen in kostenempfindlichen ambulanten chirurgischen Zentren und Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und datenschutzrechtliche Hürden für 3-D-Patientendaten | -2.1% | Nordamerika und Europa, angetrieben durch HIPAA, DSGVO und FDA-Anforderungen zur Softwarevalidierung | Mittelfristig (2–4 Jahre) |
| Visuelle Ermüdung und Cybersickness, die den kontinuierlichen klinischen Einsatz einschränken | -1.6% | Global, mit stärkeren Auswirkungen bei ausgedehnten chirurgischen Eingriffen und medizinischen Ausbildungssitzungen | Kurzfristig (≤ 2 Jahre) |
| Fehlende DICOM-Erweiterungen für holografische Datensätze | -1.2% | Global, mit Nordamerika und Europa als führende Regionen bei Standardisierungsbemühungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Wartungskosten für holografische Workstations
Systeme mit Preisen zwischen USD 80.000 und USD 250.000 übersteigen die Budgets ambulanter Zentren, deren Betriebsmargen 20–30 % unter dem Krankenhausdurchschnitt liegen. Jährliche Wartungsverträge erhöhen die Kosten um 12–15 % und decken Kalibrierung und GPU-Upgrades ab. Das Fehlen von CPT-Codes für holografiegestützte Chirurgie verhindert die Kostenerstattung. Akademische Krankenhäuser nutzen häufig Fördermittel statt Betriebskapital, ein Weg, der für mehr als 6.000 US-amerikanische Einrichtungen unpraktikabel ist. Anbieter müssen nachweisen, dass die Einsparung von 10 Minuten OP-Zeit (bewertet mit USD 15–30 pro Minute) einen glaubwürdigen ROI ergibt, bevor eine weitverbreitete Beschaffung erfolgt.
Regulatorische und datenschutzrechtliche Hürden für 3-D-Patientendaten
FDA-510(k)-Einreichungen erfordern klinische Validierung und Cybersicherheitsbewertungen, die die Zulassungszeiträume auf bis zu 18 Monate verlängern. Die europäische MDR erfordert eine Marktüberwachung nach dem Inverkehrbringen, was die Compliance-Kosten für Start-ups erhöht. HIPAA und DSGVO erschweren das externe GPU-Rendering und schreiben Verschlüsselung und Prüfpfade vor, die Latenz hinzufügen. DICOM-Supplement-Erweiterungen, die Voxeldichte und Bildwiederholraten definieren, befinden sich noch im Entwurfsstadium und verzögern die nahtlose PACS-Integration.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für medizinische holografische Displays
Nach Produkttyp:
Laserplasma gewinnt trotz volumetrischer Dominanz an BedeutungVolumetrische 3-D-Displays hielten 2025 einen Umsatzanteil von 39,43 % und spiegeln die Reife bei der Zusammenarbeit mit mehreren Betrachtern wider. Laserplasma-Displays, obwohl an zweiter Stelle bei der Akzeptanz, werden mit einem CAGR von 25,10 % prognostiziert und sind damit die am schnellsten wachsende Komponente des Marktes für medizinische holografische Displays. Ihre bildschirmlosen Voxel in der Luft verhindern Verstöße gegen das Sterilfeld, ein entscheidender Vorteil für Operationssäle. Lichtfeldsysteme, die von Leia Inc.s diffraktiver Hintergrundbeleuchtung angetrieben werden, bieten einen kosteneffizienten Weg unter Nutzung von Verbraucher-LCD-Lieferketten. Das „Sonstige”-Cluster – digitale holografische Mikroskopie und AR-Headsets – bedient Nischen in der Pathologie und Ophthalmologie.
Thermische Dissipation und IEC-60825-Augensicherheitshürden trüben die Aussichten für Laserplasma, dennoch treiben Anbieter die Bildwiederholraten auf 60 Hz, um den Anforderungen des chirurgischen Trackings gerecht zu werden. Lichtfeldplattformen senken die Komponentenpreise um 20 % pro Jahr, aber die Winkelauflösung bleibt hinter volumetrischen Pendants zurück. Da FDA-Zulassungen von der Anwendung und nicht von der Optik abhängen, iterieren Lieferanten Hardware ohne neue Einreichungen und beschleunigen so die Zykluszeiten. Kontinuierliche Innovation stellt sicher, dass der Markt für medizinische holografische Displays in den Augen der Regulierungsbehörden produkttypagnostisch bleibt, während klinische Käufer Bildtreue und Sterilität als entscheidende Faktoren abwägen.


Nach Anwendung:
Medizinische Ausbildung übertrifft das Wachstum der RadiologieMedizinische Bildgebung und Radiologie dominierten 2025 mit einem Marktanteil von 43,83 % und unterstreichen den Bedarf der Radiologen an tiefenreichen CT-Angiografie- und PET-CT-Fusionsansichten. Medizinische Aus- und Weiterbildung ist mit einem CAGR von 24,87 % für das schnellste Wachstum unter den Anwendungen vorgesehen, da Universitäten Leichensäle zugunsten unbegrenzt wiederholbarer holografischer Simulatoren abschaffen. Das VR/AR-Bildungssegment erreichte 2024 USD 3,1 Milliarden und wächst mit einem CAGR von 20,6 %, was Premium-holografischen Plattformen zugute kommt. Biomedizinische Forschung, die von der Wirkstoffforschung bis zur Proteinstrukturanalyse reicht, gewinnt an Bedeutung, da Pharmaunternehmen holografische Workstations einsetzen und so die Umsätze weiter diversifizieren.
Stanford und das Imperial College haben holografische Anatomietische in die Lehrpläne des ersten Studienjahres integriert, wobei 85 % der Studierenden ein überlegenes räumliches Verständnis gegenüber Atlanten berichten. Simulationszentren an der Cleveland Clinic und der Mayo Clinic nutzen Mixed-Reality-Mannequins für die Einübung komplexer Eingriffe. Das pharmazeutische Interesse stieg parallel zum breiteren medizinischen Metaversum und trieb kollaborative virtuelle Labore voran, die Entdeckungszeiträume verkürzen. Akkreditierungsstellen haben Holografie noch nicht vorgeschrieben, dennoch preisen Programmdirektoren immersive Lehrpläne als Differenzierungsmerkmal bei der Rekrutierung an und treiben so den Markt für medizinische holografische Displays weiter voran.
Nach Endnutzer:
Akademische Institute treiben die schnellste Akzeptanz voranKrankenhäuser und chirurgische Zentren behielten 2025 einen Umsatzanteil von 51,32 % und spiegeln ihre Kapitalintensität und den Fokus auf die Differenzierung von Leistungslinien wider. Akademische und Forschungsinstitute sind auf dem Weg zu einem CAGR von 25,00 %, unterstützt durch NIH- und Horizon-Europe-Zuschüsse, die Plattformkäufe für translationale Forschung finanzieren. Diagnostische Bildgebungszentren bleiben vorsichtig, behindert durch Erstattungsunsicherheit, während Pharma- und Biotechnologieunternehmen die neuesten Marktteilnehmer sind, die Holografie für die molekulare Visualisierung im Arzneimitteldesign nutzen.
HoloSurges Horizon-Europe-Zuschuss in Höhe von 8,9 Millionen Euro verkörpert den öffentlichen Finanzierungsweg, den akademische Krankenhäuser einschlagen. Das Schneider Children's Medical Center kombiniert RealView-Imaging- und Philips-Technologien, um Reduzierungen der Fluoroskopiedosis zu untersuchen, und demonstriert damit die Rolle der Wissenschaft als Erprobungsfeld vor der kommerziellen Verbreitung. Unternehmenskrankenhäuser in Schwellenmärkten planen schrittweise Einführungen, die von der Genehmigung von Erstattungscodes abhängen, und verknüpfen so die Diversifizierung der Endnutzer direkt mit der Entwicklung der Zahlerrichtlinien.
Geografische Analyse
Markt für medizinische holografische Displays in Nordamerika
Nordamerika kontrollierte 45,15 % des Umsatzes im Jahr 2025, angetrieben durch das dichte Netzwerk akademischer medizinischer Zentren der Vereinigten Staaten und einen etablierten 510(k)-Zulassungsweg. Die Markteinführungen des da Vinci 5 und des GE OmnifyXR verdeutlichen die gefestigte OEM-Dominanz in der Region. Kanada hinkt hinterher und verlangt vor der Beschaffung strenge Nachweise zur Kosteneffizienz, während Mexikos private Klinikketten Holografie in Onkologiezentren inmitten von Erstattungslücken erproben.
Markt für medizinische holografische Displays im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet voraussichtlich die höchste CAGR von 25,19 % und weist bis 2031 das stärkste Wachstum der Marktgröße für medizinische holografische Displays auf. Chinas Mandate für künstliche Intelligenz im Gesundheitswesen, Japans beschleunigter Sakigake-Zulassungsweg und die Expansion privater Krankenhäuser in Indien treiben die Dynamik voran. Chinesische Inlandsanbieter unterbieten westliche Wettbewerber um 30–40 % und demokratisieren so den Zugang. Japans Holoeyes-Plattform genießt die Unterstützung der PMDA und ist an Universitäten weit verbreitet, während Indiens Apollo- und Fortis-Kliniken Systeme in neurochirurgischen Abteilungen testen. Südkorea und Australien schreiten durch akademische Pilotprojekte voran, ausstehende Erstattungsentscheidungen der Versicherer bleiben abzuwarten.
Markt für medizinische holografische Displays in EMEA und Lateinamerika
Europa hält einen mittleren Marktanteil, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich, wo öffentliche Forschungsgelder die Einführung begünstigen. Die CE-zertifizierten Installationen von HoloCare in Leeds und Oslo reduzierten die Ausrichtungszeit um 74 % und entsprechen damit direkt den DRG-Anreizen, die Verkürzungen der Verweildauer belohnen. Die strengen europäischen MDR-Vorschriften verlängern die Zulassungsverfahren, gewährleisten jedoch ein hohes Sicherheitsniveau. Regionen im übrigen Teil der Welt – darunter Lateinamerika, der Nahe Osten und Afrika – bleiben Nischenmärkte, mit Einführungen in privaten Medizintourismus-Krankenhäusern und durch Fördermittel finanzierten akademischen Zentren.

Regulatorisches Umfeld
Medizinische holografische Displaylösungen werden vorrangig auf Basis des vorgesehenen klinischen Einsatzzwecks und der zugehörigen Softwarefunktionen (SaMD) reguliert, nicht als eigenständige Gerätekategorie „holografisches Display“. In den Vereinigten Staaten entsprechen viele 3D-Visualisierungs- und Bildverarbeitungssysteme den FDA-Klasse-II-Anforderungen gemäß 21 CFR 892.2050 (Medical Image Management and Processing System, Produktcode LLZ), typischerweise über den 510(k)-Zulassungsweg, der Wert auf Verifizierung und Validierung, klinische Leistung (einschließlich Registrierungsgenauigkeit und Latenz) sowie Cybersicherheitsdokumentation legt. Ein aktueller Beleg dafür ist die FDA-510(k)-Zulassung von Avatar Medical im April 2026 für Avatar Medical Vision, positioniert für den Einsatz mit brillenfreien 3D-Medizindisplays, was die Rolle der prädikatsbasierten Zulassung bei der Kommerzialisierung von 3D-Workflows in der medizinischen Visualisierung unterstreicht.
In den wichtigsten Regionen ist die Compliance zunehmend an Interoperabilitäts- und Lebenszykluskontrollen gekoppelt: DICOM-basierter Bildaustausch und Softwareentwicklungskontrollen wie IEC 62304 für Rendering-Engines. ISO 12052:2026 aktualisiert den DICOM-Standard für Gesundheitsinformatik und liefert damit einen aktuellen Bezugspunkt für Anbieter, die holografische Visualisierung in PACS- und OP-Workflows integrieren. In Europa erhöht die Verordnung (EU) 2017/745 (MDR) die Anforderungen an klinische Bewertung, Usability Engineering und Post-Market-Surveillance, was den Compliance-Aufwand für Start-ups erhöhen kann, während Anbieter begünstigt werden, die laufende Dokumentation, Sicherheitspflege und Feldleistungsüberwachung dauerhaft leisten können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst (1) medizinische Bildgebung und Dateneingaben (CT, MRT, PET/SPECT, Ultraschall) sowie DICOM/PACS-Konnektivität, (2) Rechen- und Softwareschichten für Segmentierung, 3D-Rekonstruktion, Registrierung und Rendering (häufig GPU-gestützt), (3) Display- und Optik-Hardware, die von brillenfreien 3D-Displays bis zu raumbasierten Systemen reicht, plus Integrationskomponenten (Tracking-Sensoren, sterile Workflow-Zubehörteile), und (4) klinischen Einsatz und Dienstleistungen einschließlich Workflow-Integration, Validierung, Schulung und Wartungsverträge. Da viele Angebote als Softwareplattformen zugelassen und verkauft werden, die etablierten FDA-Klassifizierungen zugeordnet sind (wie 21 CFR 892.2050, Produktcode LLZ), verschiebt sich der Kommerzialisierungsengpass häufig von der Optik zur Softwareverifizierung, Cybersicherheit und Integration in die Krankenhaus-IT und Bildgebungsinfrastruktur.
Die Umsetzung der Marktstrategie wird zunehmend über Vertriebs- und Ökosystempartner vermittelt, die bereits in Operationssäle und Krankenhauslieferketten verkaufen. Zum Beispiel schloss MediThinQ im Juni 2026 eine exklusive, mehrjährige globale Vertriebsvereinbarung mit Synovis Micro Companies Alliance (einer Tochtergesellschaft von Baxter International) für seine SHIYA-3D-Chirurgievisualisierungsplattform ab, was zeigt, wie Vertriebskanal-Hebelwirkung die Zugangszyklen für Krankenhäuser verkürzen und einen länderübergreifenden Rollout unterstützen kann. Auf der Fertigungsseite verdeutlichen Partnerschaften und Produktionslieferungen (etwa der Beginn der Produktionslieferungen von Kopin eines tragbaren OP-Monitors an Carl Zeiss Meditec im Juli 2025 in Zusammenarbeit mit HMDmd) die Rolle etablierter Medizintechnik-Fertigungs- und Qualitätssysteme beim Hochskalieren klinisch orientierter Visualisierungshardware, während sich Softwareanbieter auf verfahrensspezifische Anwendungen und Interoperabilität konzentrieren.
Wettbewerbslandschaft
Der Markt für medizinische holografische Displays bleibt mäßig fragmentiert, wobei die fünf größten Anbieter weniger als 35 % des globalen Umsatzes kontrollieren. RealView Imaging und EchoPixel haben FDA-Zulassungen erhalten, aber keine Liefermengen offengelegt, was auf eine frühe Akzeptanz konzentriert in Forschungskrankenhäusern hindeutet. Leia Inc. plant, Effizienzgewinne aus Verbraucher-Lieferketten in Operationssäle zu übertragen und die Hardwarekosten um bis zu 40 % zu senken. GE Healthcare und Philips behandeln Holografie als nachhaltige Überlagerung, die die PACS-Bindung erhält, und integrieren sie nahtlos in bestehende Workstations, anstatt eigenständige Einheiten zu verkaufen.
Start-ups wie Voxon Photonics und Holoxica zielen auf biomedizinische Forschung und Bildung ab, Segmente mit geringerem regulatorischen Aufwand. Patentanmeldungen von Looking Glass Factory und VividQ im Bereich der computergestützten Holografie unterstreichen die strategische Verlagerung von Hardware zu Softwarealgorithmen. Weißraum-Chancen umfassen Point-of-Care-Wagen unter USD 40.000 für Notaufnahmen und Telekonsultationsplattformen, auf denen Fernspezialisten 3-D-Rekonstruktionen live kommentieren. Anbieter, die messbare Reduzierungen der Verfahrenszeit oder Komplikationsraten nachweisen können, werden Erstattungsfürsprache gewinnen, ein entscheidender Hebel zur Ausweitung des Marktes für medizinische holografische Displays.
Marktführer für medizinische holografische Displays
EON Reality Inc
RealView Imaging Ltd
zSpace, Inc
VividQ Ltd.
Holoxica Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für medizinische holografische Displays
- BrighterWave AB
- Dimension Technologies Inc.
- EchoPixel Inc.
- EON Reality
- Holografika Kft.
- Holoxica Limited
- LightSpace Technologies
- Looking Glass Factory Inc.
- Lynx Mixed Reality
- MDH Hologram
- Ovizio Imaging Systems
- Realfiction Holding A/S
- RealView Imaging Ltd.
- VividQ Ltd.
- Voxon Photonics
- WayRay AG
- zSpace
Lesen Sie die Analyse der medizinisches holografisches Display-Unternehmen

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt an der Schnittstelle von FDA-zugelassener 3D-Bildverarbeitungssoftware und brillenfreien 3D-Display-Endpunkten, an denen Krankenhäuser holografische Visualisierung einführen können, ohne bestehende PACS und Bildgebungs-Workstations vollständig zu ersetzen. Die FDA-510(k)-Zulassung von Avatar Medical im April 2026 für Software, die für den Einsatz mit brillenfreien 3D-Medizindisplays vorgesehen ist, signalisiert kommerziellen Spielraum für Anbieter, die DICOM-konforme Workflows, validierte Leistung und cybersicherheitsbereite Implementierungen zu Upgrade-Modulen für Radiologie, Operationsplanung und intraoperative Navigation zusammenfassen. Dies schafft Freiräume für reibungsärmere Einsätze wie mobile Point-of-Care-Wagen und Installationen im Behandlungsraum, die sich in bestehende Bildgebungsdatensätze integrieren, statt völlig neue Bildgebungsmodalitäten zu erfordern.
Bildung und dezentrales Training sind ein weiterer sichtbarer Wachstumsbereich, da Programme headsetfreie, wiederholbare Trainingserfahrungen und Content-Autorentools priorisieren, die den Zeitaufwand des klinischen Personals reduzieren. Die Expansion von zSpace im Zusammenhang mit Gesundheitswissenschaftsausbildung, einschließlich standortübergreifender Einsätze für die Pflege- und Gesundheitsfachausbildung (zum Beispiel die 2026 angekündigten Einsätze bei HealthForce Kentucky) und fortlaufender Anwendungsentwicklung, zeigen einen Adoptionspfad, bei dem Institutionen standardisierte Geräteflotten und Content-Bibliotheken kaufen statt maßgeschneiderter OP-Installationen. Die Chance für Anbieter liegt darin, diese installierte Trainingsbasis in klinische Nebenbereiche umzuwandeln, indem Datensätze und Content-Pipelines an klinische Bildgebungsstandards angepasst und validierte Module für spezifische Anwendungsfälle angeboten werden, während dauerhafte Einschränkungen wie Implementierungskosten, Latenz und Integrationsaufwand angegangen werden.
Jüngste Branchenentwicklungen im Markt für medizinische holografische Displays
- Mai 2026: zSpace ging eine Partnerschaft mit HealthForce Kentucky ein, um 80 headsetfreie immersive Lerngeräte in 16 Countys und 28 Schulen für die Pflege- und Gesundheitsfachausbildung einzusetzen. Der Rollout erweitert die installierte Basis für medizinische 3D-Visualisierung in strukturierten Lehrplänen und unterstützt wiederholbare Content-Verteilung im großen Maßstab, was zu höherer Nachfrage nach gesundheitsorientierten 3D-Anwendungen führen kann.
- März 2025: Swave Photonics sicherte sich eine Series-A-Finanzierung von 27 Millionen EUR, um seine holografische Chip-Technologie für hochauflösende holografische Displays voranzutreiben, darunter Anwendungen in der medizinischen Visualisierung. Die Finanzierung unterstützt die Produktreife von Kernkomponenten des Displays und kann die nachgelagerte Entwicklung durch Anbieter medizinischer Visualisierungsplattformen beschleunigen, die auf verbesserte optische Leistung und Formfaktorflexibilität setzen.
- Juli 2024: ImmersiveTouch erhielt die FDA-Zulassung für sein holografisches Chirurgienavigationssystem ImmersiveAR für Neurochirurgie und Orthopädie, das die 3D-Fusion präoperativer Bildgebung mit Live-Video ermöglicht. Die Zulassung fügt einen weiteren klinisch orientierten Referenzpunkt im Rahmen etablierter US-Zulassungswege hinzu und ermutigt Krankenhäuser, holografische Navigationstools neben herkömmlichen bildgestützten Navigationssystemen zu evaluieren.


Markt für medizinische holografische Displays Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Umsätze aus medizinischen holografischen Displaysystemen und der eng damit verbundenen Software, die echte 3D-, brillenfreie Visualisierung aus medizinischen Bildern oder nahezu Echtzeit-Patientendaten für klinische und Forschungszwecke ermöglicht.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen nicht-medizinische holografische Beschilderung, AR- oder VR-Headsets sowie Standard-2D-Visualisierungstools aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Volumetrisches 3-D-Display
- Lichtfeld-Display
- Laserplasma-Display
- Sonstige
- Nach Anwendung
- Medizinische Bildgebung und Radiologie
- Biomedizinische Forschung
- Medizinische Aus- und Weiterbildung
- Sonstige
- Nach Endnutzer
- Krankenhäuser und chirurgische Zentren
- Diagnostische Bildgebungszentren
- Akademische und Forschungsinstitute
- Pharma- und Biotechnologieunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Rest der Welt
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den Nachfragepool abzubilden und realistische Annahmen zu Adoption und Preisgestaltung zu treffen. Wir stützten uns auf öffentliche Quellen wie die Gerätedatenbanken der US-FDA, die US National Library of Medicine (PubMed) für klinische Evidenz und die Weltgesundheitsorganisation für Gesundheitsindikatoren, die Bildgebungs- und Operationsvolumina beeinflussen.
Um die adressierbare Basis zu dimensionieren und plausibilisieren, prüften wir zudem Quellen wie OECD-Gesundheitsstatistiken, nationale Gesundheitsministerien sowie Fachverbände für medizinische Bildgebung und Radiologie, in denen Verfahrens- und Nutzungstrends diskutiert werden. Unternehmensberichte, Investorenpräsentationen, Patente und seriöse Presseberichte wurden anschließend genutzt, um Produktpositionierung, typische Anwendungsfälle und Kommerzialisierungszeitpläne zu bestätigen. In einigen Fällen zogen wir ein kostenpflichtiges Abonnement zu Unternehmensfinanzen und Patentanalysen heran, um Lücken zu schließen, wo öffentliche Angaben dünn waren. Diese Quellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls genutzt, um Datenpunkte im Laufe der Arbeit zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, was in Versorgungseinrichtungen tatsächlich beschafft und eingesetzt wird, im Vergleich zu dem, was in Pilotprojekten, Forschungslaboren oder Trainingsprogrammen verbleibt. Wir sprachen mit Beteiligten aus Display- und Bildgebungslösungen, Softwarespezialisten, Distributoren und Endnutzern wie Krankenhäusern, diagnostischen Bildgebungszentren und akademischen Forschungsgruppen in den wichtigsten Regionen, um Annahmen zu Durchdringung, Ersatzzyklen und ASP-Entwicklung bei Bedarf zu korrigieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 12 % | APAC: 48 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem Bildgebungs- und Operationsaktivitäten, die installierte Basis relevanter Krankenhäuser und diagnostischer Standorte sowie der Anteil der Workflows, die von 3D-holografischer Visualisierung profitieren können, in einen Nachfragepool übersetzt wurden. Nach der Strukturierung des Nachfragepools wandten wir Preisbänder und Adoptionsraten nach Region an und passten diese für Beschaffungszyklen und die Mischung zwischen Bildgebung, Aus- und Weiterbildung sowie Forschungsnutzung an.
Zur Bestätigung der Gesamtwerte nutzten wir zudem selektive Bottom-up-Näherungen wie stichprobenbasierte ASP-mal-Einheit-Schätzungen aus Produktlisten und Implementierungen, unterstützt durch Kanalprüfungen typischer Auftragsgrößen. Dies half, Übertreibungen in Regionen im Frühstadium zu korrigieren. Zu den Eingaben in das Modell gehören Verfahrensvolumina im Zusammenhang mit Radiologie und Operationsplanung, die Durchdringung von Bildgebungsmodalitäten (zum Beispiel Nutzungsintensität von CT und MRT), Anzahl der Krankenhäuser und Bildgebungszentren, Hardware-Ersatzzyklen und der Anteil der Implementierungen, die gebündelte Software erfordern. Prognosen wurden mittels Szenarioanalyse erstellt, wobei Adoptionsverläufe und ASP-Entwicklung durch Expertenfeedback stresstestet wurden, sodass der endgültige Ausblick die Kommerzialisierungsgeschwindigkeit im Basisszenario widerspiegelt und nicht eine einzelne aggressive Kurve. Wo Einheitendaten fehlten, gingen wir mit Lücken um, indem wir Proxy-Adoption von ähnlichen 3D-Visualisierungstools verwendeten und diese anschließend durch interviewbasierte Realitätsprüfungen zu Budgetierung und Workflow-Bereitschaft zurückjustierten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem das Modell gegen unabhängige Signale wie Geräte-Zulassungsaktivitäten, sichtbare klinische Pilotprojekte, Publikationsvolumen zu holografischer Visualisierung in der Medizin und die Richtung regionaler Gesundheitsausgaben abgeglichen wurde. Bei großen Abweichungen überprüften wir Annahmen zu Adoptionszeitpunkt, Nutzungsfallmix oder Preisgestaltung und kontaktierten in einigen Fällen erneut Befragte, um zu bestätigen, was sich geändert hatte.
Vor der Freigabe durchläuft das vollständige Modell eine mehrstufige Analystenprüfung, bei der Berechnungen erneut ausgeführt, die Einheitenlogik überprüft und Ausreißer schriftlich erläutert werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis Nachfrage, Preisgestaltung oder Angebot beeinflusst. Unmittelbar vor der Lieferung führen wir eine erneute Überprüfung der aktuellsten öffentlichen Indikatoren durch, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für medizinische holografische Displays mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische holografische Displays können weit voneinander abweichen, da die Kategorie noch im Entstehen ist und jeder Herausgeber die Grenze unterschiedlich zieht, was als holografisches Display im klinischen Einsatz gilt. Unterschiede ergeben sich auch daraus, wie schnell die Adoption angenommen wird hochzulaufen, welcher Preisverlauf verwendet wird und ob die Zahlen mit den aktuellsten Kommerzialisierungssignalen auf dem neuesten Stand gehalten werden.
Die Hauptlücke entsteht durch die Vermischung benachbarter Visualisierungstechnologien in dieselbe Kategorie, während Mordor Intelligence nur echte holografische, brillenfreie medizinische Displaysysteme und deren zugehörige Software zählt und AR- oder VR-Headsets ausschließt, die oft unter anderen Budgets bepreist und beschafft werden. Ein weiterer häufiger Faktor ist die angenommene Rollout-Geschwindigkeit in Krankenhäusern im Vergleich zu Forschungs- und Ausbildungsstandorten, da frühe Einsätze in der Presseberichterstattung groß wirken können, in der skalierten Beschaffung jedoch begrenzt bleiben. Auch der Zeitpunkt der Währungsumrechnung und ob die Schätzung auf Nachfrageindikatoren (Verfahrensvolumina und Standortbereitschaft) oder auf Angebotsangaben basiert, kann die für dasselbe Jahr gemeldete Zahl verändern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 330,07 Mio. USD (2026) | |
| Globale Unternehmensberatung A | 1,61 Mrd. USD (2025) | Verwendet eine breitere Definition, die offenbar Mixed-Reality- und AR/VR-basierte Visualisierungs-Stacks einschließt, und wendet zudem einen längeren Prognosehorizont an, der von generalisierten Annahmen zur Adoption digitaler Gesundheit getrieben wird. |
| Branchenforschungsgruppe B | 0,50 Mrd. USD (2024) | Bietet eine übergeordnete Marktsicht mit begrenzter Offenlegung zu enthaltenen Produktkategorien und Preisgestaltungslogik, was die Softwarebündelung unterschätzen und regionale Adoptionsunterschiede übermäßig glätten kann. |
Insgesamt erklärt sich die Spanne größtenteils zunächst durch Umfangsentscheidungen und dann durch die Adoptions- und Preispfade, die genutzt werden, um frühe Implementierungen in Jahresumsätze umzurechnen. Indem die Eingaben an beobachtbare klinische Nachfragesignale gekoppelt und echte holografische Displays von benachbarten Visualisierungstools getrennt werden, bleibt die Schätzung leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Umsatz im asiatisch-pazifischen Raum für medizinische holografische Displays wachsen?
Der Umsatz im asiatisch-pazifischen Raum wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 25,19 % wachsen, der schnellsten Rate unter allen Regionen.
Welche Anwendung wird andere bei der Akzeptanz übertreffen?
Medizinische Aus- und Weiterbildung wird den stärksten CAGR von 24,87 % verzeichnen, da Universitäten von Leichensälen auf wiederverwendbare holografische Simulatoren umsteigen.
Welches Investitionsbudget sollte ein Krankenhaus für eine chirurgische holografische Workstation einplanen?
Aktuelle Systeme kosten zwischen USD 80.000 und USD 250.000, wobei die jährliche Wartung 12,15 % des Kaufpreises hinzufügt.
Wie groß wird der Markt für medizinische holografische Displays bis 2031 voraussichtlich sein?
Der Markt wird bis 2031 voraussichtlich USD 972,38 Millionen erreichen, gegenüber USD 330,07 Millionen im Jahr 2026.
Welcher Produkttyp ist für das höchste Wachstum positioniert?
Laserplasma-Displays werden bis 2031 voraussichtlich mit einem CAGR von 25,10 % wachsen, dem schnellsten unter allen Produktkategorien.
Hält ein Anbieter eine dominante Position?
Kein Anbieter kontrolliert mehr als 15 % des globalen Umsatzes, was den Wettbewerb fragmentiert und innovationsgetrieben hält.
Seite zuletzt aktualisiert am:



