
Marktgröße und Marktanteil für präklinische Bildgebung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.67 Milliarden US-Dollar |
| Marktgröße (2031) | 5.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.64 % |
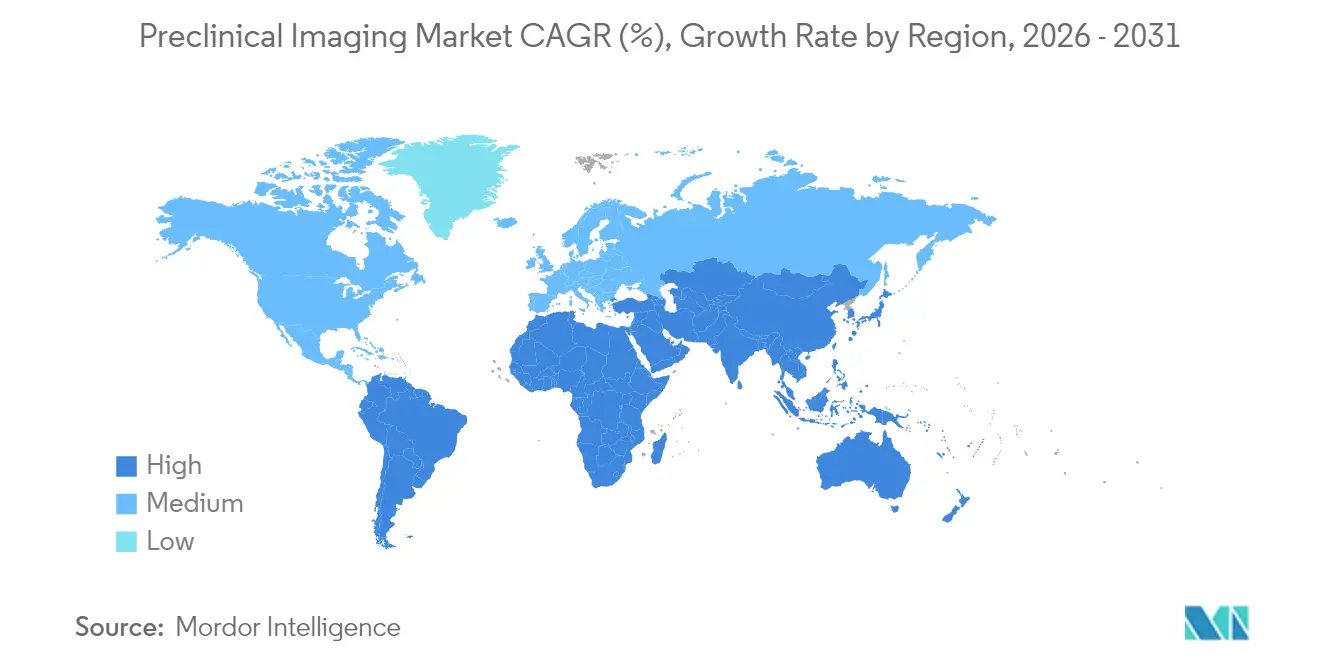
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
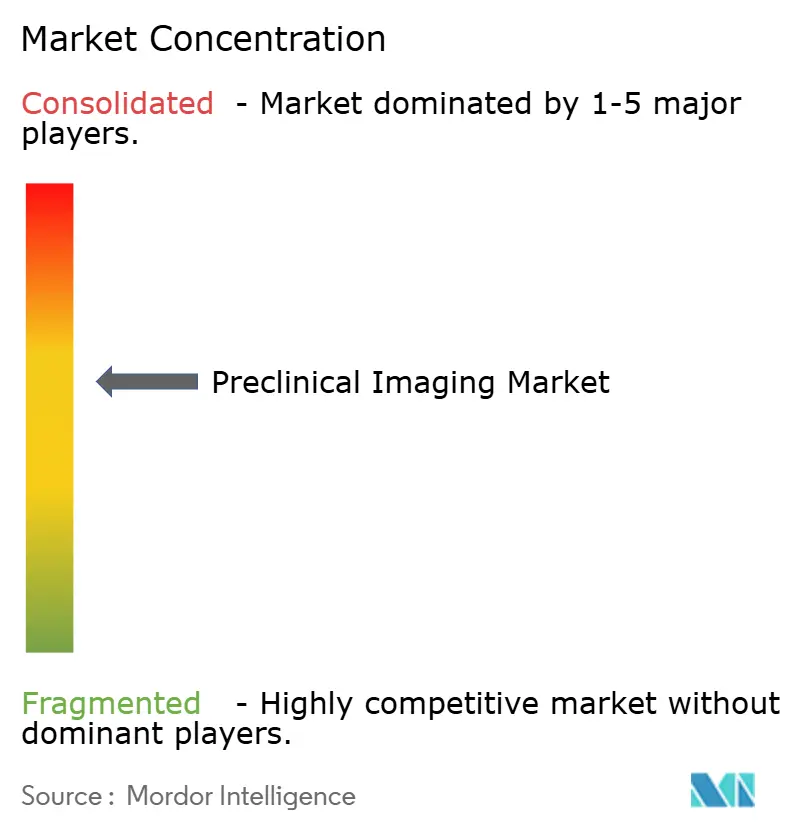
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für präklinische Bildgebung von Mordor Intelligence
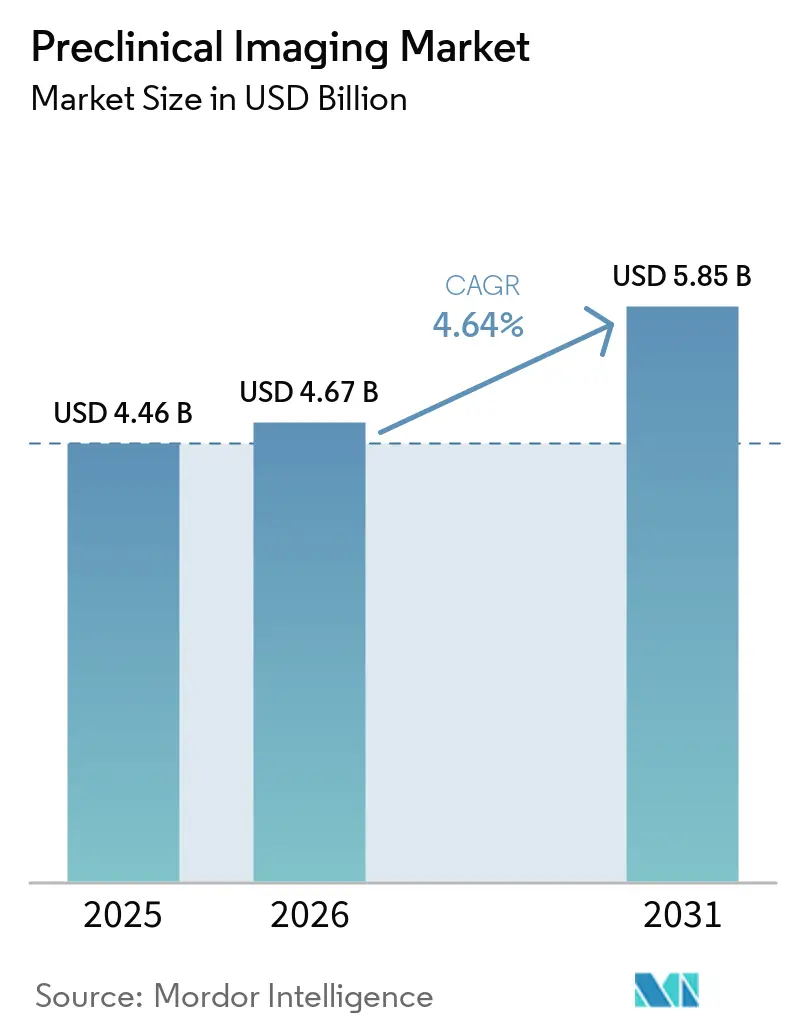
Die Marktgröße für präklinische Bildgebung wird im Jahr 2026 auf 4,67 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 4,46 Milliarden USD, mit Prognosen für 2031 von 5,85 Milliarden USD, was einem Wachstum von 4,64 % CAGR über den Zeitraum 2026–2031 entspricht.
Der Schwung wird durch die zunehmende Einführung KI-gestützter multimodaler Systeme, anhaltende Ausgaben für pharmazeutische Forschung und Entwicklung sowie stetige öffentliche Investitionen in die Bildgebungsinfrastruktur getragen. Optische Modalitäten dominieren weiterhin aufgrund ihrer geringeren Kosten und der Vorteile der Echtzeit-Visualisierung, doch gewinnen hybride Plattformen an Bedeutung, da Forscher in einer einzigen Sitzung reichhaltigere Datensätze anstreben. Auftragsforschungsorganisationen (CROs) gewinnen zunehmend an Aufmerksamkeit und bieten schlüsselfertigen Zugang zu modernsten Geräten und regulatorischem Know-how, das vielen Arzneimittelentwicklern intern fehlt. Nordamerika bleibt das Epizentrum der Nachfrage, doch Asiens rascher Infrastrukturausbau schließt die Lücke und gestaltet die globalen Lieferketten im Markt für präklinische Bildgebung neu.
Wichtigste Erkenntnisse des Berichts
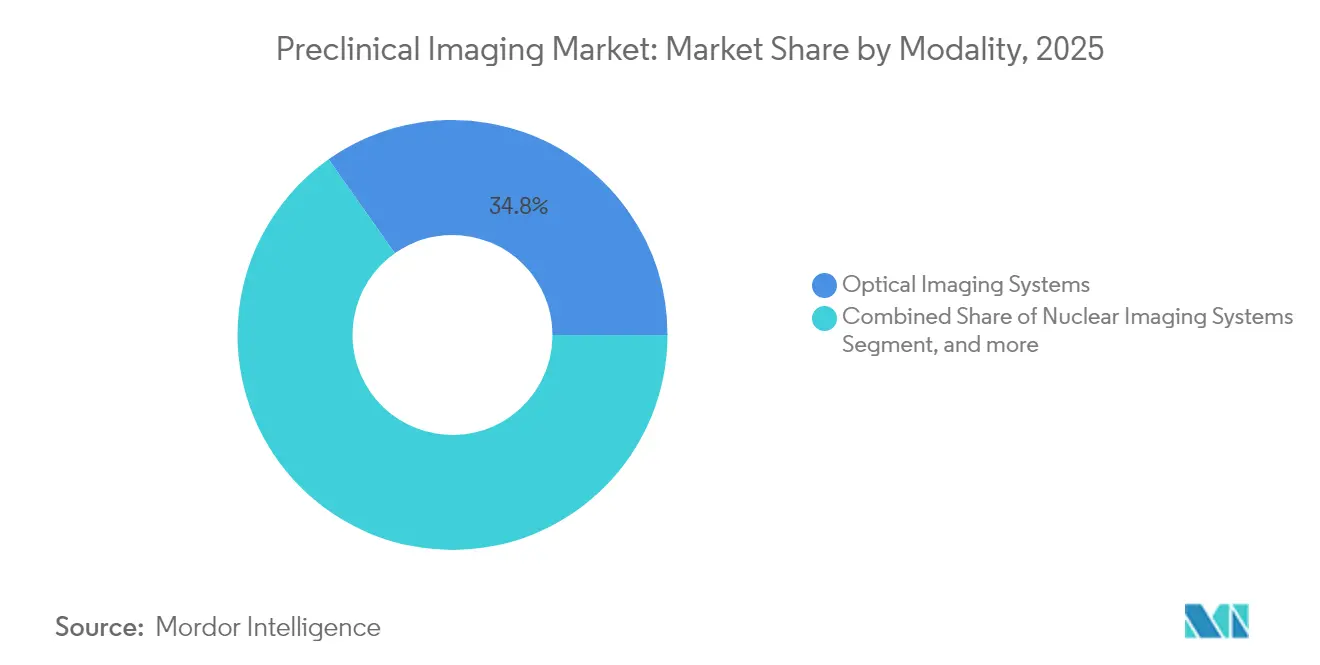
- Nach Modalität führten optische Systeme im Jahr 2025 mit einem Umsatzanteil von 34,78 %, während hybride und multimodale Plattformen bis 2031 voraussichtlich mit einer CAGR von 9,43 % wachsen werden.
- Nach Anwendung hielt die Onkologie im Jahr 2025 einen Anteil von 39,55 % am Markt für präklinische Bildgebung; für die Neurologie wird bis 2031 eine Expansion mit einer CAGR von 10,02 % prognostiziert.
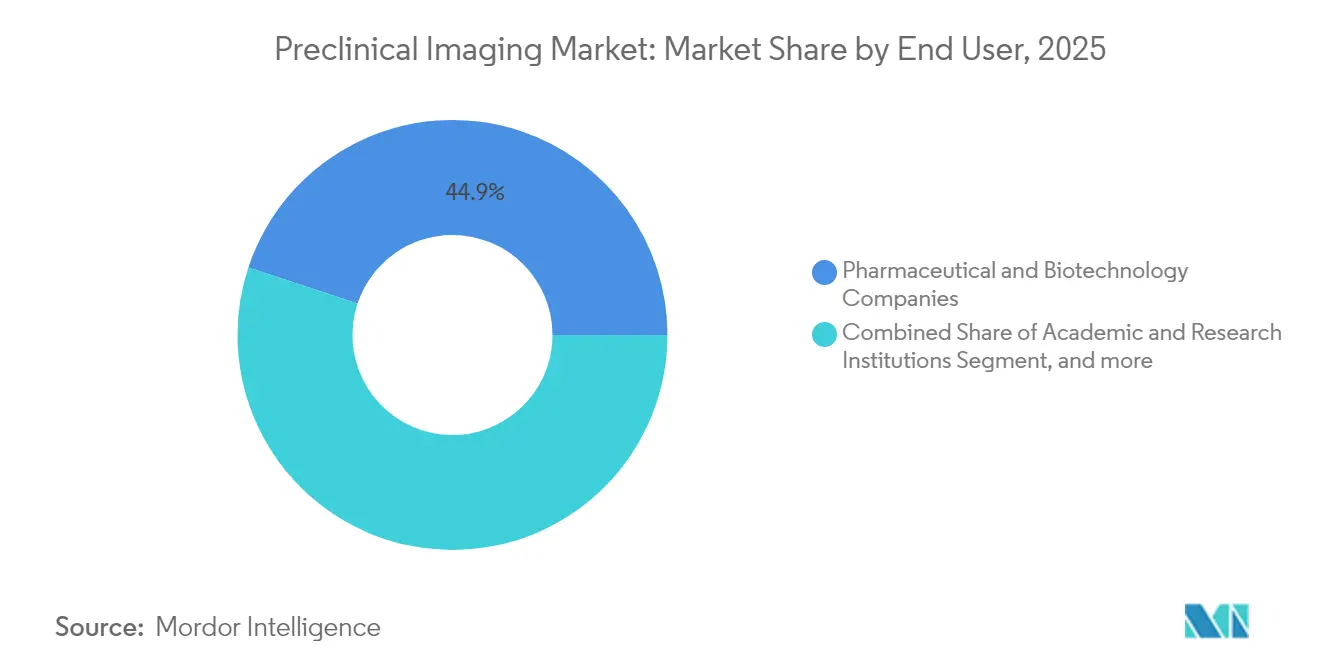
- Nach Endnutzer entfielen im Jahr 2025 44,92 % der Marktgröße für präklinische Bildgebung auf Pharma- und Biotechnologieunternehmen, während CROs mit einer CAGR von 11,34 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen.
- Nach Geografie entfielen im Jahr 2025 47,62 % des Marktes für präklinische Bildgebung auf Nordamerika; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 9,16 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Einführung KI-gestützter multimodaler Bildgebungsplattformen für Kleintier- studien | +0.9% | Nordamerika; Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Zell- und Gentherapie-Pipelines, die die Nachfrage nach longitudinalem In-vivo- Tracking antreibt | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte nationale Programme zur Infrastruktur für präklinische Bildgebung | +0.6% | Nordamerika; Asien | Mittelfristig (2–4 Jahre) |
| Zunahme der Finanzierung präklinischer Forschung durch private und öffentliche Organisationen | +0.5% | Europa; Asien | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Hochfeld-MRT-Magneten, die eine bedarfsnahe Nagerbildgebung ermöglicht | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Integration der molekularen Bildgebung mit CRISPR-basierten Tiermodellen | +0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte multimodale Bildgebung: Neudefinition von Forschungskapazitäten
Automatisierte Bilderfassung und modalitätsübergreifende Analyse auf Basis künstlicher Intelligenz reduzieren die Verarbeitungszeiten mittlerweile um bis zu 70 % und ermöglichen es Wissenschaftlern, sich auf die Interpretation statt auf die Datenverwaltung zu konzentrieren.[1]Bruker Corporation, "KI-gestützte multimodale Bildgebung für die translationale Forschung," bruker.com Die Technologie ermöglicht synchronisierte anatomische, funktionelle und molekulare Messwerte am selben Tier, was die statistische Aussagekraft erhöht und gleichzeitig die Kohortengröße reduziert. Multimodale Bildgebung, die Fluoreszenzmikroskopie mit 3T–7T-MRT kombiniert, vertieft das Verständnis ionischer Verschiebungen in kardialem und neurologischem Gewebe und verdeutlicht den Trend des Marktes für präklinische Bildgebung hin zur nicht-invasiven, longitudinalen Beobachtung von Krankheitsverläufen. Kommerzielle Plattformen mit integrierten KI-Pipelines vereinfachen zudem das Onboarding für weniger erfahrene Labore, erweitern die Nutzerbasis und generieren neue Nachfrage im Markt für präklinische Bildgebung.
Ausweitung der Zell- und Gentherapie-Pipelines als Treiber der Nachfrage nach longitudinalem In-vivo-Tracking
Sechzehn US-amerikanische Zulassungen für Zell- und Gentherapien bis 2024 erzeugten Welleneffekte, die Entdeckungs- und Toxikologie-Workflows durchdringen.[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "Zugelassene Zell- und Gentherapieprodukte," fda.gov Akademische Zentren wie das Zentrum für Zell- und Gentherapie der Stanford-Universität veranschaulichen, wie die Reporter-Gen-Bildgebung es ermöglicht, transplantierte Zellen über Monate hinweg zu verfolgen und dabei Sicherheits- und Persistenzdaten zu liefern, die Regulierungsbehörden fordern.[3]Stanford Medicine, "Reporter-Gen-Bildgebung in der Zelltherapie," med.stanford.edu Diese Anforderungen führen zu anhaltenden Aufträgen für multimodale Scanner, die eine empfindliche Ganzkörper-Verfolgung ermöglichen, und stärken das langfristige Wachstum im Markt für präklinische Bildgebung.
Staatlich geförderte nationale Programme zur Infrastruktur für präklinische Bildgebung
Förderprogramme wie die U.S. Small Business Innovation Research-Initiative leiten bis zu 1,8 Millionen USD in die Entwicklung von Bildgebungstechnologien und ermutigen Start-ups, Innovationen zu kommerzialisieren, die akademische Budgets allein nicht unterstützen könnten. Öffentliche Mittel senken die Kostenhürde für Hochfeld-MRT- und hybride PET/SPECT/CT-Plattformen, vertiefen die installierten Basen und stimulieren Serviceerlöse im gesamten präklinischen Bildgebungsmarkt. Aufstrebende Volkswirtschaften in Südostasien weisen Infrastrukturbudgets für hybride Bildgebung zu, um die steigende Krebsinzidenz zu bewältigen, obwohl hohe Investitionskosten nach wie vor eine Hürde darstellen.
Zunahme der Finanzierung präklinischer Forschung durch private und öffentliche Organisationen
Eine Förderung in Höhe von 57 Millionen GBP (76,7 Millionen USD) für drei britische Universitäten im Jahr 2024 unterstreicht den globalen Kapitalzustrom in fortschrittliche Bildgebung, Quantentechnologien und Medizintechnik. Ergänzende Kleinstförderungen, wie die MRT-Pilotförderungen in Höhe von 5.000 USD des Wu Tsai Neurosciences Institute der Stanford-Universität, kultivieren eine Pipeline neuartiger Anwendungen, die später zu kommerzieller Nachfrage heranreifen. Je mehr Institutionen in den Markt eintreten, desto mehr Nutzungsstunden auf gemeinsam genutzten Geräten entstehen, was Verbrauchsmaterial- und Wartungserlöse im Markt für präklinische Bildgebung antreibt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Bedienern für multimodale Systeme in Schwellenmärkten | -0.7% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Strenge Vorschriften in der präklinischen Forschung | -0.6% | Europa; Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Installations- und Betriebskosten im Zusammenhang mit Modalitäten der präklinischen Bildgebung | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Standardisierung über Bildgebungsmodalitäten und -protokolle hinweg | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Bedienern für multimodale Systeme in Schwellenmärkten
Hybridscanner erfordern eine Querausbildung in MRT, PET, Optik und Datenwissenschaft – Fähigkeiten, die selten in einer einzigen Person vereint sind. Laborausfallzeiten entstehen, wenn qualifiziertes Personal in besser bezahlte Zentren abwandert, was die Kapazitätserweiterung einschränkt. Anbieter reagieren mit cloudbasierten Fernbedienungs-Dashboards, die Expertensupport über mehrere Einrichtungen hinweg ausweiten, doch der Fachkräftemangel hält an und bremst das Tempo neuer Installationen in Teilen Asiens, Lateinamerikas und Afrikas.
Strenge Vorschriften in der präklinischen Forschung
Überarbeitete Leitlinien zum Tierschutz in der Europäischen Union verlangen eine tiefergehende Begründung für die Anzahl der verwendeten Tiere, was den Dokumentationsaufwand erhöht und die Studienzeiträume verlängert. Projekte, die keine fortschrittliche Bildgebung zur Überwachung derselben Tiere über die Zeit integrieren können, sehen sich nun einer verstärkten Prüfung ausgesetzt, was für weniger gut ausgestattete Standorte eine Compliance-Hürde darstellt und die Nachfrage in Teilen des Marktes für präklinische Bildgebung hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modalität:
Hybridplattformen überholen etablierte optische MarktführerOptische Systeme hielten im Jahr 2025 einen Anteil von 34,78 % am Markt für präklinische Bildgebung, begünstigt durch Erschwinglichkeit, intuitive Bedienung und Echtzeit-Messwerte, die sich für routinemäßige Onkologie- und Infektionskrankheitsstudien eignen. Die installierte Basis des Segments bleibt für das Hochdurchsatz-Screening von zentraler Bedeutung, doch seine CAGR bleibt hinter aufkommenden Alternativen zurück. Hybridsysteme, insbesondere PET/SPECT/CT und PET/MRT, sollen bis 2031 jährlich um 9,43 % wachsen, da Forscher multiparametrische Erkenntnisse ohne mehrere Narkoseereignisse anstreben. Fortschrittliche Geräte wie der MILABS VECTor integrieren funktionelle und anatomische Bildgebung bis zu einer Auflösung von 4 µm und erweitern den Spielraum für das experimentelle Design. Revvitys IVIS SpectrumCT 2 veranschaulicht den Konvergenztrend, indem es optischen Daten eine CT-Schwächungskorrektur hinzufügt und dadurch die Quantifizierungsgenauigkeit verbessert und die Marktgröße für präklinische Bildgebung bei Hybridplattformen steigert.
Sinkende Komponentenkosten und verbesserte Workflow-Automatisierung beschleunigen die Einführung von Hybridlösungen weiter. Forschungskonsortien in Asien und Europa schreiben bei der Beschaffung gemeinsam genutzter Geräte zunehmend multimodale Fähigkeiten vor, was den strategischen Wandel weg von der Abhängigkeit von einer einzigen Modalität unterstreicht. Diese Präferenzen speisen eine wiederkehrende Nachfrage nach Serviceverträgen und Software-Upgrades und vertiefen die Umsatzströme der Anbieter im gesamten Markt für präklinische Bildgebung.


Nach Anwendung:
Onkologie führt, Neurologie wächst rasantOnkologische Anwendungen generierten im Jahr 2025 39,55 % des Umsatzes, gestützt durch kontinuierliche Innovationen in der Immuno-Onkologie und der gezielten Arzneimittelverabreichung. Chemischer Austausch-Sättigungstransfer (CEST)-MRT, nanopartikelgestütztes CT und optische Reporter ermöglichen eine frühzeitige Beurteilung des Tumoransprechens, leiten die Dosisauswahl und beschleunigen Entscheidungen über Fortführung oder Abbruch. Unterdessen verzeichnet die Neurologie mit einer CAGR von 10,02 % bis 2031 das schnellste Wachstum, angetrieben durch alternde Bevölkerungen und ungedeckten Bedarf bei neurodegenerativen Erkrankungen. Hochfeld-funktionelles MRT in Kombination mit Magnetresonanzspektroskopie ermöglicht es Forschern, sowohl Struktur als auch Stoffwechsel in transgenen Mausmodellen zu untersuchen – ein Fortschritt, der durch Brukers BioSpec Maxwell-Serie exemplifiziert wird.
Die Wechselwirkung zwischen Neurologie und zellbasierten Therapeutika verleiht dem Markt weiteren Schwung. Da Gen-Editing- und Regenerativtherapien vom Konzept in die Klinik übergehen, nutzen Sponsoren die longitudinale Bildgebung zur Verfolgung der Vektorbiodistribution und der Transplantatlebensfähigkeit, was die Marktgröße für präklinische Bildgebung im Bereich neurologischer Indikationen ausweitet.
Nach Endnutzer:
CROs gewinnen Dynamik durch pharmazeutisches OutsourcingPharma- und Biotechnologieunternehmen hielten im Jahr 2025 44,92 % des Marktes für präklinische Bildgebung, da sie weiterhin bedeutende interne Entdeckungs- und Toxikologiearbeiten verankern. Dennoch wachsen CROs mit einer CAGR von 11,34 %, da sie schlüsselfertige multimodale Kapazitäten, zertifizierte Qualitätssysteme und eine schnelle Studieninitiierung bieten. Kleinere Biotechnologieunternehmen entscheiden sich für externe Bildgebung, um Kapitalausgaben zu vermeiden, während große Pharmaunternehmen CROs nutzen, um die Kapazität in Spitzenzeiten der Pipeline flexibel anzupassen. Diese Outsourcing-Welle stimuliert den Absatz skalierbarer Systeme und cloudbasierter Analyse-Dashboards und bereichert die Marktgröße für präklinische Bildgebung, die von Dienstleistern bedient wird.
Auch eine Konsolidierung unter CROs ist im Gange. Regionale Anbieter fusionieren, um kritische Masse zu erreichen, bessere Gerätepreise auszuhandeln und umfassende regulatorische Datensätze anzubieten. Der Trend überzeugt Gerätehersteller, Wartungs- und Schulungsdienstleistungen zu bündeln, was CRO-Kunden hilft, eine hohe Betriebszeit aufrechtzuerhalten und die Compliance ohne zusätzliches Personal zu gewährleisten.
Geografische Analyse
Präklinischer Bildgebungsmarkt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 47,62 % am präklinischen Bildgebungsmarkt. Bundesförderprogramme wie SBIR sowie anhaltende Risikokapitalzuflüsse finanzieren ein dichtes Netzwerk aus akademisch-industriellen Kooperationen. Einrichtungen wie das MD Anderson Cancer Center beherbergen 7-T-MRT- und Trimodalitäts-PET/SPECT/CT-Systeme, was das Engagement der Region zur Wahrung des technologischen Vorsprungs unterstreicht. Durchbrüche wie integrierte photoakustische Tomographie-MRT-Workflows sind aus US-amerikanischen Laboren hervorgegangen und ermöglichen eine gleichzeitige vaskuläre und metabolische Bildgebung, die die Tumorcharakterisierung verfeinert.
Präklinischer Bildgebungsmarkt APAC
Asien ist die am schnellsten wachsende Region mit einer CAGR von 9,16 % bis 2031. China und Japan treiben Investitionen in hochentwickelte Einrichtungen voran, während nationale Förderprogramme die Beschaffungsgenehmigungen vereinfachen. Die Installation von 7-T-MRT- und fortschrittlichen photoakustischen Ultraschallsystemen an der Hong Kong Polytechnic University spiegelt den raschen Kapazitätsaufbau der Region wider. Die Regierungen fördern zudem inländische CROs durch Subventionen, die hohe Einfuhrzölle auf Bildgebungskomponenten ausgleichen und die regionale Beteiligung am präklinischen Bildgebungsmarkt ausweiten.
Präklinischer Bildgebungsmarkt Europa
Europa hält einen robusten Marktanteil durch gut koordinierte öffentlich-private Partnerschaften. Strenge Tierschutzvorschriften beschleunigen die Nachfrage nach nicht-invasiven Modalitäten, die die Anzahl der Versuchstiere reduzieren und ethische sowie wissenschaftliche Prioritäten in Einklang bringen. Investitionsvehikel wie die Beteiligung von Discovery Park Ventures an Vox Imaging Technology leiten frisches Kapital in die MRT-Miniaturisierung und sichern so eine Pipeline heimischer Innovationen. Anbieter legen den Schwerpunkt auf harmonisierte Softwareplattformen für präklinische und klinische Bereiche: Die translationale Architektur von United Imaging ermöglicht einen nahtlosen Datenfluss von Nagetier- zu Humanstudien und stärkt Europas Fokus auf klinisch prädiktive Bildgebungs-Workflows.

Regulatorisches Umfeld
Präklinische Bildgebungsplattformen berühren medizinprodukterechtliche Vorschriften, wenn Systeme, Zubehör oder Software für diagnostische Zwecke vermarktet werden oder wenn Evidenz zur Unterstützung regulierter Einreichungen generiert wird. In den Vereinigten Staaten reguliert die FDA Radiologiegeräte gemäß Title 21 CFR, einschließlich Magnetresonanz-Diagnosegeräten, die üblicherweise dem 510(k)-Verfahren folgen (zum Beispiel 21 CFR 892.1000). Die Anforderungen basieren auf substanzieller Äquivalenz, Kennzeichnung und Qualitätsmanagementsystem-Erwartungen, und präklinische Studiendaten, die in Einreichungen verwendet werden, werden zudem durch die Grundsätze der Guten Laborpraxis für präklinische Arbeiten geprägt.
In Europa müssen Hersteller, die unter der EU-Medizinprodukteverordnung (MDR 2017/745) tätig sind, umfassende technische Dokumentation führen und die Konformität mit den Allgemeinen Sicherheits- und Leistungsanforderungen (GSPR) nachweisen, was den Schwerpunkt auf dokumentierte präklinische Bewertung erhöht. Die Delegierte Verordnung (EU) 2026/1451 der Kommission (vom 20. März 2026) ändert Elemente im Zusammenhang mit Ausnahmen von klinischen Prüfungen für bestimmte Geräteklassen, während umfassendere Verpflichtungen zur klinischen Bewertung bestehen bleiben. Für Hochrisikogeräte hat sich der wissenschaftliche Beratungsmechanismus des EMA-Expertengremiums von einem Pilotprojekt zu einem etablierten Programm entwickelt (Pilot-Einreichungen endeten am 30. Juni 2024) und bietet Sponsoren einen zusätzlichen Weg, um Evidenzpläne für Hochrisiko-Medizinprodukte abzustimmen, bei denen Bildgebungsleistung und Validierungsdatensätze im Mittelpunkt stehen.
Wettbewerbslandschaft
Der Markt für präklinische Bildgebung tendiert zu einer moderaten Konzentration. Die führenden Akteure Bruker, Siemens Healthineers und Revvity verfügen gemeinsam über eine beträchtliche installierte Basis und erweitern ihre Portfolios durch strategische Akquisitionen. Brukers Vorstoß in die räumliche Transkriptomik veranschaulicht eine Diversifizierung, die auf molekulare Ganzkörper-Messwerte abzielt und seinen Einfluss auf modalitätsübergreifende Workflows festigt. Siemens fördert die durchgängige Integration zwischen seiner klinischen MRT-Linie und internen präklinischen Systemen und nutzt dabei Skalenvorteile in der Magnetherstellung. Revvity bündelt KI-gestützte Analysen zur Verkürzung von Studienzyklen und schafft so einen Wettbewerbsvorteil jenseits der Hardware.
Spezialisierte Unternehmen wie Mediso und MR Solutions gedeihen, indem sie Bildgebungssuiten für Nischenmodalitäten wie kryogenfreies MRT oder hochauflösendes SPECT maßschneidern. Ihre Agilität ermöglicht eine schnelle Anpassung an aufkommende Therapiebereiche, bevor diversifizierte Konzerne umrüsten. Unterdessen konzentrieren sich cloud-native Start-ups auf Datenharmonisierung und Fernscanner-Steuerung, adressieren den Bedienermangel und positionieren sich als unverzichtbare Partner sowohl für Gerätehersteller als auch für Servicelabore. Regulatorisches Know-how trennt die Wettbewerber zunehmend: Anbieter, die validierte Workflows anbieten, die auf die präklinischen Leitlinien der US-amerikanischen Behörde für Lebens- und Arzneimittel abgestimmt sind, gewinnen Pharmakunden, die ihre Einreichungsunterlagen straffen möchten.
Marktführer im Bereich präklinische Bildgebung
-
Bruker Corporation
-
PerkinElmer Inc.
-
FUJIFILM Holdings Corporation
-
Mediso Ltd
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Präklinischer Bildgebungsmarkt
- Bruker
- PerkinElmer
- FUJIFILM
- Siemens Healthineers
- Mediso
- MR Solutions
- Aspect Imaging
- Trifoil Imaging
- Miltenyi Biotec B.V. & Co. KG
- United Imaging Healthcare
- Rigaku
- MILabs
- VisualSonics Inc. (FUJIFILM Sonosite)
- Photon etc.
- AXT Pty Ltd
- IVIM Technology
- Advanced Molecular Vision
- Cubresa Inc.
- Scanco Medical AG
- Thermo Fisher Scientific
Lesen Sie die Analyse der präklinische Bildgebung-Unternehmen

Marktchancen und Zukunftsaussichten
Technologiegetriebene Marktlücken entstehen zunehmend im Bereich ultrahochfeldiger MRT und Photonenzählungs-CT für die präklinische translationale Forschung, neben erschwinglicheren Alternativen, die die Abhängigkeit von großer zentralisierter PET-Infrastruktur verringern. Die Inbetriebnahme eines 18-Tesla-BioSpec-Präklinik-MRT von Bruker an der Champalimaud Foundation (Portugal) signalisiert fortgesetzte Investitionen in hochwertige Neurowissenschafts- und Onkologie-Bildgebung, während die Einführung eines MARS-Farbphotonenzählungs-CT-Systems an der Charles University über das Euro-BioImaging-Netzwerk auf eine wachsende europäische Nachfrage nach hochauflösender, quantitativer In-vivo-Phänotypisierung hinweist.
Service- und Outsourcing-Modelle erweitern ebenfalls die adressierbare Basis für fortschrittliche Modalitäten, insbesondere dort, wo spezialisierte radiopharmazeutische Arbeit auf dedizierten Arbeitsabläufen beruht. Die Partnerschaft von Perceptive Discovery mit MH3D im April 2026 zur Einführung des a-Sight-Dienstes, aufgebaut um Alpha-SPECT Mini für die direkte In-vivo-Bildgebung alphastrahlender Radiopharmazeutika, zeigt, wie CRO-artige Differenzierung Nischenzugang zu Modalitäten in wiederkehrende Serviceumsätze verwandeln kann. Parallel dazu speisen akademische Demonstrationen kostengünstigerer Cherenkov-Licht-Bildgebung mittels gekühlter CMOS-Kameras sowie Fortschritte wie Photonenzählungs-Mikro-CT für die kardiale Phänotypisierung eine Pipeline von Methoden, die zu Systemen mit kleinerem Platzbedarf und softwareorientierten Upgrades produktifiziert werden können. Diese Entwicklungsrichtungen stehen zudem im Einklang mit Käuferbeschränkungen hinsichtlich Installationskosten, Bedienerknappheit und Protokollstandardisierung.
Recent Industry Developments in Präklinischer Bildgebungsmarkt
- Mai 2026: Bruker nahm ein BioSpec-18-Tesla-Präklinik-MRT-System an der Champalimaud Foundation in Lissabon, Portugal, in Betrieb, um Neurowissenschafts- und Onkologieforschung zu unterstützen. Die Installation hebt die Leistungsobergrenze für ultrahochfeldige Kleintier-MRT an und stärkt das Ökosystem rund um fortschrittliche Sequenzen und longitudinale Biomarker-Auswertungen.
- Juni 2025: FUJIFILM VisualSonics brachte die photoakustische Bildgebungsplattform Vevo F2 LAZR-X20 für die präklinische Ultraschallforschung auf den Markt. Die Einführung erweitert die Optionen zur Kombination von struktureller Ultraschall- mit funktionaler photoakustischer Kontrastdarstellung und stärkt multimodale Arbeitsabläufe in Kleintierstudien.
- Februar 2024: Bruker übernahm Spectral Instruments Imaging und erweiterte damit seine In-vivo-optischen Bildgebungsfähigkeiten in den Bereichen Biolumineszenz, Fluoreszenz und Röntgen. Der Deal erweiterte Brukers Portfolio in der präklinischen Bildgebung und unterstützte integrierte Arbeitsabläufe, die optische Auswertungen mit anderen in der translationalen Forschung eingesetzten Modalitäten verknüpfen.


Präklinischer Bildgebungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für präklinische Bildgebung Bildgebungssysteme sowie zugehörige Software und Dienstleistungen, die zur Visualisierung und Quantifizierung biologischer Vorgänge in lebenden Tieren für Forschungszwecke eingesetzt werden – hauptsächlich zur Unterstützung der Arzneimittelentwicklung und der präklinischen Forschung und Entwicklung. Umsätze werden erfasst, wenn Produkte und Dienstleistungen an Endnutzer verkauft werden.
Ausschlüsse aus dem Umfang: Klinische Bildgebungsverfahren für den Menschen sowie routinemäßige radiologische Arbeitsabläufe in Krankenhäusern sind von diesem Markt ausgeschlossen.
Segmentierungsübersicht
-
Nach Modalität
- Optische Bildgebungssysteme
- Nuklearmedizinische Bildgebungssysteme (PET/SPECT)
- Mikro-MRT
- Mikro-CT
- Mikro-Ultraschall
- Photoakustische Bildgebungssysteme
- Hybride und multimodale Plattformen
- Sonstige Modalitäten
-
Nach Anwendung
- Onkologie
- Neurologie
- Herz-Kreislauf-Erkrankungen
- Immunologie und Infektionskrankheiten
- Stoffwechselerkrankungen
- Sonstige
-
Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Akademische und Forschungseinrichtungen
- Auftragsforschungsorganisationen
- Staatliche und gemeinnützige Labore
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Marktgrenzen fest und lieferte die Basissignale, die Jahr für Jahr überprüft werden können. Wir stützten uns auf öffentliche und offizielle Quellen wie NIH und NCBI PubMed für Indikatoren zur Forschungsaktivität, OECD- und Weltbank-Datensätze für makroökonomische und F&E-Intensitätskontexte, FDA- und ICH-Leitlinien für Erwartungen an nichtklinische Studien sowie IAEA-Materialien für den Kontext der nuklearen Bildgebung und des Isotopen-Handlings. Wo hilfreich, wurden auch Zusammenfassungen von Fördermittelvergaben, Veröffentlichungen von Universitäten und Forschungsinstituten sowie Leitlinien zur Ethik und Tierpflege, die das Studienvolumen beeinflusst, ausgewertet.
Um diese Signale in Größenbestimmungseingaben zu übersetzen, wurden zusätzlich Unternehmensberichte, Investorenpräsentationen, Jahresberichte, Verbandswebseiten sowie vertrauenswürdige Fach- und Gesundheitspressebeiträge gesichtet. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und -informationen wurde selektiv eingesetzt, um Umsatzbereiche und die Exposition gegenüber Geschäftsbereichen gegenzuprüfen, wenn Offenlegungen begrenzt waren. Die hier aufgeführten Quellen sind nicht abschließend; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu validieren, was in der Praxis beschafft wird und wie Budgets auf Modalitäten, Endnutzer und Servicemodelle aufgeteilt werden, bevor die Modellannahmen finalisiert wurden. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Bildgebungsservice-Teams, CRO-Mitarbeitern und laborseitigen Nutzern aus Nord- und Südamerika, EMEA und APAC, um Datenlücken zu schließen und die Größenbestimmungslogik einem Stresstest zu unterziehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 21 % | APAC: 38 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 21 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 58 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet eine Top-down-Rekonstruktion des Nachfragepools, bei der die Intensität der präklinischen Forschung mithilfe von Modalitätsmix und Endnutzer-Allokationsmustern, die in Interviews validiert wurden, in Bildgebungsausgaben umgerechnet wird. Wir verwendeten Marktindikatoren wie die Richtung der präklinischen F&E-Ausgaben, Studienaktivitätsproxys aus Publikations- und studienbezogenen Datensätzen, Ersatzzeitpunkte für installierte Bildgebungssysteme, Service- und Wartungsanbindungsraten sowie die Verlagerungsrate hin zu multimodalen Plattformen.
Nachdem ein erster Gesamtwert gebildet wurde, werden selektive Bottom-up-Näherungen verwendet, um diesen zu bestätigen und anzupassen, einschließlich stichprobenartiger Überprüfungen des durchschnittlichen Verkaufspreises multipliziert mit dem Stückvolumen für häufig eingesetzte Systeme sowie kanalspezifischer Plausibilitätsprüfungen, wo der Vertrieb wesentlich ist. Prognosen basieren auf Szenarioanalysen, wobei die Eingaben durch Expertenerwartungen zu Finanzierungszyklen, Technologieauffrischungsrhythmus und Adoptionshemmnissen in Tierhaltungseinrichtungen geprägt werden. Wenn kleinere Länder oder Nischenmodalitäten keine sauberen Proxy-Daten aufweisen, werden Lücken durch verhältnisbasierte Skalierung aus vergleichbaren Märkten geschlossen und anschließend durch Folgevalidierungsgespräche erneut geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, sodass kein einzelner Datensatz das Endergebnis bestimmt. Wir vergleichen die Modelltotale mit unabhängigen Signalen wie dem impliziten Geräteerneuerungsbedarf, der Richtung der F&E-Ausgaben und den Trends der Forschungsaktivität und untersuchen dann etwaige starke Sprünge oder ungewöhnliche regionale Aufteilungen vor der Freigabe.
Eine separate Analystenprüfung wird für die Marktmathematik, Währungsumrechnungen und die Konsistenz der Annahmen durchgeführt, gefolgt von erneuten Kontaktaufnahmen, wenn in Interviews wesentliche Meinungsverschiedenheiten auftreten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Finanzierung, das Angebot oder das Kaufverhalten verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise mit abgestimmten Annahmen erhalten.
Vergleich der globalen Marktgröße für präklinische Bildgebung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für präklinische Bildgebung stimmen häufig nicht exakt überein, selbst wenn der Themenname identisch erscheint. Die Abweichungen entstehen in der Regel durch die einbezogenen Umsatzkategorien, die Behandlung von Geräten gegenüber Dienstleistungen sowie die Konsistenz des für Währungsumrechnung und Inflationsanpassung verwendeten Jahres.
Durch die Verfolgung des Modalitätsmix, der Service-Anbindungsraten und der Konsistenz des Währungszeitpunkts hält Mordor Intelligence den Gesamtwert an den präklinischen Beschaffungsmustern verankert, anstatt an einem breiteren Bildgebungsausgabenvolumen in den Biowissenschaften.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,46 Mrd. USD (2025) | |
| Branchenpublizist A | 4,50 Mrd. USD (2025) | Diese Schätzung scheint einen breiteren Umsatzkorb einzuschließen, bei dem Reagenzien, Software und Dienstleistungen möglicherweise vollständiger neben Systemen erfasst werden, was den Gesamtwert für 2025 anheben kann. |
| Globale Unternehmensberatung B | 3,13 Mrd. USD (2025) | Diese Schätzung spiegelt eine engere Einbeziehung von Umsatzströmen und eine andere Aufteilung zwischen Produkten und Bildgebungsdienstleistungen wider, was den erfassten Markt reduzieren kann, wenn Serviceverlängerungen und mehrjährige Verträge unterschiedlich erfasst werden. |
Insgesamt lässt sich die Streuung hauptsächlich durch Umfangsentscheidungen rund um angrenzende Umsätze und durch die Art und Weise erklären, wie Service und Software in der Berechnung an die Geräteanforderungen geknüpft werden. Unsere Größenbestimmungsschritte bleiben auf wiederholbare Eingaben zurückführbar, was die Zahl leichter prüfbar und aktualisierbar macht, wenn sich die Adoption über Modalitäten und Regionen hinweg verschiebt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für präklinische Bildgebung?
Die Marktgröße für präklinische Bildgebung beläuft sich im Jahr 2026 auf 4,67 Milliarden USD.
Welche Modalität wächst am schnellsten?
Hybride und multimodale Plattformen expandieren zwischen 2026 und 2031 mit einer CAGR von 9,43 %.
Warum gewinnen CROs Marktanteile?
Pharmaunternehmen lagern Bildgebung an CROs aus, um Zugang zu spezialisierten Geräten und regulatorischem Fachwissen zu erhalten, was eine CAGR von 11,34 % für CRO-Umsätze antreibt.
Welche Region wird das höchste Wachstum verzeichnen?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 9,16 % prognostiziert, bedingt durch den Ausbau der Forschungsinfrastruktur und steigende Forschungs- und Entwicklungsbudgets.
Wie beeinflusst KI die präklinische Bildgebung?
KI reduziert die Bildverarbeitungszeit um bis zu 70 % und ermöglicht die modalitätsübergreifende Biomarker-Entdeckung, was die Studiengeschwindigkeit und Reproduzierbarkeit verbessert.
Welche finanziellen Hürden begrenzen eine breitere Einführung?
Hochfeld-MRT-Systeme können 1 Million USD übersteigen, mit jährlichen Serviceverträgen von bis zu 114.000 USD, was viele kleine Institute dazu veranlasst, auf gemeinsam genutzte Bildgebungszentren zurückzugreifen.
Seite zuletzt aktualisiert am:



