
Matcha-Marktgröße und Marktanteil
Matcha-Marktanalyse von Mordor Intelligence
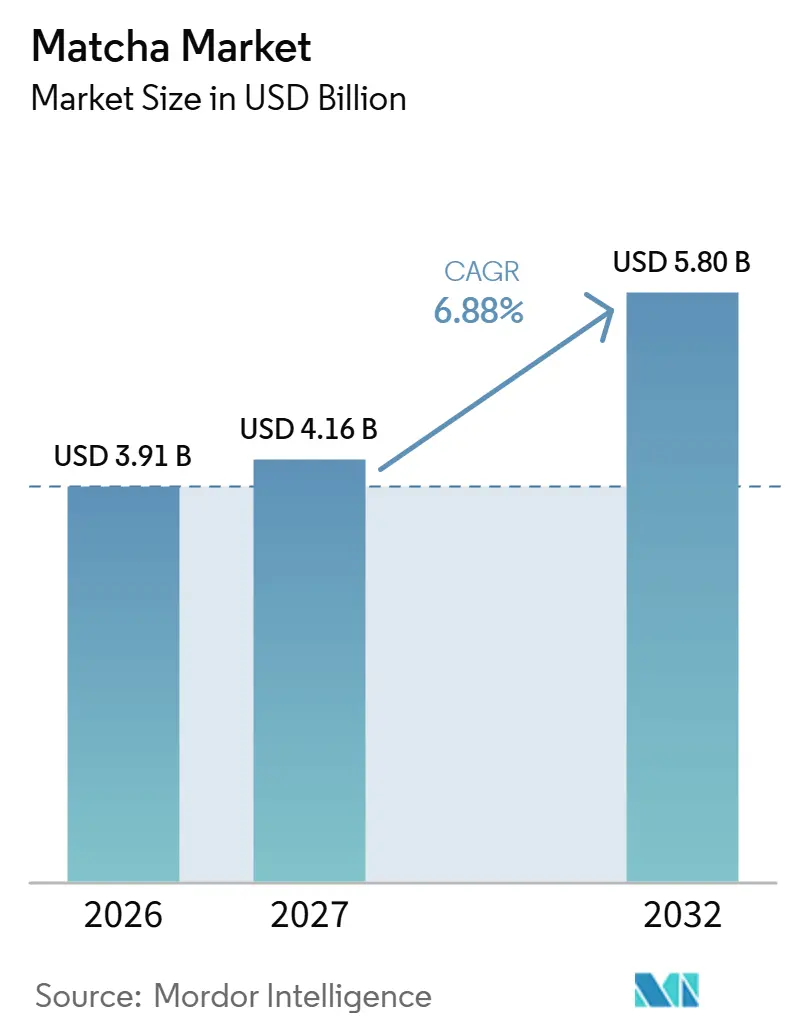
Die Matcha-Marktgröße wird voraussichtlich von 3,91 Milliarden USD im Jahr 2026 und 4,16 Milliarden USD im Jahr 2027 auf 5,8 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,88 % verzeichnen.
Die Nachfrage in den Vereinigten Staaten weitet das kommerzielle Umfeld für Matcha aus und verbindet nutzenorientierte Getränkeentscheidungen mit Anwendungen in Getränken, Tiefkühlnachspeisen und Backrezepten. Pulver bietet Spielraum für die Rezeptentwicklung, während portable Flüssigformate einen Teil der abschließenden Zubereitung in die Verpackung verlagern. Wettbewerbsreaktionen verbinden die Ausweitung der Verarbeitung mit Herkunfts- und Bio-Positionierung, wodurch Zutatenverfügbarkeit und Premium-Differenzierung separate Rollen bei der Bedienung dieser Nachfrage übernehmen. Die breite Anwendungsnachfrage eröffnet zugänglichen Angeboten mehrere Wege zum Kunden, während Premium-Zeremonialprodukte einem engeren Limit bei akzeptablen Servierpreisen unterliegen.
Wichtigste Erkenntnisse des Berichts
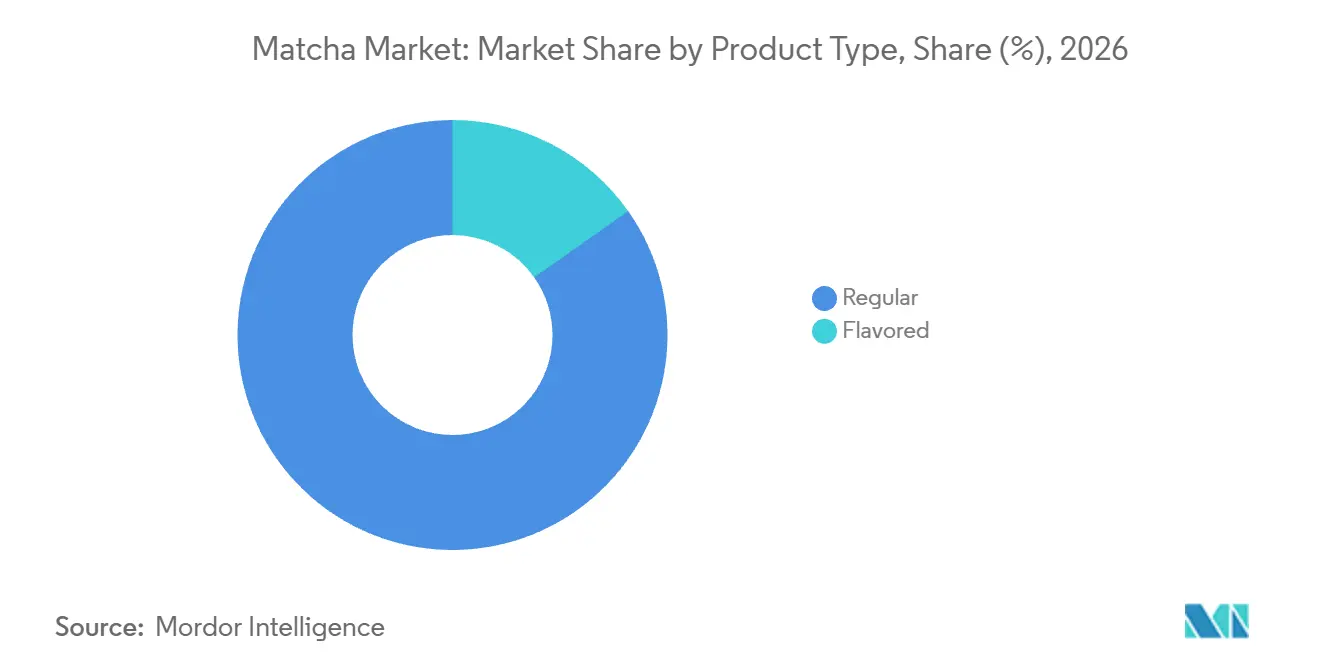
- Nach Produkttyp führte reguläres Matcha im Jahr 2026 mit einem Matcha-Marktanteil von 84,78 %, und aromatisiertes Matcha wird voraussichtlich mit einer CAGR von 7,58 % zwischen 2027 und 2032 am schnellsten wachsen.
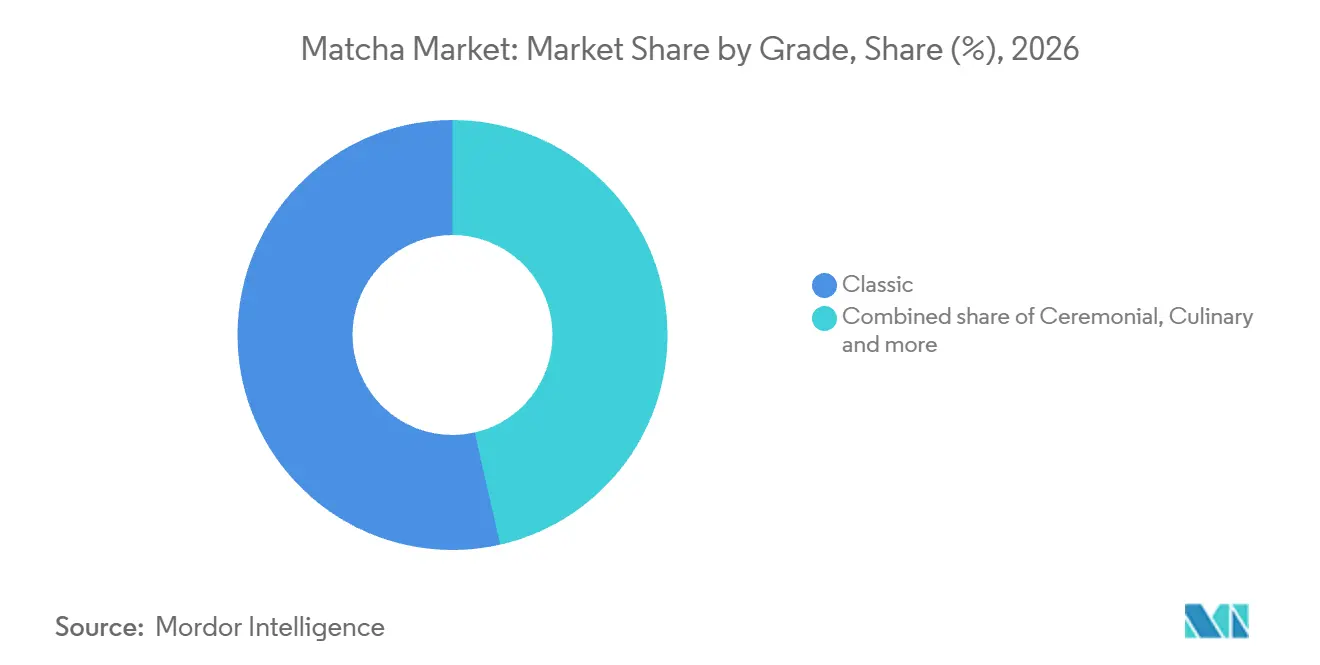
- Bei den Qualitätsstufen hielt klassisches Matcha im Jahr 2026 einen Anteil von 53,56 % an der Matcha-Marktgröße, während zeremonielles Matcha voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 8,3 % zwischen 2027 und 2032 sein wird.
- Nach Form führte Pulver im Jahr 2026 mit einem Anteil von 56,72 %, und flüssiges Matcha wird voraussichtlich mit einer CAGR von 8,7 % zwischen 2027 und 2032 am schnellsten wachsen.
- Der Einzelhandel führte die Vertriebskanäle mit einem Anteil von 71,77 % im Jahr 2026 an, während die Gastronomie voraussichtlich mit einer CAGR von 7,75 % zwischen 2027 und 2032 am schnellsten wachsen wird.
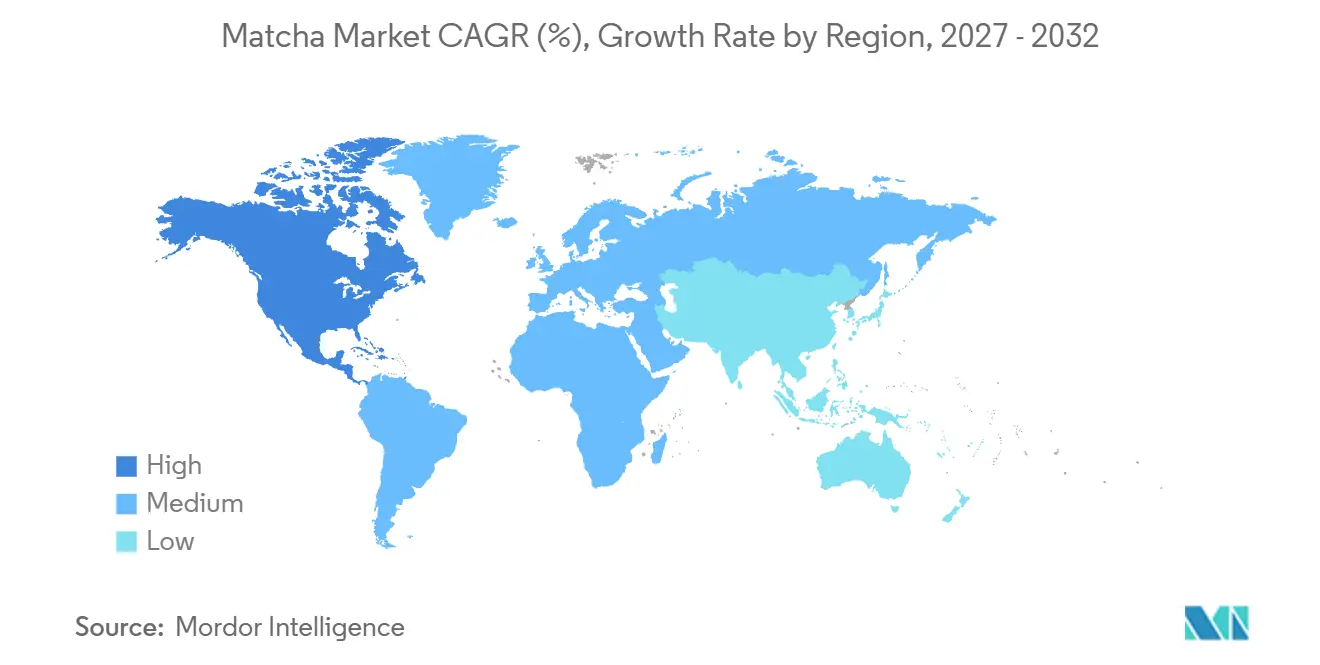
- Geografisch hielt Asien-Pazifik im Jahr 2026 mit 44,3 % den größten Anteil, und Nordamerika wird voraussichtlich mit einer CAGR von 7,95 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Beliebtheit funktioneller Lebensmittel und Getränke | +2.8% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Ausweitung pflanzenbasierter und veganer Ernährungsweisen | +1.6% | Nordamerika (Vereinigte Staaten) | Mittelfristig (2–4 Jahre) |
| Wachstum im E-Commerce und Online-Einzelhandel | +1.9% | Europa (Vereinigtes Königreich) | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Produktinnovation | +1.7% | Nordamerika (Vereinigte Staaten) | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Premium-Getränken | +1.1% | Asien-Pazifik (Japan) | Mittelfristig (2–4 Jahre) |
| Geografische Expansion über Asien hinaus | +0.9% | Europa (Vereinigtes Königreich) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beliebtheit von funktionellen Lebensmitteln und Getränken
Die Nachfrage nach Getränken mit einem definierten Gesundheitszweck schafft eine Öffnung für Matcha über den reinen Geschmack hinaus. Im Mai 2026 gaben 41 % der US-amerikanischen Erwachsenen an, mehr als ein Jahr zuvor verstärkt nach Lebensmitteln oder Getränken mit Hydratationsvorteilen zu suchen. Ocado Retail berichtete, dass die Umsätze mit Gesundheitsgetränken auf Ocado.com im Vergleichszeitraum bis zum 23. April 2025 um 54 % im Jahresvergleich gestiegen sind – über Produkte von Kombucha bis hin zu Präbiotika-Limonaden. Diese breiteren Kategorieausgaben geben Matcha-Lieferanten einen kommerziellen Grund, gesundheitsorientierte Getränkeanlässe anzusprechen. Das US-amerikanische Interesse an Hydratation und die britischen Ausgaben für Gesundheitsgetränke unterstützen die Erprobung einer gemeinsamen Wellness-Botschaft in beiden Ländern, während der spezifische Getränkenutzen auf jedes Angebot zugeschnitten wird.
Ausweitung pflanzenbasierter und veganer Ernährungsweisen
Das Wachstum pflanzenbasierter Getränke gibt Matcha-Lieferanten eine Möglichkeit, die Nachfrage nach Convenience durch Formulierungen zu bedienen, die in die milchfreie Produktentwicklung passen können. Laut dem Good Food Institute stiegen die US-amerikanischen Einzelhandelsumsätze und Stückverkäufe von trinkfertigen pflanzenbasierten Getränken im Jahr 2025 im zweistelligen Bereich. Das Institut führte die Umsatzgewinne auf Distributionswachstum und die Verbrauchernachfrage nach praktischen trinkfertigen Getränken zurück, einschließlich Kaffee- und Teegetränken. Im Oktober 2025 führte Green Beans Coffee einen Matcha-Latte in seinen US-amerikanischen Cafés ein. Sein Matcha-Pulver in Zeremonialqualität wurde als von Natur aus vegan beschrieben – ein Formulierungsattribut, das für Entwickler bei der Auswahl der Getränkebasis relevant ist. Ein Entwickler kann dieses Pulver in milchfreie Rezepte einbringen, aber die anderen Zutaten bestimmen, ob das fertige Getränk den pflanzenbasierten Anlass bedient.
Wachstum im E-Commerce und Online-Einzelhandel
Der Online-Einzelhandel kann das Interesse an Getränkealternativen in Käufe von Matcha zur Zubereitung außerhalb eines Cafés umwandeln. Ocado Retail berichtete, dass die Matcha-Umsätze auf Ocado.com in den Vergleichszeiträumen bis zum 23. April 2025 um 67 % im Jahresvergleich gestiegen sind. Ocado führte den Anstieg auf die Suche nach koffeinärmeren Alternativen zurück. Für Lieferanten bietet dies eine Merchandising-Proposition, die auf einer identifizierten Verbraucherpräferenz aufbaut, wobei ein Online-Händler den Zugang zum Käufer ermöglicht. Für einen Online-Lieferanten besteht die Chance darin, einen Platz unter den Getränkesubstituten zu gewinnen und so seine potenzielle Kundenbasis über Käufer hinaus zu erweitern, die gezielt nach Matcha suchen.
Zunehmende Produktinnovation
Produktentwicklung kann Matcha in eine Zutatenbasis für Restaurantformate verwandeln, die verschiedene Konsumgelegenheiten bedienen. Im Februar 2026 machte Jack in the Box einen Matcha-Eiskaffee und einen Oreo-Matcha-Shake bundesweit in den Vereinigten Staaten in seinen Filialen verfügbar. Der Latte kombinierte Matcha mit gesüßter Sahne und Vanille und schuf damit eine Getränkeanwendung im Restaurantbetrieb. Der Shake verwendete Matcha mit Vanilleeis, Oreo-Kekskrümeln und Schlagsahne und erweiterte die Zutat in eine Nachspeisenzubereitung. Das Angebot beider Anwendungen würde es einem Matcha-Lieferanten ermöglichen, über dieselbe Kundenbeziehung an den Getränke- und Nachspeisemenüs eines Restaurants teilzunehmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch alternative Superfoods | -1.2% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Preissensitivität in Schwellenmärkten | -0.9% | Südostasien (Indonesien) | Mittelfristig (2–4 Jahre) |
| Barrieren bei Geschmack und kultureller Akzeptanz | -0.6% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verfälschung und Qualitätsinkonsistenz | -0.4% | Deutschland und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch alternative Superfoods
Konkurrierende Superfoods können einen breiten Wellness-Getränkeanlass bedienen, wenn der Käufer keine spezifische Präferenz für Matcha selbst hat. Geschmack, Zubereitungsanforderungen und Preis werden dann zu Gründen, den Austausch der Zutat in Betracht zu ziehen. Dies macht ein Angebot, das ausschließlich auf einem allgemeinen Gesundheitsversprechen basiert, anfälliger als ein Rezept, dessen Identität von Matcha abhängt. Ein Lieferant kann diese Anfälligkeit reduzieren, indem er sein Produkt mit einem unverwechselbaren Matcha-Verwendungsanlass verbindet. Selbst dann kann ein auf Wellness ausgerichteter Test wiederholte Verkaufsanstrengungen erfordern, bevor er zu einer verlässlichen Zutatennachfrage wird, was die kommerziellen Kosten für die Ansprache von Käufern erhöht, die nicht gezielt nach Matcha suchen.
Preissensitivität in Schwellenmärkten
Eine Premium-Positionierung stößt selbst bei indonesischen Matcha-Trinkern, die bereit sind, für hochwertigere Produkte mehr zu zahlen, an eine Preisobergrenze. In einer YouGov-Umfrage vom Mai 2025 gaben 54 % der indonesischen Matcha-Trinker, die offen für einen Aufpreis für hochwertiges Zeremonial-Matcha waren, an, bis zu 3 USD pro Portion zu zahlen.[1] Nur 12 % dieser Gruppe würden mehr als 5 USD pro Portion zahlen. Ein ausschließlich auf Premium ausgerichtetes Angebot würde daher eine kleinere zahlungsbereite Zielgruppe ansprechen als ein Sortiment mit zugänglichen Servierpreisen. Im Dezember 2025 präsentierte ITO EN ein Matcha-Sortiment, das hochwertige Produkte und erschwinglichere Optionen umfasst. Einstiegssegmente können die Beteiligung ausweiten, aber Zeremonial-Lieferanten können Premium-Interesse nicht als Erlaubnis für unbegrenzte Preiserhöhungen betrachten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Individualisierung verankert die reguläre Nachfrage, während aromatisierte Formate die Zubereitung vereinfachenReguläres Matcha hatte im Jahr 2026 einen Anteil von 84,78 % an der Matcha-Marktgröße. Für einen Käufer, der mehrere Rezepte entwickelt, lässt eine unaromatisierte Basis die Wahl der hinzugefügten Aromen in den Händen des Käufers. Diese Flexibilität kann eine einzelne Matcha-Zutat über mehrere Formulierungen hinweg nützlich machen, sofern sie die erforderlichen Geschmacks- und Handhabungseigenschaften jedes Rezepts erfüllt. Die Individualisierung kann dann während der abschließenden Formulierung erfolgen, sodass sich Lieferanten auf die Basis-Matcha-Spezifikation konzentrieren können, während Anwendungsentwickler sie mit den anderen Zutaten kombinieren, die jedes fertige Rezept erfordert.
Aromatisiertes Matcha ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,58 % zwischen 2027 und 2032. Shinzo Matcha brachte im September 2025 natürlich aromatisierte Matcha-Latte-Stickpacks in Pulverform auf den Markt. Das vorportionierte Format wurde für die Zugabe zur Milch der Wahl des Verbrauchers konzipiert und macht das Abmessen von Matcha überflüssig. Für die Marke werden Aromatisierung und Portionierung Teil des gelieferten Matcha-Produkts, während der Verbraucher die abschließende Getränkebasis beisteuert. Dies schafft eine Lieferantenproposition, bei der aromatisiertes Matcha einen Teil des Rezepts übernimmt und Produktdifferenzierung mit Zubereitungskomfort verbindet.

Nach Qualitätsstufe:
Eignung für die Routineanwendung stützt Klassisch, während Premium-Labels einer Definition bedürfenKlassisches Matcha repräsentierte im Jahr 2026 einen Matcha-Marktanteil von 53,56 %. Für ein Café, das ein wiederholbares Haus-Matcha-Getränk entwickelt, kann eine für die Routinezubereitung positionierte Qualitätsstufe anhand ihrer Leistung in diesem spezifischen Rezept beurteilt werden. Ein Lieferant kann den Matcha-Charakter und die Servieranwendung klar genug definieren, damit der Betreiber das Hausgetränk über aufeinanderfolgende Zubereitungen hinweg erkennbar halten kann. Sobald ein Café sein Hausrezept auf eine klassische Matcha-Spezifikation festgelegt hat, kann eine Änderung dieser Spezifikation den Betreiber zwingen, das Getränk neu zu formulieren.
Zeremonielles Matcha ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,3 % zwischen 2027 und 2032. Im Juni 2026 beschrieb Ryan Conching, Mitinhaber von Moku Matcha, die Kundennachfrage nach erstklassigem Matcha, das er in Hawaii als zeremoniell bezeichnete. Zeremoniell war die Qualitätsstufenbeschreibung des Händlers in einer Produktkategorie ohne offizielles Einstufungssystem. Für Premium-Käufer müssen lieferantenspezifische Produktbeschreibungen daher mehr Gewicht tragen als der Qualitätsstufenname allein. Die Wachstumschance kann Lieferanten begünstigen, die Premium-Unterschiede verständlich machen, da ein gemeinsames Label für sich genommen keinen gemeinsamen Produktstandard begründet.
Nach Form:
Verarbeitungskapazität stützt Pulver, während Flaschendesign die Verwendung von Flüssigmatcha erweitertPulver war das größte Segment und machte 2026 56,72 % der Matcha-Umsätze aus. ITO EN verdoppelte ab November 2025 seine Matcha-Produktionslinien, um ein stabiles Versorgungssystem in Japan aufzubauen. Zusätzliche Verarbeitungslinien können die Versorgung mit Fertigzutaten für Käufer unterstützen, die ihre eigenen Getränke oder Lebensmittel zubereiten. Die Kontrolle über die abschließende Zubereitung verbleibt beim Zutatenkunden, während der Verarbeiter die zusätzlichen Anlagen in einen wiederholbaren Fertigproduktfluss umsetzen muss. Die Fabrikerweiterung adressiert die Fertigungsseite der Pulververfügbarkeit, wobei der kommerzielle Wert realisiert wird, wenn verwendbares Produkt die Zutatenkunden erreicht.
Flüssiges Matcha ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,7 % zwischen 2027 und 2032. Am 24. September 2026 kündigte ITO EN die bundesweite japanische Markteinführung von Matcha LOVE Matcha Coffee Latte und Matcha Mont Blanc Latte für den 5. Oktober 2026 an.[3] Beide Dosengetränke verwenden 100 % in Japan angebautes Matcha mit Packungsgrößen von 0,28 Litern bzw. 170 Gramm. Diese Mischungen integrieren die Geschmackskombination in das hergestellte Getränk und überlassen dem Verbraucher eine fertig verpackte Portion. Für Hersteller beinhaltet die Proposition die Koordination der Matcha-Zutat, ihrer Geschmackspaarung und des Behälters innerhalb eines einzigen Fertigprodukts.
Nach Vertriebskanälen:
Einzelhandel bedient den Heimgebrauch, während die Gastronomie Getränkeanwendungen aufbautDer Einzelhandel war das größte Segment mit einem Anteil von 71,77 % im Jahr 2026. Von NIQ erhobene Daten, die von Fresh Cup zitiert werden, zeigen, dass die US-amerikanischen Einzelhandelsumsätze mit Matcha von 2022 bis 2025 um 86 % gestiegen sind. Für Haushaltskäufer kann ein verpacktes Matcha-Produkt mehrere Zubereitungsanlässe unterstützen und die Zutat in die eigene Routine des Verbrauchers einbetten, anstatt auf einen einzelnen Café-Besuch beschränkt zu sein. Dies schafft eine kommerzielle Rolle für Einzelhändler, die fertige Matcha-Produkte mit dem Heimgetränke- und Rezeptgebrauch verbindet und dabei die Kontrolle des Käufers über jede Zubereitung bewahrt. Der Einzelhandel gibt Lieferanten Zugang zu diesen Heimanwendungen, ohne dass sie die Cafés betreiben müssen, die einzelne Portionen zubereiten.
Die Gastronomie ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,75 % zwischen 2027 und 2032. Die Umsätze mit Eisgetränken bei Caffè Nero UK stiegen im Jahr bis zum 31. Mai 2026 um 52 %, wobei Matcha einen erheblichen Anteil des Anstiegs ausmachte. Das Ergebnis veranschaulicht zubereitete Getränke als kommerzielle Verwendung für Matcha im weiteren Getränkegeschäft eines Betreibers. Für Zutatenzulieferer kann das Matcha-Menü eines Betreibers einen wiederkehrenden Anwendungsfall über viele einzelne Getränkebestellungen hinweg schaffen. Für einen Lieferanten ist es wichtiger, einen Platz im Eisgetränkerezept des Cafés zu behalten, als eine einmalige Menüeinführung zu sichern.
Geografische Analyse
Matcha-Markt Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 mit einem Matcha-Marktanteil von 44,3 % den größten Anteil und war damit die größte Region. Japan produzierte im Jahr 2025 mehr als 6.200 Tonnen Tencha, das Blatt, das zur Herstellung von Matcha verwendet wird – etwa das Dreifache seiner Produktion von etwa einem Jahrzehnt zuvor. Eine wachsende Tencha-Ernte kann einen größeren Pool an Rohmaterial für Matcha-Verarbeiter unterstützen und die landwirtschaftliche Basis der Region mit ihrem Fertigproduktgeschäft verbinden. Die kommerzielle Chance besteht darin, in der Nähe dieser Ernte Verarbeitungswert hinzuzufügen, sodass regionale Lieferanten fertiges Matcha verkaufen können, anstatt sich nur auf Blattransaktionen zu verlassen.
Nordamerika Matcha-Markt
Nordamerika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,95 % zwischen 2027 und 2032. Square berichtete, dass die Matcha-Bestellzahlen bei seinen US-amerikanischen Verkäufern im dritten Quartal 2025 um 36,5 % im Jahresvergleich gestiegen sind. Kanadische Verkäufer, die Squares Plattform nutzen, verzeichneten von April 2024 bis April 2025 einen Anstieg der Matcha-Bestellzahlen um 114 %. Zubereitete Getränkekanäle können mehr Kunden mit Matcha in Berührung bringen, ohne dass diese Pulver kaufen oder dessen Zubereitung zu Hause verwalten müssen. Für Lieferanten schafft dies einen Weg, Matcha über Betreiber zu verkaufen, deren Zutatenbedarf mit Getränkebestellungen wachsen kann, und verbindet so Verbraucherkomfort mit der Nachfrage im Business-to-Business-Bereich.
Square-Transaktionsdaten zeigten im ersten Quartal 2026 ein Quartalsumsatzwachstum von 30 % bei Matcha-Artikeln unter Lebensmittel- und Getränkekäufen bei britischen Händlern. In Brasilien beliefert Namu Kantinen mit Matcha und verzeichnete, wie im Januar 2026 berichtet, einen 600-prozentigen Jahresanstieg bei den Gastronomieumsätzen. Die Emmi Group brachte im März 2026 ihren laktosefreien, trinkfertigen Matcha Latte aus Schweizer Milch auf den Markt, mit einer bis zum 19. August 2026 gemeldeten Verfügbarkeit in der Schweiz, Deutschland, Österreich, Spanien und Belgien. Im Nahen Osten und Afrika bot das in Riad ansässige Unternehmen WeGo im Juni 2026 auf Bestellung zubereitete Matcha-Getränke über einen Heimlieferservice an und kombinierte das Getränk mit einem saudi-arabischen Gastfreundschaftserlebnis. Die Gastfreundschaftspositionierung gibt einem Riad-Heimlieferservice wie WeGo einen unverwechselbaren Matcha-Anlass zum Verkauf und fügt der kommerziellen Reichweite der Zutat eine Servicedimension hinzu.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines kommerziellen Matcha-Importeurs verglichen, mit Schwerpunkt auf lebensmittelrechtlichen Pflichten, Rückstandskontrollen und Importverfahren. Kanadas Rahmen erfordert im Allgemeinen eine Importeurslizenzierung, präventive Kontrollen und Rückverfolgbarkeit, wobei in anwendbaren Fällen ein schriftlicher präventiver Kontrollplan erforderlich ist. Japan verbietet den Verkauf oder die Einfuhr von Lebensmitteln, die die geltenden Pestizidrückstandsgrenzen überschreiten. Diese Kontrollen machen sowohl die Produktkonformität als auch die Dokumentation des Importeurs für den Marktzugang in jedem Land relevant.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Japan | Deutschland | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Kanadische Lebensmittelinspektionsbehörde | Quarantänestationen des Ministeriums für Gesundheit, Arbeit und Wohlfahrt; Verbraucherangelegenheitsbehörde | Lebensmittelkontrollbehörden der Mitgliedstaaten | Anvisa |
| Wesentliche Instrumente oder Ausrichtung | Vorschriften für sichere Lebensmittel für Kanadier | Rückstandskontrollen gemäß dem Lebensmittelsanitärgesetz; Importüberwachungsplan für das Haushaltsjahr 2026 | Verordnung (EU) 2026/742 Nikotingrenzwert für Tee; EU-Rückstandsrahmen | RDC 722/2022; IN 160/2022; einheitliche Importerklärung (DUIMP) ab dem 27. April 2026 für erfasste Importe verpflichtend |
| Kommerzielle Auswirkung | Lizenzierung im Allgemeinen erforderlich; präventive Kontrollen und Rückverfolgbarkeit; schriftliche Pläne, wo anwendbar | Importbenachrichtigungsprüfungen und anwendbare Rückstandskonformität | Rückstandskonformität mit Verarbeitungsanpassungen | Schadstoffkonformität und vollständige Einreichungen für erfasste Importe |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Kanadas Bewertungen Mittel und Keine Änderung spiegeln die SFCR-Lizenzierungs-, Präventivkontroll- und Rückverfolgbarkeitspflichten mit anwendbaren Ausnahmen, die Änderungsgrundlage vom 19. September 2025 und keine matcha-relevante Importeurübergangsregelung im Vorausplan der CFIA vom 16. Juni 2026 wider. Japans bestehende Rückstandsverbote und allgemeine Lebensmittelimport-Benachrichtigungsprüfungen unterstützen Mittel und Keine Änderung im Rahmen des Plans vom 1. April 2026 bis 31. März 2027 und ermöglichen eine Überprüfung ohne angekündigten Ersatz oder geänderte Importeurpflichten. Deutschlands Bewertung Mittel spiegelt die Rückstandskonformität wider, während die Beibehaltung der vorübergehenden Nikotinobergrenze von 0,5 mg/kg für Tee bis zum 22. Februar 2030 Keine Änderung unterstützt. Brasiliens Bewertung Mittel und die Richtung Keine Änderung spiegeln Schadstoffpflichten und den operativen DUIMP-Rahmen wider, bei dem unvollständige oder inkonsistente Risikoinformationen zusätzliche Prüfungen und längere Abfertigungszeiten auslösen können.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht die Kontrolle über den Anbau, die Umwandlung in fertiges Pulver und den Zugang zum Verbraucher. H&T Trading exportiert biologisches Matcha aus Iga über einen integrierten Betrieb, der auf seiner Mutterfarm Futaba-En basiert. Aiya mahlt raffinierten Tencha, prüft und verpackt Matcha und vertreibt Fertigprodukte in Japan und im Ausland. Diese Vereinbarungen machen die Integration kommerziell relevant, da die Kontrolle über die Ernte und die Kontrolle über die Freigabe von Fertigprodukten an unterschiedlichen operativen Punkten liegen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Anbau und Tencha-Aufbereitung | Integrierte Farmproduzenten wie Futaba-En, Mutterfarm von H&T Trading | Verkauf von auf der Farm produziertem biologischem Matcha über integrierte Versorgung | Abhängigkeit von qualifizierter biologischer Blattversorgung | Zusätzliche biologische Anbauquellen qualifizieren |
| Mahlen, Inspektion und Großhandel | Verarbeiter und Großhändler wie Aiya Co., Ltd.; Exporteure und Großhändler wie H&T Trading | Großhandelsverkäufe von verarbeitetem Matcha | Mahl- und Abschlussinspektionskapazität | Mahlpläne mit Produktfreigabeprüfungen koordinieren |
| Verbrauchereinzelhandel | Teehändler wie Ippodo Tea Co Ltd | Einzelhandelsverkäufe von verpacktem Matcha | Abhängigkeit von einem direkten Verbraucherweg | Zusätzliche qualifizierte Einzelhandelswege entwickeln |
| Quelle: Mordor Intelligence | ||||
Ippodo verkauft Matcha über seinen globalen Online-Shop und platziert die Verbrauchertransaktion nachgelagert zu Anbau und Verarbeitung. Integration kann Ernte- und Verarbeitungserlöse innerhalb einer Gruppe halten, während der Einzelhandelszugang einen separaten Weg zur Erfassung von Fertigprodukterlösen schafft. Aiya gibt an, dass eine Teemühle 40 Gramm hochwertiges Zeremonial-Matcha pro Stunde produziert. Bei dieser angegebenen Rate erfordern größere Bestellungen mehr Mühlenstunden, was die Ausweitung des Großhandelsangebots dieser Qualitätsstufe an Verarbeitungsressourcen knüpft.
Wettbewerbslandschaft
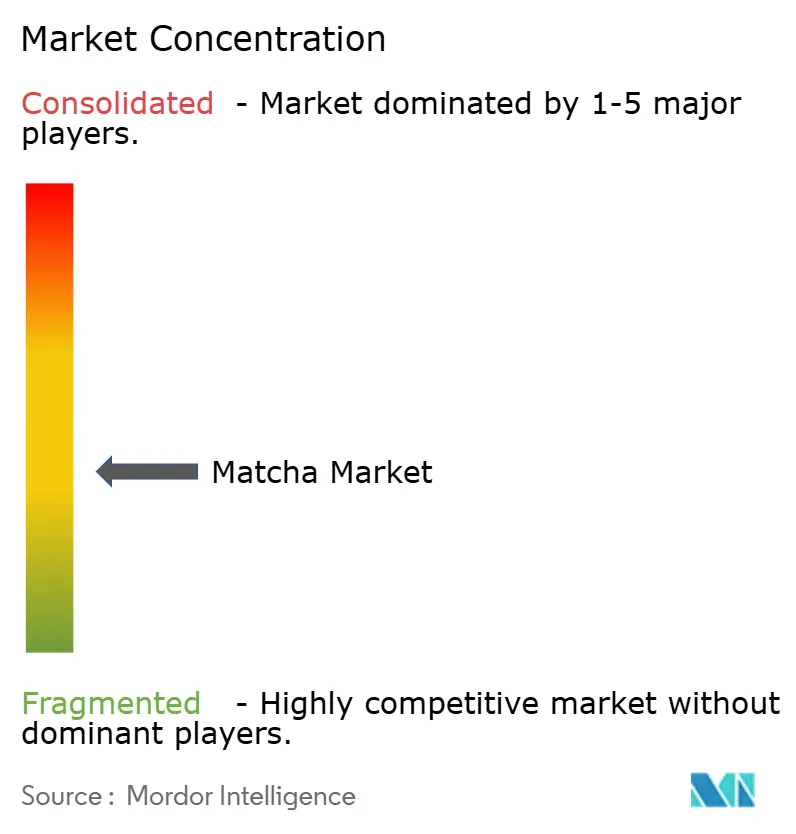
Der Wettbewerb ist zwischen spezialisierten Zutatenzulieferern und Markenverkäufern aufgeteilt und schafft eine gemischte Struktur mit mehreren unterschiedlichen Wegen zum Käufer. AOI Tea Company liefert Matcha im Groß-, Bulk- und Handelsmarkenbereich, während AIYA America Inc. biologische und konventionelle Zutatenstufen für Lebensmittel- und Getränkeanwendungen anbietet. Pique verkauft Marken-Matcha, während ITO EN Ltd. von Mai 2025 bis April 2026 ein Wachstum der Matcha-Produktumsätze von 41 % im Jahresvergleich meldete. Midori Spring bietet Großhandels-Matcha für Cafés, Geschäfte und Einzelhändler an, schließt jedoch E-Commerce-Unternehmen und heimbasierte Cafés von Bewerbungen aus und garantiert keine Genehmigung. Die Wettbewerbsteilung umfasst Zutatendienste und Markenproduktbesitz, sodass Skalierung und Differenzierung nicht aus derselben kommerziellen Aktivität stammen müssen.
Markenstrategien können ein Matcha-Angebot durch Produktidentität erkennbar machen, während eine quantifizierte Umsatzbasis Herausforderern einen separaten Weg zur kommerziellen Glaubwürdigkeit bietet. Der Marken-Matcha-Verkäufer MATCHA DNA meldete Verkäufe von mehr als 222.000 Einheiten im Jahr 2025. Pique positioniert Sun Goddess Matcha als 100 % biologisches, zeremonielles Erstpflückungs-Matcha aus Kagoshima, Japan, und verknüpft sein Markenangebot mit Herkunfts- und Qualitätsstufenaussagen. Diese Strategien können einem Lieferanten helfen, um eine verbraucherorientierte Produktbeziehung zu konkurrieren, wobei Geschäftsumfang und herkunftsbasierte Positionierung unterschiedliche Gründe für einen Händler oder Käufer liefern, die Marke in Betracht zu ziehen.
Die Wettbewerbsrichtung verbindet die Fertigungsreaktion mit der Notwendigkeit, Produktqualitätsaussagen für kommerzielle Käufer nutzbar zu machen. Am 26. Februar 2026 sagte der Leiter der Beschaffungsabteilung von ITO EN, dass die Shizuoka-Fabrik in Makinohara City, Japan, aufgrund der hohen Nachfrage rund um die Uhr Matcha steinmahle, aber trotz Verdoppelung der Produktion nicht alle Matcha-Bestellungen erfüllen könne. Midori Spring beschreibt sein zeremonielles und kulinarisches Matcha als USDA-Bio und EU-Bio durch Gleichwertigkeitsabkommen mit Japan sowie als JAS-Bio-zertifiziert durch OCIA. Für Großhandelskäufer macht dieser Engpass die Lieferfähigkeit zu einem separaten Auswahlkriterium neben der Bio-Positionierung, die Midori Spring dokumentiert.
Marktführer im Matcha-Bereich
-
AOI Tea Company
-
AIYA America Inc.
-
Pique
-
ITO EN Ltd.
-
Midori Spring
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Matcha-Markt Unternehmen in diesem Bericht
- AOI Tea Company
- AIYA America Inc.
- ITO EN Ltd.
- Marukyu Koyamaen
- PepsiCo Inc.
- Starbucks Corp.
- Breakaway Matcha LLC
- Matcha Maiden
- Mizuba Tea Co.
- DoMatcha
- Pique
- Midori Spring
- Ippodo Tea Co Ltd
- Cha Cha Matcha
- The AOI TEA Company
- Aiya America Inc
- Clearspring Ltd.
- Matcha.com
- MATCHA DNA
- Tenzo Tea
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Matcha-Zutatangebote für Café-Getränke, Tiefkühlnachspeisen und Backrezepte. In den US-Verkäuferdaten von Square stiegen die Bestellungen für matcha-aromatisierte Menüartikel im dritten Quartal 2025 bei Eisdielen um 47,5 % und bei Bäckereien um 40 % im Jahresvergleich.[2] Zutatangebote können sich daher auf die Zubereitungsaufgabe konzentrieren, die die Menünachfrage jedes Käufers mit dem wiederholten Matcha-Einsatz verbindet.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Matcha-Versorgung mit Unterstützung bei der Getränkezubereitung | Wachstum der Matcha-Bestellzahlen bei US-Verkäufern von Square im Jahr 2025 | Café-Betreiber | Zutatversorgung mit einem definierten Servierprotokoll kombinieren | Erreichung einer wiederholbaren Getränkezubereitung | Zutatenzulieferer mit Café-Anwendungsunterstützung |
| Matcha-Zutaten für Tiefkühlnachspeisen | Wachstum bei matcha-aromatisierten Bestellungen in US-amerikanischen Eisdielen im Jahr 2025 | Eisdielenbetreiber | Matcha in der Nachspeisengrundlage des Käufers qualifizieren | Beibehaltung eines erkennbaren Matcha-Profils in der fertigen Nachspeise | Matcha-Verarbeiter, die Nachspeisenherstellern dienen |
| Anwendungsspezifische Bäckerei-Matcha-Versorgung | Wachstum bei matcha-aromatisierten Bestellungen in US-amerikanischen Bäckereien im Jahr 2025 | Bäckereibetreiber | Eine Rezeptspezifikation entwickeln, die mit der wiederkehrenden Zutatversorgung verknüpft ist | Abstimmung der Matcha-Dosierung auf die Kosten des fertigen Rezepts | Matcha-Großhändler, die Bäckereien beliefern |
| Quelle: Mordor Intelligence | |||||
Die stärkste Vorgehensweise besteht darin, Matcha im fertigen Rezept des Käufers zu qualifizieren und diese Spezifikation als Grundlage für die wiederkehrende Versorgung zu nutzen. Die Nachfrage aus Eisdielen und Bäckereien erweitert die Käuferbasis über Cafés hinaus und gibt der Anwendungsunterstützung eine kommerzielle Rolle neben der Zutatenverfügbarkeit. Die Rendite hängt davon ab, eine fertige Menüpräferenz in eine Zutatbeziehung umzuwandeln, die über den ersten Produkttest hinausgeht.
Neueste Industrielle Entwicklungen in Matcha-Markt
- Oktober 2026: ITO EN brachte seinen Matcha LOVE Matcha Coffee Latte bundesweit in Japan auf den Markt, hergestellt aus 100 % in Japan angebautem Matcha.
- September 2026: Chobani brachte La Colombes Everyday-, Strawberry- und Vanilla-Matcha-Lattes auf den Markt – eine trinkfertige Linie aus japanischem Single-Origin-Matcha für den Online- und bundesweiten Einzelhandelsverkauf in den Vereinigten Staaten.
- August 2026: Fairtrade Original führte sein 100 % reines, biologisches Zeremonial-Matcha-Pulver exklusiv bei Albert Heijn in den Niederlanden ein.
Matcha-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Matcha-Markt misst den jährlichen Umsatzwert von Matcha-Produkten, die weltweit zum Verzehr verkauft werden. Er umfasst Matcha-Produkte in Pulver- und Flüssigform, die in Getränken, Lebensmitteln und anderen Anwendungen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Konventionelle Grünteeprodukte, die kein Matcha sind, koffeinfreie Substitute ohne Tee, die als matcha-ähnlich vermarktet werden, separat verkaufter Tencha oder andere Teeblätter zur Matcha-Herstellung sowie fertige Lebensmittel oder Getränke, die als eigenständige Produkte mit Matcha als Zutat verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Regulär
- Aromatisiert
- Nach Qualitätsstufe
- Zeremoniell
- Klassisch
- Kulinarisch
- Nach Form
- Pulver
- Flüssig
- Nach Vertriebskanälen
- Gastronomie
- Einzelhandel
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Shops
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Spanien
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung würde offizielle Produktions- und Handelsnachweise mit Produkt- und Marktkontext kombinieren. Quellen wie das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei, die Zwischenstaatliche Gruppe für Tee der Ernährungs- und Landwirtschaftsorganisation, die Einzelhandelsmarktdaten des Good Food Institute und begutachtete Matcha-Forschung helfen bei der Bewertung von Angebot, Handel, angrenzenden Getränkemustern, Produktverwendungen und Formulierungsbeschränkungen.
Unternehmenseinreichungen, Investorenmaterialien, Produktankündigungen und seriöse Berichte würden Belege zu Kapazität, Markteinführungen, Marktzugang und Inputpreisen hinzufügen, während Zoll- und Agrardatenreihen daraufhin geprüft würden, ob sie Matcha oder nur breitere Teekategorien ausweisen. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Matcha-Produzenten und -Verarbeiter, Markenproduktlieferanten, Einzel- und Online-Käufer, Gastronomiebetreiber sowie Lebensmittel- und Getränkehersteller in der Region Asien-Pazifik, EMEA und Amerika richten. Die Befragten würden gebeten, Sekundärnachweise zu realisierten Verkaufspreisen, Produktmix, Kanalwegen, Versorgungsengpässen und regionaler Nachfrage zu überprüfen, während Lücken nach Produkt, Qualitätsstufe, Form, Kanal und Geografie erfasst und mit unabhängigen Unternehmens-, Handels- und Käufersignalen abgeglichen würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Akteure: 18 % | Manager: 45 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen globalen Umsätze mit fertigen Matcha-Produkten und überprüft dann ausgewählte Gesamtwerte anhand von Lieferantenumsatz-Aggregationen und stichprobenartigen Verkaufspreisen multipliziert mit Volumen, wo Belege vorliegen. Es würde matcha-spezifische Produktions- und Exportindikatoren, Unternehmensverkäufe und -kapazitäten, Einzel- und Gastronomiebedarf, Kanalexpansion sowie Verkaufspreis- und Produktmixveränderungen verfolgen. Breitere Teehandelsgesamtwerte würden nur als Kontext verwendet, da sie Matcha nicht isolieren. Historische Umsätze und diese Nachfrage- und Angebotsindikatoren würden eine multivariate Regressionsvorhersage informieren, mit Szenarioanalyse, wo Ernteverfügbarkeit, Inputpreise oder Kanaladoption den Pfad wesentlich verändern könnten. Produkt-, Qualitätsstufen-, Form-, Kanal- und Regionalanteile würden aus veröffentlichten Aufteilungen sowie Unternehmens- oder Käufernachweisen aufgebaut und mit dem globalen Gesamtwert abgeglichen. Analysten würden fehlende oder überlappende Lieferantenabdeckung kennzeichnen, die Extrapolation von Teegesamtwerten auf Matcha vermeiden und Käufer- und Lieferanteninterviews nutzen, um Prognosen auf Variablenebene und selektiv geprüfte Aggregationen vor der Finalisierung der Annahmen zu hinterfragen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden gemeldete Umsätze mit Unternehmensoffenlegungen, Handels- und Produktionssignalen, Kanalnachweisen sowie Käufer- oder Lieferantenprüfungen abgleichen und dann Ausreißer, inkonsistente Einheiten, Überschneidungen und wesentliche Abweichungen von früheren Perioden vor der Freigabe untersuchen. Ein zweiter Analyst würde Quellenumfang, Berechnungen und Abstimmungen prüfen, wobei eine erneute Kontaktaufnahme durch unerklärliche Änderungen bei Preis, Volumen, Versorgungsverfügbarkeit oder Kanalmix ausgelöst würde. Die Daten würden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen überprüft und vor der Lieferung einer neuen Validierungsprüfung unterzogen.
Vergleich der Matcha-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Matcha-Markt misst den jährlichen Umsatzwert von Matcha-Produkten, die weltweit zum Verzehr verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Historische Umsätze und diese Nachfrage- und Angebotsindikatoren würden eine multivariate Regressionsvorhersage informieren, mit Szenarioanalyse, wo Ernteverfügbarkeit, Inputpreise oder Kanaladoption den Pfad wesentlich verändern könnten.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,16 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 5,1 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 22,6 % über dem Wert dieses Berichts für 2027 von 4,16 Milliarden USD, 2 Jahre später. Eine breitere Anwendungsabdeckung umfasst Körperpflegeumsätze neben Matcha-Getränken und Lebensmitteln. |
| Regionales Beratungsunternehmen B | 4,8 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 15,4 % über dem Wert dieses Berichts für 2027 von 4,16 Milliarden USD, 1 Jahr später. Eine breitere Anwendungsabdeckung umfasst Nahrungsergänzungsmittel und kosmetische Produkte. |
Die Analysten von Mordor Intelligence würden gemeldete Umsätze mit Unternehmensoffenlegungen, Handels- und Produktionssignalen, Kanalnachweisen sowie Käufer- oder Lieferantenprüfungen abgleichen und dann Ausreißer, inkonsistente Einheiten, Überschneidungen und wesentliche Abweichungen von früheren Perioden vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Matcha-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich 4,16 Milliarden USD im Jahr 2027 und 5,8 Milliarden USD bis 2032 erreichen, mit einer CAGR von 6,88 % zwischen 2027 und 2032.
Welche Kräfte steigern die Nachfrage nach Matcha-Produkten?
Funktionelle Getränke, pflanzenbasierte Formulierungen, Online-Einzelhandel und Produktinnovationen stützen die Nachfrage. Jack in the Box führte im Februar 2026 Matcha-Getränke bundesweit in den Vereinigten Staaten ein.
Welcher Produkttyp führt die Matcha-Umsätze an?
Reguläres Matcha hielt im Jahr 2026 einen Anteil von 84,78 %. Aromatisiertes Matcha wird voraussichtlich mit einer CAGR von 7,58 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen sind in der Matcha-Branche führend?
Zu den führenden Teilnehmern gehören AOI Tea Company, AIYA America Inc., Pique, ITO EN Ltd. und Midori Spring.
Was könnte die Einführung von Premium-Matcha einschränken?
In einer Umfrage vom Mai 2025 gaben 54 % der indonesischen Matcha-Trinker, die bereit waren, für hochwertiges Zeremonial-Matcha einen Aufpreis zu zahlen, an, bis zu 3 USD pro Portion zu zahlen.
Welche Regionen führen die Matcha-Nachfrage an und welche Wachstumsprognosen gibt es?
Asien-Pazifik hielt im Jahr 2026 mit 44,3 % den größten Anteil. Nordamerika wird voraussichtlich mit einer CAGR von 7,95 % zwischen 2027 und 2032 am schnellsten wachsen.