
Marktanalyse für funktionale Getränke von Mordor Intelligence
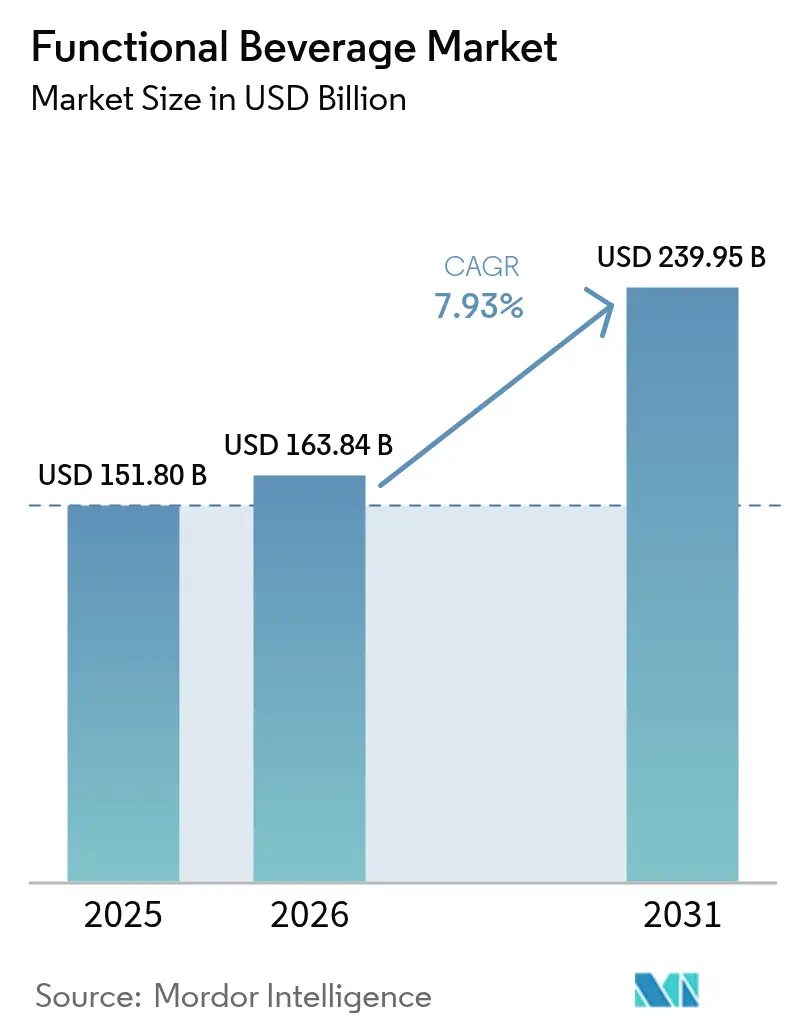
Die Marktgröße für funktionale Getränke wird voraussichtlich von 163,8 Milliarden USD im Jahr 2026 auf 176,8 Milliarden USD im Jahr 2027 steigen und bis 2032 255,3 Milliarden USD erreichen, mit einer CAGR von 7,62 % über 2027–2032.
In den Vereinigten Staaten bringt die Nachfrage nach Wellness-Produkten funktionale Inhaltsstoffe in vertraute Formate wie faserreiche Cola. Portfolioakquisitionen bieten einem großen Getränkelieferanten die Möglichkeit, neben der Neuformulierung bestehender Marken ein spezialisiertes Angebot hinzuzufügen. Kennzeichnungsbeschränkungen in Indien können die Nachlieferung unterbrechen, während Verpackungsgebühren im Vereinigten Königreich zusätzliche Kosten für Getränke in Haushaltsverpackungen verursachen. Die Wachstumschance hängt daher davon ab, den Mehrwert im Einzel- und Gastronomiebereich spürbar zu machen, ohne dass Compliance- oder Verpackungskosten den kommerziellen Wert aufzehren.
Wichtigste Erkenntnisse des Berichts
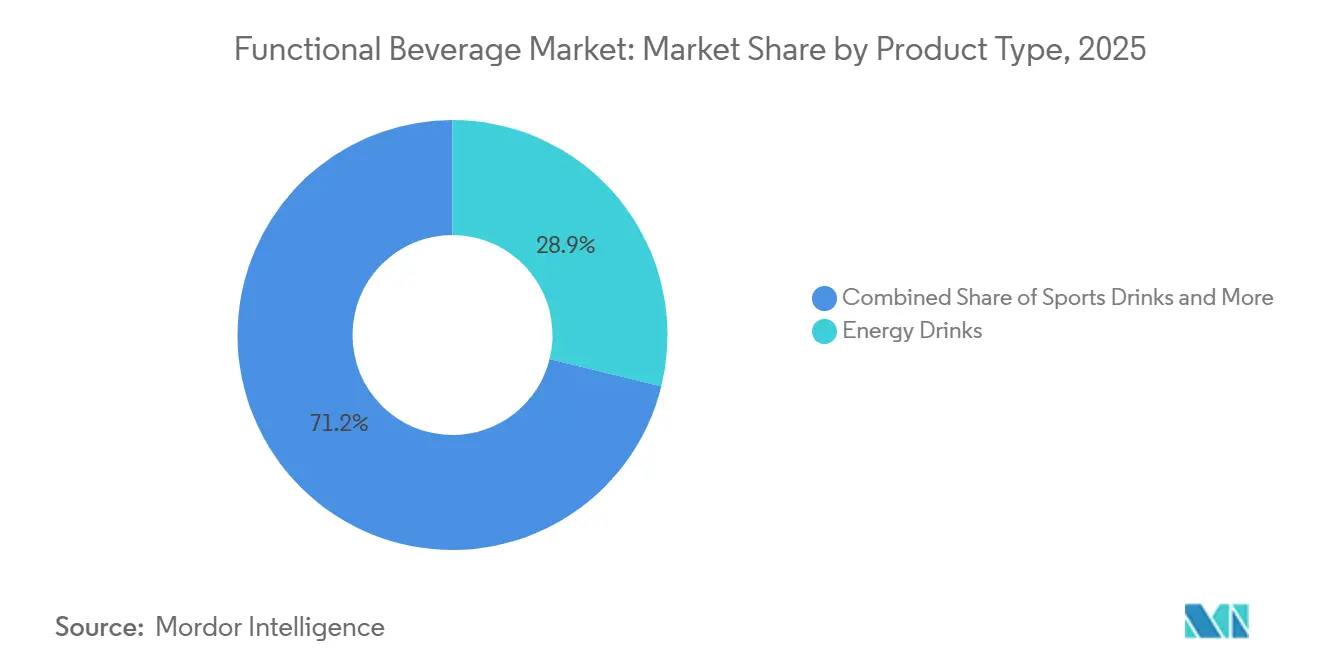
- Nach Produkttyp hielten Energydrinks im Jahr 2026 einen Marktanteil von 28,77 % am Markt für funktionale Getränke, während Sportgetränke mit einer CAGR von 8,11 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
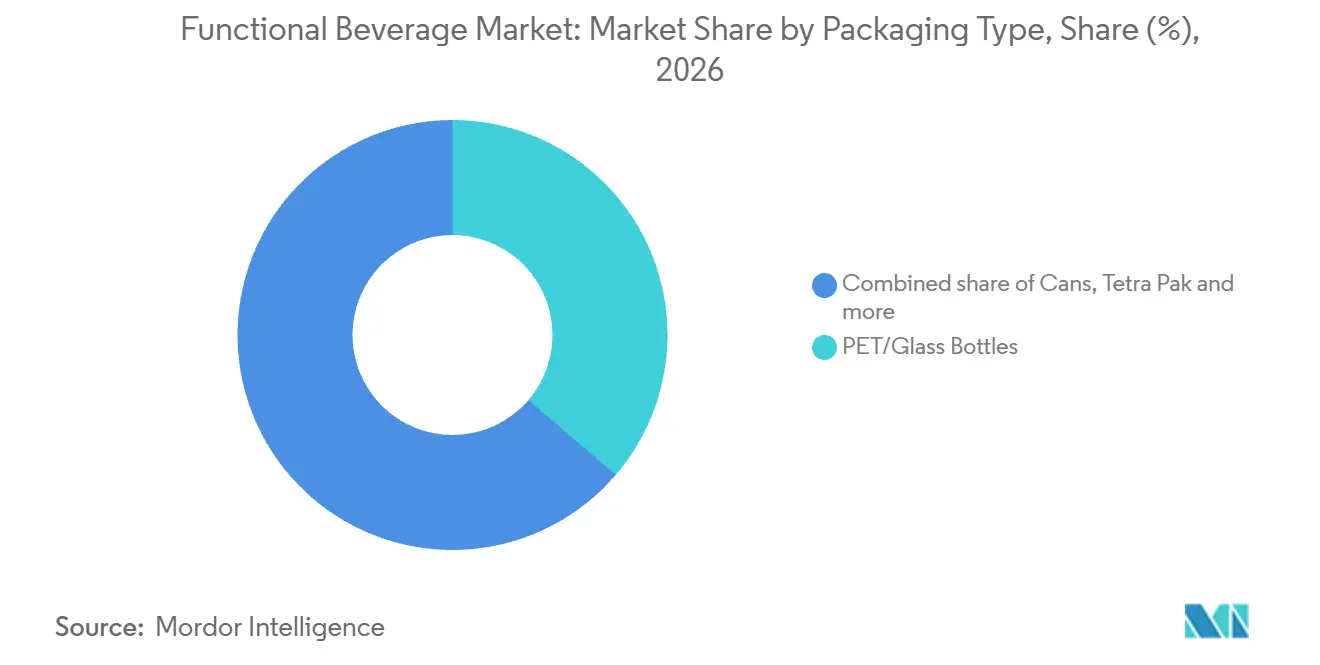
- Bei der Verpackung entfielen im Jahr 2026 36,27 % des Marktvolumens für funktionale Getränke auf PET-/Glasflaschen, während Dosen mit einer CAGR von 8,54 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Vertriebskanälen führte Off-Trade im Jahr 2026 mit einem Anteil von 54,65 % der Ausgaben, während On-Trade mit einer CAGR von 8,57 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
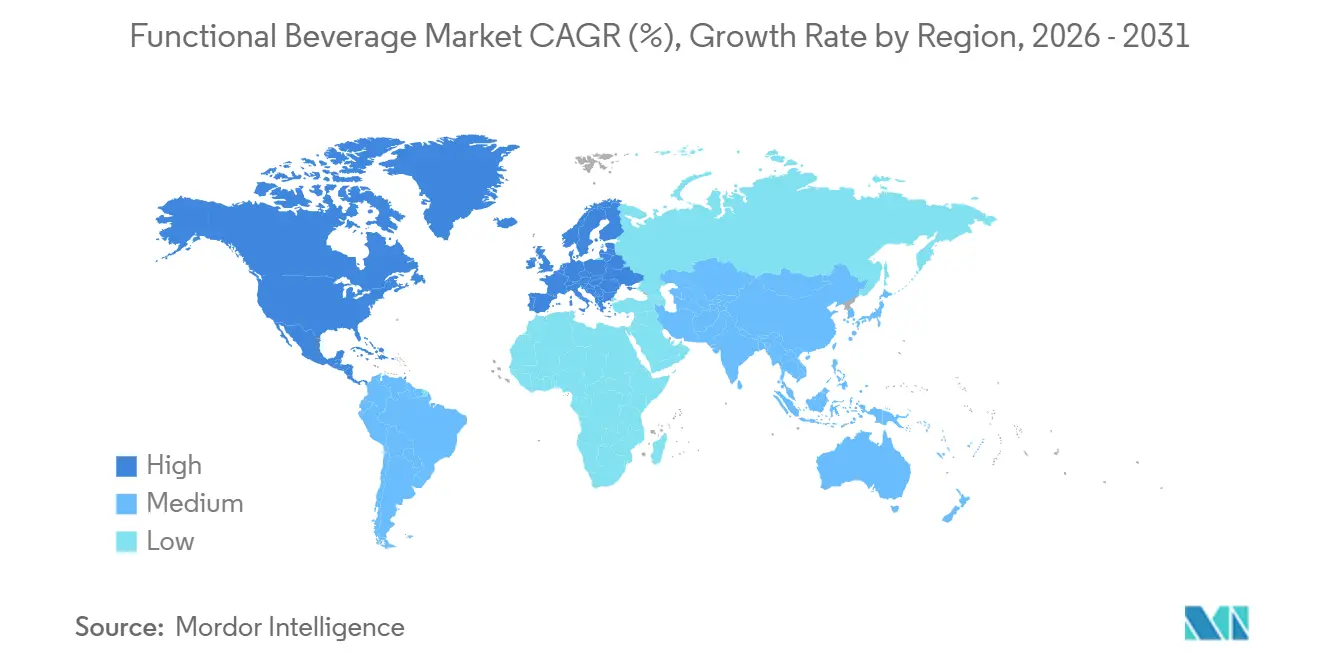
- Geografisch hielt Nordamerika im Jahr 2026 den größten Anteil von 38,82 %, und Asien-Pazifik soll mit einer CAGR von 8,2 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbraucherorientierung an Gesundheit und Wellness | +3% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Clean-Label- und natürlichen Inhaltsstoffen | +1.8% | Moskauer Region in Russland | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Darmgesundheit und Mikrobiom | +2.4% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Innovation bei Inhaltsstoffen und Formulierungen | +1.5% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Fokus auf Nachhaltigkeit und ethische Beschaffung | +0.7% | Region Petrolina in Brasilien | Langfristig (≥ 4 Jahre) |
| Personalisierung und zielgerichtete funktionale Vorteile | +0.6% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Verbraucherinteresse an Gesundheit und Wellness
Die gesundheitsorientierte Nachfrage eröffnet Getränkelieferanten 2 kommerzielle Möglichkeiten: wiederkehrenden Konsum und die Möglichkeit eines Aufpreises für einen relevanten Nutzen. In der EY-Umfrage vom 20. November bis 11. Dezember 2025 gaben 65 % der US-amerikanischen Befragten an, funktionale Getränke mindestens alle 2 Wochen zu konsumieren.[1] In derselben Umfrage gaben 52 % an, bereit zu sein, mehr für Getränke zu zahlen, die Gesundheits- und Wellnessziele unterstützen. Diese Ergebnisse zusammen unterstützen die Differenzierung anhand des Nutzens, den ein Getränk innerhalb einer etablierten Konsumroutine bietet. Ein Premium-Angebot benötigt daher einen erkennbaren Gesundheitszweck, was Lieferanten einen Anreiz gibt, den Nutzen klar zu kommunizieren.
Nachfrage nach Clean-Label-Produkten und natürlichen Inhaltsstoffen
Die Natürlichkeit der Inhaltsstoffe kann die Nachfrage stützen, indem sie Käufer von einem gesundheitspositionierten Getränk überzeugt, während andere Eigenschaften dessen Attraktivität mitbestimmen. In einer Online-Umfrage unter 144 Moskauer Erwachsenen von Juni bis Juli 2025 nannten 71 % Inhaltsstoffe und Natürlichkeit als maßgeblichen Auswahlkriterium für als gesund positionierte Erfrischungsgetränke. Der Geschmack rangierte mit 80 % höher, während der funktionale Effekt von 51 % genannt wurde. Die Autoren stellten fest, dass die Zusammensetzung hauptsächlich Verbraucherzweifel ausräumte, anstatt eine Kaufentscheidung auszulösen. Das Ausräumen von Zweifeln an den Inhaltsstoffen überlässt Geschmack und einem erkennbaren funktionalen Nutzen die Aufgabe, die Attraktivität des Getränks zu sichern.
Wachsendes Bewusstsein für Darmgesundheit und Mikrobiom
In den Vereinigten Staaten bietet die Positionierung rund um Darmgesundheit den Getränkeherstellern eine weithin anerkannte persönliche Priorität, während die Nutzung speziell vermarkteter funktionaler Produkte enger gefasst ist. Der International Food Information Council (IFIC) stellte fest, dass das US-amerikanische Interesse an Darmgesundheitsvorteilen aus Lebensmitteln, Getränken und Nährstoffen von 2022 bis 2026 um 6 Prozentpunkte gestiegen ist.[2] Eine separate Umfrage aus dem Jahr 2026 ergab, dass 64 % der US-amerikanischen Erwachsenen die persönliche Darmgesundheit als hohe oder äußerst hohe Priorität einstuften. Dennoch gaben nur 13 % an, in den 12 Monaten vor der Umfrage im Mai 2026 funktionale Lebensmittel oder Getränke genutzt zu haben, die für die Darmgesundheit vermarktet wurden. Getränke für die Verdauungsgesundheit haben Spielraum, neue Nutzer zu gewinnen, indem sie eine vertraute Priorität mit einer spezifischen Getränkewahl verbinden.
Innovation bei Inhaltsstoffen und Formulierungen
Das Hinzufügen funktionaler Inhaltsstoffe zu einem vertrauten Getränk kann die Nachfrage verbreitern, ohne dass Verbraucher einen anderen Konsummoment übernehmen müssen. PepsiCo brachte im Februar 2026 Pepsi Prebiotic Cola landesweit in den Vereinigten Staaten auf den Markt, mit 3 Gramm präbiotischen Ballaststoffen pro Dose. PepsiCo bezeichnete Pepsi als erste etablierte Cola-Marke, die präbiotische Ballaststoffe einführt. Die Markteinführung platzierte Einzeldosen und Mehrfachpackungen im Regal für kohlensäurehaltige Erfrischungsgetränke bei Einzelhändlern und online. Diese Kombination verschafft dem funktionalen Angebot einen Zugang zum gewöhnlichen Cola-Einkauf, anstatt sich vollständig auf spezialisierte Ernährungsgeschäfte zu stützen. Für Formulierungslieferanten erstreckt sich die kommerzielle Möglichkeit darauf, vertraute Erfrischungsprodukte um einen zusätzlichen Ernährungsnutzen zu ergänzen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische und Kennzeichnungsanforderungen | -0.9% | Landesweit in Indien | Kurzfristig (≤ 2 Jahre) |
| Verpackungs- und Nachhaltigkeitsherausforderungen | -0.7% | Im gesamten Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei Geschmack und Verbraucherakzeptanz | -0.5% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Hohe Produktions- und Inhaltsstoffkosten | -0.3% | Mittlerer Westen der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische und Kennzeichnungsanforderungen
Beschränkungen auf dem Etikett eines Getränks können die Verfügbarkeit unterbrechen, selbst wenn die Formulierung selbst nicht der strittige Punkt ist. Im Juli 2026 veranlasste eine 90-tägige Kennzeichnungsfrist der Food Safety and Standards Authority of India (FSSAI) Händler im ganzen Land, bestehende Energydrink-Bestände zurückzuweisen, was zu Engpässen bei Dutzenden von Marken im Einzelhandel beitrug. Am 15. Oktober teilte PepsiCo dem Delhi High Court mit, dass seine indischen Energydrinks innerhalb von 2 Monaten landesweit ausverkauft sein könnten, während die neue Produktion unter dem Etikett „Energydrink” weiterhin verboten blieb. Das Gericht hatte noch nicht über die Begründetheit entschieden; eine weitere Anhörung war für den 30. Oktober 2026 angesetzt. Für betroffene Lieferanten reicht die Kennzeichnung daher über die Kommunikation hinaus und betrifft die Fähigkeit, verkaufsfähige Bestände nachzufüllen. PepsiCos ungelöste Produktionsbeschränkung ließ die Produktverfügbarkeit exponiert, solange der Rechtsstreit andauerte.
Verpackungs- und Nachhaltigkeitsherausforderungen
Verpackungspflichten können die Rendite einer Premium-Formulierung schmälern, bevor ein funktionales Getränk den Verbraucher erreicht. Im Vereinigten Königreich müssen betroffene Verpackungslieferanten und -importeure sich registrieren, Verpackungsdaten melden und Registrierungsgebühren zahlen. Große Organisationen unterliegen zudem Recyclingpflichten und seit Oktober 2025 Entsorgungsgebühren für qualifizierende Haushalts- oder häufig in Abfallbehältern entsorgte Verpackungen sowie Glasgetränkebehälter für den Haushalt. Diese Pflichten machen die Verpackungsauswahl zu einer wiederkehrenden kommerziellen Entscheidung und nicht lediglich zu einer Frage der Optik. Für einen Getränkelieferanten muss ein höherer Verkaufspreis sowohl die Formulierung als auch die anfallenden Verpackungsgebühren und den Verwaltungsaufwand abdecken. Die Differenzierung durch Inhaltsstoffe hinterlässt daher ein separates Kostenrisiko, das die Produktleistung allein nicht beseitigen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Markenskalierung trifft auf FormulierungsdifferenzierungEnergydrinks entfielen im Jahr 2026 auf einen Anteil von 28,77 % am Markt für funktionale Getränke und waren damit das größte Segment. Das Segment Monster Energy Drinks von Monster Beverage Corp. meldete im Jahr 2025 einen Nettoumsatz von 7,67 Milliarden USD. Dieses Unternehmenssegment umfasste in erster Linie Monster, Reign Total Body Fuel, Reign Storm und Bang Energy Drinks. Die gemeinsame Berichterstattung dieser Marken in einem Segment zeigt, wie ein einzelner Eigentümer seinen Energydrink-Umsatz über mehrere benannte Produktlinien aufbaut.
Sportgetränke sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,11 % über 2027–2032. Gatorade verzeichnete in PepsiCos Q3-2026-Ergebnissen, die die 12 Wochen bis zum 5. September 2026 abdecken, ein Volumenwachstum in Nordamerika. Gatorade Lower Sugar und Gatorlyte gewannen in diesem Zeitraum jeweils Wert- und Volumenanteile. Die Formulierung von Lower Sugar enthielt keine künstlichen Aromen, Süßungsmittel oder Farbstoffe und verleiht dem Sportgetränkeangebot neben der Hydratation ein spezifisches Inhaltsstoffprofil. Die Gewinne von Lower Sugar und Gatorlyte zeigen, wie Formulierungsvarianten zur Expansion innerhalb einer etablierten Sportgetränkemarke beitragen können.



Nach Verpackungstyp:
Etablierte Flaschen stehen ungleichmäßiger Dosenexpansion gegenüberPET-/Glasflaschen repräsentierten im Jahr 2026 einen Marktanteil von 36,27 % am Markt für funktionale Getränke und waren damit das größte Segment. Im gesamten Getränkeportfolio des Coca-Cola-Systems entfielen im Jahr 2025 48 % des globalen Verpackungsmix nach Einheiten auf nicht wiederbefüllbare PET-Flaschen. Ein funktionales Getränk in nicht wiederbefüllbarem PET kann daher ein Format nutzen, das bereits im gesamten Coca-Cola-System bei eigenen und unabhängigen Abfüllpartnern etabliert ist.
Dosen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,54 % über 2027–2032. Crown Holdings meldete im zweiten Quartal 2026 ein globales Volumenwachstum bei Getränkedosen von 5 % in seinem gesamten Geschäft mit alkoholischen und nicht alkoholischen Getränken. Zweistellige Zuwächse in Asien, 7 % in Europa und 5 % in Nordamerika kompensierten die schwächere Nachfrage in Lateinamerika mehr als. Ein Dosenlieferant, der Kapazitäten zwischen Asien und Lateinamerika aufteilt, würde daher mit gegensätzlichen regionalen Nachfragesignalen konfrontiert sein.

Nach Vertriebskanal:
Einzelhandelsskalierung trifft auf RestaurantmenüerweiterungOff-Trade war das größte Segment und entfiel im Jahr 2026 auf 54,65 % der Ausgaben. PepsiCo meldete für 2025 geschätzte Einzelhandelsumsätze von nahezu 745 Millionen USD für poppi, seine präbiotische Limonade, was einem Anstieg von mehr als 45 % gegenüber 2024 entspricht. Propel, seine Marke für angereichertes Wasser, überschritt im Jahr 2025 einen geschätzten Jahresumsatz im Einzelhandel von 1 Milliarde USD und verdoppelte damit sein Niveau von 2019 mehr als. Zusammen zeigen eine präbiotische Limonade und eine Marke für angereichertes Wasser, wie der Einzelhandel gleichzeitig 2 separate große funktionale Angebote unterstützt.
On-Trade ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,57 % über 2027–2032. SpotOns US-Menüdaten für unabhängige Restaurants zeigten im Januar 2026 41 % mehr Ergänzungen funktionaler alkoholfreier Getränke als im Januar 2025. Funktionale Getränke repräsentierten 17,8 % der alkoholfreien Menüergänzungen in der Stichprobe vom 1. Januar 2025 bis zum 15. Februar 2026. SpotOn identifizierte funktionale Artikel anhand von Menübegriffen wie adaptogen, Immunität, probiotisch und präbiotisch. Für Getränkelieferanten bietet die Menübenennung eine Möglichkeit, am Bestellpunkt einen funktionalen Zweck zu kommunizieren.
Geografische Analyse
Markt für funktionale Getränke in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,82 % am Markt für funktionale Getränke. Celsius Holdings meldete im Jahr 2025 einen nordamerikanischen Unternehmensumsatz von 2,42 Milliarden USD. Die Umsätze von Alani Nu in den erfassten US-amerikanischen Einzelhandelskanälen für trinkfertige Energydrinks stiegen in den 13 Wochen bis zum 28. Juni 2026 um 55,7 % im Jahresvergleich. Celsius, das Eigentümer von Alani Nu ist, führte dieses Wachstum auf Innovationen, erweiterte Distribution und die anhaltende Akzeptanz durch neue Verbraucher zurück, was zeigt, wie Einzelhandelszugang und neue Käufer die Nachfrage nach dieser Marke steigern.
Markt für funktionale Getränke im Asien-Pazifik-Raum
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,2 % über 2027–2032. Otsuka Pharmaceutical startete im Juli 2025 den Einzelhandelsverkauf von POCARI SWEAT in Indien über Otsuka Nutraceutical India Private Limited, unter Verwendung von Produkten, die von seiner indonesischen Tochtergesellschaft PT Amerta Indah Otsuka hergestellt werden. Otsuka verknüpfte die indische Nachfrage mit extremen Hitzewellen und einem wachsenden Bedarf an Getränken, die Hydratation und Elektrolytauffüllung unterstützen. The Coca-Cola Company meldete im zweiten Quartal 2026 ein Volumenwachstum von 8 % bei Einheitengebinden in seinem Asien-Pazifik-Portfolio. Otsukas Hydratationseinführung trat in eine Region ein, in der ein großes Getränkesystem anschließend Volumenwachstum meldete.
Europa, Südamerika sowie der Nahe Osten und Afrika zeigen unterschiedliche kommerzielle Wege durch die Portfolios funktionaler Getränke einzelner Abfüller. In Spanien verknüpfte Coca-Cola Europacific Partners sein unternehmensweites Volumenwachstum bei Sportgetränken im Jahr 2025 mit Aquarius, unterstützt durch die zu Jahresbeginn eingeführte Variante Red Peach. In Brasilien meldete Coca-Cola FEMSA eine anhaltende Nachfrage nach Energydrinks und Sportgetränken in seinem eigenen Portfolio im Jahr 2025. Coca-Cola HBC meldete im Jahr 2025 ein zweistelliges Volumenwachstum bei Energydrinks in Nigeria, angetrieben durch Predator. Ein Lieferant, der diese Regionen bedient, steht vor unterschiedlichen Aufgaben: von der Auffrischung einer etablierten Sportmarke in Spanien bis hin zur Sicherung einer Rolle in einem energydrinkgeprägten Abfüllerportfolio in Nigeria.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die verpackte funktionale Getränke, einschließlich Energydrinks, in den Einzel- und Gastronomiehandel verkaufen. Die Bewertungen gewichten die Kennzeichnungs-, Anspruchs- und Produktanforderungen, die die kommerzielle Flexibilität dieses Marktteilnehmers beeinflussen. Der US-amerikanische Vorschlag für ein Nährwertinformationsfeld auf der Vorderseite der Verpackung würde die meisten verpackten Lebensmittel abdecken, die Nährwertangaben tragen müssen. Die vorgeschlagene Einhaltung würde dem Inkrafttreten einer künftigen endgültigen Regelung um 3 Jahre für Unternehmen mit mindestens 10 Millionen USD Jahresumsatz mit Lebensmitteln und um 4 Jahre für kleinere Unternehmen folgen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration | Anvisa | Zuständige staatliche Lebensmittelkontrollbehörden | Staatliche Verwaltung für Marktregulierung und lokale Regulierungsbehörden auf Kreis- oder höherer Ebene gemäß den Regelungen vom März 2027 | Saudi Food and Drug Authority |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR 101.9 und 101.14; vorgeschlagenes Nährwertinformationsfeld auf der Vorderseite der Verpackung | Nährwertkennzeichnungsvorschriften; vorgeschlagene Überarbeitung der Nährwertkennzeichnung für verpackte Lebensmittel | Verordnungen (EU) Nr. 1169/2011 und (EG) Nr. 1924/2006; nationale Verordnung zu Energydrinks | Übergangsbestimmungen zur Lebensmittelkennzeichnung; Verordnung 100 und GB 7718-2025 mit Wirkung ab 16. März 2027 | GSO-1926-Anforderungen für Energydrinks; Koffeinangabepflicht auf Speisekarten seit dem 1. Juli 2025 |
| Kommerzielle Auswirkung | Nährwertkennzeichnung und Genehmigungsbedingungen für regulierte gesundheitsbezogene Angaben | Nährwerttabellen für die meisten Getränke; abgefüllte Wässer sind nach separaten Bestandteils-Regelungen von der Tabellenpflicht ausgenommen | Zugelassene, substantiierte gesundheitsbezogene Angaben; Zusammensetzungsgrenzen für Energydrinks und anwendbare Koffeinwarnhinweise | Bestehende Datums- und Haltbarkeitskennzeichnung; übernommene Änderungen zur Datumsplatzierung und Lesbarkeit für vorverpackte Lebensmittel | Vorregistrierung von Energydrinks, Inhaltsstoffgrenzen und Verpackungswarnhinweise; Restaurants und Cafés tragen die Menüpflicht |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Niedrig |
| Künftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Bewertung „Mittel” spiegelt die Nährwertkennzeichnungs- und regulierten gesundheitsbezogenen Anspruchspflichten wider, mit dem Hinweis „Verschärfend”, da der Unified-Agenda-Eintrag der FDA eine endgültige Regelung für das Nährwertinformationsfeld auf der Vorderseite der Verpackung für Dezember 2026 vorsieht. Brasiliens Bewertung „Mittel” und „Keine Änderung” spiegeln die operativen RDC-429/2020-Nährwerttabellenregeln wider, die weiterhin neben Überarbeitungen gelten, die Anvisa am 29. Oktober 2025 für 120-tägige öffentliche Konsultationen genehmigt hat. Deutschland wird mit „Niedrig” bewertet, da die Anspruchsgenehmigung und die Energydrink-Kontrollen Formulierungen und Positionierungen einschränken, und „Keine Änderung” spiegelt die weiterhin geltenden Kontrollen wider, während die EU-Revisionsziele noch prospektiv sind. Chinas Bewertung „Mittel” tendiert zu „Verschärfend”, da am 16. März 2027 präzisere Anforderungen an die Datumsplatzierung und Schriftgröße für vorverpackte Lebensmittel in Kraft treten. Saudi-Arabiens Bewertungen „Niedrig” und „Keine Änderung” spiegeln die etablierten Registrierungs-, Zusammensetzungs- und Verpackungswarnpflichten für Energydrinks sowie das seit dem 1. Juli 2025 geltende Koffein-Menüregime für Restaurants und Cafés wider.
Stufen der Wertschöpfungskette
Erträge entstehen auf verschiedenen Stufen, von Formulierungseingaben und Markenkonzentraten bis hin zu Behältern und fertigen Getränken, beginnend mit Premix- und Aromenlösungen, die von Glanbia Plc geliefert werden. The Coca-Cola Company erzielt Einnahmen aus dem Verkauf von Konzentraten und Sirupen an autorisierte Abfüller im Rahmen von Vereinbarungen, die bestimmten Bedingungen und lokalem Recht unterliegen, während PepsiCos International Beverages Franchise ebenfalls Konzentrate an autorisierte und unabhängige Abfüller verkauft. Ball erzielt Behältereinnahmen hauptsächlich durch mehrjährige Lieferverträge mit Getränkeabfüllern. Coca-Cola FEMSA, das im Jahr 2025 55 Abfüllanlagen in Lateinamerika betrieb, schöpft Wert durch den Verkauf fertiger Getränke, nachdem es Eingaben in verpackte Getränke umgewandelt hat.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Entwicklung von Inhaltsstoffen und Formulierungen | Premix- und Aromaanbieter wie Glanbia Plc | Verkauf von Premix- und Aromenlösungen | Übersetzung eines Nutzens in eine verwendbare Getränkeformulierung | Premix und Aromen gemeinsam auf den Zweck des fertigen Getränks ausrichten |
| Herstellung von Getränkekonzentraten | Konzentratanbieter wie The Coca-Cola Company und PepsiCo Inc. | Verkauf von Konzentraten und Sirupen | Koordinierung des Markeneigentümer-Inputs mit unabhängigen Abfüllbetrieben | Aufbereitungs- und Lieferverantwortlichkeiten in lokal anwendbaren Vereinbarungen festlegen |
| Behälterherstellung | Hersteller von Aluminium-Getränkebehältern wie Ball Corporation | Behälterverkauf, hauptsächlich über mehrjährige Lieferverträge | Nachfrageungleichgewichte innerhalb längerfristiger Behälterverpflichtungen | Behälterverpflichtungen mit den Produktionsplänen für fertige Getränke abstimmen |
| Getränkeaufbereitung und Abfüllung | Integrierte Getränkeabfüller wie Coca-Cola FEMSA | Verkauf fertiger Getränke | Synchronisierung von Getränke- und Verpackungsströmen über Abfüllbetriebe hinweg | Abfüllpläne und Materiallieferung auf Werksebene koordinieren |
| Distribution fertiger Getränke | Direktlieferanten an Verkaufsstellen wie PepsiCo Inc. sowie seine unabhängigen Abfüller und Distributoren | Verkauf von Markengetränken über die Einzelhandelslieferung | Koordinierung der Lieferung über Unternehmens-, Abfüller- und Distributorrollen hinweg | Zuständigkeiten für die Filialbelieferung unter den Lieferoperateuren aufteilen |
| Quelle: Mordor Intelligence | ||||
Ball meldete, dass recycelte Quellen im Jahr 2025 74 % des in seinem Getränkeverpackungsgeschäft verwendeten Aluminiums lieferten.[3] Dieser Inputmix verknüpft die Behälterstufe mit der Sammlung und Wiederaufbereitung von gebrauchtem Aluminium. Ein Abfüller, der Ball-Dosen kauft, ist daher von der Verfügbarkeit von Recyclingaluminium abhängig.
Wettbewerbslandschaft
Marktkonzentration
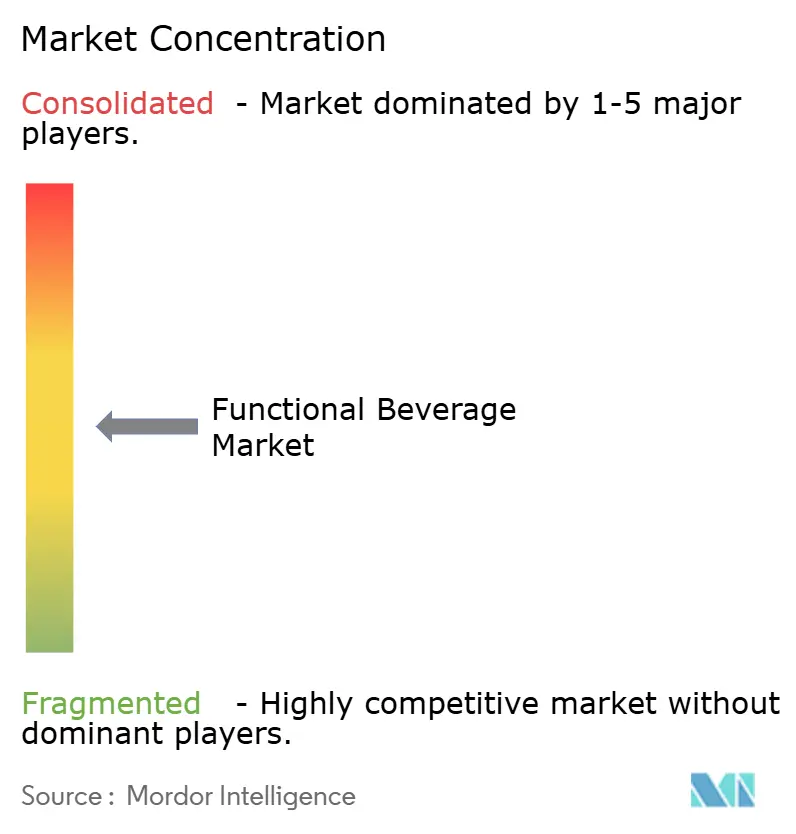
Große Lieferanten kombinieren unterschiedliche Portfoliostrukturen: PepsiCo Inc. besitzt die präbiotische Limonadenmarke poppi, und Monster Beverage Corp. betreibt ein dediziertes Energydrinks-Segment. Red Bull GmbH verkaufte im Jahr 2025 fast 14 Milliarden Dosen seines Energydrinks, mehr als 10 % über dem Wert von 2024. Die Waters-Division von Danone SA, die stilles Wasser, aromatisiertes Wasser und funktionale Getränke umfasst, entfiel im Jahr 2025 auf 18 % des Konzernumsatzes. The Coca-Cola Company meldete im Jahr 2025 ein Volumenwachstum von 1 % bei Sportgetränken nach Einheitengebinden in seinem Getränkesystem, hauptsächlich angetrieben durch Nordamerika sowie Europa, den Nahen Osten und Afrika. Diese Strukturen positionieren funktionale Getränke sowohl im Mittelpunkt spezialisierter Unternehmen als auch innerhalb breiterer Getränkeportfolios.
PepsiCo schloss am 19. Mai 2025 die Übernahme von poppi, einer US-amerikanischen präbiotischen Limonadenmarke, ab. Die angekündigte Gegenleistung betrug 1,95 Milliarden USD, einschließlich 300 Millionen USD an erwarteten steuerlichen Barvorteilen, für einen Nettokaufpreis von 1,65 Milliarden USD. Über diese Gegenleistung hinaus umfasste die Transaktion einen leistungsabhängigen Earn-out, der an das Erreichen bestimmter Leistungskennzahlen geknüpft ist. Mit poppi im PepsiCo-Portfolio nach dem Abschluss am 19. Mai 2025 konkurrieren andere Anbieter präbiotischer Limonaden gegen eine Marke, die von einem diversifizierten etablierten Unternehmen unterstützt wird.
Am 15. Oktober 2025 wies das Gericht der Europäischen Union die Klage von Red Bull GmbH, Red Bull France SASU und Red Bull Nederland BV gegen einen Inspektionsbeschluss der Europäischen Kommission im Energydrinks-Sektor ab. Der Fall betraf die Gültigkeit eines Inspektionsbeschlusses auf der Grundlage des Verdachts auf Verstöße gegen das Wettbewerbsrecht. Am 4. August 2026 berichtete The Economic Times unter Berufung auf Branchenvertreter, dass neue Sting-Dosen und -Flaschen in Indien ohne den Begriff „Energydrink” hergestellt wurden, während die zugehörige Werbung überarbeitet wurde. Der Bericht schrieb Branchenvertretern auch separate Anträge von Red Bull, Reliance Consumer Products, Monster und Hell zu, die Verlängerung der 90-tägigen Compliance-Frist ab dem 1. Juli 2026 zu beantragen. Diese Reaktionen zeigen, wie Energydrink-Lieferanten die Überprüfung des Wettbewerbsverhaltens in der EU und Änderungen der Produktpräsentation in Indien angehen.
Marktführer im Bereich funktionale Getränke
-
PepsiCo Inc.
-
Monster Beverage Corp.
-
Red Bull GmbH
-
Danone SA
-
The Coca-Cola Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für funktionale Getränke Unternehmen in diesem Bericht
- PepsiCo Inc.
- The Coca-Cola Company
- Red Bull GmbH
- Monster Beverage Corp.
- Danone SA
- CENTR Brands Corporation (Centr)
- Nestle SA
- Otsuka Holdings Co. Ltd
- Blue Diamond Growers
- Oatly Group AB
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Yakult Honsha Co. Ltd
- Vita Coco Company Inc.
- Hint Inc.
- Flow Beverage Corp. (Flow)
- Vitamin Well
- BioSteel Sports Inc.
- VOSS Water Global
- Glanbia Plc
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen nutzenbasierte Einzelhandelsnavigation mit fokussierten Protein- und Stimmungsunterstützungsgetränkeangeboten für US-amerikanische Lebensmitteleinkäufer. In seiner Umfrage vom 19. bis 26. Mai 2026 stellte FMI, die Food Industry Association, fest, dass diese Einkäufer zunehmend Hydratations-, Energie-, Protein-, Verdauungsgesundheits- und Stimmungsunterstützungsvorteile von Getränken suchten. FMI identifizierte auch eine Chance für US-amerikanische Lebensmittelhändler, die Getränkepräsentation rund um funktionale Bedürfnisse und Trinkanlässe zu organisieren. Dies positioniert Einzelhändler neben Produktentwicklern als Teilnehmer an der Differenzierung funktionaler Getränke.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Nutzenbasierte Getränkenavigation | Forschung aus dem Jahr 2026 verbindet die Getränkewahl mit funktionalen Bedürfnissen und Anlässen | US-amerikanische Lebensmittelhändler | Relevante fertige Getränke nach Bedarf und Anlass gruppieren | Überlappende Vorteile verständlich halten | Einzelhändler und Lieferanten mit klar definierten Getränkeangeboten |
| Fokussierte trinkfertige Proteinangebote | Protein gehört zu den Vorteilen, die US-amerikanische Einkäufer suchen | US-amerikanische Lebensmitteleinkäufer, die Protein suchen | Ein Getränk rund um einen spezifischen proteinorientierten Verwendungszweck entwickeln | Interesse an Vorteilen in eine produktspezifische Wahl umwandeln | Anbieter trinkfertiger Proteingetränke |
| Stimmungsorientierte Trinkanlässe | US-amerikanische Einkäuferforschung identifiziert Stimmungsunterstützung als gesuchten Vorteil | US-amerikanische Lebensmitteleinkäufer, die Stimmungsunterstützung suchen | Einen engen Trinkanlass mit einem verteidigbaren Nutzenangebot definieren | Den versprochenen Zweck mit substantiierten Produktansprüchen in Einklang bringen | Anbieter von Getränken, die für Stimmungsunterstützung positioniert sind |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, einen bestimmten Nutzen am Point of Sale leichter auffindbar und verständlich zu machen. Ein nach Bedarf organisiertes Regal würde Protein-, Verdauungsgesundheits- und Stimmungsunterstützungsgetränke separat gruppieren, sodass das Produkt jedes Lieferanten mit anderen verglichen würde, die für denselben Nutzen verkauft werden. Eine bestehende Formulierung könnte daher nutzenorientierte Einkäufer durch Kategoriegestaltung erreichen und ihrem Lieferanten eine Merchandising-Option neben der Produktentwicklung bieten.
Neueste Industrielle Entwicklungen in Markt für funktionale Getränke
- Oktober 2026: PepsiCo teilte dem Delhi High Court am 15. Oktober mit, dass seine indischen Energydrinks innerhalb von 2 Monaten landesweit ausverkauft sein könnten, während die neue Produktion unter dem Etikett „Energydrink” weiterhin verboten blieb. Die Begründetheit blieb unentschieden, mit einer weiteren Anhörung am 30. Oktober 2026.
- Juni 2026: Beyond Meat, Inc. startete die erste Einzelhandels- und Gastronomieeinführung von Beyond Immerse, seiner ersten Linie funktionaler Getränke, im Großraum New York. Sein Vertriebsabkommen mit Big Geyser ermöglichte den Zugang zu mehr als 26.000 Verkaufsstellen.
- Juni 2026: Die BODYARMOR-Marke von The Coca-Cola Company brachte am 1. Juni BODYARMOR FIT auf den Markt und führte ein kohlensäurehaltiges Sportgetränk in 12-Unzen-Dosen in US-amerikanischen Geschäften und online ein.
Markt für funktionale Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für funktionale Getränke umfasst alkoholfreie Getränke, die zur Hydratation oder Erfrischung verkauft werden und Inhaltsstoffe oder Formulierungen aufweisen, die auf einen ernährungsphysiologischen oder funktionalen Nutzen ausgerichtet sind. Er misst die jährlichen Ausgaben in USD für diese verpackten Getränke über den weltweiten Einzel- und Gastronomiehandel.
Ausschlüsse aus dem Umfang: Alkoholische Getränke, herkömmliche Getränke ohne Positionierung auf einen ernährungsphysiologischen oder funktionalen Nutzen, Nahrungsergänzungsmittel, die als Pulver, Kapseln, Tabletten oder ähnliche Produkte verkauft werden, sowie separat verkaufte Inhaltsstoffe und Getränkeverpackungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Energydrinks
- Sportgetränke
- Angereicherter Saft
- Milch- und Milchalternativgetränke
- Funktionales/angereichertes Wasser
- Sonstige
- Nach Verpackungstyp
- PET-/Glasflaschen
- Dosen
- Tetra Pak
- Andere Typen
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Supermärkte/Verbrauchermärkte
- Apotheken und Gesundheitsgeschäfte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Einzelhandelskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um das verfügbare Getränkeangebot, den Einzel- und Gastronomiehandel sowie den Anspruchskontext zu vergleichen, nutzen Analysten Quellen wie die USDA Economic Research Service-Reihe zur Lebensmittelverfügbarkeit, Einzel- und Gastronomiehandelsdaten des U.S. Census Bureau, Codex-Leitlinien zu Lebensmittelansprüchen und die Überprüfung von Nicht-Zucker-Süßungsmitteln durch die Weltgesundheitsorganisation. Diese Quellen beschreiben unterschiedliche Maßgrößen, daher verwenden Analysten die Verfügbarkeit als Volumensignal, Verkaufsdaten als Kanalkontext und Leitlinien als regulatorische Referenz.
Zur Überprüfung von Produkt-, Vertriebs-, Distributions- und Investitionsentwicklungen konsultieren Analysten Jahresberichte von Unternehmen, 10-K- und andere regulatorische Einreichungen, Investorenmaterialien und seriöse Presseberichterstattung. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an Getränkehersteller, Markeninhaber, Einzelhändler, Gastronomiebetreiber sowie Inhaltsstoff- oder Verpackungsspezialisten richten, wobei die Befragten kommerzielle, Kategorie-, Finanz-, Vertriebs- und regulatorische Rollen in der Region Asien-Pazifik, EMEA und Amerika abdecken würden. Ihr Input würde Sekundärbefunde zu Produktdefinitionen, realisierten Verkaufspreisen, Kanalmix, Kategoriewachstum und regionaler Nachfrage testen und Lücken durch gezielte Nachfragen und den Vergleich mit Unternehmensangaben und öffentlichen Marktindikatoren schließen. Analysten würden Meinungsverschiedenheiten auf Variablen- und Segmentebene triangulieren, bevor sie unterstützte Anpassungen in die Schätzungen einarbeiten.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 23 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Der jährliche globale Wert wird von oben nach unten aus der Nachfrage nach fertigen Getränken und den Ausgaben über den Einzel- und Gastronomiehandel geschätzt, unter Verwendung von Getränkeverfügbarkeits- und Verkaufsindikatoren, Produktmix über die definierten Getränketypen hinweg, Kaufkraft auf Länderebene und Distributionszugang, um den Gesamtwert und seine Aufteilung nach Produkt-, Verpackungs-, Kanal- und regionalen Dimensionen zu ermitteln. Segmentanteile stützen sich auf veröffentlichte Kategorieaufteilungen, sofern verfügbar, und werden anhand von Produktportfolios, Kanalstruktur und Ländernachfrage überprüft; wo eine Aufteilung nicht verfügbar ist, schätzen Analysten Kategorienanteile aus diesen Signalen und gleichen jede Achse mit dem Marktgesamtwert ab. Die Szenarioanalyse projiziert die Volumenachfrage anhand wirtschaftlicher Bedingungen, Wellness-Interesse, Kategoriewachstum, Einzelhandelszugang sowie regulatorischer oder Verpackungskosten, während realisierte Preise und Produktmix separat bewertet werden, um das Wertwachstum abzuleiten. Selektive Bottom-up-Überprüfungen verwenden Stichproben-Durchschnittsverkaufspreise multipliziert mit Volumina, Lieferanten-Rollups und Kanalüberprüfungen, während Lücken in diesen Überprüfungen mit der Top-down-Schätzung unter Verwendung öffentlicher Angaben und Primärforschung abgeglichen werden und Experten die Richtung und Annahmen jeder wesentlichen Variablenprognose überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensangaben, amtliche Statistiken, öffentliche Marktindikatoren und Primärbefunde und überprüfen dann Gesamtwerte, Segmentanteile, historische Entwicklungen und Quelldefinitionen auf Anomalien oder wesentliche Abweichungen. Ein zweiter Analyst überprüft Berechnungen und Belege, wobei eine übergeordnete Überprüfung gekennzeichnete Unterschiede vor der Freigabe klärt; Befragte werden erneut kontaktiert, wenn Definitionen in Konflikt stehen, sich ein Input wesentlich ändert oder eine Lücke eine Segmentschlussfolgerung verändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überarbeitet und vor der Lieferung einer neuen Überprüfung von Quellen, Berechnungen und narrativer Konsistenz unterzogen.
Marktgröße für funktionale Getränke von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für funktionale Getränke umfasst alkoholfreie Getränke, die zur Hydratation oder Erfrischung verkauft werden und Inhaltsstoffe oder Formulierungen aufweisen, die auf einen ernährungsphysiologischen oder funktionalen Nutzen ausgerichtet sind.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Der jährliche globale Wert wird von oben nach unten aus der Nachfrage nach fertigen Getränken und den Ausgaben über den Einzel- und Gastronomiehandel geschätzt, unter Verwendung von Getränkeverfügbarkeits- und Verkaufsindikatoren, Produktmix über die definierten Getränketypen hinweg, Kaufkraft auf Länderebene und Distributionszugang, um den Gesamtwert und seine Aufteilung nach Produkt-, Verpackungs-, Kanal- und regionalen Dimensionen zu ermitteln.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 176,8 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 151,7 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 14,2 % unter dem Wert dieses Berichts für 2027 von 176,8 Mrd. USD, 2 Jahre später. Wachstum nach dem Basisjahr kann den später gemeldeten Wert erhöhen. |
| Globales Marktforschungsunternehmen B | 164,7 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 6,9 % unter dem Wert dieses Berichts für 2027 von 176,8 Mrd. USD, 2 Jahre später. Wachstum nach dem Basisjahr kann den später gemeldeten Wert erhöhen. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensangaben, amtliche Statistiken, öffentliche Marktindikatoren und Primärbefunde und überprüfen dann Gesamtwerte, Segmentanteile, historische Entwicklungen und Quelldefinitionen auf Anomalien oder wesentliche Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für funktionale Getränke und wie sind die Wachstumsaussichten?
Der Markt wird voraussichtlich von 176,8 Milliarden USD im Jahr 2027 auf 255,3 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,62 % über 2027–2032.
Was treibt die Nachfrage nach funktionalen Getränken an?
Gesundheits- und Wellnessnachfrage ist ein wesentlicher Treiber. In der EY-US-Umfrage von 2025 gaben 52 % der Verbraucher an, bereit zu sein, mehr für Getränke zu zahlen, die Gesundheits- und Wellnessziele unterstützen.
Welcher Typ funktionaler Getränke führt die Verkäufe an?
Energydrinks hielten im Jahr 2026 den größten Anteil von 28,77 %, während Sportgetränke mit einer CAGR von 8,11 % über 2027–2032 am schnellsten wachsen sollen.
Welche Unternehmen sind die wichtigsten Lieferanten funktionaler Getränke?
Zu den wichtigsten Lieferanten zählen PepsiCo Inc., Monster Beverage Corp., Red Bull GmbH, Danone SA und The Coca-Cola Company.
Was könnte das Wachstum bei funktionalen Getränken begrenzen?
Verpackungspflichten verursachen Kosten. Seit Oktober 2025 sind qualifizierende große britische Organisationen mit Entsorgungsgebühren für Haushalts- oder häufig in Abfallbehältern entsorgte Verpackungen und Glasgetränkebehälter für den Haushalt konfrontiert.
Welche Regionen führen die Ausgaben und das Wachstum bei funktionalen Getränken an?
Nordamerika hielt im Jahr 2026 38,82 % der globalen Ausgaben, während Asien-Pazifik mit einer CAGR von 8,2 % über 2027–2032 am schnellsten wachsen soll.