
Eistee-Marktgröße und Marktanteil
Eistee-Marktanalyse von Mordor Intelligence
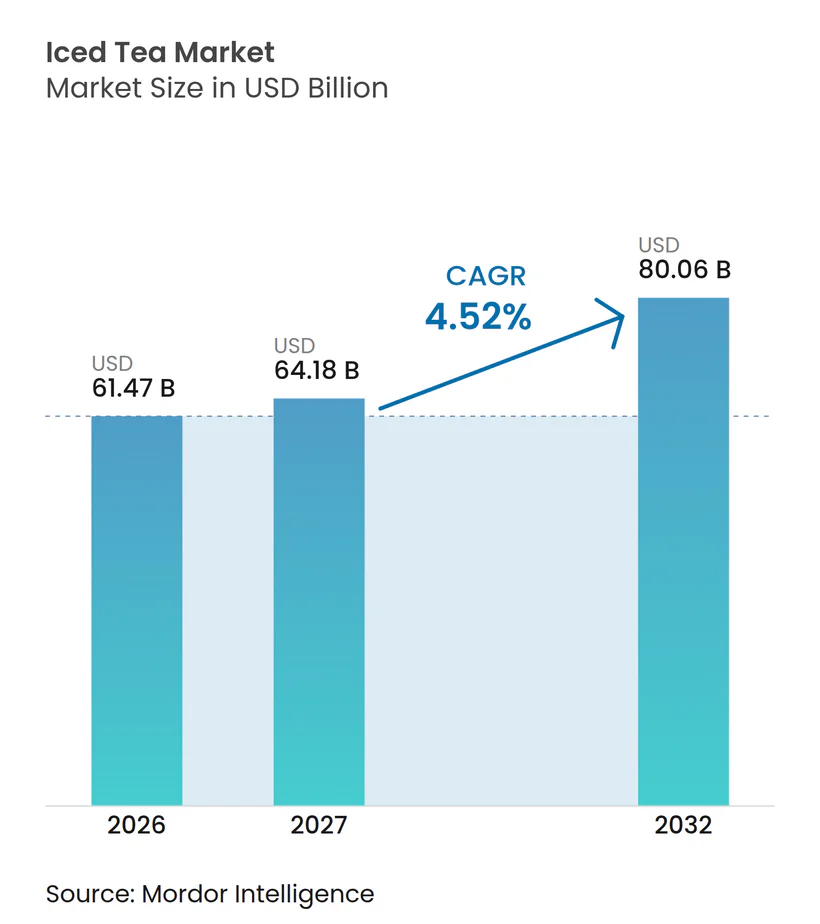
Die Eistee-Marktgröße wird voraussichtlich von 61,47 Milliarden USD im Jahr 2026 auf 64,18 Milliarden USD im Jahr 2027 steigen und bis 2032 80,06 Milliarden USD erreichen, mit einer CAGR von 4,52 % über 2027–2032.
Das Wachstum beruht darauf, verpackten Tee für zuckerärmere Entscheidungen relevant zu machen und dabei ein unverwechselbares Tee- oder Geschmacksangebot zu erhalten. In China geben die Nachfrage nach zuckerfreien Produkten und die Differenzierung bei der Verarbeitung den Lieferanten Anlass, Rezepturen und Teecharakter gemeinsam weiterzuentwickeln. Partnerschaften im Einzel- und Gastronomiehandel können dieses Angebot auf weitere Absatzkanäle ausweiten, während trinkfertige Formate die Zubereitung beim Lieferanten belassen. Für Lieferanten beeinflusst die Rezeptur die Abgabenbelastung im Vereinigten Königreich, während Einzel- und Gastronomieabkommen den Zugang zu Absatzkanälen im Wettbewerb mit anderen gesundheitsorientierten Getränken bestimmen.
Wichtigste Erkenntnisse des Berichts
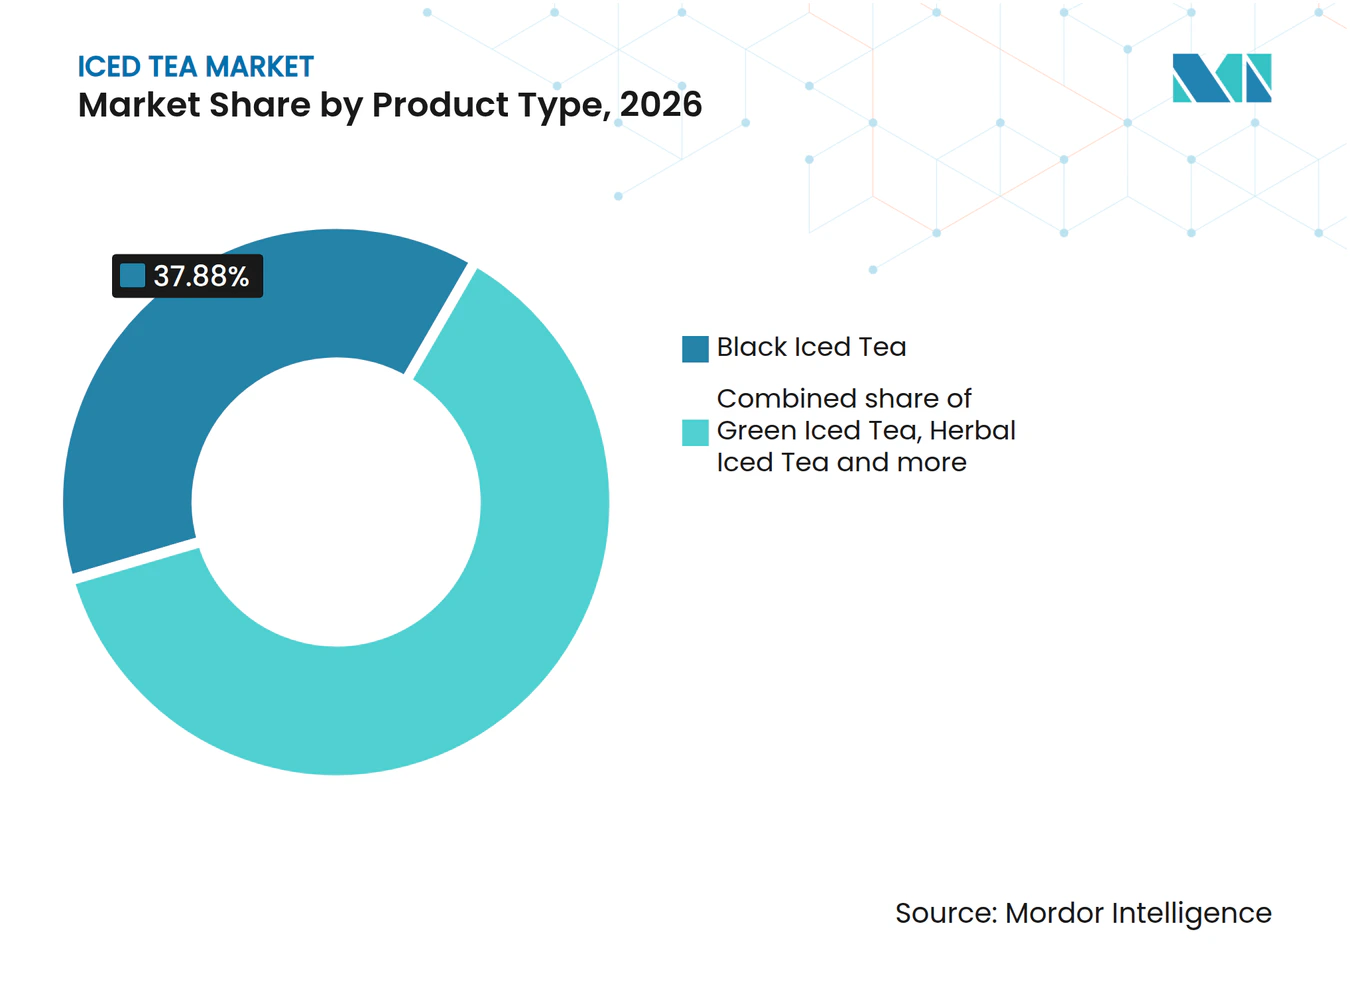
- Nach Produkttyp führte schwarzer Eistee mit einem Eistee-Marktanteil von 37,88 % im Jahr 2026, während Kräutereistee mit einer CAGR von 6,25 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
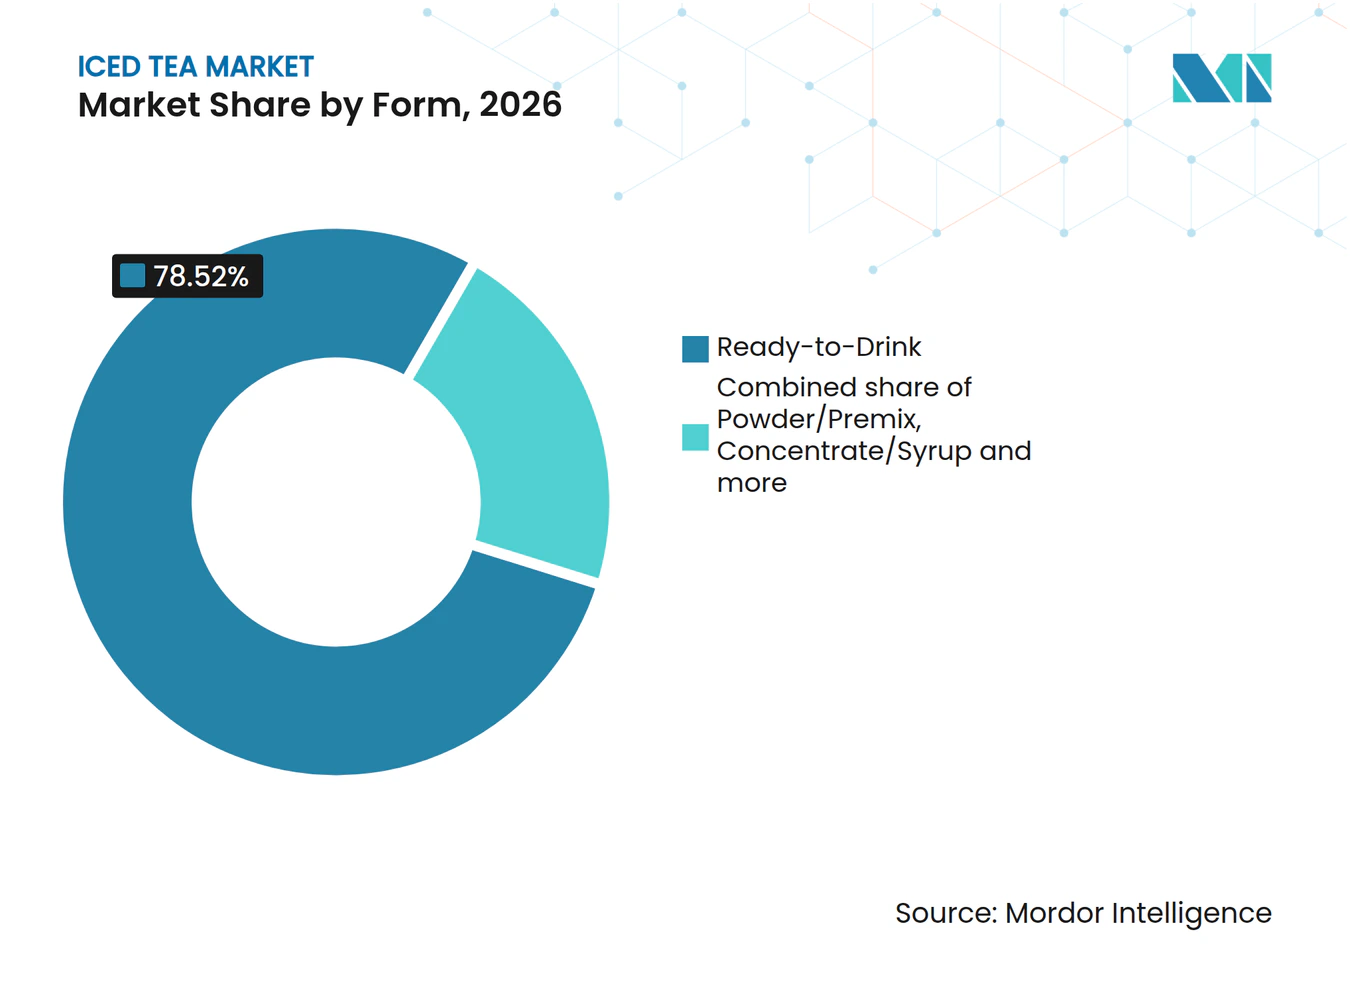
- In der Kategorie Form hielten trinkfertige Produkte im Jahr 2026 einen Anteil von 78,52 % an der Eistee-Marktgröße, während Pulver/Premix mit einer CAGR von 5,52 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Bei den Geschmacksprofilen führte aromatisierter Tee mit 74,73 % des Umsatzes mit verpacktem Eistee im Jahr 2026, und nicht aromatisierter Tee soll mit einer CAGR von 6,3 % über 2027–2032 am schnellsten wachsen.
- Bei der Verpackung führten PET-Flaschen mit 54,87 % des Umsatzes mit verpacktem Eistee im Jahr 2026, während Tetra-Pak-Kartons mit einer CAGR von 6 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Nach Vertriebskanal führte der Außer-Haus-Handel mit 81,43 % des Umsatzes mit verpacktem Eistee im Jahr 2026, während der Gastronomiebereich mit einer CAGR von 7,5 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
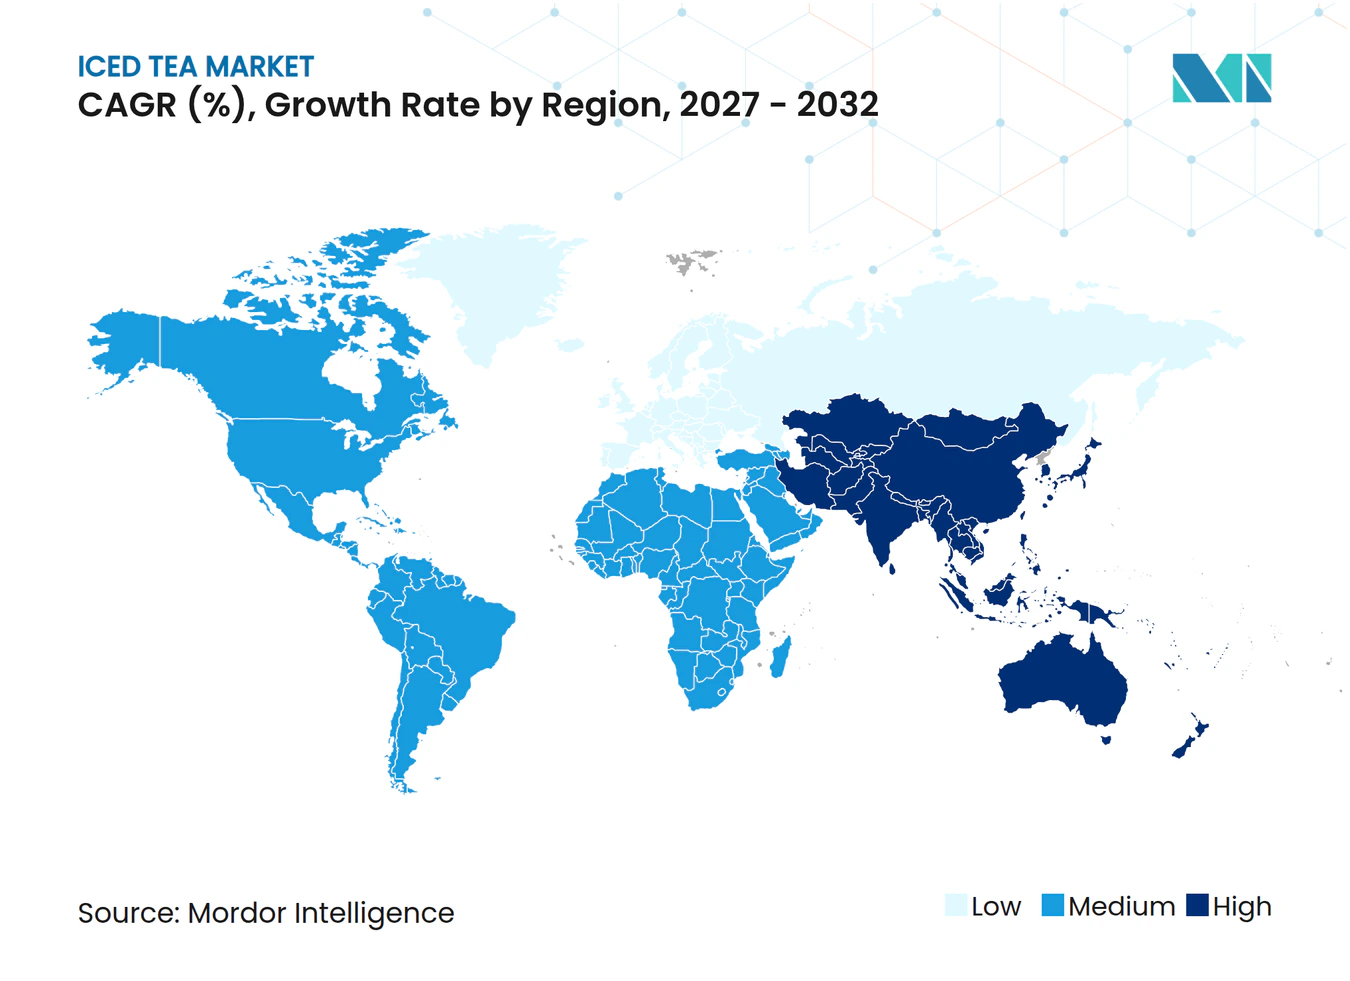
- Geografisch führte Nordamerika mit 43,78 % des Umsatzes mit verpacktem Eistee im Jahr 2026, während Asien-Pazifik mit einer CAGR von 7,3 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Präferenz für gesündere Alternativen zu kohlensäurehaltigen Erfrischungsgetränken | +1.6% | Vereinigte Staaten und China | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Geschmacksinnovation und Sortimentserweiterungen | +1.4% | Vereinigte Staaten und Spanien | Kurzfristig (≤ 2 Jahre) |
| Bequemlichkeit und Konsum unterwegs | +1.3% | Vereinigte Staaten und Spanien | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung und Clean-Label-Positionierung | +1% | Im chinesischen Markt | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Kooperationen | +0.5% | In den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Bewusstsein für Nachhaltigkeit und ethische Beschaffung | +0.3% | Im spanischen Markt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Präferenz für gesündere Alternativen zu kohlensäurehaltigen Erfrischungsgetränken
Präferenzen für zuckerärmere Produkte schaffen eine rezepturspezifische Öffnung für Eistee-Lieferanten, die um gesundheitsorientierte Getränkeausgaben konkurrieren. In einer von EY im November und Dezember 2025 durchgeführten Umfrage gaben 66 % der US-amerikanischen Befragten an, zuckerärmere und kalorienärmere Getränke zu wählen.[1] Separat dazu stieg der Umsatzwert von zuckerfreiem trinkfertigem Tee im dritten Quartal 2026 in Chinas traditionellen stationären Einzelhandelskanälen laut Mashangying Brand CT um 12,16 % im Jahresvergleich. Das kommerzielle Argument geht daher über eine allgemeine Wellness-Botschaft hinaus und bezieht sich auf eine Produktkategorie mit einem beobachteten Verkaufsergebnis. Lieferanten, die diese Chance nutzen, haben eine stärkere Grundlage, um zuckerreduzierten Rezepturen Vorrang zu geben, als um dieselbe Gesundheitspositionierung auf ein gesamtes gesüßtes Teeportfolio anzuwenden.
Kontinuierliche Geschmacksinnovation und Sortimentserweiterungen
Die Geschmacksentwicklung kann Eistee-Marken einen Weg bieten, ein spezifisches Haushaltspublikum anzusprechen, anstatt lediglich das Sortiment zu erweitern. Anfang 2026 gehörte Fuze Tea Té Verde-Maracuyá zu den am schnellsten wachsenden Geschmacksrichtungen der Marke in Spanien, wobei 50 % des Volumens aus Haushalten der Altersgruppe unter 49 Jahren stammten. Dieses Käuferprofil gibt grünem Tee und Passionsfrucht ein kommerziell definiertes Publikum, ohne dass dieselbe Positionierung für jeden Haushalt erforderlich ist. Coca-Cola Spanien brachte für den Sommer 2026 auch die saisonale Geschmacksrichtung Fuze Tea Té Verde & Lima Menta auf den Markt. Zusammen deuten die Beispiele auf unterschiedliche Rollen für eine wachsende Geschmacksrichtung und eine saisonale Erweiterung innerhalb desselben Portfolios hin. Die Nachfragechance liegt darin, die Geschmacksentwicklung auf Zielgruppe und Anlass abzustimmen, anstatt jede hinzugefügte Variante als austauschbares Wachstum zu behandeln.
Bequemlichkeit und Konsum unterwegs
Bequemer Zugang schafft Nachfragechancen, wenn verpackter Tee an üblichen Erfrischungspunkten in einer Form erhältlich ist, die keine Zubereitung erfordert. Coca-Cola Europacific Partners gab an, dass Fuze Tea im Jahr 2025 in Spanien an nahezu 50.000 Convenience-Verkaufspunkten präsent war. Diese Präsenz gibt einer Teemarke viele lokale Zugangspunkte durch eine koordinierte Vertriebsbeziehung. Im März 2025 führte 7-Eleven in Zusammenarbeit mit AriZona Beverages 4 Southland Reserve Cold-Brew-Tee-Geschmacksrichtungen in 16-Unzen-Flaschen in seinen US-Filialen ein. Die händlereigene Linie veranschaulicht einen weiteren Zugangsweg, bei dem Tee-Lieferkompetenz mit dem Filialnetz eines Händlers kombiniert wird. Der Zugang hängt von der kommerziellen Rolle des Herstellers ab, ob er eine händlereigene Linie beliefert oder seine eigene Marke über das Netzwerk eines Abfüllers unterstützt.
Premiumisierung und Clean-Label-Positionierung
Eine Premium-Positionierung hat eine stärkere Grundlage, wenn ein zuckerfreies Rezept mit einer unverwechselbaren Methode zur Erhaltung des Teecharakters kombiniert wird. Für das erste Halbjahr 2025 berichtete Tingyi über zuckerfreie und zuckerarme, ballaststoffreiche Angebote innerhalb seines Master Kong Trinkfertig-Teeportfolios in China. Die Green-Tea-Serie brachte auch zuckerfreien frisch aromatisierten grünen Tee unter Verwendung einer patentierten Eisextraktionstechnologie auf den Markt, die Tingyi als branchenweit erste ihrer Art beschrieb. Dies kombiniert Rezeptur- und Verarbeitungsdifferenzierung und verleiht einem Premium-Angebot mehr Substanz als eine bloße Zutatenreduzierung. Neben Master Kongs zuckerfreiem Jasmintee und anderen zuckerfreien und zuckerarmen Linien hob der Eisextraktionsanspruch den neuen grünen Tee innerhalb seines eigenen Portfolios im ersten Halbjahr 2025 hervor.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch andere gesunde Getränke | -0.7% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zuckerreduzierungsvorschriften erhöhen die Kosten für die Rezepturanpassung | -0.5% | Im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Einhaltung von Vorschriften und Kennzeichnungspflichten | -0.25% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Mögliche Bedenken hinsichtlich Koffeinempfindlichkeit | -0.15% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch andere gesunde Getränke
Für Lieferanten von verpacktem Eistee schränkt der Wettbewerb durch andere gesundheitsorientierte Getränke den Wert einer teebasierten Identität allein ein. In einem Artikel der Fachzeitschrift Beverage Industry vom Juni 2025 führte Roger Dilworth, leitender Analyst der Beverage Marketing Corporation, den Wechsel einiger US-amerikanischer Trinkfertig-Tee-Konsumenten zu PET-Wasser, Sprudelwasser und funktionellen Getränken auf Zuckerreduzierungstrends zurück. Ein Käufer, der weniger Zucker sucht, kann das fertige Rezept über Getränkekategorien hinweg vergleichen, sodass ein Teelieferant einen Grund anbieten muss, die Ausgaben dieses Käufers zu halten. Ein um Erfrischung positionierter Eistee kann einem anderen Wettbewerbstest ausgesetzt sein als einer, der um einen funktionellen Nutzen positioniert ist. Dieses Substitutionsrisiko setzt Lieferanten in Nordamerika, der größten Region, dem Verlust von Getränkeausgaben aus, selbst wenn ihre Produkte eine vertraute Teeidentität behalten.
Zuckerreduzierungsvorschriften erhöhen die Kosten für die Rezepturanpassung
Zuckerschwellenwerte machen die Rezeptur zu einer steuerlichen Entscheidung für britische Eistee-Abpacker, die ein gesüßtes Rezept beibehalten möchten. Britische Abpacker müssen die Soft Drinks Industry Levy auf qualifizierende verpackte Getränke mit zugesetztem Zucker und mindestens 5 g Gesamtzucker pro 100 ml in trinkfertiger oder verdünnter Form melden und zahlen.[2] Das höhere Zuckerband der Abgabe gilt ab 8 g pro 100 ml, was die Belastung rezepturabhängig macht. Für ein abgabenpflichtiges Eisteeprodukt kann das Beibehalten der Süße daher eine wiederkehrende Gebühr mit sich bringen, die mit der beabsichtigten Preispositionierung des Lieferanten konkurriert. Eine Rezepturanpassung bietet einen Weg zu geringerer Abgabenpflicht, lässt den Lieferanten jedoch vor der kommerziellen Wahl zwischen einer Produktänderung und der Übernahme der fortlaufenden Abgabe stehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schwarztee-Volumen und Kräutertee-EinzelhandelsexpansionSchwarzer Eistee hatte im Jahr 2026 einen Anteil von 37,88 % an der Eistee-Marktgröße und war damit das größte Segment. Kirin Beverages 2 fruchtig aromatisierte Schwarztee-Eistees erreichten bis zum 3. Februar 2026 in Japan kumulative Lieferungen von 50 Millionen Flaschen nach ihrer Markteinführung am 23. September 2025. Das Sortiment kombinierte Orange mit Grapefruit sowie weiße Traube mit Zitrone und brachte Fruchtvariationen auf eine Schwarztee-Basis. Lieferungen in diesem Umfang innerhalb von etwa 4 Monaten zeigen, dass Fruchtvariationen auf einer Schwarztee-Basis kommerzielles Volumen aufbauen können.
Kräutereistee soll das am schnellsten wachsende Segment sein, mit einer CAGR von 6,25 % über 2027–2032. ChariTea Red, ein Rooibos-Eistee, war Teil einer Einführung von 3 Produkten in 141 größere Waitrose-Filialen im Vereinigten Königreich, die bis zum 6. Januar 2026 abgeschlossen war. Red kombiniert südafrikanischen Rooibos mit Passionsfrucht und Agave und gibt dem Sortiment eine botanische Basis, die sich von seinen anderen Teeangeboten unterscheidet. Da die Einführung in 141 Filialen 3 Produkte gemeinsam umfasste, gelangte die Rooibos-Variante zusammen mit ChariTeas anderen Tees innerhalb einer Händlerlistung in die Regale.



Nach Form:
Reichweite trinkfertiger Produkte und Expansion zubereiteter TeesTrinkfertiger Tee repräsentierte im Jahr 2026 einen Eistee-Marktanteil von 78,52 % und war damit das größte Segment. Fuze Tea, vertrieben von Coca-Cola Europacific Partners, hatte Anfang 2026 mehr als 3,1 Millionen Käuferhaushalte in Spanien. Für dieses Format veranschaulicht die Haushaltsreichweite die kommerzielle Relevanz eines vollständigen Getränks, das keine Zubereitung durch den Verbraucher erfordert.
Pulver/Premix soll das am schnellsten wachsende Segment sein, mit einer CAGR von 5,52 % über 2027–2032. Continental Coffee, eine Tochtergesellschaft von CCL Products (India), brachte THIS Lemon Iced Tea Premix als CCLs erstes verbraucherorientiertes Teeprodukt für die gesamtindische Verfügbarkeit auf den Markt. Dieser Schritt erweiterte ein Teegeschäft, das zuvor über institutionelle Formate angeboten wurde, auf ein Produkt, das Verbraucher selbst zubereiten können. Konzentrat/Sirup bietet einen weiteren Zubereitungsweg, wobei LIPTON Teas and Infusions im Juli 2025 exklusiv bei Walmart 32-Unzen-Konzentrate zum Mischen mit Wasser, Sprudelwasser, Limonade oder Saft einführte. Diese Formate ermöglichen es dem Lieferanten, eine Teebasis zu verkaufen und den abschließenden Mischschritt dem Käufer zu überlassen, was ein Haushaltsangebot schafft, das sich von einem fertigen Flaschengetränk unterscheidet.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschmacksprofil:
Reichweite aromatisierter Tees und Identität nicht aromatisierter TeesAromatisierter Eistee war das größte Segment und machte im Jahr 2026 74,73 % des Umsatzes mit verpacktem Eistee aus. Im Mai 2026 gaben Coca-Cola und McDonald's eine Vereinbarung bekannt, die Fuze Tea ab Anfang Mai zur trinkfertigen Teemarke in mehr als 660 spanischen Restaurants macht. Fuze Tea ist Coca-Colas Trinkfertig-Sortiment mit mehreren Geschmacksrichtungen in Spanien, sodass die Vereinbarung einer aromatisierten Teelinie einen kettenweiten Zugang verschafft, dessen Reichweite von einem Restaurantkonto abhängt.
Nicht aromatisierter Eistee soll das am schnellsten wachsende Segment sein, mit einer CAGR von 6,3 % über 2027–2032. Coca-Cola Systems Ayataka-Grüntee-Marke verzeichnete im Jahr 2025 in Japan ihr bisher höchstes Verkaufsvolumen. Das Wachstum konzentrierte sich auf die Hauptgrünteeprodukte der Marke. Für Lieferanten, die Käufer von reinem Tee ansprechen, bietet das markenweite Ergebnis ein kommerzielles Beispiel für den Aufbau eines erkennbaren Teeangebots, bei dem der Basistee mehr von der Produktidentität trägt. Ohne ein Zusatzgeschmacksangebot wird die Konsistenz des zugrunde liegenden Tees zum Produktversprechen, das Lieferanten über aufeinanderfolgende Käufe hinweg aufrechterhalten müssen.
Nach Verpackungstyp:
PET-Produktionsbreite und regionale Karton-EinführungenPET-Flaschen waren das größte Segment und machten im Jahr 2026 54,87 % des Umsatzes mit verpacktem Eistee aus. Im Jahr 2025 verpackte Coca-Cola Europacific Partners Fuze Tea in 1-Liter- und 1,5-Liter-PET-Flaschen in seinem Werk La Rinconada in Spanien, wo der Tee 4 von 12 Produktionslinien in 5 Formaten belegte. Dasselbe Werk befüllte auch Dosen, Mehrwegglasflaschen und Bag-in-Box innerhalb seines Fuze-Tea-Betriebs. Kapazitätsentscheidungen für diesen Betrieb umfassen 5 Formate, was die PET-Versorgung zu einem Teil einer umfassenderen Verpackungszuteilung macht.
Tetra-Pak-Kartons sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6 % über 2027–2032. Im Dezember 2025 wurde Ruloi Teas Oji-Eistee in 160-ml-Tetra-Pak-Kartons in Assam angeboten, wobei der Vertrieb auf andere nordostindische Bundesstaaten ausgeweitet wurde. Tetra Pak stellte das Kartonformat und die Produktentwicklungsunterstützung bereit, während Ruloi Tea die Eistee-Marke betrieb. Zu den gemeldeten Kanälen gehörten führende Einzelhändler, Hypermärkte und Nachbarschaftsgeschäfte, was dem Kleinformat-Angebot mehr als einen Einzelhandelsweg verschaffte. Der Expansionsmechanismus kombiniert eine kleine verpackte Portion mit Produktentwicklungsunterstützung und bietet einer regionalen Marke einen Weg von der Teerezeptur zu einem einzelhandelsreifen Getränk.
Nach Vertriebskanal:
Einzelhandelsvolumen und verpackter Tee in der GastronomieDer Außer-Haus-Handel war das größte Segment und machte im Jahr 2026 81,43 % des Umsatzes mit verpacktem Eistee aus. Im modernen Lebensmitteleinzelhandel Spaniens stieg das Verkaufsvolumen von trinkfertigem Tee Anfang 2026 um nahezu 20 %. Die breitere Trinkfertig-Tee-Kategorie Spaniens erreichte im Jahr 2025 auch eine Haushaltsdurchdringung von 36,2 %. Die Mehrheit der spanischen Haushalte kaufte die Kategorie im Jahr 2025 nicht, was ein erhebliches Publikum für Mitnahmeverkäufe über den gemeldeten Einzelhandelsvolumenzuwachs hinaus hinterlässt.
Der Gastronomiebereich soll das am schnellsten wachsende Segment sein, mit einer CAGR von 7,5 % über 2027–2032. Im Juli 2026 machte die Eistee-Marke Kirra ihre Dosenprodukte in allen goop-Kitchen-Restaurantstandorten in Kalifornien und New York verfügbar. Dies platziert verpackten Tee in der Gastronomie und ermöglicht es einem Restaurantkäufer, ein Markengetränk hinzuzufügen, ohne ein eigenes Teeprodukt zu entwickeln, während eine Entscheidung einer Filialgruppe den Zugang über alle ihre Standorte hinweg öffnen kann.
Geografische Analyse
Nordamerika Eistee-Markt
Nordamerika hatte im Jahr 2026 einen Anteil von 43,78 % an der Eistee-Marktgröße und war damit die größte Region. Im April 2025 verdoppelte Just Ice Tea seine US-Einzelhandelsstellfläche auf 12.000 Filialen und fügte Ketten wie Target und CVS sowie regionale Platzierungen bei 7-Eleven und Walmart hinzu. Die Flaschen- und Dosenformate der Marke geben diesem Vertriebsmodell mehr als eine verpackte Präsentation für Einzelhändler. Regionale Platzierungen können den breiteren Kettenzugang ergänzen und einer expandierenden Marke einen Weg bieten, Filialen hinzuzufügen, ohne jede Einzelhandelsbeziehung als landesweites Konto zu behandeln.
Eistee-Markt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einer CAGR von 7,3 % über 2027–2032. In China meldete Nongfu Spring im ersten Halbjahr 2026 gegenüber dem gleichen Zeitraum 2025 ein Umsatzwachstum von 30,1 % für sein Trinkfertig-Teegeschäft. Der Hersteller brachte 2025 auch ein kohlensäurehaltiges Eisteegetränk mit Zitronengeschmack auf den Markt, das aus Ganzblatt-Teeextrakt und echtem Zitronensaft hergestellt wird. Nongfu Springs Sortimentserweiterung fügt einem etablierten Teebetrieb eine kohlensäurehaltige Option hinzu und gibt dem Hersteller eine weitere Möglichkeit, um Fertiggetränkekäufe zu konkurrieren.
In Europa veranschaulicht die Präsenz von Fuze Tea in mehr als 150.000 spanischen Gastronomiebetrieben im Jahr 2025 die Reichweite, die über Restaurant- und Gaststättenkanäle verfügbar ist. In Südamerika verkaufte und vertrieb Andina Brazil, eine Tochtergesellschaft von Embotelladora Andina, im Jahr 2025 Leão Ice Tea in ganz Espírito Santo und Teilen von 3 anderen brasilianischen Bundesstaaten. Im Nahen Osten und Afrika meldete Almarai eine solide Jahresendleistung 2025 für seine saudi-arabische Trinkfertig-Eistee-Marke Ice Leaf, die auf den Konsum unterwegs ausgerichtet war. Gastronomische Breite und territoriale Abfüllung bieten unterschiedliche Wege für die Versorgung mit verpacktem Tee, während das saudi-arabische Beispiel den Konsum außer Haus betont. Für einen Lieferanten bedeutet die Zusammenarbeit mit diesem Abfüller in Brasilien eine subnationale statt nationale Reichweite, sodass eine breitere Abdeckung andere Wege erfordert.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst Kennzeichnungs- und Verpackungspflichten in ausgewählten Rechtsordnungen aus der Perspektive von Lieferanten, die verpackten Eistee auf den Markt bringen. Chinas GB 28050-2025 fügt ab dem 16. März 2027 im Vergleich zu GB 28050-2011 obligatorische Zuckerdeklarationen hinzu. Deutschland verpflichtet Unternehmen, die erstmals Verpackungen oder verpackte Waren auf seinem Markt in Verkehr bringen, zur Registrierung in LUCID und zur Finanzierung von Verpackungen, die der Systembeteiligung unterliegen. Diese Verpflichtungen machen Etikettengestaltung und Verpackungsverantwortung zu separaten kommerziellen Entscheidungen für einen Eistee-Lieferanten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | FDA | ANVISA | Zentrale Stelle Verpackungsregister | SAMR und lokale Marktaufsichtsbehörden | Saudi Food and Drug Authority |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 101.9 Nährwertkennzeichnung, vorbehaltlich Ausnahmen | RDC 429/2020 und IN 75/2020 Zuckerwarnungen | Verpackungsgesetz-Durchführungsgesetz und stufenweise EU-Verpackungsabgaben | GB 28050-2025 und SAMR-Kennzeichnungsmaßnahmen ab dem 16. März 2027 | GSO 9 arabische Kennzeichnung und Koffeinangabe auf Café-Speisekarten |
| Kommerzielle Auswirkung | Nährwertinformationen auf der Verpackung, wenn erforderlich | Warnung, wenn zugesetzter Zucker 7,5 g pro 100 ml erreicht | Registrierung und bedingte Recyclingfinanzierung mit Vertriebsverbotsgefährdung | Überprüfung obligatorischer Zuckerdeklarationen und Außenverpackungsinformationen | Arabische Etikettkoordination und Koffeininformationen für Restaurantkäufer |
| Aktuelle politische Attraktivität | Hoch | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Nährwertkennzeichnung gemäß 21 CFR 101.9 bietet eine Grundlage mit Konformitätsfrist zum 1. Januar 2028 für qualifizierende Vorschriften aus 2025–2026, während Brasiliens Warnung für zugesetzten Zucker ab 7,5 g oder mehr pro 100 ml durch Anvisas Pläne vom September 2026 für Konsultationen zu Zutatenmengen, digitalen Etikettinformationen und bestrahlten Lebensmitteln unverändert bleibt. Deutschlands Recyclingfinanzierungspflichten und Vertriebsverbotsgefährdung belasten Lieferanten, wobei stufenweise EU-Verpackungsmaßnahmen bis 2030 reichen. Chinas obligatorische Zuckerdeklaration fügt ab dem 16. März 2027 Arbeit hinzu, während ein bedingter Abverkauf nur Produkte vor der Umsetzung schützt, deren Etiketten keine verbotenen Inhalte aufweisen. Saudi-Arabiens operative arabische Etiketten- und Café-Koffeinangabepflichten begünstigen Lieferanten, die Verpackungsinformationen mit den Produktdaten in Einklang halten, die Gastronomieeinkäufer benötigen.
Stufen der Wertschöpfungskette
Bulk-Teeversorgung, Auftragsabfüllung und Markenvertrieb erfassen Wert durch unterschiedliche operative Fähigkeiten. Im Geschäftsjahr 2025/26 verzeichnete Sunshine Tea einen erheblichen Anstieg bei Großmengen-Bulk-Teebestellungen, insbesondere zur Unterstützung globaler Trinkfertig- und Lieferketten-Pipelines. Samley füllt Eistee in einzelhandelsfertige Aluminiumdosen unter den Etiketten der Kunden in seinem sri-lankischen Betrieb ab. PepsiCos Beteiligung an der Lipton-Produktion und dem Vertrieb über sein Unilever-Gemeinschaftsunternehmen, unabhängig oder mit Dritten, veranschaulicht, wie Markenbetreiber mehrere Stufen rund um ein Teeangebot koordinieren können.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Bulk-Teeversorgung | Teeexporteure wie Sunshine Tea | Bulk-Teeverkäufe | Aufrechterhaltung eines tragfähigen Produktmixes, da Großmengenbestellungen an Gewicht gewinnen | Balance zwischen Bulk-Verträgen und wertschöpfenden Teeangeboten |
| Auftragsproduktion und Abfüllung | Auftragsabfüller wie Samley | Produktions- und Abfüllgebühren | Abstimmung von Kundenrezeptur und Etikett auf den Abfüllbetrieb | Rezeptur, Dosenformat und Etikettenanforderungen gemeinsam validieren |
| Markenvertrieb und -verkauf | Markenbetreiber wie PepsiCo Inc. über sein Lipton-Gemeinschaftsunternehmen mit Unilever PLC | Markenverpackter Teeverkauf | Koordinierung von Produktions- und Vertriebsverantwortlichkeiten zwischen Partnern | Klare operative Verantwortlichkeiten für jeden Vertriebsweg festlegen |
| Quelle: Mordor Intelligence | ||||
Sunshine Teas Großmengen-Bulk-Bestellungen erzielten niedrigere Preise pro Kilogramm als seine traditionellen wertschöpfenden Markenexportsortimente. Diese Mischung zeigt, warum eine Steigerung des vorgelagerten Durchsatzes die Stückpreisgestaltung nicht unbedingt stärken muss. Auftragsabfüllung bietet eine andere Position in der Kette, indem die Marke eines Kunden von der das Getränk produzierenden Anlage getrennt wird. Bei ausgelagerter Produktion wird die Kontrolle über die Produktspezifikation zu einer eigenständigen Fähigkeit neben dem Besitz von Abfüllkapazitäten.
Wettbewerbslandschaft
Marktkonzentration
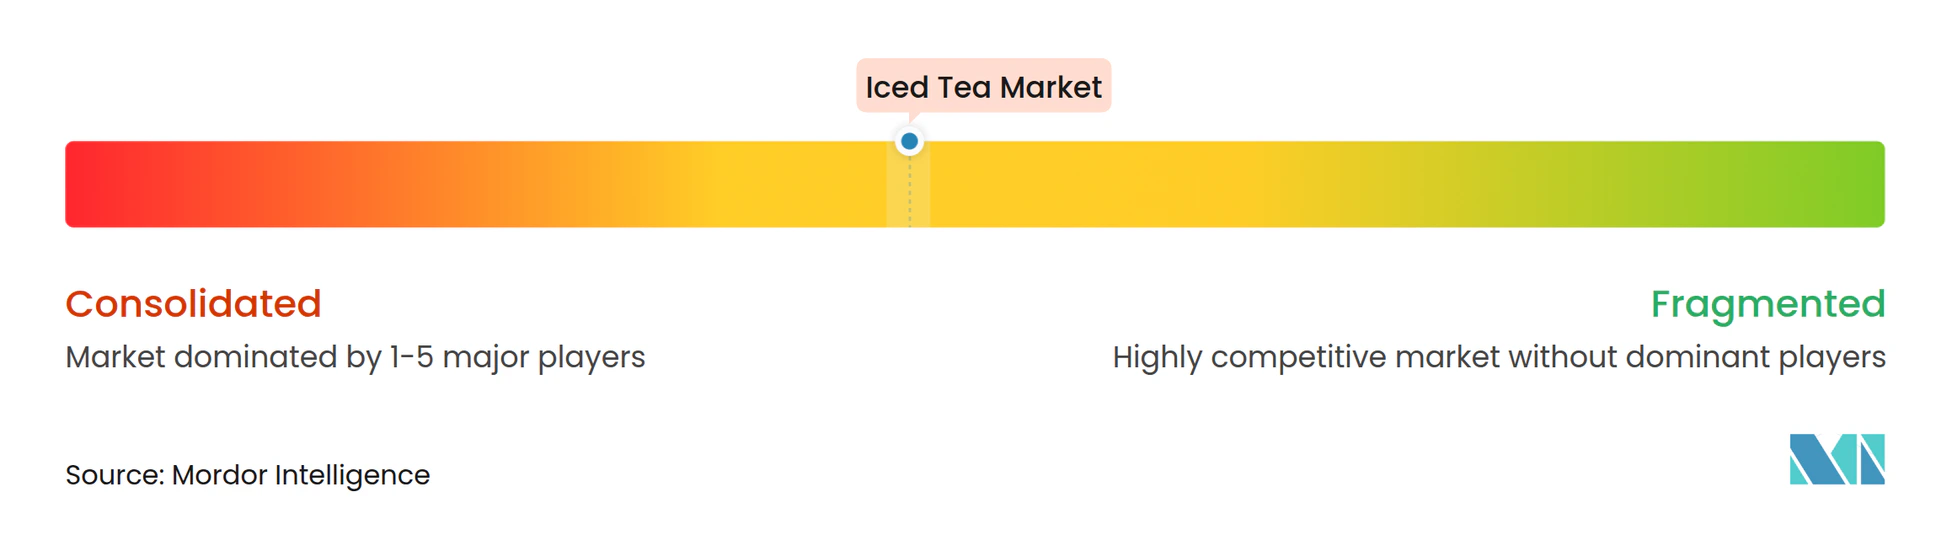
Der Wettbewerb ist mäßig konzentriert um Getränkesysteme und Gemeinschaftsunternehmen, wobei The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA und Unilever PLC zu den führenden Teilnehmern gehören. Coca-Cola gab an, dass sein Trinkfertig-Teeportfolio bis zum dritten Quartal 2025 die globale Kategorieführerschaft innehatte, während das Jahresumsatzwachstum von Fuze Tea im Einzelhandel das 5-fache des Branchendurchschnitts betrug. PepsiCos und Unilevers Tee-Gemeinschaftsunternehmen umfasst Lipton, Pure Leaf und Brisk Trinkfertig-Eistees. AriZona ist für seine gleichnamige Eistee-Marke bekannt und verkauft auch Getränkemischungen, Cold-Brew-Kaffee, Energydrinks und Saftcocktails. Für Handelskäufer läuft der Zugang zu den führenden Marken daher über Coca-Colas Portfolio, PepsiCos und Unilevers Gemeinschaftsunternehmen, AriZonas gleichnamiges Geschäft oder Nestlés Betriebsvereinbarung mit Damm in Spanien.
Im Jahr 2025 nahm Damm Nestea in sein Portfolio auf und produzierte, vermarktete und vertrieb die Marke in Spanien, Andorra, Gibraltar und Portugal im Rahmen einer Vereinbarung mit Nestlé SA. Damm beschrieb die Vereinbarung als Festigung seiner Position bei nicht kohlensäurehaltigen Getränken. Nesteas Präsenz in diesen Gebieten läuft daher über die Aktivitäten eines Partners. Keurig Dr Pepper Inc. verfolgte stattdessen eine saisonale Sortimentserweiterung und kündigte am 18. Februar 2026 Snapple Two Hundred Fif-TEA Party als zeitlich begrenztes Sommer-Mischgetränk aus Himbeer-Eistee und Limonade an.
Am 22. April 2025 eröffnete Milo's Tea Company, ein Hersteller von Tee und Limonade, eine Produktions- und Vertriebsanlage im Wert von 200 Millionen USD in Spartanburg, South Carolina.[3] Der fertiggestellte Standort kombiniert Produktion mit Vertrieb und gibt einem expandierenden Hersteller einen operativen Weg zur Unterstützung einer breiteren Produktverfügbarkeit. Im April 2026 rief Wawa 16-Unzen-Eistees mit Zitronen- und Diät-Zitronengeschmack zurück, die von Wawa Beverage Company für begrenzte Filialen in Pennsylvania, Delaware, Maryland, New Jersey und Virginia produziert wurden, da sie möglicherweise nicht deklarierte Milch enthielten. Betroffene Filialen entfernten und entsorgten die Produkte. Milos Expansion unterstützt eine breitere Verfügbarkeit, während Wawas Entfernung der betroffenen Produkte zeigt, wie ein mögliches nicht deklariertes Allergen diese Verfügbarkeit selbst nach der Produktion unterbrechen kann.
Marktführer im Eistee-Bereich
-
The Coca-Cola Company
-
Nestlé SA
-
PepsiCo Inc.
-
AriZona Beverages USA
-
Unilever PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Eistee-Markt Unternehmen in diesem Bericht
- PepsiCo Inc.
- Unilever PLC
- The Coca-Cola Company
- AriZona Beverages USA
- Keurig Dr Pepper Inc.
- Nestlé SA
- Tata Consumer Products Ltd.
- Milo’s Tea Company
- Brew Dr. Tea Company
- Starbucks Corporation
- BOS Brands
- 4C Foods Corp.
- Jade Forest
- Hain Celestial Group
- Halfday Iced Tea
- Saint James Tea
- The Ryl Company
- Otsuka Foods Co., Ltd.
- Weird Beverages
- Gujarat Tea Processors and Packers Ltd. (GTPPL)
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen zuckerärmere Rezepturen und wiederverwendbare verpackte Eistee-Angebote für Einzel- und Gastronomieeinkäufer. Das Vereinigte Königreich plant, seinen Abgabenschwellenwert für qualifizierende verpackte Erfrischungsgetränke mit zugesetztem Zucker am 1. Januar 2028 von 5 g auf 4,5 g Gesamtzucker pro 100 ml zu senken. Ab dem 1. Januar 2030 müssen EU-Endvertreiber mindestens 10 % der erfassten Getränke in wiederverwendbaren Verkaufsverpackungen innerhalb eines Mehrwegsystems anbieten, vorbehaltlich bedingter 5-Jahres-Ausnahmen, die Mitgliedstaaten gewähren können. Für Abpacker, die von der Abgabenänderung betroffen sind, und Endvertreiber, die das Mehrwegziel anstreben, umfasst das fertige Eistee-Angebot Rezepturgestaltung und eine praktikable Rückgaberegelung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Maßnahme | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zuckerärmerer verpackter Eistee für das Vereinigte Königreich | Geplante Senkung des Abgabenschwellenwerts | Käufer von verpacktem Eistee für den britischen Einzelhandel | Rezepturen unterhalb des vorgeschlagenen Schwellenwerts entwickeln und dabei das Produktangebot erhalten | Rezepturkompromisse und Timing des geplanten Gesetzes | Lieferanten, die qualifizierenden zuckerärmeren Eistee anbieten können |
| Mehrweg-Eistee für Einzelhandels-Mehrwegsysteme | Geplanter EU-Getränke-Mehrwegübergang | EU-Einzelhandels-Endvertreiber | Verpackten Eistee anbieten, der für das Mehrwegsystem des Händlers geeignet ist | Einigung auf eine praktikable Rückgabe- und Mehrwegregelung | Eistee-Marken, die Mehrwegformate liefern können |
| Wiederverwendbarer verpackter Eistee für Gastronomiekonten | Geplanter EU-Getränke-Mehrwegübergang | EU-Gastronomie-Endvertreiber | Das verpackte Teeangebot auf Wiederholungslieferungen und Rückgaben ausrichten | Koordinierung der Rückgaben über Restaurantstandorte hinweg | Eistee-Lieferanten mit Gastronomie-Lieferfähigkeiten |
| Quelle: Mordor Intelligence | |||||
Die stärkste Öffnung besteht darin, verpackten Eistee für einen Endvertreiber einfach in ein Mehrwegsystem integrierbar zu machen. Das erfordert ein Getränkeangebot und eine Rückgaberegelung, die als ein kommerzielles Angebot entwickelt werden, mit einem klaren Vertragspartner für jeden operativen Übergabepunkt. Ein praktikables Rückgabeverfahren gibt dem Käufer einen Grund, den verpackten Tee des Lieferanten bei der Einrichtung eines Mehrwegsystems zu wählen.
Neueste Industrielle Entwicklungen in Eistee-Markt
- Sep 2026: Southern Sweet Tea Company erweiterte den Vertrieb seiner trinkfertigen Flaschentees im Südosten der Vereinigten Staaten über Cheney Brothers und Walnut Creek Foods und erreichte Lebensmitteleinzel-, Convenience-, Restaurant- und Gastronomiekonten.
- Jul 2026: Kirra machte seine Dosen-Eistees in allen goop-Kitchen-Standorten in Kalifornien und New York verfügbar.
- Mai 2026: Coca-Cola und McDonald's gaben eine Vereinbarung bekannt, die Fuze Tea ab Anfang Mai zur trinkfertigen Teemarke in mehr als 660 spanischen Restaurants macht.
Eistee-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Eistee-Markt misst die jährlichen Ausgaben für verpackte Eisteeprodukte, die weltweit für den Konsum zu Hause und außer Haus verkauft werden. Er umfasst trinkfertige Getränke sowie verpackte Pulver, Premixe, Konzentrate und Sirupe, die für Eistee bestimmt sind.
Ausschlüsse aus dem Umfang: Heiße Teegetränke, Teepulvermischungen, die nicht für die Verwendung als Eistee positioniert sind, in der Gastronomie ausgeschenkter Tee ohne Verkauf von Marken-Eistee-Produkten sowie separat verkaufte Teeblätter, Süßungsmittel, Aromen und andere Zutaten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Schwarzer Eistee
- Grüner Eistee
- Kräutereistee
- Frucht-Eistee
- Andere Produkttypen
- Nach Form
- Trinkfertig
- Pulver/Premix
- Konzentrat/Sirup
- Nach Geschmacksprofil
- Ungesüßt
- Aromatisiert
- Nach Verpackungstyp
- PET-Flaschen
- Tetra-Packs
- Dosen
- Andere Verpackungstypen
- Nach Vertriebskanal
- Gastronomie
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Gastronomie und Hotellerie/Restaurant/Catering
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative Quellen wie FAO-Veröffentlichungen zum Teemarkt liefern Kontext zu Teeproduktion, -verbrauch und grenzüberschreitendem Handel, während der globale Getränkesteuer-Bericht der Weltgesundheitsorganisation und die Leitlinien von HM Revenue & Customs die regulatorische Überprüfung von Zucker und verpackten Getränken informieren. Der UK Tea and Infusions Association liefert Kontext zu Teeformen und -verbrauch, und veröffentlichte Produkt- und Unternehmensinformationen helfen dabei, fertige Eisteeprodukte von Teezutaten zu unterscheiden.
Jährliche Unternehmensberichte, Investorenmaterialien sowie seriöse Fach- und Wirtschaftsberichte können diese Quellen ergänzen, indem sie Produktportfolios, Vertriebsvereinbarungen, Markteinführungen und operative Änderungen klären. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews oder strukturierte Umfragen mit Herstellern verpackter Getränke, Markeninhabern, Distributoren, Einzel- und Gastronomieeinkäufern sowie Kategoriespezialisten würden die Sekundärnachweise zu Produktdefinitionen, ersten Großhandelsverkäufen, Kanalabdeckung, regionaler Nachfrage sowie Preis- oder Formatänderungen testen. Die Befragten würden helfen, Lücken in öffentlichen Segment- und Regionaldaten zu schließen, während Analysten ihre Erklärungen mit Unternehmensangaben und unabhängigen Marktindikatoren vergleichen, bevor sie in Schätzungen einfließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den weltweiten jährlichen Umsatz von Herstellern oder Markeninhabern von verpacktem Eistee bei der ersten Großhandelstransaktion und verteilt den Gesamtbetrag dann auf Produkttyp, Form, Geschmacksprofil, Verpackung, Kanal und die fünf genannten Regionen. Eine Top-down-Schätzung beginnt mit dem Kategoriewert und überprüft seine Entwicklung anhand von verpackten Getränkeverkäufen, Teeverbrauch und Handelskontext, Unternehmensangaben zu Teeportfolios sowie veröffentlichten Preis- und Volumensignalen. Selektive Bottom-up-Überprüfungen verwenden Stichprobenproduktpreise und -volumina oder Lieferanten- und Kanal-Rollups, wo Nachweise verfügbar sind. Segmentanteile werden aus offengelegten Produkt- und Kanalmischungen, Einzel- und Gastronomieinformationen, Unternehmensportfolios und strukturierten Befragtenchecks aufgebaut, wobei Lücken als Spannen gehalten oder gegen den Gesamtbetrag abgeglichen werden, wenn Quellen unterschiedliche Klassifikationen verwenden. Eine multivariate Regression oder Szenarioanalyse kann den Wert anhand relevanter Indikatoren wie Teeverbrauch, verpackte Getränkeverkäufe, Haushalts- und Gastronomiereichweite, Zuckerreduzierungsrichtlinien sowie Preis- oder Produktmixänderungen prognostizieren. Primärbefragte können überprüfen, ob die Richtung und der kommerzielle Mechanismus für jede Variable plausibel sind. Wenn Eingaben spärlich oder inkonsistent sind, behalten Analysten die am besten unterstützten Indikatoren bei, testen alternative Annahmen und nutzen Expertenchecks, um Segment- und Regionalprognosen zu verfeinern, ohne eine nicht unterstützte Einzelheit als beobachtete Tatsache zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensangaben, öffentliche Statistiken, regulatorische Nachweise, Handelsberichte und Befragtenerklärungen, vergleichen dann unabhängige Indikatoren und untersuchen ungewöhnliche Bewegungen oder wesentliche Unterschiede zwischen Quellen. Eine zweite Überprüfung kontrolliert Definitionen, Einheiten, Periodenabgleich, Gesamtsummen und die Richtung jeder Prognose, wobei ungelöste sachliche Konflikte Quellenüberprüfungen oder Nachfragen bei Befragten auslösen, bevor die Freigabe erfolgt. Die Nachweise werden jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Produkt-, Regulierungs- oder Marktereignisse eintreten, und vor der Lieferung erneut mit den neuesten verfügbaren Informationen abgeglichen.
Mordor Intelligence's Eistee-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Eistee-Markt misst die jährlichen Ausgaben für verpackte Eisteeprodukte, die weltweit für den Konsum zu Hause und außer Haus verkauft werden.
Zu den wichtigsten Ursachen für Abweichungen gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression oder Szenarioanalyse kann den Wert anhand relevanter Indikatoren wie Teeverbrauch, verpackte Getränkeverkäufe, Haushalts- und Gastronomiereichweite, Zuckerreduzierungsrichtlinien sowie Preis- oder Produktmixänderungen prognostizieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 64,18 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 57,54 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 10,3 % unter dem Wert dieses Berichts für 2027 von 64,18 Milliarden USD, 2 Jahre später. Das frühere Basisjahr platziert den gemeldeten Wert unterhalb der späteren aktuellen Jahresschätzung. |
| Globales Beratungsunternehmen B | 59,5 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 7,3 % unter dem Wert dieses Berichts für 2027 von 64,18 Milliarden USD, 2 Jahre später. Seine Basis von 2025 liegt vor der aktuellen Jahresschätzung, während seine veröffentlichte Wachstumsrate über den angegebenen Zeitraum 2025–2030 höher ist. |
Mordor Intelligence's Analysten triangulieren Unternehmensangaben, öffentliche Statistiken, regulatorische Nachweise, Handelsberichte und Befragtenerklärungen, vergleichen dann unabhängige Indikatoren und untersuchen ungewöhnliche Bewegungen oder wesentliche Unterschiede zwischen Quellen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Eistee-Markt und wie sind die Wachstumsaussichten?
Der Markt wird voraussichtlich bis 2027 64,18 Milliarden USD und bis 2032 80,06 Milliarden USD erreichen, mit einer CAGR von 4,52 % über 2027–2032.
Welche Faktoren unterstützen die Nachfrage nach verpacktem Eistee?
Präferenzen für zuckerärmere Produkte, Geschmacksentwicklung und bequemer Zugang unterstützen die Nachfrage. In EYs Umfrage Ende 2025 gaben 66 % der US-amerikanischen Befragten an, zuckerärmere und kalorienärmere Getränke zu wählen.
Welcher Produkttyp führt die Verkäufe von verpacktem Eistee an?
Schwarzer Eistee führte mit 37,88 % des Umsatzes im Jahr 2026. Kräutereistee soll mit einer CAGR von 6,25 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind in der Eistee-Branche führend?
Zu den wichtigsten Teilnehmern gehören The Coca-Cola Company, Nestlé SA, PepsiCo Inc., AriZona Beverages USA und Unilever PLC.
Was ist eine wesentliche Kostenherausforderung für Lieferanten von gesüßtem Eistee?
Britische Abpacker müssen die Soft Drinks Industry Levy auf qualifizierende Getränke mit zugesetztem Zucker und mindestens 5 g Gesamtzucker pro 100 ml in trinkfertiger oder verdünnter Form melden und zahlen.
Welche Regionen führen beim Eistee-Umsatz und beim prognostizierten Wachstum?
Nordamerika führte mit 43,78 % des Umsatzes im Jahr 2026. Asien-Pazifik soll mit einer CAGR von 7,3 % über 2027–2032 am schnellsten wachsen.