
Marktgröße und Marktanteil für Loan Servicing Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
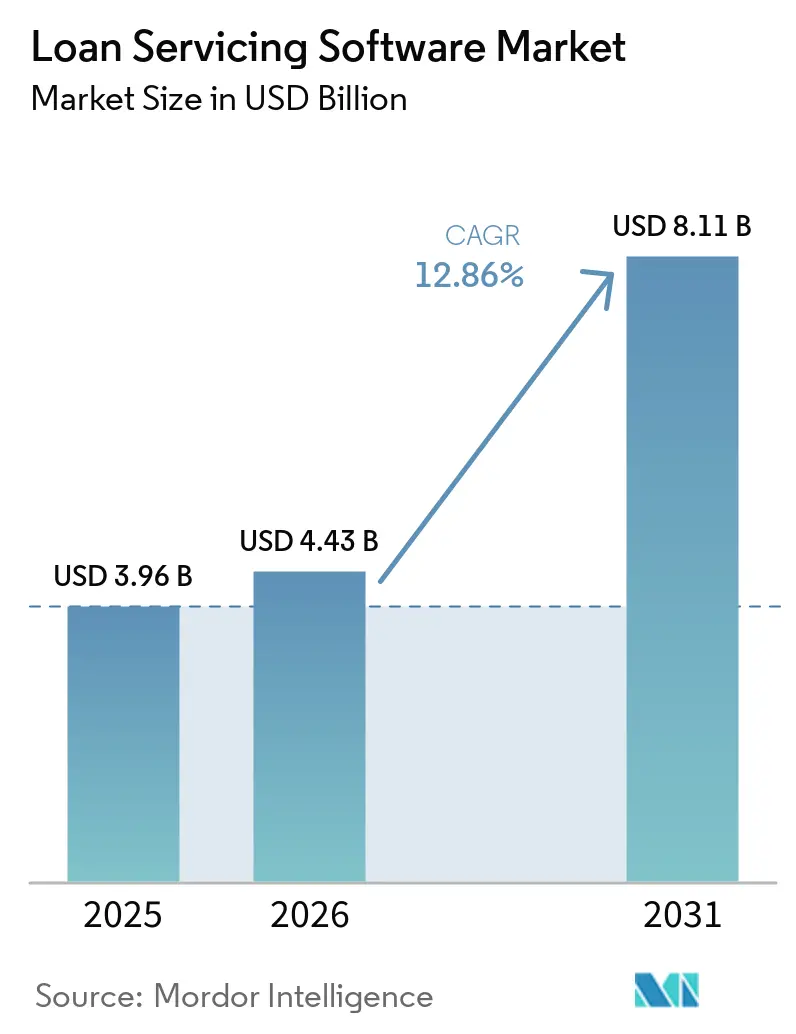
| Marktgröße (2026) | 4.43 Milliarden US-Dollar |
| Marktgröße (2031) | 8.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.86 % |
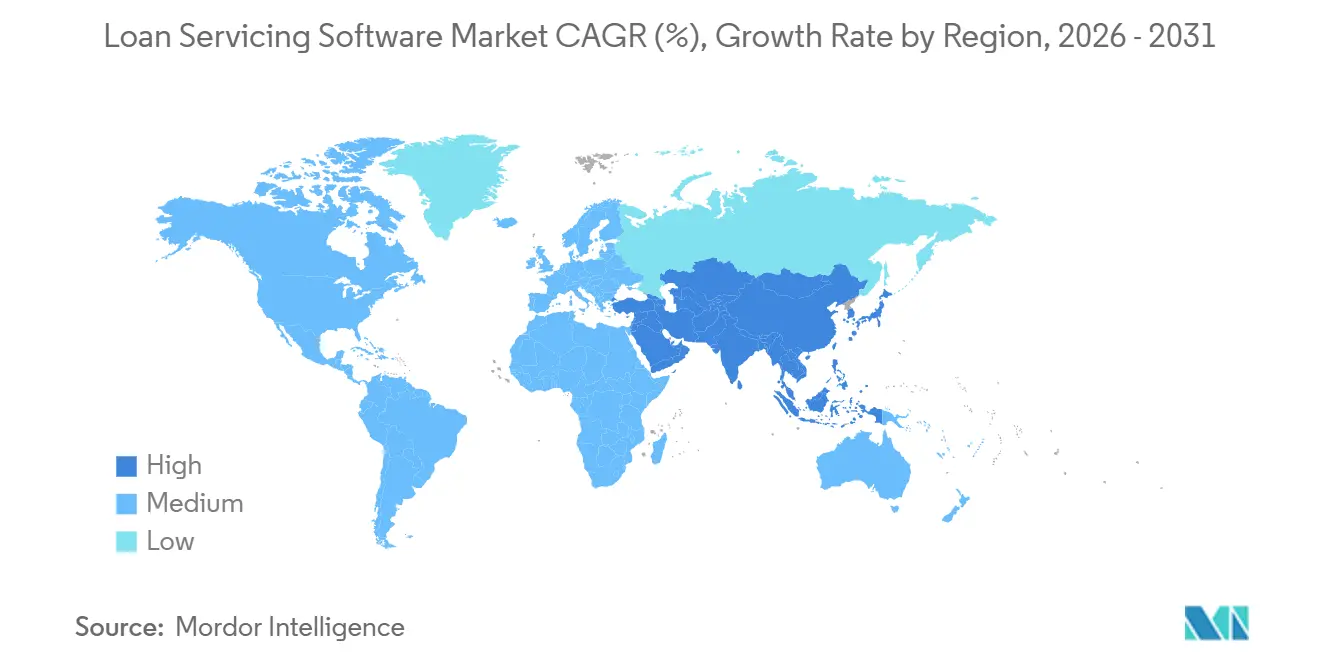
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
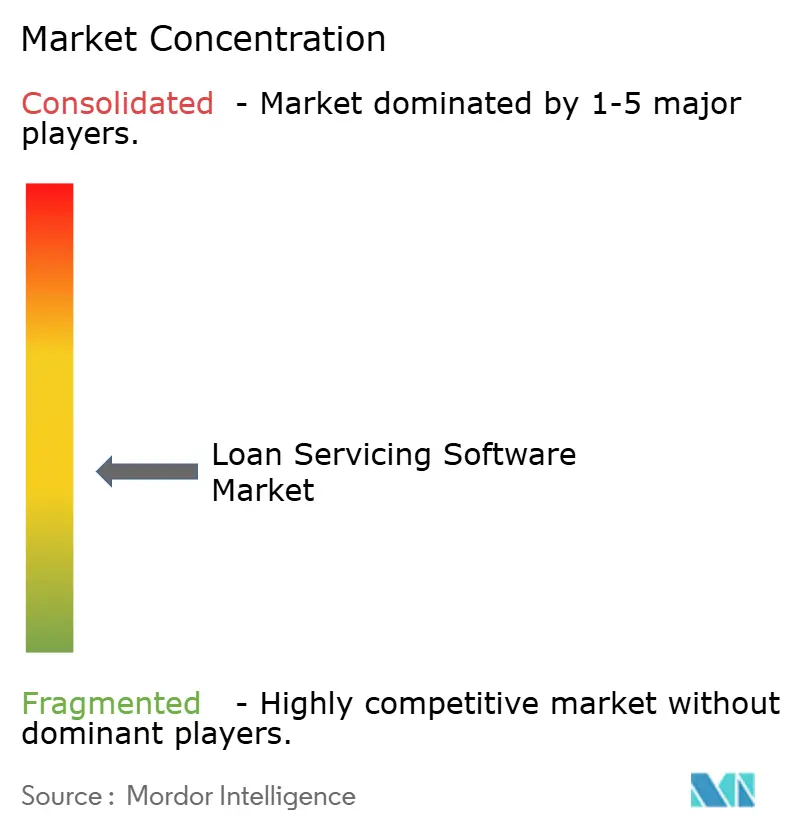
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Loan Servicing Software von Mordor Intelligence
Die Marktgröße für Loan Servicing Software wird voraussichtlich von 3,96 Milliarden USD im Jahr 2025 auf 4,43 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 8,11 Milliarden USD erreichen, was einem CAGR von 12,86 % über den Zeitraum 2026–2031 entspricht. Diese Expansion spiegelt den wachsenden Druck auf Kreditgeber und Servicer wider, die Nachbearbeitungsprozesse wie Zahlungsabwicklung, Treuhandverwaltung, Investorenberichterstattung, Verwaltung von Zahlungsrückständen und Verlustminderung zu automatisieren und gleichzeitig mit einem Compliance-Rahmen Schritt zu halten, der breiter und detaillierter geworden ist. Der Markt für Loan Servicing Software wird auch durch Ersatzbedarf angetrieben und nicht nur durch erstmalige Softwareausgaben, da Institutionen von Legacy-Plattformen abrücken, die keine Echtzeit-Berichterstattung, stärkere Prüfpfade und moderne Integrationsanforderungen unterstützen können. Die Erwartungen der Kreditnehmer verstärken diesen Wandel, da mobile-first-Dienste, schnellere Reaktionszeiten und Self-Service-Workflows die Plattformauswahl neben Effizienz und Compliance prägen. Die Wettbewerbsaktivität bleibt lebhaft, da sich Anbieter durch Cloud-native Design, KI-Governance-Kontrollen und eine stärkere Echtzeit-Datenarchitektur differenzieren, während die erweiterte Dienstleistungsverantwortung für technologiegestützte Entscheidungen den Wert von Plattformen erhöht, die prüfungsfertige Dokumentation erstellen können. Das Ergebnis ist ein Markt für Loan Servicing Software, in dem regulatorischer Druck, Betriebseffizienz und Kreditnehmererfahrung die Käufer auf denselben Modernisierungspfad lenken.
Wichtigste Erkenntnisse des Berichts
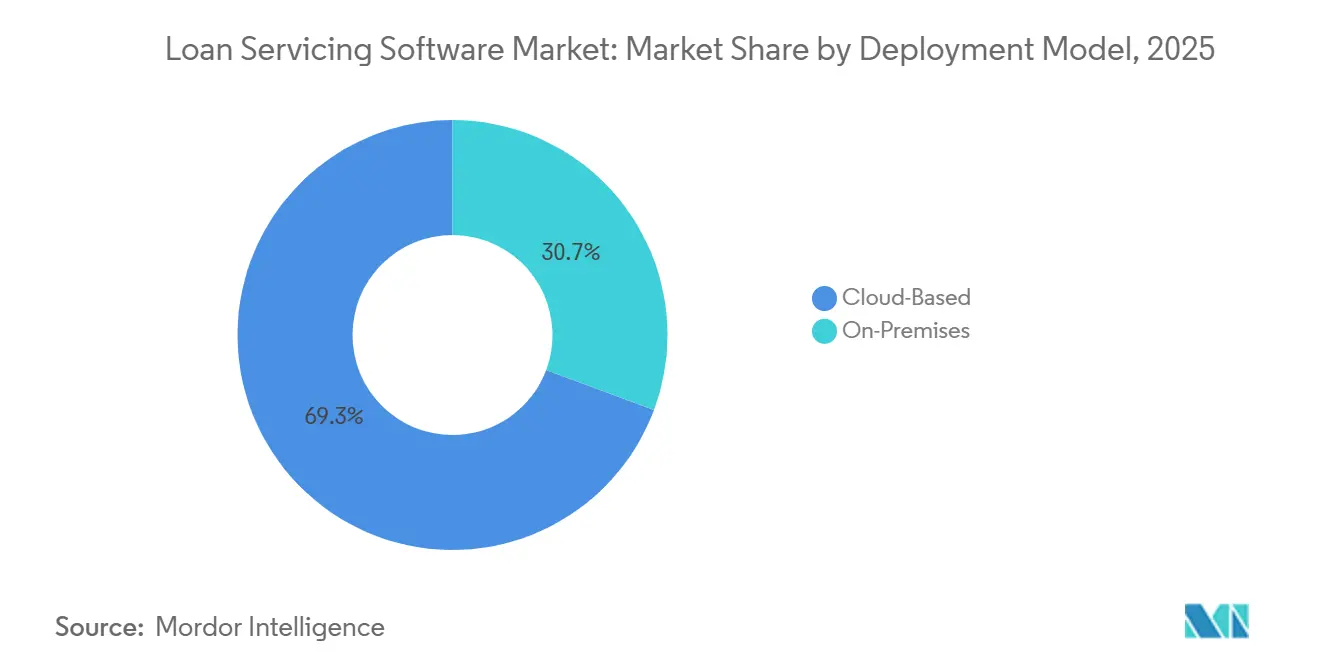
- Nach Bereitstellungsmodell hielten Cloud-basierte Plattformen im Jahr 2025 einen Marktanteil von 69,32 % am Markt für Loan Servicing Software, und dieses Segment wird voraussichtlich bis 2031 mit einem CAGR von 13,26 % wachsen.
- Nach Darlehensart führten Hypothekendarlehen im Jahr 2025 mit einem Anteil von 41,84 %, während gewerbliche Darlehen voraussichtlich bis 2031 mit einem CAGR von 14,06 % wachsen werden.
- Nach Endnutzer hielten Banken im Jahr 2025 einen Anteil von 38,73 %, während Nichtbanken-Finanzinstitute und Fintech-Kreditgeber voraussichtlich mit einem CAGR von 13,84 % bis 2031 wachsen werden.
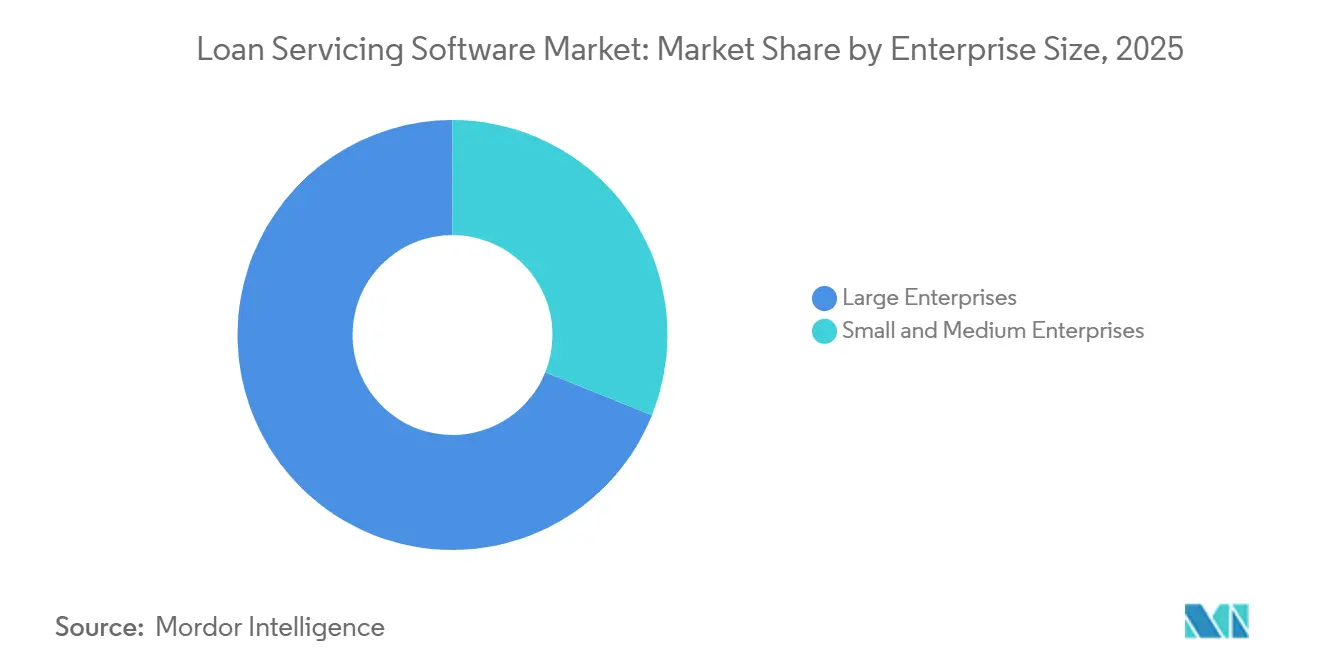
- Nach Unternehmensgröße entfielen im Jahr 2025 68,91 % des Marktanteils auf Großunternehmen, während KMU voraussichtlich bis 2031 mit einem CAGR von 13,21 % wachsen werden.
- Nach Funktionalität entfielen im Jahr 2025 36,32 % des Marktanteils auf Zahlungs- und Inkassoverwaltung, während Kunden-Self-Service und Kundenbindung voraussichtlich bis 2031 mit einem CAGR von 14,01 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 39,74 % auf Nordamerika, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einem CAGR von 13,72 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung komplexer Nachbearbeitungs-Workflows | +2.8% | Global, mit konzentrierter Nachfrage in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration bei Kreditgebern und Servicern | +2.2% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kernmärkte, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage der Kreditnehmer nach digitalem Self-Service | +1.6% | Global, mit früher Adoptionsführerschaft in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende regulatorische und Prüfungsbelastung | +1.3% | Nordamerika und Europa, mit Ausweitung auf Australien und Indien | Mittelfristig (2–4 Jahre) |
| GSE-API-Mandate für Ausfall- und Treuhandberichterstattung | +0.9% | Primär Vereinigte Staaten, mit sekundären Auswirkungen auf Kreditgeber, die in den USA vergebene Darlehen bedienen | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Bearbeitung für staatliche und notleidende Darlehen | +0.7% | Vereinigte Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung komplexer Nachbearbeitungs-Workflows
Die Automatisierung komplexer Nachbearbeitungs-Workflows bleibt ein primärer Nachfragetreiber im Markt für Loan Servicing Software, da Servicingoperationen nach wie vor eine große Anzahl repetitiver, aber streng regulierter Vorgänge in den Bereichen Zahlungen, Treuhand, Zahlungsrückstände, Investorenberichterstattung und Pfandrechtsverwaltung umfassen. Viele dieser Ereignisse sind strukturiert und wiederkehrend, verbrauchen jedoch bei der Verwaltung über fragmentierte Systeme, manuelle Prüfwarteschlangen und nicht verbundene Kommunikationstools erhebliche Mitarbeiterzeit. Shaw Systems erklärte im März 2026, dass Loan Servicing Plattformen von Aufzeichnungssystemen zu Intelligenz- und Orchestrierungssystemen übergehen, bei denen KI-Agenten die Erstanalyse übernehmen, Risiken hervorheben und Kommunikationsentwürfe für menschliche Teams zur Überprüfung und Fertigstellung vorbereiten. Im Jahr 2024 berichtete Infinite Computer Solutions, dass ein großes US-amerikanisches Hypotheken-Fintech die Bearbeitungszeit für die Minderung von Zahlungsrückständen um 33 % reduziert, den Aufwand um 60 % gesenkt und 98 % der Kreditnehmerzahlungen nach der Modernisierung seiner Cloud-nativen Plattform über mehr als 200 Geschäftsfunktionen automatisch verarbeitet hat. Wenn Richtlinienregeln direkt in Workflow-Trigger eingebettet sind, wird die Automatisierung auch zu einer Compliance-Kontrolle, die Variationen in der Servicingbehandlung reduziert, die Prüfungskonsistenz verbessert und die Betriebsbelastung beim Nachweis, dass erforderliche Maßnahmen in der richtigen Reihenfolge abgeschlossen wurden, verringert.
Cloud-Migration bei Kreditgebern und Servicern
Die Cloud-Migration bei Kreditgebern und Servicern ist ein weiterer wichtiger Wachstumstreiber im Markt für Loan Servicing Software, da Institutionen die gehostete Bereitstellung nun als Möglichkeit betrachten, die regulatorische Reaktionsfähigkeit und Betriebseffizienz zu verbessern. Die Migration wird durch Berichtszeitpläne und Aktualisierungszyklen beschleunigt, die in stark angepassten On-Premises-Umgebungen schwerer aufrechtzuerhalten sind, insbesondere wenn Institutionen auf manuelle Patches und isolierte Infrastrukturteams angewiesen sind. Fannie Maes LL-2025-02 führte ereignisbasierte Berichtspflichten ein, die erfordern, dass wichtige Servicing-Ereignisse auf Darlehensebene noch am selben Tag gemeldet werden, an dem sie verarbeitet werden, und spätestens bis 3:00 Uhr ET am nächsten Werktag. Finastra erklärte im Jahr 2025, dass die Migration seiner LaserPro-Plattform in die Cloud eine Reduzierung der Gesamtbetriebskosten um 50–65 % und eine Verbesserung der Mitarbeiterproduktivität um 15–20 % durch die Reduzierung des Infrastrukturaufwands und die Ermöglichung automatisierter Update-Bereitstellungen erbracht hat. Cloud-Umgebungen erleichtern auch die Standardisierung auf verschlüsselte Prüfpfade, Sicherheitskontrollen und wiederkehrende regulatorische Updates, weshalb Modernisierungs-Roadmaps in mehrjährige Beschaffungsaktivitäten statt in einmalige Ersatzprojekte münden. Infolgedessen profitiert der Markt für Loan Servicing Software weiterhin von einem Ersatzzyklus, in dem die Cloud-Bereitstellung zum bevorzugten Betriebsmodell für Skalierung und Compliance geworden ist.
Nachfrage der Kreditnehmer nach digitalem Self-Service
Die Nachfrage der Kreditnehmer nach digitalem Self-Service verändert die Produktprioritäten im gesamten Markt für Loan Servicing Software, da die Kundenerwartungen nun durch Echtzeit- und Mobile-first-Finanzerfahrungen geprägt werden und nicht mehr durch Filial- oder Callcenter-Normen. Servicer, die keinen schnellen Kontozugang, einfache Zahlungswege und klare Problemlösungen unterstützen können, sehen sich mit höheren Servicekosten und schwächerer Kundenbindung konfrontiert, selbst wenn ihre zugrunde liegenden Servicing-Kontrollen compliant bleiben. ACI Worldwide berichtete, dass die Präferenz für mobile Rechnungszahlung im Jahr 2024 auf 26 % gestiegen ist, gegenüber 11 % im Jahr 2019, während die Präferenz der Generation Z auf 47 % anstieg, was zeigt, wie schnell sich die Interaktionsgewohnheiten der Kreditnehmer in Richtung mobiler und selbstgesteuerter Kanäle verlagern. Tavant erklärte im Februar 2026, dass sein TOUCHLESS Servicing Portal in Live-Deployments eine Ablenkungsrate von über 80 % bei routinemäßigen Servicinganfragen erzielte und Kreditgebern damit einen direkten, messbaren Betriebsfall für kreditnehmerseitige Automatisierung lieferte. Dies ist von Bedeutung, weil Self-Service nicht mehr nur eine Komfortschicht über dem Kern-Servicing ist, sondern Teil der Kernökonomie des Servicings wird – durch geringere Kontaktcenter-Auslastung, schnellere Problemlösung und konsistentere Kommunikations-Workflows. Deshalb belohnt der Markt für Loan Servicing Software zunehmend Anbieter, die digitales Engagement in die Plattformarchitektur einbetten, anstatt es als Portal-Erweiterung zu behandeln.
Wachsende regulatorische und Prüfungsbelastung
Die wachsende regulatorische und Prüfungsbelastung unterstützt weiterhin die Ausgaben im Markt für Loan Servicing Software, da Servicer zu Systemen gedrängt werden, die schnellere Berichterstattung, stärkere Kontrollen und klarere Dokumentation unter sich ändernden Regelwerken liefern können. Die Herausforderung liegt nicht nur in der Anzahl der Anforderungen, sondern auch in der Aktualität, Granularität und Rückverfolgbarkeit, die nun bei Zahlungsereignissen, Treuhandänderungen, Bewegungen bei Zahlungsrückständen und Zwangsvollstreckungs-Workflows erwartet werden. Fannie Maes LL-2025-02 verlangt, dass Ereignisse auf Darlehensebene wie Zahlungen, Tilgungen, Statusänderungen bei Zahlungsrückständen und Treuhandanpassungen noch am selben Tag gemeldet werden, an dem sie verarbeitet werden, wobei Zwangsvollstreckungsereignisse bis zum nächsten Werktag nach der Verarbeitung fällig sind. Sagent erklärte im März 2026, dass seine Dara-Plattform kontinuierliches KI-Scanning von Regeländerungen des CFPB, Fannie Mae, Freddie Mac und der FHA nutzt, um Compliance-Prüfungszyklen von Wochen auf Stunden zu verkürzen, was veranschaulicht, wie Compliance-Arbeit zunehmend in die Servicing-Architektur eingebaut wird, anstatt außerhalb davon verwaltet zu werden.[1] Die Amerikanische Bankenvereinigung erklärte im Mai 2026, dass die Reform der Hypothekenregulierung und Technologieinvestitionen Hand in Hand gehen sollten, was den Fall für konfigurierbare Plattformen stärkt, die laufende Änderungen absorbieren können, anstatt davon auszugehen, dass die Regelintensität abnehmen wird. Der Markt für Loan Servicing Software gewinnt daher weiterhin Unterstützung durch Compliance-Druck, da Institutionen den Technologieaustausch zunehmend als praktischen Weg sehen, mit den Vorschriften Schritt zu halten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-Kernintegration | -1.4% | Global, mit akuten Auswirkungen in Nordamerika und Europa, wo Kernsysteme aus der Mainframe-Ära noch aktiv genutzt werden | Langfristig (≥ 4 Jahre) |
| Hohe Implementierungs- und Change-Management-Kosten | -1.0% | Global, mit überproportionalen Auswirkungen auf Gemeinschaftsbanken, Kreditgenossenschaften und Kreditgeber im KMU-Segment | Mittelfristig (2–4 Jahre) |
| Verlagerung der KI-Governance-Haftung auf Servicer | -0.7% | Vereinigte Staaten, Europa | Kurzfristig (≤ 2 Jahre) |
| Substitutionsdruck durch Open-Source und Low-Code | -0.5% | Nordamerika, Europa und asiatisch-pazifischer Raum bei Fintech-Kreditgebern und digital reifen Kreditgenossenschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-Kernintegration
Die Komplexität der Legacy-Kernintegration bleibt das am stärksten verwurzelte Hemmnis im Markt für Loan Servicing Software, da viele Institutionen Servicingoperationen noch immer über langjährige Kernsysteme, benutzerdefinierte Schnittstellen und historische Datenstrukturen abwickeln, die sich nur schwer sauber auflösen lassen. Die Herausforderung geht weit über die Systemkonnektivität hinaus, da ein Plattformwechsel häufig die Neugestaltung von Datenflüssen über Kreditbüros, Verwahrstellen, Zahlungsabwickler, Treuhandprozesse und Investorenberichterstattungsschichten erfordert, die nicht für die Echtzeit-Koordination konzipiert wurden. Dies macht die Modernisierung langsamer und teurer, da Servicer nicht nur Software ersetzen, sondern auch die umgebende Architektur überarbeiten, die das compliant-konforme Tagesgeschäft unterstützt. Finastra erklärte im Jahr 2025, dass die architektonische Neukonfiguration ein grundlegender Bestandteil der Modernisierung ist und dass das bloße Verschieben alter Strukturen in eine Cloud-Hülle dieselben Betriebseinschränkungen bewahren kann, die Institutionen zu beseitigen versuchten.[2] LendFoundry stellte im Jahr 2026 fest, dass Portfolio-Migrationen mindestens drei Monate vorherige Abstimmung von Kreditbüroreports erfordern, bevor ein neues Servicing-System compliant-konforme zukunftsorientierte Berichte erstellen kann, was die effektiven Wechselkosten weit über Lizenz- und Bereitstellungsgebühren hinaus verlängert. Diese lange Migrationslaufzeit verlangsamt Ersatzentscheidungen im gesamten Markt für Loan Servicing Software, selbst wenn Servicer akzeptieren, dass ihre Legacy-Umgebung für zukünftige Anforderungen nicht mehr geeignet ist.
Hohe Implementierungs- und Change-Management-Kosten
Hohe Implementierungs- und Change-Management-Kosten bleiben eine erhebliche Belastung für den Markt für Loan Servicing Software, da Plattformersetzungen sowohl die Budgetplanung als auch die laufende Betriebskapazität beeinflussen. Nutzereingaben zeigen, dass die Implementierung für mittelgroße Servicer zwischen 500.000 USD und 2 Millionen USD kosten kann, während die vollständige Bereitstellung 6–12 Monate dauern kann, selbst bei Institutionen mit dedizierten Projektressourcen und aktiven Modernisierungsplänen. Die finanzielle Belastung ist nur ein Teil des Problems, da Servicing-Teams Mitarbeiter umschulen, migrierte Darlehensdaten validieren, Compliance-Workflows testen und die Servicequalität bei Live-Portfolios während des Übergangs aufrechterhalten müssen. Im Januar 2026 berichtete Biz2X, dass die Central Pacific Bank ihre Partnerschaft für die Automatisierung von KMU-Krediten ausgebaut hat, was zeigt, wie modulare SaaS-Modelle beginnen, die Adoptionsbarrieren für kleinere Institutionen zu senken, die keine unternehmensweiten Rollouts unterstützen können. Selbst mit diesem Fortschritt stehen Gemeinschaftsbanken, Kreditgenossenschaften und kleinere Kreditgeber noch immer vor einer schärferen Kosten-Nutzen-Entscheidung, da sie eine bessere Servicing-Kontrolle ohne die Unterbrechung langer Transformationsprogramme benötigen. Anbieter, die Bereitstellungszeit, Schulungsaufwand und interne Prozessbelastung reduzieren können, werden daher besser positioniert sein, um die nächste Welle der KMU-Nachfrage im Markt für Loan Servicing Software zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Cloud-Architektur wird zur Compliance-BaselineCloud-basierte Plattformen hielten im Jahr 2025 einen Marktanteil von 69,32 % am Markt für Loan Servicing Software, was darauf hindeutet, dass sich neue Bereitstellungen und Verlängerungsentscheidungen stark in Richtung gehosteter Umgebungen verlagert haben. Das Segment führt, weil die Cloud-Bereitstellung dem aktuellen Bedarf an schnelleren regulatorischen Updates, stärkeren Prüfpfaden und einfacherer Integration mit modernen Servicing-Workflows entspricht. Sie unterstützt auch die Echtzeit-Verarbeitung effektiver als stark angepasste On-Premises-Umgebungen, die für verzögerte oder batch-orientierte Betriebszyklen konzipiert wurden. Fannie Maes ereignisbasierter Berichtszeitplan hat die Kosten für die Ausrichtung älterer Servicing-Stacks an aktuellen Betriebserwartungen erhöht, insbesondere wenn eine taggleiche Datenbewegung über mehrere Servicing-Ereignisse hinweg erforderlich ist. In der Loan Servicing Software Branche ist die Bereitstellungswahl daher über die Infrastrukturpräferenz hinausgegangen und Teil einer umfassenderen Governance- und Berichtsentscheidung geworden.
On-Premises-Systeme bleiben für Institutionen mit Datensouveränitätsbeschränkungen, internen Hosting-Anforderungen oder Legacy-Integrationssystemen relevant, die zu kostspielig sind, um sie schnell aufzulösen. Einige staatlich verbundene Einrichtungen, international tätige Institutionen und langjährig etablierte Geschäftsbanken entsprechen noch immer diesem Profil, da sie die Modernisierung mit interner Kontrolle und Migrationsrisiko in Einklang bringen müssen. Finastra erklärte im Jahr 2025, dass vollständig verwaltete Cloud-Plattformen regulatorische Update-Bereitstellungen in zweiwöchentlichen Zyklen automatisieren, den Wartungsaufwand reduzieren und die Verzögerung zwischen Regeländerungen und Software-Reaktionen verkürzen. SAP Fioneer berichtete im April 2026, dass seine Cloud-native Hypotheken-Servicing-Plattform die für die Darlehensverarbeitung benötigten Vollzeitäquivalente um 88 % reduziert und die manuelle Datenverarbeitung um 80 % gesenkt hat, was die Produktivitätslücke zwischen neueren Architekturen und manuell intensiven Legacy-Umgebungen verdeutlicht. Diese Unterschiede legen nahe, dass die Cloud ihren Vorsprung im gesamten Markt für Loan Servicing Software weiter ausbauen wird, da Compliance-Druck und Betriebskostendisziplin die Kaufentscheidungen weiterhin prägen.
Nach Darlehensart:
Hypotheken-Workflows führen, während gewerbliche Anwendungsfälle sich beschleunigenHypothekendarlehen hielten im Jahr 2025 einen Anteil von 41,84 % am Markt für Loan Servicing Software, und dieser Vorsprung resultierte aus der strukturellen Komplexität des Wohnhypotheken-Servicings und nicht allein aus dem Darlehensvolumen. Das Hypotheken-Servicing erfordert Treuhandabstimmung, Investorenberichterstattung, Verwaltung von Zahlungsrückständen, Bewertung der Verlustminderung und strenge Kommunikationssequenzierung, was alles zusammen eine anhaltende Nachfrage nach zweckgebundenen Systemen mit robuster Dokumentation und tiefgreifender Kontrolle erzeugt. Diese Workflows sind auf fragmentierten Plattformen schwer präzise zu verwalten, da selbst routinemäßige Servicing-Aktionen nachgelagerte Auswirkungen auf Kreditnehmer, Investoren und Compliance-Teams haben können. Gewerbliche Darlehen werden voraussichtlich bis 2031 mit einem CAGR von 14,06 % wachsen, was sie zur am schnellsten wachsenden Darlehensart im Markt für Loan Servicing Software macht. Das Wachstum in dieser Kategorie wird von Kreditgebern unterstützt, die eine bessere Kontrolle über Covenant-Tracking, Berechnungen der Kreditbasis und die Verwaltung syndizierter Servicings benötigen – Bereiche, in denen tabellenkalkulationsgestützte Prozesse immer schwerer zu rechtfertigen sind.
Verbraucher-, Auto- und Studentendarlehensportfolios haben jeweils eigene Servicing-Anforderungen, insbesondere in Bezug auf Zahlungsrhythmus, Härtefallbehandlung und Kommunikationsmuster mit Kreditnehmern. ACI Worldwide erklärte, dass die Präferenz für mobile Rechnungszahlung von 11 % im Jahr 2019 auf 26 % im Jahr 2024 gestiegen ist, während die Präferenz der Generation Z 47 % erreichte, was kontinuierliche Investitionen in Mobile-first-Servicing-Erfahrungen in allen Kategorien von Privatkrediten unterstützt. Die Loan Servicing Software Branche expandiert daher sowohl in hochkomplexen Hypothekenoperationen als auch in schnelllebigeren Verbraucherkreditanwendungsfällen, die einen anderen Interaktions- und Workflow-Design-Stil erfordern. Anbieter, die mehrere Darlehenssegmente auf einer gemeinsamen Architektur unterstützen können, werden besser positioniert sein, da Institutionen die Systemfragmentierung reduzieren und mehrere Nachbearbeitungsprozesse auf einer einzigen Betriebsbasis verwalten möchten.
Nach Endnutzer:
Banken verankern aktuelle Ausgaben, während Fintechs das Plattformdesign vorantreibenBanken hielten im Jahr 2025 einen Anteil von 38,73 % am Markt für Loan Servicing Software, was ihre breiteren Produktportfolios, größeren Modernisierungsbudgets und stärkere Kapazität zur Unterstützung komplexer Implementierungsprogramme widerspiegelt. Ihr Vorsprung spiegelt auch die Tatsache wider, dass die Servicequalität für große Bankinstitutionen eng mit der Kernbetriebsleistung verknüpft ist, da sie Compliance, Kosten pro Darlehen, Kreditnehmerbindung und Investorenberichterstattung beeinflusst. Im April 2025 wählte United Wholesale Mortgage das MSP Loan Servicing System von ICE Mortgage Technology und zugehörige digitale Servicing-Module zur Unterstützung seiner internen Servicing-Strategie aus, was den Umfang der Beschaffung verdeutlicht, der große institutionelle Käufer für den Kategorieerlös zentral hält. Große Bank- und Hypotheken-Servicing-Käufer prägen auch die Anbieter-Roadmaps, da sie stärkere APIs, bessere Verlustminderungstools und eine formalere Governance-Dokumentation fordern. Das hält Banken für den Markt für Loan Servicing Software wichtig, auch wenn andere Kundengruppen beeinflussen, wohin die nächste Innovationswelle geht.
Nichtbanken-Finanzinstitute und Fintech-Kreditgeber werden voraussichtlich bis 2031 mit einem CAGR von 13,84 % wachsen, was sie zur am schnellsten wachsenden Endnutzergruppe im Markt für Loan Servicing Software macht. Diese Käufer bevorzugen häufig API-first- und kompositionsfähige Architekturen, da sie mehr Freiheit bei der Gestaltung von Kreditnehmerpfaden, der Verbindung von Drittanbieter-Tools und der Vermeidung der betrieblichen Starrheit traditioneller Subservicing-Strukturen wünschen. Dark Matter erklärte im Februar 2026, dass seine Elevate-Servicing-Plattform neue Vertragsabschlüsse und eine tiefere Integration mit dem Empower-Origination-System gewonnen hat, was unterstreicht, wie die End-to-End-Workflow-Kontinuität ein starkes Kaufthema für Kreditgeber bleibt, die eine engere Kontrolle des Übergangs von der Kreditvergabe zum Servicing anstreben. Das bedeutet, dass Banken weiterhin den aktuellen Umsatz verankern, während Fintech- und Nichtbanken-Kunden zunehmend die Funktionsrichtung und architektonischen Prioritäten des Marktes für Loan Servicing Software beeinflussen.
Nach Unternehmensgröße:
Große Institutionen dominieren, während KMU eine breitere Käuferbasis erschließenGroßunternehmen beherrschten im Jahr 2025 68,91 % des Marktes für Loan Servicing Software, da ihre Betriebsgröße, Produktvielfalt und Compliance-Exposition etablierte Unternehmensplattformen mit tieferer Governance- und Integrationsunterstützung begünstigen. Diese Institutionen haben auch mehr Kapazität, um lange Implementierungszyklen, große Migrationsprogramme und den internen Testaufwand zu absorbieren, der erforderlich ist, um Live-Servicing-Operationen zu modernisieren, ohne den Kundenservice zu unterbrechen. Für viele von ihnen wird Servicing-Technologie als Infrastruktur und nicht als Abteilungswerkzeug behandelt, da die Servicing-Leistung gleichzeitig Finanzierung, Kundenergebnisse, Prüfungsqualität und Betriebskosten beeinflusst. Das hat dazu beigetragen, eine solide Unternehmenserlösbasis zu erhalten, selbst wenn die Anbieterauswahlkriterien anspruchsvoller und stärker an KI-Governance und Echtzeit-Datenarchitektur gebunden werden. Die Größe und Komplexität von Unternehmensprogrammen machen sie auch am wahrscheinlichsten, fortschrittliche Servicing-Automatisierung innerhalb formaler Kontrollrahmen vor einer breiteren Einführung zu testen.
KMU werden voraussichtlich bis 2031 mit einem CAGR von 13,21 % wachsen, was unterstreicht, wie die SaaS-Bereitstellung den Zugang zu Fähigkeiten erweitert, die einst auf die größten Institutionen konzentriert waren. LoanPro erklärte, dass seine Plattform mehr als 600 Finanzorganisationen bedient, darunter Gemeinschaftsbanken, Kreditgenossenschaften und Fintechs, und dass WaFd Bank durch die Modernisierung auf der Plattform 39 manuelle Servicing-Schritte eliminiert hat. Dieses Beispiel zeigt, warum kleinere Institutionen aktivere Käufer werden, da sie nun Workflow-Automatisierung und Servicekontrolle anstreben können, ohne die gleiche Kapitalbelastung wie bei älteren Unternehmensbereitstellungen zu tragen. Da diese Käuferbasis wächst, wird der Markt für Loan Servicing Software weniger abhängig von nur den größten Institutionen, obwohl Unternehmenskunden weiterhin die aktuellen Ausgaben und die Beschaffungsgröße dominieren.
Nach Funktionalität:
Self-Service-Engagement übertrifft traditionelle Servicing-ModuleZahlungs- und Inkassoverwaltung entfiel im Jahr 2025 auf einen Anteil von 36,32 % am Markt für Loan Servicing Software, was die zentrale Rolle der Zahlungsgenauigkeit in der Wirtschaft und dem Compliance-Profil des Servicings widerspiegelt. Diese Funktion berührt jedes aktive Konto und hat direkte Konsequenzen für die Behandlung von Kreditnehmern, die Investorenberichterstattung und das regulatorische Beschwerderisiko, weshalb sie weiterhin den größten Anteil an der Funktionalitt hält. Sie bleibt auch ein Teil des Servicings, in dem Ausfälle am sichtbarsten werden, da Fehler bei der Zahlungszuordnung oder Inkassobehandlung sofort sowohl die Kundenerfahrung als auch die Betriebskontrolle beeinflussen können. Kunden-Self-Service und Kundenbindung werden voraussichtlich bis 2031 mit einem CAGR von 14,01 % wachsen, was das am schnellsten wachsende Funktionalitätssegment im Markt für Loan Servicing Software macht. Dieses Wachstum signalisiert, dass kreditnehmerseitige Tools nun nicht nur für Komfort, sondern auch für messbare Betriebseffizienz und ein konsistenteres Interaktionsmanagement geschätzt werden.
Tavant erklärte im Februar 2026, dass sein TOUCHLESS Servicing Portal mehr als 400.000 Kreditnehmer unterstützte und in Live-Deployments über 80 % der routinemäßigen Servicing-Anfragen ablenkte, was dem wirtschaftlichen Fall für Self-Service klares Gewicht verleiht. Goal Solutions erklärte im März 2026, dass Simplify 2.0 60 % schnellere Reaktionszeiten und kundenspezifische Richtlinienisolierung für Support-Teams lieferte, was zeigt, wie Workflow-Unterstützung und Entscheidungsführung konvergieren. Diese Einführungen zeigen, dass Zahlungsoperationen, Compliance-Monitoring, Analysen und Kreditnehmerinteraktion zunehmend in verbundene Intelligenzschichten konvergieren, anstatt in separaten Tools zu verbleiben. Diese Verschiebung sollte Self-Service und Entscheidungsunterstützung nahe dem Zentrum der Wettbewerbsdifferenzierung halten, während sich der Markt für Loan Servicing Software weiterentwickelt.
Geografische Analyse
Markt für Kreditverwaltungssoftware in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Anteil von 39,74 % am Markt für Kreditverwaltungssoftware und ist damit das größte regionale Segment im aktuellen Umsatzmix. Die Region führte, weil die Vereinigten Staaten über eine dichte Basis regulierter Hypothekendienstleister und einen compliance-getriebenen Ersatzzyklus verfügen, der durch GSE-Berichterstattungs-, Prüfungs- und Governance-Anforderungen geprägt ist. Fannie Maes LL-2025-02 legte Erwartungen an die taggleiche und nächstgeschäftstägliche Meldung wichtiger Servicingereignisse fest, was den Plattformwechsel bei US-Servicern weiterhin unterstützt, die diese Fristen mit veralteten Batch-Umgebungen nicht einhalten können. Kanada bleibt ein kleinerer, aber relevanter Sekundärmarkt, da Kreditgeber und Kreditgenossenschaften ältere Systeme im Rahmen gestärkter Anforderungen an die technologische Resilienz und umfassenderer Programme zur digitalen Transformation modernisieren. Europa bleibt ebenfalls ein etablierter Teil des Marktes für Kreditverwaltungssoftware, angeführt vom Vereinigten Königreich, Deutschland und Frankreich, wo Datengenauigkeit, Prüfbarkeit und Multi-Produkt-Kreditunterstützung die Plattformauswahl weiterhin prägen; Finastra unterstrich diese Richtung in seiner Lending-Cloud-Arbeit 2025 mit europäischen Firmenkundenbanken.
Markt für Kreditverwaltungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 13,72 % wachsen und ist damit das am schnellsten wachsende regionale Segment im Markt für Kreditverwaltungssoftware. Indien sticht hervor, weil Vorschriften für digitale Kreditvergabe und die Expansion der NBFC-Basis mehr Kreditgeber dazu drängen, standardisierte Servicing-Plattformen anstelle von tabellenkalkulationsgestützten, manuell koordinierten Prozessen nach Vertragsabschluss einzusetzen. China, Japan und Südkorea unterstützen das regionale Wachstum ebenfalls durch Modernisierungsprogramme, die auf eine stärkere Datenqualität, eine bessere Kontrolltiefe und einheitlichere Servicing-Umgebungen nach Fusionen oder für mehrere Einheiten ausgerichtet sind. ACI Worldwide gab an, dass 88 % der weltweiten digitalen Kreditvergabetransaktionen im Jahr 2025 auf Mobilgeräten initiiert wurden, was die Mobile-First-Servicing-Designlogik unterstreicht, die unter asiatisch-pazifischen Kreditgebern besonders deutlich geworden ist.[3]
Markt für Kreditverwaltungssoftware im Nahen Osten, Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika sind im Markt für Kreditverwaltungssoftware noch frühe Märkte, gewinnen jedoch an Relevanz, da Programme zur finanziellen Inklusion, die Expansion von fintech sowie Investitionen in die digitale Infrastruktur eine neue Nachfrage nach Post-Close-Systemen erzeugen. Brasilien führt Südamerika an, weil offene Finanzstandards API-basierte Architekturen fördern, die sich natürlicher mit modernen Servicing-Plattformen vereinbaren lassen als ältere, isolierte Systeme. Der Nahe Osten gewinnt ebenfalls durch Bankdigitalisierungsprogramme an Dynamik; Biz2X gab im Februar 2026 bekannt, dass Deem Finance eine Partnerschaft mit dem Unternehmen eingegangen ist, um die Expansion von Embedded Finance für KMU in den VAE zu unterstützen, was die regionale Nachfrage nach einer modularen, datengesteuerten Kreditinfrastruktur unterstreicht. Afrika befindet sich noch in einem früheren Adoptionsstadium, wobei die Nachfrage auf Mobile-First-Kreditgeber und Mikrofinanzinstitutionen konzentriert ist, die leichtgewichtige, cloud-gehostete Servicing-Tools benötigen und keine langen, kostspieligen Unternehmensimplementierungen.
Wettbewerbslandschaft
Der Markt für Loan Servicing Software bleibt im Jahr 2026 mäßig fragmentiert, wobei mehrere skalierte Plattformanbieter neben einem längeren Schwanz spezialisierter oder regional fokussierter Anbieter in den Bereichen Hypotheken-, Verbraucher- und gewerbliches Servicing konkurrieren. Die Wettbewerbspositionierung verlagert sich von breiten Funktionsumfängen hin zu Governance-Kontrollen, Echtzeit-Datenverarbeitung, Integrationstiefe und Implementierungsgeschwindigkeit, da diese Faktoren nun direkter für Compliance und Kreditnehmererfahrung relevant sind. Sagent hat seine Position gestärkt, indem es die Dara-Suite rund um Cloud-natives End-to-End-Hypotheken-Servicing und kontinuierliches regulatorisches Monitoring aufgebaut hat, was eng mit der aktuellen Präferenz für Plattformen übereinstimmt, die Workflow-Automatisierung mit Prüfungsbereitschaft kombinieren. ICE Mortgage Technology stärkte seine Marktstellung im April 2025, als United Wholesale Mortgage MSP und zugehörige digitale Servicing-Module für seine interne Servicing-Strategie auswählte, was zeigt, dass etablierte Anbieter weiterhin profitieren, wenn große Kreditgeber bewährte Servicing-Tiefe und breite Modulabdeckung wünschen. Der Markt für Loan Servicing Software belohnt daher weiterhin Anbieter, die operative Tiefe mit stärkerer Kontrolldokumentation kombinieren können, anstatt sich ausschließlich auf Funktionsbreite zu verlassen.
Neuere Herausforderer versuchen, durch Architektur statt durch Größe zu gewinnen, was den Markt für Loan Servicing Software dynamisch hält, auch ohne einen einzigen dominanten Anbieter, der die Regeln für die gesamte Kategorie festlegt. LoanPro erklärte im Oktober 2025, dass sein Model Context Protocol ein modell-agnostisches KI-Gateway mit programmatischen Compliance-Leitplanken und vollständigen Prüfpfaden für KI- und menschliche Aktionen geschaffen hat, was direkt auf die wachsende Nachfrage nach verantwortungsvoller Automatisierung in Servicing-Umgebungen eingeht.[4] Tavant drang im Februar 2026 mit seinem TOUCHLESS-Portal und dem MAYA agentischen KI-Assistenten tiefer in das Nachbearbeitungs-Servicing vor und demonstrierte, wie Kreditnehmerbindung und Servicing-Automatisierung innerhalb einer einzigen Betriebsschicht konvergieren. Anbieter, die KI-Funktionen an prüfungsfertige Governance knüpfen können, werden voraussichtlich mehr Aufmerksamkeit erhalten, da Servicer vorsichtiger in Bezug auf die Verantwortlichkeit für automatisierte Entscheidungsunterstützung werden.
Ein weiteres Wettbewerbsthema ist das Bestreben, Kreditvergabe, Servicing, Analysen und Kreditnehmerunterstützung auf einer gemeinsamen Betriebsschicht im gesamten Markt für Loan Servicing Software zu verbinden. Dark Matter hat die engere Integration zwischen Elevate und Empower betont, während Goal Solutions sich auf schnellere, richtlinienspezifische Support-Workflows durch Simplify 2.0 konzentriert hat, was zeigt, dass Anbieter versuchen, System-Übergaben zu reduzieren und Servicing-Aktionen einfacher zu kontrollieren und zu dokumentieren. Diese Richtung begünstigt Anbieter, die Live-Produktionsleistung und klare Betriebskontrolle demonstrieren können, und nicht nur Produkt-Roadmaps. Die offene Chance bleibt am stärksten bei Gemeinschaftsbanken, Kreditgenossenschaften und kleineren Kreditgebern, die moderne Servicing-Fähigkeiten ohne die Kosten auf Unternehmensebene, lange Bereitstellungszyklen oder starke Abhängigkeit von interner Technologie suchen.
Marktführer in der Loan Servicing Software Branche
-
Financial Industry Computer Systems, Inc.
-
Nortridge Software, LLC
-
Shaw Systems Associates, LLC
-
LoanPro Software, LLC
-
The Mortgage Office
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kreditverwaltungssoftware Unternehmen in diesem Bericht
- The Mortgage Office
- Financial Industry Computer Systems, Inc.
- Nortridge Software, LLC
- Shaw Systems Associates, LLC
- LoanPro Software, LLC
- AutoPal Software, LLC
- Turnkey Lender Inc.
- Bryt Software LLC
- Jurismedia Inc.
- Graveco Software Inc.
- Dark Matter Technologies LLC
- Sagent M&C, LLC
- MortgageFlex Systems, Inc.
- defi SOLUTIONS, Inc.
- HES Fintech LLC
- Lendscape Limited
- Pennant Technologies Private Limited
- Nucleus Software Exports Limited
- DHI Computing Service, Inc.
- Finova Broker Software Ltd.
Neueste Industrielle Entwicklungen in Markt für Kreditverwaltungssoftware
- Mai 2026: Carrington Mortgage Services gab eine Partnerschaft mit Valon Technologies bekannt, um ValonOS als Kern-Servicing-Plattform zu übernehmen und Valon Mortgage zu erwerben, wodurch Carringtons Portfolio um rund 800.000 Darlehen mit einem ausstehenden Kapitalbetrag von rund 197 Milliarden USD erweitert wird. Die Transaktion positioniert ValonOS als KI-native Infrastruktur für die Modernisierung von Ginnie Mae-Darlehen, wobei Valon vollständig zu einem Servicing-Software- und Infrastrukturunternehmen wird.
- März 2026: Sagent gab bekannt, dass Land Home Financial Services die vollständige Dara-Plattform-Suite einsetzen wird, einschließlich Dara Core, Dara Consumer, Dara Default, Dara Analytics, Dara Claims, Dara Invoice und AI Docs, um seine End-to-End-Hypotheken-Servicing-Operationen zu modernisieren. Dara wird als die erste Cloud-native, Echtzeit-, End-to-End-Hypotheken-Servicing-Plattform der Branche mit offener API-Konnektivität beschrieben.
- März 2026: Concord, ein Anbieter von Kreditadministration und Software, erwarb Finley Technologies, dessen Credit Management System Berechnungen der Kreditbasis, Covenant-Compliance-Monitoring und Portfolio-Analysen für Kreditfazilitäten und Lagerlinien automatisiert. Das kombinierte Unternehmen verwaltet nun mehr als 60 Milliarden USD an Vermögenswerten und unterstützt über 5 Millionen Konten.
- Februar 2026: Tavant startete sein TOUCHLESS Servicing Portal mit dem MAYA agentischen KI-Assistenten und erweiterte damit seine Plattform von der Kreditvergabe auf das Nachbearbeitungs-Servicing. Das Portal unterstützt über 400.000 Kreditnehmer bundesweit und erzielt in aktuellen Live-Deployments eine Ablenkungsrate von über 80 % bei routinemäßigen Servicing-Anfragen, mit KI-gestütztem Self-Service rund um die Uhr und integrierten Compliance-Kontrollen.
Berichtsumfang des Marktes für Loan Servicing Software
Der Markt für Loan Servicing Software umfasst Softwareplattformen und digitale Lösungen, die die Darlehensverwaltung über den gesamten Lebenszyklus nach der Kreditvergabe automatisieren, verwalten und optimieren. Diese Lösungen ermöglichen es Finanzinstituten, Kreditgebern und Darlehenssservicern, wichtige Servicing-Aktivitäten zu handhaben, darunter Zahlungsabwicklung, Treuhandverwaltung, Zinsberechnung, Inkasso, Verwaltung von Zahlungsrückständen, Kundenkommunikation, regulatorische Compliance, Berichterstattung und Portfolio-Analysen. Loan Servicing Software verbessert die Betriebseffizienz, reduziert manuelle Fehler, verbessert die Kreditnehmererfahrung und unterstützt die Einhaltung sich entwickelnder regulatorischer Anforderungen.
Der Bericht zum Markt für Loan Servicing Software ist segmentiert nach Bereitstellungsmodell (Cloud-basiert und On-Premises), Darlehensart (Hypothekendarlehen, Verbraucherdarlehen, gewerbliche Darlehen, Autodarlehen, Studentendarlehen und andere Darlehensarten), Endnutzer (Banken, Kreditgenossenschaften, Hypothekenkreditgeber und Servicer, Nichtbanken-Finanzinstitute und Fintech-Kreditgeber sowie andere Endnutzer), Unternehmensgröße (Groß sowie kleine und mittelständische Unternehmen), Funktionalität (Zahlungs- und Inkassoverwaltung, Darlehensverwaltung, Compliance- und Risikomanagement, Berichterstattung und Analysen, Kunden-Self-Service und Kundenbindung sowie andere Funktionalitäten) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Cloud-basiert |
| On-Premises |
| Hypothekendarlehen |
| Verbraucherdarlehen |
| Gewerbliche Darlehen |
| Autodarlehen |
| Studentendarlehen |
| Andere Darlehensarten |
| Banken |
| Kreditgenossenschaften |
| Hypothekenkreditgeber und Servicer |
| Nichtbanken-Finanzinstitute und Fintech-Kreditgeber |
| Andere Endnutzer |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Zahlungs- und Inkassoverwaltung |
| Darlehensverwaltung |
| Compliance- und Risikomanagement |
| Berichterstattung und Analysen |
| Kunden-Self-Service und Kundenbindung |
| Andere Funktionalitäten |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Nach Darlehensart | Hypothekendarlehen | |
| Verbraucherdarlehen | ||
| Gewerbliche Darlehen | ||
| Autodarlehen | ||
| Studentendarlehen | ||
| Andere Darlehensarten | ||
| Nach Endnutzer | Banken | |
| Kreditgenossenschaften | ||
| Hypothekenkreditgeber und Servicer | ||
| Nichtbanken-Finanzinstitute und Fintech-Kreditgeber | ||
| Andere Endnutzer | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Funktionalität | Zahlungs- und Inkassoverwaltung | |
| Darlehensverwaltung | ||
| Compliance- und Risikomanagement | ||
| Berichterstattung und Analysen | ||
| Kunden-Self-Service und Kundenbindung | ||
| Andere Funktionalitäten | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Loan Servicing Software und wie ist der Wachstumsausblick?
Der Markt für Loan Servicing Software wurde im Jahr 2025 auf 3,96 Milliarden USD bewertet, steht im Jahr 2026 bei 4,43 Milliarden USD und wird bis 2031 voraussichtlich 8,11 Milliarden USD bei einem CAGR von 12,86 % erreichen.
Warum steigt die Cloud-Adoption bei Loan Servicing Plattformen so schnell?
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Anteil von 69,32 % und wird voraussichtlich mit einem CAGR von 13,26 % wachsen, da sie schnellere Updates, bessere Prüfbarkeit und einfachere Echtzeit-Berichterstattung unterstützt.
Welche Darlehenssegmente erzeugen heute die größte Softwarenachfrage?
Hypothekendarlehen führten im Jahr 2025 mit einem Anteil von 41,84 %, da Treuhandabstimmung, Investorenberichterstattung, Verwaltung von Zahlungsrückständen und Verlustminderung eine hohe Servicing-Komplexität erzeugen.
Welche Kundengruppe wächst unter den Softwarekäufern am schnellsten?
Nichtbanken-Finanzinstitute und Fintech-Kreditgeber sind die am schnellsten wachsenden Endnutzer mit einem prognostizierten CAGR von 13,84 % bis 2031, angetrieben durch die Präferenz für API-first- und kompositionsfähige Plattformen.
Welche Funktionalität expandiert am schnellsten in Servicing-Plattformen?
Kunden-Self-Service und Kundenbindung werden voraussichtlich mit einem CAGR von 14,01 % wachsen, unterstützt durch Live-Beispiele wie Tavants Portal, das eine Ablenkungsrate von über 80 % bei routinemäßigen Anfragen meldete.
Welche Region führt die aktuelle Nachfrage an und welche Region wächst am schnellsten?
Nordamerika führte im Jahr 2025 mit einem Anteil von 39,74 %, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einem CAGR von 13,72 % wächst, da sich die digitale Kreditvergabeinfrastruktur und Mobile-first-Servicing-Modelle vertiefen.