
Marktgröße und Marktanteil für Student Loan Refinancing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
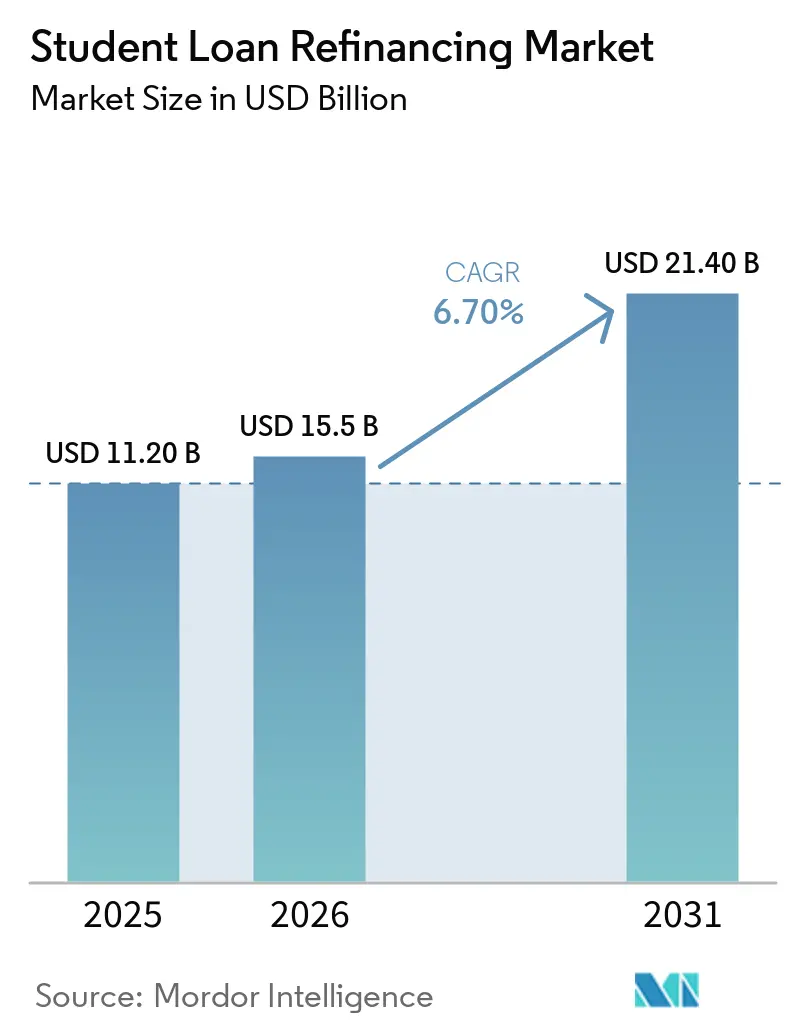
| Marktgröße (2026) | 15.5 Milliarden US-Dollar |
| Marktgröße (2031) | 21.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Student Loan Refinancing von Mordor Intelligence
Die Marktgröße für Student Loan Refinancing wurde im Jahr 2025 auf 11,2 Milliarden USD geschätzt und wird voraussichtlich von 15,5 Milliarden USD im Jahr 2026 auf 21,4 Milliarden USD bis 2031 wachsen, mit einem CAGR von 6,7 % während des Prognosezeitraums (2026–2031). Die ausstehenden Studienkreditschulden in den Vereinigten Staaten erreichten im ersten Quartal 2026 1,87 Billionen USD, darunter 181 Milliarden USD an privaten Krediten, was einen großen Pool für Kreditgeber zur Bewertung bietet. Die Zinssenkungen der Federal Reserve Ende 2025 brachten die Benchmark-Spanne auf 3,5 % bis 3,75 %, was die wirtschaftlichen Bedingungen für Kreditnehmer verbesserte, die eine private Refinanzierung in Betracht ziehen. Bundesdarlehenszinsen bleiben nach der Auszahlung fest, sodass niedrigere private Refinanzierungszinsen potenzielle Einsparungen für Kreditnehmer vergrößern können, die in den Jahren 2022 bis 2024 Kredite mit höheren Zinssätzen aufgenommen haben. Änderungen an den bundesstaatlichen Rückzahlungsprogrammen im Jahr 2026 gestalten auch die Entscheidungen der Kreditnehmer neu, während Kreditgeber durch Zinssätze, Kreditvergabe, Betreuung und digitale Antragsverfahren konkurrieren.
Wichtigste Erkenntnisse des Berichts
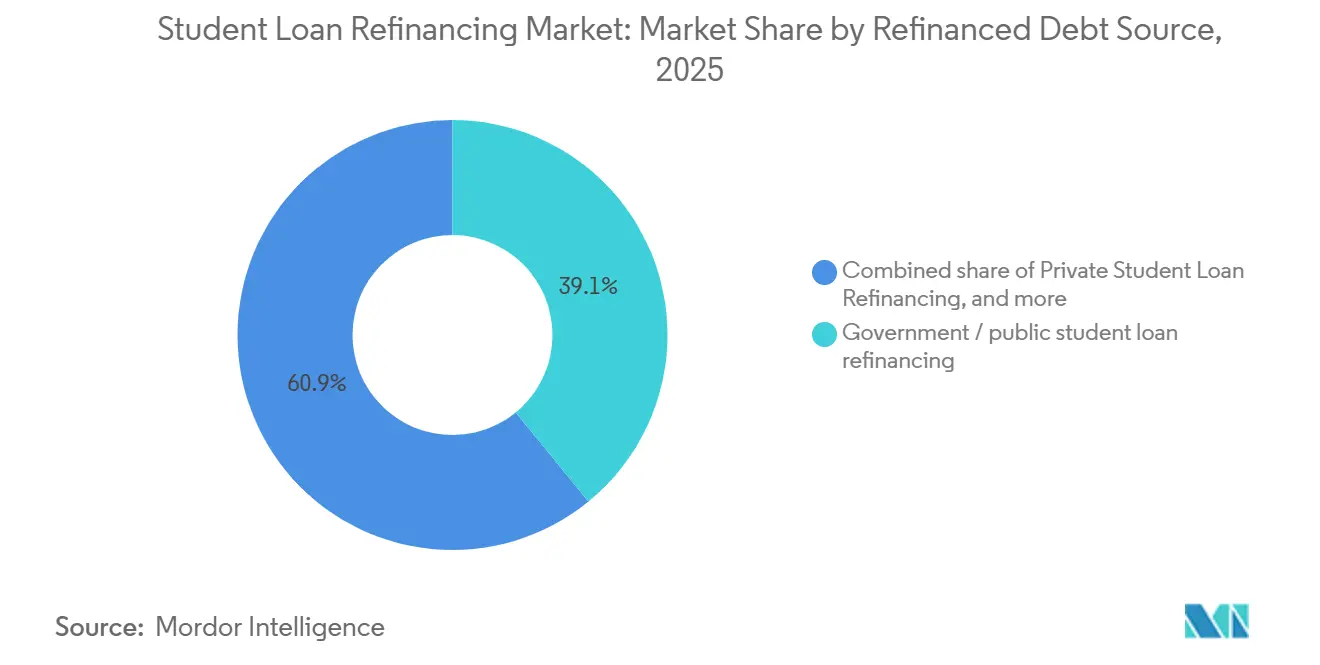
- Nach refinanzierter Schuldenquelle entfielen 39,1 % des Marktanteils für Student Loan Refinancing im Jahr 2025 auf staatliche und öffentliche Kredite, während die Refinanzierung privater Kredite bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen wird.
- Nach Bildungsprofil des Kreditnehmers entfiel auf das Segment der Kreditnehmer mit Master- und Berufsabschluss im Jahr 2025 ein Marktanteil von 57,6 % im Markt für Student Loan Refinancing, und es wird bis 2031 voraussichtlich mit einem CAGR von 7,9 % wachsen.
- Nach Zinsstruktur entfiel auf die Refinanzierung mit Festzins im Jahr 2025 ein Marktanteil von 79,3 % im Markt für Student Loan Refinancing, während die Refinanzierung mit variablem Zinssatz bis 2031 voraussichtlich mit einem CAGR von 9,4 % wachsen wird.
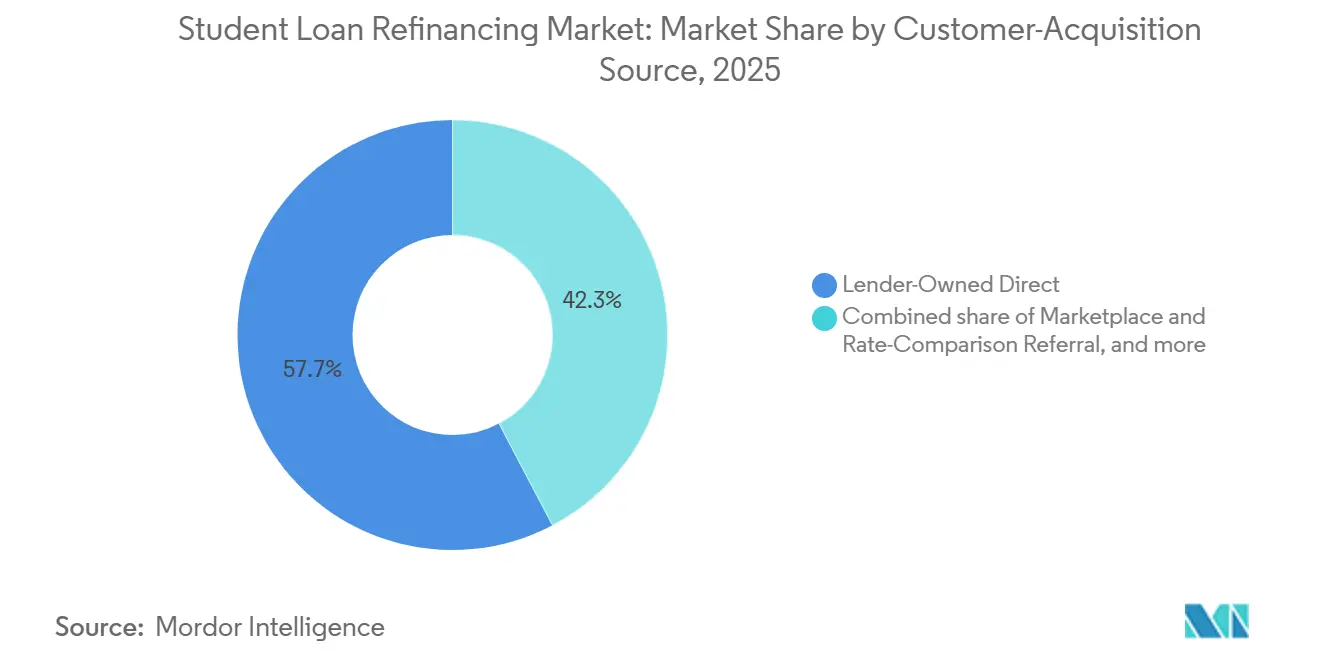
- Nach Kundengewinnungsquelle entfielen auf lendereigene Direktkanäle im Jahr 2025 57,7 % des Marktanteils im Markt für Student Loan Refinancing, während Affinitäts-, Verbands-, Arbeitgeber- und Berufsverbandkanäle bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Gläubigertyp entfielen auf einlagennehmende Geschäfts- und Digitalbanken im Jahr 2025 62,2 % des Marktanteils im Markt für Student Loan Refinancing, während das Segment der Nichtbank-Finanzunternehmen und fintech-Originatoren bis 2031 voraussichtlich mit einem CAGR von 8,6 % wachsen wird.
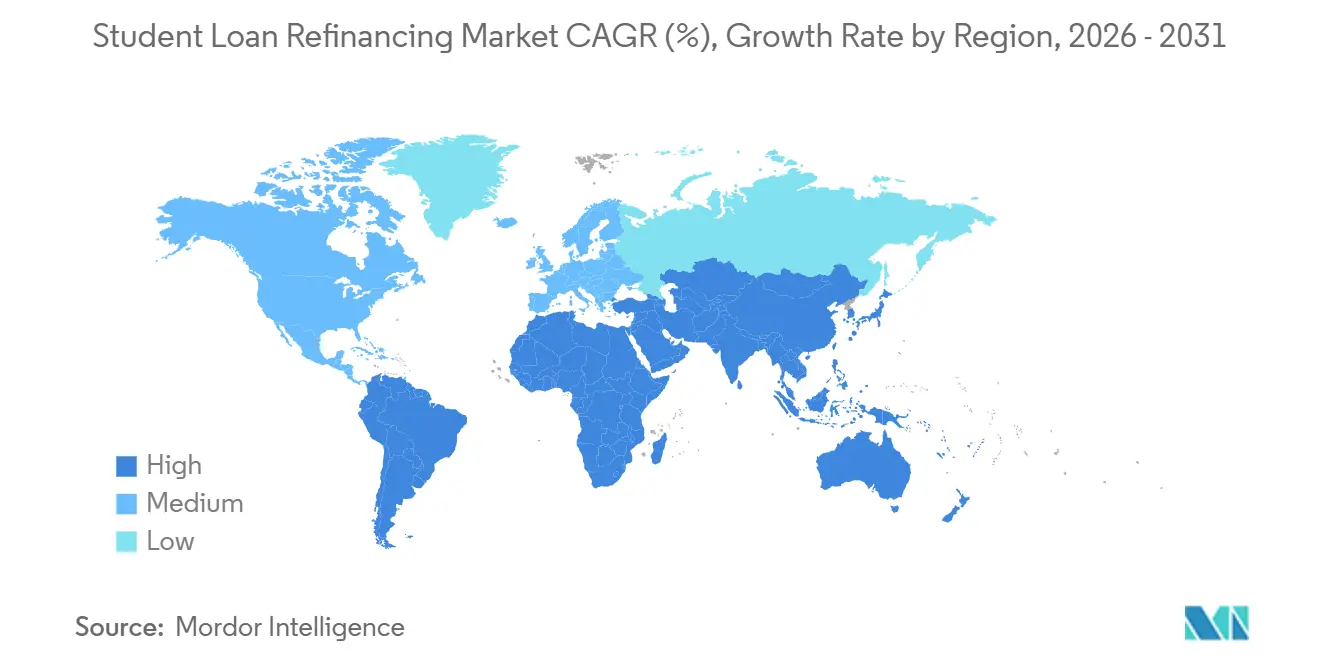
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 93,5 % im Markt für Student Loan Refinancing, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 11,4 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe bestehende Kreditzinsen unterstützen die einsparungsgetriebene Refinanzierungsnachfrage | +1.8% | Global, konzentriert in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Bessere Einkommens- und Kreditprofile erweitern die Kreditnehmerberechtigung | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Bildungsschulden schaffen Refinanzierungsnachfrage | +0.5% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kreditvergabe auf Basis alternativer Daten erweitert den Zugang für Kreditnehmer mit dünner Kreditakte | +0.7% | Global, mit frühen Gewinnen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Vorqualifizierung und automatisierte Kreditvergabe reduzieren Reibungsverluste | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Arbeitgeber- Leistungen zur Studienschuldenentlastung schaffen neue Refinanzierungsmöglichkeiten | +0.6% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zinssenkungen der Federal Reserve und hohe Altdarlehenszinsen eröffnen ein einsparungsgetriebenes Refinanzierungsfenster
Die Federal Reserve senkte ihren Leitzins Ende 2025 dreimal auf eine Zielspanne von 3,5 % bis 3,75 % und hielt ihn in den ersten 2 Sitzungen des Jahres 2026 stabil[1]. Die bundesstaatlichen Studienkreditzinsen für das Studienjahr 2025 bis 2026 wurden auf 6,39 % für Undergraduate-Kredite, 7,94 % für Graduate-Kredite und 8,94 % für Grad-PLUS-Kredite festgesetzt. Earnest erklärte im März 2026, dass seine Refinanzierungszinsen den niedrigsten Stand seit 3 Jahren erreicht hatten. Kreditnehmer, die zwischen 2022 und 2024 Kredite aufgenommen haben, verfügen möglicherweise über ein stabiles Einkommen im privaten Sektor, haben jedoch keinen erwarteten Weg zur Kreditvergebung. Der Markt für Student Loan Refinancing profitiert, wenn niedrigere private Angebote einen größeren Unterschied zu diesen Altbundesdarlehenszinsen schaffen. Bundesdarlehenszinsen bewegen sich nach der Auszahlung eines Kredits nicht mehr, sodass jede Senkung der Leitzinsen den Refinanzierungsfall für berechtigte Kreditnehmer verbessern kann.
Kreditvergabe auf Basis alternativer Daten erweitert die Refinanzierungsberechtigung über die Kredithistorie hinaus
Traditionelle Kreditmodelle können Berufseinsteiger und internationale Kreditnehmer mit begrenzter Kredithistorie in den Vereinigten Staaten ausschließen. Alternative Kreditvergabe kann Mietzahlungen, verifiziertes Gig-Einkommen, Sparmuster und bildungsgebundene Einkommensprognosen neben Standard-Kreditinformationen prüfen. MPOWER Financing verwendet Nova Credit-Grenzüberschreitungsdaten zusammen mit US-amerikanischen TransUnion-Berichten, um internationale Absolventen ohne inländische Kreditakte zu bewerten. Dieser Ansatz spricht eine Kreditnehmergruppe an, die viele inländische Refinanzierungsanbieter nicht ohne Weiteres bedienen können. Die Anforderungen des Equal Credit Opportunity Act und die Leitlinien des Consumer Financial Protection Bureau zur Modellsteuerung verlangen von Kreditgebern, diese Systeme sorgfältig zu verwalten. Der Markt für Student Loan Refinancing kann durch diese Methoden den Zugang erweitern, sofern Kreditgeber faire Kreditvergabekontrollen und klare Verfahren bei negativen Entscheidungen aufrechterhalten.
Automatisierte digitale Kreditvergabe senkt Akquisitions- und Bearbeitungskosten
Open-Banking-Antragsverfahren können es Kreditgebern ermöglichen, Beschäftigung, Einkommen und bestehende Kreditbedingungen ohne Papierdokumentation zu überprüfen. Dies reduziert die Antragszeit von Tagen auf Minuten und kann den Abbruch begrenzen, der historisch gesehen Refinanzierungsanträge beeinträchtigt hat. SoFi meldete 2,6 Milliarden USD an Studienkreditvergaben im ersten Quartal 2026 und 2,7 Milliarden USD im zweiten Quartal 2026[2]. Seine einheitliche Mitgliederauthentifizierungsebene unterstützt Refinanzierungsaktivitäten und den Cross-Selling anderer Finanzprodukte. LendKey verwendet ein anderes Modell, bei dem ein digitaler Antrag Angebote von Gemeinschaftsbank- und Kreditgenossenschaftspartnern erzeugt. Mitteilungen gemäß dem Fair Credit Reporting Act und Datenschutzanforderungen gemäß Regulation P gelten für automatisierte Arbeitsabläufe, obwohl skalierte Kreditgeber diese in etablierte Betriebsprozesse integrieren können.
Die dauerhafte Verlängerung von Section 127 macht arbeitgeberfinanzierte Refinanzierung zu einem strukturellen Nachfragekanal
Der One Big Beautiful Bill Act hat die Verfallsklausel für Bildungsunterstützungspläne gemäß Section 127 des Internal Revenue Service dauerhaft aufgehoben. Die Bestimmung erlaubt arbeitgeberfinanzierte Unterstützung bei der Rückzahlung von Studienkrediten von bis zu 5.250 USD pro Mitarbeiter und Jahr, und die Grenze wird ab 2026 inflationsindexiert[3]. Nur 14 % der Arbeitgeber boten in der zitierten Quelle aus dem Jahr 2026 irgendeine Form von Studienkreditunterstützung an, was Raum für die Ausweitung von Arbeitgeberprogrammen lässt. Der Affinitäts-, Verbands-, Arbeitgeber- und Berufsverbandkanal ist mit einem CAGR von 9,6 % bis 2031 die am schnellsten wachsende Akquisitionsquelle. Arbeitgeber können White-Label-Refinanzierungsintegrationen nutzen, um Empfehlungskanäle für Medizin-, Rechts- und Technologiefachleute mit hohen Kreditsalden zu schaffen. Dies unterstützt eine stabilere Quelle qualifizierter Antragsteller für Anbieter, die im Markt für Student Loan Refinancing tätig sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlust bundesstaatlicher Schutzmaßnahmen begrenzt die Refinanzierung von Bundes- in Privatkredite | -0.9% | Nordamerika, hauptsächlich die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Zinssatz- volatilität reduziert verfügbare Refinanzierungseinsparungen | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an verantwortungsvolle Kreditvergabe begrenzen die Kreditvergabe auf Basis alternativer Daten | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Kredithistorien und schwache Rückzahlungsleistung erhöhen das Risiko | -0.3% | Asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abwägungen beim Schutz von Bundeskreditnehmern begrenzen die Konversionsraten von Bundes- in Privatkredite
Die Refinanzierung eines Bundesdarlehens in eine private Verbindlichkeit ist dauerhaft und entzieht den Zugang zu einkommensabhängiger Rückzahlung, Public Service Loan Forgiveness, bundesstaatlicher Stundung und Behinderungsentlastung. Der Wert dieser Schutzmaßnahmen unterscheidet sich je nach Beschäftigungs- und Einkommensaussichten des Kreditnehmers. Der Repayment Assistance Plan und der Tiered Standard Plan wurden im Juli 2026 eingeführt und bieten neue bundesstaatliche Optionen, die Kreditnehmer ohne einen starken finanziellen Grund zur Refinanzierung möglicherweise halten. Bundesstaatliche Studienkreditbeschwerden erreichten im Jahr bis Juni 2025 18.400, ein Anstieg von 36 % gegenüber dem Vorjahr. Der gemeldete Anstieg der Beschwerden zeigt, dass Unsicherheit bei Kreditnehmern Refinanzierungsentscheidungen verzgern kann. Offenlegungsregeln für private Studienkredite verlangen auch eine klare Darstellung der Unterschiede zwischen Bundes- und Privatkrediten, was aggressives Konversionsmarketing im Markt für Student Loan Refinancing einschränkt.
Unsicherheit im Zinsumfeld komprimiert das Refinanzierungseinsparungsangebot für zinssensible Kreditnehmer
Die Refinanzierungswirtschaft hängt von der Differenz zwischen dem bestehenden Zinssatz des Kreditnehmers und dem angebotenen privaten Zinssatz ab. Diese Differenz kann sich verringern, wenn die Federal Reserve Zinssenkungen pausiert oder wenn sich private Kreditspreads aufgrund eines höheren Ausfallrisikos ausweiten. Studienkreditausfälle stiegen von unter 1 % auf fast 8 % im ersten Quartal 2025, nachdem pandemiebedingten Pausen bei der Kreditberichterstattung endeten. Kredite mit 90 oder mehr Tagen Zahlungsverzug erreichten im zweiten Quartal 2025 10,2 %, was die private Kreditvergabe selektiver machen kann. Variable Produkte, die an den Secured Overnight Financing Rate gebunden sind, können bei sinkenden Zinsen niedrigere Anfangszahlungen bieten. Sie setzen Kreditnehmer auch höheren Zahlungen nach einer Zinswende aus, was ihre Eignung für Kreditnehmer mit geringer Risikobereitschaft einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach refinanzierter Schuldenquelle:
Politische Störungen heben die Vergabe privater Kredite anStaatliche und öffentliche Kredite machten im Jahr 2025 39,1 % des Marktanteils für Student Loan Refinancing aus und waren damit die größte Schuldenquellenkategorie im Markt für Student Loan Refinancing. Viele Kreditnehmer zögern weiterhin, bundesstaatliche Schutzmaßnahmen aufzugeben, selbst wenn ein privates Angebot einen niedrigeren Zinssatz hat. Die Abschaffung des Saving on a Valuable Education-Plans im Juli 2026 veränderte die Rückzahlungsentscheidungen für die 7,5 Millionen Kreditnehmer, die zuvor in dem Plan eingeschrieben waren. Neue bundesstaatliche Rückzahlungsoptionen können einige Kreditnehmer halten, insbesondere diejenigen, die auf Schutzmaßnahmen im Zusammenhang mit öffentlicher oder gemeinnütziger Beschäftigung angewiesen sind. Andere Kreditnehmer mit stabilen Karrieren im privaten Sektor können feststellen, dass die Refinanzierung einen klareren Zahlungs- und Einsparungsfall bietet. Die bestehende staatliche Kreditbasis bleibt daher für Kreditvergeber wichtig, aber die Konversion erfordert eine transparente Bewertung der bundesstaatlichen Leistungen jedes Kreditnehmers.
Die Refinanzierung privater Studienkredite wird bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen, der schnellsten Rate innerhalb dieser Schuldenquellgruppe. Bundesstaatliche Grenzen für die Graduate-Kreditvergabe werden voraussichtlich mehr Bildungsfinanzierungsnachfrage zu privaten Anbietern verlagern. Die daraus resultierende Veränderung erhöht die Bedeutung privater Kreditoptionen für Kreditnehmer, die über die bundesstaatliche Kreditverfügbarkeit hinaus Finanzierung benötigen. Die gemischte Kategorie aus staatlichen und privaten Krediten bedient Kreditnehmer, die mehrere Kreditarten in einer Zahlung zusammenfassen möchten. Dies ist besonders relevant für Graduate-Kreditnehmer mit Schulden aus mehreren Quellen über 100.000 USD. Die Marktgröße für Student Loan Refinancing für private Schulden wird durch politische Änderungen unterstützt, die die Rolle der privaten Bildungsfinanzierung stärken.


Nach Bildungsprofil des Kreditnehmers:
Graduate-Schulden führen sowohl beim Volumen als auch beim WachstumKreditnehmer mit Hochschul- und Berufsabschlüssen hielten im Jahr 2025 einen Anteil von 57,6 % am Markt für Studienkredit-Refinanzierung und werden voraussichtlich bis 2031 mit einer CAGR von 7,9 % wachsen. Diese Gruppe erzielte den größten Anteil auf Segmentebene im Markt für Studienkredit-Refinanzierung, da Berufsstudiengänge häufig hohe Schuldenbeträge erzeugen. Absolventen der Medizin, Zahnmedizin und Rechtswissenschaften können Gesamtschulden von 200.000 bis 300.000 USD angehäuft haben. Eine Zinssenkung um 50 Basispunkte kann daher die gesamten Zinskosten über eine Rückzahlungslaufzeit von 10 bis 20 Jahren erheblich verändern. Das Ende der Grad-PLUS-Darlehen für neue Kreditnehmer und bundesstaatliche Gesamtkreditlimits schaffen ein anderes Finanzierungsumfeld für aktuelle und künftige Studierende in weiterführenden Studiengängen. Diese Änderungen erhöhen die Bedeutung privater Optionen für Kreditnehmer, die keinen bundesstaatlichen Rückzahlungsschutz benötigen.
Earnest führte 2026 die Refinanzierung für Frühgraduierte ein und ermöglichte es Bewerbern, unterzeichnete Stellenangebote innerhalb von 6 Monaten nach dem Abschluss zu verwenden. Dieser Produktansatz zielt darauf ab, Kreditnehmer zu erreichen, bevor die reguläre Rückzahlung beginnt. Hohes erwartetes Einkommen und hohe Darlehenssalden machen diese Gruppe für Kreditgeber wertvoll, die verantwortungsvoll zeichnen können. Kreditnehmer mit Bachelor- und Zertifikatsabschlüssen haben in der Regel niedrigere Salden, was die potenziellen Zinseinsparungen durch eine Refinanzierung verringern kann. Sie verfügen möglicherweise auch über weniger etablierte Kredit- und Einkommensnachweise zu Beginn ihrer Karriere. Die Studienkredit-Refinanzierungsbranche konzentriert sich weiterhin auf Kreditnehmer mit Hochschulabschluss, da deren Darlehensbeträge und Rückzahlungsprofile spezialisierte Produkte unterstützen können.
Nach Zinsstruktur:
Festzins-Incumbent steht vor einer Erholung des variablen Zinssatzes auf Basis der ZinssenkungstheseDie Refinanzierung mit festem Zinssatz repräsentierte im Jahr 2025 einen Anteil von 79,3 % am Markt für Studienkredit-Refinanzierung und spiegelt die Präferenz für planbare Zahlungen bei hohen Salden und langen Rückzahlungslaufzeiten wider. Diese Kategorie hielt den größten Anteil auf Segmentebene in der Zinsstruktur-Segmentierung. Kreditnehmer, die 100.000 USD oder mehr über 10 bis 20 Jahre refinanzieren, können einem erheblichen Anstieg der lebenslangen Zinskosten ausgesetzt sein, wenn variable Zinssätze steigen. Zahlungssicherheit ist daher eine wichtige Überlegung für Kreditnehmer mit langen Rückzahlungshorizonten. Feste Preisgestaltung kann auch die Haushaltsplanung für Kreditnehmer vereinfachen, die einen dauerhaften Wechsel aus dem bundesstaatlichen Darlehenssystem erwägen. Die starke Position von Produkten mit festem Zinssatz spiegelt diese Bedürfnisse wider und nicht ein mangelndes Interesse an niedrigeren Anfangszinssätzen.
Die Refinanzierung mit variablem Zinssatz wird voraussichtlich bis 2031 mit einer CAGR von 9,4 % wachsen, dem höchsten Wert in diesem Segment. Kreditnehmer mit kurzen Rückzahlungszeiträumen und aggressiven Vorauszahlungsplänen können niedrigere Anfangszinssätze bei Produkten anstreben, die an den Secured Overnight Financing Rate gekoppelt sind. Diese Struktur kann für Kreditnehmer funktionieren, die über ausreichende finanzielle Kapazitäten verfügen, um einen späteren Zinsanstieg zu bewältigen. Earnest erlaubt berechtigten Kreditnehmern, alle 30 Tage zwischen festen und variablen Strukturen zu wechseln. Die Option macht die Zinsauswahl zu einer fortlaufenden Entscheidung, beseitigt jedoch nicht das Risiko eines höheren Referenzzinssatzes. Die Marktgröße für Studienkredit-Refinanzierung bei Produkten mit variablem Zinssatz hängt von den Zinserwartungen der Kreditnehmer und ihrer Fähigkeit ab, Zahlungsänderungen zu absorbieren.
Nach Kundengewinnungsquelle:
Affinitätskanäle fordern den Direktkreditgeber-Incumbent herausLendereigene Direktkanäle entfielen im Jahr 2025 auf 57,7 % des Marktanteils für Student Loan Refinancing und blieben die größte Kundengewinnungsquelle. Etablierte Originatoren nutzen Markenbekanntheit, Mitgliederbeziehungen und Cross-Selling-Fähigkeiten, um Kreditnehmer zu erreichen. SoFis Financial Services Productivity Loop leitet Mitglieder von Bank- und Anlageprodukten zur Student Loan Refinancing. Dieser Ansatz kann die Kreditnehmerakquisitionskosten senken und den Wert jeder Mitgliederbeziehung steigern. Direktkanäle ermöglichen es Kreditgebern auch, den Antragsprozess, die Kreditvergabeerfahrung und die Betreuungskommunikation zu kontrollieren. Ihre Größe verschafft großen Originatoren einen anhaltenden Vorteil im Markt für Student Loan Refinancing.
Affinitäts-, Verbands-, Arbeitgeber- und Berufsverbandkanäle werden bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen. Die dauerhafte Verlängerung von Section 127 unterstützt die Nutzung von Arbeitgeberleistungsprogrammen als Einstiegspunkt für Refinanzierungsangebote. Berufsverbände im Gesundheitswesen, in der Rechtspflege und in der Technologie können Kreditgeber auch mit Kreditnehmern verbinden, die hohe Salden und etablierte Einkünfte haben. Marktplatz- und Zinsvergleichsplattformen bedienen Kreditnehmer, die sich bereits für eine Refinanzierung entschieden haben und Angebote vergleichen. Splash Financial arbeitet über ein Kreditgenossenschaftsnetzwerk, während LendKey Gemeinschaftsbankangebote aggregiert. Diese Kanäle bieten digitale Distribution für Kreditgeber, die nicht die gleiche direkte Verbraucherreichweite wie große nationale Anbieter haben.

Nach Gläubigertyp:
Banken führen beim Volumen, fintech-Unternehmen beim WachstumEinlagennehmende Geschäfts- und Digitalbanken hielten im Jahr 2025 einen Anteil von 62,2 % am Markt für Studienkredit-Refinanzierung und nahmen damit die führende Position nach Gläubigertyp ein. Diese Kategorie erzielte den größten Anteil auf Segmentebene im Markt für Studienkredit-Refinanzierung durch etablierte Marken und Zugang zu Einlagenfinanzierung. SoFi, mittlerweile eine lizenzierte Bank, meldete im ersten Quartal 2026 annualisierte Zinsaufwandseinsparungen von 621,8 Millionen USD im Vergleich zur Lagerfinanzierung. Einlagenfinanzierung kann die Kapitalkosten für Kreditgeber mit geeigneten Einlagenbasen senken. Banken können auch bestehende Kundenbeziehungen nutzen, um Cross-Selling und wiederholtes Engagement zu unterstützen. Diese Vorteile helfen, ihren großen Anteil am Markt für Studienkredit-Refinanzierung zu erklären.
Nichtbank-Finanzunternehmen und fintech-Originatoren werden voraussichtlich bis 2031 mit einer CAGR von 8,6 % wachsen. Ihre technologiegeführten Betriebsmodelle können schnellere Produktänderungen und umfassendere Ansätze zur Bewertung berechtigter Kreditnehmer unterstützen. Kreditgenossenschaften und Genossenschaftsinstitutionen verbinden Mitgliedereigentumsprinzipien mit Kreditnehmereinsparungen und gewinnen digitale Reichweite durch Splash Financial und LendKey. Citizens Financial Group verkaufte im Jahr 2025 nicht zum Kerngeschäft gehörende Bildungsdarlehen im Wert von 1,9 Milliarden USD, was zeigt, dass Bilanzrestriktionen auch dazu führen können, dass Gläubigergruppen aussteigen. Staatlich geförderte und missionsorientierte Kreditgeber wie RISLA und MEFA bedienen Kreditprofile, die kommerzielle Kreditgeber möglicherweise nicht priorisieren. Diese Organisationen bilden eine Kreditvergabeschicht im gesamten Markt für Studienkredit-Refinanzierung.
Geografische Analyse
Markt für Studienkredit-Refinanzierung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 93,5 % am Markt für Studienkredit-Refinanzierung und war damit das größte regionale Segment des Marktes für Studienkredit-Refinanzierung. Die Vereinigten Staaten verfügen über das tiefste private Bildungskreditökosystem und die größte Konzentration von Hochverdienern mit Hochschulabschluss. Die Studienschulden in den Vereinigten Staaten erreichten im ersten Quartal 2026 1,87 Billionen USD, während eine ausgereifte Verbriefungsaktivität die Finanzierung privater Kredite unterstützt. Die Änderungen von 2026 am Saving on a Valuable Education-Plan, der Graduate PLUS-Kreditvergabe, dem Repayment Assistance Plan und dem Tiered Standard Plan sind ein nordamerikanischer Katalysator für die kurzfristige Refinanzierungsnachfrage. Kanada verfügt aufgrund provinzieller Studienkreditstrukturen über eine kleinere adressierbare private Refinanzierungsbasis. Mexiko bleibt ein Markt in einem frühen Stadium, da die formale Kreditinfrastruktur weniger entwickelt ist und die Lohnprämien für Hochschulabsolventen im Verhältnis zu den Transaktionskosten geringer sind.
Markt für Studienkredit-Refinanzierung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,4 % wachsen und ist das am schnellsten wachsende regionale Segment. Indische Studierende, die bei Nichtbanken-Finanzunternehmen zu 12 % bis 14 % Kredite zur Finanzierung einer Auslandsausbildung aufgenommen haben, können nach Aufnahme einer Beschäftigung in Produkte öffentlicher Banken zu 8,5 % bis 10,5 % refinanzieren. Indische Absolventen, die in den Vereinigten Staaten mit einem H-1B- oder Optional Practical Training-Visum arbeiten, können über MPOWER Financing auch grenzüberschreitend ohne inländischen Mitunterzeichner refinanzieren. MPOWER Financing bietet feste Jahreszinssätze ab 9,99 %. Australien, Südkorea und Singapur entwickeln Refinanzierungsaktivitäten nach dem Studienabschluss, da die Bildungskosten steigen, obwohl diese Länder noch nicht über eine Sekundärmarktinfrastruktur im Maßstab der Vereinigten Staaten verfügen.
Markt für Studienkredit-Refinanzierung in EMEA und Südamerika
Europa und Südamerika sind kleinere, aber bedeutende regionale Segmente im Markt für Studienkredit-Refinanzierung. Die staatlich garantierten Studienkredite Frankreichs wiesen im Jahr 2026 Zinssätze von 0,99 % bis 3,5 % auf, mit einer staatlichen Absicherung von 70 % über Bpifrance, was den finanziellen Anreiz für eine traditionelle private Refinanzierung verringert. Der KfW-Studienkredit in Deutschland hatte einen variablen Zinssatz von 6,36 %, der an den EURIBOR gekoppelt ist, was das Interesse an Festzinsalternativen nach Aufnahme einer Beschäftigung durch die Kreditnehmer unterstützt. Südamerika ist durch Währungsdenominierungsungleichgewichte und makroökonomische Volatilität eingeschränkt, insbesondere in Brasilien und Argentinien. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, wobei die Aktivitäten auf die Vereinigten Arabischen Emirate und Südafrika konzentriert sind.
Wettbewerbslandschaft
Marktkonzentration
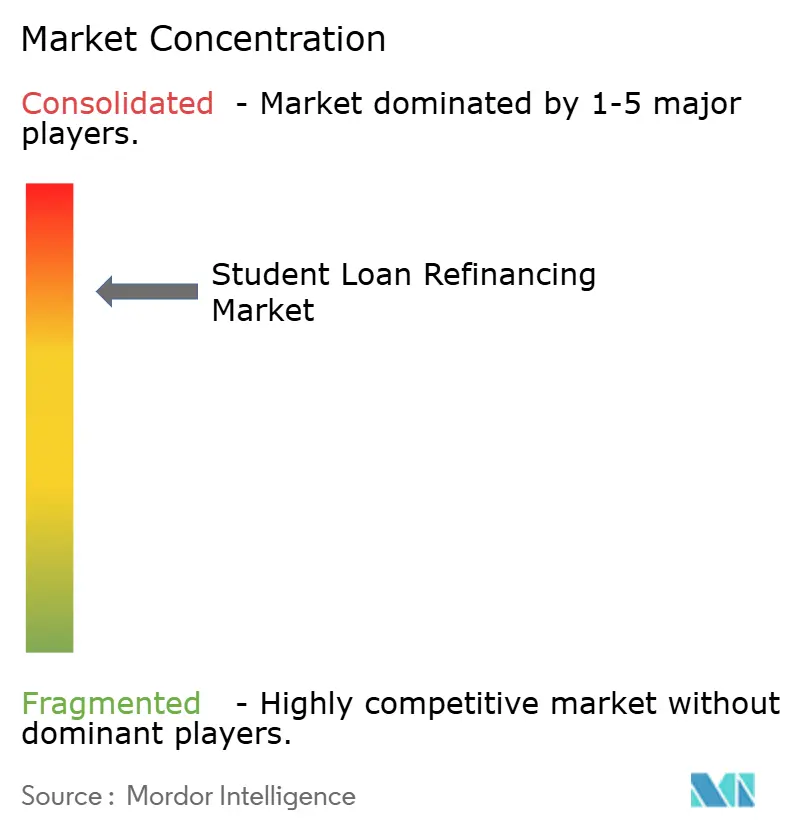
Der Markt für Student Loan Refinancing ist konsolidiert. SoFi Technologies, Earnest und KeyBank, das Laurel Road integriert, gehören zu den führenden Direktoriginatoren. SoFi meldete im zweiten Quartal 2026 2,7 Milliarden USD an Studienkreditvergaben und eine Nettokreditausfallrate von unter 1 %. Seine Strategie besteht darin, Refinanzierungskreditnehmer in Mitglieder umzuwandeln, die mehrere Bankprodukte nutzen. Dieses Modell kann den Lebenszeitwert einer Kundenbeziehung steigern und gleichzeitig Einlagenfinanzierung zur Unterstützung der Preisgestaltung nutzen. Die Wettbewerbsposition großer Kreditgeber beruht auf Kreditvergabequalität, Finanzierungskosten, Betreuungskapazität und einer breiten digitalen Kundenbeziehung.
Marktplatzanbieter haben eine andere Position, da sie als Zinsermittlungsinfrastruktur und nicht als Bilanzoriginatoren fungieren. Splash Financial sammelte im September 2025 mehr als 70 Millionen USD in einer Series-C-Runde und lancierte ein Home-Equity-Kreditlinieangebot von bis zu 500.000 USD. LendKey verbindet Kreditnehmer über einen einzigen digitalen Antrag mit Gemeinschaftsbanken und Kreditgenossenschaftspartnern. Laurel Road schloss seinen Übergang zur KeyBank-Marke im März 2026 ab und migrierte Refinanzierungskonten, digitale Dienste und Berufsverbandsprogramme auf die KeyBank-Plattform. Diese Schritte zeigen, wie Anbieter Distribution, Produktzugang und Betriebsmaßstab ausbauen. Der Markt für Student Loan Refinancing bleibt wettbewerbsintensiv, da Kreditgeber sich durch Zinsvergleich, Partnernetzwerke und Kreditnehmerservice differenzieren können.
Missionsorientierte Kreditgeber und staatlich verbundene Anbieter fügen eine weitere Wettbewerbsebene hinzu, indem sie Kreditnehmerprofile bedienen, die kommerzielle Anbieter möglicherweise meiden. MPOWER Financing ist auf grenzüberschreitende Kreditvergabe für internationale Absolventen ausgerichtet, während RISLA und MEFA Kreditnehmer durch missionsorientierte Strukturen bedienen. Produktdesigns, die Härtefallstundung oder einkommensgebundene Zahlungsuntergrenzen beinhalten, können den Schutzabwägungskonflikt ansprechen, der einige private Refinanzierungskonversionen begrenzt. Anbieter müssen auch die Offenlegungserwartungen des Consumer Financial Protection Bureau erfüllen, wenn sie den Verlust bundesstaatlicher Kreditvorteile erläutern. Die effektivsten Kreditgeber können konforme Kreditvergabeprozesse mit zuverlässiger Finanzierung und klarer Kreditnehmerkommunikation kombinieren.
Branchenführer im Bereich Student Loan Refinancing
-
SoFi Technologies, Inc.
-
Earnest LLC
-
Laurel Road
-
Citizens Financial Group, Inc.
-
ELFI
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Studienkredit-Refinanzierung Unternehmen in diesem Bericht
- SoFi Technologies, Inc.
- Earnest LLC
- ELFI (Education Loan Finance)
- Laurel Road (KeyBank)
- Splash Financial, Inc.
- LendKey Technologies, Inc.
- Citizens Financial Group, Inc.
- College Ave Student Loans
- MPOWER Financing
- Rhode Island Student Loan Authority (RISLA)
- MEFA (Massachusetts Educational Financing Authority)
- Brazos Higher Education
- INvestEd
- EdvestinU
- Yrefy
- Purefy
- Credible
- Juno
- Navy Federal Credit Union
- Panacea Financial
Neueste Industrielle Entwicklungen in Markt für Studienkredit-Refinanzierung
- Juli 2026: Das US-amerikanische Bildungsministerium beendete den einkommensabhängigen Rückzahlungsplan Saving on a Valuable Education und lancierte den Repayment Assistance Plan und den Tiered Standard Plan, was 7,5 Millionen Kreditnehmer betraf. Die Programmänderungen schufen ein anderes bundesstaatliches Rückzahlungsumfeld für Kreditnehmer, die eine private Refinanzierung in Betracht ziehen.
- Juli 2026: Die Bestimmungen des One Big Beautiful Bill Act eliminierten Graduate-PLUS-Kredite für neue Kreditnehmer und begrenzten die bundesstaatlichen Graduate- und Berufsdarlehenslimits. Diese Bestimmungen veränderten die Finanzierungsoptionen für neue Graduate- und Berufskreditnehmer.
- April 2026: Sallie Mae bepreiste den SMB Private Education Loan Trust 2026-B, eine Verbriefung privater Studienkredite in 5 Tranchen mit einem rechtlichen Endfälligkeitsdatum im März 2056.
- März 2026: Laurel Road schloss seinen Übergang zur KeyBank-Marke ab und migrierte Refinanzierungskonten für Studienkredite, digitale Dienste und Berufsverbandsprogramme auf die KeyBank-Plattform.
Berichtsumfang des globalen Marktes für Student Loan Refinancing
Segmentierungsübersicht
| Refinanzierung staatlicher/öffentlicher Studienkredite |
| Refinanzierung privater Studienkredite |
| Refinanzierung staatlicher/öffentlicher und privater Studienkredite |
| Kreditnehmer mit Bachelor-Abschluss |
| Kreditnehmer mit Master- und Berufsabschluss |
| Kreditnehmer mit Associate-Abschluss, Zertifikat, ohne Abschluss, Berufsausbildung und sonstige |
| Refinanzierung mit Festzins |
| Refinanzierung mit variablem Zinssatz |
| Hybride/sonstige Zinsstrukturen |
| Lendereigener Direktkanal |
| Marktplatz- und Zinsvergleichsvermittlung |
| Affinitäts-, Verbands-, Arbeitgeber- und Berufsverbandpartner |
| Makler-, Berater- und sonstige Drittoriginatoren |
| Einlagennehmende Geschäfts- und Digitalbanken |
| Kreditgenossenschaften und Genossenschaftliche Finanzinstitutionen |
| Nichtbank-Finanzunternehmen und fintech-Originatoren |
| Staatlich geförderte, gemeinnützige und missionsorientierte Kreditgeber für private Refinanzierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach refinanzierter Schuldenquelle | Refinanzierung staatlicher/öffentlicher Studienkredite | |
| Refinanzierung privater Studienkredite | ||
| Refinanzierung staatlicher/öffentlicher und privater Studienkredite | ||
| Nach Bildungsprofil des Kreditnehmers | Kreditnehmer mit Bachelor-Abschluss | |
| Kreditnehmer mit Master- und Berufsabschluss | ||
| Kreditnehmer mit Associate-Abschluss, Zertifikat, ohne Abschluss, Berufsausbildung und sonstige | ||
| Nach Zinsstruktur | Refinanzierung mit Festzins | |
| Refinanzierung mit variablem Zinssatz | ||
| Hybride/sonstige Zinsstrukturen | ||
| Nach Kundengewinnungsquelle | Lendereigener Direktkanal | |
| Marktplatz- und Zinsvergleichsvermittlung | ||
| Affinitäts-, Verbands-, Arbeitgeber- und Berufsverbandpartner | ||
| Makler-, Berater- und sonstige Drittoriginatoren | ||
| Nach Gläubigertyp | Einlagennehmende Geschäfts- und Digitalbanken | |
| Kreditgenossenschaften und Genossenschaftliche Finanzinstitutionen | ||
| Nichtbank-Finanzunternehmen und fintech-Originatoren | ||
| Staatlich geförderte, gemeinnützige und missionsorientierte Kreditgeber für private Refinanzierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Student Loan Refinancing im Jahr 2026 an?
Niedrigere private Refinanzierungszinsen, feste Altbundesdarlehenszinsen und Änderungen bei der bundesstaatlichen Rückzahlung unterstützen die Nachfrage unter berechtigten Kreditnehmern im Markt für Student Loan Refinancing. Kreditnehmer mit stabilem Einkommen und ohne erwarteten Weg zur Kreditvergebung können einen klareren Einsparungsfall sehen, während der dauerhafte Verlust bundesstaatlicher Schutzmaßnahmen ein wichtiger Entscheidungsfaktor bleibt.
Wie groß ist der Markt für Student Loan Refinancing?
Der Markt für Student Loan Refinancing wird im Jahr 2026 auf 15,5 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 21,4 Milliarden USD bei einem CAGR von 6,7 % erreichen. Die Vereinigten Staaten haben die größte Refinanzierungsbasis, da sie einen erheblichen Studienschuldenbestand, etablierte private Kreditgeber und reife Verbriefungsfinanzierung kombinieren.
Welche Kreditnehmergruppe hat die stärkste Refinanzierungsaktivität?
Kreditnehmer mit Master- und Berufsabschluss hielten im Jahr 2025 57,6 % des Volumens und werden bis 2031 voraussichtlich mit einem CAGR von 7,9 % wachsen. Medizin-, Zahn- und Jura-Absolventen haben oft hohe Salden, was die Einsparungen durch einen niedrigeren Zinssatz im Markt für Student Loan Refinancing bedeutsamer machen kann.
Sind Festzins- oder variable Refinanzierungskredite häufiger?
Die Refinanzierung mit Festzins hielt im Jahr 2025 79,3 % des Volumens, während die Refinanzierung mit variablem Zinssatz bis 2031 voraussichtlich schneller mit einem CAGR von 9,4 % wachsen wird. Feste Zahlungen bieten mehr Sicherheit, während variable Zinssätze für Kreditnehmer mit kurzen Rückzahlungshorizonten im Markt für Student Loan Refinancing geeignet sein können.
Welche Region wächst am schnellsten im Bereich Student Loan Refinancing?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 11,4 % wachsen, angetrieben durch grenzüberschreitende und Post-Abschluss-Refinanzierungsbedürfnisse. Indische Kreditnehmer, die eine Auslandsausbildung finanziert haben und später eine Beschäftigung aufgenommen haben, sind eine Quelle der regionalen Nachfrage im Markt für Student Loan Refinancing.
Was sollten Kreditnehmer vor der Refinanzierung von Bundesdarlehen beachten?
Private Refinanzierung entzieht dauerhaft bundesstaatliche Schutzmaßnahmen wie einkommensabhängige Rückzahlung, Public Service Loan Forgiveness, bundesstaatliche Stundung und Behinderungsentlastung. Kreditnehmer sollten den Wert dieser Leistungen, ihre Beschäftigungsaussichten, den bestehenden Zinssatz und ihre Fähigkeit zur Zahlung bewerten, bevor sie ein Bundesdarlehen ersetzen.