
Größe und Marktanteil des Marktes für Gewerbekredite
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
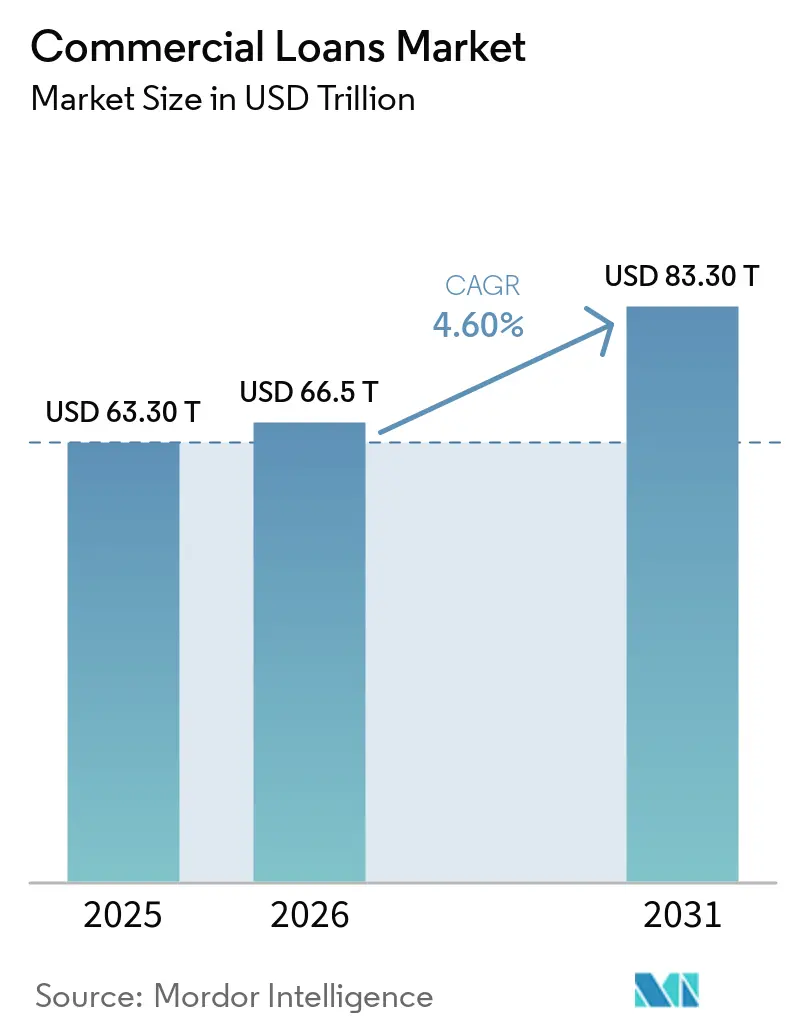
| Marktgröße (2026) | 66.5 Billionen US-Dollar |
| Marktgröße (2031) | 83.30 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.60 % |
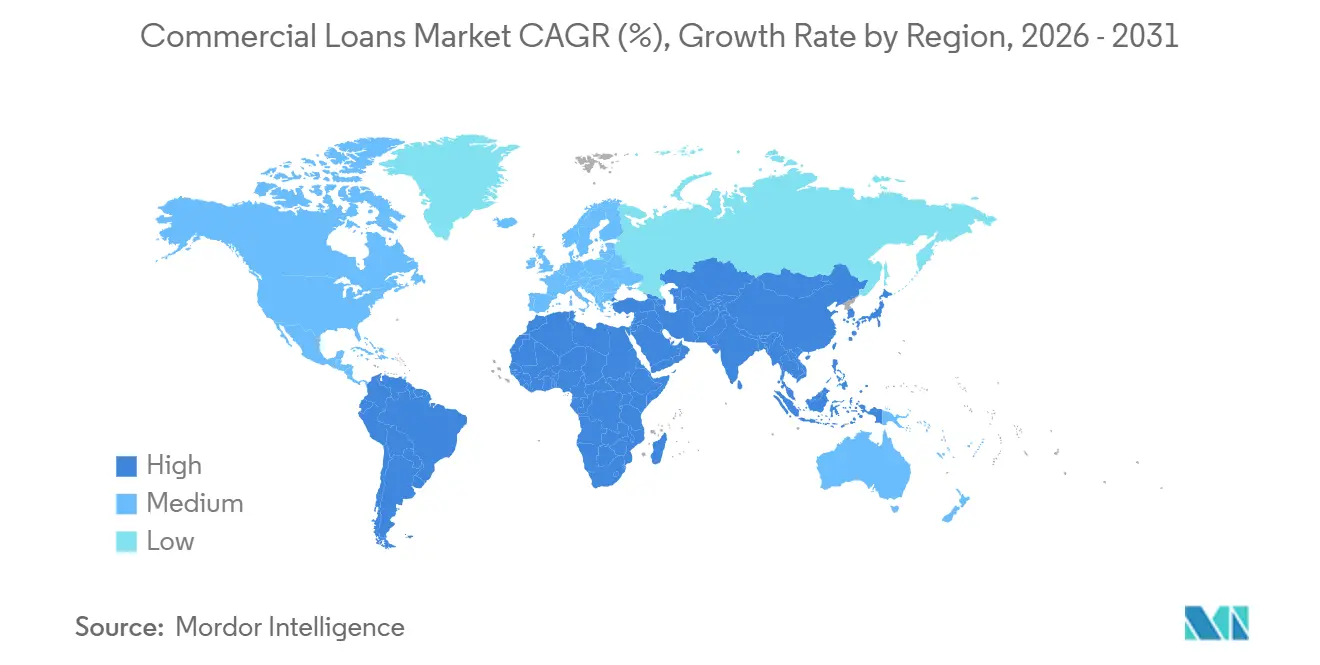
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
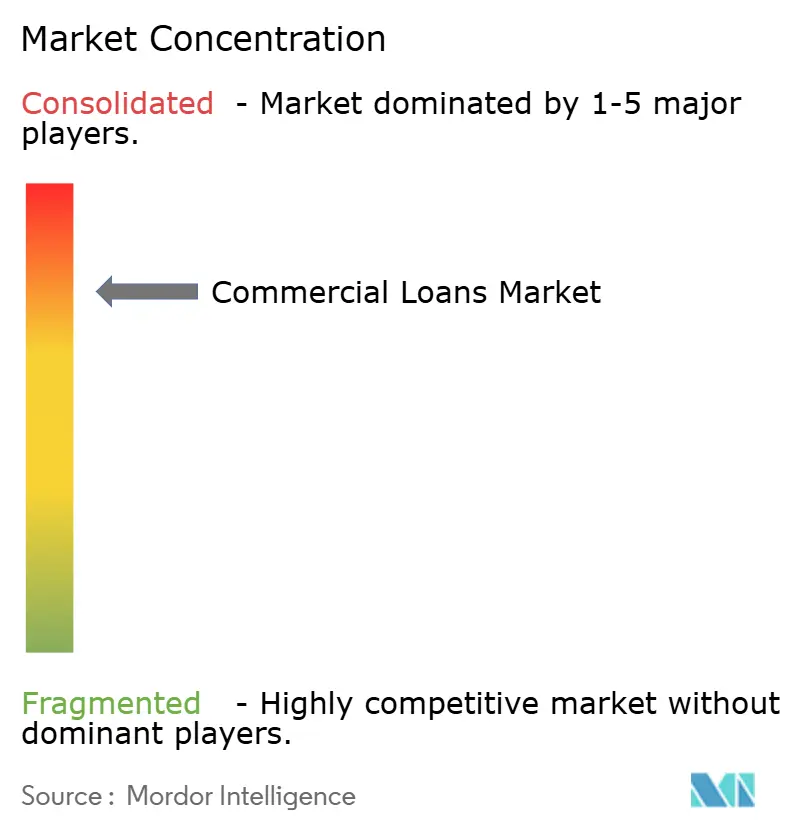
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gewerbekredite von Mordor Intelligence
Die Marktgröße für Gewerbekredite wurde im Jahr 2025 auf 63,30 Billionen USD geschätzt und soll von 66,5 Billionen USD im Jahr 2026 auf 83,30 Billionen USD bis 2031 wachsen, was einer CAGR von 4,60 % von 2026 bis 2031 entspricht. Die Nachfrage wird durch den Betriebsmittelbedarf kleiner und mittlerer Unternehmen sowie mittelgroßer Konzerne gestützt, ebenso wie durch mehrjährige Ausgaben für Infrastruktur- und Energieprojekte. Die Kreditnachfrage wird auch breiter aufgestellt, da die Federal Reserve im ersten Quartal 2026 positive Kreditnachfragewerte über alle Größengruppen von Geschäftsbanken hinweg verzeichnete. Die Kredite der Geschäftsbanken stiegen 2025 um 5,4 %, während die Gewerbe- und Industrieportfolios um 4,3 % wuchsen, was die anhaltende Aktivität im Markt für Gewerbekredite unterstützt. Digitale Kreditvergabesysteme verändern das Tempo von Kreditentscheidungen, erhöhen jedoch auch den Bedarf an klaren Kontrollen rund um Modellnutzung und Kreditgenehmigungen. Höhere Schuldendienstkosten und Stress im gewerblichen Immobilienbereich bleiben wichtige Einschränkungen, insbesondere dort, wo Kreditnehmer zu aktuellen Zinssätzen refinanzieren müssen.
Wichtigste Erkenntnisse des Berichts
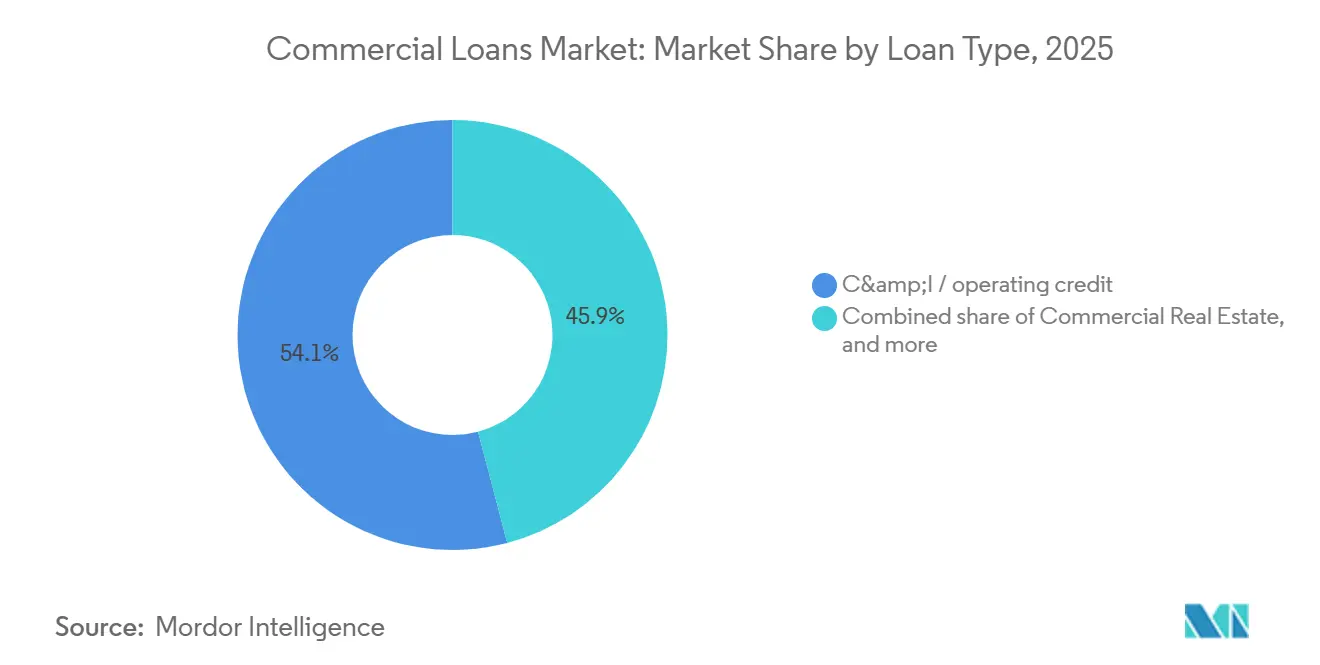
- Nach Kreditart entfielen Gewerbe- und Industriekredite sowie Betriebskredite im Jahr 2025 auf 54,1 % des Marktanteils für Gewerbekredite, während Ausrüstungsfinanzierungen und Leasingverträge bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
- Nach Kreditnehmergröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 62,3 % im Markt für Gewerbekredite, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen werden.
- Nach Endverbraucherbranche entfielen Bau und Immobilien im Jahr 2025 auf 27,8 % der Marktgröße für Gewerbekredite, während Informationstechnologie und Telekommunikation bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen werden.
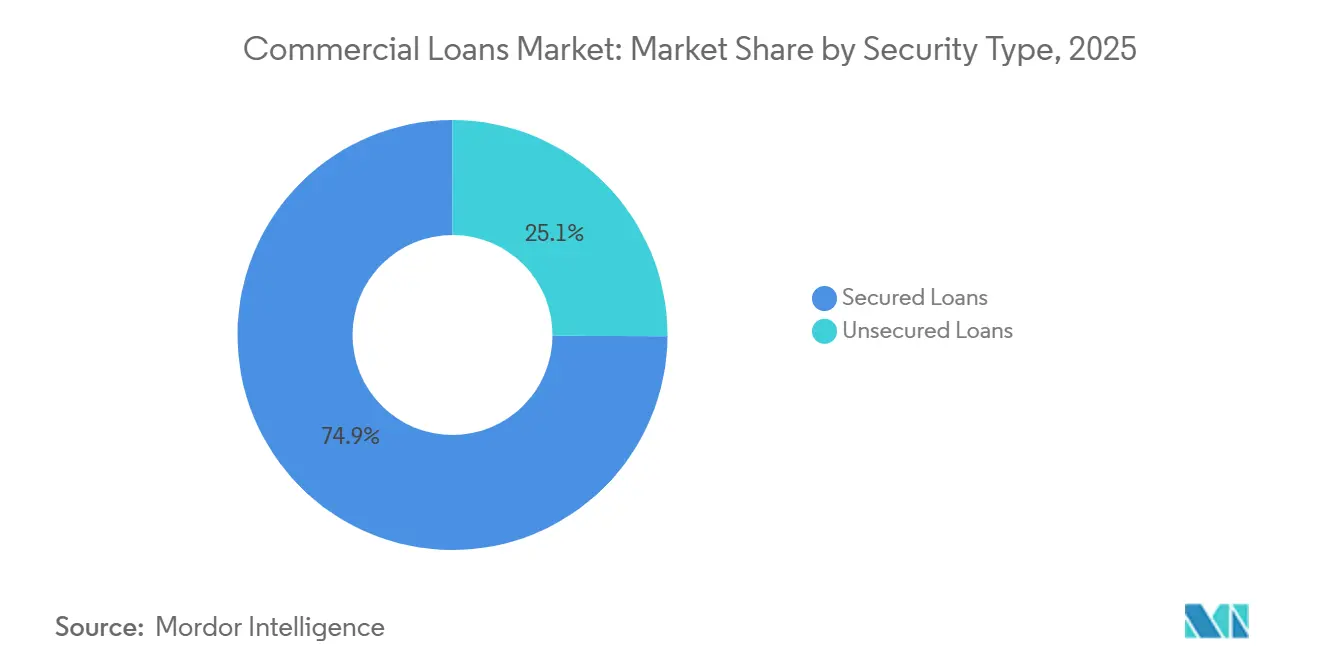
- Nach Sicherheitenart hielten besicherte Kredite im Jahr 2025 einen Anteil von 74,9 % an der Marktgröße für Gewerbekredite, während unbesicherte Fazilitäten bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen werden.
- Nach Kreditgebertyp hielten Banken im Jahr 2025 77,6 % der gewerblichen Kreditbestände, während sonstige Kreditgeber bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 51,2 % der Marktgröße für Gewerbekredite, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Gewerbekredite
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Betriebsmittelbedarf von KMU und Unternehmen | +1.2% | Global, konzentriert im asiatisch-pazifischen Raum, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Investitionsausgaben für Infrastruktur, Industrie und Energiewende | +0.9% | Global, mit der höchsten Intensität im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Digitale Kreditvergabe und automatisiertes Kreditzeichnungsverfahren | +0.7% | Nordamerika und Europa sind frühe Anwender, der asiatisch-pazifische Raum skaliert schnell | Mittelfristig (2–4 Jahre) |
| Ausbau alternativer Kreditkanäle und Nichtbanken-Kreditanbieter | +0.6% | Nordamerika, Australien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Cashflow- und Transaktionsdaten in der gewerblichen Kreditvergabe | +0.4% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Anforderungen an Handels-, Lieferketten- und grenzüberschreitende Finanzierung | +0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Betriebsmittelbedarf von KMU und Unternehmen
Die Betriebsmittelkreditvergabe bleibt eine breite Nachfragequelle für den Markt für Gewerbekredite, da Unternehmen Finanzierungen für Lagerbestände, Gehaltsabrechnungen, Forderungen und saisonale Einkäufe benötigen. Kleine und mittlere Unternehmen benötigen diese Fazilitäten häufig öfter, da ihre Inkassozyklen länger sein können und ihre Lagerbestände einen größeren Anteil der Betriebsaktiva ausmachen können. Die Federal Reserve stellte fest, dass 38 % der arbeitgebenden Unternehmen in den vorangegangenen 12 Monaten einen Kredit, eine Kreditlinie oder einen Händlerkassenvorschuss beantragt hatten. Die Genehmigungsquoten stiegen sowohl bei kleinen als auch bei großen Banken, während der Anteil der kreditnachfragenden Unternehmen gegenüber 2024 weitgehend unverändert blieb. Die OECD berichtete über Anstiege der KMU-Kreditflüsse in mehreren Mitgliedsländern, darunter ein Anstieg von 61 % in Chile[1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, „Aktuelle Trends in der KMU- und Unternehmensfinanzierung”, Finanzierung von KMU und Unternehmern 2026, oecd.org.. Diese Bedingungen stützen eine stetige Nachfrage im gesamten Markt für Gewerbekredite, während sich die Kreditgeber weiterhin auf die Rückzahlungskapazität der Kreditnehmer konzentrieren.
Steigende Investitionsausgaben für Infrastruktur, Industrie und Energiewende
Infrastruktur-, Industrieexpansions- und Energiewendeinvestitionen erhöhen den Bedarf an langfristigen Projektdarlehen, Ausrüstungsfinanzierungen und Baufazilitäten. Die Internationale Energieagentur prognostiziert globale Investitionen im Energiesektor von 3,4 Billionen USD im Jahr 2026, 5 % mehr als im Jahr 2025[2]: Internationale Energieagentur, „Weltenergieinvestitionen 2026”, Internationale Energieagentur, iea.org.. Es wird erwartet, dass 2,2 Billionen USD in erneuerbare Energien, Netze, Kernkraft, Speicher, Effizienz und verwandte Anlagen fließen werden. Diese Projekte erfordern Kredite in mehreren Phasen, einschließlich Bau, Ausrüstungsbeschaffung und Betriebsmittelverwaltung nach Betriebsbeginn. Energie- und Rechenzentrum-Projekte können auch um vorrangige Baudarlehen konkurrieren, was die Preisgestaltung und die Auswahl der Kreditgeber beeinflussen kann. Dieser Treiber erweitert die Chancen im Markt für Gewerbekredite, obwohl Kreditgeber die Projektkonzentration und das Baurisiko bewerten müssen.
Digitale Kreditvergabe und automatisiertes Kreditzeichnungsverfahren
Digitale Kreditvergabe und automatisiertes Zeichnungsverfahren reduzieren manuelle Arbeit in der gewerblichen Kreditvergabe und verändern den Wettbewerb der Kreditgeber um standardisierte Kreditnehmer. Celtic Bank wählte im April 2026 Casca aus, um sein Kreditprogramm der Small Business Administration zu unterstützen und die Kreditvergabezeiträume zu verkürzen[3]https://apnews.com/press-release/pr-newswire/casca-selected-by-celtic-bank-to-power-its-sba-lending-program-917a167f6f3ad1f2b42d7d0e68e37316. Schnellere Dokumentenerfassung und finanzielle Aufbereitung können die Kreditnehmererfahrung verbessern, wenn Kreditgeber wirksame Prüfungskontrollen beibehalten. Automatisierte Arbeitsabläufe ermöglichen es Kreditgebern auch, kleinere Transaktionen effizienter zu verarbeiten, was den Zugang für kleinere Unternehmen verbessern kann. Regulierungsbehörden prüfen weiterhin, ob automatisierte Kreditentscheidungen ausreichend klare Erklärungen liefern und eine angemessene Governance aufrechterhalten. Der Markt für Gewerbekredite wird daher voraussichtlich Kreditgeber belohnen, die digitale Geschwindigkeit mit konsequenter menschlicher Aufsicht bei endgültigen Kreditentscheidungen verbinden.
Ausbau alternativer Kreditkanäle und Nichtbanken-Kreditanbieter
Alternative Kreditgeber, Private-Credit-Fonds, Nichtbanken-Finanzinstitute und fintech-Plattformen erweitern die für gewerbliche Kreditnehmer verfügbaren Kanäle. Diese Anbieter bedienen häufig Kreditnehmer, die außerhalb der Zeichnungsrichtlinien von Banken fallen, darunter einige kleine und mittlere Unternehmen sowie Unternehmen unterhalb des Investment-Grade-Ratings. Daten der Federal Reserve zeigten, dass die Kreditvergabe an Nichtbanken-Finanzinstitute im Juni 2026 1,997 Billionen USD erreichte. Ihre Fähigkeit, spezialisierte Zeichnungsverfahren und flexible Kreditstrukturen zu nutzen, hat den Wettbewerb für Bankkreditgeber erhöht. Banken reagieren, indem sie einlagenfinanzierte Bilanzen und etablierte Beziehungsnetzwerke nutzen, um Gewerbe- und Industriekreditchancen zu verfolgen. Dieser Wettbewerb erweitert die Finanzierungsoptionen im Markt für Gewerbekredite, während Unterschiede in der Zeichnungsdisziplin für die Kreditperformance weiterhin wichtig bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zinssätze und steigende Schuldendienstbelastung | -0.9% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Kreditzeichnungsverfahren und Sicherheitenanforderungen | -0.7% | Global, insbesondere Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Erhöhtes Kreditrisiko und sich verschlechternde Vermögensqualität | -0.7% | Nordamerika und Europa, mit aufkommenden Entwicklungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wirtschaftliche Unsicherheit und Volatilität bei unternehmerischen Investitionsaktivitäten | -0.6% | Global, konzentriert in handelsexponierten Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zinssätze und steigende Schuldendienstbelastung
Höhere Zinssätze schränken weiterhin die Kreditaufnahmekapazität von Unternehmen ein, die bestehende variabel verzinsliche Fazilitäten refinanzieren müssen. Die Basisprognose der Mortgage Bankers Association geht davon aus, dass die Rendite 10-jähriger US-Staatsanleihen im Jahr 2026 durchschnittlich 4,2 % betragen wird und dass es nur 1 weitere Zinssenkung geben wird. Dieser Ausblick hält die Preisgestaltung für Dauerdarlehen hoch, selbst wenn die kurzfristigen Zinssätze nachlassen. Kreditnehmer, die Fazilitäten in den Jahren 2021 und 2022 zu niedrigeren Spreads aufgenommen haben, sehen sich bei der Refinanzierung mit wesentlich höheren Gesamtkosten konfrontiert. Die Mortgage Bankers Association berichtete, dass im Jahr 2026 gewerbliche Hypotheken im Wert von 875 Milliarden USD fällig werden. Dieser Refinanzierungsbedarf kann die Kreditnachfrage in zinssensitiveren Teilen des Marktes für Gewerbekredite einschränken.
Erhöhtes Kreditrisiko und sich verschlechternde Vermögensqualität
Die Kreditbedingungen werden ungleichmäßiger, da der Stress auf ausgewählte Immobilientypen und Kreditnehmergruppen konzentriert ist. Die Mortgage Bankers Association berichtete im ersten Quartal 2026 eine Ausfallrate bei gewerblichen Hypotheken von 4,02 %, verglichen mit 3,86 % im vierten Quartal 2025. Mehrfamilienhäuser, Büros und Gesundheitsimmobilien zeigten die stärkste kurzfristige Verschlechterung. Der aufsichtliche Stresstest der Federal Reserve prognostiziert eine Verlustquote von 8,8 % bei inländischen gewerblichen Immobilienkrediten zwischen dem ersten Quartal 2026 und dem ersten Quartal 2028, was Verlusten von 76,5 Milliarden USD entspricht. Kreditgeber werden voraussichtlich eine strengere Überwachung der Sicherheitenqualität, des Cashflows und der Refinanzierungspläne aufrechterhalten. Dieses Hemmnis kann die Aktivität im Markt für Gewerbekredite für Kreditnehmer mit schwächerer Schuldendienstdeckung verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kreditart: Gewerbe- und Industriekredite behalten die größte Position
Gewerbe- und Industriekredite sowie Betriebskredite hielten im Jahr 2025 54,1 % der Marktgröße für Gewerbekredite. Diese Fazilitäten umfassen revolvierende Kreditlinien, kurzfristige Betriebslinien, vermögensbasierte Darlehen und syndizierte Unternehmenskredite. Sie bleiben wichtig, weil Unternehmen sie zur Finanzierung des täglichen Betriebsmittelbedarfs und zur Steuerung des Cashflows über Rechnungszyklen hinweg nutzen. Ihre revolvierende Struktur macht sie sowohl für mittelgroße Unternehmen als auch für große Konzerne mit wiederkehrendem Liquiditätsbedarf nützlich. Geschäftsbanken berichteten 2025 über ein anhaltendes Wachstum der Gewerbe- und Industrieportfolios, wobei diese Kategorie um 4,3 % zunahm. Das Ausmaß des Segments spiegelt die etablierte Rolle des Beziehungsbankings und der Treasury-Dienstleistungen bei gewerblichen Kreditentscheidungen wider.
Ausrüstungsfinanzierungen und Leasingverträge werden im Markt für Gewerbekredite von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen. Die Equipment Leasing and Finance Association prognostiziert ein Gesamtvolumen für US-amerikanische Ausrüstungsgeschäfte von 129 Milliarden USD im Jahr 2026. Ihr Wert vom Juni 2026 zeigte ein Wachstum des Neugeschäftsvolumens von 17,2 % im Jahresvergleich. Investitionen in Ausrüstung und Software werden 2026 voraussichtlich ebenfalls um 6,2 % steigen, unterstützt durch Ausgaben für Infrastruktur der künstlichen Intelligenz und Flottenersatz. Gewerbliche Immobilien, Handelsfinanzierung, Lieferkettenfinanzierung und andere Kreditarten machen den Rest der Nachfrage aus. Die Gewerbekreditbranche profitiert, wenn die Ausrüstungsfinanzierung Kapitalausgaben in planmäßige Rückzahlungsströme umwandelt.


Nach Kreditnehmergröße: Großunternehmen halten die größte Kreditbasis
Großunternehmen machten im Jahr 2025 62,3 % der Marktgröße für Gewerbekredite aus. Banken bevorzugen diese Kreditnehmer, da sie in der Regel geprüfte Jahresabschlüsse, etablierte Bankbeziehungen und eine konsistentere Covenant-Berichterstattung aufweisen. Die Federal Reserve berichtete, dass die Kreditgenehmigungsquoten sowohl bei kleinen als auch bei großen Banken in ihrer Arbeitgeberbefragung 2026 gestiegen sind. Fazilitäten für Großunternehmen kombinieren häufig Laufzeitdarlehen, revolvierende Kredite, Cash-Management-Dienstleistungen und Absicherungsvereinbarungen. Diese umfassenderen Beziehungen stützen einen erheblichen Anteil der gewerblichen Kreditbestände. Ihr Umfang ermöglicht es Kreditgebern auch, größere syndizierte und bilaterale Fazilitäten zu strukturieren.
Kleine und mittlere Unternehmen werden im Markt für Gewerbekredite von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen. Im Vereinigten Königreich stieg die Brutto-KMU-Bankkreditvergabe im Jahr 2025 um 9 % auf 68 Milliarden GBP (87 Milliarden USD). UK Finance verzeichnete im ersten Quartal 2026 einen Anstieg der Brutto-KMU-Kreditvergabe um 16 %. Die Kreditnachfrage in dieser Gruppe konzentriert sich auf Betriebsmittel, Geschäftserweiterung, Lagerbestände und Ausrüstungskäufe. Staatlich geförderte Programme und Anforderungen an die Gemeinschaftskreditvergabe unterstützen die Verfügbarkeit von Krediten in unterversorgten Regionen. Die Marktgröße für Gewerbekredite für kleine und mittlere Unternehmen wächst, da Kreditgeber Liefermodelle verbessern und mehr qualifizierte Kreditnehmer erreichen.
Nach Endverbraucherbranche: Bau und Immobilien führen bei den ausstehenden Salden
Bau und Immobilien machten im Jahr 2025 27,8 % der Marktgröße für Gewerbekredite aus. Der Sektor erfordert erhebliche Finanzierungen, da die Immobilienentwicklung Grundstückserwerb, Baufinanzierung, Überbrückungsdarlehen und langfristige Hypotheken benötigt. Die Mortgage Bankers Association erwartet, dass die Vergabe gewerblicher Hypotheken im Jahr 2026 um 27 % auf 805,5 Milliarden USD steigen wird. Refinanzierungsaktivitäten werden voraussichtlich dieses Vergabevolumen unterstützen, wenn Darlehen fällig werden. Die Federal Reserve berichtete im ersten Quartal 2026 über Unterschiede bei den Standards für die gewerbliche Immobilienkreditvergabe nach Bankgröße. Dies schafft unterschiedliche Kreditbedingungen für Bau-, Mehrfamilien- und gewerbliche Nicht-Wohnimmobilien.
Informationstechnologie und Telekommunikation werden im Markt für Gewerbekredite von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,4 % wachsen. Die Nachfrage wird durch Investitionen in Rechenzentren, Mobilfunknetze der fünften Generation und Glasfaserinfrastruktur gestützt. Turkcell sicherte sich im März 2026 eine syndizierte Murabaha-Fazilität in Höhe von 1 Milliarde USD zur Finanzierung von Kommunikationsinfrastruktur der fünften und nächsten Generation. Telekommunikationsunternehmen benötigen Finanzierungen für Netzaufbau, Upgrades, spektrumbezogene Investitionen und Betriebsanlagen. Fertigung, Gesundheitswesen, Energie, Finanzdienstleistungen, Landwirtschaft und Transport vervollständigen die Endverbraucherbasis. Der Markt für Gewerbekredite gewinnt zusätzliche Exposition gegenüber technologiebezogenen Investitionsausgaben, da diese Anlagen von eigenkapitalintensiver Finanzierung zu Kreditfazilitäten übergehen.
Nach Sicherheitenart: Besicherte Kreditvergabe bleibt die Kernstruktur
Besicherte Kredite hielten im Jahr 2025 74,9 % der ausstehenden gewerblichen Salden. Sicherheiten bleiben wichtig, da sie Kreditgebern einen identifizierbaren Anspruch auf Immobilien, Ausrüstung, Lagerbestände oder andere verpfändete Vermögenswerte bieten. Besicherte Strukturen entsprechen auch den Risikomanagementpraktiken von Banken und den regulatorischen Eigenkapitalanforderungen. Die Federal Reserve, das Office of the Comptroller of the Currency und die Federal Deposit Insurance Corporation haben im März 2026 die Eigenkapitalanforderungen für große Banken neu vorgeschlagen.
Unbesicherte Fazilitäten werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen. Kreditgeber nutzen zunehmend Cashflow-Daten, Zahlungsaufzeichnungen und Transaktionsinformationen, um Kreditnehmer zu bewerten, die möglicherweise keine wesentlichen Sachsicherheiten anbieten können. Dieser Ansatz kann Betriebsmittelfazilitäten für Unternehmen mit wiederkehrenden Einnahmen und stabiler Betriebsleistung unterstützen. Er kann auch den Zugang für kleine Unternehmen mit begrenzten Sachanlagen erweitern. Der Ansatz erfordert eine disziplinierte Überwachung, da die Rückzahlung stärker vom operativen Cashflow abhängt. Die Gewerbekreditbranche balanciert daher flexiblere Zeichnungsverfahren mit der Notwendigkeit, Verluste in unbesicherten Portfolios zu kontrollieren.
Nach Kreditgebertyp: Banken behalten den größten Anteil, während andere Kreditgeber wachsen
Banken hielten im Jahr 2025 77,6 % der Marktgröße für Gewerbekredite. Ihre Position wird durch Einlagenfinanzierung, Filial- und Beziehungsmanager-Netzwerke sowie die Fähigkeit gestützt, demselben Kreditnehmer mehrere Finanzprodukte anzubieten. Große Banken lenken Ressourcen in Richtung Gewerbe- und Industriekredite, Immobilien und Mittelstandskreditvergabe. Industrial and Commercial Bank of China meldete im Juni 2026 Gesamtkredite von 31.992.126 Millionen RMB (4,456 Billionen USD), ein Anstieg von 4,9 % gegenüber dem Jahresende 2025. Agricultural Bank of China meldete im Juni 2026 Gesamtkredite von 28.824.760 Millionen RMB (4,015 Billionen USD), ein Anstieg von 4,97 %. Diese Ergebnisse veranschaulichen die Kreditkapazität der größten Banken im Markt für Gewerbekredite.
Sonstige Kreditgeber werden im Markt für Gewerbekredite von 2026 bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen. Diese Kategorie umfasst Private-Credit-Fonds, Business Development Companies, fintech-Kreditgeber und Marktplattformen. Nichtbanken-Finanzinstitute können spezialisierte Strukturen anbieten und dort verleihen, wo die Bankstandards restriktiver sind. Ihre Expansion ist am relevantesten für kleinere Transaktionen, fremdfinanzierte Kreditnehmer und Unternehmen, die flexible Konditionen benötigen. Die Kreditvergabe von Nichtbanken-Finanzinstituten erreichte im Juni 2026 1,997 Billionen USD. Nichtbank-Finanzgesellschaften spielen auch in Süd- und Südostasien eine bedeutende Rolle, indem sie KMU-Kredite vergeben und das Risiko an Großbankpartner weitergeben.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 51,2 % der Marktgröße für Gewerbekredite und ist damit die größte regionale Basis. China und Indien untermauern das Ausmaß der Region durch Fertigung, Infrastruktur und unternehmerische Investitionsaktivitäten. Industrial and Commercial Bank of China meldete im Juni 2026 Gesamtkredite von 31.992.126 Millionen RMB (4,456 Billionen USD), mit einem Wachstum von 4,9 % gegenüber dem Jahresende 2025. Agricultural Bank of China meldete im Juni 2026 Gesamtkredite von 28.824.760 Millionen RMB (4,015 Billionen USD). Die Kreditpolitik in China lenkt die Kreditvergabe weiterhin in Richtung grüne Entwicklung, Technologie und inklusive Finanzierung. Indiens Kreditnachfrage verlagert sich ebenfalls in Richtung Nichtbankstrukturen, da Kreditnehmer Finanzierungen jenseits konventioneller Bankkanäle suchen.
Nordamerika ist die zweitgrößte geografische Region, angeführt von der US-amerikanischen Gewerbe- und Industriekreditbasis. Gewerbe- und Industrieportfolios bei Geschäftsbanken wuchsen 2025 um 4,3 %. Die Mortgage Bankers Association erwartet für 2026 US-amerikanische gewerbliche Hypothekenvergaben von 805,5 Milliarden USD. Kanada nutzt staatlich geförderte Betriebsmittelunterstützung für kleine und mittlere Unternehmen, die von Zollunterbrechungen betroffen sind. Europa profitiert von Programmen, die öffentliche Garantien und Bankvertrieb kombinieren. Die Europäische Investitionsbank-Gruppe verpflichtete sich zu 876 Millionen EUR (1,003 Milliarden USD) für eine Santander-Verbriefung, die voraussichtlich 1,43 Milliarden EUR (1,637 Milliarden USD) für spanische Kleinunternehmen und mittelgroße Unternehmen freisetzen wird. Im Vereinigten Königreich stützt das Kreditwachstum bei kleineren Unternehmen die Nachfrage, obwohl die Refinanzierungskosten ein Anliegen bleiben.
Der Nahe Osten und Afrika werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,1 % wachsen, der schnellsten Rate unter den geografischen Segmenten. Saudi-Arabien und die Vereinigten Arabischen Emirate sind zentral für die regionale Kreditaktivität, da Infrastrukturinvestitionen, wirtschaftliche Diversifizierung und Handelsfinanzierung große Kreditfazilitäten erfordern. Entwicklungsfinanzierungsinstitutionen helfen dabei, Projektfinanzierungen auf privatwirtschaftliche Kreditnehmer in afrikanischen Volkswirtschaften auszuweiten. Turkcells 1-Milliarden-USD-Murabaha-Fazilität im März 2026 zeigt, dass große regionale Kreditnehmer auf internationale syndizierte Finanzierungen zugreifen können. Südamerika wird von Brasilien angeführt, wo die Kreditdurchdringung und eine große KMU-Basis die Kreditnachfrage stützen. Argentinien und andere südamerikanische Märkte befinden sich noch in einem früheren Stadium der institutionellen Kreditentwicklung. Der Markt für Gewerbekredite in diesen Regionen hängt von der Fähigkeit der Kreditgeber ab, Währungs-, Handels- und Länderrisikobedingungen zu managen.

Wettbewerbslandschaft
Der Markt für Gewerbekredite weist eine zweistufige Wettbewerbsstruktur auf. Große globale Banken verfügen über erhebliche Bilanzkapazitäten und breite Unternehmensbeziehungen. Nichtbanken-Kreditgeber, fintech-Plattformen und spezialisierte Finanzierungsunternehmen konkurrieren durch Geschwindigkeit, maßgeschneiderte Konditionen und datengestütztes Zeichnungsverfahren. Banken bleiben die größte Kreditgebergruppe mit 77,6 % der gewerblichen Kreditbestände im Jahr 2025. Dieser Anteil zeigt, dass etablierte Institute trotz wachsenden Wettbewerbs durch Private Credit die Kernkreditbasis weiterhin kontrollieren. Der Wettbewerbsdruck ist am stärksten im Mittelstandssegment, bei Betriebsmitteln und bei kleinvolumigen Krediten.
JPMorgan Chase verfolgt Gewerbe-, Industrie- und Immobilienkreditchancen und fügt seinem Mittelstandsgeschäft Beziehungsbanker hinzu. Industrial and Commercial Bank of China und Agricultural Bank of China kündigten im September 2026 separate A-Aktien-Privatplatzierungen im Gesamtvolumen von 260 Milliarden RMB (36,2 Milliarden USD) an, um das Kernkapital der Stufe 1 aufzustocken. BNP Paribas berichtete im ersten Halbjahr 2026 über ein Wachstum der Transaktionsbankdarlehen von 10,8 % im Jahresvergleich. Banco Santander berichtete, dass die Kredite im ersten Halbjahr 2026 um 9 % gestiegen sind, unterstützt durch Unternehmens- und Investmentbanking-Aktivitäten sowie die Eingliederung von TSB. Diese Maßnahmen zeigen, dass führende Banken Kapitalstärke, Produktbreite und grenzüberschreitende Netzwerke nutzen, um Kreditbeziehungen zu schützen. Sie veranschaulichen auch, warum die führenden Banken weiterhin zentral für den Markt für Gewerbekredite sind.
Der Wettbewerb schafft Öffnungen in unterversorgten KMU-Betriebsmitteln, Kreditvergabe an Kreditnehmer mit dünner Kredithistorie und grenzüberschreitender Lieferkettenfinanzierung. Alternative Anbieter suchen diese Chancen durch Transaktionsdatensysteme und schnellere Kreditbewertungsprozesse. Die Federal Reserve, das Office of the Comptroller of the Currency und die Federal Deposit Insurance Corporation haben im März 2026 den Basel-III-Endgame-Rahmen neu vorgeschlagen. Änderungen der Eigenkapitalanforderungen können einige große Institute dazu veranlassen, sich stärker auf Gebühreneinnahmen und Kreditsyndizierung zu konzentrieren. Kleinere Kreditgeber und Kreditfonds könnten daher in ausgewählten Bereichen mehr Vergabemöglichkeiten finden.
Marktführer in der Gewerbekreditbranche
Bank of America Corporation
JPMorgan Chase & Co.
Wells Fargo & Company
Citigroup Inc.
PNC Financial Services Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Die IFC der Weltbankgruppe und Banco Santander lancierten eine neue Risikoverteilungsfazilität von 500 Millionen USD für die Lieferkettenfinanzierung, die voraussichtlich über 3 Jahre in Schwellenmärkten Lieferkettentransaktionen im Wert von 1,5 Milliarden USD unterstützen wird, mit Schwerpunkt auf KMU-Lieferanten.
- Mai 2026: Banco Santander und Uber gründeten eine Finanzierungsplattform von bis zu 1 Milliarde EUR (1,08 Milliarden USD), um Ubers Flottenoperatoren in Europa zu unterstützen, wobei gewerbliche Fahrzeugkreditvergabe mit Flottenneuerungsinfrastruktur über ein 3-Jahres-Programm kombiniert wird.
- März 2026: Die Federal Reserve, das Office of the Comptroller of the Currency und die Federal Deposit Insurance Corporation haben gemeinsam den Basel-III-Endgame-Kapitalrahmen neu vorgeschlagen, der die größten US-amerikanischen Bankenorganisationen verpflichtet, den erweiterten risikobasierten Ansatz zu übernehmen und das aktuelle Doppelberechnungsregime zu ersetzen, mit einem geschätzten Anstieg der Anforderungen an das harte Kernkapital (Common Equity Tier 1) von 1,4 % für Banken der Kategorien I und II.
- März 2026: UniCredit und ING fungierten als globale Koordinatoren für eine Projektfinanzierung von 375 Millionen EUR (405 Millionen USD) für Retelit Datacenter, Italiens führende Interconnection-Plattform, bestehend aus einem Laufzeitdarlehen von 135 Millionen EUR (145,8 Millionen USD), einer Investitionsfazilität von 225 Millionen EUR (243 Millionen USD) und einer revolvierenden Kreditfazilität von 15 Millionen EUR (16,2 Millionen USD), die ein breites internationales Kreditsyndikat anzog.


Berichtsumfang des globalen Marktes für Gewerbekredite
| Gewerbe- und Industriekredite / Betriebskredite |
| Gewerbliche Immobilienkredite |
| Ausrüstungsfinanzierungen und Leasingverträge |
| Handels- und Lieferkettenfinanzierung |
| Sonstige Gewerbekredite |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Fertigung |
| Bau und Immobilien |
| Groß- und Einzelhandel sowie Vertrieb |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Energie und Versorgungsunternehmen |
| Transport und Logistik |
| Landwirtschaft und Agrarwirtschaft |
| Finanz- und Beratungsdienstleistungen |
| Sonstige Branchen |
| Besicherte Kredite |
| Unbesicherte Kredite |
| Banken |
| Nichtbanken-Finanzinstitute |
| Sonstige Kreditgeber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kreditart | Gewerbe- und Industriekredite / Betriebskredite | |
| Gewerbliche Immobilienkredite | ||
| Ausrüstungsfinanzierungen und Leasingverträge | ||
| Handels- und Lieferkettenfinanzierung | ||
| Sonstige Gewerbekredite | ||
| Nach Kreditnehmergröße | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Endverbraucherbranche | Fertigung | |
| Bau und Immobilien | ||
| Groß- und Einzelhandel sowie Vertrieb | ||
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| Landwirtschaft und Agrarwirtschaft | ||
| Finanz- und Beratungsdienstleistungen | ||
| Sonstige Branchen | ||
| Nach Sicherheitenart | Besicherte Kredite | |
| Unbesicherte Kredite | ||
| Nach Kreditgebertyp | Banken | |
| Nichtbanken-Finanzinstitute | ||
| Sonstige Kreditgeber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Gewerbekredite bis 2031 erreichen?
Der Markt für Gewerbekredite wird bis 2031 voraussichtlich 83,3 Billionen USD erreichen und von 2026 an mit einer CAGR von 4,6 % wachsen.
Welche Kreditkategorie hält den größten gewerblichen Kreditbestand?
Gewerbe- und Industriekredite sowie Betriebskredite hielten im Jahr 2025 54,1 % der Kreditbasis.
Welche gewerbliche Kreditkategorie wird voraussichtlich am schnellsten wachsen?
Ausrüstungsfinanzierungen und Leasingverträge werden bis 2031 voraussichtlich mit einer CAGR von 5,8 % wachsen.
Welche Kreditnehmergruppe wächst am schnellsten im gewerblichen Kreditbereich?
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 5,4 % wachsen.
Welche Region verfügt über die größte gewerbliche Kreditbasis?
Der asiatisch-pazifische Raum hielt im Jahr 2025 51,2 % der gewerblichen Kreditbestände.
Was ist das Hauptrisiko, das das Wachstum der gewerblichen Kreditvergabe beeinträchtigt?
Höhere Refinanzierungskosten und Kreditstress im gewerblichen Immobilienbereich können die Kreditaufnahmekapazität einschränken und die Vorsicht der Kreditgeber erhöhen.
Seite zuletzt aktualisiert am:



