
Marktgröße und Marktanteil für die Einkapselung lebender Zellen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
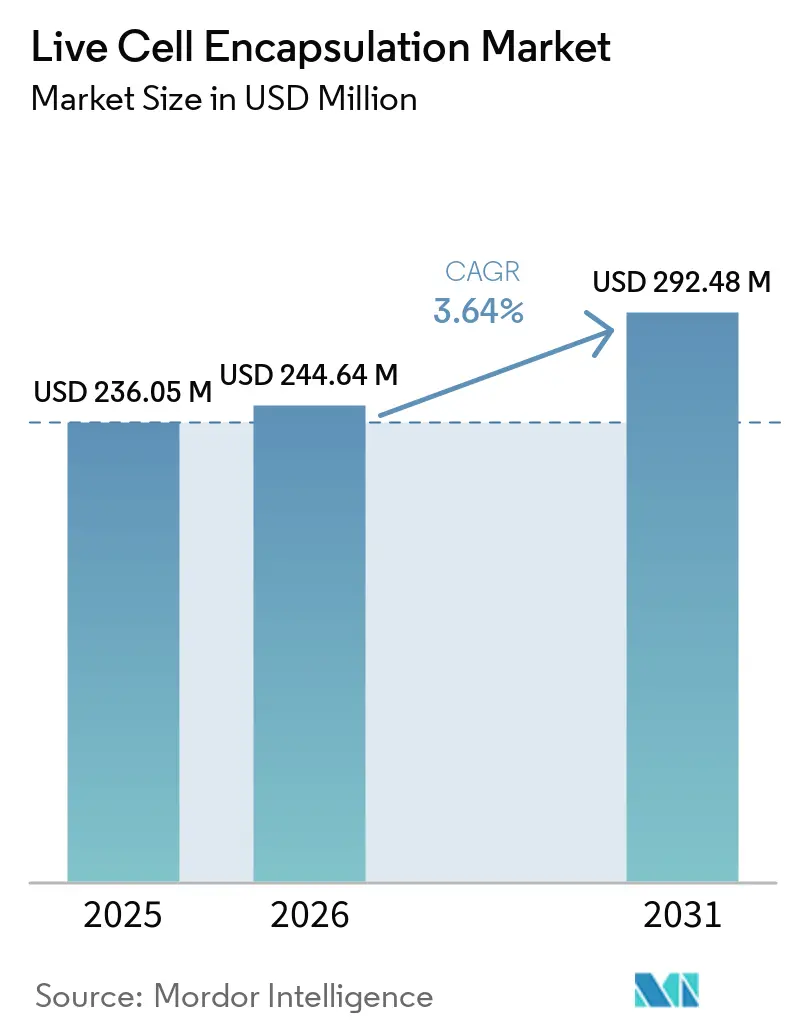
| Marktgröße (2026) | 244.64 Millionen US-Dollar |
| Marktgröße (2031) | 292.48 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.64 % |
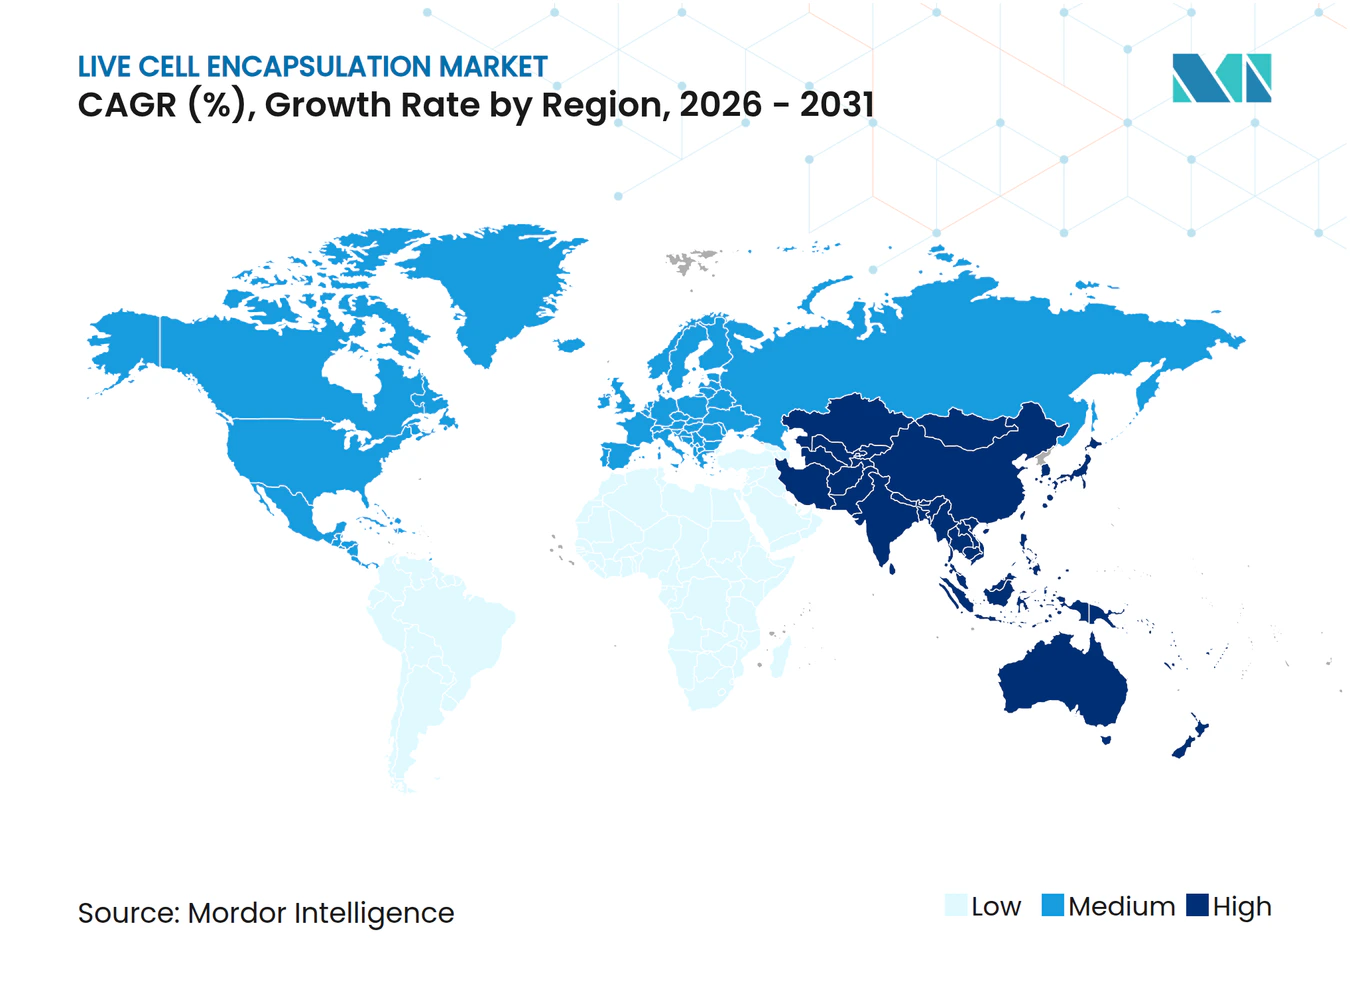
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Einkapselung lebender Zellen von Mordor Intelligence
Die Marktgröße für die Einkapselung lebender Zellen wird voraussichtlich von 236,05 Millionen USD im Jahr 2025 auf 244,64 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,64 % über den Zeitraum 2026–2031 einen Wert von 292,48 Millionen USD erreichen. Diese stetige Expansion zeigt die Verlagerung des Bereichs von Laborexperimenten hin zu regulierten kommerziellen Produkten, angetrieben durch wegweisende Zulassungen wie Enceltos NT-501 für Makulatelangiektasie im Jahr 2024 und den anhaltenden Fortschritt von VX-880 für Typ-1-Diabetes in Phase-III-Studien. Der Schwung ergibt sich auch aus der Verbrauchernachfrage nach funktionellen Lebensmitteln mit nachgewiesenen gesundheitlichen Aussagen, verbunden mit der regulatorischen Akzeptanz eingekapselter Probiotika in Japan, der Europäischen Union und Nordamerika. Biopharma-Investitionen in automatisierte mikrofluidische Produktionslinien senken die Kosten pro Dosis nun um 30–40 %, was es Unternehmen ermöglicht, über Pilotläufe hinauszugehen und größere Patientenpopulationen zu versorgen. Gleichzeitig fließen Risikokapital und strategische Finanzierungen weiterhin in Start-ups, die Biomaterialien verfeinern, die Kapselgleichmäßigkeit verbessern oder Echtzeit-Qualitätskontrollsensoren integrieren. All diese Faktoren stärken das Vertrauen der Investoren und signalisieren, dass der Markt für die Einkapselung lebender Zellen auf dem Weg ist, eine stabile Nische sowohl im therapeutischen als auch im Ernährungssektor einzunehmen.
Wesentliche Chancen drehen sich um die Prävalenz chronischer Erkrankungen, die Ausweitung klinischer Indikationen und Durchbrüche bei nachhaltigen Polymeren. Die Vereinigten Staaten, Kanada, Deutschland und Japan profitieren von etablierten regulatorischen Rahmenbedingungen, die die Zulassungsfristen für Produkte der fortgeschrittenen Therapie verkürzen, während China und Südkorea kostengünstige Fertigung und Steueranreize nutzen, um den klinischen Studiendurchsatz zu beschleunigen. Markthindernisse bestehen in Form eines begrenzten Angebots an GMP-konformen Rohstoffen und hohen Fixkosten in der Sterilherstellung, doch der Outsourcing-Boom lockert diese Einschränkungen allmählich. Automatisierte Einkapsulierungsplattformen mit integrierter optischer Überwachung erreichen nun Einzelzell-Erfassungseffizienzen von über 79 %, was zu besser vorhersehbaren therapeutischen Ergebnissen und niedrigeren Chargenausfallraten führt. Gleichzeitig erweitern Lebensmittel- und Getränkekonzerne ihre Premium-Produktlinien durch die Einbindung eingekapselter Probiotika, die die Pasteurisierung überleben, und erschließen damit eine neue Quelle wiederkehrender Nachfrage für den Markt für die Einkapselung lebender Zellen.
Wesentliche Erkenntnisse des Berichts
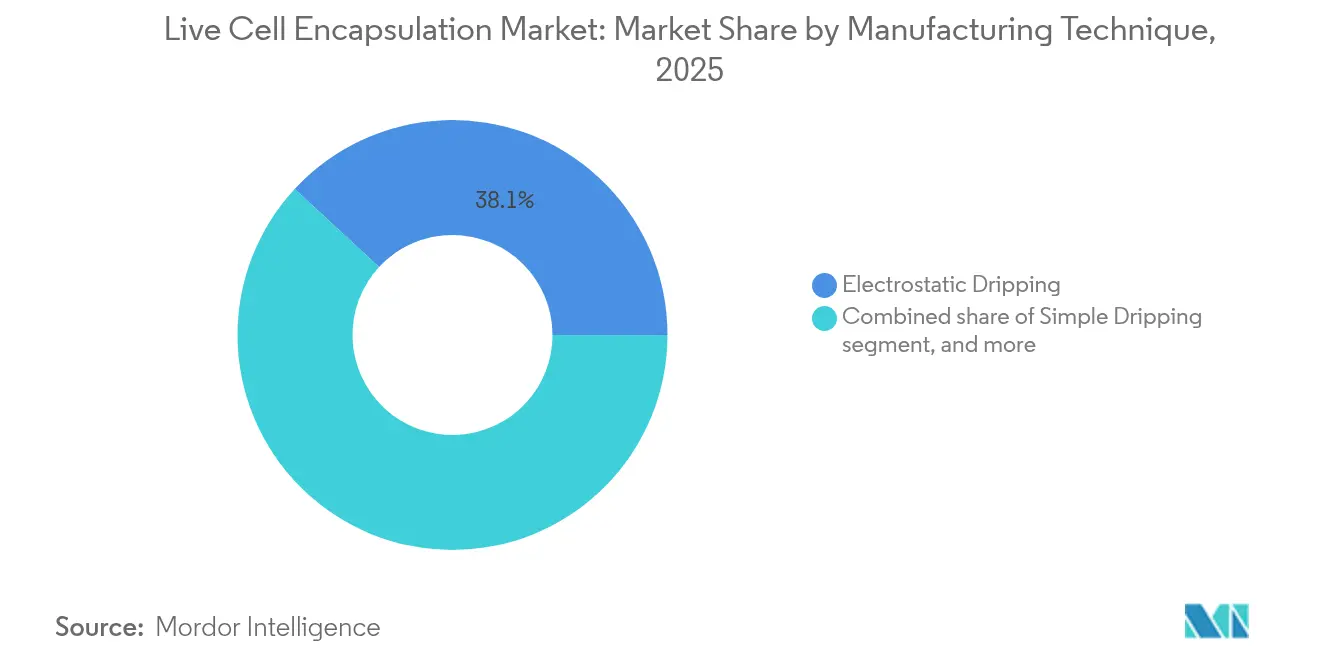
- Nach Herstellungstechnik hielt das elektrostatische Tropfen im Jahr 2025 einen Umsatzanteil von 38,12 %, während die rotierende Scheibenatomisierung bis 2031 voraussichtlich mit einer CAGR von 5,12 % voranschreiten wird.
- Nach Polymertyp kontrollierte Alginat im Jahr 2025 42,05 % des Marktanteils für die Einkapselung lebender Zellen; Cellulosesulfat ist auf dem Weg, bis 2031 mit einer CAGR von 6,39 % zu wachsen.
- Nach Anwendung repräsentierte die Arzneimittelabgabe im Jahr 2025 45,88 % der Marktgröße für die Einkapselung lebender Zellen, während Probiotika und funktionelle Lebensmittel bis 2031 voraussichtlich eine CAGR von 6,42 % verzeichnen werden.
- Nach Zellquelle entfielen auf allogene Zellen im Jahr 2025 38,21 % des Marktanteils, doch xenogene Programme steigen am schnellsten mit einer CAGR von 5,78 % bis 2031.
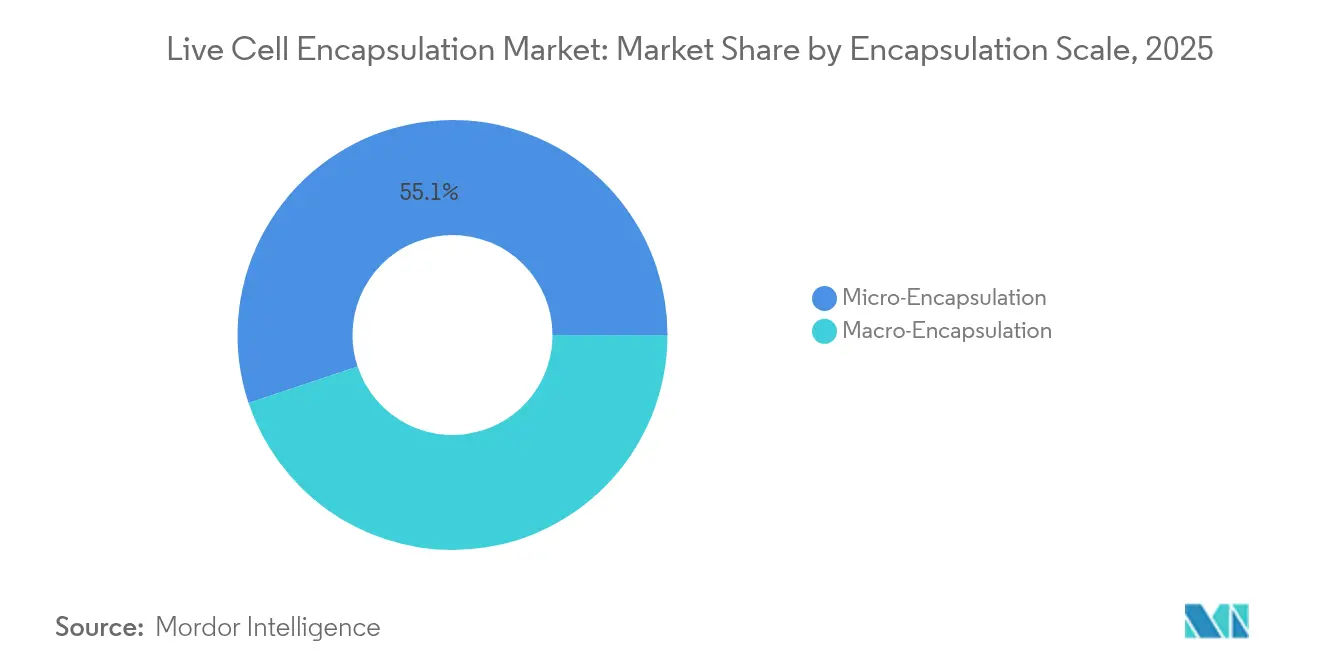
- Nach Einkapsulierungsmaßstab entfiel auf die Mikroeinkapselung im Jahr 2025 ein Marktanteil von 55,12 %, doch die Makroeinkapselung wächst am schnellsten mit einer CAGR von 5,06 % bis 2031.
- Biopharma- und Biotechunternehmen trieben zusammen 42,95 % der Endnutzernachfrage im Jahr 2025 an, obwohl CROs und CMOs aufgrund von Outsourcing-Trends die höchste Wachstumsaussicht mit einer CAGR von 6,11 % aufweisen.
- Nach Geografie dominierte Nordamerika den Umsatz mit 43,12 % im Jahr 2025; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 4,55 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende öffentlich-private Investitionen in die Biotechnologieforschung | +1.2% | Nordamerika, Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch chronische und degenerative Erkrankungen | +0.8% | Weltweit, verstärkt in alternden Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Biomaterialien und Einkapsulierungstechnologien | +0.7% | Nordamerika, Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Unterstützende regulatorische Wege für fortgeschrittene zellbasierte Therapien | +0.6% | Nordamerika, Europa, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einbindung eingekapselter Probiotika in funktionelle Lebensmittel und Getränke | +0.4% | Weltweit, angeführt von den Verbrauchermärkten im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration eingekapselter Zellen mit implantierbaren oder tragbaren Abgabevorrichtungen | +0.3% | Nordamerika, Europa, frühe Adoptionsphase | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende öffentlich-private Investitionen in die Biotechnologieforschung
Venture- und strategisches Kapital fließt weiterhin in zellbasierte Plattformen. Formation Bio sammelte in einer Series-D-Runde 2024 372 Millionen USD ein, und Vertex schloss eine Lizenzvereinbarung mit TreeFrog Therapeutics ab, die potenzielle Meilensteinzahlungen von 215 Millionen USD umfasst[1]. Dieser Kapitalzufluss hilft Unternehmen, den Übergang vom Machbarkeitsnachweis zur klinischen Umsetzung zu vollziehen, was durch 15 neue Programme für verkapselte Zelltherapien veranschaulicht wird, die 2024 in Phase I eintraten und den Investitionsschwung im Markt für lebende Zellverkapselung stärken. Die beschleunigten Zulassungsbezeichnungen der FDA verkürzen die Entwicklungszyklen von 8–10 Jahren auf etwa 5–7 Jahre, was das Risiko senkt und mehr Kapital anzieht. Die Horizon-Europe-Fördermittel Europas ergänzen private Mittel, während Länder im asiatisch-pazifischen Raum mit Steuervergünstigungen und subventionierten Laborflächen zusätzliche Anreize bieten. Zusammengenommen vergrößern diese Initiativen den Markt für lebende Zellverkapselung, indem sie F&E-Pipelines fördern und Fertigungskapazitäten auf mehreren Kontinenten ausbauen.
Zunehmende Belastung durch chronische und degenerative Erkrankungen
Mehr als 1,1 Millionen Amerikaner leben mit Typ-1-Diabetes, was einen starken Bedarf an Betazell-Ersatzlösungen schafft, die immungeschützte Kapseln nutzen[2]. Die altersbedingte Makuladegeneration betrifft bereits 196 Millionen Menschen weltweit und unterstreicht den ungedeckten Bedarf, den NT-501 nun adressiert. Die Ausgaben für chronische Erkrankungen übersteigen in Hocheinkommensländern jährlich 3,8 Billionen USD, weshalb Gesundheitssysteme zunehmend Zelltherapien evaluieren, die möglicherweise eine einmalige oder seltene Dosierung anstelle lebenslanger Behandlungsregimes ermöglichen. Die demografische Alterung und veränderte Lebensstile verstärken diesen Druck, erweitern die Zielpopulationen für verkapselte Zellprodukte für endokrine, ophthalmologische und neurodegenerative Indikationen und schaffen neue Chancen im Markt für lebende Zellverkapselung. Mit steigender Krankheitsprävalenz wächst auch die Bereitschaft der Kostenträger, Therapien zu erstatten, die dauerhafte oder kurative Ergebnisse versprechen, wodurch der Umsatzhorizont für den Markt für lebende Zellverkapselung zunimmt.
Fortschritte bei Biomaterialien und Einkapsulierungstechnologien
Tröpfchen-Mikrofluidik erreicht heute Einzelzell-Verkapselungsraten von über 79 %, was die Dosierhomogenität verbessert und Verluste reduziert[3]. Integrierte Glasfasern messen Sauerstoff und pH-Wert in Echtzeit und verhindern so frühzeitig Chargenausfälle. Modifizierte Alginatmischungen und Cellulose-Nanokristalle erhöhen die mechanische Festigkeit und verlängern die therapeutische Persistenz von Wochen auf Monate, während FibGel von UPM Biomedicals eine injizierbare Nanocellulose-Hydrogel-Option bietet. Fertigungsautomatisierung senkt die Kosten pro Dosis um bis zu 40 % und ermöglicht skalierbare Anlagen, die Millionen von Kapseln pro Stunde verarbeiten können. Diese kombinierten Verbesserungen verwandeln ein ehemals handwerkliches Laborverfahren in eine industrietaugliche Plattform und erweitern die Kundenbasis für den Markt für lebende Zellverkapselung in medizinischen und ernährungsbezogenen Bereichen.
Unterstützende regulatorische Wege für fortgeschrittene zellbasierte Therapien
Die Zulassung von CASGEVY durch die FDA, der ersten CRISPR-editierten Therapie, schafft Präzedenzfälle für hochkomplexe biologische Produkte. Harmonisierungsbemühungen zwischen FDA, EMA und MHRA reduzieren nun redundante klinische Anforderungen, während Japans Gesetz über Arzneimittel und Medizinprodukte eine bedingte Zulassung von Regenerativprodukten innerhalb von 2–3 Jahren nach Pivotaldaten ermöglicht. Breakthrough- und RMAT-Designierungen ziehen Risikokapital an, indem sie die Markteinführungszeit verkürzen, und klare Leitlinien zur Rückverfolgbarkeit von Rohstoffen erleichtern die Lieferantenqualifizierung. Mit zunehmender Reife der Vorschriften wandelt sich die regulatorische Compliance von einem Hindernis zu einem Wettbewerbsvorteil für Unternehmen mit robusten Qualitätssystemen, was das Wachstum im Markt für die Einkapselung lebender Zellen stärkt.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit pharmazeutischer Biomaterialien | –0.5% | Weltweit, akut in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Entwicklungs- und Herstellungskosten | –0.4% | Weltweit, ausgeprägt in kostenempfindlichen Regionen | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische und qualitätsbezogene Compliance-Anforderungen | –0.3% | Weltweit, strenger in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch genomeditierte und allogene Zelltherapiealternativen | –0.2% | Weltweit, am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit pharmazeutischer Biomaterialien
Weltweit erfüllen nur etwa ein Dutzend Lieferanten die FDA- und EMA-Standards für Alginat oder Chitosan in Einkapsulierungsqualität, was zu Lieferzeiten von 6–8 Wochen und Preisaufschlägen von 15–20 % führt. Versorgungsunterbrechungen können sich auf den Markt für die Einkapselung lebender Zellen auswirken, da Rohstoffe 25–30 % der Kosten für Fertigwaren ausmachen. Die geografische Konzentration im asiatisch-pazifischen Raum erhöht das Fracht- und Währungsrisiko. Um das Risiko zu mindern, setzen viele Entwickler auf Dual-Source-Strategien oder investieren in interne Reinigungslinien, doch neue Kapazitäten werden nicht schnell verfügbar sein. Bis dahin bleibt die Rohstoffknappheit ein kurzfristiger Hemmschuh für die Expansion.
Hohe Entwicklungs- und Herstellungskosten
Die Markteinführung eines eingekapselten Zellprodukts vom Konzept bis zur Marktreife kostet nach wie vor 50–80 Millionen USD, wobei GMP-Anlagenbauten über 20 Millionen USD kosten und spezialisierte elektrostatische Systeme über 500.000 USD pro Linie kosten. Qualitätskontrollanalysen verbrauchen bis zu 20 % der Herstellungskosten, und qualifizierte Techniker erhalten Gehaltsaufschläge von 25–30 %. Unternehmen gleichen diese Ausgaben durch Outsourcing an CDMOs, den Einsatz von Closed-Loop-Automatisierung und Scale-out statt Scale-up aus. Dennoch verlangsamt die Kapitalintensität den Markteintritt für kleinere Akteure und dämpft die Gesamt-CAGR im Markt für die Einkapselung lebender Zellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Herstellungstechnik:
Elektrostatische Dominanz steht vor AutomatisierungsherausforderungDer Markt für die Einkapselung lebender Zellen verlässt sich weiterhin auf das elektrostatische Tropfen, das 2025 38,12 % des Umsatzes erzielte, dank präziser Tröpfchenbildung und langjähriger regulatorischer Vertrautheit. GMP-Läufe zeigen enge Kapsel-Durchmesserbereiche, die die Dosisgleichmäßigkeitsspezifikationen für okuläre und endokrine Implantate erfüllen. Der Durchsatz pro Düse bleibt jedoch moderat, was Hersteller dazu zwingt, Mehrdüsenanordnungen einzusetzen oder mit rotierenden Scheibenzuführungen zu hybridisieren, um das Volumen zu erhöhen. Die Kapitalaufwendungen pro GMP-konformer elektrostatischer Einheit übersteigen 500.000 USD, und jede Einheit benötigt weiterhin HEPA-gefilterte Isolatoren und automatisierte Medienwechsel zur Aufrechterhaltung der Sterilität.
Die rotierende Scheibenatomisierung, die mit einer CAGR von 5,12 % voranschreitet, bietet einen drei- bis fünffach höheren Durchsatz, ein Vorteil für Probiotika- und Funktionslebensmittellinien mit hohem Volumen. Gleichmäßige Zentrifugalkräfte ergeben Kapseldurchmesser unter 200 µm bei einer Lebensfähigkeit von ≥ 90 %. Hersteller integrieren Inline-Bildgebung zur Echtzeit-Überprüfung der Tröpfchengröße, was schnelle Korrekturmaßnahmen und niedrigere Ausschussraten ermöglicht. Einfaches Tropfen bleibt in akademischen Umgebungen bestehen, da die Gerätekosten niedrig sind, obwohl seine Anwendung in der klinischen Herstellung begrenzt bleibt. Koaxiale Luftstrom- und Ultraschallmethoden finden dort Anklang, wo empfindliche Stämme ultra-niedrige Scherkräfte erfordern, insbesondere in Getränkeanwendungen. Mikrofluidik, derzeit eine Nische, verspricht disruptive Präzision für patientenspezifische Therapien, sobald sich die Stückkosten verbessern.



Nach Polymertyp:
Alginat-Führerschaft durch Cellulose-Innovation herausgefordertAlginat hielt 2025 einen Marktanteil von 42,05 %, gestützt durch jahrzehntelange klinische Daten und vorhersehbare Gelierungskinetik. Calcium-Vernetzung macht die Prozessvalidierung unkompliziert, und Regulierungsbehörden sind mit Verunreinigungsprofilen vertraut, wenn die GMP-Reinigung dokumentiert ist. Dennoch variieren Alginat-Chargen je nach Algenernte, was zu Viskositätsschwankungen führt, die die Prozesskontrolle erschweren. Hersteller setzen nun Inline-Rheometer ein und fügen mechanische Stabilisatoren hinzu, um die Charge-zu-Charge-Variabilität zu reduzieren und damit die therapeutische Konsistenz zu sichern.
Cellulosesulfat ist das am schnellsten wachsende Polymer mit einer CAGR von 6,39 %, aufgrund überlegener Zugfestigkeit und kontrollierbarer Porosität, die die Arzneimittelfreisetzung von Wochen auf Monate verlängert. Seine pflanzliche Herkunft ermöglicht eine erneuerbare Beschaffung, die mit ESG-Zielen übereinstimmt, die große Pharmaunternehmen in Jahresberichten veröffentlichen. Hybridmatrizen kombinieren Alginat mit Nanocellulose oder Chitosan, um Diffusionsraten für Pankreas- oder Netzhautimplantate anzupassen. Siliziumbasierte Formulierungen – mit einem bescheidenen Anteil – zielen auf raue Verarbeitungsumgebungen wie Hochtemperatur-Sprühtrocknung ab. Synthetische biologisch abbaubare Polymere besetzen ebenfalls spezialisierte Nischen, wo zeitgesteuerte Degradation therapeutischen Endpunkten entspricht. Die Polymerauswahl wird daher mehr durch indikationsspezifische Anforderungen als durch Rohstoffkosten bestimmt, was eine vielfältige Landschaft im Markt für die Einkapselung lebender Zellen fördert.
Nach Anwendung:
Reife der Arzneimittelabgabe kontrastiert mit Probiotika-WachstumDie Arzneimittelabgabe hielt 2025 einen Umsatzanteil von 45,88 %, gestützt durch validierte klinische Wege und greifbare Ergebnisse bei okulärer, endokriner und neurologischer Erkrankung. Krankenhäuser bevorzugen diese Produkte, da Dosierungspläne gut verstanden und oft erstattet werden. Dennoch droht in etablierten Märkten eine Sättigung, was Entwickler dazu veranlasst, Kombinationsgeräte zu verfolgen, die Sensoren oder ferngesteuerte Ventile zur Personalisierung der Dosierung integrieren.
Probiotika und funktionelle Lebensmittel stellen die am schnellsten wachsende Anwendung mit einer CAGR von 6,42 % dar, angetrieben durch die präventive Gesundheitsmentalität der Verbraucher und durch regulatorische Rahmenbedingungen wie Japans Lebensmittel mit Funktionsaussagen, die klar definierte Gesundheitsaussagen legitimieren. Einkapselung hilft Probiotikakulturen, Pasteurisierung und sauren Magenpassagen zu überleben, was Lebensmittel- und Getränkevermarktern ermöglicht, Premium-SKUs zu 20–30 % höheren Preisen anzubieten. Segmente der regenerativen Medizin und Zelltransplantation zeigen solide Pipelines bei Diabetes, Rückenmarksverletzungen und Hornhautreparatur, erzielen heute jedoch geringere Umsätze. Der erweiterte Anwendungsmix reduziert das Konzentrationsrisiko und schafft mehrere Wachstumswege für den Markt für die Einkapselung lebender Zellen.
Nach Zellquelle:
Allogene Dominanz trifft auf xenogene InnovationAllogene Produkte erzielten 2025 einen Marktanteil von 38,21 % und nutzten Chargenfertigungseffizienzen und standardisiertes Spender-Screening, das die Regulierungsbehörden zufriedenstellt. Kryokonservierte Zellbanken erleichtern eine wiederholbare Produktion und senken die variablen Kosten pro Patient. Dennoch bleibt das Angebot begrenzt, und Immunreaktionsrisiken bestehen trotz Einkapselung.
Xenogene Ansätze, die eine CAGR von 5,78 % verzeichnen, ziehen Interesse auf sich, da Einkapsulierungsmaterialien nun eine effektive Immunisolierung bieten. Porzine Inselzellen beispielsweise erhalten die Glukoseregulation in Tiermodellen sechs Monate lang ohne systemische Immunsuppression aufrecht. Entwickler sehen Möglichkeiten, den Organmangel zu lindern, wobei mehr als 100.000 Amerikaner auf Transplantationswartelisten stehen. Autologe Produkte bedienen weiterhin Nischen der personalisierten Medizin, sind jedoch von Natur aus kostspielig und logistisch komplex. Gentechnisch veränderte Zelllinien erweitern die Vielseitigkeit, indem sie auf Abruf spezifische Wachstumsfaktoren oder Antikörper sezernieren. Die wachsende Palette an Zellquellen stärkt die Resilienz und erweitert den potenziell adressierbaren Pool des Marktes für die Einkapselung lebender Zellen.
Nach Einkapsulierungsmaßstab:
Mikroeinkapselung führt durch VielseitigkeitDie Mikroeinkapselung erzielte 2025 55,12 % des Umsatzes, dank ihrer Kompatibilität mit minimal-invasiver Verabreichung und überlegenen Massentransferraten. Automatisierte Plattformen erreichen nun Variationskoeffizienten unter 5 % für den Kapseldurchmesser, was eine enge Dosiskontrolle gewährleistet. Hohe Oberflächen-zu-Volumen-Verhältnisse verbessern die Nährstoffdiffusion, ein entscheidender Faktor für dichte Betazell-Implantate, die auf Insulinunabhängigkeit abzielen.
Makroeinkapselung, die mit einer CAGR von 5,06 % wächst, gewinnt an Bedeutung für Indikationen, bei denen die Geräteentnahme geschätzt wird, wie z. B. bei First-in-Human-Studien. Flachbett- oder Beutelvorrichtungen ermöglichen eine höhere Zellbeladung und vereinfachte Überwachung, allerdings auf Kosten einer chirurgischen Implantation. Hybridarchitekturen platzieren Mikrokapseln in Makrovorrichtungen und verbinden Entnahmefähigkeit mit Mikro-Diffusion. Die Maßstabsauswahl richtet sich daher nach klinischen Zielen und nicht nach technischen Einschränkungen, was die Flexibilität im Markt für die Einkapselung lebender Zellen unterstreicht.

Nach Endnutzer:
Biopharma-Führerschaft steht vor CRO-WettbewerbBiopharma- und Biotechunternehmen trieben 2025 42,95 % der Nachfrage an, unterhielten interne F&E-Pipelines und hielten oft eigene Fertigungskapazitäten aufrecht, um geistiges Eigentum zu schützen. AstraZenecas Übernahme von EsoBiotech im März 2025 erweiterte sein In-vivo-Zelltherapie-Toolkit und fügte GMP-konforme Suiten hinzu, die für eingekapselte Produkte konfiguriert sind. Die finanzielle Belastung durch den Bau steriler Anlagen treibt jedoch viele Auftraggeber zum Outsourcing.
CROs und CMOs, die mit einer CAGR von 6,11 % expandieren, profitieren von Skaleneffekten. Lonzas Kauf der Vacaville-Anlage von Genentech für 1,2 Milliarden USD wandelt eine Großmolekülanlage in einen Multi-Suite-Zelltherapie-Campus um. ViSync Technologies, ein Joint Venture aus dem Jahr 2025 zwischen Hovione und iBET, konzentriert sich auf nachgelagerte Wasch-, Abfüll- und Kryokonservierungsprozesse. Akademische Zentren bleiben Brutstätten der Polymerinnovation und gründen Start-ups, die Technologien an Hersteller lizenzieren. Lebensmittel- und Kosmetikunternehmen kommen als Neuzugänge hinzu und beauftragen maßgeschneiderte Probiotika oder Produkte zur dermalen Regeneration, was den Kundenstamm des Marktes für die Einkapselung lebender Zellen weiter diversifiziert.
Geografische Analyse
Markt für lebende Zellverkapselung in Boston, der Bay Area und dem Research Triangle
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 43,12 %. Das robuste Risikokapital-Ökosystem der Region lenkt Kapital in Bostons Kendall Square, die San Francisco Bay Area und das Research Triangle in North Carolina. Die Breakthrough- und RMAT-Pfade der FDA fördern die frühe klinische Anwendung, während Erstattungsmeilensteine für NT-501 die Bereitschaft der Kostenträger bestätigen, Therapien mit verkapselten Zellen zu erstatten, wenn klinische Ergebnisse die Endpunkte erfüllen. Bundesstaatenübergreifende Kooperationen optimieren die Logistik, digitale Chargenprotokolle und Echtzeit-Freigabetests und verkürzen gemeinsam die Vorlaufzeiten für inländische Einsätze.
Markt für lebende Zellverkapselung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer prognostizierten CAGR von 4,55 % bis 2031. China beherbergt 37 % der weltweiten Zell- und Gentherapiestudien dank politischer Anreize und provinzieller Zuschüsse, die klinische Kosten ausgleichen. Lokale Regierungen finanzieren die Infrastruktur, während Auftragsmanufakturer in Suzhou und Shanghai niedrigere Arbeitskosten bieten und gleichzeitig ISO- und cGMP-Zertifizierungen aufrechterhalten. Japans Regelung für Lebensmittel mit gesundheitsbezogenen Angaben steigert die Nachfrage nach Probiotika, und Südkorea leitet Subventionen in die Bioverarbeitung mit geschlossenen Systemen. Das pharmazeutische Ökosystem Indiens trägt zum Volumen bei und liefert Medienkomponenten und Einwegbaugruppen zu wettbewerbsfähigen Preisen. Kostenvorteile und eine steigende Prävalenz chronischer Krankheiten erweitern gemeinsam den Marktfußabdruck für lebende Zellverkapselung im gesamten asiatisch-pazifischen Raum.
Markt für lebende Zellverkapselung in Europa
Europa bietet ein reifes, aber innovationsgetriebenes Umfeld. Die zentralisierte Prüfung der EMA umfasst 27 Mitgliedstaaten, obwohl die Divergenz nach dem Brexit doppelte Einreichungen für das Vereinigte Königreich erfordert und damit administrativen Mehraufwand verursacht. Deutschland, Frankreich und die nordischen Länder unterstützen Nachhaltigkeitsinitiativen, die zellulosbasierte Verkapselungsmaterialien fördern und die Industriepolitik mit ESG-Treibern in Einklang bringen. Akademisch-industrielle Konsortien nutzen Horizon-Europe-Förderung, um kohlenstoffarme Fertigungsabläufe zu entwickeln, was den regionalen Schwerpunkt auf grüne Bioverarbeitung widerspiegelt. Obwohl das Wachstum langsamer ist als im asiatisch-pazifischen Raum, halten Europas strenge Qualitätsstandards und hohe Kaufkraft den Markt für lebende Zellverkapselung lukrativ.
Markt für lebende Zellverkapselung im Nahen Osten, Afrika und Südamerika
Andernorts bleiben Südamerika, der Nahe Osten und Afrika noch in einem frühen Stadium, zeigen jedoch ein zweistelliges Wachstumspotenzial. Die ANVISA-Leitlinien Brasiliens zu fortschrittlichen Therapien, Saudi-Arabiens Gesundheitsinvestitionen im Rahmen der Vision 2030 und Südafrikas Bestrebungen, ein Biomanufacturing-Zentrum zu werden, deuten alle auf eine künftige Nachfrage hin. Begrenzte Kühlketteninfrastruktur und Erstattungsunsicherheit schränken das Volumen derzeit jedoch ein. Mittelfristig könnten Technologietransfervereinbarungen und multilaterale Finanzierungen eine weitere regionale Akzeptanz erschließen und dem globalen Markt für lebende Zellverkapselung inkrementelle Umsätze hinzufügen.
Regulatorisches Umfeld
Produkte zur Verkapselung lebender Zellen, die in die klinische Anwendung gelangen, fallen im Allgemeinen unter etablierte Rahmenwerke für Biologika und fortschrittliche Therapien, wobei die Compliance sowohl GMP-Kontrollen für Arzneimittel als auch Vorschriften zur Handhabung menschlicher Zellen und Gewebe umfasst. In den Vereinigten Staaten kombiniert die Aufsicht durch die FDA üblicherweise die Anforderungen nach 21 CFR 210/211 für Herstellung und Kontrolle mit den Anforderungen nach 21 CFR 1271 für Spendereignung und Gewebepraxis, während in der Europäischen Union viele zellbasierte Produkte den Rahmen der EMA für Arzneimittel für neuartige Therapien (ATMP) sowie deren risikobasierten Prüfansatz durchlaufen.
Ein kurzfristiger regulatorischer Ankerpunkt ist die Finalisierung der FDA-Leitlinie zu Flexibilitäten in Chemie, Herstellung und Kontrolle (CMC) für Zell- und Gentherapieprodukte im Mai 2026. Dies bekräftigt die phasenangemessenen GMP- und risikobasierten Vergleichbarkeitserwartungen, die sich auf Prozessänderungen bei verkapselten Zellen, den Scale-up und analytische Kontrollstrategien auswirken. Auch internationale Normen prägen Qualitätssysteme und die grenzüberschreitende Bereitschaft, darunter ISO 13022:2012 (Risikomanagement für die Verarbeitung lebensfähiger menschlicher Zellen für medizinische Produkte) und ISO 23033:2021 (technische Anforderungen an die analytische Prüfung von Zelltherapieprodukten). Diese Normen liefern konkrete Bezugspunkte für Risiko, Prüfung und Rückverfolgbarkeit, wenn Unternehmen Polymere qualifizieren, Freigabespezifikationen festlegen und aseptische Verkapselungsprozesse validieren.
Wettbewerbslandschaft
Marktkonzentration
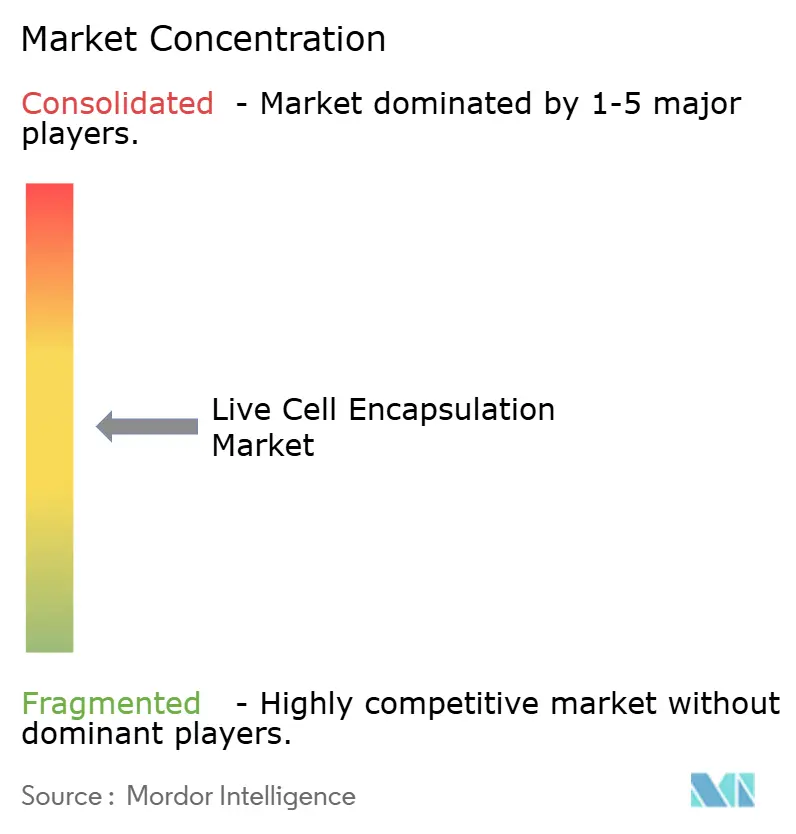
Der Markt für die Einkapselung lebender Zellen ist mäßig fragmentiert. Kein einzelner Akteur kontrolliert mehr als 10 % des weltweiten Umsatzes, und die fünf größten Unternehmen dürften zusammen 35–40 % auf sich vereinen. Die Differenzierung konzentriert sich auf proprietäre Polymere, mikrofluidische Chip-Designs und automatisierte Qualitätskontroll-Suiten. Patentanmeldungen übersteigen nun 200 pro Jahr, doch die meisten betreffen inkrementelle Fortschritte wie neuartige Vernetzer oder Inline-Sensoralgorithmen und keine radikalen Durchbrüche.
Die Konsolidierung nimmt zu. AstraZenecas Übernahme von EsoBiotech im März 2025 fügt In-vivo-Einkapsulierungsfähigkeit für die Onkologie hinzu, während Alcons Mehrheitsbeteiligung an Aurion Biotech den Ophthalmologiegiganten in Hornhaut-Endothel-Therapien einführt. Vertex' meilensteinreiche Lizenz mit TreeFrog Therapeutics sichert den Zugang zu hochdurchsatzfähiger mikrofluidischer Einkapselung für Diabetesprogramme und veranschaulicht, wie große Pharmaunternehmen oft Lizenzierung gegenüber interner Entwicklung bevorzugen, um Risiken zu mindern.
CDMOs skalieren aggressiv. Lonzas Vacaville-Übernahme wandelt eine Edelstahl-Anlage für monoklonale Antikörper in eine Mehrprodukt-Zelltherapieanlage um, die geschlossene Isolatoren und automatisierte Abfülllinien für Mikrokapseln umfasst. DHLs Kauf von CRYOPDP stärkt die Ultrakalt-Logistik und adressiert einen kritischen Engpass für die globale Distribution lebender Produkte. Start-ups wie Dolomite und Sphere Fluidics nutzen Präzisionstechnik, um Nischenanteile bei der Einzelzelleinkapselung für personalisierte Onkologie zu gewinnen, während UPM Biomedicals mit Expertise in erneuerbaren Polymeren eintritt. Das Ergebnis ist ein dynamischer Wettbewerb, bei dem etablierte Pharmaunternehmen, agile Biotechs und spezialisierte Dienstleister um Positionen im wachsenden Markt für die Einkapselung lebender Zellen kämpfen.
Marktführer im Bereich der Einkapselung lebender Zellen
-
ViaCyte Inc.
-
Living Cell Technologies Limited.
-
Sigilon Therapeutics Inc.
-
Sernova Corp.
-
PharmaCyte Biotech Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für lebende Zellverkapselung Unternehmen in diesem Bericht
- ViaCyte Inc.
- Living Cell Technologies Ltd.
- Sigilon Therapeutics Inc.
- Sernova Corp.
- PharmaCyte Biotech
- Neurotech Pharmaceuticals Inc.
- Blacktrace Holdings
- Büchi Labortechnik AG
- Atelerix
- Kadimastem Ltd.
- Austrianova Pte Ltd.
- Stem Cell Therapies Australia Pty
- Microfluidic ChipShop GmbH
- Sphere Fluidics Ltd.
- Merck
- 3P Innovation Ltd.
- BICO Group AB
- Corning
- Lonza Group
- Charles River
Lesen Sie die Analyse der lebende Zellverkapselung-Unternehmen
Marktchancen und Zukunftsaussichten
Die Vereinfachung der Herstellung und Skalenökonomie bleiben ein zentraler Bereich mit Marktlücken bei der Verkapselung lebender Zellen, da viele klinische und kommerzielle Programme weiterhin auf spezialisierte, kapitalintensive mikrofluidische oder hochpräzise Tröpfchensysteme angewiesen sind. Ein konkreter Beleg aus dem Jahr 2026 ist der von der University of Tokyo berichtete Emulsion-Templated-Gel-Embedding-Workflow (ETE) (Juni 2026). Der Ansatz wird als mikrofluidikfreie Methode beschrieben, die mit einfachen Laborwerkzeugen mehr als 100.000 gleichförmige Hydrogel-Mikrokapseln in einem einzigen Arbeitsablauf erzeugt, und weist damit auf einen zugänglicheren Weg für die Prozessentwicklung und schnellere Iterationen bei Kapselgleichmäßigkeit und Durchsatz hin.
Auf der Anwendungsseite treiben Typ-1-Diabetes und transplantationsnahe Indikationen weiterhin Material- und Geräteinnovationen im Bereich Immunisolation und Sauerstofftransport voran, wo Hypoxie und Nährstoffdiffusionsbeschränkungen die Haltbarkeit weiterhin einschränken, insbesondere bei Makroverkapselungsformaten. Benannte Verkapselungssysteme für die Transplantation von Pankreasinseln, darunter Adoshell, das auf einer ADA-2026-Veranstaltung vorgestellt wurde, sowie laufende Forschung zu sauerstofftragenden Materialien und Barrierearchitekturen bieten Chancen für Anbieter von Hochleistungspolymeren, sauerstoffdurchlässigen Designs und analytischen Testpaketen, die den sich entwickelnden CMC-Erwartungen entsprechen. Gleichzeitig erstrecken sich Chancen auf regulierte funktionelle Lebensmittel, bei denen die Verkapselung dazu beiträgt, die Lebensfähigkeit während der Verarbeitung und der Magenpassage zu schützen, was die Nachfrage nach skalierbaren Mikroverkapselungslinien und standardisierten Lebensfähigkeits- und Stabilitätstests unterstützt, um eine konforme Positionierung in wichtigen Regionen zu ermöglichen.
Neueste Industrielle Entwicklungen in Markt für lebende Zellverkapselung
- Mai 2026: Die US-amerikanische FDA finalisierte eine Leitlinie zu CMC-Flexibilitäten für Zell- und Gentherapieprodukte, die phasenangemessene GMP- und risikobasierte Vergleichbarkeitsansätze für Herstellungsänderungen bekräftigt. Dies beeinflusst Entwickler verkapselter Zellen direkt, wenn sie Polymere, Kapselbildungsschritte oder Scale-out-Strategien anpassen, ohne den klinischen Fortschritt zu gefährden. Das Update erhöht auch den Wert robuster analytischer Kontroll- und Rückverfolgbarkeitspakete, die die Prozessentwicklung während der Entwicklung rechtfertigen können.
- April 2025: Atelerix unterzeichnete eine exklusive Vertriebsvereinbarung mit MineBio, um die Reichweite nach China zu erweitern. Die Vereinbarung stärkt den Kanalzugang für Kühlketten- und Zellhandhabungslösungen, die Workflows mit lebenden Zellen unterstützen, einschließlich verkapselter Formate, die empfindlich auf Transport- und Handhabungsbedingungen reagieren. Sie spiegelt zudem einen breiteren Vorstoß wider, Kommerzialisierungswege im asiatisch-pazifischen Raum zu lokalisieren, begleitet von der wachsenden Zelltherapie-Aktivität der Region.
- Dezember 2024: Lonza kündigte eine strategische Umstrukturierung an, um sich aus dem Kapselgeschäft zurückzuziehen und sich auf CDMO-Dienstleistungen zu konzentrieren. Durch die Umverteilung von Ressourcen auf Vertragsentwicklung und -herstellung bekräftigte das Unternehmen das Outsourcing als Weg für Sponsoren, die mit hohen Fixkosten in der sterilen Produktion und bei Fill-Finish-Vorgängen konfrontiert sind. Diese Verschiebung unterstützt ein Marktumfeld, in dem Kapazität, Qualitätssysteme und durchgängige Fertigungsdienstleistungen zu Differenzierungsmerkmalen werden, um Programme mit verkapselten Zellen über den Pilotmaßstab hinauszuführen.
Markt für lebende Zellverkapselung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Umsätze aus Technologien und Materialien, die zur Verkapselung lebender Zellen in schützende Mikrostrukturen für Forschungs- und therapeutische Arbeitsabläufe verwendet werden, wobei die Verkapselung die Zellvitalität, die kontrollierte Freisetzung oder die Immunisolierung unterstützt.
Ausschlüsse aus dem Umfang: Allgemeine Zellkulturverbrauchsmaterialien und Verabreichungsformate ohne Verkapselung, die keine verkapselnde Polymer- oder Materialschicht um Zellen bilden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Herstellungstechnik
- Einfaches Tropfen
- Elektrostatisches Tropfen
- Koaxialer Luftstrom
- Rotierende Scheibenatomisierung
- Sonstige Herstellungstechniken
- Nach Polymertyp
- Alginat
- Chitosan
- Silizium
- Cellulosesulfat
- Sonstige Polymertypen
- Nach Anwendung
- Arzneimittelabgabe
- Regenerative Medizin
- Zelltransplantation
- Probiotika und funktionelle Lebensmittel
- Sonstige Anwendungen
- Nach Zellquelle
- Autolog
- Allogen
- Xenogen
- Gentechnisch verändert
- Nach Einkapsulierungsmaßstab
- Mikroeinkapselung
- Makroeinkapselung
- Nach Endnutzer
- Biopharma- und Biotechunternehmen
- Akademische und Forschungseinrichtungen
- CROs und CMOs
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit öffentlichen wissenschaftlichen und gesundheitlichen Quellen, die uns helfen, den Nachfragepool und das Tempo der realen Akzeptanz abzubilden, wie z. B. NIH- und PubMed-Einträge, FDA- und EMA-Zulassungen und Studienregister sowie Gesundheits- und F&E-Indikatoren der OECD und der Weltbank. Wir nutzten außerdem Patentdatenbanken und ausgewählte begutachtete Fachzeitschriften, um zu verstehen, welche Verkapselungstechniken und Biomaterialien sich vom Laboreinsatz hin zu einer reproduzierbaren Fertigung entwickeln.
Auf der kommerziellen Seite stützten wir uns auf Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen, um Produkteinführungen, Kapazitätserweiterungen und strategische Schwerpunktbereiche im Zusammenhang mit Verkapselungsarbeitsabläufen zu erfassen. Wir nutzten ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen, um Umsatzsignale und den Geschäftsmix zu standardisieren, wo die öffentliche Berichterstattung uneinheitlich ist. Diese Desk-Quellen sind nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche und Umfragen wurden mit einer Mischung aus Technologieanbietern, Biomaterialspezialisten und nachgelagerten Anwendern in den Bereichen regenerative Medizin, Wirkstofffreisetzung und Zelltransplantationsprogramme durchgeführt. Die Angaben der Befragten wurden genutzt, um typische Nutzungsraten nach Verfahren zu bestätigen, erwartete Verlagerungen hin zu automatisierter und mikrofluidischer Produktion zu ermitteln und zu verstehen, wie sich die Preisgestaltung verändert, wenn Projekte vom Forschungseinsatz zum regulierten Einsatz übergehen. Da es sich um einen globalen Markt handelt, wurden die Antworten über die wichtigsten Regionen hinweg ausgewogen, um Annahmen, die zu optimistisch oder zu konservativ waren, einem Stresstest zu unterziehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 14 % | APAC: 42 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Verfahrens- und Programmaktivitätssignale in einen realistischen Nachfragepool für Verkapselungsinputs umgewandelt und anschließend anhand typischer Preisspannen nach Verfahren und Polymertyp in Werte übersetzt werden. Bei der lebenden Zellverkapselung umfassen die praktischen Ankerpunkte die klinische Studienaktivität und Zulassungen im Zusammenhang mit Zelltherapien, die Mischung der Anwendungen (Wirkstofffreisetzung, regenerative Medizin und Zelltransplantation) sowie die Aufteilung der Herstellungsverfahren, die unterschiedliche Durchsatz- und Kostenstrukturen bedingen.
Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. die Stichprobenerhebung von Produktpreispunkten, die Anwendung von Volumenannahmen auf bekannte Endanwendungsarbeitsabläufe und die Plausibilitätsprüfung von Umsatzsignalen der Lieferanten, wenn diese eindeutig zuordenbar sind. Zu den wichtigsten Modellvariablen, die als Inputs verwendet werden, gehören aktive klinische Programme mit verkapselten Zellansätzen, die Akzeptanz von Alginat und anderen Polymeren in kommerziellen Produktionsläufen, erwartete Ausbeuteverluste und Nacharbeitsraten in Verkapselungsschritten, die Entwicklung der durchschnittlichen Verkaufspreise, wenn Käufer von Forschungschargen zu einer kontrollierten Produktion übergehen, sowie die regionale Förderintensität für fortschrittliche Therapien. Wenn ein Datenpunkt für kleinere Regionen oder Nischentechniken fehlt, werden Lücken mithilfe von Proxy-Verhältnissen aus ähnlichen Märkten geschlossen und diese Verhältnisse anschließend mit Expertenfeedback erneut getestet.
Für die Prognose wird eine Szenarioanalyse verwendet, die dann anhand der von den Befragten geteilten Richtungsvorgaben zu Kapazitätsskalierungszeitplänen und kurzfristigen regulatorischen Meilensteinen auf einen Basisszenario eingegrenzt wird. Dieses Basisszenario wird zusätzlich anhand von Makroindikatoren wie F&E-Ausgabentrends und dem Wachstum der Therapiepipeline überprüft, damit die jährlichen Veränderungen nachvollziehbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Zahlen nicht auf einer einzigen Annahme beruhen. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie dem Momentum bei Studien und Zulassungen, regionalen Fördermustern und beobachteten Preisspannen für Verkapselungsmaterialien und -arbeitsabläufe, und Ausreißer werden vor der Freigabe untersucht. Wenn eine große Abweichung auftritt, überprüfen wir die Eingabereihen, überarbeiten die Umrechnungsfaktoren und nehmen erneut Kontakt mit ausgewählten Experten auf, um zu bestätigen, ob die Änderung struktureller Natur oder ein Einzelfall ist.
Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Entscheidungen, größere Kapazitätserweiterungen oder starke Verschiebungen bei der Verfügbarkeit von Biomaterialien. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden eine aktualisierte Sichtweise erhalten, die mit den neuesten öffentlichen Informationen und dem Feldfeedback übereinstimmt.
Vergleich der Marktgrößenbestimmung für lebende Zellverkapselung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für lebende Zellverkapselung variieren häufig, da die erfasste Abgrenzung nicht in allen Studien identisch ist und die Umrechnung wissenschaftlicher Aktivitäten in Umsätze auf unterschiedliche Weise gehandhabt werden kann. Unterschiede entstehen in der Regel dadurch, was rund um Biomaterialien und Dienstleistungen einbezogen wird, welches Jahr als Basisjahr behandelt wird und wie die Preisgestaltung im Zeitverlauf fortgeschrieben wird.
Signale aus klinischen Studien und regulatorischen Aktivitäten sowie verfahrensspezifische Akzeptanzprüfungen aus Interviews sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence für 2026 an der verkapselungsspezifischen Nachfrage statt an der breiteren Zelltherapie-Toolchain zu verankern. Ein weiterer häufiger Treiber von Abweichungen ist die Ausweitung des Umfangs, bei der einige Schätzungen angrenzende Laborarbeitsabläufe oder breitere Zellverarbeitungsausgaben einzubeziehen scheinen und dann schnellere Wachstumserwartungen anwenden, ohne diese Annahmen gegen realistische Fertigungsdurchsätze und regionale Akzeptanz erneut zu testen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 244,64 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 382,30 Mio. USD (2025) | Verwendet eine breitere Umsatzerfassung, die wahrscheinlich angrenzende Zelltherapieverarbeitung und Ausgaben für Enabling-Tools einschließt, und spiegelt zudem ein anderes Basisjahr wider, was Vergleiche aufblähen kann, wenn Preis- und Volumenannahmen nicht auf denselben Zeitraum abgestimmt sind. |
| Branchenpublikation B | 320,00 Mio. USD (2024) | Ein früheres Basisjahr und eine übergeordnete Segmentierung können zu einer Abhängigkeit von gemischten Durchschnittswerten führen, die möglicherweise keine Verkapselungsverfahren und Polymertypen mit sehr unterschiedlichem Durchsatz und unterschiedlicher Preisgestaltung trennen, was zu einem höheren aggregierten Gesamtwert führt. |
Die Streuung in der Tabelle lässt sich am besten durch Umfangsgrenzen und die Ausrichtung des Basisjahres erklären, gefolgt davon, wie schnell Preise und Akzeptanz in der Prognose steigen dürfen. Unser Ansatz bleibt nachvollziehbar, da die Größenlogik an beobachtbaren Nachfragesignalen verankert ist und dann mit praktischen Preis- und Volumenprüfungen gegengeprüft wird, die bei jedem Aktualisierungszyklus wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Welche Größe wird der Markt für die Einkapselung lebender Zellen bis 2031 voraussichtlich erreichen?
Der Markt für die Einkapselung lebender Zellen wird bis 2031 voraussichtlich 292,48 Millionen USD erreichen und mit einer CAGR von 3,64 % wachsen.
Welche Herstellungstechnik dominiert derzeit den Markt für die Einkapselung lebender Zellen?
Elektrostatisches Tropfen hält mit 38,12 % den größten Anteil dank bewährter Skalierbarkeit und regulatorischer Vertrautheit.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Günstige politische Reformen, umfangreiche klinische Studienaktivitäten in China und Japans unterstützender Rahmen für funktionelle Lebensmittel treiben eine regionale CAGR von 4,55 % an.
Welches Anwendungssegment expandiert am schnellsten?
Probiotika und funktionelle Lebensmittel verzeichnen das stärkste Wachstum mit einer CAGR von 6,42 %, da Einkapselung die Überlebensfähigkeit von Probiotika verbessert und Gesundheitsaussagen im Rahmen sich entwickelnder Lebensmittelvorschriften ermöglicht.
Wie werden hohe Produktionskosten gemindert?
Branchenakteure lagern zunehmend an spezialisierte CDMOs aus, setzen Automatisierung ein, die Chargenkosten um bis zu 40 % senkt, und verfolgen vertikale Integration, um GMP-konforme Biomaterialien zu sichern.
Welche Schlüsselmaterialien werden heute bei der Einkapselung verwendet?
Alginat bleibt das führende Polymer, während Cellulosesulfat und Nanocellulose-Hydrogele aufgrund überlegener mechanischer Festigkeit und Nachhaltigkeitsprofile an Bedeutung gewinnen.