
Zellkulturmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 34.46 Milliarden US-Dollar |
| Marktgröße (2032) | 51.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zellkulturmarktanalyse von Mordor Intelligence
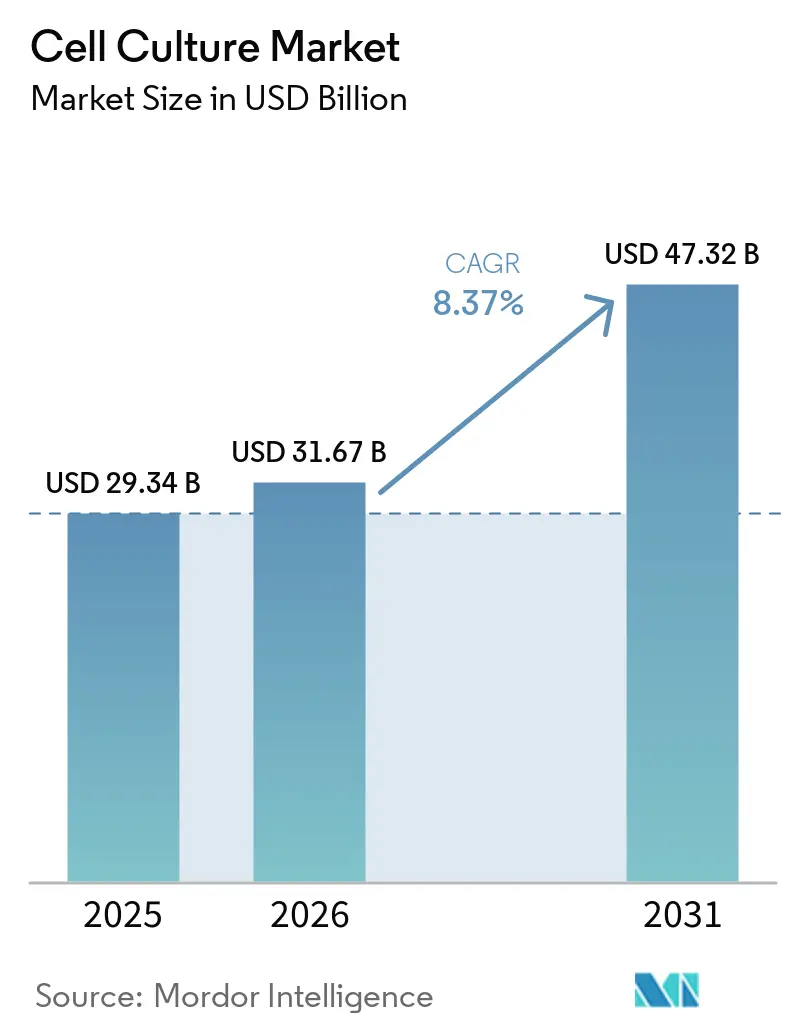
Die Größe des Zellkultur-Marktes soll von 31,80 Milliarden USD im Jahr 2026 und 34,46 Milliarden USD im Jahr 2027 auf 51,5 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 8,37 % verzeichnen.
Eine robuste Nachfrage nach Bioproduktion, ein Anstieg klinischer Stammzellstudien und strengere regulatorische Fristen für die regenerative Medizin gestalten die Kapitalallokation im Zellkultur-Markt neu. Automatisierte Einweg-Bioreaktoren, Innovationen bei serumfreien Medien und KI-gestützte Prozessanalytik senken die Kosten pro Charge und verbessern gleichzeitig die Reproduzierbarkeit, sodass Entwickler Therapien skalieren können, die früher in kleinen Forschungsumgebungen ins Stocken gerieten. Große Anbieter aus den Biowissenschaften verfolgen nun eine vertikale Integration – die Kombination von Geräten, Verbrauchsmaterialien und Vertragsdienstleistungen –, um die Widerstandsfähigkeit der Lieferkette zu stärken und Technologietransferzyklen zu verkürzen. Gleichzeitig beschleunigt die regionale Industriepolitik in Japan, China und den Vereinigten Staaten den Ausbau von Produktionsanlagen, der die Produktion näher an die Patienten bringt und das grenzüberschreitende Logistikrisiko reduziert. Versorgungsengpässe bei fötalem Kälberserum sowie Nachhaltigkeitsvorgaben treiben weiterhin den Übergang zu chemisch definierten, tierkomponentenfreien Systemen voran, die regulatorische Einreichungen vereinfachen und ethische Engpässe beseitigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Verbrauchsmaterialien im Jahr 2026 mit einem Umsatzanteil von 59,20 %; Geräte sollen bis 2032 mit einer CAGR von 8,51 % wachsen.
- Nach Zelltyp hielten Säugetierzellen im Jahr 2026 einen Anteil von 62,10 % am Zellkultur-Markt, während Stammzellen bis 2032 mit einer CAGR von 8,25 % wachsen sollen.
- Nach Technologie dominierten 2D-Systeme im Jahr 2026 mit einem Anteil von 84,63 %; die 3D-Kultur schreitet bis 2032 mit einer CAGR von 10,93 % voran.
- Nach Anwendung entfiel auf die biopharmazeutische Produktion im Jahr 2026 ein Anteil von 28,44 % an der Größe des Zellkultur-Marktes, und die Gen- und Zelltherapieherstellung schreitet mit einer CAGR von 9,23 % bis 2032 voran.
- Nach Endnutzer entfielen auf Pharma- und Biotechnologieunternehmen im Jahr 2026 ein Anteil von 53,05 %; Auftragsforschungs- und -herstellungsorganisationen wachsen bis 2032 mit einer CAGR von 10,21 %.
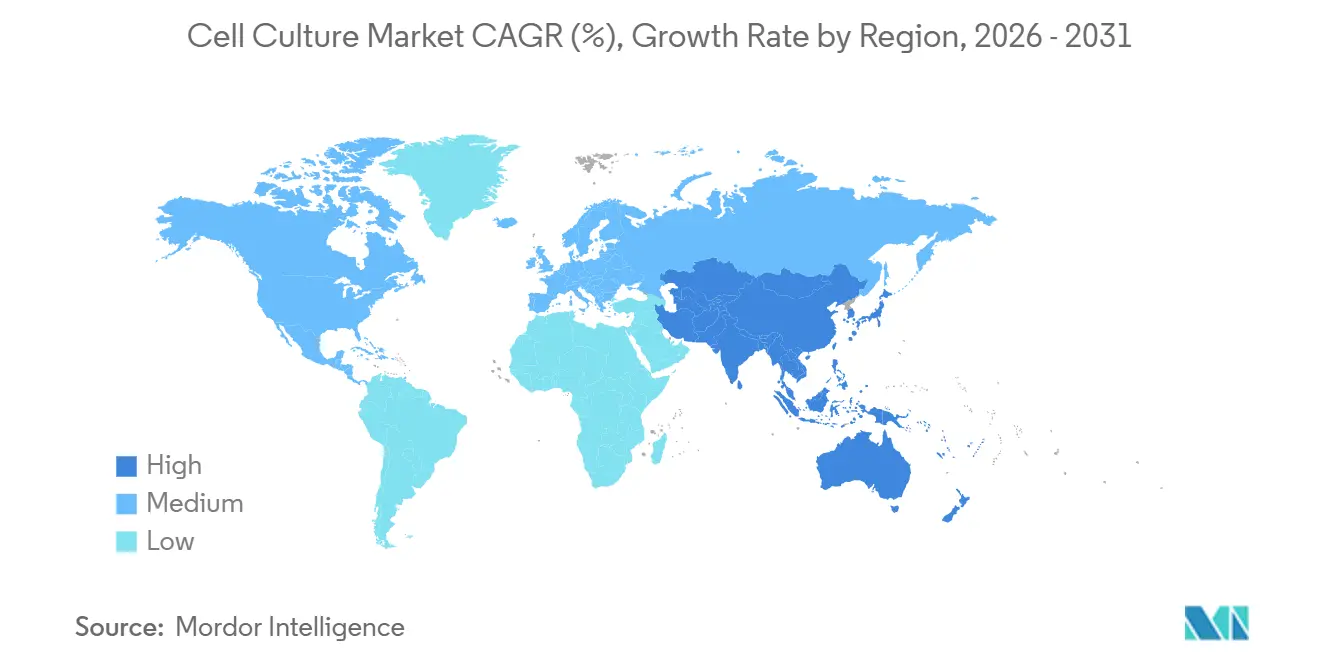
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,59 % am Zellkultur-Markt; der asiatisch-pazifische Raum ist mit einer CAGR von 9,27 % zwischen 2026 und 2032 für das schnellste Wachstum positioniert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronische Krankheitslast erhöht die Nachfrage nach Biologika | +2.8% | Nordamerika, Europa, globale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Automatisierte Hochdurchsatzsysteme | +2.1% | Nordamerika, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Öffentlich-private Finanzierungsdynamik | +1.9% | Japan, China, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Ausweitung von Gen- und Zelltherapiestudien | +2.4% | Vereinigte Staaten, Japan, Deutschland | Mittelfristig (2–4 Jahre) |
| Zellbasierte Assays in der Arzneimittelentdeckung | +1.2% | Nordamerika, Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige, tierfreie Bioproduktion | +1.6% | Europäische Union, Nordamerika, weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Belastung durch chronische Krankheiten treibt die Nachfrage nach Biologika an
Nicht übertragbare Krankheiten treiben weiterhin die Biologika-Pipelines an und zwingen Hersteller, die Kulturkapazitäten auszubauen, die monoklonale Antikörper, Impfstoffe und GLP-1-Therapeutika unterstützen. Sanofi verpflichtete sich zu 1,3 Milliarden EUR für eine vertikal integrierte Insulinanlage und verdeutlicht damit, wie große Indikationen für chronische Krankheiten direkt in eine Expansion des Zellkulturmarktes münden. Die Onkologie verstärkt diesen Druck; weltweit sind mehr als 60 Studien mit induzierten pluripotenten Stammzellen aktiv, fast ein Drittel davon in Japan, wo beschleunigte Zulassungen den Weg von der Forschung zur klinischen Anwendung verkürzen[1]. Die Rechnung ist eindeutig: Mit zunehmender Prävalenz chronischer Krankheiten muss der Zellkulturmarkt das therapeutische Fundament liefern, das die Bevölkerung produktiv hält.
Technologische Fortschritte bei automatisierten und Hochdurchsatz-Zellkultursystemen
Die rasche Verbreitung geschlossener Einweg-Bioreaktoren und KI-gesteuerter Prozesskontrolle reduziert das Kontaminationsrisiko und den Technikeraufwand, während der Chargendurchsatz verdoppelt wird. Eine Erweiterung in Kopenhagen fügte acht 2.000-Liter-Einweggefäße hinzu, ermöglichte 150 zusätzliche Chargen pro Jahr und bewies, dass Automatisierung eine sprunghafte Kapazitätssteigerung ohne konventionelle bauliche Erweiterung ermöglichen kann. Tröpfchen-Mikrofluidik verkürzt zudem die Entwicklungszeiten von Zelllinien und ersetzt wochenlange manuelle Klonauswahl durch minutenschnelle digitale Selektionsgenauigkeit. Diese Gewinne fließen direkt in die Gewinn- und Verlustrechnung des Zellkulturmarktes und ermöglichen es Sponsoren, kleinere Patientenuntergruppen wirtschaftlich zu versorgen.
Ausweitung staatlicher und privater Finanzierung für zellbasierte Forschung
Japans Programm für regenerative Medizin im Wert von 760 Millionen USD, Deutschlands Finanzierungssprung von 78 % im Jahresvergleich und venture-finanzierte Runden wie die 30-Millionen-USD-Finanzierung von bit bio stärken einen dauerhaften Kapitalzyklus, der das wissenschaftliche Risiko senkt und private Koinvestitionen anzieht[2]. Diese Zuflüsse finanzieren Pilotanlagen, GMP-Suiten und Talententwicklung und erweitern den künftig adressierbaren Zellkulturmarkt.
Wachstum der weltweiten klinischen Studienpipeline für Zell- und Gentherapie
Die US-amerikanische Arzneimittelbehörde FDA erwartet ab 2025 jährlich 20 neue Zulassungen für Zell- und Gentherapieprodukte. Mit steigendem Studienvolumen wenden sich Innovatoren ohne eigene GMP-Suiten an Auftragsfertigungsunternehmen, die bereits 67,13 % der ausgelagerten Produktion von Therapien der nächsten Generation abwickeln. Das Ergebnis ist ein nachhaltiges Auftragsbuch für Bioreaktoren, Medien und Analytik – Treibstoff für Lieferanten des Zellkulturmarktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten | -2.3% | Schwellenmärkte, weltweit | Langfristig (≥ 4 Jahre) |
| Vielfältige regulatorische Compliance-Anforderungen | -1.8% | Nordamerika, EU, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Kontaminationsrisiko und Chargenausfall | -1.1% | Weltweit, Regionen mit geringer Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit der Lieferkette für wichtige Einsatzstoffe | -1.4% | Importabhängige Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten großtechnischer cGMP-Zellkulturanlagen
Der Bau einer konformen Biologikaanlage kann 500–1.400 USD pro Quadratfuß kosten, eine Hürde, die Start-ups in Richtung Outsourcing-Modelle drängt und die Anlagenentwicklung in kapitalknappen Regionen verlangsamt. Selbst kapitalstarke Unternehmen wie Fujifilm und Lonza akzeptieren neunstellige Preisschilder für Erweiterungen, was die finanzielle Schwerkraft unterstreicht, die den Markteintritt im Zellkulturmarkt bremst.
Strenge regulatorische und qualitätsbezogene Compliance-Anforderungen in verschiedenen Regionen
FDA-Leitlinien, sich weiterentwickelnde europäische Annex-1-Regeln und länderspezifische Interpretationen der GMP-Verpflichtungen erfordern separate Einreichungen, lokalisierte Audits und häufig redundante Validierungsstudien. Kleinere Unternehmen müssen spezialisierte Regulierungsteams einstellen oder riskieren verzögerte Zulassungen – ein Aufwand, der die Margen drückt und die grenzüberschreitende Skalierung abschrecken kann[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
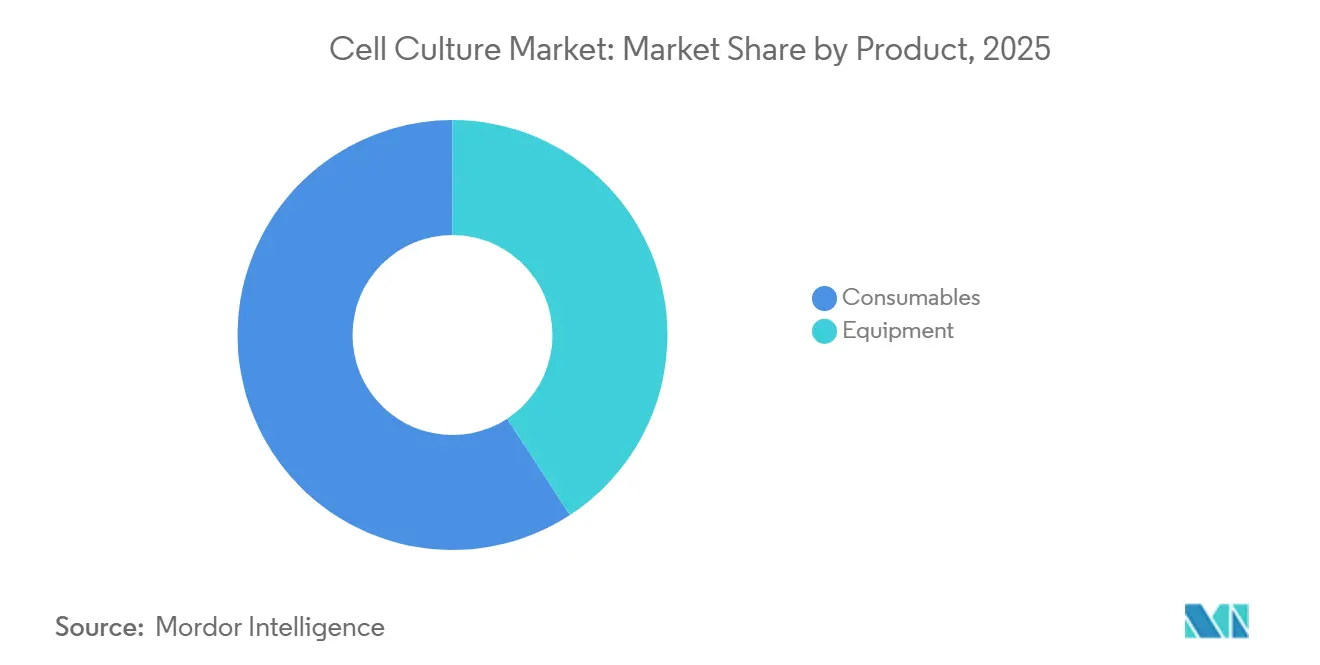
Verbrauchsmaterialien treiben Innovationen voran, während Geräte den Betrieb transformierenVerbrauchsmaterialien behielten im Jahr 2026 mit 59,20 % den größten Anteil am Zellkultur-Markt, und das Segment soll bis 2032 mit 8,27 % wachsen, da Entwickler auf chemisch definierte, tierfreie Medienformulierungen umsteigen. Diese Entwicklung schützt die Betreiber vor dem drohenden FBS-Engpass und entspricht den Anforderungen der Regulierungsbehörden, die in klinischen Dossiers rückverfolgbare Inhaltsstoffe bevorzugen. Auf der Geräteseite schreiben Einweg-Bioreaktoren, Perfusionsplattformen und Inline-Sensoren Anlagenkonzepte neu, reduzieren Ausfallzeiten und Kapitalintensität. Thermo Fishers Filtrationsakquisition im Wert von 4,1 Milliarden USD unterstreicht, wie strategisch wichtig Reinigungshardware für eine robuste kontinuierliche Verarbeitung geworden ist. Mit zunehmender Automatisierung wird die dem Gerätesegment zuzurechnende Größe des Zellkultur-Marktes schneller wachsen als in früheren Zyklen – auch wenn Verbrauchsmaterialien die größere Umsatzbasis behalten.
F&E-Labore erneuern ebenfalls Mikroskope und Bildgebungssysteme; Yokogawas CQ3000 erfasst Live-3D-Bilder, die nachgelagerte KI-Analysen speisen und die Assay-Entwicklung verkürzen. Einweg-Schläuche, Filter und Probenahmeports vervollständigen das Einweg-Ökosystem und sichern mit jeder neuen Bioreaktorinstallation eine vorhersehbare Nachfrage nach Verbrauchsmaterialien. Zusammen festigen diese Veränderungen eine Rückkopplungsschleife, bei der Geräteinnovationen neue Verbrauchsmaterial-SKUs erschließen und umgekehrt, was die Wertschöpfungskette des Zellkultur-Marktes bereichert.



Nach Zelltyp:
Dominanz der Säugetierzellen trifft auf Innovationswelle bei StammzellenSäugetierplattformen generierten im Jahr 2026 einen Anteil von 62,10 % am Zellkultur-Markt, was zum großen Teil darauf zurückzuführen ist, dass CHO-Linien das Arbeitspferd für monoklonale Antikörper bleiben. Dennoch verzeichnen Stammzellen den stärksten Anstieg mit einer CAGR von 8,25 %, da die weltweiten Studien Ende 2024 die Zahl von 115 erreichten. Japans regulatorische Beschleuniger und öffentliche Fördermittel haben induzierte pluripotente Stammzelltherapien an die Schwelle der kommerziellen Zulassung gebracht, was einen Nachfrageumschwung für GMP-gerechte Stammzellmedien, Matrices und geschlossene Erntesysteme signalisiert.
Innerhalb der Säugetierlinien gewinnen primäre Zellen an Forschungsrelevanz, während immortalisierte Linien zuverlässige Produktionstitel liefern. Die Krebsforschung verbrauchte im Jahr 2025 27,55 % der Größe des primären Zellkultur-Marktes, verankert durch den weit verbreiteten Einsatz von patientenabgeleiteten Tumororganoiden in Wirkstoffscreening-Pipelines. Mikrobielle und Insektenzellsysteme adressieren Nischen-Proteinziele und Impfstoffantigene, die Säugetierlinien nicht effizient exprimieren können, und erhalten so ein diversifiziertes Nachfragemuster innerhalb des breiteren Zellkultur-Marktes.
Nach Technologie:
Stabilität der 2D-Kultur steht im Kontrast zur Innovationsbeschleunigung bei 3DObwohl 3D-Organoide und Sphäroide die Konferenzagenden beherrschen, kontrollierten 2D-Plattformen im Jahr 2026 noch immer 84,63 % des Umsatzes, da cGMP-validierte Antikörperprozesse weiterhin auf Flachware oder gerührten Einschicht-Monolayern laufen. Die Umstellung von Altprodukten auf 3D erhöht den regulatorischen Aufwand ohne garantierte Ertragssteigerungen, was das Tempo einer vollständigen Migration dämpft. Dennoch wird 3D mit einer CAGR von 10,93 % inkrementelle Budgets erschließen, insbesondere in Discovery-Workflows, bei denen physiologische Relevanz die reine Produktivität überwiegt.
Patientenabgeleitete Tumororganoide ermöglichen Präzisionsonkologie-Screens, die Tierversuche umgehen, und gerüstfreie Sphäroid-Kits reduzieren den Einrichtungsaufwand für Hochdurchsatz-Labore. Bioprinting verbindet sich mit 3D-Kulturen zur Assemblierung von Gewebekonstrukten und erweitert den adressierbaren Zellkultur-Markt für Akteure der regenerativen Medizin, die strukturell komplexe Implantate suchen.
Nach Anwendung:
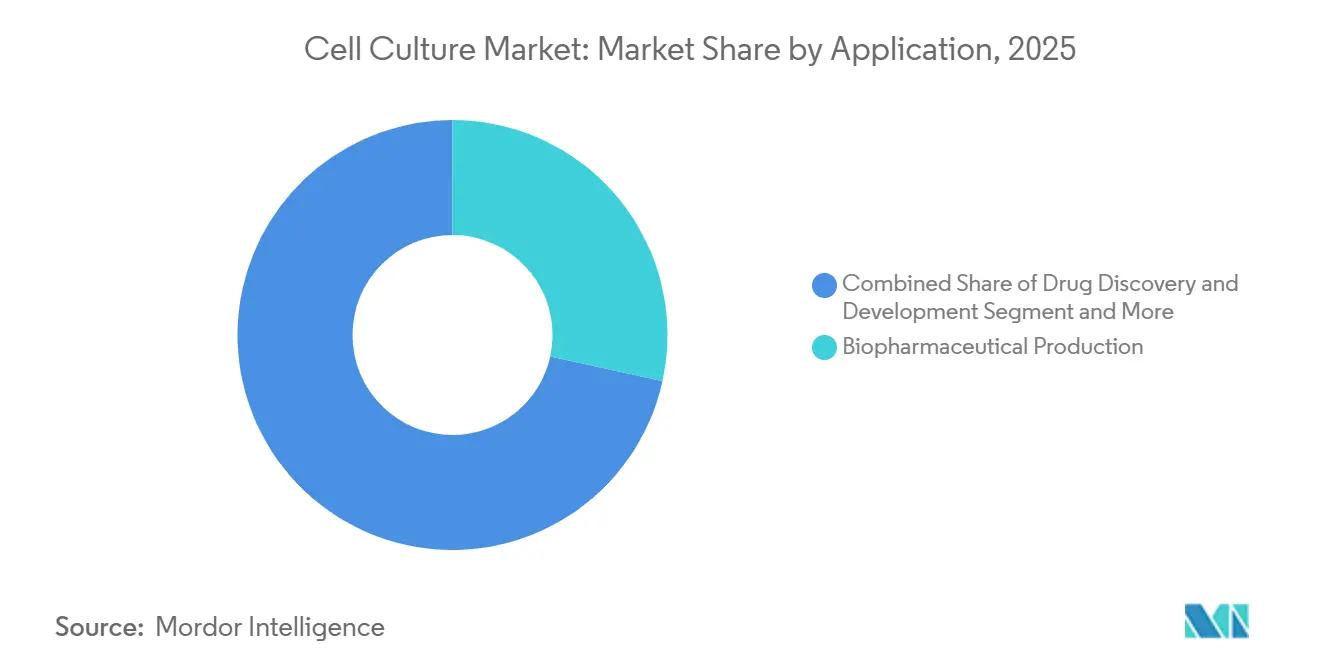
Biopharmazeutische Produktion verankert das Wachstum, während die Gentherapie beschleunigtDie biopharmazeutische Herstellung hielt im Jahr 2026 einen Anteil von 28,44 % an der Größe des Zellkultur-Marktes, was auf hohe kommerzielle Antikörpervolumina und saisonale Impfstoffproduktionen zurückzuführen ist. Inkrementelle Umsätze entstehen nun durch die Überführung von Altantikörpern in intensivierte Perfusionsstrecken, die mehr Gramm pro Liter aus festen Tankflächen herausholen. Die Gen- und Zelltherapieherstellung beschleunigt sich derweil mit einer CAGR von 9,23 %, da die Chargenanzahl für virale Vektoren und autologe Zellen parallel zu den Starts klinischer Studien steigt.
Wirkstoffforschungslabore setzen 3D-Assays ein, um die Kandidatenauswahl zu entrisiken, und Impfstoffspezialisten bauen dual-modale Anlagen, die sowohl rekombinante Protein- als auch mRNA-Plattformen verarbeiten können, was Rückenwind für die Gerätestandardisierung schafft. Tissue Engineering und Diagnostik runden Nischennachfragebereiche ab und diversifizieren den Zellkultur-Markt über therapeutische Proteintitanen hinaus.

Nach Endnutzer:
Pharmazeutische Dominanz trifft auf Beschleunigung bei AuftragsfertigungsorganisationenPharma- und Biotechnologieunternehmen absorbierten 53,05 % des Umsatzes im Jahr 2026, doch viele reduzieren interne GMP-Kapazitäten zugunsten von Outsourcing. Der Nettoeffekt ist eine CAGR von 10,21 % für Auftragsforschungs- und -herstellungsorganisationen bis 2032, was CDMOs dazu zwingt, die Versorgung mit Verbrauchsmaterialien und wertschöpfende Analysen zu sichern, die das Risiko von Kundentechnologietransfers mindern. Krankenhäuser und Diagnostiklabore treiben kleinere, aber konsistente Volumina für Sterilitätstests an, während akademische Zentren vorgelagerte Discovery-Pipelines aufrechterhalten, die die künftige kommerzielle Nachfrage speisen. Zusammen hält dieses Multi-Stakeholder-Ökosystem Bestellungen sowohl für hochvolumige industrielle Verbrauchsmaterialien als auch für spezialisierte Forschungsreagenzien innerhalb des gesamten Zellkultur-Marktes aufrecht.
Geografische Analyse
Nordamerika Zellkulturmarkt
Nordamerika hielt im Jahr 2026 einen Anteil von 35,59 % am globalen Umsatz, unterstützt durch wegweisende Erweiterungen wie Mercks Gardasil-Wirkstoffanlage im Wert von 1 Milliarde USD und AstraZenecas Zelltherapieanlage im Wert von 300 Millionen USD in Maryland. Das regulatorische Klima in den USA, das ab 2025 jährlich 20 Zulassungen für fortschrittliche Therapien prognostiziert, garantiert die Auslastung neu hinzugefügter GMP-Suiten. Kanada stärkt die Region mit Steuergutschriften, die CDMOs anziehen, und Mexiko bietet Abfüll- und Komponentenformkapazitäten, die kontinentale Lieferketten unterstützen. Das föderale Ziel, bis 2040 30 % des US-amerikanischen Chemikalienbedarfs durch nachhaltige Bioproduktion zu decken, bietet einen dauerhaften politischen Rückenwind für den Zellkultur-Markt.
Europa Zellkulturmarkt
Europa weist eine starke Aufholbewegung auf. Die deutsche Biotechfinanzierung stieg im Jahr 2024 auf 1,9 Milliarden EUR, und das Vereinigte Königreich stellte ein 450 Millionen GBP schweres Impfstoffzentrum vor, um das Pandemierisiko abzusichern. Die Bemühungen der EU, GMP-Anhang-Aktualisierungen zu harmonisieren, vereinfachen die grenzüberschreitende Produktfreigabe und begünstigen paneuropäische Servicenetzwerke. Darüber hinaus ziehen Kooperationen wie Bayers Gen- und Zelltherapiezentrum in Berlin Industriepartner in öffentlich-wissenschaftliche Ökosysteme.
APAC Zellkulturmarkt
Asien-Pazifik verzeichnet den stärksten Anstieg mit einer CAGR von 9,27 %. Japans 760 Millionen USD schweres Programm für regenerative Medizin bringt mehr als 60 iPSC-Studien hervor und schafft eine inländische Nachfrage nach definierten Medien, geschlossenen Bioreaktoren und nachgelagerten Aufreinigungsanlagen. China skaliert sowohl vorgelagerte Antikörperanlagen als auch aufkommende mRNA-Linien, während Indien Kostenvorteile nutzt, um Auftragsformulierung und Analytik zu erschließen. Südkorea und Australien vervollständigen das regionale Mosaik mit fortschrittlicher Stammzellproduktion bzw. unterstützenden Erstattungsregelungen. Insgesamt zementiert das demografische Profil des asiatisch-pazifischen Raums – alternde Bevölkerungen und zunehmende Inzidenz chronischer Erkrankungen – eine Nachfragebahn für den Zellkulturmarkt, die über den Prognosezeitraum hinausreicht.
Regulatorisches Umfeld
Anbieter von Zellkulturprodukten agieren in einem sich verschärfenden Qualitäts- und CMC-Umfeld, das durch Regulierungsbehörden für neuartige Therapien und Biologika geprägt wird. Im Mai 2026 finalisierte die US-amerikanische FDA einen Leitfaden zu Flexibilitäten in Chemie, Herstellung und Kontrolle (CMC) für die Entwicklung von humanen Zell- und Gentherapieprodukten im Hinblick auf einen Biologics License Application-Antrag. Die Aktualisierung stärkt risikobasierte Ansätze mit größerem Gewicht auf Kontrollstrategien, Vergleichbarkeitsbegründungen und zweckmäßiger Analytik für Medien, Rohstoffe und Einwegsysteme.
In Europa hat die EMA ihre Erwartungen an klinische Prüfungen für in Prüfung befindliche Arzneimittel für neuartige Therapien (ATMPs) mit der ab dem 1. Juli 2025 geltenden Leitlinie (EMA/CAT/22473/2025) weiterentwickelt. Die Leitlinie fordert Entwickler auf, Qualitätsdossiers bereits früher in der Entwicklung zu stärken, und harmonisiert die Dokumentation für länderübergreifende Studien. Eine gesonderte Normungsaktivität fügt eine weitere Compliance-Ebene hinzu: 2026 umfassen die für die Zelltherapie-Herstellung relevanten ISO-Arbeiten die ISO 8934-1:2026 für analytische Methoden zur Zellviabilität sowie die Abstimmung zum ISO/DIS 23565 im Mai 2026 für Bioprozessanlagensysteme für zelltherapeutische Produkte. Zusammen unterstützen diese Bemühungen konsistentere Erwartungen an Methodenvalidierung und Anlagenqualifizierung über die Regionen hinweg.
Wettbewerbslandschaft
Marktkonzentration
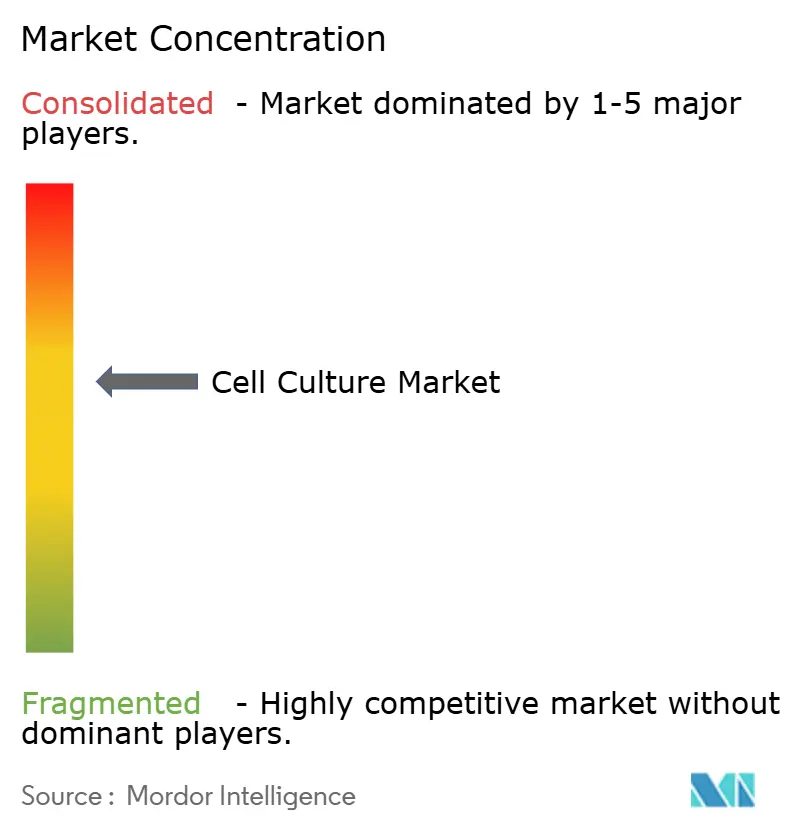
Die Branchenstruktur verbindet eine konzentrierte Geräteführerschaft mit einer langen Reihe spezialisierter Innovatoren. Thermo Fishers Filtrationsakquisition sowie ein angekündigtes Fusionen-und-Übernahmen-Budget von 40–50 Milliarden USD unterstreichen das Streben nach End-to-End-Fähigkeitsstapeln. Danaher, Sartorius und Merck fügen ebenfalls Verbrauchsmaterialien an Analytik-Suiten an und schaffen so geschlossene Ökosysteme, die die Wechselkosten für Kunden erhöhen. Gleichzeitig vermarkten venture-finanzierte Disruptoren KI-gesteuerte Klonalitätsplattformen, Hochdurchsatz-Organoidbibliotheken und serumfreie Nischenmedien, die an etablierten Marktführern nagen.
Strategische Partnerschaften, keine Preiskriege, treiben Marktanteilsverschiebungen an: Lizenzvereinbarungen machten 2023 19 % des Dealflows aus und ermöglichten es den Parteien, komplementäres geistiges Eigentum ohne vollständige Akquisitionsprämien zu nutzen. Der am heißesten umkämpfte Weißraum umgibt nachhaltige Rohstoffe, In-silico-Prozesskontrolle und regionale Auftragsfertigungskapazitäten, die auf souveräne Biotechagenden zugeschnitten sind. Infolgedessen bleibt der Zellkulturmarkt dynamisch und belohnt Akteure, die Kapitalstärke mit agilen Innovationsfahrplänen verbinden.
Marktführer der Zellkulturbranche
-
Thermo Fisher Scientific
-
Danaher Corporation
-
Sartorius AG
-
Merck KGaA
-
Becton, Dickinson and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zellkulturmarkt Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- Merck
- Sartorius
- Danaher
- Corning
- Lonza Group Ltd.
- Eppendorf
- Beckton Dickinson
- Agilent Technologies
- Bio-Rad Laboratories
- PromoCell
- Tecan Group
- CellGenix
- FUJIFILM Irvine Scientific Inc.
- Greiner Bio One International
- Hi-Media Laboratories Pvt Ltd.
- Biospherix Ltd.
- XenoTech
- Miltenyi Biotec B.V. & Co. KG
- Advanced Instrumentations
- Stem Cell Technologies
Marktchancen und Zukunftsaussichten
Prozessintensivierung sowie geschlossene und automatisierte Herstellung schaffen Freiraum für Zellkultur-Verbrauchsmaterialien, Sensoren und integrierte Plattformen, die die Reproduzierbarkeit verbessern und dabei den Anlagenflächenbedarf sowie das Kontaminationsrisiko senken. Upstream-Perfusion und hochdichte Zellkultur setzen sich zunehmend in CDMO- und Sponsor-Workflows durch, was die Nachfrage nach Filtration, Inline-Überwachung und definierten Medienformulierungen erhöht, die intensivierte Prozesse aufrechterhalten und dabei GMP-Rückverfolgbarkeitsanforderungen erfüllen können.
Kapazitätsankündigungen und Fähigkeitsausbauten geben zudem klarere Signale in den Biomanufacturing-Dienstleistungen, die Zellkultur-Inputs nach sich ziehen. Im Juli 2026 kündigte Evonik eine Modernisierung seines Wirkstoff-CDMO-Standorts in Tippecanoe, Indiana, im Umfang von 100 Millionen USD an, einschließlich 100-m3-Reaktoren und Upgrades kritischer Systeme. Bora Biologics kündigte ebenfalls eine Erweiterung in Rockville, Maryland an, die die insgesamt installierte Einweg-Bioreaktorkapazität auf 20.000 L über zwei bei der FDA registrierte Standorte anhebt. Gleichzeitig ergänzte Cytovance Biologics eigene Perfusionskapazitäten (Juli 2026), was auf eine Nachfrage nach intensivierter Upstream-Entwicklung hinweist und Chancen für Anbieter stärkt, die Medien, Werkzeuge zur Zelllinienentwicklung und Prozessanalytik in übertragbare Herstellungspakete für CDMOs und aufkommende Therapieentwickler bündeln.
Neueste Industrielle Entwicklungen in Zellkulturmarkt
- Juni 2026: Merck KGaA (Darmstadt, Deutschland) unterzeichnete eine endgültige Vereinbarung zur Übernahme von Bio-Techne für etwa 11,3 Milliarden USD. Die Transaktion zielt auf eine Erweiterung der Breite von Life-Science-Tools und Workflows ab, die Zellkultur, Analytik sowie Prozessentwicklung von Upstream bis Downstream unterstützen. Sie signalisiert zudem eine fortgesetzte Konsolidierung unter großen Anbietern, die eine breitere installierte Basis und eine tiefere Durchdringung mit Verbrauchsmaterialien anstreben.
- Dezember 2025: Thermo Fisher Scientific erweiterte sein Gibco Bacto-Portfolio um chemisch definierte Medien und Feed-Produkte der nächsten Generation, die die Produktivität der E. coli-Biomanufacturing steigern sollen. Die Einführung stärkt das Angebot an serumfreien und definierten Formulierungen und entspricht dem Kundentrend, sich von tierischen Bestandteilen abzuwenden sowie strengeren Rückverfolgbarkeitsanforderungen für Rohstoffe. Sie unterstützt zudem einen schnelleren Technologietransfer durch Standardisierung der Medienleistung über Standorte und Maßstäbe hinweg.
- Juli 2025: Sartorius schloss die Übernahme von MatTek Corp ab, einem Anbieter von 3D-Mikrogeweben auf Basis menschlicher Zellen. Die Übernahme erweitert Sartorius um fortschrittliche Zellmodelle, die in der Wirkstoffforschung, Toxizitätsprüfung und in 3D-Kultur-Workflows eingesetzt werden, und ergänzt damit das Bioprocessing-Portfolio des Unternehmens. Sie erhöht die Fähigkeit des Unternehmens, Kunden zu bedienen, die vom 2D-Screening zu physiologisch relevanteren 3D-Systemen wechseln.
Zellkulturmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Produkten und Verbrauchsmaterialien, die zur Anzucht, Aufrechterhaltung und Vermehrung von Zellen in kontrollierten Labor- und Produktionsumgebungen eingesetzt werden – in Forschungs-, Entwicklungs- und Bioproduktions-Workflows.
Ausschlüsse aus dem Umfang: Umsätze aus reinen Dienstleistungen (wie Auftragsanalysen oder kundenspezifische Fertigungsdienstleistungen) werden ausgeschlossen, wenn sie separat vom Verkauf von Zellkulturprodukten und Verbrauchsmaterialien abgerechnet werden.
Segmentierungsübersicht
- Nach Produkt
- Geräte
- Biosicherheitswerkbänke
- Zentrifugen
- Kryolagerungsgeräte
- Kultursysteme / Bioreaktoren
- Inkubatoren
- Pipettierinstrumente
- Mikroskope und Bildgebungssysteme
- Zellzähler und Analysatoren
- Filtrationssysteme
- Zubehör (Schläuche, Verbinder, Armaturen)
- Verbrauchsmaterialien
- Medien
- Serumfreie Medien
- Seren (FBS und Alternativen)
- Reagenzien
- Puffer und Salze
- Supplemente und Wachstumsfaktoren
- Kryoprotektive Mittel
- Kunststoffwaren (Flaschen, Platten, Schalen)
- Geräte
- Nach Zelltyp
- Säugetierzellen
- Primärzellen
- Kontinuierliche Zelllinien
- Stammzellen
- Embryonale Stammzellen
- Adulte Stammzellen
- Induzierte pluripotente Stammzellen
- Mikrobielle Zellen
- Bakteriell
- Hefe und Pilze
- Insektenzellen
- Säugetierzellen
- Nach Technologie
- 2D-Zellkultur
- 3D-Zellkultur
- Gerüstbasiert
- Gerüstfrei
- Nach Anwendung
- Biopharmazeutische Produktion
- Arzneimittelentdeckung und -entwicklung
- Gen- und Zelltherapieherstellung
- Impfstoffproduktion
- Gewebetechnik und regenerative Medizin
- Krebsforschung
- Diagnostik und Assay-Entwicklung
- Toxizitätstestung und Sicherheitsbewertung
- Nach Endnutzer
- Pharmazeutische und Biotechnologieunternehmen
- Akademische und Forschungsinstitute
- Auftragsforschungs- und Auftragsfertigungsorganisationen
- Krankenhäuser und Diagnostiklabore
- Zellbanken und Biobanken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird eingesetzt, um klare Marktgrenzen zu definieren und das Modell auf Nachfrage- und Angebotssignale zu stützen, die in öffentlich zugänglichen Daten sichtbar sind. Wir beziehen uns dabei typischerweise auf Quellen wie die US-amerikanische FDA und die NIH für Leitlinien und Förderrichtungen, das US Census Bureau und UN Comtrade für Handelsmuster im Zusammenhang mit Labor- und Bioprozess-Inputs sowie die OECD für den F&E-Kontext nach Ländern.
Darüber hinaus sichten wir Geschäftsberichte, Investorenpräsentationen, Produktkataloge, Verbandswebseiten und angesehene Pressemitteilungen, um zu erfassen, welche Produkte in Zellkultur-Workflows eingesetzt werden und wie sich die Preise tendenziell entwickeln. Patentdatenbanken werden ebenfalls geprüft, um zu verstehen, wo Innovationen konzentriert sind – beispielsweise bei serumfreien Medien, Einweg-Kultursystemen und Automatisierung. Für eine schnellere Sichtung und Gegenprüfung von Unternehmensfinanzdaten und wichtigen Nachrichtenereignissen nutzen wir selektiv kostenpflichtige Datenbankabonnements für Unternehmensfinanzen sowie für Nachrichten und Finanzdaten. Die hier aufgeführten Quellen sind lediglich illustrativ; wir konsultieren viele weitere Referenzen, um Datenpunkte zu erheben, Annahmen zu validieren und unklare Bereiche zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen helfen dabei zu validieren, was tatsächlich beschafft und eingesetzt wird, und sie dienen der Belastungsprüfung von Annahmen, die sich aus öffentlichen Dokumenten allein nicht zuverlässig ableiten lassen. Wir haben mit Stakeholdern aus den Bereichen Hersteller, Distributoren, Biopharma-Produktionsteams und Forschungslabore gesprochen. Die Abdeckung ist ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Unterschiede bei Adoption und Preisgestaltung im finalen Modell berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 32 % | CXOs: 15 % | APAC: 44 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 32 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 53 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem wir den Nachfragepool aus Biopharma-Produktionstrends und Indikatoren zur Zellkulturintensität rekonstruieren und diese Nachfrage anschließend in Ausgaben über die wichtigsten Produktkörbe in Routine-Workflows übersetzen. Um die Gesamtwerte zu verankern, ergänzen wir selektive Bottom-up-Prüfungen anhand von Stichprobenpreisbereichen multipliziert mit geschätzten Verbrauchsmengen für häufig eingesetzte Verbrauchsmaterialien und gleichen diese mit Rückmeldungen von Lieferanten und Vertriebskanälen ab, bevor wir die Ergebnisse finalisieren.
Zu den wesentlichen Modellinputs zählen der Durchsatz in der Biologika-Herstellung, die Verschiebung hin zu Biologika und fortschrittlichen Therapien, die Adoption serumfreier oder tierkomponentenfreier Medien, die Durchdringung von Einwegsystemen in Kultursystemen, die typische Chargenfrequenz bei wichtigen Endanwendern sowie beobachtete Preisbewegungen bei Kernverbrauchsmaterialien. Wenn ein Bottom-up-Signal unvollständig ist, werden Lücken durch konservative Penetrations- und Ersatzzyklusannahmen geschlossen, die im Rahmen von Interviews validiert wurden.
Für die Prognose verwenden wir Szenarioanalysen, die durch einfache multivariate Beziehungen zwischen Nachfragetreibern (wie Biologika-Output und F&E-Ausgabenrichtung) und den ausgabesensitivsten Bereichen (insbesondere Medien, Serumalternativen und Kultursysteme) gestützt werden. Finale Wachstumsraten werden angepasst, wenn Experten auf zeitliche Veränderungen hinweisen, etwa auf Kapazitätserweiterungen, regulatorische Verschiebungen oder kurzfristige Angebotsengpässe, die das Beschaffungsverhalten beeinflussen würden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfschritte validiert, damit die Resultate nicht auf einer einzigen Annahme beruhen. Analysten vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie verwandten Handelsbewegungen, angekündigten Kapazitätserweiterungen und von Endanwendern beschriebenen Beschaffungsmustern; Ausreißer werden vor der Freigabe untersucht.
Vor der Auslieferung wird das Modell schrittweise überprüft, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich Preise, Adoptionsraten oder Nachfrage-Proxys gegenüber der letzten Aktualisierung wesentlich verschieben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen. Ein abschließender Durchgang wird unmittelbar vor der Veröffentlichung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des Zellkulturmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Zellkultur können voneinander abweichen, selbst wenn das Thema identisch klingt, da Studien die Produktgrenzen unterschiedlich ziehen und unterschiedliche Basisjahrespreise, Währungszeitpunkte und Wachstumsannahmen anwenden. Die Streuung wird typischerweise größer, wenn lange Prognosehorizonte ohne häufige Überprüfungen der Adoption und der Entwicklung des durchschnittlichen Verkaufspreises verwendet werden.
Durch die Verfolgung der Adoption serumfreier und Einweg-Workflows sowie die Aktualisierung länderspezifischer Preise und Währungszeitpunkte hält Mordor Intelligence die Gesamtwerte an den Produkt- und Verbrauchsmaterialkäufen verankert, anstatt separat abgerechnete Auftragslab-Dienstleistungen einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,80 Milliarden USD (2026) | |
| Branchendatenanbieter A | 30,44 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Prognosezeitraum bis 2032; die Darstellung des Umfangs deutet auf eine breitere Gruppierung von Geräten und Verbrauchsmaterialien hin, die beeinflussen kann, was unter Zellkultur im Vergleich zu angrenzenden Labor-Workflow-Ausgaben erfasst wird. |
| Branchenpublikation B | 26,17 Milliarden USD (2024) | Stützt sich auf eine niedrigere Basis für 2024 und wendet dann eine höhere CAGR über einen langen Horizont bis 2034 an, was die Unterschiede vergrößern kann, wenn Preisentwicklungen bei Medien und Reagenzien sowie Adoptionszeitpunkte nicht regelmäßig überprüft werden. |
Die Unterschiede zwischen den drei Quellen sind hauptsächlich auf die Wahl des Basisjahres, den Prognosehorizont und die Genauigkeit der Abgrenzung von Produkten und Verbrauchsmaterialien gegenüber angrenzenden Ausgabenpositionen zurückzuführen. Die hier verwendeten Schritte bleiben reproduzierbar, da sie auf klaren Nachfrageindikatoren, durch Interviews verifizierten Nutzungsmustern und Konsistenzprüfungen anhand unabhängiger Signale basieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zellkulturmarkt im Jahr 2026?
Die Größe des Zellkultur-Marktes beträgt im Jahr 2026 31,80 Milliarden USD und soll bis 2032 auf 51,50 Milliarden USD wachsen.
Welches Segment führt die Nachfrage nach Zellkultur-Verbrauchsmaterialien an?
Medien und Reagenzien dominieren die Verbrauchsmaterialien, angetrieben durch den Wechsel zu chemisch definierten, tierfreien Formulierungen infolge von Serumengpässen.
Was treibt das schnelle Wachstum der Stammzellkultur an?
Beschleunigte regulatorische Verfahren, mehr als 115 aktive klinische Studien und Japans Finanzierungsinitiative machen Stammzellen mit einer CAGR von 11,53 % zum am schnellsten wachsenden Zelltyp.
Warum gewinnen Auftragsfertigungsorganisationen Marktanteile im Zellkulturmarkt?
Hohe Anlageninvestitionskosten und komplexe GMP-Anforderungen veranlassen Pharmaunternehmen zum Outsourcing und treiben Auftragsfertigungsorganisationen mit einer CAGR von 12,52 % voran.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wächst mit einer CAGR von 12,42 %, angetrieben durch große öffentliche Investitionen in Japan und eine beschleunigte Infrastrukturentwicklung in China und Indien.