
Marktgröße und Marktanteile im Bereich Zellseparation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.91 Milliarden US-Dollar |
| Marktgröße (2031) | 33.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.62 % |
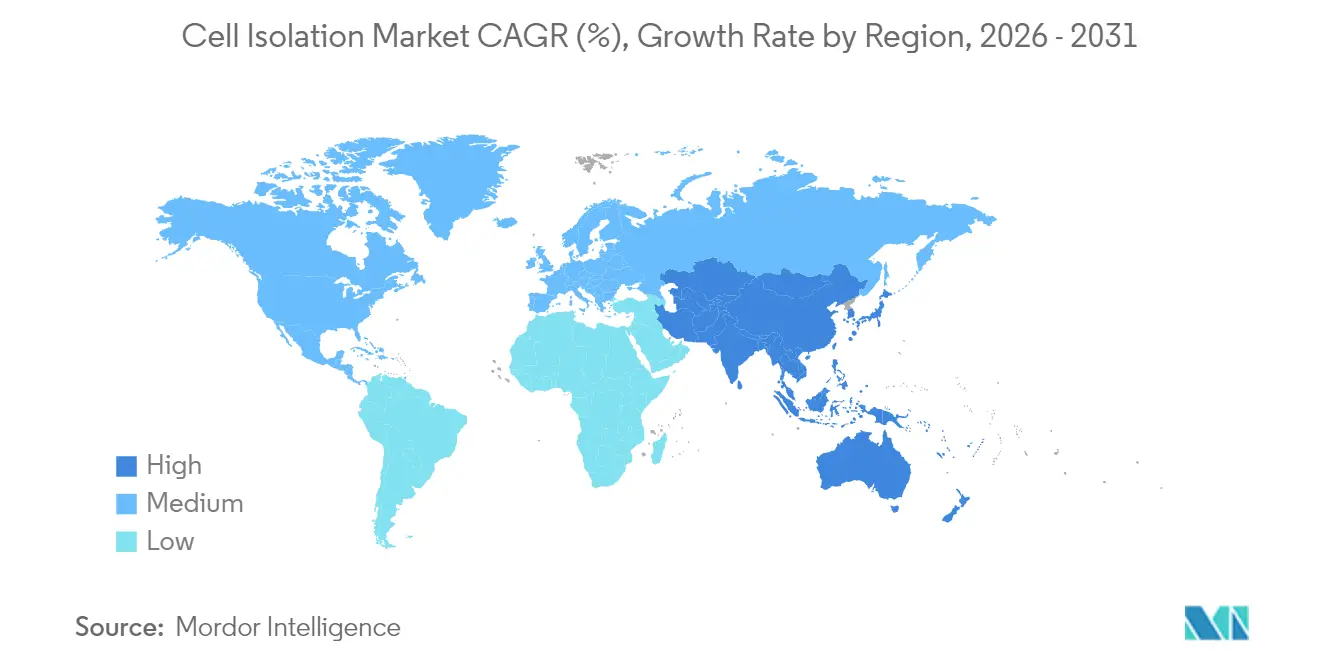
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
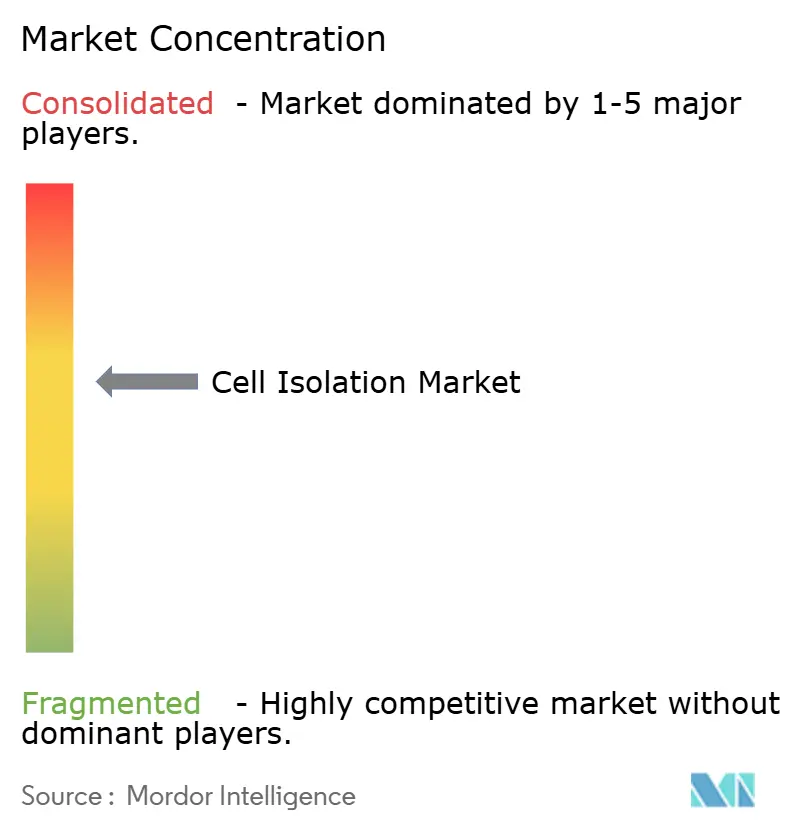
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Zellseparation von Mordor Intelligence
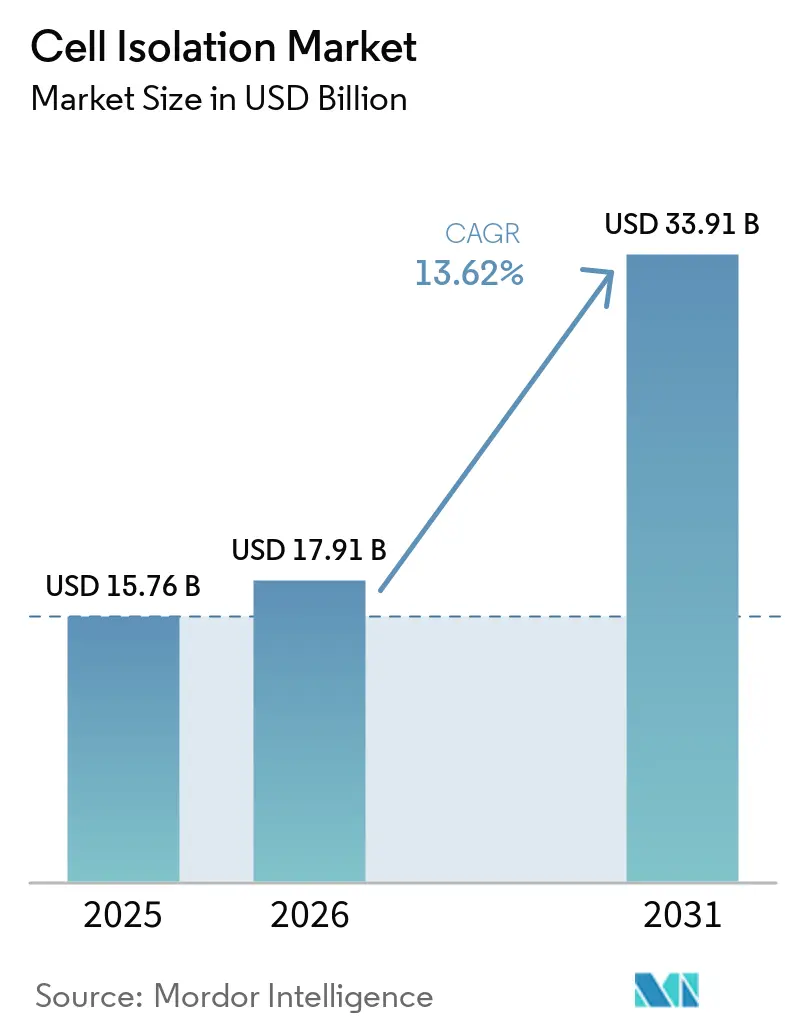
Die Marktgröße für Zellseparation wird voraussichtlich von 15,76 Milliarden USD im Jahr 2025 auf 17,91 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 13,62 % über den Zeitraum 2026–2031 einen Wert von 33,91 Milliarden USD erreichen. Das Wachstum wird durch die zunehmende Einführung zellbasierter Therapien, eine anhaltende Forschungsfinanzierung aus dem öffentlichen und privaten Sektor sowie einen raschen Ausbau der biopharmazeutischen Fertigungskapazitäten vorangetrieben. Automatisierungsgeeignete Instrumente, insbesondere Hochparameter-Durchflusszytometer und integrierte mikrofluidische Plattformen, verlagern sich von Forschungslaboren in GMP-Bereiche und verkürzen die Entwicklungszeiträume für Zelltherapien und Präzisionsdiagnostik. Nordamerika bleibt der größte regionale Beitragszahler, während Asien-Pazifik dank staatlicher Fördermittel und Infrastrukturinvestitionen das stärkste Wachstum verzeichnet. Der regulatorische Kostendruck und ein erheblicher Mangel an qualifizierten Technikern verstärken den Bedarf an schlüsselfertigen, benutzerfreundlichen Plattformen, die den manuellen Aufwand minimieren und die Einhaltung sich weiterentwickelnder Qualitätsstandards gewährleisten.
Wichtigste Erkenntnisse des Berichts
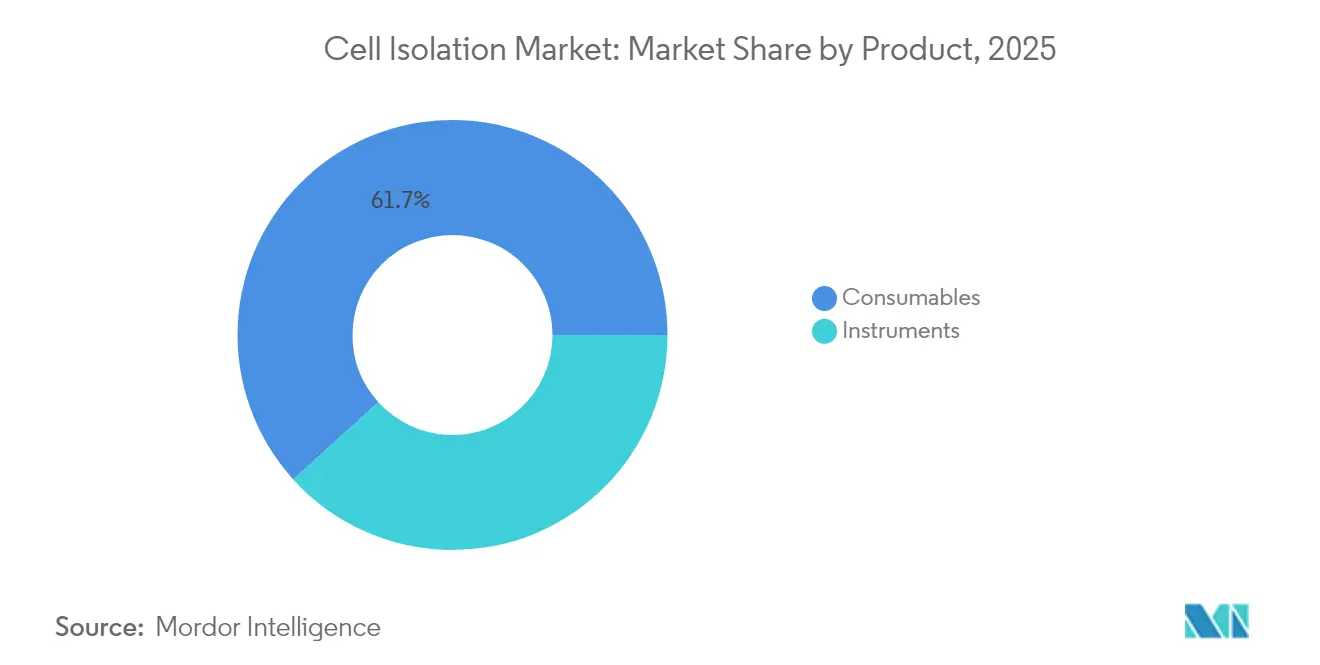
- Nach Produkt führten Verbrauchsmaterialien mit einem Marktanteil von 61,72 % im Jahr 2025, während Instrumente bis 2031 voraussichtlich mit einer CAGR von 15,12 % wachsen werden.
- Nach Technik erfasste die magnetaktivierte Zellseparation (MACS) im Jahr 2025 einen Marktanteil von 45,02 %, während Mikrofluidik und Lab-on-Chip-Separation im gleichen Zeitraum voraussichtlich mit einer CAGR von 15,58 % expandieren wird.
- Nach Zelltyp entfielen im Jahr 2025 70,88 % des Anteils auf menschliche Zellen, wobei tierische Zellen bis 2031 voraussichtlich mit einer CAGR von 15,06 % zunehmen werden.
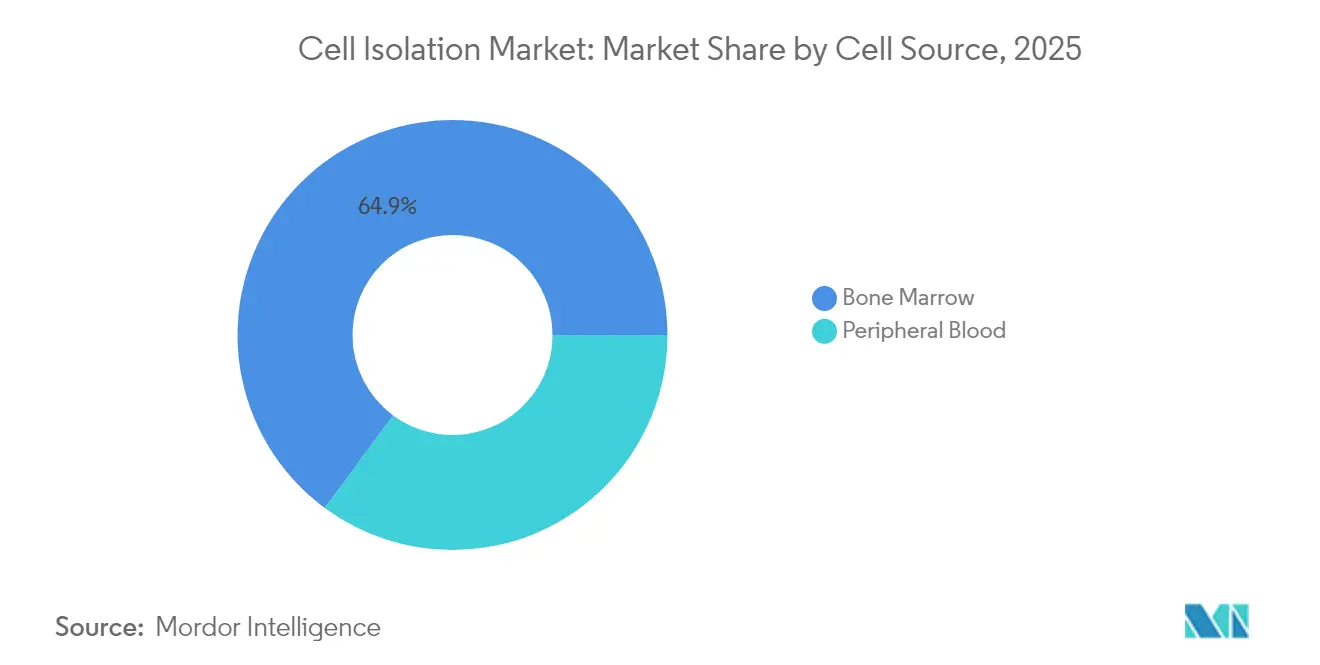
- Nach Zellquelle hielt peripheres Blut im Jahr 2025 einen Anteil von 35,12 %, und Knochenmark wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 15,31 % wachsen.
- Nach Endnutzer dominierten Forschungslabore und akademische Institute im Jahr 2025 mit einem Marktanteil von 46,01 %, während Auftragsforschungs- und Auftragsfertigungsorganisationen voraussichtlich die höchste CAGR von 16,07 % verzeichnen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 40,86 %, während Asien-Pazifik mit einer CAGR von 14,21 % bis 2031 die am schnellsten wachsende Region sein dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Zellseparation
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Einführung zellbasierter Therapien | 3.2% | Global, mit Führungsrolle von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Finanzierung der Biowissenschaftsforschung | 2.8% | Nordamerika, Europa, aufstrebende Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Zelltrennungsplattformen | 2.5% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Prävalenz chronischer Erkrankungen | 2.1% | Global, mit alternden Bevölkerungen in entwickelten Ländern | Langfristig (≥ 4 Jahre) |
| Ausbau der biopharmazeutischen Fertigungskapazitäten | 1.9% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aufkommen der personalisierten Medizin und Präzisionsdiagnostik | 1.4% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Einführung zellbasierter Therapien
Die FDA-Zulassungen für 37 Zell- und Gentherapieprodukte im Jahr 2024 unterstreichen einen klinischen Wandel hin zu lebenden Arzneimitteln, die präzise Zellseparationsabläufe erfordern. CAR-T-Programme nehmen zu, und kostenoptimierte allogene Plattformen rücken in entscheidende klinische Studien vor, was die Nachfrage nach standardisierter, hochdurchsatzfähiger Selektion von Lymphozyten-Subpopulationen verstärkt. Brasiliens CAR-T-Programm im Wert von 35.000 USD veranschaulicht, wie regionale Kosteninnovationen neue Patientengruppen erschließen und den adressierbaren Markt für Zellseparation erweitern können. Mit steigendem Pipeline-Volumen werden Skalierbarkeit und Charge-zu-Charge-Konsistenz zu entscheidenden Kaufkriterien für Instrumente und Reagenzien.
Steigende Finanzierung der Biowissenschaftsforschung
Die NIH-Programme für hochwertige Instrumente (HEI) und gemeinsam genutzte Instrumentenzuschüsse schütten gemeinsam bis zu 2 Millionen USD pro Förderung für Durchflusszytometer und Zellanalysatoren aus und verankern so einen vorhersehbaren inländischen Nachfragezyklus[1]National Institutes of Health, "Förderprogramm für hochwertige Instrumente (HEI)," nih.gov. Risikokapitalgeber spiegeln die öffentliche Begeisterung wider: Garuda Therapeutics sammelte 50 Millionen USD in einer Series-A-1-Finanzierungsrunde für sofort einsetzbare Stammzellplattformen ein und unterstreicht damit das Vertrauen des Privatsektors in innovative Separationstechnologien. Regionale Technologiezentren wie das Corvallis Mikrofluidik-Technologiezentrum (geplant 5.000–12.000 Arbeitsplätze bis 2033) bündeln Talente, Infrastruktur und Kapital und beschleunigen die Produktkommerzialisierung.
Technologische Fortschritte bei Zelltrennungsplattformen
KI-gestützte Multi-Agenten-Robotersysteme wie BioMARS führen autonome Separationsprotokolle mit einer Leistung auf dem Niveau erfahrener Techniker aus, wodurch die Variabilität der Bediener reduziert und die Schulungskosten gesenkt werden[2]Nature, "BioMARS: A Multi-Agent Robotic System for Autonomous Biological Experiments," nature.com. Die spektrale Durchflusszytometrie, exemplarisch dargestellt durch BDs FACSDiscover A8-Analysator, erfasst nun bis zu 50 Parameter pro Zelle und ermöglicht eine tiefere Phänotypisierung ohne Einbußen beim Durchsatz. Berührungslose akustische Levitationsmodule eliminieren scherkraftbedingte Zellschäden und verringern den Platzbedarf der Geräte – ein Vorteil für GMP-Reinräume, in denen Platz einen hohen Stellenwert hat. Modelle des maschinellen Lernens steigern die Vorhersagekraft von bildgebenden Durchflusszytometern, indem sie Morphologie mit Proteinexpression korrelieren, was zerstörungsfreie Längsschnittstudien und zonale Isolation ermöglicht.
Zunehmende Prävalenz chronischer Erkrankungen
Die Krebsinzidenz wird bis 2040 voraussichtlich 30,2 Millionen Fälle erreichen, was die Einführung von Flüssigbiopsie- und Immunphänotypisierungsassays vorantreibt, die auf hochselektive Zellseparationsschritte angewiesen sind[3]Weltgesundheitsorganisation, "Krebsmerkblatt," who.int. Stammzelltherapien für degenerative Erkrankungen werden bis 2033 voraussichtlich auf 2.612,9 Millionen USD ansteigen und das Volumen bei Stammzelltrennungsreagenzien erhöhen. Regulatorische Freigaben für neuartige blutbasierte Tests wie den Shield-Kolorektalassay (83 % Genauigkeit) validieren die durch Zellseparation ermöglichte Diagnostik im Rahmen der Routineuntersuchung.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Instrumente | -1.8% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und Compliance-Anforderungen | -1.5% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenztes qualifiziertes Personal in der Durchflusszytometrie | -1.2% | Global, besonders ausgeprägt in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ethische Bedenken und Herausforderungen bei der Probengewinnung | -0.9% | Global, je nach regulatorischem Rahmen unterschiedlich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Instrumente
Hochwertige Zellsortierer werden häufig zu Preisen über 1 Million USD angeboten, was den Zugang für kleinere Institute und Labore in Schwellenmärkten einschränkt. Die Angleichung der FDA an ISO 13485 bis Februar 2026 wird Hersteller dazu verpflichten, ihre Qualitätssysteme zu überarbeiten, was den Compliance-Aufwand erhöht und die Preise potenziell in die Höhe treibt. Selbst die reduzierten 510(k)-Gebühren von 6.084 USD für qualifizierte Kleinunternehmen belasten die Budgets von Start-ups. Diese Kapitalbarriere drängt Nutzer zu Leasingmodellen und zentralisierten Kerneinrichtungen.
Strenge regulatorische und Compliance-Anforderungen
Die bevorstehende FDA-Aufsicht über laborentwickelte Tests wird klinischen Laboren eine schrittweise Registrierung, Qualitätssicherung und Meldung unerwünschter Ereignisse auferlegen und die Validierungszeiträume verlängern. Unterschiedliche EU- und US-amerikanische Auslegungen zu Spendervergütung und Rückverfolgbarkeit erschweren globale Lieferketten für Ausgangsmaterialien. Das Fehlen von FDA-standardisierten Kontrollen für Durchflusszytometrie-Assays hält diese in der Kategorie der laborentwickelten Tests und erhöht die Kosten für die Vor-Ort-Validierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Verbrauchsmaterialien dominieren inmitten zunehmender Instrumentenautomatisierung
Verbrauchsmaterialien erwirtschafteten 61,72 % der Umsätze im Jahr 2025 aufgrund des kontinuierlichen Nachschubs an Antikörpern, Magnetkügelchen, Dichtemedien und Einwegkartuschen. Für CAR-T-Workflows maßgeschneiderte Reagenzien und GMP-konforme Puffer erzielen Premiumpreise und sichern den Lieferanten stabile Einnahmeströme. Das Wachstum bei Instrumenten, obwohl von einer kleineren Basis ausgehend, wird mit einer CAGR von 15,12 % prognostiziert, da Nutzer manuelle Zentrifugen durch geschlossene, automatisierte Systeme ersetzen, die Zellwäsche, Volumenreduktion und Anreicherung in einem einzigen Durchlauf integrieren. Frühe Anwender berichten von Arbeitseinsparungen von bis zu 40 % und weniger Kontaminationsereignissen, was die Annahmen zur Kapitalrendite bestätigt.
Die aus Instrumenten abgeleitete Marktgröße für Zellseparation wird stark ansteigen, da multimodale Plattformen magnetische, akustische und optische Kräfte in einem kompakten Gehäuse vereinen und den Platzbedarf im Vergleich zu älteren Layouts um 30 % reduzieren. Anbieter bündeln Verbrauchsmaterialien nun in Abonnementplänen, die den Kapitalaufwand im ersten Jahr glätten und den Zugang für mittelgroße Krankenhäuser erweitern. Die Strategie sichert auch den Reagenzienabsatz und stärkt die Kundenbindung an den Anbieter.


Nach Technik: MACS führt, Mikrofluidik wächst stark
MACS behielt im Jahr 2025 einen Marktanteil von 45,02 % bei der Zellseparation aufgrund bewährter Protokolle, eines breiten Antikörperangebots und skalierbarer Säulenformate. Dennoch verzeichnen mikrofluidische Lab-on-Chip-Geräte eine CAGR von 15,58 %, angetrieben durch die Einzelzell-Omik, bei der die präzise Erfassung seltener Populationen unerlässlich ist. Forscher berichten von einem um 75 % geringeren Proben- und Reagenzienverbrauch sowie einer reduzierten Exposition der Bediener gegenüber biologischen Gefahrstoffen.
Die der Mikrofluidik zuzurechnende Marktgröße für Zellseparation wird weiter wachsen, da KI-gesteuerte Tröpfchengeneratoren eine Präzision unter 100 µm erreichen und die nachgelagerte Barcodemarkierung für hochinformative Sequenzierung ermöglichen. Hybridplattformen verbinden nun dielektrophoretische Voranreicherung mit magnetischer Kügelchenreinigung, um eine Reinheit von >98 % in einem kontinuierlichen Durchfluss zu erreichen, was die Einrichtungszeit verkürzt und die Zellvitalität für empfindliche Anwendungen erhält.
Nach Zelltyp: Menschliche Zellen bleiben der Umsatzanker
Menschliche Zellen trugen 2025 70,88 % zum Umsatz bei, da klinische Programme die Kaufkraft dominieren. Therapeutische Hersteller schätzen GMP-konforme Antikörper und geschlossene Isolatoren, die regionalen Pharmakopöen entsprechen. Die Nachfrage nach tierischen Zellen, die mit einer CAGR von 15,06 % wächst, spiegelt das Wachstum bei veterinärmedizinischen Biologika und alternativen Toxizitätsassays wider. Die regulatorische Nachsicht bei Tiermodellen verkürzt die Validierungszeiträume und zieht Investitionen in die Nutztiergenetik und die Onkologie von Heimtieren an.
Die Komplexität von Workflows mit menschlichen Zellen erhöht den durchschnittlichen Verbrauchsmaterialaufwand pro Probe und schützt Anbieter vor Preiserosion. Der stetige Zufluss von mehr als 1.200 aktiven US-Studien hält die Basisnachfrage aufrecht, selbst wenn einzelne Programme scheitern, und puffert die Umsatzvolatilität ab.
Nach Zellquelle: Peripheres Blut zugänglich, Knochenmark ertragsreich
Peripheres Blut lieferte 35,12 % der Volumina im Jahr 2025 und wird wegen der Bequemlichkeit der Venenpunktion und der minimalen Morbidität an der Entnahmestelle geschätzt. Die mit Knochenmarkseingaben verknüpfte Marktgröße für Zellseparation expandiert am schnellsten (CAGR von 15,31 %), da die Ausbeuten hämatopoetischer Stammzellen bis zu 500-fach höher sind, was für sofort einsetzbare allogene Produkte entscheidend ist. Neue Workflows verwenden schnelle Knochenmarkaspirationskits in Kombination mit akustischen Levitationsfraktionierer, was die Verarbeitungszeiten im Vergleich zur Gradientenzentrifugation halbiert.
Perinatale Gewebe gewinnen an Bedeutung aufgrund immunologisch naiver Zellpopulationen und weniger ethischer Hürden. Automatisierte Gewebedissoziation-Roboter erzielen nun innerhalb von 30 Minuten eine Ausbeute von >85 % bei mesenchymalen Stammzellen aus Nabelschnurgewebe und ersetzen die manuelle Skalpelldissektion, wodurch das Bedienerrisiko reduziert wird.
Nach Endnutzer: Akademische Einrichtungen führen, Auftragsforschungsorganisationen beschleunigen
Akademische Labore machten 2025 46,01 % der Ausgaben aus und nutzten mehrjährige Fördergelder für die Aufrüstung von Zytometern und mikrofluidischen Chips. Auftragsforschungsorganisationen verzeichnen eine CAGR von 16,07 %, was die Outsourcing-Trends der Biopharmabranche widerspiegelt, die darauf abzielen, Kapitalausgaben zu reduzieren. Für Auftragsfertigungsorganisationen, die mit einer Auslastung von <50 % arbeiten, dreht sich die Differenzierung um geschlossene Isolatoren mit elektronischen Chargenprotokollen, die Kundenaudits erleichtern.
Diagnostiklabore weiten die Einführung vollständig skriptgesteuerter Sortierer aus, die in Laborinformationssysteme eingebunden sind, und reduzieren so den manuellen Aufwand für zytogenetische Tests erheblich. Fachkräftemangel verstärkt die Abhängigkeit von solcher Automatisierung und ermöglicht einen 24/7-Betrieb mit minimaler Aufsicht.
Geografische Analyse
Nordamerika erwirtschaftete 2025 40,86 % des Umsatzes, gestützt durch NIH-Förderzyklen und eine hohe Dichte klinischer Studien. Thermo Fishers Umsatz von 10,36 Milliarden USD im ersten Quartal 2025, gestärkt durch die Übernahme von Solventum im Wert von 4,1 Milliarden USD, bestätigt einen robusten Instrumentenabsatz. Dennoch treibt der regionale Mangel von 20.000–25.000 Technikern die Nachfrage nach schlüsselfertigen Plattformen an, die KI-gestützte Qualitätsprüfungen integrieren, um regulatorische Audits zu erleichtern.
Asien-Pazifik verzeichnet mit einer CAGR von 14,21 % das stärkste Wachstum unter allen Regionen, begünstigt durch staatliche Subventionen und Kapazitätserweiterungen in China, Südkorea und Indien. China war 2024 Gastgeber von 37 % der weltweiten klinischen Studien, was die Einführung mikrofluidischer Isolatoren im Einklang mit dem inländischen GMP katalysiert. Südkoreas Fast-Track-Verfahren für regenerative Medizin beschleunigt die Zulassungszeiträume um bis zu 12 Monate und motiviert lokale Auftragsfertigungsorganisationen zu frühen Gerätekäufen. Einheimische CAR-T-Anbieter in Indien signalisieren eine Verlagerung hin zu regionalen Lieferketten und erweitern die potenzielle Kundenbasis für mittelpreisige Instrumente.
Europa verzeichnet eine solide Nachfrage trotz strengerer regulatorischer Kontrolle im Rahmen der EU-Verordnung über klinische Studien. Akademisch-industrielle Konsortien nutzen Horizon-Europe-Fördermittel zur Finanzierung von Upgrades auf spektrale Zytometrie und gewährleisten so stetige Ersatzzyklen. Lateinamerika zeigt derweil Potenzial, da Brasiliens CAR-T-Programm im Wert von 35.000 USD kostenorientierte Innovation hervorhebt, obwohl Unsicherheiten bei der Kostenerstattung die unmittelbare Einführung dämpfen. Die Nachfrage im Nahen Osten und Afrika ist noch im Entstehen, steigt jedoch, da Regierungen in Transplantationszentren und Immuno-Onkologie-Hubs investieren.

Regulatorisches Umfeld
Die Regulierung von Zellisolationsinstrumenten und -verbrauchsmaterialien richtet sich nach dem Verwendungszweck, den Aussagen zum Patientenkontakt und danach, ob die Arbeitsabläufe mit klinischer Diagnostik oder therapeutischer Herstellung übereinstimmen. In den Vereinigten Staaten unterscheidet der FDA-Rahmen für menschliche Zellen, Gewebe und zell- und gewebebasierte Produkte (HCT/Ps) gemäß 21 CFR Part 1271 zwischen minimal manipulierten Produkten mit homologer Verwendung, die nach Section 361 des Public Health Service Act reguliert werden können, und Produkten sowie zugehörigen Verarbeitungsschritten, die unter Section 351 fallen und einer umfassenderen Zulassung vor Markteinführung sowie einer strengeren Biologika-Aufsicht unterliegen. Der Druck auf die Qualitätssysteme steigt zudem, da die Angleichung der FDA an ISO 13485 bis Februar 2026 die Dokumentations- und Validierungsanforderungen für Gerätehersteller erhöht, die geschlossene, automatisierte Isolationsabläufe in GMP-Umgebungen liefern.
In Europa kann die regulatorische Einstufung von zellisolationsbezogenen Systemen je nach Aussagen und diagnostischer Zweckbestimmung unter die Medical Devices Regulation (MDR) oder die In Vitro Diagnostic Medical Devices Regulation (IVDR, EU 2017/746) fallen, wobei die Einbeziehung benannter Stellen die Nachweisführung und die Pflichten nach dem Markteintritt für risikoreichere IVD-Zulassungswege prägt. Weltweit verschärft sich die Standardisierung durch ISO/TS 23565:2021 für Bioprozessanlagen und Verbrauchsmaterialien, die bei der Zellisolation, -selektion, -expansion und -waschung für die therapeutische Herstellung verwendet werden, während ISO 21709:2020 die Qualitätsanforderungen rund um die Etablierung und Charakterisierung von Säugetierzelllinien im Biobanking abdeckt. Neue Normungsarbeiten wie ISO/DIS 25347 für die Reinigung extrazellulärer Vesikel signalisieren eine Ausweitung der formalen Anforderungen an Isolation und Validierung über Zellen hinaus, was sich auf die Dokumentationspakete der Anbieter und die Prüflisten der Kundenaudits auswirkt.
Wettbewerbslandschaft
Marktführer verfolgen Strategien der vertikalen Integration, um die Reagenzienversorgung zu sichern, höhere Margen zu erzielen und Serviceverträge zu bündeln. Thermo Fishers Übernahme der Reinigungseinheit von Solventum und Merck KGaAs Kauf von Mirus Bio für 600 Millionen USD sind Beispiele für diese Konsolidierungswelle. BD ergänzt organische Forschung und Entwicklung durch Automatisierungsallianzen, wie etwa die Roboterintegrations-Partnerschaft mit Biosero, um die Zellseparation in nahtlose Wirkstoffforschungs-Workflows einzubetten.
Mittelständische Innovatoren fordern etablierte Unternehmen durch differenzierte Technologien heraus: Cytek Biosciences' Vollspektrum-Profiling eliminiert herkömmliche Filter, reduziert die Instrumentenkomplexität und den Preis und erzielte 2024 dennoch einen Umsatz von 201 Millionen USD. Die geplante Zusammenarbeit von Quanterix mit Akoya Biosciences verbindet ultrasensitive Proteindetektion mit räumlicher Biologie und stärkt das Angebot für translationale Forscher. KI-native Start-ups liefern Softwareschichten, die auf installierter Hardware nachgerüstet werden können, und erschließen so für beide Seiten inkrementelle Einnahmen.
Chancen in unerschlossenen Bereichen konzentrieren sich auf automatisierte Probenvorbereitung, verbrauchsmaterialunabhängige Plattformen und Mittelklassesysteme für Schwellenmärkte. Anbieter, die eine geschlossene Sterilität zertifizieren können und dabei Preispunkte unter 500.000 USD einhalten, werden wahrscheinlich Krankenhäuser gewinnen, die in den Bereich der autologen Therapie einsteigen. Die Wettbewerbsintensität bleibt moderat, aber die Konzentration nimmt zu, da milliardenschwere Fusionen den langen Schwanz von Nischenanbietern verkleinern.
Marktführer im Bereich Zellseparation
-
Bio-Rad Laboratories Inc
-
Danaher Corporation (Cytiva)
-
Merck KGaA (MilliporeSigma)
-
Becton, Dickinson & Company
-
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Nachfrage verschiebt sich hin zu schlüsselfertigen, compliance-gerechten Arbeitsabläufen, die die Abhängigkeit vom Bediener verringern und die Validierung sowohl in GMP-Suiten als auch in regulierten klinischen Umgebungen straffen. Der klarste Freiraum liegt an der Schnittstelle von Automatisierung und Qualitätskontrolle: Anbieter, die geschlossene Isolationssysteme mit Freigabeprüfungen und Datenpaketen kombinieren, können die Technologietransferzyklen für Sponsoren und CDMOs verkürzen, die ihre Zell- und Gentherapiekapazitäten ausbauen. Dies passt zur Marktstruktur, in der Verbrauchsmaterialien 2025 einen Anteil von 61,72 % hielten, was Anbietern Raum schafft, GMP-taugliche Reagenzien, Einweg-Flüssigkeitspfade und Service in abonnementähnliche Angebote zu bündeln, die die Beschaffungsreibung verringern und die Rückverfolgbarkeit verbessern.
Fusionen und Übernahmen sowie der Ausbau von Kapazitäten konzentrieren sich auf Plattformen, die Isolation mit nachgelagerter Analytik und Herstellungsbereitschaft verbinden. Die Vereinbarung von Merck KGaA vom Juni 2026 zur Übernahme von Bio-Techne (rund 11,3 Milliarden USD) unterstreicht den Wert, der angrenzenden Werkzeugen für die Zelltherapieproduktion und Qualitätskontrolle beigemessen wird, die validierte Isolationsreagenzien und -instrumente in standardisierte Arbeitsabläufe einbinden können. Auch Dienstleister erweitern ihre QC-Präsenz: Die Übernahme von Stem Genomics durch Clean Cells im Juni 2026 zielt darauf ab, die Qualitätskontrollfähigkeiten im Bereich Zelltherapie zu stärken und die Präsenz in den USA auszubauen. Auf der Technologie-Roadmap betont die Forschungstätigkeit 2026 die markierungsfreie und KI-gestützte mikrofluidische Isolation, einschließlich autonomer Einzelzellhandhabung und schnellerer Anreicherung zirkulierender Tumorzellen aus Vollblut, was Chancen für Mikrofluidik- und Lab-on-Chip-Plattformen unterstützt, die die Probenvorbereitungszeit verkürzen, den Reagenzienverbrauch verringern und in raumbeschränkte Reinräume passen.
Aktuelle Branchenentwicklungen
- Juli 2026: Bio-Rad Laboratories brachte Vericheck ddPCR Kits auf den Markt, die mit der QX700-Plattform kompatibel sind und für Qualitätskontroll-Workflows in der Biopharma-Branche positioniert sind, die die Herstellung von Zell- und Gentherapien unterstützen. Durch die Verschärfung der analytischen Qualitätskontrolle bei kritischen Materialien und der Prozessüberwachung stärkt die Einführung Bio-Rads Durchdringung in regulierte Arbeitsabläufe, bei denen Isolation, Charakterisierung und Freigabeprüfung zunehmend in einer validierten Kette zusammenfließen.
- Juni 2026: Merck KGaA (Darmstadt, Deutschland) vereinbarte die Übernahme von Bio-Techne für rund 11,3 Milliarden USD. Der Deal erweitert Mercks Zugang zu Werkzeugen und Reagenzien, die bei der Proteincharakterisierung und Qualitätskontrolle eingesetzt werden, sowie zu Technologien für die Zelltherapieproduktion, was den Wettbewerbsdruck auf integrierte Anbieter erhöht, die Isolationsverbrauchsmaterialien mit nachgelagerter Analytik und Herstellungshilfsmitteln bündeln können.
- November 2024: Terumo brachte eine Einheit für Therapy Innovations auf den Weg, um seine Apheresefähigkeiten mit Zelltherapielösungen zu integrieren. Dieser Schritt unterstützt durchgängigere Arbeitsabläufe von der Klinik bis zur Herstellung, bei denen vorgeschaltete Sammel- und Anreicherungsschritte die Nachfrage nach standardisierten Isolationsverbrauchsmaterialien und -instrumenten an verschiedenen Standorten beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Zellseparation als die Umsätze definiert, die mit Werkzeugen und Verbrauchsmaterialien erzielt werden, die dabei helfen, Zielzellen aus gemischten biologischen Proben zu isolieren, damit nachgelagerte Tests, Forschung und Therapien mit reineren Zellpopulationen durchgeführt werden können.
Ausschlüsse aus dem Umfang: Wir schließen die vorgelagerte Probenentnahme und allgemeine Laborbedarfsartikel aus, die nicht primär zur Isolierung oder Trennung von Zellen verwendet werden.
Segmentierungsübersicht
-
Nach Produkt
-
Verbrauchsmaterialien
- Reagenzien und Kits
- Kügelchen (magnetisch, polymer)
- Einwegartikel (Röhrchen, Säulen, Filter)
-
Instrumente
- Zentrifugen
- Durchflusszytometer / FACS
- Magnetaktivierte Zelltrennersysteme
- Mikrofluidische und akustische Separationssysteme
- Filtrationsplattformen
-
Verbrauchsmaterialien
-
Nach Technik
- Dichtegradientenzentrifugation
- Magnetaktivierte Zellseparation (MACS)
- Fluoreszenzaktivierte Zellsortierung (FACS)
- Mikrofluidik und Lab-on-Chip-Separation
- Filtration und Siebung
- Dielektrophorese und akustische Sortierung
-
Nach Zelltyp
- Menschliche Zellen
- Tierische Zellen
-
Nach Zellquelle
- Peripheres Blut
- Knochenmark
- Nabelschnurblut und perinatale Gewebe
- Tumorgewebe / Verdauungsprodukte aus Festgewebe
-
Nach Endnutzer
- Forschungslabore und akademische Institute
- Biotechnologie- und biopharmazeutische Unternehmen
- Auftragsforschungs- und Auftragsfertigungsorganisationen
- Diagnostik- und Referenzlabore
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit öffentlichen wissenschaftlichen und gesundheitlichen Quellen, um zu verstehen, woher die Nachfrage kommt und wie schnell sie sich verändert. Wir stützen uns auf Quellen wie die National Institutes of Health für Finanzierungsrichtungen, die US-amerikanische FDA für Signale zu Therapie- und Diagnoseaktivitäten, die CDC für den Kontext der Krankheitslast sowie auf begutachtete Fachzeitschriften (zum Beispiel Methodenpapiere zur Magnetseparation, Zentrifugation und Mikrofluidik).
Um das Modell an realen Marktbewegungen auszurichten, prüfen wir auch Unternehmensberichte, Investorenpräsentationen, Produktdokumentationen und glaubwürdige Presseberichte zu Neulancierungen und der Einführung von Laborautomatisierung. Bei Bedarf nutzen wir kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen sowie Patentdatenbanken, um die Innovationsintensität und die Verbreitung von Techniken zu überprüfen. Diese Liste der Desk-Research-Quellen ist nur illustrativ; während der Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Research-Annahmen zu überprüfen, die am schwierigsten direkt zu beobachten sind, wie etwa den typischen Verbrauchsmaterialdurchsatz pro Geräteplatzierung und wie sich die Wahl der Technik je nach Probentyp verändert. Wir sprechen mit einer Mischung aus Geräte- und Verbrauchsmateriallieferanten, Distributoren, Laborleitern und Endanwendern aus Forschungslabors, der Biopharmazie und der Diagnostik. Anschließend überprüfen wir wichtige Eingaben in den Regionen APAC, EMEA und Amerika, damit die regionalen Aufteilungen für den Isolierungsbedarf und die Gerätenutzungszyklen realistisch bleiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 42 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 44 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Forschungs- und klinische Arbeitsvolumina in einen adressierbaren Nachfragepool für Isolierungsschritte übersetzt werden, der anschließend anhand typischer Preisniveaus für Verbrauchsmaterialien und Geräte in einen Wert umgerechnet wird. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie etwa Stichproben-Durchschnittsverkaufspreise multipliziert mit Stückvolumina für gängige Kits und Beads sowie Kanalprüfungen zu Geräteplatzierungen und Austauschzyklen.
Das Modell verwendet eine kleine Anzahl praktischer Eingaben, die nachvollziehbar und aktualisierbar sind, wie etwa die Aufteilung zwischen Verbrauchsmaterialien und Geräten, die Adoptionsrate der Magnetseparation gegenüber Zentrifugation und Filtration, den Anteil von Human- gegenüber Tierzellenarbeit sowie Nachfragesignale, die mit der Intensität der Onkologie- und Zelltherapieforschung zusammenhängen. Wir verfolgen auch die Bereitschaft zur Laborautomatisierung, die durchschnittliche Ausführungshäufigkeit für routinemäßige Isolierungsabläufe und den regionalen Forschungsfinanzierungsimpuls, da diese Variablen in Kaufmustern sichtbar werden. Für die Prognose wird eine Szenarioanalyse rund um Finanzierungs- und klinische Translationsgeschwindigkeit eingesetzt, und anschließend wird die endgültige Entwicklung an dem ausgerichtet, was Interviewpartner als das wahrscheinlichste Adoptionsniveau nach Region und Endanwender beschreiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfung der Endergebnisse anhand unabhängiger Indikatoren und anschließende Analyse von Abweichungen vor der Freigabe. Wenn sich eine Annahme wesentlich verändert, etwa eine Preisänderung bei wichtigen Verbrauchsmaterialien oder eine plötzliche Veränderung bei Gerätebeschaffungszyklen, nehmen wir erneut Kontakt mit Quellen auf und führen die betroffenen Blöcke neu durch.
Es wird ein mehrstufiger interner Überprüfungsprozess befolgt, sodass arithmetische Prüfungen, Einheitenkonsistenz und regionale Anteilslogik verifiziert werden und die Darstellung anschließend an die endgültigen Zahlen angepasst wird. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung beeinflussen können. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Markt für Zellseparation mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zellseparation können weit auseinanderliegen, selbst wenn der Themenname gleich klingt, da die einbezogenen Umsatzströme und die Preislogik bei verschiedenen Herausgebern nicht einheitlich sind. Unterschiede entstehen häufig dadurch, ob Dienstleistungen eingerechnet werden, wie Geräte gegenüber Verbrauchsmaterialien behandelt werden und welches Jahr als Hauptreferenzpunkt verwendet wird.
Die Hauptlücke entsteht durch die Einbeziehung von Zellseparationsdienstleistungen und der Bewertung auf Basis von Herstellerabgabepreisen, während Mordor Intelligence sich auf Produktumsätze aus Verbrauchsmaterialien und Geräten konzentriert, die mit Isolierungsabläufen verbunden sind, und dann regionale Aufteilungen anhand von Adoptions- und Finanzierungssignalen überprüft, anstatt nachgelagerte Dienstleistungsumsätze zu bündeln. Andere Schätzungen können auch eine schnellere Eskalation der Durchschnittsverkaufspreise für Kits und Beads anwenden oder Zellseparation mit angrenzenden Zelltrennungskategorien vermischen, ohne Überschneidungen zu klären, was die Gesamtsummen bei der Aggregation über Techniken hinweg aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,76 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 12,10 Milliarden USD (2025) | Verwendet einen niedrigeren Ausgangspunkt, der eher einer Bewertung auf Basis von Herstellerabgabepreisen zuzüglich einer engeren Interpretation von Geräten entspricht, und die Technikmischung ist vereinfacht, was den Verbrauchsmaterialdurchsatz bei forschungsgetriebener Nachfrage unterschätzen kann. |
| Regionales Beratungsunternehmen B | 5,24 Milliarden USD (2025) | Zählt Dienstleistungs- und Produktumsätze zu Herstellerabgabepreisen mit expliziten Lieferkettenausschlüssen, und die engere Wertbasis kann ein kleineres Gesamtergebnis liefern als eine auf Arbeitsabläufen basierende Nachfragemodellierung, die breitere Endanwenderkäufe erfasst. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als im Umfang enthalten gilt und wie Preis und Volumen aus realer Laboraktivität in Umsatz übersetzt werden. Indem wir die Eingaben an beobachtbaren Arbeitsablauftreibern ausrichten und die Ergebnisse anschließend mit praktischem Lieferanten- und Nutzerfeedback gegenchecken, bleibt unsere Schätzung reproduzierbar und leichter zu prüfen, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Zellseparation?
Die Marktgröße für Zellseparation beträgt 17,91 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 33,91 Milliarden USD erreichen.
Welches Segment wächst im Markt für Zellseparation am schnellsten?
Mikrofluidische Lab-on-Chip-Plattformen verzeichnen bis 2031 die höchste CAGR auf Technikniveau mit 15,58 %.
Warum sind Auftragsforschungsorganisationen für den Markt für Zellseparation wichtig?
Auftragsforschungsorganisationen expandieren mit einer CAGR von 16,07 %, da biopharmazeutische Auftraggeber die Entwicklung von Zelltherapien auslagern und schlüsselfertige Separationsdienstleistungen benötigen.
Wie wirkt sich die Regulierung auf die Instrumentennachfrage aus?
Die bevorstehende FDA-Angleichung an ISO 13485 und neue Vorschriften für laborentwickelte Tests erhöhen die Validierungskomplexität und treiben die Nachfrage nach konformen, automatisierten Instrumenten an.
Welche Region weist das höchste Wachstumspotenzial auf?
Asien-Pazifik verzeichnet mit 14,21 % die schnellste regionale CAGR aufgrund staatlicher Anreize, neuer GMP-Einrichtungen und zunehmender Aktivität bei klinischen Studien.
Seite zuletzt aktualisiert am:



