
Marktgröße und Marktanteil im Bereich Zellsortierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 376.84 Millionen US-Dollar |
| Marktgröße (2031) | 561.71 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zellsortierung von Mordor Intelligence
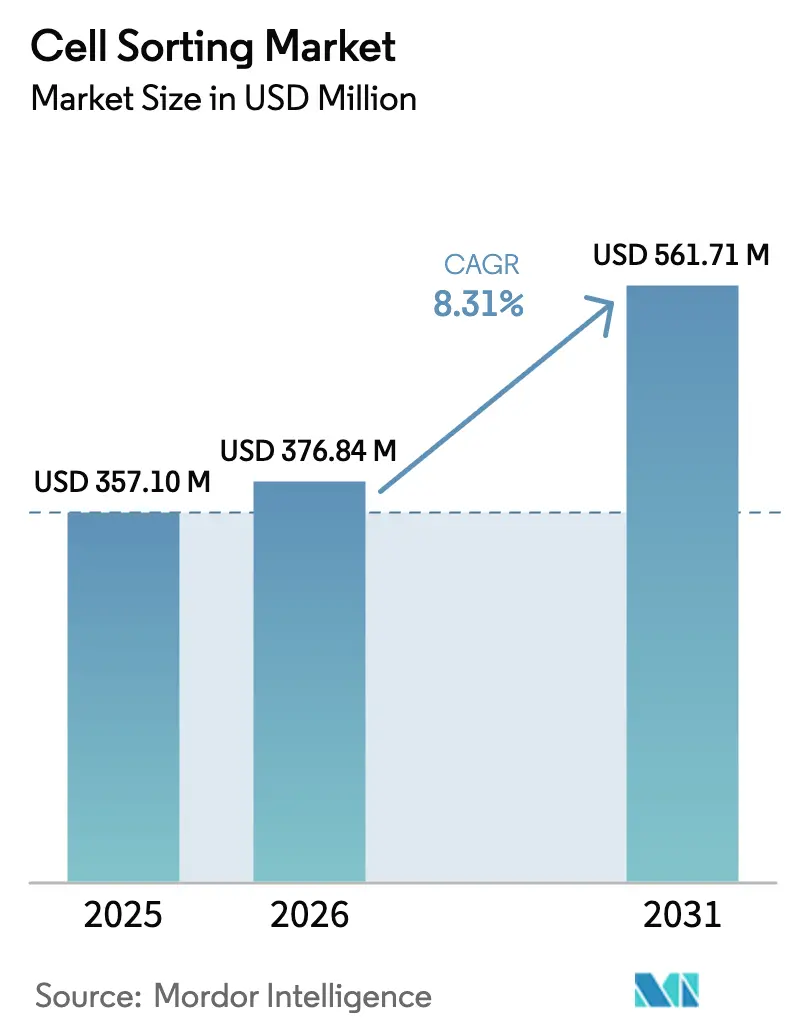
Die Marktgröße für Zellsortierung wird voraussichtlich von 357,10 Millionen USD im Jahr 2025 und 376,84 Millionen USD im Jahr 2026 auf 561,71 Millionen USD bis 2031 anwachsen, was einer CAGR von 8,31 % zwischen 2026 und 2031 entspricht.
Der Markt für Zellsortierung entwickelt sich von einer Forschungserleichterung hin zu einem kritischen Engpass in der Herstellung von Zell- und Gentherapien (CGT), was die Beschaffungsprioritäten für Instrumente, Reagenzien und Dienstleistungen verändert. Die Nachfrage verstärkt sich, da bildgestützte und spektrale Technologien filterbasierte Tröpfchensysteme verdrängen, während Vertragssortierdienste skalieren, um die Anforderungen der Guten Herstellungspraxis (GMP) zu erfüllen. Schwachstellen in der Lieferkette – insbesondere bei Lasern und mikrofluidischen Chips – verlagern die Preissetzungsmacht in die Hände qualifizierter Anbieter, und der regulatorische Schwerpunkt auf der Lebensfähigkeit nach der Sortierung zwingt die Nutzer zur Einführung schonenderer Hochparameter-Plattformen. Zusammen redefinieren diese Kräfte die Kapitalallokationsstrategien, treiben wiederkehrende Verbrauchsmaterialumsätze voran und konsolidieren die Sortierkapazität in Organisationen, die in der Lage sind, einen 24/7-Betrieb aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie beherrschten fluoreszenzbasierte Tröpfchensysteme im Jahr 2025 einen Marktanteil von 54,26 % im Markt für Zellsortierung, während bildgestützte Plattformen bis 2031 voraussichtlich mit einer CAGR von 12,35 % wachsen werden.
- Nach Produkt und Dienstleistung entfielen Reagenzien und Verbrauchsmaterialien im Jahr 2025 auf 42,63 % der Marktgröße für Zellsortierung, während Dienstleistungen im Prognosezeitraum voraussichtlich mit einer CAGR von 11,45 % wachsen werden.
- Nach Anwendung hielt die Forschung im Jahr 2025 einen Umsatzanteil von 43,16 %, doch die Herstellung von Zell- und Gentherapien ist auf dem Weg, bis 2031 eine CAGR von 11,73 % zu verzeichnen.
- Nach Zelltyp dominierten Säugetierzellen mit einem Anteil von 71,63 % an der Marktgröße für Zellsortierung im Jahr 2025, während Exosomen und extrazelluläre Vesikel bis 2031 voraussichtlich mit einer CAGR von 10,32 % wachsen werden.
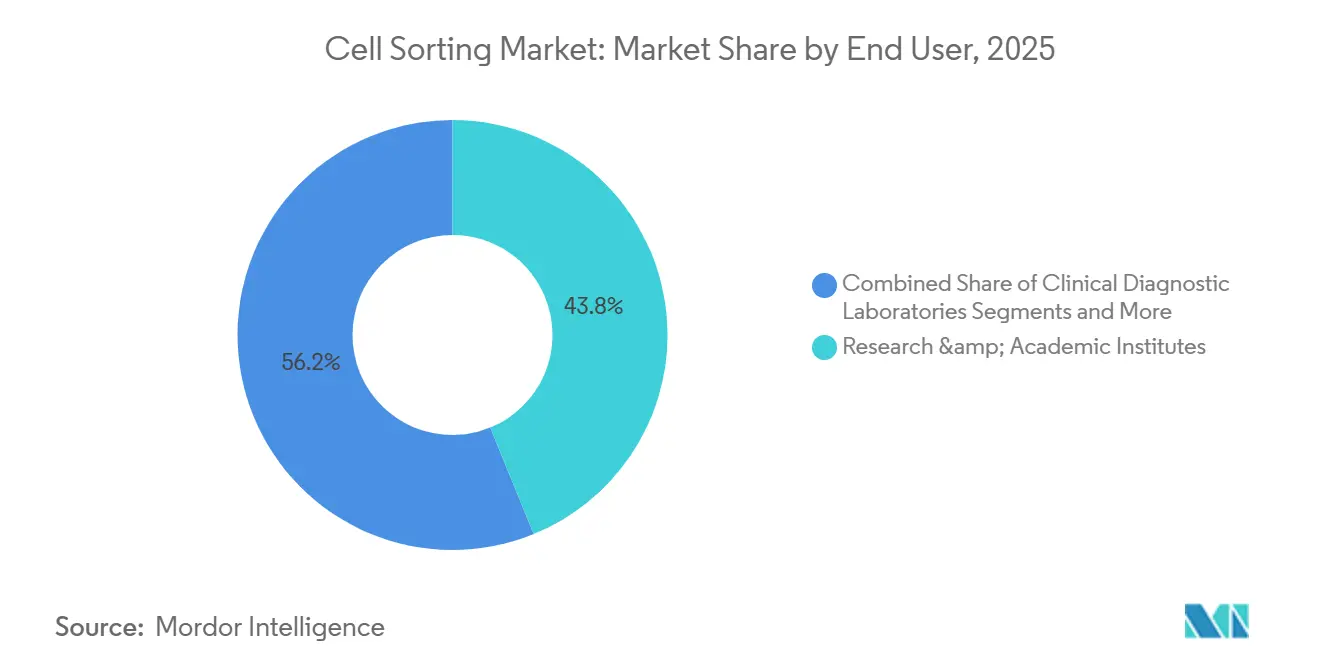
- Nach Endnutzer führten Forschungs- und Akademieinstitute mit einem Marktanteil von 43,83 % im Markt für Zellsortierung im Jahr 2025, doch klinische Diagnostiklabore werden voraussichtlich im gleichen Zeitraum mit einer CAGR von 10,52 % expandieren.
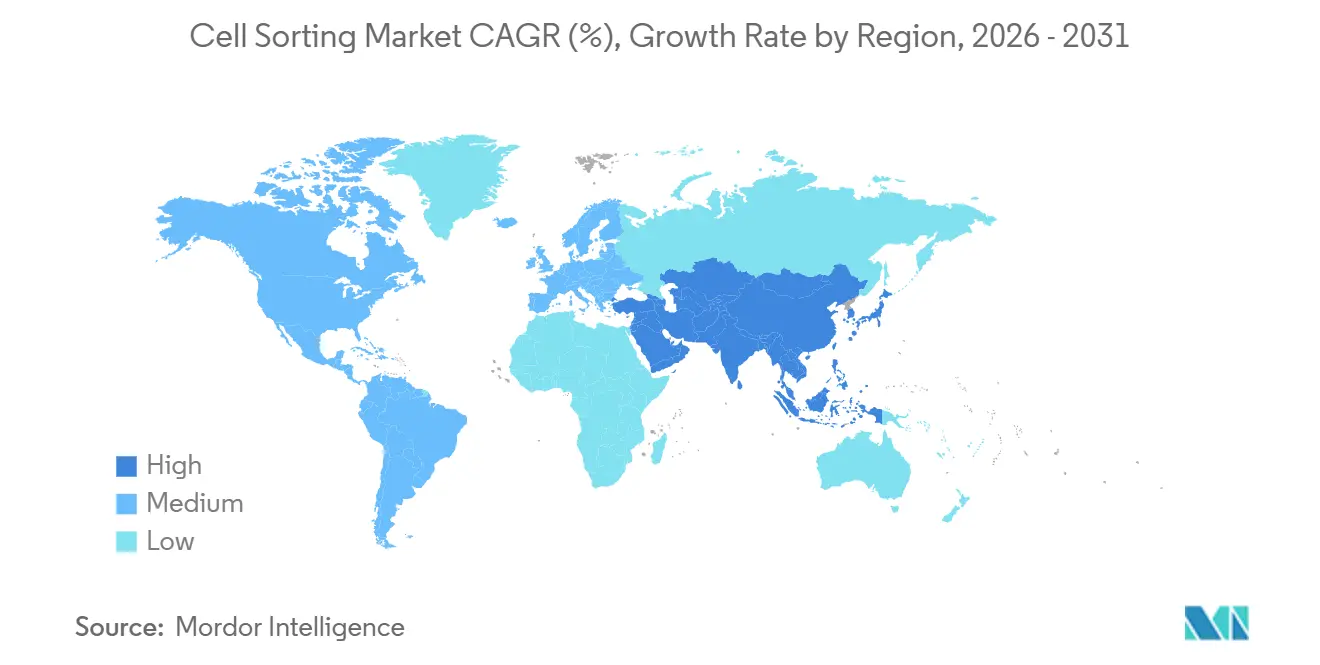
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,62 %, während Asien-Pazifik bis 2031 das schnellste regionale Wachstum mit einer CAGR von 9,89 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Krebs, HIV und Immunerkrankungen | +1.4% | Nordamerika, Europa, aufstrebendes Asien | Mittelfristig (2–4 Jahre) |
| Erweiterung der pharmazeutischen und biotechnologischen Forschungs- und Entwicklungspipelines | +1.6% | Nordamerika, Europa, China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Schnelle Instrumenteninnovation (spektral, bildgestützt) | +1.8% | Global, frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Einzelzell-Multi-Omics-Workflows | +1.2% | Nordamerika, Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bildgestütztes morphologisches Gating erschließt neue Assays | +1.0% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Boom bei CGT-Studien mit Schwerpunkt China | +1.3% | China mit Ausweitung auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Krebs, HIV und Immunerkrankungen
Mehr als 2 Millionen neue Krebsfälle, die für die Vereinigten Staaten im Jahr 2024 prognostiziert werden, stützen die Mehrparameter-Isolierung von tumorinfiltrierenden Lymphozyten und zirkulierenden Tumorzellen.[1]American Cancer Society Staff, „Krebsstatistiken”, American Cancer Society, cancer.org Die HIV-Überwachung stützt sich in Teilen Subsahara-Afrikas und Südostasiens weiterhin auf die durchflussbasierte CD4-Zählung, während Studien zu Autoimmunerkrankungen hochreine B-Zell- und regulatorische T-Zell-Fraktionen erfordern. Die funktionelle Sortierung für nachgelagerte Omics erhöht die Durchsatzanforderungen und begünstigt spektrale Plattformen, die überlappende Fluoreszenzspektren ohne komplexe Kompensation auflösen. Diese Krankheitslast unterstützt die Erneuerungszyklen von Instrumenten und hält Kerneinrichtungen nahezu ausgelastet.
Erweiterung der pharmazeutischen und biotechnologischen Forschungs- und Entwicklungspipelines
Novartis berichtet, dass die Kymriah-Produktion mehrere Anreicherungsschritte umfasst, um konsistente CD4:CD8-Verhältnisse für jede Charge sicherzustellen. Ähnliche Protokolle liegen zugelassenen CAR-T-Produkten von Bristol Myers Squibb und Gilead zugrunde. China genehmigte im Jahr 2024 13 CAR-T-Anträge auf Zulassung als Prüfpräparat (IND), was Auftragsmanufakturer zur Installation redundanter Sortierer veranlasste. Die erweiterte Pipeline positioniert den Markt für Zellsortierung im Mittelpunkt kommerzieller Herstellungspläne und Qualitätskontrolldokumentation.
Schnelle Instrumenteninnovation (Spektrale und bildgestützte Sortierer)
Cyteks Aurora CS ermöglicht vollspektrales Unmixing mit Lebensfähigkeiten nach der Sortierung von über 95 %.[2]Cytek Biosciences Team, „Aurora CS Spektraler Zellsortierer”, Cytek Biosciences, cytekbio.com BDs FACSDiscover S8 integriert Echtzeit-Bildgebung, die subzelluläre Morphologie für fragile induzierte pluripotente Stammzellen unterscheidet. Sonys MA900-Chips reduzieren den Probenverlust um 60 %.[3]Sony Biotechnology Team, „MA900 Multianwendungs-Zellsortierer”, Sony Biotechnology, sonybiotechnology.com Diese Markteinführungen verkürzen die Entwicklungszeiten für Assays und machen jahrzehntealte Tröpfcheninstrumente funktional obsolet, was Labore dazu veranlasst, Ersatzzyklen zu beschleunigen.
Anstieg von Einzelzell-Multi-Omics-Workflows
10x Genomics stellt fest, dass Kunden häufig vorgelagerte Sortierung verwenden, um seltene Zellpopulationen vor der Sequenzierung anzureichern, wodurch die Kosten pro Zelle gesenkt werden. Der Human Cell Atlas und pharmazeutische Biomarkerprogramme sind auf hochreine Eingaben angewiesen, was ein Schwungrad schafft, das die Reagenziannachfrage aufrechterhält und die Durchsatzgrenzen der Instrumente ausreizt. Jeder Wachstumsschritt im Sequenzierungsvolumen stärkt den Markt für Zellsortierung und erweitert seinen nachgelagerten Einfluss.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | -0.9% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an hochqualifizierten Durchflusszytometrie-Bedienern | -0.7% | Akut in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Regulatorische Bedenken hinsichtlich scherbedingter Störungen | -0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Risiken durch Einzelquellen-Komponentenversorgung | -0.4% | Global, konzentriert in asiatischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten fortschrittlicher Sortierer
Einstiegsgeräte für die Tischfläche nähern sich einem Preis von 200.000 USD, während Hochparameter-Spektralsysteme 600.000 USD übersteigen. Jährliche Serviceverträge erhöhen den Kaufpreis um 12–15 %, und Einwegkartuschen können 50–150 USD pro Durchlauf kosten. Diese Ausgaben konzentrieren den Besitz auf gut finanzierte Einrichtungen und drängen kleine Biotechnologieunternehmen zu Vertragsdienstleistungen, was die breite Einführung von Plattformen der nächsten Generation verzögert.
Mangel an hochqualifizierten Durchflusszytometrie-Bedienern
Nur 30 % der neuen Doktoranden erhalten eine formale Ausbildung in der Zytometrie, was eine Lücke hinterlässt, da die Instrumente komplexer werden. Auftragsmanufakturer benötigen mehrere zertifizierte Bediener pro GMP-Suite, doch der Wettbewerb um Talente treibt die Lohninflation an. Automatisierung mildert, beseitigt jedoch nicht die regulatorischen Anforderungen an die menschliche Aufsicht, was die Zeitpläne für die Assay-Übertragung verlängert und die Qualitätskontrollrisiken erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
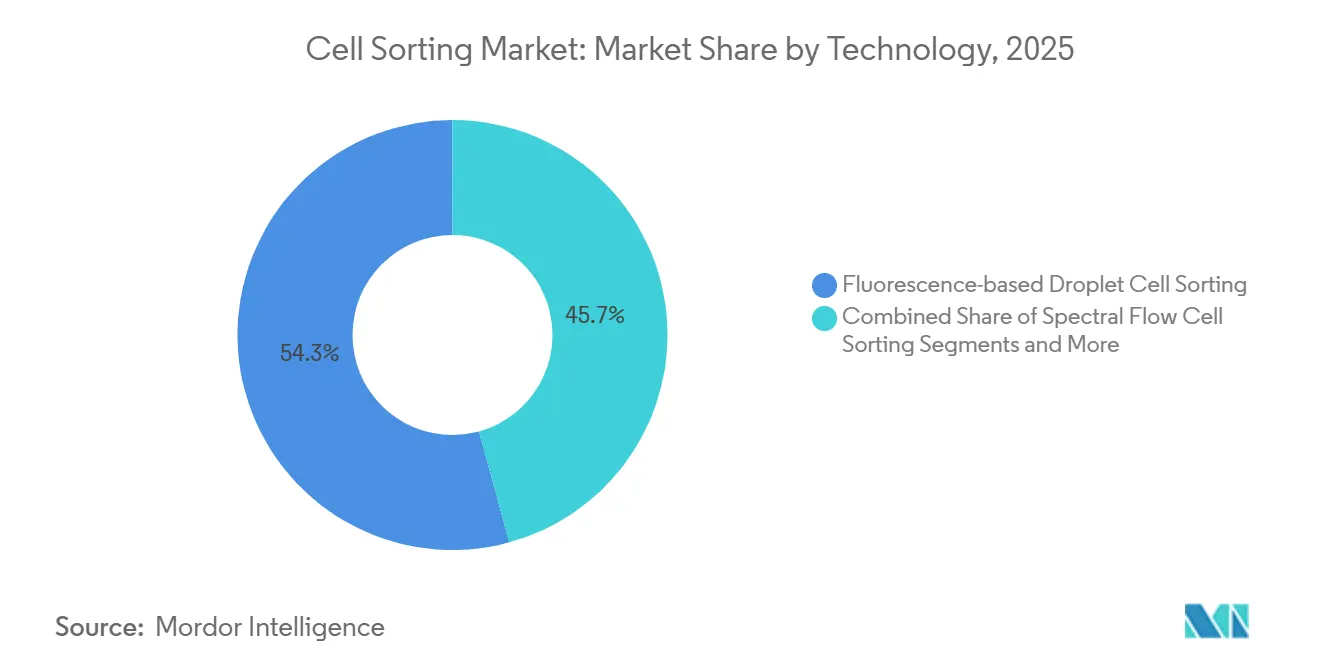
Bildgestützte und spektrale Plattformen konfigurieren Workflows neuFluoreszenzbasierte Tröpfchensysteme hielten im Jahr 2025 einen Marktanteil von 54,26 % im Markt für Zellsortierung. Die Dominanz des Segments beruht auf installierten Flotten von BD FACSAria- und Sony SH800-Geräten in akademischen Kerneinrichtungen. Das schnellste Wachstum liegt jedoch jetzt bei bildgestützten Sortierern, die bis 2031 mit einer CAGR von 12,35 % prognostiziert werden. Nutzer übernehmen diese Plattformen, um zirkulierende Tumorzellen von Leukozyten anhand von Kern-zu-Zytoplasma-Verhältnissen zu trennen, die Fluoreszenz allein nicht erfassen kann. Die spektrale Detektion, die in die Fluoreszenzkategorie eingebettet ist, ermöglicht 40-Parameter-Panels, die Autofluoreszenz in Tumorbiopsien auflösen. Infolgedessen sehen sich ältere filterbasierte Systeme beschleunigten Abschreibungsplänen gegenüber. Die magnetisch aktivierte Zellsortierung bleibt der Standard für die großmaßstäbliche CD3- oder CD34-Anreicherung in autologen Therapien aufgrund der Konformität mit geschlossenen Systemen, aber ihr Wachstum verlangsamt sich, da spektrale Plattformen ihre GMP-Tauglichkeit beweisen. Mikrofluidische und akustische Technologien haben einen Nischen-, aber strategischen Wert. NanoCellects WOLF G2 sortiert fragile Stammzellen mit einer Lebensfähigkeit nach der Sortierung von 98 %, was für Akteure in der regenerativen Medizin attraktiv ist. Bulldog Bios akustische Sortierer bieten markierungsfreie Trennung für Organoid-Workflows. Zusammen erweitern diese Alternativen den Markt für Zellsortierung, indem sie Anwendungsfälle hinzufügen, die einst durch Scherstress oder Antikörperkosten begrenzt waren.
Die Einführungsverläufe variieren je nach Labormission. Kerneinrichtungen mit hoher Instrumentenauslastung tendieren zu spektralen Upgrades, da sie bestehende Antikörperinventare umwidmen können. Pharmazeutische Herstellungssuiten priorisieren validierte Tröpfchensysteme für die Kontinuität, reservieren aber Kapitalbudgets für bildgestützte Ergänzungen, die die Zellmorphologie dokumentieren. Aufstrebende Biotechnologie-Startups, die unter Kostendruck stehen, bevorzugen mikrofluidische Instrumente, die einen niedrigeren Einstiegspreis mit reduzierten Verbrauchsmaterialausgaben kombinieren. Anbieter bündeln jetzt KI-gestützte Gating-Software, die es unerfahrenen Bedienern ermöglicht, 30-Farben-Panels mit geführten Workflows durchzuführen, was die Qualifikationslücke verringert. Im Prognosezeitraum wird die technologische Fragmentierung anhalten, aber spektrale und bildgestützte Plattformen sind auf dem Weg, Premium-Preise zu erzielen, was die durchschnittlichen Verkaufspreise nach oben treibt und das Umsatzwachstum im Markt für Zellsortierung aufrechterhält.


Nach Produkt und Dienstleistung:
Dienstleistungen übertreffen Hardware, da GMP-Outsourcing zunimmtReagenzien und Verbrauchsmaterialien erzielten im Jahr 2025 42,63 % des Umsatzes, was den rentenähnlichen Charakter von Antikörper- und Kartuschenverkäufen unterstreicht. Dienstleistungen werden mit einer CAGR von 11,45 % wachsen, da CGT-Entwickler GMP-konforme Sortierung auslagern. Instrumentenverkäufe sind weiterhin wichtig, da jede GMP-Suite redundante Einheiten erfordert, doch Budgetzyklen verlängern sich, wenn Listenpreise 600.000 USD überschreiten. Thermo Fishers Attune CytPix integriert akustische Fokussierung und Bildgebung und bietet mittelgroßen Laboren einen Einstieg in das spektrale Territorium.
Verbrauchsmaterialien gliedern sich in Antikörper, magnetische Kügelchen und Einweg-Fluidikpfade auf. BD Biosciences, BioLegend und Miltenyi Biotec konkurrieren intensiv um die Breite der Antikörperpanels, während Miltenyi magnetische Kügelchen-Workflows durch sein CliniMACS Prodigy-System dominiert. Einweg-Mikrofluidik-Kartuschen, obwohl teurer pro Durchlauf, reduzieren das Kreuzkontaminationsrisiko, ein entscheidendes Verkaufsargument für Auftragsmanufakturer, die mehrere Kundenkampagnen gleichzeitig betreuen. Dienstleister wie Lonza und Charles River bieten schlüsselfertige Lösungen für den Markt für Zellsortierung an, einschließlich Assay-Design, Unterstützung bei der Einreichung von Regulierungsdokumenten und Dokumentation der Lieferkette. Ihr Aufstieg verlagert die Gewinnpools der Branche von Hardware zu Fachwissen und positioniert hochwertige Dienstleistungen als den schnellsten Umsatzbeschleuniger innerhalb der Zellsortierungsbranche.
Nach Anwendung:
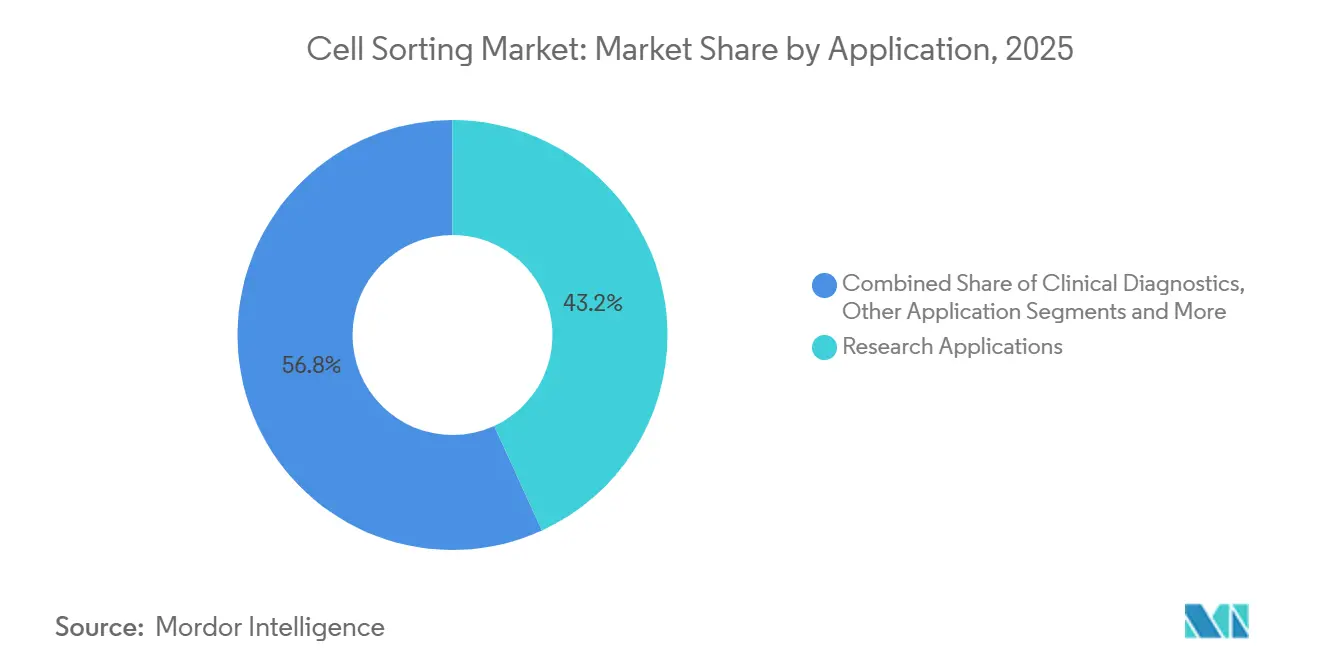
CGT-Herstellung treibt strukturellen Nachfragewandel voranDie Forschung belegte im Jahr 2025 43,16 % der Nachfrage, da Krebs- und Stammzellbiologie den Probendurchsatz generierten. Die CGT-Herstellung verfolgt jedoch eine CAGR von 11,73 % und ist auf dem Weg, die reine Forschungsausgaben bis zum Ende des Jahrzehnts zu übertreffen. Die klinische Diagnostik, insbesondere das Testen auf minimale Resterkrankung bei Leukämie, folgt dicht dahinter mit einer Wachstumsrate von 10,52 %. Krankenhäuser ersetzen Vier-Farben-Analysatoren durch Acht-Farben- oder Spektralsortierer, um den Leitlinien der Europäischen Hämatologievereinigung zu entsprechen. Die Forschungseinführung stabilisiert sich; Förderbudgets sind flach und Gutachter bevorzugen translationale Vorschläge, die Erkenntnisse vom Labortisch zu Patientenergebnissen überbrücken. Die Marktgröße für Zellsortierung im Bereich Diagnostik profitiert von standardisierten Erstattungscodes, die Kapitalinvestitionen für Gemeinschaftslabore risikoärmer machen und die Technologieverbreitung über akademische Hochburgen hinaus ausdehnen.
In CGT-Workflows ist die Zellsortierung missionskritisch. Jede autologe CAR-T-Infusion erfordert mehrere Reinigungsrunden unter sterilen, geschlossenen Bedingungen, was die Betriebszeit des Sortierers zu einem Gatekeeper für die Patientenplanung macht. Prozessabweichungen lösen teure Chargenausfälle aus, was redundante Instrumentenarrays und Premium-Serviceverträge incentiviert. Regulatorische Einreichungen umfassen zunehmend bildbasierte Dokumentation sortierter Populationen, was den Fall für bildgestützte Plattformen stärkt. In der klinischen Diagnostik übertrumpft der Durchsatz die Parameteranzahl, sodass mittelschnelle Tröpfcheninstrumente ausreichend bleiben, doch die Einführung spektraler Panels beschleunigt sich, da Labore mit Engpässen bei Multiplex-Antikörpern konfrontiert sind. Zusammen formen diese Trends den Anwendungsmix um und erheben CGT zum Ankersegment, das Technologie-Roadmaps vorgibt.
Nach Zelltyp:
Exosomenisolierung wird zur strategischen GrenzeSäugetierzellen beherrschten im Jahr 2025 einen Anteil von 71,63 %, einschließlich T-Zellen, B-Zellen, natürlicher Killerzellen und induzierter pluripotenter Stammzellen. Exosomen und extrazelluläre Vesikel werden mit einer CAGR von 10,32 % wachsen, da Flüssigbiopsie-Assays und EV-vermittelte Wirkstoffabgabeplattformen in späte Studienphasen eintreten. Die fluoreszenzbasierte Immunerfassung von CD63-positiven Vesikeln konkurriert nun mit der Ultrazentrifugation in Bezug auf Reinheit und verbessert die Quantifizierung von tumorleitetem RNA-Cargo. T-Zellen dominieren das Volumen, da jede CAR-T-Charge mehrere Anreicherungen erfordert. NK-Zell-Programme von Fate Therapeutics und Nkarta sind auf Sortierung angewiesen, um Feederzellen zu eliminieren und Aktivierungsmarker zu normalisieren. Stammzell-Pipelines für Rückenmarksverletzungen und Makuladegeneration können keinen Tröpfchenscherstress tolerieren, was die Nachfrage nach akustischen oder mikrofluidischen Systemen antreibt.
Exosom-Workflows führen eine neue Verbrauchsmaterialkategorie ein – Affinitätsantikörper, die an magnetische Nanokügelchen konjugiert sind – und eröffnen Cross-Selling-Möglichkeiten für Anbieter, die bereits Stammzell- und Immunpanels liefern. Die mikrobielle Sortierung bleibt eine Nische, doch Unternehmen der synthetischen Biologie nutzen Hochgeschwindigkeitsdispensierung, um täglich Tausende von Hefevarianten zu klonieren und die Marktbreite zu erweitern. Im Prognosehorizont wird das Zusammenspiel von Säugetierzelldominanz und Exosomendynamik die durchschnittlichen Verkaufspreise stabilisieren und adressierbare Anwendungen erweitern, was ein stetiges Wachstum des Marktes für Zellsortierung unterstützt.
Nach Endnutzer:
Klinische Labore beschleunigen die Einführung für MRD-TestsForschungs- und Akademieinstitute repräsentierten im Jahr 2025 43,83 % des Umsatzes, was auf eingesessene Flotten und hohe Auslastungsraten zurückzuführen ist. Klinische Diagnostiklabore werden jedoch eine CAGR von 10,52 % verzeichnen, da hämatologische Abteilungen spektrale Sortierer für Panels zur minimalen Resterkrankung bei akuter myeloischer Leukämie einsetzen. Pharmazeutische und biotechnologische Unternehmen halten erhebliche Ausgaben aufrecht, verfolgen jedoch geteilte Strategien. Große Pharmaunternehmen bauen interne GMP-Suiten auf, um Zeitpläne zu sichern, während frühe Biotechnologieunternehmen auf Auftragsforschungs- und Herstellungsorganisationen (CDMOs) für alles von der Protokollgestaltung bis zu regulatorischen Audits angewiesen sind. CDMOs sind ihrerseits die am schnellsten wachsende Käufergruppe und installieren mehrere redundante Sortierer, um eine 100%ige Betriebszeit zu gewährleisten.
Kerneinrichtungen an R1-Universitäten sehen sich Buchungswarteschlangen mit einer Auslastung von über 90 % gegenüber, was Forscher zwingt, Experimente Monate im Voraus zu planen. Diese Überlastung veranlasst Institutionen, in zusätzliche Einheiten zu investieren oder Mengenrabatte mit Anbietern auszuhandeln. Klinische Labore in Europa und Nordamerika profitieren von aktualisierten Erstattungsrahmen, die Kapitalinvestitionen in spektrale Analysatoren rechtfertigen. Zusammen stärken die sich verändernden Endnutzerdynamiken Dienstleistungen und Verbrauchsmaterialien als Wachstumsschwungräder des Marktes für Zellsortierung.
Geografische Analyse
Zellsortierungsmarkt in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika hält mit einem Anteil von 39,62 % im Jahr 2025 weiterhin die führende Position als Umsatzanker des Zellsortierungsmarktes. Die FDA hat 2024 sechs neue Zell- und Gentherapien zugelassen, für die jeweils eine validierte Sortierungsdokumentation erforderlich ist. Kanadas Zentren für regenerative Medizin in Toronto und Vancouver treiben Stammzellanwendungen voran, während mexikanische Impfstoffentwickler Tischsortierer in Arbeitsabläufe zur Bekämpfung von Infektionskrankheiten integrieren. Der asiatisch-pazifische Raum wird bis 2031 eine CAGR von 9,89 % verzeichnen, angetrieben durch Chinas 13 CAR-T-IND-Genehmigungen im Jahr 2024 und das Bestreben des Landes, Sortierkomponenten zu lokalisieren. Japan nutzt seinen bedingten Zulassungsweg, um iPSC-Studien zur Makuladegeneration durchzuführen, was den Einsatz schonender akustischer Sortierer in Reinräumen von Krankenhäusern erfordert. Indische Auftragsforschungsorganisationen ziehen Pharma-Screening-Kampagnen aus dem Ausland an und steigern so das Reagenzienvolumen.
Zellsortierungsmarkt in Europa
Europa belegt den zweiten Platz beim regionalen Umsatz. Die Universitätskliniken in Deutschland beherbergen umfangreiche Bestände an Spektralsortiersystemen für Studien zum Tumormikromilieu. Das Vereinigte Königreich erprobt ein nationales Monitoring der minimalen Resterkrankung, das möglicherweise die spektrale Durchflusszytometrie in öffentlichen Krankenhäusern standardisieren wird. Frankreich legt den Schwerpunkt auf die mikrobielle Zellsortierung in der Infektionskrankheitsforschung. Die EMA-Leitlinien zu Arzneimitteln für neuartige Therapien messen der Prozesskonsistenz ein höheres Gewicht bei, was die Einführung automatisierter Sortiersysteme vorantreibt. Labore in Südeuropa, die durch öffentliche Haushalte eingeschränkt sind, schließen Vereinbarungen zur gemeinsamen Nutzung von Einrichtungen, um Zugang zu Hochparameter-Plattformen zu erhalten, wodurch die Stückverkäufe stabil bleiben.
Zellsortierungsmarkt im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika sowie Südamerika bieten kleinere Marktbasen, aber strategisches Wachstumspotenzial. Die Staaten des Golfkooperationsrats importieren hochwertige Sortiersysteme, um neue Biotechnologieparks in Dubai und Riad zu bestücken, mit dem Ziel, Präzisionsmedizin zu lokalisieren. Südafrikas HIV-Programme halten ältere Tropfeneinheiten in Betrieb, doch Förderzyklen begrenzen Upgrades. Brasiliens Impfstoffinstitute benötigen Tischsortierer für Gelbfieber- und Dengue-Projekte, während Argentiniens Währungsvolatilität Kapitalausgaben verzögert und Nutzer in Richtung gebührenpflichtiger Sortierdienstleistungen drängt. Diese Regionen tragen insgesamt ein bescheidenes Volumen bei, verbreitern jedoch den Vertriebsstandort und bieten Anbietern Risikostreuung sowie langfristige Wachstumsmöglichkeiten im Zellsortierungsmarkt.

Regulatorisches Umfeld
Zellsortierungsplattformen bewegen sich im Bereich der Life-Science-Instrumentierung, der IVD-/Medizinprodukteklassifizierung und der GMP-Kontrollen, wenn sie in der Herstellung von Zell- und Gentherapien (CGT) eingesetzt werden. In den Vereinigten Staaten verlangen die Erwartungen der FDA/CBER an zelluläre und Gentherapieprodukte von den Herstellern, kritische Verarbeitungsschritte und Kontrollen zu beschreiben, einschließlich der Sortiermethodik und der prozessbegleitenden Kontrollen zur Unterstützung von Identität, Reinheit und Wirksamkeit, in der IND-fähigen Dokumentation im Rahmen der geltenden 21-CFR-Rahmenwerke. Dies erhöht die Dokumentationsanforderungen für die Lebensfähigkeit nach der Sortierung, Sterilitätskontrollen und softwaregestützte Gating-Entscheidungen.
In Europa werden die Klassifizierung und Qualifizierung von Produkten, die diagnostische Arbeitsabläufe unterstützen, durch die Verordnung (EU) 2017/746 (IVDR) und die dazugehörigen Leitlinien geprägt. Ein Sorter kann je nach Verwendungszweck und Risikoklassifizierungsregeln als IVD, Medizinprodukt, Zubehör reguliert werden oder ausschließlich für Forschungszwecke bestimmt bleiben. Im April 2026 veröffentlichte die Borderline and Classification Working Group (BCWG) der Europäischen Kommission Version 5 des Manual on Borderline and Classification for Medical Devices and IVDs, was die Notwendigkeit konsistenter Qualifizierungsentscheidungen in den Mitgliedstaaten unterstreicht. Auch Qualitätsrahmenwerke beeinflussen die sortierungsnahe Infrastruktur, einschließlich ISO 20387:2020/A11:2024 für Biobanking-Kompetenz, die Biobanken und fortschrittliche Forschungseinrichtungen zunehmend nutzen, um das Qualitätsmanagement rund um die Handhabung biologischen Materials und die zugehörigen Prozesse zu formalisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Zellsortierung umfasst (1) die vorgelagerte Komponentenversorgung, einschließlich optoelektronischer Teile wie Laserdioden und Detektoren (einschließlich Mehrkanal-Photomultiplier-Röhren) sowie optischer Filter und Präzisionsfluidik und Mikrofluidchip-Fertigung, (2) die OEM-Integration von Instrumenten und Software, wie spektrale Entmischung, Bildgebung und KI-gestütztes Gating, (3) wiederkehrende Verbrauchsmaterialien, einschließlich fluorochromkonjugierter Antikörper, Magnetkügelchen und -säulen sowie plattformspezifischer Einweg-Fluidwege oder Mikrofluidkartuschen, und (4) den nachgelagerten Vertrieb, die Installation, Validierung und den Service, einschließlich der Wartung durch Dritte und Anbieter sowie Sortierdienstleistungen auf Honorarbasis. Engpässe bei kritischen Komponenten, einschließlich beobachteter Lieferzeiten von 16-24 Wochen für hochzuverlässige Laser und optische Erfassungsteile, können die Verfügbarkeit für Systeme mit vielen Parametern einschränken und die Bedeutung qualifizierter alternativer Lieferanten erhöhen.
Für klinische und CGT-nahe Anwendungen erstreckt sich die Kette auf Qualifizierungs- und Compliance-Aktivitäten. Verbrauchsmaterialien, die mit therapeutischen Produkten in Kontakt kommen, erfordern eine strengere Änderungskontrolle, und die Qualifizierungszyklen der Lieferanten für Einweg-Kartuschen können 12-24 Monate dauern, was die Wechselkosten erhöht und die Anbieterbindung bei proprietären Verbrauchsmaterialien verstärkt. An der Technologiegrenze hoben peer-reviewte Arbeiten aus 2026 skalierbare mikrofluidische Trennungsansätze für die CAR-T-Herstellung hervor, einschließlich deterministischer lateraler Verschiebungsplattformen mit berichteten Verbesserungen bei der Leukozytenrückgewinnung im Vergleich zu herkömmlichen Ansätzen. Der Übergang von akademischen Institutionen zu OEMs kann neue Sub-Lieferanten-Ökosysteme einführen, wie Chip-Formenbau und Mikrofertigung, und den Wert hin zu geschlossenen, automatisierten, schonenderen Arbeitsabläufen verschieben, die die Lebensfähigkeit nach der Sortierung erhalten.
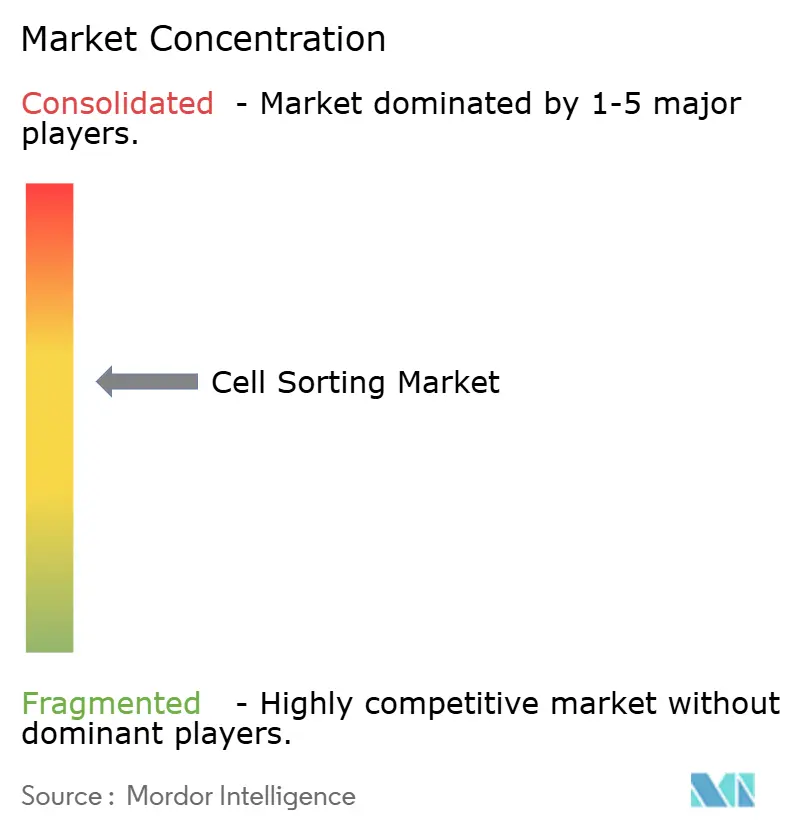
Wettbewerbslandschaft
Die Zellsortierungsbranche weist ein moderates Konzentrationsprofile auf. BDs FACSDiscover S8 erzielt Premium-Preise durch 40-Parameter-Detektion und automatisierte Qualitätskontrolle. Danahers CytoFLEX SRT adressiert mittlere Durchsatzanforderungen, und die Übernahme von Cytek durch das Unternehmen im Jahr 2024 signalisiert eine Wette auf spektrale Technologie. Thermo Fisher erschließt mittelständische Nutzer mit dem Attune CytPix und bündelt akustische Fokussierung und Bildgebung, um sich von Tröpfchenanbietern zu differenzieren. Zu den kleineren Herausforderern gehören NanoCellect mit mikrofluidischen Einheiten, Bulldog Bio mit akustischen Sortierplattformen und Akadeum Life Sciences mit Mikroblasen-Depletionskits.
Strategische Muster divergieren. Integrierte Anbieter bündeln Instrumente, Reagenzien und Servicepläne und schaffen Lock-in für große Pharmaunternehmen. Anbieter mit offener Architektur umwerben Kerneinrichtungen, die Flexibilität bei der Antikörperbeschaffung und Software suchen. Die Patentaktivität konzentriert sich auf KI-gestütztes Gating; BDs Patent vom Februar 2024 umfasst die Echtzeit-Klassifizierung auf Basis der Morphologie. Disruptoren zielen auf vernachlässigte Nischen wie Organoid-Screening und Exosomensortierung ab, was darauf hindeutet, dass der zukünftige Wettbewerb von der Automatisierungstiefe, KI-Workflows und der Expansion in nicht-traditionelle Probentypen abhängen wird. Dieser sich entwickelnde Mix erhält den Wettbewerbsdruck aufrecht und fördert kontinuierliche Innovation im Markt für Zellsortierung.
Marktführer in der Zellsortierungsbranche
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
Sony Biotechnology Inc.
Miltenyi Biotec GmbH
Danaher
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zellsortierungsmarkt
- 10x Genomics
- Akadeum Life Sciences
- Becton Dickinson & Co.
- Bio-Rad Laboratories
- Bio-Techne
- Bulldog Bio
- Cell Microsystems
- Cytek Biosciences
- Cytonome/St
- Danaher
- Fluidigm (Standard BioTools)
- Miltenyi Biotec
- NanoCellect Biomedical
- On-Chip Biotechnologies
- Owl Biomedical
- Sony Biotechnology
- Sysmex Partec
- Thermo Fisher Scientific

Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum liegt in GMP-konformen, geschlossenen und automatisierten Sortier- oder Anreicherungsschritten, die die Abhängigkeit vom Bediener verringern und gleichzeitig die Lebensfähigkeit empfindlicher Zelltypen erhalten, die in CGT und regenerativer Medizin verwendet werden. Dies wird durch Signale zur Fertigungsexpansion im Jahr 2026 gestützt, einschließlich der Ankündigung von Johnson & Johnson, mehr als 1 Milliarde USD in eine Fertigungsanlage der nächsten Generation für Zelltherapien in Pennsylvania zu investieren, sowie der Inbetriebnahme eines 175.000 Quadratfuß großen Standorts von Fujifilm Cellular Dynamics in Madison, Wisconsin, der die iPSC-bezogene Forschungs- und Fertigungskapazität erweitern soll. Mit der Inbetriebnahme neuer CGT-Suiten steigt die Nachfrage nach validierten Arbeitsabläufen, die eine Identifikation mit vielen Parametern mit reproduzierbarer Trennung kombinieren. Dies unterstützt Chancen für Anbieter, die Instrumente mit gesperrter Software, Einweg-Fluidik und Dokumentationspaketen kombinieren, die für regulierte Umgebungen geeignet sind.
Technologischer Freiraum zeigt sich auch bei Anreicherungsansätzen ohne Kügelchen und mikrofluidischen Verfahren, die darauf abzielen, Scherbeanspruchung, manuelle Bearbeitungszeit und Kontaminationsrisiko zu verringern, während die Rückgewinnungsraten für vorgelagerte Prozesse verbessert werden. Mehrere akademische und technische Veröffentlichungen aus 2026 beschrieben programmierbare elektromagnetische Mikrofluidik, inertiale mikrofluidische Anreicherungsansätze für T-Zell-Arbeitsabläufe und automatisierte mikrofluidische Plattformen, die auf die für die Fertigung relevante Zellhandhabung ausgerichtet sind. Auf klinischer Seite erhöhen FDA-Zulassungsaktivitäten bei fortschrittlichen Therapien weiterhin die Anforderungen an die Kontrolle mehrkomponentiger zellulärer Fertigung, wie die Zulassung von Orca Biosystems Tregzi (30. Juni 2026) zeigt, die die Notwendigkeit robuster Charakterisierungs- und Trennungsschritte über komplexe Immununtergruppen unterstreicht. Zusammen schaffen diese Entwicklungen Produkt- und Dienstleistungschancen bei softwarevalidiertem Panel-Design, geschlossenen Verbrauchsmaterialien und Auftragssortierungskapazitäten, die Chain-of-Custody- und Chargenprotokollanforderungen unterstützen.
Recent Industry Developments in Zellsortierungsmarkt
- Januar 2026: BD brachte BD Research Cloud 7.0 kommerziell auf den Markt und fügte KI-gestützte Funktionen wie BD Horizon Panel Maker hinzu, um das Panel-Design für Immunologie- und Onkologie-Arbeitsabläufe zu vereinfachen. Durch die Verkürzung der Iterationszeit und die Standardisierung des Aufbaus komplexer Panels unterstützt das Update die Einführung von Sortierung mit mehr Parametern und erhöht den Wert integrierter Software-Abonnements neben Instrumenten und Reagenzien.
- August 2025: Bio-Rad führte zusätzliche StarBright-Farbstoffoptionen für das Design von Spektral-Durchflusszytometrie-Panels ein und erweiterte damit den nutzbaren Markerraum für hochmultiplexe Experimente. Die breitere Verfügbarkeit von Farbstoffen stärkt den Verbrauchsmaterialabsatz bei Labors, die auf spektrale und bildgestützte Sortierer umsteigen, und verringert einen häufigen Engpass beim Aufbau reproduzierbarer, farbintensiver Panels.
- September 2024: Cellares und Sony gaben eine gemeinsame Entwicklungskooperation bekannt, um durchflusszytometriebasierte Sortierung und Online-Analyse in eine automatisierte, durchsatzstarke Plattform zur Herstellung von Zelltherapien zu integrieren. Die Zusammenarbeit verknüpft die Sortierung direkt mit der Fertigungsautomatisierung und signalisiert einen Schritt hin zu inline-Analytik und geschlossenen Arbeitsabläufen, die die Prozessvalidierung vereinfachen und manuelle Übergaben in der CGT-Produktion reduzieren können.


Zellsortierungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Werkzeuge und Dienstleistungen, die verwendet werden, um Zellen anhand messbarer Merkmale aus einer gemischten Probe zu trennen, sodass ein Labor eine gezielte Zellpopulation für Forschungs-, Diagnostik- oder Fertigungsabläufe erhält.
Ausschlüsse vom Umfang: Nicht erfasst sind nachgelagerte Labortests, die nach der Sortierung durchgeführt werden (zum Beispiel Sequenzierungs- oder Bildgebungsläufe), sofern sie nicht als Teil einer Sortierdienstleistung verkauft werden.
Übersicht der Segmentierung
- Nach Technologie
- Fluoreszenzbasierte Tröpfchen-Zellsortierung
- Spektrale Durchfluss-Zellsortierung
- Bildgestützte Zellsortierung
- Magnetisch aktivierte Zellsortierung (MACS)
- Mikrofluidische (MEMS) Zellsortierung
- Akustische und dielektrophoretische Sortierung
- Nach Produkt und Dienstleistung
- Instrumente
- Tischsortierer
- Hochparameter- und Spektralsortierer
- Mikrofluidische Einzelzell-Dispenser
- Reagenzien und Verbrauchsmaterialien
- Fluorochrom-konjugierte Antikörper
- Magnetische Kügelchen und Säulen
- Einweg-Mikrofluidik-Kartuschen
- Sortierpuffer und Kits
- Dienstleistungen
- Zellsortierungsdienste
- CGT-Herstellungs-Sortierdienste
- Instrumente
- Nach Anwendung
- Forschungsanwendungen
- Krebsforschung
- Immunologie und Entzündung
- Stammzell- und Entwicklungsbiologie
- Mikrobiologie und Umwelt
- Klinische Diagnostik
- HIV/CD4-Überwachung
- Leukämie- und Lymphom-Phänotypisierung
- Zell- und Gentherapieherstellung
- Andere Anwendungen
- Forschungsanwendungen
- Nach Zelltyp
- Säugetierzellen
- T-Zellen
- B-Zellen
- NK-Zellen
- Stammzellen (iPSC, MSC)
- Tumorzellen und zirkulierende Tumorzellen
- Mikrobielle Zellen (Bakterien, Hefe)
- Exosomen und extrazelluläre Vesikel
- Säugetierzellen
- Nach Endnutzer
- Forschungs- und Akademieinstitute
- Pharmazeutische und biotechnologische Unternehmen
- Auftragsmanufakturer und CDMOs
- Klinische Diagnostiklabore
- Andere Endnutzer (Auftragsforschungsorganisationen, Kerneinrichtungen)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Marktkarte und den Nachfragekontext festzulegen, bevor eine Modellierung abgeschlossen wurde. Wir stützten uns auf öffentliche Quellen wie die Datenbanken der US-FDA für zugelassene oder genehmigte diagnostische Anwendungen, NIH und ähnliche Förderdatenbanken, um finanzierte Single-Cell- und Immunologiearbeiten einzuschätzen, sowie CDC oder vergleichbare Quellen des öffentlichen Gesundheitswesens, um die Testlast zu verstehen, die die Zellanalyseaktivität beeinflussen kann.
Um die Zahlen zu untermauern, wurden auch Handels- und makroökonomische Indikatoren überprüft. Dazu gehörten UN Comtrade für Handelssignale bei Instrumenten und Reagenzien, Gesundheits- und F&E-Indikatoren von OECD und Weltbank sowie peer-reviewte Artikel, die Adoptionsmuster für durchflussbasierte Sortierung und magnetische Sortierung in echten Labors beschreiben. Wir nutzten außerdem Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte, um Produktfokus, Preisentwicklung und Standorte von Installationen zu bestätigen, und überprüften diese dann gegen kostenpflichtige Abonnements für Unternehmensfinanzen, Patentabdeckung und Handelsdaten auf Versandebene, wo dies erforderlich war. Diese Liste ist beispielhaft, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Produktmanagern, Vertriebsleitern, Anwendungsspezialisten, Laborleitern und Einkaufskontakten, die Zellsortierungssysteme und Verbrauchsmaterialien kaufen oder deren Kauf beeinflussen. Wir nutzten diese Eingaben, um die Akzeptanz nach Anwendung (Forschung, klinische Diagnostik und Fertigung von Zell- und Gentherapien), typische Austauschzyklen, den Verbrauchsmaterialabsatz und die Art, wie sich Serviceumsätze in der Praxis in APAC, EMEA und Amerika niederschlagen, zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 16% | APAC: 46% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 41% | EMEA: 36% |
| Kleinere Akteure: 16% | Manager: 43% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte anhand von Top-Down- und Bottom-Up-Logik, ausgehend von einem Top-Down-Nachfragepool, der aus dem Aktivitätsniveau der Labore und dem Verhalten der installierten Basis rekonstruiert wird, und wurde anschließend gegen selektive Lieferanten- und Vertriebssignale abgeglichen. Bei der Zellsortierung wird der Nachfragepool durch die Anzahl aktiver Forschungs- und klinischer Labore, den Anteil der Arbeitsabläufe, die eine Sortierung erfordern (insbesondere Immunologie, Onkologie und Single-Cell-Arbeiten), und die typische Aufteilung zwischen Instrumentenumsatz und wiederkehrenden Reagenzien, Verbrauchsmaterialien und Dienstleistungen bestimmt.
Zu den wichtigsten Modelleingaben gehörten durchschnittliche Verkaufspreise für Kerninstrumente, jährliche Reagenzien- und Verbrauchsmaterialausgaben pro aktivem Instrument, Service-Anbindungsraten, Austausch- und Upgrade-Zyklen sowie regionale Nutzungsmuster, die sich mit der Ausweitung von Finanzierung und CGT-Fertigungskapazität ändern. Wo die direkte Bottom-Up-Abdeckung unvollständig war, wurden Lücken durch konservative Bandbreiten aus Interviews zu Akzeptanz und Ausgaben behandelt, wobei die Bandbreite anschließend durch Abgleich mit Handels- und Patentaktivitätstrends verengt wurde.
Die Prognose nutzte Szenarioanalysen, unterstützt durch eine einfache multivariate Regression auf einer kleinen Anzahl von Treibern, die von den Befragten konsequent mit Kaufentscheidungen in Verbindung gebracht wurden. Dazu gehörten die Richtung der F&E-Finanzierung im Life-Science-Bereich, die klinische Umsetzung von Zelltherapien und Investitionen in Laborautomatisierung. Die endgültige Prognose wurde erst angepasst, nachdem die Annahmen mit der Art übereinstimmten, wie Käufer Budgetierung, Beschaffungszeitpunkt und die Verzögerung zwischen neuen Forschungsprogrammen und Gerätekäufen beschreiben.
Datenvalidierung & Aktualisierungszyklus
Validierungsschritte wurden angewendet, bevor die Zahlen freigegeben wurden, sodass ungewöhnliche Sprünge untersucht und erklärt statt einfach fortgeschrieben wurden. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie sichtbaren Preisbewegungen, großen Installations- und Erweiterungsankündigungen sowie Veränderungen der öffentlichen Förderintensität, die die Labornachfrage in einem bestimmten Jahr verschieben können.
Auf die Anomalieprüfungen folgte eine mehrstufige Analystenprüfung, und Befragte wurden erneut kontaktiert, wenn eine Kernannahme für eine Region, Anwendung oder Produktmix außerhalb des erwarteten Bereichs lag. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Preisgestaltung oder Angebot beeinflussen könnten. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die zuletzt aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Zellsortierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Zellsortierung können weit voneinander abweichen, da Teams nicht immer dieselben Umsatzströme erfassen und außerdem unterschiedliche Basisjahre und Wachstumsannahmen wählen. Die Streuung wird in der Regel dadurch bestimmt, was als Produktumsatz gegenüber Dienstleistungsumsatz behandelt wird, wie wiederkehrende Verbrauchsmaterialien mit der installierten Basis verknüpft werden und wie schnell sich die Preisgestaltung voraussichtlich ändert.
Einige Schätzungen stützen sich stark auf breite Umsätze bei der Zelltrennung im Allgemeinen oder erweitern den Umfang auf angrenzende Zellanalysewerkzeuge, die nicht ausschließlich für die Sortierung verwendet werden. Im von Mordor Intelligence verwendeten Modell beschränkt sich die Gesamtsumme auf Zellsortierungsinstrumente sowie die damit verbundenen Reagenzien, Verbrauchsmaterialien und Sortierdienstleistungen, und diese wird anschließend anhand von Nutzungs- und Austauschzyklusprüfungen, die von Laboren und Herstellern bereitgestellt wurden, einem Stresstest unterzogen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 357,10 Mio. USD (2025) | |
| Globale Unternehmensberatung A | 261,10 Mio. USD (2024) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine engere kurzfristige Sichtweise auf Instrumentenplatzierungen an, was den Verbrauchsmaterialabsatz, der auf die aktive Sortierernutzung folgt, unterschätzen kann. |
| Branchenverlag B | 262,30 Mio. USD (2024) | Verlässt sich häufig auf breite Segmentanteile und regionale Aufteilungen, die nicht immer gegen das Verhalten der installierten Basis überprüft werden, und dies kann die Gesamtsummen je nach Zuordnung von Dienstleistungen und Verbrauchsmaterialien verändern. |
Zusammengenommen zeigt die Tabelle, dass die Wahl des Jahres und das, was neben den Instrumenten mitgezählt wird, die Hauptgründe dafür sind, dass die Zahlen nicht übereinstimmen. Wir halten die Schätzung nachvollziehbar, indem wir wiederkehrende Umsätze mit praktischen Nutzungstreibern verknüpfen und das Ergebnis anschließend durch Interviews erneut validieren, damit die endgültige Sichtweise ausgewogen und wiederholbar bleibt.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Zellsortierung im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 561,71 Millionen USD erreichen.
Welches Segment wird bis 2031 am schnellsten wachsen?
CGT-Herstellungsanwendungen mit einer CAGR von 11,73 % führen das Wachstum an.
Wie groß ist die fluoreszenzbasierte Tröpfchensortierung innerhalb des Marktes?
Sie repräsentierte im Jahr 2025 54,26 % des Marktanteils für Zellsortierung.
Warum übertreffen Dienstleistungen den Instrumentenverkauf?
Pharmazeutische und biotechnologische Unternehmen lagern GMP-konforme Sortierung aus, was eine CAGR von 11,45 % für Dienstleistungen antreibt.
Welche Regionen weisen die höchsten Wachstumsraten auf?
Asien-Pazifik führt mit einer prognostizierten CAGR von 9,89 %, angetrieben durch Chinas CGT-Pipeline.
Was ist ein wesentliches Hindernis für eine breitere Einführung in kleineren Laboren?
Hohe Instrumentenpreise und Wartungsverträge begrenzen Käufe bei budgetbeschränkten Einrichtungen.
Seite zuletzt aktualisiert am:



