
Größe und Marktanteil des Marktes für Zelltherapie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.55 Milliarden US-Dollar |
| Marktgröße (2031) | 14.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Zelltherapie von Mordor Intelligence
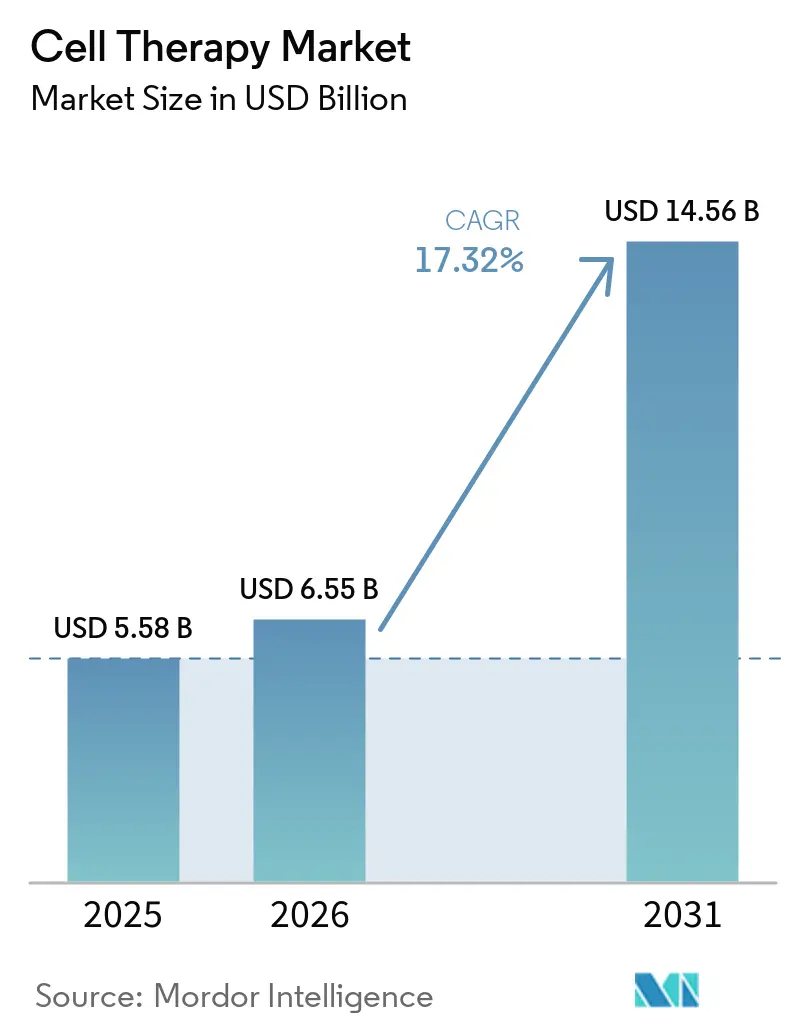
Die Größe des Marktes für Zelltherapie soll von 5,58 Milliarden USD im Jahr 2025 auf 6,55 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 14,56 Milliarden USD erreichen, mit einer CAGR von 17,32 % über den Zeitraum 2026–2031.
Steigende Zulassungen für autologe chimäre Antigenrezeptor-T-Zell-Produkte (CAR-T), die Hinwendung zu allogenen Plattformen sowie neue Erstattungswege in den Vereinigten Staaten, Europa und Asien-Pazifik erweitern den Patientenzugang und verkürzen die Zyklen bis zur Umsatzgenerierung. Auftragsforschungs- und -fertigungsorganisationen (CDMOs) haben zwischen 2024 und 2025 180.000 Liter allogene Kapazität hinzugefügt, wodurch die Vorlaufzeiten für klinische Qualität von 8 Wochen auf 3 Wochen verkürzt und die Produktionskosten erheblich gesenkt wurden. Das New Technology Add-on Payment (NTAP)-Programm von Medicare in den Vereinigten Staaten hat die Krankenhausbelastung reduziert, indem es bis zu 65 % der Kosten über dem diagnosebezogenen Gruppensatz für 11 Zelltherapien abdeckt und so die Akzeptanz bei Leistungserbringern fördert.
Wichtigste Erkenntnisse des Berichts
- Nach Therapietyp hielt die autologe CAR-T-Therapie im Jahr 2025 einen Marktanteil von 91,3 % am Markt für Zelltherapie, während allogene Therapien mit einer CAGR von 17,34 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Zelltyp führten Immunzellplattformen mit einem Umsatzanteil von 56,1 % im Jahr 2025; Stammzellprodukte verzeichneten mit einer CAGR von 18,32 % bis 2031 das schnellste Wachstum.
- Nach Anwendung erzielte die Onkologie im Jahr 2025 einen Umsatzanteil von 39,3 %, während neurologische Erkrankungen auf der Grundlage von Parkinson-Programmen in der Spätphase mit einer CAGR von 17,47 % expandierten.
- Nach Endnutzer entfielen im Jahr 2025 65,2 % der Ausgaben auf Krankenhäuser und Kliniken; spezialisierte Zell- und Gentherapiezentren wuchsen mit einer CAGR von 18,08 %, da Kostenträger dedizierte Infrastrukturen bevorzugten.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 54,2 % an der Größe des Marktes für Zelltherapie; Asien-Pazifik verzeichnete mit einer CAGR von 17,89 % das schnellste Wachstum, angetrieben durch vier inländische CAR-T-Zulassungen in China im Jahr 2024.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Zelltherapie
Analyse der Treiberwirkung*
| Treiber | (~) (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zulassungen und kommerzielle Markteinführungen autologer CAR-T-Therapien | +4.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der globalen CDMO-Kapazität für allogene Pipelines | +3.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung nationaler Erstattungswege | +3.1% | Deutschland, Vereinigte Staaten, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Indikationserweiterung über die Onkologie hinaus in Autoimmun- und Herz-Kreislauf-Erkrankungen | +2.9% | Global | Langfristig (≥ 4 Jahre) |
| KI-optimierte geschlossene Bioreaktorsysteme mit Kostensenkung von ≥ 40 % | +2.2% | Wichtigste Fertigungsstandorte | Mittelfristig (2–4 Jahre) |
| Integration von 3D-biogedruckten Gerüsten zur Ermöglichung von Kombinationsimplantaten | +1.0% | Vereinigte Staaten, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zulassungen und kommerzielle Markteinführungen autologer CAR-T-Therapien
Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) und die Europäische Arzneimittel-Agentur (EMA) genehmigten zwischen 2024 und 2025 neun neue CAR-T-Indikationen und reduzierten die mittlere Prüfzeit von 14 Monaten auf 9 Monate [1]U.S. Food and Drug Administration, "Zugelassene Zell- und Gentherapieprodukte," fda.gov. Novartis meldete für Kymriah im Jahr 2025 einen Umsatz von 680 Millionen USD, was einem Wachstum von 28 % nach der Erweiterung der Zulassung auf follikuläres Lymphom entspricht. Europäische bedingte Zulassungen für drei autologe T-Zell-Rezeptor-Therapien im Jahr 2025 waren die ersten für solide Tumoren und erschlossen bis 2028 ein adressierbares Segment von 2,1 Milliarden USD. Kommerzielle Kostenträger in den Vereinigten Staaten verknüpften 2024 bei fünf CAR-T-Produkten 30–50 % der Erstattung mit den Sechs-Monats-Vollremissionsraten, was das Vorabrisiko für Krankenhäuser senkte. Japans Schnellzulassungsverfahren für regenerative Medizin halbierte die Prüfzeiten für Kandidaten mit Phase-2-Daten, die ein objektives Ansprechen von ≥ 40 % zeigten.
Ausbau der globalen CDMO-Kapazität für allogene Pipelines
CDMOs installierten von 2024 bis 2025 180.000 Liter allogene Kapazität, darunter Lonzas 50.000-Liter-Anlage in Portsmouth und Charles Rivers 40.000-Liter-Standort in Leiden. Off-the-Shelf-Plattformen generieren nun innerhalb von 48 Stunden eine Therapiecharge, gegenüber 4–6 Wochen bei autologen Prozessen, und die Herstellungskosten sanken von 350.000 USD auf 75.000 USD pro Dosis. Allogene Therapeutics' Kandidat ALPHA2 erzielte eine vollständige Remission von 67 % beim großzelligen B-Zell-Lymphom und strebt bis Mitte 2026 eine Biologika-Zulassung in den USA an. Vertex und CRISPR Therapeutics verpflichteten sich zu einer Investition von 420 Millionen USD in eine schweizer Anlage für basiseditierte T-Zellen mit dem Ziel von 100.000 Jahresdosen bis 2028. Samsung Biologics' 300-Millionen-USD-Anlage in Incheon sicherte sich vier regionale Verträge, was auf eine Lokalisierung der Lieferkette im Asien-Pazifik-Raum hindeutet.
Ausweitung nationaler Erstattungswege
Deutschlands NUB-Verfahren ermöglichte es Krankenhäusern, drei allogene Kandidaten vor der vollständigen Nutzenbewertung abzurechnen, was die Umsatzgenerierung um bis zu 24 Monate beschleunigte. Das NTAP-Programm von Medicare fügte 2025 11 Zelltherapien hinzu, mit fallbezogenen Aufschlägen von 80.000–200.000 USD, die die Wirtschaftlichkeit für Leistungserbringer verbesserten. Japans bedingter Erstattungsweg ermöglichte 2024 die Aufnahme in die Arzneimittelliste auf Basis von Phase-2-Daten unter der Bedingung einer siebenjährigen Nachmarktüberwachung. Südkorea bepreiste zwei lokal hergestellte CAR-T-Therapien 40 % unter dem US-Listenpreis und eröffnete damit jährlich 1.200 Patienten den Zugang. Die endgültige Leitlinie des britischen Nationalen Instituts für Gesundheit und klinische Exzellenz (NICE) erschloss 2025 120 Millionen GBP an Mitteln des Nationalen Gesundheitsdienstes für das großzellige B-Zell-Lymphom in der Zweitlinientherapie.
KI-optimierte geschlossene Bioreaktorsysteme mit Senkung der Herstellungskosten um mehr als 40 %
Lonzas Cocoon-Plattform erzielte im Vergleich zu offenen Systemen eine Kostensenkung von 42 % pro Dosis bei der autologen CAR-T-Produktion durch Automatisierung der Glukosezufuhr und Sauerstoffsteuerung [2]Lonza Group, "Q2 2025 Ergebnistransscript," lonza.com. Auf 18.000 Durchläufen trainierte Algorithmen des maschinellen Lernens sagten die Zellvitalität mit einer Genauigkeit von 94 % voraus und senkten die Chargenausfallraten auf 2 %. Kite Pharma verkürzte die Vene-zu-Vene-Zeit für Yescarta von 27 Tagen auf 16 Tage, nachdem vier US-Standorte 2024 automatisierte Linien eingeführt hatten. Fate Therapeutics erreichte Herstellungskosten von 50.000 USD pro Dosis für iPSC-abgeleitete NK-Zellen mittels 21-tägiger kontinuierlicher Perfusion. Die FDA anerkannte KI-gesteuerte Bioreaktoren 2025 als konforme Prozessanalytik-Technologie und ermöglichte damit Algorithmusaktualisierungen nach der Zulassung ohne neue Einreichungen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Herstellungskosten für personalisierte autologe Chargen | -2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lieferkette für virale Vektoren und Plasmide | -1.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Datenlücken zur langfristigen genomischen Integrität nach der Editierung | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| ESG-Prüfung von Spendergewebe und kryogener Logistik | -0.7% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Herstellungskosten für personalisierte autologe Chargen
Die autologe CAR-T-Produktion kostete 2025 im Durchschnitt 350.000 USD pro Dosis, bedingt durch patientenspezifische Apherese, virale Vektortransduktion und zweiwöchige Expansionszyklen. Der durchschnittliche Verkaufspreis von Yescarta sank zwischen 2023 und 2025 im Rahmen ergebnisbasierter Verträge um 18 %, was die Bruttomarge von 82 % auf 71 % drückte. Deutsche und französische Kostenträger führten 2024 Schwellenwerte von 100.000 EUR pro QALY ein, was zu Rabatten von 35 % unter Vertraulichkeit und einer Gewinnminderung führte. Hohe Fixkosten von 12 Millionen USD jährlich pro GMP-Suite untergraben die Skalierbarkeit für Therapien, die weniger als 500 Patienten pro Jahr ansprechen. Begrenzte Erschwinglichkeit in Ländern mit mittlerem Einkommen, wo die Pro-Kopf-Gesundheitsausgaben unter 2.000 USD liegen, schränkt die Verbreitung ein und begrenzt das Umsatzwachstumspotenzial.
Engpässe in der Lieferkette für virale Vektoren und Plasmide
Engpässe bei lentiviralen Vektoren verzögerten 2024 elf Phase-2-Zelltherapiestudien und verlängerten die Vorlaufzeiten von 16 Wochen im Jahr 2022 auf 32 Wochen im Jahr 2024. Thermo Fisher meldete im ersten Quartal 2025 einen Auftragsrückstand von 1,8 Milliarden USD im Dienstleistungsbereich und fügte 20.000 Liter zusätzliche Kapazität hinzu, die für das vierte Quartal 2026 geplant ist, um die Engpässe zu entschärfen. Die Vorlaufzeiten für Plasmid-DNA überstiegen 2024 24 Wochen, mit einer Preisinflation von 40 % im Jahresvergleich. Die FDA-Leitlinie vom Juli 2024 unterstützte nicht-virale Elektroporation und Lipid-Nanopartikel-Methoden für frühe klinische Studien, und sechs Sponsoren hatten diese Ansätze bis Jahresende übernommen. Lonza und Catalent verpflichteten sich 2024 zu Investitionen von 1,1 Milliarden USD in den Ausbau viraler Vektoren, aber Analysten prognostizieren bis 2028 ein Angebotsdefizit von 30 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Therapietyp: Allogene Plattformen gestalten die Fertigungswirtschaft neu
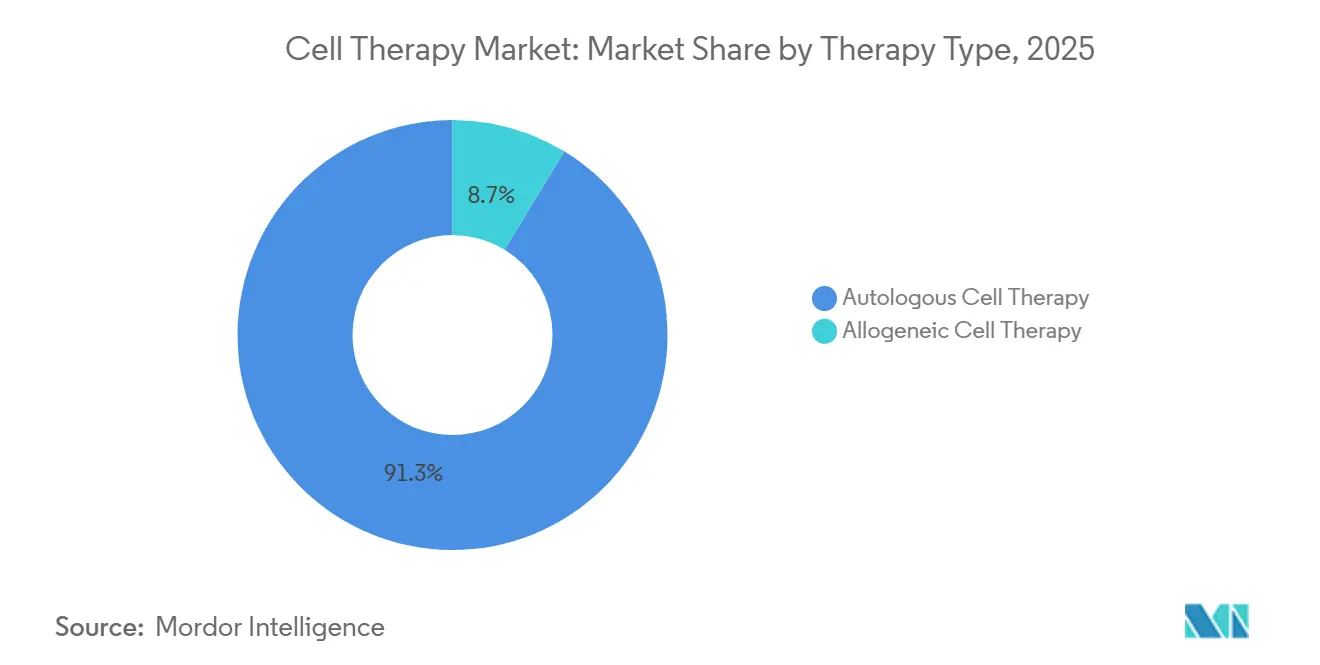
Autologe Produkte hielten 2025 einen Marktanteil von 91,3 % am Markt für Zelltherapie, gestützt durch ausgereifte CAR-T-Produktlinien und etablierte Erstattungswege. Das allogene Segment entwickelt sich jedoch mit einer CAGR von 17,34 % bis 2031, da die Off-the-Shelf-Verfügbarkeit die 4–6-wöchige Fertigungswartezeit beseitigt, die Herstellungskosten auf 75.000 USD senkt und die Logistik vereinfacht.
Das Investorenvertrauen verstärkte sich 2025, als Vertex und CRISPR Therapeutics eine schweizer Anlage für 100.000 Jahresdosen unterstützten, was den Skalierungsvorteil allogener Plattformen unterstreicht. Regulatorische Flexibilität, wie die FDA-Akzeptanz nicht-viraler Transfektion, hat die Zeitpläne verkürzt, während ergebnisbasierte Verträge die Margen für autologe Anbieter unter Druck setzen. Allogene Kandidaten positionieren den Markt für Zelltherapie daher für eine kosteneffiziente Durchdringung weniger wohlhabender Regionen ohne Einbußen bei der Margenintegrität.


Nach Zelltyp: Stammzellen gewinnen gegenüber Immunplattformen
Immunzelltherapien dominierten 2025 mit einem Umsatzanteil von 56,1 %, hauptsächlich aus CAR-T- und tumorinfiltrierenden Lymphozytenprogrammen, die durch starke Onkologiedaten gestützt werden. Stammzellplattformen expandieren mit einer CAGR von 18,32 %, da mesenchymale und induzierte pluripotente Stammzell-Kandidaten (iPSC) Wirksamkeit bei Herz-Kreislauf- und neurologischen Erkrankungen nachweisen.
Mesoblasts Phase-3-Herzinsuffizienz-Studie reduzierte schwerwiegende unerwünschte Ereignisse um 34 %, während Takedas iPSC-Kardiomyozyten ischämische Patienten einschließen und der erste Datenabruf für 2026 erwartet wird. Durchbrüche in der Gerüst- und 3D-Drucktechnologie stärken den Schwung der Stammzellen weiter und positionieren sie als Diversifizierungsmotor des Marktes für Zelltherapie jenseits hämatologischer Malignome.
Nach Anwendung: Neurologische Erkrankungen übertreffen das Wachstum der Onkologie
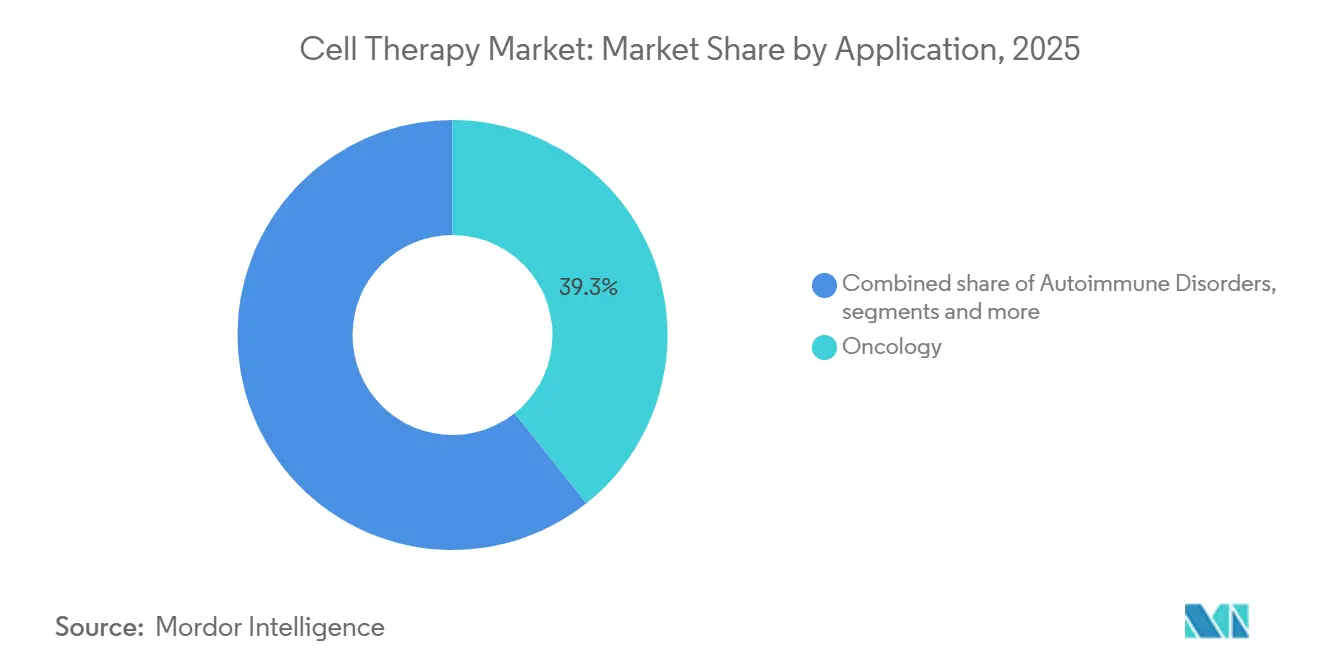
Die Onkologie erzielte 2025 einen Umsatzanteil von 39,3 %, doch neurologische Erkrankungen sind die am schnellsten wachsende Anwendung mit einer CAGR von 17,47 % bis 2031, dank iPSC-abgeleiteter dopaminerger Neuronenprogramme, die nach 12 Monaten eine motorische Verbesserung von 32 % auf der Unified Parkinson's Disease Rating Scale erzielten. Autoimmunindikationen gewannen ebenfalls an Bedeutung, da der systemische Lupus erythematodes mit einer Remissionsrate von 73 % in die Spätphasenbewertung eintrat.
Herz-Kreislauf-, orthopädische und ophthalmologische Segmente entwickeln sich auf der Grundlage mesenchymaler, chondrozytärer und Netzhautzellstudien zu Chancen der nächsten Welle. Diese Trends diversifizieren die Größenbasis des Marktes für Zelltherapie, verringern die Abhängigkeit von der Onkologie und glätten die Umsatzvolatilität im Zusammenhang mit der Wettbewerbssättigung bei B-Zell-Malignomen.
Nach Endnutzer: Spezialisierte Zentren wachsen schneller als Krankenhäuser
Krankenhäuser und Kliniken machten 65,2 % der Ausgaben im Jahr 2025 aus, doch spezialisierte Zell- und Genzentren wachsen mit einem CAGR von 18,08 %, indem sie Apherese, Zellkryokonservierung und Nachinfusionsversorgung standardisieren. Die 12-Betten-Einheit der Mayo Clinic behandelte im ersten Jahr 180 Patienten und reduzierte die Aufnahmen aufgrund des Zytokin-Freisetzungssyndroms auf 4 %, gegenüber einem nationalen Referenzwert von 12 %.
Akademische Institute treiben Innovationen in Phase 1-2 voran, während CDMOs industrialisierte Kapazitäten bereitstellen, die die Marktgröße für Zelltherapie bei allogenen Pipelines unterstützen. Hohe Krankenhausauslastungsraten von 85 % in führenden US-amerikanischen Zentren erzeugen Engpässe und verstärken den strategischen Wert zweckgebundener Einrichtungen.
Geografische Analyse
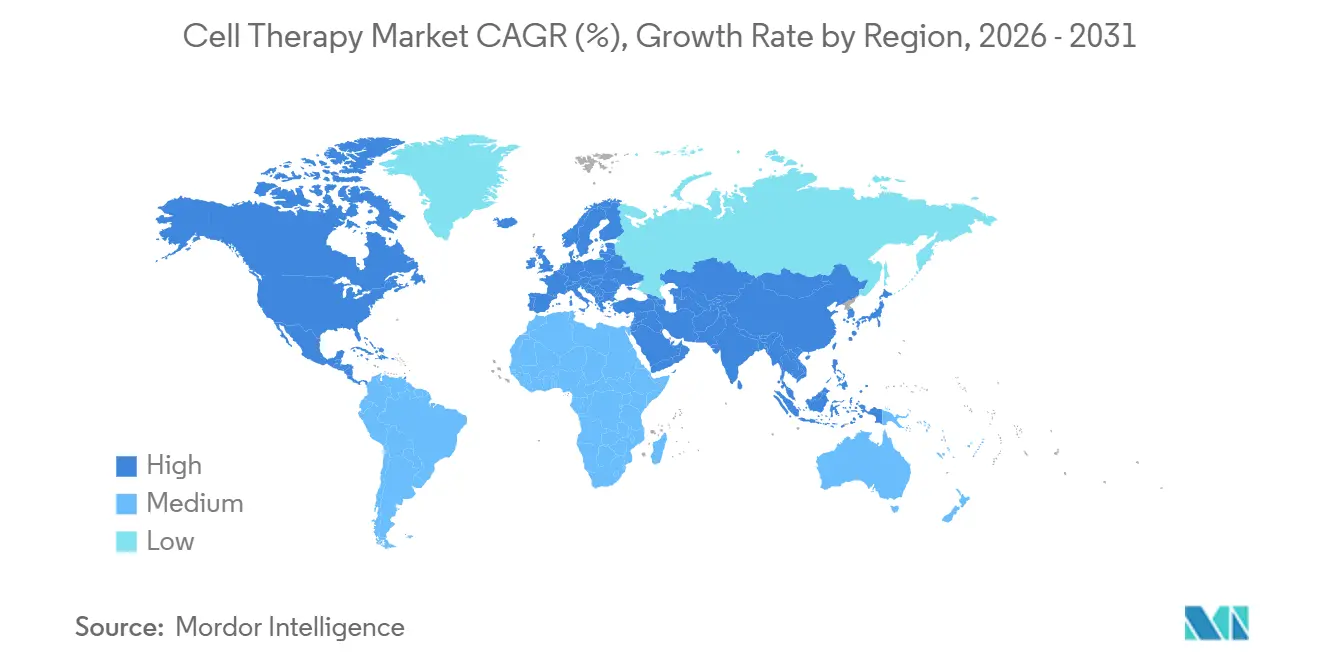
Nordamerika verzeichnete 2025 einen Anteil von 54,2 %, wobei NTAP 80.000–200.000 USD pro Fall abdeckte und fünf kommerzielle Versicherer 30–50 % der Zahlung auf ergebnisbasierte Modelle umstellten. Die Zulassungen stiegen zwischen 2024 und 2025 auf neun Indikationen für die CAR-T-Therapie, und der Umsatz von Yescarta wuchs um 22 % auf 2,1 Milliarden USD. Eine hohe Auslastung der Apherese-Einheiten von 85 % führte zu Wartezeiten von 6–8 Wochen und verdeutlichte Kapazitätsengpässe.
Europa hielt einen Anteil von 28 %, da Deutschlands NUB-Verfahren die Abrechnung für drei allogene Therapien beschleunigte, während die NICE-Leitlinie 120 Millionen GBP an britischen Mitteln freigab. Bedingte Zulassungen für T-Zell-Rezeptoren gegen solide Tumoren eröffneten eine europäische Chance von 2,1 Milliarden USD. Die 2024 eingeführten QALY-Schwellenwerte erfordern jedoch durchschnittliche Rabatte von 35 %, was die Umsatzexpansion dämpft.
Asien-Pazifik verzeichnete mit 17,89 % die schnellste CAGR; Chinas erste inländische CAR-T-Zulassung, Carvykti, versorgte im ersten Jahr 2.500 Patienten mit multiplem Myelom. Japans bedingter Erstattungsweg akzeptierte Phase-2-Daten mit einer obligatorischen siebenjährigen Nachbeobachtung. Südkorea erstattete zwei lokale CAR-T-Therapien zu 40 % niedrigeren Preisen und versorgte 2025 1.200 Patienten. Die Lokalisierung der Lieferkette über Samsung Biologics und wachsende CDMO-Kapazitäten festigen die Region als nächsten Wachstumsmotor des Marktes für Zelltherapie.

Regulatorisches Umfeld
In den Vereinigten Staaten hat die FDA die Flexibilität bei den Anforderungen an Chemie, Herstellung und Kontrollen (CMC), die für die Skalierung von Zelltherapien zentral sind, weiter formalisiert. Im Jahr 2026 hat die Behörde diese Haltung durch CMC-orientierte Leitlinienaktivitäten (einschließlich Entwürfen und aktualisierten Leitlinien) und zugehörige Rahmenwerke für humane Zell- und Gentherapieprodukte vorangetrieben. Dies bestärkt die Toleranz der Regulierungsbehörden gegenüber risikobasierten Ansätzen in der frühen Entwicklung, während die Überwachung nach der Zulassung weiterhin auf Prozesskontrollen und Produktvergleichbarkeit gestützt bleibt.
In Europa werden Zelltherapien als Arzneimittel für neuartige Therapien (ATMPs) im Rahmen des EMA-Regelwerks reguliert, wobei laufende CAT-Aktivitäten die Erwartungen an Entwicklung und Lebenszyklusmanagement prägen. Die EMA hat im Verlauf von 2025 und bis 2026 ATMPs zugelassen, und der Rückzug von Alofisel durch die Europäische Kommission im Dezember 2024 unterstreicht aktive Maßnahmen im Lebenszyklus nach der Zulassung neben neuen Zulassungen. Getrennt davon verwiesen die EMA-CAT-Diskussionen Anfang 2026 auf Arbeitsströme wie die IPRP-Roadmap, was auf fortgesetzte Bemühungen um regulatorische Konvergenz und reduzierte Doppelarbeit bei globalen Einreichungen im Bereich der Gen- und Zelltherapie hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Zelltherapie beginnt mit der Identifizierung von Spendern oder Patienten und der klinischen Entnahme, einschließlich Apherese und Gewebegewinnung. Sie führt dann über kritische Rohstoffe (Leukapheresebeutel, Medien, Zytokine, virale Vektoren, Plasmid-DNA) und Verbrauchsmaterialien, die in der GMP-Fertigung verwendet werden. Die Herstellung erfolgt entweder intern oder über CDMOs, wobei sich der Markt zunehmend in autologe, patientenspezifische Batch-Workflows und allogene, skalierungsorientierte Kampagnen aufteilt.
Nachgelagerte Schritte umfassen Fill-Finish (falls anwendbar), Kryokonservierung und kontrollierte Lagerung sowie die Dokumentation der Identitäts- bzw. Verwahrkette (Chain-of-Identity/Chain-of-Custody). Die Verteilung zurück an Krankenhäuser, Kliniken und spezialisierte Zell- und Gentherapiezentren hängt von zeit- und temperaturkritischer Logistik für Verabreichung und Nachverfolgung ab. Engpässe bestehen weiterhin bei der Apheresekapazität, der Verfügbarkeit von viralen Vektoren und Plasmiden sowie der Koordination über mehrstandortige Programme, was das Vein-to-Vein-Risiko für autologe Therapien erhöht. Die Reaktionen der Branche konzentrieren sich auf stärker integrierte End-to-End-Betriebsmodelle, die Fertigung, Biolagerung und Logistik unter weniger Übergaben zusammenführen, unterstützt durch digitale Nachverfolgung zur Verwaltung paralleler personalisierter Chargen. Kapazitätserweiterungen für die allogene Fertigung, einschließlich der von CDMOs im Zeitraum 2024-2025 hinzugefügten 180.000 Liter, sowie Logistikerweiterungen wie die Eröffnung eines neuen Global Supply Chain Center von Cryoport Systems in Südkalifornien im Mai 2026, spiegeln eine Positionierung wider, die genauso auf Zuverlässigkeit und Orchestrierung wie auf Kapazität ausgerichtet ist.
Wettbewerbslandschaft
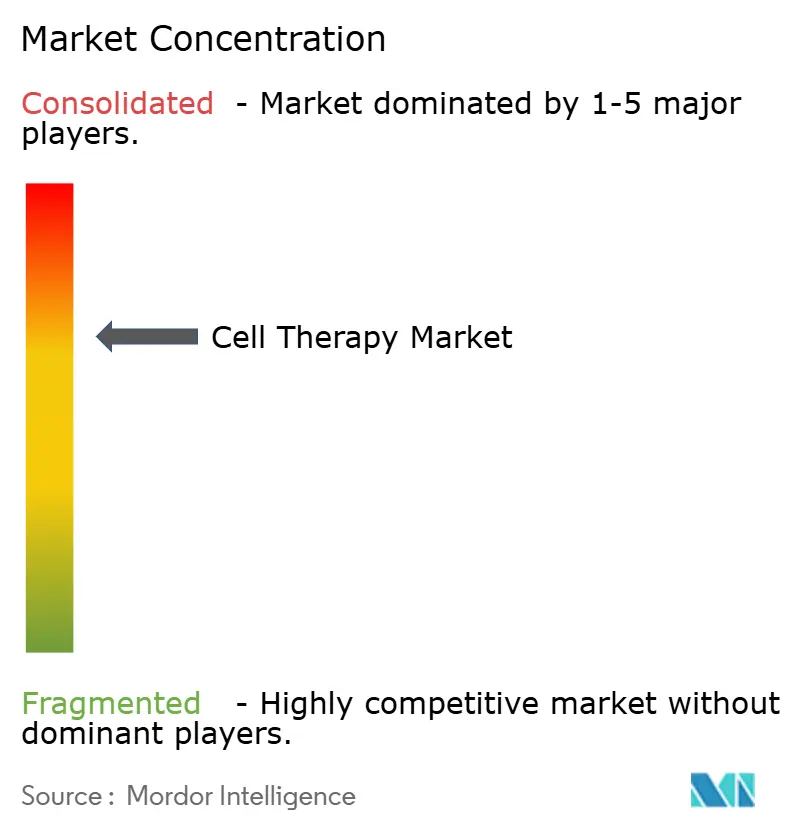
Der Markt für Zelltherapie weist eine moderate Konzentration auf: Die fünf führenden Unternehmen Novartis, Gilead Sciences, Bristol Myers Squibb, Johnson & Johnson und Legend Biotech erzielten 2025 einen bedeutenden Anteil am autologen CAR-T-Umsatz [3]Novartis AG, "Geschäftsbericht 2025," novartis.com. Zulassungserweiterungen und Onkologiezulassungen in früheren Therapielinien stützen die Verteidigung der etablierten Anbieter, aber allogene Neueinsteiger und CDMOs verteilen Marktanteile um. Vertex und CRISPRs 420-Millionen-USD-Anlage in der Schweiz signalisiert Fertigungskapazität als strategischen Burggraben, während Allogene Therapeutics in Zulassungsstudien eine vollständige Remission von 67 % erzielte.
Aufstrebende Disruptoren wie Fate Therapeutics erreichten Kosten von 50.000 USD pro Dosis, und Samsung Biologics hat vier Verträge im Asien-Pazifik-Raum gesichert, was verdeutlicht, wie Technologie und lokalisierte Kapazität die Wettbewerbsdynamik verschieben. Die Patentanmeldungsgeschwindigkeit ist hoch. CRISPR Therapeutics registrierte 2024–2025 14 Basiseditions-Patente, während Regulierungsbehörden eine 15-jährige Nachbeobachtung für genomeditierte Produkte vorschreiben, was kapitalstarke Unternehmen begünstigt. Kostensenkungstechnologien wie KI-optimierte Bioreaktoren und 3D-gedruckte Gerüste senken die Eintrittsbarrieren und verschärfen den Wettbewerb in den Segmenten Onkologie, Autoimmunerkrankungen und Neurologie.
Zu den strategischen Schritten im Jahr 2025 gehörten Sanofis 1,2-Milliarden-USD-Übernahme von Amunix, Lonzas 50.000-Liter-Anlage in Portsmouth und Charles Rivers 40.000-Liter-Erweiterung in Leiden, die alle darauf abzielen, Kapazitäten vor den erwarteten Nachfragespitzen zu sichern. Da sich Erstattungsmodelle auf Ergebnisse ausrichten und das Angebot skaliert, wird der Wettbewerbsvorteil zunehmend durch Fertigungsagilität, Indikationsbreite und Infrastruktur für die Nachmarktüberwachung definiert.
Marktführer im Bereich Zelltherapie
Corestem Inc.
Chiesi Farmaceutici S.p.A.
Tego Science
Allogene Therapeutics Inc.
Takeda Pharmaceuticals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Erweiterung der Fertigungskapazitäten und die automatisierungsgetriebene Standardisierung schaffen Freiräume bei Kosten, Durchsatz und geografischem Zugang, insbesondere für allogene und aus iPSC abgeleitete Plattformen, die auf wiederholbaren, industriell skalierten Prozessen beruhen. Belege für diesen Investitionszyklus sind unter anderem die Ankündigung von Johnson and Johnson zum Bau einer Fertigungsanlage für Zelltherapien der nächsten Generation im Wert von über 1 Milliarde USD in Montgomery County, Pennsylvania (Februar 2026), die Eröffnung eines neuen iPSC-Entwicklungs- und Fertigungshauptsitzes von FUJIFILM Cellular Dynamics in Madison, Wisconsin, der die iPSC-Kapazität vervierfachen soll (Mai 2026), und die Erweiterung der Fertigungskapazität von Orca Bio an der Ostküste in Princeton, New Jersey, ergänzend zu den bestehenden Aktivitäten in Sacramento (Juni 2026). Diese Schritte zielen auf Engpässe ab, die den kommerziellen Rollout verzögern, darunter Vorlaufzeiten, regionale Versorgungssicherheit und die Fähigkeit, mehr Standorte mit einem konsistenten Produkt zu versorgen.
Regulatorische Maßnahmen und Maßnahmen zur Stärkung der Lieferkette unterstützen zudem neue Umsetzungswege für Plattformen und Lieferanten, die Reibungsverluste bei CMC und kritischen Inputs verringern. Die FDA hat 2026 eine endgültige Leitlinie zu CMC-Flexibilitäten für Zell- und Gentherapieprodukte veröffentlicht und führt Initiativen wie das Manufacturing PreCheck Pilot Program durch, an dem Cellares (Juni 2026) beteiligt war, um eine frühere Abstimmung über die Fertigungsbereitschaft für fortschrittliche und automatisierte Plattformen zu unterstützen. Bei den Inputs deuten Erweiterungen wie die Eröffnung eines Kompetenzzentrums von Sartorius Stedim Biotech im Wert von 140 Millionen EUR in Freiburg, Deutschland, für kritische Zelltherapiekomponenten wie Zytokine (Mai 2026) sowie die Erweiterung der Anlage von Kincell Bio im Research Triangle Park um zusätzliche ISO-7-Reinraumsuiten (April 2026) auf einen wachsenden adressierbaren Markt für spezialisierte Materialien, GMP-Kapazität und integrierte Dienstleistungen hin, die die Zeitspanne von der Spätentwicklung bis zur kommerziellen Versorgung verkürzen.
Aktuelle Branchenentwicklungen
- Juni 2026: Chiesi Group und Arbor Biotechnologies erhielten von der Europäischen Kommission die Orphan-Drug-Designation für ABO-101, eine experimentelle Gen-Editing-Therapie für primäre Hyperoxalurie Typ 1. Die Ausweisung stärkt die regulatorischen und kommerziellen Anreize für fortschrittliche Therapien bei seltenen Erkrankungen. Sie unterstützt zudem partnergestützte Investitionen in die klinische Entwicklung und die Fertigungsbereitschaft.
- Dezember 2025: Die FDA genehmigte Waskyra (etuvetidigene autotemcel) für das Wiskott-Aldrich-Syndrom und fügte damit eine weitere kommerzielle fortschrittliche Therapieoption für eine seltene Immunschwäche hinzu. Die Genehmigung unterstreicht die Rolle von Zulassungswegen und CMC-Umsetzung als wichtige Differenzierungsmerkmale für Sponsoren, die komplexe Biologika in die Routineversorgung überführen.
- Juli 2024: Die FDA veröffentlichte eine Leitlinie zur Unterstützung nicht-viraler Ansätze wie Elektroporation und Lipid-Nanopartikel für die Entwicklung von Zell- und Gentherapien in frühen Phasen. Dieser Politikwechsel erweitert die technischen Optionen für Entwickler, die mit Einschränkungen bei viralen Vektoren konfrontiert sind. Er unterstützt auch alternative Fertigungswege, die die Lieferplanung und Vergleichbarkeitsstrategien vereinfachen können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse, die durch den Einsatz lebensfähiger menschlicher Zellen als Therapie erzielt werden, bei der Zellen verabreicht werden, um eine Patientenfunktion zu reparieren, zu ersetzen oder zu modulieren. Er schließt sowohl kommerziell verfügbare Therapien als auch Prüftherapien ein, die sich aktiv in der klinischen Entwicklung befinden.
Ausschlüsse aus dem Umfang: Rein genbasierte Therapien (bei denen Zellen nicht das aktive Therapeutikum sind) und azellulare regenerative Gerüste sind aus dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Therapietyp
- Autologe Zelltherapie
- Allogene Zelltherapie
- Nach Zelltyp
- Stammzelltherapie
- Hämatopoetische Stammzellen
- Mesenchymale Stammzellen
- Induzierte pluripotente Stammzellen
- Immunzelltherapie
- T-Zell-Therapie (inkl. CAR-T, TCR-T)
- NK-Zell-Therapie
- Dendritische Zelltherapie
- Fibroblasten- und Chondrozyten-basierte Therapien
- Stammzelltherapie
- Nach Anwendung
- Onkologie
- Autoimmunerkrankungen
- Herz-Kreislauf-Erkrankungen
- Orthopädie & Muskel-Skelett-System
- Neurologische Erkrankungen
- Wundheilung & Dermatologie
- Ophthalmologie
- Nach Endnutzer
- Krankenhäuser & Kliniken
- Spezialisierte Zell- und Gentherapiezentren
- Akademische & Forschungsinstitute
- Auftragsfertigungs- & CRO-Einrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Kartierung der Therapielandschaft und der Entwicklungspipeline anhand öffentlicher Aufzeichnungen und richtete diese Signale dann an den Erlösen aus, die vernünftigerweise zellbasierten Behandlungen zugerechnet werden können. Zu den verwendeten Quellen gehörten beispielsweise ClinicalTrials.gov und andere Register für klinische Studien, von Fachleuten begutachtete Zeitschriften in der Regenerativmedizin und Onkologie sowie öffentliche Datenbanken für Arzneimittelkennzeichnungen und Zulassungen, die von Regulierungsbehörden gepflegt werden.
Um die Annahmen zu verankern, wurden auch Quellen wie nationale Gesundheitsstatistikportale, Zoll- und Handelszusammenfassungen für relevante Biologika und Kühlkettenflüsse (soweit verfügbar) sowie Websites wichtiger Berufsverbände in den Bereichen Hämatologie, Onkologie und Regenerativmedizin ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen wurden herangezogen, um Einführungszeitpunkte, Hinweise zur Skalierung der Fertigung und Kommentare zur Therapiepreisgestaltung zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Patente und Handelsdaten auf Sendungsebene zusammenfassen, genutzt, um Lücken zu schließen, die öffentliche Quellen nicht eindeutig beantworteten. Diese Liste ist nicht abschließend, und viele weitere öffentliche Quellen wurden während der Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Implikationen der Desk-Research-Eingaben zu überprüfen, insbesondere in Bezug auf Preisrealisierung, Engpässe beim Patientendurchsatz und die Geschwindigkeit, mit der Kapazitätserweiterungen in behandelbare Volumina umgewandelt werden. Wir sprachen mit einer Mischung aus Therapieentwicklern, Fertigungs- und Lieferkettenspezialisten sowie klinischen Interessengruppen in wichtigen Regionen, damit Annahmen in verschiedenen Versorgungsumgebungen und Erstattungsumfeldern überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 13 % | APAC: 44 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 28 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung wurde ein Top-down-Ansatz verwendet, bei dem behandelte Patientenpools und die Therapieverfügbarkeit nach Indikation aus epidemiologischen Signalen, klinischen Adoptionsmustern sowie Zulassungs- und Einführungszeitpunkten rekonstruiert und dann anhand realistischer Preis- und Behandlungsannahmen in Erlöse umgerechnet werden. Sobald diese Gesamtwerte erstellt waren, wurden selektive Bottom-up-Überprüfungen anhand von Stichproben aus Therapieerlösen, regionalen Kanalprüfungen und einer Logik aus Durchschnittspreis multipliziert mit Volumen durchgeführt, sofern öffentliche Angaben die Eingaben nachvollziehbar machten.
Das Modell reagiert auf einige praktische Kenngrößen, wie die Anzahl der zugelassenen Therapien nach Region, Therapiepreisspannen und erwartete Nettopreisentwicklung, Fertigungskapazität und Durchlaufzeiten, die Patientenvolumina begrenzen können, sowie das Tempo der Ausweitung neuer Indikationen in spätstufigen Pipelines. Da nicht jede Therapie jedes Jahr transparente Umsatzangaben macht, wurden Lücken durch die Verwendung von Proxy-Adoptionskurven, die an die zugelassene Labelpopulation geknüpft sind, und durch Gegenprüfung mit Kommentaren zur Fertigungsskalierung aus öffentlichen Einreichungen geschlossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da Adoption und Kapazitätsaufbau nach Zulassungen schnell voranschreiten können, sich aber auch verlangsamen können, wenn Erstattung oder Standortbereitschaft hinterherhinken. Die Szenarien wurden am Expertenkonsens darüber verankert, wie sich der Patientenzugang ausweitet, wie Kapazitätsengpässe im Laufe der Zeit abgebaut werden und wie sich die Preisgestaltung mit zunehmendem Wettbewerb entwickelt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit kein einzelner Datensatz die endgültige Zahl allein bestimmt. Wir vergleichen Ergebnisse mit unabhängigen Signalen wie Zulassungszahlen, Trends bei der Studienaktivität und der Richtung offengelegter Erlöse und untersuchen Abweichungen, bevor die Ergebnisse abgeschlossen werden.
Wenn eine Schätzung außerhalb der Norm erscheint, werden Annahmen überprüft und bei Bedarf werden Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat (zum Beispiel eine Kapazitätsbeschränkung, eine Erstattungsänderung oder eine verzögerte Markteinführung). Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse in der Therapiepipeline oder der regulatorischen Landschaft eintreten. Vor der Lieferung führt ein Analyst eine abschließende Prüfung durch, damit die Zahlen die aktuellsten öffentlichen Informationen und validierten Annahmen widerspiegeln.
Marktgröße für Zelltherapie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zelltherapie variieren häufig, weil Analysten nicht immer denselben Therapieumfang berücksichtigen und sich auch darin unterscheiden, wie sie mit Prüferlösen, Preisentwicklungen und Währungszeitpunkten umgehen. Die Tabelle erleichtert die Erkennung dieser Lücken und zeigt auch, wie unterschiedliche Zeitbasen die Hauptzahl verändern können.
Wesentliche Treiber hängen in der Regel davon ab, ob Schätzungen Gentherapie oder angrenzende Biologika in denselben Bereich einbeziehen, ob frühe Pipeline-Assets vor dem Vorliegen bedeutender Patientenvolumina gezählt werden und ob die Preisgestaltung anhand des Listenpreises oder des erwarteten Nettopreises nach Rabatten und Zugangsbeschränkungen modelliert wird. Ein weiterer häufiger Grund ist der Aktualisierungsrhythmus, da neue Zulassungen und Indikationserweiterungen den Nachfragepool schnell verändern können, was dann die kurzfristige Marktgröße verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,55 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,89 Milliarden USD (2024) | Verwendet eine frühere Zeitbasis und eine andere Adoptionsrampe, was kurzfristige Erlöse unterschätzen kann, wenn Zulassungen und Standortbereitschaft in späteren Jahren verbessert werden. |
| Branchenpublikation B | 16,14 Milliarden USD (2024) | Breitere Einschlüsse sind impliziert, was angrenzende Kategorien einbeziehen und Gesamtwerte aufblähen kann, wenn rein genbasierte Therapien oder nicht-zelluläre regenerative Produkte zusammen mit Zelltherapien gezählt werden. |
Die Tabelle zeigt eine große Bandbreite, und im Modell von Mordor Intelligence ist der Wert an Therapien gebunden, bei denen lebensfähige menschliche Zellen das aktive Therapeutikum sind und Erlöse mit behandelbaren Volumina und realistischer Preisrealisierung verknüpft sind, anstatt einem breiten regenerativen Bereich. Mit klaren Einschlussregeln und wiederholbaren Überprüfungen anhand von Zulassungen, Pipelines und Kapazitätsbeschränkungen bleibt die endgültige Zahl nachvollziehbar und kann aktualisiert werden, wenn sich die zugrunde liegenden Signale verschieben.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Zelltherapie im Jahr 2026?
Die Größe des Marktes für Zelltherapie erreichte 2026 einen Wert von 6,55 Milliarden USD und soll bis 2031 auf 14,56 Milliarden USD ansteigen.
Welcher Therapietyp wächst am schnellsten?
Allogene, Off-the-Shelf-Therapien wachsen am schnellsten mit einer CAGR von 17,34 % bis 2031, bedingt durch niedrigere Herstellungskosten und kürzere Fertigungsvorlaufzeiten.
Welche Region wird das höchste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich die höchste regionale CAGR von 17,89 % erzielen, da China, Japan und Südkorea Zulassungen vereinfachen und die Erstattung ausweiten.
Was ist die größte Kostenherausforderung für autologe CAR-T-Therapien?
Die personalisierte Produktion kostet im Durchschnitt 350.000 USD pro Dosis und ist mit hohen fixen GMP-Kosten verbunden, was die Margen und die Erschwinglichkeit unter Druck setzt.
Wie senken Hersteller die Kosten?
KI-optimierte geschlossene Bioreaktoren, Kapazitätserweiterungen bei CDMOs und nicht-virale Genübertragungsmethoden senken die Kosten pro Dosis erheblich.
Welches Anwendungssegment wächst am schnellsten?
Neurologische Erkrankungen führen mit einer CAGR von 17,47 %, angetrieben durch Spätphasenstudien bei Parkinson-Erkrankung unter Verwendung iPSC-abgeleiteter Neuronen.
Seite zuletzt aktualisiert am:


