
Marktgröße und Marktanteil für Flüssigkeitshandhabungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
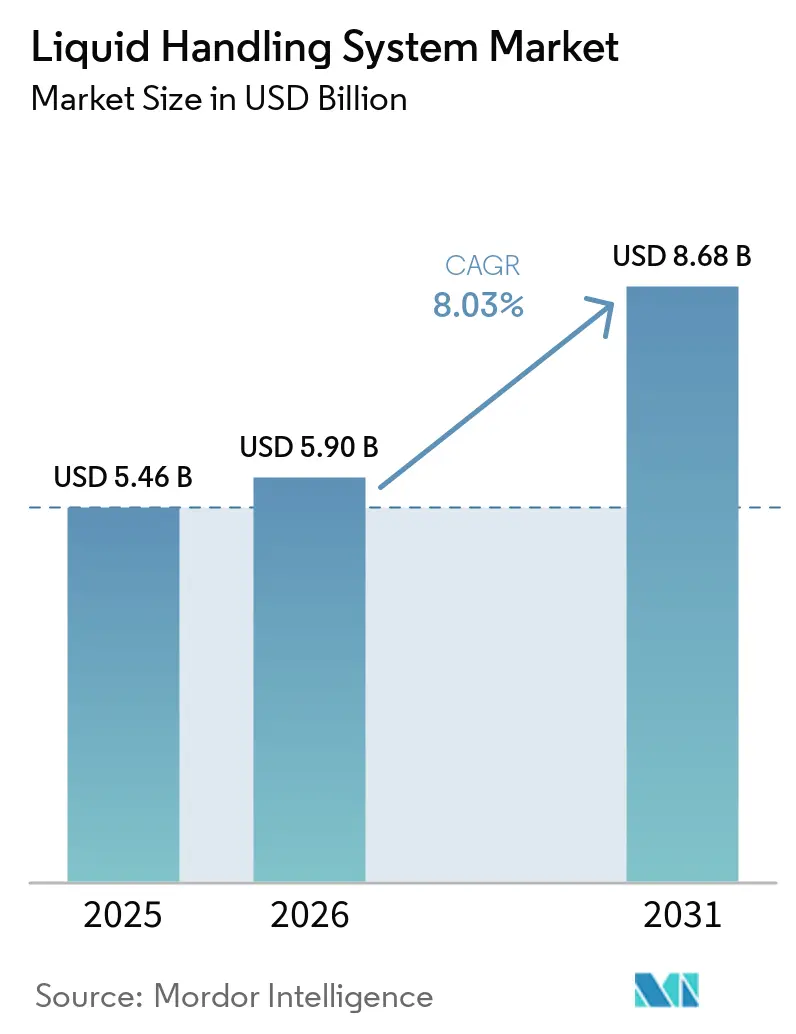
| Marktgröße (2026) | 5.90 Milliarden US-Dollar |
| Marktgröße (2031) | 8.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.03 % |
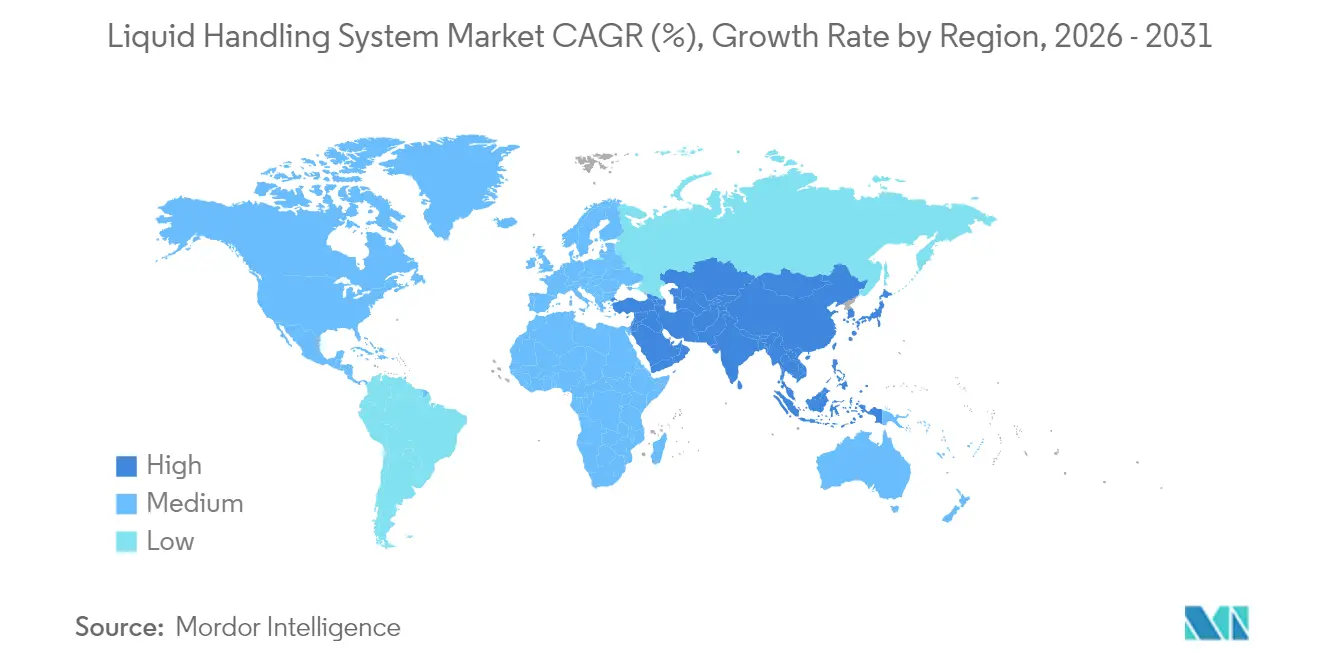
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigkeitshandhabungssysteme von Mordor Intelligence
Die Marktgröße für Flüssigkeitshandhabungssysteme wird im Jahr 2026 auf USD 5,9 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 5,46 Milliarden, mit Prognosen für 2031 von USD 8,68 Milliarden, was einem Wachstum von 8,03 % CAGR über den Zeitraum 2026–2031 entspricht. Die starke Einführung automatisierter Systeme in pharmazeutischen, biotechnologischen und klinisch-diagnostischen Laboratorien treibt diese Expansion voran, da die Anwender Präzision und Durchsatz verbessern möchten. Anforderungen an das Hochdurchsatz-Screening, Vorschriften, die rückverfolgbare Arbeitsabläufe vorschreiben, sowie wachsende Pipelines in der Zell- und Gentherapie vertiefen die Abhängigkeit von integrierter Robotik und akustischen Dispensern. Risikokapitalinvestitionen in Start-ups der synthetischen Biologie, Fortschritte bei der mikrofluidischen Nanodispensierung und die Konvergenz von KI mit der Laborautomatisierung erweitern die Einsatzmöglichkeiten, während modulare Finanzierungsmodelle die Kapitalhürden senken. Die Wettbewerbsintensität steigt, da führende Anbieter Akquisitionen verfolgen, um ihre Portfolios zu erweitern, und aufstrebende Unternehmen softwaregesteuerte Plattformen einführen, die eine schnelle Protokolliteration und niedrigere Gesamtbetriebskosten versprechen.
Wichtigste Erkenntnisse des Berichts
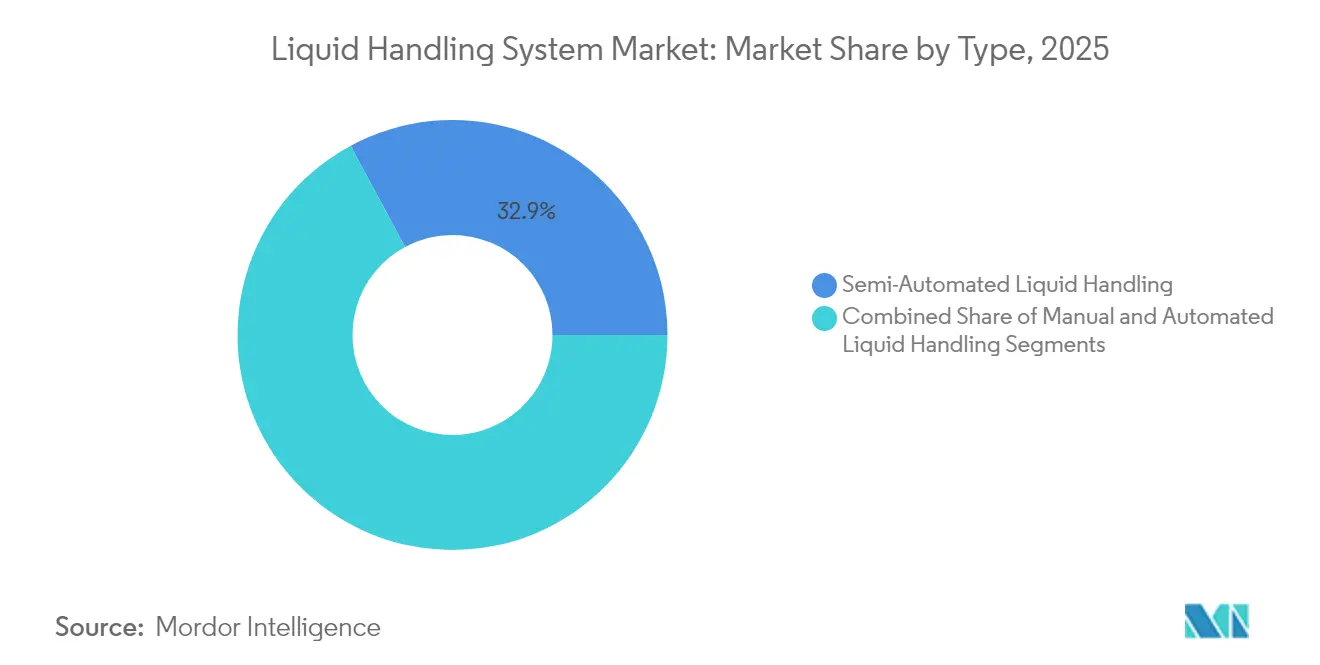
- Nach Systemtyp hielten halbautomatische Plattformen im Jahr 2025 einen Marktanteil von 32,85 % am Markt für Flüssigkeitshandhabungssysteme, während vollautomatische Systeme mit der schnellsten CAGR von 10,79 % bis 2031 wachsen.
- Nach Produktkategorie führten automatisierte Workstations mit einem Umsatzanteil von 29,10 % im Jahr 2025; akustische Ejektoren sollen bis 2031 mit einer CAGR von 10,21 % wachsen.
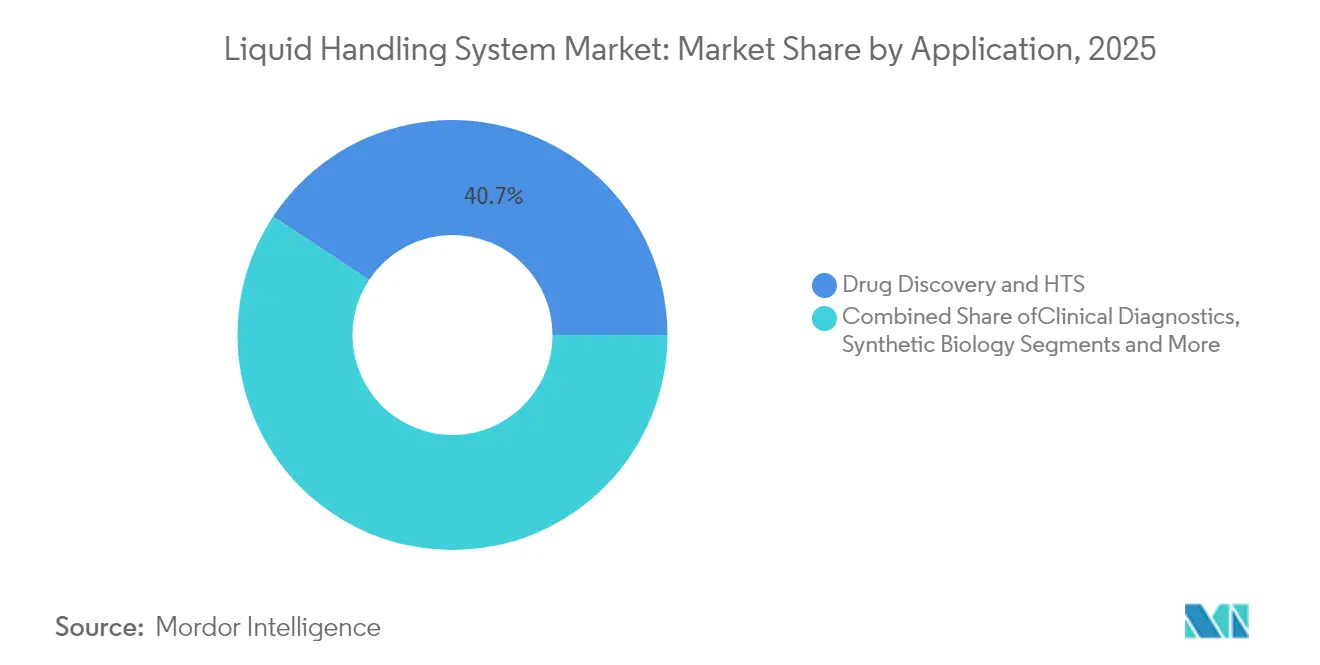
- Nach Anwendung entfielen auf Wirkstoffforschung und Hochdurchsatz-Screening im Jahr 2025 40,72 % der Marktgröße für Flüssigkeitshandhabungssysteme, während die Herstellung von Zell- und Gentherapien bis 2031 mit einer CAGR von 11,88 % wächst.
- Nach Endnutzer entfielen auf pharmazeutische und biotechnologische Unternehmen im Jahr 2025 43,88 % des Umsatzes, und Auftragsforschungs- und Auftragsfertigungsorganisationen wachsen mit der schnellsten CAGR von 11,12 % bis 2031.
- Nach Geographie dominierte Nordamerika mit einem Anteil von 39,30 % im Jahr 2025; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,47 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Investitionen in die Arzneimittelentwicklung und -forschung | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Hochdurchsatz-Screening (HTS) | +1.5% | Nordamerika und asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Fortschritte bei der robotergestützten und akustischen Flüssigkeitshandhabung | +1.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung mikrofluidischer Nanodispensierungsplattformen | +0.9% | Asiatisch-pazifischer Raum als Kern, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Expansion von Start-ups in synthetischer Biologie und Lab-on-Chip | +0.7% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Strenge IVD- und LDT-Vorschriften schreiben rückverfolgbare, automatisierte Arbeitsabläufe vor | +1.1% | Nordamerika, Ausstrahlungseffekte auf Europa und den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Investitionen in die Arzneimittelentwicklung und -forschung
Die Ausgaben der Pharmaindustrie für Forschung und Entwicklung haben jährlich USD 200 Milliarden überschritten, und ein wachsender Anteil dieser Ausgaben unterstützt die automatisierte Flüssigkeitshandhabung zur Durchmusterung komplexer Verbindungsbibliotheken. Onkologie- und Seltene-Krankheiten-Programme erfordern eine Genauigkeit im Submikroliterbereich, die manuelles Pipettieren nicht erreichen kann, was Labore dazu veranlasst, robotergestützte Workstations einzuführen, die KI-gesteuerte Planung mit Echtzeit-Volumenverifizierung kombinieren. Agilent Technologies' Kauf von BIOVECTRA für USD 925 Millionen im Jahr 2024 unterstreicht die Bestrebungen der Branche, integrierte Produktionsanlagen für Biologika zu sichern, die auf automatisiertes Dispensieren angewiesen sind. Da Arzneimittelentwickler komprimierte Zeitpläne anstreben, dienen automatisierte Plattformen, die Metadaten auf Probenebene erfassen, nun als Compliance-Anker für regulatorische Einreichungen. Es wird daher erwartet, dass der Investitionsschwung den Markt für Flüssigkeitshandhabungssysteme aufrechterhalten wird, da Unternehmen darum wetteifern, den traditionellen Entdeckungs-bis-Zulassungs-Zyklus von 10–15 Jahren zu verkürzen.
Wachsende Nachfrage nach Hochdurchsatz-Screening (HTS)
Moderne HTS-Plattformen verarbeiten mehr als 100.000 Wells pro Tag bei gleichzeitiger Aufrechterhaltung der Nanoliter-Präzision – eine Fähigkeit, die für datenintensive KI-Entdeckungsmaschinen unerlässlich ist. Akustische Ejection in Kombination mit Massenspektrometrie hat die Lesezeiten für Peptid-Biomarker auf 1,5 Sekunden reduziert, sodass Epidemiologie-Teams bevölkerungsweite Proben innerhalb von Tagen analysieren können.[1] Corning und ähnliche Lieferanten führen Mikroplattenformate ein, die für die kontaktlose Tröpfchenhandhabung optimiert sind, damit mittelgroße Labore an groß angelegten Programmen teilnehmen können, ohne umfangreiche Infrastrukturinvestitionen zu tätigen. Die Einführung von Organoiden und 3D-Zellmodellen intensiviert die Nachfrage nach sterilen, automatisierten Medienwechseln über mehrtägige Protokolle. Infolgedessen erlebt der Markt für Flüssigkeitshandhabungssysteme wiederkehrende Ersatzzyklen von konventionellen Pipettierköpfen zu akustischen Nanospray-Modulen in pharmazeutischen und akademischen Einrichtungen.
Schnelle Fortschritte bei der robotergestützten und akustischen Flüssigkeitshandhabung
Kollaborative Roboterarme in Verbindung mit cloudbasierten Planungssystemen orchestrieren nun Pipettieren, Fläschchenverschluss und Barcode-Verifizierung ohne Bedienereingriff. Hamiltons ZEUS X1 Luftverdrängungstechnologie passt sich selbst an Viskositätsschwankungen an und hält die Variationskoeffizienten auch bei hochdichten Reagenzien unter 2 %. Gleichzeitig führen proprietäre akustische Geräte Nanoliter-Tröpfchen durch Schallwellenmodulation, wodurch Kreuzkontaminationen eliminiert und miniaturisierte Parallelassays ermöglicht werden. Die University of North Carolina at Chapel Hill definiert fünf Reifegrade der Automatisierung, wobei KI-gesteuerte Optimierung den Übergang zu vollständig autonomen Laboren markiert – eine Entwicklung, die durch die Partnerschaft von ABB Robotics mit Agilent im Jahr 2025 unterstrichen wird, die Analyseinstrumente mit robotergestützter Probenvorbereitung zusammenführt.
Einführung mikrofluidischer Nanodispensierungsplattformen
3D-gedruckte Mikrokanäle liefern nun Zehntausende gleichmäßiger Tröpfchen pro Sekunde und bringen Single-Cell-Omics in die Reichweite routinemäßiger Arbeitsabläufe. Bei der Herstellung von Zelltherapien bettet MEMS-basiertes akustisches Streaming 60 % des Doxorubicins in Lipidvesikel ein, gegenüber weniger als 30 % Ausbeute beim Massenladen, was den Materialabfall reduziert. Präzisions-Nanodispensierung lindert auch Kontaminationsbedenken, indem der Verbrauchsmaterialaustausch eingeschränkt wird – ein entscheidender Vorteil für dezentralisierte Diagnoseeinheiten. Akustische Oberflächenwellenmischer, die für ihre Biokompatibilität anerkannt sind, bilden die Grundlage für On-Chip-PCR und Nanopartikelsynthese und ermöglichen kostengünstige Point-of-Care-Diagnostik in ressourcenbeschränkten Regionen.[2]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Automatisierungsingenieuren | -1.3% | Global, akut in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalkosten und Komplexität der Arbeitsabläufe | -1.1% | Global, insbesondere kleinere Labore betreffend | Kurzfristig (≤ 2 Jahre) |
| Kreuzkontaminationsrisiko in akustischen Systemen | -0.6% | Global, kritisch in klinischen Anwendungen | Mittelfristig (2–4 Jahre) |
| Lange Vorlaufzeiten für Präzisionsverbrauchsmaterialien | -0.8% | Global, Konzentration der Lieferkette im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Automatisierungsingenieuren
Klinische und bioprozessbezogene Labore berichten von einem Defizit an Wissenschaftlern, die für die Programmierung, Kalibrierung und Wartung integrierter Roboterpipelines ausgebildet sind. Das California Department of Public Health verzeichnet anhaltende Vakanzen für Mikrobiologen im öffentlichen Gesundheitswesen, ein Trend, der sich in europäischen GMP-Einrichtungen widerspiegelt. Das erforderliche Fachwissen umfasst nun Python, Supervisory-Control-Software und GMP-Dokumentation, was traditionelle Lehrpläne überfordert. Manager investieren daher in mehrjährige Karriereentwicklungsprogramme und flexible Arbeitszeitmodelle, doch diese Anreize können die Fluktuation nur teilweise eindämmen, sodass teure Geräte unzureichend genutzt bleiben.[3]
Hohe Kapitalkosten und Komplexität der Arbeitsabläufe
Vollständig integrierte Workstations übersteigen häufig USD 500.000 vor der Validierung, was akademische Budgets und die Liquidität kleiner Biotechnologieunternehmen belastet. Die Integration von Roboterarmen, Flüssigkeitshandhabungssystemen und Informatikplattformen erfordert eine umfangreiche Neugestaltung der Arbeitsabläufe und eine Umschulung der Bediener, was die Amortisationszeiten verlängert. Die Validierung in regulierten Umgebungen verdoppelt sowohl Kosten als auch Zeitaufwand. Leasing- und Abonnementmodelle entstehen, aber die Akzeptanz bleibt außerhalb Nordamerikas und Westeuropas zögerlich, was das kurzfristige Wachstum der Branche für Flüssigkeitshandhabungstechnologie dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Automatisierung treibt die Marktentwicklung voranHalbautomatische Systeme erzielten 2025 einen Umsatzanteil von 32,85 %, da Laboratorien Durchsatz und Kostenflexibilität in Einklang brachten. Die manuelle Pipettierung verankert nach wie vor Nischenprotokolle, die eine praktische Steuerung erfordern, doch Personalengpässe und Compliance-Anforderungen beschleunigen den Übergang zu vollautomatischen Anlagen, die mit einer CAGR von 10,79 % wachsen. Automatisierte Anlagen integrieren Ablaufplanung, Deck-Analytik und Ferndiagnose und ermöglichen einen unbeaufsichtigten Betrieb, der ergonomische Risiken mindert. Dieser Wandel unterstützt Laboratorien, die sich an neue LDT-Vorschriften anpassen und begrenzte Stellflächen optimieren möchten. Robotercluster, die Inkubatoren, Zentrifugen und Flüssigkeitshandhabungssysteme über eine einheitliche Steuerungssoftware verknüpfen, veranschaulichen, wie der Markt für Flüssigkeitshandhabungssysteme seine Betriebsmodelle neu ausrichtet. Akustische Nano-Dispenser heben die Sterilitätsstandards weiter an, minimieren den Verbrauchsmaterialwechsel und senken die Gesamtkosten der Assays in Zelltherapie-Workflows. Die Zusammenarbeit von BD und Hamilton bei Einzelzell-Reagenzien verdeutlicht den Vorstoß hin zu roboterkompatiblen Kits, die Validierungszyklen verkürzen und Laboratorien bei der Modernisierung unter strengeren Vorschriften unterstützen.
Vollautomatische Workstations fungieren gleichzeitig als Datenzentren und erfassen jeden Ansaug- und Abgabevorgang in Echtzeit für eine prüfungssichere Rückverfolgbarkeit. KI-gestützte Fehlererkennung identifiziert falsch kalibrierte Kanäle vor einem Chargenausfall und verhindert so nachgelagerte Nacharbeiten. Fortschrittliche Einrichtungen übertragen die Ablaufplanung von Flüssigkeitshandhabungssystemen inzwischen an Cloud-Dienste, die Ressourcenlasten abteilungsübergreifend ausgleichen. Mit zunehmender Verbreitung dieser Funktionen wird die Marktgröße für Flüssigkeitshandhabungssysteme bei automatisierten Plattformen voraussichtlich ihren Vorsprung ausbauen, während halbautomatische Linien in Lehr- und Speziallabore mit geringem Volumen verlagert werden. Im Markt für automatisierte Flüssigkeitshandhabungssysteme umfassen die der Automatisierung üblicherweise zugeschriebenen Vorteile höhere Produktionsraten und gesteigerte Produktivität, einen effizienteren Materialeinsatz, bessere Produktqualität, verbesserte Sicherheit, kürzere Arbeitswochen für die Belegschaft sowie reduzierte Durchlaufzeiten in der Fertigung.



Nach Produkt:
Workstations führen die Innovationswelle anAutomatisierte Workstations dominierten 2025 den Umsatz mit 29,10 % und spiegeln ihre Rolle als Basisinfrastruktur für mehrstufige Assays wider. Die Konvergenz von Funktionen – Pipettieren, Greifer-Handhabung und Echtzeit-QC-Kameras – verringert den Integrationsaufwand und beschleunigt den Protokolltransfer von F&E- in QC-Labore. Akustische Ejektoren, die mit einer CAGR von 10,21 % wachsen, entsprechen dem wachsenden Bedarf an kontaktloser Nanoliter-Dispensierung, die mit miniaturisierten Omics übereinstimmt. Im gleichen Zeitraum bleiben Pipetten für schnelle Aufgaben unverzichtbar; Hamiltons CO-RE II-Mechanismus erhöht die Wiederholbarkeit, was dazu beiträgt, eine Recyclingrate von 92 % für Spitzen in validierten Arbeitsabläufen aufrechtzuerhalten.
Softwaremodule sind zu entscheidenden Kaufkriterien geworden. Hamiltons VENUS und Tecans Veya übersetzen graphenbasiertes Workflow-Design in Maschinencode und ermöglichen es Technikern ohne Programmierkenntnisse, Assay-Designs zu iterieren. Modulare Stapel wie Formulatrix' kommende STACK-Linie ermöglichen es Kunden, Inkubatoren oder Plattenlesegeräte schrittweise hinzuzufügen, was Budgetgenehmigungen erleichtert. Diese Verschiebungen unterstreichen, dass die Marktgröße für Software- und Integrationskomponenten im Markt für Flüssigkeitshandhabungssysteme die Hardware innerhalb des Prognosezeitraums übertreffen könnte, da Labore auf Lizenz- und Abonnementmodelle standardisieren.
Nach Anwendung:
Therapeutika treiben den Wandel voranWirkstoffforschung und HTS hielten 2025 einen Anteil von 40,72 % dank eskalierender Pipelines für niedermolekulare Verbindungen und Biologika, die auf Nanoliter-Genauigkeit zur Trefferbestätigung angewiesen sind. Da Multi-Omics-Screens zunehmen, integrieren HTS-Plattformen nun automatisierte Reagenzienvorbereitungsleitungen, die Puffer nach algorithmischen Bedarfsprognosen anpassen. Die Herstellung von Zell- und Gentherapien, die mit einer CAGR von 11,88 % wächst, erfordert geschlossene Flüssigkeitshandhabungssysteme, die für GMP-Klasse-A-Betrieb zertifiziert sind, um die Sterilität bei viralen Vektortransfektionen aufrechtzuerhalten. Der Marktanteil für zelltherapiespezifische Module im Markt für Flüssigkeitshandhabungssysteme steigt daher rasch parallel zur regulatorischen Kontrolle über die Rückverfolgbarkeit.
Genomik- und Proteomiklabore nutzen miniaturisierte parallele Bioreaktoren, die die RNA-Seq-Vorbereitung in Submikroliter-Volumina abschließen und die Reagenzienausgaben um 70 % senken. Die klinische Diagnostik modernisiert sich zu „Dunkellaboren”, in denen Roboter rund um die Uhr Arbeitsabläufe verwalten und zu kürzeren Durchlaufzeiten bei Personalengpässen beitragen. Teams der synthetischen Biologie nutzen integrierte Roboter, um über Nacht DNA-Kodierungsvarianten zu drucken und Design-Build-Test-Zyklen zu komprimieren. Insgesamt stärken diese Dynamiken die Diversifizierung der Branche für Flüssigkeitshandhabungstechnologie über therapeutische und analytische Funktionen hinweg.

Nach Endnutzer:
Outsourcing verändert die DynamikPharmazeutische und biotechnologische Unternehmen trugen 2025 43,88 % des Umsatzes bei, angezogen durch regulatorische Compliance-Anforderungen und das Streben nach mehrjährigen F&E-Effizienzen. Die Durchführung paralleler Hochdurchsatz-Screens erfordert eine kontinuierliche Betriebszeit, die manuelle Prozesse nicht aufrechterhalten können. Auftragsforschungs- und Auftragsfertigungsorganisationen, die mit einer CAGR von 11,12 % wachsen, nehmen ausgelagerte Entdeckungs- und klinische Studienvorbereitungsaufgaben auf und drängen sie dazu, automatisierte Kapazitäten schnell zu skalieren.
Akademische Institute beschleunigen die Einführung über Kerneinrichtungen, die die Kapitalbelastung auf Abteilungen aufteilen, während Diagnostiklabore im Hinblick auf globale LDT-Rahmenbedingungen auf rückverfolgbare Automatisierung umsteigen. Gemeinsam genutzte Automatisierungszentren ermöglichen es kleinen Start-ups, stündlichen Zugang zu mieten, und verbreiten den Markt für Flüssigkeitshandhabungssysteme auf eine breitere Nutzerbasis. Waters' Global Capability Center in Bangalore ist ein typisches Beispiel für anbietergeförderte Kompetenzzentren, die Schulungen mit Support verbinden und den Qualifikationsengpass abmildern.
Geografische Analyse
Markt für Flüssigkeitshandhabungssysteme in Nordamerika und Europa
Nordamerika dominierte 2025 mit einem Anteil von 39,30 % der Umsätze, gestützt durch umfangreiche Pharma-Pipelines, eine frühe Automatisierungsadoption und FDA-Richtlinien, die rückverfolgbare Arbeitsabläufe begünstigen. Risikokapitalfinanzierungen für synthetische Biologie sowie Unternehmenskonsolidierungen – wie Thermo Fishers Filtrationsgeschäft im Wert von 4,1 Milliarden USD – treiben laufende Plattform-Upgrades voran. Europa folgt dicht dahinter und nutzt öffentlich-private Finanzierungsmittel für die Automatisierung, um dem Fachkräftemangel entgegenzuwirken und sich an die bevorstehenden IVDR-Anpassungen anzupassen. Nachhaltigkeitsziele lenken europäische Käufer zudem hin zu Workstations, die den Kunststoffverbrauch und den Energiebedarf minimieren.
Markt für Flüssigkeitshandhabungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die stärkste Wachstumsdynamik mit einer CAGR von 10,47 % bis 2031. Der Ausbau der Bioproduktion in China und die wachsende Präsenz indischer CDMOs steigern die Grundnachfrage, während japanische Labore Akustiksysteme zur Automatisierung von Organoid-Assays einsetzen. Staatliche Fördermittel und ausländische Joint Ventures – wie SPT Labtechs Kooperation im Bereich Strukturbiologie in China – beschleunigen den Wissenstransfer.
Markt für Flüssigkeitshandhabungssysteme im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten & Afrika sowie Südamerika bleiben noch in einem frühen Entwicklungsstadium, sind jedoch vielversprechend, da nationale Gesundheitsprogramme die Diagnosekapazitäten ausbauen. Modulare, cloudverwaltete Flüssigkeitshandhabungsgeräte sind dort gefragt, wo Budgets umfassende Komplettlösungen einschränken. Anbieter, die Fernunterstützung mit Abonnementpreismodellen bündeln, sind gut positioniert, um in diesen aufstrebenden Regionen langfristige Marktpositionen aufzubauen.
Regulatorisches Umfeld
Die Regulierung von Flüssigkeitshandhabungssystemen umfasst Rahmenwerke für Medizinprodukte und Laborqualität, wobei die Anforderungen durch den Verwendungszweck (Forschung versus klinisch) geprägt sind. In den Vereinigten Staaten werden viele klinisch genutzte Pipettier- und Verdünnungssysteme unter FDA 21 CFR 862.2750 eingeordnet und sind häufig als Klasse I klassifiziert, oft von 510(k) befreit, unterliegen jedoch weiterhin allgemeinen Kontrollen und Erwartungen nach der Markteinführung im Hinblick auf Sicherheit und Kontaminationskontrolle. Ein zentraler Compliance-Ankerpunkt für Hersteller ist die Quality Management System Regulation (QMSR) der FDA, die ISO 13485:2016 durch Verweis einbezieht und Anfang 2026 in Kraft tritt, wodurch der Schwerpunkt auf Designkontrollen, Softwarevalidierung und nachvollziehbarer Qualitätsdokumentation für regulierte Einsätze zunimmt.
International verweisen Leistungs- und Metrologieerwartungen zunehmend auf ISO 23783 (Teile 1-3) für Terminologie, allgemeine Anforderungen und volumetrische Leistungsmessung automatisierter Flüssigkeitshandhabungssysteme, was eine stärker standardisierte Leistungsberichterstattung über Märkte hinweg unterstützt. In Europa hängen Klassifizierungs- und Konformitätswege vom Verwendungszweck und Risiko gemäß der EU-Medizinprodukteverordnung (MDR) und der In-vitro-Diagnostika-Verordnung (IVDR) ab, wobei Leitlinien wie MDCG 2021-24 Grenzfall- und Klassifizierungsinterpretationen unterstützen. Dies erhöht den Bedarf an prüfungsbereiter Rückverfolgbarkeit in klinischen und diagnostischen Laboren, und auch Laborsicherheitsanforderungen beeinflussen die Gerätekonstruktion. Beispielsweise stärkt die Leitlinie der britischen Health and Safety Executive zum sicheren Arbeiten in klinischen Laboren Kontrollmaßnahmen wie Spritzschutz und Infektionskontrollfunktionen für automatisierte Arbeitsabläufe.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Präzisionskomponenten und Rohstoffen, darunter Polymere für Spitzen und Reservoirs, bearbeitete Metalle, Sensoren und eingebettete Elektronik, und geht dann über in Gerätedesign, Softwareentwicklung, Montage und Validierung. Danach erstreckt sich die Kette auf Distribution, Integration und Lebenszyklus-Dienstleistungen wie Qualifizierung, Kalibrierung, vorbeugende Wartung und Workflow-Aktualisierungen. Verbrauchsmaterialien und validierte Methoden unterstützen wiederkehrende Umsätze und Nutzerbindung, während Software- und Integrationsmodule zunehmend als Steuerungsebene fungieren, die Flüssigkeitshandhabungsgeräte mit vorgeschalteter Probenverfolgung und nachgeschalteter Analytik verbindet. Jüngste Ökosystembewegungen spiegeln diese Bündelungsrichtung wider, darunter die Partnerschaft von MilliporeSigma (Merck KGaA) mit Opentrons im Januar 2025 zur Automatisierung von Assay-Kits auf Opentrons Flex-Workstations (Bestellungen beginnen Mitte 2025), und die Unterzeichnung einer strategischen Vertriebsvereinbarung zwischen Copia Scientific und Opentrons im März 2025 zur Erweiterung des Zugangs zu Automatisierung und Integrationsdiensten.
Die Skalierung der Fertigung und die Widerstandsfähigkeit der Logistik bleiben für die Versorgungssicherheit von zentraler Bedeutung, insbesondere bei Präzisionsverbrauchsmaterialien, bei denen die Volatilität der Lieferzeiten ein wiederkehrendes Problem darstellt. Thermo Fisher Scientific eröffnete im August 2025 in Mebane, North Carolina, eine 375.000 Quadratfuß große, klimaneutrale Fertigungsstätte für Pipettenspitzen mit einer angegebenen Kapazität von 40 Millionen Spitzen pro Woche (unterstützt durch einen Bundesvertrag von 2021). Diese Lokalisierung zielt darauf ab, die Abhängigkeit von Übersee-Lieferungen zu verringern und schneller auf Nachfrageschwankungen zu reagieren. Engpässe bestehen weiterhin bei Polymer-Vorprodukten und Metallen, und die Kostenvolatilität im Jahr 2025 im Zusammenhang mit Zöllen, insbesondere Anpassungen bei Stahl und Aluminium, belastet Margen und Lieferzuverlässigkeit. Auf der Ebene der Compliance-Dienstleistungen verbinden Partnerschaften wie die von Hamilton mit Platomics (PlatoX) Geräteplattformen mit regulatorischen Dokumentationsabläufen und helfen EU-Klinikanwendern, IVDR-Dokumentations- und Rückverfolgbarkeitsanforderungen zu erfüllen.
Wettbewerbslandschaft
Marktkonzentration
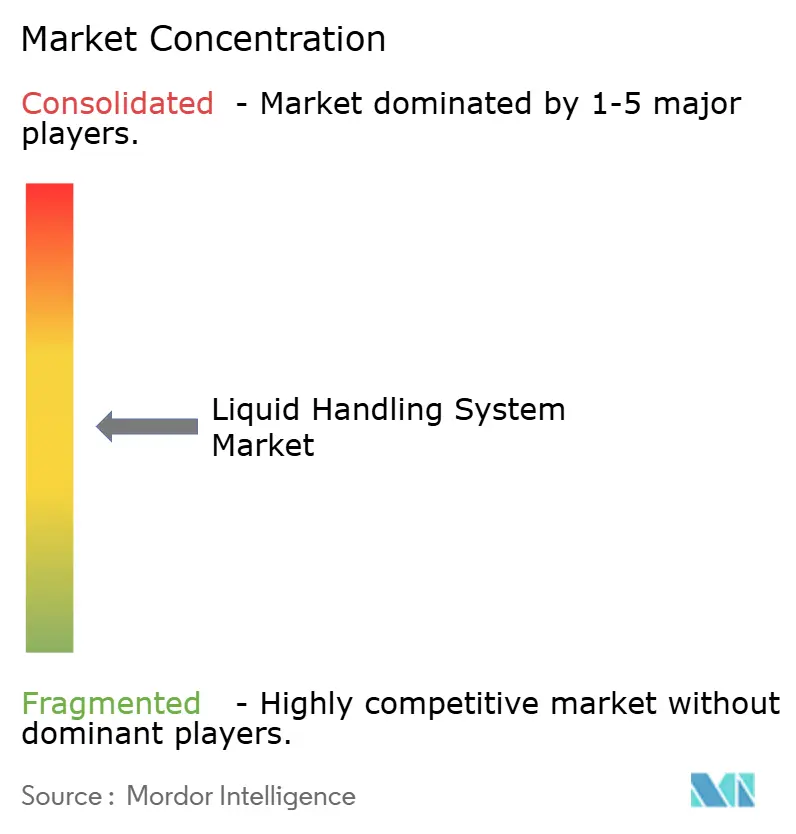
Die Branchenkonzentration ist moderat, da diversifizierte Großunternehmen Spezialvermögen erwerben, während Start-ups disruptive Modelle einführen. Thermo Fishers Filtrationsakquisition im Wert von USD 4,1 Milliarden erweitert seine Reichweite in der Bioproduktion und verkauft Verbrauchsmaterialien an installierte Basen. ABB Robotics' Zusammenarbeit mit Agilent zeigt Hardware-Software-Synergien, die auf autonome Labore der nächsten Generation abzielen. Marktführer beeilen sich, KI für vorausschauende Wartung einzubetten; Revvitys Patent zur Fehlerzustandserkennung veranschaulicht datenzentrierte Differenzierung.
Akteure aus der synthetischen Biologie wie Opentrons und Trilobio senken Einstiegshürden durch Open-Source- oder Plug-and-Play-Systeme und üben Preisdruck nach unten aus. Anbieter, die regulatorische Dokumentation vorab bündeln, sichern sich die Präferenz bei klinischen Anwendern, die LDT-Fristen gegenüberstehen. Portfoliobreite, Integrationseinheit und compliance-fähige Software kristallisieren sich als Differenzierungsmerkmale im Markt für Flüssigkeitshandhabungssysteme heraus und prägen eine Landschaft, in der Größe allein keine Dominanz mehr sichert.
Marktführer für Flüssigkeitshandhabungssysteme
-
Agilent Technologies
-
Thermo Fisher Scientific Inc.
-
Danaher
-
Hamilton Company
-
Waters
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigkeitshandhabungssysteme Unternehmen in diesem Bericht
- Thermo Fisher Scientific
- Danahar
- Tecan Group
- Hamilton Company
- Agilent Technologies
- Bio-Rad Laboratories
- Corning
- Revvity
- Promega
- SPT Labtech
- Formulatrix
- HighRes Biosolutions
- Opentrons Labworks
- Hudson Robotics
- Gilson
- Integra Biosciences
- Analytik Jena
- Waters Corporation
- Mettler Toledo (Rainin)
Lesen Sie die Analyse der Flüssigkeitshandhabungssystem-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen sind dort am stärksten, wo Labore ihre Arbeitsabläufe hinsichtlich höherem Durchsatz, stärkerer Datenintegrität und geringerer Abhängigkeit vom Bediener modernisieren. Dieser Wandel treibt die Nachfrage über eigenständige Flüssigkeitshandhabungsgeräte hinaus in Richtung softwaregesteuerter Automatisierung und konformer digitaler Ausführung. Agilents Einführung von OpenLab Sync im Mai 2026, positioniert zur Vereinfachung der Geräteintegration und der Ausführung regulierter Workflows, unterstreicht die Bewegung hin zu einheitlichen Plattformen, die nachvollziehbare, prüfungsbereite Abläufe in Umgebungen mit mehreren Geräten unterstützen. Für Anbieter entsteht dadurch Spielraum, Flüssigkeitshandhabungshardware mit validierten Methoden, Unterstützung für elektronische Aufzeichnungen und Integration in umfassendere Laborinformatik-Stacks zu bündeln, insbesondere für die pharmazeutische Qualitätskontrolle und klinische Labore mit strengeren Rückverfolgbarkeitsanforderungen.
Es besteht auch Raum für spezialisierte, workflow-spezifische Automatisierung und Ultra-Niedrigvolumen-Dosierung, die den Reagenzienverbrauch senkt und miniaturisierte Assays in Entdeckung, Genomik und aufkommenden Modalitäten unterstützt. Analytik Jena brachte im April 2026 die PULSEspencer-Serie als digitale, berührungslose Dosierserie für Ultra-Niedrigvolumen-Dosierung und automatisierte Probenvorbereitung auf den Markt, und Unchained Labs führte im Juli 2026 Lil' Tuna als vollständig automatisiertes, plattenbasiertes Pufferaustauschsystem ein, das für die Integration mit seiner Stuntman-Automatisierungsplattform konzipiert ist und die Automatisierung auf Vorbereitungsschritte ausweitet, die oft manuell bleiben. Auf der Angebotsseite verbessern Kapazitätserweiterungen bei angrenzenden Inputs, die automatisierte Arbeitsabläufe versorgen, die durchgängige Einsatzbereitschaft. Cytiva schloss im Juni 2026 eine Erweiterung in Logan, Utah, ab, die die Produktionskapazität für flüssige Medien verdoppelt und Chargengrößen von bis zu 13.000 Litern unterstützt, was die Verfügbarkeit kritischer Reagenzien stärkt, die üblicherweise mit automatisierter Flüssigkeitshandhabung in Bioprozess- und translationalen Laborumgebungen kombiniert werden.
Neueste Industrielle Entwicklungen in Markt für Flüssigkeitshandhabungssysteme
- Mai 2026: Agilent Technologies führte OpenLab Sync ein, eine KI-fähige Softwareplattform, die auf die Vereinfachung der Geräteintegration, Workflow-Konfiguration und digitalen Ausführung für regulierte Laborumgebungen abzielt. Die Einführung stärkt Agilents Position in der softwaregeführten Laborautomation, in der Flüssigkeitshandhabungs-Workstations als Teil vernetzter, compliance-getriebener Workflows fungieren, statt als eigenständige Anlagen.
- Dezember 2025: Beckman Coulter Life Sciences (Danaher) brachte den Biomek i3 Benchtop Liquid Handler auf den Markt, um den Zugang zu automatisierter Flüssigkeitshandhabung in Laborumgebungen mit kleinerer Stellfläche zu erweitern. Die Erweiterung der Benchtop-Automatisierungsebene unterstützt eine breitere Akzeptanz bei mittelgroßen Laboren und Kerneinrichtungen, die standardisierte Protokolle ohne die Kosten und Komplexität größerer integrierter Systeme benötigen.
- Juni 2024: Thermo Fisher Scientific stellte den KingFisher PlasmidPro Maxi Processor vor, positioniert als vollständig automatisiertes System zur Plasmid-DNA-Aufreinigung im Maxi-Maßstab, das die manuelle Säulenvorbereitung eliminiert. Durch die Automatisierung eines arbeitsintensiven Probenvorbereitungsschritts unterstützt das System schnellere, reproduzierbarere Plasmid-Workflows, die den steigenden Durchsatzanforderungen in der Genomik und in Therapieentwicklungspipelines gerecht werden.
Markt für Flüssigkeitshandhabungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Instrumente und Systeme, die zum Ansaugen, Abgeben und Transferieren von Flüssigkeiten in kontrollierten Volumina (typischerweise Mikroliter bis Milliliter) in Labor-Workflows eingesetzt werden – von der Probenvorbereitung bis zur Assay-Vorbereitung – in Forschungs- und klinischen Umgebungen.
Ausschlüsse aus dem Umfang: Eigenständige Detektionsinstrumente ohne integrierte Flüssigkeitsabgabe- oder Transferfunktion werden bei dieser Marktgrößenbestimmung nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Manuelle Flüssigkeitshandhabung
- Luftverdrängungspipetten
- Positivverdrängungspipetten
- Halbautomatische Flüssigkeitshandhabung
- Automatisierte Flüssigkeitshandhabung
- Roboter-Workstations
- Akustische Tröpfchenejektoren
- Kontaktlose Nanodispenser
- Manuelle Flüssigkeitshandhabung
- Nach Produkt
- Automatisierte Workstations
- Pipetten
- Einkanal
- Mehrkanal
- Dispenser
- Büretten und Verdünner
- Verbrauchsmaterialien (Spitzen, Platten, Reservoire)
- Software- und Integrationsmodule
- Nach Anwendung
- Wirkstoffforschung und HTS
- Genomik und Proteomik
- Klinische Diagnostik
- Herstellung von Zell- und Gentherapien
- Synthetische Biologie
- Sonstige Anwendungen
- Nach Endnutzer
- Pharmazeutische und biotechnologische Unternehmen
- Auftragsforschungs- und Auftragsfertigungsorganisationen
- Akademische und Forschungsinstitute
- Klinische und diagnostische Laboratorien
- Kerneinrichtungen und Dienstleister
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Faktenbasis für Nachfragetreiber, Laboraktivitätsniveaus und den Ausgabenkontext zu ermitteln, die Käufe von Flüssigkeitshandhabungssystemen beeinflussen. Wir haben öffentliche Quellen herangezogen, darunter die US-amerikanische Food and Drug Administration (Referenzen zu Geräte- und Labor-Compliance), das US-amerikanische Patent- und Markenamt (Innovations- und Anmeldeaktivitäten), die Weltbank und die OECD (Forschungs- und Entwicklungs- sowie Makroindikatoren) sowie Veröffentlichungen der WHO und der CDC (Signale zu Test- und Laborarbeitsbelastungen).
Auf der Angebotsseite halfen Jahresberichte, Investorenpräsentationen und Produktdokumentation dabei, abzugrenzen, was als Flüssigkeitshandhabungssystem verkauft wird und was in angrenzende Gerätekategorien fällt. Darüber hinaus wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank selektiv genutzt, um Umsatzaufteilungen von Unternehmen zu standardisieren und Technologietrends gegenzuprüfen. Die hier aufgeführten Quellen sind illustrativ; wir haben viele weitere öffentliche und kostenpflichtige Referenzen gesichtet, um die Datenerhebung, Kreuzverifizierung und Klärung zu unterstützen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Adoptionsmustern für manuelle versus automatisierte Flüssigkeitshandhabung, typische Ersatzzyklen und die Abgrenzung zwischen Flüssigkeitshandhabungssystemen und umfassenderer Laborautomatisierung durch die Käufer. Wir sprachen mit Herstellern, Kanalpartnern und Endnutzern aus Pharma- und Biotechlaboren, klinischen Diagnostiklaboren sowie akademischen und Forschungseinrichtungen und nutzten diese Erkenntnisse, um die Annahmen für jede Region vor der Modellfinalisierung zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 14 % | APAC: 40 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 42 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 44 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz: Forschungs- und Entwicklungsintensität sowie Labortestaktivitäten werden in einen adressierbaren Gerätebedarf umgerechnet, anschließend nach Region aufgeschlüsselt und unter Verwendung typischer Systempreisbänder in jährliche Ausgaben umgewandelt. Um die Gesamtwerte praxisnah zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, darunter Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen sowie Plausibilitätsprüfungen von Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für wichtige Endnutzergruppen.
Zu den wesentlichen Eingangsgrößen der Marktgrößenbestimmung zählen Trends bei den Forschungs- und Entwicklungsausgaben, das Wachstum des Labordurchsatzes in Biopharma und Biotech, die Automatisierungsdurchdringung in Routineworkflows, Annahmen zu Ersatz- und Nutzungsdauer wichtiger Instrumente sowie beobachtete Verschiebungen im Mix zwischen manuellen, elektronischen, halbautomatischen und vollautomatischen Konfigurationen. Wo Bottom-up-Signale unvollständig waren, wurden Lücken mithilfe regionsspezifischer Adoptionsquoten aus Interviews geschlossen und anschließend an den lokalen Laborfußabdruck angepasst.
Für die Prognose führen wir Szenarioanalysen durch, sodass Unterschiede im Finanzierungsklima, bei der Laborautomatisierungsrate und bei klinischen Testvolumina abgebildet werden können, ohne ein einziges lineares Ergebnis zu erzwingen. Kurzfristige Schwankungen werden mit Experten besprochen und als Richtungsanpassungen auf die Eingangsvariablen angewendet, die dann in die endgültigen Marktwerte einfließen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl mit realen Signalen übereinstimmt. Wir vergleichen modellierte Ergebnisse mit unabhängigen Indikatoren wie der Entwicklung der Forschungs- und Entwicklungsausgaben, regionalen Labererweiterungssignalen und beobachtetem Beschaffungsverhalten und überarbeiten dann die Annahmen, wenn die Abweichungen groß sind, bis die Treiber nachvollziehbar bleiben.
Vor der Freigabe durchläuft die Arbeit eine interne Fachprüfung, bei der Treiber, Einheitenlogik und Währungsbehandlung hinterfragt werden. Treten Ausreißer auf, initiieren wir eine erneute Kontaktaufnahme mit ausgewählten Interviewpartnern. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Nachfrage- oder Preisannahmen verändert. Ein abschließender Durchgang wird unmittelbar vor der Lieferung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Flüssigkeitshandhabungssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Flüssigkeitshandhabungssysteme können variieren, selbst wenn der Themenname identisch erscheint, da die enthaltene Geräteliste und das als Ausgangspunkt verwendete Jahr nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie manuelle und elektronische Werkzeuge im Vergleich zu Automatisierungsplattformen behandelt werden und ob angenommen wird, dass sich die Preisgestaltung mit dem Mix oder mit der Inflation bewegt.
In dieser Studie lässt sich die Hauptabweichung in der Regel dadurch erklären, ob angrenzende Laborautomatisierungsartikel einbezogen werden und ob eigenständige Detektionswerkzeuge als Teil der Flüssigkeitshandhabung behandelt werden – eine Umfangsentscheidung, die hier eng gefasst und konsistent durch das Modell angewendet wird, bevor die Schätzung von Mordor Intelligence finalisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,90 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 4,91 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und wendet möglicherweise einen breiteren Produktrahmen an, der hauptsächlich auf Pharma- und Biotechforschung ausgerichtet ist, was die impliziten Adoptionsraten und den Preismix im Vergleich zu einer workflowweiten Laborsicht verändern kann. |
| Branchenpublikation B | 5,14 Milliarden USD (2025) | Beginnt mit einem Basisjahr 2025 und scheint ein breiteres Bündel einzuschließen (einschließlich Verbrauchsmaterialien und mehrerer Handhabungsmethoden), was die Gesamtsumme erhöhen kann, wenn gebündelte Umsätze neben Instrumentensystemen gezählt werden. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Differenz auf die Wahl des Basisjahres und darauf zurückführen, ob der Markt nur als Instrumente oder als breiteres Bündel definiert wird, das angrenzende Artikel einschließen kann. Indem die Umfangsregeln explizit gehalten und die Ergebnisse anschließend mit Adoptions- und Preissignalen aus dem Primärfeedback abgeglichen werden, bleibt die endgültige Zahl auf einfache Treiber und wiederholbare Schritte zurückführbar, die Käufer prüfen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Flüssigkeitshandhabungssysteme?
Der Markt für Flüssigkeitshandhabungssysteme wird im Jahr 2026 auf USD 5,9 Milliarden geschätzt, mit Prognosen von USD 8,68 Milliarden bis 2031.
Welcher Systemtyp wächst am schnellsten im Markt für Flüssigkeitshandhabungssysteme?
Vollautomatische Flüssigkeitshandhabungssysteme verzeichnen mit einer CAGR von 10,79 % bis 2031 das schnellste Wachstum, da Labore unbeaufsichtigte Arbeitsabläufe anstreben.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Großangelegte Expansionen in der pharmazeutischen Produktion, steigende F&E-Investitionen und unterstützende staatliche Initiativen treiben den asiatisch-pazifischen Raum auf eine CAGR von 10,47 %.
Wie prägen Vorschriften die Marktnachfrage?
Die endgültige Regel der FDA zu im Labor entwickelten Tests schreibt rückverfolgbare automatisierte Arbeitsabläufe vor und veranlasst US-amerikanische und globale Labore, den Kauf konformer Flüssigkeitshandhabungsplattformen zu beschleunigen.
Welches Produktsegment hat den größten Anteil?
Automatisierte Workstations halten mit 29,10 % den führenden Anteil und spiegeln ihre Fähigkeit wider, Pipettier-, Handhabungs- und QC-Funktionen auf einem einzigen Deck zu konsolidieren.