
Marktgröße und Marktanteil für superkritische Flüssigkeitschromatographie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
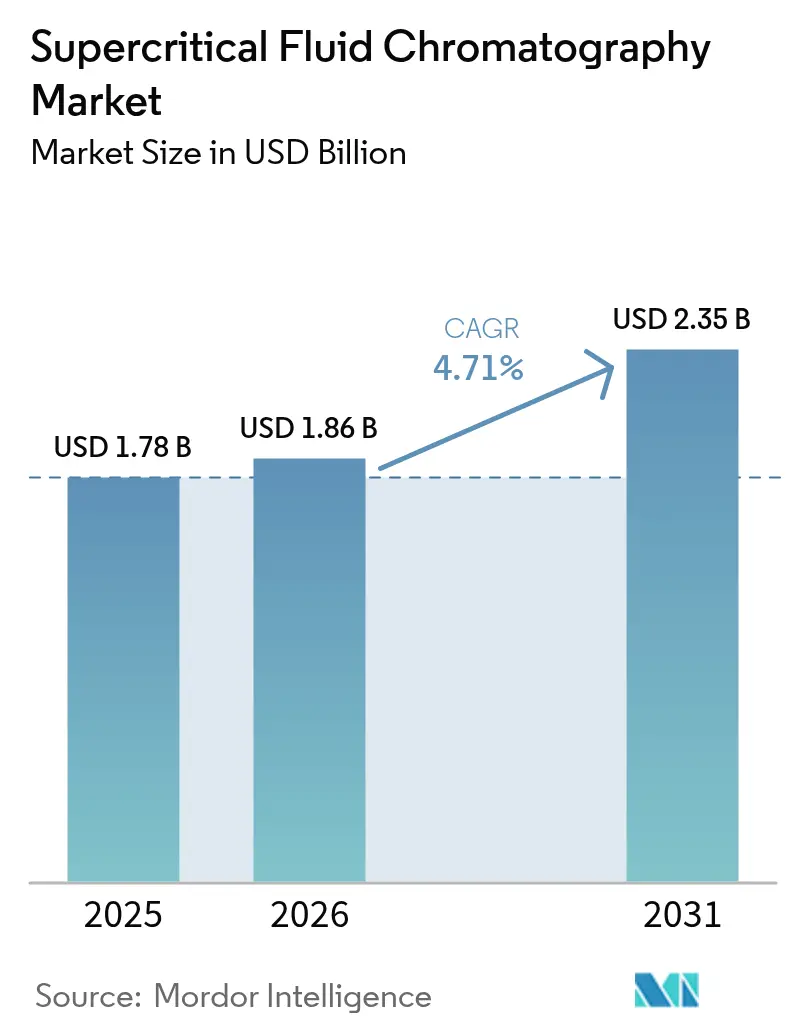
| Marktgröße (2026) | 1.86 Milliarden US-Dollar |
| Marktgröße (2031) | 2.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.71 % |
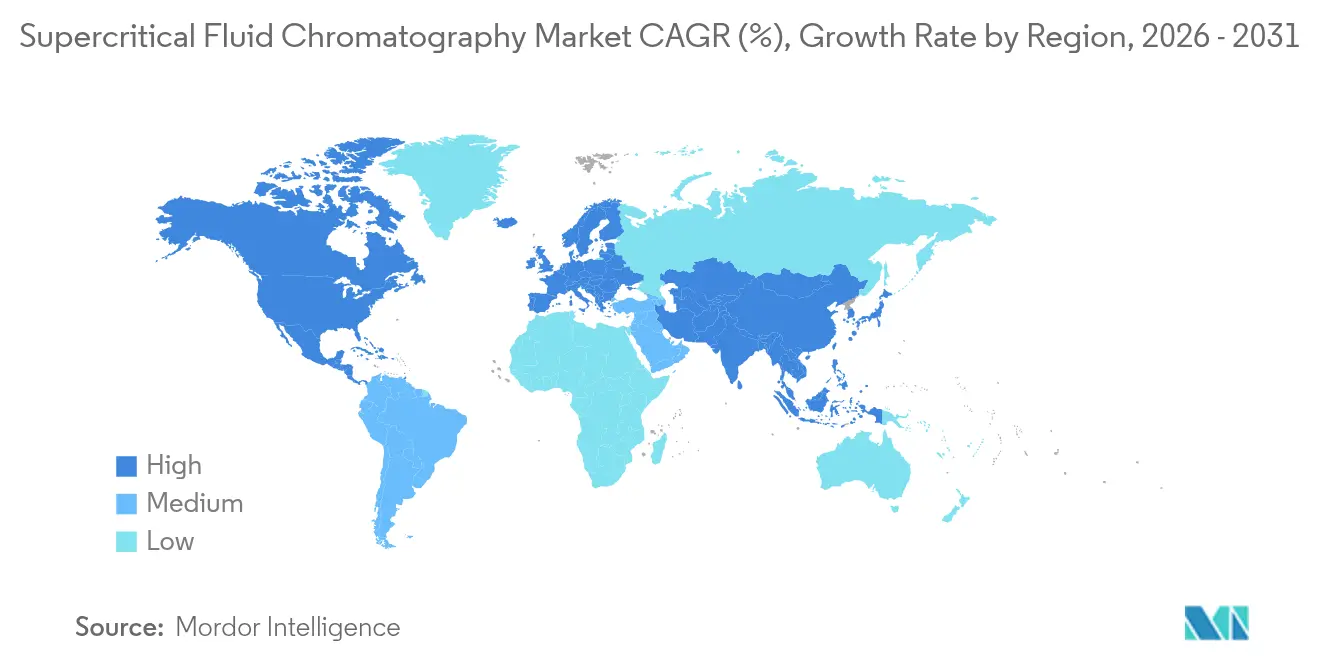
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für superkritische Flüssigkeitschromatographie von Mordor Intelligence
Die Marktgröße für superkritische Flüssigkeitschromatographie wird im Jahr 2026 auf USD 1,86 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 von USD 1,78 Milliarden, mit Projektionen für 2031 von USD 2,35 Milliarden, was einem Wachstum von 4,71 % CAGR über den Zeitraum 2026–2031 entspricht. Steigende Mandate zur Grünen Analytischen Chemie, eine zunehmende pharmazeutische Nutzung für chirale Trennungen sowie der breitere Einsatz in der Lipidomik und bei Cannabis-Tests bilden die Grundlage dieser Expansion. Die Umsetzung der ICH Q2(R2)- und Q14-Leitlinien durch die FDA im Jahr 2024 hat die regulatorische Legitimität der Technik gefestigt und Kapitalinvestitionen sowohl bei innovativen Pharmaunternehmen als auch bei Auftragsforschungsorganisationen (CROs) gefördert. Integrierte LC–SFC-Plattformen, die zwischen Flüssig- und superkritischen Modi umschalten, verkürzen die Methodentransferzeiten, während cloudfähige Software die Compliance-Berichterstattung vereinfacht. Die Nachfrage profitiert zudem von nord- und europäischen Initiativen zur Reduzierung des Lösungsmitteleinsatzes, was die Präferenz für CO₂-basierte Mobilphasen gegenüber organisch-lösungsmittelintensiver HPLC fördert. Qualifikationsengpässe und Detektionsgrenzen bei stark polaren Verbindungen bleiben Wachstumshemmer, doch kontinuierliche Säuleninnovationen und KI-gestützte Methodenentwicklung mildern diese Hindernisse zunehmend.
Wichtigste Erkenntnisse des Berichts
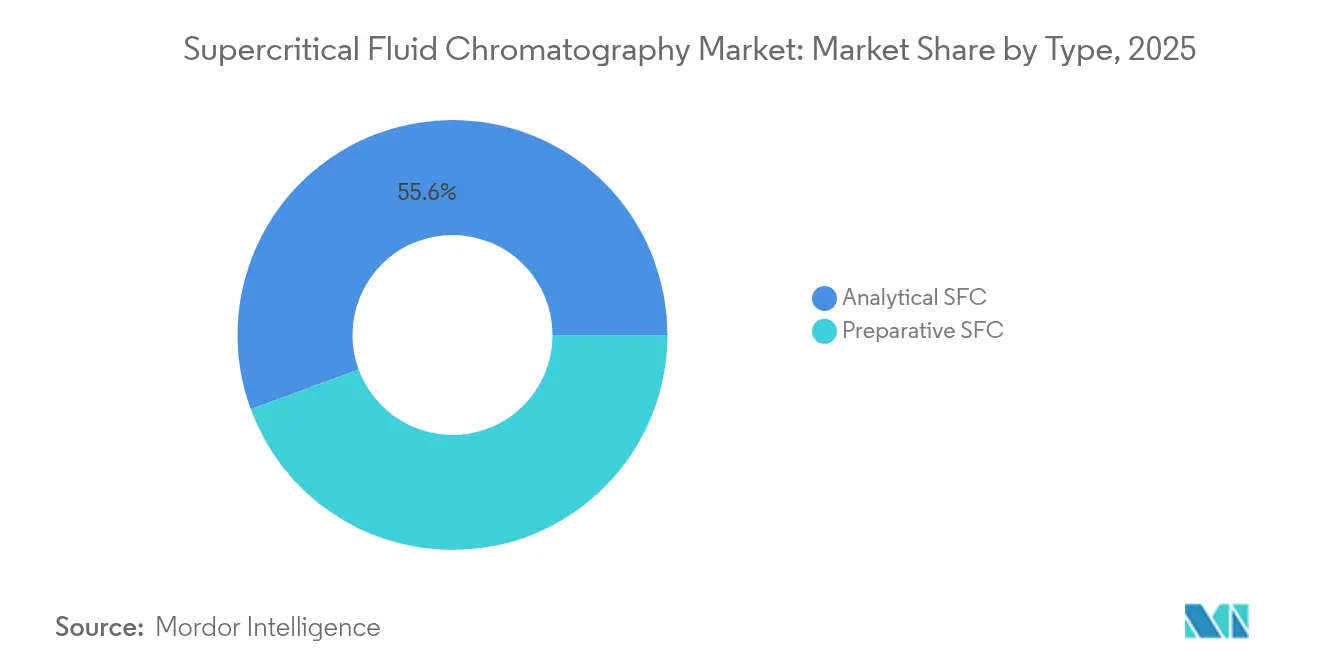
- Nach Typ führte die analytische SFC im Jahr 2025 mit einem Marktanteil von 55,62 % am Markt für superkritische Flüssigkeitschromatographie, während die präparative SFC bis 2031 voraussichtlich mit einer CAGR von 4,62 % wachsen wird.
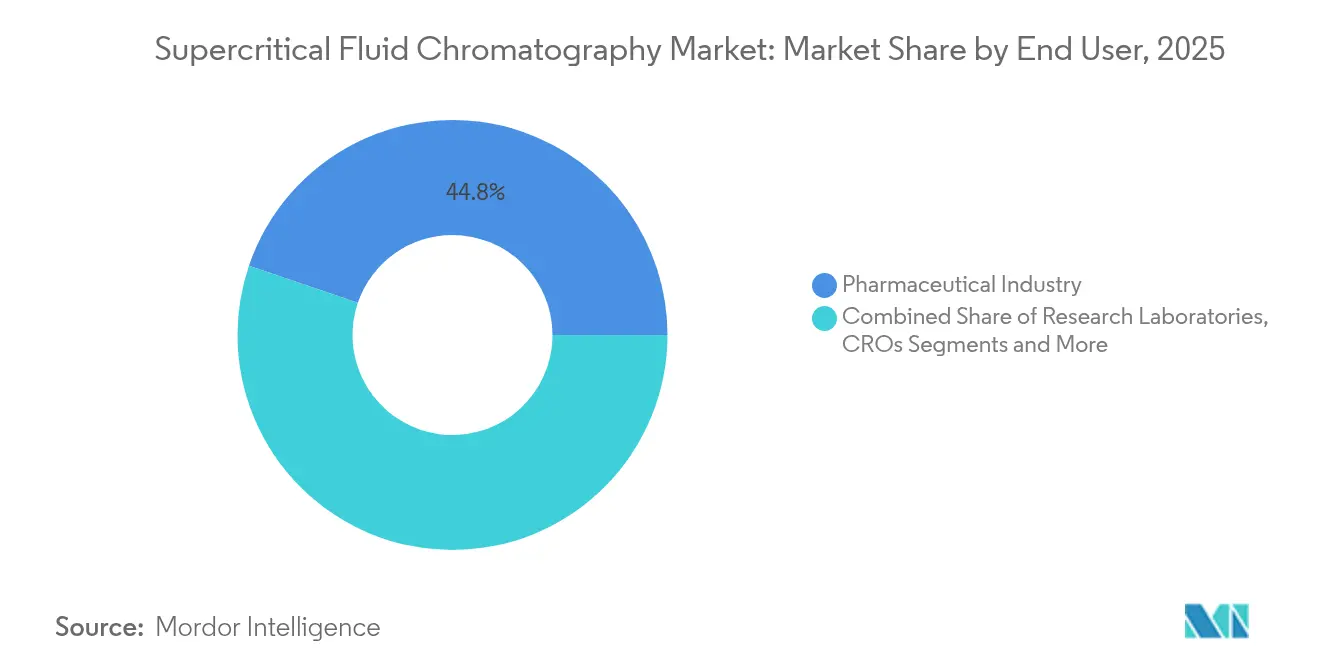
- Nach Endanwender hielt das Pharmasegment im Jahr 2025 einen Anteil von 44,78 % am Markt für superkritische Flüssigkeitschromatographie; CROs / CDMOs stellen das am schnellsten wachsende Segment dar, mit einer CAGR von 5,18 % bis 2031.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 36,05 % am Markt für superkritische Flüssigkeitschromatographie, während Asien-Pazifik mit einer CAGR von 4,98 % im Prognosezeitraum am schnellsten wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Ausweitung der Mandate zur Grünen Analytischen Chemie | +1.20% | Global, mit früher Übernahme in der EU & Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Biopharma-Nachfrage nach chiralen Trennungen | +0.90% | Nordamerika & EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Schneller Screening-Bedarf bei Cannabis- und Naturprodukt-Qualitätskontrolle | +0.60% | Kernmarkt Nordamerika, Ausstrahlungseffekte auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Übernahme integrierter LC–SFC-Instrumentenplattformen | +0.80% | Global, konzentriert in pharmazeutischen Zentren | Mittelfristig (2–4 Jahre) |
| Steigende Forschungsförderung für Lipidomik- und Metabolomik-Workflows | +0.70% | Global, mit Konzentration in akademischen Zentren | Langfristig (≥ 4 Jahre) |
| Datengesteuerte Integration von Prozessanalysetechnologie in die kontinuierliche Fertigung | +0.50% | Nordamerika & EU, frühe Einführung in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Mandate zur Grünen Analytischen Chemie
Verschärfte Nachhaltigkeitspolitiken in Europa und den Vereinigten Staaten verändern die Investitionsprioritäten in Laboratorien. Moderne SFC-Systeme reduzieren den organischen Lösungsmittelverbrauch im Vergleich zur HPLC um bis zu 95 %, liefern dabei jedoch gleichwertige Auflösung für pharmakopöische Assays.[1]Ahmed M. et al., „Kennzahlen der Grünen Analytischen Chemie”, Future Journal of Pharmaceutical Sciences, journals.elsevier.com Die modifizierte GAPI-Bewertung, die heute in europäischen Methodenauswahlprotokollen weit verbreitet ist, vergibt hohe Bewertungen für CO₂-basierte Trennungen und veranlasst pharmazeutische Qualitätssicherungsgruppen, SFC-Upgrades zu finanzieren. Gerätehersteller berichten, dass die Einhaltung von Grünen Kennzahlen inzwischen bei mehr als der Hälfte aller neuen Instrumentenausschreibungen ein entscheidender Faktor ist, was auf einen anhaltenden Rückenwind für Kapitalausgaben im Markt für superkritische Flüssigkeitschromatographie hindeutet.
Wachsende Biopharma-Nachfrage nach chiralen Trennungen
Die enantiomerenspezifische Arzneimittelentwicklung treibt die kontinuierliche Nachfrage nach Hochdurchsatz-Chiral-Screening an. Fortschritte bei polysaccharidbasierten stationären Phasen ermöglichen es der SFC, APIs mit mehreren Stereozentren aufzutrennen, die die traditionelle HPLC vor Schwierigkeiten stellen, und verkürzen die Optimierungszyklen in der Leitstrukturoptimierung um mehrere Wochen. Mehrere von der FDA zugelassene chirale Arzneimittel im Zeitraum 2022–2024 stützten sich auf SFC-Datenpakete. CROs vermarkten nun „SFC-First”-Entdeckungsplattformen und geben Erfolgsquoten von über 80 % für einstufige chirale Trennungen an, was den wiederkehrenden Verbrauchsmaterialabsatz im Markt für superkritische Flüssigkeitschromatographie ankurbelt.
Schneller Screening-Bedarf bei Cannabis- und Naturprodukt-Qualitätskontrolle
Die enantiomerenspezifische Arzneimittelentwicklung treibt die kontinuierliche Nachfrage nach Hochdurchsatz-Chiral-Screening an. Fortschritte bei polysaccharidbasierten stationären Phasen ermöglichen es der SFC, APIs mit mehreren Stereozentren aufzutrennen, die die traditionelle HPLC vor Schwierigkeiten stellen, und verkürzen die Optimierungszyklen in der Leitstrukturoptimierung um mehrere Wochen. Mehrere von der FDA zugelassene chirale Arzneimittel im Zeitraum 2022–2024 stützten sich auf SFC-Datenpakete. CROs vermarkten nun „SFC-First”-Entdeckungsplattformen und geben Erfolgsquoten von über 80 % für einstufige chirale Trennungen an, was den wiederkehrenden Verbrauchsmaterialabsatz im Markt für superkritische Flüssigkeitschromatographie ankurbelt.
Zunehmende Übernahme integrierter LC–SFC-Instrumentenplattformen
Pharmazeutische Laboratorien bevorzugen Hybridsysteme, die zwischen Umkehrphasen-LC und SFC wechseln, ohne eine Neuverrohrung zu erfordern. Modusumschaltung in unter 2 Minuten und KI-gesteuerte Lösungsmittelauswahl bieten orthogonale Selektivität und reduzieren den Gerätebedarf.[2]Nguyen P. et al., „Hybride LC–SFC-Stationärphasen”, Journal of Separation Science, onlinelibrary.wiley.com Da Biopharma-Unternehmen Pilotprojekte zur kontinuierlichen Fertigung vorantreiben, wird eine solche Flexibilität zunehmend zu einem Standard-URS-Posten, was die Akzeptanz integrierter Plattformen im Markt für superkritische Flüssigkeitschromatographie steigert.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Eingeschränkte Detektorkompatibilität für stark polare Analyten | -0.80% | Global, mit besonderer Auswirkung auf aufkommende Anwendungen | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalkosten im Vergleich zu UHPLC-Alternativen | -0.60% | Schwellenmärkte, kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Analysten für superkritische Flüssigkeitschromatographie | -0.50% | Global, konzentriert in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit fortschrittlicher chiraler Säulen in aufstrebenden Regionen | -0.30% | Aufstrebende Märkte in APAC, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eingeschränkte Detektorkompatibilität für stark polare Analyten
Die Elektrospray-Effizienz nimmt ab, wenn dekomprimiertes CO₂ den Postkolonnen-Fluss verdünnt, was die Spurenpegeldetektion polarer Metaboliten einschränkt. Obwohl Schnittstellen mit Makeup-Lösungsmittel die Empfindlichkeit verbessern, bringen sie Kosten und Komplexität mit sich, die die Einführung in budgetbeschränkten Laboratorien verzögern. Umweltanalytiker unterhalten daher duale LC- und SFC-Workflows, was den schrittweisen Gerätebestellungen in mehreren Subsegmenten des Marktes für superkritische Flüssigkeitschromatographie Grenzen setzt.
Hohe Kapitalkosten im Vergleich zu UHPLC-Alternativen
Ein vollständiges SFC-System kann USD 200.000–400.000 kosten, was ungefähr dem Doppelten einer Top-Spezifikations-UHPLC entspricht. Kleinere Pharmaunternehmen und Universitäten sind oft nicht in der Lage, die Ausgaben zu rechtfertigen, es sei denn, der Durchsatz übersteigt 500 Proben pro Monat. Solange die Anbieter ihr Angebot im mittleren Preissegment nicht ausweiten, wird die Preiselastizität die Durchdringung in den volumenschwächeren Segmenten der Branche für superkritische Flüssigkeitschromatographie begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Analytische SFC dominiert präzisionsorientierte ArbeitsabläufeIm Jahr 2025 entfielen 55,62 % des Marktanteils für superkritische Flüssigkeitschromatographie auf analytische Konfigurationen, was den weit verbreiteten Einsatz in Methodenentwicklungs- und Qualitätskontrolllaboratorien widerspiegelt, die Sub-ppm-Verunreinigungsprofilierung erfordern. Die Marktgröße für superkritische Flüssigkeitschromatographie für analytische Plattformen wird voraussichtlich von USD 1,04 Milliarden im Jahr 2026 auf USD 1,28 Milliarden bis 2031 mit einer CAGR von 4,26 % wachsen. Robuste Validierungsleitlinien in ICH Q2(R2) stärken langfristige Beschaffungsverpflichtungen, während die Kompatibilität mit Sub-2-µm-Partikeln eine UHPSFC-Leistung nahe der UHPLC ermöglicht.
Präparative Systeme werden, obwohl sie in absoluten Umsätzen kleiner sind, mit einer CAGR von 4,62 % die analytischen Einheiten übertreffen. Gramm-skalige chirale Reinigung für IND-vorbereitende Studien und die wachsende Naturstoffverarbeitung bilden die Grundlage dieser Entwicklung. Größere Säulendurchmesser und CO₂-Recyclingschleifen haben die lösungsmittelspezifischen Kosten pro Gramm gesenkt und verankern die SFC in kontinuierlichen Fertigungsaufbauten für Onkologie-APIs, wodurch das präparative Segment im Markt für superkritische Flüssigkeitschromatographie gestärkt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Instrumente treiben Innovation voran, Säulen verfolgen die AnwendungsbreiteDas Subsegment Instrumente macht im Jahr 2025 mehr als zwei Drittel des Umsatzes im Markt für superkritische Flüssigkeitschromatographie aus, beflügelt durch Funktionsaktualisierungen, die KI-gesteuerte Methodenvorschlagsmaschinen und Ferndiagnose integrieren. Automatisierte Modifier-Mischmodule reduzieren die Methodenentwicklungszeit nun um 30 %, ein überzeugendes Wertversprechen für CROs, die Studienzeitpläne verkürzen möchten. Säulen und Verbrauchsmaterialien folgen als die am schnellsten wachsende Komponentengruppe mit einer CAGR von 4,92 % bis 2031. Hybride siliziumdioxidbasierte stationäre Phasen, die nahtlos unter LC- und SFC-Bedingungen funktionieren, erleichtern die Labormigration ohne vollständige Methodenneuentwicklung. Unterdessen erschließt sich Software und Dienstleistungen eine eigenständige Umsatznische, da Compliance-Teams die GxP-Validierungsskriptentwicklung auslagern, was wiederkehrende Umsatzmuster in der Branche für superkritische Flüssigkeitschromatographie verstärkt.
Nach Endanwender:
Pharma bleibt Kernmarkt, Outsourcing nimmt zuPharmaunternehmen hielten im Jahr 2025 einen Anteil von 44,78 % an der Marktgröße für superkritische Flüssigkeitschromatographie und nutzten die Technik für chirale Reinheitsassays und die Prozesskontrolle in späten Phasen. Die regulatorische Angleichung und Ziele zur Lösungsmittelreduktion erhalten die Kapitalausgaben in der Großmolekülanalytik aufrecht. CROs und CDMOs verzeichneten die höchste prognostizierte CAGR von 5,18 % bis 2031. Diese Dienstleister nutzen die orthogonale Selektivität der SFC, um LC–MS-Daten in regulatorischen Einreichungen zu ergänzen, und bündeln diese Fähigkeit häufig als Premium-Add-on. Akademische und staatliche Forschungslaboratorien folgen auf dem nächsten Platz, gestützt durch Lipidomik-Förderklauseln, die den SFC-Zugang vorschreiben, und erweitern so den Markt für superkritische Flüssigkeitschromatographie über rein kommerzielle Umgebungen hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für überkritische Flüssigkeitschromatographie in Nordamerika
Nordamerika behauptete im Jahr 2025 mit einem Anteil von 36,05 % die Führungsposition im Markt für überkritische Flüssigkeitschromatographie. Der klare Validierungspfad der FDA in Verbindung mit den wachsenden Anforderungen an Cannabis-Tests treibt die routinemäßige Einführung der SFC sowohl in regulierten Qualitätskontrolllabors als auch in Drittanbieter-Testlabors voran. Pilotprojekte zur Dauerherstellung in Anlagen für monoklonale Antikörper steigern die Nachfrage nach integrierten, PAT-fähigen SFC-Modulen zusätzlich.
Markt für überkritische Flüssigkeitschromatographie in Europa
Europa folgt dicht dahinter, gestützt auf strenge Lösungsmittelreduzierungsrichtlinien und Horizon-Forschungsförderung, die die Umweltvorteile der SFC unterstreichen. Die Angleichung der EMA an ICH Q14 hat die Aufnahme der SFC in CTD-Dossiers normalisiert und sorgt für kontinuierliche Geräteerneuerungszyklen bei Generika-Herstellern. Renommierte Universitäten in Deutschland und den Niederlanden rüsten ihre Kerneinrichtungen mit UHPSFC-MS-Geräten auf, um den Anforderungen von Lipidomik-Projekten gerecht zu werden, und bereichern damit das Ökosystem des Marktes für überkritische Flüssigkeitschromatographie.
Markt für überkritische Flüssigkeitschromatographie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 4,98 % das stärkste Wachstum, angetrieben durch Chinas wachsende API-Exportbasis und Japans Bestreben nach Grüne-Chemie-Kennzahlen in GMP-Audits. Die Markteinführung des Shimadzu Nexera UC Prep bietet lokalisierte Servicenetzwerke, die Einführungsrisiken für Erstanwender verringern und die Durchdringung im präparativen Maßstab verstärken. Dennoch dämpfen das begrenzte regionale Angebot an speziellen chiralen Säulen und ein Mangel an SFC-geschulten Analysten die kurzfristigen Volumina und hinterlassen eine Kapazitätslücke, die globale Verbrauchsmaterialanbieter zu schließen versuchen.

Regulatorisches Umfeld
Die regulatorische Akzeptanz der superkritischen Fluidchromatographie (SFC) in der regulierten pharmazeutischen Prüfung stützt sich auf Methodenvalidierung und Lebenszykluserwartungen gemäß ICH Q2(R2) und ICH Q14, die von der FDA im Jahr 2024 implementiert wurden und zur Unterstützung analytischer Verfahren in Einreichungen und der kommerziellen Qualitätskontrolle verwendet werden. In den Vereinigten Staaten müssen SFC-Methoden für die Arzneimittelherstellung und Freigabeprüfung auch mit den cGMP-Anforderungen gemäß 21 CFR Parts 210 und 211 übereinstimmen, was Dokumentation, Änderungskontrolle und routinemäßige Eignungspraktiken prägt.
Die Aktivität zur Normsetzung formalisiert die SFC-Praxis weiterhin. Im April 2026 veröffentlichte die United States Pharmacopeia (USP) einen Prospekt für ein neues General Chapter, das der SFC gewidmet ist und Grundsätze, Instrumentierung, Qualifizierung und Methodenvalidierung abdeckt, mit Anwendbarkeit für Pharmazeutika sowie Nahrungsergänzungsmittel und Kräuterprodukte. In Europa unterstützt die Abstimmung der EMA mit ICH Q14 die Einbeziehung von SFC-Workflows in CTD-Dossiers und stärkt die regionsübergreifende Disziplin bei Methodentransfers für globale Hersteller und CROs/CDMOs.
Wertschöpfungskettenanalyse
Die SFC-Wertschöpfungskette beginnt mit vorgelagerten Inputs, einschließlich der Versorgung mit hochreinem CO2, Modifikatoren und Lösungsmitteln sowie Spezialverbrauchsmaterialien wie chiralen stationären Phasensäulen. Instrumenten-OEMs integrieren diese anschließend in konstruierte Unterbaugruppen wie Hochdruckpumpen, Ventile und Komponenten zur Gegendruckregelung. Zu den zentralen OEM-Knotenpunkten zählen Waters, Agilent, Shimadzu und JASCO, während spezialisierte Dienstleister und Anwendungslabore die Einführung durch Methodenentwicklung, Reinigungsdienstleistungen und Bedienerschulungen unterstützen (Beispiele sind Lotus Separations, Reach Separations und ABsys SFC). Im Midstream-Bereich stehen häufig Software, Validierungsdokumentation und Außendienst (IQ/OQ, Part-11-konforme Datenworkflows und Instrumentenqualifizierung) im Mittelpunkt, da regulierte Endnutzer SFC häufig als schlüsselfertige, compliance-gerechte Fähigkeit beschaffen.
Nachgelagert werden Systeme und Verbrauchsmaterialien in der pharmazeutischen Qualitätskontrolle, in CRO- und CDMO-Laboren sowie in ausgewählten angrenzenden Prüfumgebungen eingesetzt, wobei die Wiederholungsnachfrage durch Säulen und Verbrauchsmaterialien getrieben wird, sobald Methoden in den Routineeinsatz übergehen. Engpässe konzentrieren sich tendenziell auf Betriebszeit und qualifizierte Servicedeckung, da Instrumentenausfallzeiten die QK-Freigabezeitpläne stören können und die Abhängigkeit von bestimmten Gegendruckregler-Technologien Single-Source-Schwachstellen schaffen kann. Vertrieb und Instandhaltung stützen sich in der Regel auf autorisierte Servicenetzwerke, um Compliance-Artefakte aktuell zu halten (einschließlich ISO 17025 und, soweit relevant, 21-CFR-Part-11-konformer Kontrollen), wodurch lokaler technischer Support und validierte Softwarepakete bei Kaufentscheidungen genauso wichtig werden wie die eigentliche Instrumentenhardware.
Wettbewerbslandschaft
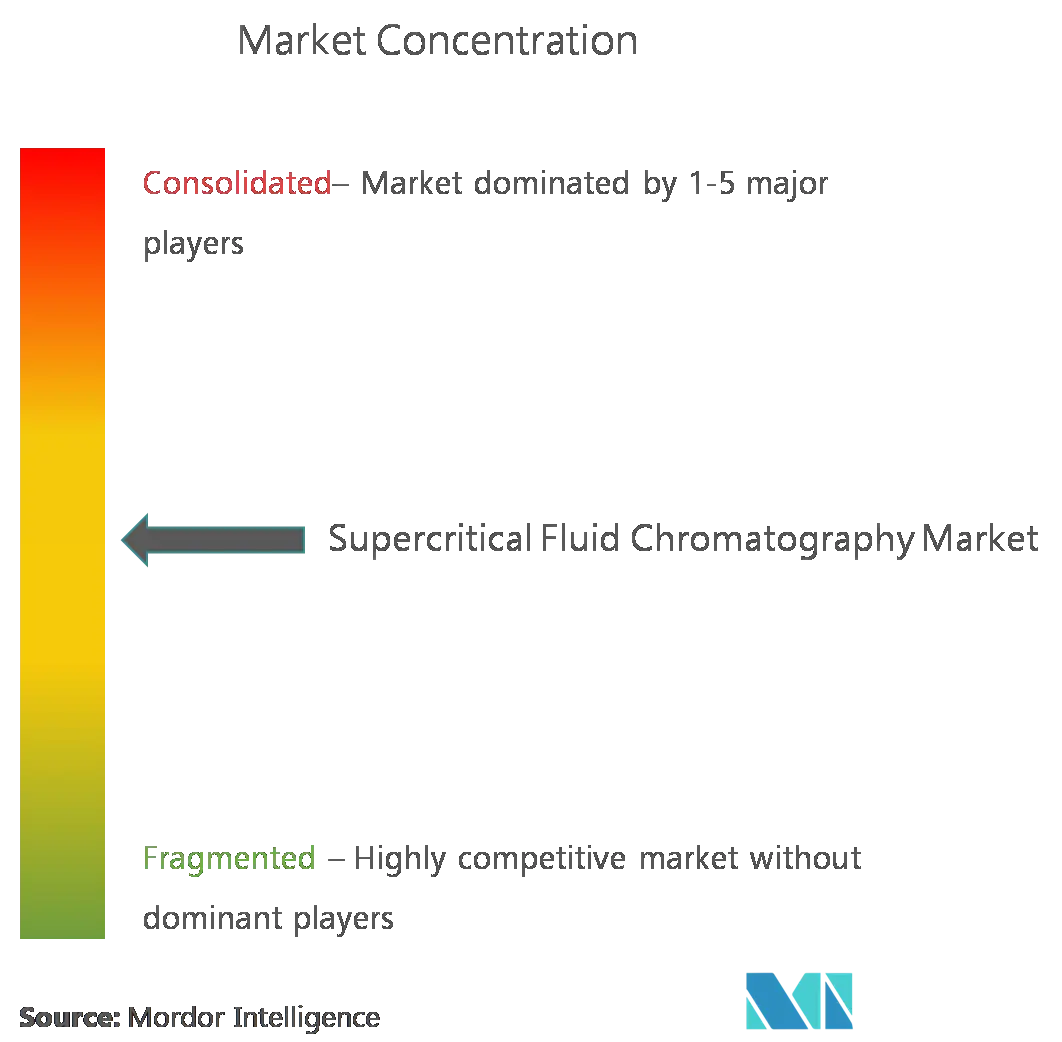
Der Markt für superkritische Flüssigkeitschromatographie weist eine moderate Konzentration auf. Waters, Agilent und Shimadzu machen zusammen schätzungsweise 55–60 % des Umsatzanteils aus und nutzen breite installierte Basen sowie eigene Säulenchemien, um die Kundenbindung zu stärken. Waters' Instrumentenzuwachs im vierten Quartal 2024 resultierte teilweise aus PAT-fähigen SFC-Modulen, die mit BioResolve-Säulen gebündelt wurden, was die Synergie zwischen Hardware und Verbrauchsmaterialien unterstreicht.
Agilent setzt auf KI-gestützte ChemStation-Upgrades, die automatisch SFC-Screening-Bedingungen vorschlagen – ein Ansatz, um Qualifikationshürden für mittlere Labors zu senken. Shimadzu differenziert sich auf präparativem Maßstab und vermarktet eine Gas-Flüssig-Trennungstechnologie, die externe Kühler überflüssig macht und die Betriebskosten bei Kilogrammreinigungsvolumina senkt. Kleinere Spezialisten wie Sepiatec und Aurora SFC bieten modulare Aufbauten für Cannabis-Laboratorien und Metabolomik-Kerne an, obwohl begrenzte Servicereichweiten ihre Reichweite einschränken.
Strategische Allianzen nehmen an Intensität zu. Agilent arbeitet mit Daicel an der nächsten Generation chiraler Phasen zusammen, während Waters' OEM-Programm seine CO₂-Pumpen in PAT-Anlagen von Drittanbietern einbettet. Wettbewerber bündeln zunehmend Compliance-E-Learning und IQ/OQ-Kits, was die Kundennachfrage nach schlüsselfertiger Validierung widerspiegelt. Die Branche für superkritische Flüssigkeitschromatographie dreht sich daher um integrierte Ökosysteme statt um die Differenzierung einzelner Komponenten.
Marktführer in der Branche für superkritische Flüssigkeitschromatographie
Shimadzu Scientific Instruments
JASCO
Fluitron, Inc.
Thar Process, Inc.
SFT, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für überkritische Flüssigkeitschromatographie
- Waters Corporation
- Shimadzu
- Agilent Technologies
- JASCO Corporation
- Thar Process
- Bruker
- Supercritical Fluid Technologies Inc. (SFT)
- Fluitron
- Novasep (Siris)
- LEWA-Nikkiso
- SwissChromatography
- Merck KGaA (Supelco)
- YMC Co., Ltd.
- Phenomenex (Danaher)
- Scion Instruments
- Knauer Wissenschaftliche Geräte
- Aurora SFC Systems
- Trajan Scientific
- Applied Separations
- PerkinElmer
Lesen Sie die Analyse der überkritische Flüssigkeitschromatographie-Unternehmen

Marktchancen und Zukunftsaussichten
Die fortschreitende Verschiebung der SFC von Speziallösungen zu standardisierten, regulierten Workflows schafft eine klare Chance, da formale Leitlinien und die Standardisierung durch Kompendien zunehmen. Der im April 2026 veröffentlichte USP-Prospekt für ein neues General Chapter zur SFC, das Instrumentierung, Qualifizierung und Methodenvalidierung abdeckt, bietet einen konkreten Weg für eine breitere, einheitlichere Einführung bei der Prüfung von Pharmazeutika, Nahrungsergänzungsmitteln und Kräuterprodukten und kann Reibungsverluste beim Methodentransfer zwischen F&E und GMP-Qualitätskontrolle verringern.
Der Anwendungs-Weißraum erweitert sich auch über die Kern-API-chirale Trennung hinaus in die Materialprüfung und Produktsicherheitsprüfung, die von CO2-basierten Trennungen und der SFC-MS-Kopplung profitieren. Im April 2026 berichtete Talanta über einen Ansatz, der Stir-Bar-Sorptionsextraktion mit Online-Extraktion mittels superkritischem Fluid und SFC-MS kombiniert, um migrierende Kunststoffzusatzstoffe aus Medizinprodukten zu analysieren, was einen Weg für SFC-Workflows in der medizinprodukt-bezogenen Analytik aufzeigt. Auf der technologischen Seite schaffen integrierte LC-SFC-Plattformen (Unified Chromatography) und Infrastrukturaufrüstungen im präparativen Maßstab, einschließlich CO2-Versorgung und Bulk-Liefersystemen, Raum für Anbieter und Dienstleister, um compliance-gerechte Hardware, validierte Software und Verbrauchsmaterialien in Paketen mit höherer Betriebszeit zu bündeln, die den Engpässen an qualifizierten Analysten und den routinemäßigen QK-Zuverlässigkeitsanforderungen begegnen.
Recent Industry Developments in Markt für überkritische Flüssigkeitschromatographie
- Februar 2026: Thar Process brachte eine neue Produktlinie von CO2-Bulk-Liefersystemen für präparative superkritische Fluidchromatographie (SFC) und Nutzer der superkritischen Fluidextraktion (SFE) im Pilotmaßstab auf den Markt. Die Einführung adressiert eine praktische Beschränkung bei der Skalierung, verbessert die Kontinuität der CO2-Versorgung und unterstützt Betriebe mit höherem Durchsatz und längerer Dauer in Reinigungsworkflows.
- Mai 2025: Shimadzu Asia Pacific ging eine strategische Partnerschaft mit Core Separations ein und ernannte das Unternehmen zum exklusiven Distributor für SFC- und SFE-Systeme im industriellen Maßstab in Südostasien und Südasien (ohne Indien). Der Schritt stärkt den regionalen Zugang zu größeren Systemen und die Servicedeckung, was die Einführung in industriellen Reinigungs- und Prozessumgebungen über die traditionellen Analyselabore hinaus beschleunigen kann.
- Januar 2024: Thar Process brachte das SuperDry 9000 superkritische CO2-Lyophilisationssystem auf den Markt, das auf F&E- und klinische biopharmazeutische Anwendungen im Maßstab abzielt. Das Produkt erweitert die superkritischen CO2-Verarbeitungsfähigkeiten neben den SFC/SFE-Ökosystemen und stärkt die Positionierung des Anbieters bei Biopharma-Kunden, die Toolkits zur Lösungsmittelreduktion und CO2-basierten Verarbeitung aufbauen.


Markt für überkritische Flüssigkeitschromatographie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie werden als Markt für superkritische Fluidchromatographie die Umsätze erfasst, die durch SFC-Instrumente und die zum Betrieb von SFC-Trennungen benötigten Zubehörteile erzielt werden, über Labore und industrielle Nutzer hinweg, in allen wichtigen Regionen.
Ausschlüsse vom Anwendungsbereich: Dienstleistungen, die nicht direkt mit SFC-Systemen verbunden sind (wie allgemeine Laborberatung), und allgemeine Chromatographieausrüstung, die nicht SFC-basiert ist, werden nicht erfasst.
Übersicht der Segmentierung
- Nach Typ
- Präparative SFC
- Analytische SFC
- Nach Komponente
- Instrumente
- Säulen & Verbrauchsmaterialien
- Software & Dienstleistungen
- Nach Endanwender
- Forschungslaboratorien
- Pharmaindustrie
- CROs & CDMOs
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskrecherche begann mit der Erarbeitung eines klaren Bildes davon, wo SFC eingesetzt wird und wie sich dieser Einsatz im Laufe der Zeit verändert, damit spätere Annahmen an tatsächliche Aktivität gebunden sind. Dafür wurden öffentliche Quellen genutzt, darunter die Leitfadenbibliothek der US-FDA für analytische Methodenanforderungen, USP- und andere Arzneibuchreferenzen für Methodenstandards, peer-review-geprüfte Fachzeitschriften zu chiralen Trennungen und Lipidomik-Workflows sowie staatliche Handelsstatistik-Portale, die Instrumenten- und Komponentenflüsse auf hohem Niveau zeigen.
Wir überprüften außerdem Unternehmensberichte, Investorenpräsentationen und Produktdokumentationen, um zu verstehen, wie Anbieter SFC-Systeme, Säulen und zugehörige Verbrauchsmaterialien beschreiben und welche Endnutzer sie aktiv kaufen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde nur genutzt, um Gegenprüfungen zur Umsatzexposition und wichtigen Produkteinführungen zu beschleunigen, und eine kostenpflichtige Patentdatenbank wurde verwendet, um zu erfassen, wohin sich Methoden- und Säuleninnovationen entwickeln. Die oben genannten Desk-Quellen sind beispielhaft und nicht erschöpfend, und weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welcher Anteil der Chromatographiebudgets realistisch auf SFC verlagert werden kann und wo dies aufgrund von Methodeneignung, Detektoranforderungen und Vertrautheit der Analysten begrenzt bleibt. Wir sprachen mit einer Mischung aus Instrumenten- und Säulenanbietern, Distributoren, pharmazeutischen und biotechnologischen Laboren, CRO- und CDMO-Nutzern sowie Forschungslaboren und validierten die Annahmen anschließend über APAC, EMEA und Amerika hinweg, damit regionale Unterschiede bei der Einführung nicht wegdurchschnitten wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 14 % | APAC: 49 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 40 % | EMEA: 33 % |
| Kleinere Akteure: 15 % | Manager: 46 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mittels eines Top-Down-Ansatzes, bei dem installierte Basis, jährliche Platzierungen und Austauschzyklen für SFC-Instrumente nach Region rekonstruiert und dann unter Verwendung typischer Verkaufspreise und Produktmix in Werte umgerechnet wurden. Nachdem der Nachfragepool geformt war, überprüften wir ihn anhand selektiver Bottom-Up-Näherungen, einschließlich stichprobenartiger Umsatzsplits von Anbietern, Kontrollen der Vertriebskanäle und einer Plausibilitätsprüfung, die den Zubehör- und Softwareanteil mit der Instrumentenaktivität verknüpft.
Die wichtigsten Modelleingaben umfassten die Dynamik der Instrumentenauslieferungen, Bewegungen der durchschnittlichen Verkaufspreise nach Systemklasse (analytisch versus präparativ), Häufigkeit des Austauschs von Säulen und Verbrauchsmaterialien, den Anteil chiraler Trennungen und Hochdurchsatz-Workflows, die SFC begünstigen, sowie regionale Labor-Finanzierungs- und Pharma-Produktionstrends, die Investitionsentscheidungen beeinflussen. Wo Bottom-Up-Splits unvollständig waren, wurden Lücken durch die Verwendung von Proxy-Verhältnissen aus ähnlichen Chromatographie-Kaufmustern behandelt und anschließend mit Interview-Feedback erneut getestet, bevor sie finalisiert wurden.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einfache multivariate Beziehungen, bei denen die Einführung mit der Pharma-Pipeline-Aktivität, Laborinvestitionszyklen und dem Tempo der Methodenstandardisierung verknüpft ist. Die Annahmen wurden transparent gehalten, sodass ein Kunde die jährliche Veränderung auf einen kleinen Satz von Treibern zurückführen und diese anpassen kann, falls seine interne Sichtweise abweicht.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit dem Vergleich der implizierten Instrumentenvolumina und Zubehörquoten mit unabhängigen Signalen wie Produkteinführungen, Ausschreibungsaktivitäten und gemeldeten Labor-Expansionstrends. Wenn das Modell plötzliche Sprünge ergab, überprüften wir die Preis-, Mix- oder Austauschannahmen erneut und kontaktierten Quellen erneut, wenn die Abweichung nicht durch ein klares Ereignis erklärt werden konnte.
Jeder wichtige Tabellenblock wird vor der Freigabe von einem weiteren Analysten überprüft, und die gesamte Erzählung wird auf interne Konsistenz getestet, damit die Wachstumstreiber mit dem numerischen Verlauf übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren regulatorischen Änderungen, großen Akquisitionen oder starken Verschiebungen bei den Laborausgaben. Vor der Auslieferung führen wir eine abschließende Evidenzprüfung durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für den Markt für superkritische Fluidchromatographie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für SFC können weit voneinander abweichen, da die Abgrenzungen des Anwendungsbereichs nicht immer identisch sind und da einige Modelle eine schnellere Einführung annehmen, als Endnutzer derzeit budgetieren. Auch das Timing der Währung, die Behandlung von Verbrauchsmaterialien und Software sowie die Wahl des Basisjahres können die endgültige Zahl verändern, selbst wenn die Erzählung ähnlich klingt.
Signale zu Instrumentenauslieferungen, Muster beim Zubehöranfall und interviewvalidierte Einführungsgrenzen in Pharma, CROs und Forschungslaboren sind die Prüfungen, die die Schätzung von Mordor Intelligence an die SFC-spezifische Nachfrage binden, anstatt breitere Chromatographieausgaben zu erfassen, die keine auf superkritischem CO2 basierende Trennung erfordern. Die größten Abweichungen ergeben sich in der Regel daraus, ob Kits und Reagenzien in die Gesamtsumme eingerechnet werden, wie schnell angenommen wird, dass sich die präparative Nutzung skaliert, und ob Preisänderungen angewendet werden, ohne sie an Kaufzyklen anzupassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,86 Mrd. USD (2026) | |
| Globaler Marktverlag A | 1,42 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wendet eine hohe langfristige Wachstumsrate an, was die Gesamtsummen erhöhen kann, wenn die Einführung schneller projiziert wird als die Laborbudgetzyklen. Der Komponentenumfang wird hauptsächlich als Instrumente und Verbrauchsmaterialien beschrieben, mit begrenzter Klarheit über die Behandlung von Software- und Serviceumsätzen. |
| Marktforschungsgruppe B | 1,63 Mrd. USD (2025) | Verwendet eine breitere Produktliste, die Kits und Reagenzien umfasst, sowie eine breite Endnutzerkarte, was Ausgaben einbeziehen kann, die nicht durchgängig SFC-spezifisch sind. Der Prognosezeitraum und die CAGR-Basis unterscheiden sich, sodass die Jahr-für-Jahr-Vergleichbarkeit mit einer Basis von 2026 nicht direkt ist. |
Die Streuung der Werte wird leichter erklärbar, wenn Jahr, Komponenteneinschlüsse und Annahmen zum Einführungstempo nebeneinander gestellt werden. Indem das Modell an beobachtbare Instrumentenaktivität und realistisches Zubehörverhalten gekoppelt bleibt, bleibt unsere Zahl nachvollziehbar auf Eingaben zurückführbar, die überprüft und aktualisiert werden können, während sich der Markt weiterentwickelt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für superkritische Flüssigkeitschromatographie?
Der Markt hat im Jahr 2026 einen Wert von USD 1,86 Milliarden und wird bis 2031 voraussichtlich USD 2,35 Milliarden erreichen.
Welches Segment führt den Markt für superkritische Flüssigkeitschromatographie an?
Die analytische SFC dominiert mit einem Anteil von 55,62 % am Umsatz 2025 und profitiert von ICH-validierten Qualitätskontrollanwendungen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Die wachsende API-Herstellung, eine unterstützende regulatorische Harmonisierung und lokalisierte Instrumentenstarts treiben eine CAGR-Prognose von 4,98 % voran.
Was sind die wichtigsten Hemmnisse für eine breitere Einführung?
Hohe Kapitalkosten im Vergleich zur UHPLC und Einschränkungen der Detektorempfindlichkeit für stark polare Analyten sind die größten Hindernisse.
Wie beeinflussen Mandate zur Grünen Chemie Kaufentscheidungen?
EU- und nordamerikanische Vorschriften begünstigen CO₂-basierte Trennungen und ermutigen Laboratorien, auf SFC umzusteigen, um den Lösungsmittelabfall zu reduzieren.
Seite zuletzt aktualisiert am:



