
Marktgröße und Marktanteil für Intermediate Bulk Container
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
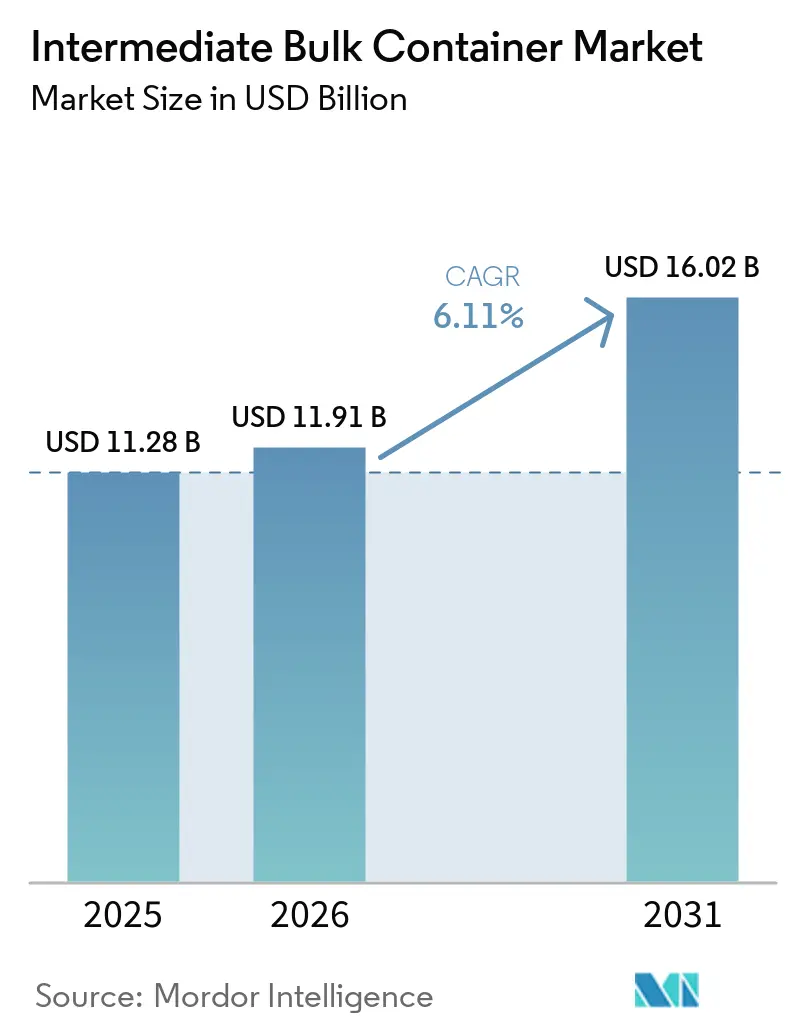
| Marktgröße (2026) | 11.91 Milliarden US-Dollar |
| Marktgröße (2031) | 16.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
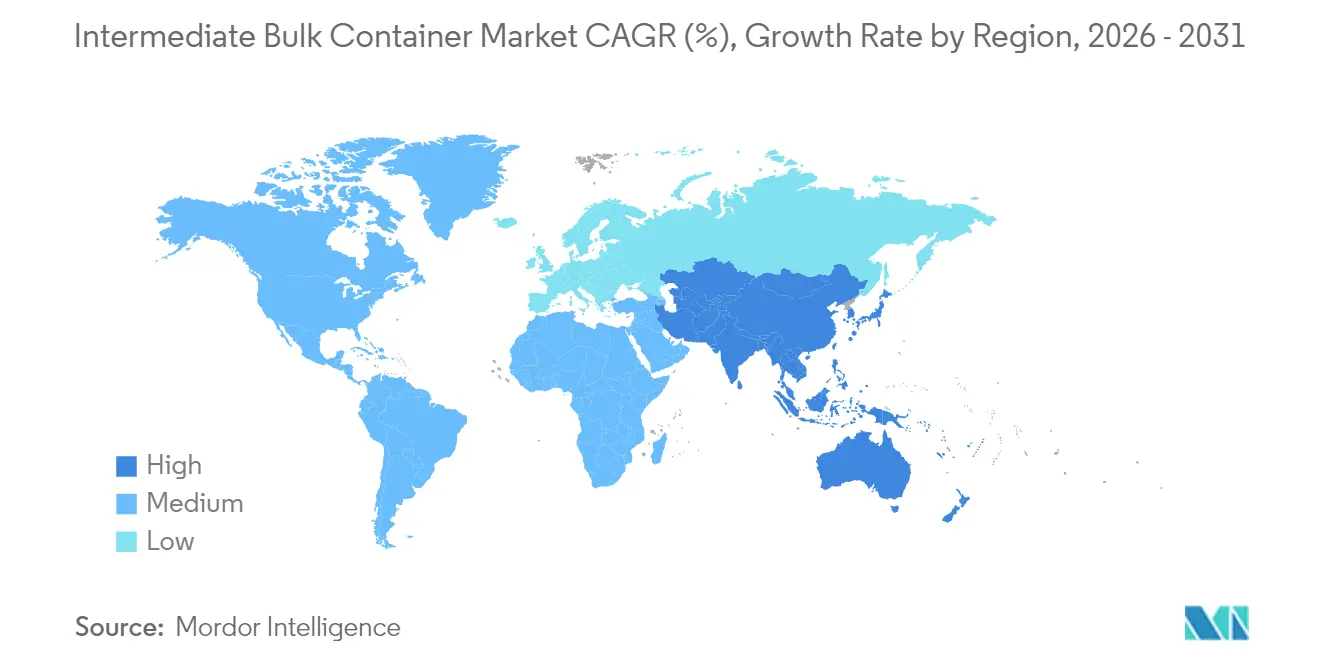
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
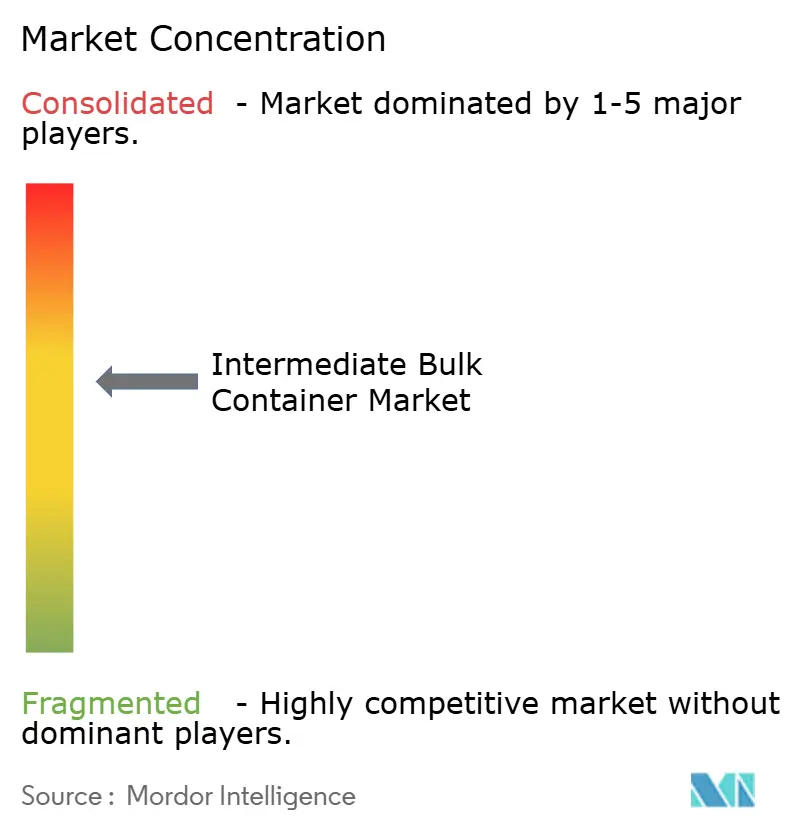
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Intermediate Bulk Container von Mordor Intelligence
Die Marktgröße für Intermediate Bulk Container wurde im Jahr 2025 auf 11,28 Milliarden USD geschätzt und soll von 11,91 Milliarden USD im Jahr 2026 auf 16,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,11 % während des Prognosezeitraums (2026–2031). Die zunehmende Einführung IoT-fähiger Behälter, strenge Rückverfolgbarkeitsvorschriften in globalen Chemie- und Pharma-Lieferketten sowie wachsende Kreislaufwirtschaftsvorschriften stärken die stetige Nachfrage nach fortschrittlichen Schüttguthandhabungslösungen. Die Flexibilität im Design, einschließlich zusammenklappbarer und faltbarer Varianten, ermöglicht es Versendern, die Kosten für Leerfahrten zu senken und gleichzeitig die Nutzlastintegrität zu wahren – ein Faktor, der für Exporteure hochwertiger Inhaltsstoffe besonders attraktiv ist. Die parallele Expansion der Biosimilar-Arzneimittelproduktion und der Spezialchemiekapazitäten im asiatisch-pazifischen Raum hält starre Verbundkonfigurationen in der Gunst, auch wenn flexible Formate ein schnelleres Wachstum verzeichnen.[1] Die Konsolidierung unter führenden Anbietern mit Fokus auf integrierte Aufbereitungs- und digitale Serviceplattformen steigert die Wertschöpfung im Aftersales-Bereich und verschärft den Wettbewerb im Premiumsegment des Marktes für Intermediate Bulk Container.[2]
Wichtigste Erkenntnisse des Berichts
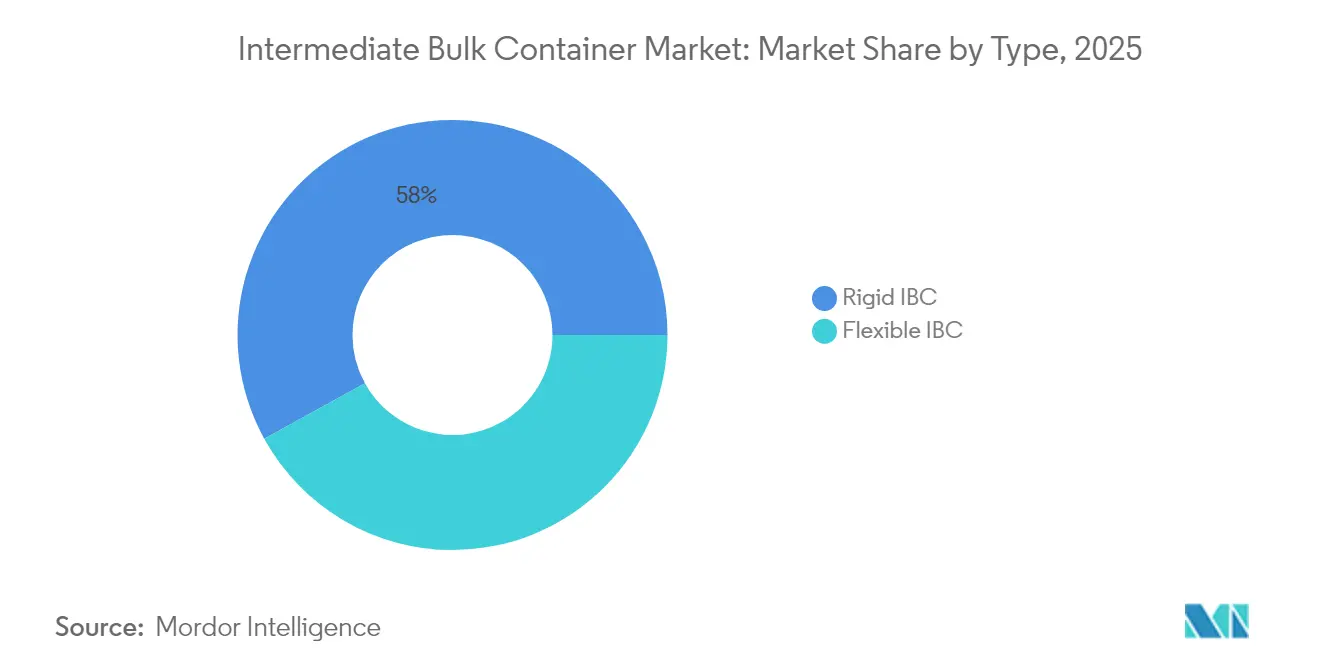
- Nach Typ hielten starre Varianten im Jahr 2025 einen Marktanteil von 58,02 % am Markt für Intermediate Bulk Container, während flexible Designs bis 2031 voraussichtlich mit einer CAGR von 6,42 % wachsen werden.
- Nach Material dominierte Kunststoff mit 39,10 % der Marktgröße für Intermediate Bulk Container im Jahr 2025, während Verbundformate bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen werden.
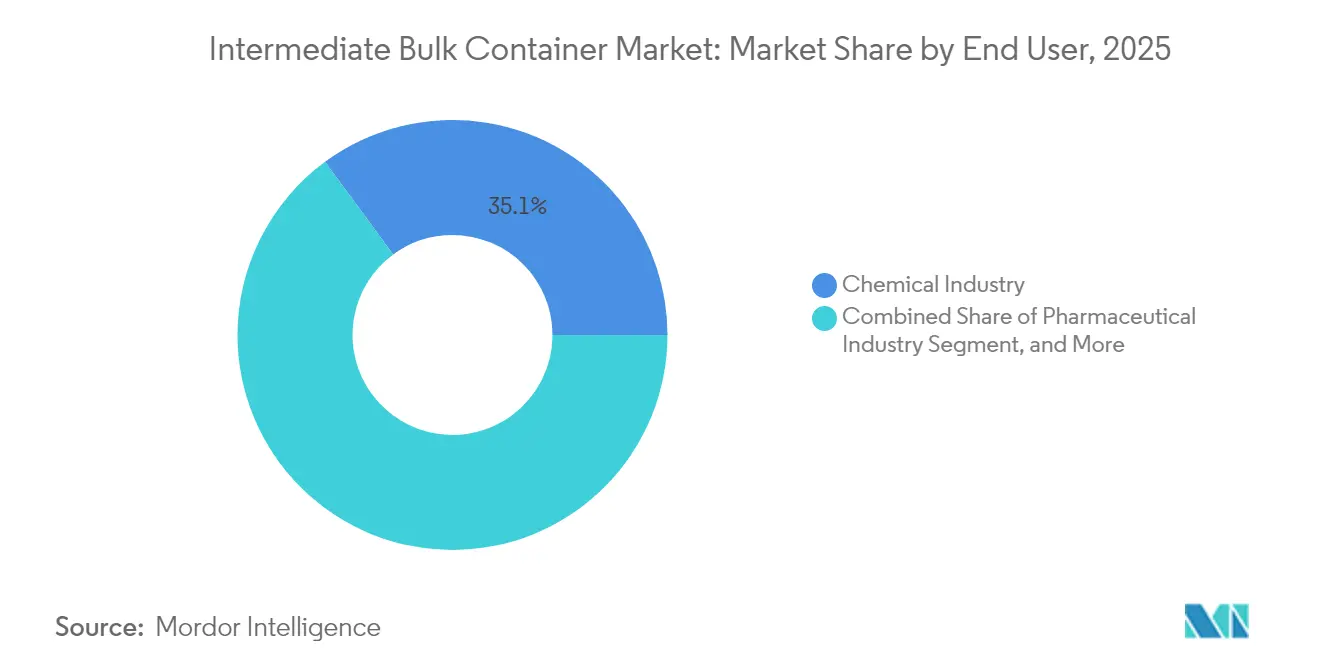
- Nach Endverbraucher führten chemische Anwendungen im Jahr 2025 mit einem Umsatzanteil von 35,10 %; pharmazeutische Anwendungen werden bis 2031 voraussichtlich eine CAGR von 7,02 % verzeichnen.
- Nach Design behielten Standardbehälter im Jahr 2025 einen Marktanteil von 40,95 % an der Marktgrße für Intermediate Bulk Container, während IoT-integrierte Smart-Optionen mit einer CAGR von 7,45 % bis 2031 voranschreiten.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 40,10 % am Markt für Intermediate Bulk Container, und er soll während des Prognosehorizonts mit einer CAGR von 6,55 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsender Export von IBC-verpackten Produkten | +0.8% | Global, APAC und Europa | Mittelfristig (2–4 Jahre) |
| Expansion der Chemie- und Pharmaproduktion | +1.2% | APAC als Kern, Ausweitung auf Nordamerika | Langfristig (≥4 Jahre) |
| Wechsel zu wiederverwendbaren Industrieverpackungen | +0.6% | Europa und Nordamerika, Ausweitung auf APAC | Langfristig (≥4 Jahre) |
| Einsatz von IoT-fähigen intelligenten IBCs | +0.7% | Nordamerika und Europa, frühes APAC | Kurzfristig (≤2 Jahre) |
| Wachstum in der Lebensmittel- und Getränke-Schüttgutlogistik | +0.4% | Global, stark in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| CO₂-Grenzabgaben fördern Kreislaufverpackungen | +0.5% | Europa primär, Handelspartner | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Chemie- und Pharmaproduktion
Der asiatisch-pazifische Raum steigerte die regionale Chemiekapazität im Jahr 2024 um 12 %, was eine anhaltende Containernachfrage nach Rohstoffen und Fertigprodukten auslöste. Indiens wachsende Biosimilar-Anlagen und Vietnams neue Spezialchemikalienkomplexe bevorzugen standardisierte Verbund-IBCs, die Anforderungen an Korrosionsbeständigkeit erfüllen. Kontinuierliche Fertigungslinien erfordern Closed-Loop-Transfersysteme, was die Einführung intelligenter Sensoren zur Sterilitätsverifizierung vorantreibt. Anbieter, die digitales Monitoring direkt in die Containerwände integrieren, erzielen einen Preisvorteil bei pharmazeutischen Käufern. Langfristig wird erwartet, dass diese Produktionszentren etwa ein Drittel des inkrementellen IBC-Marktwachstums tragen.
Wachsender Export von IBC-verpackten Produkten
Die grenzüberschreitenden Flüsse flüssiger Chemikalien erreichten im Jahr 2024 einen Wert von 2,1 Billionen USD, wobei Exporteure gewichtsoptimierte flexible IBCs bevorzugen, um Frachtkosten zu senken. Temperaturkontrollierte Routen für pharmazeutische Wirkstoffe stützen sich nun auf isolierte Verbundtrommeln, die mit Datenprotokollierungsaufnähern ausgestattet sind und die Aufbewahrungskette validieren. Verlängerte Seefahrtzeiten zwischen Asien und Europa unterstreichen den Kostenvorteil faltbarer Leerretouren. Da die maritime Dekarbonisierung Reedereien dazu veranlasst, die Nutzlastdichte zu prüfen, sind Exporteure, die leichtere RFID-markierte Liner einsetzen, in der Position, günstige Frachtraten auszuhandeln, was den Sog auf den IBC-Markt verstärkt.
Einsatz von IoT-fähigen „intelligenten” IBCs
Intelligente Container-Flotten wuchsen im Jahr 2024 im Jahresvergleich um 180 %, angetrieben durch pharmazeutische Compliance-Anforderungen an die Echtzeit-Serialisierung. Eingebettete Sensoren erkennen nun Druckschwankungen innerhalb von ±0,2 bar und melden Dichtungsversagen sofort. Cloud-Dashboards synthetisieren Temperatur-, Geolokalisierungs- und Vibrationsdaten und reduzieren Verderb durch prädiktive Interventionen um bis zu 25 %. Frühe Nutzer in Europa und Nordamerika nutzen diese Analysen, um Notfallwartungskosten zu senken und die Amortisationszeit auf vier Wiederverwendungszyklen zu verkürzen. Die Nachfrage breitet sich in Asien aus, da regionale Regulierungsbehörden europäische Rückverfolgbarkeitscodes übernehmen, was einen kurzfristigen Schub für den IBC-Markt aufrechterhält.
Wechsel zu wiederverwendbaren Industrieverpackungen
Nachhaltigkeitsverpflichtungen von Fortune-500-Unternehmen streichen Neukunststoffe aus Beschaffungsanforderungen und beschleunigen Mehrwegcontainerstrategien. Wiederverwendbare IBCs erzielen über zehn Lebenszyklen hinweg Gesamtkosteneinsparungen von 40–60 %, selbst ohne die Berücksichtigung von Deponiegebühren sind sie Einwegtrommeln überlegen. Europas 65-%-Recyclingpflicht, die ab 2030 gilt, katalysiert Investitionen in Verbundschalen mit trennbaren Innenlinern. Marken, die geschlossene Logistikkreisläufe einsetzen, versehen Produktetiketten mit ESG-Nachweisen und erschließen damit Aufschläge bei Verbraucherchemikalien und Lebensmittelinhaltsstoffen. Aufbereitungsnetzwerke entwickeln sich somit vom Kostenfaktor zum strategischen Differenzierungsmerkmal, was den positiven Schwung im IBC-Markt verstärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmender Einsatz von aufbereiteten und umgefüllten IBCs | -0.9% | Global, kostensensitive Märkte | Mittelfristig (2–4 Jahre) |
| Umweltprüfung von Kunststoffcontainern | -0.6% | Europa und Nordamerika, globale Ausbreitung | Langfristig (≥4 Jahre) |
| EPA-SCCAP-Regelung erhöht das Risiko stationärer Quellen | -0.3% | Vereinigte Staaten | Kurzfristig (≤2 Jahre) |
| Volatilität der Lieferkette für recyceltes HDPE | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz von aufbereiteten und umgefüllten IBCs
Spezialisierte Aufbereiter erreichen heute eine Leistungsparität von 95 % gegenüber neu hergestellten Einheiten und ziehen kostenbewusste Käufer zu günstigeren Alternativen. Der Inflationsdruck im Jahr 2024 verstärkte diesen Trend, da Chemieversender Investitionszyklen verschoben. Regulierungsbehörden zertifizieren aufbereitete Container zunehmend für nicht-pharmazeutische Materialien und verwandeln so einen einstigen Notbehelf in eine gängige Beschaffungsoption. Neuverkäufe von IBCs sehen sich daher einem strukturellen Gegenwind ausgesetzt, insbesondere in den standardisierten Segmenten des IBC-Marktes.
Umweltprüfung von Kunststoffcontainern
Die EU-Richtlinie über Einwegkunststoffe, die bis 2026 auch industrielle Formate umfassen soll, verstärkt die Nachfrage nach biobasierten Harzen und recycelbaren Metall-Verbundstoff-Hybriden.[3] Verbraucherorientierte Konzerne wie Nestlé prüfen nun die vorgelagerten Schüttgutbehälter-Verpackung Fußabdrücke und reduzieren die Einkaufsmengen von HDPE-dominierten Artikeln. Die Einhaltung der Vorschriften verursacht Zertifizierungskosten und erzwingt Neugestaltungen, die die Margen bei herkömmlichen Kunststoff-Intermediate Bulk Containern schmälern. Da globale Marken diese Standards durch ihre Liefernetzwerke weitergeben, wird erwartet, dass die Einschränkung die Wachstumskurve des Intermediate Bulk Container Marktes um 0,6 Prozentpunkte verringert. Der Marktanteil des Metall-Intermediate-Bulk-Container-Marktes für Flüssigkeiten wird voraussichtlich bis 2031 über 60 % bleiben, was den Kernzweck des Behälters unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Starre Lösungen dominieren trotz des Wachstums flexibler VariantenStarre Behälter behielten im Jahr 2025 einen Marktanteil von 58,02 % am Markt für Intermediate Bulk Container, was auf die hohe mechanische Stabilität in chemischen und pharmazeutischen Abfüllanlagen zurückzuführen ist. Standardisierte Palettenabmessungen ermöglichen eine schnelle robotergestützte Handhabung, ein Vorteil in Produktionsumgebungen mit 24/7-Betrieb. Die Marktgröße für Intermediate Bulk Container bei flexiblen Varianten soll mit einer CAGR von 6,42 % steigen, gestützt durch Platzeinsparungen von 40 % bei Leerfahrten, die sich in geringere Frachtemmissionen übersetzen. Lebensmittelzutatenverlader bevorzugen diese Liner zunehmend für nicht gefährliche Flüssigkeiten, obwohl IoT-Nachrüstungen weniger unkompliziert sind als bei starren Gehäusen. Große Hersteller bauen flexible Kapazitäten in Südostasien aus, was eine langfristige Neuausrichtung des Marktes für Intermediate Bulk Container signalisiert.
Die Akzeptanz starrer Behälter bleibt dort bestehen, wo UN-Gruppe-II- und -III-Klassifizierungen vorherrschen, wie etwa bei Säuren und Agrochemikalien. Integrierte Tauchrohrauslässe steigern den Liniendurchsatz um 12 % und unterstützen Just-in-time-Liefermodelle. Flexible Designs hingegen erschließen Nischen bei Aromakonzentraten und pflanzlichen Ölen, wo das Kontaminationsrisiko geringer ist und die einfache Entsorgung einen hohen Stellenwert hat. Da Sensoren kleiner werden und klebstoffbasierte Stromversorgungen ausgereifter werden, wird sich die Technologielücke wahrscheinlich verringern, was eine schnellere Integration von Smart-Funktionen in flexible Angebote des Marktes für Intermediate Bulk Container auslösen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Führerschaft von Kunststoff steht vor der Herausforderung durch VerbundwerkstoffeKunststoff hielt im Jahr 2025 einen IBC-Marktanteil von 39,10 %, gestützt durch kostengünstige Blasformlinien und breite chemische Kompatibilität. Verbundschalen wachsen jedoch bis 2031 mit einer CAGR von 6,55 %, da Versender Korrosionsbeständigkeit gegenüber hochreinen Lösungsmitteln priorisieren. Recyclierbare, geschichtete Strukturen ermöglichen den unabhängigen Austausch der inneren HDPE-Flaschen vom äußeren Metallkäfig, was die Nutzungsdauer um 25 % verlängert. Die Volatilität der Preise für recyceltes HDPE erhöht die relative Attraktivität von glasfaserverstärktem Polypropylen, was Verbundwerkstoffe in die Position bringt, den etablierten Kunststoff-IBC-Markt zu erodieren.
Metalltrommeln dominieren weiterhin Anwendungen mit extremen Temperaturen und hohem Druck, während Faserplatten biologische Lebensmittelexporteure anzieht, die biologisch abbaubare Behälter benötigen. Pharmazeutische Käufer bleiben vorsichtig und verlangen USP-Formulierungen, die Kunststoffe leichter erfüllen; dennoch könnte die zunehmende regulatorische Betonung von CO₂-Offenlegungen die Präferenzen im Prognosezeitraum zugunsten leichterer Verbundwerkstoffe verschieben. Materialinnovatoren, die eine Cradle-to-Cradle-Zertifizierung anbieten, werden wahrscheinlich Premiumverträge im sich entwickelnden IBC-Markt sichern.
Nach Endverbraucher:
Dominanz der Chemie trifft auf pharmazeutische DynamikChemische Hersteller machten im Jahr 2025 35,10 % des Umsatzes aus, was die tief verwurzelte Nutzung standardisierter 1.000-Liter-Einheiten für Säuren, Lösungsmittel und landwirtschaftliche Betriebsmittel widerspiegelt. Vorhersehbare Rotationszyklen begünstigen starre Kunststoff- und Metallvarianten mit bewährter Leistung in Closed-Loop-Schaltkreisen. Pharmazeutische Käufer, obwohl eine kleinere Basis, tragen die schnellste CAGR von 7,02 % dank erweiterter Biosimilar-Pipelines und Serialisierungsvorschriften. Die Einführung intelligenter IBCs beschleunigt sich hier, da Echtzeit-Protokollierung die Validierung von Guter Vertriebspraxis unterstützt.
Lebensmittel- und Getränkeprozessoren expandieren in moderatem Tempo, angelockt von der Effizienz bei Schüttgutinhaltsstoffen und sanitären Linern, die nach FDA-21-CFR-Standards zertifiziert sind. Die Landwirtschaft entwickelt sich zu einem inkrementellen Wachstumsfeld mit Präzisionsanwendungsdüngern, die kalibrierte Dosiersysteme erfordern. Logistikdienstleister bündeln nun Reinigungs-, Inspektions- und Telemetriedienste, was die Ökosystembindung vertieft und die Einnahmen über den Verkauf physischer Container hinaus erweitert, was wiederum den Dienstleistungsgehalt im IBC-Markt erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Design:
Standard-Lösungen weichen intelligenter InnovationStandard-Konfigurationen beherrschten im Jahr 2025 40,95 % der IBC-Marktgröße, da sie Basisanforderungen zu den niedrigsten Stückkosten erfüllen. Dennoch signalisieren IoT-integrierte Varianten mit einer CAGR von 7,45 % eine Verschiebung hin zu datenbezogenen Wertversprechen. Sensorarrays, die alle 30 Sekunden die Temperatur abtasten, verhindern thermische Exkursionen bei Impfstoffen und sichern die regulatorische Freigabe sowohl von FDA- als auch EMA-Prüfern. Zusammenklappbare Formate reduzieren den Lagerplatzbedarf bei Leere um 60 % – ideal für urbane Mikro-Fulfillment-Knoten.
In Edelstahlwände eingebettete Heizspiralen halten viskose Materialien über den Erstarrungsschwellen, was eine Just-in-time-Verarbeitung von Fetten und Harzen ermöglicht. Marktteilnehmer, die auf Nachrüstsensorkappen setzen, erlauben es bestehenden Flotten, sich ohne vollständigen Austausch zu digitalisieren – ein Übergangspfad, der die Durchdringung intelligenter Flotten beschleunigt. Da diese fortschrittlichen Designs reifen, werden ihre aggregierten Datenausgaben sekundäre Analyseeinnahmen schaffen und die Margen im IBC-Markt stärken.
Geografische Analyse
APAC-Markt für Intermediate Bulk Container
Der asiatisch-pazifische Raum dominierte den IBC-Markt mit einem Anteil von 40,10 % im Jahr 2025 und soll bis 2031 mit einer CAGR von 6,55 % wachsen. Chinas chemische Produktion im Wert von 1,7 Billionen USD und Indiens 15-prozentiger Exportanstieg im Pharmasektor stützen die anhaltende Containernachfrage in der Rohstoff- und Fertigarzneimittellogistik. Lokale Regierungen bieten Steueranreize für wiederverwendbare Verpackungsanlagen und verkürzen damit die Amortisationszeiten für intelligente Verbundeinheiten. Aufstrebende ASEAN-Cluster, insbesondere Vietnam und Thailand, errichten neue Polymer- und Aromatenanlagen, die jeweils eigene IBC-Reinigungsbereiche umfassen, um Mehrwegsysteme aufrechtzuerhalten.
Europa-Markt für Intermediate Bulk Container
Europa weist eine differenzierte, regulierungsgetriebene Nachfrage auf, die auf hochwertige, kreislaufkonforme Lösungen ausgerichtet ist. Deutsche und französische Pharmaunternehmen belegen Spitzenränge im globalen Vergleich bei sensorbestückten Flotten und nutzen Industrie-4.0-Rahmenwerke für die vorausschauende Wartung. Die EU-Verordnung über Verpackungen und Verpackungsabfälle treibt Recyclingziele von 65 % bis 2030 voran und beschleunigt die Einführung abnehmbarer Linersysteme. Das regulierungsorientierte Umfeld versetzt Anbieter in die Lage, Preisaufschläge von 10–15 % für zertifizierte CO₂-arme IBC-Marktangebote zu erzielen.
Nordamerika-Markt für Intermediate Bulk Container
Nordamerika konzentriert sich auf qualitätskritische Pharma- und Spezialchemiesektoren. Die chemische Produktion der Vereinigten Staaten in Höhe von 553 Milliarden USD im Jahr 2024 schlägt sich in robusten Basismengen nieder, insbesondere für Gefahrgüter der UN-Klasse 8 (Korrosiva), die per Bahn und Nahverkehr transportiert werden. Die Nearshoring-Welle in Mexiko stimuliert eine neue Nachfrage nach starren Verbundcontainern, da neue Kunststoffharzwerke in Betrieb gehen. Ausgereifte Straßen- und Schienennetze begünstigen Asset-Tracking-Plattformen, die die Flottenrotation optimieren und damit die Erlöse aus digitalen Diensten im regionalen IBC-Markt stärken.
Regulatorisches Umfeld
Großpackmittel (IBC), die für den Transport von Gefahrgut verwendet werden, unterliegen den UN-Empfehlungen für die Beförderung gefährlicher Güter (Model Regulations, Revision 23), die Erwartungen an Leistung, Kennzeichnung und Zulassung festlegen, an denen sich die meisten nationalen Vorschriften orientieren. In den Vereinigten Staaten sind UN-standardisierte IBC-Anforderungen in 49 CFR Part 178, Subpart N kodifiziert (einschließlich Leistungsprüfungsanforderungen wie in 49 CFR 178.706), während Kanada CAN/CGSB-43.146 in seinen Rahmen für die Beförderung gefährlicher Güter für die Konstruktion, Herstellung und Verwendung von IBC über mehrere Gefahrgutklassen hinweg integriert.
Regelmäßige Inspektions- und Prüfpflichten, typischerweise in Zyklen von 2,5 Jahren und 5 Jahren sowie nach Reparatur oder Wiederaufarbeitung, erhöhen die Bedeutung zugelassener Dienstleister und dokumentierter Qualitätssysteme für die tägliche Compliance. Regulatorische Änderungen ergeben sich auch durch gezielte Novellierungen, wie die Aktualisierung der Normen für starre Kunststoff-IBC durch das US-Verkehrsministerium (US Department of Transportation) im April 2024, was unterstreicht, dass Lieferanten und Aufarbeiter aktuelle Prüfverfahren, Dokumentation und Produktionskontrollen benötigen, die mit UN- und ISO-basierten Qualitätsrichtlinien (einschließlich ISO 16106 und ISO 9001-konformen Praktiken) im Einklang stehen.
Wertschöpfungskettenanalyse
Die IBC-Wertschöpfungskette beginnt mit der Versorgung mit Rohstoffen und Komponenten, einschließlich HDPE für Innenbehälter, Stahl für Gitterkäfige und Paletten sowie Edelstahl wie 304/316L für höhere chemische Verträglichkeit und Reinigbarkeit. Anschließend folgt die Behälterverarbeitung (Blasformen, Käfigfertigung und Endmontage mit Verschlüssen und Ventilen), wobei die Leistungsanforderungen für Gefahrgut ein limitierender Faktor für bestimmte Endanwendungen sein können.
Nachgelagert konzentriert sich ein bedeutender Anteil des Lebenszykluswerts auf Pooling-, Sammel-, Wasch-, Inspektions-, Reparatur- und Aufarbeitungsnetzwerke. Branchenverbände wie RIBCA, FIBCA und EFIBCA tragen dazu bei, operative Leitlinien und gängige Praktiken zu formen. Regulatorische Anforderungen im Zusammenhang mit UN-Transportvorschriften und regionalen Rahmenwerken, einschließlich US DOT und europäischem ADR, treiben eine wiederkehrende Nachfrage nach dokumentierten Prüfungen, Kennzeichnungen und nachverfolgbaren Servicehistorien. In Europa beeinflussen zudem Verpackungsabfallvorschriften (Verordnung (EU) 2025/40) die Designentscheidungen hin zu einfacherer Trennbarkeit und Recyclingfähigkeit, wodurch die Rolle der Materialauswahl und der Entsorgungspartner entlang der Kette zunimmt.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf, wobei Greif, Mauser Packaging Solutions und Schuetz den globalen Marktanteil durch umfangreiche Fertigungs- und Aufbereitungsnetzwerke verankern. Ihre vertikale Integration – von der Harzcompoundierung bis zum Recycling am Ende des Lebenszyklus – schärft die Kostenkontrolle und beschleunigt die Reaktion auf regionale Nachfragespitzen. Greifs Übernahme von Ipackchem für 576 Millionen USD im Jahr 2024 erhöhte die Kapazität für flexible Container und erweiterte die Reichweite bei Spezialchemie-Kunden. Der Start der Mauser-Anlage in Pune stärkt die Versorgungsresilienz in Südasien und richtet sich am Wachstum pharmazeutischer Cluster aus.
Die technologische Differenzierung nimmt zu. Schuetz' Verbundwerkstofinnovationen verbinden Korrosionsbeständigkeit mit Komponententrennbarkeit und steigern die Recyclingfähigkeit auf 90 %. Die Smartlink-Plattform von Schoeller Allibert kombiniert Sensorhardware mit SaaS-Dashboards, monetarisiert Datenabonnements und stärkt die Kundenbindung. Störer, die IoT-Nachrüstkits anbieten, erweitern den Zugang für mittelständische Flotten und verringern technologische Lücken. Erfolg hängt zunehmend davon ab, langlebige Container mit prädiktiver Analytik und effizienten Aufbereitungsnetzwerken zu kombinieren, um wiederkehrende Einnahmen zu sichern und die Dienstleistungsintensität im IBC-Markt zu erhöhen.
Marktführer für Intermediate Bulk Container
-
Greif Inc.
-
Bulk Lift International LLC
-
Global-Pak LLC
-
FlexiTuff Ventures International Ltd.
-
Amcor plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Intermediate Bulk Container Unternehmen in diesem Bericht
- Greif Inc.
- Bulk Lift International LLC
- International Paper Company (DS Smith)
- Global-Pak LLC
- FlexiTuff Ventures International Ltd.
- LC Packaging International BV
- Plymouth Industries LLC
- Mauser Packaging Solutions Holding Company
- Schoeller Allibert Group BV
- Schuetz GmbH and Co. KGaA
- Amcor plc
- Mondi plc
- Time Technoplast Ltd.
- Snyder Industries LLC
- Hoover Circular Solutions Inc.
- Schfer Werke GmbH
- Thielmann Portinox Spain S.A.
- Goodpack Pte. Ltd.
- Horen Group Co. Ltd.
- Myers Industries Inc.
Lesen Sie die Analyse der Intermediate Bulk Container-Unternehmen
Marktchancen und Zukunftsaussichten
Compliance-getriebene Rückverfolgbarkeit und Wiederverwendungsmanagement schaffen Raum für digitale Serviceebenen, einschließlich Asset-Identität, Rotationsaufzeichnungen, Aufarbeitungszertifikaten und Zustandsüberwachung, ergänzend zum Behälterverkauf. Dieser Wandel ist besonders relevant, da Europa die Verordnung (EU) 2025/40 anwendet, die ab August 2026 gilt. Infolgedessen können Anbieter smarte oder nachverfolgbare IBC-Konfigurationen mit Aufarbeitungsdokumentation kombinieren, im Einklang mit dem Berichtstrend, dass IoT-fähige Behälter in Chemie- und Pharma-Lieferketten zunehmend an Bedeutung gewinnen.
Die Kapazitätslokalisierung in der Nähe großer Chemiestandorte ist ein weiterer investierbarer Weg, unterstützt durch aktuelle Erweiterungsankündigungen. Die Vereinbarung von Schuetz mit BASF vom März 2026 umfasst eine hochautomatisierte IBC-Produktions- und Lagerstätte am BASF-Standort Ludwigshafen, wobei der Baubeginn für das dritte Quartal 2026 geplant ist. Gleichzeitig können Kapazitätserweiterungen in wachstumsstarken Verbrauchskorridoren die kurzfristige Verfügbarkeit von starren und Verbundformaten verbessern, die in Chemie und Pharma verwendet werden, wie etwa der im März 2026 abgeschlossene Phase-I-Brownfield-Ausbau von Time Technoplasts in Silvassa, um eine Jahreskapazität von 150.000 IBC-Einheiten zu erreichen.
Neueste Industrielle Entwicklungen in Markt für Intermediate Bulk Container
- März 2026: Schuetz gab eine Vereinbarung mit BASF zum Bau einer hochautomatisierten IBC-Produktions- und Lagerstätte am BASF-Standort Ludwigshafen bekannt, wobei der Baubeginn für das dritte Quartal 2026 geplant ist. Das Projekt bringt die Behälterherstellung und Lagerhaltung näher an einen bedeutenden Chemiekomplex heran, verbessert die Versorgungssicherheit für Großverbraucher und reduziert die Logistikreibung für Mehrwegverpackungsströme.
- Mai 2025: Global-Pak ging eine Partnerschaft mit Worry Free Plastics ein, um ein regeneratives mikrobielles Verbrauchsmittel in Big Bags und Liner zu integrieren. Die Zusammenarbeit zielt auf verbesserte Nachhaltigkeitsnarrative für Käufer von Bulk-Verpackungen ab und schafft Differenzierung bei Ausschreibungen, bei denen die Entsorgungshandhabung und der Materialfußabdruck neben den Kosten berücksichtigt werden.
- September 2024: Greif eröffnete eine neue IBC-Fertigungsstätte in Pasir Gudang, Johor, Malaysia, mit zusätzlichen Blasform- und Käfigfertigungskapazitäten. Die Erweiterung stärkt die regionale Versorgungsabdeckung für Chemie- und Industriekunden im asiatisch-pazifischen Raum und unterstützt kürzere Lieferzeiten für starre IBC-Konfigurationen.
Markt für Intermediate Bulk Container Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Intermediate Bulk Container (IBCs), die zur Lagerung und zum Transport von Schüttflüssigkeiten und Feststoffen in industriellen Lieferketten eingesetzt werden, wobei die Nachfrage über die wichtigsten Endverbrauchsindustrien und Regionen erfasst wird.
Ausschlüsse aus dem Umfang: Kleine Verbraucherverpackungsformate (wie Flaschen, Kanister und Eimer) sowie Nicht-IBC-Schüttgutsysteme (wie große ISO-Tankcontainer und ortsfeste Silos) sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Starrer IBC
- Flexibler IBC
- Nach Material
- Kunststoff-IBC
- Metall-IBC
- Verbundstoff-IBC
- Faserplatten-IBC
- Nach Endverbraucher
- Chemieindustrie
- Pharmaindustrie
- Lebensmittel- und Getränkeindustrie
- Landwirtschaft
- Transport und Logistik
- Sonstige Endverbraucher
- Nach Design
- Standard-IBC
- Zusammenklappbarer / Faltbarer IBC
- Beheizter IBC
- Intelligenter / IoT-fähiger IBC
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung der IBC-Wertschöpfungskette und des wichtigsten Nachfragepools, um diese anschließend mit messbaren Signalen zu verknüpfen, die den IBC-Verbrauch nach Region beeinflussen. Wir stützten uns auf öffentliche Referenzpunkte wie die UN-Empfehlungen zur Verpackung gefährlicher Güter, Handelsstatistiken des US Census Bureau, Eurostat-Außenhandelstabellen sowie UN Comtrade, um grenzüberschreitende Warenströme relevanter Chemikalien und verpackter Industriegüter, die üblicherweise IBCs verwenden, zu verstehen.
Um die Annahmen fundiert zu halten, haben wir auch Quellen wie die US EPA und ECHA für den Verpackungs- und Handhabungskontext herangezogen, ergänzt durch begutachtete Verpackungs- und Logistikliteratur, die Aufbereitung, Wiederverwendungszyklen und Materialveränderungen behandelt. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Produktmixbeschreibungen und Kapazitätserweiterungen zu bestätigen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie import- und exportbezogene Versanddaten genutzt, um Faktenprüfungen zu beschleunigen und Lücken zu schließen. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie die IBC-Nachfrage in den Bereichen Chemie, Lebensmittel und Getränke, Pharmazeutika sowie Logistiknutzer entsteht und beschafft wird, und anschließend wichtige Eingangsgrößen wie Ersatzzyklen und Aufbereitungsquoten auf den Prüfstand zu stellen. Wir sprachen außerdem mit einer Mischung aus Herstellern, Händlern, Aufbereitern und großen Endnutzern in der Region Asien-Pazifik, EMEA und Amerika, damit regionale Unterschiede bei Vorschriften, Wiederverwendungsverhalten und Preisgestaltung im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 35 % | Führungskräfte (CXOs): 16 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 47 % | Amerika: 26 % |
Marktbewertung und Prognose
Die Bewertung wurde mithilfe von Top-down- und Bottom-up-Logik erstellt. Die Top-down-Perspektive rekonstruiert den Nachfragepool, indem die Industrieproduktion und Handelsmuster in den wichtigsten IBC-nutzenden Sektoren mit der Verpackungsintensität verknüpft werden, um den daraus resultierenden Bedarf auf die wichtigsten Regionen zu verteilen und anschließend zu einem globalen Wert zu konsolidieren.
Um das Modell praktikabel zu halten, wurde eine kleine Anzahl wiederholbarer Eingangsgrößen verwendet und anschließend mit Interview-Feedback auf Belastbarkeit geprüft, darunter Trends bei der Chemie- und Pharmaproduktion, Import-Export-Dynamik bei Industriegütern, Ersatzzyklen des installierten Bestands, Aufbereitungs- und Wiederverwendungsanteile sowie die Entwicklung der durchschnittlichen Verkaufspreise nach gängigen IBC-Typen und Materialien. Bottom-up-Prüfungen wurden anschließend selektiv anhand von Stichproben der Lieferantenumsatzmuster, Kanal-Feedback zur Volumenentwicklung sowie einfachen Kreuzprüfungen aus durchschnittlichem Verkaufspreis und Volumen durchgeführt, um Gesamtwerte zu bestätigen und Bereiche anzupassen, in denen öffentliche Daten dünn sind.
Die Prognose stützt sich hauptsächlich auf Szenarioanalysen, bei denen Nachfragetreiber wie Industrieproduktion, Handelserholung und Durchdringung der Wiederverwendung innerhalb realistischer Bandbreiten variiert und dann an den Konsensrahmen der Primärbefragten ausgerichtet werden. Wo ein Datenpunkt nicht direkt beobachtet werden konnte, wurde die Lücke mithilfe regionaler Näherungswerte geschlossen und anschließend die Auswirkung auf die Gesamtwerte überprüft, damit eine fehlende Eingangsgröße die Endergebnisse nicht verzerrt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, bei denen Modellergebnisse mit unabhängigen Signalen verglichen werden – etwa der Entwicklungsrichtung der Endverbrauchsproduktion, Veränderungen der Handelsströme und beobachteten Preisbewegungen –, bevor die Zahlen freigegeben werden. Ausreißer werden frühzeitig markiert, und wenn eine Abweichung nicht durch einen eindeutigen Faktor wie einen kurzfristigen Preisausschlag oder einen Nachfrageschock erklärt werden kann, nehmen wir erneut Kontakt mit den relevanten Teilnehmern auf, um zu bestätigen, was sich verändert hat.
Jeder Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wesentliche Ereignisse eintreten (zum Beispiel neue regulatorische Änderungen, größere Kapazitätserweiterungen oder starke Rohstoffpreisbewegungen). Vor der Auslieferung wird das vollständige Modell erneut überprüft und die neuesten öffentlichen Indikatoren eingearbeitet, damit die Kunden eine aktualisierte Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Marktgröße für Intermediate Bulk Container von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte IBC-Marktzahlen weichen häufig voneinander ab, weil das einbezogene Produktspektrum, der angenommene Wiederverwendungszyklus und die Art der Umrechnung von Preisen in USD von einer Schätzung zur anderen variieren können. Unterschiede treten auch auf, wenn einige Quellen den Markt an Lieferungen knüpfen, während andere ihn am Endverbrauch ausrichten.
ISO-Tankcontainer liegen außerhalb des Anwendungsbereichs von Mordor Intelligence für diesen Bericht, und dieser einzelne Ausschluss kann die Gesamtwerte in Schätzungen, die Schüttflüssigkeitslogistikausrüstung als einen kombinierten Pool behandeln, erheblich verschieben. Über den Anwendungsbereich hinaus entstehen Lücken typischerweise durch die Behandlung der Aufbereitung (nur neue IBC-Verkäufe zählen versus Wiederverwendungsdurchläufe zählen), durch die Trendentwicklung der Durchschnittspreise über Kunststoff-, Verbund- und Metallformate hinweg sowie durch die Häufigkeit, mit der Annahmen aktualisiert werden, wenn sich Industrieproduktions- und Handelsdaten verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,91 Milliarden USD (2026) | |
| Fachverlag A | 7,35 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen engeren Wertpool, der eher dem Verkauf neuer Container zu entsprechen scheint, mit begrenzter Transparenz bei Aufbereitungsdurchläufen und uneinheitlicher Behandlung von starren gegenüber flexiblen Formaten. |
| Pressemitteilung B | 9,56 Milliarden USD (2023) | Verankert den Ausgangswert in einem anderen Jahr und vermischt möglicherweise in einigen Regionen angrenzende Schüttgutverpackungsausrüstung, während ein einziger globaler Preistrend angewendet wird, der die materialspezifische Entwicklung der durchschnittlichen Verkaufspreise nicht vollständig widerspiegelt. |
Die Streuung der veröffentlichten Werte spiegelt hauptsächlich wider, was als IBC gezählt wird, wie Wiederverwendung und Aufbereitung in Marktwert übersetzt werden und welches Basisjahr für die Währungsumrechnung gewählt wurde. Indem der Anwendungsbereich auf IBC-Formate beschränkt und anschließend wichtige Stellhebel wie Ersatzquoten und die Entwicklung der durchschnittlichen Verkaufspreise mit Feldeingaben validiert werden, bleibt die resultierende Schätzung auf klare Nachfragetreiber zurückführbar und kann in zukünftigen Aktualisierungen mit denselben Schritten reproduziert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IBC-Markt im Jahr 2026?
Die Marktgröße für Intermediate Bulk Container beträgt im Jahr 2026 11,91 Milliarden USD und soll bis 2031 16,02 Milliarden USD erreichen.
Welche Region führt bei der Einführung intelligenter IBCs?
Europa und Nordamerika führen derzeit den Einsatz intelligenter Container an, während der asiatisch-pazifische Raum rasch aufholt.
Was ist der am schnellsten wachsende IBC-Materialtyp?
Verbundcontainer werden voraussichtlich mit einer CAGR von 6,55 % wachsen und damit Kunststoff- und Metallformate übertreffen.
Warum investieren Pharmaunternehmen in IoT-fähige IBCs?
Echtzeit-Monitoring gewährleistet die Integrität der Kühlkette und unterstützt regulatorische Serialisierungsvorschriften, was Verderb und Compliance-Risiken reduziert.
Wie wirken sich Wiederverwendungsprogramme auf die Gesamtverpackungskosten aus?
Wiederverwendbare IBCs erzielen über typische Zehnjahres-Nutzungsdauern hinweg Lebenszeitersparnis von 40–60 % gegenüber Einwegtrommeln.
Was treibt die Nachfrage nach flexiblen IBCs an?
Exporteure bevorzugen flexible Designs wegen ihrer 40-prozentigen Platzeinsparungen bei Leerretouren, die Frachtkosten und Emissionen senken.