
Marktgröße und Marktanteil für Backwarenverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
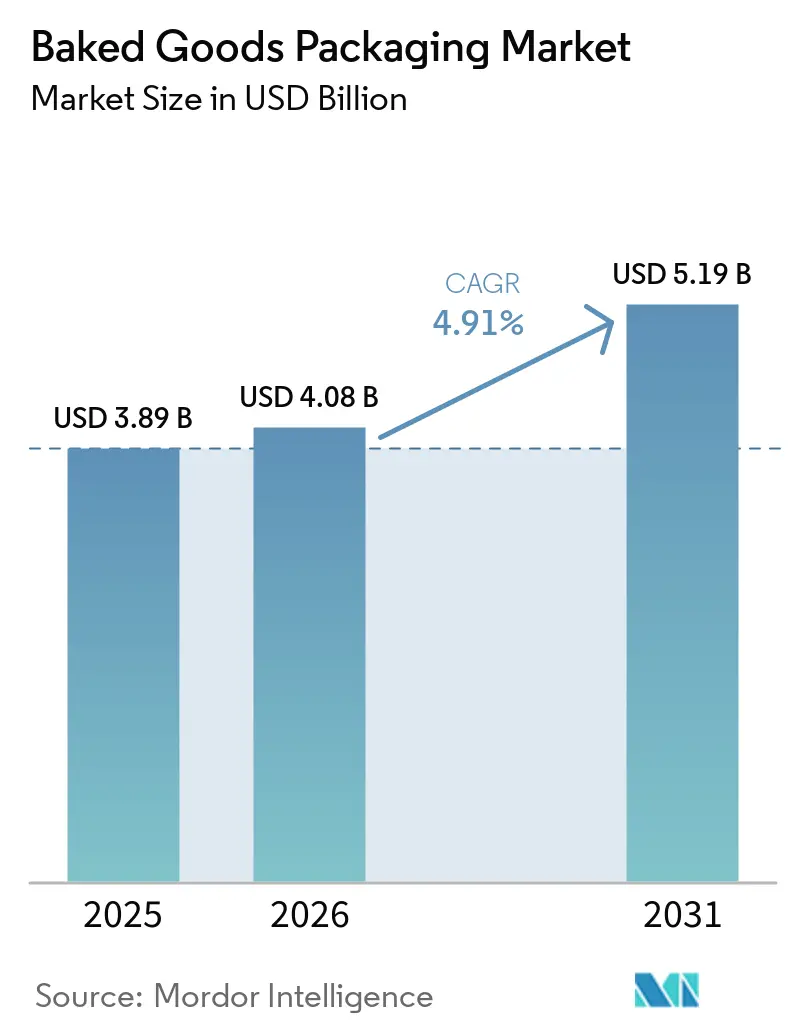
| Marktgröße (2026) | 4.08 Milliarden US-Dollar |
| Marktgröße (2031) | 5.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.91 % |
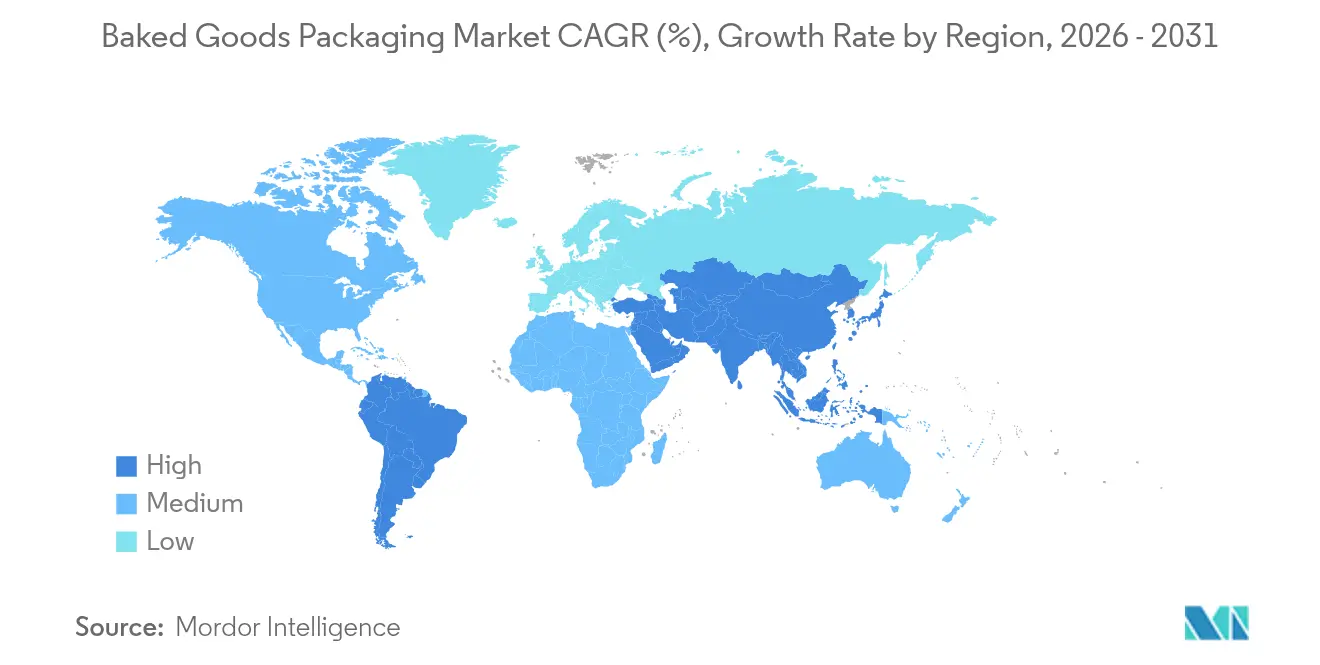
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
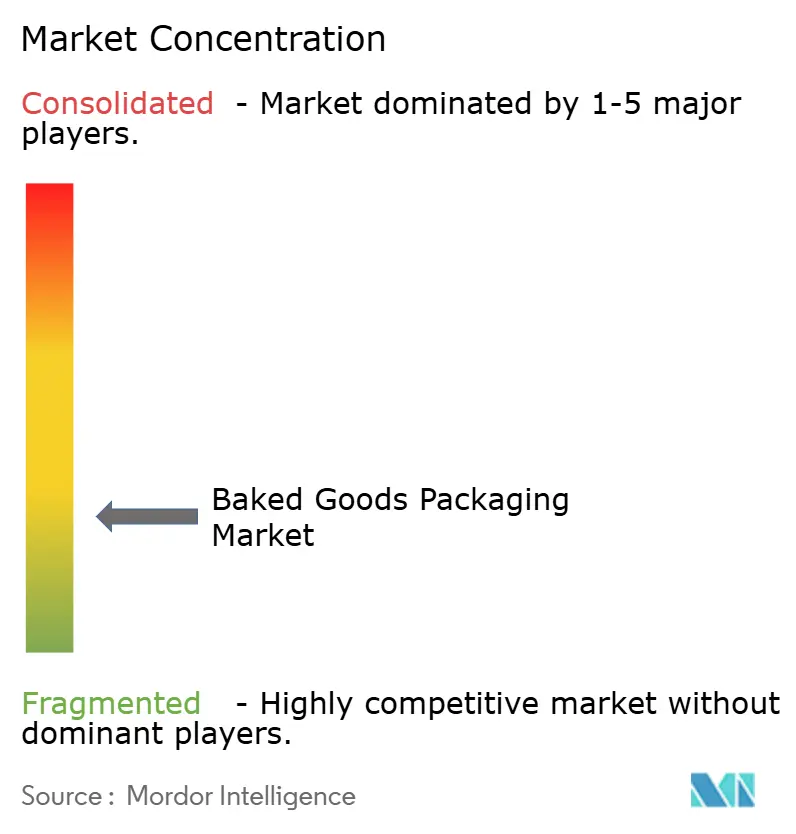
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Backwarenverpackungen von Mordor Intelligence
Der Markt für Backwarenverpackungen wurde im Jahr 2025 auf 3,89 Milliarden USD geschätzt und soll von 4,08 Milliarden USD im Jahr 2026 auf 5,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,91 % während des Prognosezeitraums (2026–2031). Steigende E-Commerce-Volumina, strenge Nachhaltigkeitsvorgaben und Innovationen bei Technologien zur Verlängerung der Haltbarkeit stützen gemeinsam die robuste Nachfrage nach Verpackungen, die die Produktqualität schützen, Abfall reduzieren und verschärften Vorschriften entsprechen.
Wichtigste Erkenntnisse des Berichts
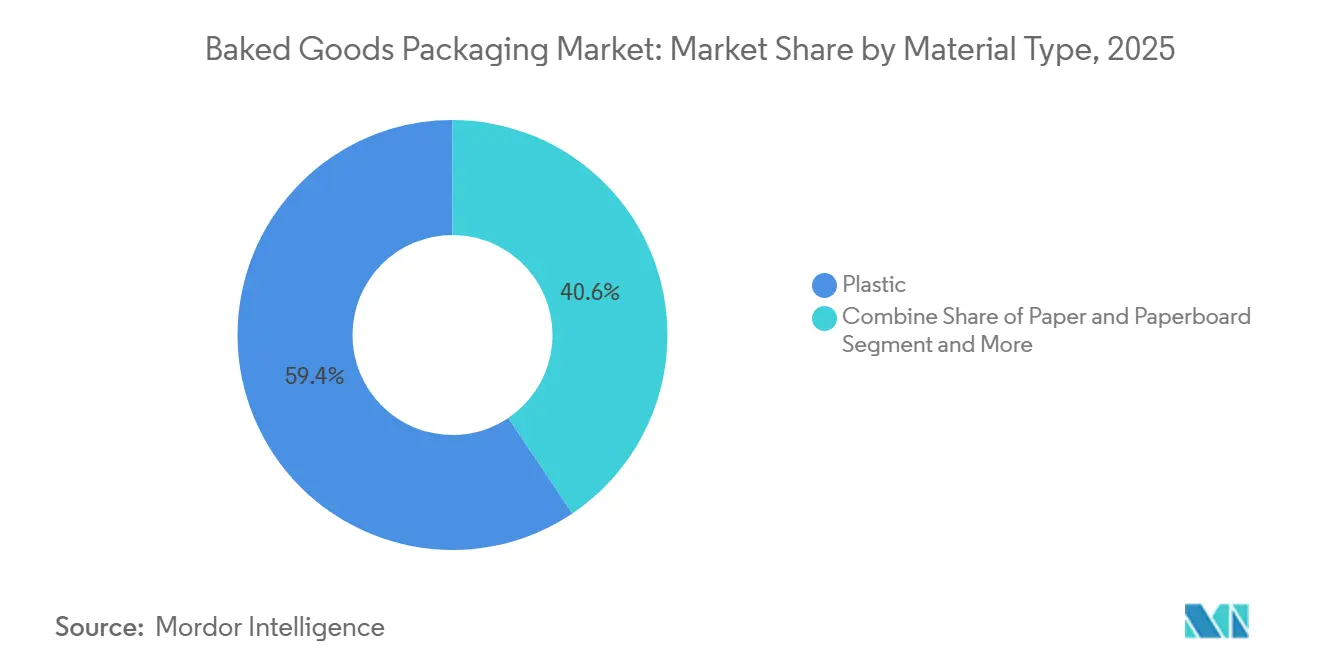
- Nach Materialtyp hielt Kunststoff im Jahr 2025 einen Marktanteil von 59,42 % am Markt für Backwarenverpackungen, während Papier und Karton bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen werden.
- Nach Verpackungstyp trugen flexible Formate im Jahr 2025 53,78 % des Umsatzes bei; starre Formate weisen bis 2031 eine langsamere CAGR-Prognose von 3,15 % auf.
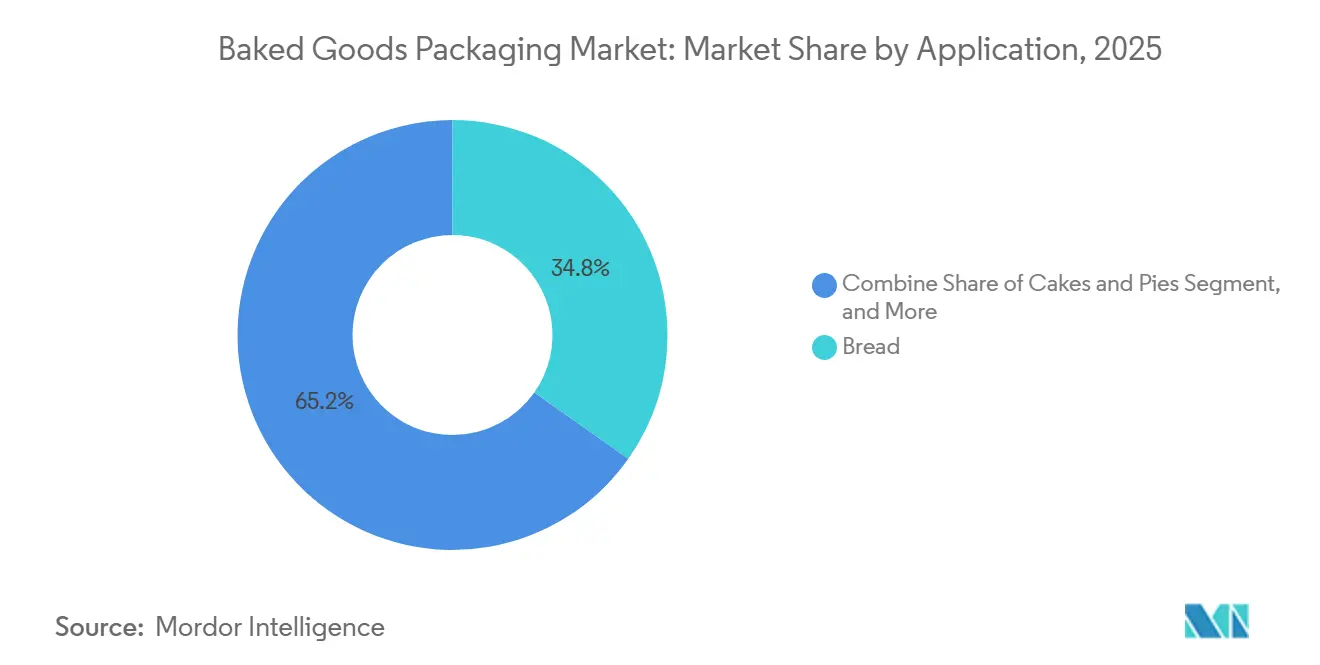
- Nach Anwendung entfiel auf Brot im Jahr 2025 ein Anteil von 34,76 % an der Marktgröße für Backwarenverpackungen; Kekse und Cracker sollen im Zeitraum 2026–2031 mit einer CAGR von 7,21 % wachsen.
- Nach Verpackungstechnologie hielt die Verpackung mit modifizierter Atmosphäre im Jahr 2025 einen Anteil von 29,66 %, während aktive Systeme und Sauerstoffabsorber bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 32,11 %, und Asien-Pazifik ist bis 2031 für die schnellste CAGR von 6,47 % positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender globaler Konsum von Backwaren | +1.2% | Global, mit stärkster Auswirkung in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Convenience-Food fördert verpackte Formate | +0.8% | Nordamerika und Europa, Ausweitung auf städtische Regionen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu nachhaltigen und recycelbaren Materialien | +0.6% | Europa führend, Nordamerika folgend, Asien-Pazifik aufkommend | Langfristig (≥ 4 Jahre) |
| Wachstum von E-Commerce und Direktversand von Backwaren an Verbraucher | +0.5% | Global, mit frühen Gewinnen in Nordamerika, Europa und städtischen Regionen Asiens | Mittelfristig (2–4 Jahre) |
| Aktive Technologien und Technologien mit modifizierter Atmosphäre zur Verlängerung der Haltbarkeit | +0.4% | Nordamerika und Europa als Kernmärkte, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung des Digitaldrucks für die Vervielfältigung von Lagereinheiten | +0.3% | Global, mit schnellster Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender globaler Konsum von Backwaren
Urbanisierung und Einkommenszuwächse steigern den täglichen Brot- und Gebäckkonsum, insbesondere in Asien-Pazifik, wo der Konsum von Backwaren zwischen 2022 und 2024 um 12 % gestiegen ist. [1] Einzelportionen mit Hochbarriere-Folien sind nun in tropischen Klimazonen ohne robuste Kühlketten unverzichtbar. Portionskontrollierte Beutel, die auf einzelne Frühstücke und Schulsnacks zugeschnitten sind, ermöglichen auch eine breitere Reichweite im Einzelhandel und steigern die Volumina für lokale Verarbeiter. Multinationale Bäckereien standardisieren Verpackungsdesigns über Regionen hinweg, um die Beschaffung zu vereinfachen und Kosten zu senken, während sie unterschiedlichen Anforderungen an die Haltbarkeit gerecht werden.
Nachfrage nach Convenience-Food fördert verpackte Formate
Unterwegs-Lebensstile haben die Nachfrage nach wiederverschließbaren, leicht zu öffnenden Backwarenverpackungen beschleunigt, die die Frische nach dem ersten Öffnen erhalten. Hybridlaminate mit abziehbaren Siegeln und Mikroperforationen helfen dabei, die knusprige Textur von Croissants und Baguettes zu erhalten, die auf Büroschreibtischen aufbewahrt werden. Digitaldruck unterstützt Kleinauflagen und schnelle Lagereinheitenrotation, sodass Marken limitierte Geschmacksvarianten ohne großes Lagerrisiko einführen können. Direktversandmodelle an Verbraucher stützen sich auf robuste Sekundärkartons und isolierte Einlagen, die eine landesweite Lieferung von gefrorenem Sauerteigbrot ermöglichen, ohne Kruste oder Krume zu beeinträchtigen.
Wandel hin zu nachhaltigen und recycelbaren Materialien
Regeln der Europäischen Union, die bis 2030 Recyclingfähigkeit vorschreiben, treiben eine rasche Migration von mehrschichtigen Kunststoffen hin zu Barrierepapieren mit biobasierten Polymerbeschichtungen voran. Unternehmen überarbeiten Verpackungsformate, um schwer trennbare Schichten zu eliminieren, und setzen auf Mono-Material-Polyethylenfolien, die mit bestehenden Recyclingströmen kompatibel sind. Frühe Vorreiter sichern sich Regalflächen, indem sie Ökolabels präsentieren, die bei Verbrauchern ankommen, die nach umweltschonenden Snacks suchen. Marken, die faserbasierte Schalen für Mini-Kuchen erproben, berichten von 15 % Materialeinsparungen und reduzierten Deponiegebühren.
Wachstum von E-Commerce und Direktversand von Backwaren an Verbraucher
Online-Lebensmittelhandel und Backwaren-Websites erfordern Verpackungen, die Vibrationen, Stapelbelastungen und Temperaturschwankungen standhalten. Mehrschichtige Beutel mit Ethylen-Absorbern halten handwerkliche Brötchen während eines 72-stündigen Transports frisch. Mehrere US-amerikanische Bäckereien setzen mittlerweile Cobot-gestützte Linien ein, die 300 Laibe pro Minute automatisch einbeuteln und einkartonieren, wodurch Arbeitskräftemangel ausgeglichen und die Versandgenauigkeit sichergestellt wird. Unboxing-Erlebnisse, bei denen hochwertige foliengestanzte Einlagen zum Vorschein kommen, helfen dabei, Abonnementpreise zu rechtfertigen und Wiederholungsbestellungen zu fördern, was den Omnichannel-Schwung des Marktes für Backwarenverpackungen stärkt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Polymer- und Papierpulpenpreise | -0.7% | Global, mit stärkster Auswirkung in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Strenge PFAS- und Kunststoffbesteuerungsrichtlinien | -0.5% | Europa und Nordamerika führend, globale Ausweitung erwartet | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel treibt Investitionsausgaben für Verpackungslinien | -0.4% | Nordamerika und Europa als Kernmärkte, aufkommend in entwickelten Regionen Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Zunehmende gefälschte flexible Beutel schädigen den Markenwert | -0.3% | Global, mit Konzentration in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polymer- und Papierpulpenpreise
Ölgebundene Harzkosten und wetterbedingte Zellstoffknappheit engen die Margen der Verarbeiter ein. Vertragsverzögerungen behindern die sofortige Weitergabe von Preiserhöhungen, was Produzenten dazu veranlasst, Strukturen leichter zu gestalten oder Verschlüsse minderwertiger auszuführen, um wettbewerbsfähig zu bleiben. Kapazitätsschließungen von insgesamt 500.000 Tonnen Papier in Nordamerika veranschaulichen den Wandel hin zu gewinnorientierter Produktion.[2] Käufer mit langfristigen Vereinbarungen und Dual-Sourcing-Strategien mindern das Versorgungsrisiko, sehen sich jedoch mit höheren Lagerfinanzierungskosten konfrontiert.
Strenge PFAS- und Kunststoffbesteuerungsrichtlinien
Maßnahmen der USA und der EU zur schrittweisen Abschaffung von PFAS-Beschichtungen bis 2025 erzwingen eine rasche Forschungs- und Entwicklungsarbeit an alternativen Barrieren wie wässrigen Dispersionen. Der Übergang erhöht die Stückkosten um 6–10 %, eröffnet jedoch Markenchancen rund um saubere Etiketten. Parallele Kunststoffsteuern von bis zu EUR 800 pro Tonne auf nicht recycelten Inhalt beschleunigen das Interesse an kompostierbaren Folien, obwohl die Heimkompostierungszertifizierung nach wie vor begrenzt ist. Verpackungsverarbeiter, die frühzeitig die Lebensmittelkontaktsicherheit qualifizieren, behalten wichtige Kunden, während späte Einsteiger das Risiko von Auslistungen eingehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Papier gewinnt trotz Kunststoffdominanz an BodenKunststoff hielt im Jahr 2025 59,42 % des Umsatzes aufgrund bewährter Feuchtigkeits- und Sauerstoffbarrieren, die für Brotlinien mit hohem Volumen unerlässlich sind. Papier und Karton wuchsen jedoch am schnellsten mit einer CAGR von 6,65 %, da Einzelhändler recycelbare Eigenmarken-Lagereinheiten ausbauten. Die Marktgröße für Backwarenverpackungen im Bereich Papierlösungen soll bis 2031 USD 1,32 Milliarden übersteigen, unterstützt durch Barrierepapier-Sandwichkonstruktionen, die Fettbeständigkeitsanforderungen ohne Fluorchemikalien erfüllen. Die Ausnahme Europas für Papier von Recyclinginhalt-Quoten verschafft ihm einen regulatorischen Vorteil. Produzenten investieren in extrusionsbeschichtete Kraftpapierqualitäten, die auf bestehenden Form-Füll-Siegellinien laufen und den Kapitalaufwand für Bäckereien minimieren. Biobasierte Kunststoffe haben eine Nischenattraktivität für Premium-Kekse, stehen jedoch vor Skalierungs- und Kostenhürden. Metalldosen bleiben bei Feiertagsgeschenksets bestehen und bieten eine Haltbarkeit von 18 Monaten sowie Sammlerwert.
Nachhaltigkeitsbewertungen bei globalen Einzelhändlern knüpfen nun monetäre Boni für Lieferanten, die Volumina von mehrschichtigem PE/PA auf Mono-PP oder Papierverpackungen umstellen. Nordische Produzenten berichteten von einem Umsatzanstieg von 9 % nach dem Wechsel zu Kraftpapierbeuteln mit Sichtfenster, die die Krustenfarbe zur Schau stellen. Investoren erwarten, dass der Marktanteil für Backwarenverpackungen bei faserbasierten Optionen weiter zunehmen wird, sobald wässrige Beschichtungen die Parität mit EVOH bei der Sauerstoffdurchlässigkeit erreichen. Verarbeiter gehen daher Partnerschaften mit Chemieunternehmen ein, um cellulosebasierte Barrieren zu kommerzialisieren, die eine vollständige Recyclingfähigkeit über die Straßensammlung ermöglichen.

Nach Verpackungstyp:
Flexible Lösungen behalten die FührungFlexible Beutel und Tüten machten im Jahr 2025 53,78 % der Lieferungen aus, ein Vorsprung, der durch geringeren Materialeinsatz pro Gramm Brot im Vergleich zu Klappschalen bedingt ist. Leichtbaustrategien entfernten im vergangenen Jahr 3.200 Tonnen Harz aus nordamerikanischen Lieferketten und sparten USD 6 Millionen an Frachtkosten. Die Marktgröße für Backwarenverpackungen im Bereich flexible Formate soll bis 2031 USD 3,06 Milliarden erreichen. Polyesterbasierte Laminate dominieren Hochgeschwindigkeits-Kissenverpackungen, während Mono-Polyethylen-Strukturen bei Rollenmaterial für automatische Schneidlinien Marktanteile gewinnen. Wiederverschließbare Reißverschlüsse und Laserperforation verbessern den Verbraucherkomfort und verlängern die Produktlebensdauer um durchschnittlich zwei Tage.
Starre Optionen wie PET-Hauben bedienen dekorierte Kuchen, bei denen die visuelle Präsentation Preisaufschläge rechtfertigt. Wellpappenmanschetten mit Stanzfenstern umhüllen nun Premium-Panettone und verbinden strukturelle Stärke mit Regalattraktivität. Glasgläser haben sich für handwerkliche Biscotti in Geschenkkanälen wieder etabliert, aber ihr Gewicht begrenzt die E-Commerce-Nutzung. RFID-fähige Etiketten, die mit PET-Recyclingströmen kompatibel sind, zeigen, wie intelligente Funktionen mit Kreislaufzielen in Einklang gebracht werden können. Solche Fortschritte stärken die Überlegenheit flexibler Verpackungen und behalten gleichzeitig die Rückverfolgbarkeit im Blick.
Nach Anwendung:
Kekse und Cracker treiben das WachstumBrotanwendungen erzielten im Jahr 2025 einen Umsatzanteil von 34,76 %, was den täglichen Haushaltskonsum und die Dominanz im Supermarktbereich widerspiegelt. Großbäckereien standardisieren PE/PP-Koextrusionen, die unterhalb von 140 °C versiegeln, um die Liniengeschwindigkeiten zu erhöhen. Kekse und Cracker werden voraussichtlich das inkrementelle Wachstum mit einer CAGR von 7,21 % anführen, da Verbraucher zwischen den Mahlzeiten snacken und wiederverschließbare Schalen suchen, die Feuchtigkeitsaufnahme verhindern. Einzelportionen von 100-kcal-Crackern unterstützen Kalorienreduktionsprogramme, und Kraft-/Kartonhybride helfen Premiummarken, Regalaufschläge zu rechtfertigen. Diese Dynamik veranlasst Verarbeiter, hochopake Seitenfaltenbeutel zu entwickeln, die schokoladenüberzogene Kekse vor lichtinduziertem Fettreif schützen.
Kuchen und Torten weisen eine stetige saisonale Nachfrage auf, die mit Feierlichkeiten verbunden ist, und setzen auf Fenster-Faltschachteln mit inneren PET-Barrieren. Feingebäck wie Croissants und Dänische Plunder verzeichnet eine steigende Nachfrage in städtischen Cafés und setzt metallisiertes OPP ein, um Ranzigkeit in butterhaltigen Füllungen zu verhindern. Spezielles Backwaren, darunter glutenfreie Brioche und ethnische Süßbrötchen, schaffen Mikronischen, die individuelle Barrierprofile und mehrsprachige Grafiken erfordern. Der Marktanteil für Backwarenverpackungen im Segment Kekse und Cracker wird bis 2031 voraussichtlich 18,35 % überschreiten, da neue Geschmacksvarianten proliferieren.
Nach Verpackungstechnologie:
Aktive Lösungen beschleunigen sichVerpackungen mit modifizierter Atmosphäre hielten im Jahr 2025 einen Anteil von 29,66 %, bevorzugt für Kastenbroт- und Tortillalinien, bei denen eine Stickstoffspülung die schimmelfreie Haltbarkeit auf 14 Tage verlängert. Aktive Sauerstoffabsorber-Sachets sollen jedoch mit einer CAGR von 7,89 % wachsen und sprechen Bäckereien mit sauberen Etiketten an, die Calciumpropionat vermeiden. Die dem Markt für Backwarenverpackungen zuzurechnende Marktgröße für aktive Lösungen könnte bis 2031 USD 972 Millionen übersteigen. Die Integration von Ethanolabgebern in knusprige Brötchen erhält die organoleptische Qualität, ohne den Feuchtigkeitsgehalt zu verändern. IoT-fähige Biosensoren erkennen nun in Echtzeit den CO₂-Anstieg, der auf Verderb hinweist – ein Durchbruch, der in jüngsten Lebensmittelsicherheitsforschungen diskutiert wird.
Vakuumtechnologie wird weiterhin bei vorgebackenen Baguettes für die Gastronomie eingesetzt, wo eine 25-tägige Kühllagerzeit den täglichen Arbeitsaufwand ausgleicht. Essbare Folien aus Kartoffelstärke befinden sich noch im Pilotmaßstab, versprechen aber Zero-Waste-Lösungen für mundgerechte Muffins. Verarbeitungsallianzen mit Biotechnologieunternehmen beschleunigen enzymeingebettete Beschichtungen, die Schimmelsporen neutralisieren und zu Premium-Bio-Positionen passen. Ausrüstungs-OEMs bündeln Gasmischanalysatoren mit Form-Füll-Siegellinien, um die Verpackungsintegrität zu gewährleisten und die Technologieeinführung zu stärken.
Geografische Analyse
Markt für Backwarenverpackungen in Nordamerika
Nordamerika erwirtschaftete 32,11 % des Umsatzes im Jahr 2025, gestützt durch einen hohen Pro-Kopf-Brotkonsum und eine fest etablierte Massenproduktionsinfrastruktur. Handelsmarken der Supermärkte gewinnen zunehmend an Regalpräsenz und verlangen nach kosteneffizienten, aber visuell differenzierten Verpackungen, die den sich wandelnden PFAS-Beschränkungen entsprechen. Regionale Verarbeiter investieren in Robotik, um dem Arbeitskräftemangel entgegenzuwirken, erzielen dabei 20 % höhere Durchsatzleistungen und ermöglichen die Same-Day-Lieferung für Online-Lebensmittelhändler. Pilotprojekte mit intelligenten Etiketten zur Verfolgung von Temperaturabweichungen vom Backbetrieb bis zur Haustür stärken die Nachfrage nach intelligenten Lösungen zusätzlich.
Markt für Backwarenverpackungen in Europa
Europa folgt dicht dahinter und zeichnet sich durch wegweisende Kreislaufwirtschaftsvorschriften aus, die einen raschen Übergang zu Monomaterial-Laminaten und faserbasierenden Schalen vorantreiben. Einzelhändler legen strenge Recyclingfähigkeits-Scorecards fest und veranlassen Lieferanten dazu, Verpackungen im Rahmen lokaler Sammelsysteme zu zertifizieren. Regierungen fördern die Erforschung kompostierbarer Beschichtungen und beschleunigen die Kommerzialisierung von biobasiertem PE mit geringerer Kohlenstoffintensität. Deutsche Bäckereien sind führend beim Einsatz laserperforierter Brotbeutel, die eine kontrollierte Feuchtigkeitsabgabe ermöglichen und in Versuchen den Lebensmittelabfall um 8 % reduziert haben.
Markt für Backwarenverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 6,47 % den höchsten CAGR, angetrieben durch das Wachstum der städtischen Bevölkerung und westlich geprägte Frühstücksgewohnheiten. Multinationale Bäckereibetriebe errichten Greenfield-Werke mit Hochgeschwindigkeitslinien für geschnittenes Brot und importieren Know-how zur Haltbarkeitsverlängerung, um feuchte Klimabedingungen zu bewältigen. Inländische Verarbeiter wechseln von generischen OPP-Beuteln zu hochklaren Laminaten mit QR-Codes, die die Produktherkunft authentifizieren und angesichts von Lebensmittelsicherheitsbedenken Vertrauen aufbauen. Die Regierungen Japans und Südkoreas fördern Forschung und Entwicklung im Bereich Cellulose-Nanofaser-Barrieren und positionieren einheimische Unternehmen an der Spitze der Biomaterial-Innovation. Die zunehmende Durchdringung des E-Commerce in Südostasien erhöht das regionale Paketvolumen und zwingt Verpackungen dazu, Barriereanforderungen mit Transportbeständigkeit in Einklang zu bringen.
Markt für Backwarenverpackungen in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika verzeichnet eine stetige Expansion im mittleren einstelligen Bereich. Die wirtschaftliche Erholung unterstützt den Import von Premium-Keksen, die in BNOPP-metallisierten Folien verpackt sind, die gegen tropische Feuchtigkeit beständig sind. Regionale KMU setzen kostengünstige MAP-Sachets ein, um die Haltbarkeit von 5 auf 12 Tage zu verlängern und damit den überregionalen Vertrieb zu erschließen. Der Nahe Osten und Afrika sind derweil noch in einem frühen Entwicklungsstadium, wobei das Wachstum durch Lücken in der Kühlkette und schwankendes verfügbares Einkommen gedämpft wird. Dennoch erzeugen Investitionen in Industriebäckereien im Raum des Golfkooperationsrats eine Nachfrage nach mehrschichtigen Kissenverpackungen, die hohen Umgebungstemperaturen standhalten können.
Wettbewerbslandschaft
Der Markt für Backwarenverpackungen ist fragmentiert. Die führenden Akteure – Amcor, Mondi und Huhtamaki – halten zusammen 18,7 % des Umsatzes und nutzen integrierte Harzbeschaffung, proprietäre Beschichtungschemien und geografisch verteilte Werke. Der strategische Fokus liegt auf der Entwicklung recycelbarer Mono-Materialien und der Ausrichtung auf die Kunststoffreduzierungsziele globaler Einzelhändler. Jüngste Patentanmeldungen offenbaren hitzebeständige Papierlaminate, die 180 °C-Backofentunnel standhalten und eine nahtlose Verpack-und-Back-Funktionalität bieten.
Die Konsolidierung unter Papiermajors verändert die Skalenökonomie. International Paper schloss eine Übernahme von DS Smith im Wert von USD 7,2 Milliarden ab und schuf damit ein Schwergewicht bei Wellpappenlösungen für sekundäre Versandkartons. Gleichzeitig ergibt die Kombination von Smurfit WestRock im Wert von USD 11,2 Milliarden eine globale faserbasierte Kapazität, die synchronisierte Einführungen von barrierebeschichteten Kartons auf allen Kontinenten ermöglicht. Diese Fusionen stärken die Verhandlungsmacht gegenüber Lebensmittelketten, die eine vereinfachte, regionsweite Beschaffung anstreben.
Mittelständische Innovatoren erschließen Wachstumsnischen. Graphic Packaging skaliert Kartons mit erneuerbarem Inhalt für Kuchen und berichtete im ersten Quartal 2025 von einem Rekordumsatz von USD 2,1 Milliarden. [3]Avery Dennison führte ein RFID-Etikett ein, das mit PET-Recycling kompatibel ist und die Rückverfolgung für Snackverpackungen erleichtert. Technologieanbieter wie Oxipital liefern KI-Bildverarbeitungssysteme, die Siegelfehler bei 800 ppm erkennen, Abfall reduzieren und die Markenintegrität stärken. Das Interesse von Private-Equity-Gesellschaften wächst bei Spezialunternehmen für Beschichtungen, die PFAS-freie Wasserbarriereprodukte entwickeln, was die Prämie unterstreicht, die ESG-konforme Fähigkeiten erzielen.
Wettbewerbstaktiken drehen sich um Automatisierung, Nachhaltigkeitsverpflichtungen und gemeinsame Entwicklung mit Kunden. Der Lebenszyklusanalyse-Service von Amcor quantifiziert Kohlenstoffeinsparungen für Kunden, die auf ultradünne BOPE-Folie umsteigen, und vertieft strategische Partnerschaften. Mondi erprobt blockchain-verifizierte Papierquellen und erfüllt damit Herkunftsprüfungen für europäische Einzelhändler. Huhtamaki investiert in langfristige Stromabnahmeverträge, die seinen nordamerikanischen Standorten 100 % erneuerbaren Strom liefern, den Scope-2-Ausstoß senken und die Ziele der Backwarenkunden erfüllen. Diese Maßnahmen stärken die Differenzierung jenseits des Preises und sichern langfristige Verträge im Markt für Backwarenverpackungen.
Marktführer im Bereich Backwarenverpackungen
-
Huhtamaki Oyj
-
Mondi Plc
-
Smurfit Westrock
-
Amcor Plc
-
International Paper Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Backwarenverpackungen Unternehmen in diesem Bericht
- Amcor Plc
- Mondi Group
- Huhtamaki Oyj
- Smurfit Westrock
- International Paper Co.
- Sealed Air Corp.
- Reynolds Group Holdings
- Sonoco Products Co.
- ePac Holdings LLC
- C-P Flexible Packaging
- Graphic Packaging Holding Co.
- Coveris Holdings
- AR Packaging (Mets� Board)
- Packman Packaging Pvt. Ltd.
- Winpak Ltd.
- Silgan Holdings
- Tetra Pak International
Neueste Industrielle Entwicklungen in Markt für Backwarenverpackungen
- Mai 2025: Smurfit Westrock schloss 500.000 Tonnen Papierkapazität und kündigte Investitionen in hocheffiziente Verarbeitungswerke in Washington und Wisconsin an.
- Januar 2025: International Paper schloss die Übernahme von DS Smith ab und schuf damit einen globalen Marktführer für nachhaltige Verpackungslösungen mit prognostizierten jährlichen Synergien von USD 514 Millionen.
- Mai 2024: Aspire Bakeries skizzierte wissenschaftsbasierte Ziele zur Kohlenstoffreduzierung und für einen höheren Recyclinganteil in Verpackungen.
- April 2024: Lotus Bakeries verpflichtete sich zu 100 % recycelbaren Verpackungen bis Ende 2025 und eliminierte im Jahr 2023 555 Tonnen Material.
Berichtsumfang des globalen Marktes für Backwarenverpackungen
Backwarenverpackungen dienen zwei primären Zwecken: der Erhaltung der Produktfrische und der Erleichterung des einfachen Transports. Angesichts des relativ kurzen Verzehrzeitraums von Brot sind verschiedene Materialien, darunter Papier, Tüten, Stoffhüllen und Kartons, für diese Zwecke geeignet. Diese Studie analysiert die Marktnachfrage, indem sie die Umsätze aus Verpackungen für Backwaren verfolgt.
Der Markt für Backwarenverpackungen ist segmentiert nach Materialtyp (Kunststoff, Papier), Verpackungstyp (Flexibel, Starr), Anwendung (Kuchen, Torten, Gebäck, Brot, Kekse und Cracker, Sonstige Anwendungen), Geografie (Nordamerika, Asien-Pazifik, Europa, Lateinamerika sowie Naher Osten und Afrika). Die Marktgrößen und Prognosen werden in Wertangaben (USD) für alle oben genannten Segmente bereitgestellt.
Segmentierungsübersicht
| Kunststoff |
| Papier und Karton |
| Metall |
| Sonstige Materialtypen |
| Flexibel |
| Starr |
| Brot |
| Kuchen und Torten |
| Gebäck |
| Kekse und Cracker |
| Sonstige Anwendungen |
| Modifizierte Atmosphäre (MAP) |
| Aktiv/Sauerstoffabsorber |
| Vakuum |
| Essbare und auflösbare Folien |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Nach Materialtyp | Kunststoff | ||
| Papier und Karton | |||
| Metall | |||
| Sonstige Materialtypen | |||
| Nach Verpackungstyp | Flexibel | ||
| Starr | |||
| Nach Anwendung | Brot | ||
| Kuchen und Torten | |||
| Gebäck | |||
| Kekse und Cracker | |||
| Sonstige Anwendungen | |||
| Nach Verpackungstechnologie | Modifizierte Atmosphäre (MAP) | ||
| Aktiv/Sauerstoffabsorber | |||
| Vakuum | |||
| Essbare und auflösbare Folien | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien und Neuseeland | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Backwarenverpackungen?
Der Markt für Backwarenverpackungen ist im Jahr 2026 USD 4,08 Milliarden wert und soll bis 2031 USD 5,19 Milliarden erreichen.
Welche Region wächst am schnellsten im Bereich Backwarenverpackungen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 6,47 % wachsen, angetrieben durch Urbanisierung und steigende verfügbare Einkommen.
Warum werden flexible Verpackungen in Backwarenanwendungen bevorzugt?
Flexible Folien bieten geringeren Materialeinsatz, starke Barriereeigenschaften und kosteneffizienten Transport, was ihnen im Jahr 2025 einen Marktanteil von 53,78 % verschafft.
Wie prägen Nachhaltigkeitsvorschriften die Materialauswahl?
EU- und US-Vorschriften zur schrittweisen Abschaffung von PFAS und zur Besteuerung von Neukunststoff lenken Verarbeiter in Richtung Papier, Mono-Material-PE und biobasierte Beschichtungen.
Welche Technologie gewinnt jenseits der Verpackung mit modifizierter Atmosphäre an Bedeutung?
Aktive Sauerstoffabsorber-Systeme expandieren mit einer CAGR von 7,89 %, da Marken eine konservierungsmittelfreie Haltbarkeitsverlängerung anstreben.
Wer sind die führenden Unternehmen im Bereich Backwarenverpackungen?
Amcor, Mondi und Huhtamaki führen das Feld an, gefolgt von sich konsolidierenden Papiermajors wie Smurfit WestRock und International Paper.