
Größe und Marktanteil des nordamerikanischen Marktes für isolierte Versandbehälter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
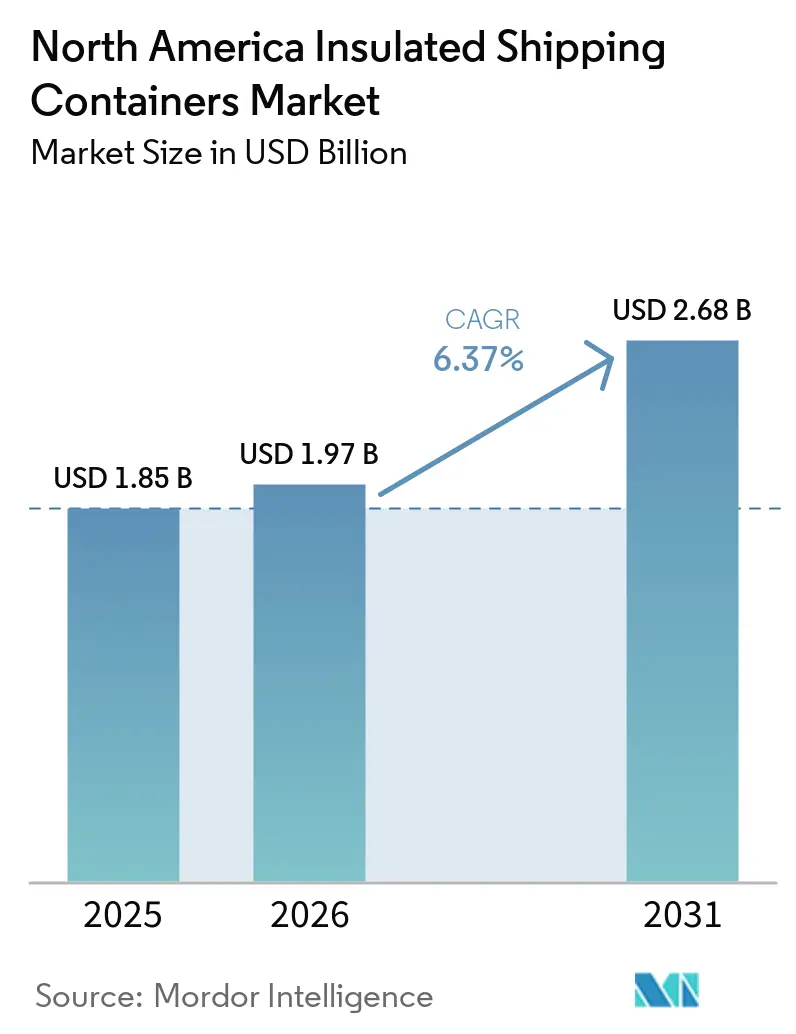
| Marktgröße im Basisjahr (2025) | 1.85 Milliarden US-Dollar |
| Marktgröße (2026) | 1.97 Milliarden US-Dollar |
| Marktgröße (2031) | 2.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.37 % |
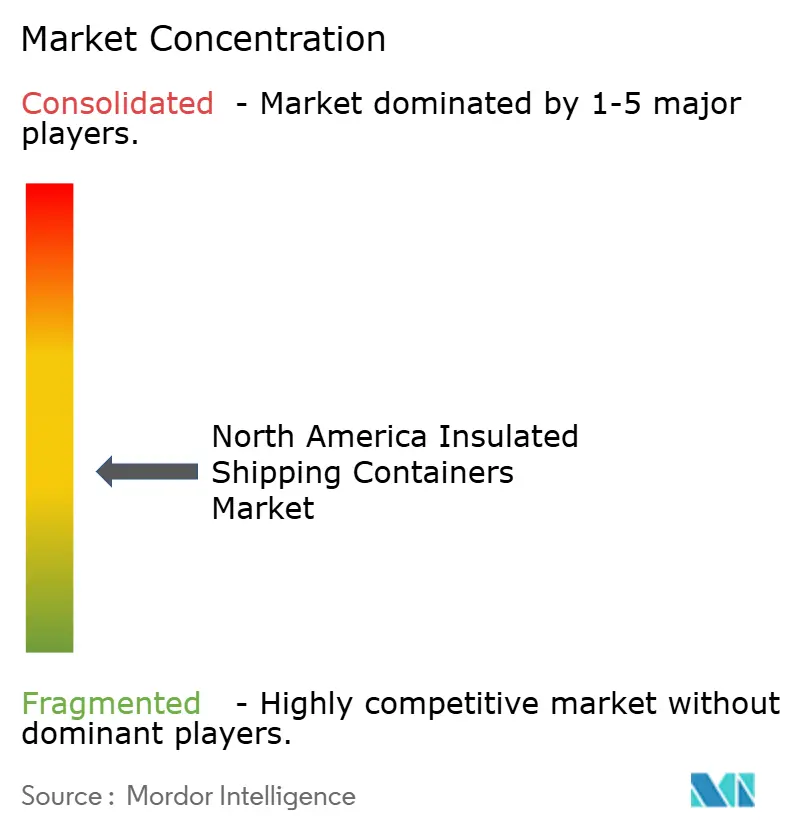
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für isolierte Versandbehälter von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für isolierte Versandbehälter wird im Jahr 2026 auf USD 1,97 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 1,85 Milliarden, mit Prognosen für 2031 von USD 2,68 Milliarden, was einem Wachstum von 6,37 % CAGR über den Zeitraum 2026–2031 entspricht. Pharmazeutische Investitionen in die Kühlkette, der Anstieg temperaturempfindlicher Mahlzeitenpakete und Nachhaltigkeitsauflagen des Einzelhandels treiben das anhaltende Wachstum voran. Expandiertes Polystyrol (EPS) bleibt aufgrund seines Kostenvorteils weit verbreitet, während biologisch abbaubare Stärkegemisch-Schäume aufgrund verschärfter Nachhaltigkeitsvorschriften zunehmendes Interesse auf sich ziehen. Mittlere Kapazitätsformate (5–20 L) verzeichnen die höchste Stückmengenachfrage, während kleine Formate (≤5 L) im Einklang mit personalisierter Medizin und der Direktlieferung von Lebensmitteln an Verbraucher am schnellsten wachsen. Die Wettbewerbsdynamik bleibt moderat, da etablierte Lieferanten wie Sonoco und TemperPack auf spezialisierte Neueinsteiger treffen, die biobasierte Materialien und intelligente Verpackungssysteme in den Vordergrund stellen.
Wichtigste Erkenntnisse des Berichts
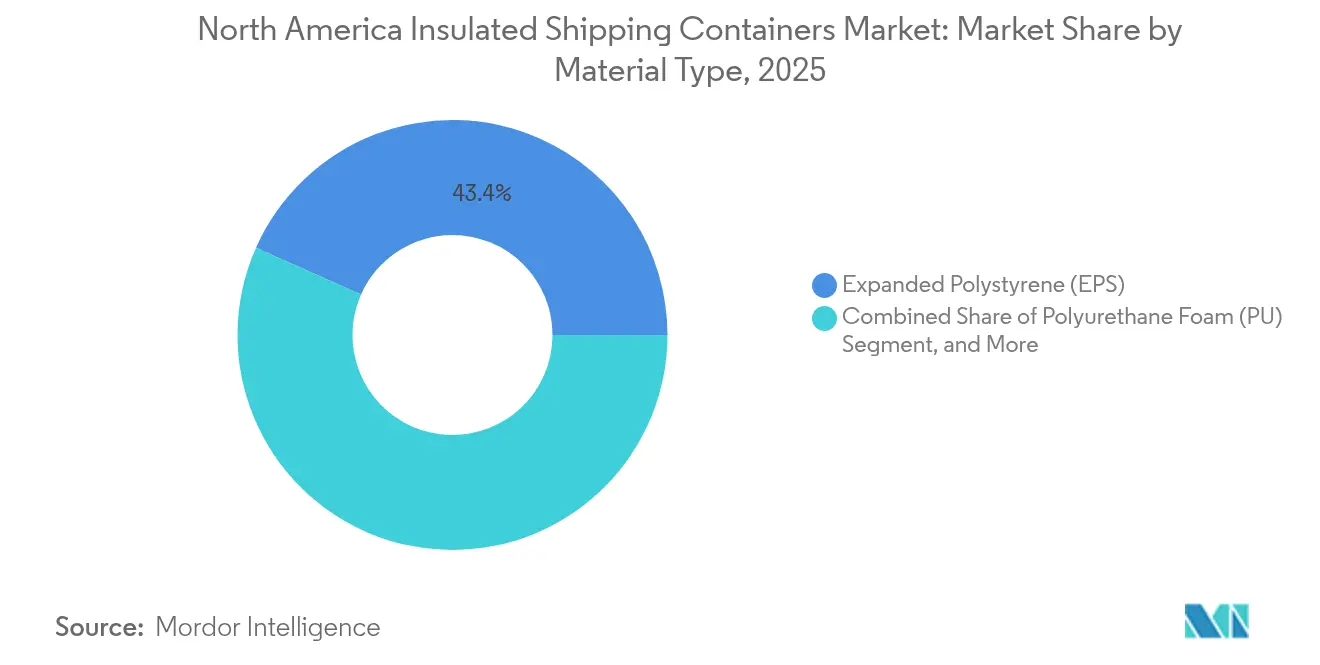
- Nach Materialtyp führte EPS im Jahr 2025 mit einem Umsatzanteil von 43,35 % am nordamerikanischen Markt für isolierte Versandbehälter, während biologisch abbaubare Stärkegemisch-Schäume bis 2031 voraussichtlich mit einer CAGR von 6,74 % wachsen werden.
- Nach Endnutzeranwendung hielten Life Sciences und Pharma im Jahr 2025 einen Anteil von 37,45 % an der Größe des nordamerikanischen Marktes für isolierte Versandbehälter; frisches Fleisch und Meeresfrüchte werden voraussichtlich bis 2031 mit einer CAGR von 6,79 % wachsen.
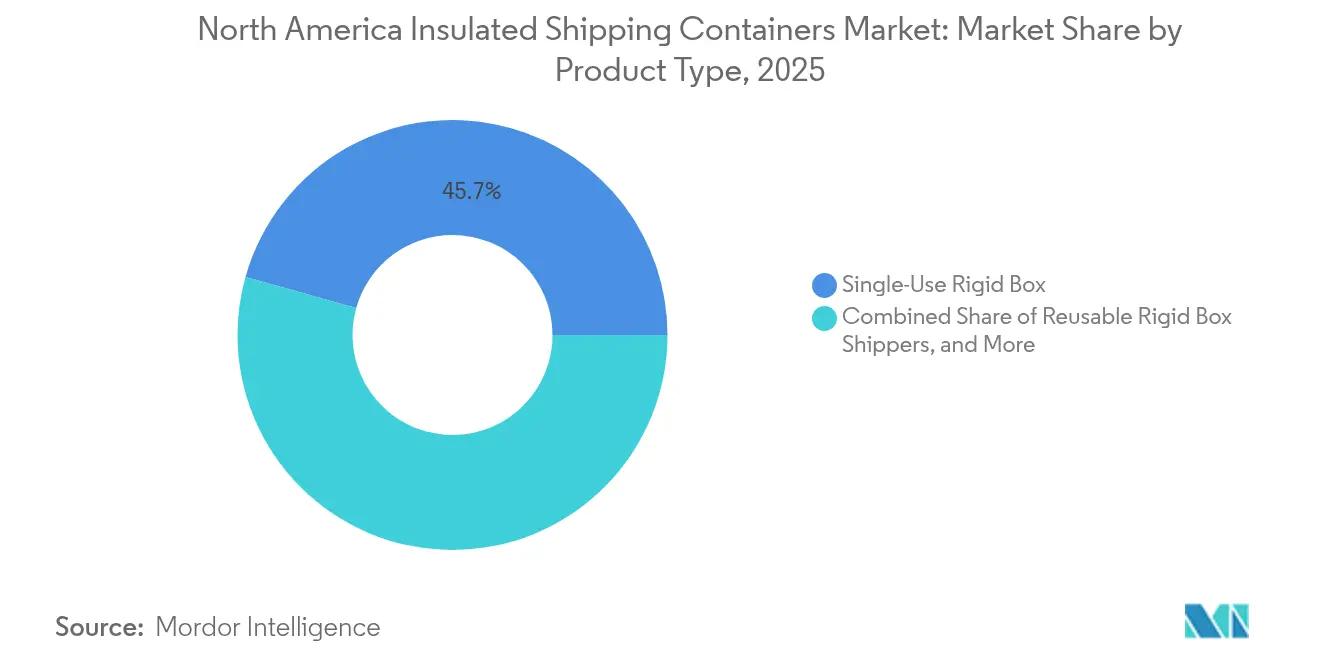
- Nach Produkttyp entfielen Einweg-Starrboxen im Jahr 2025 auf 45,65 % des Umsatzanteils am nordamerikanischen Markt für isolierte Versandbehälter, während wiederverwendbare Starrboxen die höchste CAGR-Prognose von 6,86 % bis 2031 aufwiesen.
- Nach Kapazität entfiel der Bereich 5–20 L im Jahr 2025 auf 32,60 % des Marktanteils am nordamerikanischen Markt für isolierte Versandbehälter, während Behälter mit ≤5 L bis 2031 ein CAGR-Wachstum von 6,55 % anstreben.
- Nach Land dominieren die USA mit 87,65 % des Marktanteils am nordamerikanischen Markt für isolierte Versandbehälter im Jahr 2025; die USA verzeichnen eine CAGR-Prognose von 6,44 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| E-Commerce-Anstieg bei temperaturempfindlichen Mahlzeitenpaketen | +1.2% | USA und Kanada, städtische Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Wachstum durch Ausbau der pharmazeutischen Kühlkette | +1.4% | Nordamerika, Pharmahubs | Mittelfristig (2–4 Jahre) |
| Verschärfte FDA-Stabilitätsleitlinien für Biologika in den USA | +0.9% | USA, Ausstrahlungseffekte auf Kanada | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsauflagen des Einzelhandels für wiederverwendbare Versandbehälter | +0.8% | USA und Kanada | Langfristig (≥ 4 Jahre) |
| USDA-Zuschüsse für Programme zur Reduzierung von Lebensmittelverlusten | +0.5% | Landwirtschaftliche Zonen der USA | Langfristig (≥ 4 Jahre) |
| Risikokapital im Bereich der Direktlogistik an Patienten | +0.7% | Gesundheitscluster in den USA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Anstieg bei temperaturempfindlichen Mahlzeitenpaketen
Temperaturempfindliche Mahlzeitenpakete skalieren schnell und erfordern kompakte, leistungsstarke Verpackungen, die Transitfenster von 48–72 Stunden aufrechterhalten. Technologien wie aktive SeaWell-Verpackungen verlängern die Haltbarkeit und unterstützen Qualitätsansprüche.[1] Kostenbewusste Betreiber verwenden kleinere, leichtere Behälter, die Frachtkosten senken, und biologisch abbaubare Schäume helfen Marken, ihre Nachhaltigkeitszusagen zu kommunizieren. Die Akzeptanz erreicht innerhalb von zwei Jahren ihren Höhepunkt, da die Konsolidierung die Anzahl der Betreiber reduziert, dennoch steigen die installierten Volumina kleiner Behälter weiter an. Der nordamerikanische Markt für isolierte Versandbehälter reagiert mit dünneren Wandprofilen, die dennoch die thermischen Anforderungen auf der letzten Meile erfüllen.
Wachstum durch Ausbau der pharmazeutischen Kühlkette
Biologika, Zelltherapien und personalisierte Medizin erfordern präzisen Versand bei 2–8 °C und gehen über die üblichen Impfstoffrouten hinaus. Mercks Ausbau der Kühlkette im Wert von USD 1,5 Milliarden im Jahr 2024 unterstreicht den langfristigen Kapitaleinsatz. Vakuumisolationspaneele (VIPs) und Phasenwechselmaterialien (PCMs) schützen Payloads bei langen Transporten und reduzieren das Risiko von Temperaturabweichungen. Die Direktlieferung an Patienten treibt den Bedarf an kleinen, validierten Versandbehältern mit Datenprotokollierungsfunktionen voran. Mit der Reifung der Vertriebsnetze integriert der nordamerikanische Markt für isolierte Versandbehälter Echtzeit-Monitoring, um Prüfanforderungen über Grenzen hinweg zu erfüllen.
Verschärfte FDA-Stabilitätsleitlinien für Biologika in den USA
Überarbeitete Leitlinien erhöhen die Dokumentations- und kontinuierlichen Überwachungsanforderungen bei Temperaturabweichungen. Verpackungskäufer migrieren zu Premiumlösungen, die Sensoren und sichere Chain-of-Custody-Daten integrieren. Zell- und Gentherapien sind besonders anfällig, was die Beschaffungsbudgets für bewährte Behälter erhöht. Validierungszyklen verlängern Kaufentscheidungen, doch einmal qualifiziert erzeugen sie eine anhaltende Nachfrage und höhere Margen für Behälterlieferanten. Die mittelfristigen Auswirkungen halten an, da neue Biologika weiterhin aktive Einführungspipelines haben.
Nachhaltigkeitsauflagen des Einzelhandels für wiederverwendbare Versandbehälter
Programme wie das Amazon Climate Pledge Friendly setzen klare Schwellenwerte für die Wiederverwendbarkeit von Verpackungen. Einzelhändler bevorzugen Lieferanten, die langlebige EPS-Alternativen wie expandiertes Polypropylen (EPP) anbieten, die mehrere Zyklen ohne Leistungsverlust überstehen. Behälterlieferanten investieren in automatisierte Reinigungs- und Aufbereitungssysteme, um den Wiederverwendungskreislauf zu schließen, obwohl der Aufbau von Sammelnetzwerken Zeit erfordert. Langfristig verlagern wiederverwendbare Formate die Einnahmen in Richtung servicebasierter Modelle, die Rückholung, Desinfektion und Wiederbereitstellung umfassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende Kosten für biobasierte Isolationsharze | -0.8% | Nordamerika, Hersteller nachhaltiger Verpackungen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rücklogistikinfrastruktur für Rücksendungen | -0.6% | USA und Kanada, ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Volatile Verfügbarkeit von recyceltem EPS-Ausgangsmaterial | -0.4% | Regionen mit EPS-Recyclinganlagen | Kurzfristig (≤ 2 Jahre) |
| EPR-Gebühren auf Bundesstaatenebene | -0.5% | USA, je nach Bundesstaat | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für biobasierte Isolationsharze
Biobasierte Harze kosten 15–25 % mehr als Erdöläquivalente, was die Margen für umweltorientierte Verarbeiter schmälert.[2] Begrenzte Rohstoffkapazitäten und Preisschwankungen bei landwirtschaftlichen Produkten verstärken die Volatilität. Kleinere Anbieter haben Schwierigkeiten, Aufschläge zu absorbieren, und müssen diese an Kunden weitergeben, was das Risiko von Bestellaufschüben birgt. Technologische Lernkurven und Skaleneffekte könnten die Lücke verringern, doch kurzfristige Gegenwindfaktoren bleiben bestehen und verlangsamen den vollständigen Wechsel weg von EPS.
Begrenzte Rücklogistikinfrastruktur für Rücksendungen
Wiederverwendungsprogramme sind nur dann erfolgreich, wenn Behälter zeitnah zur Reinigung zurückgegeben werden. Die aktuellen Rückgabequoten liegen bei etwa 70 %, was für viele Betreiber weit unter der Gewinnschwelle liegt. Ländliche und vorstädtische Routen sind aufgrund langer Sammelintervalle am schwierigsten zu bedienen. Der Aufbau von Depots, Waschanlagen und Tracking-Systemen erfordert hohen Kapitaleinsatz und mehrjährige Planung, was das Tempo verlangsamt, mit dem wiederverwendbare Formate Marktanteile gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
EPS-Stärke trifft auf biologisch abbaubare WachstumschancenExpandiertes Polystyrol hält im Jahr 2025 einen Anteil von 43,35 % an der Größe des nordamerikanischen Marktes für isolierte Versandbehälter, da sein Dämmleitwert pro Dollar für den breiten Einsatz in Lebensmittel- und Pharmabereichen unübertroffen bleibt. Polyurethanschaum sichert den Versand hochwertiger Biologika durch seine einstellbare Dichte, und EPP gewinnt in Wiederverwendungsprogrammen an Bedeutung, die eine höhere Fallbeständigkeit erfordern. Biologisch abbaubare Stärkegemisch-Schäume, obwohl noch auf einer bescheidenen Basis, steigen dank regulatorischer Anreize und Markenpflege mit einer CAGR von 6,74 %. VIP- und Aerogel-Technologien bedienen Premiumnutzlasten, die erhöhte Kostenstrukturen rechtfertigen, und unterstützen den gesamten Wertpool des nordamerikanischen Marktes für isolierte Versandbehälter.
Thermische Leistungsstandards verschärfen sich, angetrieben durch FDA-Validierungsprotokolle und EPA-Recyclingleitlinien. Anbieter wie Sealed Air liefern dünnere VIP-Paneele, die die Verpackungsabmessungen um 30 % reduzieren und dabei die Temperaturhaltezeiten aufrechterhalten. EPS-Lieferanten pilotieren Formulierungen mit recyceltem Anteil, um staatlichen Kunststoffgesetzen zu entsprechen. Das Ergebnis ist eine zunehmend segmentierte Materialauswahlmatrix, bei der Käufer Anschaffungskosten gegen Einsparungen in der Rücklogistik, Entsorgungsgebühren und Nachhaltigkeitserwartungen der Kunden abwägen.


Nach Endnutzeranwendung:
Pharma führt, Proteinlieferung beschleunigt sichLife Sciences und Pharma machen im Jahr 2025 37,45 % des Marktanteils am nordamerikanischen Markt für isolierte Versandbehälter aus und spezifizieren in der Regel leckdichte, datenbereite Behälter, die für 2–8 °C-Routen validiert sind. Compliance-Anforderungen verlängern Verkaufszyklen, sichern aber auch Premiumpreise und eine vorhersehbare Nachbestellungshäufigkeit. Direktlieferdienste für Proteine an Verbraucher fördern den Versand von frischem Fleisch und Meeresfrüchten, der mit einer CAGR von 6,79 % wächst, und erfordern Behälter, die die Eisbeutelmasse mit der Wandstärke der Box in Einklang bringen, um Overnight-Lieferzeiten einzuhalten.
Mahlzeitenanbieter halten die Nachfrage nach mittelgroßen EPS-Boxen mit Gelkissen aufrecht, während gefrorene Lebensmittelkategorien eine Baseline für Starrboxen aufrechterhalten, die für Trockeneis-Nutzlasten geeignet sind. Spezialnischen wie die Blumenlogistik stützen sich auf feuchtigkeitsbeständige Liner, um das Welkungsrisiko zu mindern. Die pharmazeutische Dominanz ist in einer höheren Kostentoleranz und strengen Validierungsanforderungen verankert, auch wenn diversifizierte Lebensmittelsegmente das gesamte adressierbare Volumen für den nordamerikanischen Markt für isolierte Versandbehälter verbreitern.
Nach Produkttyp:
Einwegbehälter dominieren, Wiederverwendung gewinnt an DynamikEinweg-Starrboxen erzielen einen Umsatzanteil von 45,65 % und nutzen bestehende Fulfillment-Prozesse, die Einweglieferungen begünstigen. Beutel- und Mailerformate erweitern die Durchdringung auf Mustermedikamente und Beilagen für Mahlzeiten-Kits und ergänzen größere Isolierte Versandbehälter-Formate. Wiederverwendbare Starrboxen verzeichnen einen CAGR von 6,86 %, da Einzelhändler Abfallreduzierungsziele durchsetzen. IoT-fähige Behälter von Pelican BioThermal unterstützen die Anlagenverfolgung und Zustandsüberwachung.
Die Akzeptanz wiederverwendbarer Behälter hängt von einem klaren Return on Investment ab, der durch die Anzahl der Behälterlebenszyklen und die Kosten der Rückwärtslogistik beeinflusst wird. Gebühren im Rahmen der erweiterten Herstellerverantwortung veranlassen Nutzer dazu, ihre Ausgaben für Einwegbehälter zu überdenken. Kontaminationsrisiken in der Pharmaindustrie und strenge Reinraumkontrollen lassen Einwegboxen jedoch für viele Biologika-Programme unverzichtbar bleiben. Der nordamerikanische Markt für isolierte Versandcontainer entwickelt daher hybride Portfolios, die Behälterformate auf den Sendungswert und die regulatorische Toleranz abstimmen.
Nach Kapazitätsbereich:
Mittelgröße führt, kleine Formate wachsenBehälter der Klasse 5–20 L repräsentieren 32,60 % der Sendungen und passen zu Standard-Flaschentabletts und Zweipersonen-Mahlzeitenpakett-Tabletts. Kleine Pakete bis 5 L wachsen mit 6,55 % CAGR am schnellsten, parallel zur personalisierten Medizin und Lebensmittelabonnementdiensten. Große Boxen von 20 L bis 60 L ermöglichen Massenapothekennachschub und Mehrpersonen-Familienmahlzeitenpakete, während Palettenversandbehälter Bewegungen auf Lagerebene abwickeln. Neue Aerogelauskleidungen ermöglichen es kleineren Boxen, 72-Stunden-Stabilitätsziele zu erreichen, was für die Fernversorgung von Patienten wichtig ist.
Die Optimierung der Kubikauslastung reduziert Frachtkosten und Treibhausgasemissionen. Da die Datenanalyse die routenspezifische thermische Modellierung verbessert, passen Käufer die Paketgrößen zunehmend an, was die Mehrkapazitätsstrategie stärkt, die die Umsatzresilienz im nordamerikanischen Markt für isolierte Versandbehälter verankert.
Geografische Analyse
Vereinigte Staaten Markt für isolierte Versandbehälter
Die Vereinigten Staaten bilden das Fundament des nordamerikanischen Marktes für isolierte Versandbehälter mit unübertroffenen Pharmavolumina und hoher E-Commerce-Dichte. Investitionen in die direkte Patientenlogistik steigern die Nachfrage nach Behältern mit geringer Kapazität, und die FDA-Stabilitätsleitlinien treiben die kontinuierliche Verbesserung der thermischen Leistung voran. Steigende Gebühren im Rahmen der erweiterten Herstellerverantwortung veranlassen Einzelhändler und Pharmaunternehmen, Mehrwegprogramme zu erproben, wobei der Erfolg je nach Bundesstaat variiert, da die Sammelinfrastruktur uneinheitlich bleibt.
Kanada Markt für isolierte Versandbehälter
Das kanadische Wachstum übertrifft trotz einer kleineren Ausgangsbasis das der gesamten Region, bedingt durch die Angleichung an Health Canada und die weitreichende Expansion der Lebensmittellieferung. Staatliche Fördermittel zur Modernisierung der Kühlkettenrouten in nördlichen Siedlungen erhöhen die Nachfrage nach Hochleistungsbehältern, die extremen Temperaturgradienten standhalten. Anbieter, die den kanadischen Markt bedienen, entwickeln doppelt zertifizierte Verpackungen, die sowohl die FDA- als auch die Health-Canada-Qualifizierung bestehen und so grenzüberschreitende Abläufe vereinfachen.
Nordamerika Markt für isolierte Versandbehälter
Extreme regionale Klimabedingungen in ganz Nordamerika stellen die Integrität der Behälter vor Herausforderungen – von der Wüstenhitze bis zur arktischen Kälte. Diese Vielfalt fördert die laufende Materialforschung und -entwicklung, insbesondere im Bereich von Phasenwechselmedien und aktiver Überwachung. Anbieter, die in der Lage sind, validierte, geografisch unabhängige Lösungen zu liefern, sind gut positioniert, um inkrementelle Marktanteile zu gewinnen, da sich Direktvertriebsmodelle an Verbraucher zunehmend etablieren.
Regulatorisches Umfeld
Die Regulierung isolierter Versandbehälter in Nordamerika konzentriert sich auf die FDA-Anforderungen an Verpackungssysteme für Humanarzneimittel und Biologika, bei denen Dokumentation und der nachgewiesene Erhalt der Produktstabilität zentral für Qualifizierung und Auditierung sind. Für infektiöse Substanzen und bestimmte Gefahrguttransporte müssen Verpackung und Transport zudem den US-Gefahrgutvorschriften (49 CFR Parts 171-180) entsprechen, einschließlich Leistungskriterien, die an UN-ähnliche Verpackungen gebunden sind. Dies erhöht den Fokus auf validierte Versanddesigns und rückverfolgbare Testnachweise.
Branchenübliche Test- und Qualifizierungsnormen beeinflussen ebenfalls die Beschaffung. ISTA-Thermalstandards, einschließlich Standard 20 und verwandter Thermalprofile, werden häufig von FDA-regulierten Versendern als anerkannter Rahmen zum Nachweis der thermischen Leistung über verschiedene Distributionsumgebungen hinweg verwendet. Grenzüberschreitende Warenströme rücken den Compliance-Fokus zusätzlich in den Vordergrund: Der USMCA-Überprüfungsprozess im Jahr 2026, einschließlich der Forderungen der Global Cold Chain Alliance zur Modernisierung der SPS-Systeme, hält die Aufmerksamkeit auf harmonisierte Dokumentation und Interoperabilität für Kühlkettentransporte zwischen den Vereinigten Staaten und Kanada aufrecht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs wie EPS, Polyurethan, EPP, papierbasierten Substraten, Folien und Phasenwechselmaterialien und setzt sich fort über isolierte Paneele, Formteile, Innenauskleidungen sowie montierte Box- und Palettenversender. Verpackungshersteller und Integratoren validieren Designs anhand der Kundenroutenprofile und branchenüblicher Protokolle, wobei ISTA als Leistungsprüfnorm dient, die die Qualifizierung für temperaturempfindliche Lebensmittel- und Pharmadistribution unterstützt.
Nachgelagert beeinflussen Kühlketten-Logistikdienstleister, Paket- und Frachtnetzwerke sowie spezialisierte Life-Science-Kuriere die Versanderspezifikationen durch Handhabungsbeschränkungen, Transitzeiten und Anforderungen an die Rücklogistik. Bei wiederverwendbaren Hartboxen wird die Rücklogistik- und Aufbereitungsfähigkeit zu einem eigenständigen Schritt in der Wertschöpfungskette, wobei die Wirtschaftlichkeit von Sammlung, Reinigung und Wiedereinsatz an Rücklaufquoten und Netzwerkdichte gebunden ist. Diese Struktur veranlasst manche Anbieter, sich in Richtung vertikaler Integration und serviceorientierter Angebote zu bewegen, die Verpackung, Nachverfolgung und Wiederverwendungsbetrieb kombinieren.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, mit einer Mischung aus großen Verpackungsunternehmen und agilen Spezialisten. Sonoco konzentrierte sich nach einer Veräußerung im Wert von USD 1,8 Milliarden wieder auf temperaturgeregelte Verpackungen und lenkte Kapital in Richtung intelligenter Behältertechnologien um. TemperPack kanalisiert eine aktuelle Finanzierung von USD 12 Millionen in den Ausbau biologisch abbaubarer Schaumstofflinien, um Einzelhandelsauflagen zu erfüllen. Inzwischen betonen va-Q-tec und Pelican BioThermal Premium-VIP-Lösungen und IoT-Integration für Biologika-Sendungen.
Technologie dient als primärer Differenzierungsfaktor. IoT-Sensoren und Blockchain-Tracking ermöglichen Sendungstransparenz und Audit-Bereitschaft und führen zu höheren Auftragserfolgsquoten bei Pharmakunden. Die Konsolidierung setzt sich fort, da Unternehmen eine vertikale Integration von der Materialformulierung bis zum Logistikmanagement anstreben. Biobasierte Schäume, automatisierte Reinigungssysteme und prädiktive Analytik stellen aktive Innovationsfronten dar. Lieferanten, die Nachhaltigkeit mit den Gesamtbetriebskosten in Einklang bringen, gewinnen im nordamerikanischen Markt für isolierte Versandbehälter die Oberhand.
Marktführer in der nordamerikanischen Industrie für isolierte Versandbehälter
-
Sonoco Products Company
-
Polar Tech Industries Inc.
-
Softbox Systems US LLC
-
Cryopak Industries Inc.
-
Insulated Products Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für isolierte Versandcontainer
- Sonoco Products Company
- TemperPack Technologies Inc.
- Polar Tech Industries Inc.
- Intelsius Ltd. (DGP Intelsius)
- Cascades Inc.
- Sofrigam SA
- Softbox Systems US LLC
- Cold Chain Technologies LLC
- Cryopak Industries Inc.
- Insulated Products Corporation
- KodiaKooler, a division of Airlite Plastics Co.
- Packaging Technology Group Inc.
- Therapak LLC (Avantor, Inc.)
- NanoCool LLC (part of UPS Healthcare)
- Chill-Pak Inc.
- va-Q-tec AG
- Envirotainer AB
- Pelican BioThermal LLC
- Emball'iso S.A.
- InsulTote LLC

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in leistungsqualifizierter, datenreicher isolierter Verpackung für Life Sciences und Pharmazeutika, bei der Käufer validierte thermische Leistung und auditfähige Aufzeichnungen priorisieren. Die Einführung von ISTA-Thermalstandards, einschließlich Standard 20 und ISTA 7E/8E-Profilen, unterstützt einen Wandel von Standardversendern hin zu vorqualifizierten Systemen, die Kundenvalidierungszyklen verkürzen können. Produktaktivitäten im April 2026, etwa die Einführung der vorzertifizierten Odyssey-Thermalversender durch Altor Solutions, zeigen die anhaltende Kommerzialisierung rund um zertifizierungsgestützten Vertrieb.
Nachhaltigkeitsgetriebener Materialersatz und Wiederverwendungsökonomie schaffen ebenfalls Freiräume, insbesondere dort, wo Einzelhändlervorgaben und bundesstaatliche EPR-Gebühren die Lebenszykluskosten von Einweg-EPS erhöhen. Lieferantenprogramme, die Qualifizierung mit alternativer Isolierung kombinieren, wie beispielsweise die Einführung eines Qualified Shipper Program durch TemperPack im September 2025 mit Fokus auf kompostierbare Isolierung, spiegeln den Wettbewerb um Käufer wider, die sowohl compliance-fertige Leistung als auch reduziertes Entsorgungsrisiko suchen. Gleichzeitig halten Lücken in der Rücklogistikinfrastruktur Servicedesign-Faktoren, einschließlich Abholdichte, Aufbereitungskapazität und Nachverfolgung, als Differenzierungsmerkmale für skalierbare Einsätze wiederverwendbarer Versender aufrecht.
Recent Industry Developments in Nordamerika Markt für isolierte Versandcontainer
- April 2026: Sonoco führte einen temperaturgesteuerten Palettenversender für ausgedehnten pharmazeutischen Transport im Palettenmaßstab ein, ausgerichtet auf mehrtägigen Temperaturerhalt. Die Einführung zielt auf höherwertige Routen ab, bei denen palettierte Stabilität, Qualifizierungsnachweise und reduziertes Risiko von Temperaturabweichungen die Verpackungsentscheidungen prägen.
- April 2025: Sonoco ThermoSafe brachte ChillTherm Bio auf den Markt, einen biologisch abbaubaren EPS-QPMC-Palettenversender für Life-Science- und Gesundheitsanwendungen. Das Produkt erweitert die Optionen für Versender, die Anforderungen an die thermische Leistung mit Nachhaltigkeit und Entsorgungsbeschränkungen unter strengeren Kundenverpackungsrichtlinien in Einklang bringen müssen.
- Juli 2024: Cryopak schloss die Übernahme des Gelpack-Fertigungssegments von Garden State Cold Storage ab (Abschluss am 10. Mai 2024) und erweiterte damit die Fertigungskapazität in Carteret, New Jersey. Im selben Zeitraum investierte Cryopak in Spiralgefriertechnologie und Stärkefertigung in seiner Anlage in Atlanta, um die Kontrolle über Lieferzeiten zu stärken und den Zugang zu nachhaltigen Isolierungsmaterialien zu skalieren.


Nordamerika Markt für isolierte Versandcontainer Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst isolierte Versandcontainer, die zum Schutz temperaturempfindlicher Güter während des Transports in Nordamerika eingesetzt werden, hauptsächlich in den Vereinigten Staaten und Kanada. Die Marktgröße wird in Umsatzgrößen für Containerlösungen ausgedrückt, die bei Kühlkettensendungen in gängigen Endverwendungsströmen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen aktive Temperaturkontrollgeräte-Vermietungen (wie angetriebene Kühlfahrzeuge), nicht isolierte Allgemeinverpackungen und reine Frachtdienstleistungen aus, die keine isolierten Containereinheiten verkaufen.
Segmentierungsübersicht
- Nach Materialtyp
- Expandiertes Polystyrol (EPS)
- Polyurethanschaum (PU)
- Expandiertes Polypropylen (EPP)
- Biologisch abbaubare Stärkegemisch-Schäume
- Weitere Materialien (VIPs, Gelkissen)
- Nach Endnutzeranwendung
- Life Sciences und Pharma
- Vorgekochte und Tiefkühlkost
- Frische Produkte
- Frisches Fleisch und Meeresfrüchte
- Backwaren, Pflanzen und Blumen
- Sonstiges (Kosmetik, Wein, Getränke)
- Nach Produkttyp
- Einweg-Starrbox-Versandbehälter
- Wiederverwendbare Starrbox-Versandbehälter
- Einweg-Beutel- und Mailer-Versandbehälter
- Palettengroße Massenversandbehälter
- Nach Kapazitätsbereich
- Bis zu 5 L
- 5–20 L
- 20–60 L
- Mehr als 60 L (Palette)
- Nach Land
- USA
- Kanada
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragekontext für temperaturkontrollierte Lieferungen zu verankern und unsere Annahmen konsistent mit öffentlich beobachtbaren Daten zu halten. Wir haben offizielle und öffentliche Quellen herangezogen, darunter das US Census Bureau für Handels- und Produktionsindikatoren, die US-amerikanische Lebens- und Arzneimittelbehörde und das US-Landwirtschaftsministerium für Signale zur Kühlkettenhandhabung und Lebensmittelverteilung sowie Statistics Canada für grenzüberschreitende und inländische Nachfrage-Proxys. Wir haben außerdem öffentliche Leitlinien von Behörden wie den Centers for Disease Control and Prevention für den Bedarf an Gesundheitssendungen sowie frei zugängliche wissenschaftliche Literatur ausgewertet, um die Isolierleistung und typische Verpackungspraktiken zu verstehen.
Um diese Signale in ein verwendbares Modell zu übersetzen, haben wir Unternehmensberichte, Investorenpräsentationen, Produktkataloge und seriöse Pressemitteilungen ausgewertet, um zu erfassen, was verkauft wird und wie es in verschiedenen Anwendungen positioniert ist (beispielsweise Sendungen im Bereich Biowissenschaften im Vergleich zu frischen Lebensmitteln). Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv genutzt, um Umsatzaufteilungen zu normalisieren und wesentliche Produktänderungen zu identifizieren. Eine Patentdatenbank wurde herangezogen, um Verschiebungen bei Isoliermaterialien zu verfolgen, die die durchschnittlichen Verkaufspreise im Zeitverlauf beeinflussen können. Die hier aufgeführten Desk-Quellen sind illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was tatsächlich gekauft wird, in welchen Mengen und unter welchen Temperatur- und Daueranforderungen, da Desk-Quellen diese Details selten auf konsistente Weise abbilden. Wir haben mit Verpackungsentscheidungsträgern und Nutzern der Kühlkettenlogistik in den Bereichen Lebensmittel, Gesundheitswesen und Spezialvertrieb in den Vereinigten Staaten und Kanada gesprochen, um Preispunkte, Wiederverwendungsraten und den Kanalmix zu validieren. Diese Erkenntnisse wurden anschließend genutzt, um Lücken zu schließen und das endgültige Modell gegenzuprüfen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte der obersten Ebene: 12 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Unsere Marktgrößenbestimmung beginnt mit einem Top-down-Neuaufbau des adressierbaren Kühlkettenversandbedarfs in Nordamerika. Sendungsströme in der Pharma- und Lebensmittelbranche werden anhand typischer Verpackungsformate und Temperaturkorridore in den voraussichtlichen Bedarf an isolierten Containern umgerechnet. Um die Gesamtwerte realistisch zu halten, wird das Ergebnis durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch stichprobenartige Preis-Volumen-Prüfungen für gängige Containergrößen, Lieferanten- und Distributorkanal-Prüfungen sowie Plausibilitätsprüfungen anhand angegebener Kapazitäts- und Durchsatzindikatoren.
Wesentliche Modelleingaben umfassen den Anteil der Sendungen, die eine temperaturkontrollierte Verpackung erfordern, die Mischung zwischen Einweg- und wiederverwendbaren Starrcontainern, typische Nutzlastkapazitätsbänder (beispielsweise kleine Labor-Versandbehälter im Vergleich zu größeren Großmengen-Versandbehältern), Ersatz- und Wiederverwendungszyklen, die die Stückzahlnachfrage beeinflussen, sowie die Entwicklung der durchschnittlichen Verkaufspreise, die durch Materialentscheidungen wie expandiertes Polystyrol, expandiertes Polypropylen und Polyurethan-basierte Lösungen bestimmt wird. Da die Datenlage je nach Anwendung uneinheitlich sein kann, schließen wir Lücken durch validierte Proxy-Verhältnisse aus angrenzenden Endverwendungen und passen diese nach primärem Feedback zum tatsächlichen Kaufverhalten an.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch Trendprüfungen zur Kühlkettendurchdringung und Produktmixverschiebungen unterstützt wird. Die Nachfrage wird durch Vorschriften, E-Commerce-Liefermuster und den Bedarf an Gesundheitssendungen geprägt, die nicht immer einem linearen Verlauf folgen. Wachstumspfade wurden durch Variation der Annahmen zu Wiederverwendungsraten, Substitution von Isoliermaterialien und Inflationsweitergabe einem Stresstest unterzogen, sodass die Prognose nachvollziehbar und wiederholbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Bevor Zahlen finalisiert werden, werden die Ergebnisse mit unabhängigen Signalen verglichen, wie Aktivitätsindikatoren für Kühlkettensendungen, Handels- und Produktionstrends sowie im Markt beobachteten Preisbewegungsmustern. Wenn eine Abweichung ungewöhnlich erscheint, überprüfen wir die zugrunde liegenden Treiber, revidieren die Annahmen, die den Sprung verursacht haben, und nehmen erneut Kontakt zu ausgewählten Interviewpartnern auf, wenn die Änderung auf eine wesentliche Verschiebung im Produktmix oder in der Endnachfrage zurückzuführen ist. Interne Überprüfungen werden schrittweise durchgeführt, sodass Kategorielogik, arithmetische Prüfungen und narrative Konsistenz separat vor der Freigabe verifiziert werden.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn bedeutende Ereignisse die Nachfrage, die Preisgestaltung oder die Regulierung grundlegend verändern. Unmittelbar vor der Veröffentlichung oder Lieferung wird ein abschließender Analysedurchgang durchgeführt, um die neuesten öffentlichen Aktualisierungen und bestätigte Marktveränderungen zu berücksichtigen, sodass die Kunden die aktuellste Einschätzung erhalten.
Mordor Intelligence – Marktgröße des nordamerikanischen Markts für isolierte Versandcontainer im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Herausgeber können unterschiedliche Marktgrößen für isolierte Versandcontainer ausweisen, da die Kategorie auf verschiedene Weisen definiert werden kann und jede Entscheidung den erfassten Umsatz verändert. Die häufigsten Gründe sind geografische Abgrenzungen, ob wiederverwendbare Systeme als Produktumsatz oder als dienstleistungsähnlicher Fluss behandelt werden, und wie Preise zwischen den Jahren umgerechnet und aktualisiert werden.
Die Tabelle zeigt auch, wie angrenzende Verpackungsartikel in den Gesamtwert einbezogen werden können und wie dies den Wert nach oben oder unten verschiebt, je nachdem, was gezählt wird. Einige Schätzungen fassen isolierte Mailer, Kühlpacks oder breitere isolierte Verpackungen in denselben Bereich zusammen, andere erstrecken die Abdeckung auf Mexiko oder schließen mehr des Frachtdienstleistungselements ein. Die Tabelle verweist auf diese Umfangslücke. Im Modell von Mordor Intelligence ist die Zählung auf isolierte Versandcontainer beschränkt, die für Kühlkettensendungen in den Vereinigten Staaten und Kanada verkauft werden, wobei Material- und Kapazitätsmischungen verwendet werden, um die durchschnittlichen Verkaufspreise über alle Endverwendungen hinweg konsistent zu halten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,85 Milliarden USD (2025) | |
| Branchenverband A | 2,30 Milliarden USD (2025) | Verwendet eine breitere Verpackungsdefinition, die offenbar isolierte Mailer und andere thermische Verpackungsformate neben Starrcontainersystemen einschließt, was den Umsatzpool für dasselbe Jahr erweitert. |
| Fachzeitschrift B | 1,60 Milliarden USD (2025) | Konzentriert sich hauptsächlich auf Korridore im Bereich Biowissenschaften und schließt mehrere Lebensmittel- und Spezialverderblichkeitsanwendungen aus; zudem wird eine konservative Preisentwicklung angewendet, die den Umsatz bei Änderungen der Materialkosten unterschätzen kann. |
Betrachtet man die drei Werte, lässt sich die Streuung am besten durch das erklären, was als Produkt einbezogen wird und welche Endverwendungen als nachfragerelevant gelten. Unser Ansatz hält die Schritte nachvollziehbar, indem Volumina an den Sendungsbedarf geknüpft werden und Preise sowie Mischungen durch Interviews validiert werden, sodass die endgültige Zahl wiederholbar und mit klaren Eingaben aktualisierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für isolierte Versandbehälter im Jahr 2026?
Die Größe des nordamerikanischen Marktes für isolierte Versandbehälter beträgt im Jahr 2026 USD 1,97 Milliarden.
Wie hoch ist die prognostizierte Wachstumsrate für isolierte Versandbehälter in Nordamerika?
Der Markt wird voraussichtlich mit einer CAGR von 6,37 % wachsen und bis 2031 USD 2,68 Milliarden erreichen.
Welches Material hat den größten Anteil an den in Nordamerika verkauften isolierten Versandbehältern?
Expandiertes Polystyrol führt mit einem Anteil von 43,35 % Stand 2025.
Welches Endnutzersegment wächst bei isolierten Behältern am schnellsten?
Der Versand von frischem Fleisch und Meeresfrüchten verzeichnet die höchste CAGR von 6,79 % bis 2031.
Was treibt die Akzeptanz wiederverwendbarer isolierter Behälter voran?
Nachhaltigkeitsauflagen des Einzelhandels und steigende EPR-Gebühren drängen Nutzer zu wiederverwendbaren Formaten, die Abfall und langfristige Kosten senken.
Welches Land trägt am meisten zur Nachfrage in Nordamerika bei?
Die USA machen 87,65 % des regionalen Umsatzes aus, aufgrund ihrer großen Pharmabasis und ausgereiften E-Commerce-Infrastruktur.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
