
Größe und Marktanteil des Marktes für injizierbare Antidiabetika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 42.36 Milliarden US-Dollar |
| Marktgröße (2032) | 49.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für injizierbare Antidiabetika von Mordor Intelligence
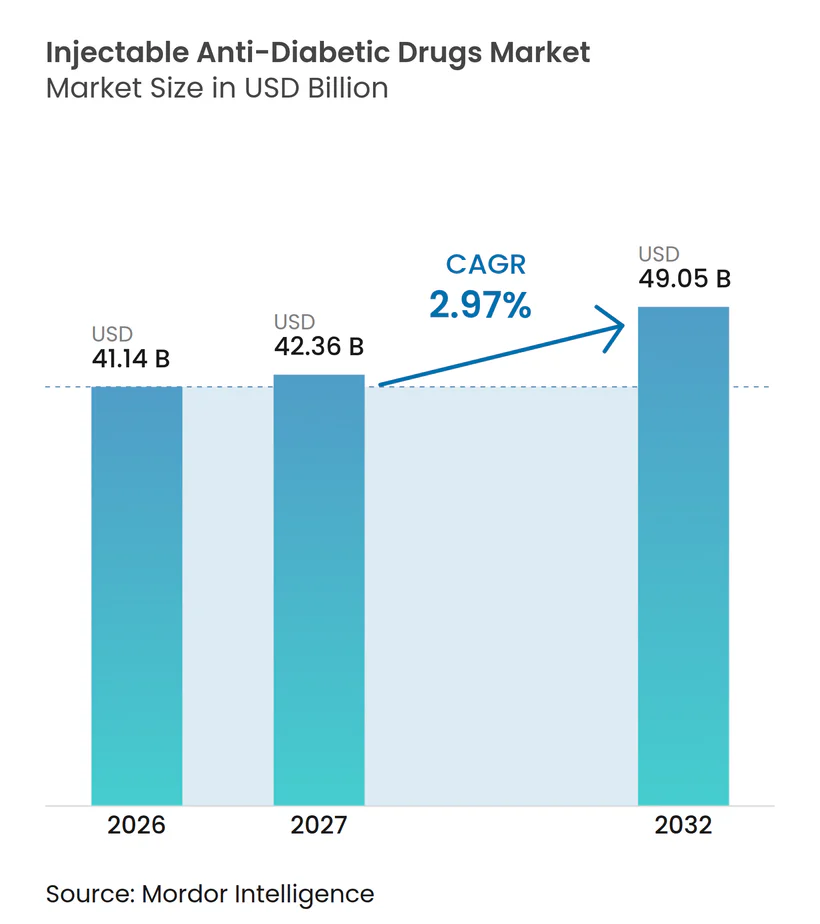
Die Marktgröße für injizierbare Antidiabetika wird voraussichtlich von 41,14 Milliarden USD im Jahr 2026 auf 42,36 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 2,97 % über den Zeitraum 2027–2032 einen Wert von 49,05 Milliarden USD erreichen. Das moderate Wachstum spiegelt eine reifende Marktlandschaft wider, in der GLP-1-Rezeptoragonisten der nächsten Generation die langjährige Insulindominanz untergraben, während allein in China über 233 Millionen Menschen an Diabetes leiden Die nationale und provinzielle Prävalenz und nicht-tödliche Belastung durch Diabetes in China von 1 bis 2023 mit Prognosen der Prävalenz bis 2050, Military Medical Research, mmrjournal.biomedcentral.com">[1]. Wöchentlich dosierte Insuline, duale GIP/GLP-1-Agonisten und vernetzte Injektoren verbessern die Therapietreue, doch hohe Markenpreise und anhaltende Lücken in der Lieferkette bremsen die mengenbasierte Expansion. Kapitalausgaben von über 12 Milliarden USD bei führenden Herstellern beheben frühere Kapazitätsengpässe, während eine lokalisierte Fertigung in Indien, Venezuela und Pakistan die regionale Resilienz stärkt. Der Wandel hin zur wertorientierten Versorgung, verstärkt durch Änderungen der Medicare-Abdeckung für Injektionen gegen Adipositas, gestaltet Behandlungsentscheidungen in Richtung Ergebnisse und Kosteneffizienz um und veranlasst Kostenträger, einmal wöchentliche Therapieschemata mit nachgewiesenem kardiometabolischem Nutzen zu bevorzugen.
Wichtigste Erkenntnisse des Berichts
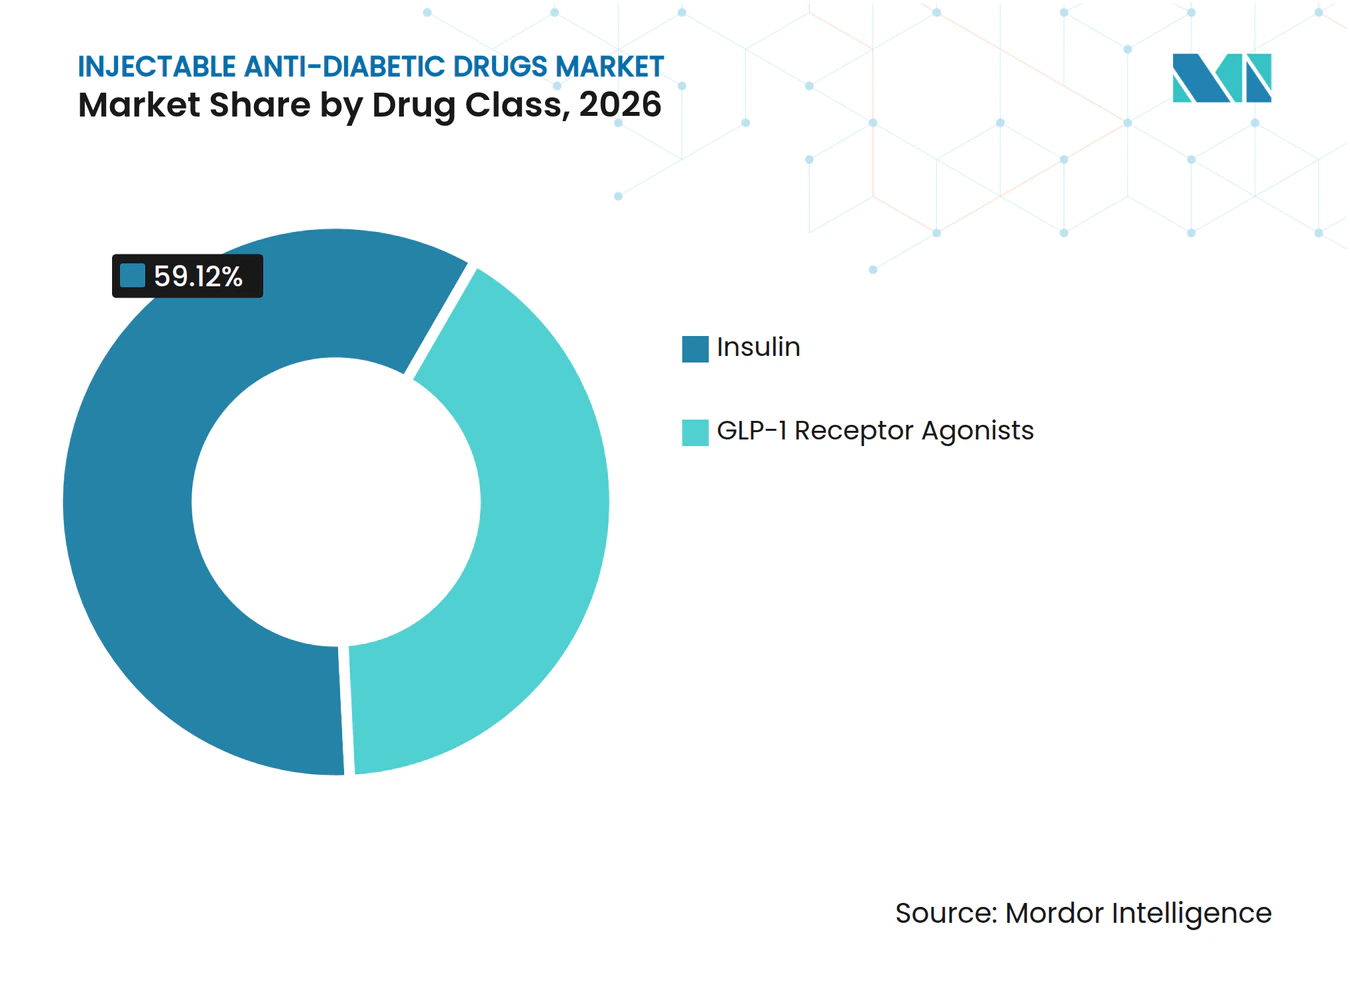
- Nach Wirkstoffklasse behauptete Insulin im Jahr 2026 mit einem Marktanteil von 59,12 % die Führungsposition im Markt für injizierbare Antidiabetika; GLP-1-Rezeptoragonisten verzeichnen mit einer CAGR von 3,74 % bis 2032 das schnellste Wachstum.
- Nach Diabetestyp entfielen im Jahr 2026 80,05 % der Marktgröße für injizierbare Antidiabetika auf Typ-2-Patienten, während das Typ-1-Segment bis 2032 mit einer CAGR von 3,79 % wächst.
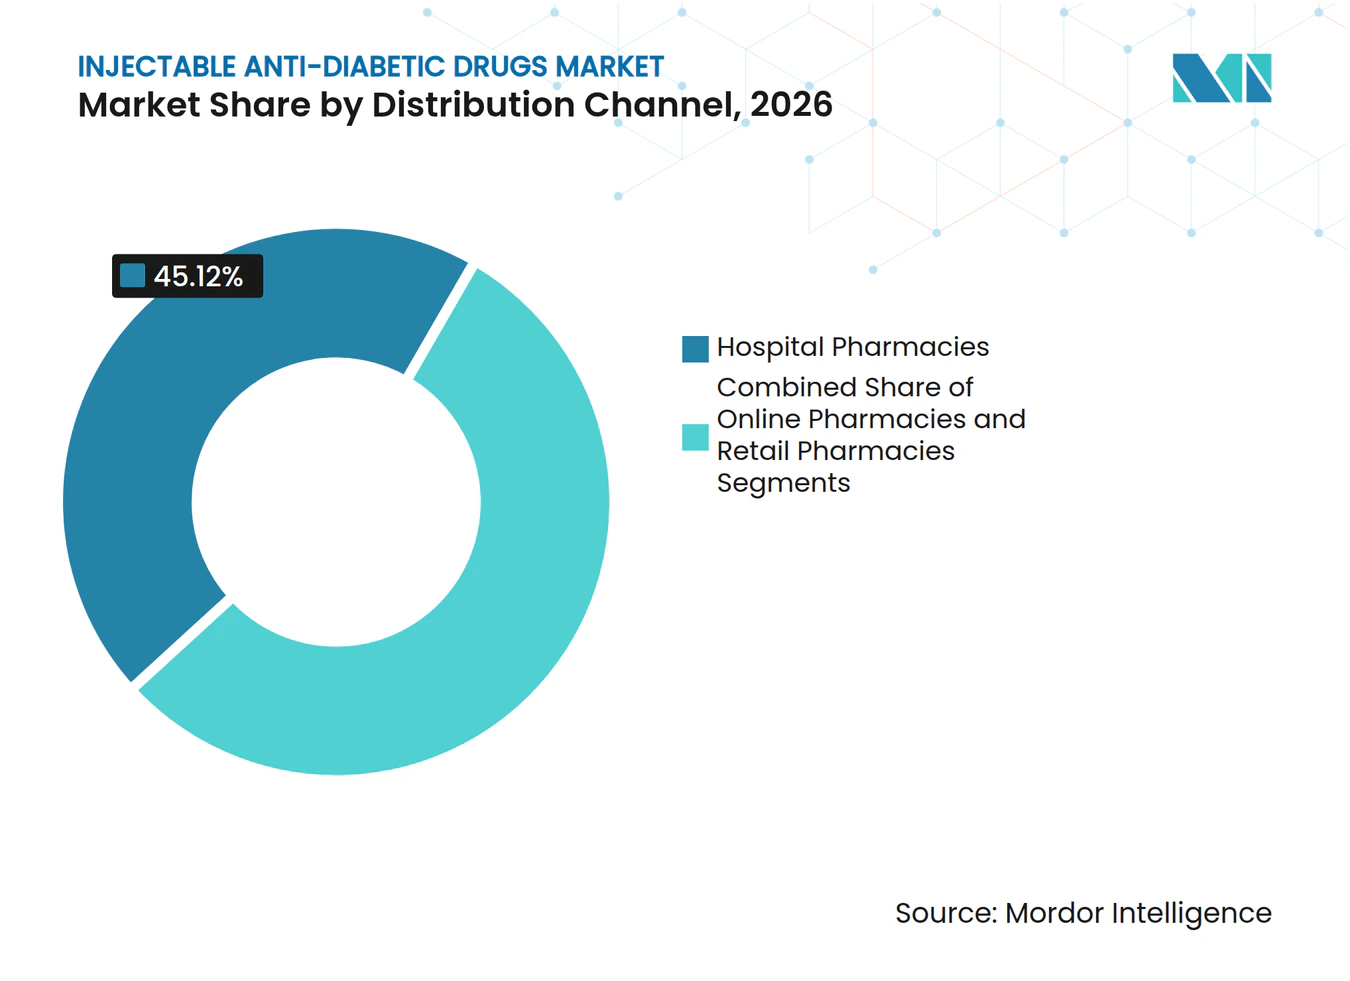
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Umsatzanteil von 45,12 % am Markt für injizierbare Antidiabetika; Online-Apotheken verzeichneten mit einer CAGR von 3,71 % bis 2032 das höchste Wachstum.
- Nach Altersgruppe dominierten Erwachsene im Jahr 2026 mit einem Anteil von 58,02 % an der Marktgröße für injizierbare Antidiabetika, doch die geriatrische Kohorte wächst mit einer CAGR von 3,43 %.
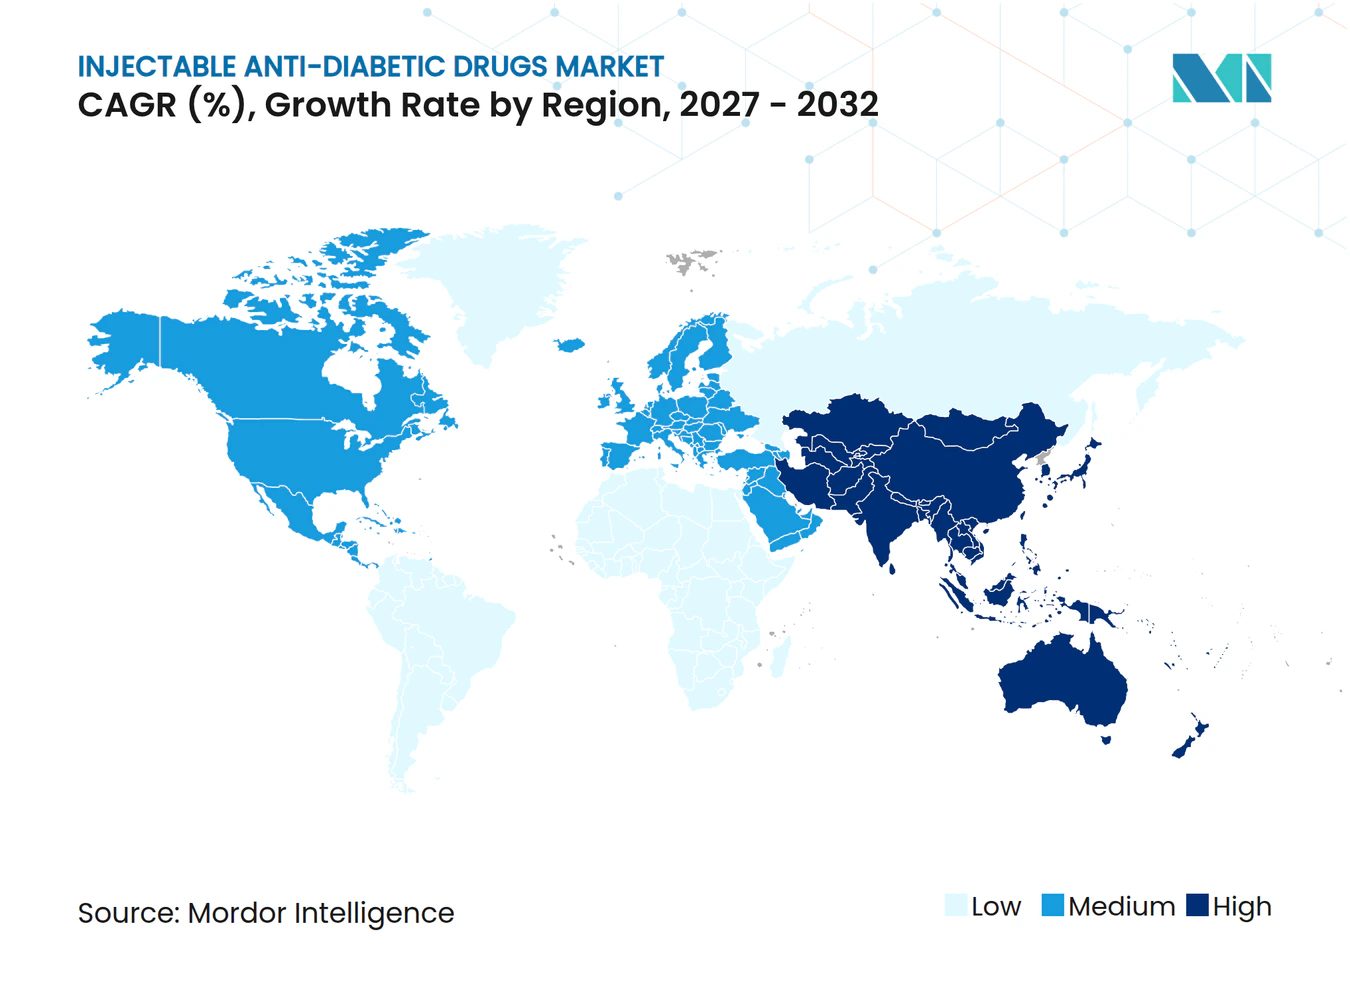
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Anteil von 40,05 %, während der asiatisch-pazifische Raum mit einer CAGR von 3,72 % die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz von Diabetes und Adipositas | +0.8% | Global, konzentriert im asiatisch-pazifischen Raum und in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Markteinführung einmal-wöchentlicher injizierbarer Therapien | +0.6% | OECD-Märkte, Ausweitung auf Schwellenländer | Mittelfristig (2–4 Jahre) |
| Günstige Erstattungsbedingungen in OECD-Märkten | +0.4% | Nordamerika, Europa, ausgewählte asiatisch-pazifische Länder | Mittelfristig (2–4 Jahre) |
| Pipeline-Dynamik dualer GIP/GLP-1-Agonisten | +0.5% | Global, geführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung körpernaher tragbarer/vernetzter Injektoren | +0.3% | Nordamerika, Europa, urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Lokalisierte Insulinfertigung in Schwellenländern | +0.4% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Diabetes und Adipositas
Die globale Diabetesprävalenz stieg von 6,1 % im Jahr 2021 auf prognostizierte 9,8 % bis 2050, wobei 80 % der Patienten in Entwicklungsländern leben. China meldet bereits 233 Millionen Diabetiker, was 15,88 % seiner Bevölkerung entspricht, und diese Zahl könnte bis zur Mitte des Jahrhunderts auf 29,1 % steigen, wenn die Trends anhalten. Regionale Phänotypen in Asien entwickeln Diabetes bei niedrigeren BMI-Schwellenwerten als westliche Vergleichsgruppen, was die Nachfrage nach injizierbaren Mitteln in früheren Krankheitsstadien ankurbelt. Allein in Südostasien wird erwartet, dass die Fallzahlen bis 2045 von 80 Millionen auf 151 Millionen steigen, was das anhaltende Mengenpotenzial für den Markt für injizierbare Antidiabetika unterstreicht.
Markteinführung einmal-wöchentlicher injizierbarer Therapien
Die Zulassungen von Insulin icodec in der EU, Kanada und Australien führten ein basales Insulin mit einer Halbwertszeit von 196 Stunden ein, das die tägliche Degludec-Wirksamkeit erreicht und dabei die Injektionshäufigkeit von sieben auf eine reduziert Awiqli, ema.europa.eu">[2]. Die Patientenzufriedenheitswerte verbessern sich, obwohl Typ-1-Anwender häufigere hypoglykämische Episoden verzeichnen, was die Notwendigkeit einer sorgfältigen Titration unterstreicht. Pipeline-Wirkstoffe wie IcoSema und Eli Lillys Efsitora alfa zielen darauf ab, basales Insulin mit Semaglutid-ähnlichen Vorteilen zu kombinieren, während Triple-Agonisten in der Entwicklung eine breitere metabolische Kontrolle versprechen. Diese Innovationen erweitern die therapeutischen Möglichkeiten und fördern das Wechselwachstum im Markt für injizierbare Antidiabetika.
Günstige Erstattungsbedingungen in OECD-Märkten
Ab 2026 geltende Medicare-Regelungen erlauben die Erstattung von Antiadipositasinjektionen, wenn diese ausschließlich bei Adipositas verschrieben werden, und gehen damit über die traditionellen Diabetesindikationen hinaus [3]. Dennoch sehen sich 83 % der US-amerikanischen Leistungsberechtigten weiterhin einer Vorabgenehmigungspflicht für Wegovy gegenüber, und 19 Millionen Erwachsene haben keinerlei Versicherungsschutz für GIP/GLP-1-Agonisten zur Gewichtsreduktion. Divergente staatliche Gesetzgebung schafft einen uneinheitlichen Zugang, doch Patientenunterstützungsprogramme und die Umstellung von Apothekenvergütungen auf wertbasierte Verträge halten den Aufnahmeschwung aufrecht.
Pipeline-Dynamik dualer GIP/GLP-1-Agonisten
Tirzepatid erzielte im ersten Quartal 2024 einen Umsatz von 1,8 Milliarden USD, was die Doppelzieltherapie bestätigt und Wettbewerber ermutigt. Kandidaten wie BGM0504 haben in frühen Studien einen Gewichtsverlust von bis zu 8,3 % gezeigt, und Novo Nordisks jüngste Akquisition eines Triple-Agonisten für 2 Milliarden USD positioniert das Unternehmen für den Wettbewerb der nächsten Generation. Mit der Reifung von Multi-Rezeptor-Ansätzen erwarten die Marktteilnehmer im Markt für injizierbare Antidiabetika breitere kardiometabolische Indikationen.
Analyse der Hemmfaktorenwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für Marken-GLP-1-Analoga | -0.7% | Global, akut in Schwellenländern und bei nicht versicherten Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Kühlkette und der letzten Meile der Logistik | -0.4% | Schwellenländer, ländliche Gebiete weltweit | Mittelfristig (2–4 Jahre) |
| Versorgungsengpass durch Off-Label-Nutzung zur Gewichtsreduktion | -0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von Forschungs- und Entwicklungskapital hin zu oralen/gentherapeutischen Optionen | -0.2% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Marken-GLP-1-Analoga
GLP-1-Rezeptoragonisten werden jährlich zu einem Preis von nahezu 12.000 USD gelistet, was selbst dort, wo der klinische Nutzen eindeutig ist, Erschwinglichkeitshürden schafft. Wettbewerbsfähige Markteinführungen haben die Preise eher erhöht als gesenkt, und nennenswerte Preissenkungen sind erst nach dem Aufkommen von Generika nach 2032 zu erwarten. Brasilien bereitet sich auf Semaglutid-Nachahmerpräparate vor, sobald die Patente 2026 auslaufen, während die Vereinigten Staaten gerade erst die erste Zulassung eines generischen Liraglutids erhalten haben. Bis eine breitere Durchdringung durch Biosimilars Realität wird, wird die Preissensitivität die Volumina in preissensiblen Segmenten des Marktes für injizierbare Antidiabetika dämpfen.
Lücken in der Kühlkette und der letzten Meile der Logistik
Die Aufrechterhaltung von Temperaturen zwischen 2 °C und 8 °C in der Distribution bleibt in Schwellenmärkten eine Herausforderung, wo Stromstabilität und Einschränkungen im ländlichen Transport das Verderbnisrisiko erhöhen. Brancheninvestitionen in dedizierte Flüge, Serialisierung und Datenlogger reduzieren Abweichungsverluste, doch kapitalleichte Distributoren könnten Schwierigkeiten haben, die Infrastruktur schnell aufzurüsten. Schwächen in der Kühlkette schränken daher die vollständige globale Reichweite des Marktes für injizierbare Antidiabetika ein, insbesondere für Biologika mit engen thermischen Fenstern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
GLP-1-Innovation untergräbt die InsulindominanzInsulin hielt im Jahr 2026 einen Marktanteil von 59,12 % am Markt für injizierbare Antidiabetika und spiegelt damit seine grundlegende Rolle bei der Blutzuckerkontrolle wider. Der Umsatz steigt jedoch nur moderat, da langwirksame Analoga ältere Humaninsulinformulierungen verdrängen und der Biosimilar-Wettbewerb sich in aufstrebenden Regionen ausbreitet. Die Einführung des wöchentlichen Insulins Icodec schafft eine Premiumnische, die das Volumen verlangsamen, aber den Wert steigern könnte. Ultrakurzwirksame prandialen Insuline gewinnen nun Marktanteile im postprandialen Management, stehen jedoch in Konkurrenz zu inkretin-basierten Gewichtsmanagementoptionen, die den Insulinbedarf reduzieren.
Das GLP-1-Rezeptoragonisten-Segment ist der Wachstumsmotor und expandiert bis 2032 mit einer CAGR von 3,74 %. Semaglutid und Tirzepatid führen mit starker Gewichtsreduktionswirksamkeit und treiben die duale Diabetes-Adipositas-Anwendung trotz vorübergehender Lieferengpässe voran. Vermögenswerte der zweiten Generation, die auf mehrere Rezeptoren abzielen, sollen die Wirksamkeit steigern und gleichzeitig die Dosierungsintervalle verlängern. Mit dem Eintreffen von Erweiterungen der kardiovaskulären Zulassung entwickeln sich GLP-1-Agonisten zu umfassenderen metabolischen Lösungen und verstärken ihren Einfluss auf den Markt für injizierbare Antidiabetika.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Diabetestyp:
Typ-2-Prävalenz treibt MengenwachstumTyp-2-Diabetes machte im Jahr 2026 80,05 % der Marktgröße für injizierbare Antidiabetika aus und unterstreicht damit das pandemieähnliche Ausmaß der Erkrankung mit Beginn im Erwachsenenalter. Inkrementelle Prävalenzgewinne und eine frühere Einleitung von Injektionstherapien, insbesondere GLP-1-Agonisten, stützen die Volumenstabilität. Automatisierte Basal-Bolus-Dosiersysteme, die neu für Typ-2-Anwender zugelassen wurden, vereinfachen die Therapieschemata und fördern die Akzeptanz bei technisch versierten Bevölkerungsgruppen.
Typ-1-Diabetes ist zwar kleiner, wächst aber mit einer CAGR von 3,79 % geringfügig schneller, da Pumpen-Sensor-Ökosysteme, wöchentliche Basalinsuline und eine Pipeline kurativer Zelltherapien Optimismus erzeugen. Klinische Studien zur Inselzellersetzung und zu geneditierten hypoimmunologischen Ansätzen deuten auf künftige Disruption hin, doch kurzfristige Umsätze stammen aus Premium-vernetzten Geräten, die den Markt für injizierbare Antidiabetika erweitern.
Nach Vertriebskanal:
Digitale Transformation beschleunigt Online-WachstumKrankenhausapotheken erzielten im Jahr 2026 dank Kühlketteninfrastruktur, Möglichkeiten zur Titration am Krankenbett und Integration in endokrinologische Dienste einen Umsatzanteil von 45,12 %. Spezialabteilungen innerhalb von Krankenhaussystemen koordinieren Patientenaufklärung, Datenerfassung und Therapietreue für hochpreisige GLP-1-Therapien.
Online-Apotheken verzeichnen jedoch mit einer CAGR von 3,71 % das schnellste Wachstum, da Direktangebote an Verbraucher den Zugang erweitern. Hersteller nutzen Telemedizin-Portale, elektronische Rezepte und isolierte Paketlieferungen, um Patienten zu erreichen, die Diskretion oder Komfort suchen. Einzelhandelsketten passen sich durch hybride „Click-and-Collect”-Modelle an, doch knappe Margen und die Komplexität der Erstattung begrenzen die Marktanteilsexpansion.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Altersgruppe:
Geriatrisches Segment treibt zukünftiges WachstumErwachsene zwischen 18 und 64 Jahren hielten im Jahr 2026 einen Anteil von 58,02 % am Markt für injizierbare Antidiabetika, was die Jahre mit der höchsten Inzidenz widerspiegelt. Betriebliche Krankenversicherungen decken einmal wöchentliche GLP-1-Agonisten häufig ab, wenn gleichzeitig Adipositas oder kardiovaskuläres Risiko vorliegt, was den Konsum von Premium-Injektionsmitteln bei Erwachsenen stärkt.
Die geriatrische Bevölkerung, die mit einer CAGR von 3,43 % wächst, wird inkrementelle Gewinne unterstützen, da Senioren länger mit Diabetes leben und vereinfachte Therapieschemata benötigen. Die sich weiterentwickelnde Medicare-Abdeckung für Adipositas-Behandlungen ergänzt die Zulassungen für einmal wöchentliche Insuline und unterstützt eine stetige inkrementelle Akzeptanz. Der pädiatrische Anteil bleibt gering, profitiert jedoch von miniaturisierten Pens und neuen Zulassungserweiterungen für jüngere Altersgruppen.
Geografische Analyse
Markt für injizierbare Antidiabetika in Nordamerika
Nordamerika behielt im Jahr 2026 einen Umsatzanteil von 40,05 %, gestützt durch wegweisende Markteinführungen, umfangreiche Versicherungsrahmen und den Ausbau der inländischen Produktion. Insulin Icodec erhielt die Zulassung von Health Canada vor dem erwarteten Markteintritt in den USA, während die FDA automatisierte Dosiersysteme für Typ-2-Anwender genehmigte, was die regulatorische Offenheit widerspiegelt. Investitionen von insgesamt über 9 Milliarden USD in zwei Bundesstaaten verdoppeln die Abfüll- und Verpackungskapazität, doch die Prüfung durch Kostenträger und Vorabgenehmigungen dämpfen die Wachstumsdynamik.
Markt für injizierbare Antidiabetika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 3,72 %, eine Entwicklung, die durch Chinas 233 Millionen Diabetiker und die unterstützende Politik Indiens zur Förderung einheimischer Arzneimittelhersteller angetrieben wird. Regionale Fertigungskooperationen, wie die Zusammenarbeit von Novo Nordisk mit Bio Farma in Indonesien, treiben Kostensenkungsstrategien voran und verbessern den Zugang. Einzigartige phänotypische Faktoren, die Diabetes bei niedrigeren BMI-Schwellenwerten auslösen, sowie die Expansion städtischer Mitteleinkommensgruppen fördern die Nachfrage im Markt für injizierbare Antidiabetika zusätzlich.
Markt für injizierbare Antidiabetika in Europa, Lateinamerika und dem Nahen Osten
Europa verzeichnet eine stabile Expansion, da Biosimilar-Insulinzulassungen und aktualisierte EMA-Leitlinien wettbewerbsfähige Preisgestaltung und technologische Integration fördern. Koordinierte Reaktionen auf GLP-1-Engpässe, einschließlich der Ausweitung der Produktion und der Eindämmung des kosmetischen Off-Label-Einsatzes, sichern die Therapieverfügbarkeit. Investitionen von Sanofi und Novo Nordisk in kontinentale Produktionsstätten verankern die Lieferketten, während aufstrebende lateinamerikanische und nahöstliche Märkte das Lokalisierungsmodell Asiens nachahmen, um Erschwinglichkeitslücken zu schließen.
Wettbewerbslandschaft
Marktkonzentration
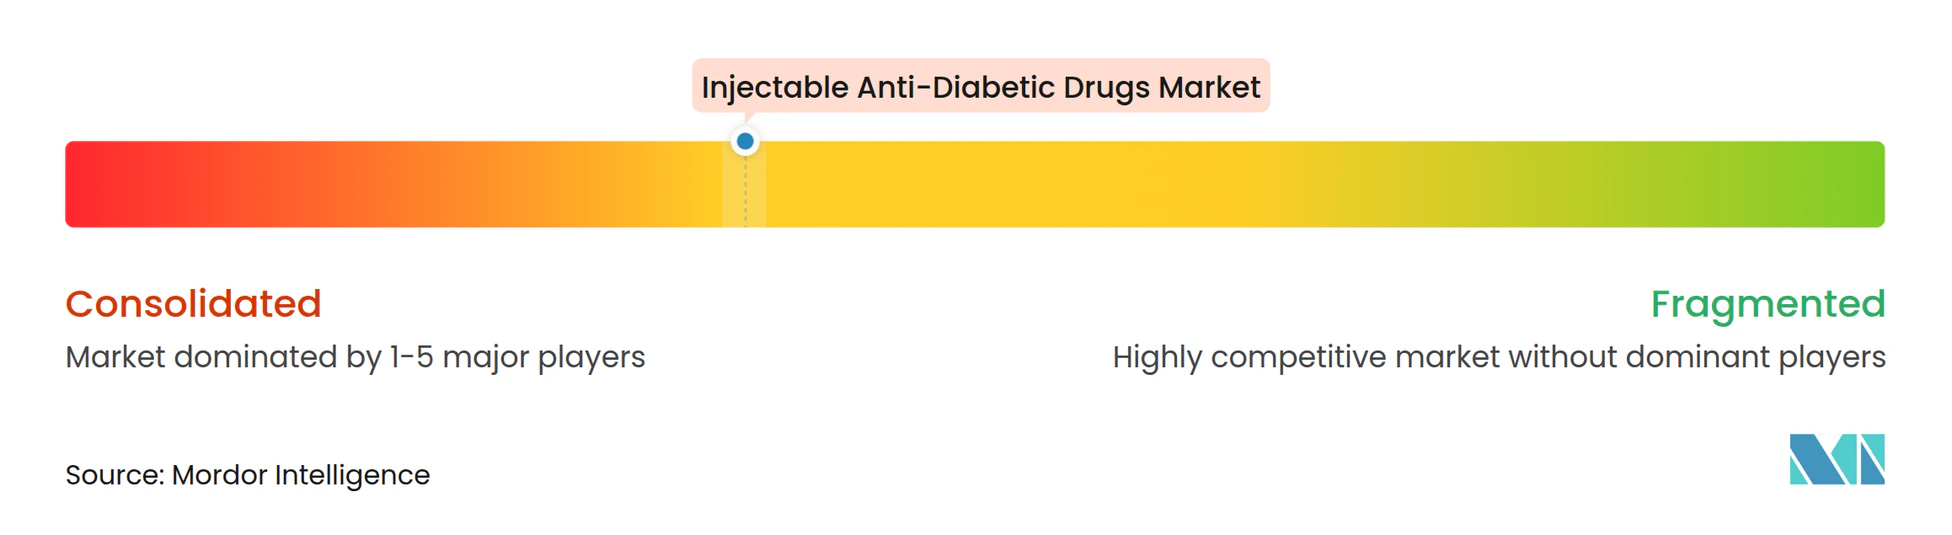
Zunehmende Konzentration prägt die aktuelle Branche der injizierbaren Antidiabetika. Novo Nordisks Kauf von Catalent für 16,5 Milliarden USD sichert kritische Abfüll- und Verpackungskapazitäten, während die Beteiligung an Septerna für 2,2 Milliarden USD die Forschung zu oralen Peptiden beschleunigt. Eli Lilly kontert mit 870 Millionen USD, die in die Liefertechnologie von Camurus investiert wurden, sowie über 5 Milliarden USD in neue US-amerikanische Fertigungsanlagen, was den Hochlauf von Tirzepatid verlängert. Zusammen festigen diese Schritte ein Duopol, das mehr als 70 % des globalen Umsatzes hält.
Technologische Konvergenz prägt die Strategie, da pharmazeutische Marktführer mit Geräte-, Biotech- und Digitalunternehmen zusammenarbeiten. Vertex und TreeFrog erforschen zellbasierte Heilmittel, während Ascendis mit Novo Nordisk für einmal monatliche TransCon-GLP-1-Wirkstoffe kooperiert. Die FDA-Zulassung vernetzter Injektoren und geschlossener Regelkreissysteme positioniert Gerätehersteller als kritische Ökosystempartner und verbindet Software, Sensoren und Biologika zu integrierten Versorgungsplattformen, die den Markt für injizierbare Antidiabetika erweitern.
Der Wettbewerb um unerschlossene Bereiche konzentriert sich auf Schwellenmärkte, wo staatliche Anreize und Patentabläufe Einstiegspunkte eröffnen. Indische Generikaunternehmen rüsten sich für Semaglutid-Biosimilars nach 2026, und lokale Abfüll- und Verpackungszentren in Venezuela und Pakistan demonstrieren Technologietransfermodelle, die frühere Kühlkettenprobleme umgehen. Der Erfolg wird davon abhängen, strenge biologische Qualitätsstandards zu erfüllen und gleichzeitig niedrige Kostenstrukturen aufrechtzuerhalten.
Marktführer in der Branche der injizierbaren Antidiabetika
-
Novo Nordisk
-
Lilly
-
Julphar
-
Biocon
-
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für injizierbare Antidiabetika Unternehmen in diesem Bericht
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- Biocon
- Pfizer
- Julphar
- AstraZeneca
- Amgen
- Amylin Pharma
- Zealand Pharma
- Boehringer Ingelheim
- Hanmi Pharmaceutical
- Tonghua Dongbao
- Gan & Lee
- Wockhardt
- Celltrion
- Ypsomed
- Insulet Corp
- Medtronic
- Beckton Dickinson
- Hikma Pharma
- Mylan-Viatris
Lesen Sie die Analyse der injizierbare Antidiabetika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für injizierbare Antidiabetika
- März 2025: Novo Nordisk erwarb UBT251, einen dreifachen GLP-1/GIP/Glukagon-Rezeptoragonisten, für 2 Milliarden USD und ergänzte damit seine Pipeline um Kapazitäten der nächsten Generation im metabolischen Bereich.
- Dezember 2024: Eli Lilly gab eine Erweiterung seiner Produktionsanlage für injizierbare Arzneimittel im Wert von 3 Milliarden USD bekannt und schuf damit 750 Arbeitsplätze zur Unterstützung von Tirzepatid und verwandten Produkten.
- Dezember 2024: Die FDA genehmigte Hikmas generisches Liraglutid-Injektionspräparat und signalisierte damit den ersten Biosimilar-Eintritt in den US-amerikanischen GLP-1-Markt.
- November 2024: Ascendis Pharma und Novo Nordisk vereinbarten die Entwicklung eines einmal-monatlichen GLP-1-Rezeptoragonisten unter Verwendung der TransCon-Technologie mit Meilensteinzahlungen von bis zu 285 Millionen USD.
Berichtsumfang des globalen Marktes für injizierbare Antidiabetika
Injizierbare Antidiabetika, die aus GLP-1-Rezeptoragonisten bestehen, sind eine Art Nicht-Insulin-Medikament, das in Kombination mit Diät und Bewegung zur Behandlung von Typ-2-Diabetes und Insulin eingesetzt wird. Der Markt für injizierbare Antidiabetika ist nach Wirkstoffen (Dulaglutid, Exenatid, Liraglutid, Lixisenatid und Semaglutid), Marken (Byetta, Bydureon, Victoza, Trulicity, Lyxumia und Ozempic) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika) segmentiert. Der Bericht bietet den Wert (in USD) und das Volumen (in Einheiten) für die oben genannten Segmente.
Segmentierungsübersicht
| Insulin | Basal/Langwirkend |
| Bolus/Schnellwirkend | |
| Traditionelles Humaninsulin | |
| Kombination | |
| Biosimilar | |
| GLP-1-Rezeptoragonisten | Dulaglutid |
| Exenatid | |
| Liraglutid | |
| Lixisenatid | |
| Semaglutid |
| Typ-1-Diabetes |
| Typ-2-Diabetes |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Erwachsene |
| Geriatrisch |
| Pädiatrisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Insulin | Basal/Langwirkend |
| Bolus/Schnellwirkend | ||
| Traditionelles Humaninsulin | ||
| Kombination | ||
| Biosimilar | ||
| GLP-1-Rezeptoragonisten | Dulaglutid | |
| Exenatid | ||
| Liraglutid | ||
| Lixisenatid | ||
| Semaglutid | ||
| Nach Diabetestyp | Typ-1-Diabetes | |
| Typ-2-Diabetes | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Altersgruppe | Erwachsene | |
| Geriatrisch | ||
| Pädiatrisch | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für injizierbare Antidiabetika im Jahr 2027?
Der Markt für injizierbare Antidiabetika wird im Jahr 2027 voraussichtlich einen Wert von 42,36 Milliarden USD erreichen und bis 2032 bei einer CAGR von 2,97 % auf 49,05 Milliarden USD anwachsen.
Welche Wirkstoffklasse wächst am schnellsten?
GLP-1-Rezeptoragonisten sind die am schnellsten wachsende Klasse mit einer CAGR von 3,74 % aufgrund der dualen Vorteile bei Diabetes und Gewichtsreduktion.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Der asiatisch-pazifische Raum kombiniert eine stark steigende Diabetesprävalenz, einen früheren Krankheitsbeginn bei niedrigeren BMI-Werten und eine staatlich unterstützte Lokalisierung der Fertigung, was zu einer regionalen CAGR von 3,72 % führt.
Was schränkt die breitere Anwendung von GLP-1-Therapien ein?
Hohe Listenpreise von nahezu 12.000 USD pro Jahr und Herausforderungen bei der Kühlkettendistribution in ländlichen oder aufstrebenden Märkten schränken derzeit den universellen Zugang ein.
Wie verändern einmal-wöchentliche Insuline die Behandlung?
Insulin Icodec und wöchentliche Pipeline-Formulierungen reduzieren die Injektionsbelastung, entsprechen der täglichen Basalwirksamkeit und verbessern die Therapietreue, insbesondere bei Senioren.
Wann werden Biosimilar-GLP-1-Optionen verfügbar sein?
Das erste US-amerikanische generische Liraglutid ist bereits zugelassen, und breitere Semaglutid-Biosimilars werden nach 2026 mit dem Ablauf wichtiger Patente erwartet, was die Preise im nächsten Jahrzehnt voraussichtlich entlasten wird.