
Größe und Marktanteil des europäischen Marktes für orale Antidiabetika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.61 Milliarden US-Dollar |
| Marktgröße (2026) | 7.86 Milliarden US-Dollar |
| Marktgröße (2031) | 9.2 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.22 % |
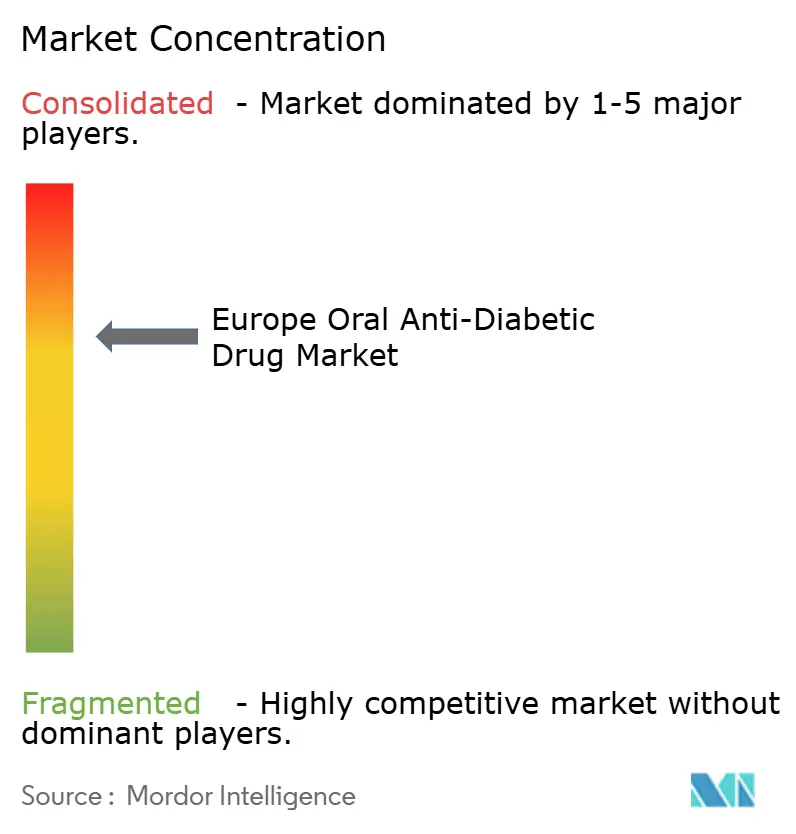
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für orale Antidiabetika von Mordor Intelligence
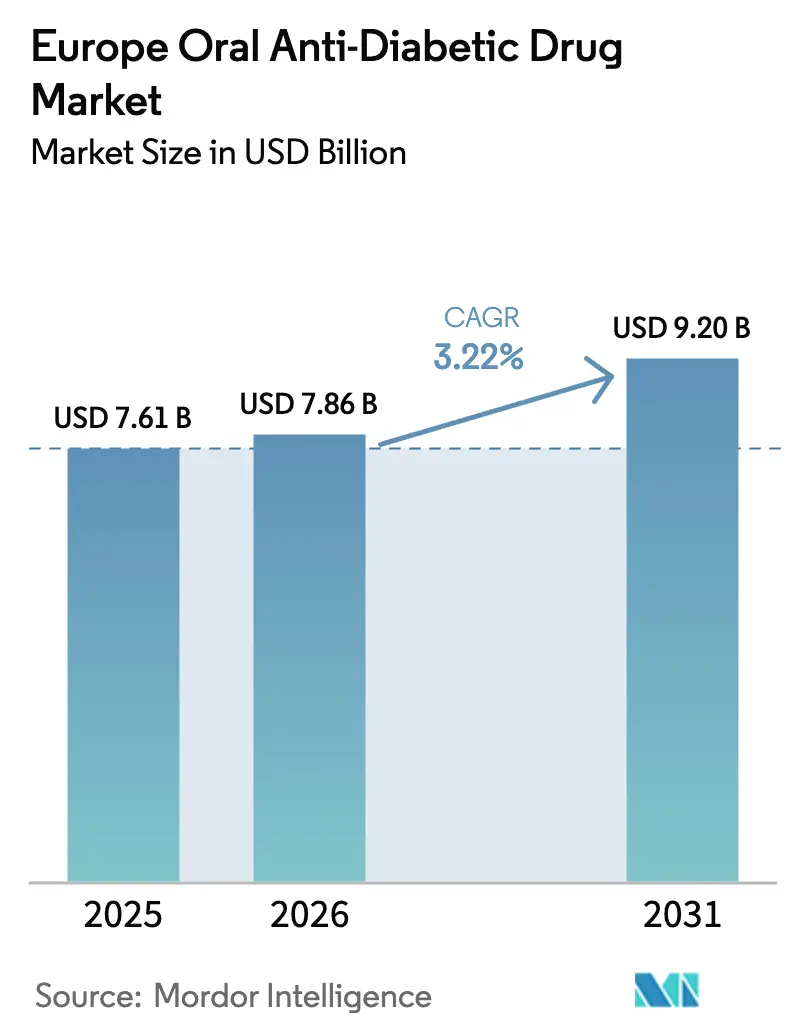
Die Größe des europäischen Marktes für orale Antidiabetika wurde im Jahr 2025 auf 7,61 Milliarden USD geschätzt und soll von 7,86 Milliarden USD im Jahr 2026 auf 9,2 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,22 % während des Prognosezeitraums (2026–2031). Die anhaltende Nachfrage wird durch die zunehmende Prävalenz von adipositasbedingtem Typ-2-Diabetes, die rasche Akzeptanz oraler GLP-1- und SGLT-2-Klassen sowie breitere kardio-renale Indikationen geprägt, die nun die Verschreibungsentscheidungen beeinflussen. Der zunehmende Wettbewerb zwischen etablierten Unternehmen und Neueinsteigern hält die Preise unter Druck, auch wenn Patentabläufe kostengünstige Generika freisetzen. Digitale Gesundheitsmandate, insbesondere E-Rezepte, beschleunigen die Migration hin zur Online-Abgabe, während die durch künstliche Intelligenz ermöglichte Behandlungsoptimierung beginnt, die Entscheidungen in der Primärversorgung zu beeinflussen. Insgesamt untermauern diese Trends die widerstandsfähige Expansion des europäischen Marktes für orale Antidiabetika trotz zunehmender Kostendämpfungsmaßnahmen.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse führten Biguanide mit einem Marktanteil von 38,05 % am europäischen Markt für orale Antidiabetika im Jahr 2025, während SGLT-2-Inhibitoren bis 2031 die höchste CAGR von 3,72 % verzeichnen.
- Nach Altersgruppe entfielen 66,35 % des Umsatzes 2025 auf Erwachsene; das geriatrische Segment wird voraussichtlich mit einer CAGR von 3,86 % wachsen.
- Nach Diabetestyp hielt Typ-2-Diabetes im Jahr 2025 einen Anteil von 92,65 % an der Größe des europäischen Marktes für orale Antidiabetika und soll mit einer CAGR von 3,78 % wachsen.
- Nach Vertriebskanal dominierten Krankenhausapotheken im Jahr 2025 mit einem Anteil von 64,92 %, während Online-Apotheken voraussichtlich mit einer CAGR von 4,05 % wachsen werden.
- Nach Geografie erzielte Deutschland im Jahr 2025 einen Umsatzanteil von 27,08 %; Frankreich wird voraussichtlich bis 2031 mit der höchsten CAGR von 3,98 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Typ-2-Diabetes und Adipositas | +1.2% | Global, mit frühen Gewinnen in Deutschland, Frankreich und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| EU-weite Erweiterungen der kardio-renalen Zulassung für die SGLT-2-Klasse | +0.8% | EU-27-Kernmärkte, Ausweitung auf die Schweiz und Norwegen | Mittelfristig (2–4 Jahre) |
| Akzeptanz von oralem GLP-1 (Semaglutid/Rybelsus) | +0.6% | Deutschland und Vereinigtes Königreich führend, Ausweitung auf Südeuropa | Mittelfristig (2–4 Jahre) |
| E-Rezept-Mandate beschleunigen E-Apotheken-Kanäle | +0.4% | Deutschland, Frankreich, Niederlande, Ausweitung auf die gesamte EU | Kurzfristig (≤ 2 Jahre) |
| Bevorstehende Patentabläufe erschließen kostengünstige Generika | +0.3% | Globale Auswirkung, konzentriert auf die wichtigsten EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Polypharmazie-Optimierung in der Primärversorgung | +0.2% | Pilotprogramme im Vereinigten Königreich, Deutschland und Dänemark | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Typ-2-Diabetes und Adipositas
Die Bevölkerungsalterung und Veränderungen des Lebensstils lassen die absolute Zahl diabetischer Erwachsener trotz öffentlicher Gesundheitsbemühungen weiter steigen. Die Internationale Diabetes-Föderation prognostiziert bis 2045 weltweit 784 Millionen Fälle, eine Zahl, die das langfristige Volumenwachstum für jede therapeutische Klasse untermauert [1]Novo Nordisk, "Diabetesversorgung," novonordisk.com. Aktuelle italienische Marktdaten zeigten jährliche GLP-1-Ausgaben von 26 Milliarden EUR im Jahr 2024, wobei sich private Eigenausgaben verdoppelten, da Patienten fortschrittliche Optionen anstreben. Eine ähnliche Dynamik zeigte sich in Portugal, wo der Umsatz Anfang 2025 trotz fehlender Erstattung fast 20 Millionen EUR erreichte. Spaniens Segment für Gewichtsmanagement stieg 2024 um 65 % auf 484 Millionen EUR, was die ungedeckte Nachfrage unterstreicht, die über die traditionelle Kostenträgerfinanzierung hinausgeht. Insgesamt veranschaulichen diese Länderbeispiele, wie Adipositastrends den europäischen Markt für orale Antidiabetika direkt ausweiten.
EU-weite Erweiterungen der kardio-renalen Zulassung für die SGLT-2-Klasse
Die Zulassung von Empagliflozin (Jardiance) durch die Europäische Kommission im Jahr 2024 für chronische Nierenerkrankungen hat SGLT-2-Inhibitoren als kardio-metabolische Wirkstoffe neu positioniert und nicht mehr nur als blutzuckersenkende Medikamente [2]Boehringer Ingelheim, "Boehringer Ingelheim meldet starkes Wachstum im Jahr 2023 und beschleunigt die späte Pipeline," boehringer-ingelheim.com. Da schätzungsweise 47 Millionen Europäer an chronischer Nierenerkrankung leiden, hat sich der adressierbare Markt erheblich erweitert. Jardiance erzielte 2023 einen Umsatz von 7,4 Milliarden EUR, was einem jährlichen Wachstum von 31 % entspricht. Meta-Analysen bestätigen überlegene Reduktionen von HbA1c, BMI und systolischem Blutdruck im Vergleich zu DPP-4-Inhibitoren, während gleichzeitig Krankenhauseinweisungen wegen Herzinsuffizienz reduziert werden. Diese multidimensionalen Vorteile stärken das Vertrauen der Kliniker und verbessern den Wachstumspfad des europäischen Marktes für orale Antidiabetika.
Akzeptanz von oralem GLP-1 (Semaglutid/Rybelsus)
Die Verfügbarkeit eines einmal täglich einzunehmenden oralen GLP-1-Rezeptoragonisten beseitigt injektionsbezogene Barrieren, die bisher die Akzeptanz von Inkretinen eingeschränkt haben. Rybelsus erzielte innerhalb seines ersten kommerziellen Jahres einen Anteil von 27 % an modernen oralen Therapien in ausgewählten EMEA-Märkten. Direkte Vergleichsdaten zeigen Gewichtsverlust und HbA1c-Reduktionen, die mit injizierbarem Semaglutid vergleichbar sind, was eine breitere Aufnahme in Leitlinien unterstützt. Nachfragespitzen haben die Produktionskapazitäten belastet und Novo Nordisk veranlasst, 2,3 Milliarden USD in zusätzliche Abfülllinien zu investieren. Mit der Stabilisierung des Angebots wird erwartet, dass orale Inkretin-Wirkstoffe in die Erstlinientherapie vordringen und dem europäischen Markt für orale Antidiabetika inkrementellen Wert hinzufügen.
E-Rezept-Mandate beschleunigen E-Apotheken-Kanäle
Obligatorische digitale Verschreibungssysteme, die 2024 in wichtigen Ländern eingeführt wurden, haben die Migration chronischer Pflegewiederholungsrezepte in den Online-Bereich beschleunigt. Patienten schätzen die Lieferung nach Hause, automatische Nachbestellungen und integrierte Erinnerungen zur Therapietreue. Große Krankenhausgruppen übermitteln Entlassungsrezepte nun elektronisch, was eine nahtlose Beschaffung über zertifizierte Plattformen ermöglicht. Regulierungsbehörden unterstützen den Trend, indem sie Serialisierung und manipulationssichere E-Gutscheine vorschreiben und so das Fälschungsrisiko reduzieren. Diese strukturellen Veränderungen schaffen dauerhafte Rückenwind für Online-Kanäle innerhalb des europäischen Marktes für orale Antidiabetika.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Listenpreise für neuartige Inkretin- und SGLT-2-Therapien | -0.9% | EU-weit, insbesondere Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Sicherheitssignale: SGLT-2-induzierte euglykämische diabetische Ketoazidose-Fälle | -0.5% | Globales regulatorisches Anliegen, EU-Umsetzung | Kurzfristig (≤ 2 Jahre) |
| Fragilität der API-Lieferkette innerhalb Europas und Indiens | -0.3% | EU-Produktionszentren, Abhängigkeiten von Indien | Mittelfristig (2–4 Jahre) |
| Therapeutische Trägheit bei Allgemeinmedizinern | -0.4% | Kroatien, Südeuropa, ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Listenpreise für neuartige Inkretin- und SGLT-2-Therapien
Die jährlichen Beschaffungskosten für GLP-1-Wirkstoffe können 16.000 USD übersteigen, was öffentliche Budgets belastet, die bereits durch Multiple Sklerose, Onkologie und seltene Krankheiten beansprucht werden. Deutschland schließt Indikationen zur Gewichtsreduktion von der gesetzlichen Erstattung aus, während Frankreich Wegovy Ende 2023 nach einer Bewertung des inkrementellen Nutzens von seiner Positivliste gestrichen hat. Das Vereinigte Königreich beschränkt den Zugang auf spezialisierte Adipositaskliniken, bis die vollständige Einführung durch das Nationale Institut für Gesundheit und klinische Exzellenz abgeschlossen ist. Obwohl die Evidenz aus kardiovaskulären Ergebnisstudien weiter zunimmt, bleibt die Zurückhaltung der Kostenträger bestehen. Rund 76 Millionen adipöse, aber nicht-diabetische Erwachsene in den EU-5-Ländern bleiben daher preislich von der Therapie ausgeschlossen, was das Aufwärtspotenzial für den europäischen Markt für orale Antidiabetika einschränkt.
Sicherheitssignale: SGLT-2-induzierte euglykämische diabetische Ketoazidose-Fälle
Meta-Analysen weisen auf ein 3,7-fach höheres Risiko einer diabetischen Ketoazidose bei Anwendern von SGLT-2-Inhibitoren im Vergleich zu anderen oralen Wirkstoffen hin. Die Europäische Arzneimittel-Agentur hat perioperative Warnhinweise herausgegeben und empfiehlt das präoperative Absetzen, um seltene, aber schwerwiegende Ereignisse zu minimieren. Fallberichte beschreiben Präsentationen mit nahezu normalen Glukosespiegeln, was die Diagnose erschwert und den Bedarf an Ketontest-Geräten am Behandlungsort erhöht. Frauen mittleren Alters mit langjährigem Typ-2-Diabetes scheinen überproportional betroffen zu sein [3]Europäische Arzneimittel-Agentur, "Tagungshöhepunkte des Ausschusses für Risikobewertung im Bereich der Pharmakovigilanz," ema.europa.eu. Diese Bedenken dämpfen die ansonsten robuste Expansionsdynamik des europäischen Marktes für orale Antidiabetika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
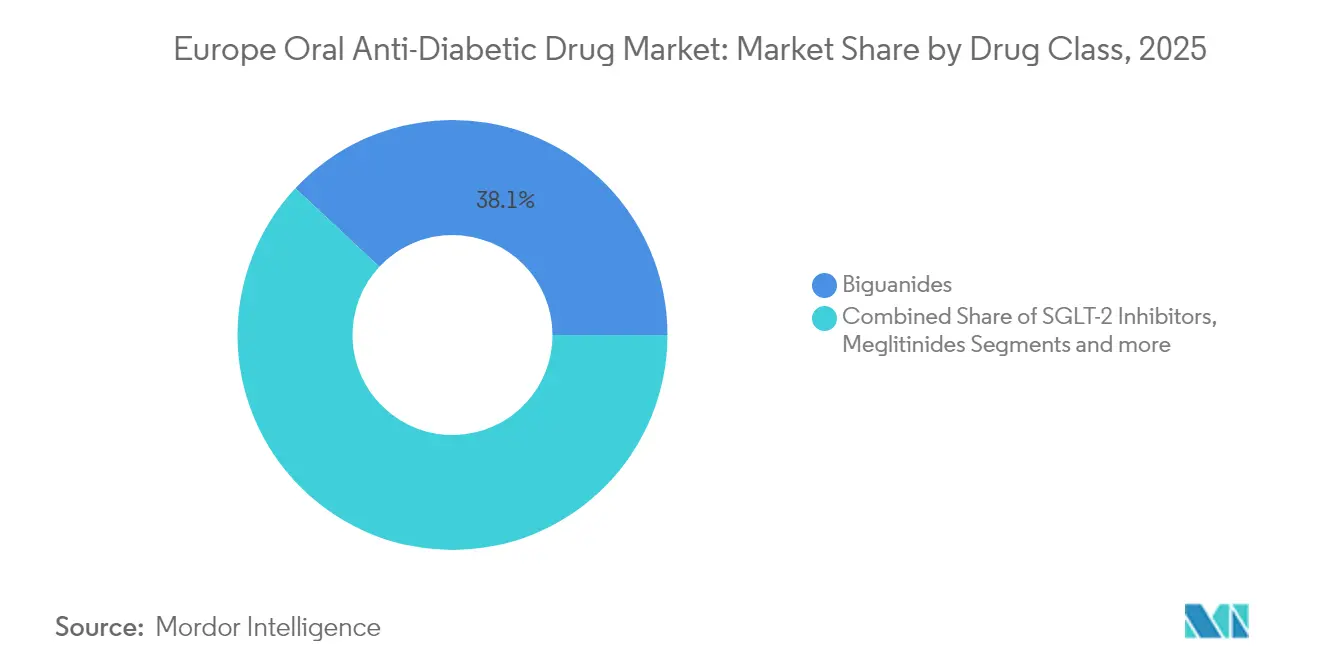
Wachsende Rolle der SGLT-2-InhibitorenBiguanide dominierten 2025 weiterhin mit 38,05 % der Verschreibungen und verankerten die Erstlinientherapie aufgrund ihrer niedrigen Kosten und breiten Bekanntheit. SGLT-2-Inhibitoren verzeichneten jedoch mit einer CAGR von 3,72 % bis 2031 das stärkste Wachstum, da multidimensionale kardio-renale Vorteile die Präferenz der Ärzte steigern. Die Anwendung von Sulfonylharnstoffen ging in Teilen Südeuropas stark zurück, was globale Abkehrtrends widerspiegelt, die mit dem Hypoglykämierisiko zusammenhängen. DPP-4-Inhibitoren behielten einen stabilen, aber wenig bemerkenswerten Marktanteil, hauptsächlich bei Patienten, die für SGLT-2- oder GLP-1-Wirkstoffe nicht geeignet sind.
Die Kategorie „Sonstige”, einschließlich dualer GIP/GLP-1-Agonisten wie Tirzepatid, zeigt nach Netzwerk-Meta-Analysen, die einen HbA1c-Rückgang von 2,24 % berichteten, ein hohes klinisches Potenzial. Alpha-Glucosidase-Inhibitoren und Thiazolidindione nehmen nun Nischenrollen ein und sind für spezifische Unverträglichkeitsszenarien reserviert. In diesem Umfeld wächst der dem europäischen Markt für orale Antidiabetika zugeordnete Anteil innovationsgetriebener Klassen weiter, auch wenn Metformin die Volumenführerschaft behält. Der rückläufige Bedarf an Sulfonylharnstoffen verdeutlicht, wie Leitlinienänderungen und Ergebnisdaten den europäischen Markt für orale Antidiabetika kontinuierlich umgestalten.


Nach Altersgruppe:
Geriatrische Akzeptanz nimmt zuErwachsene machten 2025 66,35 % der Nutzung aus, was die Kernbelastung durch Typ-2-Diabetes im erwerbsfähigen Alter widerspiegelt. Das geriatrische Segment verzeichnete jedoch eine CAGR von 3,86 %, angetrieben durch verfeinerte Leitlinien, die eine komplikationsorientierte Behandlung unabhängig vom chronologischen Alter befürworten. Schweizer Registerdaten zeigen anhaltend suboptimale Kontrollraten bei Senioren, was den Bedarf an Wirkstoffen mit geringem Hypoglykämierisiko unterstreicht. SGLT-2-Inhibitoren und GLP-1-Rezeptoragonisten erfüllen diese Anforderung, erfordern jedoch eine sorgfältige Überwachung der Nierenfunktion.
Portugiesische Gemeinschaftsstudien zeigten eine Therapietreue von 97,7 % bei älteren Erwachsenen, jedoch eine geringe Erreichung der Blutdruck- und Nüchternglukoseziele, was auf ungedeckte multidimensionale Bedürfnisse hinweist. Digitale Therapeutika zeigen Potenzial: KI-gesteuerte „digitale Zwilling”-Modelle reduzierten den Medikamentenbedarf um 74 %, während die Glykämie erhalten blieb. Diese Trends erhöhen insgesamt die dem geriatrischen Segment zugeordnete Größe des europäischen Marktes für orale Antidiabetika. Pädiatrische Verschreibungen bleiben bescheiden und beschränken sich hauptsächlich auf Metformin bei Jugendlichen mit Insulinresistenz.
Nach Diabetestyp:
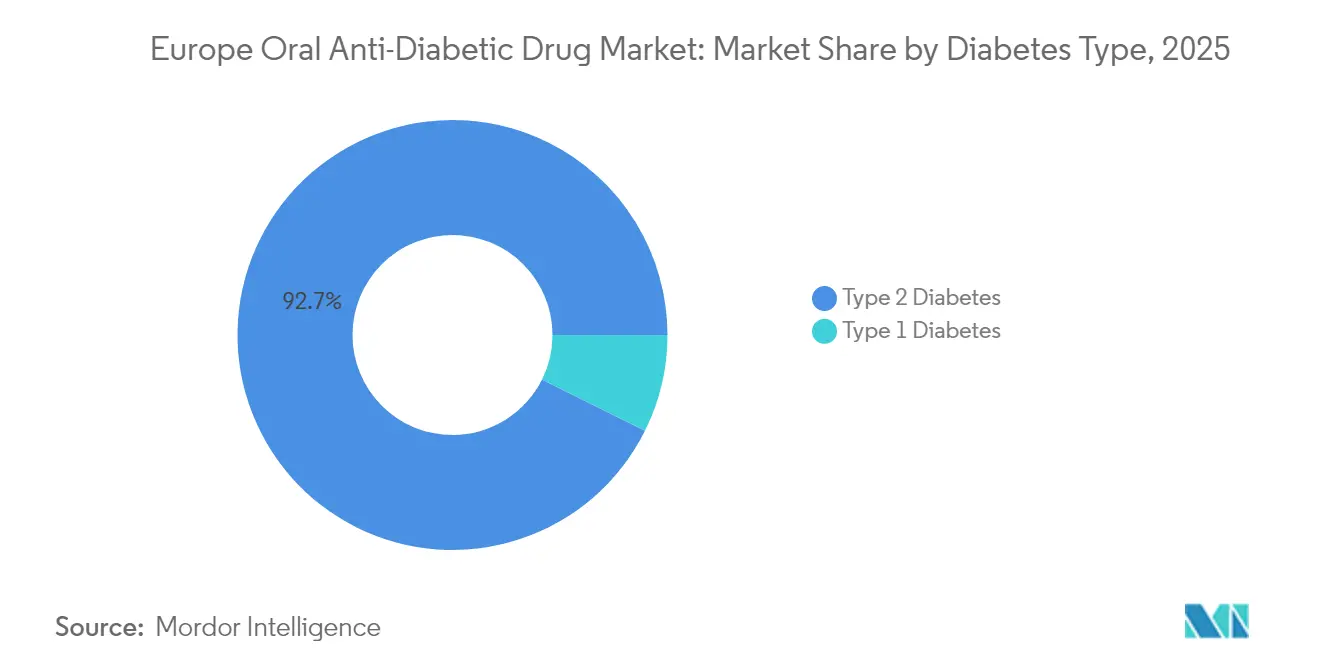
Typ 2 bleibt der WachstumsmotorTyp-2-Diabetes hielt 2025 einen Umsatzanteil von 92,65 % und wächst bis 2031 mit einer CAGR von 3,78 %, da frühere Diagnosen und eine breitere Therapieeinleitung den behandelten Pool erweitern. Orales Semaglutid hat erheblich an Bedeutung gewonnen und verdrängt häufig DPP-4-Inhibitoren aufgrund überlegener Gewichts- und HbA1c-Ergebnisse.
Studien zur automatisierten Insulinabgabe zeigen, dass eine adjunktive SGLT-2-Therapie die Zeit im Zielbereich bei ausgewählten Typ-1-Patienten verbessern kann, obwohl die Nutzen-Risiko-Bewertung weiterhin fallspezifisch bleibt. Auf absehbare Zeit werden Kliniker, die ihre Entscheidungen auf renalen und kardiovaskulären Schutz ausrichten, den europäischen Markt für orale Antidiabetika stark auf Typ-2-Erkrankungen ausgerichtet halten. Die Nutzung bei Typ-1-Diabetes wird auf spezialisierte Zentren beschränkt bleiben, bis Regulierungsbehörden und Kostenträger die zugelassenen Indikationen erweitern.
Nach Vertriebskanal:
Digitale Abgabe gewinnt an BedeutungKrankenhausapotheken behielten 2025 einen Anteil von 64,92 % und spiegeln ihre zentrale Rolle bei der Einleitung komplexer Fälle und der stationären Versorgung wider. Online-Apotheken, obwohl noch ein Minderheitskanal, werden voraussichtlich eine CAGR von 4,05 % verzeichnen, da E-Rezept-Regelungen logistische Hürden beseitigen. Patienten nennen Bequemlichkeit, vollständige Produktverfügbarkeit und transparente Preisgestaltung als wichtigste Attraktoren. Stationäre Gemeinschaftsapotheken behalten ihre Relevanz für chronische Nachbestellungen von Metformin und anderen Generika.
Deutschland und das Vereinigte Königreich führen bei der digitalen Akzeptanz dank permissiver Vorschriften, die die Rezepterfüllung über akkreditierte Plattformen ermöglichen. Strenge Serialisierungsregeln schützen vor Fälschungen und stärken das Vertrauen in den Kanal. Diese strukturellen Veränderungen stellen sicher, dass der europäische Markt für orale Antidiabetika weiterhin weg von traditionellen stationären Verkaufsstellen diversifiziert. Die Integration von Erinnerungen zur Medikamentenadhärenz in E-Apotheken-Apps positioniert den Kanal, um durch verbesserte Ergebnisse inkrementellen Wert zu erzielen.
Geografische Analyse
Deutschland Markt für orale Antidiabetika
Deutschland blieb mit einem Anteil von 27,08 % im Jahr 2025 der größte nationale Beitragszahler, gestützt durch ein breites Facharzt-Netzwerk und die frühe Einführung von SGLT-2-Inhibitoren nach positiven Erstattungsentscheidungen. Die verpflichtende Einführung des E-Rezepts Anfang 2024 beschleunigte die Durchdringung der digitalen Abgabe und erleichterte den Zugang für chronisch Kranke. Die inländische Marktführerschaft von Boehringer Ingelheim, gestützt auf Jardiance, beeinflusst weiterhin die Verschreibungsnormen in ganz Mitteleuropa.
Frankreich Markt für orale Antidiabetika
Frankreich ist auf dem Weg zum schnellsten CAGR von 3,98 %, unterstützt durch sich weiterentwickelnde Erstattungsrahmen, die kardiovaskuläre Ergebnisvorteile zunehmend anerkennen. Der Rückzug der Wegovy-Erstattung im Jahr 2024 verlangsamte die GLP-1-Akzeptanz vorübergehend, doch werden Überarbeitungen der Versorgungswege diskutiert, um Erschwinglichkeit und Volksgesundheitsziele in Einklang zu bringen. Nationale Gesundheitsdatenplattformen erleichtern die Erhebung von Real-World-Evidenz und beschleunigen dadurch Zulassungs- und Leitlinienaktualisierungen, die den Marktaufschwung stärken.
Breitere europäische Märkte
Das Vereinigte Königreich weist anspruchsvolle Marktdynamiken auf, die durch den inkrementellen Technologiebewertungsansatz des NICE geprägt werden. Während der GLP-1-Zugang nach wie vor hauptsächlich in spezialisierten Adipositas-Kliniken angesiedelt ist, ist eine breitere Integration in den NHS für 2025 geplant. Italien zeigt, wie eine hohe Zahlungsbereitschaft aus eigener Tasche öffentlich finanzierte Lücken schließen kann, da die privaten GLP-1-Ausgaben im Jahr 2024 verdoppelt wurden. Spanien und Portugal verzeichneten trotz geringerer absoluter Werte ein zweistelliges Mengenwachstum, da ungedeckter Bedarf bei Adipositas und Diabetes die Finanzierungsbeschränkungen überwiegt. Außerhalb der EU-5 verdeutlicht die Schweizer Zulassung von Tirzepatid zur Gewichtskontrolle im Jahr 2024 die regulatorische Agilität. Märkte wie Kroatien hingegen weisen eine therapeutische Trägheit auf, da die Nutzung der SGLT-2- und GLP-1-Klassen weit unter den Leitlinienempfehlungen liegt – dies deutet auf Aufklärungspotenzial hin, das den europäischen Markt für orale Antidiabetika weiter ausweiten kann.
Regulatorisches Umfeld
Orale Antidiabetika werden in Europa in erster Linie über das zentralisierte Verfahren der Europäischen Arzneimittel-Agentur (EMA) geregelt, bei dem der Ausschuss für Humanarzneimittel (CHMP) wissenschaftliche Gutachten abgibt und die Europäische Kommission innerhalb eines festgelegten Zeitrahmens nach einem positiven Gutachten die verbindliche Entscheidung über die Marktzulassung trifft. Im Jahr 2026 erweiterte die CHMP-Aktivität weiterhin den therapeutischen Umfang rund um die Diabetesversorgung, einschließlich eines positiven Gutachtens vom Juni 2026 für Eli Lillys Insulin efsitora alfa (Onswik) bei Typ-2-Diabetes, was die Rolle des ergebnisorientierten Diabetesmanagements innerhalb der EU-Zulassungswege stärkt.
Klinische und evidenzbasierte Anforderungen werden ebenfalls durch die wissenschaftliche Leitlinie der EMA für die Diabetesentwicklung geprägt, einschließlich der Leitlinie zur klinischen Prüfung von Arzneimitteln zur Behandlung oder Prävention von Diabetes mellitus (Revision 2), die seit dem 1. Januar 2024 gilt, sowie ergänzender Reflexionspapiere zum Datenbedarf für konfirmatorische Studien bei Typ-2-Diabetes. Diese Standards beeinflussen zusammen mit laufenden EU-weiten Initiativen im Jahr 2026 zur Verbesserung der zentralisierten Zulassungs- und Überwachungsverfahren das Studiendesign, die Vergleichspräparate und die Evidenzstrategien nach der Zulassung für orale Klassen wie SGLT-2-Inhibitoren und aufkommende orale GLP-1-Kandidaten.
Wettbewerbslandschaft
Der Wettbewerb wird von einer konzentrierten Gruppe globaler Innovatoren dominiert. Novo Nordisk kontrollierte 2024 55,3 % des GLP-1-Segments und 34 % des gesamten Diabetesumsatzes, aber Kapazitätsengpässe führten zu periodischen Engpässen. Das Unternehmen reagierte mit Investitionen von 2,3 Milliarden USD in neue Abfülllinien und der Übernahme von drei Catalent-Standorten zur Risikominimierung in der Lieferkette. Eli Lilly, das den dualen Agonistenprofil von Tirzepatid nutzt, verpflichtete sich zu 5,3 Milliarden USD für seinen Komplex in Indiana, um sowohl den Adipositas- als auch den Diabetesbedarf zu decken.
Boehringer Ingelheim nutzte die Indikation von Jardiance für chronische Nierenerkrankungen, um seine regionale Stellung zu festigen, und investierte 120 Millionen EUR in die Erweiterung der Tablettenproduktion in Griechenland. Sanofi, das sich von der traditionellen Dominanz im Bereich Basalinsulin wegbewegt, kooperierte mit Health2Sync, um sein vernetztes SoloSmart-Geräte-Ökosystem zu integrieren, was eine Verlagerung hin zu datengestützten Wertversprechen signalisiert. Roche, durch seine Zusammenarbeit mit Zealand Pharma am Amylin-Analogon Petrelintid, ist ein Beispiel für die Diversifizierung in neuartige hormonelle Wege, die den europäischen Markt für orale Antidiabetika im nächsten Jahrzehnt neu gestalten könnten.
Generikahersteller positionieren sich für die Welle der GLP-1-Patentabläufe nach 2026. Sandoz bestätigte öffentlich interne Entwicklungsprogramme und strebt an, seine etablierte Insulin-Biosimilar-Infrastruktur zu nutzen. Mercks Lizenzvereinbarung im Wert von 2 Milliarden USD mit Hansoh Pharma gewährt Rechte an einem aufkommenden oralen GLP-1-Agonisten, was den Appetit großer Pharmaunternehmen auf schnell folgende Wirkstoffe widerspiegelt. Die Widerstandsfähigkeit der Lieferkette ist zu einem zentralen Differenzierungsmerkmal geworden: Unternehmen mit durchgängiger europäischer Wirkstoffkapazität genießen eine strategische Absicherung gegen geopolitische oder pandemiebedingte Störungen.
Marktführer im europäischen Markt für orale Antidiabetika
Sanofi
Eli Lilly
AstraZeneca
Astellas
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für orale Antidiabetika
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Johnson & Johnson
- Merck
- Sanofi
- Takeda Pharmaceuticals
- Pfizer
- Bristol-Myers Squibb
- Astellas Pharma
- Novartis
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Recordati
- Servier
- Lupin
- Zentiva
Lesen Sie die Analyse der Europa Markt für orale Antidiabetika-Unternehmen

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum im europäischen Markt für orale Antidiabetika ist die Verschiebung von peptidbasierten Inkretinen hin zu oralen niedermolekularen GLP-1-Rezeptoragonisten, die den Vertrieb vereinfachen und die Abhängigkeit von Kühlketten-Logistik verringern können. Der Schwung ist in den fortgeschrittenen klinischen Entwicklungen und Head-to-Head-Studiendesigns erkennbar, darunter Berichte aus 2026, dass Orforglipron in einer großen Diabetesstudie oralem Semaglutid bei wichtigen Endpunkten überlegen war, sowie AstraZenecas Vorstoß, sein orales niedermolekulares GLP-1 (Elecoglipron) in Phase-III-Programme zu überführen, die direkt mit oralem Semaglutid verglichen werden. Zusammen erweitern diese Schritte das Wettbewerbsfeld über etablierte orale Semaglutid-Tabletten hinaus und schaffen Raum für Differenzierung hinsichtlich Gewicht, HbA1c-Senkung und Verträglichkeit innerhalb oraler Therapien.
Eine zweite Chance liegt dort, wo die Zulassungserweiterung auf komplikationsbedingte Verschreibungen trifft. SGLT-2-Inhibitoren haben in Europa nach EU-weiten kardio-renalen Zulassungserweiterungen an Bedeutung gewonnen, die die Therapieauswahl über die Blutzuckersenkung hinaus neu definieren. Angesichts geschätzter 47 Millionen Europäer mit chronischer Nierenerkrankung und der Zulassung von Empagliflozin (Jardiance) durch die Europäische Kommission im Jahr 2024 für chronische Nierenerkrankungen haben Hersteller und Kostenträger einen klareren Weg für umfassendere Behandlungsentscheidungen, die orale Therapien mit kardio-renalen Vorteilen aufwerten. Gleichzeitig unterstützen nationale E-Rezept-Vorgaben, einschließlich der Einführung in Deutschland Anfang 2024, Innovationen bei Vertriebskanälen und Adhärenzdienste über zugelassene Online-Apotheken, was kommerziellen Spielraum für Marken und Generika schafft, die chronische Nachfüllungen mit digitaler Unterstützung verbinden.
Recent Industry Developments in Europa Markt für orale Antidiabetika
- Juni 2026: Elecoglipron, ein oraler GLP-1-Rezeptoragonist, wurde nach positiven Ergebnissen der Phase-IIb-Studien VISTA und SOLSTICE in ein Phase-III-Entwicklungsprogramm überführt, einschließlich der Studien EMBOLD und ELUMINATE. Die Erweiterung des oralen GLP-1-Portfolios von AstraZeneca stärkt die Führungsposition von AZ und die Reichweite im CKD-Subsegment im europäischen Markt für orale Antidiabetika.
- Juni 2026: Am 18. Juni 2026 wurde das Studienprotokoll für Eluminate-2, Phase III, offiziell eingereicht, in dem orales Elecoglipron mit oralem Semaglutid bei Typ-2-Diabetes-Patienten verglichen wird. Die Head-to-Head-Studie gegen die führende orale GLP-1-Therapie unterstützt die Wettbewerbsdifferenzierung und eine mögliche Verschiebung der Marktanteile in Europa.
- Juni 2026: AstraZeneca überführte den oralen GLP-1-Rezeptoragonisten Elecoglipron nach positiven Ergebnissen der Phase-IIb-Studien VISTA und SOLSTICE in ein Phase-III-Entwicklungsprogramm, einschließlich der Studien EMBOLD und ELUMINATE. Diese Maßnahme erweitert das Portfolio von AstraZeneca und stärkt dessen Position im europäischen Markt für orale Antidiabetika.


Europa Markt für orale Antidiabetika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert der verschreibungspflichtigen oralen Therapien zur Behandlung von Diabetes in Europa, gemessen als Umsatz auf Herstellerebene und in USD umgerechnet, um eine konsistente Sicht über alle Länder hinweg zu gewährleisten.
Ausgeschlossen aus dem Anwendungsbereich: Injizierbare Diabetesmedikamente, Geräte (wie Messgeräte und Sensoren) und nicht verschreibungspflichtige Nahrungsergänzungsmittel werden nicht erfasst.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Biguanide
- Sulfonylharnstoffe
- Meglitinide
- Thiazolidindione
- Alpha-Glucosidase-Inhibitoren
- DPP-4-Inhibitoren
- SGLT-2-Inhibitoren
- Sonstige
- Nach Altersgruppe
- Erwachsene
- Pädiatrisch
- Geriatrisch
- Nach Diabetestyp
- Typ-1-Diabetes
- Typ-2-Diabetes
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, die Länderliste zu erstellen und die zentralen Nachfragesignale hinter der oralen Diabetesbehandlung zu erfassen. Statistiken zur öffentlichen Gesundheit und Nutzung halfen uns zu verstehen, wie viele Menschen diagnostiziert werden, wie sich die Behandlungspfade verändern und welcher Anteil der Patienten voraussichtlich auf orale Therapien setzen wird, während sich die Leitlinien weiterentwickeln.
Zu den verwendeten Quellen gehören nicht kostenpflichtige und offizielle Referenzen wie die Weltgesundheitsorganisation, die OECD-Gesundheitsstatistik, Eurostat, die Europäische Arzneimittel-Agentur sowie Veröffentlichungen nationaler Gesundheitsdienste und Ministerien, die über die Diabetesprävalenz und Änderungen der Verschreibungspolitik berichten. Wir haben zudem von Experten begutachtete medizinische Fachzeitschriften zu Trends beim Therapiewechsel geprüft und Unternehmensunterlagen, Jahresberichte und Investorenpräsentationen genutzt, um das Portfolio-Exposure zu validieren. Darüber hinaus wurden kostenpflichtige Abonnements zu Unternehmensfinanzen und -informationen, Patentdatenbanken sowie sendungsbezogene Import- und Exportdaten selektiv eingesetzt, wenn öffentliche Daten nicht granular genug waren. Diese Liste ist beispielhaft, und viele weitere Quellen wurden herangezogen, um Daten zu erfassen, Annahmen zu validieren und einzelne Punkte während der Analyse zu klären.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um die Annahmen aus der Sekundärforschung zu prüfen und Realitätschecks zu Preisgestaltung, Zugang und Therapiemix nach Land hinzuzufügen. Wir sprachen mit einer Mischung aus kommerziellen Führungskräften, Stimmen aus dem Marktzugang, Großhändlern und Akteuren im Apothekenkanal sowie Klinikern, die den täglichen Wechsel zwischen Metformin, DPP-4, SGLT-2 und neueren oralen Optionen erleben. Um eine Verzerrung durch ein einzelnes Land zu vermeiden, wurden die Antworten über wichtige europäische Märkte und kleinere Märkte hinweg ausgeglichen, sodass das endgültige Modell das Erstattungsverhalten und die Substitutionsmuster widerspiegelt, die sich in ganz Europa unterscheiden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26 % | CXOs: 20 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 21 % | Manager: 41 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung beginnt mit einem Top-Down-Aufbau, bei dem der behandelte Diabetes-Patientenpool nach Land anhand von Prävalenz-, Diagnose- und Behandlungsraten rekonstruiert und anschließend nach Klasse in die Nachfrage nach oralen Therapien übersetzt wird. Das Modell wird dann mit selektiven Bottom-up-Prüfungen belastungsgetestet, etwa durch den Vergleich von Stichprobenpreisen pro Packung multipliziert mit geschätzten Packungen pro Patient sowie durch Diskussionen mit Vertriebskanälen über Volumina auf Klassenebene, was hilft, Übertreibungen zu korrigieren, wenn die Daten uneinheitlich sind.
Zu den zentralen Einflussgrößen, die die Gesamtwerte wesentlich verändern, gehören der Anteil der Typ-2-Patienten mit oraler Therapie, das Tempo der SGLT-2-Adoption, angetrieben durch kardio-renale Leitlinien, der Wechsel weg von älteren Sulfonylharnstoffen, der Zeitpunkt des Markteintritts von Generika für ausgewählte Moleküle sowie Änderungen bei Erstattung und Zuzahlungen, die die Therapietreue beeinflussen. Die Preisgestaltung wird mit einem gemischten durchschnittlichen Verkaufspreis pro Land gehandhabt, der List-zu-Netto-Effekte berücksichtigt, soweit diese durch öffentliche Signale und Interview-Feedback erkennbar sind, und anschließend in eine Euro-zu-USD-Umrechnung überführt, die dem angegebenen Jahr entspricht. Für die Prognose wird eine Szenarioanalyse rund um den Therapiemix und die Preiserosionspfade angewendet, da derselbe Volumentrend zu unterschiedlichen Wertentwicklungen führen kann, wenn Generika expandieren oder wenn Premium-orale Klassen Marktanteile gewinnen. Wenn eine länderspezifische Variable fehlt, verwenden wir einen transparenten Proxy basierend auf vergleichbaren Nachbarmärkten mit ähnlichen Kostenträgerkontrollen und überprüfen ihn dann durch Nachfassanrufe, bevor wir ihn finalisieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass ungewöhnliche Ergebnisse frühzeitig erkannt und vor der Freigabe erneut überprüft werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Ausgabenmustern für Diabetesmedikamente, Hinweisen auf den Therapiemix aus Leitlinien und Erstattungsaktualisierungen sowie sichtbaren sprunghaften Veränderungen beim Zugang, die nicht mit einem gleichmäßigen Wachstum übereinstimmen würden.
Wenn das Modell starke Sprünge, Preisschwankungen oder länderspezifische Ausreißer zeigt, werden die Annahmen erneut geprüft, und das Analystenteam kontaktiert relevante Experten erneut, um zu bestätigen, was sich geändert hat und wann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Ereignisse eintreten (etwa bedeutende politische Maßnahmen oder größere patentbezogene Veränderungen). Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, um das Timing der Währungsumrechnung abzustimmen, die neuesten Basisjahrannahmen zu aktualisieren und sicherzustellen, dass die Darstellung dem aktuellen Marktverhalten entspricht.
Vergleich der Marktschätzung von Mordor Intelligence für den europäischen Markt für orale Antidiabetika mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt variieren oft, weil nicht jede Studie das gleiche Basisjahr, den gleichen Zeitpunkt der Währungsumrechnung oder die gleiche Definition dessen verwendet, was als Umsatz mit oralen Diabetestherapien zählt. Unterschiede ergeben sich auch daraus, wie schnell die Preiserosion nach dem Markteintritt von Generika angenommen wird und ob neuere orale Klassen mit stetiger oder stufenweiser Adoption modelliert werden.
Wenn der Aktualisierungszyklus langsamer ist, können ältere Listenpreise und ältere Anteile am Therapiemix im Modell verbleiben, auch nachdem Maßnahmen der Kostenträger die Nettopreise verändert haben, was die Gesamtwerte je nach Länderzusammensetzung nach oben oder unten verschiebt. Die Behandlung der Währung ist ebenfalls von Bedeutung, da Europa unter Berücksichtigung der lokalen Berichterstattung multi-currency ist, und die Verwendung eines Durchschnittskurses aus einem anderen Zeitraum kann den USD-Wert verschieben. In unserer Arbeit sind es die Prüfungen rund um die jahresabgestimmte FX-Umrechnung und die ASP-Entwicklung auf Klassenebene, die die Schätzung fundiert halten, und diese Prüfungen werden bei jedem Aktualisierungszyklus von Mordor Intelligence erneuert.
Vergleich von Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,61 Mrd. USD (2025) | |
| Fachzeitschrift A | 7,12 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und ein kürzeres Zeitfenster, was die Expansion neuerer Klassen unterschätzen kann, und das implizite FX-Timing ist nicht klar auf das angegebene Jahr abgestimmt. |
| Branchenbericht B | 8,41 Mrd. USD (2028) | Weist einen Wert für ein zukünftiges Jahr als Kernkennzahl aus, wobei die zugrunde liegenden Annahmen zur Preiserosion und den Auswirkungen von Generika nicht dargelegt werden, was es erschwert, die ASP-Entwicklungen über Länder hinweg abzugleichen. |
Die Spannweite der Werte erklärt sich hauptsächlich durch die Wahl des Jahres, das FX-Timing und die Art und Weise, wie sich die Preisgestaltung im Laufe der Zeit durch Klassenverschiebungen fortsetzt. Indem der Wertaufbau an länderspezifische Nachfrageindikatoren gekoppelt und anschließend durch interviewbasierte Preis- und Adoptionsrealitätschecks überprüft wird, bleibt die Schätzung nachvollziehbar auf einfache Eingaben zurückführbar, die überarbeitet und aktualisiert werden können, ohne die Marktdefinition in jedem Zyklus zu ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für orale Antidiabetika derzeit?
Der Markt erzielte 2026 einen Umsatz von 7,86 Milliarden USD und wird bis 2031 voraussichtlich 9,2 Milliarden USD bei einer CAGR von 3,22 % (2026–2031) erreichen.
Welche Wirkstoffklasse wächst am schnellsten?
SGLT-2-Inhibitoren verzeichnen bis 2031 die höchste CAGR von 3,72 %, angetrieben durch neue kardio-renale Indikationen.
Wie dominant ist Typ-2-Diabetes beim Marktumsatz?
Typ-2-Diabetes macht 92,65 % des Umsatzes 2025 aus und soll bis 2031 jährlich um 3,78 % wachsen.
Warum gewinnen Online-Apotheken an Bedeutung?
Obligatorische E-Rezept-Systeme und die Präferenz der Patienten für die Lieferung nach Hause ermöglichen eine CAGR von 4,05 % für Online-Kanäle bis 2031.
Welches Unternehmen führt das GLP-1-Segment an?
Novo Nordisk hielt 2024 55,3 % des globalen GLP-1-Umsatzes, gestützt durch eine starke Nachfrage nach Semaglutid-Produkten.
Welche Hauptherausforderung könnte das Marktwachstum verlangsamen?
Hohe Listenpreise für neuartige Inkretin- und SGLT-2-Therapien belasten die Kostenträgerbudgets und üben einen negativen Einfluss von −0,9 % auf die prognostizierte CAGR aus.
Seite zuletzt aktualisiert am:



