
Inhalations CDMO Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.57 Milliarden US-Dollar |
| Marktgröße (2032) | 3.71 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.55 % |
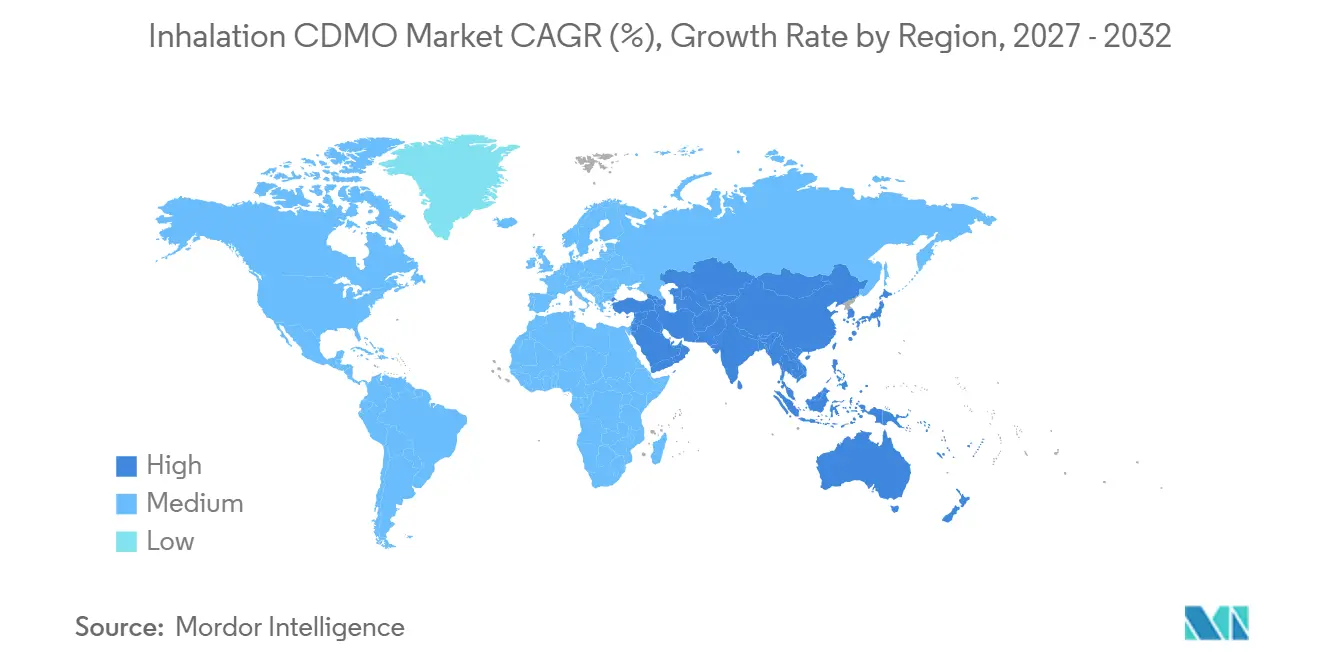
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
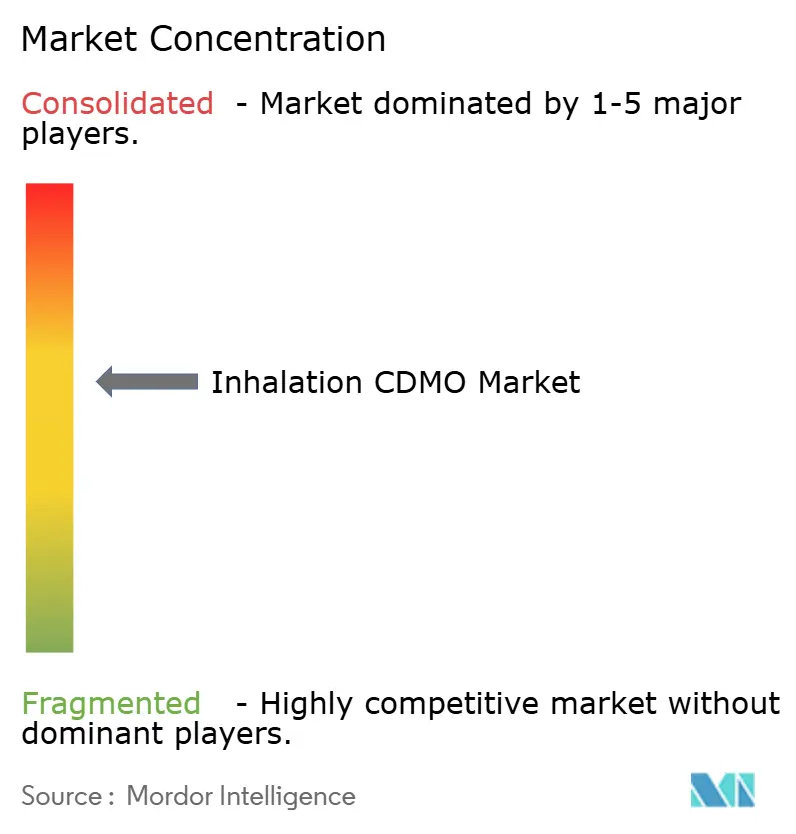
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Inhalations CDMO Marktanalyse von Mordor Intelligence
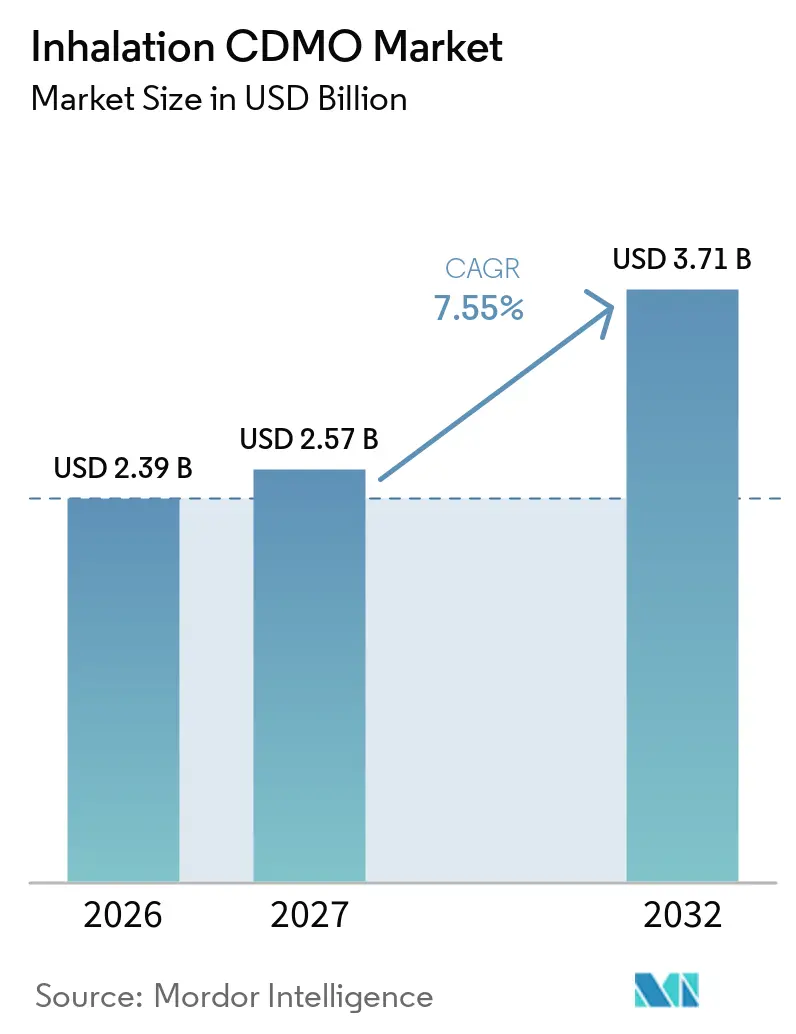
Die Inhalation CDMO Marktgröße wurde im Jahr 2026 auf 2,39 Milliarden USD geschätzt und soll von 2,57 Milliarden USD im Jahr 2027 auf 3,71 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,55 % während des Prognosezeitraums (2027–2032).
Die zunehmende Prävalenz chronischer Atemwegserkrankungen, die wachsenden Pipelines inhalierbarer Biologika sowie die Präferenz der Auftraggeber für die Auslagerung hochspezialisierter Aerosolherstellung sind die wesentlichen Kräfte, die diese Wachstumsdynamik antreiben. Auftraggeber verlagern Kapital weg von eigenen Gerätelinien, da ISO-14644-Reinräume, regulatorisches Fachwissen in mehreren Regionen und Infrastruktur für die Handhabung von Treibmitteln hohe, wiederkehrende Investitionen erfordern. Gleichzeitig haben CDMOs die Aerosolpartikelgrößenprüfung, die Dosisgleichmäßigkeitsvalidierung und die Charakterisierung der Sprühgeometrie im großen Maßstab industrialisiert und sich damit einen verteidigungsfähigen Servicevorteil verschafft. Wettbewerbsstrategien konzentrieren sich nun auf die vollständige Serviceintegration, treibmittelfreie Geräteinnovationen und die frühzeitige Einführung von Treibmitteln mit niedrigem GWP, die jeweils das Chancenspektrum für CDMOs erweitern, die in der Lage sind, Entwicklungs-, klinische und kommerzielle Phasen abzudecken.
Wichtigste Erkenntnisse des Berichts
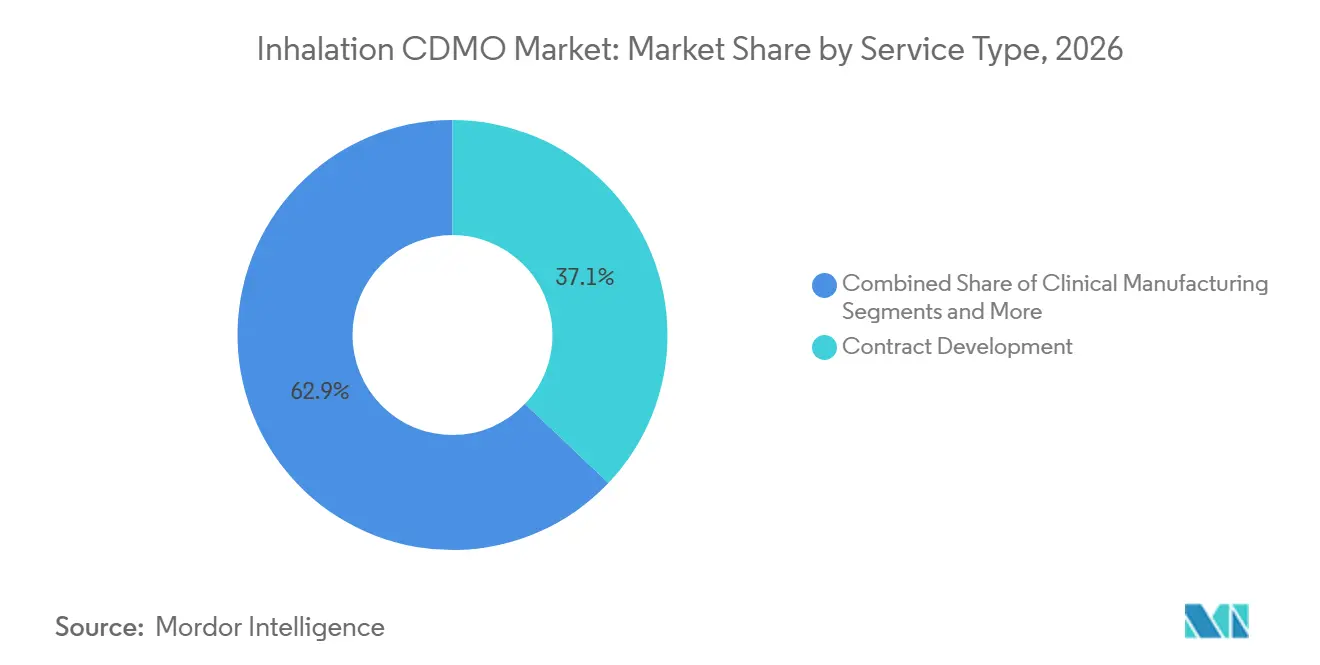
- Nach Serviceart entfiel im Jahr 2026 ein Anteil von 37,09 % am Inhalation CDMO Markt auf die Auftragsentwicklung, während die klinische Herstellung auf dem Weg zur schnellsten CAGR von 10,23 % bis 2032 ist.
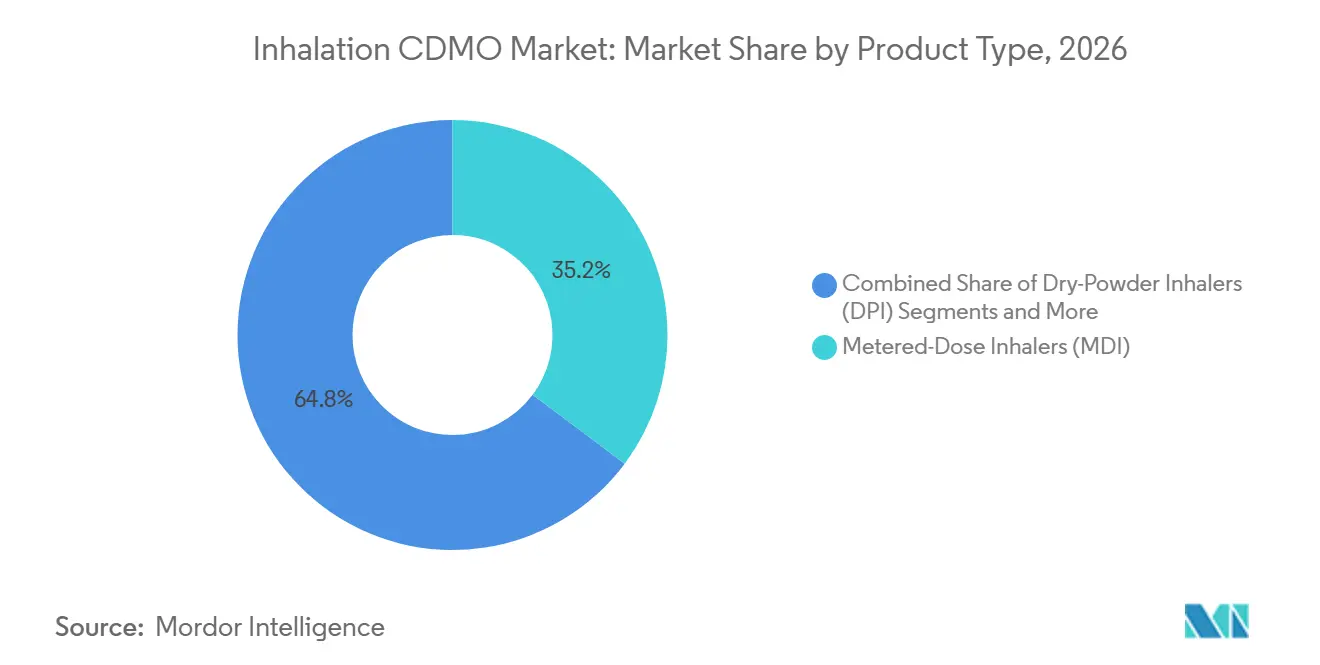
- Nach Produktart führten Dosieraerosole (MDI) mit einem Anteil von 35,21 % im Jahr 2026 beim Umsatz; Soft-Mist- und Verneblungsformate werden voraussichtlich bis 2032 mit einer CAGR von 10,67 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 44,25 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 11,14 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Atemwegserkrankungen | +1.2% | Global mit akuter Belastung in Südasien und im subsaharischen Afrika | Langfristig (≥ 4 Jahre) |
| Pharmazeutische Auslagerung der spezialisierten Inhalationsherstellung | +1.0% | Nordamerika und Europa, Expansion im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Partikelentwicklung und bei intelligenten Geräten | +0.8% | Nordamerika und Europa, frühe Einführung in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Kombinations- und intelligenten Inhalatoren | +0.7% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Übergang zu Treibmitteln mit niedrigem GWP begünstigt ausgestattete CDMOs | +0.6% | Global, stärkster regulatorischer Druck in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Anstieg der Pipelines inhalierbarer Biologika und Peptide | +0.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Atemwegserkrankungen
Das WHO-Update 2024 verzeichnete weltweit 569,2 Millionen Prävalenzfälle von Asthma, COPD und interstitiellen Lungenerkrankungen sowie 4,2 Millionen damit verbundene Todesfälle.[1] Die Inzidenz steigt am schnellsten in einkommensschwachen Regionen, in denen die rasche Urbanisierung die Luftqualität verschlechtert, sodass Auftraggeber ihre inhalierten Portfolios über Bronchodilatatoren hinaus auf entzündungshemmende Biologika und zielgerichtete niedermolekulare Wirkstoffe ausweiten. CDMOs mit Partikelgrößenkapazität unter 5 Mikrometern und Eindämmung hochwirksamer Wirkstoffe (API) gewinnen überproportional viele Aufträge, da diese anspruchsvollen Spezifikationen die internen Kompetenzen vieler Auftraggeber übersteigen. Die Gerätedurchdringung ist in mehreren Ländern mit hoher Krankheitslast noch gering, was auf eine ungedeckte Nachfrage hindeutet, die bei Reifung der Erstattungssysteme zusätzliche Volumina erschließen könnte. Regulierungsbehörden setzen höhere technische Standards durch, was die Arbeit bei CDMOs mit validierten Analysemethoden und multijurisdiktionellen Dossiers konsolidiert.
Pharmazeutische Auslagerung der spezialisierten Inhalationsherstellung
Interne Aerosolgruppen mehrerer großer Pharmaunternehmen wurden im Jahr 2025 auf margenträchtigere Zell- und Gentherapieprogramme umgelenkt, wodurch Inhalationsbudgets an externe Partner weitergeleitet wurden. Die Aufrechterhaltung von Treibmittellinien, Laserbeugungsanlagen und Aerosolkompetenz für sporadische Markteinführungen besteht interne Hürdenraten nicht mehr, insbesondere für mittelgroße Biotechnologieunternehmen. CDMOs in Nordamerika und Westeuropa erfassen den Großteil der Spätphasenarbeit, da Nähe und regulatorische Vertrautheit die Überwachungszyklen verkürzen. Gleichzeitig übernehmen Anbieter im asiatisch-pazifischen Raum Frühphasenstudien durch Kostenführerschaft. Die Einhaltung von ISO 13485 und GMP-Anhängen bleibt das Eintrittskriterium, sodass qualifizierte Kapazitäten knapp bleiben und die Preissetzungsmacht bei etablierten Anbietern verbleibt.
Technologische Fortschritte in der Partikelentwicklung und bei intelligenten Geräten
Sprühtrocknung und überkritische Fluidplattformen ermöglichen es CDMOs, Morphologie, Oberfläche und Auflösung zu steuern, sodass Auftraggeber Altmoleküle für eine verbesserte Lungendeposition neu nutzen können. Lonzas PulmoSphere-Technologie demonstriert, wie präzise Partikelentwicklung kontrollierte Aerosolfreisetzungsprofile ermöglicht. Parallele Fortschritte bei vernetzten Inhalatoren liefern Auftraggebern Echtzeit-Adhärenzdaten und ermöglichen wertbasierte Verträge, die Ergebnisse honorieren. CDMOs, die Elektronikbaugruppen, Firmware-Validierung und Post-Market-Datenanalyse in bestehende Abfüll- und Verpackungslinien integrieren, bieten eine Komplettlösung unter einem Qualitätssystem. Das Office of Combination Products der FDA und die interdisziplinären Arbeitsgruppen der EMA haben die Zulassungserwartungen präzisiert, was die Hürden erhöht, aber konformen Anbietern einen dauerhaften Vorteil verschafft.[2]
Wachsende Akzeptanz von Kombinations- und intelligenten Inhalatoren
GSKs Trelegy und AstraZenecas Breztri trieben die Akzeptanz der Dreifachtherapie in einem einzigen Inhalator bis 2024 auf mehr als 5,5 Millionen globale Patienten. Ko-Suspensionsformulierungen erfordern Dosisgleichmäßigkeit über Wirkstoffe mit unterschiedlicher Löslichkeit hinweg, was das strategische Gewicht der Auftragsforschung erhöht. Der CMS fügt dem CMS-855S DMEPOS-Anmeldeformular eine neue Produktkategorie für multifunktionale Atemwegsgeräte (ohne Beatmungsgeräte) hinzu. Dies formalisiert die Aufnahme fortschrittlicher, vernetzter Geräte in die Medicare-Erstattungswege.[3] CDMOs, die ISO-62304-Softwareprozesse mit der GMP-Produktion in Einklang bringen können, ziehen Auftraggeber an, die nach Einzel-Anbieter-Arzneimittel-Gerät-Programmen suchen, die Zeitpläne verkürzen und gleichzeitig die Regulierungsbehörden zufriedenstellen.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Strenge, multiregionale regulatorische Compliance-Belastung | -1.3% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Investitionsausgaben für Aerosolanlagen und Reinraumintegration | -0.9% | Global, stärkste Barriere in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Versorgungsrisiko für medizinische Treibmittel während des HFKW-Ausstiegs | -0.5% | Global, Versorgung konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Aerosolcharakterisierung und Testkapazität | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge, multiregionale regulatorische Compliance-Belastung
Der FDA-Entwurfsleitfaden 2024 schichtete Echtzeit-Stabilitäts- und Mehrstrom-aerodynamische Tests für alle inhalierten Produkte, was 12–18 Monate hinzufügte und die Vorabzulassungskosten um bis zu 30 % erhöhte. Die EMA verschärfte die Anforderungen an Auflösung und pharmakokinetische Überbrückung bei Geräteänderungen, sodass Auftraggeber, die globale Markteinführungen anstreben, divergierenden, aber überlappenden Vorschriften entsprechen müssen. CDMOs unterhalten parallele Qualitätssysteme gemäß FDA 21 CFR Teil 211, EMA Anhang 1 und PMDA, was den Overhead erhöht und die Margen einschränkt. Kleinere Anbieter ohne dedizierte Regulierungsteams haben Schwierigkeiten, was zu einer Marktkonsolidierung unter größeren Unternehmen führt, die den sich entwickelnden Compliance-Anforderungen gerecht werden können.
Hohe Investitionsausgaben für Aerosolanlagen und Reinraumintegration
Neue ISO-Klasse-7-Inhalationsanlagen kosten USD 50–150 Millionen und umfassen Reinräume, Treibmittelbunker und eine Laserbeugungsanlage. Kindevas USD-200-Millionen-Erweiterung in Kansas City verdeutlichte die Kapitalintensität, die erforderlich ist, um im Wettbewerb um kommerzielle MDI-Aufträge im großen Maßstab zu bestehen. Schwellenmärkte sehen sich noch höheren Finanzierungskosten gegenüber, was das Kapazitätswachstum in Regionen mit dem schnellsten Anstieg der Krankheitslast verlangsamt. Hohe Abschreibungen zwingen CDMOs, mehrjährige Verträge mit hohem Volumen anzustreben, um Investitionen zu amortisieren, was die Preisflexibilität einschränkt und die Eintrittsbarrieren erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Auftragsforschungsverträge sichern den Umsatz, klinischer Maßstab treibt das WachstumIm Jahr 2026 entfiel auf die Auftragsentwicklung ein Anteil von 37,09 % am Umsatz des Inhalation CDMO Marktes, da Auftraggeber der Risikominimierung bei der Formulierungsauswahl und Geräteauswahl Priorität einräumten. Die klinische Herstellung verzeichnet jedoch bis 2032 eine CAGR von 10,23 %, gestützt durch eine wachsende Kohorte von Phase-II- und Phase-III-Biologika-Programmen. Die dem Inhalation CDMO Markt zugeordnete Größe für Entwicklungsdienstleistungen weist ein höheres Bruttomarginenprofil auf als die routinemäßige kommerzielle Produktion, da Machbarkeitsstudien, die Entwicklung analytischer Methoden und regulatorische Beratung Bruttomargen von 50–60 % erzielen.
Im Inhalation CDMO Markt verlagert sich der Wert des Service-Mix in Richtung vorgelagerter Stufen. CDMOs mit frühzeitigen Investitionen in Sprühtrocknung, Lyophilisation und Einweg-Bioreaktoren, wie Lonza, Catalent und Hovione, profitieren von der komplexen Biologika-Nachfrage. Kommerzielle Kampagnen mit niedrigeren Margen stehen zunehmend unter Preisdruck durch asiatische Werke, die Einsparungen von 20–30 % bieten, was westliche Anbieter dazu veranlasst, Verpackung, Etikettierung und Stabilitätsprüfung in Einzelverträge zu bündeln. Ergänzende Dienstleistungen, wie das Management von Änderungen nach der Zulassung, expandieren, da Auftraggeber Lebenszyklus-Updates bei Partnern bündeln möchten, die bereits validierte Dossiers besitzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
MDI-Dominanz bleibt bestehen, SMI-Innovation beschleunigt sichDosieraerosole (MDI) behielten im Jahr 2026 einen Umsatzanteil von 35,21 %, bedingt durch klinische Vertrautheit und jahrzehntelange Fertigungsoptimierung, die eine Füllgewichtspräzision von ±3 % erreicht. Treibmittelknappheit und Umweltdruck belasten jedoch das künftige Wachstum, sodass Auftraggeber die Lebenszyklusökonomie von MDI neu bewerten. Trockenpulverinhalatoren (DPI) halten einen Anteil von etwa 30 %, sehen sich jedoch mit Leistungsschwankungen bei unterschiedlicher Luftfeuchtigkeit und Atemfluss konfrontiert. Der Inhalation CDMO Markt für Soft-Mist- und Verneblungssysteme soll bis 2032 mit einer CAGR von 10,67 % wachsen, angetrieben durch die Nachfrage nach treibmittelfreien Geräten, die mit Biologika kompatibel sind.
Vibrierende Mesh-Vernebler, die in Krankenhaus- und Heimumgebungen eingesetzt werden, ermöglichen die Hochdosis- oder Großmolekülverabreichung ohne thermische Degradation und erschließen Spezialindikationen wie zystische Fibrose und pulmonale arterielle Hypertonie. Auftraggeber, die personalisierte Medizin anstreben, fordern zunehmend vernetzte Inhalatoren, die Echtzeit-Nutzungsdaten in Kostenträgerportale einspeisen, was die technische Anforderungslatte für CDMOs weiter anhebt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Inhalations-CDMO-Markt in Nordamerika und Europa
Nordamerika hielt im Jahr 2026 einen Anteil von 44,25 % am Umsatz des Inhalation CDMO Marktes, gestützt durch den vereinfachten 505(b)(2)-Zulassungsweg der FDA, eine dichte Konzentration von Atemwegs-Biotechnologieunternehmen und ein ausgereiftes Erstattungssystem, das Premium-Dreifachtherapien unterstützt. Europa bleibt fragmentiert, aber bedeutend, da das zentralisierte Verfahren der EMA länderübergreifende Markteinführungen ermöglicht. Mexiko entwickelt sich zu einem Nearshore-Handelszentrum für lateinamerikanische Distributoren.
Inhalations-CDMO-Markt in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum soll bis 2032 eine CAGR von 11,14 % verzeichnen und damit zum am schnellsten wachsenden regionalen Beitrag zum Wachstum des Inhalation CDMO Marktes werden. Chinas NMPA hat die Überprüfung generischer Inhalatoren beschleunigt, und Indiens produktionsbezogene Anreize erstatten qualifizierten Herstellern nun bis zu 8 % des inkrementellen Umsatzes. Japans alternde Bevölkerung hält die Nachfrage stabil, aber lokale Beschaffungspräferenzen begrenzen die Marktdurchdringung ausländischer CDMOs. Südkorea und Australien wachsen als klinische Studienzentren, während der Nahe Osten, Afrika und Südamerika latente Expansionsmöglichkeiten bieten, die von der Modernisierung der Erstattungssysteme und der Währungsstabilität abhängen.
Wettbewerbslandschaft
Der Inhalations CDMO Markt ist mäßig konzentriert; die fünf führenden Anbieter – Hovione, Lonza Group AG, Recipharm AB (EQT AB), Kindeva und Iconovo – halten gemeinsam bedeutende Marktanteile. Kein einzelnes Unternehmen dominiert, da Auftraggeber bewusst von mehreren Lieferanten beziehen, um das Versorgungsrisiko abzusichern, und die technische Vielfalt in Formulierung, Gerät und Analytik die Einstiegspunkte variiert hält. Novo Holdings' USD-16,5-Milliarden-Übernahme von Catalent im Jahr 2024 schuf eine Vollservice-Einheit, die sterile Abfüllung, Biologika und Inhalation umfasst, und setzt mittelgroße Anbieter unter Druck, sich zu spezialisieren oder zu skalieren.
Wettbewerbsstrategien gruppieren sich in drei Kategorien. Vollservice-Integratoren bündeln Leistungen von der Entwicklung bis zur kommerziellen Versorgung. Gerätespezialisten konzentrieren sich auf proprietäre Aktuatoren, Ventile und nun auch Bluetooth-fähige Dosiszähler, wobei Aptars jüngste Akquisitionen digitaler Sensoren als Beispiel dienen. Formulierungsinnovatoren konzentrieren sich auf geistiges Eigentum in der Partikelentwicklung und agile Pilotanlagen; Bend Biosciences Sprühtrocknungspatente unterstreichen dieses Modell. Weißer Fleck verbleibt bei vernebelten Biologika, wo Kühlkette, Lyophilisierung und Einweg-Bioreaktoren zusammentreffen, sowie bei Treibmittelumrüstungen, wo validierte HFO-1234ze-Linien knapp sind.
Der Technologieeinsatz zeichnet weiterhin Wettbewerbsgrenzen neu. Iconovos Einweg-DPI-Plattform reduziert Werkzeugkosten und Zeit bis zur klinischen Phase für Frühphasenprogramme. HCmed Innovations bietet modulare Gittervernebler an, die sich ohne vollständige Neuvalidierung an mehrere Wirkstoffe anpassen. Patentanmeldungen in den Bereichen Sprühtrocknungsdüsengeometrie, elektrostatische Pulverbeschichtung und atemaktuierte Ventile beschleunigten sich im Jahr 2025, was darauf hindeutet, dass Know-how statt reiner Kapazität den künftigen Marktanteil bestimmen wird.
Führende Unternehmen der Inhalations CDMO-Branche
-
Hovione
-
Lonza Group AG
-
Recipharm AB (EQT AB)
-
Kindeva
-
Iconovo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Inhalation CDMO Markt Unternehmen in diesem Bericht
- Aptar
- Arcinova
- Bend Bioscience
- Bespak Limited
- Cambrex
- CordenPharma
- HCmed Innovations Co., Ltd.
- Hovione
- Iconovo
- Kindeva
- Lonza Group
- Nemera
- Novo Holdings A/S (Catalent Inc.)
- Recipharm AB (EQT AB)
- Ritedose
- Sanner GmbH
- Siegfried Holding AG
- Stevanato Group
Neueste Industrielle Entwicklungen in Inhalation CDMO Markt
- März 2026: Die Chiesi Group, ein zertifiziertes B Corp, erweiterte ihre langjährige Partnerschaft mit Bespak, einem spezialisierten CDMO für pulmonale und nasale Arzneimittelverabreichung. Die Zusammenarbeit erhöhte die Herstellungskapazität für Druckdosieraerosole (pMDI) am Standort Holmes Chapel von Bespak, um die nächste Phase von Chiesis Carbon Minimal Inhaler (CMI)-Programm zu unterstützen.
- Juli 2025: Hovione, ein vollständig integrierter globaler CDMO, gab heute den Abschluss eines ersten mehrere Millionen Dollar umfassenden Investitionszyklus zur Erweiterung seines Herstellungsstandorts in East Windsor, New Jersey, bekannt. Nach Fertigstellung wird dieser erstklassige Campus mehr als 200.000 Quadratfuß umfassen und die neuesten Technologien in nachhaltig gestaltete Anlagen integrieren. Die Initiative fördert Hoviones langfristige Strategie, seine US-Aktivitäten auszubauen und seine integrierten Kapazitäten in den Bereichen Wirkstoff, Wirkstoffzwischenprodukte und Arzneimittelprodukte zu stärken.
- Juli 2025: Transpire Bio gab eine endgültige Vereinbarung mit Recipharm bekannt, TRB-1 und TRB-2 zu entwickeln – inhalierbare Arzneimittel zur Behandlung von Asthma und chronisch obstruktiver Lungenerkrankung (COPD). TRB-1 und TRB-2, die ersten von Transpire Bio entwickelten Produkte, werden für die Behandlung von Asthma und COPD indiziert sein und für fortgeschrittene Märkte bestimmt sein.
Umfang des globalen Inhalations CDMO Marktberichts
Gemäß dem Berichtsumfang ist ein Inhalations CDMO eine Auftragsforschungs- und Herstellungsorganisation, die auf die Formulierung, Prüfung und Produktion inhalierbarer Arzneimittelprodukte spezialisiert ist, einschließlich Dosieraerosolen (MDI), Trockenpulverinhalatoren (DPI), Verneblern und Soft-Mist-Inhalatoren.
Der Inhalations CDMO Markt ist nach Servicetyp, Produkttyp und Geografie segmentiert. Nach Servicetyp ist der Markt in Auftragsforschung, klinische Herstellung, kommerzielle Herstellung, Verpackung & Etikettierung und sonstige Dienstleistungen segmentiert. Nach Produkttyp ist der Markt in Dosieraerosole (MDI), Trockenpulverinhalatoren (DPI), vernebelte Formulierungen, Soft-Mist-Inhalatoren (SMI) & Sonstige segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Auftragsforschung |
| Klinische Herstellung |
| Kommerzielle Herstellung |
| Verpackung & Etikettierung |
| Sonstige Dienstleistungen |
| Dosieraerosole (MDI) |
| Trockenpulverinhalatoren (DPI) |
| Vernebelte Formulierungen |
| Soft-Mist-Inhalatoren (SMI) & Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Auftragsforschung | |
| Klinische Herstellung | ||
| Kommerzielle Herstellung | ||
| Verpackung & Etikettierung | ||
| Sonstige Dienstleistungen | ||
| Nach Produkttyp | Dosieraerosole (MDI) | |
| Trockenpulverinhalatoren (DPI) | ||
| Vernebelte Formulierungen | ||
| Soft-Mist-Inhalatoren (SMI) & Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Inhalations CDMO Marktes?
Der Markt erreichte im Jahr 2027 einen Wert von 2,54 Milliarden USD und soll bis 2032 einen Wert von 3,55 Milliarden USD erreichen.
Welche Dienstleistungslinie wächst am schnellsten?
Die klinische Herstellung wächst mit einer CAGR von 10,23 %, da mehr inhalierbare Biologika in Spätphasenstudien eintreten.
Warum lagern Auftraggeber die Inhalationsherstellung aus?
Reinräume nach ISO-Klasse, Treibmittellagerung und spezialisierte Aerosolanalytik verursachen hohe Fixkosten, die CDMOs bereits absorbiert haben.
Welche Region führt die Nachfrage heute an?
Nordamerika hält einen Umsatzanteil von 44,25 % dank eines dichten Biotechnologie-Ökosystems und unterstützender regulatorischer Wege.
Wie werden die Vorschriften für Treibmittel mit niedrigem GWP den Sektor beeinflussen?
CDMOs, die validierte HFO-1234ze-Linien besitzen, sind gut positioniert, um Reformulierungsaufträge zu gewinnen, da sich die HFC-134a-Versorgung vor 2032 verknappt.
Wer sind die dominierenden Marktteilnehmer?
Catalent (Novo Holdings), Lonza, Kindeva, Hovione und Recipharm beherrschen gemeinsam etwa die Hälfte des globalen Umsatzes.