
Marktgröße und Marktanteil des Lipid Nanopartikel CDMO Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 451.41 Millionen US-Dollar |
| Marktgröße (2031) | 881.32 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lipid Nanopartikel CDMO Marktanalyse von Mordor Intelligence
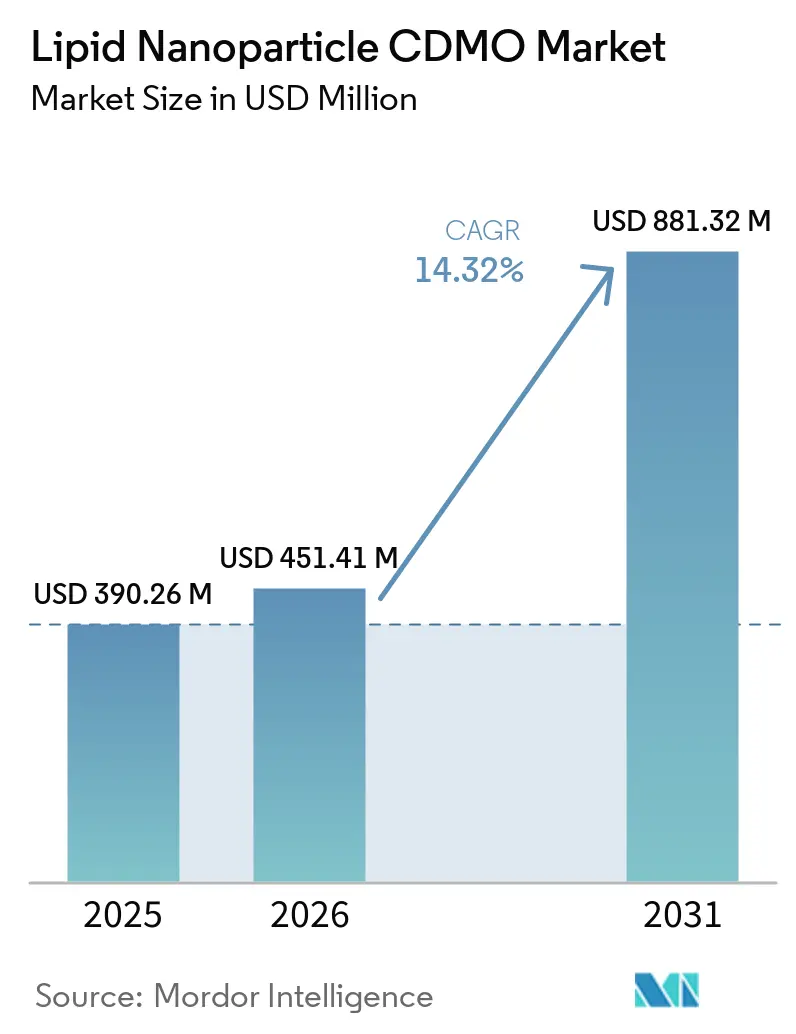
Die Größe des Lipid-Nanopartikel-CDMO-Marktes wird voraussichtlich von 390,26 Millionen USD im Jahr 2025 auf 451,41 Millionen USD im Jahr 2026 steigen und bis 2031 881,32 Millionen USD erreichen, mit einer CAGR von 14,32 % über den Zeitraum 2026–2031.
Auftraggeber verlagern sich zunehmend auf ausgelagerte Expertise, da Formulierungswissenschaft, Validierung analytischer Methoden sowie aseptische Abfüllung und Fertigstellung allesamt kapitalintensive Infrastruktur und Talentpools erfordern, deren interne Aufbau für die meisten Arzneimittelentwickler wirtschaftlich nicht zu rechtfertigen ist. Öffentliche Finanzierung beschleunigt diesen Trend; BARDAs Förderung von 150 Millionen USD für Evonik's Lipid-Zentrum in Lafayette im Jahr 2025 veranschaulicht staatliche Bemühungen zur Sicherung inländischer Lieferketten. Patentbarrieren werden ebenfalls abgebaut, da das Europäische Patentamt das grundlegende Patent EP 2279254 von Arbutus im Jahr 2026 widerrief und damit den Technologiezugang für Auftragshersteller erweiterte. Gleichzeitig drängt die FDA-Leitlinie zur Förderung kontinuierlicher Verarbeitung und Echtzeit-Freigabetests CDMOs in Richtung mikrofluidischer und modularer Systeme, die Freigabezeiträume verkürzen und die Chargenvariabilität reduzieren [1]. Kapazitätserweiterungen in North Carolina, Südkorea und Australien signalisieren, dass geografische Präsenzen im Gleichschritt mit einer diversifizierten mRNA-Pipeline in den Bereichen Onkologie, seltene Erkrankungen und Pandemievorsorge-Impfstoffe ausgebaut werden.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp entfiel auf die cGMP-Arzneimittelproduktherstellung 27,96 % des Umsatzes im Jahr 2025, während LNP-Formulierung & Verkapselung mit einer CAGR von 15,87 % bis 2031 das schnellste Wachstum verzeichnete, was den Bedarf an Optimierung in frühen Entwicklungsphasen widerspiegelt, der wiederholte Aufträge auslöst.
- Nach Anwendung führten Impfstoffe und Therapeutika gegen Infektionskrankheiten mit einem Umsatzanteil von 40,11 % im Jahr 2025, während Onkologie-Therapeutika bis 2031 mit einer CAGR von 15,92 % wachsen.
- Nach Betriebsmaßstab wird die kommerzielle Fertigung mit 15,28 % jährlich am schnellsten wachsen, obwohl der klinische Betrieb im Jahr 2025 einen Anteil von 48,65 % behielt.
- Nach Endnutzer hielten kleine und mittelgroße Biotechnologieunternehmen im Jahr 2025 einen Marktanteil von 47,13 % am Lipid-Nanopartikel-CDMO-Markt, während große Pharmaunternehmen mit einer CAGR von 15,23 % expandieren.
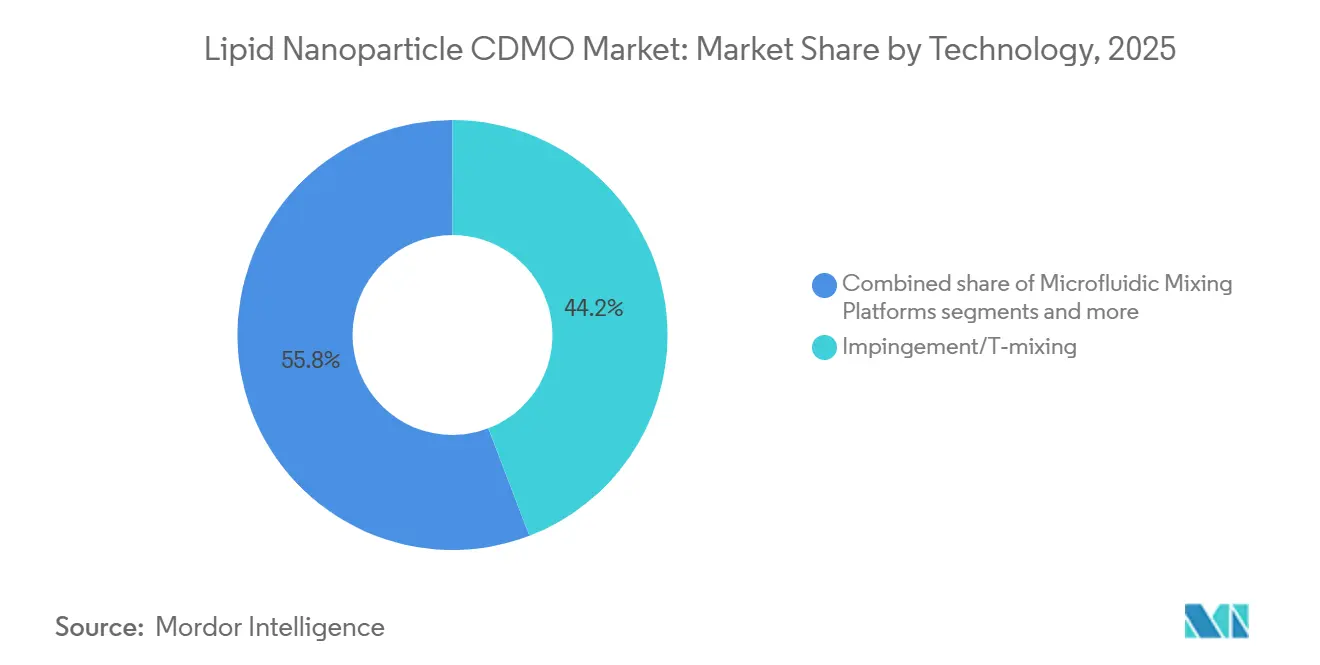
- Nach Technologie wachsen kontinuierliche/modulare LNP-Produktionsplattformen mit einer CAGR von 16,02 % und übertreffen damit Impingement-/T-Mischsysteme, die im Jahr 2025 noch 44,17 % des Umsatzes ausmachten.
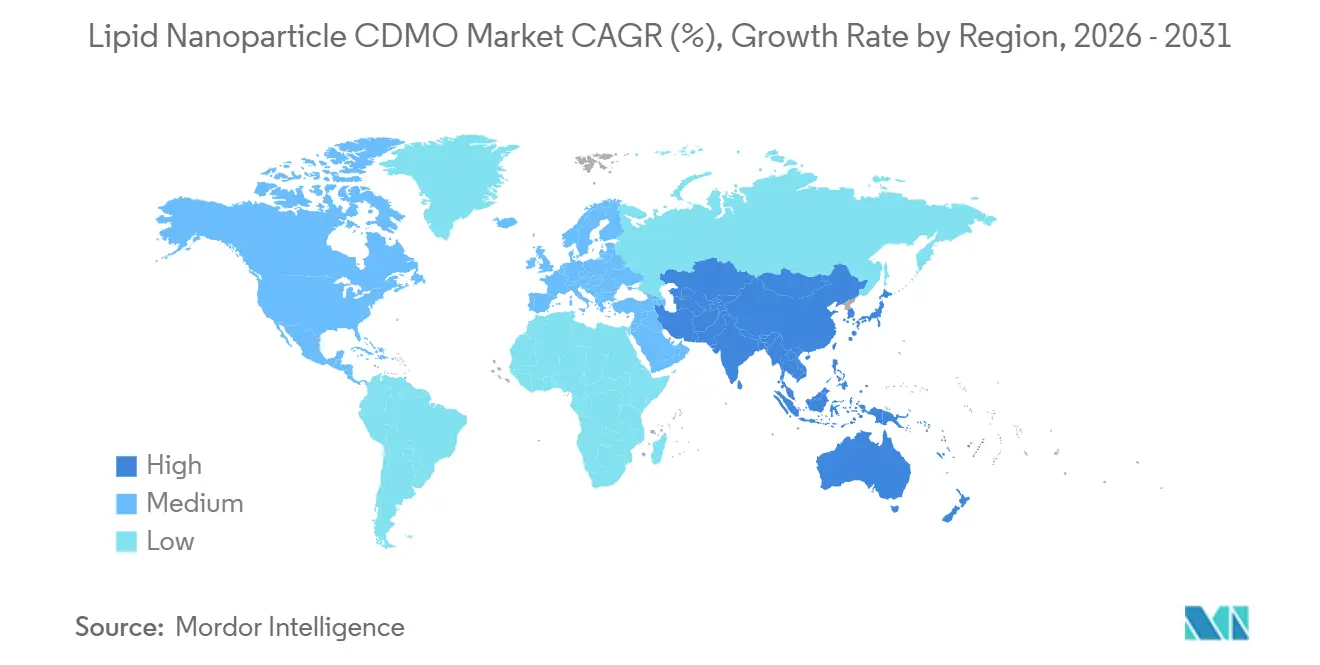
- Nordamerika führte im Jahr 2025 mit einem Umsatzanteil von 42,83 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 15,82 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Pipeline bei mRNA-Impfstoffen und Therapeutika | +3.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Auslagerung komplexer LNP-Formulierung und Abfüllung und Fertigstellung | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Kapazitätsinvestitionen | +2.1% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Skalierbare Mikrofluidik- und Einwegplattformen | +1.9% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Dezentralisierte kontinuierliche Fertigungszentren | +1.6% | Afrika, Lateinamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Lyophilisierte thermostabile Formulierungen | +1.4% | Global, Priorität in ressourcenarmen Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Pipeline bei mRNA-Impfstoffen und Therapeutika
Dutzende von Studien in der Spätphase der Onkologie, darunter Modernas mRNA-4157 und BioNTechs BNT122, erzeugen anhaltende Nachfrage nach Lipidverhältnis-Abstimmung, Optimierung der Verkapselungseffizienz und Partikelgrößenkontrolle. Personalisierte Impfstoff-Workflows erfordern von CDMOs, Fertigungszyklen von acht auf vier Wochen zu verkürzen, was mehrjährige Serviceverträge stärkt. Programme für seltene Erkrankungen wie mRNA-3927 für Propionazidämie bestätigen die Vielseitigkeit der Plattform und erweitern den Servicehorizont über saisonale Impfstoffe hinaus. Die regulatorische Vertrautheit mit mRNA-Konstrukten, unterstützt durch FDA-Analyseleitlinien aus dem Jahr 2024, verkürzt Prüfzeiträume und ermutigt Auftraggeber, diversifizierte Pipelines voranzutreiben [2]. Der erweiterte Indikationsmix verlängert die Engagementzeiträume und erhöht den strategischen Wert von CDMOs mit integrierten Entwicklungs-bis-Kommerzialisierungs-Fähigkeiten.
Auslagerung komplexer LNP-Formulierung und Abfüllung und Fertigstellung
Pharmazeutische Innovatoren betrachten spezialisierte CDMOs nun als Partner für Fähigkeiten, die intern unwirtschaftlich zu replizieren sind. Lonza erweiterte seine Standorte in Stein und Geleen, um Lipidsynthese bis hin zur aseptischen Vialabfüllung unter einem Qualitätssystem zu bündeln. Allein die Entwicklung analytischer Methoden kann pro Labor einen Kapitalaufwand von über 10 Millionen USD übersteigen, was kleine Biotechnologieunternehmen, die mit einer CAGR von 14,75 % wachsen, zu externen Partnerschaften drängt. Lyophilisierungsexpertise differenziert Anbieter zusätzlich, wobei Precision NanoSystems GenVoy-ILM im Jahr 2025 für die Lagerung bei Raumtemperatur validierte. Kontinuierliche Verarbeitung verstärkt diesen Auslagerungsimperativ, da Echtzeit-Analytik funktionsübergreifende Talentpools erfordert, die nur wenige Auftraggeber intern vorhalten.
Staatlich geförderte Kapazitätsinvestitionen in Lipide und LNP
Der britische Biomanufacturing-Fonds in Höhe von 520 Millionen GBP, Kanadas Resilience-Zentrum mit 200 Millionen CAD und BARDAs Förderung von 150 Millionen USD für Evonik finanzieren Lipid- und LNP-Infrastruktur, die andernfalls private Renditehürden kaum überwinden würde. Diese Subventionen beschleunigen die Zeit bis zur Kapazitätsverfügbarkeit und verbessern die regionale Versorgungsresilienz, wodurch das Nachfragewachstum im Lipid Nanopartikel CDMO Markt gestützt wird. Die staatliche Beteiligung schafft auch Anreize für CDMOs, Einrichtungen näher an strategischen Bevorratungsprogrammen anzusiedeln und damit langfristige Volumenverpflichtungen zu sichern.
Skalierbare Mikrofluidik- und Einwegplattformen
Recipharms CP1-Linie, die mit 82 Millionen USD an FDA-Förderung gebaut wurde, integriert Inline-Sensoren und geschlossene Regelkreise, die die Chargenvariabilität unter 5 % senken. Precision NanoSystems' gestaffelte Fischgrätenmikromischer erzielen routinemäßig Partikel unter 100 nm mit PDI-Werten unter 0,15, ein Benchmark, der die zelluläre Aufnahme verbessert. Einwegbaugruppen eliminieren das Kreuzkontaminationsrisiko und verkürzen Umrüstzeiten – Vorteile, die bei personalisierten Onkologieprogrammen besonders relevant sind. Obwohl eine GMP-Mikrofluidik-Suite etwa 25 Millionen USD kostet, positioniert der regulatorische Druck zur kontinuierlichen Verarbeitung diese Plattformen als zukünftige Branchenstandards.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| LNP-Rechtsstreitigkeiten über geistiges Eigentum | −1.8% | Global, konzentriert in den USA, der EU und Asien | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpässe bei GMP-Lipiden und Komponenten | −1.5% | Global | Mittelfristig (2–4 Jahre) |
| Lösungsmittelhandhabung und Nachhaltigkeitsdruck | −0.9% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel und Lücken bei der Einführung von Pharma 4.0 | −1.2% | Global, akut im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
LNP-Rechtsstreitigkeiten über geistiges Eigentum und Lizenzkomplexität
Arbutus und Genevant verklagten Moderna in 30 Rechtsordnungen im Jahr 2025, was Unsicherheit über Lizenzstapelung und Handlungsfreiheit für Lizenznehmer schafft. Obwohl das Europäische Patentamt EP 2279254 im Jahr 2026 widerrief, erschweren überlappende Patente auf ionisierbare Lipide weiterhin die Vertragsgestaltung und verlängern Verhandlungen um bis zu sechs Monate. Kleinere Auftraggeber tragen höhere Risikoprämien, was das kurzfristige Nachfragewachstum im Lipid Nanopartikel CDMO Markt dämpft.
Versorgungsengpässe bei GMP-Lipiden und kritischen Komponenten
Weniger als zehn Hersteller liefern weltweit GMP-Lipide in Pharmaqualität, und eine einzige Kampagne im Pandemieausmaß kann jährlich bis zu 100 Tonnen verbrauchen. Evonik's Lafayette-Werk fügte im Jahr 2025 eine Kapazität von 200 Tonnen hinzu, lässt jedoch wenig Puffer für Therapeutika. Lange Vorlaufzeiten zwingen CDMOs zur Bestandshaltung, was Betriebskapital bindet und das Abschreibungsrisiko erhöht, wenn sich Formulierungen weiterentwickeln. Vertikale Integration ist kapitalintensiv, sodass der Zugang in der Lieferbasis ungleich verteilt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
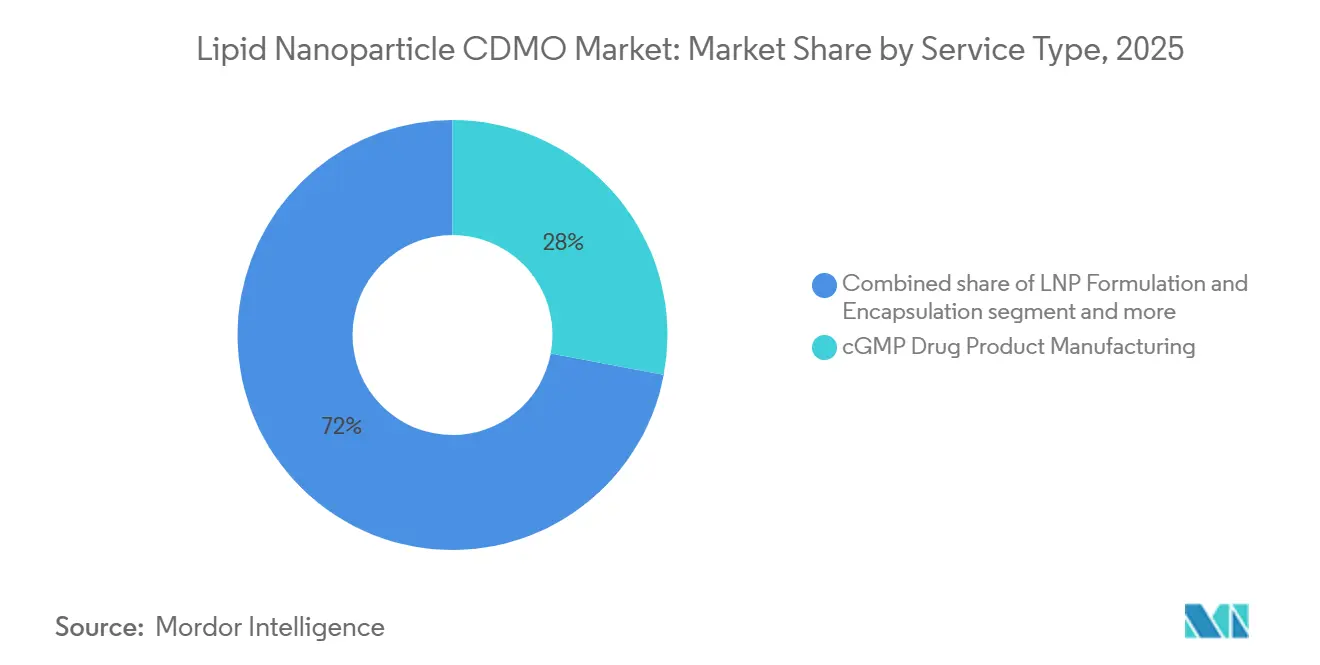
Aktivitäten in frühen Entwicklungsphasen fördern die langfristige Nachfrage nach AuslagerungNach Servicetyp entfiel auf die cGMP-Arzneimittelproduktherstellung im Jahr 2025 ein Anteil von 27,96 % am Umsatz des Lipid-Nanopartikel-CDMO-Marktes, was die starke Nachfrage nach GMP-konformer Produktion von mRNA-Therapeutika, Impfstoffen, Genbearbeitungsprodukten und anderen Nukleinsäure-basierten Arzneimitteln widerspiegelt. Das Segment profitiert von steigenden klinischen und kommerziellen Fertigungsanforderungen, da Auftraggeber zuverlässige Partner suchen, die regulatorische Standards erfüllen und großtechnische Produktionsanforderungen unterstützen können.
Unterdessen wird LNP-Formulierung & Verkapselung voraussichtlich mit der schnellsten CAGR von 15,87 % bis 2031 wachsen, angetrieben durch die zunehmende Komplexität der RNA-basierten Arzneimittelentwicklung und den Bedarf an spezialisiertem Formulierungs-Know-how. Entwickler verlassen sich zunehmend auf CDMOs für die Lipidauswahl, Verkapselungsoptimierung, Partikelcharakterisierung, Stabilitätsverbesserung und Prozessentwicklungsaktivitäten in frühen Entwicklungsphasen. Darüber hinaus steigt die Nachfrage nach analytischen Tests, Qualitätskontrolle, Abfüll- und Verschlussdienstleistungen sowie Lyophilisierungsdienstleistungen weiter an, da Unternehmen integrierte Auslagerungslösungen suchen. Folglich stärken CDMOs, die umfassende Entwicklungs- und Fertigungskapazitäten anbieten, ihre Wettbewerbsposition im Lipid-Nanopartikel-CDMO-Markt.

Nach Anwendung:
Onkologie entwickelt sich zum am schnellsten wachsenden TherapiebereichNach Anwendung entfielen auf Impfstoffe und Therapeutika gegen Infektionskrankheiten im Jahr 2025 40,11 % des Umsatzes des Lipid-Nanopartikel-CDMO-Marktes, unterstützt durch die etablierte Nutzung von LNP-gestützten mRNA-Technologien und fortlaufende Investitionen in Impfstoffentwicklungsprogramme. Das Segment generiert weiterhin erhebliche Auslagerungsnachfrage für Formulierungsentwicklung, klinische Fertigung, analytische Tests und kommerzielle Produktionsdienstleistungen.
Onkologie-Therapeutika werden jedoch voraussichtlich die schnellste CAGR von 15,92 % bis 2031 verzeichnen, angetrieben durch zunehmende Forschungsaktivitäten bei Krebsimpfstoffen, personalisierten Immuntherapien und RNA-basierten Therapieplattformen. Die steigende Anzahl von Onkologie-Kandidaten, die in klinische Studien eintreten, schafft Nachfrage nach spezialisiertem LNP-Formulierungs- und Fertigungs-Know-how. Darüber hinaus wird für seltene, genetische und metabolische Erkrankungen eine CAGR von 14,34 % bis 2031 prognostiziert, unterstützt durch Fortschritte bei mRNA-, Genbearbeitungs- und Nukleinsäure-Therapeutika zur Behandlung komplexer Erkrankungen. Da sich die therapeutischen Anwendungen weiter diversifizieren, werden CDMOs mit Expertise in Formulierungsoptimierung, Prozessskalierung und GMP-Fertigung voraussichtlich von einem wachsenden Auslagerungsbedarf in mehreren Krankheitsbereichen profitieren.
Nach Betriebsmaßstab:
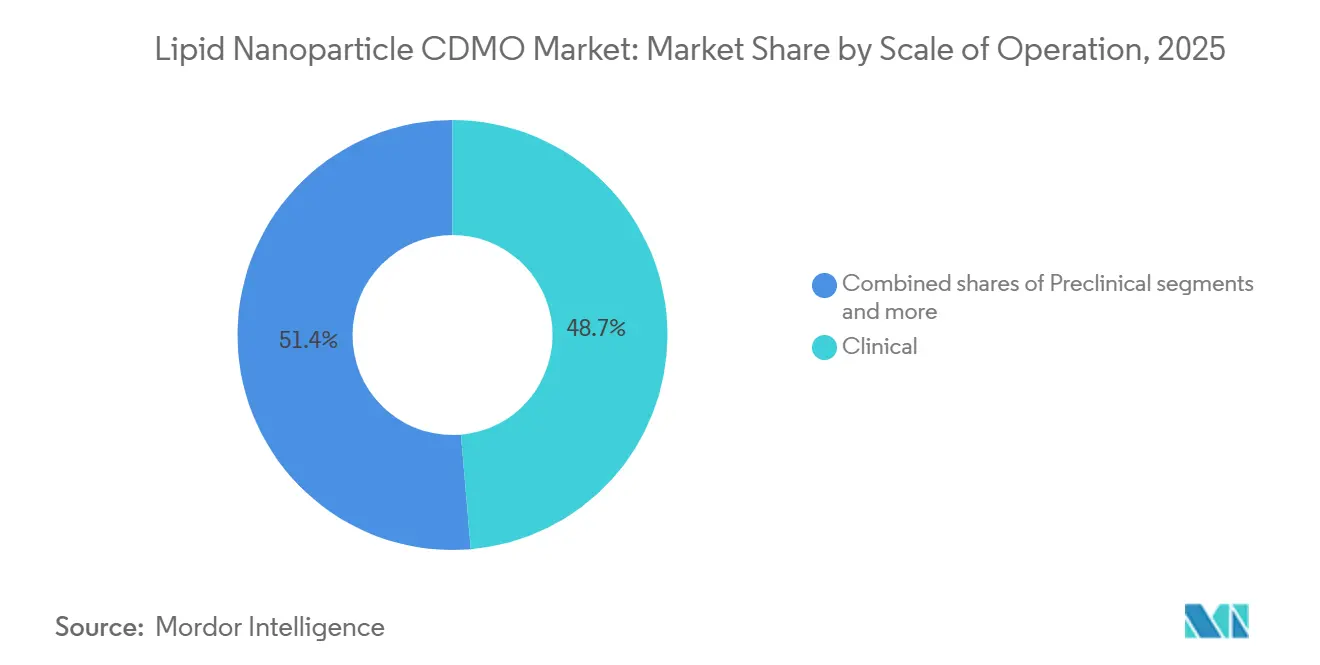
Kommerzielle Fertigung gewinnt an Dynamik, da Pipelines reifenNach Betriebsmaßstab hielt die klinische Fertigung im Jahr 2025 mit 48,65 % den größten Anteil am Lipid-Nanopartikel-CDMO-Markt, was die erhebliche Anzahl von RNA-Therapeutika und Nukleinsäure-basierten Produkten widerspiegelt, die derzeit die präklinische und klinische Entwicklung durchlaufen. Die Nachfrage nach klein- und mittelmaßstäblichen Fertigungsdienstleistungen, die Prozessentwicklung, Formulierungsoptimierung und die Versorgung klinischer Studien unterstützen, bleibt stark.
Im Gegensatz dazu wird die kommerzielle Fertigung voraussichtlich die schnellste CAGR von 15,28 % bis 2031 verzeichnen, angetrieben durch den erwarteten Fortschritt von Programmen in späten Phasen hin zur regulatorischen Zulassung und Kommerzialisierung. Die wachsende Nachfrage nach großtechnischer GMP-Produktion, Versorgungssicherheit und globalen Vertriebskapazitäten veranlasst Auftraggeber, langfristige Fertigungspartnerschaften mit spezialisierten CDMOs einzugehen. Da sich mehr LNP-gestützte Produkte der Kommerzialisierung nähern, werden Anbieter mit skalierbaren Produktionsplattformen und integrierten Entwicklungs-bis-Kommerzialisierungs-Kapazitäten voraussichtlich erhebliche Marktchancen erschließen.
Nach Endnutzer:
Wachsende Pharmainvestitionen ergänzen die starke Nachfrage aus der BiotechnologieNach Endnutzer hielten kleine und mittelgroße Biotechnologieunternehmen im Jahr 2025 einen Marktanteil von 47,13 % am Lipid-Nanopartikel-CDMO-Markt, was ihre erhebliche Abhängigkeit von ausgelagerten Entwicklungs- und Fertigungsdienstleistungen widerspiegelt. Begrenzte interne Fertigungsinfrastruktur und zunehmende Innovationen bei mRNA-, siRNA- und Genbearbeitungstherapien treiben weiterhin die Nachfrage nach CDMO-Unterstützung in den Bereichen Formulierungsentwicklung, analytische Tests, Prozessoptimierung und GMP-Fertigungsaktivitäten an.
Unterdessen werden große Pharmaunternehmen voraussichtlich mit der schnellsten CAGR von 15,23 % bis 2031 wachsen, unterstützt durch wachsende Investitionen in RNA-basierte Therapeutika und strategische Bemühungen zur Sicherung fortschrittlicher LNP-Entwicklungs- und Fertigungskapazitäten. Pharmaunternehmen gehen zunehmend Partnerschaften mit spezialisierten CDMOs ein, um Entwicklungszeitpläne zu beschleunigen, die Fertigungsflexibilität zu erhöhen und technisches Know-how in der Nanopartikelformulierung zu erschließen. Darüber hinaus tragen Regierungsbehörden, akademische Einrichtungen und öffentlich-private Forschungspartnerschaften durch Finanzierung, Innovation und translationale Forschungsinitiativen weiterhin zur Marktentwicklung bei. Folglich werden CDMOs, die integrierte End-to-End-Dienstleistungen anbieten, voraussichtlich von einer steigenden Auslagerungsnachfrage sowohl aus Biotechnologie- als auch aus Pharmaunternehmen profitieren.
Nach Technologie oder Prozess:
Kontinuierliche Plattformen verdrängen die ChargenproduktionImpingement- und T-Mischsysteme erzielten im Jahr 2025 noch 44,17 % des Umsatzes dank regulatorischer Vertrautheit. Kontinuierliche und modulare LNP-Produktion wird jedoch mit einer CAGR von 16,02 % wachsen, da Plattformen wie CP1 eine Chargenvariabilität von unter 5 % und Echtzeit-Freigabe demonstrieren. Mikrofluidische Geräte wie NanoAssemblr ermöglichen Partikel unter 100 nm und präzise Lipid-zu-mRNA-Verhältnisse und unterstützen personalisierte Onkologie-Workflows.
Alternative nicht-virale Nanopartikel bleiben explorativ, aber das Interesse wächst, da Auftraggeber nach Chemikalien suchen, die PEG-bedingte Überempfindlichkeitsreaktionen vermeiden. CDMOs, die frühzeitig in kontinuierliche Steuerungsarchitekturen und diversifizierte Lipidportfolios investieren, sind im Vorteil, wenn es darum geht, langfristige Rahmendienstleistungsverträge im Lipid-Nanopartikel-CDMO-Markt zu sichern.
Geografische Analyse
Nordamerika Lipid-Nanopartikel-CDMO-Markt
Nordamerika hielt im Jahr 2025 42,83 % des Umsatzes, unterstützt durch Thermo Fishers Erweiterung in Greenville im Wert von 650 Millionen USD und Evonik's durch BARDA finanziertes Lipidzentrum in Indiana. Dichte Biotech-Cluster in Boston und San Francisco sichern den Zufluss früher Pipeline-Projekte, während die regulatorische Vertrautheit mit mRNA die Zulassungen beschleunigt.
Europa Lipid-Nanopartikel-CDMO-Markt
Europa machte 2025 rund ein Viertel des Umsatzes aus. Der rheinische Korridor in Deutschland verbindet CordenPharmas Lipidsynthese, Rentschlers Formulierung und Evonik's Abfüll- und Verschließkapazitäten und bietet Auftraggebern EU-GMP-Konformität ohne komplexe grenzüberschreitende Logistik [3]. Der britische Bioproduktionsfonds in Höhe von 520 Millionen GBP signalisiert die Absicht, die Wettbewerbsfähigkeit nach dem Brexit zurückzugewinnen, obwohl abweichende Vorschriften den Dokumentationsaufwand erhöhen.
Asien-Pazifik Lipid-Nanopartikel-CDMO-Markt
Asien-Pazifik wird voraussichtlich mit der schnellsten CAGR von 15,82 % bis 2031 wachsen. Samsung Biologics' Anlage in Songdo, Modernas Aufbau in Melbourne und chinesische Partnerschaften zwischen Walvax, CSPC und WuXi Biologics unterstreichen die regionale Dynamik. Indiens Gennova brachte GEMCOVAC-19 auf den Weg zur Zulassung und demonstrierte damit den Ehrgeiz für eine eigenständige mRNA-Kapazität. Der Technologietransferhub der Weltgesundheitsorganisation wurde bis 2025 auf 15 Länder ausgeweitet, aber ungleichmäßige regulatorische Kapazitäten begrenzen das unmittelbare Volumen.
Wettbewerbslandschaft
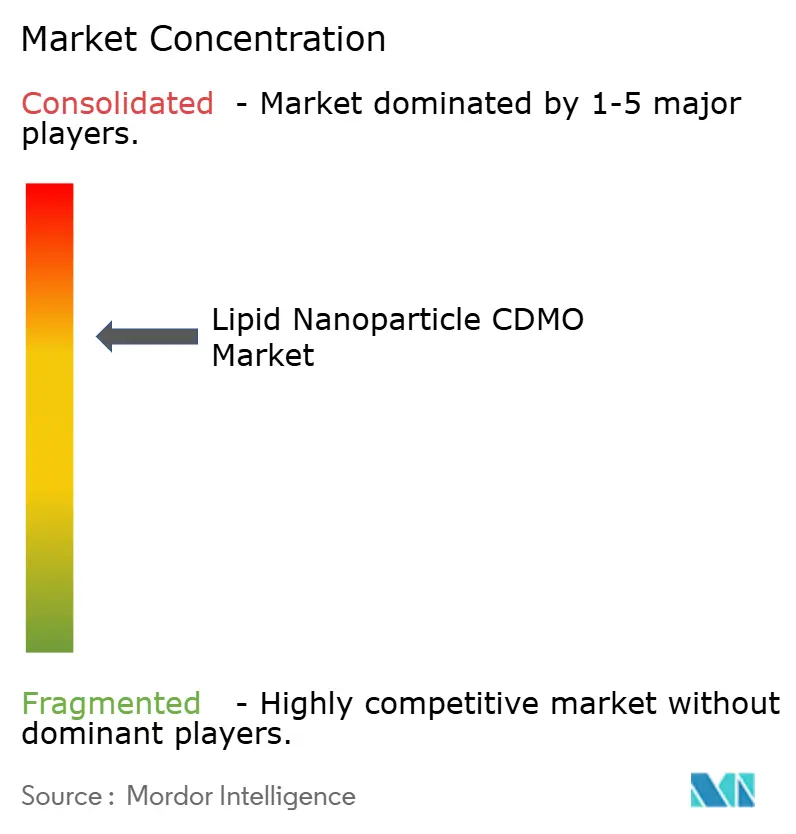
Die fünf größten Anbieter kontrollierten im Jahr 2025 den Großteil des Umsatzes und erzeugten eine mäßig konzentrierte Struktur innerhalb des Lipid-Nanopartikel-CDMO-Marktes. Integrierte Akteure wie Lonza und Thermo Fisher bündeln mRNA-Plasmidproduktion, Lipidsynthese, Formulierung, Analytik und Abfüllung und Verschluss unter einheitlichen Qualitätssystemen, was das Technologietransferrisiko für globale Auftraggeber verringert. Samsung Biologics und WuXi AppTec nutzen große Standorte und Kostenvorteile, um multinationale Pharmaunternehmen anzusprechen und gleichzeitig proprietäre kontinuierliche Linien hinzuzufügen.
Spezialisten wie Polymun Scientific Immunbiologische Forschung GmbH und Recipharm AB konkurrieren durch fortschrittliches Formulierungs-Know-how, mikrofluidisch gestützte Entwicklungskapazitäten und schnelle Prozessoptimierungsdienstleistungen. Evonik's vertikale Integration in die Versorgung mit ionisierbaren Lipiden bietet eine Absicherung gegen Rohstoffengpässe und positioniert das Unternehmen als bevorzugten Partner für nordamerikanische Programme unter Regelungen zum inländischen Inhalt. Pioniere der kontinuierlichen Fertigung wie Recipharm bauen Wettbewerbsvorteile auf, indem sie Echtzeit-Freigabeprofile erzielen, mit denen Chargensysteme nur schwer mithalten können.
Rechtsstreitigkeiten bleiben ein unberechenbarer Faktor. Die Klage von Arbutus und Genevant gegen Moderna könnte die Lizenzierungswirtschaft neu kalibrieren, wenn Lizenzgebühren steigen oder sich Chemikalien verschieben. Mittelgroße CDMOs ohne differenzierte Plattformen oder gesicherte Lipidversorgung sind wahrscheinliche Übernahmeziele, da führende Unternehmen nach Skalierung suchen. Thermostabile Formulierung, dezentralisierte modulare Anlagen und Pharma-4.0-Analytik stellen die nächsten Wettbewerbsfelder dar, und frühe Akteure können langfristige staatliche Bevorratungsverträge sichern, die das Volumen im Lipid-Nanopartikel-CDMO-Markt stabilisieren.
Marktführer im Lipid Nanopartikel CDMO-Bereich
-
Evonik Industries AG
-
Lonza Group AG
-
CordenPharma
-
Merck KGaA
-
Curia Global Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lipid-Nanopartikel-CDMO-Markt Unternehmen in diesem Bericht
- AGC Inc.
- Ardena
- CordenPharma
- Curia Global Inc.
- Evonik
- FUJIFILM
- Kaneka Eurogentec SA (Kaneka Corporation)
- Lonza Group
- Merck
- PCI Pharma Services (Ajinomoto Co. Inc.)
- Polymun Scientific Immunbiologische Forschung GmbH
- Recipharm AB (EQT)
- Samsung Group
- ST Pharm Co. Ltd
- Thermo Fisher Scientific Inc. (Patheon)
- TriLink BioTechnologies (Maravai LifeSciences)
- Wacker Chemie AG
- WuXi TIDES (WuXi AppTec Co. Ltd)
Neueste Industrielle Entwicklungen in Lipid-Nanopartikel-CDMO-Markt
- Januar 2026: Acuitas erwarb eine Mehrheitsbeteiligung an RNA Technologies & Therapeutics, um seine RNA-Pipeline zu erweitern.
- Oktober 2025: Evonik's Lipidzentrum in Lafayette im Wert von 220 Millionen USD wurde mit BARDA-Unterstützung in Betrieb genommen und fügte eine jährliche Kapazität von 200 Tonnen hinzu.
- September 2025: Biocytogen Pharmaceuticals schloss eine Vereinbarung mit Merck KGaA, um die Arbeit an antikörpergekoppelten Lipidträgern zu beschleunigen, die Nukleinsäure-Arzneimittel transportieren können.
Umfang des globalen Lipid Nanopartikel CDMO Marktberichts
Gemäß dem Umfang des Berichts sind Lipid-Nanopartikel (LNP) Auftragsforschungs- und Fertigungsorganisationen (CDMOs) spezialisierte Partner, die End-to-End-Dienstleistungen für die Entwicklung, Formulierung und GMP-konforme Herstellung fortschrittlicher Arzneimittelabgabesysteme anbieten.
Der Lipid-Nanopartikel-CDMO-Markt ist segmentiert nach Servicetyp, Anwendungen, Betriebsmaßstab, Endnutzern, Technologie und Geografie. Nach Servicetyp ist er unterteilt in Formulierung & Prozessentwicklung, LNP-Formulierung & Verkapselung, analytische Tests & Qualitätskontrolle, cGMP-Arzneimittelproduktherstellung sowie Abfüllung und Verschluss & Lyophilisierung. Nach Anwendung ist der Markt segmentiert in Impfstoffe gegen Infektionskrankheiten, Onkologie-Therapeutika, seltene/genetische & metabolische Erkrankungen und sonstige Anwendungen. Nach Betriebsmaßstab ist der Markt unterteilt in präklinisch, klinisch und kommerziell. Nach Endnutzern umfasst die Segmentierung große Pharmaunternehmen, kleine & mittelgroße Biotechnologieunternehmen, Regierungs- & akademische Einrichtungen und sonstige. Nach Technologie ist der Markt segmentiert in Mikrofluidik-Mischplattformen, Impingement-/T-Mischsysteme, kontinuierliche/modulare LNP-Produktion und Chargenfertigungssysteme. Geografisch ist der Markt segmentiert in Nordamerika, Europa, die Asien-Pazifik-Region, den Nahen Osten & Afrika und Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Entwicklung und Prozessentwicklung |
| LNP-Formulierung und -Verkapselung |
| Analytik und Qualitätskontrolle |
| cGMP-Arzneimittelproduktherstellung |
| Abfüllung, Fertigstellung und Lyophilisierung |
| Impfstoffe gegen Infektionskrankheiten |
| Onkologische Therapeutika |
| Seltene/genetische und metabolische Erkrankungen |
| Sonstige Therapeutika |
| Präklinisch |
| Klinisch |
| Kommerziell |
| Große Pharmaunternehmen |
| Kleine und mittelgroße Biotechnologieunternehmen |
| Staatliche und akademische Einrichtungen |
| Mikrofluidik-Mischplattformen |
| Prallstrahl/T-Mischung |
| Kontinuierliche/modulare LNP-Produktion |
| Alternative nicht-virale Nanopartikel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Entwicklung und Prozessentwicklung | |
| LNP-Formulierung und -Verkapselung | ||
| Analytik und Qualitätskontrolle | ||
| cGMP-Arzneimittelproduktherstellung | ||
| Abfüllung, Fertigstellung und Lyophilisierung | ||
| Nach Anwendung | Impfstoffe gegen Infektionskrankheiten | |
| Onkologische Therapeutika | ||
| Seltene/genetische und metabolische Erkrankungen | ||
| Sonstige Therapeutika | ||
| Nach Betriebsmaßstab | Präklinisch | |
| Klinisch | ||
| Kommerziell | ||
| Nach Endnutzer | Große Pharmaunternehmen | |
| Kleine und mittelgroße Biotechnologieunternehmen | ||
| Staatliche und akademische Einrichtungen | ||
| Nach Technologie/Prozess | Mikrofluidik-Mischplattformen | |
| Prallstrahl/T-Mischung | ||
| Kontinuierliche/modulare LNP-Produktion | ||
| Alternative nicht-virale Nanopartikel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lipid Nanopartikel CDMO Markt im Jahr 2026?
Die Größe des Lipid-Nanopartikel-CDMO-Marktes wird auf 451,41 Millionen USD im Jahr 2026 geschätzt.
Welche CAGR wird für Lipid Nanopartikel CDMO-Dienstleistungen bis 2031 prognostiziert?
Der Marktumsatz wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 14,32 % wachsen.
Welches Servicesegment wächst am schnellsten?
LNP-Formulierungs- & Verkapselungsdienstleistungen werden voraussichtlich die schnellste CAGR von 15,87 % verzeichnen.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Staatliche Subventionen, neue modulare Anlagen in Südkorea und Australien sowie wachsende lokale Biotech-Pipelines treiben eine regionale CAGR von 15,82 % an.
Welcher technologische Trend stört die traditionelle Chargenproduktion?
Kontinuierliche und modulare LNP-Linien mit Echtzeit-Analytik übertreffen veraltete Prallstrahl-Systeme, da Auftraggeber kürzere Freigabezeiträume anstreben.