
Größe und Marktanteil des indonesischen Gerätemarkts
Analyse des indonesischen Gerätemarkts von Mordor Intelligence
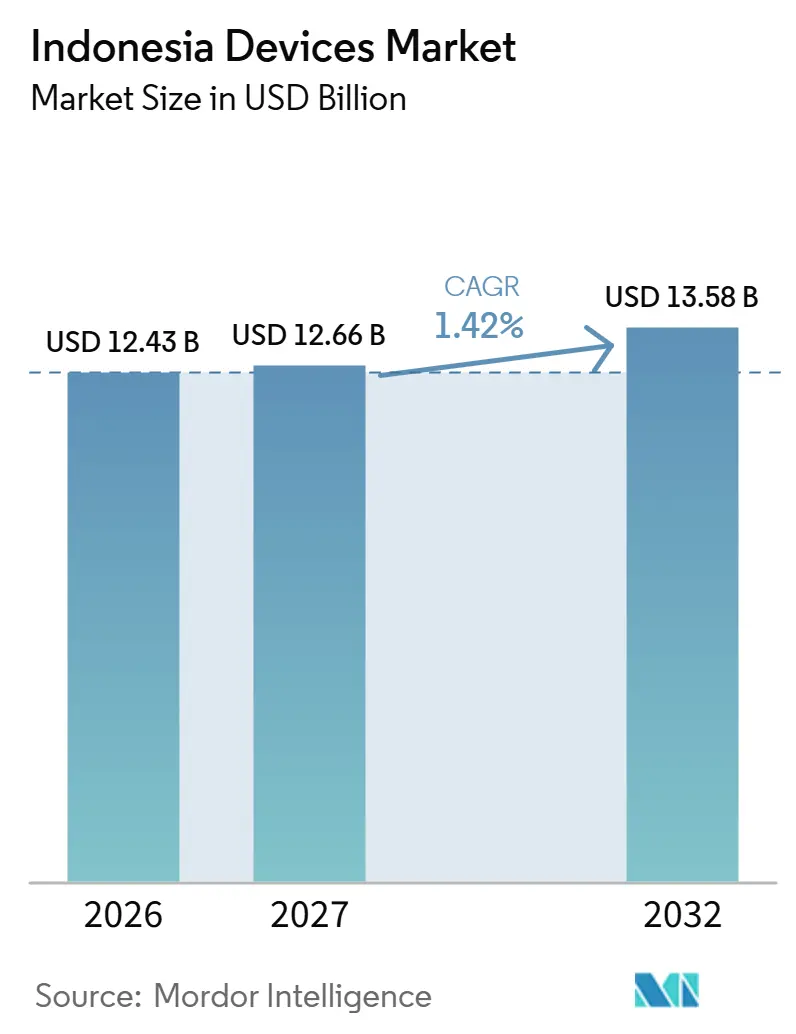
Die Größe des Indonesien Geräte-Markts soll von 12,43 Milliarden USD im Jahr 2026 auf 12,66 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 13,58 Milliarden USD erreichen, mit einem CAGR von 1,42 % über 2027–2032.
Die Nachfrage nach Smartphones und Schullaptops in Indonesien wird durch eine breitere Konnektivität und die Digitalisierung des Bildungswesens gestützt, während der Kreditzugang die Hürde der Vorauszahlung senken kann. Das wachsende Online-Verkaufsumfeld bietet Anbietern zusätzliche Wege, den praktischen Nutzen eines Geräts zu demonstrieren. Ein KI-getriebener globaler Engpass bei Speicherkomponenten, der bis September 2025 dokumentiert wurde, sowie rupiah-bedingte Kosten können die Erschwinglichkeit von Upgrades schwächen. Die obligatorische Zertifizierung für telekommunikationsfähige Geräte und die Lieferung von Schullaptops beeinflussen, wann indonesische Käufer neue Hardware nutzen können. Höhere Preise für Mobiltelefone können die Ausgaben trotz geringerer Verkaufszahlen steigern, sodass Verbraucher-Upgrades von erschwinglichen Ratenzahlungen und der Schulversorgung von institutionellen Lieferungen abhängen.
Wichtigste Erkenntnisse des Berichts
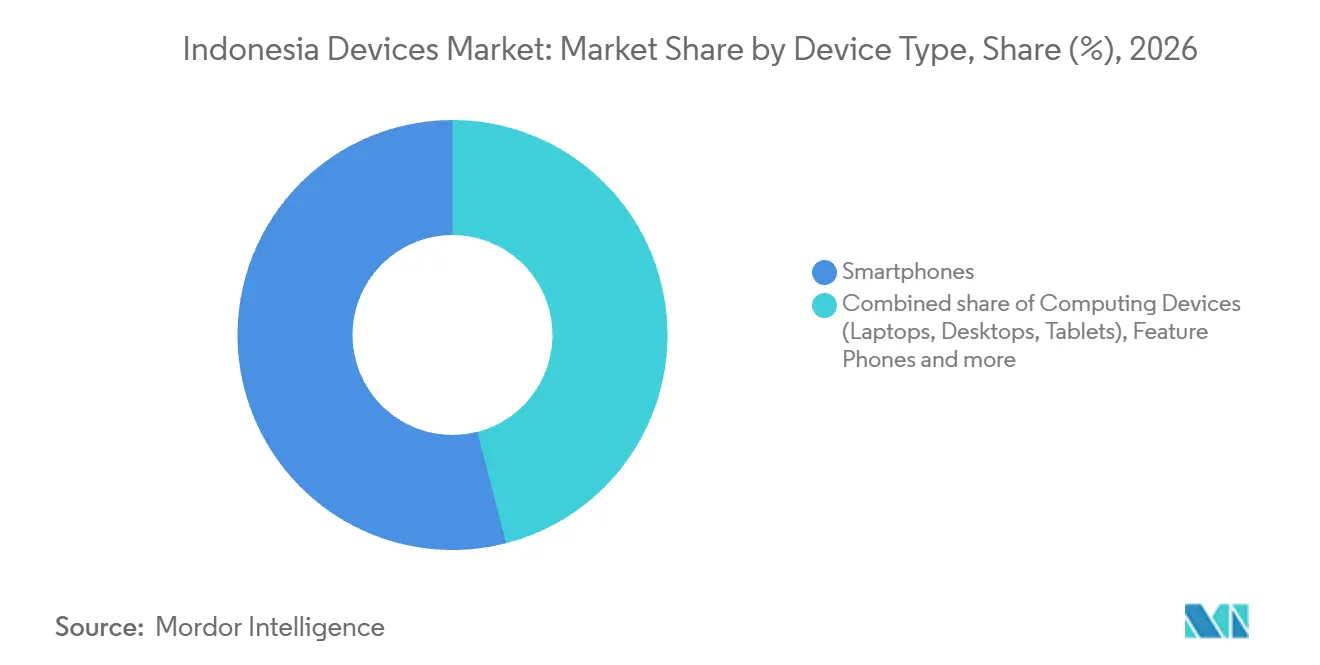
- Nach Gerätetyp hielten Smartphones im Jahr 2026 einen Marktanteil von 54,01 % am Indonesien Geräte-Markt, während Wearables, einschließlich Smartwatches und Fitnessbänder, mit einem CAGR von 2,68 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
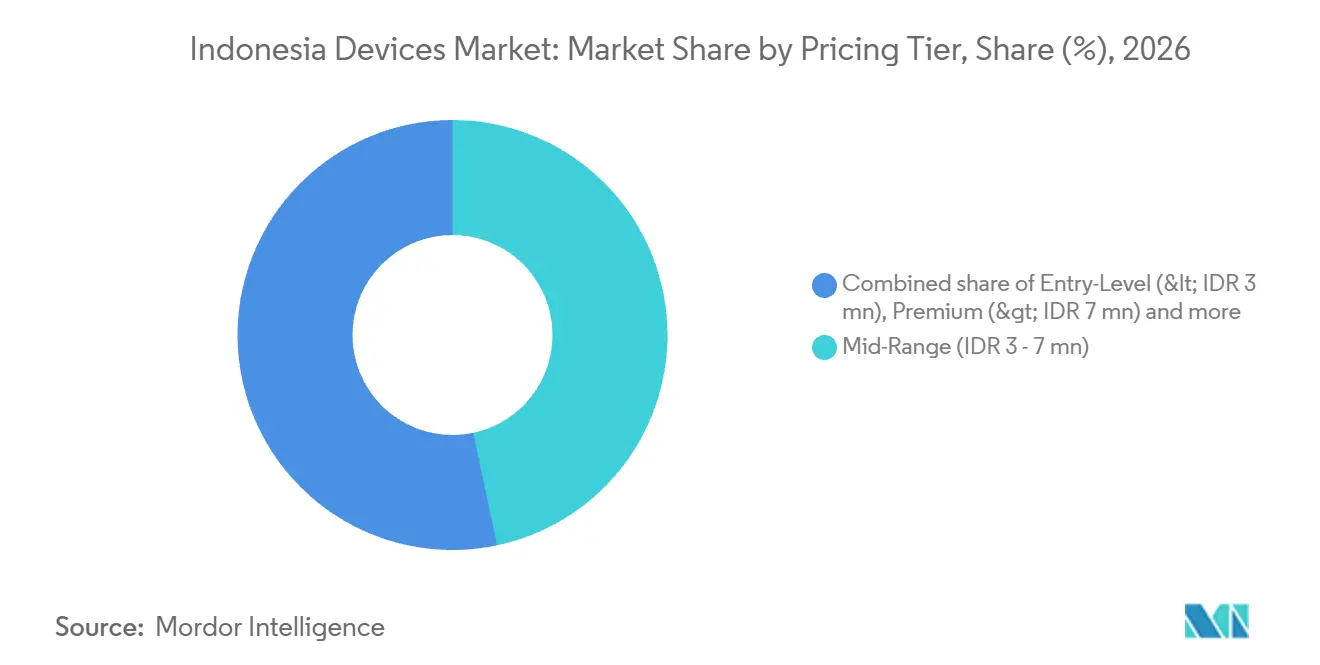
- Mittelklassegeräte führten die Preissegmente mit einem Anteil von 46,67 % an der Marktgröße des Indonesien Geräte-Markts im Jahr 2026 an, während Premium-Geräte mit einem prognostizierten CAGR von 3,02 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
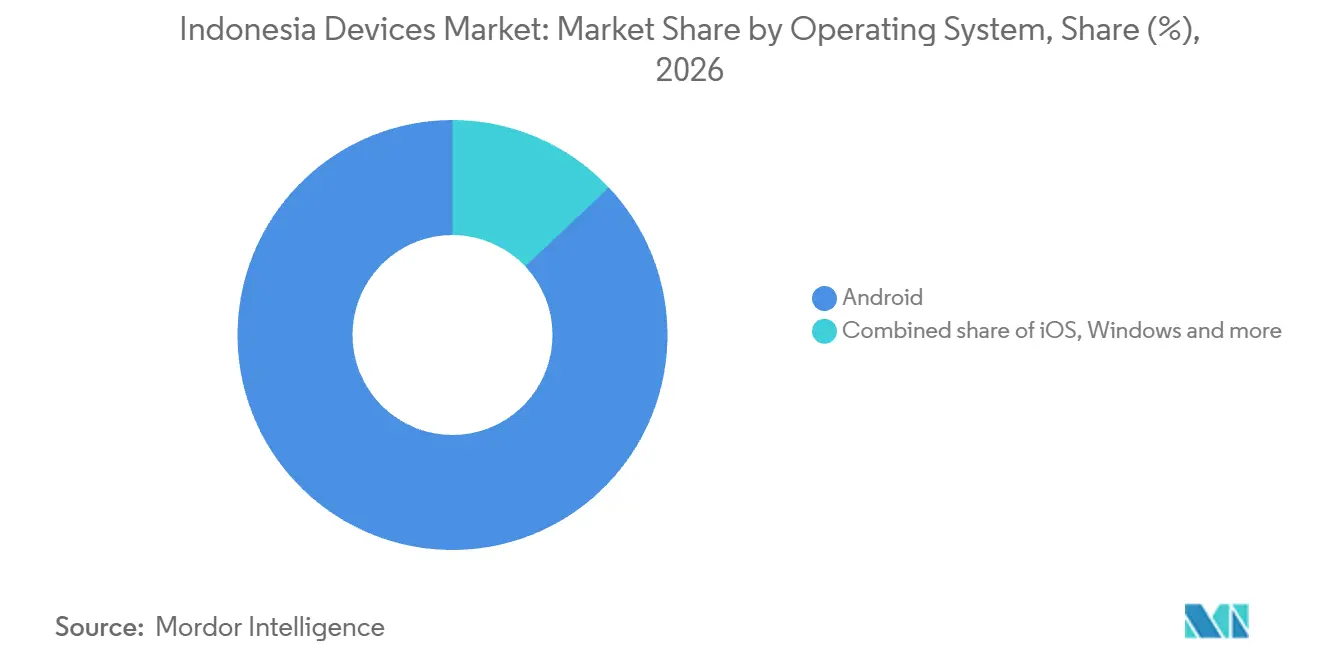
- Bei den Betriebssystemen führte Android mit einem Anteil von 87,04 % im Jahr 2026, während andere Betriebssysteme, bestehend aus HarmonyOS, Linux und ChromeOS, mit einem prognostizierten CAGR von 3,65 % über 2027–2032 am schnellsten wachsen sollen.
- Die Endnutzernachfrage wurde von Verbrauchern mit einem Anteil von 65,98 % im Jahr 2026 angeführt, wobei der Bildungsbereich mit einem prognostizierten CAGR von 1,78 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Nach Vertriebskanal hielten Online-Händler und Marktplätze im Jahr 2026 einen Anteil von 52,6 % und sind mit einem CAGR von 2,4 % über 2027–2032 ebenfalls das am schnellsten wachsende Segment.
- Geografisch wurde Java als führende Region für Geräteeinnahmen beschrieben, während die APJII-Umfrage 2026 ergab, dass 58,24 % der indonesischen Internetnutzer auf der Insel ansässig sind.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes verfügbares Einkommen und Erschwinglichkeit von Smartphones | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung der digitalen Wirtschaft und Ausbau von 4G/5G | +0.8% | Von Sumatra bis Papua und von Mobilfunkbetreibern verpflichtete Städte | Langfristig (≥ 4 Jahre) |
| Ausweitung von Fernarbeit und E-Learning nach COVID-19 | +0.65% | Landesweit | Mittelfristig (2–4 Jahre) |
| E-Commerce-Boom beschleunigt den Online-Geräteverkauf | +0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| fintech-Super-App-Ökosystem treibt Gerätebündelung voran | +0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| OTT-Quote für lokale Inhalte fördert Smart-TV-Upgrades | +0.05% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes verfügbares Einkommen und Erschwinglichkeit von Smartphones
Der Vorabpreis eines vernetzten Geräts kann den Zugang einschränken, selbst wenn die Haushaltsausgaben steigen. Der indonesische Haushaltskonsum wuchs im zweiten Quartal 2026 um 5,06 % im Jahresvergleich, begleitet von Schulferien und nationalen religiösen Feiertagen. Die FIF Group meldete eine durchschnittliche monatliche Gadget-Finanzierung von etwa 3,5 Milliarden IDR (0,21 Millionen USD) auf Bali bis Juli 2025. Höherpreisige Smartphones waren die größte Kategorie unter den finanzierten Verbraucher-Gadget-Käufen. Die Finanzierung verändert den Zeitpunkt der Zahlungsbelastung für einen Käufer, der nicht in der Lage ist, den vollen Gerätepreis auf einmal zu bezahlen. Ratenzahlungskonditionen ermöglichen es Mobiltelefon-Verkäufern, die Zahlungshürde für ein höherpreisiges Modell zu überwinden, ohne dass dessen Vollpreis sinken muss.
Staatliche Förderung der digitalen Wirtschaft und Ausbau von 4G/5G
Die vom indonesischen Ministerium für Kommunikation und digitale Angelegenheiten (Komdigi) festgelegten Verpflichtungen schaffen unterschiedliche Gerätechancen für Orte, die grundlegende Konnektivität erhalten, und solche, die einen leistungsfähigeren Mobilfunkdienst erhalten. Die Spektrumvergabe von Komdigi im Jahr 2026 verpflichtet die erfolgreichen Mobilfunkbetreiber, 5G in ihren zugesagten Städten und Regentschaften bereitzustellen und innerhalb von 5 Jahren mindestens 51 % der indonesischen Bevölkerung zu erreichen.[1] Die Vergabe verpflichtet diese Betreiber außerdem, in 538 ausgewählten Dörfern und Stadtteilen mit fehlendem oder schwachem Signal mindestens 4G-Dienst bereitzustellen. Diese Verpflichtungen unterstützen die Nachfrage nach kompatiblen Smartphones, indem sie den Bereich erweitern, in dem vernetzte Funktionen genutzt werden können, obwohl Versorgungsverpflichtungen dem abgeschlossenen Dienst vorausgehen. Wo grundlegende Dienste ankommen, wird der erstmalige Smartphone-Zugang nützlicher, während leistungsfähigere Stadtnetze das Argument für ein Upgrade auf ein 5G-fähiges Mobiltelefon stärken.
Ausweitung von Fernarbeit und E-Learning nach COVID-19
Institutionelles digitales Lernen schafft eine Gerätechance, die nicht davon abhängt, dass Familien für jeden Schüler einen separaten Computer kaufen. Im Jahr 2025 verteilte das indonesische Ministerium für Primar- und Sekundarbildung (Kemendikdasmen) digitale interaktive Tafeln, Laptops und externe Festplatten an 288.865 Bildungseinrichtungen. Die Einbeziehung von Laptops verbindet das Programm direkt mit der Nachfrage nach Computing-Geräten, während das breitere Paket die Bereitstellung im Klassenzimmer zur relevanten kommerziellen Einheit macht. Für Laptop-Anbieter kann ein auf die Lehrumgebung zugeschnittenes Angebot die Rolle des Computers mit der breiteren Klassenzimmerbereitstellung verknüpfen. Die Lieferung in diesem Umfang begünstigt Anbieter, die eine Klassenzimmerkonfiguration über viele Standorte hinweg wiederholen können – eine Fähigkeit, die ein einzelner Computerverkauf nicht testet.
E-Commerce-Boom beschleunigt den Online-Geräteverkauf
Geräteanbieter können Produkterklärungen mit einem Online-Kauf verbinden, da sich das kommerzielle Umfeld des E-Commerce ausweitet. Der gesamte E-Commerce-Bruttowarenwert (GMV) Indonesiens sollte von 2024 bis 2025 um 14 % auf 71 Milliarden USD wachsen. Telefone und Elektronik machten 15 % des indonesischen Video-Commerce-GMV in der Kategorieaufschlüsselung 2025 aus. Ihre Beteiligung gibt Hardware-Marken eine bestehende Kategorie, in der sie ein Angebot positionieren können, während die prognostizierte GMV-Expansion einen breiteren kommerziellen Hintergrund bietet. Da Telefone und Elektronik bereits am Video-Commerce teilnehmen, bietet die Demonstration eines Mobiltelefons während des Verkaufs Marken eine Möglichkeit, neben dem Preis auch auf der Grundlage nutzbarer Funktionen zu konkurrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rupiah-Volatilität erhöht Importkosten | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Halbleitermangel und Logistikengpässe | -0.75% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strengere Elektroschrott-Vorschriften schränken Gebrauchtgeräte-Importe ein | -0.15% | Landesweit | Langfristig (≥ 4 Jahre) |
| Verbreitung von Graumarktprodukten schmälert Markenmargen | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rupiah-Volatilität erhöht Importkosten
Währungsrisiken können die Margen im Gerätekanal belasten, bevor höhere Beschaffungskosten die Rechnung des Käufers erreichen. Im Mai 2026 erklärte der Branchenverband APTIKNAS, dass die Schwäche der Rupiah die Beschaffungskosten für indonesische Technologiehändler, Systemintegratoren und Wiederverkäufer erhöht habe.[2] Für Laptop-Anbieter entsteht dadurch die Wahl zwischen der Übernahme der zusätzlichen Lokalwährungskosten und deren Weitergabe über den Verkaufspreis. Die Übernahme reduziert den aus dem Verkauf verfügbaren Gewinn, während die Weitergabe der Belastung eine erschwingliche Konfiguration schwerer zu rechtfertigen machen kann. Bevor sich ein Regalpreis ändert, trägt der Kanal die Kosten durch dünnere Händler- und Wiederverkäufermargen, während Käufer sie nur dann tragen, wenn der Kanal die Belastung weitergibt.
Halbleitermangel und Logistikengpässe
Xiaomi Indonesia erklärte in einem Bericht vom 3. Juni 2026, dass die bis September 2025 dokumentierte KI-bedingte globale Speicherknappheit die Gerätepreise in Indonesien beeinflussen könnte. Zu diesem Zeitpunkt hatte das Unternehmen nicht bestätigt, ob und wann es die Preise anpassen würde. Im September 2026 erklärte der Branchenverband APSI, dass höhere Speicherkosten die indonesischen Smartphone-Preise ab Ende 2025 um etwa 10 % bis 20 % in die Höhe getrieben hätten. Bis Juli 2026 waren die Smartphone-Stückverkäufe im Jahresvergleich niedriger, während der Verkaufswert höher war, was mit den gemeldeten Preiserhöhungen übereinstimmt. Eine volumenabhängige Expansionsstrategie ist gefährdet, wenn Komponentenkosten den Wert jedes Verkaufs erhöhen, während weniger Mobiltelefone durch den Kanal fließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Regelmäßige Smartphone-Nutzung stützt eine breite EinnahmenbasisSmartphones machten im Jahr 2026 einen Anteil von 54,01 % an der Marktgröße des Indonesien Geräte-Markts aus. Die Größe des größten Segments stimmt mit der Komdigi-Umfrage 2025 überein, in der 92,4 % der befragten Einzelpersonen im Alter von 15 bis 64 Jahren in Indonesien angaben, Smartphones mindestens einmal pro Woche zu nutzen. Diese weit verbreitete regelmäßige Nutzung stellt Kommunikation und Informationszugang in den Mittelpunkt der kommerziellen Rolle des Produkts. Die Vereinfachung einer häufig wiederholten Kommunikationsaufgabe bietet Smartphone-Anbietern einen Upgrade-Anreiz für diese breite Nutzerbasis, ohne dass ein neuer Anwendungsfall erforderlich ist.
Wearables, einschließlich Smartwatches und Fitnessbänder, sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 2,68 % über 2027–2032. Garmin Indonesia meldete im September 2026 mehr als 1,1 Millionen aktive Nutzer in seinem indonesischen Ökosystem. Dieses unternehmensspezifische Engagement bietet einem Wearable-Anbieter einen potenziellen Weg zu zusätzlicher Geräteakzeptanz durch eine bestehende Nutzerbeziehung. Feature-Phones sollen schrumpfen, und der Inhaber von Happy Cell im ITC Roxy Mas in Jakarta berichtete im August 2026 von nur einem Verkauf alle 1 bis 2 Monate für ein ausgestelltes Gerät. Ein Wearable-Angebot kann auf einem engagierten Ökosystem aufbauen, während das Basistelefon-Geschäft ein selektives Engagement für eine engere Verkaufschance erfordert.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Preissegment:
Nominale Preisgrenzen prägen das Upgrade-AngebotMittelklassegeräte repräsentierten im Jahr 2026 einen Marktanteil von 46,67 % am Indonesien Geräte-Markt. Die festen nominalen Grenzen des größten Segments bedeuten, dass eine Preiserhöhung ein unverändertes Gerät neu klassifizieren kann, sodass eine Verschiebung im Segmentmix keine Änderung der technischen Leistungsfähigkeit darstellen muss. Das schafft eine Unterscheidung zwischen der Verbesserung des Werts eines Modells und der bloßen Verschiebung seines Verkaufspreises in Richtung der Obergrenze. Ein Mittelklasse-Anbieter muss entscheiden, welche nützlichen Funktionen unterhalb der Obergrenze passen, bevor er einen höheren Verkaufspreis als erfolgreiches Upgrade behandelt.
Premium-Geräte sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,02 % über 2027–2032. Am 1. April 2026 meldete PT Samsung Electronics Indonesia höhere Vorbestellungsergebnisse für die Galaxy S26 Serie als für die S25 Serie des Vorjahres. Das S26 Ultra war das beliebteste Modell innerhalb der Vorbestellungen des 2026er Lineups. Einstiegsklasse-Smartphones sahen sich im ersten Quartal 2026 einer anderen Einschränkung gegenüber, als Erajaya Digital erklärte, dass Preisanpassungen der Marken die günstigeren Auswahlmöglichkeiten einschränkten und Verbraucher dazu veranlassten, Geräte mit höheren Spezifikationen in Betracht zu ziehen. Stärkere Vorbestellungen für eine Flaggschiff-Familie begünstigen ein modellspezifisches Premium-Upgrade-Argument gegenüber der Annahme, dass jedes höherpreisige Gerät an Attraktivität gewonnen hat.

Nach Betriebssystem:
Bestehende Plattformbeziehungen prägen den GerätewettbewerbAndroid war das größte Betriebssystem-Segment mit einem Anteil von 87,04 % an den Geräteausgaben im Jahr 2026. Es führte auch die Messung des mobilen Betriebssystems von StatCounter Global Stats für Indonesien im September 2026 an. Für einen Android-Nutzer, der Kontinuität anstrebt, kann ein Upgrade die etablierte Art der Gerätenutzung beibehalten, während die für dieselben alltäglichen Aufgaben verfügbare Hardware geändert wird. Da Android die Ausgaben und die indonesische mobile Nutzung anführt, können Anbieter, die bestehende Android-Nutzer ansprechen, gegen konkurrierende Android-Modelle und behaltene Mobiltelefone konkurrieren, ohne einen Plattformwechsel zum Teil des Upgrade-Arguments zu machen.
Andere Betriebssysteme, bestehend aus HarmonyOS, Linux und ChromeOS, bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,65 % über 2027–2032. Im Juni 2026 berichtete Google, dass Millionen von Lehrern und Schülern sowie mehr als 80.000 indonesische Schulen Chromebooks genutzt hatten. Google entwickelt und lizenziert ChromeOS und Verwaltungstools, während unabhängige Gerätehersteller und lokale Partner die Chromebook-Hardware-Beschaffung verwalten. Für Chromebook-Hardware-Anbieter hängt die Bildungschance daher davon ab, die lokale Beschaffung rund um Googles Software abzuwickeln, wobei die Gerätelieferung ihre eigenständige kommerzielle Wertquelle darstellt.
Nach Endnutzer:
Persönlicher Zugang und Klassenzimmer-Rollouts schaffen unterschiedliche NachfrageDas Verbrauchersegment hielt im Jahr 2026 einen Anteil von 65,98 % an den Geräteausgaben und war damit das größte Endnutzersegment. Im Jahr 2025 besaßen oder kontrollierten 70,75 % der Indonesier ab 5 Jahren ein Mobiltelefon. Die Einbeziehung von Besitz und Kontrolle macht den Zugang zu einem Telefon zur kommerziellen Grundlage für dieses breite Segment der persönlichen Nutzung. Für einen Nutzer, der ein Mobiltelefon kontrolliert, ohne es zu besitzen, kann ein persönliches Gerät einen unabhängigeren Zugang bieten, während ein bestehender Besitzer einen anderen Upgrade-Vorteil abwägen kann. Diese Aufteilung ermöglicht es Marken, Erstgerätebesitz und Ersatz-Upgrades als separate Angebote innerhalb des Verbrauchersegments zu positionieren.
Bildung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 1,78 % über 2027–2032. Zum 17. Februar 2026 waren 14.578 von 14.660 zugeteilten Laptop- und Speichermedieneinheiten an weiterführenden Schulen im Rahmen des indonesischen Programms zur Digitalisierung des Lernens eingetroffen.[3] Die verbleibenden 82 Einheiten befanden sich zu diesem Zeitpunkt in der Lieferung. Programmweite Zuteilungen schaffen institutionelle Gerätechancen für eine definierte Gruppe von Schulempfängern und verknüpfen die Hardware-Nachfrage mit einem konkreten Bildungseinsatz. Empfangende Schulen sind auf den Lieferplan angewiesen, um eine Gerätezuteilung in den Zugang für Unterrichtsstunden mit diesen Geräten umzuwandeln.
Nach Vertriebskanal:
Digitale Skalierung trifft auf Preisdruck bei neuen MobiltelefonenOnline-Händler und Marktplätze waren das größte Segment mit einem Anteil von 52,6 % im Jahr 2026 und das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 2,4 % über 2027–2032. Im Jahr 2025 stieg die Anzahl der Verkäufer, die Video-Commerce in Indonesien nutzen, um 75 % im Jahresvergleich auf 800.000. Für Geräteanbieter erhöht diese wachsende Verkäuferbasis die Anzahl potenzieller digitaler Verkaufsstellen, die ein Angebot erklären und abwickeln können. Ein Gerät, das über viele weitere Verkäufer vertrieben wird, muss als dasselbe Produkt erkennbar bleiben, sodass eine konsistente Präsentation genauso wichtig ist wie die Anzahl der Verkaufsstellen.
Die jährlichen Video-Commerce-Transaktionen in Indonesien stiegen im Jahr 2025 um 90 % im Jahresvergleich auf 2,6 Milliarden. Unabhängige Händler und Tante-Emma-Läden sollen schrumpfen. Im September 2026 sagte Mobiltelefon-Verkäufer Asep Saputra im ITC Kuningan in Jakarta, dass höhere Preise den Verkauf neuer Mobiltelefone reduzierten, da Kunden auf gebrauchte Mobiltelefone umstiegen. Dieser Druck stellt einen Neutelefon-Verkäufer vor ein anderes kommerzielles Problem als die bloße Erhöhung der Anzahl der Online-Transaktionsmöglichkeiten. Für Mobiltelefon-Hersteller besteht die Herausforderung darin, ein neues Gerät seinen Aufpreis gegenüber einer gebrauchten Alternative wert zu machen, selbst in einem wachsenden digitalen Verkaufsumfeld.
Geografische Analyse
Java Geräte-Markt
Java wurde als führende Region für Geräteeinnahmen beschrieben. Der Verband der Internetdienstanbieter APJII stellte in seiner Umfrage 2026 fest, dass Java 58,24 % der indonesischen Internetnutzer ausmachte. Diese Konzentration vernetzter Nutzer gibt Geräteanbietern einen Ort, an dem sie einen großen Pool von Menschen ansprechen können, die bereits Online-Dienste nutzen. Der Einstieg über Java ermöglicht es einem Anbieter, den Großteil der vernetzten Nutzer des Landes anzusprechen, bevor er sich auf andere Inseln ausweitet. Ein auf Java ausgerichteter Markteintritt priorisiert eine breite vernetzte Nutzerbasis, während ein nationales Geräteangebot zusätzliche Kanäle benötigt, um Käufer auf anderen Inseln zu erreichen.
Die Gerätehändel-Chance Sumatras beinhaltet die Ausweitung eines formellen Markenkanals auf ein bestimmtes städtisches Einzugsgebiet, wodurch der regionale Zugang einen lokalen Ansprechpartner erhält. Anfang 2026 eröffnete Erajaya Digital 29 Filialen in ganz Indonesien, darunter eine iBox in Medan, die ihr Gerätehändel-Netzwerk in Sumatra erweiterte. Diese physische Präsenz kann ein nationales Geräteportfolio mit der Möglichkeit eines lokalen Kunden verbinden, vor der Produktauswahl mit einem Händler in Kontakt zu treten. Die kommerzielle Entscheidung liegt darin, wo eine Markenfiliale einen nützlichen lokalen Kaufpunkt hinzufügt, da ihr Wert von der Stadt abhängen muss, die sie bedient, und nicht von der Größe eines landesweiten Eröffnungsprogramms.
Balis Premium-Gerätekanal veranschaulicht ein anderes Format, bei dem eine Einzelhandelsinvestition mehrere Produktkategorien an einem dedizierten Markenstandort zusammenführt. Im September 2025 eröffnete Erajaya Digital einen iBox Apple Premium Partner Store in Denpasar, der iPhone, MacBook, iPad und Apple Watch auf 226 Quadratmetern Einzelhandelsfläche anbietet. Das Geschäft befand sich außerhalb eines Einkaufszentrums. Für einen Händler macht dieses Format ein breites Geräteportfolio an einem eigenständigen lokalen Zielort verfügbar, sodass ein Markenstandort Telefon-, Computing- und Wearable-Anwendungen abdecken kann. Ein Zielortformat kann dazu führen, dass die Tiefe eines lokalen Geräteangebots wichtiger ist als die Anzahl der Filialen.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen stellt Indonesiens nationales Zertifizierungsregime den provinziellen End-of-Life-Maßnahmen Jakartas aus der Perspektive eines formellen Anbieters gegenüber, der die betroffene Herstellung, Montage oder Einfuhr durchführt. Das indonesische Ministerium für Kommunikation und digitale Angelegenheiten (Komdigi) verwaltet die Permenkominfo Nr. 3/2024, die am 22. Mai 2024 in Kraft getreten ist. Sie verpflichtet Geräte mit Telekommunikationsfunktionen, die in Indonesien hergestellt, montiert oder für den Verkauf oder die Nutzung eingeführt werden, technische Standards zu erfüllen, die durch Tests und Zertifizierung überprüft werden. Die Bewertungen beurteilen die Compliance-Bedingungen, mit denen derselbe Anbieter in beiden geografischen Umgebungen konfrontiert ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Jakarta |
|---|---|---|
| Primäre Behörde | Ministerium für Kommunikation und digitale Angelegenheiten (Komdigi) | Komdigi im Rahmen des nationalen Regimes |
| Wichtige Instrumente oder Richtung | Technische Standards, Tests und Zertifizierung gemäß Permenkominfo Nr. 3/2024 | Permenkominfo Nr. 3/2024 angewendet auf betroffene Tätigkeiten |
| Kommerzielle Auswirkung | Neue Tests und Zertifikat für die Fortsetzung betroffener Tätigkeiten nach mehr als 3 Jahren ab Ausstellung des Zertifikats | Nationale Zertifizierungspflichten gelten für betroffene Herstellung, Montage und Einfuhren in Jakarta |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesien erhält eine mittlere Bewertung, da formelle Anbieter Test- und Zertifizierungspflichten unterliegen, wobei neue Tests und ein neues Zertifikat für die Fortsetzung betroffener Tätigkeiten nach mehr als 3 Jahren ab Ausstellung des Zertifikats erforderlich sind. Jakarta erhält dieselbe Bewertung, da die nationale Zertifizierung unverändert neben provinziellen End-of-Life-Maßnahmen gilt, einschließlich eines Gefahrstoffabfallplans, dessen erste Phase 2025–2029 Haushalte, Mikro- und Kleinunternehmen, Gesundheitseinrichtungen und andere Unternehmen abdeckt, sowie Abgabestellen der Umweltbehörde, die Mobiltelefone, Ladegeräte und Batterien annehmen. Die Internationale Fernmeldeunion (ITU) beschreibt die Erkundung einer erweiterten Herstellerverantwortung für Elektro- und Elektronikgeräte, wobei Konsultationen bis September 2025 dokumentiert wurden. Aus der Perspektive desselben Anbieters spiegelt die Politikkontinuität den operativen Zertifizierungszyklus wider, während die breitere Elektronikpolitikarbeit noch in der Erkundungsphase verbleibt.
Wertschöpfungskettenstufen
Herstellung, Vertrieb und Endnutzer-Einzelhandel erfassen Wert durch unterschiedliche Aktivitäten, was ihre Kapazitätsentscheidungen kommerziell unterschiedlich macht. Synnex Metrodata Indonesia eröffnete im April 2025 Phase II seines Jakarta Logistics Center und erwartete eine bessere Produktverteilung, eine breitere Kanalabdeckung und niedrigere Betriebskosten. Die abgeschlossene Kapazitätserweiterung veranschaulicht, wie ein Händler in den Zugang zu nachgelagerten Verkäufern investieren kann, während die finanziellen Vorteile von der anschließenden Umsetzung abhängen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Geräteherstellung | Gerätehersteller wie PT Samsung Electronics Indonesia, mit der in ihrer Erklärung vom 22. März 2025 beschriebenen Smartphone- und Tablet-Produktion in Cikarang | Verkauf von Fertiggeräten | Ausgleich von Modellvielfalt und Produktionsumfang | Montagesequenz um validierte Modellnachfrage |
| Vertrieb und Kanalversorgung | Händler wie Synnex Metrodata Indonesia und PT Erajaya Swasembada Tbk | Vertriebsverkäufe | Abstimmung der Vertriebskapazität auf die Kanalreichweite | Kapazität nahe der nachgelagerten Nachfrage positionieren |
| Physischer und Online-Einzelhandel | Gerätehandelsgruppen wie PT Erajaya Swasembada Tbk | Geräteverkäufe an Endnutzer | Koordinierung von physischer und digitaler Auftragsabwicklung | Auftragsabwicklungsregeln über Markenvertriebskanäle hinweg angleichen |
| Quelle: Mordor Intelligence | ||||
Erajaya Digital eröffnete Ende November 2025 18 indonesische Filialen, bestehend aus 11 erafone- und erafone & more-Filialen sowie 7 iBox-Filialen. Diese physische Expansion zeigt, warum ein digital zugänglicher Gerätekanal auch Investitionen am Kundenkontaktpunkt erfordern kann. Die Verbindung der erweiterten erafone- und iBox-Netzwerke mit Online-Bestellungen würde es dem Händler ermöglichen, neue Kundenkontaktpunkte über mehr als einen Vertriebsweg zu nutzen.
Wettbewerbslandschaft
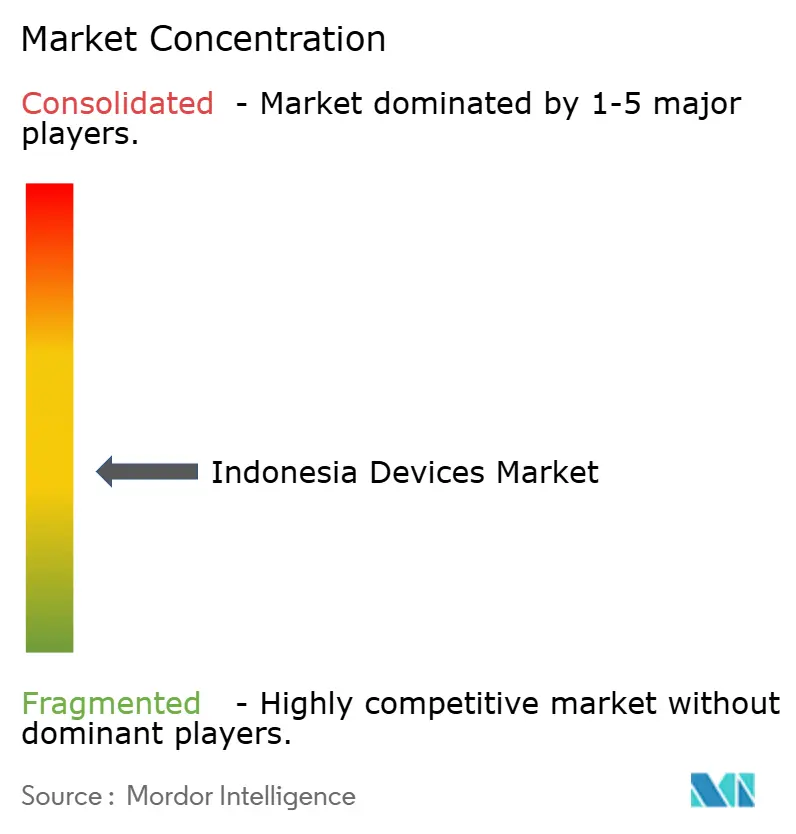
Der Wettbewerb ist über Geräteanwendungen verteilt, aber von mehreren etablierten internationalen Marken verankert, was unterschiedliche Einstiegswege für einen fokussierten Herausforderer lässt. Zu den wichtigsten Teilnehmern gehören Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. und HP Inc., die mobile und Computing-Geräte abdecken. Lenovo, Dell und HP bieten Laptops und Desktops in Indonesien an. Apple-Geräte erreichen indonesische Käufer auch über Digimap, einen autorisierten Wiederverkäufer, der von PT Mitra Adiperkasa Tbk betrieben wird. Die Breite dieser Liste gibt einem Computing-Käufer mehrere überlappende Herstelleroptionen, während ein Telefonkäufer auf eine andere Gruppe von Marken- und autorisierten Einzelhandelsbeziehungen trifft.
Die Ausrichtung auf Unternehmenskäufer und die Verknüpfung von Mobiltelefonen mit Mobilfunkdiensten stellen unterschiedliche Gerätestrategien dar, die jeweils auf einer bestimmten Kundenbeziehung aufbauen. ASUSTeK Computer Inc. berichtete, dass sein indonesisches Geschäftssegment im Jahr 2025 um 117 % im Jahresvergleich wuchs, während die globale kommerzielle PC-Branche rückläufig war. Am 17. Oktober 2025 begann Telkomsel, indonesische Bestellungen für Apples iPhone-17-Lineup über Halo+ Postpaid-Bundles entgegenzunehmen, mit Online- und Offline-Kaufkanälen und Verfügbarkeit vorbehaltlich des Lagerbestands. Die Wahl zwischen organisationalen Geräteverkäufen und einem Telekommunikations-Bundle bedeutet die Wahl, ob die kommerzielle Beziehung auf der Institution zentriert ist oder sich über einen Mobilfunkdienstpartner erstreckt.
Die regulatorische Positionierung beeinflusst auch, wie eine Gerätemarke eine kommerzielle Markteinführung für indonesische Käufer vorbereitet und ihre lokale Umsetzung mit einem bestimmten Modell verbindet. Am 23. Januar 2025 eröffnete PT Samsung Electronics Indonesia Vorbestellungen für die Galaxy S25 Serie in Indonesien und meldete eine Zertifizierung für inländische Inhalte von 37,5 % für die Serie. Am 18. März 2026 machte PT Samsung Electronics Indonesia die Galaxy S26 Serie in Indonesien für den Direktkauf verfügbar. Für einen Herausforderer löst die bloße Übereinstimmung mit Hardware-Spezifikationen nicht, wie ein Modell für das lokale regulatorische Umfeld positioniert wird. Samsungs Ergebnis von 37,5 % gilt nur für die S25 Serie, sodass seine anderen Gerätelinien eine eigene Grundlage für die Bereitschaft zu lokalen Inhalten benötigen.
Marktführer der Indonesien Geräte-Branche
-
Lenovo Group Limited
-
PT Samsung Electronics Indonesia
-
Apple Inc.
-
Dell Technologies Inc.
-
HP Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien Geräte Markt Unternehmen in diesem Bericht
- Acer Inc.
- Advan Digital (PT Bangga Teknologi Indonesia)
- Apple Inc.
- ASUSTeK Computer Inc.
- BBK Electronics Corporation Ltd.
- Dell Technologies Inc.
- Fitbit LLC
- Google LLC
- HP Inc.
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- LG Electronics Inc.
- Microsoft Corporation
- Nintendo Co., Ltd.
- PT Erajaya Swasembada Tbk
- PT Samsung Electronics Indonesia
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- Sony Group Corporation
- Transsion Holdings
- Vivo Mobile Communication Co., Ltd.
- Xiaomi Corp.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen 3 Wege zur Ausweitung der Schullaptop-Nutzung, während das Geräteangebot auf die Klassenzimmerbedingungen abgestimmt wird. Für sein digitales Lernprogramm 2026 plante das indonesische Ministerium für Primar- und Sekundarbildung schrittweise Gerätezugaben, einschließlich Laptops, neben Mentoring und digitalen Inhalten. Dieses Programm schafft Raum für gerätezentrierte Angebote, die auf eine bestimmte Schulanwendung zugeschnitten sind, wobei die Bereitschaft zur Bereitstellung mitbestimmt, wie die Hardware zum Unterricht beitragen kann.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Klassenzimmer-Laptop-Konfigurationen | Laptops sind Teil der digitalen Lernunterstützung für Schulen 2026 | Schulen und Lehrteams | Laptop-Konfiguration auf die beabsichtigte Klassenzimmeranwendung abstimmen | Eignung für Klassenzimmerbedingungen | Bildungsorientierte Laptop-Anbieter |
| Sicherer institutionell verwalteter Laptop-Zugang | Das Programm betont Gerätesicherheit und -platzierung | Schulen, die den Gerätezugang verwalten | Laptops mit einem definierten Plan für sichere Platzierung und kontrollierten Zugang anbieten | Erfüllung von Gerätesicherheits- und Platzierungsanforderungen | Laptop-Anbieter und Schuleinsatz-Integratoren |
| Schrittweise Laptop-Bereitstellung | Die Programmrichtung umfasst schrittweise Gerätezugaben | Schulen, die die Einführung des digitalen Lernens sequenzieren | Laptop-Installationen an die Strom- und Konnektivitätsbereitschaft anpassen | Sicherstellung der Strom- und Konnektivitätsbereitschaft | Laptop-Anbieter mit koordinierten Bereitstellungsfähigkeiten |
| Quelle: Mordor Intelligence | |||||
Das Ministerium identifiziert Strom, Internetkonnektivität, Gerätesicherheit und -platzierung sowie geeignete Klassenzimmerbedingungen als Bereitschaftsüberlegungen für eine effektive und nachhaltige Nutzung unterstützter digitaler Lerngeräte. Für Laptop-Anbieter macht dies die praktische Schulumgebung neben der Gerätekonfiguration zum Teil des Angebots. Die zentrale Chance ist Laptop-Kapazität, die an der Institution nützlich bleiben kann, mit Installationen, die auf die für eine kontinuierliche Nutzung erforderlichen Bedingungen abgestimmt sind.
Neueste Industrielle Entwicklungen in Indonesien Geräte Markt
- Aug. 2026: Acer Indonesia machte den Aspire 7 Pro New Generation Laptop über sein offizielles Vertriebsnetz, den Acer eStore und Marktplatzpartner in Indonesien verfügbar.
- Jul. 2026: Die Spektrumvergabe von Komdigi verpflichtete die erfolgreichen Betreiber, 5G in zugesagten Städten und Regentschaften bereitzustellen und innerhalb von 5 Jahren mindestens 51 % der indonesischen Bevölkerung zu erreichen. Sie verpflichtete außerdem zur Bereitstellung von mindestens 4G-Dienst in 538 ausgewählten Dörfern und Stadtteilen mit fehlendem oder schwachem Signal.
Indonesien Geräte Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indonesien Geräte-Markt misst die jährlichen Endnutzerausgaben für elektronische Geräte, die für den persönlichen, geschäftlichen, bildungsbezogenen und öffentlichen Sektor in Indonesien verkauft werden. Er umfasst Geräteverkäufe über Einzel- und Betreiberkanäle, klassifiziert nach Gerätetyp, Preissegment, Betriebssystem, Endnutzer und Vertriebskanal.
Ausschlüsse aus dem Umfang: Separat verkauftes Gerätezubehör, Telekommunikations- und Internetdienste, separat verkaufte Gerätereparatur und -wartung sowie separat verkaufte Gerätekomponenten und Ersatzteile sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Computergeräte (Laptops, Desktops, Tablets)
- Smartphones
- Feature-Phones
- Wearables (Smartwatches, Fitnessbänder)
- Smart-TVs und Set-Top-Boxen
- Spielkonsolen
- Nach Preissegment
- Einstiegsklasse (< 3 Mio. IDR)
- Mittelklasse (3–7 Mio. IDR)
- Premium (> 7 Mio. IDR)
- Nach Betriebssystem
- Android
- iOS
- Windows
- Sonstige (HarmonyOS, Linux, ChromeOS)
- Nach Endnutzer
- Verbraucher
- Unternehmen / Firmen
- Bildung
- Staat und öffentlicher Sektor
- Nach Vertriebskanal
- Online-Händler und Marktplätze
- Marken-E-Shops
- Organisierter stationärer Einzelhandel (moderner Handel)
- Unabhängige Händler und Einzelhändler
- Telekommunikationsbetreiber-Bündel
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Das Desk Research verwendet Quellen wie die Spektrumvergabe von Komdigi 2026 und die Zertifizierungsverordnung für Telekommunikationsgeräte 2024, um Konnektivitätsverpflichtungen und Anforderungen zu bewerten, die die abgedeckte Geräteversorgung in Indonesien prägen. Die Veröffentlichungen des digitalen Lernprogramms von Kemendikdasmen informieren über die institutionelle Laptop- und Display-Nachfrage, während die indonesischen Wirtschafts- und Finanzstatistiken der Bank Indonesia wirtschaftliche, haushaltsausgabenbezogene, währungs- und preisbezogene Reihen für den Marktkontext liefern.
Jährliche Unternehmensberichte, Finanzunterlagen, Investorenmaterialien und seriöse indonesische Geschäftsberichte können Produkteinführungen, Kanalaktivitäten, lokale Montage und Kaufbedingungen klären, wobei staatliche Handelsdaten zur Überprüfung der Importexposition verwendet werden, wo relevant. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an in Indonesien ansässige Gerätehersteller, Händler, Einzelhändler, Telekommunikationsbetreiber, institutionelle Beschaffungsmitarbeiter und Verbraucherfinanzierungsspezialisten richten, wobei die Befragten über leitende, funktionale und operative Rollen hinweg ausgewählt werden. Ihre Erkenntnisse würden sekundäre Befunde zu Verkaufspreisen, Kanalmix, Geräteaustausch, Beschaffungszeitpunkt und lokalen Versorgungsbedingungen testen, während widersprüchliche Antworten gegen unabhängige Einreichungen, Versandkennzahlen und Einzelhandelsnachweise geprüft würden. Wo Nachweise unvollständig bleiben, würden Analysten die Lücke dokumentieren, den am nächsten unterstützten Indikator verwenden und die resultierende Schätzung triangulieren, bevor sie einbezogen wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 22 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den Wert der indonesischen Geräteverkäufe 2027 aus einer Top-down-Marktbasis und projiziert den Pfad 2027–2032 anhand von Indikatoren, die an die abgedeckten Kategorien gebunden sind. Zu den Eingaben gehören Haushaltskonsum und Kaufkraft, Smartphone- und Computerlieferungen, Geräteverkaufspreise und Preissegmentmix, Netzausbau, Schul- und öffentliche Beschaffung sowie Online- und Offline-Kanalaktivitäten, wobei jede dazu beiträgt, die Stückzahlnachfrage, den Wert pro Gerät oder den Weg zum Verkauf zu erklären. Eine multivariate Regression kann historische Verkäufe mit diesen Indikatoren in Beziehung setzen, wenn vergleichbare Beobachtungen verfügbar sind, wobei Szenarioanalysen verwendet werden, wo Politikzeitpunkt, Komponentenverfügbarkeit oder Rupiah-Bewegungen unterschiedliche Pfade schaffen. Die Nachweise bestimmen, welche Technik geeignet ist.
Segmentanteile werden aus beobachteten Kategorieeinnahmen oder Lieferungen aufgebaut, die zu relevanten Verkaufspreisen bewertet werden, und dann gegen Einzel- und institutionelle Kanalnachweise geprüft, sodass Typ-, Preissegment-, Betriebssystem-, Endnutzer- und Kanalgesamtsummen mit dem Markt übereinstimmen. Selektive Bottom-up-Prüfungen verwenden stichprobenartige indonesische Kanalverkäufe oder Gerätevolumina, multipliziert mit unterstützten durchschnittlichen Verkaufspreisen, wobei Anbieter- und Händlergesamtsummen verwendet werden, um das Top-down-Ergebnis zu testen, anstatt es zu ersetzen. Wenn einer stichprobenartigen Schätzung die Abdeckung fehlt oder sie eine andere Transaktionsbasis hat, identifizieren Analysten den fehlenden Kanal oder die fehlende Gerätegruppe und verwenden unabhängige Liefer-, Preis- und Händlernachweise, um diese Prüfung anzupassen oder zu begrenzen. Prognosenannahmen werden mit marktweiten Mustern verglichen und vor der Festlegung endgültiger Schätzungen mit in Indonesien ansässigen Primärbefragten auf Variablenebene überprüft.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren den Verkaufswert gegen unabhängige Liefer-, Preis-, Handels-, Einzelhandelskanal- und institutionelle Beschaffungssignale und untersuchen dann Ausreißer, Jahresbrüche und Unterschiede zwischen Wert und Volumen vor der Freigabe. Ein zweiter Analyst überprüft Quelldaten, Definitionen, Berechnungen und Segmentabstimmung, und wesentliche Inkonsistenzen lösen Quellenprüfungen oder Befragten-Nachverfolgungen aus, wo angemessen. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches Politk-, Währungs-, Versorgungs- oder Kanalereignis den Ausblick ändert, und vor der Lieferung einer neuen Vorabprüfung unterzogen.
Vergleich der Marktgrößenbestimmung des Indonesien Geräte-Markts durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indonesien Geräte-Markt misst die jährlichen Endnutzerausgaben für elektronische Geräte, die für den persönlichen, geschäftlichen, bildungsbezogenen und öffentlichen Sektor in Indonesien verkauft werden.
Zu den wichtigsten Treibern von Lücken gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den Eingaben gehören Haushaltskonsum und Kaufkraft, Smartphone- und Computerlieferungen, Geräteverkaufspreise und Preissegmentmix, Netzausbau, Schul- und öffentliche Beschaffung sowie Online- und Offline-Kanalaktivitäten, wobei jede dazu beiträgt, die Stückzahlnachfrage, den Wert pro Gerät oder den Weg zum Verkauf zu erklären.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,66 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 18,98 Mrd. USD (2025) | Auf Basis seines Ausgangswerts 2025 liegt diese Schätzung 49,9 % über dem Wert dieses Berichts für 2027 von 12,66 Mrd. USD, 2 Jahre später. Der breitere Verbraucherelektronik-Pool umfasst vernetzte Heimgeräte und Fernsehperipheriegeräte, die über die definierten Gerätekategorien hinausgehen. |
| Regionales Beratungsunternehmen B | 5,59 Mrd. USD (2025) | Auf Basis seines Ausgangswerts 2025 liegt diese Schätzung 55,8 % unter dem Wert dieses Berichts für 2027 von 12,66 Mrd. USD, 2 Jahre später. Die Schätzung deckt nur Smartphone-Einnahmen ab und lässt die anderen Gerätekategorien im Indonesien Geräte-Markt aus. |
Die Analysten von Mordor Intelligence triangulieren den Verkaufswert gegen unabhängige Liefer-, Preis-, Handels-, Einzelhandelskanal- und institutionelle Beschaffungssignale und untersuchen dann Ausreißer, Jahresbrüche und Unterschiede zwischen Wert und Volumen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indonesien Gerte-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 12,66 Milliarden USD und bis 2032 auf 13,58 Milliarden USD prognostiziert, mit einem CAGR von 1,42 % über 2027–2032.
Was treibt die Nachfrage nach Smartphones und Laptops an?
Der Netzausbau und die Digitalisierung des Schulwesens in Indonesien stützen die Nachfrage. Die Spektrumvergabe 2026 verpflichtet die erfolgreichen Betreiber, in 538 ausgewählten Dörfern und Stadtteilen mit fehlendem oder schwachem Signal mindestens 4G-Dienst bereitzustellen.
Welcher Gerätetyp führt die Ausgaben in Indonesien an?
Smartphones waren das größte Gerätetyp-Segment mit einem Anteil von 54,01 % im Jahr 2026.
Welche Unternehmen konkurrieren in der indonesischen Gerätebranche?
Zu den wichtigsten Teilnehmern gehören Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. und HP Inc., die Computing- und mobile Geräte abdecken.
Was ist die größte Herausforderung beim Kauf neuer Mobiltelefone?
Die KI-bedingte globale Speicherknappheit wurde bis September 2025 dokumentiert. Der Druck durch Speicherkosten erhöhte die indonesischen Smartphone-Preise laut APSI im September 2026 ab Ende 2025 um etwa 10 % bis 20 %.
Welche Region führt die Geräteeinnahmen in Indonesien an?
Java wurde als führende Region für Geräteeinnahmen beschrieben. Die APJII-Umfrage 2026 ergab, dass Java 58,24 % der indonesischen Internetnutzer ausmachte.
Warum gewinnen Premium-Smartphones Marktanteile?
Wohlhabende Nutzer suchen 5G, Flaggschiff-Kameras und KI-Funktionen, während Finanzierungspläne die Einstiegshürden senken.
Wie wichtig ist der E-Commerce für den Geräteverkauf in Indonesien?
Online-Kanäle kontrollieren bereits 52,12 % des Werts und werden weiterhin mit einer CAGR von 2,82 % wachsen.
Welche Rolle spielen Vorschriften zu lokalen Inhalten?
TKDN-Vorgaben von 35–40 % verpflichten Marken zur lokalen Montage und beeinflussen so die Wettbewerbspositionierung und Lieferketten.