
Größe und Marktanteil des indonesischen IT-Dienstleistungsmarkts
Analyse des indonesischen IT-Dienstleistungsmarkts von Mordor Intelligence
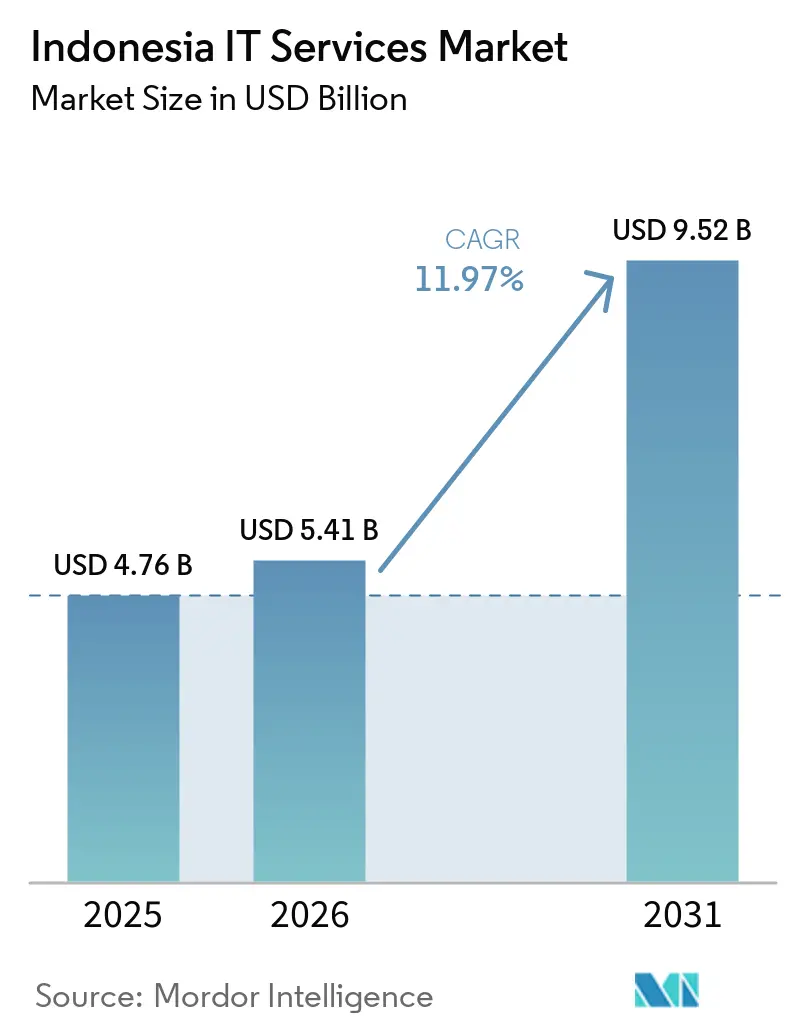
Die Größe des Indonesien IT-Dienstleistungsmarkts wird voraussichtlich von 5,41 Milliarden USD im Jahr 2026 auf 6,06 Milliarden USD im Jahr 2027 steigen und bis 2032 10,48 Milliarden USD erreichen, mit einer CAGR von 11,58 % über 2027–2032.
Die Unternehmensdigitalisierung in Indonesien erweitert den Arbeitsaufwand, der erforderlich ist, um bestehende Geschäftssysteme mit Cloud-Anwendungen und höherer Transaktionsaktivität zu verbinden. Dieser Aufwand schafft Raum für Anbieter, Migration, Integration und laufenden Support innerhalb einer definierten Betriebsverantwortung zu kombinieren. Spezialisierte Fähigkeiten und ungleichmäßige Zugangsinfrastruktur schränken ein, wie schnell diese Verpflichtungen zu verlässlichen Dienstleistungen werden können. Der Wettbewerb begünstigt daher Bereitstellungsmodelle, die technischen Umfang mit praktischen Übergabe- und Supportkapazitäten verbinden. Kommerzielle Möglichkeiten sind am deutlichsten dort, wo die Implementierung digitale Plattformen in nutzbare Gesundheits- und Behörden-Workflows umwandelt.
Wichtigste Erkenntnisse des Berichts
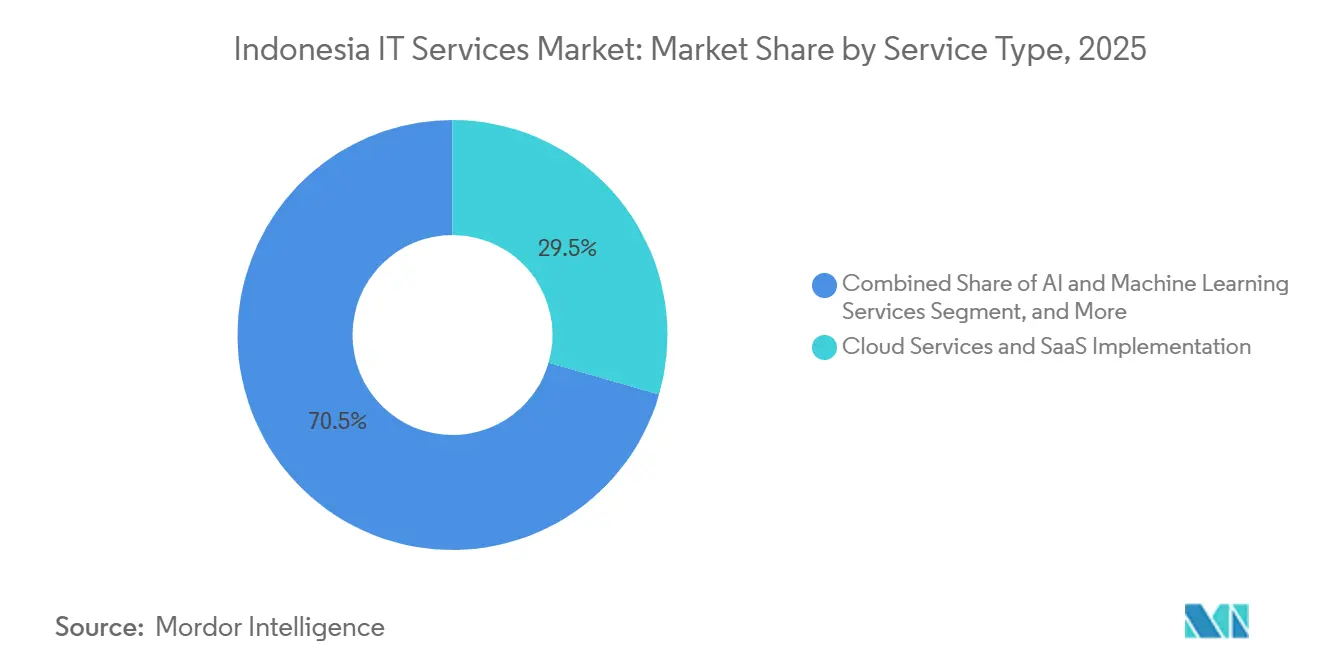
- Nach Dienstleistungstyp führte das Segment Cloud-Dienste und SaaS-Implementierung mit einem Marktanteil von 29,83 % am Indonesien IT-Dienstleistungsmarkt im Jahr 2026 und wird voraussichtlich mit einer CAGR von 12,9 % über 2027–2032 am schnellsten wachsen.
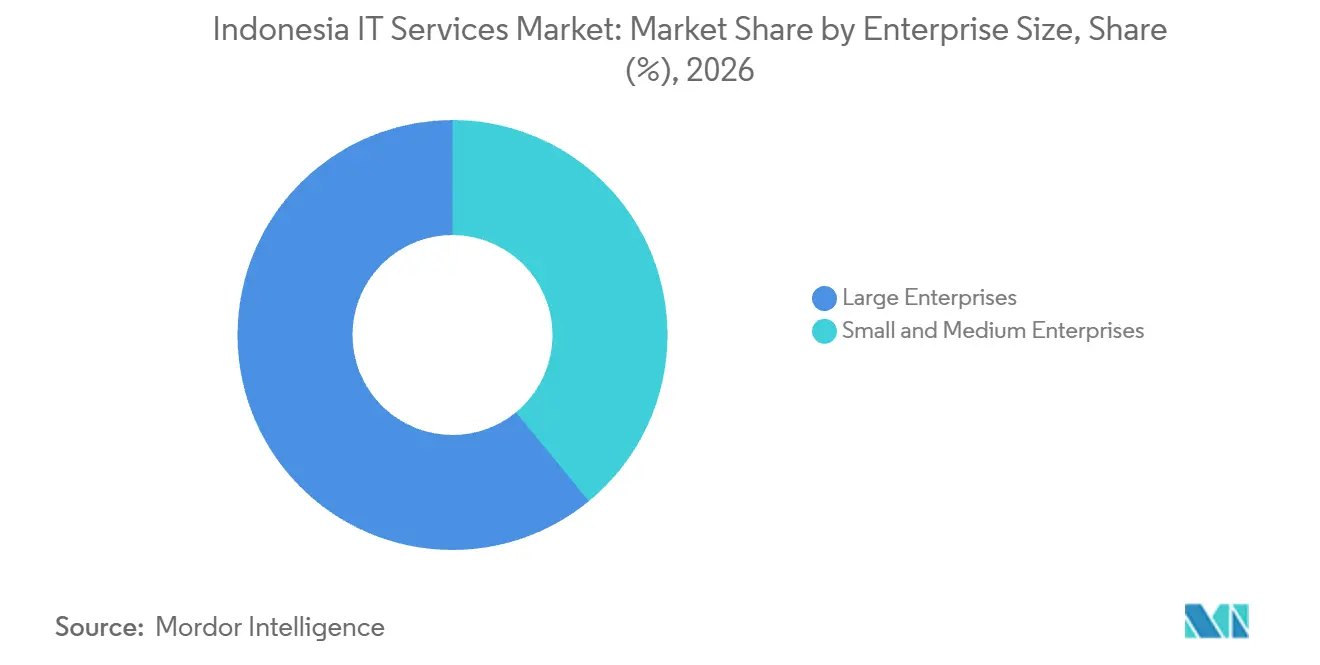
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 60,94 % am Indonesien IT-Dienstleistungsmarkt, während kleine und mittlere Unternehmen voraussichtlich mit einer CAGR von 12,6 % über 2027–2032 am schnellsten wachsen werden.
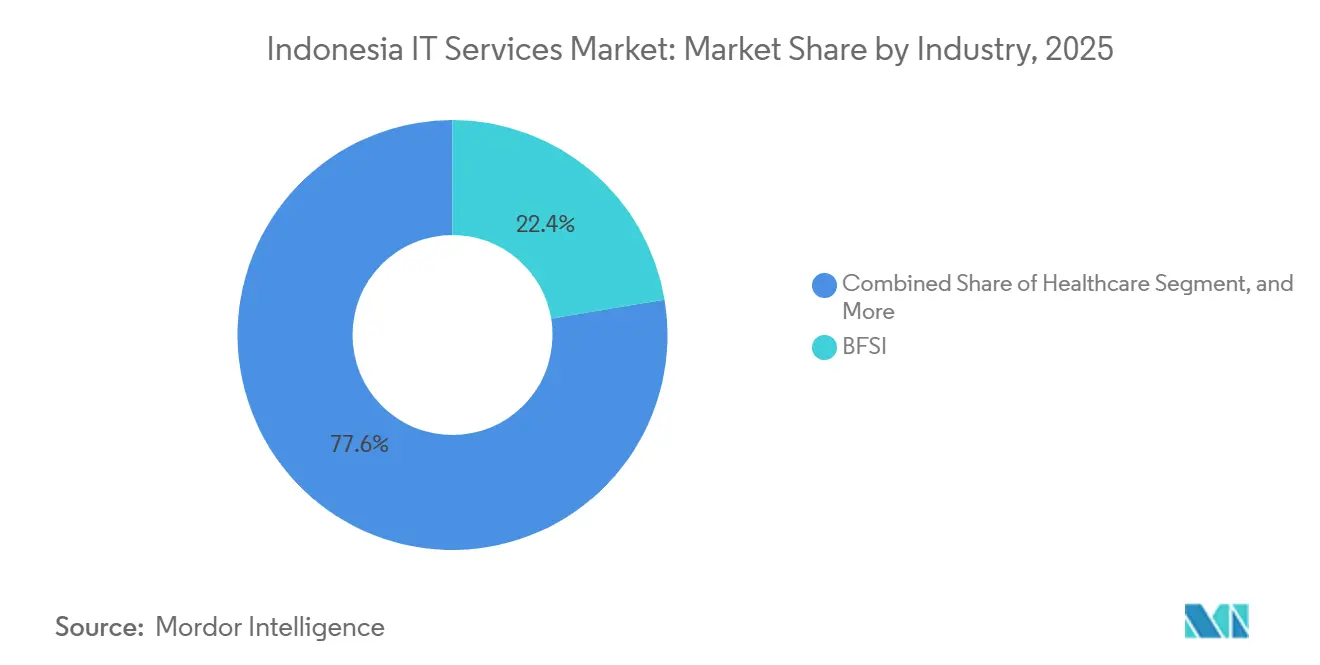
- Die Branchenaufschlüsselung wurde von Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit 22,38 % der Dienstleistungsausgaben im Jahr 2026 angeführt, während das Gesundheitswesen voraussichtlich mit einer CAGR von 12,4 % über 2027–2032 am schnellsten wachsen wird.
- Nach Bereitstellungsmodell hielt die Cloud im Jahr 2026 einen Anteil von 53,93 % der Dienstleistungsausgaben, wobei Hybrid voraussichtlich mit einer CAGR von 12,45 % über 2027–2032 am schnellsten wachsen wird.
- Unter den Technologien entfiel auf Cloud-Computing im Jahr 2026 ein Anteil von 27,85 % der Dienstleistungsausgaben, während das Segment Künstliche Intelligenz und maschinelles Lernen voraussichtlich mit einer CAGR von 12,65 % über 2027–2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rasche unternehmensweite Digital-First-Strategien | +4.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg der Migration zu Cloud-nativen Anwendungen | +3.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize „Making Indonesia 4.0” | +1.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Beschleunigte Expansion von Fintech und E-Commerce | +3.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Build-Operate-Transfer-Vereinbarungen für Rechenzentren mit staatseigenen Unternehmen | +0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Vorgeschriebenes inländisches Disaster-Recovery-Hosting für strategische Daten des öffentlichen Sektors | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche unternehmensweite Digital-First-Strategien
Die Digitalisierung des Backoffice schafft Implementierungsbedarf hinter den kundenseitigen Kanälen eines Unternehmens. PT Fast Food Indonesia startete 2025 die Webversion seines vollständig neuen digitalen Backoffice landesweit. Im Dezember 2025 nahm es sein Oracle NetSuite Enterprise-Resource-Planning-System (ERP) in einem Parallelbetrieb mit seinem Altsystem in Betrieb, als Vorbereitung für eine geplante vollständige Migration im Jahr 2026. Die Arbeiten umfassten die Integration des Hauptsitzes und die Übertragung der Eröffnungssalden von ERP Platinum auf Oracle NetSuite. Diese miteinander verbundenen Aufgaben zeigen, wie die Unternehmenstransformation potenzielle Dienstleistungsaufträge rund um den Übergang zwischen bestehenden und neuen Betriebssystemen schaffen kann. Datenabgleich und Umstellungsunterstützung werden kommerziell relevant, weil eine neue Schnittstelle mit den Datensätzen und Prozessen verbunden werden muss, auf denen das Unternehmen basiert.
Anstieg der Migration zu Cloud-nativen Anwendungen
Die Anwendungsmigration schafft Dienstleistungsarbeit an der Schnittstelle zwischen Betriebssystemen und Cloud-Infrastruktur. Im März 2025 vereinbarte Indosat Ooredoo Hutchison mit Ericsson und Google Cloud, sein gesamtes Business-Support-System auf Google Cloud zu migrieren. Die Vereinbarung umfasste Ericssons Migrationsunterstützung und die Integration seiner cloudbasierten Betriebs- und Geschäftsunterstützungsanwendungen. PT Bank HSBC Indonesia schloss 2025 weitere Anwendungsmigrationen ab und verlagerte SMS Blast und Dukcapil auf AWS Indonesia sowie APIPIS auf Google Cloud Platform Indonesia. Die Nutzung unterschiedlicher Cloud-Plattformen durch die Bank macht die Übergabe jeder Anwendung zu einer individuellen Dienstleistungsaufgabe. Aufeinanderfolgende Workload-Migrationen bieten Anbietern eine Reihe potenzieller Aufträge bei einem einzigen Käufer, jeweils mit eigener Implementierungs- und Supportgrenze.
Staatliche Anreize „Making Indonesia 4.0”
Die Steuerroute „Making Indonesia 4.0” unterstützt das Angebot an Berufstalenten direkter als Technologieeinkäufe. Indonesiens Generaldirektion für Steuern verknüpfte „Making Indonesia 4.0” mit einem Bruttoeinkommensabzug von bis zu 200 % der anrechenbaren Berufsausbildungskosten. Anspruchsberechtigte inländische Unternehmen benötigen eine Berufskooperationsvereinbarung, eine Steuerfreigabe und keinen steuerlichen Verlust im Nutzungsjahr. Der Abzug umfasst Praktika und Unterricht an Berufsschulen, berufsqualifizierende Diplomstudiengänge und Berufsausbildungszentren und senkt die anrechenbaren Kosten für die Ausbildung von Technikern. Für IT-Dienstleister ist der Nachfrageeffekt indirekt, da eine breitere technische Belegschaft Implementierungs- und nachfolgende Dienstleistungsarbeiten unterstützen kann. Seine Reichweite hängt von der steuerlichen Situation jedes Arbeitgebers ab, da ein Unternehmen mit steuerlichem Verlust ihn nicht nutzen kann.
Beschleunigte Expansion von Fintech und E-Commerce
Höhere Transaktionsaktivität erweitert die Betriebslast, die Zahlungs- und Online-Commerce-Systeme tragen müssen. Bank Indonesia verzeichnete im August 2026 6,11 Milliarden digitale Zahlungen über Mobile Banking, Internet Banking und serverbasiertes elektronisches Geld, ein Anstieg von 40,36 % im Jahresvergleich.[1] Separat berichtete das Ministerium für Handel, dass Harbolnas, das nationale Online-Shopping-Event, 2025 gegenüber 2024 ein Transaktionswachstum von bis zu 17 % verzeichnete. Diese Kennzahlen weisen auf Dienstleistungsmöglichkeiten in der Transaktionsverarbeitung, Anwendungsskalierung und der Integration kommerzieller Workflows hin. Für Zahlungsanbieter und Online-Händler besteht das relevante Implementierungsproblem darin, einen zuverlässigen Dienst aufrechtzuerhalten, wenn mehr Transaktionen durch ihre Systeme laufen. Das macht Performance-Engineering und operativen Support kommerziell bedeutsam, selbst wenn das unmittelbare Ziel des Käufers die Bewältigung von Aktivitäten und nicht die Einführung eines weiteren Kundenkanals ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender inländischer Fachkräftemangel in fortgeschrittenem Cloud-Computing und DevSecOps | -1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Veraltete Legacy-Infrastruktur außerhalb von Tier-1-Städten | -0.7% | Abgelegene Dörfer in Kutai Timur | Langfristig (≥ 4 Jahre) |
| Fragmentierte provinzielle Beschaffungsstandards | -0.3% | Provinz Banten | Mittelfristig (2–4 Jahre) |
| Stromtarife mit Auswirkungen auf die Hyperscale-Wirtschaftlichkeit | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender inländischer Fachkräftemangel in fortgeschrittenem Cloud-Computing und DevSecOps
Spezialisierte Cloud-Nachfrage kann die Lieferfähigkeiten der sie bedienenden Kanalpartner übersteigen. Im März 2025 berichtete Westcon-Comstor, dass 45 % der in Indonesien ansässigen Kanalpartner Fachkräftemangel als Herausforderung bei der Erfüllung der spezialisierten Cloud-Kompetenzanforderungen ihrer Kunden beschrieben. Ein Anbieter, der mit dieser Einschränkung konfrontiert ist, kann einen neuen Migrationsvertrag nicht allein als Infrastrukturkapazität betrachten, da die Implementierung auch Personal erfordert, das in der Lage ist, den Workload zu konfigurieren und zu unterstützen. Bis Mai 2025 hatten indonesische Entwickler über Googles JuaraGCP-Programm mehr als 672.000 interaktive Trainingslabore absolviert. Da nur 55 % dieser Partner zuversichtlich sind, die spezialisierte Cloud-Kompetenznachfrage erfüllen zu können, kann begrenztes Personal einschränken, wie viele Migrationen ein Anbieter übernehmen kann.
Veraltete Legacy-Infrastruktur außerhalb von Tier-1-Städten
Die Infrastrukturreichweite jenseits der großen Städte kann die zuverlässige Nutzung von Anwendungen für öffentliche Dienste einschränken. Im November 2025 berichtete das Kommunikations- und Informatikamt von Kutai Timur, dass Mobilfunkmasten und Glasfasernetze einige abgelegene Dörfer nicht erreichten und dass Mobil- und Internetverbindungen schwach waren. Einige lokale Anwendungen für öffentliche Dienste und Verwaltung konnten daher in den betroffenen Gebieten nicht konsistent genutzt werden. Einwohner mussten einige öffentliche Dienste offline erledigen oder auf eine Verbindung warten, was Zeit- und Reisekosten verursachte. Diese Zugangslücken können Abnahme und Übergabe selbst nach der Konfiguration verzögern, da der lokale Betreiber den Dienst nicht konsistent nutzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Cloud-Kapazität unterstützt umfassendere ImplementierungsarbeitCloud-Dienste und SaaS-Implementierung machten 2026 einen Anteil von 29,83 % am Indonesien IT-Dienstleistungsmarkt aus und waren damit das größte Segment; es wird prognostiziert, dass es mit einer CAGR von 12,9 % über 2027–2032 das am schnellsten wachsende Segment sein wird. Im Mai 2025 gab Google Cloud bekannt, die Rechenkapazität der Jakarta Cloud Region erweitert zu haben, und kündigte eine fortlaufende Erweiterung an, um der steigenden lokalen Nachfrage gerecht zu werden.[2] Zusätzliche Rechenkapazität kann mehr Workloads unterstützen, ohne die Anwendungsbereitstellung automatisch zu machen. Für Anbieter schafft diese Unterscheidung Raum, Plattformzugang mit workload-spezifischer Implementierung zu kombinieren. Infrastrukturkapazität ist die Grundlage, und der Mehrwert für Anbieter liegt darin, eine Geschäftsanwendung darauf in Betrieb zu nehmen.
Implementierungsanforderungen verleihen dieser Dienstleistungskategorie auch einen breiteren Lieferumfang als die bloße Bereitstellung von Rechenressourcen. IT-Beratung und -Implementierung hat eine eigenständige Rolle in Projekten wie dem Auftrag von PT Danareksa (Persero) vom 14. August 2025 an einen Anbieter für Big-Data- und KI-Implementierung. Dieser käuferspezifische Auftrag veranschaulicht, warum Implementierung um ein operatives Ziel herum definiert werden kann und nicht um ein generisches Technologiepaket. Cloud-Dienstanbieter können die Plattformebene adressieren, während ein Implementierungsauftrag den beabsichtigten Verwendungszweck der Anwendung klären muss. Implementierungsspezialisten behalten eine eigenständige Rolle neben Cloud-Anbietern, weil der Käufer das System in Auftrag gibt, dessen Nutzung sie definieren müssen.



Nach Unternehmensgröße:
Große Käufer verankern komplexe TransformationGroßunternehmen repräsentierten im Jahr 2026 einen Marktanteil von 60,94 % am Indonesien IT-Dienstleistungsmarkt und waren damit das größte Segment. Im Juli 2025 berichtete SAP, dass die Kawan Lama Group eine RISE with SAP-Transformation in ihren indonesischen Einzelhandels- und Fertigungsunternehmen eingeleitet hatte. Zu diesem Zeitpunkt betrieb die Gruppe mehr als 1.200 Filialen und über 30 Marken, was den organisatorischen Umfang hinter diesem Auftrag verdeutlicht. Eine Transformation, die diese Unternehmen umfasst, erfordert einen Dienstleistungsumfang, der Gruppenzielsetzungen mit unterschiedlichen Betriebsumgebungen verbindet. Die Koordination der Lieferung über die Unternehmen der Gruppe hinweg schafft ein größeres Dienstleistungsmandat als eine isolierte Anwendungsinstallation.
Kleine und mittlere Unternehmen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12,6 % über 2027–2032. Das Ministerium für Kommunikation und digitale Angelegenheiten (Komdigi) stellte in seiner Umfrage 2025 fest, dass 53,2 % der Mikro- und Kleinunternehmen digitale Kompetenzen als wichtig für den Betrieb erachteten. Diese betriebliche Betonung gibt Dienstleistungsanbietern einen Grund, Implementierung mit der praktischen Fähigkeit zu verbinden, das resultierende System zu nutzen. Ein Auftrag für ein kleineres Unternehmen kann daher um einen definierten Workflow, eine unterstützte Einrichtung und eine nutzbare Übergabe herum organisiert werden. Die Trennung von unterstützter Einrichtung und betreutem Betrieb in klare Leistungen kann dieses Dienstleistungsmodell über kleinere Käufer hinweg wiederholbar machen und einen Weg zu Volumen durch eng abgegrenzte Aufträge schaffen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branche:
Bankenskalierung trifft auf Integrationsanforderungen im GesundheitswesenBFSI war das größte Segment und machte 2026 22,38 % der Dienstleistungsausgaben aus. Bank Indonesia berichtete, dass das Transaktionsvolumen im Mobile Banking im August 2026 um 47,08 % im Jahresvergleich wuchs. Diese Aktivität gibt der Banktechnologie einen wiederkehrenden Betriebsbedarf über die Einführung einer Kundenanwendung hinaus, da Transaktionen weiterhin durch die sie unterstützenden Systeme laufen müssen. Leistungsvalidierung und Support können um den Bankworkload herum strukturiert werden, anstatt als abschließender Implementierungsschritt behandelt zu werden.
Das Gesundheitswesen wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12,4 % über 2027–2032. Am 16. Dezember 2025 hielt das Gesundheitsministerium nach Anfragen mehrerer Gesundheitseinrichtungen Implementierungsunterstützung für SIMGOS Version 2 in Bandung ab. Das Ministerium stellte die Krankenhausverwaltungsanwendung als kostenlose Open-Source-Software bereit, wobei der Support elektronische Krankenakten adressierte, die in die nationale SATUSEHAT-Gesundheitsdatenplattform integriert sind. Unter diesem Modell verlagert sich der potenzielle kommerzielle Fokus auf einrichtungsspezifische Workflow-Implementierung und Datensatzintegration.
Nach Bereitstellungsmodell:
Cloud-Skalierung koexistiert mit Hybrid-IntegrationCloud war das größte Segment mit einem Anteil von 53,93 % der Dienstleistungsausgaben im Jahr 2026. Am 5. Juni 2025 berichteten Tencent Cloud und GoTo, die Migration von GoTos On-Demand-Diensten, die mehr als 1.000 Microservices umfasste, in das Rechenzentrum von Tencent Cloud in Jakarta abgeschlossen zu haben. Der Umfang veranschaulicht die Bereitstellung eines operativen Dienstleistungsbestands mit zahlreichen verbundenen Komponenten. Für Anbieter macht eine solche Arbeit die Koordination der Umstellung und die Übertragung der Betriebsverantwortung zum zentralen Element des Auftrags. Die Migration lief unter grenzüberschreitenden und Multi-Cloud-Bedingungen und wurde in 4 Stunden und 54 Minuten abgeschlossen, mehr als eine Stunde vor dem Zeitplan.
Hybrid wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12,45 % über 2027–2032. Im Juli 2025 gab Perum Perhutani bekannt, KI und Hybrid-Cloud für das Geodatenmanagement in Forst- und Naturressourcenbetrieben zu integrieren. Diese Anwendung gibt der Hybrid-Bereitstellung einen spezifischen operativen Zweck, wobei der Wert davon abhängt, wie die kombinierte Umgebung die Geodatenarbeit unterstützt. Der Dienstleistungsumfang kann daher um den Daten-Workflow und die Schnittstellen aufgebaut werden, die für den Betrieb in der gewählten Umgebung erforderlich sind. Anbieter, die in der Lage sind, die Verantwortung über diese Schnittstellen hinweg zu definieren, können einen umfassenderen Geodatendienst anbieten als ein Auftrag, der auf eine einzelne Plattformkomponente beschränkt ist.
Nach Technologie:
Cloud-Grundlagen ermöglichen breiteren KI-EinsatzCloud-Computing war das größte Segment und machte 2026 27,85 % der Dienstleistungsausgaben aus. Im Juni 2026 berichtete Tencent Cloud, die Public-Cloud-Migration von XLSMART abgeschlossen zu haben, die 1.200 Microservices, 1.100 Programmierschnittstellen, 900 Geschäftsschnittstellen und über 15 TB an zentralen Datenbeständen umfasste. Die Verlagerung dieser Kombination aus Schnittstellen und Kerndaten macht Sicherheitsgewährleistung während der gesamten Migration relevant. Tencent Cloud gab an, dass das Projekt auch Sicherheitsscans und Infrastrukturhärtung für die unternehmenskritischen Anwendungen des Betreibers umfasste. Die Sicherheitskomponente macht die technische Abnahme umfassender als eine erfolgreiche Datenübertragung, da der Betreiber auch Schutz für unternehmenskritische Anwendungen benötigt.
Das Segment Künstliche Intelligenz und maschinelles Lernen wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 12,65 % über 2027–2032. Eine Studie von AWS aus dem Jahr 2026 ergab, dass 40 % der indonesischen Unternehmen KI eingeführt hatten. Die von Strand Partners durchgeführte Studie befragte 1.000 Unternehmensleiter und 1.000 Mitglieder der Öffentlichkeit. Sie ergab auch, dass 78 % der Unternehmen erwarteten, dass ihre KI-Nutzung in den folgenden 12 Monaten zunehmen würde. Die Dienstleistungsmöglichkeit besteht daher darin, funktionierende KI-Anwendungen auf weitere Geschäftsfunktionen auszuweiten und Anbietern einen Weg von einer ersten Implementierung zu aufeinanderfolgenden Aufträgen innerhalb einer adoptierenden Organisation zu eröffnen.
Geografische Analyse
Jakartas Aktivitäten im Bereich der digitalen Verwaltung veranschaulichen die Implementierungsarbeit, die mit der Verbindung vieler öffentlicher Funktionen innerhalb einer gemeinsamen Dienstleistungsumgebung verbunden ist. Im Jahr 2025 berichtete die Provinzregierung Jakartas, dass JAKI mehr als 50 öffentliche Dienste integriert hatte und mehr als 4 Millionen Nutzer zählte. Für Lieferanten, die in dieser Umgebung tätig sind, können Anwendungsänderungen um ihre Auswirkungen auf verbundene Funktionen herum abgegrenzt werden, wobei Tests und operative Übergabe die Schnittstellen abdecken, die die Plattform nutzbar machen. Integrationsteams, die in der Lage sind, gemeinsame Dienstleistungsabhängigkeiten zu verwalten, haben hier eine klare Rolle, da eine funktionierende Komponente allein nicht gewährleistet, dass die breitere öffentliche Dienstleistungsreise funktioniert.
Surabaya bietet eine workflow-spezifischere Möglichkeit, die sich auf die Verbindung zwischen kommunalen Finanzen und Verwaltungsunterlagen konzentriert. Im Februar 2025 beschrieb die Stadtverwaltung von Surabaya SiJaka als Digitalisierung der finanziellen Rechenschaftspflicht und Unterlagen bei gleichzeitiger Integration mit eDelivery und Teko Cak. Es wurde angegeben, dass Budgetänderungen automatisch innerhalb von SiJaka verarbeitet wurden, was die Anwendungsintegration mit einer konkreten Verwaltungsaufgabe verknüpft. Für Anbieter, die mit vergleichbaren kommunalen Systemen arbeiten, kann eine Implementierung daher um den Ablauf von einem geänderten Finanzdatensatz zu den ihn nutzenden Prozessen herum definiert werden. Das gibt Workflow-Tests auf Ebene einen direkten kommerziellen Zweck, wobei die Lieferung anhand der verbundenen Verwaltungsaufgabe und nicht anhand der Installation separater Anwendungen bewertet wird.
Teile von Sulawesi veranschaulichen, wie die Reichweite digitaler Dienste von der Zugangsinfrastruktur abhängen kann, bevor die Anwendungsimplementierung nützlich wird. Im Juni 2025 verpflichtete sich das Kommunikationsministerium, den Internetzugang an 364 Standorten in Sulawesi Barat zu unterstützen, die zu diesem Zeitpunkt nicht versorgt waren. Das Ministerium beschrieb diese Unterstützung als Zusammenarbeit mit der Provinzregierung. In derselben Ankündigung gab Komdigi an, dass seine BAKTI-Behörde Bildung, Gesundheit, Regierungsdienste sowie Verteidigung und Sicherheit für die digitale Infrastruktur in Grenz-, Außen- und benachteiligten Gebieten (3T-Gebiete) priorisiert. Diese Prioritäten identifizieren die öffentlichen Dienstleistungsnutzungen, die neue Verbindungen in 3T-Gebieten unterstützen sollen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von IT-Dienstleistungsanbietern, die abgedeckte elektronische Systeme betreiben oder staatliche digitale Dienste unterstützen. Indonesiens nationales Rahmenwerk für private elektronische Systembetreiber (PSE) erfordert die Registrierung abgedeckter elektronischer Systembetreiber. Jakartas provinzielles Rahmenwerk regelt stattdessen das elektronische Regierungssystem (SPBE) der Provinzregierung, wobei Kommunikations- und Informatikbeamte die Roadmap-Vorbereitung gemeinsam mit der regionalen Planungsbehörde koordinieren. Diese Regelungen betreffen unterschiedliche Teile des Liefermodells eines Anbieters und machen die Einhaltung der Betreibervorschriften und die Ausrichtung auf Regierungssysteme zu separaten kommerziellen Anforderungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Jakarta |
|---|---|---|
| Primäre Behörde | Ministerium für Kommunikation und digitale Angelegenheiten (Komdigi) | Provinzielle Kommunikations- und Informatikbehörde, mit der regionalen Planungsbehörde für die Roadmap-Ausrichtung |
| Wesentliche Instrumente oder Richtung | Permenkominfo Nr. 5/2020, geändert durch Nr. 10/2021, regelt die Registrierung privater PSE | Gouverneursverordnung Nr. 68/2022 regelt die SPBE-Architektur und -Planung der Provinzregierung |
| Kommerzielle Auswirkung | Abgedeckte Betreiber müssen sich registrieren, wobei anhaltende Nichteinhaltung nach Benachrichtigung den Dienstleistungszugang potenziell Sanktionen aussetzen kann | Die Lieferung von Regierungssystemen muss in eine integrierte Architektur und eine koordinierte Roadmap passen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt bedingte Zugangssanktionen im Rahmen des Registrierungsrahmens wider; Komdigi sandte am 26. Juni 2026 Registrierungsbenachrichtigungen an 25 private Betreiber mit einer Frist bis zum 3. Juli 2026. Jakartas Bewertung „Mittel” balanciert einen koordinierten Regierungssystemrahmen gegen den Aufwand, der erforderlich ist, um die Lieferung an diese Architektur anzupassen. Im Juni 2026 berichtete Jakartas Rechtsbüro, SPBE-Anwendungen für die Fallbearbeitung und regionale Rechtsprodukte gemeinsam mit der provinziellen Kommunikations- und Informatikbehörde zu entwickeln, was zur Kontinuität unter der bestehenden provinziellen Architektur passt. Jakartas 5-Jahres-Architektur und Überprüfungen zur Halbzeit, am Jahresende oder bedarfsbasiert bieten einen etablierten Mechanismus zur Anpassung von Lieferplänen innerhalb dieses Governance-Rahmens.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Infrastrukturbereitstellung, Systemimplementierung und laufenden Betrieb als unterschiedliche Quellen von Anbieterdienstleistungseinnahmen. PT DCI Indonesia Tbk bietet Colocation und Server-Management-Support, einschließlich Smart-Hands-Unterstützung, die pro Ereignis und Stunde abgerechnet wird. PT Soltius Indonesia implementierte das SAP RISE on Google Cloud Platform und SAP BW/4HANA-Projekt von Tigaraksa Satria, das am 6. Januar 2025 in Betrieb ging. DCI erzielt Colocation- und Server-Support-Gebühren, während Soltius Implementierungs- und Integrationsgebühren erzielt, sodass die Stufen auf unterschiedliche Lieferfähigkeiten und kommerzielle Verantwortlichkeiten zurückgreifen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bereitstellung von Rechenanlagen | Rechenzentrumsanbieter wie PT DCI Indonesia Tbk | Colocation-Miete und Server-Support-Dienstleistungsgebühren | Abhängigkeit von einem einzigen Betriebsstandort | Geografische Redundanz in Hosting-Vereinbarungen einplanen |
| Implementierung von Geschäftssystemen | Systemintegratoren wie PT Soltius Indonesia und PT Mitra Integrasi Informatika | Implementierungs- und Integrationsdienstleistungsgebühren | Koordination der Anwendungskonfiguration mit der Infrastrukturübergabe | Anwendungs- und Infrastrukturbereitschaft vor der Umstellung testen |
| Betrieb und Unterstützung von Cloud-Workloads | Cloud- und Managed-Service-Anbieter wie PT Sigma Cipta Caraka (Telkomsigma) und PT Mitra Integrasi Informatika | Cloud-Dienstleistungsgebühren und wiederkehrende Managed-Support-Gebühren | Lücken zwischen Plattformbetrieb und Anwendungssupportverantwortlichkeiten | Vorfallverantwortung und Eskalation über Dienstleistungsebenen hinweg definieren |
| Quelle: Mordor Intelligence | ||||
Integration schöpft Wert, indem sie Infrastruktur und Anwendungen in ein operatives Geschäftssystem umwandelt, während Managed Support die Dienstleistungsbeziehung nach der Bereitstellung verlängert. Telkomsigmas Cloud-Strategie, Support und erweiterte Managed Services veranschaulichen, wie ein Anbieter an diesem Übergang teilnehmen kann. Am 6. April 2026 eröffnete DCI E2 Surabaya mit 9 MW IT-Kapazität und geografischer Redundanz gegenüber Jakarta.[3] Anbieter, die diese Stufen kombinieren, erlangen einen Vorteil, indem sie Wiederherstellungs- und Supportverantwortlichkeiten sowohl über Standorte als auch über Technologieebenen hinweg funktionsfähig machen.
Wettbewerbslandschaft
Marktkonzentration
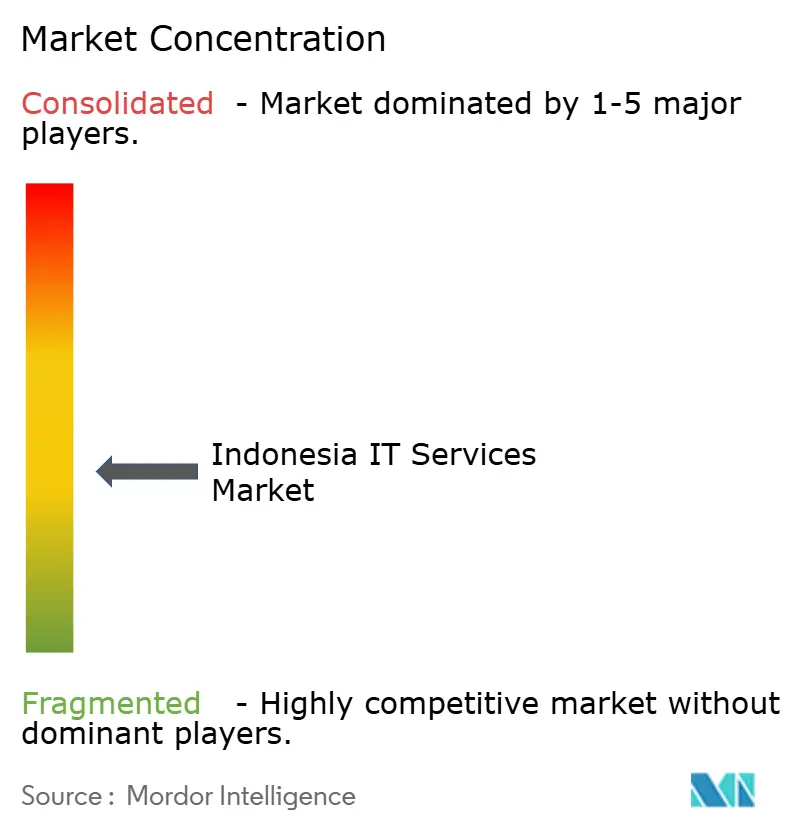
Das Anbieterfeld mischt Cloud-Anbieter und diversifizierte Technologiegruppen, wobei PT Sigma Cipta Caraka (Telkomsigma) Cloud-Infrastruktur, Plattformen, Software und Managed Services bereitstellt. PT Multipolar Technology Tbk liefert IT-Lösungen, während PT Mitra Integrasi Informatika, eine Metrodata-Tochtergesellschaft, Beratung, Geschäftsanwendungen und verwaltete Public Cloud bereitstellt. PT Metrodata Electronics Tbk kombiniert ICT-Distribution mit Lösungen und Beratung, und PT Phintraco Technology ist ebenfalls beteiligt. Am 17. Juni 2025 vereinbarte PT Bank Raya Indonesia mit Mitra Integrasi Informatika Support-Wartung für disaggregierte hyperkonvergente Infrastruktur. Das Feld kombiniert daher telekommunikationsgebundene Cloud-Dienste mit ICT-Distribution und Systemintegration, während die Bankvereinbarung einen separat beauftragten Infrastruktur-Support-Umfang veranschaulicht.
Support und Implementierung können auch innerhalb eines einzigen vergebenen Dienstleistungsumfangs kombiniert werden. Jamkrindos Bekanntmachung vom 4. Juni 2025 wählte Mitra Integrasi Informatika für jährlichen technischen Support, Rückgabe-Warenberechtigungen und Support-Server-Implementierung aus. Für Anbieter, die ähnliche Anforderungen adressieren, besteht die strategische Aufgabe darin, die Implementierungsübergabe mit den Supportverpflichtungen zu verbinden, die erforderlich sind, um diese Umgebung nutzbar zu halten. Eine kombinierte Vergabe kann die Einstiegsanforderung für einen engen Spezialisten erhöhen, da der Gewinn die Verantwortung für die verknüpften Implementierungs- und Supportaufgaben beinhaltet.
Metrodatas Einheit für digitale Lösungen und Beratung verzeichnete im ersten Quartal 2026 ein Umsatzwachstum von 7,2 % im Jahresvergleich, unterstützt durch die Nachfrage aus dem Finanzdienstleistungs- und Telekommunikationssektor. Wiederkehrende Einnahmen machten in diesem Quartal 60,5 % des Gesamtumsatzes der Einheit aus, wobei die wiederkehrenden Einnahmen um 39,5 % im Jahresvergleich stiegen. Metrodata führte dieses Wachstum bei den wiederkehrenden Einnahmen auf Cloud, Managed Services und digitale Geschäftsplattformen zurück. Eine solche Einnahmemischung macht die kontinuierliche Dienstleistungsperformance kommerziell wichtig neben der Gewinnung neuer Implementierungsaufträge. Ein Herausforderer, der mit einmaligen Implementierungsaufträgen einsteigt, konkurriert daher mit einem Anbieter, dessen Cloud- und Managed-Services-Geschäft seine Rolle über die Lieferung hinaus ausdehnt.
Marktführer im indonesischen IT-Dienstleistungsmarkt
-
PT Sigma Cipta Caraka (Telkomsigma)
-
PT Multipolar Technology Tbk
-
PT Mitra Integrasi Informatika
-
PT Metrodata Electronics Tbk
-
PT Phintraco Technology
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien IT-Dienstleistungsmarkt Unternehmen in diesem Bericht
- PT Sigma Cipta Caraka (Telkomsigma)
- PT Multipolar Technology Tbk
- PT Mitra Integrasi Informatika
- PT Metrodata Electronics Tbk
- PT Phintraco Technology
- PT Lintasarta
- Accenture Indonesia
- IBM Indonesia
- Microsoft Indonesia
- Hewlett Packard Enterprise Indonesia
- Fujitsu Indonesia
- Tata Consultancy Services Indonesia
- Wipro Indonesia
- PT Indosat Tbk (Indosat Ooredoo Hutchison Business Services)
- PT XLSMART Telecom Sejahtera Tbk (XL Business Solutions)
- PT Biznet Gio Nusantara
- PT WOWrack Indonesia
- PT ABeam Consulting Indonesia
- PT Xapiens Teknologi Indonesia
- TDCX Indonesia
- PT Cloud4C Services Indonesia
- PT DCI Indonesia Tbk
- PT EdgeConneX Indonesia
- PT Equine Global
- PT Jatis Solutions
- PT Soltius Indonesia
Lesen Sie die Analyse der indonesien it-dienstleistungen-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen praktische Implementierungsmöglichkeiten in den Bereichen Interoperabilität von Gesundheitsdatensätzen, System-Onboarding und digitales Lernen. Das Gesundheitsministerium startete am 1. September 2026 elektronische Krankenakten (RME) von SATUSEHAT, um Patientendatensätze in indonesischen Gesundheitseinrichtungen zu integrieren. Der Registrierungsweg akzeptiert Gesundheitseinrichtungen und Anbieter elektronischer Krankenaktensysteme, wobei eingereichte Systeme einer Überprüfung unterzogen werden. Dies schafft unterschiedliche Dienstleistungsaufgaben rund um die Verbindung von Datensätzen und die Vorbereitung von Systemen für die Überprüfung, wobei der Wert an eine erfolgreiche Implementierung und nicht an das bloße Vorhandensein eines Softwareprodukts geknüpft ist.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Interoperabilitätsdienste für Gesundheitsdatensätze | Nationale einrichtungsübergreifende Datensatzintegration | Gesundheitseinrichtungen, die Patientendatensätze verbinden | Datensatzflüsse zwischen Einrichtungssystemen und SATUSEHAT abgrenzen und implementieren | Abstimmung von Datensätzen aus verschiedenen Einrichtungssystemen | Systemintegratoren und Implementierungsanbieter im Gesundheitswesen |
| Überprüfungsbereitschaft für RME-Systeme | Definierter Registrierungs- und Überprüfungsweg für Systemanbieter | Anbieter elektronischer Krankenaktensysteme | Systemeinreichungen gegen Überprüfungsanforderungen vorbereiten und testen | Technische Bereitschaft für die Systemüberprüfung erreichen | RME-Integrations- und Testspezialisten |
| Implementierungsunterstützung für digitales Lernen | Das Programm 2026 zielte auf 288.865 Bildungseinheiten mit Unterstützung, Inhaltsentwicklung und phasenweisen Geräteerweiterungen ab | Bildungseinheiten, die digitales Lernen implementieren | Bereitstellungsunterstützung mit nutzbaren digitalen Inhalten und Hilfestellung kombinieren | Koordination effektiver Nutzung mit phasenweiser Geräteverfügbarkeit | Implementierungs- und Supportanbieter für Bildungstechnologie |
| Quelle: Mordor Intelligence | |||||
Die Gesundheitsintegration bietet die klarste kurzfristige Möglichkeit, da die nationale Datensatzplattform und der Anbieterregistrierungsweg einen definierten Nutzerbedarf mit einem Implementierungskanal verbinden. Die Bildungsunterstützung stellt ein anderes Lieferproblem dar, bei dem Unterstützungs- und Inhaltsarbeit um phasenweise Geräteerweiterungen herum organisiert ist. Ein fokussiertes Gesundheitsdienstleistungspaket kann eine Einrichtung von der Datensatzverbindung bis zur Überprüfungsbereitschaft führen und einen definierten Auftrag schaffen, der sich in operativen Support ausweiten kann.
Neueste Industrielle Entwicklungen in Indonesien IT-Dienstleistungsmarkt
- Sep 2026: Das Gesundheitsministerium startete SATUSEHAT RME zur Integration von Patientenkrankenakten in indonesischen Gesundheitseinrichtungen und schuf eine nationale Plattform für die einrichtungsübergreifende Datensatzintegration.
- Jun 2026: Tencent Cloud schloss eine Public-Cloud-Migration für den indonesischen Telekommunikationsanbieter XLSMART ab und verlagerte 1.200 Microservices, 1.100 Programmierschnittstellen, 900 Geschäftsschnittstellen und über 15 TB an zentralen Datenbeständen.
- Apr 2026: PT ITSEC Asia Tbk und PT Len Industri (Persero) unterzeichneten am 30. April in Bandung ein MoU zur Entwicklung von Cybersicherheitstechnologie und -lösungen. Ein separates MoU mit ITSEC Cyber & AI Academy, einer Tochtergesellschaft von ITSEC Asia, umfasste Cybersicherheits- und KI-Bildung, -Schulung und -Kompetenzentwicklung.
Indonesien IT-Dienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indonesien IT-Dienstleistungsmarkt misst die jährlichen Ausgaben von Organisationen in Indonesien für extern erbrachte Dienstleistungen, die Informationstechnologie und Geschäftsprozesse planen, aufbauen, implementieren, betreiben, verwalten oder verbessern. Er umfasst Anbietergebühren für Beratung, Implementierung, Outsourcing, Business-Process-Outsourcing und Cloud-Dienste, klassifiziert nach Kundengröße, Branche, Bereitstellungsmodell und Technologie.
Umfangsausschlüsse: Reiner Hardware-Wiederverkauf, reine Softwarelizenzeinnahmen ohne Dienstleistungen und eigenständige Telekommunikationsverbindungsgebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- IT-Beratung und -Implementierung
- Business-Process-Outsourcing-Dienste
- IT-Outsourcing und Managed Services
- Cloud-Dienste und SaaS-Implementierung
- Andere Servicetypen
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Branche
- BFSI
- IT und Telekommunikation
- Fertigung
- Gesundheitswesen
- Regierung und öffentlicher Sektor
- Einzelhandel und E-Commerce
- Energie und Versorgungsunternehmen
- Bildung
- Andere Branchen
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Hybrid
- Nach Technologie
- Cloud-Computing
- Künstliche Intelligenz und maschinelles Lernen
- Internet der Dinge
- Cybersicherheitsdienste
- Big Data und Analysen
- Blockchain und aufkommende Technologien
- Andere Technologien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Zahlungssystemveröffentlichungen von Bank Indonesia, Materialien des Ministeriums für Kommunikation und digitale Angelegenheiten zur Integration elektronischer Regierungssysteme, die Indonesien-Wirtschaftsaussichten der Weltbank und Ankündigungen von Google Cloud zu Rechenzentren in Indonesien liefern Indikatoren für Transaktionsintensität, Integration öffentlicher Systeme, makroökonomische Bedingungen und Infrastrukturkapazität. Diese Quellen helfen bei der Bewertung von Nachfragesignalen und Lieferbedingungen in Indonesien, während offizielle Veröffentlichungen und Unternehmensankündigungen den Zeitpunkt und Kontext dieser Signale klären.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Ausschreibungsbekanntmachungen und seriöse indonesische Wirtschaftspresse können Dienstleistungseinnahmen, Vertragsaktivitäten, Anbieterkapazitäten und Änderungen der Käufernachfrage klären, wobei diese Quellen gegen öffentliche Indikatoren und untereinander geprüft werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend. Weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können indonesische IT-Dienstleistungsanbieter, Unternehmens- und Käufer des öffentlichen Sektors sowie Implementierungs- oder Managed-Service-Spezialisten umfassen, wobei die Rollen der Befragten Führungs-, Funktions- und Liefermanagementverantwortlichkeiten abdecken. Ihre Erkenntnisse können sekundäre Befunde zu vertraglich vereinbarten Dienstleistungsgrenzen, realisierter Nachfrage, Lieferbeschränkungen und Käuferausgaben nach Branche und Organisationsgröße testen. Analysten können Lücken durch gezielte Folgefragen untersuchen und Antworten mit Einreichungen, Ausschreibungsunterlagen und unabhängigen Marktindikatoren vergleichen, bevor sie einen Befund einbeziehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt Indonesiens jährliche Gebühren für extern erbrachte IT- und Geschäftsprozessdienstleistungen in USD und prüft dann das nationale Gesamtergebnis anhand einer selektiven Zusammenfassung von Anbieterdienstleistungseinnahmen und beobachteten Vertragsabschlüssen. Analysten verwenden Indikatoren wie die Cloud-Migration von Unternehmen und lokale Rechenzentrumskapazität, digitale Zahlungsaktivität, Integration von Anwendungen des öffentlichen Sektors, Modernisierungsinitiativen in der Fertigung und Anbieteroffenlegungen, um Nachfrage, wahrscheinlichen Dienstleistungsmix und das Liefertempo zu bewerten. Das Gesamtergebnis wird nach Dienstleistungstyp, Unternehmensgröße, Branche, Bereitstellungsmodell und Technologie unter Verwendung von Anbieter- und Käufernachweisen aufgeteilt, die an jeden Dienstleistungsverkauf geknüpft sind, und vermeidet dabei Doppelzählungen gebündelter Arbeiten oder Käuferbrancheneinnahmen.
Für 2027–2032 kann multivariate Regression Marktbewegungen mit den Nachfrageindikatoren in Beziehung setzen, für die konsistente jährliche Beobachtungen verfügbar sind, während die Szenarioanalyse Zeiträume oder Indikatoren mit begrenzter Geschichte adressiert. Analysten gleichen Lücken ab, indem sie jeden Input gegen unabhängige Quellen prüfen, dokumentierte Anbietereinnahmen oder Stichprobenvertragswerte als selektive Bottom-up-Prüfungen verwenden und Ausschlüsse oder Überschneidungen vor der Schätzung eines Segmentanteils erfassen. Befragte der Primärforschung können testen, ob Prognosetreiber, Dienstleistungsmix und Lieferzeitpunkt den indonesischen Kauf- und Vertragsbedingungen entsprechen, wobei Folgemaßnahmen eingesetzt werden, wenn ihre Erklärungen mit gemeldeten Nachweisen in Konflikt stehen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, Vertrags- und Ausschreibungsnachweise, offizielle Wirtschafts- und Digitalindikatoren sowie Käufer- oder Anbieterforschung und prüfen dann Gesamtergebnisse, Segmentanteile, Einheitenumrechnungen und Jahres-zu-Jahres-Bewegungen auf Anomalien. Eine zweite Überprüfung verfolgt ungewöhnliche Abweichungen auf Quelldefinitionen, Zeitpunkt, gebündelte Dienstleistungen oder fehlende Beobachtungen zurück, löst jedes Problem gegen Quelldatensätze auf und holt gezielte Rückkontakte ein, wenn eine wesentliche Inkonsistenz oder unerklärliche Änderung verbleibt. Die Analyse wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches politisches, infrastrukturelles oder nachfrageseitiges Ereignis den Markt verändert, und erhält vor der Lieferung eine neue Überprüfung von Umfang, Berechnungen, Quelldaten und narrativer Konsistenz.
Vergleich der Indonesien IT-Dienstleistungsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indonesien IT-Dienstleistungsmarkt misst die jährlichen Ausgaben von Organisationen in Indonesien für extern erbrachte Dienstleistungen, die Informationstechnologie und Geschäftsprozesse planen, aufbauen, implementieren, betreiben, verwalten oder verbessern.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten verwenden Indikatoren wie die Cloud-Migration von Unternehmen und lokale Rechenzentrumskapazität, digitale Zahlungsaktivität, Integration von Anwendungen des öffentlichen Sektors, Modernisierungsinitiativen in der Fertigung und Anbieteroffenlegungen, um Nachfrage, wahrscheinlichen Dienstleistungsmix und das Liefertempo zu bewerten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,06 Milliarden USD (2027) | |
| Globale Unternehmensberatung A | 5,6 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 7,6 % unter dem Wert dieses Berichts für 2027 von 6,06 Milliarden USD, 2 Jahre später. Das frühere Marktjahr platziert die Schätzung unter einem späteren Jahr, da die Dienstleistungsausgaben wachsen. |
| Branchenpublikation B | 12,5 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 106,3 % über dem Wert dieses Berichts für 2027 von 6,06 Milliarden USD, 3 Jahre später. Die Einbeziehung unterzeichneter Vertragswerte neben neuen Verträgen kann das gemessene Gesamtergebnis über die jährlichen Gebühren für erbrachte Dienstleistungen hinaus erhöhen. |
Die Analysten von Mordor Intelligence triangulieren Anbieteroffenlegungen, Vertrags- und Ausschreibungsnachweise, offizielle Wirtschafts- und Digitalindikatoren sowie Käufer- oder Anbieterforschung und prüfen dann Gesamtergebnisse, Segmentanteile, Einheitenumrechnungen und Jahres-zu-Jahres-Bewegungen auf Anomalien.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indonesien IT-Dienstleistungsmarkt und wie ist die Wachstumsprognose?
Die Größe wird voraussichtlich 2027 6,06 Milliarden USD und bis 2032 10,48 Milliarden USD erreichen, mit einer CAGR von 11,58 % über 2027–2032.
Was treibt die Nachfrage nach IT-Dienstleistungen in Indonesien an?
Unternehmensdigitalisierung und Cloud-Migration begleiten höhere Transaktionsaktivität. Das digitale Zahlungsvolumen wuchs im August 2026 um 40,36 % im Jahresvergleich und erhöhte die Betriebslast auf Zahlungssysteme.
Was ist Indonesiens größter IT-Dienstleistungstyp nach Anteil?
Cloud-Dienste und SaaS-Implementierung hielten 2026 einen Anteil von 29,83 % der Dienstleistungsausgaben.
Welche Unternehmen sind wesentliche IT-Dienstleistungsanbieter in Indonesien?
Zu den wesentlichen Anbietern zählen PT Sigma Cipta Caraka (Telkomsigma), PT Multipolar Technology Tbk, PT Mitra Integrasi Informatika, PT Metrodata Electronics Tbk und PT Phintraco Technology. Mitra Integrasi Informatika ist eine Tochtergesellschaft von Metrodata.
Was schränkt die Cloud-Dienstleistungslieferkapazität in Indonesien ein?
Im März 2025 berichtete Westcon-Comstor, dass 45 % der in Indonesien ansässigen Kanalpartner spezialisierte Cloud-Kompetenzmängel als Herausforderung beschrieben, was ihre Fähigkeit einschränkt, Kundenbedürfnisse zu erfüllen.
Wie beeinflussen lokale Bedingungen in Indonesien die IT-Dienstleistungsbereitstellung?
Jakartas JAKI hatte 2025 mehr als 4 Millionen Nutzer. Im Juni 2025 verpflichtete sich das Kommunikationsministerium, den Internetzugang an 364 nicht versorgten Standorten in Sulawesi Barat zu unterstützen.