
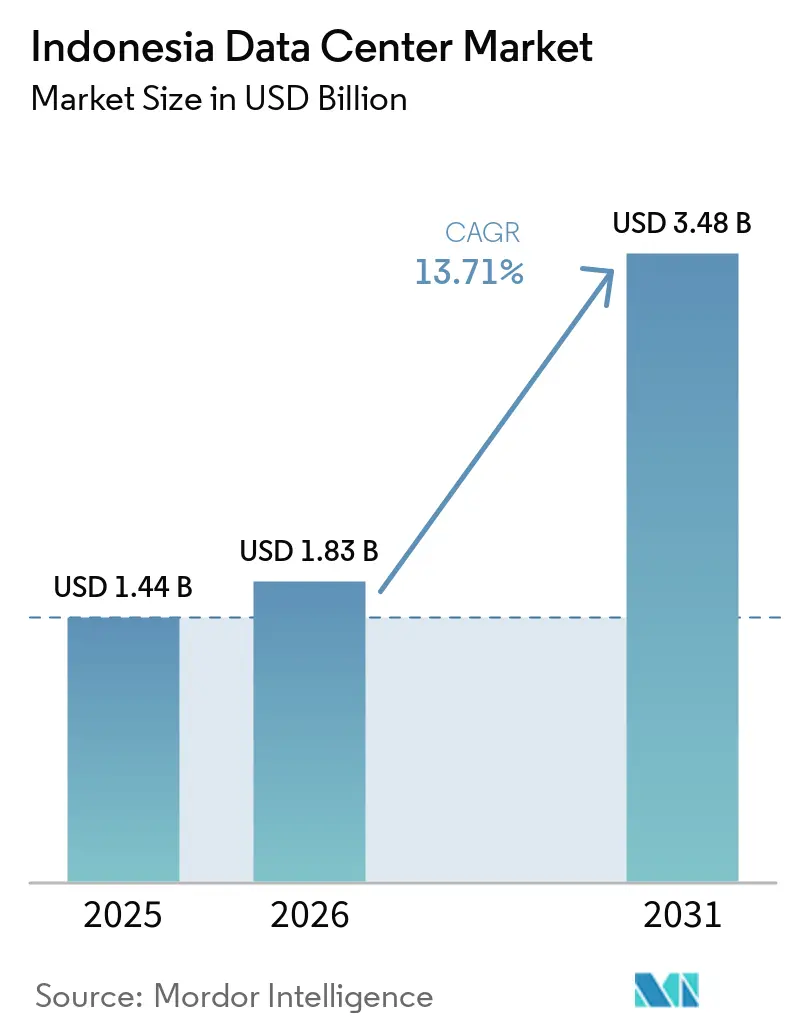
Analyse des Indonesischen Rechenzentrums durch Mordor Intelligence
Die Größe des indonesischen Rechenzentrums-Markts wird voraussichtlich von 1,83 Milliarden USD im Jahr 2026 auf 2,08 Milliarden USD im Jahr 2027 steigen und bis 2032 4,05 Milliarden USD erreichen, mit einem CAGR von 14,28 % im Zeitraum 2027–2032.
Die Rechenzentrumsinvestitionen und der Ausbau der Strominfrastruktur in Indonesien, der ab April 2026 zur Unterstützung von KI- und Cloud-Workloads vorangetrieben wird, erweitern das potenzielle Kapazitätsangebot. Wachsende digitale Workloads begünstigen lokale Cloud-Einrichtungen, die auf die von ihnen unterstützten Anwendungen ausgerichtet sind, einschließlich Bankanwendungen mit Kontinuitätsanforderungen, die an das Infrastrukturdesign gebunden sind. Phasenweise Entwicklungen, private Konnektivität und die inländische Datenhaltung bieten Anbietern unterschiedliche Möglichkeiten, diese Workloads zu adressieren. Einschränkungen bei der Beschaffung erneuerbarer Energien und Einfuhrzölle auf Ausrüstung können die Bereitstellung dieser Kapazitäten erschweren. Die Abstimmung der Strombereitschaft mit nutzbarer Kapazität und den Bereitstellungsplänen der Käufer wird daher zur zentralen Voraussetzung, um Nachfrage in Dienstleistungen umzuwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumsgröße hielten große Einrichtungen im Jahr 2026 einen Anteil von 44,83 % am indonesischen Rechenzentrums-Markt, während mittlere Einrichtungen im Zeitraum 2027–2032 mit einem CAGR von 21,7 % wachsen sollen.
- Bei den Tier-Standards führte Tier 3 mit 84,94 % der Marktausgaben im Jahr 2026 und dem schnellsten prognostizierten CAGR von 20,85 % im Zeitraum 2027–2032.
- Nach Einrichtungstypen entfiel auf Colocation im Jahr 2026 ein Marktanteil von 70,2 % am indonesischen Rechenzentrums-Markt, während Hyperscale-/Eigenbetriebseinrichtungen im Zeitraum 2027–2032 mit einem CAGR von 21,5 % wachsen sollen.
- Die Nachfrage nach Endnutzerbranchen wurde von IT und ITES angeführt, mit 30,55 % der Marktausgaben im Jahr 2026, während BFSI im Zeitraum 2027–2032 mit einem CAGR von 20,5 % am schnellsten wachsen soll.
- Nach Hotspot hielt Jakarta im Jahr 2026 einen Anteil von 56,72 % der Marktausgaben, während Batam im Zeitraum 2027–2032 mit einem CAGR von 22,3 % am schnellsten wachsen soll.
- Die geografische Nachfrage wurde von Jakarta angeführt, mit 56,72 % der Marktausgaben im Jahr 2026, und Batam soll im Zeitraum 2027–2032 mit einem CAGR von 22,3 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
600+
Rechenzentrumsberichte von Mordor Intelligence
umfasst Bau, KI-Anlagen, Strom und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Cloud-Region-Inbetriebnahmen durch Hyperscaler (AWS, Microsoft, Google) | +5.7% | Cloud-Infrastrukturcluster in Jakarta | Mittelfristig (2-4 Jahre) |
| Steuerliche Anreize der Regierung und erleichterte ausländische Eigentümerschaft für digitale Infrastruktur | +2.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasch steigender Internet- und Mobilfunkdatenverbrauch unter Indonesiens junger Bevölkerung | +4.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Unterangebot an Tier-3/4-Kapazitäten | +3.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Gesicherte langfristige PLN-Stromabnahmeverträge, die KI-fähige Megawatt-Blöcke ermöglichen | +1.9% | Infrastrukturcluster in Bekasi und Batam | Mittelfristig (2–4 Jahre) |
| Batam-Sonderwirtschaftszone entwickelt sich zum Überlauf-Knotenpunkt für die Lastverteilung in Singapur | +1.4% | Grenzüberschreitender Infrastrukturcluster in Batam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Rollout von Hyperscaler-Cloud-Regionen (AWS, Microsoft, Google)
Die Expansion innerhalb einer etablierten Cloud-Region kann zusätzliche Nachfrage nach indonesischer Rechenzentrumkapazität erzeugen, da Anbieter lokale Rechenressourcen ausbauen. Google Cloud meldete im Mai 2025 eine Erweiterung der Rechenkapazität in seiner Jakarta Cloud-Region.[1] Google verknüpfte die Erweiterung mit dem Ziel, indonesischen Organisationen Zugang zu cloudbasierten KI-Fähigkeiten für Unternehmen zu verschaffen. Für Rechenzentrumsbetreiber entsteht dadurch eine Kapazitätschance, die mit den bestehenden regionalen Aktivitäten eines Anbieters und den von diesen Ressourcen unterstützten Anwendungen verbunden ist. Zusätzliche Rechenressourcen können in Nachfrage nach dem Raum, der Stromversorgung und der Kühlung umgewandelt werden, die für den Betrieb im Land erforderlich sind. Inkrementelle Infrastrukturverträge können die Beziehung eines Betreibers zu einer etablierten Cloud-Region über die ursprüngliche Rechenzentrumlieferung hinaus verlängern.
Steuerliche Anreize der Regierung und erleichterte ausländische Eigentümerschaft für digitale Infrastruktur
Steuerliche Entlastungen können die Wirtschaftlichkeit förderfähiger Hosting-Projekte stärken, bevor zusätzliche Mieternachfrage in Betriebseinnahmen umgewandelt wird. Die Weltbank berichtete im Jahr 2026, dass digitale Wirtschaftsaktivitäten, einschließlich Hosting und Datenverarbeitung, zu den 245 priorisierten Geschäftsbereichen Indonesiens gehören und für Steuerbefreiungen in Frage kommen.[2] Für einen förderfähigen Entwickler kann eine reduzierte Besteuerung die Rendite verbessern, die aus der über die Betriebslebensdauer des Rechenzentrums bereitgestellten Kapazität erzielt werden kann. Dieser Vorteil unterstützt Investitionen dort, wo die erwarteten Serviceeinnahmen andernfalls keine ausreichende Vergütung für das in einen neuen Standort eingesetzte Kapital bieten würden. Die Förderfähigkeit bestimmt, welche Erweiterungen die Steuerbefreiung erhalten, sodass der Investitionsfall eines Hosting-Projekts von seiner Eignung innerhalb der priorisierten digitalen Wirtschaftsaktivitäten abhängt.
Rasch steigender Internet- und Mobilfunkdatenverbrauch unter Indonesiens junger Bevölkerung
Das Wachstum des mobilen Datenverkehrs und eine hohe Internetdurchdringung schaffen ein breites potenzielles Workload-Potenzial für indonesische Rechenzentren. Telkom Indonesia meldete für Telkomsels eigenständiges mobiles Datenvolumen im ersten Quartal 2026 einen Wert von 5.798 Petabyte, verglichen mit 5.643 Petabyte im Vorjahreszeitraum. Die APJII-Umfrage 2026 verzeichnete eine Internetdurchdringung von 89,02 % bei der Generation Z und 90,34 % bei der Millennial-Bevölkerung. Separat meldete Telkom eine Auslastung von 96 % in NeutraDCs Hyperscale-Einrichtung in Cikarang im ersten Halbjahr 2026. Diese Beobachtungen verbinden ein großes Online-Publikum mit einem Beispiel stark genutzter inländischer Infrastruktur und unterstützen Kapazitätsangebote, die an tatsächliche Anwendungsverpflichtungen geknüpft sind. Bei der gemeldeten Cikarang-Auslastung macht die begrenzte Reservekapazität die Erweiterung von nutzbarem Platz, Stromversorgung und Kühlung zur Voraussetzung für die Aufnahme wesentlich mehr Workloads.
Unterangebot an Tier-3/4-Kapazitäten
Im August 2026 erklärte Hendra Suryakusuma, Vorsitzender der Indonesia Data Center Provider Organization, dass die nationale Rechenzentrumsnachfrage das Bautempo bei weitem übertreffe. Dieses Missverhältnis macht den Zeitpunkt des nutzbaren Angebots für Betreiber, die um Kapazitätsverpflichtungen konkurrieren, kommerziell bedeutsam. Käufer, die Tier-3- oder Tier-4-Einrichtungen suchen, müssen ihren erforderlichen Infrastrukturstandard und Bereitstellungsplan gleichzeitig erfüllt sehen. Ein großer zukünftiger Campus kann eine kurzfristige Anwendungsbereitstellung von der Inbetriebnahme der ersten Phase abhängig machen. Für Anbieter kann die phasenweise Inbetriebnahme eine Möglichkeit schaffen, wartende Nachfrage zu bedienen, bevor die gesamte Entwicklung abgeschlossen ist. Der Bereitstellungstermin eines Käufers kann eine kleinere in Betrieb genommene Phase gegenüber einer größeren Entwicklung bevorzugen, deren Kapazität noch nicht nutzbar ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kohlenstoffintensität des Stromnetzes und Abhängigkeit von Kohle erhöhen Kosten für die Einhaltung von Nachhaltigkeitsanforderungen | -2.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Hohe Einfuhrzölle und nichttarifäre Handelshemmnisse bei kritischer IT- und Kühlungsausrüstung | -1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Genehmigungsverfahren und Hürden bei der Grundstücksbeschaffung im Rahmen behördenübergreifender Genehmigungen | -0.9% | Jatiluhur-Baustellen in Westjava | Kurzfristig (≤ 2 Jahre) |
| Begrenzte inländische Fachkräfte für GPU-intensive Betriebe treiben Lohninflation an | -1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kohlenstoffintensität des Stromnetzes und Abhängigkeit von Kohle erhöhen Kosten für die Einhaltung von Nachhaltigkeitsanforderungen
Die Beschaffung erneuerbarer Energien kann Serviceangebote einschränken, selbst wenn ein Betreiber Strom gesichert hat. Der Kohleverbrauch in Indonesiens PLN-eigenen und gepachteten Anlagen, unabhängigen Produzenten und Projektanlagen erreichte 2025 78,41 Millionen Tonnen, ein Anstieg von 9,3 % gegenüber 2024. Im August 2026 berichtete ein Branchenvertreter von Anforderungen an erneuerbare Energien in einigen Ausschreibungen westeuropäischer und nordamerikanischer Käufer sowie von einer indonesischen Nachfrage nach Zertifikaten für erneuerbare Energien, die das Angebot übersteigt. Für Betreiber, die diese Verträge anstreben, kann ein Zertifikatsmangel die Qualifizierung erschweren und zusätzlichen Beschaffungsaufwand verursachen, bevor die Kapazität Einnahmen generiert. PT Telkom Data Ekosistem (NeutraDC), Telkoms Rechenzentrumsbetriebsgesellschaft, erhielt 2025 ein PLN-Zertifikat für erneuerbare Energien. Das verbleibende Hemmnis besteht darin, für jedes Angebot ausreichend förderfähiges Angebot zu sichern, was Betreiber trotz verfügbarer Einrichtungskapazität zusätzlichen Kosten oder Verzögerungen aussetzt.
Hohe Einfuhrzölle und nichttarifäre Handelshemmnisse bei kritischer IT- und Kühlungsausrüstung
Importierte Strom- und Netzwerkausrüstung kann die Inbetriebnahme zusätzlicher Kapazitäten verteuern. Die Weltbank berichtete 2026, dass Indonesiens 5-prozentige Zölle auf unterbrechungsfreie Stromversorgungseinheiten und Server sowie 10-prozentige Zölle auf Schalt- und Routingausrüstung die Kosten erhöhen und den Zugang einschränken. Einige Produkte profitieren von Reduzierungen im Rahmen des Informationstechnologieabkommens, während unterbrechungsfreie Stromversorgungseinheiten und ähnliche Stromausrüstung nicht vollständig abgedeckt sind. Für einen Betreiber, der betroffene Importe nutzt, erhöhen diese Zölle das für jede Bereitstellung erforderliche Kapital. Die Weitergabe dieser Kosten über Einrichtungsservicegebühren kann die Wirtschaftlichkeit der Kapazitätserweiterung für preissensible Mieter verschlechtern. Ausnahmen auf Ausrüstungsebene hinterlassen eine ungleichmäßige Kostenbasis, sodass Erleichterungen bei einigen IT-Importen die Finanzierungslast teilweise zollpflichtiger Stromsysteme nicht beseitigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
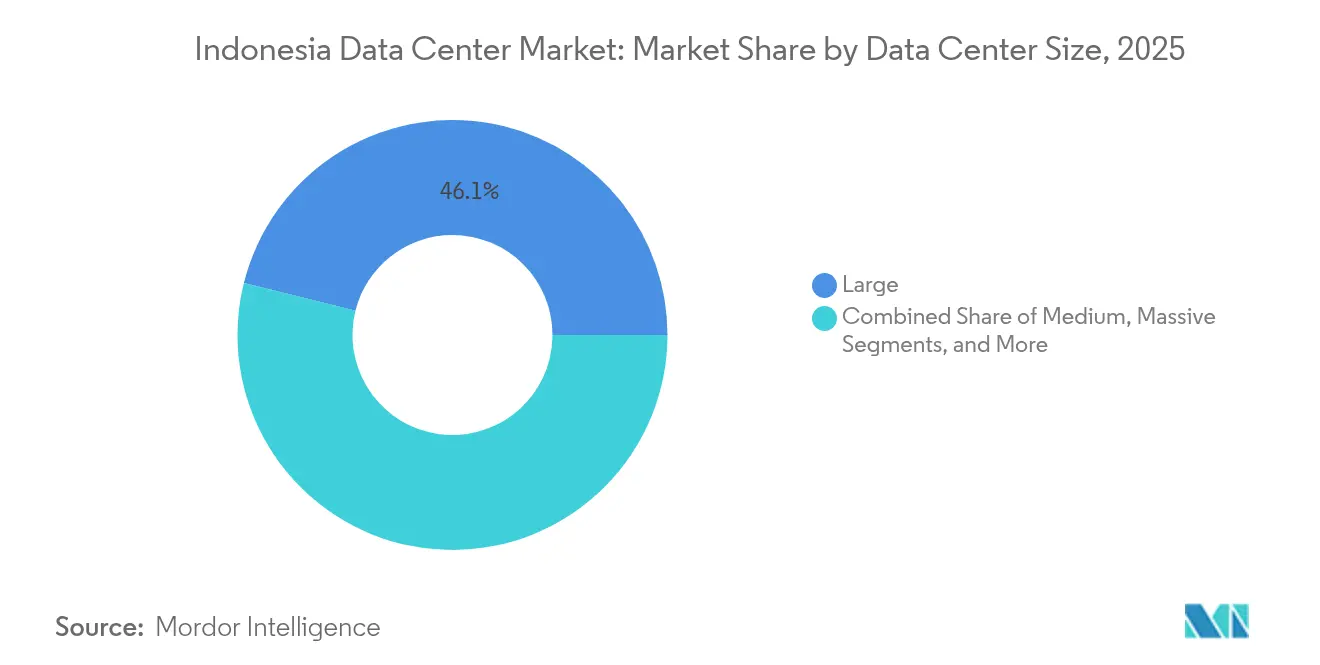
Große Einrichtungen führen, während mittlere Bereitstellungen skalierenGroße Rechenzentren machten im Jahr 2026 einen Anteil von 44,83 % am indonesischen Rechenzentrums-Markt aus. DCI gab an, dass seine 36-MW-Einrichtung JK6 in Cibitung, Westjava, am 3. Juni 2025 eröffnet wurde und Indonesiens größtes als einzelne Einrichtung gebautes Rechenzentrum war. Die Konzentration dieser Kapazität in einem Gebäude bietet Käufern einen einzigen Standort für eine umfangreiche Bereitstellung und reduziert die Anzahl der separaten Einrichtungsschnittstellen, die sie koordinieren müssten.
Mittlere Rechenzentren sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 21,7 % im Zeitraum 2027–2032. Für ein indonesisches Unternehmen, das eine Private-Cloud-Umgebung einführt, kann mittlere Kapazität die Strom- und Kühlungsverpflichtung mit dieser einzelnen Anwendungsplattform in Einklang bringen. Eine begrenzte Bereitstellung schränkt den Umfang ungenutzter Infrastruktur ein, die das Unternehmen finanzieren muss, während eine dedizierte Betriebsumgebung erhalten bleibt.



Nach Tier-Standard:
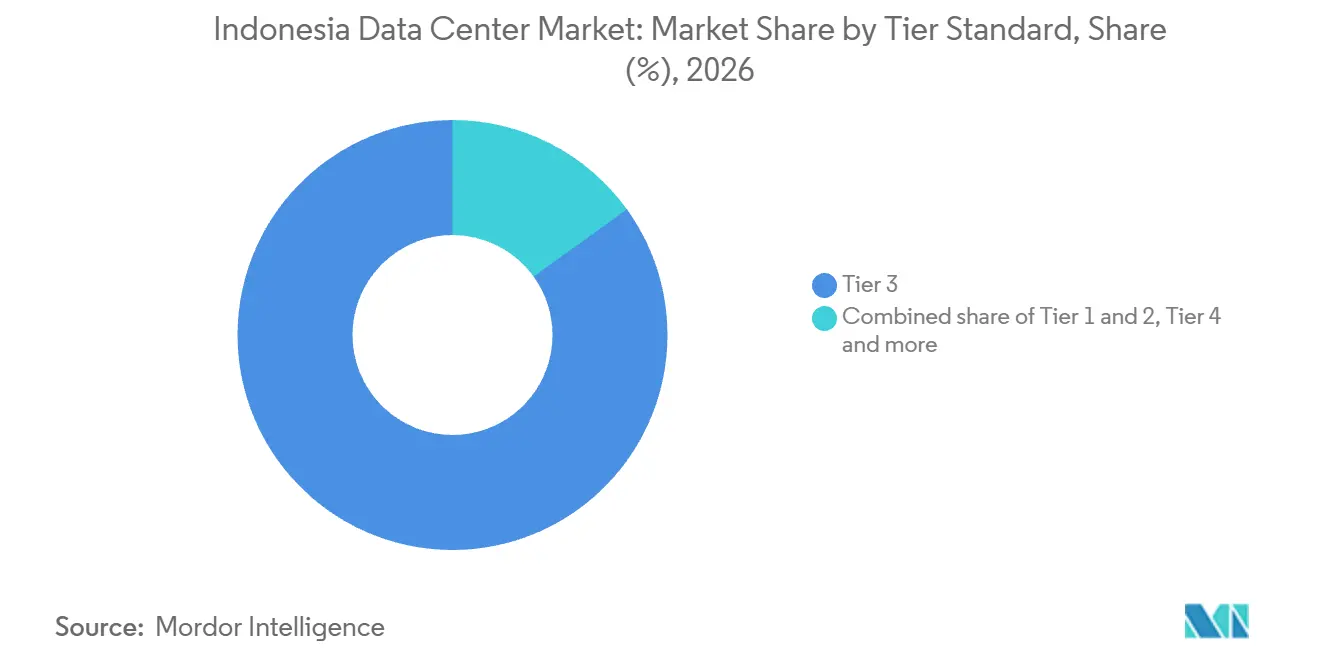
Tier-3-Qualifikation unterstützt KapazitätsdifferenzierungTier 3 war das größte Segment mit 84,94 % der Marktausgaben im Jahr 2026 und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 20,85 % im Zeitraum 2027–2032. Am 30. Oktober 2025 meldete NeutraDC Nxera Batam eine anfängliche Kapazität von 18 MW und eine schrittweise Erweiterung auf geplante 54 MW bei seinem designzertifizierten Hyperscale-Projekt nach Tier-III-Standard. Die Zertifizierung des Uptime Institute umfasste die Designdokumente des Projekts. Dieser Umfang und diese technische Qualifikation können die Entwicklung für Kunden relevant machen, die einen definierten Tier-Standard mit Spielraum für stufenweises Kapazitätswachstum suchen. Die Designzertifizierung betrifft die Architektur, sodass Verpflichtungen für spätere Workloads auch die Lieferung der geplanten Kapazität berücksichtigen müssen.
Innerhalb von Tier 1 und 2 veranschaulicht Telkoms Jayapura-Einrichtung einen lokal ausgerichteten Colocation-Dienst. Telkom eröffnete die Einrichtung, sein 28. neuCentrIX-Edge-Rechenzentrum, am 4. Dezember 2025 und beschrieb dabei einen internationalen Tier-II-Sicherheitsstandard. Bei der Eröffnung meldete Telkom 96 Racks Kapazität für Jayapura und die umliegende Region. Diese Servicekonfiguration kann einem Kunden entsprechen, der lokalen Colocation-Zugang innerhalb des angegebenen Standards der Einrichtung sucht und einen regionalen Service-Fußabdruck mit einer definierten Hosting-Umgebung verbindet. Telkoms erster Papua-Standort bot Kunden im Raum Jayapura eine gemeinsame Hosting-Option mit 96 Racks und trennte den Zugang zu lokaler Infrastruktur von der Verpflichtung, eine eigene Einrichtung zu entwickeln.

Nach Rechenzentrumstyp:
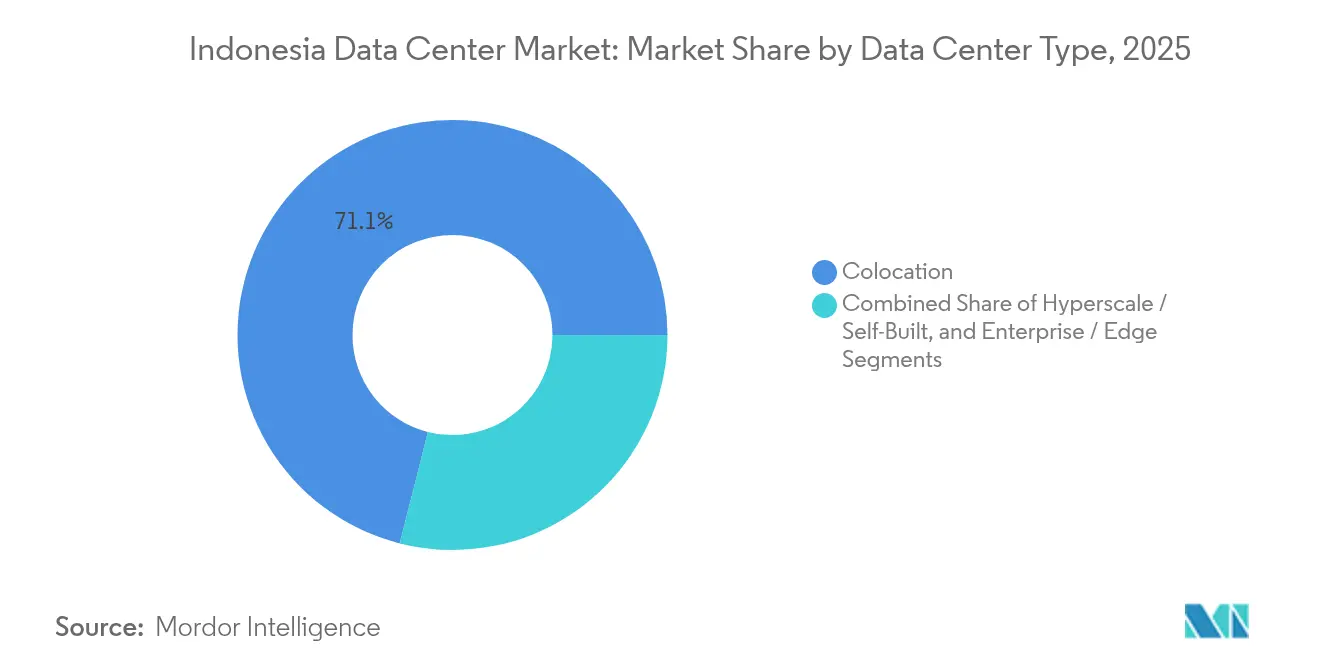
Colocation-Skalierung trifft auf Hyperscale-ExpansionColocation machte im Jahr 2026 einen Marktanteil von 70,2 % am indonesischen Rechenzentrums-Markt aus. JLL berichtete im Januar 2026, dass sich der Colocation-Bestand in Jakarta seit 2021 verdreifacht hatte. Indonet meldete, dass Digital Edge Indonesias EDGE1 vollständig vertraglich gebunden und EDGE2 am Ende des Geschäftsjahres 2025 zu etwa 70 % vertraglich gebunden war. Die Kombination aus erweitertem Bestand und erheblichen Verpflichtungen veranschaulicht ein Servicemodell mit sowohl einer etablierten Einrichtungsbasis als auch Käuferakzeptanz. Vertraglich gebundene Kapazität kann Betreibern eine Grundlage für die Sequenzierung zusätzlichen Angebots bieten und Expansionsentscheidungen mit identifizierbarer Nachfrage nach einem Dienst verknüpfen, anstatt sich vollständig auf zukünftige Vermietungserwartungen zu stützen.
Hyperscale-/Eigenbetriebseinrichtungen bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 21,5 % im Zeitraum 2027–2032. Microsoft eröffnete im Mai 2025 Indonesia Central, eine KI-fähige Hyperscale-Cloud-Region, mit 3 Verfügbarkeitszonen. Deren Zonen bieten unabhängige Stromversorgung, Kühlung und Vernetzung für höhere Verfügbarkeitsanforderungen. Diese Konfiguration schafft eine Infrastrukturanforderung, die sich über separat unterstützte Zonen erstreckt und das Cloud-Service-Angebot mit der Art und Weise verknüpft, wie physische Kapazität organisiert ist. Anbieter, die Kapazitäten über unabhängig unterstützte Zonen hinweg koordinieren, können eine regionale Bereitstellung als integriertes Projekt angehen.
Nach Endnutzerbranche:
IT-Dienste führen, während Bankinfrastruktur expandiertIT und IT-gestützte Dienstleistungen (ITES) bildeten das größte Segment mit einem Anteil von 30,55 % der Marktausgaben im Jahr 2026. Der U.S. Commercial Service erwartete, dass Indonesiens IT-Dienstleistungserlöse im Jahr 2025 6,14 Milliarden USD erreichen würden. Diese Erwartung umfasste IT-Outsourcing, Cloud-Computing und Rechenzentrumdienstleistungen. Die Bandbreite der Aktivitäten bietet mehrere Infrastruktur-Anwendungsfälle für Unternehmen, die gehostete Anwendungen und ausgelagerte IT-Betriebe bereitstellen, und ermöglicht es Kapazitätsanbietern, verschiedene Dienstleister innerhalb einer Käuferkategorie anzusprechen. Ein Outsourcing-Anbieter kann einen neuen Anwendungsdienstvertrag in Nachfrage nach gehosteter Infrastruktur umwandeln und Kapazitätsanbietern damit einen indirekten Zugang zu Unternehmenskunden verschaffen.
Das Segment Banken, Finanzdienstleistungen und Versicherungen (BFSI) verzeichnet das stärkste Wachstum mit einer prognostizierten CAGR von 20,5 % über den Zeitraum 2027–2032. Im Jahr 2025 stärkte PT Bank Rakyat Indonesia (Persero) Tbk. die Rechenzentrumkapazität und implementierte erfolgreich eine cloudbasierte Active-Active-Infrastruktur für ihre BRImo- und Qlola-Anwendungen. Die Modernisierungsmaßnahmen der Bank umfassten die Modernisierung von Geräten und die Implementierung von Tier-III-Standards zur Unterstützung der Dienstleistungszuverlässigkeit. Dies verbindet die Arbeit an bankeigenen Einrichtungen mit der Cloud-Implementierung für spezifische kritische Anwendungen und verknüpft die Infrastrukturnachfrage mit der Ausfallsicherheit benannter Kundendienste. Auf Banken spezialisierte Anbieter können sowohl bei der Kontinuität benannter Anwendungen als auch bei der technischen Auslegung der zugrunde liegenden Einrichtung punkten.
Nach Hotspot:
Jakarta bietet Betriebsmaßstab, während Batam Stromversorgung sichertJakarta war das größte Segment mit 56,72 % der Marktausgaben im Jahr 2026. Cushman & Wakefield meldete im ersten Halbjahr 2026 eine betriebliche Rechenzentrumkapazität von 356 MW in Jakarta und den umliegenden Gebieten. Dieser Maßstab positioniert den Hotspot als erheblichen bestehenden Angebotspool und bietet Einrichtungskäufern eine Betriebsbasis, anhand derer sie neue Kapazitätsangebote bewerten können. Im ersten Halbjahr 2025 begleitete eine stetige Einzel- und Unternehmensnachfrage einen Rückgang der Leerstandsquote in Jakarta von 36 % im zweiten Halbjahr 2024 auf 31 %. Mieterexpansion kann Reservekapazität auch in einem großen Hub absorbieren, sodass die Verfügbarkeit eines geeignet großen Blocks für die Standortwahl eines Unternehmens entscheidend ist.
Batam ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 22,3 % im Zeitraum 2027–2032. Am 17. April 2026 unterzeichneten PT PLN Batam und DayOne einen Stromabnahmevertrag über 511 MVA für DayOnes geplanten zweiten Hyperscale-Campus in Kabil, Batam. Die Stromversorgung war in Phasen über 2026–2027 geplant. Eine unterzeichnete Versorgungsverpflichtung kann eine klarere Infrastrukturgrundlage für die Organisation der Campus-Entwicklung rund um den für aufeinanderfolgende Kapazitätsfreigaben erforderlichen Strom bieten. Die Sequenzierung des Baus entsprechend den vereinbarten Stromphasen kann die vor der planmäßigen Verfügbarkeit der Stromversorgung gebaute Kapazität begrenzen.
Geografische Analyse
Jakarta Rechenzentrums-Markt
Jakarta machte im Jahr 2026 einen Anteil von 56,72 % am indonesischen Rechenzentrums-Markt aus. Equinix eröffnete JK1 im Central Business District im Mai 2025 durch ein Joint Venture mit PT Astra International und bot in seiner ersten Phase 550 Schränke an. Der Standort liegt in der Nähe wichtiger Internet-Austauschpunkte und verbindet seinen Einrichtungs-Fußabdruck mit einem etablierten Netzwerk-Interconnection-Umfeld. Für Kunden, die sowohl inländische Kapazität als auch Exchange-Zugang benötigen, kann diese Kombination eine zentral gelegene Einrichtung über ihre Schrankanzahl hinaus kommerziell nützlich machen und die Nachfrage nach Standorten unterstützen, die Hosting und Konnektivität verbinden.
Batam Rechenzentrums-Markt
Batam ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 22,3 % im Zeitraum 2027–2032. Am 9. Juni 2026 meldete NeutraDC, dass die geplante BTM-1-Hyperscale-Einrichtung des Joint Ventures vor dem Start Verpflichtungen für die gesamte Kapazität gesichert hatte. Es meldete auch den Beginn der Vorbereitungen für eine zweite Einrichtung, BTM-2. Gorilla Technology, ein Anbieter von KI-, Sicherheits- und Datenanalysediensten, war einer der Partner, der Kapazität bei BTM-1 gesichert hatte. Verpflichtungen vor dem Start können die anfängliche Vermietungsunsicherheit für einen Entwickler reduzieren und eine Grundlage für eine weitere Kapazitätsphase schaffen, die auf identifizierten Kundenanforderungen und einem fokussierteren Weg zur Sicherung der Servicenachfrage basiert.
Surabaya übernimmt eine Rolle bei der geografischen Redundanz durch DCIs E2, das am 6. April 2026 mit 9 MW IT-Kapazität und einer angegebenen Konnektivitätsfunktion für Ostindonesien eingeweiht wurde. ION Network nahm am 4. Februar 2026 ein Rechenzentrum und eine Zweigstelle in Bandung in Betrieb, um lokale Konnektivitäts- und Datendienste für Unternehmen und Einwohner bereitzustellen. An der Küste von Sulawesi weihte Telin, eine Tochtergesellschaft von Telkom Indonesia, im Juli 2025 eine Kabellandestation in Kalasey, Minahasa, als Teil des internationalen Unterseekabelprojekts Bifrost ein, das gemeinsam mit Keppel und Meta entwickelt wurde.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Indonesien und Jakarta, aus der Perspektive eines kommerziellen Rechenzentrumsbetreibers, der staatliche Cloud-Nachfrage und Einrichtungsentwicklung bewertet. Nationale Vorschriften betreffen die Anbieter, die berechtigt sind, öffentliche elektronische Systembetreiber zu bedienen, während Jakartas Rahmen die Genehmigungsabfolge für betroffene Bauprojekte festlegt. Die kommerzielle Unterscheidung besteht zwischen dem Zugang zu einer Kundengruppe und der Genehmigung zur Entwicklung einer physischen Einrichtung.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Jakarta |
|---|---|---|
| Zuständige Behörde | Ministerium für Kommunikation und digitale Angelegenheiten | Leiter der Jakartas Genehmigungsbehörde DPMPTSP |
| Wesentliche Instrumente oder Richtung | Ministerialverordnung 5/2025 über öffentliche elektronische Systeme und förderfähige Cloud-Dienste | Gouverneursverordnung 7/2025 über Genehmigungen und Gouverneursverordnung 20/2024 über Gebäudelayout |
| Kommerzielle Auswirkung | Die staatliche Cloud-Nachfrage wird auf qualifizierte registrierte, prüfbare Drittanbieter gelenkt | Betroffene Bauanträge durchlaufen eine Prüfung der räumlichen Konformität und eine Umweltgenehmigung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist Mittel ohne Änderung, da Registrierung und Prüfbarkeit die Lieferanteneignung definieren und die bestehenden Public-Cloud-Übergänge dieselben Bedingungen umsetzen. Die einjährige Registrierungsfrist für bereits bestehende öffentliche Betreiber ab dem 25. März 2025 endete im März 2026, während Drittanbieter-Cloud-Übergänge innerhalb eines Jahres nach der Anbieterliste des Ministeriums oder nach Ablauf bestehender Verträge fällig werden. Die Jakartas Gouverneursverordnung 5/2026 über Energie- und Wassereffizienz in Gebäuden, in Kraft seit dem 5. Februar 2026, legt jährliche Berichtspflichten und Verwarnungen für Pflichtklassen, einschließlich Büros und Gewerbegebäude, fest und empfiehlt Effizienz für andere Gebäude. Jakartas Mittelbewertung und Keine Änderung spiegeln die Kontinuität in der betroffenen Genehmigungsabfolge wider, wobei die Berichtslast der Effizienzregel von der Gebäudeklassifizierung der Einrichtung abhängt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Stromversorgung, Kühlsysteme und Colocation-Betrieb nach ihren Anbietererlösen und Lieferbeschränkungen. Vorgelagerte Anbieter erfassen Wert durch ermöglichende Infrastrukturverträge, während das kommerzielle Produkt des Betreibers Kapazität ist, die Kunden nutzen können, sobald diese Systeme zusammenarbeiten. Die Unterscheidung ist für KI-orientierte Einrichtungen wichtig, da eine Anbieterbeauftragung oder Stromverpflichtung die Entwicklung vorantreiben kann, ohne selbst betriebliche Kapazität zu erzeugen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Stromversorgung | Stromversorger wie PLN Batam | Stromversorgungsgebühren | Abstimmung der verfügbaren Stromversorgung mit der Einrichtungsinbetriebnahme | Meilensteine der Stromlieferung an stufenweise Kapazitätsfreigaben knüpfen |
| Kühlsystemversorgung | Kühlungslösungsanbieter wie LG Electronics | Lieferverträge für Kühlungslösungen | Abstimmung der Bereitschaft des Thermalsystems auf die vorgesehene Rechenkonfiguration | Kühlungsspezifikation und Inbetriebnahme mit Bereitstellungsphasen koordinieren |
| Colocation-Betrieb | Colocation-Betreiber wie PT DCI Indonesia | Colocation-Serviceerlöse | Kombination von mit Strom versorgtem Platz, Kühlung und Betriebsbereitschaft zu einem nutzbaren Dienst | Kapazität nach integrierten Einrichtungsbereitschaftsprüfungen freigeben |
| Quelle: Mordor Intelligence | ||||
Diese Stufen setzen Anbieter unterschiedlichen Liefermeilensteinen aus, sodass eine vorgelagerte Vereinbarung und ein Betriebsdienst unterschiedliche kommerzielle Errungenschaften darstellen. Die Koordinierung der Strom- und Thermalsystembereitschaft rund um dieselbe Kapazitätsfreigabe kann das Risiko reduzieren, dass fertiggestellte Komponenten auf ein anderes ermöglichendes System warten. Für einen KI-orientierten Betreiber bestimmt diese Koordinierung, wann Infrastrukturausgaben beginnen können, Einnahmen aus Kunden-Kapazitätsdiensten zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
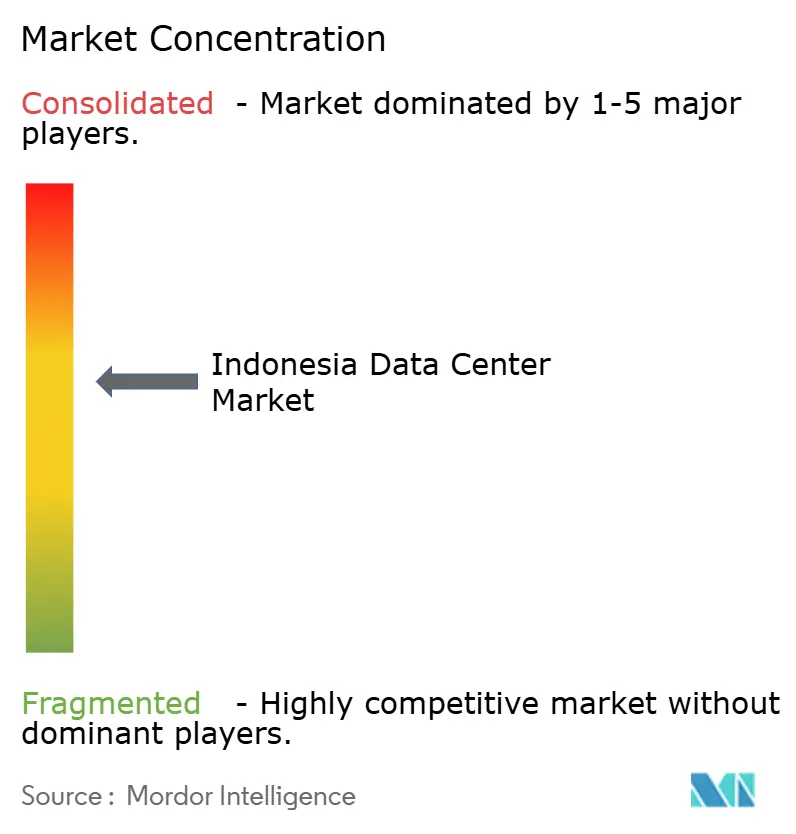
Das Wettbewerbsfeld vereint die inländischen Rechenzentrumsbetreiber PT Telkom Data Ekosistem (NeutraDC) und PT DCI Indonesia mit internationalen Cloud- und Colocation-Anbietern. DCI meldete im April 2026, dass JK6 vollständig in Betrieb war und einen großen globalen Cloud-Anbieter bediente. Alibaba Cloud betreibt eine öffentliche Cloud-Region in Jakarta, während NTT DATA, Inc. Jakarta 2 Annex mit 12 MW kritischer IT-Last und mehr als 5.800 Quadratmetern IT-Fläche in Zentraljakarta betreibt. DCI meldete zum Zeitpunkt der JK6-Inbetriebnahme im Juni 2025 eine Gesamtkapazität von 119 MW an 3 Standorten. Diese Rechenzentrumsbetreiber stellen physische Kapazität bereit, während Alibaba Cloud und Amazon Web Services, Inc. öffentliche Cloud- bzw. private Konnektivitätsdienste anbieten.
AWS erweiterte am 26. Juni 2025 dedizierte 100-Gbps-Verbindungen an seinem Direct Connect-Standort innerhalb von NTT Jakarta 2 in der Nähe von Jakarta. Der Dienst bietet privaten Netzwerkzugang zu allen öffentlichen AWS-Regionen außerhalb Chinas sowie zu AWS GovCloud-Regionen und Local Zones aus den Rechenzentren, Büros oder Colocation-Umgebungen der Kunden. Diese Konfiguration gibt Rechenzentrumnutzern die Möglichkeit, lokale Infrastruktur mit geografisch verteilten Cloud-Diensten zu kombinieren und dabei die Netzwerkverbindung privat zu halten. Für Rechenzentrumsbetreiber kann das Hosting von Konnektivitätsdiensten die kommerzielle Rolle eines Standorts von der Bereitstellung physischer Kapazität hin zu einem Cloud-Zugangspunkt erweitern und so eine Differenzierung jenseits zusätzlicher Stellfläche schaffen.
Am 6. Juni 2025 gaben GoTo Group und Alibaba Cloud die abgeschlossene Infrastrukturmigration von GoTo Financial zu Alibaba Cloud-Rechenzentren in Jakarta bekannt, wobei alle Daten innerhalb Indonesiens verbleiben.[3] Die Unternehmen beschrieben die Migration als Unterstützung für Indonesiens Datensouveränitätsziele und verschafften Alibaba Cloud damit eine abgeschlossene Finanzdienstleistungsimplementierung für das Hosting von Anwendungen im Land. Für Regierungsbehörden und benannte Institutionen hängt die Förderfähigkeit von Drittanbieter-Cloud-Anbietern auch von der Ministeriumsregistrierung und der Prüfbarkeit ab. Ein Herausforderer, der vergleichbare Finanzdienstleistungs-Workloads anstrebt, müsste nachweisen, dass seine Infrastruktur die Anwendungen des Kunden innerhalb des erforderlichen Standorts unterstützen kann. Eine abgeschlossene Migration im privaten Sektor kann Implementierungserfahrung begründen, während der Zugang zu öffentlichen Cloud-Aufträgen die gesonderten Anbieterqualifikationen erfordert.
Marktführer der indonesischen Rechenzentrums-Branche
-
PT Telkom Data Ekosistem (NeutraDC)
-
PT DCI Indonesia
-
Alibaba Cloud
-
NTT DATA, Inc.
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien Rechenzentrum Markt Unternehmen in diesem Bericht
- PT Telkom Data Ekosistem (NeutraDC)
- PT DCI Indonesia
- Amazon Web Services, Inc.
- Alibaba Cloud
- K2 Data Centers-Sinar Mas Land
- PT Indosat Tbk (Big Data Exchange (BDx))
- Biznet Data Center
- Space DC Pte Ltd
- Digital Realty Bersama (BDDC)
- Princeton Digital Group
- Tencent Cloud
- Digital Edge (Singapore) Holdings Pte. Ltd. (Indonet)
- Google LLC
- MettaDC
- NTT DATA, Inc.
Neueste Industrielle Entwicklungen in Indonesien Rechenzentrum Markt
- Oktober 2026: Princeton Digital Group unterzeichnete eine Vereinbarung zum Verkauf seines indonesischen Unternehmensrechenzentrums-Geschäfts, bestehend aus 5 Betriebseinrichtungen in Groß-Jakarta, Bandung, Surabaya und Pekanbaru, an PT SMPlus Digital Investama. Die Transaktion unterlag den üblichen Abschlussbedingungen.
- September 2026: Die Jakarta Post berichtete, dass der Gouverneur von Westjava, Dedi Mulyadi, den Bau von BDxs Rechenzentrum in Jatiluhur vorübergehend gestoppt hatte, weil Umwelt- und Baugenehmigungen nicht erteilt worden waren.
- August 2026: PT Telkom Data Ekosistem (NeutraDC) unterzeichnete ein Memorandum of Understanding mit PLN über die Strombereitschaft für eine geplante Cikarang-Rechenzentrumserweiterung von bis zu 200 MW.
Umfang und Methodik
Segmentierungsübersicht
Nach Rechenzentrumsgröße
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
Nach Tier-Standard
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
Nach Rechenzentrumstyp
| Hyperscale / Eigenbau | ||
| Unternehmens- / Edge-Rechenzentrum | ||
| Colocation | Nicht genutzt | |
| Genutzt | Retail-Colocation | |
| Großhandels-Colocation | ||
Nach Endnutzerbranche
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
Nach Hotspot
| Jakarta |
| Batam |
| Rest von Indonesien |
| Nach Rechenzentrumsgröße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Standard | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumstyp | Hyperscale / Eigenbau | ||
| Unternehmens- / Edge-Rechenzentrum | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Retail-Colocation | ||
| Großhandels-Colocation | |||
| Nach Endnutzerbranche | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Hotspot | Jakarta | ||
| Batam | |||
| Rest von Indonesien | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, in welchem Umfang die Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden gebaut ist. Der Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden dient zur Aufnahme von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMSGRÖSSE - Die Rechenzentrumsgröße wird anhand der dem Rechenzentrumsbetrieb zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche muss mehr als 225.001 Quadratfuß betragen; Massiv-Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 und 75.001 Quadratfuß liegen; Groß-Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 und 20.001 Quadratfuß liegen; Mittel-Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 und 5.001 Quadratfuß liegen; Klein-Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder die erhöhte Bodenfläche muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tiers eingeteilt, basierend auf den Fähigkeiten redundanter Geräte der Rechenzentrums-Infrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt: Retail-, Großhandels- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt anhand der an potenzielle Kunden vermieteten IT-Last. Retail-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Großhandels-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrums-Markt funktioniert auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher in dem untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleister, die der zunehmenden Digitalisierung der Endnutzerindustrien dienen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rack des Rechenzentrums untergebrachte Servereinheit. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Leistungsaufnahme der im Rack untergebrachten Geräte und Server. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle beim Rechenzentrumsdesign sowie bei der Kühl- und Stromplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden gebaut ist. Der Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden dient zur Aufnahme von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß/-meter gemessen. |
| Computer-Raum-Klimaanlage (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es ist der offene Bereich zwischen den Reihen von Racks. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es primär zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zur Auslassöffnung der Computer-Raum-Klimaanlage (CRAC) geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumsbetrieb kritisch ist. |
| Stromverbrauchseffektivität (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Rechenzentrums-Energieverbrauch) / (Gesamter IT-Geräte-Energieverbrauch). Ein Rechenzentrum mit einem PUE von 1,2-1,5 gilt als hocheffizient, während ein Rechenzentrum mit einem PUE > 2 als sehr ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, Computer-Raum-Klimaanlage) hinzugefügt werden, damit IT-Geräte im Falle eines Stromausfalls oder Geräteausfalls nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es ist ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung durch die USV kontinuierlich zu IT-Geräten erfolgt, selbst wenn der Netzstrom unterbrochen wird. Die USV unterstützt primär nur die IT-Geräte. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrums-Einrichtungen verfügen über Dieselgeneratoren, und üblicherweise werden Dieselvorräte für 48 Stunden in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als 'Bedarf plus eins' bezeichnet, weist es auf die zusätzliche verfügbare Geräteausstattung hin, um Ausfallzeiten im Falle eines Ausfalls zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre ein zusätzliches USV-System erforderlich, um N+1 zu erreichen. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| In-Row-Kühlung | Es ist das Kühlungsdesign-System, das zwischen Racks in einer Reihe installiert wird, wo es warme Luft aus dem Warmgang ansaugt und kühle Luft in den Kaltgang liefert und so die Temperatur aufrechterhält. |
| Tier 1 | Die Tier-Klassifikation bestimmt die Bereitschaft einer Rechenzentrums-Einrichtung, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es eine nicht redundante (N) Stromkomponente (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus Versorgungsnetzen) hat. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von < 28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht redundantes Verteilungssystem hat. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Systeme, Kältemaschinen, Wärmerückkühlungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist resistent gegen geplante (Wartung der Einrichtung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von < 1,6 Stunden. |
| Tier 4 | Es ist der fehlertolerante Typ von Rechenzentrum. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind doppelt gespeist, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche von ≤ 5.000 Quadratfuß hat oder in dem ≤ 200 Racks installiert werden können, wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 5.001 und 20.000 Quadratfuß hat oder in dem zwischen 201 und 800 Racks installiert werden können, wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 20.001 und 75.000 Quadratfuß hat oder in dem zwischen 801 und 3.000 Racks installiert werden können, wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche zwischen 75.001 und 225.000 Quadratfuß hat oder in dem zwischen 3.001 und 9.000 Racks installiert werden können, wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum, das eine Bodenfläche von ≥ 225.001 Quadratfuß hat oder in dem ≥ 9.001 Racks installiert werden können, wird als Mega-Rechenzentrum klassifiziert. |
| Retail-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittelständischen Unternehmen (KMU) genutzt. |
| Großhandels-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittelgroßen bis großen Unternehmen genutzt. |
| Hyperscale-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt primär von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt primär von der im Smartphone verwendeten Netztechnologie ab. Die auf dem Markt verfügbaren Netztechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste und 5G die schnellste Geschwindigkeit bietet. |
| Glasfaser-Konnektivitätsnetzwerk | Es ist ein Netzwerk aus Glasfaserkabeln, das im gesamten Land verlegt ist und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers pro Monat. Es wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über eine fest verkabelte Verbindung geliefert wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im Wohn- als auch im gewerblichen Bereich verwendet. Dabei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Anlandepunkten verlegt ist. Über dieses Kabel wird Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbit/s) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß für das Kohlendioxid, das während des regulären Betriebs eines Rechenzentrums erzeugt wird. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrums-Betreiber integrieren erneuerbare Energiequellen, um den Kohlenstoff-Fußabdruck ihrer Einrichtungen zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognose-Methodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Die Inflation ist nicht Teil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt über den gesamten Prognosezeitraum für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erzeugen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




