
Größe und Marktanteil des indischen Halbleitermarkts
Analyse des indischen Halbleitermarkts von Mordor Intelligence
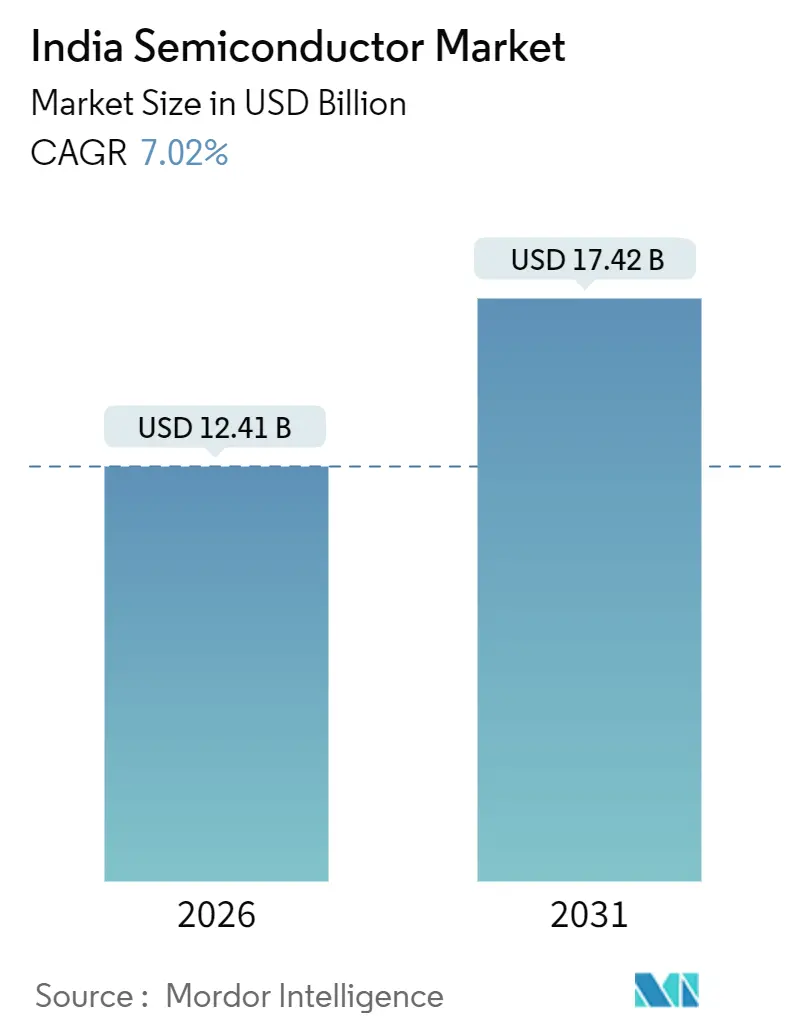
Die Größe des Indien Halbleitermarkts wird voraussichtlich von 12,41 Milliarden USD im Jahr 2026 auf 13,28 Milliarden USD im Jahr 2027 steigen und bis 2032 18,99 Milliarden USD erreichen, mit einer CAGR von 7,41 % über 2027–2032.
Indiens Elektrifizierung und Netzwerkausbau schaffen eine komplementäre Nachfrage nach Chips in Fahrzeugladeausrüstung und Kommunikationsinfrastruktur. Designanreize erweitern die potenzielle inländische Lieferantenbasis, während gemeinsam genutztes KI-Computing einen weiteren Weg zur Prozessornachfrage bei Kapazitätsanbietern konzentriert. Da Ladegeräte, Funknetzwerke und gemeinsam genutztes KI-Computing jeweils auf unterschiedliche Gerätefamilien zurückgreifen, profitieren Lieferanten davon, ein spezifisches Design mit einem Fertigungs- oder Verpackungsweg zu kombinieren, der auf eine dieser Käufergruppen ausgerichtet ist. Spezialisiertes Personal und wiederkehrende Betriebskosten schränken diese Umwandlung ein, sodass die Erschließung der nachgelagerten Nachfrage einen Fertigungsweg erfordert, der die Produktion aufrechterhalten kann.
Wichtigste Erkenntnisse des Berichts
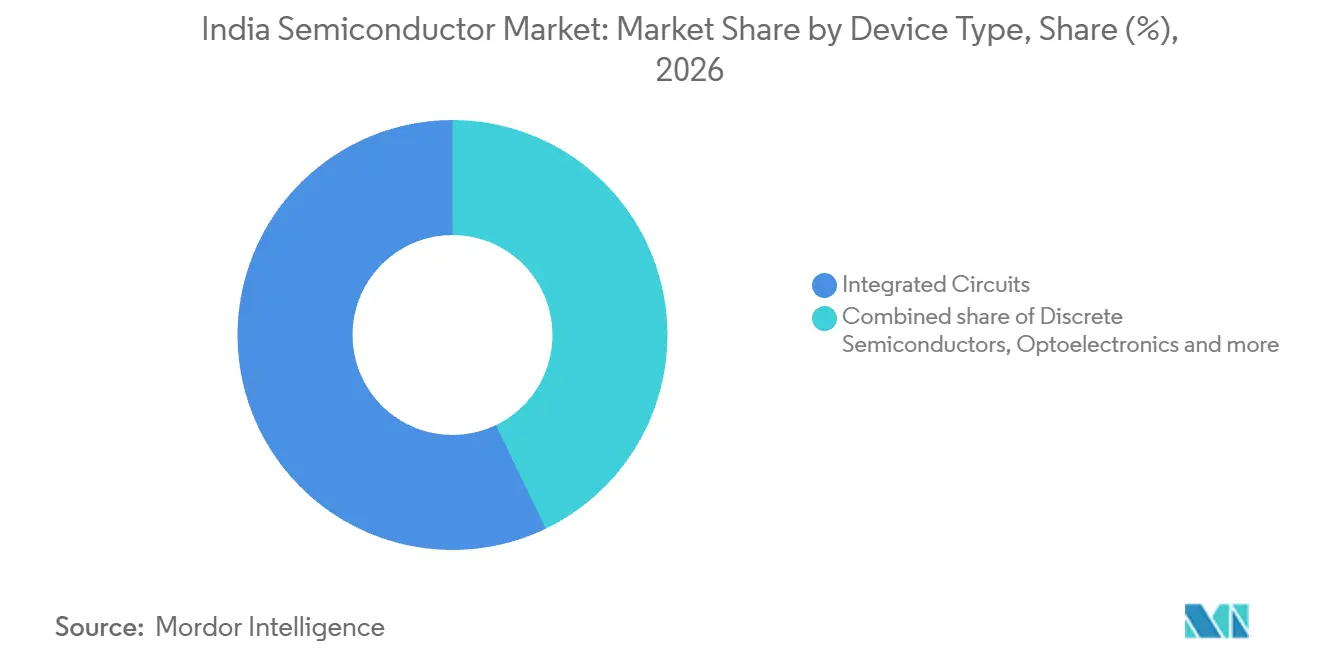
- Nach Gerätetyp führten integrierte Schaltkreise mit einem Marktanteil von 57,15 % am Indien Halbleitermarkt im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,7 % über 2027–2032 prognostiziert.
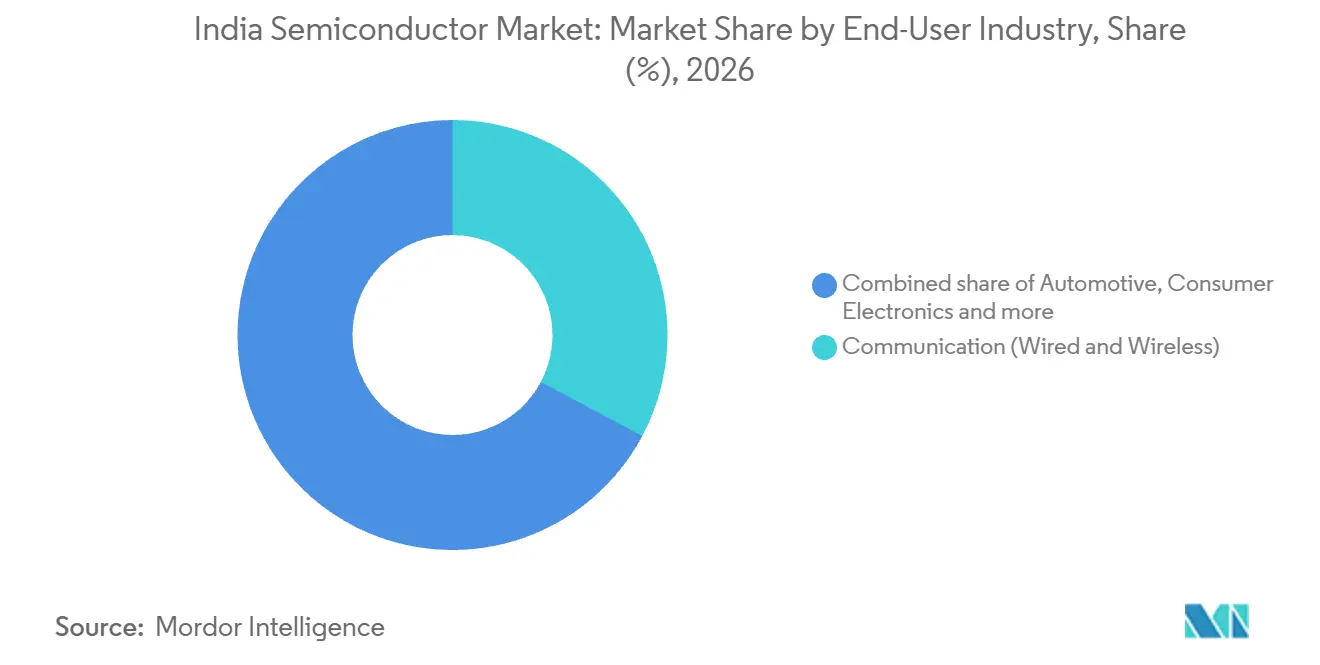
- Über alle Endverbraucherbranchen hinweg führte die kabelgebundene und kabellose Kommunikation mit einem Anteil von 32,78 % an der Größe des Indien Halbleitermarkts im Jahr 2026, während die Automobilindustrie mit einer CAGR von 9,03 % über 2027–2032 am schnellsten wachsen soll.
- Geografisch war Nordindien im Jahr 2025 der führende Umsatzbeitrag, während Westindien bis 2031 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreizprogramme (PLI, DLI) | +2.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung des Verkehrs | +2.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| 5G-Ausbau und BharatNet-Glasfasererweiterung | +2.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rechenzentrum- und KI-Arbeitslasten | +1.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Inländische GaN/SiC-Fertigungsanlagen | +0.7% | Gujarat und Odisha | Langfristig (≥ 4 Jahre) |
| Akkreditierung für vertrauenswürdige Fertigungsanlagen im Verteidigungsbereich | +0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Förderregelungen (Produktionsgebundene Förderung, Designgebundene Förderung)
Staatliche Designunterstützung erweitert die potenzielle Lieferantenbasis, indem Halbleiterprojekte für mehrere unterschiedliche inländische Anwendungen gefördert werden. Bis März 2026 hatte das Design Linked Incentive Scheme 24 Chip- und System-on-Chip-Designprojekte für Anwendungen wie Überwachung, Energiemessung, Satellitenkommunikation und Breitband genehmigt. Bis August 2026 hatten geförderte Unternehmen mehr als 30 Chip-Design-Tape-outs bei Foundries erreicht.[1] Die Anwendungsbreite macht die kommerzielle Chance größer als ein einzelnes Geräteprogramm. Da Tape-outs Design-Meilensteine sind, hängt die Auswirkung des Anreizes auf die Fertigungs- und Verpackungsnachfrage davon ab, wie viele geförderte Designs die Serienproduktion erreichen.
Schnelle Elektrifizierung des Verkehrs
Die Elektrifizierung des Verkehrs erweitert die Halbleiternachfrage über Fahrzeuge hinaus auf die Ladeausrüstung, die zu deren Unterstützung benötigt wird. Indien verkaufte im Geschäftsjahr 2025–26 2,5 Millionen Elektrofahrzeuge und schuf damit eine erhebliche nachgelagerte Basis für diesen Nachfragemechanismus. Im November 2025 nahm Zenergize 9 Gleichstrom-Schnellladegeräte auf Siliziumkarbidbasis mit einer Leistung von jeweils 60 kW mit dem Ladepunktbetreiber Power Pod in Bengaluru in Betrieb. Die Ausrüstung umfasste Zenergizes eigene lokal entwickelte Leistungsmodule und verband die Erweiterung der Ladeinfrastruktur mit einer spezifischen Leistungselektronikanwendung. Ladegerätehersteller, die wie Zenergize ihre eigenen Leistungsmodule entwickeln, schaffen auf Ausrüstungsebene eine Nachfrage nach Siliziumkarbid-Leistungsbauelementen, getrennt von den Chips in Fahrzeugen.
5G-Ausbau und BharatNet-Glasfasererweiterung
Der Netzwerkausbau unterstützt die Halbleiternachfrage durch eine breitere Abdeckung und die in Funkausrüstung eingebetteten Verarbeitungsfunktionen. Die Anzahl der 5G-Basissendeempfangsstationen in Indien stieg von 140.623 am 31. März 2023 auf 562.971 am 30. Juni 2026.[2] Nokia fertigt 5G NR- und Massive-MIMO-Ausrüstung in seiner Fabrik in Chennai für inländische und globale Märkte. Bis Juli 2026 waren 5G-Dienste in 99,9 % der indischen Bezirke verfügbar. Die Hinzufügung von etwa 422.000 Stationen zwischen März 2023 und Juni 2026 erweitert den installierten Bestand an halbleiternutzender Funkausrüstung und verbindet die Ausbaunachfrage mit Ausrüstung der Art, die Nokia in Chennai fertigt.
Rechenzentren und KI-Arbeitslasten
Gemeinsam genutztes KI-Computing leitet GPU-Kapazität über akkreditierte Anbieter, die viele Nutzer bedienen. Bis März 2026 waren im Rahmen des nationalen KI-Rechenkapazitätsrahmens etwa 38.231 GPUs über 14 akkreditierte Dienstleister und Rechenzentren eingebunden worden. Die gemeinsam genutzte Rechenkapazität von IndiaAI überstieg bis Juni 2026 45.000 Grafikprozessoren (GPUs). Bis August 2026 hatten 237 Projekte über die IndiaAI Mission subventioniertes KI-Computing genutzt. Dieser Zugang unterstützt Modellentwicklung, Training, Tests und Forschung und senkt die Einstiegshürden für Forscher, Startups und Innovatoren. Für Chip-Lieferanten ist der relevante Weg die Anbieter, die GPU-Kapazität einbinden, während die 237 Projekte die Nachfrage nach dem Zugang zu dieser Kapazität belegen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel im Bereich Advanced-Node-Engineering | -1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Begrenzte Infrastruktur für Reinstwasser und Strom | -0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Fragmentierte OSAT-Kapazität | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Grundstücks- und Umweltgenehmigungen | -0.2% | Mohali in Punjab | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Bereich Advanced-Node-Engineering
Spezialisiertes Personal kann die Umwandlung neuer Fertigungsanlagen in eine zuverlässige Halbleiterversorgung einschränken. Im August 2026 identifizierte IEEE-Senior-Mitglied Santhosh Sivasubramani ausgebildetes Personal als potenzielles Hindernis für Indiens Übergang zu Advanced Nodes und neuen fortschrittlichen Anlagen. Der Fahrplan von NITI Aayog vom Mai 2026 identifizierte ebenfalls Engpässe bei Fertigungs-, fortgeschrittenen Verpackungs- und Testkompetenzen. Zusammen bedeuten diese Einschränkungen, dass Investitionen in Ausrüstung durch Betriebskompetenz ergänzt werden müssen, bevor Lieferanten die Produktion zuverlässig ausweiten können. Im Juli 2026 berichtete die Regierung, dass die India Semiconductor Mission eine Partnerschaft mit Lam Research für Nanofabrikations- und Prozessingenieurtraining eingegangen war. Die Entwicklung der erforderlichen Betriebskompetenz erhöht die Personalkosten und die Vorlaufzeit für die Fertigungserweiterung.
Begrenzte Infrastruktur für Reinstwasser und Strom
Versorgungsanforderungen stellen ein wiederkehrendes Hindernis für die Fertigungswirtschaftlichkeit dar. Der Fahrplan von NITI Aayog vom Mai 2026 beschrieb die Halbleiterfertigung als auf erhebliche ununterbrochene Stromversorgung und hochreines Wasser angewiesen, wobei Filtration und Recycling die Betriebskosten erhöhen. Strom unterstützt die Siliziumerhitzung, Lithografie und Reinraumumgebungen, während hochreines Wasser Chemikalien und Verunreinigungen von Waferoberflächen entfernt. Extreme-Ultraviolett-Lithografie benötigt mehr Strom als herkömmliche Lithografiewerkzeuge. Diese wiederkehrenden Kosten erhöhen den Umsatz, der zur Aufrechterhaltung eines Fertigungsbetriebs erforderlich ist, sodass die alleinige Finanzierung des Baus seine kommerzielle Tragfähigkeit nicht sicherstellen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Integrierte Schaltkreise verbinden Skalierung mit PortfolioauswahlIntegrierte Schaltkreise machten 2026 einen Anteil von 57,15 % an der Größe des Indien Halbleitermarkts aus und werden als das am schnellsten wachsende Segment mit einer CAGR von 7,7 % über 2027–2032 prognostiziert. Am 28. Februar 2026 übergab Micron an Dell Technologies seine erste Lieferung von in Indien hergestellten Speichermodulen für in Indien gefertigte und verkaufte Laptops. Da die erste Lieferung an einen Laptop-Hersteller ging, der für den indischen Markt montiert, ist Microns Sanand-Speichermodulproduktion an inländische PC-Produktionsprogramme gebunden.
Der Ehrgeiz bei Prozessknoten allein definiert nicht die kommerzielle Reichweite eines Herstellers integrierter Schaltkreise. Analog-, Mikro-, Logik- und Speicherchips schaffen separate Produktoptionen, während Technologieknoten der Fertigungsreichweite eine weitere Dimension hinzufügen. Gemäß der Marktdefinition werden Analog-, Mikro-, Logik- und Speicherbauelemente einmal beim ersten Verkauf des Lieferanten nach Indien gezählt, unabhängig davon, ob sie lokal hergestellt oder importiert wurden. Eine inländische Fertigungs- oder Verpackungslinie trägt daher zu den Umsätzen dieses Segments bei, wenn ihre Bauelemente an indische Käufer verkauft werden, während die Verarbeitung von kundeneigenem Material ausgeschlossene Servicegebühren generiert.

Nach Endverbraucherbranche:
Kommunikationsskalierung trifft auf AutomobilwachstumKommunikation (kabelgebunden und kabellos) repräsentierte 2026 einen Marktanteil von 32,78 % am Indien Halbleitermarkt und war damit das größte Segment. Die kabellose Datennutzung stieg im Geschäftsjahr 2025–26 um 24,74 % auf 285.376 Petabyte gegenüber 228.779 Petabyte im Geschäftsjahr 2024–25. Dieses Verkehrswachstum unterstützt ein kapazitätsgetriebenes Nachfrageargument innerhalb etablierter Kommunikationsnetze. Es übertraf den Anstieg der kabellosen Datenabonnenten um 9,29 % auf 1,03 Milliarden, was den pro Abonnent verarbeiteten Datenverkehr zu einer zusätzlichen Quelle von Verarbeitungs- und Kapazitätsanforderungen für installierte Netzwerkausrüstung macht.
Die Automobilindustrie wird als das am schnellsten wachsende Segment mit einer CAGR von 9,03 % über 2027–2032 prognostiziert. Das inländische Personenkraftfahrzeug-Gesamtvolumen von SIAM für das Geschäftsjahr 2025–26, ohne BMW, Mercedes, JLR und Volvo Auto, erreichte 4,64 Millionen Einheiten. Fortschrittliche Fahrerassistenz- und softwaredefinierten Fahrzeuganwendungen nutzen Halbleiter für Sensorik, Computing und Autonomie. Diese Funktionen schaffen Produktentwicklungsmöglichkeiten, die über die Lieferung von mehr Bauelementen für eine größere Fahrzeugproduktionsbasis hinausgehen. SIAM verknüpfte das Wachstum der Personenkraftfahrzeuge im Geschäftsjahr 2025–26 teilweise mit einem Anstieg der Zulassungen von elektrischen Personenkraftfahrzeugen um mehr als 80 % im Vergleich zu den Vorjahren, was die Chance für SiC- und GaN-Leistungsbauelemente in Elektrofahrzeugen stärkt.
Geografische Analyse
Nordindien Halbleitermarkt
Nordindien war 2025 der führende Umsatzbeitrag, wobei Montage und Tests einen spezifischen Weg für die anschließende Expansion bieten. Das Gemeinschaftsunternehmen India Chip Pvt. Ltd. von HCL Group und Foxconn legte im Februar 2026 in Jewar, Uttar Pradesh, den Grundstein für eine Anlage für ausgelagerte Halbleitermontage und -tests (OSAT), die 20.000 Wafer pro Monat verarbeiten soll. Die geplanten Display-Treiber-Chips würden Mobiltelefone, Laptops, Automobile, PCs und andere Geräte mit Displays bedienen und dem Projekt durch eine gemeinsame Halbleiterfunktion Zugang zu mehreren Gerätekategorien verschaffen. Da der Betrieb bis 2028 erwartet wird, würden die geplanten Display-Treiber-Chips des Gemeinschaftsunternehmens die inländische Versorgung für Telefon-, Laptop- und Automobilhersteller nach Nordindiens Umsatzführung im Jahr 2025 erweitern.
Westindien Halbleitermarkt
Westindien wird bis 2031 als die am schnellsten wachsende Region prognostiziert, wobei die Speichermontage einen Weg in die inländische Computing-Versorgung bietet. Micron Semiconductor Technology India Private Limited nahm am 28. Februar 2026 die kommerzielle Produktion in Sanand, Gujarat, auf.[3] Die Speichermodulproduktion gibt der Region ein operatives Montage- und Testgeschäft zum Ausbau, sodass ihre Fertigungsmöglichkeit Back-End-Verarbeitung umfasst, anstatt vollständig von neuen Wafer-Fertigungsprojekten abhängig zu sein.
Regionale Unterschiede spiegeln auch die Trennung von Halbleiterdesign von Montage und Tests wider und geben Standorten unterschiedliche Wege in die Branche. Südindien gewann im September 2025 das Bengaluru-Büro von Arm hinzu, mit geplanten Designarbeiten einschließlich 2-nm-Chips für elektronische Produkte. Die Design-Einrichtungen von Renesas Electronics India Private Limited in Noida und Bengaluru wurden im Mai 2025 eingeweiht und erweiterten die Designaktivität auf Delhi NCR und Südindien. In Rajasthan wurde die Halbleitermontage- und Testanlage von Sahasra Semiconductors Pvt. Ltd. in Bhiwadi im Mai 2026 zusammen mit einem separaten Elektronikfertigungscluster eingeweiht. Die Designkapazität in Bengaluru und Noida ist von der Montage- und Testkapazität in Bhiwadi getrennt, sodass diese Standorte unterschiedliche Stufen der Chip-Lieferkette beitragen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Halbleiterherstellers verglichen, der ein förderfähiges Produktionsprojekt in Indien aufbaut. Auf nationaler Ebene erließ das Ministerium für Elektronik und Informationstechnologie am 31. August 2026 Bekanntmachungen für alle 6 Semicon-2.0-Säulen, mit der India Semiconductor Mission als Knotenagentur. Gujarats Halbleiterpolitik ergänzt die nationale Unterstützung durch bedingte Grundstückszuteilung, beschleunigte Genehmigungen, Versorgungszugang und finanzielle Unterstützung für förderfähige Projekte.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Gujarat |
|---|---|---|
| Primäre Behörde | India Semiconductor Mission unter dem Ministerium für Elektronik und Informationstechnologie | Ministerium für Wissenschaft und Technologie und Gujarat State Electronics Mission |
| Wichtige Instrumente oder Ausrichtung | Semicon-2.0-Bekanntmachungen im August 2026 erlassen | Gujarat Semiconductor Policy 2022–27 |
| Kommerzielle Auswirkung | Antragsrahmen für die Unterstützung der Halbleiterfertigung | Bedingte finanzielle Unterstützung, Grundstück, Genehmigung und Versorgungsunterstützung |
| Aktuelle politische Attraktivität | Hoch | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens hohe Attraktivität spiegelt die Breite der bekanntgemachten Unterstützung in den Bereichen Design, Fertigung, Forschung und Talententwicklung wider. Anträge im Rahmen des bekanntgemachten Programms bleiben für einen anfänglichen Zeitraum von 3 Jahren offen, mit einer Bewertung nach 3 Jahren oder nach Bedarf, sodass Antragsteller in diesem Zeitfenster unter den bekanntgemachten Bedingungen einreichen. Gujarats hohe Bewertung spiegelt seine Kombination aus Projektunterstützung und industrieller Infrastrukturförderung wider, vorbehaltlich Kriterien einschließlich der Genehmigung im Rahmen bestimmter nationaler Halbleiterprogramme. Stand 22. September 2026 blieb Gujarats Halbleiterpolitik 2022–27 ihr aktiver Rahmen ohne angekündigten Nachfolger, der unveränderte Grundstücks-, Genehmigungs-, Versorgungs- und finanzielle Unterstützungsbedingungen bis zum Ende der Politik im Jahr 2027 unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich in der fabless-Produktentwicklung, der geplanten Wafer-Fertigung und der Halbleitermontage und -tests in Indien. Signalchip entwickelt fabless drahtlose Kommunikations-Halbleiterprodukte. Im Jahr 2025 unterzeichneten Tata Electronics und Tata Semiconductor Manufacturing ein Fiskalunterstützungsabkommen mit der India Semiconductor Mission für eine geplante kommerzielle Fertigungsanlage in Dholera. Produktentwickler und Fertigungsteilnehmer nehmen daher unterschiedliche Positionen bei der Umwandlung eines Designs in verkaufsfähige Bauelemente ein, mit unterschiedlichen Wegen zu Produkt- und Verarbeitungserlösen.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Chip-Design und Produktentwicklung | Fabless-Halbleiterproduktentwickler wie Signalchip | Halbleiterproduktverkäufe | Umwandlung von Designs in fertigbare Produkte | Design mit Fertigungs- und Verpackungsanforderungen koordinieren |
| Wafer-Fertigungsentwicklung | Fertigungsanlagenentwickler wie Tata Electronics Private Limited und Tata Semiconductor Manufacturing Private Limited | Prospektive Wafer-Fertigungsgebühren | Ausrichtung der Lithografiefähigkeit auf den Hochlauf der Fertigungsanlage | Ausrüstung, Training und Forschung und Entwicklung für die Inbetriebnahme koordinieren |
| Montage, Tests und Verpackung | Montage-, Test-, Kennzeichnungs- und Verpackungsbetreiber wie Micron Semiconductor Technology India Private Limited und OSAT-Betreiber wie CG SEMI | Montage-, Test- und Verpackungserlöse | Abstimmung der Verarbeitungsfähigkeit auf eingehende Bauelementanforderungen | Produktionsübergaben mit vorgelagerten Fertigungspartnern entwickeln |
| Quelle: Mordor Intelligence | ||||
Das MoU von Tata Electronics vom Mai 2026 mit ASML verknüpfte die geplante Dholera-Fertigungsanlagenunterstützung mit Lithografie, lokalem Training, Lieferkettenresilienz und Forschungs- und Entwicklungsinfrastruktur. Durch die Kombination von Werkzeugen, lokalem Training und Forschungs- und Entwicklungsinfrastruktur für eine geplante Fertigungsanlage behandelt die Vereinbarung den Ausrüstungszugang und die Betriebsfähigkeit als komplementäre Anforderungen für den Hochlauf. Die prospektiven Wafer-Fertigungsgebühren der Anlage hängen daher davon ab, dass ihre Ausrüstungs- und Belegschaftspartner gemeinsam die Produktion unterstützen, was ihren Beitrag daran knüpft, wann die Verarbeitungserlöse beginnen können.
Wettbewerbslandschaft
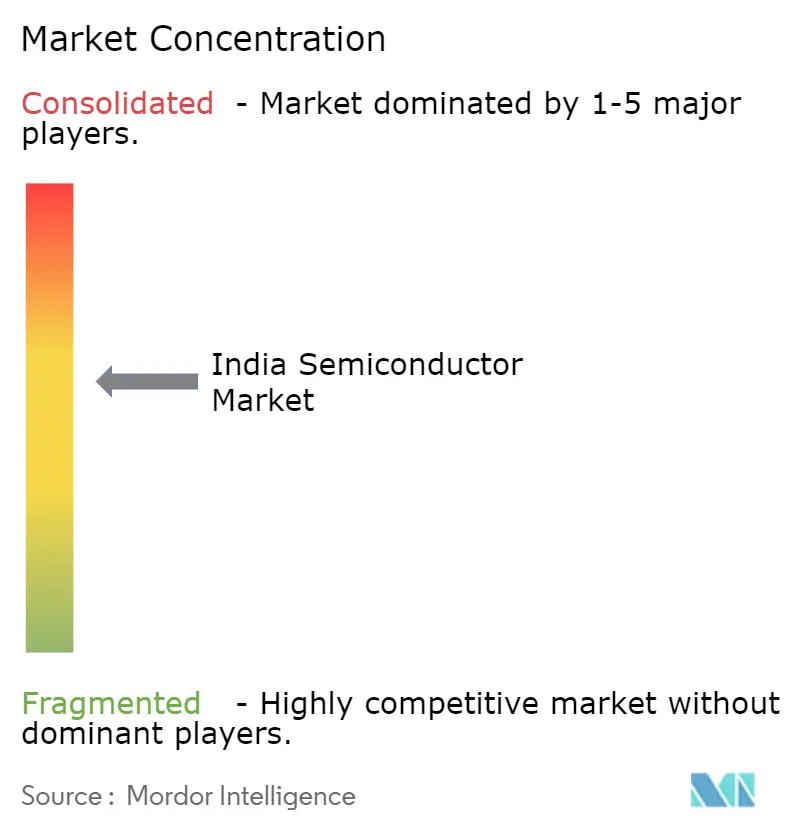
Das Wettbewerbsfeld ist über verschiedene Produktions- und Designrollen fragmentiert und gibt den Teilnehmern unterschiedliche Wege, Halbleiterkäufer zu bedienen. Tata Electronics Private Limited kombiniert Foundry-, Verpackungs- und Testfähigkeiten in seinem Fertigungsangebot. Vedanta Semiconductors Private Limited ist eine hundertprozentige Tochtergesellschaft von Vedanta Limited. Im Januar 2026 berichtete Bharat Electronics Limited, dass es Mikrowellen-bezogene Chips und einige digitale Chips durch fabless-Design für seine eigenen Elektronikprojekte entwickelt hatte. Durch die eigenständige Entwicklung ausgewählter Chips zur Vermeidung von Engpässen und Abhängigkeiten versucht BEL, die Abhängigkeit von externen Chip-Lieferanten für seine eigenen Elektronikprojekte zu reduzieren.
Applied Materials India Private Limited gehört zu Applied Materials, Inc., das berichtete, seine Produktentwicklung, sein Engineering und seine Prozessunterstützung im Geschäftsjahr 2025 hauptsächlich in den Vereinigten Staaten, Indien und Israel durchzuführen. MosChip Technologies Limited bietet Halbleiterdesign- und Engineeringdienstleistungen an. CG SEMI nahm im Juli 2026 die kommerzielle Produktion in seiner Sanand-OSAT-Anlage mit Renesas Electronics als Technologiepartner und einer erwarteten jährlichen Verpackungsleistung von 200 Millionen Chips auf. MosChips Designdienstleistungen und CG SEMIs von Renesas unterstützte Verpackung bieten Elektronikunternehmen externe Wege durch verschiedene Stufen der Chip-Entwicklung und reduzieren die Fähigkeiten, die Käufer intern aufbauen müssen.
Die Förderfähigkeit im Rahmen der Politik schafft eine separate Wettbewerbsdimension für Halbleiterdesigner, die öffentliche Unterstützung suchen. Das Design Linked Incentive Scheme erlaubt inländischen Unternehmen, Startups sowie kleinen und mittleren Unternehmen, die im Halbleiter- oder halbleiterbezogenen Design tätig sind, Anreize und Designinfrastrukturunterstützung zu beantragen. Für ein inländisches Unternehmen muss mehr als 50 % des Kapitals wirtschaftlich von in Indien ansässigen indischen Staatsbürgern oder indischen Unternehmen, die letztendlich von in Indien ansässigen indischen Staatsbürgern gehalten und kontrolliert werden, oder von beiden gehalten werden. Eine Finanzierungsrunde, die die erforderliche Mehrheit der ansässigen Eigentümerschaft entfernte, würde die Qualifikation eines Designers im Rahmen des inländischen Unternehmenswegs ändern. Am 18. September 2026 vereinbarten L&T Semiconductor Technologies und Tata Electronics, Fertigungs- und Verpackungsmöglichkeiten in Indien für L&Ts aktuelle und zukünftige Chip-Produkte zu erkunden und ein fabless-Portfolio mit inländischen Fertigungsfähigkeiten zu verknüpfen.
Führende Unternehmen der Indien Halbleiterindustrie
-
Tata Electronics Private Limited
-
Vedanta Semiconductors Private Limited
-
Bharat Electronics Limited
-
Applied Materials India Private Limited
-
MosChip Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Halbleitermarkt Unternehmen in diesem Bericht
- Tata Electronics Private Limited
- Vedanta Semiconductors Private Limited
- Bharat Electronics Limited
- MosChip Technologies Limited
- Applied Materials India Private Limited
- ASM Technologies Limited
- Suchi Semicon Private Limited
- NXP Semiconductors N.V.
- HCL Technologies Limited
- Infineon Technologies AG
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Powerchip Semiconductor Manufacturing Corporation
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Micron Technology, Inc.
- Texas Instruments Incorporated
- MediaTek Inc.
- Taiwan Semiconductor Manufacturing Company Limited
Wichtige Chancen für Marktteilnehmer
Die Chancen unterscheiden sich je nach der angebotenen Halbleiterfunktion und den Gerätherstellern, die sie nutzen würden. Die India Semiconductor Mission lädt zu Semicon-2.0-Fertigungsantragsanträgen in den Bereichen Silizium-, Verbindungshalbleiter-, Photonik-, Sensor- und Diskrete-Bauelemente-Fertigung ein. Automobilsteuerung, Fahrzeugleistungselektronik und Diagnosesensorik geben diesen Fertigungskategorien unterschiedliche Käuferanforderungen.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Angebot an Steuerungs- und Computing-ICs für die Automobilindustrie | Offene Antragskateg orie für Silizium-Wafer-Fertigungsanlagen | Hersteller von Automobilelektronik | Entwicklung eines fokussierten Mikrocontroller- oder Fahrerassistenzsystem-on-Chip-Portfolios | Finanzierung der Fertigungskapazität für das ausgewählte Portfolio | Automobil-IC-Entwickler und förderfähige Silizium-Fertigungsanlagenantragsteller |
| Automotive Verbindungsleistungsbauelemente | Offene Antragskategorie für Verbindungshalbleiter-Fertigungsanlagen | Hersteller von Leistungselektronik für Elektrofahrzeuge | Dedizierte Prozesskapazität auf SiC- oder GaN-Leistungsbauelemente abstimmen | Entwicklung der Prozessfähigkeit für die gewählte Verbindungsbauelementefamilie | Leistungsbauelemente-Entwickler und förderfähige Verbindungsfertigungsanlagenantragsteller |
| Halbleitersensoren für Diagnosegeräte | Offene Antragskategorie für Sensor-Fertigungsanlagen | Hersteller von Diagnose- und Überwachungsgeräten | Sensorausgang mit Niedrigleistungsverarbeitungsanforderungen abstimmen | Koordinierung von Sensor- und Prozessorfunktionen innerhalb der Geräteanwendung | Sensorentwickler und förderfähige Sensor-Fertigungsanlagenantragsteller |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist anwendungsausgerichtete Fertigung, wobei Finanzierung und ein definiertes Bauelementangebot gemeinsam entwickelt werden. Der Fahrplan von NITI Aayog aus dem Jahr 2026 beschrieb den Kapitalbedarf für eine moderne Analog-Fertigungsanlage als typischerweise mehr als 5 Milliarden USD, was den Finanzierungsumfang bei der Wafer-Fertigung veranschaulicht. Da die India Semiconductor Mission sowohl den technischen als auch den finanziellen Fall bewertet, muss ein Antragsteller in jeder offenen Kategorie seinen Produktplan und seinen Kapitalplan gemeinsam unterstützen.
Neueste Industrielle Entwicklungen in Indien Halbleitermarkt
- Sep 2026: Suchi Semicon Private Limited und eInfochips Pvt. Ltd. tauschten ihre erste Charge kommerzieller Bauelemente auf der SEMICON India aus.
- Aug 2026: Indiens Ministerium für Elektronik und Informationstechnologie erließ Bekanntmachungen für alle 6 Semicon-2.0-Säulen, die Halbleiterdesign, Fertigung, Forschung und Talententwicklung abdecken.
- Jul 2026: Die ausgelagerte Halbleitermontage- und Testanlage von CG SEMI in Sanand, Gujarat, nahm die kommerzielle Produktion auf.
Indien Halbleitermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Halbleitermarkt misst den jährlichen Wert in USD der in Indien zum Einsatz verkauften Halbleiterbauelemente. Er bewertet jeden Bauelementverkauf einmal zum Nettoverkaufspreis des Halbleiterlieferanten und klassifiziert Verkäufe nach Bauelementeigenschaften und den sie nutzenden Branchen.
Ausschlüsse aus dem Umfang: Halbleiterfertigungsausrüstung und -materialien, Fertigungs-, Montage- und Testdienstleistungsgebühren, fertige Elektronik und andere Produkte, die Halbleiter enthalten, sowie Software, Designwerkzeuge und Halbleiterdesign- oder Lizenzgebühren für geistiges Eigentum sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Diskrete Halbleiter
- Dioden
- Transistoren
- Leistungstransistoren
- Gleichrichter und Thyristoren
- Sonstige diskrete Bauelemente
- Optoelektronik
- Leuchtdioden
- Laserdioden
- Bildsensoren
- Optokoppler
- Sonstige optoelektronische Bauelemente
- Sensoren und MEMS
- Drucksensoren
- Magnetfeldsensoren
- Aktoren
- Beschleunigungs- und Gierratensensoren
- Temperatur- und sonstige Sensoren
- Integrierte Schaltkreise
- Nach Typ des integrierten Schaltkreises
- Analog
- Mikro
- Mikroprozessoren
- Mikrocontroller
- Digitale Signalprozessoren
- Logik
- Speicher
- Nach Technologieknoten (für integrierte Schaltkreise)
- Kleiner oder gleich 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Größer als 28 nm
- Nach Typ des integrierten Schaltkreises
- Diskrete Halbleiter
- Nach Endverbraucherbranche
- Automobil
- Kommunikation (kabelgebunden und kabellos)
- Unterhaltungselektronik
- Industrie
- Datenverarbeitung und Datenspeicherung
- Rechenzentrum
- Künstliche Intelligenz
- Regierung (Luft- und Raumfahrt sowie Verteidigung)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie der Halbleiter-Fahrplan von NITI Aayog aus dem Jahr 2026, Ankündigungen des Büros des Premierministers zu Semicon 2.0, Berichterstattung des Press Information Bureau über das Design Linked Incentive-Programm und das Indien-Branchenprofil der U.S. International Trade Administration helfen dabei, den politischen Zeitplan des Landes, Bauelementanwendungen, Designaktivitäten und den Nachfragekontext zu etablieren. Diese Materialien können die Auswahl von Indikatoren für die inländische Produktion, Importe, Design- und Verpackungskapazität sowie die Endverbrauchernachfrage leiten und dabei politische Investitionen von Halbleiterverkäufen getrennt halten.
Jährliche Unternehmensberichte, Börsenmeldungen, Investorenpräsentationen und seriöse indische und internationale Fachpresse können Belege zu Produktportfolios, Kapazitätsstartdaten, Kundenanwendungen und Finanzoffenlegungen für in Indien tätige Unternehmen hinzufügen. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews können mit in Indien ansässigen Halbleiterlieferanten, Design- und Verpackungsunternehmen, Importeuren und Distributoren sowie Einkaufs- oder Engineeringleitern in den vom Markt abgedeckten Endverbraucherbranchen gesucht werden. Ihre Beiträge können Annahmen über Bauelementverfügbarkeit, Lieferantenpreise, Produktmix, Beschaffungszeitpunkt und Nachfrage nach Anwendung testen, während Lücken mit Meldungen, Handelsindikatoren und anderen unabhängigen Belegen verglichen werden, bevor eine Prognosenannahme beibehalten wird.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Sobald Zolldaten, Unternehmensoffenlegungen und Endverbrauchsindikatoren an die genehmigte Bauelementverkaufsgrenze angepasst sind, wird die Top-down-Schätzung entwickelt. Das Modell überprüft ausgewählte Gesamtwerte anhand von Lieferantenzusammenfassungen und stichprobenartigem durchschnittlichem Verkaufspreis multipliziert mit dem Liefervolumen. Es verfolgt die indische Elektroniksproduktion und Stücklieferungen nach Endverbraucherbranche, Halbleiterimporte und -exporte nach Bauelementkategorie, unternehmensseitig gemeldeten Produkt- und Indien-Umsatzmix, genehmigte Fertigungs- und Verpackungskapazität mit kommerziellen Startdaten sowie Bauelementpreis und -mix. Die ersten drei zeigen Nachfrage- und Angebotsströme an, die Kapazität informiert über den möglichen inländischen Beitrag, und Preis und Mix wandeln Bauelementmengen in Wert um. Eine multivariate Regression kann den Marktgesamtwert mit diesen Nachfrage- und Angebotsindikatoren in Beziehung setzen, mit Szenarioanalyse für alternative Hochlaufzeitpläne und Nachfragepfade, wenn sich Beziehungen verschieben. Gerätetyp- und integrierte Schaltkreisanteile werden aus dem gemeldeten Produktmix, Bauelementlieferungsbelegen und Lieferantenoffenlegungen aufgebaut, während Endverbrauchsanteile auf der nachgelagerten Produktion und dem mit jeder Anwendung verbundenen Halbleitergehalt basieren, abgestimmt auf den Marktgesamtwert. Wo Importe, gemeldete Umsätze oder Endverbrauchsaktivitäten nicht sauber auf Bauelementtransaktionen abgebildet werden können, werden ein dokumentierter Bereich und eine unabhängige Querprüfung beibehalten, bis die Lücke geschlossen werden kann. Interviewbelege können Prognosen auf Variablenebene überprüfen und Annahmen in Frage stellen, ohne die quantitative Reihe zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, Zollhandelsströme, Produktions- und Endverbrauchsindikatoren sowie Interviewbelege, vergleichen dann unabhängige Signale und untersuchen ungewöhnliche Bewegungen oder wesentliche Abweichungen von früheren Schätzungen. Vor der Freigabe überprüft eine zweite Prüfung Quelldefinitionen, Einheiten, Zeitpunkt, Segmentgesamtwerte und ob Anomalien reale Preis-, Produktmix- oder Lieferungsänderungen widerspiegeln. Eine Nachverfolgung wird ausgelöst, wenn eine wesentliche Diskrepanz oder ungelöste Klassifizierung den Marktgesamtwert oder einen Prognosetreiber ändern könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches politisches, kapazitätsbezogenes, angebots- oder nachfrageseitiges Ereignis Annahmen ändert, und vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Indien Halbleitermarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Halbleitermarkt misst den jährlichen Wert in USD der in Indien zum Einsatz verkauften Halbleiterbauelemente.
Zu den wichtigsten Treibern von Unterschieden gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann den Marktgesamtwert mit diesen Nachfrage- und Angebotsindikatoren in Beziehung setzen, mit Szenarioanalyse für alternative Hochlaufzeitpläne und Nachfragepfade, wenn sich Beziehungen verschieben.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,28 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 47,5 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 257,7 % über dem Wert dieses Berichts von 13,28 Milliarden USD für 2027, 2 Jahre später. Seine Fertigungstyp-Abdeckung umfasst fabless-, Foundry-, integrierte Bauelementefertigung sowie ausgelagerte Montage- und Testaktivitäten. |
| Regionales Beratungsunternehmen B | 32,7 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 146,2 % über dem Wert dieses Berichts von 13,28 Milliarden USD für 2027, 2 Jahre später. Sein Markt ist in Wafer-Fertigung, Halbleiterverpackung und -montage sowie Test- und Validierungsaktivitäten segmentiert. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenoffenlegungen, Zollhandelsströme, Produktions- und Endverbrauchsindikatoren sowie Interviewbelege, vergleichen dann unabhängige Signale und untersuchen ungewöhnliche Bewegungen oder wesentliche Abweichungen von früheren Schätzungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Halbleitermarkt und wie ist die Wachstumsprognose?
Die Größe wird voraussichtlich von 12,41 Milliarden USD im Jahr 2026 auf 13,28 Milliarden USD im Jahr 2027 und 18,99 Milliarden USD bis 2032 steigen, mit einer CAGR von 7,41 % über 2027–2032.
Was treibt die Halbleiternachfrage in Indien an?
Elektrifizierung, Netzwerkausbau und KI-Computing unterstützen die Nachfrage. Indien verkaufte im Geschäftsjahr 2025–26 2,5 Millionen Elektrofahrzeuge, und die gemeinsam genutzte Rechenkapazität von IndiaAI überstieg bis Juni 2026 45.000 GPUs.
Welche Gerätekategorie führt die Halbleiterverkäufe in Indien an?
Integrierte Schaltkreise hielten 2026 einen Anteil von 57,15 % am Verkaufswert und werden voraussichtlich mit einer CAGR von 7,7 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind in der indischen Halbleiterindustrie tätig?
Zu den Teilnehmern gehören Tata Electronics Private Limited, Vedanta Semiconductors Private Limited, Bharat Electronics Limited, Applied Materials India Private Limited und MosChip Technologies Limited.
Was könnte die Expansion der Halbleiterindustrie in Indien einschränken?
Spezialisiertes Personal und Betriebskosten können die Fertigungserweiterung einschränken. Der Fahrplan von NITI Aayog vom Mai 2026 identifizierte Fachkräftemangel in den Bereichen Fertigung, fortgeschrittene Verpackung und Tests.
Welche indischen Regionen führen bei Halbleiteraktivitäten und -wachstum?
Nordindien war 2025 der führende Umsatzbeitrag, und Westindien wird bis 2031 als die am schnellsten wachsende Region prognostiziert.