
Saudi-Arabien-Hospitality-Markt Größe und Anteil
Saudi-Arabien-Hospitality-Markt Analyse von Mordor Intelligence
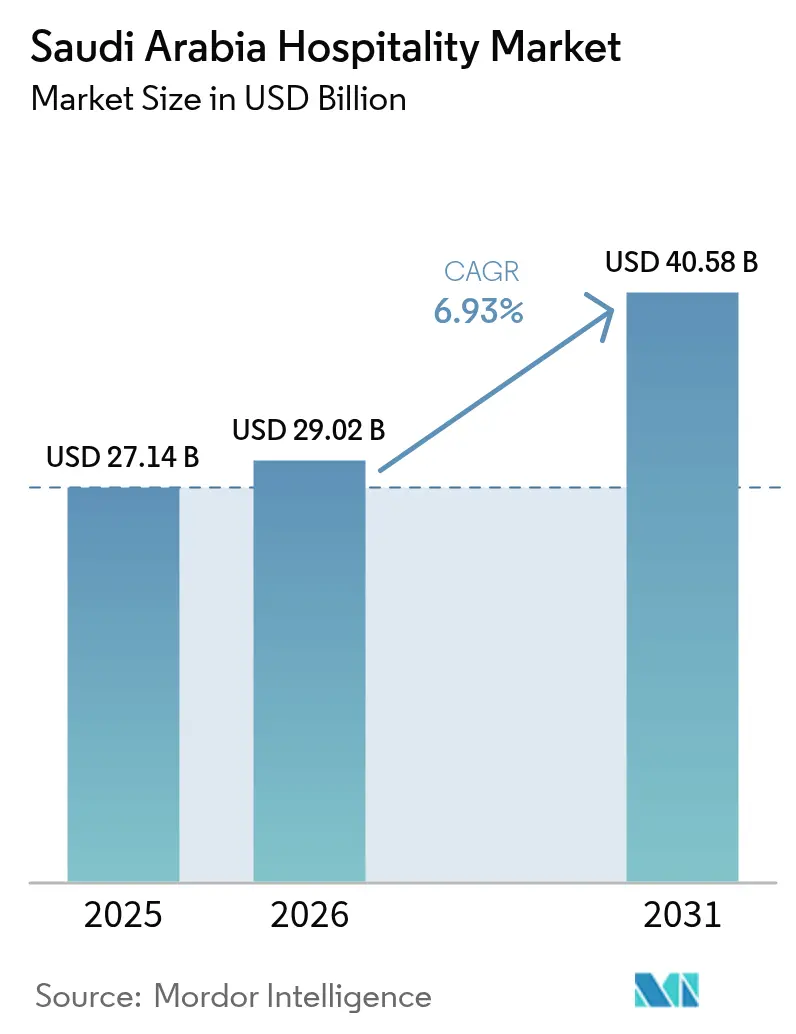
Die Marktgröße des Saudi-Arabien Gastgewerbe-Markts wurde im Jahr 2026 auf 29,02 Milliarden USD geschätzt und wird voraussichtlich von 31,03 Milliarden USD im Jahr 2027 auf 42,41 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,45 % während des Prognosezeitraums (2027–2032).
In Saudi-Arabien erweitern Pilgeraktivitäten und Küsten-Wellness-Unterkünfte die Zwecke, für die Besucher kostenpflichtige Unterkünfte buchen können. Kultur- und Unterhaltungstourismus schaffen weitere Anlässe für einen Aufenthalt und geben einem Unterkunftsangebot einen Platz innerhalb eines umfassenderen Reiseprogramms. Markenhotels und Residenzformate bieten Betreibern unterschiedliche Möglichkeiten, diese Besuche zu bedienen. Der regionale Konflikt, der mit den US-amerikanischen und israelischen Angriffen auf den Iran am 28. Februar 2026 begann, erhöhte das Reiseunterbrechungsrisiko für Hotels in Riad, während neue Zimmer den Absorptionsdruck erhöhen, wenn die Unternehmensnachfrage nachlässt. Zimmer, die dem Pilgertourismus dienen, sind daher besser positioniert, um Nachfrageschwächen standzuhalten, als neue Hotels in Geschäftsvierteln, die einem schwächeren Geschäftsreiseverkehr ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Kettenhotels mit einem Marktanteil von 60,2 % im Saudi-Arabien Gastgewerbe-Markt im Jahr 2026 und werden voraussichtlich mit einem CAGR von 10,8 % während 2027–2032 am schnellsten wachsen.
- Bei den Unterkunftsklassen entfiel auf Luxus ein Anteil von 36,48 % an der Marktgröße des Saudi-Arabien Gastgewerbe-Markts im Jahr 2026, während Serviced Apartments voraussichtlich mit einem CAGR von 11,6 % während 2027–2032 am schnellsten wachsen werden.
- Unter den Buchungskanälen führten OTAs mit 40,93 % des Marktumsatzes im Jahr 2026, während das direkte Digitalgeschäft voraussichtlich mit einem CAGR von 13,6 % während 2027–2032 am schnellsten wachsen wird.
- Geografisch hielt der Makkah- und Dschidda-Korridor 26,33 % des Marktumsatzes im Jahr 2026, wobei das Rote Meer und die Westküste einschließlich NEOM voraussichtlich mit einem CAGR von 17 % während 2027–2032 am schnellsten wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Pilgerkapazitäten zur Stützung der Nachfrage im Gastgewerbe | +2.4% | Heilige Stätten in Mina | Mittelfristig (2–4 Jahre) |
| Küstentourismus am Roten Meer schafft neue Resortmärkte | +2% | Shura Island und Küste des Roten Meeres | Mittelfristig (2–4 Jahre) |
| Entwicklung von Kulturerbe-Destinationen durch Diriyah und AlUla | +1.7% | Diriyah und AlUla | Langfristig (≥ 4 Jahre) |
| Unterhaltungstourismus schafft neue inländische Reisemuster | +1.4% | Stadt Riad | Kurzfristig (≤ 2 Jahre) |
| Eintritt internationaler Hotelmarken transformiert Marktstandards | +0.8% | Stadt Riad | Mittelfristig (2–4 Jahre) |
| Modernisierung des Religionstourismus verbessert das Besuchererlebnis | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Pilgerkapazitäten zur Stützung der Nachfrage im Gastgewerbe
Der Ausbau der Pilgerkapazitäten schafft Unterkunftsmöglichkeiten, bei denen zusätzliche Kapazitäten direkt mit der religiösen Reise und ihren erforderlichen Standorten verbunden sind. Kidana errichtete in Partnerschaft mit dem Ministerium für Hadsch und Umrah 24.000 Quadratmeter Al-Khayf-Pilgercamps an 2 Standorten in Mina für die Hadsch-Saison 2026. Diese Entwicklung platziert zusätzliche Unterkünfte im Pilgerumfeld und verknüpft die Kapazitätserweiterung mit einem definierten Besucherzweck. Saudi-Arabien verzeichnete im Jahr 2025 43,09 Millionen inländische und ausländische Umrah-Pilger. Diese Aktivität gibt Unterkunftsanbietern einen erheblichen Pool potenzieller Aufenthalte, wobei die tatsächlichen Verkäufe davon abhängen, welche Pilger kostenpflichtige Unterkünfte benötigen. Der kommerzielle Vorteil liegt bei Kapazitäten, die zur Route des Besuchers passen, da zusätzliche Zimmer anderswo nicht dieselbe Standortanforderung erfüllen können.
Küstentourismus am Roten Meer schafft neue Resortmärkte
Die Entwicklung von Küstenresorts schafft Unterkunftsnachfrage rund um einen vollständigen Destinationsaufenthalt und erweitert die kommerzielle Rolle des Hotels über ein Zimmer hinaus. Miraval The Red Sea eröffnete 2026 auf Shura Island als 180-Zimmer-Wellness-Resort für Erwachsene mit All-inclusive-Konzept. Dieses Format verbindet Unterkunft mit Wellness-Dienstleistungen und gibt Unterkunftsanbietern eine Möglichkeit, Nebeneinnahmen innerhalb des Aufenthalts zu erzielen. Red Sea Global meldete eine Auslastung von 82 % in der Destination The Red Sea während der letzten 10 Tage des Ramadan 2026. Die Ramadan-Auslastung der Destination zeigt ein Urlaubspublikum, sodass die Ertragslage des Resorts davon abhängt, wie viel des Nebensaisonkalenders sein All-inclusive-Wellness-Format ebenfalls verkaufen kann.
Entwicklung von Kulturerbe-Destinationen durch Diriyah und AlUla
Kulturtourismus unterstützt unterschiedliche Unterkunftsmöglichkeiten in Destinationen, die bereits Besucher empfangen, und in solchen, die Unterkünfte rund um zukünftige Aufenthalte aufbauen. AlUla empfing im Jahr 2025 rund 320.000 Besucher, wobei die Besucherzahlen von 2021 bis 2025 mit einem CAGR von rund 22 % wuchsen. Diese Besucherbasis gibt Hotelbetreibern ein definiertes Publikum für Unterkünfte, die mit einem kulturellen Reiseprogramm verbunden sind. Am 5. Oktober 2026 vergab Diriyah Company Bauaufträge für 5 Luxushotels auf dem Diriyah Square mit insgesamt 413 Luxuszimmern.[1] Diese Vergaben schaffen einen Weg zu zusätzlichen Unterkünften, wobei Unterkunftseinnahmen nach Fertigstellung und Gästebelegung folgen. Der Unterschied ist kommerziell bedeutsam, da ein betriebsbereites Hotel bestehende Besuche ansprechen kann, während ein Entwickler das Intervall finanzieren muss, bevor seine Kulturerbe-Immobilie Aufenthalte verkaufen kann.
Unterhaltungstourismus schafft neue inländische Reisemuster
Unterhaltungstourismus gibt Riader Hotels einen Reiseanlass, der Gäste aus Saudi-Arabien selbst sowie aus dem Ausland anziehen kann. Der Vorsitzende der Allgemeinen Unterhaltungsbehörde, Turki Alalshikh, erklärte, dass die sechste Ausgabe der Riyadh Season bis zu ihrem Abschluss im Februar 2026 17 Millionen Besucher aus ganz Saudi-Arabien und dem Ausland angezogen habe. Für Unterkunftsanbieter ist die Chance der Teil dieses Publikums, dessen Reiseprogramm einen Übernachtungsaufenthalt erfordert. Die Riyadh Season lief von Oktober 2025 bis zum 16. Februar 2026 und gab Hotels ein definiertes Zeitfenster für ein veranstaltungsgebundenes Zimmerangebot. Die inländische Reichweite gibt diesem Angebot ein nationales Kundenpotenzial und ermöglicht es einer Riader Immobilie, Veranstaltungsreisende anzusprechen, ohne vollständig auf internationale Ankünfte angewiesen zu sein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau des Zimmerangebots schafft Absorptionsherausforderungen | -1.1% | Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Tourismusökosystem entwickelt sich außerhalb der Großstädte noch | -0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfragekonzentration schafft Herausforderungen im Ertragsmanagement | -0.4% | Stadt Riad | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur- und Zugangslücken in aufstrebenden Destinationen | -0.3% | Al-Namas, Region Asir | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau des Zimmerangebots schafft Absorptionsherausforderungen
Die US-amerikanischen und israelischen Angriffe auf den Iran ab dem 28. Februar 2026 lösten einen regionalen Konflikt aus und erhöhten das Reiseunterbrechungsrisiko für Hotels in Geschäftsstädten. Knight Frank berichtete, dass die Hotelauslastung in Riad von Januar bis April 2026 infolge neuer Zimmerlieferungen und rückläufiger Geschäftsreisen im Zusammenhang mit einem regionalen Konflikt um 17,9 % auf 49,3 % sank. Separat berichtete JLL, dass verstärkter Wettbewerb und eine schwächere Unternehmensnachfrage die Hotelleistung in Riad und Dschidda im zweiten Quartal 2026 belasteten, wobei neues Angebot den Wettbewerb neu gestaltete. Religiöse Destinationen zeigten eine vergleichsweise widerstandsfähige Auslastung, was darauf hindeutet, dass der Druck je nach Aufenthaltszweck unterschiedlich war. Für Eigentümer von Hotels in Geschäftsstädten begrenzt eine geringere Auslastung die verfügbaren Zimmereinnahmen zur Deckung der Betriebskapazität der Immobilie. Eine Eröffnung vor ausreichender Nachfrage kann daher den Zeitraum verlängern, der zum Aufbau einer Einnahmenbasis benötigt wird, und die Kosten für den Betrieb ungenutzter Zimmer erhöhen.
Tourismusökosystem entwickelt sich außerhalb der Großstädte noch
Eine neue Destination benötigt sowohl ein investierbares Hotelprojekt als auch eine Touristenattraktion, was die Finanzierungsbedingungen kommerziell bedeutsam macht. Die Hotelkreditvergabe des Finanzministeriums ist auf weniger entwickelte Tourismusstädte oder -provinzen sowie neue Tourismusdestinationen mit weniger als einer Million Einwohnern beschränkt. Der Investor muss saudi-arabischer Staatsangehöriger sein, und der Projektstandort muss über öffentliche Versorgungseinrichtungen verfügen. Neu gegründete Unternehmen müssen Kapital von mindestens 25 % der geschätzten Projektkosten bereitstellen, während bestehende Unternehmen eine Struktur von 40 % Eigenkapital und 60 % Fremdfinanzierung benötigen. Kreditnehmer, die diesen Weg über das Finanzministerium nutzen, müssen daher einen erschlossenen Standort und ihren erforderlichen Kapitalbeitrag sicherstellen, wodurch der Zugang zu Krediten an die eigene Finanzierungskapazität der Eigentümer geknüpft ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
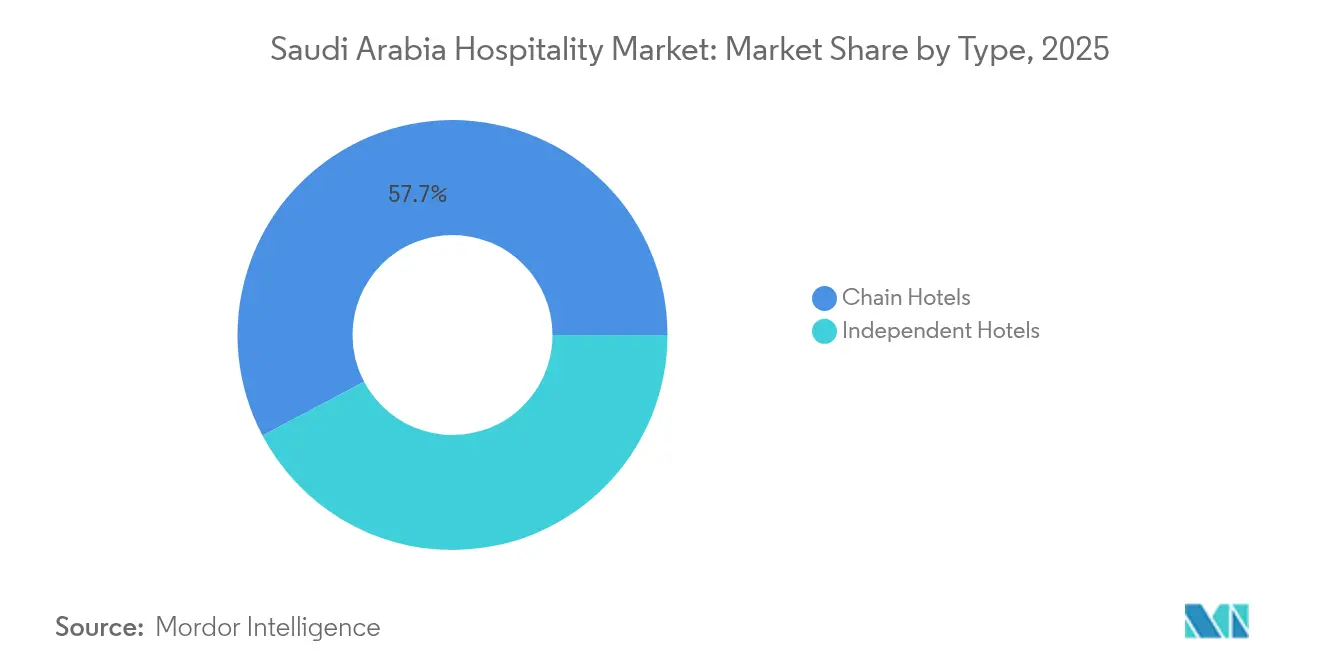
Betriebsnetzwerke unterstützen die Expansion von KettenhotelsKettenhotels machten 2026 einen Anteil von 60,2 % an der Marktgröße des Saudi-Arabien Gastgewerbe-Markts aus und sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,8 % während 2027–2032. Hilton gab an, im Januar 2026 mehr als 20 Hotels in Saudi-Arabien in Betrieb zu haben. IHG unterzeichnete am 11. August 2026 einen Franchisevertrag mit Morina Development & Investment Co. LLC für die geplante Umwandlung des 107-Zimmer-Cantonal Hotel Riyadh in die Noted Collection. Die Umwandlung macht bestehende Hotelimmobilien zu einem Teil der Kettenexpansionsmöglichkeit und trennt das Wachstum der Markenabdeckung von der Lieferung vollständig neuer Zimmerkapazitäten.
Hilton berichtete, dass seine Entwicklungspipeline in Saudi-Arabien im September 2026 85 Hotels umfasste. IHG meldete im August 2026 48 geöffnete Hotels und 62 in seiner saudi-arabischen Pipeline. Die geplanten Netzwerkerweiterungen von IHG übertrafen damit die Anzahl seiner geöffneten Hotels. Das Wachstum der Unterkunftskapazitäten dieser Ketten hängt daher davon ab, dass Eigentümer und Entwickler Pipeline-Projekte fertigstellen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unterkunftsklasse:
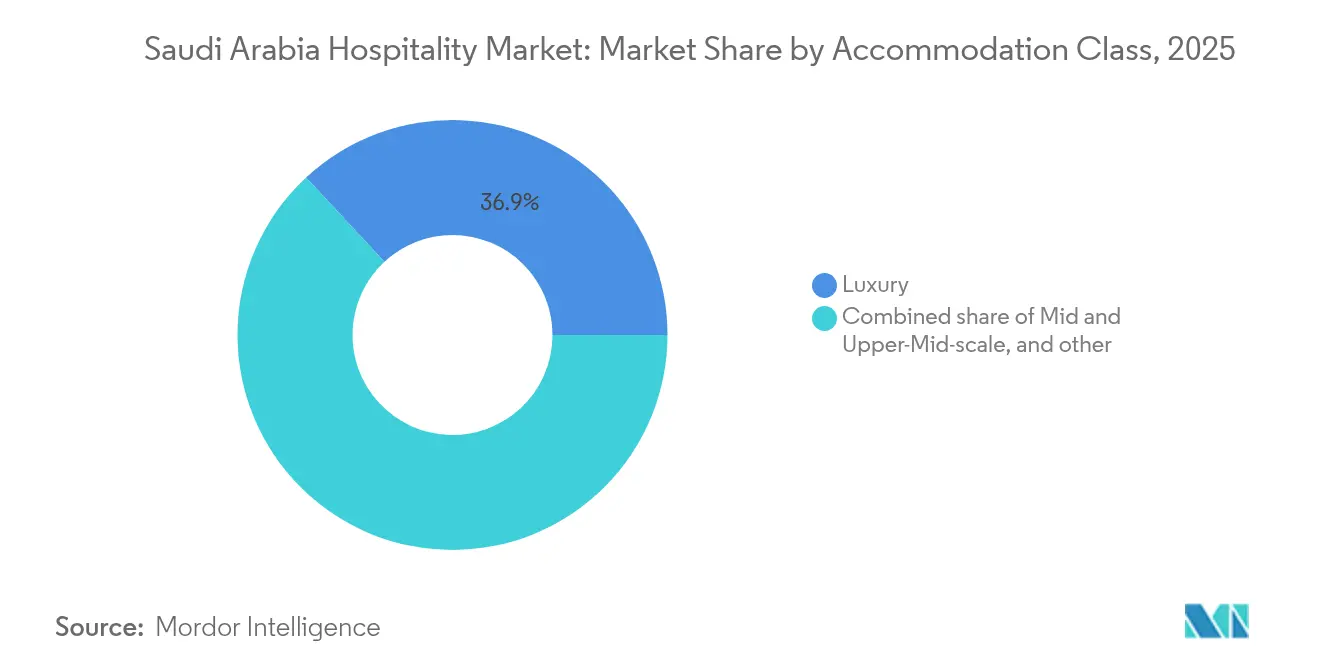
Luxussegment trifft auf ResidenzwachstumLuxus repräsentierte 2026 einen Marktanteil von 36,48 % im Saudi-Arabien Gastgewerbe-Markt und war damit das größte Unterkunftsklassensegment. Four Seasons eröffnete am 15. Juni 2026 das Four Seasons Resort and Residences AMAALA at Triple Bay als Luxus-Wellness-Resort mit 202 Gästezimmern, Suiten und Gartenvillen.[2] Luxuszimmer machten 12 % der rund 176.000 Qualitätshotelzimmer Saudi-Arabiens Ende 2025 aus. Diese Minderheitsposition innerhalb des Qualitätshotelbestands macht den Ertrag pro Unterkunftseinheit zu einer relevanteren kommerziellen Betrachtungsweise für die Umsatzführerschaft des Luxussegments als die bloße Zimmeranzahl.
Serviced Apartments sind das am schnellsten wachsende Unterkunftsklassensegment mit einem prognostizierten CAGR von 11,6 % während 2027–2032. Radisson Hotel Group eröffnete im Mai 2026 die Radisson Collection Residences, Riyadh, an der King Fahad Road mit 170 Serviced Residences. Die Konfigurationen der Immobilie reichten von Ein-Zimmer-Suiten bis hin zu Duplex-Penthäusern und privaten Villen. In seinem Ausblick vom Juni 2026 erwartete Knight Frank, dass inländische, regionale und religiöse Besucher einen erheblichen Anteil des künftigen Nachfragewachstums im saudi-arabischen Gastgewerbe ausmachen werden, wobei viele erschwinglichere Mittelklasse- und Budgethotels benötigen. Das Residenzformat bietet Konfigurationsauswahl, während Mittelklasse- und Budgethotels die Erschwinglichkeit für diese potenziellen Besucher adressieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Buchungskanal:
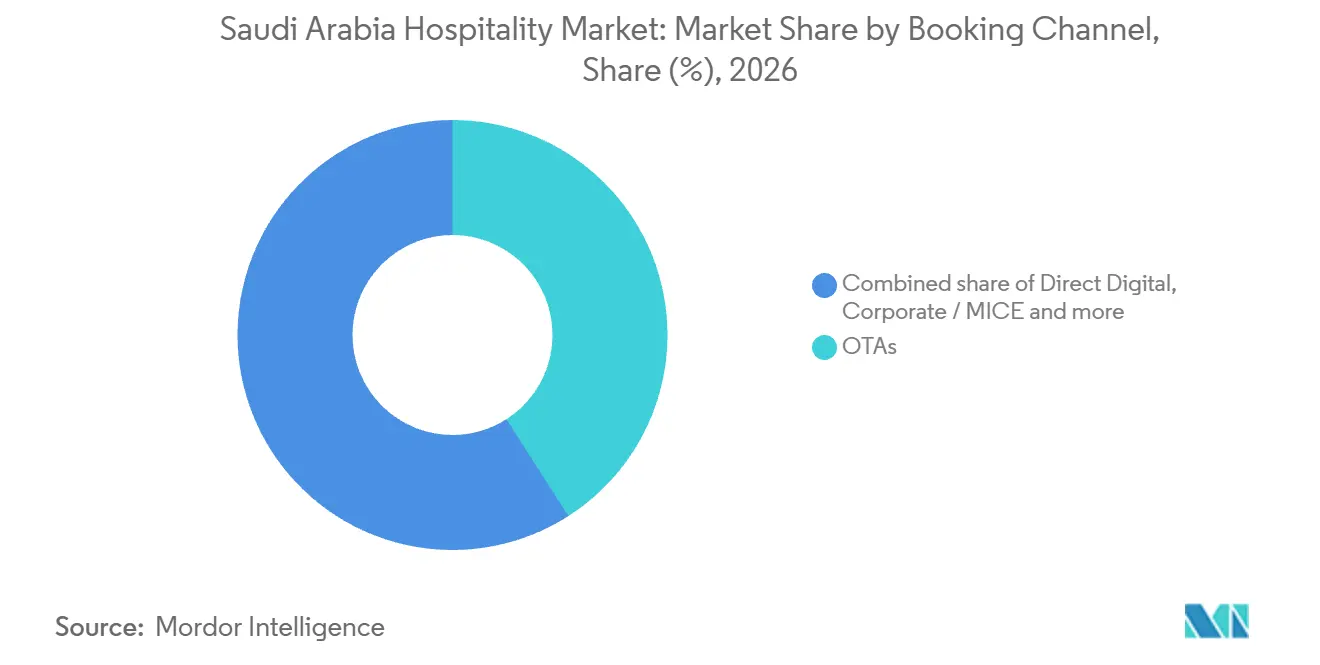
Plattformreichweite konkurriert mit HotelkontrolleOTAs waren das größte Buchungskanalsegment mit einem Anteil von 40,93 % am Marktumsatz im Jahr 2026. Almosafer meldete einen Anstieg der über seine Verbraucherreisekanäle in Saudi-Arabien gebuchten inländischen Übernachtungen um 44 % im Zeitraum Januar bis Juli 2026 im Vergleich zum gleichen Zeitraum 2025. Die zusätzlich gebuchten Übernachtungen schaffen einen Nachfragepool, den einzelne Hotels über den Verbraucherkanal der Plattform erschließen können. Die Plattformreichweite wird zu einem Wettbewerbsvorteil für ein teilnehmendes Hotel, wenn sein Unterkunftsangebot über den Verbraucherkanal in die umfassendere Reisetransaktion eines inländischen Besuchers einfließt.
Das direkte Digitalgeschäft ist das am schnellsten wachsende Buchungskanalsegment mit einem prognostizierten CAGR von 13,6 % während 2027–2032. Hilton und Riyadh Air kündigten am 19. November 2025 eine Sfeer-Treuepartnerschaft an, mit ersten Aktivierungen in Hilton-Immobilien in Saudi-Arabien. Für das direkte Digitalgeschäft besteht die kommerzielle Chance darin, diese Markenbeziehung in eine Reservierung über den eigenen Kanal des Hotels umzuwandeln. Im Januar 2025 gaben Almosafer und die Personalplattform Jisr bekannt, dass Jisr das Almosafer Business-Portal integrieren würde, damit Kunden und Partner Hotels, Flüge und andere Dienstleistungen über den Kanal von Almosafer buchen können. Ein Hotel, das über seinen eigenen Kanal verkauft, behält die Buchungsbeziehung, die eine über Almosafer geleitete Firmenbuchung an einen Vermittler weitergeben würde.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Gastgewerbe-Markt Makkah- und Dschidda-Korridor
Der Makkah- und Dschidda-Korridor machte 2026 einen Anteil von 26,33 % an der Marktgröße des Saudi-Arabien Gastgewerbe-Markts aus und war damit die größte geografische Region. Die Stadt Makkah machte 61 % der Zimmerschlüssel in neu lizenzierten touristischen Beherbergungsbetrieben in den wichtigsten saudi-arabischen Städten und Gouvernoraten im ersten Halbjahr 2025 aus. Diese Lizenzierungsmaßnahme umfasste Hotels, Apartments und andere Einrichtungen und platzierte mehrere Unterkunftsformate innerhalb des neu genehmigten Zimmerangebots der Stadt. Die Konzentration stellt potenzielle Makkah-Betreiber neben einem großen Strom neu lizenzierter Zimmer, was die lokale Nachfrageabsorption zu einem zentralen Risiko für zusätzliche Projekte macht.
Gastgewerbe-Markt Rotes Meer und Westküste (einschl. NEOM)
Das Rote Meer und die Westküste einschließlich NEOM ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 17 % während 2027–2032. Nammos Resort AMAALA begrüßte am 7. September 2026 seine ersten Gäste in Triple Bay an der nordwestlichen Küste des Roten Meeres Saudi-Arabiens mit 110 Zimmern, Suiten und Villen. Die 20 Nammos Residences sind vom übrigen Inventar der Immobilie getrennt, die Teil der von Red Sea Global entwickelten AMAALA-Destination ist. Dieser Meilenstein der ersten Gäste verlagert die unmittelbare kommerzielle Aufgabe der Immobilie von der Baufertigstellung hin zur Belegung der Betriebsunterkünfte und zur Erzielung von Unterkunfts- und Nebendienstleistungseinnahmen aus Küstenaufenthalten.
Die regionalen Betriebsbedingungen unterscheiden sich: KAFD DMC kündigte die Eröffnung von Atheel in Riad im September 2026 an und fügte 214 Zimmer und Suiten hinzu, die von Adeera Hospitality Company betrieben werden. Medina empfing im ersten Quartal 2026 1.984.193 inländische Besucher zu religiösen Zwecken und etablierte damit ein Pilgerpublikum für potenzielle Aufenthalte. Die Metropolregion Dammam (einschließlich Khobar und Dhahran) verzeichnete im ersten Quartal 2026 eine Hotelauslastung von 50,3 %, während Kolumnist Mohammed bin Abdullah Al-Omari die Überfüllung von Besucherstandorten im Sommer 2026 im Al-Namas des südlichen Hochlandes auf begrenzte Kapazitäten auf einigen Straßen und Kreuzungen zurückführte. In AlUla im nördlichen Grenzgebiet begann AlUla Development Company im April 2026 mit dem Bau des 250-Zimmer-NUMAJ, Autograph Collection, mit Marriott als zukünftigem Betreiber und einer damals für 2027 erwarteten Eröffnung. Die Auslastung in Dammam lässt unverkaufte Hotelkapazitäten dort zurück, Medinas Pilgerpublikum ist ein Nachfragepool, um den seine Hotels konkurrieren können, und NUMAJ fügt AlUla-Angebot hinzu, dessen Eröffnung für 2027 erwartet wurde.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen umfasst Saudi-Arabien und Medina aus der Perspektive eines potenziellen Unterkunftsbetreibers, wobei die lokale Anwendung in Medina auf Herbergen während der Hadsch-Saison in Medina beschränkt ist. Betreiber, die kostenpflichtige tägliche Touristenunterkünfte dauerhaft oder vorübergehend anbieten, benötigen eine Betriebslizenz des Tourismusministeriums. Anträge erfordern eine gültige Gewerbeanmeldung, die entsprechende Gemeinde- oder Behördenlizenz, eine Genehmigung des Zivilschutzes, Daten zu Antragsteller und Einrichtung, eine Shomoos-Verknüpfung sowie einen Markennutzungsnachweis, sofern zutreffend. Der kommerzielle Unterschied besteht zwischen der Gründung eines Unterkunftsunternehmens und dem Erhalt eines saisonalen Wegs zur Bedienung eines definierten Pilgerfensters.
Regulatorische Tabelle
| Entscheidungsfaktor | Saudi-Arabien | Medina |
|---|---|---|
| Zuständige Behörde | Tourismusministerium | Tourismusministerium; Gemeinden; Zivilschutz |
| Wesentliche Instrumente oder Ausrichtung | Anforderungen an Betriebslizenz und Antrag für Unterkünfte | Herbergenstandards für die Hadsch-Saison; nicht verlängerbare 90-Tage-Lizenzen; festgelegte Ausnahmen für Überwachungsverknüpfung und Standardherbergenkriterien |
| Kommerzielle Auswirkung | Gültige Lizenzierung und behördenübergreifende Dokumente für den Betrieb erforderlich | Standort- und Sicherheitsgenehmigungen; vorübergehender Betrieb auf Hadsch beschränkt |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt einen Einstiegsprozess wider, der mehrere gültige Registrierungen und Genehmigungen erfordert, während der fortlaufende lizenzbasierte Rahmen das Urteil „Keine Änderung” stützt. Ein im September 2026 in Umm Al-Qura veröffentlichtes Instrument des Tourismusministeriums verpflichtet Inhaber von Lizenzen, die vor Inkrafttreten der geänderten Verordnung gültig waren, sich innerhalb von 90 Tagen nach deren Inkrafttreten anzupassen. Dieser bedingte Übergang hält die Compliance-Vorbereitung für bestehende Betreiber relevant, ohne den kommerziellen Bedarf an einer Genehmigung zu ändern. Die Bewertungen „Mittel” und „Keine Änderung” für Medina balancieren fortlaufende saisonale Ausnahmen gegen Standort- und Sicherheitsgenehmigungen, wobei das nur auf Hadsch beschränkte Betriebsfenster die verfügbare Zeit zur Erzielung von Unterkunftseinnahmen begrenzt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Markenzugehörigkeit, Unterkunftsarrangement und Gästeserviceerbringung nach den Einnahmen, die jede Aktivität erzielen kann. Im Jahr 2025 vereinbarte Wyndham Hotels & Resorts mit dem saudi-arabischen Hotelbetreiber und -entwickler Le Park Concord die Entwicklung der Marke Super 8 by Wyndham in Saudi-Arabien. Weltweit zahlen direkte Franchisenehmer von Wyndham in der Regel Lizenzgebühren von rund 5 % des Bruttozimmerumsatzes, was veranschaulicht, wie ein Markenlieferant aus der Hotelaktivität Einnahmen erzielt. Die Trennung von Marken-, Buchungs- und Immobilienverantwortlichkeiten schafft unterschiedliche Risiken in Bezug auf Eröffnungsbereitschaft, Reservierungserfüllung und die Auslastung eines eigenen Hotels.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Markenzugehörigkeit | Hotelfranchisegeber wie Wyndham Hotels & Resorts | Franchisegebühren im Rahmen des globalen Direktfranchise-Modells von Wyndham | Markenverpflichtungen müssen mit einer ausführbaren Immobilieneröffnung übereinstimmen | Markenaktivierung an Meilensteine der Immobilieninbetriebnahme knüpfen |
| Unterkunftsarrangement | Hotelbuchungsvermittler wie das Tourismussegment der Seera Group Holding; Destinationsmanager wie Discover Saudi | Hotelbuchungsprovisionen gemäß der gruppenweiten Richtlinie von Seera Tourism | Pauschalaufenthalte erfordern die Abstimmung von Unterkunfts- und lokalen Servicearrangements | Unterkunfts- und lokale Serviceelemente gemeinsam bestätigen |
| Unterkunfts- und Gästeserviceerbringung | Hoteleigentümer und -betreiber wie das Hospitality-Segment der Seera Group Holding | Zimmermieten und Hotel-Gastronomie-Dienstleistungen | Unverkaufte Zimmer lassen den besitzenden Betreiber ungenutzte Immobilienkapazitäten tragen | Servicekapazität und Zimmerverfügbarkeit auf bestätigte Aufenthalte abstimmen |
| Quelle: Mordor Intelligence | ||||
Das Hospitality-Segment von Seera erbrachte 2025 Zimmer- und Gastronomie-Dienstleistungen hauptsächlich über eigene Hotels in Saudi-Arabien. Im gesamten Gruppengeschäft erfasste das Tourismussegment Hotelbuchungsprovisionseinnahmen bei Ausstellung einer Buchung, was die Wertschöpfung in die Arrangementphase verlagert. Ein Buchungsvermittler kann daher durch die Vermittlung eines Aufenthalts Einnahmen erzielen, während die Rendite eines Hoteleigentümers von der Nutzung der Immobilie und der Erbringung des Gästeservices abhängt.
Wettbewerbslandschaft
Marktkonzentration
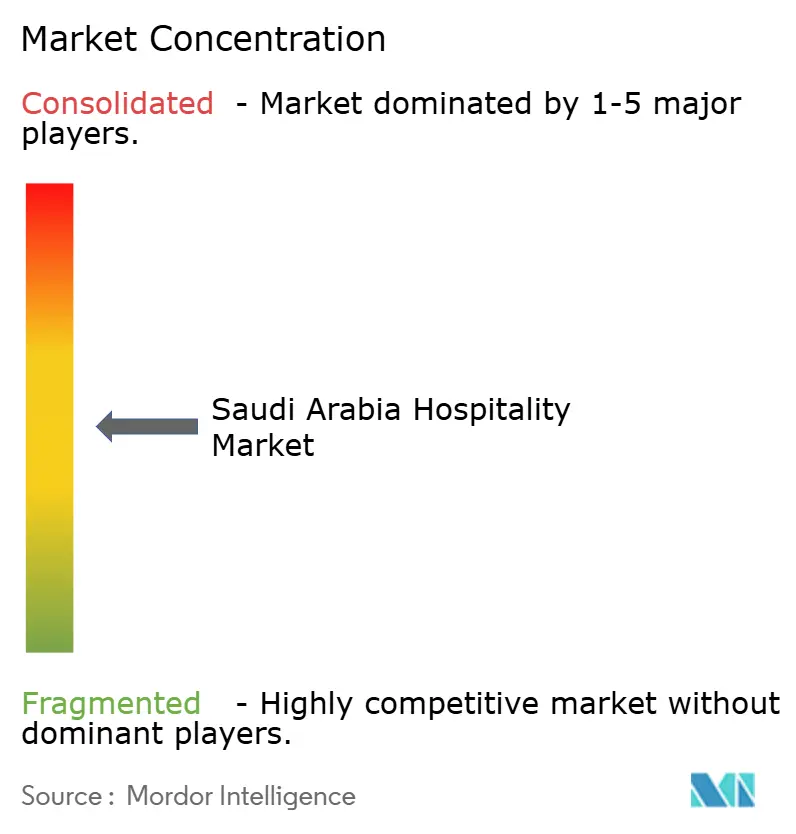
Der Wettbewerb ist mäßig fragmentiert, wobei mehrere internationale Hotelgruppen Immobilieneigentümern und Gästen unterschiedliche Unterkunfts- und Veranstaltungsangebote machen. Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings und InterContinental Hotels Group (IHG) sind bedeutende Marktteilnehmer. Das Sofitel von Accor eröffnete im Januar 2026 sein erstes Hotel in Riad mit 388 Zimmern und Suiten sowie fast 8.500 Quadratmetern flexibler Veranstaltungsfläche.[3] Die Kombination von Gästeunterkünften mit einer umfangreichen Kongresseinrichtung gibt einem Veranstaltungsorganisator eine integrierte Veranstaltungsoption und schafft eine Grundlage für das Hotel, durch mit der Veranstaltung verbundene Unterkünfte Einnahmen zu erzielen.
Hotelmarken, die in Riads King Abdullah Financial District eintreten, stehen vor einem lokalen Differenzierungsproblem, selbst wenn ihr weiteres regionales Debüt neu ist. IHG eröffnete im September 2025 das 212-Zimmer-Kimpton KAFD Riyadh als erstes Kimpton-Hotel im Nahen Osten. Marriott International gab im April 2026 die Eröffnung des 210-Zimmer-W Riyadh KAFD bekannt und markierte damit das Saudi-Debüt von W Hotels. Ihre gemeinsame KAFD-Lage positioniert separate Lifestyle-Marken gegeneinander, was den Unterschied zwischen ihren Hotelangeboten für Eigentümer, die eine nachhaltige Gästenachfrage anstreben, kommerziell bedeutsamer macht als ein regionales Debüt allein.
Die Personalkapazität gibt der Wettbewerbsexpansion eine zusätzliche Betriebsanforderung neben der Wahl von Marke, Immobilienformat und Standort. Ab dem 22. April 2026 verlangt das Ministerium für Humanressourcen und soziale Entwicklung eine 100-prozentige Lokalisierung der Rezeptionisten- und Hotelrezeptionistenstellen in privaten Tourismusbetrieben, die mindestens einen Mitarbeiter beschäftigen. Der betriebsbasierte Geltungsbereich stellt neue Marktteilnehmer und unabhängige Hotels unter dieselbe Pflicht wie etablierte Ketten. Das Kimpton von IHG und das W von Marriott International in KAFD veranschaulichen neue Markenpräsenzen, die dieser Betriebsbedingung unterliegen. Für diese Gruppen kann die Verbindung künftiger Eröffnungen mit saudi-arabischer Rekrutierung und Ausbildung Eröffnungspläne schützen und lokale Personalkapazität zu einem potenziellen Wettbewerbsvorteil machen.
Marktführer im saudi-arabischen Gastgewerbe
-
Accor SA
-
Radisson Hotel Group
-
Marriott International Inc.
-
Hilton Worldwide Holdings
-
InterContinental Hotels Group (IHG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Gastgewerbe-Markt Unternehmen in diesem Bericht
- Accor SA
- Marriott International Inc.
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Radisson Hotel Group
- Dur Hospitality
- Jabal Omar Development Co.
- BAAN Holding Group
- Kingdom Holding Co. / Four Seasons
- Rotana Hotels
- Millennium & Copthorne Hotels
- Wyndham Hotels & Resorts
- Louvre Hotels Group
- Hyatt Hotels Corporation
- Valor Hospitality Partners
- Shaza Hotels
- OYO Hotels & Homes
- Taiba Investments
- HMH (Hospitality Management Holdings)
- Red Sea Global
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen verschiedene Wege zur Bereitstellung zusätzlicher Hotelunterkünfte in AlUla, wobei Projektgröße und Betriebsverantwortung die machbare Strategie bestimmen. Die Royal Commission for AlUla schätzt eine Lücke von rund 3.000 Hotelzimmern für 2026–2030. Sie begrüßt lokale und internationale Investoren mit einschlägiger Erfahrung und einem langfristigen Ansatz und bewertet die Beteiligung anhand jedes Vermögenswerts und der Lieferfähigkeit des Investors. Dies schafft eine Öffnung für spezifische Hotelvorschläge, deren Kapital- und Betriebsfähigkeiten zum Vermögenswert passen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Strategie | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zusätzliche Destinationshotelkapazität | Geschätzte Hotelzimmerlücke 2026–2030 | Lokale Hotelentwickler und langfristige Investoren | Einen vermögenswertspezifischen Hotelvorschlag mit zugesagter Betriebsfähigkeit entwickeln | Nachweis der vom Vermögenswert geforderten Kapital- und Lieferfähigkeit | Erfahrene lokale Hotelinvestoren |
| Kleinere vermögenswertgerechte Hotelprojekte | Kapazitätsbedarf und Investitionsgrößen werden nach Vermögenswert bewertet | Investoren, die eine auf ihre Ressourcen abgestimmte Projektgröße suchen | Eine fokussierte Hotelkonfiguration vorschlagen, deren Größe zum Standort und Investor passt | Die Anforderungen jedes Vermögenswerts bestimmen weiterhin die tragfähige Investitionsstruktur | Qualifizierte Investoren, die einen geeigneten Hotelvermögenswert liefern können |
| Betreibergeführte Hotelpartnerschaften | Zimmerkapazitätsbedarf neben dem Engagement erfahrener internationaler Investoren | Erfahrene Hotelbetreiber in Partnerschaft mit langfristigem Kapital | Hotelbetriebserfahrung mit einem vermögenswertspezifischen Investitionspartner kombinieren | Abstimmung des Betriebsangebots mit der Lieferfähigkeit des Investors | Erfahrene internationale und lokale Gastgewerbeinvestoren |
| Quelle: Mordor Intelligence | |||||
Diese Strategien adressieren denselben Unterkunftsbedarf durch unterschiedliche Projektgrößen und Zuteilungen von Betriebsverantwortung. Die geschätzte Lücke von rund 3.000 Hotelzimmern während 2026–2030 macht Lieferfähigkeit neben Investitionskapital wertvoll. Da das Engagement auf Fähigkeit und Übereinstimmung basiert, sollte ein Geldgeber ohne Hotelbetriebserfahrung einen erfahrenen Betreiber in seinen Vorschlag einbeziehen, um zu demonstrieren, wie der Vermögenswert geliefert werden würde.
Neueste Industrielle Entwicklungen in Saudi-Arabien Gastgewerbe-Markt
- Oktober 2026: Diriyah Company vergab am 5. Oktober Bauaufträge für 5 Luxushotels auf dem Diriyah Square mit insgesamt 413 Luxuszimmern.
- September 2026: KAFD DMC gab am 13. September die Eröffnung von Atheel im King Abdullah Financial District in Riad bekannt, mit 214 Zimmern und Suiten. KAFD DMC ist der Entwickler und Adeera Hospitality Company ist der Betreiber.
- September 2026: Nammos Resort AMAALA begrüßte am 7. September seine ersten Gäste in Triple Bay und fügte 110 Zimmer, Suiten und Villen an der Küste des Roten Meeres hinzu. Die Immobilie umfasst separat 20 Nammos Residences innerhalb der von Red Sea Global entwickelten AMAALA-Destination.
Saudi-Arabien Gastgewerbe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Saudi-Arabien Gastgewerbe-Markt umfasst die jährlichen Ausgaben für kostenpflichtige Unterkunftsaufenthalte und die von Unterkunftsanbietern in Saudi-Arabien erzielten Nebendienstleistungseinnahmen. Der Bericht klassifiziert diesen Wert nach Immobilientyp, Unterkunftsklasse, Buchungskanal und Standort.
Ausschlüsse aus dem Geltungsbereich: Eigenständige Restaurant-, Gastronomie- und Cateringverkäufe, Personentransport, Reisebüro- und Reiseveranstalterdienstleistungen, die separat von einem Unterkunftsaufenthalt verkauft werden, sowie Freizeitparkeintritte und Veranstaltungsplanungsgebühren, die unabhängig von einem Unterkunftsaufenthalt verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kettenhotels
- Unabhängige Hotels
- Nach Unterkunftsklasse
- Luxus
- Mittel- & Oberes Mittelsegment
- Budget & Economy
- Serviced Apartments
- Nach Buchungskanal
- Direktes Digitales Buchen
- OTAs
- Unternehmens- / MICE-Reisen
- Großhandels- & traditionelle Vermittler
- Nach geografischer Region
- Region Riad
- Korridor Mekka & Dschidda
- Medina
- Ostprovinz (Dammam/Al-Khobar)
- Rotes Meer & Westküste (einschl. NEOM)
- Südhochland (Asir & Abha)
- Nördliche Grenzregion (Tabuk/Al-Ula)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Tourismuseinrichtungsstatistik der Saudi-Arabischen Allgemeinen Behörde für Statistik und ihr Methodenbericht liefern Indikatoren zu lizenzierten Einrichtungen, Auslastung, Preisen und Aufenthaltsdauer, während der H1-2025-Gastgewerbebericht des Tourismusministeriums zusätzliche Details zur Destinations- und Einrichtungsleistung liefert. Die Aktualisierungen zum saudi-arabischen Gastgewerbemarkt von JLL und die Berichterstattung von Argaam über Tourismusaktivitäten liefern Kontext zu Zimmerangebot, Betriebsbedingungen und Nachfragesignalen, die gegen die Unterkunftsumsatzgrenze geprüft werden können.
Unternehmensberichte und Investorenmaterialien können helfen, offengelegte Zimmerportfolios, Eröffnungen und Betriebsergebnisse zu verifizieren, während seriöse Presse- und öffentliche Tourismusmitteilungen Projektzeitpläne und Nachfrageereignisse klären können. Diese Beispiele sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen mit Unterkunftseigentümern und -betreibern, Führungskräften von Ketten- und unabhängigen Immobilien, Serviced-Apartment-Betreibern, Buchungsvermittlern und Tourismusspezialisten in Saudi-Arabien würden klären, wie Unterkunftspreise, Nebenverkäufe und Kanalklassifizierungen in der Betriebspraxis erscheinen. Ihre Erkenntnisse würden genutzt, um sekundäre Befunde zu Auslastung, Preisen, Aufenthaltsdauer, lizenzierten Zimmern und Pipeline-Lieferung zu testen und fehlende Beobachtungen von echten Veränderungen der Marktaktivität zu unterscheiden. Wenn eine Quelle oder ein Befragter eine Lücke nicht schließen kann, behalten Analysten den am besten gestützten Indikator bei und triangulieren ihn gegen unabhängige saudi-arabische Statistiken und Unternehmensangaben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Vorstandsmitglieder: 18 % | |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 38 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen Unterkunfts- und Nebeneinnahmen saudi-arabischer Unterkunftsanbieter für 2027–2032 und klassifiziert die Gesamtsumme dann nach Immobilientyp, Unterkunftsklasse, Buchungsweg und saudi-arabischer Region. Eine Top-down-Schätzung beginnt mit der saudi-arabischen Tourismusunterkunftsaktivität und wandelt die Marktnachfrage in Anbietereinnahmen um, unter Verwendung von lizenziertem Zimmerangebot und geplanten Eröffnungen, Auslastung, durchschnittlichen Tageszimmerpreisen und Umsatz pro verfügbarem Zimmer, durchschnittlicher Aufenthaltsdauer sowie Besucher- und Pilgerströmen. Diese Indikatoren verbinden verfügbare Kapazität und realisierte Preisgestaltung mit kostenpflichtigen Aufenthalten. Segmentanteile werden aus Einrichtungsmix, Betriebsleistung und Buchungsnachweisen aufgebaut, wobei Kanalwege als Klassifizierungen desselben Anbieterverkaufs und nicht als zusätzliche Einnahmen behandelt werden. Ein Trendmodell mit Szenarioanpassungen kann die Beziehungen zwischen Zimmerangebot, Nachfrage, Auslastung und Preisen verlängern, während selektive Prüfungen wie Stichproben-Durchschnittszimmerpreise multipliziert mit belegten Zimmernächten und Betreiber- oder Kanal-Rollups die resultierenden Gesamtsummen testen können. Saudi-arabische Unterkunftsexperten können prüfen, ob die gewählten Variablen und regionalen oder Segmentannahmen erwartete Eröffnungen, Nachfragesaisonalität und Preisbedingungen widerspiegeln. Fehlende Eingaben werden mit verwandten offiziellen Indikatoren und Sensitivitätsbereichen eingegrenzt, und das Modell behält die Quelle und den Grund für jede Substitution bei.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbietereinnahmensch ätzungen gegen unabhängige saudi-arabische Indikatoren für lizenzierte Zimmer, Auslastung, durchschnittliche Tagessätze, Umsatz pro verfügbarem Zimmer, Aufenthaltsdauer, Besucheraktivität und von Unternehmen gemeldete Betriebsergebnisse. Analysten überprüfen Ausreißer, widersprüchliche Zeiträume, abrupte Preis- oder Kapazitätsänderungen und unerklärliche Segmentbewegungen anhand von Quelldefinitionen und berechnen sie vor der Freigabe neu. Wenn eine wesentliche Diskrepanz oder unklare Kategoriebehandlung fortbesteht, nehmen Analysten erneut Kontakt zu relevanten Befragten auf. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, angebots- oder nachfragebezogenen Ereignissen überprüft und vor der Lieferung einer neuen Prüfung auf Quelldaten, Gesamtsummen, Einheiten, Abdeckung und Konsistenz unterzogen.
Marktgröße des Saudi-Arabien Gastgewerbe-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Saudi-Arabien Gastgewerbe-Markt umfasst die jährlichen Ausgaben für kostenpflichtige Unterkunftsaufenthalte und die von Unterkunftsanbietern in Saudi-Arabien erzielten Nebendienstleistungseinnahmen.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Saudi-arabische Unterkunftsexperten können prüfen, ob die gewählten Variablen und regionalen oder Segmentannahmen erwartete Eröffnungen, Nachfragesaisonalität und Preisbedingungen widerspiegeln.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,03 Milliarden USD (2027) | |
| Regionale Unternehmensberatung A | 24,9 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 19,8 % unter dem Wert dieses Berichts für 2027 von 31,03 Milliarden USD, 3 Jahre später. Das Prognosejahr 2024 liegt vor dem Messjahr 2027 des Berichts, während dieselbe veröffentlichte Reihe bis 2028 höhere Gastgewerbeeinnahmen prognostiziert. |
| Marktforschungsunternehmen B | 15,4 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 50,4 % unter dem Wert dieses Berichts für 2027 von 31,03 Milliarden USD, 3 Jahre später. Die veröffentlichte Schätzung umfasst Hotels der Hochpreis-, Mittelklasse- und Budgetkategorien, während dieser Bericht auch Serviced-Apartment-Unterkünfte und von Anbietern erzielte Nebeneinnahmen berücksichtigt. |
Die Analysten von Mordor Intelligence triangulieren Anbietereinnahmensch ätzungen gegen unabhängige saudi-arabische Indikatoren für lizenzierte Zimmer, Auslastung, durchschnittliche Tagessätze, Umsatz pro verfügbarem Zimmer, Aufenthaltsdauer, Besucheraktivität und von Unternehmen gemeldete Betriebsergebnisse.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Saudi-Arabien Gastgewerbe-Markt und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 31,03 Milliarden USD geschätzt und soll bis 2032 42,41 Milliarden USD erreichen, bei einem CAGR von 6,45 % während 2027–2032.
Was stützt die Nachfrage nach Unterkünften in Saudi-Arabien?
Pilgerreisen, Küstenresorts, Kulturtourismus und Unterhaltung erweitern die Gründe für Aufenthalte. Saudi-Arabien verzeichnete im Jahr 2025 43,09 Millionen inländische und ausländische Umrah-Pilger.
Welcher Hoteltyp führt beim saudi-arabischen Unterkunftsumsatz?
Kettenhotels hielten 2026 einen Anteil von 60,2 % am Marktumsatz und werden voraussichtlich mit einem CAGR von 10,8 % während 2027–2032 wachsen.
Welche Unternehmen sind im saudi-arabischen Gastgewerbe bedeutend?
Accor SA, Radisson Hotel Group, Marriott International Inc., Hilton Worldwide Holdings und InterContinental Hotels Group (IHG) sind bedeutende Marktteilnehmer.
Was ist eine wesentliche Herausforderung für saudi-arabische Hotelbetreiber?
JLL berichtete, dass verstärkter Wettbewerb und eine schwächere Unternehmensnachfrage die Hotelleistung in Riad und Dschidda im zweiten Quartal 2026 belasteten, wobei neues Angebot den Wettbewerb neu gestaltete.
Welche saudi-arabischen Unterkunftsdestinationen führen und wachsen am schnellsten?
Der Makkah- und Dschidda-Korridor führte 2026 mit einem Anteil von 26,33 % am Marktumsatz, und das Rote Meer und die Westküste einschließlich NEOM werden voraussichtlich mit einem CAGR von 17 % während 2027–2032 am schnellsten wachsen.