
Marktgröße und Marktanteil für die Auslagerung von Patentanmeldungen im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.03 Milliarden US-Dollar |
| Marktgröße (2032) | 3.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.33 % |
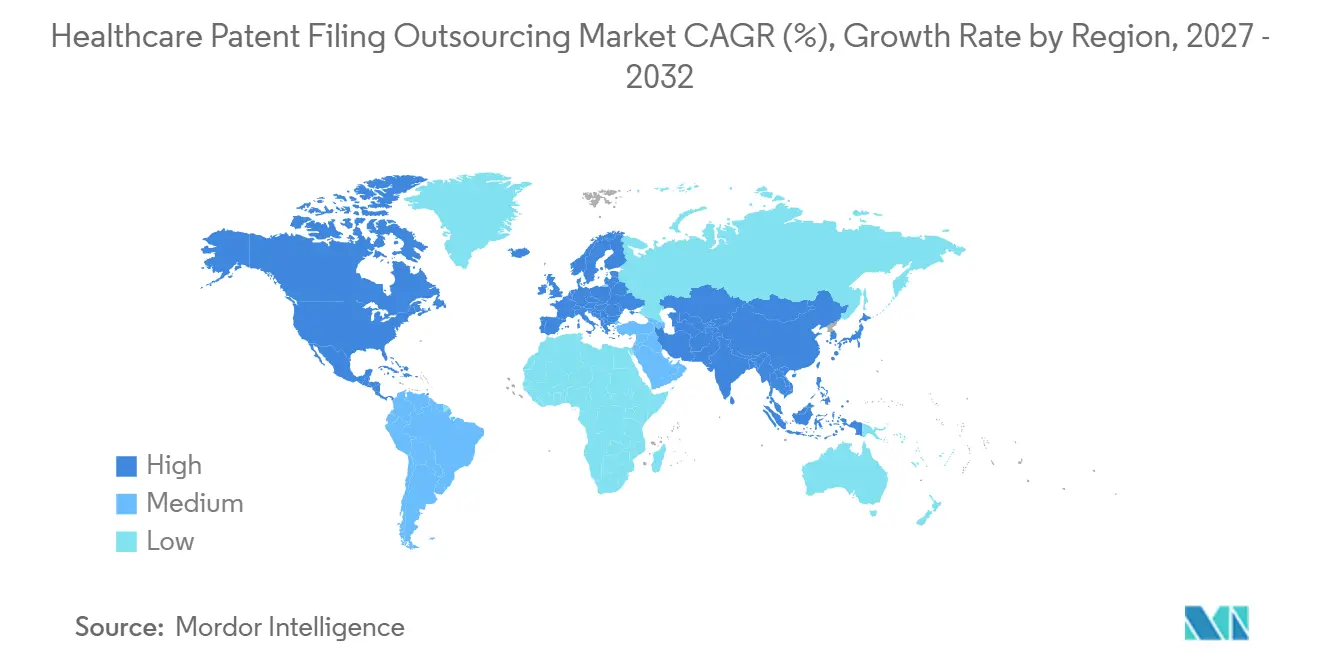
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Auslagerung von Patentanmeldungen im Gesundheitswesen von Mordor Intelligence
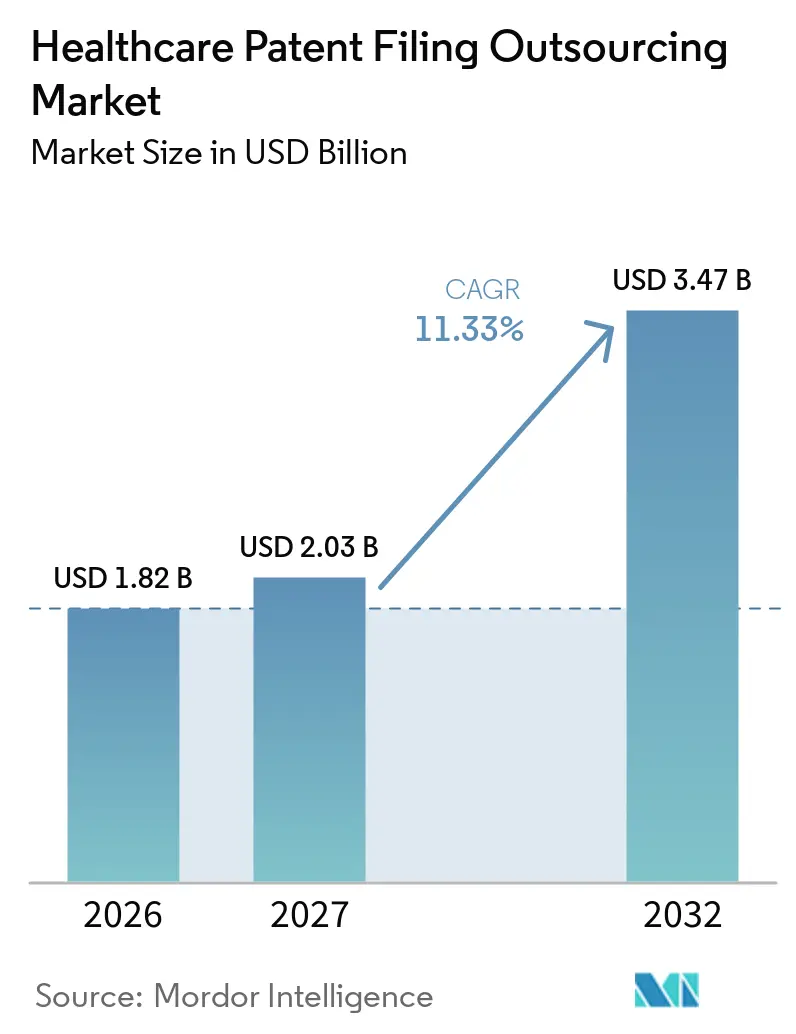
Die Marktgröße für die Auslagerung von Patentanmeldungen im Gesundheitswesen wurde im Jahr 2026 auf 1,82 Milliarden USD geschätzt und soll von 2,03 Milliarden USD im Jahr 2027 auf 3,47 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,33 % während des Prognosezeitraums (2027–2032).
Die Nachfrage wird durch Biopharma-Unternehmen angetrieben, die interne Rechtskosten senken, durch Medizintechnik-Innovatoren, die mit Patentabläufen zu kämpfen haben, sowie durch einen Anstieg KI-gestützter Diagnostik, die spezialisierte Ausarbeitungskompetenzen erfordert. Anbieter, die tiefes Fachwissen mit mehrsprachiger Kapazität verbinden, profitieren am meisten, da über 70 % der weltweiten Patentoffenbarungen in nicht-englischen Sprachen erscheinen. Regional dominieren die Vereinigten Staaten das Anmeldevolumen, doch die regulatorische Harmonisierung im asiatisch-pazifischen Raum und niedrigere Servicekosten treiben das schnellste Wachstum voran. Die Technologieakzeptanz – insbesondere KI-gesttzte Recherchen zum Stand der Technik – verkürzt weiterhin die Bearbeitungszeiten und stärkt die Differenzierung der Anbieter. Mittelgroße und aufstrebende Anbieter schließen Kompetenzlücken durch Partnerschaften und gezielte Akquisitionen und beschleunigen die Servicestandardisierung über Rechtsordnungen hinweg.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart entfiel auf Patententwurf & -anmeldung im Jahr 2026 ein Marktanteil von 37,9 % am Markt für die Auslagerung von Patentanmeldungen im Gesundheitswesen, während Patentanalyse & Portfoliomanagement bis 2032 mit einer CAGR von 13,2 % voranschreitet.
- Nach Auslagerungsmodell hielten Offshore-Anbieter im Jahr 2026 einen Anteil von 48,7 % an der Marktgröße für die Auslagerung von Patentanmeldungen im Gesundheitswesen; hybride Konfigurationen sollen bis 2032 mit einer CAGR von 12,5 % wachsen.
- Nach Kundentyp entfielen auf Gesundheitskonzerne im Jahr 2026 51,3 % des Marktanteils für die Auslagerung von Patentanmeldungen im Gesundheitswesen, und Start-ups sowie KMU verzeichnen bis 2032 eine CAGR von 15,1 %.
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 38,9 %, während der asiatisch-pazifische Raum zwischen 2027 und 2032 mit einer CAGR von 12,2 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Biopharma-F&E-Kosten treiben den Bedarf an IP-Kosteneinsparungen | +2.10% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der globalen Patentvolumina im Gesundheitswesen | +1.80% | Global, angeführt von den USA (45 % Anteil) und China (30 % Anteil) | Kurzfristig (≤ 2 Jahre) |
| Mangel an internen Patentanwälten bei Medizintechnik-KMU | +1.50% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte Entwurfswerkzeuge erweitern den Umfang der Auslagerung | +1.30% | Nordamerika und EU, frühe Akzeptanz im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Strenge und sich weiterentwickelnde Patentvorschriften und Compliance | +1.20% | Global, mit regulatorischer Harmonisierung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an mehrsprachigen Anmeldungen in Schwellenmärkten | +1.10% | Asien-Pazifik und Lateinamerika, Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Biopharma-F&E-Kosten treiben den Bedarf an IP-Kosteneinsparungen
Biowissenschaftsunternehmen wenden routinemäßig 15–20 % ihres Umsatzes für F&E auf, wobei Patentbudgets 8–12 % dieser Ausgaben absorbieren.[1] Da der Ablauf von Blockbuster-Patenten bis 2030 Einnahmen in Höhe von 300 Milliarden USD bedroht, priorisieren Führungskräfte externe Patententwürfe, die den internen Aufwand um bis zu 60 % reduzieren. Auslagerungspartner stellen erfahrene Agenten bereit, die mit den Richtlinien der FDA und aufkommenden Technologien vertraut sind und sicherstellen, dass Anmeldungen konform bleiben, während die Behörde KI-gestützte Fertigung fördert. Die Praxis hilft großen Pharmaunternehmen, knappes Kapital für fortgeschrittene klinische Programme umzuschichten, ohne die Patentqualität oder den Zeitplan zu gefährden.
Anstieg der globalen Patentvolumina im Gesundheitswesen
KI-bezogene Patente im Gesundheitswesen sind seit 2015 jährlich um 34 % gestiegen, wobei sich die Aufteilung auf etwa 40 % für die Arzneimittelentdeckung und 60 % für die Diagnostik beläuft.[2] Die Vereinigten Staaten entfallen auf 45 % dieser Aktivität, gefolgt von China mit 30 %, was eine Welle grenzüberschreitender Anmeldemandate auslöst, von denen mehrsprachige Dienstleister profitieren. Die durchschnittliche Prüfungsdauer für KI-Patente beträgt 22 Monate, was frühzeitige, strategische Anmeldungen zur Sicherung der Priorität erforderlich macht. Die mehrsprachige Recherche zum Stand der Technik ist mittlerweile gängige Praxis, da die Mehrheit der neuen Offenbarungen außerhalb des Englischen erscheint. Anbieter, die lokale Rechtsberater mit dem WIPO-PCT-Verfahren abstimmen, verkürzen die Erteilungszyklen und stärken die globale Portfoliostärke.
Mangel an internen Patentanwälten bei Medizintechnik-KMU
Umfragen zeigen, dass 65 % der Medizintechnik-KMU kein dediziertes IP-Personal haben, was den rechtzeitigen Schutz von Gerätealgorithmen und Softwareansprüchen behindert.[3] Regierungen reagieren mit gezielten Anreizen: die 50-prozentige Gebührenreduzierung der VAE für KMU und akademische Institute sowie Indiens beschleunigte Prüfungen zu reduzierten Kosten. Solche Maßnahmen veranlassen Frühphasenunternehmen, spezialisierte Auslagerungsdienstleister zu beauftragen, die Entwurf, Verfolgung und Portfoliostrategie bündeln. Anbieter differenzieren sich durch flexible Honorarvereinbarungen und regulatorische Aktualisierungen, die es kleineren Innovatoren ermöglichen, steigende Compliance-Anforderungen zu bewältigen, ohne Vollzeitkräfte einzustellen.
KI-gestützte Entwurfswerkzeuge erweitern den Umfang der Auslagerung
Patentanwälte setzen zunehmend Plattformen für natürliche Sprachverarbeitung und maschinelles Lernen ein, die Ansprüche in Sekunden dem Stand der Technik zuordnen und die manuelle Recherchezeit um 70 % verkürzen. Die eigenen KI-Pilotprojekte des USPTO verbessern die Konsistenz der Prüfer und setzen Dienstleister unter Druck, interne Qualitätsmaßstäbe zu erreichen oder zu übertreffen. Nahtlose Übersetzungsmodule erweitern die Abdeckung auf Japanisch, Koreanisch und vereinfachtes Chinesisch und beseitigen Verfahrensverzögerungen durch sprachliche Engpässe. KI-Ausgaben erfordern jedoch menschliche Verfeinerung, um die Anforderungen an Ausführbarkeit und schriftliche Beschreibung zu erfüllen, was die Nachfrage nach erfahrenen Patentanwälten aufrechthält, die sowohl die Algorithmen als auch das Recht verstehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsbedenken | -1.20% | Global, verstärkt in regulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollbeschränkungen bei grenzüberschreitenden Entwürfen | -0.90% | US-China-Korridore, Ausweitung auf EU-China | Mittelfristig (2–4 Jahre) |
| Kommoditisierung durch KI drückt Anbietermargen | -0.80% | Global, mit frühen Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende interne IP-Automatisierungsplattformen | -0.70% | Nordamerika und Europa, schrittweise Akzeptanz im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsbedenken
Arzneimittelformulierungen und Diagnosealgorithmen, die in Entwurfsanmeldungen eingebettet sind, haben bereits vor der Markteinführung einen kommerziellen Wert, was Datenpannen kostspielig macht. DSGVO-Verpflichtungen in Europa und HIPAA-Überlegungen in den Vereinigten Staaten veranlassen Kunden, strenge Anbieterprüfungen, verschlüsselte Datenräume und Echtzeit-Zugriffsprotokolle vorzuschreiben. Hybride Auslagerung – bei der sensible Erfindungsoffenbarungen onshore verbleiben, während standardisierte Aufgaben offshore verlagert werden – gewinnt an Bedeutung, auch wenn sie kurzfristige Kosteneinsparungen reduzieren kann. Anbieter, die eine ISO-27001-Zertifizierung erwerben und regionsspezifische Datenspeicherung aufrechterhalten, erlangen einen Wettbewerbsvorteil.
Exportkontrollbeschränkungen bei grenzüberschreitenden Entwürfen
Anmeldevorschriften überschneiden sich nun mit nationalen Sicherheitsrichtlinien. China verlangt eine Sicherheitsüberprüfung vor ausländischen Anmeldungen von im Inland gemachten Erfindungen; Nichteinhaltung kann Patentrechte nichtig machen. In den Vereinigten Staaten verschärft der vorgeschlagene BIOSECURE Act die Zusammenarbeit mit bestimmten chinesischen Auftragsforschungsorganisationen und erschwert Freiheits-zur-Nutzung-Analysen. Diese Hürden erhöhen die Compliance-Kosten und verlängern die Zeitpläne, was Unternehmen zu Nearshore-Standorten mit gemeinsamen Rechtsrahmen drängt. Dienstleister fügen Compliance-Beauftragte und jurisdiktionsspezifische Checklisten hinzu, um die grenzüberschreitende Effizienz zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
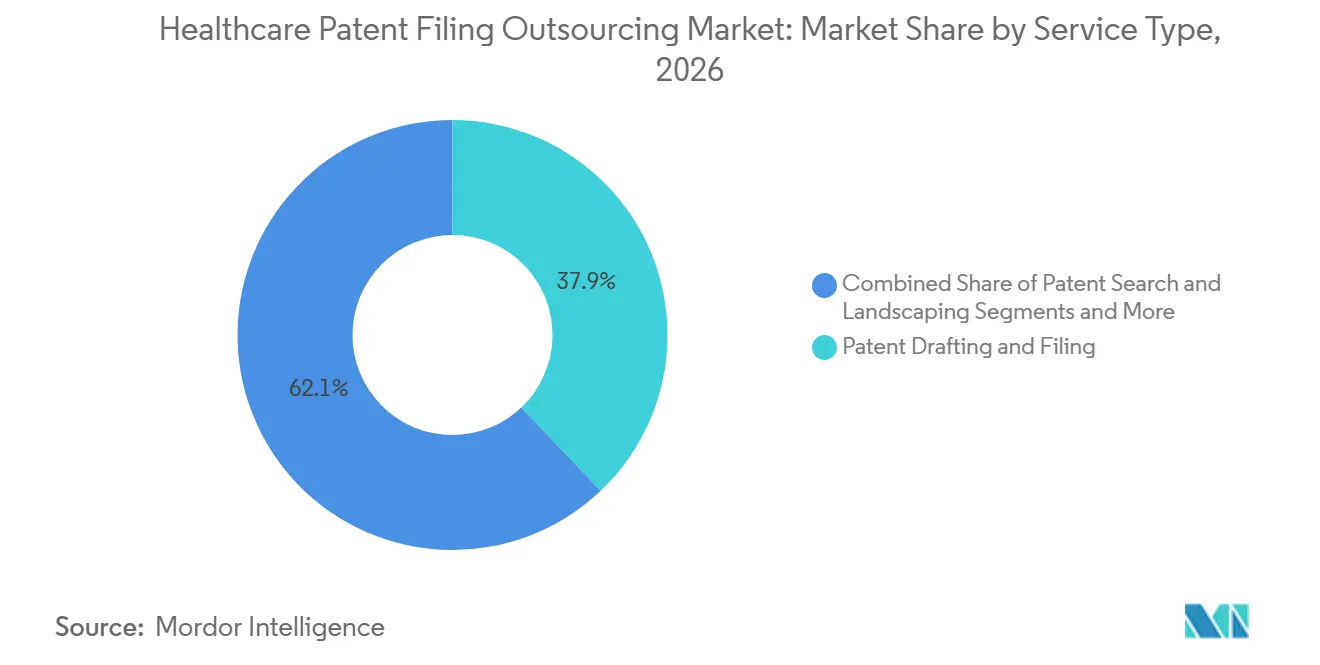
Patententwurf dominiert inmitten der KI-IntegrationPatententwurf & -anmeldung hielt im Jahr 2026 einen Anteil von 37,9 % am Markt für die Auslagerung von Patentanmeldungen im Gesundheitswesen, was die zentrale Bedeutung sorgfältig ausgearbeiteter Ansprüche für den Ausschlussschutz in den Biowissenschaften widerspiegelt. Wachsende KI- und Biologika-Pipelines erfordern spezialisiertes Fachvokabular und interdisziplinäre Expertise, was Premiumpreise für erfahrene Ausarbeiter aufrechthält. Die dem Markt für die Auslagerung von Patentanmeldungen im Gesundheitswesen zugeordnete Marktgröße für Patentanalyse & Portfoliomanagement soll bis 2032 mit einer CAGR von 13,2 % wachsen, da Unternehmen große Portfolios vor dem Ablauf von Patentfristen rationalisieren.
Die Nachfrage nach Patentrecherche & Landschaftsanalyse wächst parallel zu mehrsprachigen Anmeldungen; WIPO-Daten zeigen, dass Englisch mittlerweile weniger als ein Drittel der neuen Patentliteratur ausmacht, was Anbieter dazu veranlasst, mehrsprachige Analysten einzusetzen. Die Unterstützung bei der Patentprüfung steigt in Indien nach den Regeländerungen von 2024, die die Prüfungsanfragen von 48 auf 31 Monate verkürzt haben. Spezialisten für Verlängerung & Aufrechterhaltung gewinnen Kunden, indem sie Jahresgebührenerinnerungen automatisieren und globale Zahlungen konsolidieren, wodurch Gemeinkosten und das Risiko von Säumniszuschlägen gesenkt werden.



Nach Auslagerungsmodell:
Offshore-Führerschaft steht vor der Herausforderung durch hybride ModelleOffshore-Anbieter erzielten im Jahr 2026 einen Anteil von 48,7 % an der Marktgröße für die Auslagerung von Patentanmeldungen im Gesundheitswesen und nutzten dabei Lohnkostenvorteile sowie umfangreiche Talentpools in Indien und den Philippinen. Kostendruck und erweiterte Zeitzonenabdeckung begünstigen dieses Modell für volumenstarke Ausarbeitungs- und Recherchearbeiten.
Hybride Konfigurationen, die die inländische Dokumentenaufnahme mit der Offshore-Produktion verbinden, schreiten bis 2032 mit einer CAGR von 12,5 % voran, da Kunden Datensouveränitätsregeln und Exportkontrollrisiken abwägen. Nearshoring nach Kanada, Mexiko und Osteuropa gewinnt an Interesse, wo kurze Bearbeitungszeiten auf gemeinsame Rechtssysteme treffen. Inländische Spezialboutiquen sind zwar teurer, behalten jedoch Nischenvorteile bei sensiblen Biologika oder Dual-Use-Technologien, die strengen Sicherheitsprüfungen unterliegen.
Nach Kundentyp:
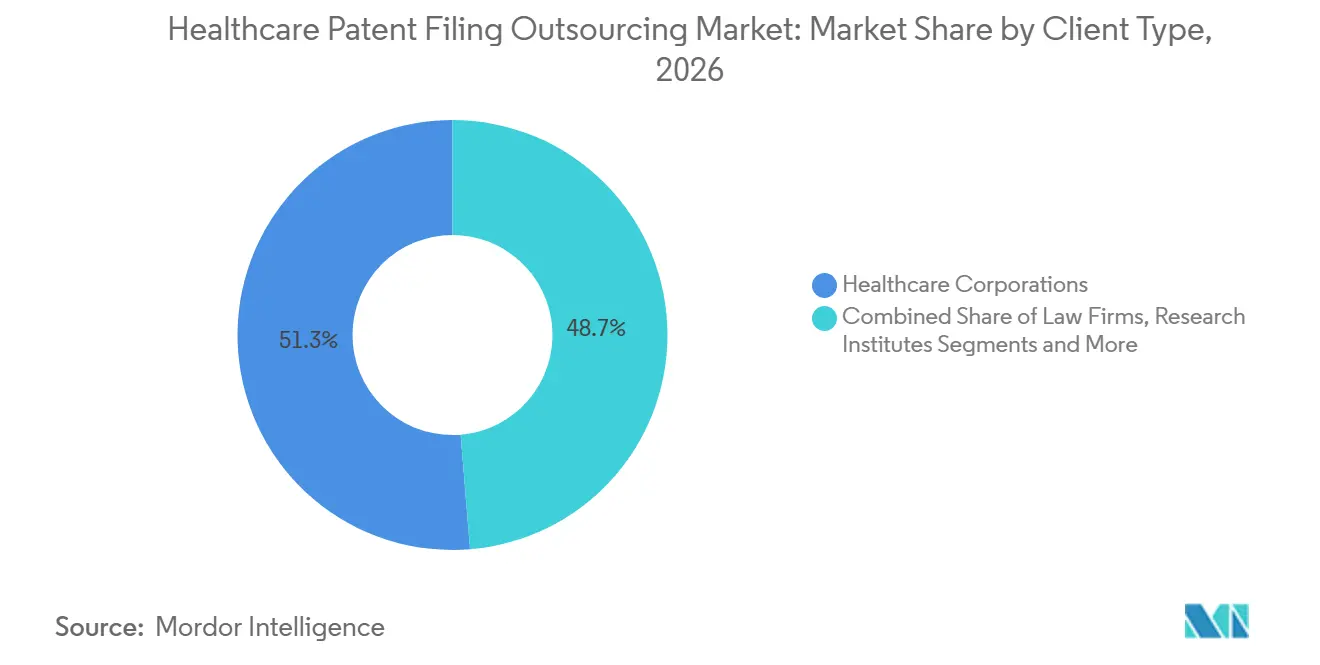
Gesundheitskonzerne führen, während KMU beschleunigenGroße Gesundheitskonzerne machten im Jahr 2026 51,3 % des Marktanteils für die Auslagerung von Patentanmeldungen im Gesundheitswesen aus und sichern ganzjährige Ausarbeitungsaufträge sowie Portfolios in mehreren Rechtsordnungen. Ihre strategischen Allianzen mit globalen Anbietern ermöglichen Mengenrabatte und maßgeschneiderte regulatorische Aktualisierungen über die Kanäle der FDA, EMA und des USPTO hinweg.
Start-ups & KMU, unterstützt durch Gebührenermäßigungen wie die 50-prozentige Reduzierung in den VAE, wachsen bis 2032 mit einer CAGR von 15,1 %. Die Auslagerung schafft gleiche Wettbewerbsbedingungen, indem sie Zugang zu erfahrenem Patentrechtsrat ohne Vollzeitanstellungen bietet. Anwaltskanzleien lagern weiterhin Routineaufgaben wie die IDS-Vorbereitung und Rechtsrecherche aus, um die Kapazitäten der Partner für komplexe Gutachten zu erhalten. Akademische Einrichtungen und Technologietransferbüros setzen externe Agenten ein, um durch Fördermittel finanzierte Entdeckungen in durchsetzbare Schutzrechte umzuwandeln, insbesondere in den Bereichen Genomeditierung und regenerative Medizin.

Geografische Analyse
Markt für Healthcare-Patentanmeldungs-Outsourcing in Nordamerika
Nordamerika kontrollierte im Jahr 2026 38,9 % des Umsatzes als größte Quelle für pharmazeutische Forschung & Entwicklung und KI-gestützte Patentanmeldungen im Gesundheitswesen. Die USPTO-Gebührenerhöhungen von 10–27 % im Januar 2025 veranlassen selbst Fortune-500-Pharmaunternehmen zu kostengünstigeren Auslagerungslösungen und stärken die Anbieter-Pipelines. Kanadas neues Rahmenwerk zur Patentlaufzeitanpassung, das 2025 in Kraft tritt, fügt verfahrenstechnische Komplexität hinzu, die die Nachfrage nach Docketing- und Terminverwaltungsdienstleistungen vervielfacht.
Markt für Healthcare-Patentanmeldungs-Outsourcing im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 12,2 % zwischen 2027 und 2032 das schnellste Wachstum, verstärkt durch Indiens beschleunigte Prüfungsreformen und Chinas hohen Patentausstoß, der eine differenzierte lokale Rechtsberatung erfordert. Japanische Biowissenschaftsanmeldungen bleiben anspruchsvoll und umfassen Substanzpatente, Verfahrensansprüche und Laufzeitverlängerungen, die spezialisierte Übersetzungs- und Prüfungsexpertise erfordern.
Markt für Healthcare-Patentanmeldungs-Outsourcing in Europa, dem Nahen Osten und Südamerika
Europa verzeichnet ein stetiges Wachstum, begünstigt durch das Einheitspatentsystem und die sich weiterentwickelnden Datenschutzfristen der EMA. Die KMU-Fördermaßnahmen im Nahen Osten, insbesondere das UAE-Programm, positionieren die Region als aufstrebenden Knotenpunkt für Medizintechnik-Anmeldungen. Südamerika verzeichnet zwar ein geringeres Volumen, erlebt jedoch einen schrittweisen Anstieg, da Brasilien die Prüfungsgeschwindigkeit verbessert und lokale Unternehmen FDA-Zulassungswege anstreben.
Wettbewerbslandschaft
Marktkonzentration
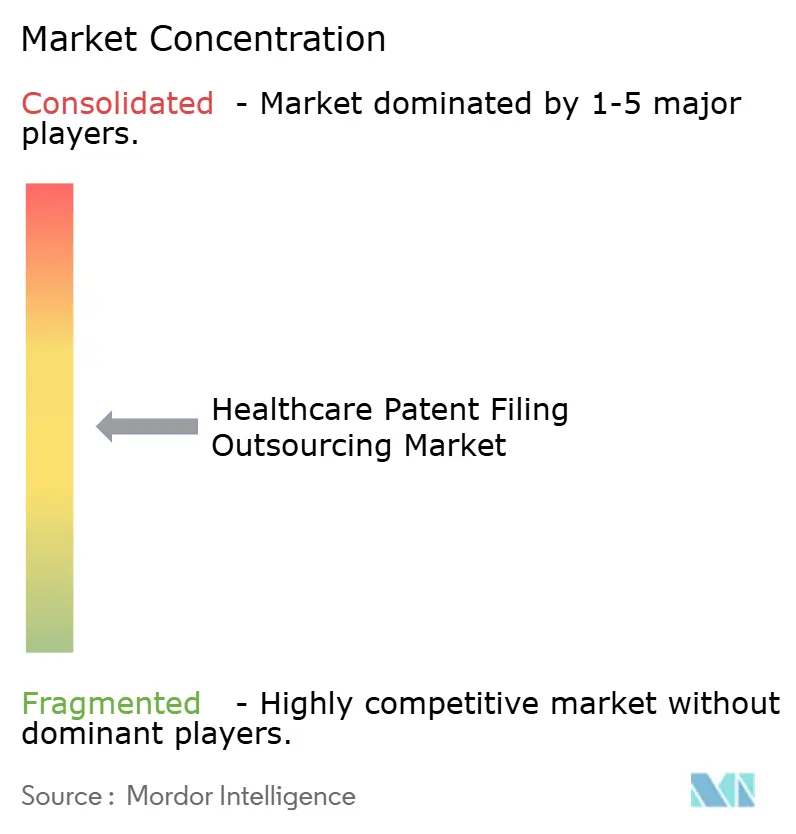
Die Branche für die Auslagerung von Patentanmeldungen im Gesundheitswesen ist mäßig fragmentiert. Globale Plattformen wie Clarivate und Questel bieten End-to-End-Software kombiniert mit menschlicher Expertise, während Boutique-Unternehmen wie Sagacious IP maßgeschneiderte Entwürfe in den Bereichen Onkologie und digitale Therapeutika betonen. KI-integrierte Suchmaschinen und sofortige Anspruchsdiagramm-Generatoren definieren zunehmend die Mindestanforderungen und veranlassen mittelgroße Anbieter, mit Software-as-a-Service-Anbietern zu kooperieren oder diese zu akquirieren, um wettbewerbsfähige Parität zu sichern.
Regionale Spezialisten differenzieren sich durch gesetzliche Einblicke; so rühmen sich beispielsweise indische Unternehmen ihrer Kompetenz bei Ausschlüssen nach Abschnitt 3(d), während chinesische Agenten die Anforderungen für Auslandsgenehmigungen navigieren. Hybride Anbieter integrieren verschlüsselte US-amerikanische Prüfzentren mit Offshore-Entwurfsteams, um Kostenziele mit verschärften Datenexportkontrollen in Einklang zu bringen.
Die Auswahlkriterien für Anbieter drehen sich um Qualitätsmetriken – Umkehrquoten bei Amtsbescheiden, durchschnittliche Erteilungszeit und Docketing-Genauigkeit – sowie um ISO-27001-Zertifizierung und Konfliktmanagementprotokolle. Da die fünf größten Anbieter gemeinsam etwa 35–40 % des globalen Umsatzes auf sich vereinen, bleibt die Preisgestaltung wettbewerbsfähig und die Innovationszyklen schnell.
Marktführer in der Branche für die Auslagerung von Patentanmeldungen im Gesundheitswesen
-
Clarivate (inkl. CPA Global)
-
Questel
-
Dennemeyer
-
Evalueserve
-
Sagacious IP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Healthcare-Patentanmeldungs-Outsourcing Unternehmen in diesem Bericht
- Clarivate
- Questel
- Dennemeyer
- CPA Global
- Evalueserve
- Sagacious IP
- Aranca
- MaxVal Group
- LexisNexis IP (PatentSight)
- WNS Global Services
- Cognizant
- HCL Technologies
- Infosys BPM
- Accenture
- Genpact
- EXL Service Holdings
- Parexel International
- Innodata
- PatentTrans
- RWS Group
Neueste Industrielle Entwicklungen in Markt für Healthcare-Patentanmeldungs-Outsourcing
- Januar 2025: Das USPTO setzte Gebührenerhöhungen von 10–27 % um, was Antragsteller im Gesundheitswesen zu externen Entwurfs- und Kostenmanagementlösungen drängt.
- Januar 2025: Kanada führte Patentlaufzeitanpassungen für Erteilungen ein, die über gesetzliche Schwellenwerte hinaus verzögert wurden, was den Arbeitsaufwand für die Verfolgungsunterstützung erhöht.
- Oktober 2024: KI-gestützte Patentanmeldungen im Gesundheitswesen wuchsen weiterhin jährlich um 34 %, was die Nachfrage nach spezialisierter KI-kompetenter Entwurfsexpertise intensiviert.
Berichtsumfang des globalen Marktes für die Auslagerung von Patentanmeldungen im Gesundheitswesen
Segmentierungsübersicht
| Patentrecherche und -kartierung |
| Patententwurf und -anmeldung |
| Unterstützung bei der Patentverfolgung |
| Patentanalyse und Portfoliomanagement |
| Patentverlängerung und -aufrechterhaltung |
| Onshore |
| Nearshore |
| Offshore |
| Hybrid (gemeinsamer Dienst) |
| Gesundheitskonzerne |
| Anwaltskanzleien |
| Forschungsinstitute |
| Start-ups und KMU |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Dienstleistungsart | Patentrecherche und -kartierung | |
| Patententwurf und -anmeldung | ||
| Unterstützung bei der Patentverfolgung | ||
| Patentanalyse und Portfoliomanagement | ||
| Patentverlängerung und -aufrechterhaltung | ||
| Nach Auslagerungsmodell | Onshore | |
| Nearshore | ||
| Offshore | ||
| Hybrid (gemeinsamer Dienst) | ||
| Nach Kundentyp | Gesundheitskonzerne | |
| Anwaltskanzleien | ||
| Forschungsinstitute | ||
| Start-ups und KMU | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für die Auslagerung von Patentanmeldungen im Gesundheitswesen bis 2032 erreichen?
Prognosen zufolge wird der Sektor bis 2032 einen Wert von 3,47 Milliarden USD erreichen und mit einer CAGR von 11,33 % wachsen.
Welche Dienstleistung führt heute beim Umsatz?
Patententwurf & -anmeldung trägt 2,03 % des Umsatzes im Jahr 2027 bei, was seine zentrale Bedeutung für den IP-Schutz in den Biowissenschaften widerspiegelt.
Warum gewinnen hybride Auslagerungsmodelle an Bedeutung?
Unternehmen verbinden onshore Dokumentenaufnahme mit offshore Produktion, um Datensicherheitsregeln mit den niedrigeren Kosten der Offshore-Arbeit in Einklang zu bringen.
Welche Region wächst bis 2032 am schnellsten?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 12,2 %, angetrieben durch Indiens schnellere Prüfungsverfahren und Chinas hohes Patentvolumen.
Wie beeinflussen KI-Werkzeuge die Patentauslagerung?
Plattformen für natürliche Sprachverarbeitung und maschinelles Lernen verkürzen die Recherchezeit, verbessern die Konsistenz der Ansprüche und erfordern Anbieter, die technische und rechtliche Kompetenzen verbinden können.
Welche Faktoren treiben die KMU-Beteiligung an der Auslagerung?
Gebührenermäßigungen wie der 50-prozentige Rabatt der VAE und der Bedarf an spezialisiertem Fachwissen ermöglichen es KMU, Patente zu sichern, ohne interne Rechtsberater zu beschäftigen.