
Hairy Cell Leukemia Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 207.93 Millionen US-Dollar |
| Marktgröße (2031) | 284.22 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
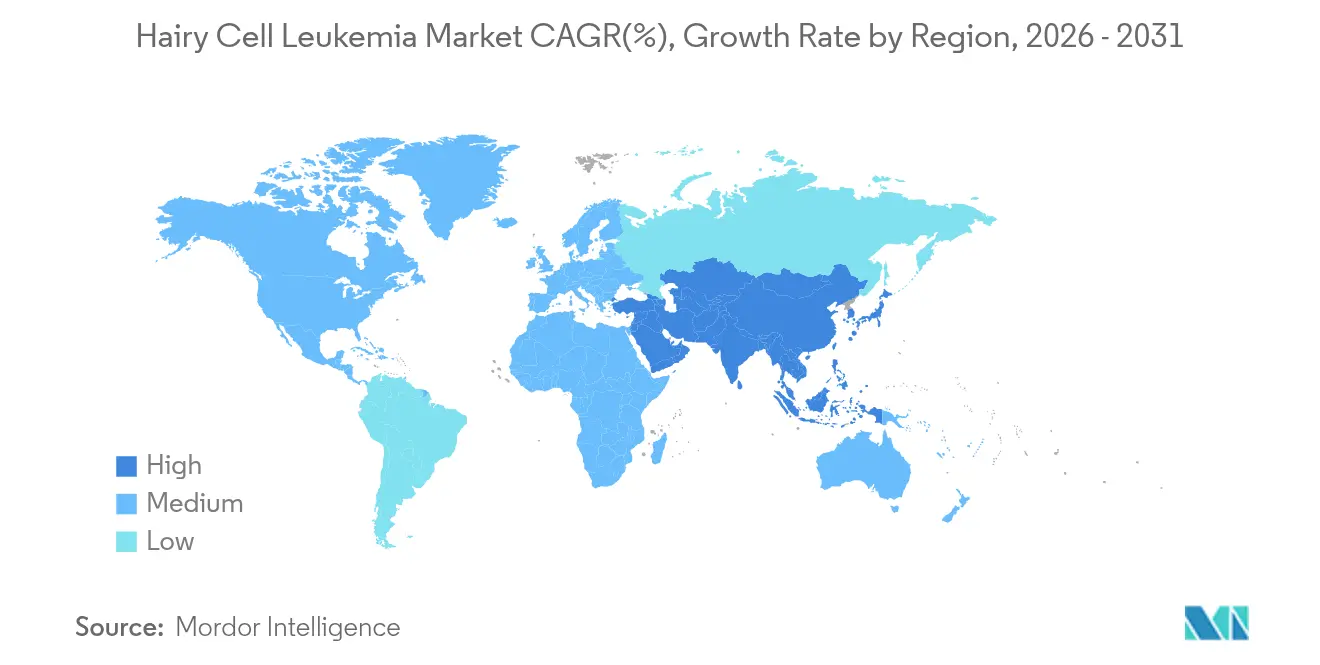
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hairy Cell Leukemia Marktanalyse von Mordor Intelligence
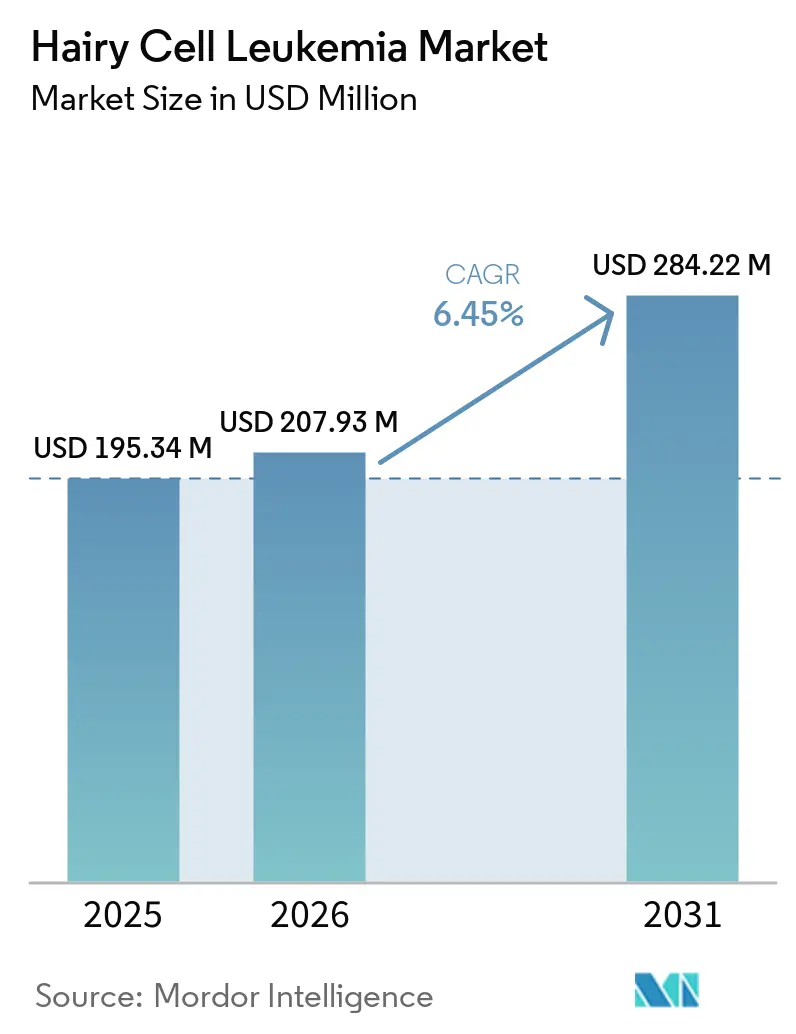
Die Hairy Cell Leukemia Marktgröße wurde im Jahr 2025 auf 195,34 Millionen USD geschätzt und soll von 207,93 Millionen USD im Jahr 2026 auf 284,22 Millionen USD bis 2031 wachsen, bei einem CAGR von 6,45 % während des Prognosezeitraums (2026–2031).
Präzisionsonkologische Kombinationstherapien, die auf die BRAF-V600E-Mutation abzielen, ersetzen zunehmend die Purinanalogon-Monotherapie. Die Preisflexibilität bei Orphan-Arzneimitteln sichert weiterhin die Einnahmen trotz der äußerst kleinen Patientenpopulation. Die klinische Akzeptanz nimmt zu, bedingt durch Fortschritte wie die Überwachung der minimalen Resterkrankung (MRD) mittels Durchflusszytometrie, die Neuklassifizierung von Begleitdiagnostika sowie den Übergang zur zweistündigen intravenösen Schnellinfusion von Cladribin. Nordamerika bleibt führend, unterstützt durch akademische Einrichtungen, beschleunigte regulatorische Zulassungswege und die Ausrichtung der Kostenträger auf Off-Label-Erstattungsrichtlinien. Die Asien-Pazifik-Region entwickelt sich weiter, angetrieben durch die geplante Ausweitung der hämatologischen Leistungen in Südkorea im Jahr 2026 und die bevorstehende Aktualisierung der nationalen Erstattungsarzneimittelliste Chinas im Jahr 2025, was eine zunehmende Bereitschaft zur Kostenübernahme für ultra-seltene Therapien widerspiegelt. Anhaltende Versorgungsengpässe bei Fludarabin-basierten Reagenzien und die Zurückhaltung der Kostenträger gegenüber seriellen MRD-Tests stellen jedoch Herausforderungen für die ansonsten positive Wachstumsentwicklung dar.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Therapietyp-Produkte mit einem Umsatzanteil von 62,34 % im Jahr 2025; diagnostische Modalitäten entwickeln sich bis 2031 mit einem CAGR von 7,79 %.
- Nach Verabreichungsweg entfiel auf die intravenöse Verabreichung ein Anteil von 51,43 % an der Hairy Cell Leukemia Marktgröße im Jahr 2025, während orale Formulierungen voraussichtlich mit einem CAGR von 7,96 % über 2026–2031 wachsen werden.
- Nach Behandlungssetting entfiel auf die Erstlinientherapie ein Anteil von 52,41 % am Hairy Cell Leukemia Marktanteil im Jahr 2025, und die Versorgung bei Rezidiv oder Refraktärität wird voraussichtlich bis 2031 mit einem CAGR von 8,15 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 55,45 %; diagnostische Laboratorien werden voraussichtlich bis 2031 mit einem CAGR von 7,89 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 39,34 %, während die Asien-Pazifik-Region zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 8,25 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Breitere Akzeptanz der MRD-gesteuerten Wiederbehandlung | +1.8% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| BRAF-V600E-mutationsspezifische Begleitdiagnostika | +1.5% | Nordamerika, EU-Kernmärkte, Japan | Kurzfristig (≤ 2 Jahre) |
| Steigende Inzidenz in der alternden männlichen Bevölkerung | +0.9% | Global, ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu ambulanten intravenösen Schnellinfusionsformulierungen | +0.7% | Nordamerika, ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Preisflexibilität bei Orphan-Arzneimitteln | +1.2% | Nordamerika, Deutschland, Vereinigtes Königreich, Nordics | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte digitale Pathologie zur Erkennung seltener Zellen | +0.6% | Nordamerika, Westeuropa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
MRD-gesteuerte Wiederbehandlung gewinnt an Bedeutung
Knochenmark-MRD-Assays, die in der Lage sind, BRAF-V600E-Allelfrequenzen unter 0,01 % zu detektieren, beeinflussen zunehmend den Zeitpunkt von Salvage-Behandlungen. Dieser Fortschritt reduziert infektionsbedingte Komplikationen und senkt die Kosten für Patienten mit Panzytopenie. Die Übernahme des Phase-2-Protokolls des Memorial Sloan Kettering, das eine MRD-Beurteilung nach sechs Monaten vorschreibt, hat diesen Trend beschleunigt. Frühzeitige Interventionen mit zielgerichteten Therapien minimieren Krankenhausaufenthalte. Das Fehlen standardisierter MRD-Grenzwerte stellt jedoch Herausforderungen bei der Abstimmung mit den Anforderungen der Kostenträger dar. Entwurfsrichtlinien, die für Ende 2025 erwartet werden, könnten zur Standardisierung von Endpunkten beitragen, doch die Erstattung bleibt von nationalen Bewertungen der Gesundheitstechnologie abhängig.[1]
Begleitdiagnostika für die BRAF-V600E-Mutation rücken in den Mittelpunkt
Da über 95 % der klassischen Fälle mit der BRAF-V600E-Mutation in Verbindung stehen, ist die Bestätigung dieser Veränderung vor der Verschreibung von Vemurafenib unerlässlich. Die Branche verlagert sich hin zu multiplex-fähigen, klinisch einsetzbaren Tests, wie jüngste Partnerschaften zur Entwicklung von Hochdurchsatz-Durchflussassays zeigen. Regulatorische Änderungen, wie die Neuklassifizierung dieser Diagnostika von Klasse III auf Klasse II, sollen die Vorlaufzeiten vor der Markteinführung verkürzen. Strengere analytische Validierungsanforderungen werden jedoch voraussichtlich die Entwicklungskosten erhöhen. In Europa schaffen Verzögerungen bei der Durchsetzung der IVDR bis 2029 einen Zwei-Geschwindigkeiten-Markt, in dem US-amerikanische Laboratorien MRD-Plattformen weiterentwickeln, während viele europäische Einrichtungen auf regulatorisch konforme Kits warten.
Alternde männliche Bevölkerungsgruppe verzeichnet steigende Inzidenz
Die alternde Bevölkerung treibt eine Zunahme der absoluten Patientenzahl voran, obwohl die Inzidenzrate bei 0,3 pro 100.000 Personen stabil bleibt. Dieser Trend ist besonders in den Vereinigten Staaten und Europa ausgeprägt. Mit einem Diagnose-Verhältnis von Männern zu Frauen von mehr als 4:1 und einem medianen Diagnosealter von 55 Jahren wird erwartet, dass die alternde männliche Bevölkerungsgruppe einen allmählichen Anstieg der Nachfrage aufrechterhalten wird.[2] Während berufliche Expositionen weiterhin untersucht werden und geschlechtsspezifische Immunüberwachungstheorien keine schlüssigen Studiendaten aufweisen, beeinflussen demografische Verschiebungen die Nachfrage stetig. Die Seltenheit der Hairy Cell Leukemia setzt dem Markt jedoch weiterhin angebotsseitige Beschränkungen.
Ambulante intravenöse Schnellinfusionsformulierungen auf dem Vormarsch
Zweistündige Cladribin-Infusionen erzielen vergleichbare vollständige Ansprechraten von 92 % gegenüber traditionellen Fünf-Tage-Regimen und reduzieren gleichzeitig febrile Neutropenie-Fälle um 50 %.[3] In den Vereinigten Staaten treiben Erstattungsrichtlinien, die sich an den Tarifen privater Kostenträger orientieren, die Akzeptanz kürzerer Infusionszeiten voran. Im Gegensatz dazu bleibt die Akzeptanz in Europa aufgrund von Vergütungsstrukturen, die an die Infusionsdauer geknüpft sind, langsamer. Während orales Vemurafenib eine weitere Ressourcenoptimierung bietet, verhindert der gleichzeitige Bedarf an Rituximab-Infusionen derzeit die Einführung eines vollständig oralen Behandlungsregimes.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Kleine Patientenpopulation begrenzt die Wirtschaftlichkeit von Studien | -0.8% | Global, besonders ausgeprägt in kleineren EU-Staaten und APAC ohne Japan | Langfristig (≥ 4 Jahre) |
| Hohe Rückfallraten bei erneuter Exposition gegenüber Purinanaloga | -0.5% | Global, stärker ausgeprägt dort, wo BRAF-Inhibitoren keinen Zugang haben | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Fludarabin-basierten Reagenzien | -0.6% | Nordamerika, EU, Australien, Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Langsame Erstattungsaktualisierungen für ultra-seltene Tests | -0.7% | Mittel- und Osteuropa, Lateinamerika, ausgewählte APAC-Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kleine Patientenpopulation begrenzt die Wirtschaftlichkeit von Studien
Bei einer weltweiten Prävalenz von nur 15.000 bis 20.000 Fällen erfordern selbst Phase-2-Studien mit 80 Patienten drei Jahre für die Rekrutierung. Die Kosten pro Patient übersteigen 45.000 USD, das Doppelte im Vergleich zu Standard-Onkologiestudien, bedingt durch Aktivierungsgebühren für mehrere Zentren und zentralisierte MRD-Tests.[4] Während Regulierungsbehörden einarmige Studiendesigns zulassen, lehnen europäische Kostenträger häufig Daten ohne randomisierte Vergleichsgruppen ab, was die Marktzulassungsfristen verzögert.
Hohe Rückfallraten bei erneuter Exposition gegenüber Purinanaloga
Cladribin in der Zweitlinie erzielt ein medianes progressionsfreies Überleben von 8,2 Jahren, ein Rückgang gegenüber 12,5 Jahren nach der Erstlinientherapie. Remissionen in der Drittlinie sinken weiter auf 4,1 Jahre. Eine erhöhte kumulative Myelosuppression erhöht das infektionsbedingte Mortalitätsrisiko erheblich. Der Off-Label-Zugang zu Vemurafenib wird in 38 % der Fälle von Versicherern abgelehnt, was zu Verzögerungen bei der Salvage-Therapie führt. Solange keine randomisierten direkten Vergleichsdaten vorliegen, hemmt die starke Abhängigkeit von Purinanaloga weiterhin das Marktwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
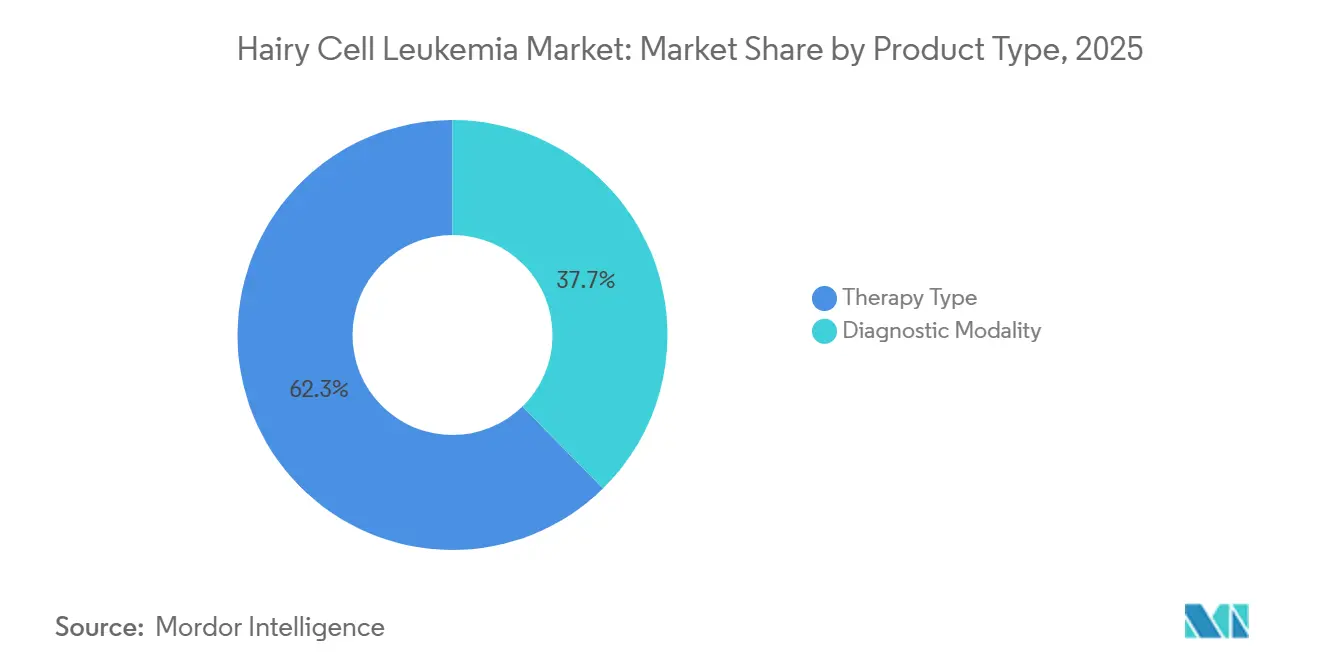
Diagnostik verankert Präzision, Therapeutika treiben den UmsatzIm Jahr 2025 entfielen auf Therapietyp-Produkte 62,34 % des Umsatzes, was die Abhängigkeit des Hairy Cell Leukemia Marktes von Cladribin, Pentostatin, Rituximab und aufkommenden BRAF-Inhibitor-Regimen unterstreicht. Da MRD-Tests zum Standard werden, wächst die Diagnostik mit einem CAGR von 7,79 % und entwickelt sich von Vier-Farben-Durchflusspanels hin zu hochparametrischer Spektralzytometrie mit einer Sensitivitätsschwelle von 0,01 %. Während der Markt für fortschrittliche Diagnostik bei Hairy Cell Leukemia schneller wächst als der Arzneimittelumsatz, startet er von einer kleineren Basis.
Spektralinstrumente in Kombination mit der Sequenzierung der nächsten Generation ermöglichen eine allelspezifische PCR-Bestätigung von BRAF V600E bei einer Variantenallelfrequenz von 0,001 %, was Klinikern eine präzise Planung der Salvage-Therapie ermöglicht. Die Akzeptanz dieses Workflows ist jedoch uneinheitlich; bis 2025 erstatteten nur 11 von 28 EU-Ländern molekulare Tests. Dennoch wachsen zentralisierte Referenzlabore, um diese Lücke zu schließen. Mit einheitlichen MRD-Leitlinien am Horizont ist die Diagnostik bereit, eine bedeutende Rolle bei der Gestaltung des zukünftigen Marktanteils der Hairy Cell Leukemia zu spielen.


Nach Verabreichungsweg:
Oral gewinnt an Boden, intravenös behält die verfahrenstechnische BindungIm Jahr 2025 entfielen auf die intravenöse Verabreichung 51,43 % der Ausgaben, gestützt durch etablierte Cladribin- und Rituximab-Protokolle, die in der ambulanten Praxis verbreitet sind. Orales Vemurafenib wird jedoch voraussichtlich mit einem CAGR von 7,96 % wachsen und den Anteil des oralen Segments am Hairy Cell Leukemia Markt schrittweise erhöhen. Eine zweistündige intravenöse Schnellinfusion von Cladribin reduziert das Neutropenie-Risiko im Vergleich zu einer fünftägigen Dauerinfusion und optimiert gleichzeitig die Nutzung der Infusionsstühle für profitablere Biologika, was die intravenöse Prozessinnovation in den USA beschleunigt.
Während die europäische Akzeptanz aufgrund von Erstattungscodes, die längere Infusionen bevorzugen, hinterherhinkt, wächst der Druck, stationäre Aufenthalte zu reduzieren. Subkutanes Rituximab, das im Jahr 2025 8 % der Verabreichungswege ausmacht, könnte zunehmen, da Krankenhäuser eine bessere Effizienz bei der Stuhlzeitnutzung anstreben. Obwohl orale Therapien die Dominanz der intravenösen Verabreichung herausfordern, sichert der anhaltende Bedarf an kombinierten Rituximab-Infusionen die Vorherrschaft der intravenösen Verabreichung auf absehbare Zeit.
Nach Behandlungssetting:
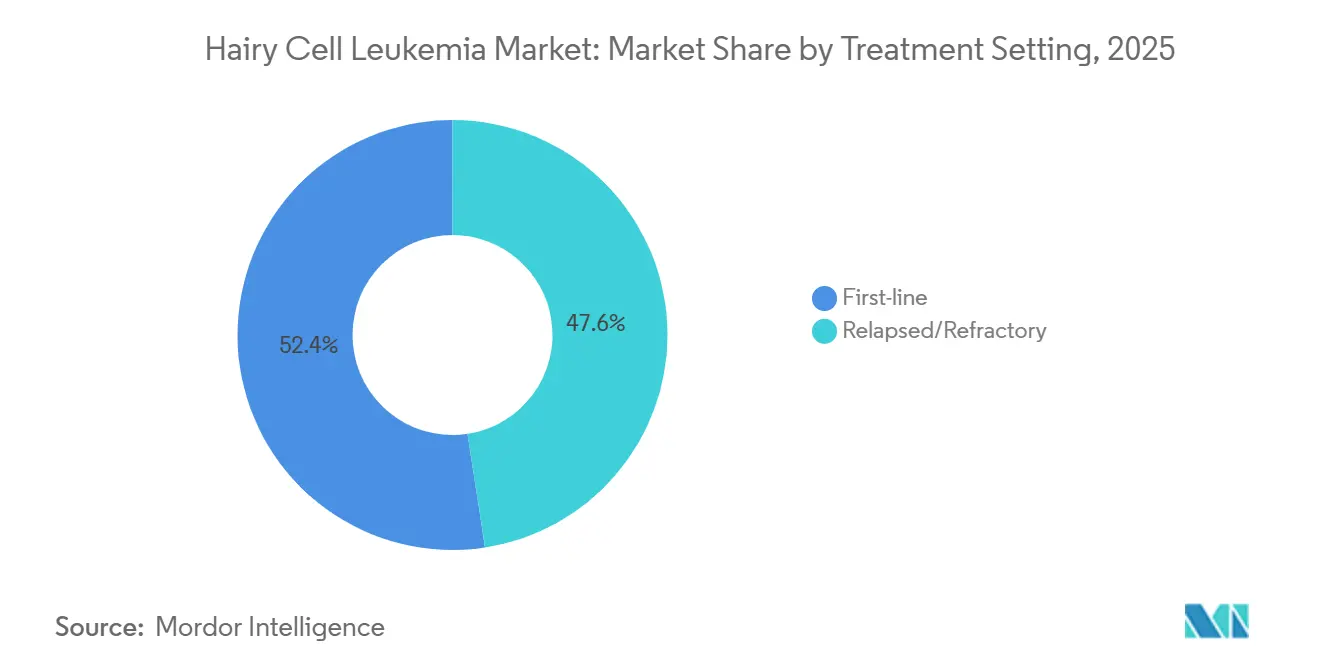
Stabilität in der Erstlinie verdeckt Innovation bei Rezidiv/RefraktäritätIm Jahr 2025 entfielen auf Erstlinienregime 52,41 % des Umsatzes, getrieben durch vollständige Remissionsraten von über 90 % bei Cladribin-Rituximab-Kombinationen. Während der Marktanteil der Frontline-Therapie leicht zurückgehen dürfte, ist das Rezidiv-/Refraktär-Segment bereit, bis 2031 mit einem CAGR von 8,15 % zu wachsen. Eine Phase-2-Studie, die Vemurafenib-Obinutuzumab gegen Cladribin-Rituximab testet, könnte die Frontline-Landschaft potenziell verändern, wenn sie eine vergleichbare Wirksamkeit bei reduzierten Zytopenien nachweist.
Regulatorische Entscheidungen werden jedoch vor 2029 nicht erwartet, was die aktuelle Frontline-Landschaft für den Großteil des Prognosezeitraums wahrscheinlich erhalten wird. Unterdessen beschleunigen BRAF-Inhibitor-Kombinationen im Salvage-Bereich nicht nur die hämatologische Erholung, sondern ziehen auch das Interesse der Kostenträger auf sich, trotz ihrer Premium-Preisgestaltung pro Zyklus. Nach 2029 könnte die Wettbewerbslandschaft rasche Veränderungen erfahren, wenn chemotherapiefreie Regime eine Zulassung erhalten.
Nach Endnutzer:
Krankenhäuser verankern das Volumen, diagnostische Labore erfassen die KomplexitätIm Jahr 2025 entfielen auf Krankenhäuser 55,45 % des Umsatzes als primärer Standort für Biopsien, Infusionen und kritische Entscheidungen, was ihre Rolle in der Hairy Cell Leukemia Landschaft festigt. Diagnostische Laboratorien verzeichnen jedoch einen CAGR-Anstieg von 7,89 %, angetrieben durch kapitalintensive Durchflusszytometrie- und Sequenzierungstools der nächsten Generation, die Krankenhäuser angesichts ihrer begrenzten Probenmengen schwer rechtfertigen können. Eine bemerkenswerte Partnerschaft im Jahr 2025 zwischen wichtigen Diagnostikakteuren unterstreicht die Vorteile zentralisierter Tests.
Führende akademische Einrichtungen übernehmen hybride Modelle, die sowohl Patientenversorgung als auch CLIA-zertifizierte molekulare Assays anbieten und gemeinsam 18 % des Endnutzerumsatzes im Jahr 2025 auf sich vereinen. Da KI-gestützte digitale Pathologie an Bedeutung gewinnt, können Referenzlabore mit Cloud-Analytik einen größeren Marktanteil gewinnen. Krankenhäuser dominieren jedoch weiterhin die Umsatzströme dank Erstattungen, die an ihre Verfahren geknüpft sind.
Geografische Analyse
Hairy Cell Leukemia Markt in Nordamerika
Im Jahr 2025 entfielen auf Nordamerika 39,34 % des Umsatzes, getrieben durch die Medicare-Erstattung für Cladribin, Rituximab und das in der NCCN-Liste aufgeführte Off-Label-Vemurafenib. Diese Faktoren unterstützen gemeinsam den Hairy Cell Leukemia Markt in der Region. Die USA profitieren von einer starken Präsenz akademischer Einrichtungen und dem FDA-Orphan-Drug-Gebührenerlass 2025, der kleinere Sponsoren erheblich unterstützt. Kanada hinkt den USA um 12–18 Monate hinterher, bedingt durch die Anforderung von Health Canada nach expliziten Indikationen. Darüber hinaus schränken provinzielle Arzneimittellisten den Zugang ein, bis Kosteneffektivitätsprüfungen abgeschlossen sind.
Hairy Cell Leukemia Markt in Europa
Europas Marktanteil von 32 % spiegelt regionale Unterschiede wider. Deutschland sichert sich mit seiner 180-tägigen automatischen Orphan-Drug-Erstattungsregel 28 % des regionalen Umsatzes. Im Gegensatz dazu sehen sich Mittel- und Osteuropa mit Verzögerungen von mehr als 24 Monaten bei nationalen Zulassungen konfrontiert. Während die gemeinsame klinische Bewertung der EU 2025 darauf abzielt, Evidenzstandards zu harmonisieren, bleibt die Aushandlung von Preis-Volumen-Vereinbarungen in staatlicher Zuständigkeit. Obwohl der Hairy Cell Leukemia Markt ein stabiles Potenzial aufweist, könnten verzögerte MRD-Erstattungen in Polen und Bulgarien das kurzfristige Wachstum hemmen.
Hairy Cell Leukemia Markt in der Asien-Pazifik-Region
Die Asien-Pazifik-Region mit einem CAGR von 8,25 % wird durch die Ausweitung der hämatologischen Erstattung in Südkorea im März 2026 und die NRDL-Aktualisierung Chinas 2025 angetrieben, die eine positive Haltung gegenüber zielgerichteten Therapien signalisiert. Japans etablierter Orphan-Drug-Rahmen erleichtert einen schnelleren Zugang. Kleinere ASEAN-Länder, denen spezialisierte hämatopathologische Infrastruktur fehlt, dämpfen jedoch die regionalen Gesamtdurchschnitte. Trotzdem deutet die laufende Modernisierung bei den Kostenträgern auf eine konsistente Wachstumsentwicklung für den Hairy Cell Leukemia Markt bis 2031 hin.

Wettbewerbslandschaft
Der Hairy Cell Leukemia Markt bleibt mäßig fragmentiert, wobei kein einzelnes Unternehmen mehr als 15 % Marktanteil hält. Die Verfügbarkeit von patentfreien Purinanaloga wie Cladribin und Pentostatin, die von verschiedenen Generika-Herstellern vermarktet werden, verdünnt die Marktkonzentration weiter. Der Wettbewerb auf Diagnostikplattformen ist vielfältig und zwischen globalen Herstellern und Krankenhauslaboratorien aufgeteilt.
Strategische Integrationen verändern die Marktdynamik. Abbotts Akquisition von Exact Sciences im April 2026 für 2,3 Milliarden USD erweitert seine Präsenz in der Onkologiediagnostik und erhöht gleichzeitig das Risiko in diesem ultra-nischigen Segment. Becton Dickinsons Zusammenarbeit mit Labcorp demonstriert eine vertikale Integrationsstrategie, die den Reagenzien-Durchsatz sicherstellt, während zentralisierte Labore die MRD-Tests skalieren. Ebenso spiegelt Pfizers Vorauszahlungsvereinbarung in Höhe von 65 Millionen USD mit Cartography Biosciences das wachsende Interesse an Antigen-Entdeckungsplattformen wider, die für seltene B-Zell-Krebserkrankungen konzipiert sind.
White-Space-Chancen entstehen in Märkten wie China und Brasilien, wo sich Erstattungsrahmen entwickeln. Weiteres Potenzial liegt in der Versorgung von mehrfach rückfälligen Patienten, die Purinanaloga nicht vertragen, sowie in der Weiterentwicklung der Diagnostik mit schnelleren Durchlaufzeiten. Die Neuklassifizierung von Begleitdiagnostika durch die FDA könnte die Tests bei einigen wenigen großen Herstellern konsolidieren und die Eintrittsbarrieren für kleinere Kit-Entwickler erhöhen. Unterdessen könnten Verlängerungen im Rahmen der europäischen IVDR neue Marktteilnehmer verzögern und Wettbewerbspositionen bis 2029 potenziell festigen. Da die fünf größten Akteure etwa 45 % des Umsatzes auf sich vereinen, bleibt der Hairy Cell Leukemia Markt wettbewerbsintensiv, erfordert jedoch erhebliche Kapitalresilienz, um seine Orphan-Ökonomie zu navigieren.
Führende Unternehmen der Hairy Cell Leukemia Branche
-
AstraZeneca PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer, Inc.
-
Gilead Sciences
-
Amgen
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Hairy Cell Leukemia Markt Unternehmen in diesem Bericht
- Abbvie
- Adaptive Biotechnologies Corp.
- ADC Therapeutics
- Amgen
- AstraZeneca
- BeiGene
- Bristol-Myers Squibb
- Roche
- Genmab
- Gilead Sciences
- Innate Pharma SA
- Johnson & Johnson
- Merck
- Merck
- Novartis
- Pfizer

Neueste Industrielle Entwicklungen in Hairy Cell Leukemia Markt
- April 2026: Aktualisierte Leitlinien zur Hairy Cell Leukemia und HCL-Variante, veröffentlicht von der Hairy Cell Leukemia Foundation, betonen Präzisionsmedizin und individualisierte Versorgung.
- Juli 2025: Die Hairy Cell Leukemia Foundation und die Leukemia & Lymphoma Society haben sich verpflichtet, über fünf Jahre 5–7 Millionen USD zur Finanzierung der HCL-Forschung und eines Patientendatenregisters bereitzustellen.


Hairy Cell Leukemia Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckungsbereiche
Gemäß Mordor Intelligence bezieht sich der Hairy Cell Leukemia (HCL) Markt auf weltweite Verschreibungsumsätze aus Arzneimitteln zur Behandlung der klassischen oder varianten HCL, einschließlich Purinanalogon-Chemotherapie (Cladribin, Pentostatin), BRAF- und BTK-zielgerichteter Wirkstoffe, monoklonaler Antikörper und rekombinanter Immuntoxine, erfasst zu Ab-Werk-Preisen der Hersteller und dem Jahr zugeordnet, in dem Patienten die Therapie erhalten. Wir berücksichtigen jede zugelassene Therapielinie, schließen jedoch rein Off-Label-Anwendungen bei anderen malignen Erkrankungen aus.
Ausschlüsse aus dem Umfang: Supportive-Care-Produkte, diagnostische Assays, Knochenmarkverfahren und Krankenhausdienstleistungsgebühren liegen außerhalb dieses Marktes.
Segmentierungsübersicht
- Nach Therapietyp
- Chemotherapie (Purinanaloga)
- Zielgerichtete Therapie (BRAF-, BTK-, MEK-Inhibitoren)
- Immuntherapie (monoklonale Antikörper, Immuntoxine)
- Sonstige (Interferon-α, Splenektomie)
- Nach Patiententyp
- Klassische HCL (cHCL)
- Variante HCL (HCL-V)
- SDRPL & andere HCL-ähnliche Erkrankungen
- Nach Verabreichungsweg
- Intravenöse Infusion
- Subkutane Injektion
- Oral
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben Gespräche mit praktizierenden Hämatologen-Onkologen in Nordamerika, Europa und der Asien-Pazifik-Region, Erstattungsberatern bei nationalen Kostenträgern sowie Leitern der medizinischen Abteilungen bei drei Originatorunternehmen geführt. Ihre Erkenntnisse zu realen Wiederbehandlungsraten, Dosisintensität und Zugangshürden leiteten Prävalenzfilter und Preiserosionskurven.
Desk Research
Unser Team hat zunächst krankheitsspezifische Epidemiologie- und Behandlungsadoptionsdaten aus erstklassigen öffentlichen Quellen wie SEER, CDC WONDER, Eurostat, dem WHO Global Health Observatory und begutachteten Fachzeitschriften zusammengestellt, die die BRAF-V600E-Prävalenz verfolgen. Diese Zahlen wurden mit Regulierungsunterlagen aus FDA-Orphan-Drug-Designierungen und EMA-PRIME-Listings kombiniert, die zukünftige Markteinführungskohorten kennzeichnen. Anschließend haben wir durchschnittliche Verkaufspreise, Versandwerte und Lebenszykluszeiten für wichtige Moleküle aus Unternehmens-10-Ks, D&B Hoovers-Snapshots und Dow Jones Factiva-Nachrichtenarchiven abgerufen, um Umsatzeingaben zu verankern. Eine schnelle Überprüfung von Branchenverbänden, der Leukemia & Lymphoma Society und der European Hematology Association, half uns, Behandlungsrichtlinien und Veränderungen im Patientenpfad einzuschätzen. Diese Liste ist illustrativ; mehrere zusätzliche Statistikportale, Patentanmeldungen und Investorenpräsentationen unterstützten die Faktenprüfung.
Marktgrößenbestimmung & Prognose
Unser Modell beginnt mit einem regionalen Aufbau von Prävalenz zu behandelten Patienten, multipliziert diesen Pool mit der Therapielinienpenetration und gleicht das Gesamtergebnis mit einer Top-down-Prüfung ab, die geprüfte HCL-Umsätze der Hersteller zusammenführt. Lieferanten-Rollups für ausgewählte Arzneimittel validierten Stückvolumina und hoben regionale Untererfassungen hervor, die wir vor der Finalisierung des Wertes korrigierten. Schlüsselvariablen – diagnostizierte Prävalenz, erstlinienanteil von Cladribin, Adoptionsgeschwindigkeit von BRAF-Inhibitoren, durchschnittliche Behandlungsdauer und erwartete Preisrückgänge nach Ablauf der Orphan-Drug-Exklusivität – steuern die jährlichen Projektionen. Multivariate Regression mit Szenarioanalyse projiziert zukünftige Werte unter Verwendung von Epidemiologietrends und makroökonomischen Onkologieausgaben als Kovariaten.
Datenvalidierung & Aktualisierungszyklus
Jede Überarbeitung durchläuft drei Analytikerprüfungen, Lückenprüfungen gegenüber externen Umsatz-Trackern und Varianzwarnungen, die Rückrufe an Ärzte auslösen, wenn Anomalien fünf Prozent überschreiten. Berichte werden jährlich aktualisiert, und eine Zwischenprüfung folgt bei wesentlichen Zulassungserweiterungen oder Sicherheitsrücknahmen.
Warum unsere Hairy Cell Leukemia Basislinie Zuverlässigkeit gewährleistet
Veröffentlichte HCL-Schätzungen weichen häufig voneinander ab, da Unternehmen unterschiedliche Therapiekörbe, Preisniveaus und Aktualisierungsrhythmen anwenden.
Durch die Fokussierung auf die Arzneimittel-Indikationspassung und die Ausrichtung der Jahreskennzeichnungen an der Herstellerfakturierung präsentiert Mordor Intelligence eine ausgewogene, entscheidungsreife Basislinie.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 125,26 Millionen USD (2025) | Mordor Intelligence | - |
| 130,70 Millionen USD (2023) | Globale Unternehmensberatung A | Zählt Umsatzproxys für Produkte vor der Markteinführung und mischt regionale Listenpreise ohne Rabattnormalisierung |
| 280,00 Millionen USD (2024) | Branchenanalyst B | Fügt Supportive-Care-Arzneimittel und Krankenhausinfusionen hinzu, was die Gesamtsummen aufbläht |
| 115,25 Millionen USD (2024) | Regionales Forschungshaus C | Stützt sich auf begrenzte öffentliche Einreichungen und geht von einheitlichen Preisen in Ländern mit niedrigem und hohem Einkommen aus |
Der Vergleich zeigt, dass Umfangsbreite, Preiskalibrierung und Aktualisierungshäufigkeit die meisten Lücken erklären. Indem jede Zahl auf verifizierbaren Patientenvolumina und aktuellen Rechnungen basiert, liefert Mordor Intelligence eine transparente Basislinie, die Kunden nachverfolgen und mit Zuversicht replizieren können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hairy Cell Leukemia Markt im Jahr 2026?
Die Hairy Cell Leukemia Marktgröße beläuft sich im Jahr 2026 auf 207,9 Millionen USD und wird voraussichtlich bis 2031 bei einem CAGR von 6,45 % einen Wert von 284,2 Millionen USD erreichen.
Welche Region erzielt den höchsten Hairy Cell Leukemia Umsatz?
Nordamerika führt mit einem Anteil von 39,34 % im Jahr 2025, dank akademischer Zentren und günstiger Erstattungsbedingungen.
Welcher Therapietyp dominiert die Hairy Cell Leukemia Behandlung?
Therapietyp-Produkte, hauptsächlich Cladribin, Pentostatin und Rituximab, erzielten im Jahr 2025 einen Umsatzanteil von 62,34 %.
Gewinnen orale Arzneimittel in der Hairy Cell Leukemia Versorgung an Bedeutung?
Ja, orales Vemurafenib wird voraussichtlich mit einem CAGR von 7,96 % wachsen und die Dominanz der intravenösen Verabreichung schrittweise verringern.
Welches geografische Marktsegment wächst bis 2031 am schnellsten?
Die Asien-Pazifik-Region soll mit einem CAGR von 8,25 % wachsen, da sich die Erstattungsrahmen weiterentwickeln.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
