
Marktgröße und Marktanteil der Leukämie-Therapeutika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.56 Milliarden US-Dollar |
| Marktgröße (2031) | 32.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.62 % |
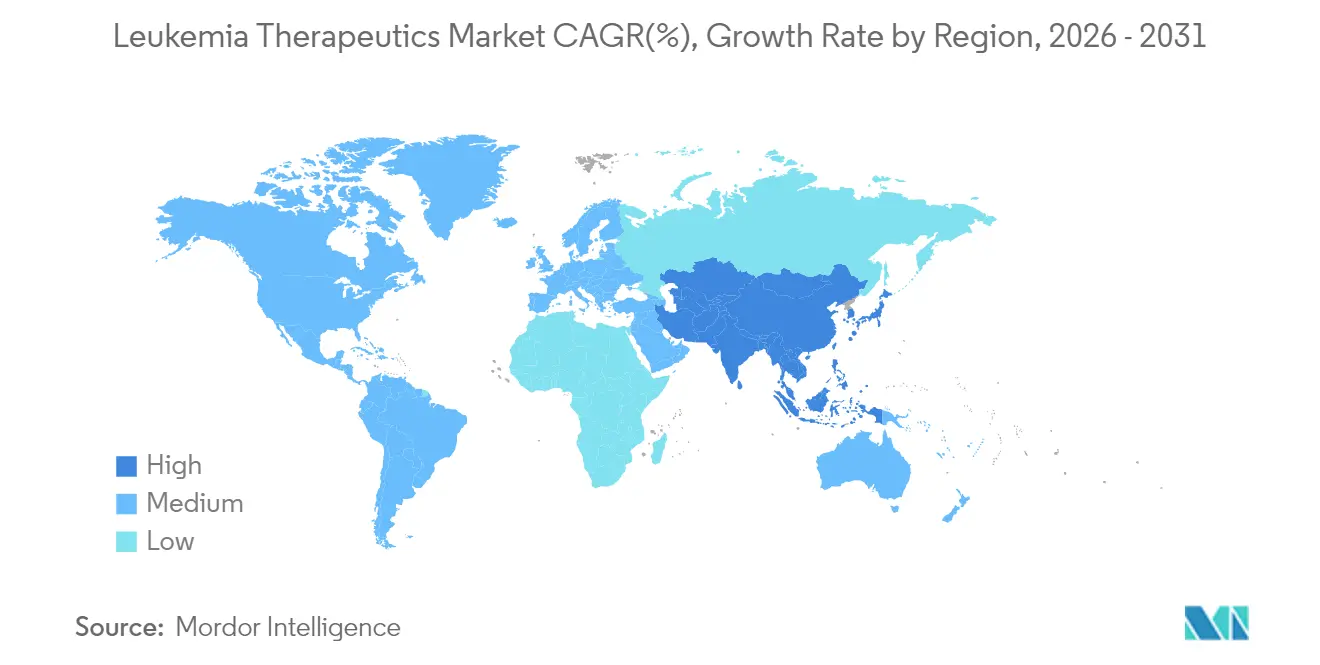
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Leukämie-Therapeutika von Mordor Intelligence
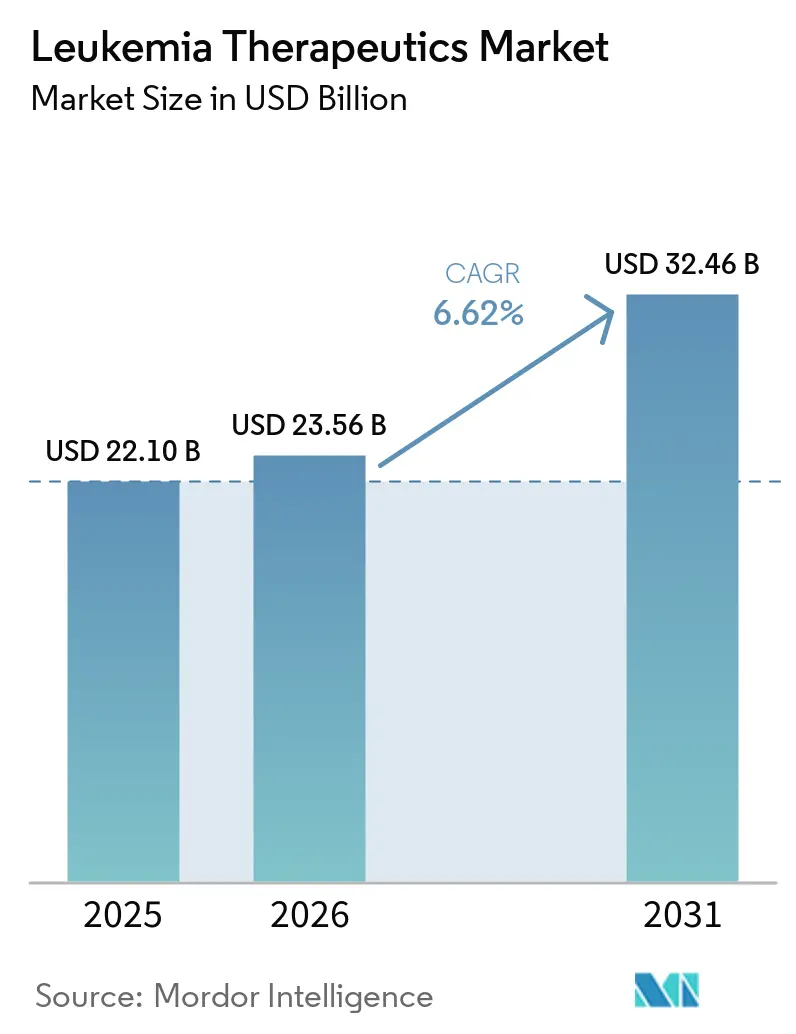
Die Marktgröße für Leukämie-Therapeutika wird voraussichtlich von USD 22,10 Milliarden im Jahr 2025 auf USD 23,56 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,62 % über den Zeitraum 2026–2031 USD 32,46 Milliarden erreichen. Das Wachstum wird durch erstklassige Immuntherapien wie den von der FDA zugelassenen Menin-Inhibitor Revumenib und eine wachsende Anzahl von CAR-T-Produkten angetrieben, die wiederholt tiefere und dauerhaftere Remissionen als herkömmliche Therapieschemata zeigen.[1]Der Wettbewerbsdruck steigt, da große Pharmakonzerne Pipeline-Akquisitionen und Co-Entwicklungsvereinbarungen beschleunigen, um Vermögenswerte der nächsten Generation zu sichern, während regionale Akteure in Asien preisunterbietende CAR-T-Angebote entwickeln, die ein Zehntel der Kosten westlicher Marken betragen. Menin-Inhibitoren, BTK-Antagonisten und bispezifische Antikörper erweitern die therapeutischen Möglichkeiten, während KI-gestütztes Drug-Repurposing und frühzeitiges genetisches Profiling die Zeit von der Entdeckung bis zu den ersten klinischen Studien am Menschen verkürzen. Anhaltende Lieferkettenengpässe bei viralen Vektoren und strenge Erstattungsprüfungen dämpfen das Adoptionsniveau, haben die Gesamtnachfrage jedoch nicht beeinträchtigt.
Wichtigste Erkenntnisse des Berichts
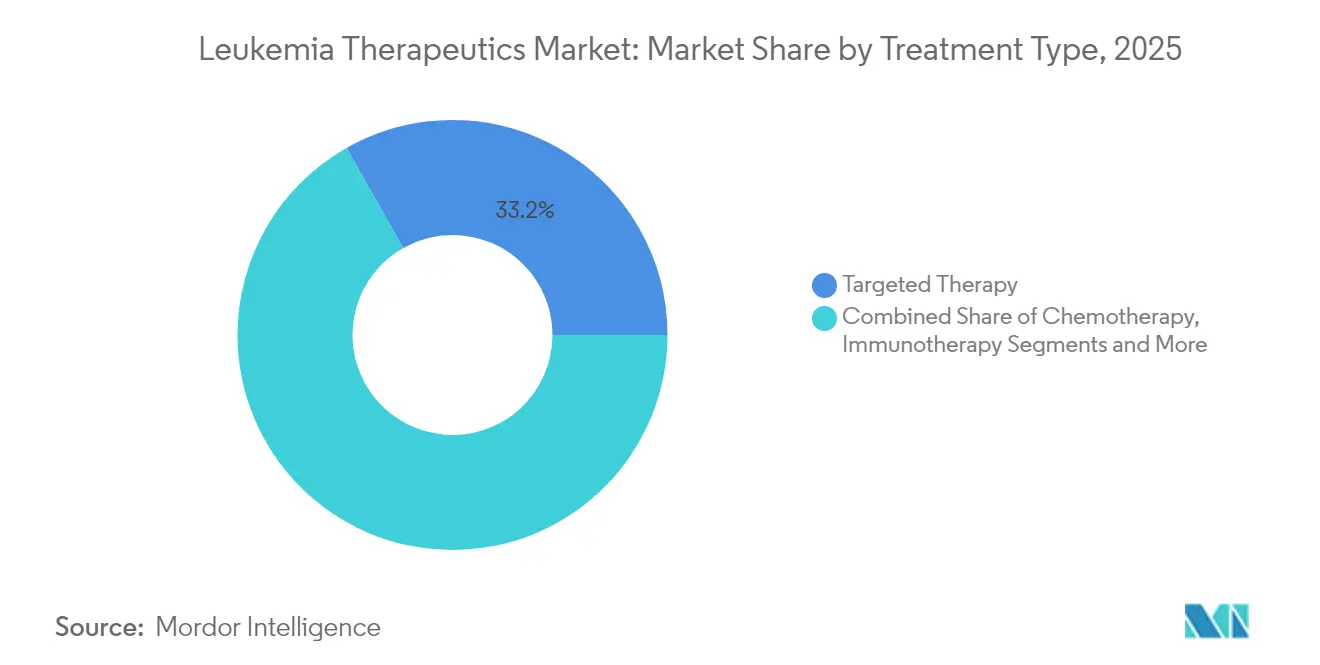
- Nach Behandlungsart entfiel im Jahr 2025 ein Anteil von 33,20 % des Marktanteils für Leukämie-Therapeutika auf die zielgerichtete Therapie, während für die CAR-T-Zelltherapie bis 2031 ein CAGR von 16,35 % prognostiziert wird.
- Nach Leukämietyp führte die chronische lymphatische Leukämie den Markt für Leukämie-Therapeutika mit einem Anteil von 24,20 % an der Marktgröße im Jahr 2025 an, während die akute lymphoblastische Leukämie mit einem CAGR von 10,05 % expandiert.
- Nach Therapiemodalität entfielen im Jahr 2025 34,00 % der Marktgröße für Leukämie-Therapeutika auf niedermolekulare Wirkstoffe; Gentherapien sollen mit einem CAGR von 11,05 % voranschreiten.
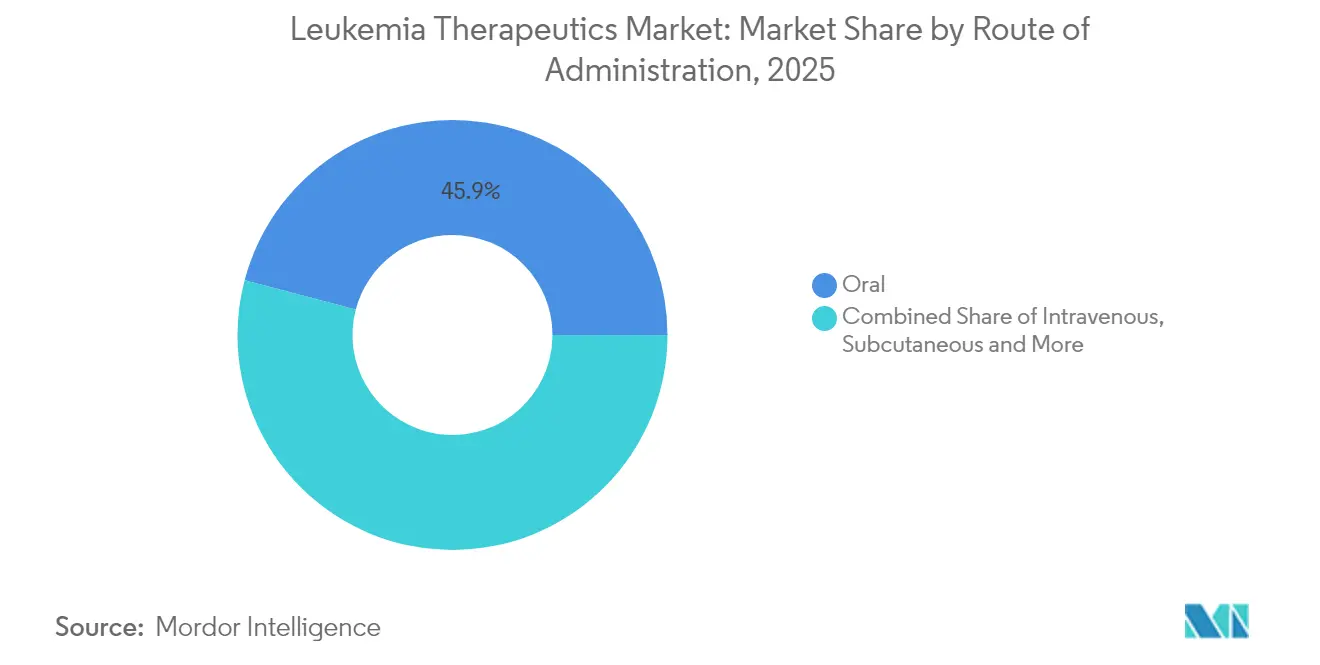
- Nach Verabreichungsweg hielten orale Formulierungen im Jahr 2025 einen Anteil von 45,90 % an der Marktgröße für Leukämie-Therapeutika; die intravenöse Verabreichung soll mit einem CAGR von 11,20 % steigen.
- Nach Altersgruppe entfielen im Jahr 2025 64,80 % der Marktgröße für Leukämie-Therapeutika auf erwachsene Patienten, während das pädiatrische Segment mit dem schnellsten Wachstum von 9,78 % CAGR verzeichnet wurde.
- Nordamerika behielt im Jahr 2025 einen Marktanteil von 43,10 % bei Leukämie-Therapeutika; der asiatisch-pazifische Raum weist mit 9,20 % den höchsten regionalen CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Leukämie | +1.2% | Global, am stärksten in der alternden Bevölkerung Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Fortschritte bei zielgerichteten Therapien und Immuntherapien | +2.1% | Global, angeführt durch Zulassungen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Verbesserte Früherkennung und Patientenbewusstsein | +0.8% | Entwickelte Märkte mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Strategische Zusammenarbeit und F&E-Investitionen | +1.5% | Global, Biotechnologie-Zentren | Kurzfristig (≤ 2 Jahre) |
| Einsatz kombinierter Therapieschemata | +0.9% | Nordamerika und EU, gefolgt vom asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Drug-Repurposing beschleunigt die Pipeline | +0.7% | Technologisch fortgeschrittene Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Leukämie
Die weltweite Inzidenz steigt weiter an, wobei allein China im Jahr 2024 531.000 Patienten verzeichnete – ein Anstieg von 12 % gegenüber 2010 –, während die Sterblichkeit dank eines breiteren Therapiezugangs um 5 % gesunken ist. Die demografische Alterung in Hocheinkommensländern und die verbesserte diagnostische Reichweite in Schwellenländern sorgen für einen stetigen Zustrom neuer Patienten. Die größere behandlungsberechtigte Bevölkerung treibt Investitionen in Präzisionsmedikamente voran, die sowohl ein chronisches Management als auch eine kurative Absicht bieten, und festigt letztlich eine stabile Nachfragebasis für den Markt für Leukämie-Therapeutika.
Fortschritte bei zielgerichteten Therapien und Immuntherapien
Menin-Inhibitoren begründen eine neue Wirkstoffklasse, hervorgehoben durch eine vollständige Remissionsrate von 21 % für Revumenib bei KMT2A-rearrangierter Erkrankung. Gleichzeitig erzielen CAR-T-Regime in Kombination mit Blinatumomab ein krankheitsfreies Überleben von 96 % bei pädiatrischer akuter lymphoblastischer Leukämie gegenüber 88 % für die Chemotherapie. Die intensivierte CAR-T-Forschung umfasst nun Dualantigen-Konstrukte und gebrauchsfertige Plattformen, die darauf abzielen, Herstellungsverzögerungen zu reduzieren, die Patienteneignung zu erweitern und die Skalierung von Therapeutika bei akuter lymphoblastischer Leukämie zu unterstützen. Diese Fortschritte drängen Wettbewerber dazu, Innovationszyklen zu verkürzen, was zweistellige Forschungs- und Entwicklungsausgaben verstärkt und neue Lizenzierungsaktivitäten anregt, die den Markt für Leukämie-Therapeutika vergrößern.
Verbesserte Früherkennung und Patientenbewusstsein
Chromosomales Profiling und Liquid Biopsies sind in führenden Zentren mittlerweile Routine. BeiGenes Programm „Test Before Treat” steigert die Akzeptanz genetischer Screenings bei chronischer lymphatischer Leukämie und beschleunigt die Auswahl optimaler Therapieschemata. Eine frühere Intervention senkt die nachgelagerten Krankenhauskosten und verbessert das Gesamtüberleben, was die Bereitschaft der Kostenträger stärkt, hochwertige Präzisionsmedikamente zu erstatten.
Strategische Zusammenarbeit und F&E-Investitionen
Die Komplexität der Pipeline veranlasst Unternehmen zur gemeinsamen Entwicklung von Vermögenswerten und zum Austausch von Fertigungs-Know-how. AstraZenecas Kapitalbeteiligung in Höhe von USD 245 Millionen an Cellectis sichert fortschrittliche Genbearbeitungsplattformen, während Kura Oncologys Allianz im Wert von USD 1,2 Milliarden mit Kyowa Kirin die globale Reichweite von Ziftomenib beschleunigt. Solche Vereinbarungen reduzieren das Risiko von Programmen in der Spätphase und beschleunigen die Studiendurchführung, wodurch der adressierbare Markt für Leukämie-Therapeutika vergrößert wird.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten neuartiger Therapeutika | -1.8% | Global, am stärksten in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und Erstattungshürden | -1.1% | Global, rahmenabhängig | Mittelfristig (2–4 Jahre) |
| Fertigungsengpässe bei viralen Vektoren und Zelltherapien | -0.9% | Global, spezialisierte Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Kühlkettenlogistik begrenzt den Zugang in Ländern mit niedrigem und mittlerem Einkommen | -0.6% | Schwellenländer, ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten neuartiger Therapeutika
Autologe CAR-T-Behandlungen werden in den Vereinigten Staaten zu Preisen von USD 300.000–600.000 angeboten, was die Budgets der Kostenträger erheblich belastet und die Akzeptanz in einkommensschwachen Regionen einschränkt. Indische Hersteller haben die Preise durch lokalisierte Produktion auf USD 30.000–50.000 gesenkt, doch eine globale Preisparität bleibt in weiter Ferne. Die hohen Kosten behindern eine sofortige universelle Akzeptanz und dämpfen die kurzfristige Expansion des Marktes für Leukämie-Therapeutika.
Fertigungsengpässe bei viralen Vektoren und Zelltherapien
Nur 63 % der befragten akademischen Zentren unterhalten aktive CAR-T-Produktionslinien, und das typische Vene-zu-Vene-Fenster von 3–5 Wochen erzwingt Überbrückungsschemata, die die Kosten erhöhen und klinische Ergebnisse beeinträchtigen können. Die Knappheit an GMP-konformen viralen Vektoren verursacht Verzögerungen, schränkt die realen Therapievolumina ein und dämpft das Wachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
CAR-T treibt die Innovationsführerschaft voranDie zielgerichtete Therapie behielt im Jahr 2025 einen Anteil von 33,20 % am Markt für Leukämie-Therapeutika, gestützt durch BTK- und Menin-Inhibitoren. Die CAR-T-Zelltherapie, obwohl in absoluten Zahlen noch kleiner, soll bis 2031 mit einem CAGR von 16,35 % beschleunigen, angetrieben durch Indikationserweiterungen und verbessertes Sicherheitsmanagement. Diese Entwicklung spiegelt eine schrittweise Abkehr von der Breitspektrum-Chemotherapie wider und schafft fruchtbaren Boden für Kombinationsstudien, die CAR-T mit Bispezifika oder Checkpoint-Inhibitoren kombinieren. Die gestiegene Nachfrage nach viralen Vektoren und Lymphodepletion-Wirkstoffen begleitet diesen Wandel und kaskadiert das Wachstum auf Lieferanten im gesamten Markt für Leukämie-Therapeutika.
Durchbrüche bei Konditionierungsschemata stärken auch die Stammzelltransplantation. Die Kombination Treosulfan-Fludarabin erhielt Anfang 2025 die FDA-Zulassung, nachdem sie ein überlegenes Gesamtüberleben im Vergleich zu Busulfan-basierten Schemata demonstriert hatte. Parallele Fortschritte in der Genbearbeitung statten CAR-T-Konstrukte der nächsten Generation mit Dual-Targeting-Kapazität aus und versprechen eine breitere Wirksamkeit und ein reduziertes Rückfallrisiko. Insgesamt festigen diese Dynamiken die CAR-T-Führerschaft für die zweite Hälfte des Jahrzehnts.



Nach Leukämietyp:
Akute Formen treiben das Wachstum voranDie chronische lymphatische Leukämie (CLL) machte im Jahr 2025 24,20 % der Marktgröße für Leukämie-Therapeutika aus, angetrieben durch die wiederholte Einführung von BTK-Inhibitoren und die Kombination mit Venetoclax, die das progressionsfreie Überleben verlängert. Die akute lymphoblastische Leukämie (ALL) sticht mit einem CAGR von 10,05 % hervor, angetrieben durch pädiatrische Erfolge und die Einführung von CAR-T-Indikationen für Erwachsene. Das Wachstum der akuten myeloischen Leukämie (AML) wird durch Menin-Inhibitoren und Venetoclax-basierte Triplets gestützt, während die chronische myeloische Leukämie (CML) von Novartis' Scemblix profitiert, das ein um 20 % überlegenes molekulares Ansprechen gegenüber Standard-Tyrosinkinase-Inhibitoren bietet.
Die molekulare Subtypisierung definiert die Segmentierung neu, da NPM1-mutierte und KMT2A-rearrangierte Leukämien als eigenständige kommerzielle Nischen entstehen. Diagnostische Präzision ermöglicht es, kleinere Populationen mit maßgeschneiderten Therapien anzusprechen, was granularere Umsatzkanäle schafft und gleichzeitig den aggregierten Markt für Leukämie-Therapeutika aufwertet.
Nach Therapiemodalität:
Gentherapien beschleunigen sichNiedermolekulare Wirkstoffe behielten im Jahr 2025 einen Marktanteil von 34,00 % bei Leukämie-Therapeutika, gestützt durch orale BTK-, BCL-2- und FLT3-Inhibitoren. Dennoch sollen Gentherapien, insbesondere CRISPR-editierte allogene CAR-T und virusfreie In-vivo-Genbearbeitung, bis 2031 einen CAGR von 11,05 % verzeichnen. Allogene Ansätze verkürzen die Fertigungszeit und erweitern die Patienteneignung, wodurch traditionelle autologe Einschränkungen gemindert werden. Bispezifische Antikörper und Dual-CAR-Lösungen bekämpfen die Antigenentweichung, während RNA-Plattformen sich in Richtung programmierbarer CAR-T-Generierung entwickeln. Die Konvergenz der Modalitäten intensiviert den Wettbewerb, da diversifizierte Pipelines um den Hämato-Onkologie-Marktanteil konkurrieren.
Nach Verabreichungsweg:
Intravenöse Verabreichung gewinnt an DynamikOrale Formulierungen erfassten im Jahr 2025 45,90 % der Marktgröße für Leukämie-Therapeutika, sehen sich jedoch einem relativen Rückgang gegenüber, da infusionsbasierte Biologika an Fahrt gewinnen. Die intravenöse Verabreichung soll mit einem CAGR von 11,20 % steigen, im Einklang mit CAR-T-, monoklonalen und bispezifischen Antikörperinfusionen, die eine klinische Überwachung erfordern. Subkutane Varianten von Monoklonalen zielen darauf ab, die Infusionsstuhlzeit zu reduzieren und ambulante Bequemlichkeit zu bieten, was das IV-Wachstum nach 2028 dämpfen könnte. Pädiatrische Flüssigformulierungen für Patienten, die keine Tabletten schlucken können, stärken das orale Volumen, werden jedoch die infusionslastige Welle fortgeschrittener Modalitäten nicht ausgleichen.

Nach Altersgruppe:
Pädiatrische Innovation führtErwachsene machen zwei Drittel des Marktes für Leukämie-Therapeutika aus, was auf die höhere CLL- und AML-Inzidenz bei älteren Patienten zurückzuführen ist. Pädiatrische Volumina – derzeit 35,20 % und jährlich mit einer Rate von 9,78 % steigend – ziehen jedoch überproportionale Aufmerksamkeit auf Innovationen. Das mit CAR-T plus Blinatumomab bei Standard-Risiko-ALL im Kindesalter erzielte krankheitsfreie Überleben von 96 % setzt einen neuen Wirksamkeitsmaßstab nejm.org. Regulatorische Anreize und philanthropische Finanzierung vereinfachen pädiatrische Studien, während die Sicherheitsüberwachung Jahrzehnte umfasst und langfristige Nachmarktverantwortlichkeiten für Entwickler festigt.
Geografische Analyse
Markt für Leukämie-Therapeutika in Nordamerika
Nordamerika entfiel 2025 auf 43,10 % des weltweiten Umsatzes, angetrieben durch frühe Markteinführung, umfangreiche Erstattungspools und eine robuste klinische Infrastruktur. Beschleunigte Zulassungsverfahren verkürzen die Markteinführungszeiten, obwohl periodische Engpässe bei Chemotherapeutika die Fragilität der Lieferkette verdeutlichen. Die Region bleibt die Avantgarde für CAR-T- und genomeditierte Lösungen und sichert die anhaltende Führungsposition im Markt für Leukämie-Therapeutika.
Markt für Leukämie-Therapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 9,20 %. Indiens inländische CAR-T-Therapien im Preisbereich von 30.000–50.000 USD erweitern die Anspruchsberechtigung und kündigen breitere Durchbrüche bei der Erschwinglichkeit an. Japans Zulassungen für Ezharmia und Acalabrutinib sowie Chinas verbesserte Überlebensraten trotz steigender Inzidenz verleihen dem Markt zusätzlichen Schwung. Lokale Produktionszentren und staatlich geförderte Erstattungspilotprojekte verringern Versorgungslücken und erweitern den Markt für Leukämie-Therapeutika.
Markt für Leukämie-Therapeutika in EMEA und Südamerika
Europa verzeichnet stetige einstellige Wachstumsraten, unterstützt durch harmonisierte EMA-Prüfzeiträume und panregionale Frühzugangsprogramme. Sdamerika sowie der Nahe Osten und Afrika hinken aufgrund von Ressourcenengpässen und Herausforderungen bei der Kühlkette hinterher. Dennoch versprechen modulare Point-of-Care-Produktionseinheiten und temperaturstabile Formulierungen, die latente Nachfrage im nächsten Jahrzehnt zu erschließen und die globale Präsenz des Marktes für Leukämie-Therapeutika auszubauen.
Regulatorisches Umfeld
Die Regulierung von Leukämietherapeutika wird durch beschleunigte onkologische Prüfpfade und Nachzulassungskontrollen bei den großen Behörden geprägt, wobei die US-amerikanische Food and Drug Administration (FDA) und die European Medicines Agency (EMA) zentrale Standards setzen. In den Vereinigten Staaten verdeutlicht die FDA-Zulassung von Revuforj (Revumenib) im November 2024 für akute Leukämie mit KMT2A-Translokation, wie genetikbasierte Kennzeichnungen und beschleunigte Entwicklung für Populationen mit hohem ungedecktem Bedarf eingesetzt werden.
In Europa hat sich die EMA auf bedingte Marktzulassungen gestützt, um den Zugang zu fortschrittlichen Therapien zu beschleunigen, darunter Autolus Aucatzyl für erwachsene Patienten mit rezidivierter oder refraktärer B-Vorläuferzell-akuter lymphatischer Leukämie (bedingte Zulassung im Jahr 2025 erteilt). Zudem erteilt sie routinemäßige Zulassungen für hämatologische Generika wie Nilotinib Accord bei chronischer myeloischer Leukämie (2024). Regionsübergreifend werden klinische und nichtklinische Erwartungen zunehmend an ICH-Rahmenwerke angeglichen, einschließlich ICH E8 für die klinische Entwicklung und ICH S9 für die nichtklinische onkologische Bewertung, was sich auf das globale Studiendesign, Vergleichbarkeitspakete und das Lifecycle-Änderungsmanagement für kleine Moleküle, Antikörper und Zelltherapien auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Leukämietherapeutika umfasst Forschung und klinische Entwicklung, gefolgt von der regulierten Herstellung von Wirkstoffen (API) und fertigen Darreichungsformen für orale kleine Moleküle und sterile Injektionspräparate. Bei CAR-T- und anderen Zell- und Gentherapien erfordert die Produktion spezialisierte Einrichtungen und Prozesse, und die Vermarktung erfolgt dann über spezialisierte Kanäle bis hin zu Krankenhäusern und onkologischen Zentren. Große Innovatoren, darunter Novartis, Bristol Myers Squibb, Roche, AbbVie, Pfizer, Amgen und andere, stützen sich zudem auf Lohnhersteller, Fachvertriebe und Drittlogistikdienstleister, die den Kühlkettentransport und andere zeitkritische Bewegungen für Biologika und Zelltherapien abwickeln; bei vielen Small-Molecule-Produkten bleibt die Wirkstoffbeschaffung auf Indien und China konzentriert.
Qualität und Kontinuität der Herstellung sind wesentliche Reibungspunkte, da regulatorische Qualitätsprobleme und Werksunterbrechungen Engpässe und Beschaffungsspitzen auslösen können, die zusätzliche Volatilität verursachen. Compliance-Anforderungen wie der US Drug Supply Chain Security Act (DSCSA) erhöhen die Anforderungen an Serialisierung und Rückverfolgbarkeit über alle Handelspartner hinweg. Gleichzeitig prägen weiterhin Maßnahmen zur Versorgungssicherheit und Zugangspolitik das Kanaldesign, darunter US-Maßnahmen wie der Pediatric Cancer Drug Supply Act von 2024 und Verteilungsvorschriften auf Bundesstaatenebene, etwa Arkansas HB 1531, das im April 2025 unterzeichnet wurde und einschränkt, wie Hersteller Apothekennetzwerke begrenzen können. Für klinische Versorgung und länderübergreifende Studien fungieren Logistikdienstleister zunehmend als ermöglichende Knotenpunkte, die Dokumentation und grenzüberschreitende Abwicklung für Kombinationstherapien in Protokollen zur akuten Leukämie vereinfachen.
Wettbewerbslandschaft
Marktkonzentration
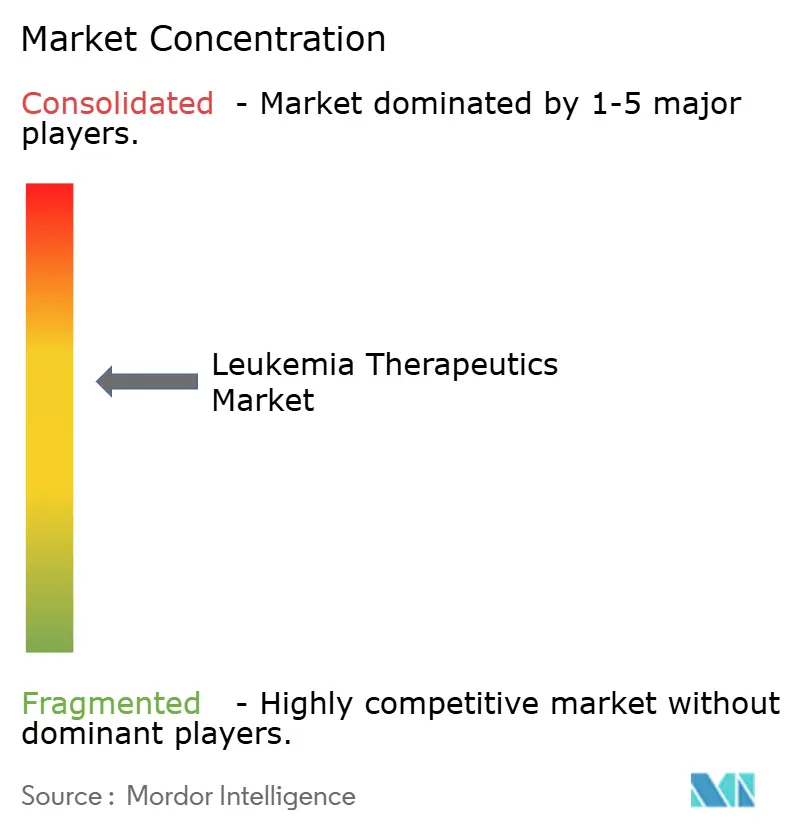
Der Markt für Leukämie-Therapeutika ist mäßig konzentriert. Novartis, Johnson & Johnson und Bristol Myers Squibb halten zusammen einen Anteil von rund 35 %, gestützt durch ihre breiten Portfolios und globale Reichweite. Kleinere Innovatoren wie Syndax Pharmaceuticals zeigen disruptives Potenzial: Revumenib generierte im ersten Quartal nach der Markteinführung USD 20 Millionen und validiert damit eine Strategie, die auf genetisch definierte Teilsegmente abzielt.[2]
Strategische Partnerschaften dominieren den Kapitaleinsatz. AstraZenecas Beteiligung an Cellectis sichert CRISPR-editierte allogene Kapazitäten, während Kyowa Kirins Zusammenschluss mit Kura Oncology die globale Kommerzialisierung von Menin-Inhibitoren beschleunigt. Fertigungsinnovation bleibt ein entscheidender Differenzierungsfaktor: Unternehmen, die Off-the-Shelf-CAR-T und Point-of-Care-Vektoren verfeinern, versuchen, Produktionsengpässe zu überwinden, die den Marktdurchsatz begrenzen.
Wettbewerbstaktiken verbinden zunehmend KI-gestützte Zielidentifikation und integrierte Diagnosedienstleistungen, wodurch die Therapiewahl in eine nahtlose Patientenreise eingebettet wird. Unternehmen, die Testkits mit passenden Therapeutika bündeln, erhöhen die Kundenbindung und stärken ihren Anteil am Markt für Leukämie-Therapeutika.
Marktführer für Leukämie-Therapeutika
-
Amgen Inc.
-
Bristol-Myers Squibb Company
-
F. Hoffmann-La Roche Ltd
-
Novartis International AG
-
Sanofi S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Leukämie-Therapeutika Unternehmen in diesem Bericht
- Amgen
- AstraZeneca
- Bristol-Myers Squibb
- Roche
- Incyte
- Johnson & Johnson
- Novartis
- Pfizer
- Sanofi
- Teva Pharmaceutical Industries
- Astellas Pharma
- Otsuka
- BeiGene Ltd.
- Gilead Sciences
- Abbvie
- Takeda Pharmaceuticals
- GlaxoSmithKline
- Bluebird bio, Inc.
- Jazz Pharmaceuticals plc
- Kura Oncology, Inc.
- Ascentage Pharma
- Servier Pharmaceuticals
- Bayer
- Sun Pharma Industries Ltd.
Marktchancen und Zukunftsaussichten
Ein klarer Chancenbereich ist die Verlagerung von infusionslastigen Therapieschemata hin zu vollständig oralen Regimen mit niedrigerem Versorgungslevel bei akuter myeloischer Leukämie (AML), was direkt auf Zugangsbeschränkungen im Zusammenhang mit Behandlungszeit, stationärer Kapazität und Kühlkettenlogistik abzielt. Im Juni 2026 berichtete Taiho Oncology über die Veröffentlichung der ASCERTAIN-V-Ergebnisse im New England Journal of Medicine zu einem vollständig oralen Regime aus Decitabin-Cedazuridin plus Venetoclax bei neu diagnostizierten AML-Patienten, die für eine intensive Induktionstherapie nicht geeignet sind, was die anhaltende Dynamik hinter oralen Kombinationen unterstützt, die in der ambulanten Onkologie breiter eingesetzt werden können.
Gezielte Innovation in genetisch definierten Nischen schafft zudem neue Wettbewerbskorridore, insbesondere rund um Resistenzmechanismen und Kombinationen in früheren Therapielinien. Im April 2026 verlieh die FDA Terns Pharmaceuticals' TERN-701 (ein oraler allosterischer BCR::ABL1-Inhibitor) den Breakthrough-Therapy-Status für stark vorbehandelte Ph+-CML in chronischer Phase. In Europa deuten mehrere positive CHMP-Gutachten, darunter Inaqovi bei AML und die Kombinationsanwendung von Iclusig bei Ph+-ALL, auf eine aktive Lebenszyklus-Erweiterung etablierter Wirkstoffe in neue Erstlinien- oder Kombinationssettings hin. Auf Modalitätsebene werden Zugang und Akzeptanz von CAR-T nicht nur durch Zulassungen beeinflusst, sondern auch durch operative Vereinfachungen, einschließlich Kennzeichnungsänderungen, die den administrativen Aufwand reduzieren, sowie durch Pipeline-Strategien wie BTK-Degradationsansätze, die auf die bei konventioneller BTK-Hemmung bei CLL beobachtete Resistenz abzielen.
Neueste Industrielle Entwicklungen in Markt für Leukämie-Therapeutika
- Juni 2026: Roche schloss eine exklusive Lizenz- und Kooperationsvereinbarung mit Nurix Therapeutics zur gemeinsamen Entwicklung und Vermarktung von Bexobrutideg (NX-5948), einem oralen zielgerichteten BTK-Degrader, unter anderem bei chronischer lymphatischer Leukämie (CLL). Der Deal umfasste eine Vorauszahlung von 700 Millionen USD und einen Gesamtwert von bis zu 2,3 Milliarden USD, was die Bereitschaft großer Pharmaunternehmen unterstreicht, für Mechanismen der nächsten Generation gegen Resistenzen bei etablierten BTK-Inhibitoren zu zahlen.
- März 2025: Bristol Myers Squibb kündigte von der US-FDA genehmigte Kennzeichnungsaktualisierungen an, die die Risk Evaluation and Mitigation Strategy (REMS)-Programme für Breyanzi (Lisocabtagen Maraleucel) über alle Lymphom-Indikationen hinweg entfernten. Geringere REMS-Anforderungen reduzieren die betrieblichen Einschränkungen für Behandlungszentren und unterstützen eine breitere Verbreitung von CAR-T über die größten akademischen Zentren hinaus.
- November 2024: Die FDA genehmigt Revuforj (Revumenib) für akute Leukämie mit KMT2A-Translokation. Die Zulassung veranschaulicht, wie genetikbasierte Kennzeichnungserweiterung und beschleunigte Entwicklung Populationen mit hohem ungedecktem Bedarf erreichen können. Sie unterstreicht zudem die Rolle gezielter und präzisionsmedizinischer Ansätze in der Erstlinientherapie von Leukämie.
Markt für Leukämie-Therapeutika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den globalen Wert der Therapeutika zur Behandlung von Leukämie in akuten und chronischen Formen, gemessen als Arzneimittelumsatz in Wertangaben über wichtige Versorgungseinrichtungen und Vertriebskanäle.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt keine Diagnosetests, Transfusions- und unterstützende Versorgung, antiinfektiöse Prophylaxe oder Stammzelltransplantationsleistungen.
Segmentierungsübersicht
- Nach Behandlungsart
- Chemotherapie
- Immuntherapie
- Zielgerichtete Therapie
- CAR-T-Zelltherapie
- Gentherapie
- Stammzelltransplantation
- Sonstige Behandlungsarten
- Nach Leukämietyp
- Akute lymphoblastische Leukämie
- Akute myeloische Leukämie
- Chronische lymphatische Leukämie
- Chronische myeloische Leukämie
- Sonstige Leukämietypen
- Nach Therapiemodalität
- Niedermolekulare Wirkstoffe
- Monoklonale Antikörper
- CAR-T-Zelltherapien
- Gentherapien
- Bispezifische Antikörper
- RNA-basierte Therapien
- Sonstige Modalitäten
- Nach Verabreichungsweg
- Oral
- Intravenös
- Subkutan
- Sonstige Verabreichungswege
- Nach Altersgruppe
- Pädiatrisch (< 14 Jahre)
- Erwachsene (15–64 Jahre)
- Geriatrisch (65+ Jahre)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit wurde genutzt, um den Kontext der Leukämieerkrankung und -behandlung zu erfassen und anschließend einen bereinigten Nachfragepool aufzubauen, der konsistent über Regionen hinweg modelliert werden kann. Wir haben öffentliche Gesundheits- und Epidemiologiequellen ausgewertet, darunter WHO-Publikationen, nationale Krebsregister und Überwachungsportale (einschließlich SEER), begutachtete onkologische Fachzeitschriften sowie Behandlungsleitlinien von Gremien wie NCCN und ESMO.
Auf der Marktseite wurden Preis- und Zugangssignale anhand von Quellen wie öffentlichen Zulassungen und Kennzeichnungen der FDA und EMA, staatlichen Beschaffungs- und Erstattungsreferenzen (soweit verfügbar), Jahresberichten und Investorenpräsentationen von Unternehmen sowie seriöser Presse- und Konferenzberichterstattung überprüft. Wir haben auch kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patente und handelsseitige Versandindikatoren genutzt, um Annahmen zu überprüfen, wenn die öffentliche Offenlegung begrenzt war. Diese Beispiele sind nicht erschöpfend, und wir haben weitere Quellen konsultiert, um die im Modell verwendeten Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Gegenprüfung behandelter Patientenpools, die sich im Laufe der Zeit verändernde Therapiemischung und realistische Preisspannen sowie auf die Präzisierung von Annahmen, die durch die Desk Research nicht bestätigt werden konnten. Wir sprachen mit einer Mischung aus Klinikern, Krankenhausapotheken- und Formularverantwortlichen, Kostenträgern und Distributoren sowie Kommerzialisierungs- und Marktzugangsteams. Die Abdeckung erstreckte sich über APAC, EMEA und Amerika, sodass regionale Praxismuster nicht über den zitierten Rahmen hinaus verallgemeinert wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 14 % | APAC: 41 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 40 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 46 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Nachfragerekonstruktion aufgebaut, bei der Inzidenz und Prävalenz nach Leukämietyp in einen behandelten Patientenpool übersetzt und anschließend der Therapienutzung nach Therapielinie und Versorgungseinrichtung zugeordnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, einschließlich Stichproben von Marken- und Generikapreisen, typischen Dosierungsdauermustern und Kanalprüfungen zur Therapienutzung in wichtigen Märkten.
Modelleingaben, die die Prognose beeinflussten (illustrativ, nicht erschöpfend), umfassten die Altersstruktur und Rückfallraten, die die Anzahl der Behandlungsstarts beeinflussen, den Adoptionszeitpunkt für neuere Modalitäten wie zellbasierte Immuntherapien, Marktanteilsverschiebungen zwischen oralen zielgerichteten Therapien und infundierten Regimen sowie die erwartete Preisentwicklung im Zusammenhang mit dem Ablauf des Patentschutzes und Ausschreibungen. Wenn ein Land Lücken bei den Nutzungsdetails aufwies, haben wir diese mithilfe regionaler Analoga mit ähnlichen Leitlinienpfaden und Zugangsniveaus überbrückt und anschließend auf der Grundlage von Expertenfeedback zur lokalen Praxis angepasst.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die auf epidemiologischen Trends, erwarteten Zulassungserweiterungen und Zugangsbeschränkungen durch Kostenträger verankert war, und dann mithilfe von Primärfeedback zur Geschwindigkeit der Wechsel in realen Kliniken abgestimmt. Das Wachstum wurde auch anhand der implizierten Patientenvolumina und einer plausiblen Therapiemischung überprüft, sodass die Prognose nicht von einer einzigen aggressiven Variable abhing.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben wurden vor der Annahme gegen unabhängige Signale wie epidemiologische Gesamtwerte, Aufnahmemuster von Therapieklassen und die Richtung der gemeldeten Umsätze geprüft. Wenn Abweichungen auftraten, wurden Annahmen erneut geöffnet, Ausreißer untersucht und Folgegespräche ausgelöst, um zu bestätigen, ob der Treiber Zugang, Preisgestaltung oder eine Mischungsverschiebung war.
Eine mehrstufige Analytikerprüfung wurde angewendet, sodass Berechnungen, Einheitenumrechnungen und regionale Zusammenfassungen vor der Freigabe verifiziert wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie wichtige Zulassungen, Sicherheitsmaßnahmen oder bedeutende Preisänderungen. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktgrößenbestimmung für Leukämie-Therapeutika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Leukämie-Therapeutika unterscheiden sich häufig, selbst wenn sie scheinbar denselben kommerziellen Bereich beschreiben, da der erfasste Umsatzpool nicht auf dieselbe Weise definiert ist. Die Unterschiede ergeben sich in der Regel daraus, was als Therapieumsatz einbezogen wird, welches Jahr als Basisjahr verwendet wird und wie schnell Mischungsverschiebungen angenommen werden.
Beobachtete Preisspannen aus öffentlichen Zulassungen, kombiniert mit dem durch die Epidemiologie der Krebsregister und die Validierung durch Kliniker implizierten behandelten Patientenpool, werden als Prüfgrößen verwendet, die Mordor Intelligence auf reine Arzneimittelumsätze fokussiert und von Kosten im Zusammenhang mit Diagnostik und unterstützender Versorgung fernhält, die einige Zusammenfassungen möglicherweise in ihre Gesamtwerte einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,56 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 25,67 Mrd. USD (2026) | Spiegelt häufig eine breitere Umsatzgrenze wider, bei der der Therapiewert mit angrenzenden Versorgungskosten oder einer weiteren Kanaldefinition vermischt wird und die Preisgestaltung mit weniger länderspezifischen Zugangskorrekturen fortgeschrieben wird. |
| Regionales Beratungsunternehmen B | 18,90 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und wendet typischerweise eine konservative Adoption für neuere Modalitäten an, was schnell wachsende Therapieklassen untererfassen und Mischungsverschiebungseffekte im Gesamtwert verzögern kann. |
Die Streuung über die drei Zahlen wird größtenteils durch die Wahl der Umfangsgrenze und des Basisjahres erklärt, gefolgt davon, wie schnell Therapiemischung und Preise sich verändern dürfen. Indem das Modell auf behandelte Patienten und beobachtbare Therapiepreise verankert und die Mischungsannahmen durch Interviews validiert werden, bleibt die Schätzung auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Leukämie-Therapeutika?
Der Markt für Leukämie-Therapeutika erzielte im Jahr 2026 USD 23,56 Milliarden und soll bis 2031 bei einem CAGR von 6,62 % USD 32,46 Milliarden erreichen.
Welche Behandlungsart wächst am schnellsten?
Die CAR-T-Zelltherapie verzeichnet bis 2031 den höchsten CAGR von 16,35 %, angetrieben durch Indikationserweiterungen und verbesserte Sicherheitsdaten.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum führt das regionale Wachstum mit einem CAGR von 9,20 % an, unterstützt durch kostengünstigere CAR-T-Fertigung und ausgeweitete Erstattungssysteme.
Wie werden die hohen Therapiekosten angegangen?
Lokale Produktion in Indien und China sowie aufkommende allogene Plattformen senken die CAR-T-Preise um bis zu 90 % und erweitern den Patientenzugang.
Welche Rolle spielen Menin-Inhibitoren?
Menin-Inhibitoren wie Revumenib stellen eine neue Klasse dar, die auf KMT2A-rearrangierte Leukämie abzielt, und bieten eine vollständige Remissionsrate von 21 % bei refraktären Fällen sowie Anreize für weitere Pipeline-Investitionen.