
Georadar-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 645.39 Milliarden US-Dollar |
| Marktgröße (2031) | 976.30 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
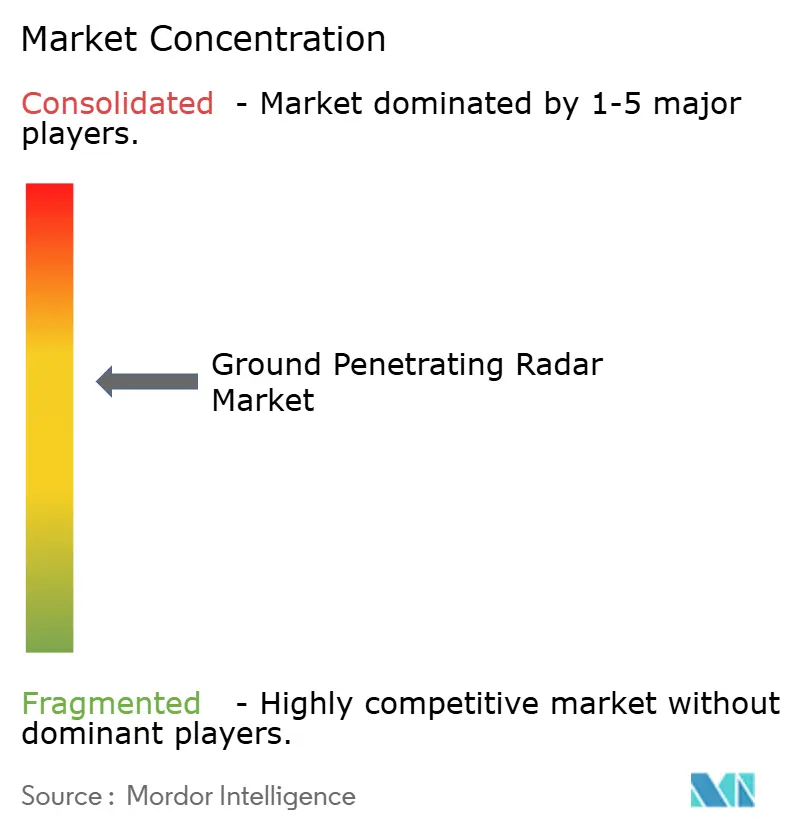
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Georadar-Marktanalyse von Mordor Intelligence
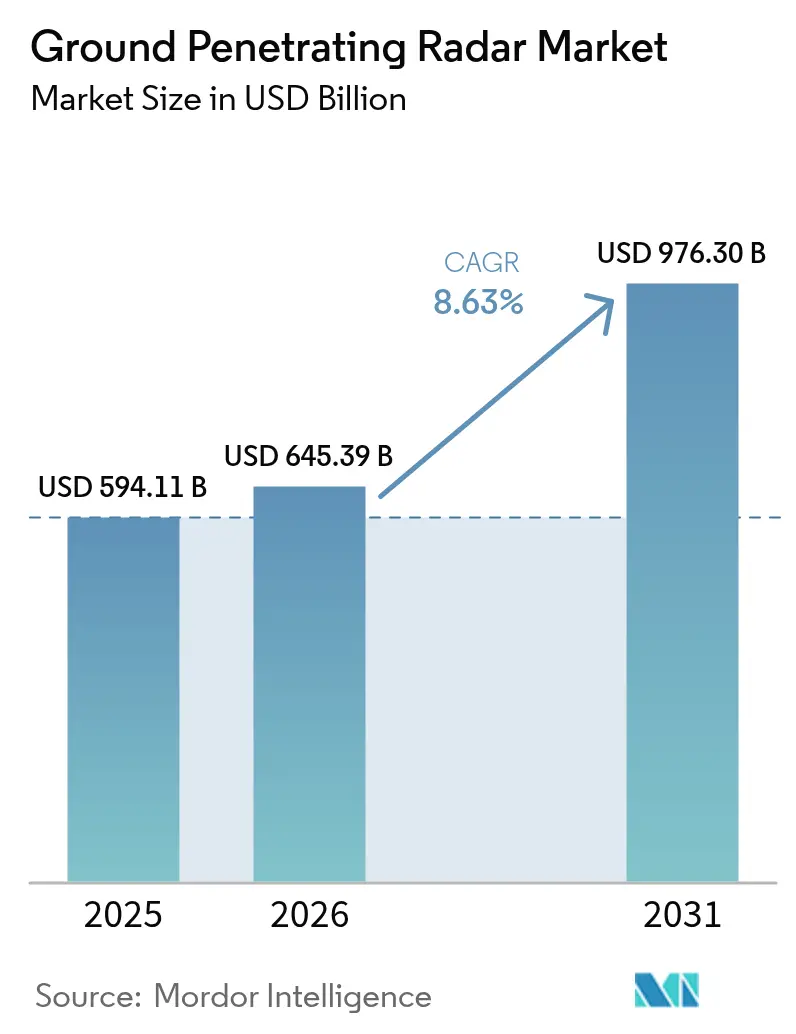
Die Georadar-Marktgröße wird im Jahr 2026 auf USD 645,39 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 594,11 Milliarden, mit Projektionen für 2031 von USD 976,3 Milliarden, was einem Wachstum von 8,63 % CAGR über den Zeitraum 2026–2031 entspricht. Die steigende Nachfrage nach nicht-invasiver Untergrundkartierung, vorgeschriebene Standards zur Leitungsortung sowie die rasche Integration von KI wandeln Radardaten in Erkenntnisse für die vorausschauende Instandhaltung um, die Ausfallzeiten und Reparaturkosten senken. Drohnengestützte Lösungen erweitern die Reichweite von Vermessungen in gefährlichem Gelände, während Hochfrequenz-Antennen-Arrays neue Möglichkeiten in der Betonbildgebung und Forensik eröffnen. Die regulatorische Harmonisierung in Nordamerika und der EU verkürzt die Produktzulassungszyklen, und wachsende Infrastrukturinvestitionen in Asien beschleunigen die Marktdurchdringung. Die Wettbewerbsintensität nimmt zu, da softwarezentrierte Neueinsteiger etablierte Hardwareanbieter herausfordern, indem sie Echtzeit-Georadar-Datenströme mit digitalen Zwillingsplattformen verknüpfen.
Wichtigste Erkenntnisse des Berichts
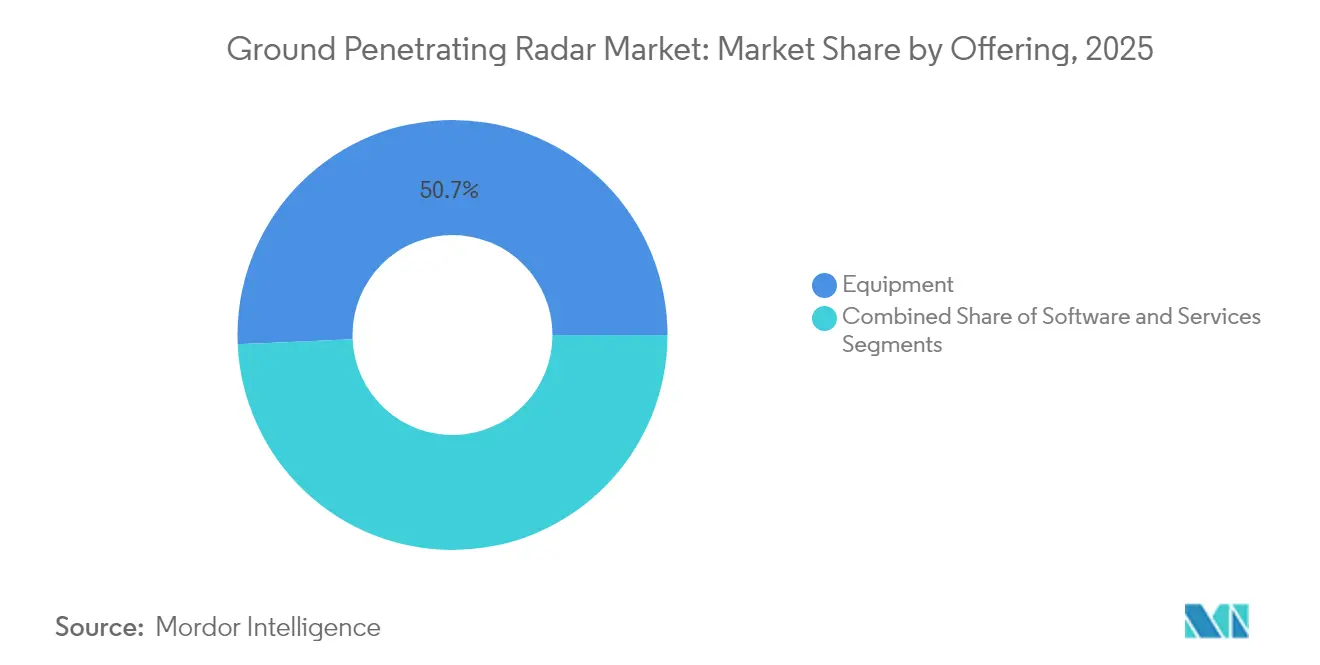
- Nach Angebot entfiel im Jahr 2025 ein Marktanteil von 50,68 % auf Ausrüstung im Georadar-Markt, während Dienstleistungen bis 2031 mit einer CAGR von 9,05 % wachsen sollen.
- Nach Produkttyp führten Wagensysteme im Jahr 2025 mit einem Umsatzanteil von 41,35 %; drohnengestützte Einheiten sollen bis 2031 mit einer CAGR von 10,9 % wachsen.
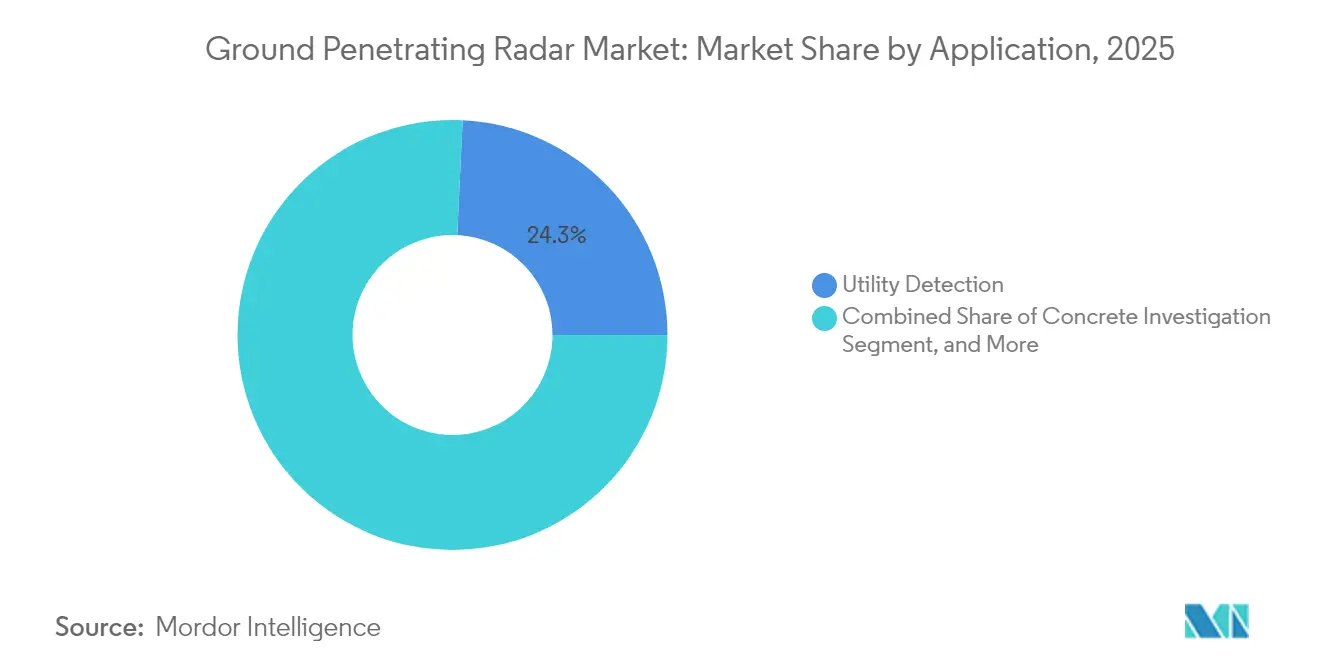
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 24,25 % an der Georadar-Marktgröße auf die Leitungserkennung; militärische und strafverfolgungsbezogene Anwendungen entwickeln sich bis 2031 mit einer CAGR von 9,95 %.
- Nach Endverbraucherbranche blieb Bau und Infrastruktur im Jahr 2025 das größte Verbrauchersegment, während Verteidigung das am schnellsten wachsende Segment im Prognosezeitraum ist.
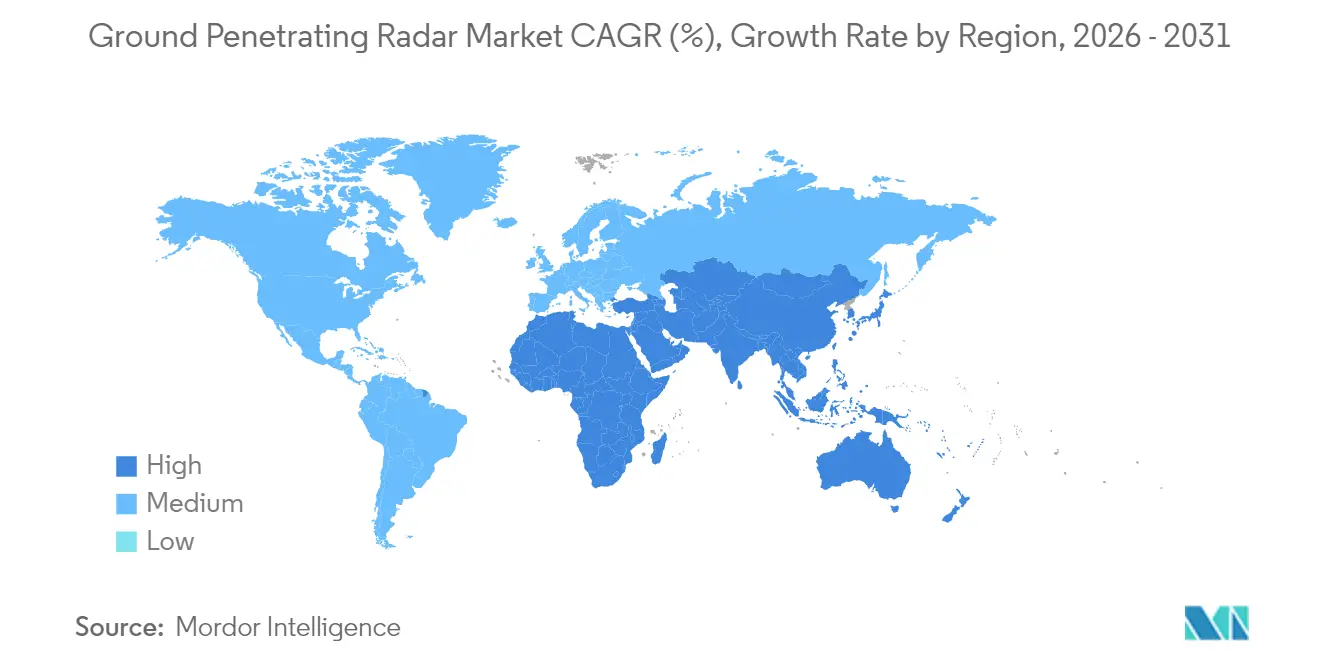
- Nordamerika dominierte geografisch mit einem Anteil von 33,45 % im Jahr 2025; Asien-Pazifik weist mit 8,7 % bis 2031 die höchste regionale CAGR auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Ausbau städtischer unterirdischer Verkehrskorridore | +1.80% | Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Vorgeschriebene Standards zur Kartierung unterirdischer Versorgungsleitungen | +1.20% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Hochfrequenz-Antennen-Arrays für die Betonbildgebung | +0.90% | Global, entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Integration von Georadar mit KI-gestützten Datenanalyseplattformen | +1.50% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach nicht-invasiver Untergrundkartierung in Projekten für erneuerbare Energien | +0.70% | Global, Wind- und Solarkorridore | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz von drohnengestütztem Georadar in abgelegenen und gefährlichen Geländen | +1.10% | Global, Bergbau und Verteidigung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau städtischer unterirdischer Verkehrskorridore in Asien
Asiens U-Bahn-Ausbau von Peking bis Jakarta treibt anhaltende Käufe von netzwerkfähigen Georadar-Wagen an, die Live-Radardatenströme mit BIM-Dashboards verknüpfen. Auftragnehmer nutzen kontinuierliche Scans zur Steuerung von Tunnelbohrmaschinen und zur Vermeidung von Bereichen mit hoher Leitungsdichte, was das Risiko von Leitungsschäden und Terminverzögerungen reduziert. Die TruewaveGPR-Versuche der ESA verzeichneten eine um 50 % schnellere Vermessung, sobald GNSS- und IMU-Telemetrie integriert wurden. [1]Europäische Weltraumorganisation, "TruewaveGPR | ESA Space Solutions," business.esa.int Staatliche Konjunkturprogramme für klimaresistente Infrastruktur stützen die mehrjährige Ausrüstungsnachfrage zusätzlich.
Vorgeschriebene Standards zur Kartierung unterirdischer Versorgungsleitungen in Nordamerika und Europa
Der Verhaltenskodex der Common Ground Alliance verpflichtet nun zur elektromagnetischen Verifikation vor jedem Erdaushub, was bei Ortungsunternehmen und Tiefbauunternehmen zu einem stetigen Flottenersatz führt. Die EU-Harmonisierung für ultrabreitbandige Geräte schafft einheitliche Frequenzfenster, die die grenzüberschreitende Gerätelogistik vereinfachen und Zertifizierungskosten senken. [2]Europäische Union, "Kurzstreckengeräte… Ultrabreitband-Ausrüstung," eur-lex.europa.eu
Zunehmende Nutzung von Hochfrequenz-Antennen-Arrays für die Betonbildgebung
Antennen-Arrays mit Millimeterauflösung erkennen Bewehrungskorrosion und Hohlräume, bevor Abplatzungen sichtbar werden. Smartphone-gekoppelte Handgeräte, die Hyperbel-Kurvenanpassung verwenden, erreichen in Labortests Tiefenfehler unter 3 mm. [3]Wei Huang et al., "Millimeter Accuracy Depth Estimation in Concrete…," pmc.ncbi.nlm.nih.gov Eigentümer von Bauwerken integrieren zunehmend regelmäßige Betonscans in ihre vorbeugenden Instandhaltungspläne.
Integration von Georadar mit KI-gestützten Datenanalyseplattformen
Klassifikatoren auf Basis maschinellen Lernens analysieren nun Rohdatenspuren, um Bodenschichten, Versorgungsleitungen und Anomalien mit einer Genauigkeit von über 88 % in kontrollierten Umgebungen zu trennen. [4]Hong Xu et al., "Rock Layer Classification…," doi.org Verknüpfungen mit digitalen Zwillingen ermöglichen es Facility-Managern, Radarausgaben auf 3D-Anlagenmodelle zu überlagern und zustandsbasierte Instandhaltungsabläufe zu ermöglichen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für fortschrittliche Georadar-Systeme | -1.00% | Asien-Pazifik, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Begrenztes Mietökosystem für Georadar-Ausrüstung | -0.40% | Asien-Pazifik, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Signaldämpfung in hochleitfähigen Böden | -0.80% | Global, tonreiche und salzhaltige Zonen | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Georadar-Dateninterpreten | -1.10% | Global, akut in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und begrenztes Mietökosystem in Schwellenländern
Industrietaugliche Systeme mit KI-Prozessoren werden weit über USD 100.000 gehandelt, was für kleine Auftragnehmer eine erhebliche Hürde darstellt. Spärliche Mietflotten in Afrika und Teilen Lateinamerikas bremsen die projektbezogene Marktdurchdringung.
Signaldämpfung in hochleitfähigen Böden begrenzt die Tiefengenauigkeit
Feuchtigkeitsreicher Ton erhöht die dielektrischen Verluste und verringert die effektive Reichweite; die Erkennungsgenauigkeit sinkt deutlich, sobald der Wassergehalt 25 % übersteigt. Stufenfrequenzkompensation hilft, kann jedoch grundlegende elektromagnetische Grenzen nicht überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dominanz der Ausrüstung treibt Hardwareinnovation voranDas Ausrüstungssegment kontrollierte im Jahr 2025 50,68 % des Georadar-Marktes, was die kapitalintensive Rolle von Sende-Empfangs-Hardware in Vermessungsabläufen unterstreicht. Anwender rüsten auf Mehrkanal-Arrays auf, die die Abdeckungsgeschwindigkeit erhöhen, ohne die Tiefenauflösung zu beeinträchtigen. Dienstleistungen, die mit einer CAGR von 9,05 % wachsen, ziehen Projektinhaber an, die OPEX-Modelle und schlüsselfertige Dateninterpretation suchen. Da KI-Module auf Edge-Prozessoren innerhalb von Steuereinheiten migrieren, bündeln Anbieter Analyseabonnements mit Hardware, um wiederkehrende Einnahmen zu generieren.
Das Wachstum bei Dienstleistungen spiegelt auch eine wachsende Qualifikationslücke wider; die Interpretation komplexer Radarsignaturen verbindet heute Geophysik mit Datenwissenschaft. Flottenoperatoren, die auf Nachbearbeitung spezialisiert sind, verkaufen Schnellreaktionsscans an Infrastruktureigentümer, denen internes Fachwissen fehlt. Reine Softwareanbieter nutzen diesen Wandel, indem sie klassifizierte Spuren in cloudbasierte neuronale Netze einspeisen, die innerhalb von Minuten automatisierte Schichtauswahlen und Objektmarkierungen liefern.


Nach Produkttyp:
Wagensysteme führen, während Drohnen beschleunigenWagenplattformen hielten im Jahr 2025 mit 41,35 % des Umsatzes die Führung, indem sie vollständige Bodenkopplung mit ergonomischer Handhabung verbinden – eine Formel, die ideal für die Leitungsortung und Fahrbahnvermessung ist. Analysedashboards wandeln Live-Spuren in farbkodierte Tiefenschnitte um, die vor Ort einsehbar sind. Drohnennutzlasten sind zwar kleiner, wachsen jedoch mit 10,9 % CAGR am schnellsten. Bergbauunternehmen fliegen Radar unter Drehflügeldrohnen, um Sickerwege in Tailings-Dämmen zu kartieren, während Verteidigungsteams Starrflügelversionen für Grenztunn-Sweeps einsetzen. Obwohl leichtere Antennen die Eindringtiefe im Vergleich zu Wagen begrenzen, steigt die Nachfrage dort, wo der Bodenzugang eingeschränkt oder gefährlich ist.
Hybridkonzepte entstehen: abnehmbare Schlitten, die für den Transport an einem Drohnengeschirr befestigt werden und sich dann vor Ort auf radbasiertes Scannen umstellen lassen. Diese Modularität verlängert die Flugausdauer und erhält die Tiefenfähigkeit, was auf eine künftige Konvergenz von luft- und bodengestützten Designs hindeutet.
Nach Komponente:
Steuereinheiten treiben Integrationskomplexität voranModerne Steuereinheiten integrieren GNSS-Empfänger, Inertialsensoren und KI-Beschleuniger, die Störsignale in Echtzeit filtern. Anbieter werben mit zentimetergenauer Positionierungsgenauigkeit selbst unter dichtem Baumkronendach durch Fusion von IMU-Driftkorrekturen. Antenneninnovationen konzentrieren sich auf Metamaterial-Linsen und Phased-Arrays, die die Strahlbündelung schärfen, während leichte Lithium-Ionen-Akkus die Drohneneinsatzzeiten auf über 30 Minuten verlängern. Die Kommunikation zwischen Komponenten erfolgt nun über industrielles Ethernet, was die Anbindung an Standortnetzwerke und Cloud-Server erleichtert.
Die Forschungs- und Entwicklungsausgaben konzentrieren sich auf softwaredefinierte Sender, die im laufenden Betrieb von 100 MHz bis 3 GHz durchstimmen können und Frequenzstapel an die Geologie anpassen. Diese Anpassungsfähigkeit reduziert den Bedarf an Mehrfachdurchläufen und senkt die Vermessungskosten pro Kilometer.
Nach Frequenzbereich:
Unter 500 MHz dominiert TiefeneindringanwendungenGeräte unter 500 MHz bleiben unverzichtbar für geologische Sondierungen und Korridore mit großen Rohrleitungsdurchmessern, wo große Reichweite wichtiger ist als feine Details. Das Band von 500–1000 MHz balanciert Eindringtiefe und Auflösung für die Leitungsortung und unterstützt die meisten kommunalen Aufträge. Frequenzen über 1000 MHz eignen sich hervorragend für die Betonbildgebung und forensische Arbeit, bei der Bewehrungsgitter und Hohlräume mit Millimetergenauigkeit kartiert werden. Dual-Mode-Geräte können während einer Vermessung zwischen Frequenzbändern wechseln und liefern einen einzigen zusammengefügten Datenwürfel, der Tiefen- und Auflösungsebenen kombiniert.
Labortests an Stufenfrequenz-Prototypen verzeichnen Signal-Rausch-Verbesserungen von über 3 dB, was auf eine Zukunft hindeutet, in der Frequenzagilität zum Standard bei Flaggschiffmodellen wird.
Nach Anwendung:
Leitungserkennung führt bei militärischer BeschleunigungDie Leitungserkennung bewahrte im Jahr 2025 einen Anteil von 24,25 % an der Georadar-Marktgröße, da Städte Gesetze zur Grabungssicherheit durchsetzen. Radarspuren fließen in GIS-Schichten ein, die Anlageneigentümer in Echtzeit aktualisieren, was ungeplante Schadenskosten reduziert. Die militärische und strafverfolgungsbezogene Nachfrage, die mit einer CAGR von 9,95 % wächst, umfasst Tunnelsuche, Kampfmittelräumung und Perimetersicherheit. Betonuntersuchungen und Audits von Verkehrsinfrastrukturanlagen ergänzen das stetige wiederkehrende Geschäft.
Archäologen und Umweltwissenschaftler tragen Nischenvolumen bei, indem sie Kulturerbestätten scannen und Schadstofffahnen kartieren. Fallstudien in den Vereinigten Arabischen Emiraten zeigten, dass Radar vergrabene Steinfundamente mit minimaler Standortbeeinträchtigung abbilden kann.
Nach Endverbraucherbranche:
Dominanz des Bauwesens bei Beschleunigung im VerteidigungsbereichBauunternehmen verankern Systemverkäufe, indem sie Radarscans in Risikoabschätzungen vor der Angebotsabgabe, Pfahlgründungsplanung und Anlagenübergabepakete integrieren. Die Beschaffung im Verteidigungsbereich nimmt Fahrt auf, da Behörden drohnengestützte Arrays für Grenzpatrouillen und humanitäre Minenräumung finanzieren – Bereiche, in denen herkömmliche Handmetalldetektoren an ihre Grenzen stoßen. Generalunternehmer für erneuerbare Energien bilden eine wachsende Gruppe; Windparkgräber verifizieren Kabelkorridore mit Radar vor dem grabenlosen Bohren.
Geografische Analyse
Markt für Georadar in Nordamerika
Nordamerika führte 2025 mit einem Umsatzanteil von 33,45 %, begünstigt durch strenge Vorschriften der Common Ground Alliance, die eine Untergrundverifikation vorschreiben, sowie durch stetige Ersatzzyklen bei Flottenoperatoren. Staatlich geförderte Infrastrukturprogramme für Breitband, Elektrofahrzeugwerke und Netzausbau sichern eine umfangreiche Pipeline an Scanprojekten. Regionale Anbieter kombinieren Radar mit KI-Software, um schlüsselfertige Lösungen weltweit zu exportieren.
Markt für Georadar im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 8,7 % die höchste regionale CAGR. Großstädtische Schienennetze in China, Indien und Südostasien erfordern eine rund um die Uhr laufende Radarüberwachung während der Aushubarbeiten. Smart-City-Programme integrieren Radarausgaben in digitale Zwillinge unterirdischer Versorgungskorridore und ermöglichen so eine proaktive Steuerung von Wartungsteams. Japan und Südkorea setzen auf drohnenbasierte Arrays fr erdrutschgefährdete Gebirgsrouten und treiben damit die frühe Einführung leichter Antennentechnologie voran.
Markt für Georadar in Europa
Europa verzeichnet eine stabile Nachfrage dank harmonisierter UWB-Vorschriften, die Zertifizierungsprozesse vereinfachen. Denkmalpfleger in Italien und Griechenland setzen hochfrequente Geräte ein, um Kathedralen-Fundamente ohne Kernbohrungen zu prüfen. Verteidigungssensorverträge stiegen 2025 deutlich an, da regionale Spannungen größere Budgets für Gegenmaßnahmen auslösten, wovon Lieferanten von Radaraltimetern und elektronischen Kampfmitteln profitierten.
Markt für Georadar in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika, der Nahe Osten und Afrika sind noch wenig erschlossen, bieten jedoch reichhaltige Chancen. Brasiliens Stromnetzausbau und Saudi-Arabiens Gigaprojekte sehen beispielsweise erhebliche Mittel für die Kartierung unterirdischer Versorgungsleitungen vor. Die Einschränkungen liegen weiterhin in der Gerätebezahlbarkeit und der Verfügbarkeit von Auswertern, was das Interesse an Pay-per-Scan-Servicemodellen fördert.

Regulatorisches Umfeld
Der Einsatz von Bodenradar (GPR) wird hauptsächlich durch Spektrumvorschriften für Ultra-Wideband (UWB) und Kurzstreckengeräte geprägt, die Emissionsgrenzwerte festlegen und in vielen Rechtsordnungen den Betrieb auf geschulte oder professionelle Anwender beschränken, um das Störungsrisiko zu verringern. In den Vereinigten Staaten unterliegt der GPR-Betrieb den FCC-Anforderungen für vorsätzliche UWB-Strahler (47 CFR Part 15, einschließlich Abschnitt 15.509), was das Produktdesign hinsichtlich Konformitätsprüfung, Kennzeichnung und kontrollierter Nutzungsbedingungen für Anwendungen wie Bauwesen, Bergbau und öffentliche Sicherheit beeinflusst.
In Europa bieten harmonisierte ETSI-Normen (insbesondere EN 302 066 für die Spektrumnutzung und EN 301 489-32 für EMV) eine gemeinsame technische Grundlage, während Genehmigungspraktiken und etwaige Nutzungsbedingungen weiterhin von den nationalen Behörden der Mitgliedstaaten gehandhabt werden. Kanada reguliert GPR/Füllstandsradar über die Radio Standards Specifications von Innovation, Science and Economic Development Canada (ISED), wie beispielsweise RSS-211, und behandelt konforme Geräte als zertifizierungspflichtige Funkgeräte. Diese Struktur verknüpft den Marktzugang mit formalen Genehmigungsverfahren und begünstigt tendenziell Anbieter mit dokumentierter Konformität über mehrere Regionen hinweg, wobei ITU-R-Studienarbeiten eine breitere internationale Einordnung für die Koexistenz von UWB und Radar unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit HF- und Positionierungskomponenten (Antennen, Steuereinheiten mit integrierter Verarbeitung, GNSS/IMU-Module, Batterien und robuste Tablets), die OEMs in handgeführte, wagenbasierte, fahrzeugmontierte und UAV-kompatible Plattformen integrieren. Systemhersteller differenzieren sich anschließend durch Mehrkanal-Arrays, integrierte Signalverarbeitung und Interoperabilität mit Kartierungssoftware, wobei Hardware- und Workflow-Tools von Unternehmen wie IDS GeoRadar (Hexagon AB), ImpulseRadar und US Radar Inc. angeboten werden. Softwarespezialisten tragen ebenfalls dazu bei, indem sie Radargramme in kartenfertige Ausgaben umwandeln.
Auf der nachgelagerten Seite verkaufen Vertriebshändler und Servicepartner an Anwender im Tiefbau, in der Versorgungswirtschaft, in der Verkehrsinfrastruktur und im Verteidigungsbereich, wo ein zunehmender Anteil des Projektwerts an Vermessungs-, Nachbearbeitungs- und Interpretationsdienstleistungen gebunden ist und nicht nur an die Ausrüstung selbst. Die Komplexität der Interpretation und die Notwendigkeit einer genauen Georeferenzierung sorgen für eine anhaltende Nachfrage nach gebündelten Workflows (Hardware plus SaaS-Analytik, automatisierte Merkmalsextraktion und Integration in das Asset-Management). Bodenabhängige Dämpfung und Fachkräftemangel erhöhen zudem die Bedeutung standardisierter Verfahren und verwalteter Serviceangebote für eine wiederholbare Versorgungsleitungskartierung und Zustandsbewertung.
Wettbewerbslandschaft
Der Georadar-Markt weist eine moderate Fragmentierung auf. Langjährige Innovatoren wie Geophysical Survey Systems Inc. nutzen fünf Jahrzehnte Antennen-IP und robuste Händlernetzwerke, um ihren Marktanteil zu verteidigen. Trimbles Schwenk hin zu Software und wiederkehrenden Einnahmen erzielte einen Abonnementanteil von 62 % bei einer Umsatzbasis von USD 3,2 Milliarden, was die Verlagerung des Gewinnpools hin zur Analytik unterstreicht. Leica Geosystems integrierte Multi-Array-Sensoren mit Cloud-Dashboards, um die Lieferung von Versorgungsleitungskarten zu beschleunigen.
Aufstrebende Herausforderer konzentrieren sich auf KI-zentrierte Arbeitsabläufe: verteilte Prototypen mit beweglichen Sendeempfängern der Universität Michigan ermöglichen eine 360-Grad-Bildgebung ohne Neupositionierung des Bedieners. Mehrere Start-ups bündeln SaaS-Interpretationsmaschinen mit kostengünstigen Antennen und senken so die Einstiegshürden für kleine Auftragnehmer. Die Intensität des Patentrennsens konzentriert sich auf Phased-Arrays, Metamaterial-Linsen und auf neuronalen Netzen basierende Störfilter.
Strategische Schritte in den Jahren 2024–2025 umfassten OEM-Servicepartnerschaften, Drohnennutzlastpartnerschaften und Akquisitionen im Verteidigungssektor. Chemring erweiterte die Produktion von Miniatur-Radaraltimetern nach der Buchung von GBP 26 Millionen (USD 35,78 Millionen) an neuen Aufträgen und strebt einen Jahresumsatz von nahezu GBP 800 Millionen (USD 1.100,89 Millionen) bis 2030 an. Insgesamt sind Unternehmen, die Hardwarezuverlässigkeit mit Echtzeit-Analytik und Cloud-Konnektivität verbinden können, gut positioniert, um die nächste Wachstumswelle zu nutzen.
Führende Unternehmen der Georadar-Branche
-
IDS Georadar
-
Sensors & Software Inc.
-
Chemring Group
-
Geophysical Survey Systems, Inc. (GSSI)
-
Guideline Geo AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Georadar
- IDS GeoRadar
- Sensors and Software Inc.
- Guideline Geo AB
- Chemring Group PLC
- GSSI (Geophysical Survey Systems Inc.)
- Ground Penetrating Radar Systems LLC
- Geoscanners AB
- Pipehawk PLC
- Utsi Electronics Ltd.
- Hilti Corporation
- Hexagon AB
- US Radar Inc.
- Radiodetection Ltd.
- Penetradar Corporation
- MALA GPR
- Leica Geosystems AG
- Trimble Inc.
- ImpulseRadar Sweden AB
- 4M Analytics Ltd.
- TransTech Systems Inc.

Marktchancen und Zukunftsaussichten
Eine wichtige kurzfristige Chance liegt darin, vorgeschriebene oder politisch bedingte Untergrundverifizierungen in skalierbare digitale Workflows umzuwandeln, insbesondere dort, wo Behörden vor Bau- und Straßenarbeiten eine zerstörungsfreie Kartierung verlangen. Richtlinien vom April 2026 in Pune wiesen Auftragnehmer an, vor Straßenbau oder -reparatur GPR-Untersuchungen durchzuführen, um Leitungsschäden zu vermeiden, und im Juni 2026 hob die Urban Redevelopment Authority Singapurs die Skalierung zerstörungsfreier Erkennungstechnologien einschließlich GPR für die Kartierung unterirdischer Versorgungsleitungen hervor. Zusammen verstärken diese Maßnahmen die Nachfrage nach einsatzbereiten Systemen, die über kommunale Verfahren beschafft, eingesetzt und geprüft werden können.
Eine weitere Chance liegt im Übergang von eigenständigen Radargrammen zu integrierten 3D-Untergrundmodellen, die mit BIM- und Digital-Twin-Umgebungen verbunden sind, was die Ausgaben für Software, Positionierung und wiederholte Untersuchungen zur Anlageninstandhaltung erhöht. Zu den Belegen aus 2026 zählt die Validierung von Workflows, die GPR mit BIM, UAV-Photogrammetrie und Laserscanning für die Rekonstruktion unterirdischer Versorgungsleitungen kombinieren, sowie Einsätze wie der von Genesys International, das IDS-GeoRadar-Lösungen in Indien für die 3D-Untergrundkartierung innerhalb digitaler Geodatenplattformen nutzt. Anbieter, die GPR mit GNSS, automatisierter Interpretation und Export in GIS/BIM-Formate bündeln, sind gut positioniert, um Multi-Stakeholder-Datensätze für Versorgungsleitungen zu unterstützen, die Infrastrukturbetreiber langfristig pflegen, statt nur einzelne Projektergebnisse zu liefern.
Recent Industry Developments in Markt für Georadar
- Juni 2026: Die Urban Redevelopment Authority Singapurs hob die Skalierung zerstörungsfreier Erkennungstechnologien einschließlich GPR für die Kartierung unterirdischer Versorgungsleitungen hervor, was auf eine steigende kommunale Akzeptanz integrierter Untergrund-Workflows hinweist. Die Ankündigung unterstreicht eine Verschiebung hin zu standardisierter Datenerfassung und digitaler Integration mit bestehenden GIS-Plattformen.
- Mai 2026: Sensors & Software Inc. stellte ein Noggin-Bodenradarsystem mit SplitView-Visualisierung vor. Die Einführung ermöglicht eine schnellere Interpretation vor Ort und eine breitere Akzeptanz bei Tiefbau- und Versorgungsteams, die standardisierte Ergebnisse anstreben.
- April 2026: Die Behörden von Pune erließen Richtlinien, die Auftragnehmer verpflichten, vor dem Straßenbau GPR-Untersuchungen durchzuführen, um Leitungsschäden zu vermeiden. Die Richtlinie erhöht die frühzeitige Beschaffung robuster, geprüfter GPR-Systeme durch kommunale Auftragnehmer und Bauunternehmen.


Markt für Georadar Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Bodenradarsystemen (GPR) sowie zugehöriger Software und Dienstleistungen, die zur Erkennung und Kartierung unterirdischer Objekte und Zustände in zivilen und militärischen Anwendungen beitragen.
Ausgeschlossener Umfang: Kundendienstleistungen nach dem Verkauf sind von der Marktgröße ausgeschlossen.
Übersicht der Segmentierung
-
Nach Angebot
- Ausrüstung
- Software
- Dienstleistungen
-
Nach Produkttyp
- Handgehaltenes Georadar
- Wagenbasiertes Georadar
- Fahrzeugmontiertes Georadar
- Drohnengestütztes Georadar
-
Nach Komponente
- Steuereinheit
- Antenne
- Stromversorgung
-
Nach Frequenzbereich
- < 500 MHz
- 500–1000 MHz
- > 1000 MHz
-
Nach Anwendung
- Leitungserkennung
- Betonuntersuchung
- Kommunale Inspektion
- Forensik und Archäologie
- Verkehrsinfrastruktur
- Geotechnik und Umwelt
- Katastropheninspektionen
- Strafverfolgung und Militär
-
Nach Endverbraucherbranche
- Bau und Infrastruktur
- Öl und Gas / Bergbau
- Umwelt und Landwirtschaft
- Verteidigung und Sicherheit
- Wissenschaft und Forschung
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
-
Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Nigeria
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, den grundlegenden Kontext für die Nachfrage festzulegen und realistische Annahmen über die Bereiche Bauwesen, Versorgungswirtschaft, Verkehr und Sicherheit hinweg zu wahren. Wir beziehen uns auf öffentliche Quellen wie USGS-Veröffentlichungen zur oberflächennahen Geophysik, Infrastrukturprogramme des US DOT und der FAA, US-Census-Reihen zu Bauausgaben und, soweit verfügbar, Angaben zu Verteidigungsbeschaffungen.
Zusätzlich prüfen wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktdatenblätter sowie Branchen- und Verbandswebsites, um Nutzungsmuster, typische Systemkonfigurationen und Preisentwicklungen zu verstehen. Patentdatenbanken werden ebenfalls durchgesehen, um zu erkennen, in welche Richtung sich Antennendesigns, Mehrkanalsysteme und UAV-Integration entwickeln, was uns hilft, uns nicht auf veraltete Funktionsannahmen zu verlassen. Für einige Prüfungen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie eine Nachrichten- und Finanzplattform genutzt, um Unternehmensereignisse und regionale Marktpräsenz zu bestätigen. Diese Quellen sind beispielhaft, und wir nutzen zudem weitere öffentliche Referenzen, um Daten zu erheben, Eingaben zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf zu validieren, was gekauft wird, wie oft Systeme ersetzt werden und wie sich die Preisgestaltung nach Frequenzbereich und Plattformtyp unterscheidet. Wir sprechen mit einer Mischung aus Herstellern, Vertriebspartnern und Endanwendern wie Teams zur Leitungslokalisierung, Bauunternehmen, Verkehrsbehörden und verteidigungsorientierten Anwendern in den Regionen APAC, EMEA und Amerika.
Die Angaben der Befragten helfen insbesondere zu klären, ob Umsätze nur für Ausrüstung erfasst werden oder auf Ausrüstung, Software und Dienstleistungen aufgeteilt sind, und ob sich Ersatzzyklen je nach Anwendung und Plattform (handgeführt, wagenbasiert, fahrzeugmontiert und UAV-montiert) wesentlich unterscheiden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 13% | APAC: 40% |
| Mid-Tier: 55% | Funktions-/Abteilungsleiter: 27% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 60% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, der den adressierbaren Nachfragepool anhand von Aktivitätssignalen aus der Endnutzung rekonstruiert, und wendet anschließend realistische Adoptions- und Ausgabenebenen für GPR in jeder Anwendung an. So werden beispielsweise Bau- und Infrastrukturaktivitäten, die Intensität der Kartierung unterirdischer Versorgungsleitungen, Verkehrsinspektionsprogramme und Beschaffungszyklen im Verteidigungs- und Sicherheitsbereich als Ankerindikatoren verwendet.
Um die Gesamtsummen praxisnah zu halten, wird das Modell zudem durch selektive Bottom-up-Näherungen überprüft, etwa durch stichprobenweise ermittelte durchschnittliche Verkaufspreise nach Produkttyp (handgeführt, wagenbasiert, fahrzeugmontiert und UAV-montiert), multipliziert mit der implizierten Einheitsnachfrage, sowie Rückmeldungen aus den Vertriebskanälen zu Verschiebungen im Mix zwischen Ausrüstung, Software und Dienstleistungen. Bei dünner Datenlage in kleineren Ländern schätzen wir anhand von Proxy-Indikatoren wie Bauausgaben und dem Ausbau von Versorgungsnetzen und passen die Werte anschließend mithilfe von regionalem Expertenfeedback an.
Die Prognose wird mittels Szenarioanalyse durchgeführt, unterstützt durch Trendglättung, da sich die Nachfrage je nach Zeitpunkt der Infrastrukturfinanzierung und den Sicherheitsbudgets verändern kann. Zu den wichtigsten erfassten Eingabegrößen zählen der Frequenzbereichs-Mix, die typische Inspektionshäufigkeit für Verkehrsanlagen, das Wachstum der Arbeitslast bei der Versorgungsleitungserkennung und die erwartete Preisentwicklung im Zuge der Skalierung von Mehrkanalsystemen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die implizierten Ausgaben je Projekt und je Endnutzergruppe mit Interviewrückmeldungen und öffentlich sichtbaren Infrastrukturaktivitäten abgeglichen werden. Große Abweichungen werden markiert, und Annahmen werden überarbeitet, wenn das Modell unrealistische Stückzahlen, plötzliche ASP-Sprünge oder einen Anwendungsanteil nahelegt, der nicht mit den Feldrückmeldungen übereinstimmt.
Vor der endgültigen Freigabe durchlaufen die Ergebnisse eine mehrstufige interne Überprüfung, damit Unstimmigkeiten zwischen Angebot, Produkttyp und Region korrigiert werden. Die Studie wird jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten (zum Beispiel politische Änderungen, größere Verträge oder Angebotsveränderungen). Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Bodenradar von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bodenradar können stark variieren, selbst wenn das Themengebiet identisch erscheint. Die Unterschiede ergeben sich in der Regel daraus, was in den Umsatzpool einbezogen wird, welches Jahr als Bezugsjahr verwendet wird und wie Preisgestaltung und Dienstleistungen bei zunehmender Marktdurchdringung behandelt werden.
Einige veröffentlichte Zahlen konzentrieren sich eng auf den Ausrüstungsverkauf in Millionen USD und beschränken Software- und Dienstleistungsumsätze auf das, was direkt gebündelt ist. Im Modell von Mordor Intelligence für diesen Markt wird die Schätzung in Milliarden USD ausgedrückt und berücksichtigt ausdrücklich Umsätze aus Ausrüstung, Software und Dienstleistungen, schließt jedoch Kundendienstleistungen nach dem Verkauf aus der Gesamtsumme aus, um eine Doppelzählung zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 594,11 Mrd. USD (2025) | |
| Branchenverlag A | 390,50 Mio. USD (2024) | Ausgewiesen in Millionen USD und an ein einzelnes Basisjahr gebunden, wobei der Umfang hauptsächlich als Ausrüstung und damit verbundene Dienstleistungen dargestellt wird, was die Gesamtsummen unterschätzen kann, wenn Software- und breitere Dienstleistungsumsätze als minimal oder gebündelt behandelt werden. |
| Globale Beratungsgesellschaft B | 491,98 Mio. USD (2026) | Verwendet ein späteres Bezugsjahr und eine engere Abgrenzung nach Produkttyp, die handgeführte, wagenbasierte und fahrzeugmontierte Systeme betont, was das Ergebnis verändern kann, wenn UAV-montierte Geräte und breitere Umsatzaufteilungen auf Angebotsebene nicht vollständig erfasst werden. |
Die Streuung in der Tabelle erklärt sich größtenteils durch den Einheitsmaßstab (Millionen versus Milliarden), die Behandlung von Software und Dienstleistungen sowie den Umgang mit angrenzenden Serviceumsätzen, die doppelt gezählt werden können, wenn sie nicht klar getrennt werden. Indem wir das Modell an beobachtbare Aktivitätssignale aus der Endnutzung koppeln und Mix und Preisgestaltung anschließend mit Feldrückmeldungen abgleichen, halten wir die Marktzahl nachvollziehbar mit klaren Stellhebeln, die von Jahr zu Jahr bei sich ändernden Bedingungen überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Georadar-Markt?
Der Georadar-Markt wird im Jahr 2026 auf USD 645,39 Milliarden geschätzt.
Wie schnell wird der Georadar-Markt bis 2031 wachsen?
Der Markt soll mit einer CAGR von 8,63 % wachsen und bis 2031 rund USD 976,3 Milliarden erreichen.
Welches Segment hält den größten Marktanteil im Georadar-Markt?
Ausrüstung führt mit einem Umsatzanteil von 50,68 % im Jahr 2025.
Warum gewinnen drohnengestützte Georadar-Systeme an Bedeutung?
Sie ermöglichen Vermessungen in gefährlichen oder unzugänglichen Gebieten und sollen mit einer CAGR von 10,9 % wachsen.
Was ist der wichtigste regulatorische Treiber in Nordamerika?
Die Standards der Common Ground Alliance verlangen eine elektromagnetische Leitungsverifikation vor jedem Erdaushub.
Welche Region wird das schnellste Wachstum verzeichnen?
Asien-Pazifik, angetrieben durch den raschen U-Bahn-Bau und Smart-City-Projekte, soll mit einer CAGR von 8,7 % wachsen.
Seite zuletzt aktualisiert am:



