
Marktgröße und Marktanteil für Radarsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
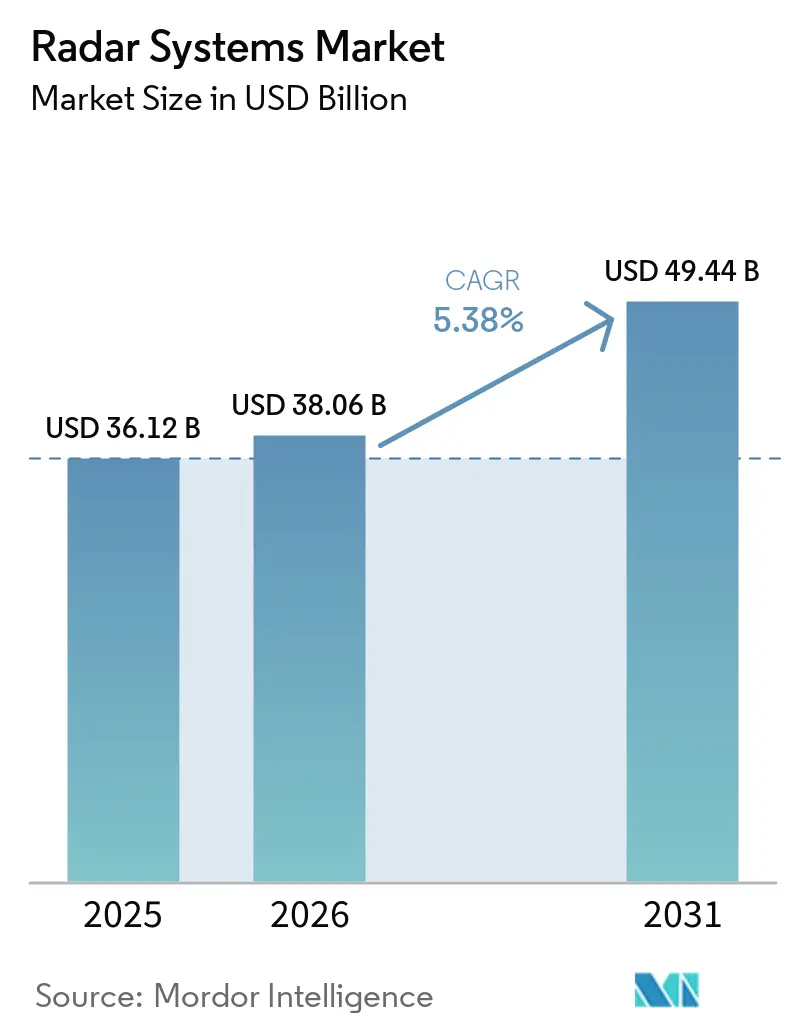
| Marktgröße (2026) | 38.06 Milliarden US-Dollar |
| Marktgröße (2031) | 49.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.38 % |
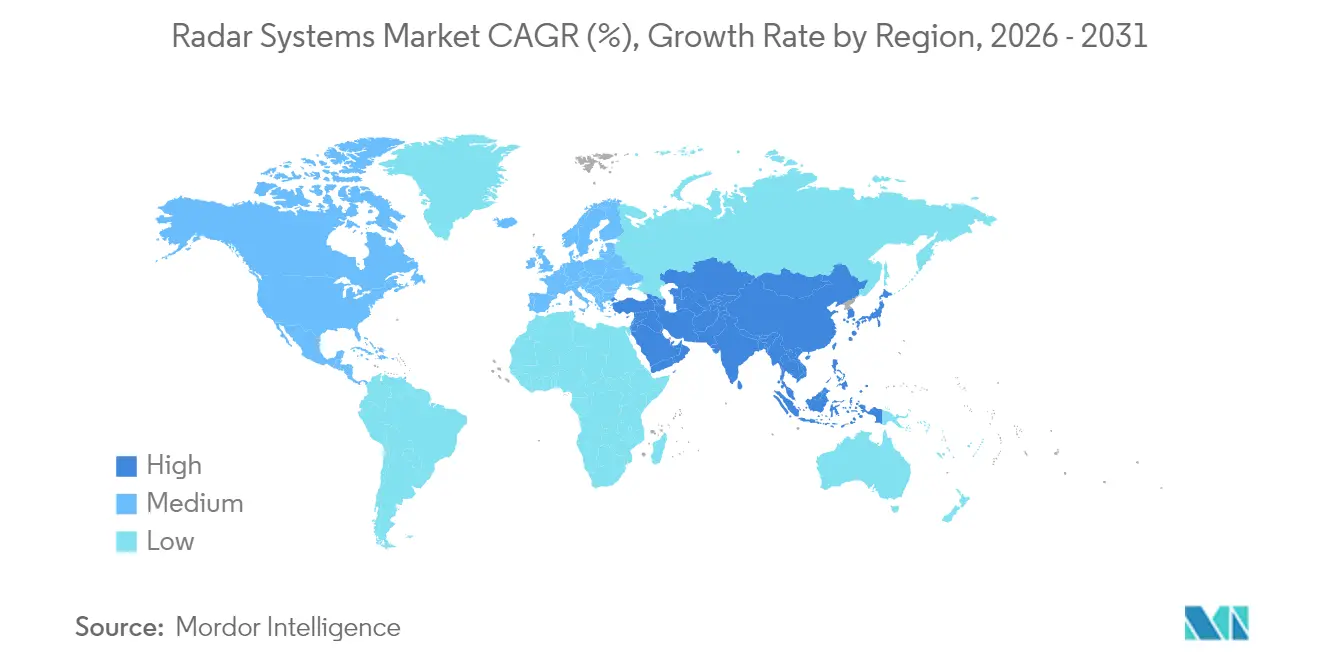
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
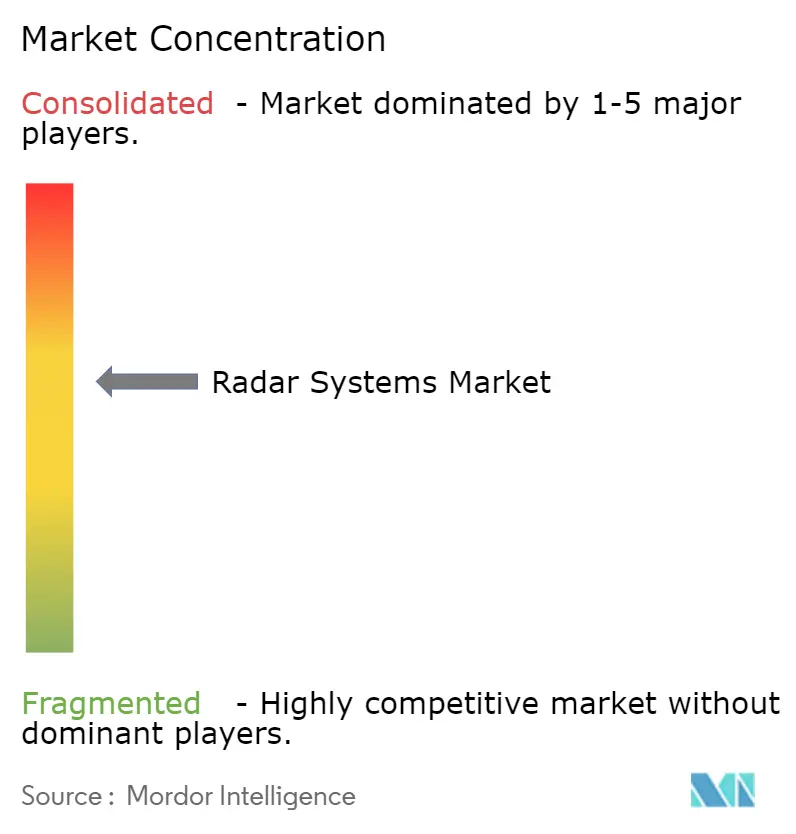
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Radarsysteme von Mordor Intelligence
Die Marktgröße für Radarsysteme soll von 36,12 Milliarden USD im Jahr 2025 auf 38,06 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 49,44 Milliarden USD erreichen, bei einer CAGR von 5,38 % über den Zeitraum 2026–2031. Das aktuelle Wachstum wird durch stabile Verteidigungsfinanzierung, die rasche Einführung von Fahrassistenzsystemen (ADAS) im Automobilbereich und umfassende Modernisierungsprogramme für die Flugsicherung angetrieben. Die militärische Nachfrage nach weitreichenden Luft- und Raketenabwehrsensoren, kombiniert mit dem Übergang zu 4D-Bildgebungsradar in Fahrzeugen und phasengesteuerten Wetterradaren, erweitert die adressierbare Basis des Markts für Radarsysteme.[1]Bundesluftfahrtbehörde, "Programm zum Ersatz von Einrichtungen und zur Risikominderung", faa.gov Dauerstrichantennen-Architekturen profitieren von Millimeterwellen-Upgrades im 77-81-GHz-Band, während KI-gestützte digitale Strahlformung und softwaredefinierte Designs die Leistungszyklen beschleunigen. Das Lieferkettenrisiko für Galliumnitrid bleibt ein kurzfristiges Problem, treibt jedoch Zweitquellen-Strategien und langfristige Werkstoffwissenschaftsinvestitionen an.
Wesentliche Erkenntnisse des Berichts
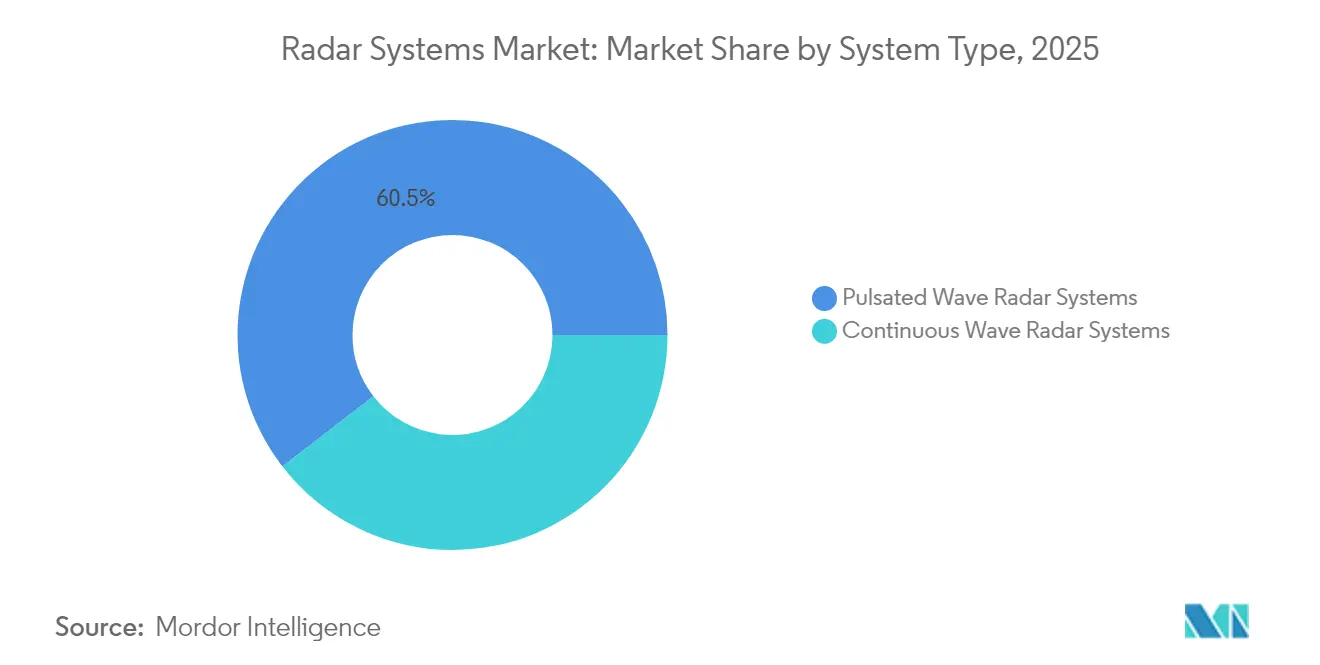
- Nach Systemtyp führten Pulsradarsysteme mit einem Marktanteil von 60,48 % am Markt für Radarsysteme im Jahr 2025, während Dauerstrichradar-Architekturen die schnellste CAGR von 5,74 % bis 2031 verzeichneten.
- Nach Frequenz hielt das C-X-Band im Jahr 2025 einen Anteil von 38,11 % an der Marktgröße für Radarsysteme, und Millimeterwellenbänder oberhalb von 40 GHz werden bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen.
- Nach Komponente entfielen Antennenmodule im Jahr 2025 auf 32,35 % der Marktgröße für Radarsysteme; Software und Dienstleistungen stellen das am schnellsten wachsende Segment mit einer CAGR von 5,89 % bis 2031 dar.
- Nach Endverbraucher dominierte Militär und Verteidigung mit einem Marktanteil von 57,12 % am Markt für Radarsysteme im Jahr 2025; für den Automobilsektor wird eine CAGR von 5,97 % bis 2031 prognostiziert.
- Geografisch gesehen führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 36,94 %; der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 6,09 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Radarsysteme
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Verteidigungsbudgets | +1.8% | Global, angeführt von Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von Automobil-ADAS-Radar | +1.5% | Global, am stärksten in Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Modernisierungsprogramme für die Flugsicherung | +1.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach fortschrittlicher Wetterüberwachung | +0.9% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Miniaturisiertes Radar für die Integration in kleine UAV | +0.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Radarsysteme auf Basis digitaler Strahlformung | +0.6% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Verteidigungsbudgets
Verteidigungsministerien lenken weiterhin Mittel in Sensoren der nächsten Generation. Das US-amerikanische Verteidigungsministerium stellte im Haushaltsjahr 2025 1,7 Milliarden USD für den Lower Tier Air and Missile Defense Sensor und 537 Millionen USD für die laufende AN/SPY-6-Produktion bereit. Eine ähnliche Dynamik ist in Europa erkennbar, wo Lettland und Slowenien HENSOLDT TRML-4D-Systeme im Wert von 100 Millionen EUR (109 Millionen USD) zur Stärkung der integrierten Luftverteidigung bestellten. Die Verteidigungsinvestitionen im asiatisch-pazifischen Raum beschleunigen sich durch die AESA-Radarverträge von Hanwha Systems für den KF-21-Kampfjet und die L-SAM-II-Raketenbatterie. Multilaterale Rahmenwerke wie NATO-Standardisierungsabkommen erleichtern den grenzüberschreitenden Technologiefluss und unterstützen Effizienzgewinne bei der Volumenbeschaffung.
Rasche Einführung von Automobil-ADAS-Radar
Automobilhersteller erweitern Radarknoten von der adaptiven Geschwindigkeitsregelung bis hin zur vollständigen 360-Grad-Wahrnehmung. Arbe Robotics und NVIDIA kooperierten an einem 4D-Bildgebungsradar, das Höhe und Geschwindigkeit für Autonomieanforderungen der Stufe 3 kartiert.[2]Arbe Robotics, "4D-Bildgebungsradartechnologie", arberobotics.com NXP Semiconductors kooperierte mit Bitsensing, um die Auflösung zu erhöhen und die Latenz für Sicherheitsfunktionen in mehreren Fahrzeugklassen zu reduzieren. Regulatorischer Druck erhöht die Dringlichkeit: Europäische Vorschriften schreiben fortschrittliche Notbremssysteme in allen neuen Fahrzeugen vor, und die US-amerikanische Nationale Straßenverkehrssicherheitsbehörde verabschiedete ähnliche Vorschläge. Der Übergang in das 77-81-GHz-Band bietet höhere Entfernungsauflösung und kleinere Antennenabmessungen und ermöglicht so die Massenmarkteinführung.
Modernisierungsprogramme für die Flugsicherung
Die Initiative der Federal Aviation Administration im Wert von 8 Milliarden USD zur Einrichtungsersetzung und Risikominderung wird 618 veraltete Radarsysteme durch Festkörpersysteme mit verbesserter Zuverlässigkeit und Wetterdurchdringung ersetzen. Das Programm „Single European Sky” Europas priorisiert die Integration von digitalem Radar und vernetzter Sensorik und fördert interoperable Lösungen zwischen Flugsicherungsdienstleistern. Der Globale Luftnavigationsplan der Internationalen Zivilluftfahrtorganisation harmonisiert Leistungsgrundlagen und ermutigt Anbieter, global zertifizierbare Plattformen zu entwickeln. Software-definierte Architekturen ermöglichen künftige Algorithmus-Upgrades ohne Hardwareänderungen und entsprechen dem wachsenden Luftverkehrsaufkommen.
Steigende Nachfrage nach fortschrittlicher Wetterüberwachung
Der Abschluss des NEXRAD-Upgrades des National Weather Service im Wert von 150 Millionen USD im Jahr 2024 hat die Vorteile der dualen Polarisation bei der Niederschlagsdiskriminierung demonstriert. China hat mehr als 50 X-Band-Phased-Array-Radare in Betrieb genommen, was die weltweite Verbreitung der Hochfrequenz-Wetterüberwachung verdeutlicht. Parallel dazu engagieren sich US-amerikanische Forschungsbehörden aktiv in Forschungs- und Entwicklungsaktivitäten, um einen Machbarkeitsnachweis für hochentwickelte softwareprogrammierbare X-Band-Radar-Systeme unter Verwendung kostengünstiger Antennen-Array-Technologie mit digitaler Strahlformungsarchitektur auf Basis mehrerer Empfängerkanäle zu entwickeln. KI-Algorithmen, die mit Radarausgaben fusioniert werden, verbessern die Vorhersage schwerer Unwetter und schaffen neue Einnahmen für die Datenanalyse. Technologieanbieter bieten nun Serviceverträge an, die Hardware, Cloud-Verarbeitung und prädiktive Erkenntnisse bündeln, und stärken damit wiederkehrende Umsatzmodelle.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Erstanschaffungs- und Lebenszykluskosten | −1.1% | Schwellenmärkte weltweit | Langfristig (≥ 4 Jahre) |
| Überfüllung des Hochfrequenzspektrums und Zuweisungsbarrieren | −0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lieferkettenkonzentration für Galliumnitrid-Bauelemente | −0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualifikationsmangel in der fortgeschrittenen HF-Technik | −0.4% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Erstanschaffungs- und Lebenszykluskosten
Premium-AESA-Radarsysteme belasten Budgets stark. Ägyptens Bestellung für eine einzelne AN/TPS-78-Installation belief sich auf 304 Millionen USD, und das GM200-Radar der Elfenbeinküste kostete 50 Millionen EUR (54,5 Millionen USD). Über die Beschaffung hinaus verlängern die Wartung von Galliumnitrid-Modulen und spezialisierte Kalibrierungen die Gesamtbetriebskosten. Mercury Systems zielt unter einem Vertrag des US-Verteidigungsministeriums im Wert von 8,5 Millionen USD auf eine 80-prozentige Reduzierung von Größe, Gewicht und Leistungsaufnahme der Radarbaugruppe ab, was die Branchenbemühungen zur Senkung der Lebenszykluskosten verdeutlicht.
Überfüllung des Hochfrequenzspektrums und Zuweisungsbarrieren
Die Ausweitung von 5G-Bereitstellungen überschneidet sich mit Radarbändern und birgt Interferenzrisiken. Die US-amerikanische Nationale Spektrumsstrategie verweist auf Konflikte bei der Zuteilung von 24-GHz- und 28-GHz-Frequenzen und zwingt Automobil- und Wetterradar-Betreiber zur Anpassung ihrer Wellenformen.[3]MITRE Corporation, "Spektrumverwaltung und Modernisierung", mitre.org Regulatorische Verhandlungen binden Ressourcen und verzögern die Markteinführung. Lösungen für dynamisches Spektrum-Sharing existieren, erfordern jedoch kognitive Radarupgrades, was Komplexität und Investitionsausgaben erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: Dauerstrichradarsysteme gewinnen an Dynamik
Die Kategorie Pulsradar entfiel im Jahr 2025 auf 60,48 % des Marktanteils für Radarsysteme, unterstützt durch weitreichende Raketenabwehrradare wie AN/SPY-6 und TPY-2. Die Pulsradartechnologie bleibt aufgrund ihrer überlegenen Spitzenleistung und Entfernungstor-Diskriminierung weiterhin das Fundament strategischer Frühwarnmissionen. Dauerstrichdesigns hingegen werden voraussichtlich eine CAGR von 5,74 % verzeichnen, was ihre Eignung für Automobil-ADAS, kleine UAV-Sense-and-Avoid-Systeme und kompakte Sicherheitsanlagen in der Schifffahrt widerspiegelt. 4D-Bildgebungsradarlösungen von Arbe Robotics nutzen frequenzmodulierte Dauerstrich-Modulation, um präzise Höhendaten zu liefern und die Einführung in autonome Fahrprogramme der Stufe 3 zu fördern.
Dauerstrichradarsysteme reduzieren Größe, Gewicht und Leistungsaufnahme und erleichtern so die Integration in platzbeschränkte Plattformen. Leonardos Osprey-Familie demonstriert eine geringe Größe, ein geringes Gewicht und einen geringen Leistungsverbrauch für unbemannte Luftfahrzeuge. Die regulatorische Zuweisung im 77-81-GHz-Band begünstigt Dauerstrich-Automobilsensoren und stärkt die Wirtschaftlichkeit der Massenproduktion. In den nächsten fünf Jahren wird erwartet, dass sich der Umsatzanteil der beiden Architekturen am Markt für Radarsysteme annähert, da Einführungen in den Bereichen Automobil, Drohnen und Infrastruktur die traditionellen Verteidigungsausgaben übersteigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Komponente: Software und Dienstleistungen führen das Wachstum an
Antennenmodule sicherten sich im Jahr 2025 32,35 % des Gesamtumsatzes, angetrieben durch Galliumnitrid-Sende-Empfangs-Module, die simultane Mehrfachmissionsbetriebe ermöglichen. Mit zunehmender Phasenarray-Dichte integrieren Antennenkacheln Steuerungs-, Kalibrierungs- und Zustandsüberwachungssensoren und steigern so den Subsystemwert. Sende-Empfangs- und Leistungsverstärkermodule wechseln von Galliumarsenid zu Galliumnitrid für höhere thermische Grenzwerte, während die Integration von Mixed-Signal-RFICs die Anzahl der Leiterplatten reduziert.
Software und Dienstleistungen werden bis 2031 mit einer CAGR von 5,89 % wachsen, unterstützt durch KI-gestützte Bedrohungsklassifizierung, Radardatenanalysen und cloud-gehostete Nachverarbeitung. KI-Frameworks wie das Cognitive Aircraft Defense System von RTX Corporation demonstrieren das Lernen in Echtzeit in elektromagnetischen Umgebungen. Da die Beschaffung auf Fähigkeit-als-Dienstleistung-Modelle umsteigt, sichern Anbieter wiederkehrende Einnahmen durch Algorithmus-Updates und Cybersicherheits-Patches. Regulatorische Compliance, einschließlich FCC-Zertifizierung und ISO-9001-Qualitätsprüfungen, stimuliert die Nachfrage nach professionellen Dienstleistungen und beschleunigt die Monetarisierung des Ökosystems.
Nach Anwendung: Landbasierte Systeme zeigen Potenzial
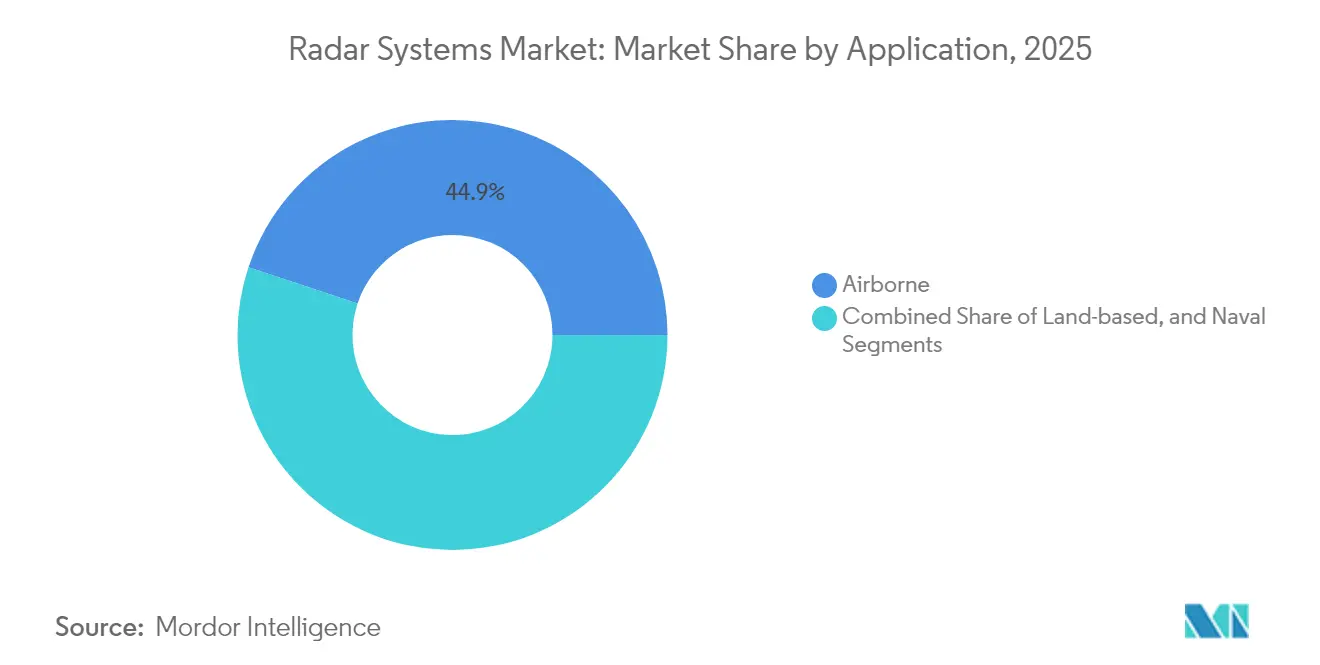
Luftgestützte Plattformen und luftgestützte Radarsysteme erzielten 2025 einen Umsatzanteil von 44,89 %, was auf aktive Kampfflugzeug-Upgrades und die Erweiterung der Flotte im zivilen Luftverkehr zurückzuführen ist. Kampfflugzeugprogramme integrieren AESA-Radarsysteme, die Luft-Luft-, Luft-Boden- und elektronische Kriegsführungsmodi in einer einzigen Apertur zusammenführen. Die Marineanforderungen bleiben durch Modernisierungspläne für Zerstörer und Fregatten mit modularen SPY-6-Varianten bestehen.
Bodengestützte Sensoren sind auf einen CAGR von 5,63 % ausgerichtet, angetrieben durch Gegenartillerie-Missionen, Grenzüberwachung und aufkommende Anforderungen zur Drohnenabwehr. Der Einsatz von TRML-4D-Radarsystemen in der Ukraine veranschaulicht den multifunktionalen Nutzen bodengestützter Systeme, die 1.500 Ziele über 250 Kilometer hinweg verfolgen. Bodengestützte Wetterradarsysteme profitieren von stabiler ziviler Finanzierung, während fahrzeugbasierte Infrastruktur-Radarknoten in Pilotprojekten für intelligente Verkehrssysteme an Bedeutung gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobilsektor treibt Innovation voran
Militär und Verteidigung hielten im Jahr 2025 57,12 % des Marktanteils für Radarsysteme, aufrechterhalten durch die Doktrin des Multi-Domain-Betriebs, die die gemeinsame Sensorfusion der Streitkräfte betont. Marine-, Boden- und weltraumgestützte Radarinvestitionen konvergieren unter integrierten Luft- und Raketenabwehrarchitekturen. Luftfahrtorganisationen, sowohl militärische als auch zivile, erneuern Überwachungs- und Wetterradarsysteme, um den Kapazitätsanforderungen gerecht zu werden.
Der Automobilbereich verzeichnet eine CAGR von 5,97 %, die höchste unter den Endverbrauchern, angetrieben durch vorgeschriebene automatische Notbremssysteme und Spurhaltesysteme. Erstausrüster entwickeln sich von einzelnen Eckradaren zu zentralisierten 4D-Bildgebungsarrays, die über Hochgeschwindigkeits-Fahrzeugnetzwerke verbunden sind. Normungsgremien wie ISO und SAE legen Leistungskennzahlen fest, die Massenfertigungseffizienzen leiten, die Kosten pro Sensor senken und die breitere Einführung in Einstiegsklasse-Modellen fördern.
Geografische Analyse
Nordamerika hielt im Jahr 2025 36,94 % des Umsatzes, gestützt durch die 849,8-Milliarden-USD-Zuweisung des US-amerikanischen Verteidigungsministeriums im Haushaltsjahr 2025 und das 8-Milliarden-USD-Radarsatzerneuerungsprogramm der US-Bundesluftfahrtbehörde. Kanada treibt NORAD-Upgrades voran, während Mexiko in Flugsicherungsmanagement und Küstenüberwachung investiert. Die Einführung von Automobilradar wächst parallel zur Herstellung von Elektrofahrzeugen in den USA und Kanada und unterstützt die Sensornachfrage.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,09 %. China hat mehr als 50 X-Band-Phasenarray-Wetterradarsysteme im Einsatz und investiert in maritime Überwachung für das CIIS im Südchinesischen Meer. Hanwha Systems aus Südkorea liefert AESA-Einheiten für den KF-21 und den L-SAM II, und Japan beschleunigt Kampfjet-Radar-Upgrades. Der Einsatz von Automobilradarsystemen beschleunigt sich auf inländischen Elektro- und autonomen Fahrzeugplattformen, unterstützt durch regulatorische Klarheit im 77-81-GHz-Band.
Europa verzeichnet eine stetige Akzeptanz, verankert durch NATO-Verpflichtungen und die Modernisierung des einheitlichen europäischen Luftraums. Lettland und Slowenien bestellten TRML-4D-Einheiten im Wert von 100 Millionen EUR (109 Millionen USD), während Leonardos ECRS Mk2 seinen ersten Typhoon-Flug absolvierte. Thales GM400α-Radarsysteme stärken die Baltische Verteidigung. Fahrassistenz-Vorschriften in Deutschland, Frankreich und Italien beschleunigen die Einführung von Automobilradarsystemen und stärken die segmentübergreifende Nachfrage.

Regulatorisches Umfeld
Radarsysteme unterliegen einer Mischung aus Vorschriften zur Frequenzzuweisung, Geräteanforderungen und Exportkontrollen im Verteidigungsbereich, die je nach Region unterschiedlich sind, sich jedoch zunehmend auf harmonisierte Frequenzbänder und strengere Sicherheitsanforderungen zubewegen. Auf globaler Ebene bildet die am 1. Januar 2025 in Kraft getretene Aktualisierung der ITU-Funkvorschriften (die die auf der WRC-23 vereinbarten Ergebnisse widerspiegelt) den Basisrahmen, den nationale Verwaltungen bei der Zuweisung von Frequenzbändern für Luftfahrtüberwachung, Wetterradar und Kurzstrecken-Automobilradar verwenden.
In wichtigen Vermarktungsräumen wird die Einhaltung durch regionale Standards und Genehmigungsverfahren geprägt. In Europa bilden die technischen Normen von ETSI die Grundlage für die Konformität von Funkanlagen im Rahmen der EU-Funkanlagenrichtlinie (Richtlinie 2014/53/EU), was sich auf am Markt platzierte Automobil- und Kurzstreckenradargeräte auswirkt. In den Vereinigten Staaten bleibt die FCC-Gerätezulassung ein zwingender Schritt für radarbezogene Funkgeräte, und eine ab dem 15. Juni 2026 gültige endgültige Regel führte einen Schnellverfahrensweg mit priorisierter Prüfung für Geräte ein, die im Rahmen der Pre-Approval Guidance in vertrauenswürdigen Testlaboren geprüft wurden, was die Planung der Zertifizierungszeitpläne und der Testlaborauswahl durch die Anbieter verändert. In Indien erließ das Department of Telecommunications im Juni 2026 die G.S.R. 468(E), um das Band 77-81 GHz für Kurzstrecken-Automobilradarsysteme von der Lizenzpflicht auszunehmen, wodurch die Lizenzierungshürden für OEMs und Tier-1-Zulieferer, die ADAS-Radarplattformen um dieses Band herum entwickeln, reduziert werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Radarsysteme umfasst vorgelagerte HF-Materialien und Halbleiter (insbesondere Galliumnitrid-Bauelemente), die mittlere Produktion von Modulen und Subsystemen (T/R-Module, Antennenarrays, Stromversorgungen, Signalprozessoren) sowie die nachgelagerte Integration in Endplattformen wie Luft- und Flugkörperabwehr, Flugverkehrsüberwachung, Wetternetzwerke und automobile ADAS. Eine wesentliche Einschränkung liegt vorgelagert im Verbundhalbleiterbereich, wo die Abhängigkeit von der Versorgung mit raffiniertem Gallium und begrenzten GaN-Kapazitäten das Risiko rund um die Verfügbarkeit von T/R-Modulen konzentriert, was sich dann auf die Bauzeitpläne der Arrays und die endgültigen Radarauslieferungen auswirkt.
Als Reaktion darauf strukturieren Hauptauftragnehmer und Subsystemzulieferer ihre Beschaffungs- und Industriepartnerschaften um, um kritische Komponenten zu sichern und die Produktion, wo möglich, zu lokalisieren. HENSOLDT unterzeichnete im März 2026 eine langfristige Vereinbarung mit United Monolithic Semiconductors, um bis 2030 900.000 GaN-Halbleiterkomponenten zu sichern, während Lockheed Martin im Februar 2026 mit einer Bestellung bei Fujitsu für eine Stromversorgungseinheit einer SPY-7-Radar-Antennenuntergruppe ein japanisches Lieferkettenelement formalisierte. Nachgelagert erweitern auch regionale Kooperations- und Produktionsvereinbarungen die Kette, darunter das Memorandum of Understanding vom April 2026 zwischen EDGE, Indra und SIATT zur Entwicklung und Produktion von Radar der nächsten Generation in Brasilien. Staatlich geführte Programme können ebenfalls die Übernahme in späten Phasen und die Nachfrage nach Instandhaltungsleistungen beschleunigen, wie das Beispiel Kanadas zeigt, das im Juni 2026 Vereinbarungen mit Australien unterzeichnete, um Over-the-Horizon-Radartechnologie für die Arktis zu erwerben und dieses Programm in eine lieferorientierte Phase zu überführen, was Integratoren, Testanbieter und Anbieter von Felddienstleistungen betrifft.
Wettbewerbslandschaft
Der Markt für Radarsysteme weist eine moderate Konzentration auf: Etablierte Unternehmen wie Lockheed Martin, RTX Corporation und Thales Group nutzen jahrzehntelange Frequenzbereich-IP und bewährte Programmerfolge, um bedeutende Aufträge zu gewinnen. Die Konsolidierung intensiviert sich, da Anduril im Juni 2024 das Radargeschäft von Numerica übernahm und so seinen autonomen Verteidigungsstack stärkte, während Voyager Technologies im August 2025 ElectroMagnetic Systems Inc. für weltraumgestützte Analysekapazitäten erwarb.
Startups konzentrieren sich auf Nischenmöglichkeiten wie Drohnenabwehrerkennung, verteilte Aperturkonfigurationen und kostengünstige Bildgebung. Die verteilte Aperturarchitektur von Zendar demonstriert hochauflösendes Automobilradar ohne große Antennen.[4]Zendar, "Verteiltes Aperturradar", zendar.io Akademische Durchbrüche, wie DGISTs Algorithmus, der die FMCW-Auflösung verdoppelt, stimulieren rein softwarebasierte Leistungssprünge. Die Wettbewerbsdifferenzierung konzentriert sich auf KI-Integration, Software-Aktualisierbarkeit und Lebenszyklusservicemodelle. Spektrumpolitik und Internationale Regelungen zur Kontrolle von Rüstungsgütern bleiben entscheidend für den Markteintritt und beeinflussen die Reichweite nicht-amerikanischer Anbieter.
Marktführer im Bereich Radarsysteme
Leonardo S.p.A.
General Dynamics Corporation
NXP Semiconductors N.V.
BAE Systems plc
Airbus Defense and Space, Inc. (Airbus SE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Programme zur Rekapitalisierung von Verteidigungs- und zivilen Infrastrukturen schaffen kurzfristig Freiräume für Kapazitätserweiterungen, Modernisierungssätze und Dienstleistungen im Zusammenhang mit einer höheren Produktionsmenge und Instandhaltung. Im Bereich Luft- und Flugkörperabwehr erklärte RTX im Juni 2026, dass es 100 Millionen USD in Portsmouth, Rhode Island investiert habe, um die LTAMDS-Prüfung und die Produktion von Patriot-GEM-T-Unterkomponenten auszubauen, und Raytheon erhielt zudem einen Auftrag der US-Marine über 515 Millionen USD für Unterstützung und Upgrades der SPY-6-Radarfamilie für Flight-IIA-Zerstörer. Diese Schritte erweitern die Möglichkeiten für Radar-Testautomatisierung, Kalibrierung, Ersatzteile und softwaregestützte Upgrades über bestehende Flotten hinweg, da sich Plattformen zunehmend hin zu softwaredefinierten Architekturen und wiederkehrenden Instandhaltungspaketen entwickeln.
Auch die zivile Luftfahrt und der Massenmarkt für Automobile eröffnen Wege für differenzierte Angebote jenseits traditioneller Langstrecken-Verteidigungsradare. Für die Flugverkehrskontrolle investierte Collins Aerospace im Mai 2026 26,5 Millionen USD, um die Radarproduktion in Florida zur Unterstützung des FAA Radar System Replacement Program (einschließlich Condor Mk3 und ASR-XM) auszubauen, was die Nachfrage nach Festkörper-Primärüberwachungsradar, Standortmodernisierung und Lebenszyklus-Servicevereinbarungen verstärkt. Im Bereich kompakter und verteilter Radartechnik eröffnete Echodyne im Juli 2026 nach einer Investition von 40 Millionen USD eine 86.350 Quadratfuß große Produktionsanlage im Bundesstaat Washington, um Kapazitäten für bis zu 30.000 MESA-Radare pro Jahr zu unterstützen, was auf die Nachfrage aus Anti-UAS- und Perimetersicherheitseinsätzen hinweist, die kompakte Sensoren mit geringem SWaP und schnellere Einsatzfähigkeit bevorzugen. Im Automobilbereich unterstützt die Produktisierung kostenorientierter Radar-Halbleiter im Juni 2026, darunter die Einführung des Radar-SoC SAF8444 durch NXP, Möglichkeiten für Einchip-Eckradardesigns und höhervolumige 77-81-GHz-Implementierungen, bei denen Zertifizierung, EMV-Prüfung und funktionssicherheitsorientierte Software-Tools zu Differenzierungsmerkmalen werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Echodyne eröffnete eine neue, 86.350 Quadratfuß große Radarproduktionsanlage im Bundesstaat Washington, unterstützt durch eine Investition von 40 Millionen USD, wodurch die Kapazität auf bis zu 30.000 MESA-Radare pro Jahr skaliert wird. Die zusätzliche Fläche unterstützt eine höhervolumige Lieferung für Anti-UAS- und Perimeterüberwachungsprogramme, bei denen Radare mit geringem SWaP in großen Mengen beschafft werden. Dies erhöht auch den Wettbewerbsdruck auf Anbieter kompakter Radare, indem Produktionsumfang mit schnelleren Lieferzeiten kombiniert wird.
- Juni 2026: NXP Semiconductors brachte den automobilen Radar-System-on-Chip SAF8444 auf den Markt, der auf Front- und Eckradardesigns für kostensensitive ADAS-Implementierungen abzielt. Das Produkt unterstützt den Trend zur Einchip-Radararchitektur, der die BOM-Komplexität reduziert und OEMs hilft, die Radarplatzierung über verschiedene Fahrzeugausstattungen hinweg zu erweitern. Es stärkt zudem das Zuliefererökosystem für 77-81-GHz-Sensoren, die zunehmend auf softwaredefinierte Fahrzeugplattformen migrieren.
- Dezember 2025: Leonardo erhielt einen Auftrag von der italienischen TELEDIFE zur Entwicklung und Lieferung der ersten vier italienischen Langstrecken-Ballistikabwehrradare der nächsten Generation unter Verwendung digitaler AESA-GaN-Technologie. Das Programm signalisiert eine anhaltende Beschaffungsdynamik für hochwertige Langstreckensensoren und verstärkt den Branchentrend hin zu GaN-basierten Arrays für höhere Leistungsdichte und Mehrfachmissionsfähigkeit. Es unterstützt zudem Folgechancen bei Schulung, Instandhaltung und Upgrade-Zyklen für nationale integrierte Luft- und Flugkörperabwehrarchitekturen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Radarsystemen, die für Erkennung, Verfolgung, Navigation und Überwachung im Verteidigungs- und zivilen Bereich verkauft werden, einschließlich der Kernhardware sowie der unterstützenden Software und Dienstleistungen, die den Systembetrieb ermöglichen.
Ausschlüsse aus dem Umfang: Reine Nicht-Radar-Sensorlösungen und allgemeine Kommunikationsgeräte, die keine Radarfunktionen ausführen, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Systemtyp
- Dauerstrich-Radarsysteme
- Pulsradar-Systeme
- Nach Komponente
- Antennenmodule
- Sende-Empfangs-Module
- Leistungsverstärker und Oszillatoren
- Signalprozessoren und Regler
- Software und Dienstleistungen
- Nach Anwendung
- Luftgestützt
- Landbasiert
- Marine
- Nach Endverbraucherbranche
- Luftfahrt
- Maritime Anwendungen
- Automobil
- Militär und Verteidigung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die anfängliche Nachfragekarte zu erstellen und realistische Einschränkungen festzulegen, bevor das Marktmodell ausgeführt wurde. Wir stützten uns auf öffentliche Quellen wie Verteidigungshaushaltsdokumente, Beschaffungs- und Auftragsvergabeportale sowie Veröffentlichungen zum Flugverkehrsmanagement, da diese in der Regel anzeigen, wo Radar-Upgrades geplant sind und wo Ersatzbeschaffungen fällig sind.
Wir nutzten auch Quellen von Luftfahrt- und Seefahrtbehörden, Frequenz- und Telekommunikationsbehörden (für Frequenzzuweisungen) sowie Zoll- und Handelsstatistiken für ausgewählte radarbezogene Kategorien. Begutachtete Fachzeitschriften zu Trends bei Radar-Hardware, einschließlich GaN-Leistungsbauelementen und digitalem Beamforming, halfen dabei, die Entwicklung von Systemfähigkeiten und der Komponentenzusammensetzung zu verstehen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Produktmixverschiebungen zwischen luftgestützten, marinegestützten und bodengestützten Anwendungen zu bestätigen. Um die Unternehmensabdeckung zu verknüpfen und Transaktionssignale schneller zu erfassen, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie die Verfolgung verteidigungsbezogener Verträge. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Quellen wurden für die Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich auf Anbieter von Radarsystemen, Komponentenspezialisten, Integratoren und informierte Käufer in den Bereichen Verteidigung, Luftfahrt, Schifffahrt und Automobil. Die Gespräche dienten dazu, zu bestätigen, wie Programme in Lieferungen umgewandelt werden, wie sich Durchschnittsverkaufspreise mit technologischen Veränderungen entwickeln und wo Upgrade-Zyklen in APAC, EMEA und Amerika beschleunigt werden oder sich verzögern.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 16 % | APAC: 41 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 26 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 58 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Ansatz, bei dem Verteidigungsbeschaffungssignale, Upgrades zur zivilen Luftfahrtüberwachung und Plattformflottentrends in einen adressierbaren Nachfragepool für Radarinstallationen und -ersatzbeschaffungen umgewandelt werden. Nach der Festlegung der Ausgangsbasis werden die Ergebnisse durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Programmvolumina multipliziert mit typischen System-ASP-Bereichen und einer Zusammenfassung der öffentlich sichtbaren Umsatzexposition der Lieferanten, bevor die Endwerte angepasst werden.
Um das Modell geerdet zu halten, verfolgen wir Eingaben wie Radarlieferungen, die mit Flugzeug- und Marine-Nachrüstungszyklen verbunden sind, Modernisierungs- und Ersatzzeitpläne, die Einführung von AESA- und softwaredefinierter Architekturen, Mixverschiebungen zwischen Dauerstrich- und Impulsansätzen sowie Preiseffekte wichtiger Komponenten wie Sende-Empfangs-Module und Signalprozessoren. Wo direkte Volumendaten dünn sind, verwenden wir Proxy-Indikatoren, einschließlich Vertragswerte, Lieferpläne und beobachtete Plattforminbetriebnahmemuster, die dann bei Folgegesprächen überprüft werden.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Timing-Risiko aus Programmen, Budgetänderungen und Finanzierungszyklen für zivile Infrastruktur in der Prognose berücksichtigt wird. Wachstumsannahmen werden am Expertenkonsens zu Variablen wie Verteidigungsmittelzuweisungen, Flughafen- und Küstenüberwachungsprojekten sowie Technologiedurchdringung ausgerichtet und bei der Validierung erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Ergebnisse nicht von realen Nachfragesignalen abweichen. Wir vergleichen Modelloutputs mit unabhängigen Kennzahlen wie Beschaffungspipelines, dem Modernisierungsrhythmus der Flotte und regionalen Ausgabenmustern und untersuchen dann große Abweichungen, indem wir die Annahmen hinter Volumina, Preisgestaltung und Lieferzeitplänen erneut prüfen.
Vor der Freigabe durchlaufen das Modell und seine Treiber schrittweise Analystenprüfungen. Wenn Anomalien auftreten, führen wir tiefere Quellenprüfungen durch und nehmen selektiv erneut Kontakt zu Interviewpartnern auf. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, einschließlich größerer Programmvergaben, politischer Veränderungen oder Lieferengpässe. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die endgültige Ansicht die neuesten verfügbaren Daten widerspiegelt.
Marktgröße für Radarsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Radarsysteme können sich unterscheiden, selbst wenn der Marktname gleich klingt, da die gezählten Komponenten, das gewählte Basisjahr und die Behandlung von Serviceumsätzen nicht immer konsistent sind. Unterschiede können auch daher rühren, ob eine Schätzung stärker auf angekündigten Programmen basiert oder darauf wartet, dass Liefernachweise als messbare Nachfrage sichtbar werden.
Die Hauptlücke besteht darin, ob Software und Dienstleistungen nur dann gezählt werden, wenn sie an ein geliefertes Radarsystem gebunden sind, und hier hält Mordor Intelligence den Umfang auf den systemseitigen Umsatz ausgerichtet, anstatt angrenzende Elektronikausgaben ohne Radarfunktion einzubeziehen. Abweichungen werden auch durch die Wahl des Basisjahres, Annahmen darüber, wie Durchschnittsverkaufspreise mit der Einführung von AESA und digitalem Beamforming steigen, und die Anwendung des Währungsumrechnungszeitpunkts bei der Aggregation von Verteidigungs- und Zivilnachfrage aus mehreren Regionen verursacht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,12 Mrd. USD (2025) | |
| Global Consultancy A | 36,04 Mrd. USD (2024) | Verwendet ein Basisjahr 2024 und ein Prognosefenster von 2024 bis 2031, was die kurzfristige Zahl verschieben kann, wenn Programmlieferungen ungleichmäßig sind. Die veröffentlichte Ansicht bietet auch nur begrenzte Klarheit darüber, wie Software- und Serviceumsätze an Radarsystemverkäufe im Vergleich zu breiteren Elektronikausgaben geknüpft sind. |
| Industry Research House B | 36,12 Mrd. USD (2024) | Verankert den Markt im Jahr 2024 und führt die Entwicklung bis 2032 fort, was den implizierten Hochlaufzeitplan für Modernisierungszyklen verändert. Der Umfang wird mit breiter Segmentierung dargestellt, aber die öffentliche Zusammenfassung erklärt nicht klar, wie Komponenten und Plattformnachrüstungen in jährliche Systemumsätze umgewandelt werden. |
Die Streuung in der Tabelle wird hauptsächlich durch die Jahresauswahl und dadurch erklärt, wie eng jede Schätzung den Service- und Softwarewert an tatsächliche Radarsystemlieferungen knüpft. Indem das Modell auf Beschaffungs-, Flotten- und Upgrade-Indikatoren zurückverfolgbar gehalten wird, bleibt die Endzahl praktisch überprüfbar und wiederholbar, wenn neue Verträge, Lieferpläne oder Technologiemixverschiebungen sichtbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Radarsysteme?
Die Marktgröße für Radarsysteme belief sich im Jahr 2026 auf 38,06 Milliarden USD und wird bis 2031 voraussichtlich 49,44 Milliarden USD erreichen.
Welcher Radartyp wächst am schnellsten?
Dauerstrich-Architekturen werden bis 2031 voraussichtlich mit einer CAGR von 5,74 % wachsen, angetrieben durch den Einsatz in Automobilen und UAV.
Warum sind Millimeterwellenbänder wichtig für Radarsysteme?
Frequenzen oberhalb von 40 GHz ermöglichen kompakte Antennen und hochauflösende Erkennung und sind damit unverzichtbar für 4D-Bildgebungs-Automobilsensoren.
Welche Region verzeichnet das stärkste Wachstum der Radarnachfrage?
Der asiatisch-pazifische Raum verzeichnet die höchste Wachstumsdynamik mit einer CAGR von 6,09 %, angetrieben durch Verteidigungsmodernisierung und Produktion autonomer Fahrzeuge.
Wie wirken sich softwaredefinierte Radarsysteme auf den Markt aus?
Softwaredefinierte Designs ermöglichen Fähigkeits-Upgrades per Code, steigern wiederkehrende Einnahmen aus Dienstleistungen und beschleunigen Innovationszyklen.
Welche Herausforderungen begrenzen den breiteren Einsatz von Radarsystemen?
Hohe Erstanschaffungskosten und Spektrumüberfüllung bleiben die wichtigsten Hemmnisse, insbesondere in Schwellenmärkten und überlasteten Frequenzbändern.
Seite zuletzt aktualisiert am:



