
Taille et part de marché du radar à pénétration de sol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 645.39 Milliards de dollars |
| Taille du Marché (2031) | 976.30 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du radar à pénétration de sol par Mordor Intelligence
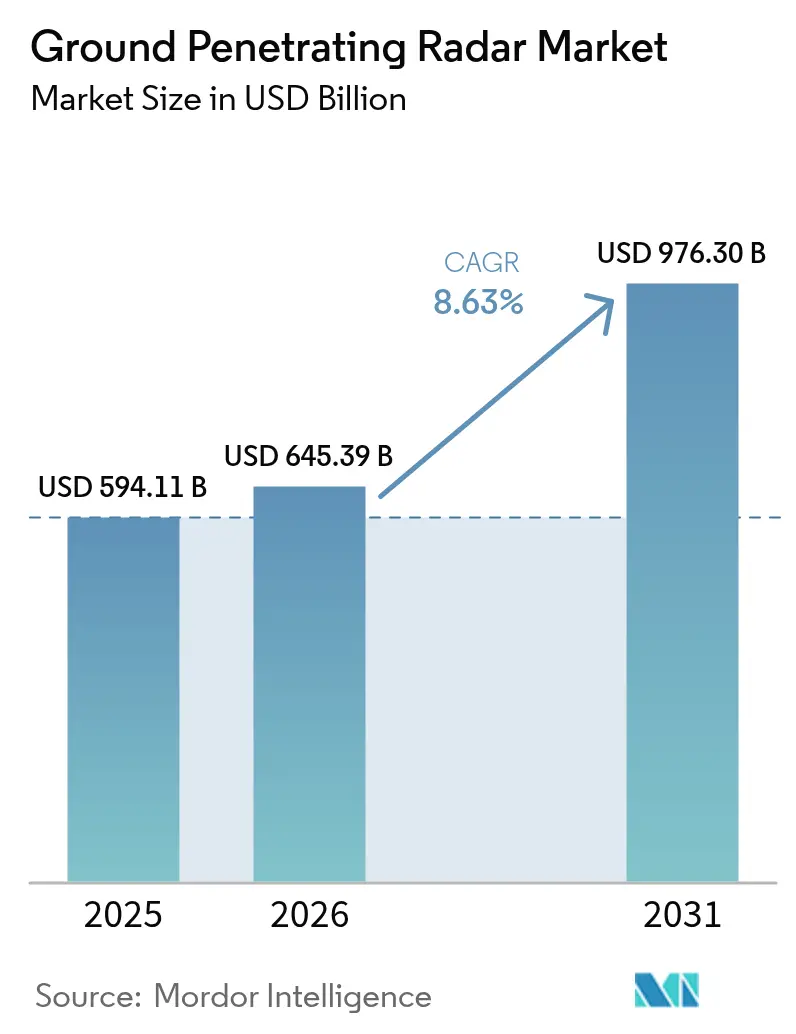
La taille du marché du radar à pénétration de sol en 2026 est estimée à 645,39 milliards USD, en hausse par rapport à la valeur de 2025 de 594,11 milliards USD, avec des projections pour 2031 indiquant 976,3 milliards USD, croissant à un TCAC de 8,63 % sur la période 2026-2031. La demande croissante de cartographie souterraine non invasive, les normes obligatoires de localisation des réseaux souterrains et l'intégration rapide de l'IA transforment les données radar en informations de maintenance prédictive qui réduisent les temps d'arrêt et les coûts de réparation. Les solutions montées sur drone étendent la portée des relevés vers les terrains dangereux, tandis que les réseaux d'antennes haute fréquence ouvrent des opportunités en imagerie du béton et en investigation forensique. L'harmonisation réglementaire en Amérique du Nord et dans l'UE raccourcit les cycles d'approbation des produits, et l'expansion des investissements en infrastructure en Asie accélère l'adoption. L'intensité concurrentielle s'accroît à mesure que les acteurs axés sur les logiciels défient les leaders établis du matériel en reliant les flux de données radar à pénétration de sol en temps réel aux plateformes de jumeaux numériques.
Points clés du rapport
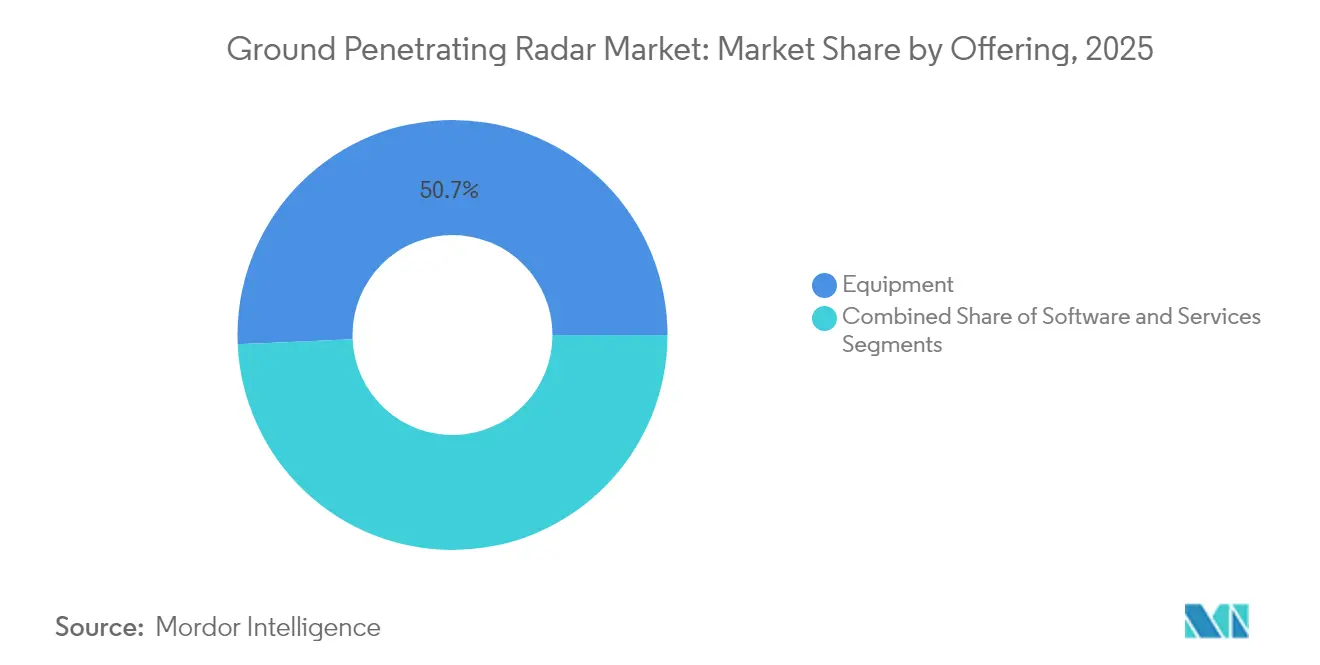
- Par offre, l'équipement a représenté 50,68 % de la part de marché du radar à pénétration de sol en 2025, tandis que les services devraient croître à un TCAC de 9,05 % jusqu'en 2031.
- Par type de produit, les systèmes sur chariot ont dominé avec une part de revenus de 41,35 % en 2025 ; les unités montées sur drone devraient se développer à un TCAC de 10,9 % jusqu'en 2031.
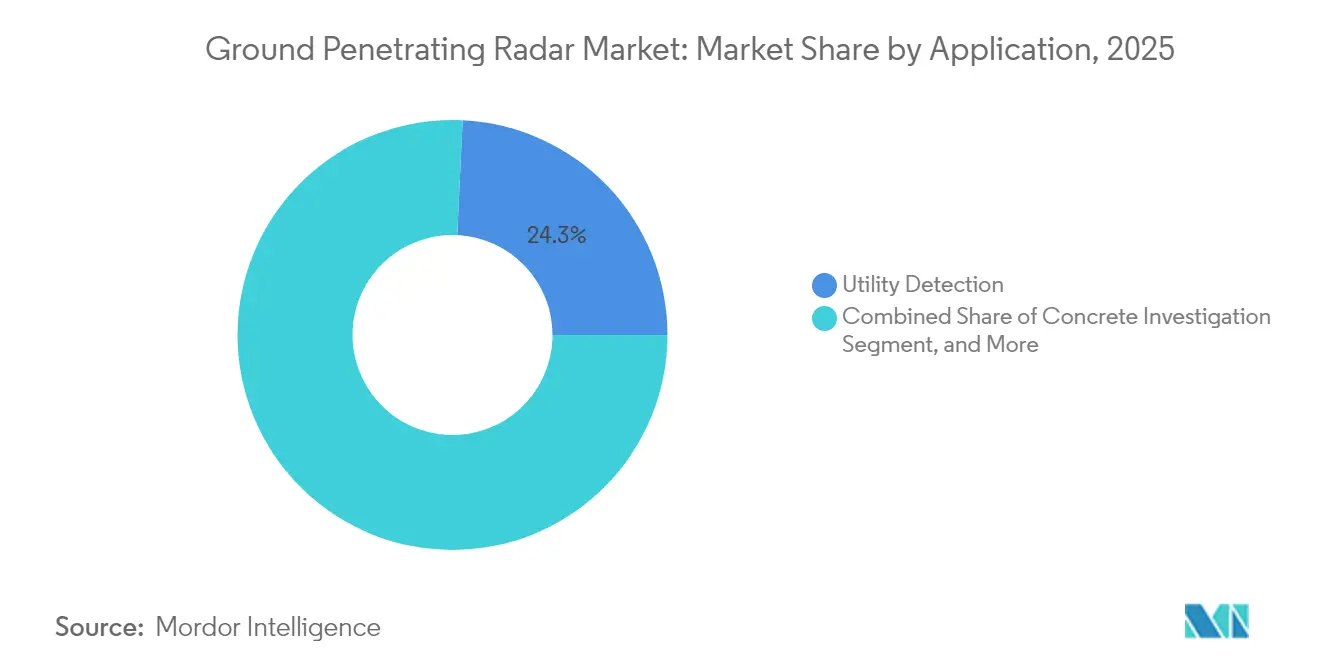
- Par application, la détection des réseaux souterrains a représenté 24,25 % de la taille du marché du radar à pénétration de sol en 2025 ; les usages militaires et des forces de l'ordre progressent à un TCAC de 9,95 % jusqu'en 2031.
- Par secteur d'utilisation final, la construction et l'infrastructure sont restées le plus grand segment de consommation en 2025, tandis que la défense est le secteur à la croissance la plus rapide sur l'horizon de prévision.
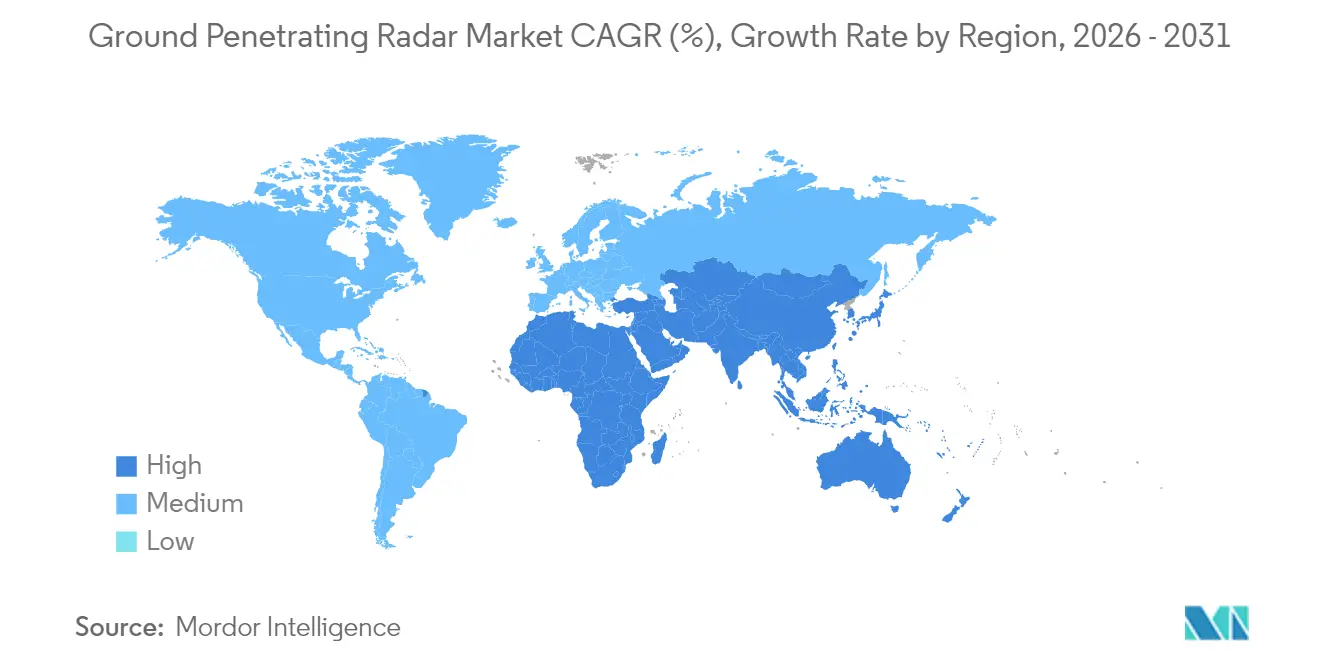
- L'Amérique du Nord a dominé géographiquement avec une part de 33,45 % en 2025 ; l'Asie-Pacifique affiche le TCAC régional le plus rapide à 8,7 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide des corridors de transport souterrain urbain | +1.80% | Asie-Pacifique, avec répercussions au Moyen-Orient | Moyen terme (2-4 ans) |
| Normes obligatoires de cartographie des réseaux souterrains | +1.20% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption croissante de réseaux d'antennes haute fréquence pour l'imagerie du béton | +0.90% | Mondial, marchés développés | Moyen terme (2-4 ans) |
| Intégration du radar à pénétration de sol avec des plateformes d'analyse de données basées sur l'IA | +1.50% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande croissante de cartographie souterraine non invasive dans les projets d'énergie renouvelable | +0.70% | Mondial, corridors éoliens et solaires | Long terme (≥ 4 ans) |
| Déploiement croissant de radar à pénétration de sol monté sur drone dans les terrains éloignés et dangereux | +1.10% | Mondial, mines et défense | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des corridors de transport souterrain urbain en Asie
Le développement des métros en Asie, de Pékin à Jakarta, stimule des achats soutenus de chariots de radar à pénétration de sol connectés au réseau qui couplent les flux radar en direct aux tableaux de bord BIM. Les entrepreneurs utilisent des scans continus pour guider les tunneliers et éviter les concentrations denses de réseaux souterrains, réduisant ainsi les risques de perforation et les dépassements de calendrier. Les essais TruewaveGPR de l'ESA ont enregistré des relevés 50 % plus rapides une fois la télémétrie GNSS et IMU intégrée. [1]Agence spatiale européenne, "TruewaveGPR | ESA Space Solutions," business.esa.int Les plans de relance gouvernementaux en faveur d'infrastructures résilientes au changement climatique soutiennent en outre la demande d'équipements sur plusieurs années.
Normes obligatoires de cartographie des réseaux souterrains en Amérique du Nord et en Europe
Le code de bonnes pratiques de la Common Ground Alliance oblige désormais à une vérification électromagnétique avant chaque excavation, entraînant des renouvellements réguliers de flotte parmi les localisateurs et les entrepreneurs en génie civil. L'harmonisation des bandes ultra-larges de l'UE offre des fenêtres de fréquences uniformes qui simplifient la logistique transfrontalière des équipements et réduisent les coûts de certification. [2]Union européenne, "Dispositifs à courte portée… Équipements à bande ultra-large," eur-lex.europa.eu
Adoption croissante de réseaux d'antennes haute fréquence pour l'imagerie du béton
Les réseaux d'antennes à résolution millimétrique détectent la corrosion des armatures et les vides avant l'apparition de l'écaillage. Les unités portatives couplées à un smartphone utilisant l'ajustement de courbes hyperboliques atteignent des erreurs de profondeur inférieures à 3 mm en laboratoire. [3]Wei Huang et al., "Estimation de la profondeur avec précision millimétrique dans le béton…," pmc.ncbi.nlm.nih.gov Les propriétaires d'actifs civils intègrent de plus en plus les scans périodiques du béton dans leurs plans de maintenance préventive.
Intégration du radar à pénétration de sol avec des plateformes d'analyse de données basées sur l'IA
Les classificateurs d'apprentissage automatique analysent désormais les traces brutes pour séparer les couches de sol, les réseaux souterrains et les anomalies avec une précision supérieure à 88 % dans des conditions contrôlées. [4]Hong Xu et al., "Classification des couches rocheuses…," doi.org Les liens avec les jumeaux numériques permettent aux gestionnaires d'installations de superposer les sorties radar sur des modèles d'actifs en 3D, facilitant ainsi les flux de travail de maintenance basée sur l'état.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des systèmes de radar à pénétration de sol avancés | -1.00% | Asie-Pacifique, Amérique latine, Afrique | Moyen terme (2-4 ans) |
| Écosystème de location limité pour les équipements de radar à pénétration de sol | -0.40% | Asie-Pacifique, Amérique latine, Afrique | Moyen terme (2-4 ans) |
| Atténuation du signal dans les sols à haute conductivité | -0.80% | Mondial, zones argileuses et salines | Long terme (≥ 4 ans) |
| Pénurie d'interprètes qualifiés en données de radar à pénétration de sol | -1.10% | Mondial, aiguë dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et écosystème de location limité dans les économies émergentes
Les systèmes de qualité industrielle équipés de processeurs IA se vendent bien au-delà de 100 000 USD, ce qui constitue un obstacle pour les petits entrepreneurs. La rareté des flottes de location en Afrique et dans certaines parties de l'Amérique latine freine l'adoption par projet.
Atténuation du signal dans les sols à haute conductivité limitant la précision en profondeur
L'argile riche en humidité augmente les pertes diélectriques et réduit la portée effective ; la précision de détection chute sensiblement dès que la teneur en eau dépasse 25 %. La compensation à fréquence échelonnée aide mais ne peut pas surmonter les limites électromagnétiques fondamentales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
la domination de l'équipement stimule l'innovation matérielleLe segment de l'équipement a contrôlé 50,68 % du marché du radar à pénétration de sol en 2025, soulignant le rôle à forte intensité de capital du matériel d'émission-réception dans les flux de travail de relevé. Les adoptants passent à des réseaux multicanaux qui augmentent la vitesse de couverture sans sacrifier la résolution en profondeur. Les services, en expansion à un TCAC de 9,05 %, attirent les maîtres d'ouvrage à la recherche de modèles OPEX et d'interprétation des données clé en main. À mesure que les modules IA migrent vers les processeurs de périphérie intégrés aux unités de contrôle, les fournisseurs associent des abonnements analytiques au matériel pour générer des revenus récurrents.
La croissance des services reflète également un déficit de compétences croissant ; l'interprétation de signatures radar complexes mêle désormais géophysique et science des données. Les opérateurs de flotte spécialisés dans le post-traitement vendent des scans à réponse rapide aux propriétaires d'infrastructures qui manquent d'expertise interne. Les fournisseurs de logiciels uniquement exploitent ce changement en alimentant des traces classifiées dans des réseaux neuronaux hébergés dans le nuage qui fournissent des sélections de couches automatisées et des étiquettes d'objets en quelques minutes.


Par type de produit :
les systèmes sur chariot en tête tandis que les drones accélèrentLes plateformes sur chariot ont représenté 41,35 % des revenus en 2025 en combinant un couplage total au sol avec une manipulation ergonomique, une formule idéale pour la localisation des réseaux souterrains et les relevés de chaussée. Les tableaux de bord analytiques transforment les traces en direct en tranches de profondeur codées par couleur consultables sur site. Les charges utiles pour drones, bien que plus légères, progressent le plus rapidement à un TCAC de 10,9 %. Les sociétés minières font voler des radars sous des drones à voilure tournante pour cartographier les chemins de fuite des digues de résidus, tandis que les équipes de défense utilisent des variantes à voilure fixe pour les balayages de tunnels frontaliers. Malgré des antennes plus légères limitant la pénétration par rapport aux chariots, la demande augmente là où l'accès au sol est restreint ou dangereux.
Des concepts hybrides émergent : des traîneaux détachables qui se fixent à un harnais de drone pour le transit, puis pivotent vers un balayage sur roues une fois sur site. Cette modularité prolonge l'endurance en vol et maintient la capacité en profondeur, laissant présager une future convergence des conceptions aéroportées et terrestres.
Par composant :
les unités de contrôle stimulent la complexité d'intégrationLes unités de contrôle modernes intègrent des récepteurs GNSS, des capteurs inertiels et des accélérateurs IA qui filtrent le bruit en temps réel. Les fournisseurs annoncent une précision de positionnement au centimètre même sous un couvert arboré dense en fusionnant les corrections de dérive IMU. L'innovation en matière d'antennes se concentre sur les lentilles en métamatériaux et les réseaux à commande de phase qui affinent la mise au point du faisceau, tandis que les packs lithium-ion légers prolongent les durées de sortie des drones au-delà de 30 minutes. La communication entre composants s'effectue désormais via Ethernet industriel, facilitant l'intégration aux réseaux de chantier et aux serveurs en nuage.
Les dépenses de R&D s'orientent vers des émetteurs à définition logicielle capables de balayer de 100 MHz à 3 GHz à la volée, adaptant les piles de fréquences à la géologie. Cette adaptabilité réduit les exigences de passages multiples et abaisse les coûts de relevé par kilomètre.
Par plage de fréquences :
les fréquences inférieures à 500 MHz dominent les applications de pénétration en profondeurLes équipements inférieurs à 500 MHz restent indispensables pour le sondage géologique et les corridors de grandes canalisations, où la portée en profondeur prime sur le détail fin. La bande 500-1000 MHz équilibre pénétration et résolution pour la localisation des réseaux souterrains, soutenant la plupart des ordres de travaux municipaux. Les fréquences supérieures à 1000 MHz excellent dans l'imagerie du béton et les travaux forensiques, cartographiant les grilles d'armatures et les vides avec une précision millimétrique. Les unités à double mode peuvent changer de bande en cours de relevé, produisant un cube de données unique assemblé qui combine les niveaux de profondeur et de résolution.
Les tests en laboratoire sur des prototypes à fréquence échelonnée enregistrent des améliorations du rapport signal/bruit supérieures à 3 dB, signalant un avenir où l'agilité en fréquence deviendra standard sur les modèles phares.
Par application :
la détection des réseaux souterrains en tête dans un contexte d'accélération militaireLa détection des réseaux souterrains a conservé une part de 24,25 % de la taille du marché du radar à pénétration de sol en 2025, les villes appliquant des lois de sécurité lors des excavations. Les traces radar alimentent des couches SIG que les propriétaires d'actifs mettent à jour en temps réel, réduisant les coûts de perforation imprévue. La demande militaire et des forces de l'ordre, croissant à un TCAC de 9,95 %, couvre la détection de tunnels, la cartographie des engins explosifs non explosés et la sécurité périmétrique. L'investigation du béton et les audits d'actifs de transport complètent les travaux récurrents réguliers.
Les archéologues et les scientifiques de l'environnement ajoutent un volume de niche en scannant des sites patrimoniaux et en cartographiant les panaches de contaminants. Des études de cas aux Émirats arabes unis ont montré que le radar délimitait des fondations en pierre enfouies avec une perturbation minimale du site.
Par secteur d'utilisation final :
domination de la construction dans un contexte d'accélération de la défenseLes entreprises de construction ancrent les ventes de systèmes en intégrant les scans radar dans les évaluations des risques avant appel d'offres, la planification du battage de pieux et les dossiers de remise d'actifs. Les achats de la défense s'accélèrent à mesure que les agences financent des réseaux portés par drone pour les patrouilles frontalières et le déminage humanitaire, des domaines où les détecteurs de métaux portables traditionnels peinent. Les entreprises d'ingénierie, d'approvisionnement et de construction dans les énergies renouvelables forment une cohorte croissante ; les trancheuses de parcs éoliens vérifient les corridors de câbles par radar avant le forage sans tranchée.
Analyse géographique
Marché du Radar à Pénétration de Sol en Amérique du Nord
L'Amérique du Nord a dominé avec 33,45 % des revenus en 2025 grâce à des règles strictes de la Common Ground Alliance imposant la vérification du sous-sol et aux cycles de remplacement réguliers des opérateurs de flotte. Les subventions d'infrastructure soutenues par les États, couvrant le haut débit, les usines de véhicules électriques et les mises à niveau du réseau électrique, garantissent un solide pipeline de projets de scanning. Les fournisseurs régionaux associent le radar à des logiciels d'IA pour exporter des offres clés en main à l'échelle mondiale.
Marché du Radar à Pénétration de Sol en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR régional le plus élevé à 8,7 %. Les grandes lignes de métro en Chine, en Inde et en Asie du Sud-Est nécessitent une surveillance radar 24h/24 et 7j/7 pendant les travaux d'excavation. Les programmes de villes intelligentes intègrent les données radar dans des jumeaux numériques des corridors de services publics souterrains, orientant proactivement les équipes de maintenance. Le Japon et la Corée du Sud défendent les réseaux d'antennes montés sur drones pour les itinéraires montagneux sujets aux glissements de terrain, favorisant l'adoption précoce des technologies d'antennes légères.
Marché du Radar à Pénétration de Sol en Europe
L'Europe maintient une demande soutenue grâce à des réglementations UWB harmonisées qui simplifient les processus de certification. Les gestionnaires de sites patrimoniaux en Italie et en Grèce déploient des équipements haute fréquence pour auditer les fondations de cathédrales sans forage de carottes. Les contrats de capteurs de défense ont fortement progressé en 2025, les tensions régionales ayant conduit à des budgets de contre-mesures plus importants, au bénéfice des fournisseurs de radioaltimètres et de charges utiles de guerre électronique.
Marché du Radar à Pénétration de Sol en Amérique latine et au Moyen-Orient et Afrique
L'Amérique latine, le Moyen-Orient et l'Afrique restent des marchés sous-pénétrés mais riches en opportunités. L'expansion du réseau électrique au Brésil et les méga-projets en Arabie Saoudite, par exemple, incluent des allocations importantes pour la cartographie des services publics souterrains. La contrainte demeure l'accessibilité financière des équipements et la disponibilité des interprètes, suscitant un intérêt pour les modèles de service à la demande par scan.

Paysage réglementaire
L'utilisation du radar à pénétration de sol (GPR) est principalement encadrée par les règles relatives au spectre des dispositifs à bande ultra-large (UWB) et à courte portée, qui fixent des limites d'émission et, dans de nombreuses juridictions, restreignent l'exploitation aux utilisateurs formés ou professionnels afin de réduire les risques d'interférence. Aux États-Unis, l'exploitation du GPR relève des exigences de la FCC applicables aux émetteurs intentionnels UWB (47 CFR Part 15, incluant la Section 15.509), ce qui influence la conception des produits en matière de tests de conformité, d'étiquetage et de conditions d'utilisation contrôlée pour des applications telles que la construction, l'exploitation minière et la sécurité publique.
En Europe, les normes harmonisées de l'ETSI (notamment l'EN 302 066 pour l'utilisation du spectre et l'EN 301 489-32 pour la CEM) fournissent une base technique commune, tandis que les pratiques d'autorisation et les conditions d'utilisation restent gérées par les administrations nationales dans les États membres. Le Canada réglemente les radars GPR/radars de sondage de niveau par l'intermédiaire des Cahiers des charges sur les normes radioélectriques (CNR) d'Innovation, Sciences et Développement économique Canada (ISDE), tels que le CNR-211, traitant les équipements conformes comme des appareils radio soumis à certification. Cette structure lie l'accès au marché à des démarches d'approbation formelles et tend à favoriser les fournisseurs disposant d'une conformité documentée dans plusieurs régions, les travaux d'étude de l'UIT-R venant appuyer un cadrage international plus large pour la coexistence des systèmes UWB et radar.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les composants RF et de positionnement (antennes, unités de contrôle avec traitement embarqué, modules GNSS/IMU, batteries et tablettes robustes) que les fabricants OEM intègrent dans des plateformes portables, sur chariot, montées sur véhicule et compatibles UAV. Les fabricants de systèmes se différencient ensuite par des réseaux multicanaux, un traitement du signal embarqué et l'interopérabilité avec les outils de cartographie, avec du matériel et des outils de flux de travail proposés par des entreprises telles qu'IDS GeoRadar (Hexagon AB), ImpulseRadar et US Radar Inc. Les spécialistes logiciels contribuent également en convertissant les radargrammes en sorties prêtes à la cartographie.
En aval, les distributeurs et partenaires de services vendent aux acteurs du génie civil, des services publics, des infrastructures de transport et de la défense, où une part croissante de la valeur des projets est liée aux services de relevé, de post-traitement et d'interprétation plutôt qu'au seul équipement. La complexité de l'interprétation et le besoin d'un géoréférencement précis soutiennent une demande récurrente de flux de travail groupés (matériel plus analyses SaaS, extraction automatisée de caractéristiques et intégration à la gestion d'actifs). L'atténuation dépendante du sol et la rareté des compétences renforcent encore l'importance de procédures normalisées et d'offres de services gérés pour une cartographie répétable des services publics et une évaluation d'état fiable.
Paysage concurrentiel
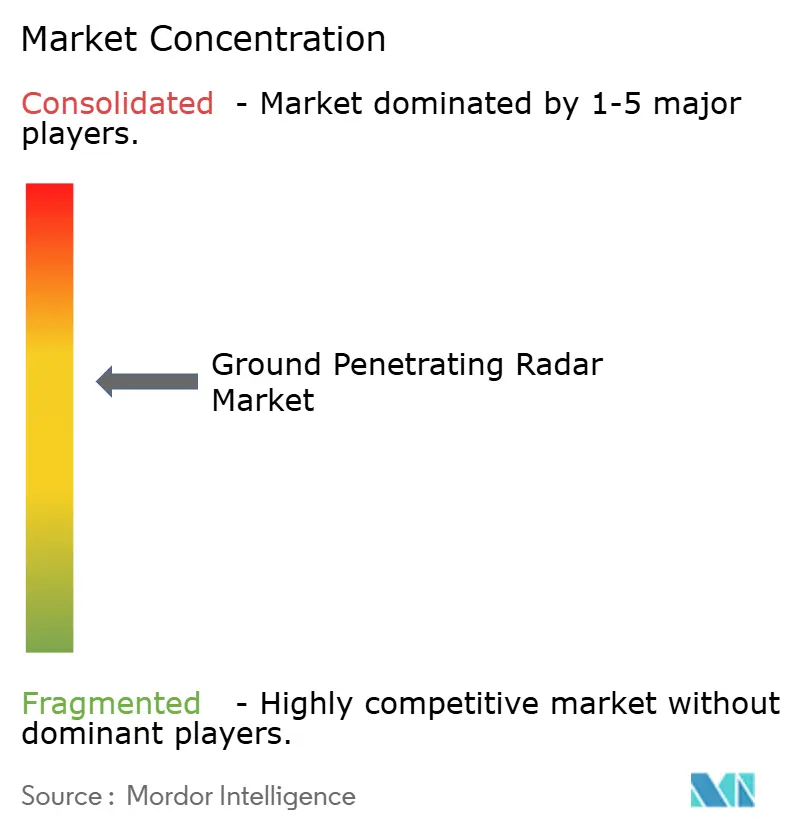
Le marché du radar à pénétration de sol présente une fragmentation modérée. Des innovateurs de longue date tels que Geophysical Survey Systems Inc. s'appuient sur cinq décennies de propriété intellectuelle en matière d'antennes et sur des réseaux de distributeurs solides pour défendre leurs parts. Le pivot de Trimble vers les logiciels et les revenus récurrents a produit un mix d'abonnements de 62 % sur une base de ventes de 3,2 milliards USD, soulignant le déplacement du pool de profits vers l'analytique. Leica Geosystems a intégré des capteurs multi-réseaux avec des tableaux de bord en nuage pour accélérer la livraison de cartes de réseaux souterrains.
Les challengers émergents se concentrent sur des flux de travail axés sur l'IA : des prototypes d'émetteurs-récepteurs mobiles distribués de l'Université du Michigan permettent une imagerie à 360 degrés sans repositionnement de l'opérateur. Plusieurs startups associent des moteurs d'interprétation en mode SaaS à des antennes à faible coût, abaissant les barrières à l'entrée pour les petits entrepreneurs. L'intensité de la course aux brevets se concentre sur les réseaux à commande de phase, les lentilles en métamatériaux et les filtres de bruit basés sur des réseaux neuronaux.
Les mouvements stratégiques en 2024-2025 ont inclus des alliances OEM-service, des partenariats de charges utiles pour drones et des acquisitions dans le secteur de la défense. Chemring a étendu la production de radioaltimètres miniatures après avoir enregistré 26 millions GBP (35,78 millions USD) de nouvelles commandes, visant des ventes annuelles proches de 800 millions GBP (1 100,89 millions USD) d'ici 2030. Dans l'ensemble, les entreprises capables d'intégrer la fiabilité matérielle avec l'analytique en temps réel et la connectivité en nuage sont bien positionnées pour capter la prochaine vague de croissance.
Leaders du secteur du radar à pénétration de sol
-
IDS Georadar
-
Sensors & Software Inc.
-
Chemring Group
-
Geophysical Survey Systems, Inc. (GSSI)
-
Guideline Geo AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Radar à Pénétration de Sol
- IDS GeoRadar
- Sensors and Software Inc.
- Guideline Geo AB
- Chemring Group PLC
- GSSI (Geophysical Survey Systems Inc.)
- Ground Penetrating Radar Systems LLC
- Geoscanners AB
- Pipehawk PLC
- Utsi Electronics Ltd.
- Hilti Corporation
- Hexagon AB
- US Radar Inc.
- Radiodetection Ltd.
- Penetradar Corporation
- MALA GPR
- Leica Geosystems AG
- Trimble Inc.
- ImpulseRadar Sweden AB
- 4M Analytics Ltd.
- TransTech Systems Inc.
Lire l’analyse des entreprises de radar à pénétration de sol

Opportunités de marché et perspectives d'avenir
Une opportunité clé à court terme consiste à transformer la vérification obligatoire ou imposée par les politiques du sous-sol en flux de travail numériques évolutifs, en particulier lorsque les agences exigent une cartographie non invasive avant la construction et les travaux routiers. En avril 2026, des directives à Pune ont demandé aux entrepreneurs de mener des relevés GPR avant les travaux de développement ou de réparation routière afin de réduire les accrochages de réseaux, et en juin 2026, l'Urban Redevelopment Authority de Singapour a mis en avant le déploiement à grande échelle de technologies de détection non invasives, dont le GPR, pour la cartographie des réseaux souterrains. Ensemble, ces actions renforcent la demande de systèmes prêts pour le terrain pouvant être achetés, déployés et audités selon les processus municipaux.
Une autre opportunité réside dans le passage des radargrammes autonomes vers des modèles 3D intégrés du sous-sol connectés aux environnements BIM et de jumeau numérique, ce qui accroît les dépenses en logiciels, en positionnement et en relevés répétés pour la maintenance des actifs. Les données de 2026 comprennent la validation de flux de travail combinant GPR avec BIM, photogrammétrie par UAV et balayage laser pour la reconstruction des réseaux souterrains, ainsi que des déploiements tels que celui de Genesys International utilisant les solutions IDS GeoRadar en Inde pour la cartographie 3D du sous-sol au sein de plateformes géospatiales numériques. Les fournisseurs qui associent le GPR au GNSS, à l'interprétation automatisée et à l'exportation vers des formats SIG/BIM sont bien positionnés pour prendre en charge des ensembles de données de réseaux multi-parties prenantes que les propriétaires d'infrastructures maintiennent dans le temps, plutôt que des livrables limités à un seul projet.
Recent Industry Developments in Marché du Radar à Pénétration de Sol
- Juin 2026 : l'Urban Redevelopment Authority de Singapour a mis en avant le déploiement à grande échelle de technologies de détection non invasives, dont le GPR, pour la cartographie des réseaux souterrains, signalant une adoption municipale croissante des flux de travail intégrés du sous-sol. L'annonce souligne une évolution vers une capture de données normalisée et une intégration numérique avec les plateformes SIG existantes.
- Mai 2026 : Sensors & Software Inc. a lancé un système de radar à pénétration de sol Noggin doté de la visualisation SplitView. Ce lancement permet une interprétation plus rapide sur le terrain et une adoption plus large parmi les équipes de génie civil et de services publics recherchant des résultats normalisés.
- Avril 2026 : les autorités de Pune ont publié des directives exigeant des entrepreneurs qu'ils réalisent des relevés GPR avant les travaux de développement routier afin de réduire les accrochages de réseaux. Cette politique accroît l'achat en amont de systèmes GPR robustes et testés par les entrepreneurs municipaux et les fournisseurs de construction.


Marché du Radar à Pénétration de Sol Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes de radar à pénétration de sol (GPR) ainsi que les logiciels et services associés qui aident à détecter et cartographier les objets et conditions du sous-sol dans les usages civils et de défense.
Exclusions du périmètre : les services après-vente sont exclus de la taille du marché.
Aperçu de la segmentation
-
Par offre
- Équipement
- Logiciel
- Services
-
Par type de produit
- Radar à pénétration de sol portatif
- Radar à pénétration de sol sur chariot
- Radar à pénétration de sol monté sur véhicule
- Radar à pénétration de sol monté sur drone
-
Par composant
- Unité de contrôle
- Antenne
- Alimentation électrique
-
Par plage de fréquences
- < 500 MHz
- 500 - 1000 MHz
- > 1000 MHz
-
Par application
- Détection des réseaux souterrains
- Investigation du béton
- Inspection municipale
- Investigation forensique et archéologie
- Infrastructure de transport
- Géotechnique et environnement
- Inspection en cas de catastrophe
- Forces de l'ordre et militaire
-
Par secteur d'utilisation final
- Construction et infrastructure
- Pétrole et gaz / mines
- Environnement et agriculture
- Défense et sécurité
- Académique et recherche
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte de base de la demande et maintenir des hypothèses réalistes dans les cas d'usage liés à la construction, aux services publics, au transport et à la sécurité. Nous nous référons à des sources publiques telles que les publications de l'USGS sur la géophysique proche de la surface, les programmes d'infrastructure du US DOT et de la FAA, les séries de dépenses de construction du recensement américain, et les divulgations d'achats de défense lorsqu'elles sont disponibles.
Par ailleurs, nous examinons les rapports annuels d'entreprises, les présentations aux investisseurs, les fiches techniques de produits, ainsi que les sites de secteurs et d'associations professionnelles pour comprendre les modes d'utilisation, les configurations système habituelles et l'orientation des prix. Les bases de données de brevets sont également examinées pour repérer l'évolution des conceptions d'antennes, des systèmes multicanaux et de l'intégration UAV, ce qui nous aide à éviter de nous appuyer sur des hypothèses de fonctionnalités obsolètes. Pour certaines vérifications, des abonnements payants pour les données financières d'entreprises et une plateforme d'actualités et de données financières sont utilisés pour confirmer les événements corporatifs et l'exposition régionale. Ces sources sont illustratives, et nous utilisons également des références publiques supplémentaires pour collecter des données, valider les intrants et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Le travail primaire vise à valider ce qui est acheté, la fréquence de remplacement des systèmes, et la façon dont les prix diffèrent selon la plage de fréquence et le type de plateforme. Nous nous entretenons avec un ensemble de fabricants, de partenaires de distribution et d'utilisateurs finaux tels que des équipes de localisation de réseaux, des entrepreneurs en génie civil, des agences de transport et des utilisateurs orientés défense à travers l'APAC, l'EMEA et les Amériques.
Les réponses des répondants aident spécifiquement à déterminer si les revenus sont suivis uniquement au niveau de l'équipement ou répartis entre équipement, logiciels et services, et si les cycles de remplacement varient de manière significative selon l'application et la plateforme (portable, sur chariot, monté sur véhicule et monté sur UAV).
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 13 % | APAC : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 36 % |
| Petits acteurs : 18 % | Managers : 60 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande adressable à partir de signaux d'activité d'utilisation finale, puis applique des couches réalistes d'adoption et de dépenses pour le GPR dans chaque application. Par exemple, l'activité de construction et d'infrastructure, l'intensité de la cartographie des réseaux souterrains, les programmes d'inspection des transports et les cycles d'achat de défense et de sécurité sont utilisés comme indicateurs d'ancrage.
Pour garder des totaux pratiques, le modèle est également vérifié par des approximations ascendantes sélectives, telles que les prix de vente moyens échantillonnés par type de produit (portable, sur chariot, monté sur véhicule et monté sur UAV) multipliés par la demande unitaire implicite, ainsi que les retours des canaux de distribution sur les évolutions de la répartition entre équipement, logiciels et services. Lorsque les données sont limitées dans les petits pays, nous estimons à l'aide d'indicateurs de substitution tels que les dépenses de construction et l'expansion des réseaux de services publics, puis ajustons à l'aide des retours d'experts régionaux.
Les prévisions sont établies par analyse de scénarios appuyée par un lissage des tendances, car la demande peut évoluer avec le calendrier de financement des infrastructures et les budgets de sécurité. Les principaux intrants suivis incluent la répartition des plages de fréquence, la cadence d'inspection habituelle des actifs de transport, la croissance des charges de travail de détection des réseaux, et l'évolution attendue des prix à mesure que les systèmes multicanaux se développent.
Validation des données et cycle de mise à jour
Les résultats sont validés en recoupant les dépenses implicites par projet et par groupe d'utilisateurs finaux avec les retours d'entretiens et les niveaux d'activité d'infrastructure visibles publiquement. Les écarts importants sont signalés, et les hypothèses sont revues lorsque le modèle suggère des expéditions unitaires irréalistes, des sauts soudains de prix de vente moyen, ou une part d'application qui ne correspond pas aux retours de terrain.
Avant validation finale, les résultats font l'objet d'un examen interne en plusieurs étapes afin de corriger les incohérences entre l'offre, le type de produit et la région. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent (par exemple, des changements de politique, des contrats majeurs ou des évolutions de l'offre). Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle.
Comparaison de la taille du marché du radar à pénétration de sol de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le radar à pénétration de sol peuvent varier considérablement, même lorsque le nom du sujet semble identique. Les différences proviennent généralement de ce qui est inclus dans le bassin de revenus, de l'année utilisée comme référence, et de la façon dont les prix et les services sont traités à mesure que l'adoption progresse.
Certains chiffres publiés se concentrent étroitement sur les ventes d'équipement en millions d'USD et limitent les revenus de logiciels et de services à ce qui est directement groupé. Dans la construction de Mordor Intelligence pour ce marché, l'estimation est exprimée en milliards d'USD et tient explicitement compte des revenus d'équipement, de logiciels et de services, mais exclut les services après-vente du total pour éviter tout double comptage.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 594,11 milliards d'USD (2025) | |
| Éditeur sectoriel A | 390,50 millions d'USD (2024) | Rapporté en millions d'USD et ancré à une seule année de référence, avec un périmètre présenté principalement comme de l'équipement et des services associés, ce qui peut sous-estimer les totaux si les logiciels et les flux de revenus de services plus larges sont considérés comme minimes ou groupés. |
| Cabinet de conseil mondial B | 491,98 millions d'USD (2026) | Utilise une année de référence plus récente et un cadrage de type de produit plus restreint, mettant l'accent sur les systèmes portables, sur chariot et montés sur véhicule, ce qui peut modifier le résultat si les unités montées sur UAV et des répartitions de revenus plus larges au niveau de l'offre ne sont pas pleinement prises en compte. |
L'écart observé dans le tableau s'explique principalement par l'échelle des unités (millions contre milliards), le traitement des logiciels et des services, et la gestion des revenus de services adjacents qui peuvent être comptés deux fois s'ils ne sont pas clairement séparés. En ancrant le modèle à des signaux d'activité d'utilisation finale observables, puis en vérifiant les répartitions et les prix à l'aide des retours de terrain, nous conservons un chiffre de marché traçable à des leviers clairs qui peuvent être révisés lorsque les conditions évoluent d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du radar à pénétration de sol ?
Le marché du radar à pénétration de sol est évalué à 645,39 milliards USD en 2026.
À quelle vitesse le marché du radar à pénétration de sol va-t-il croître jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 8,63 %, atteignant environ 976,3 milliards USD d'ici 2031.
Quel segment détient la plus grande part de marché du radar à pénétration de sol ?
L'équipement est en tête avec une part de revenus de 50,68 % en 2025.
Pourquoi les systèmes de radar à pénétration de sol montés sur drone gagnent-ils en popularité ?
Ils permettent des relevés dans des zones dangereuses ou inaccessibles et devraient croître à un TCAC de 10,9 %.
Quel est le principal moteur réglementaire en Amérique du Nord ?
Les normes de la Common Ground Alliance exigent une vérification électromagnétique des réseaux souterrains avant chaque excavation.
Quelle région devrait afficher la croissance la plus rapide ?
L'Asie-Pacifique, portée par la construction rapide de métros et les projets de villes intelligentes, devrait croître à un TCAC de 8,7 %.
Dernière mise à jour de la page le:



