
3D-Radar-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 22.95 Milliarden US-Dollar |
| Marktgröße (2031) | 37.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
3D-Radar-Marktanalyse von Mordor Intelligence
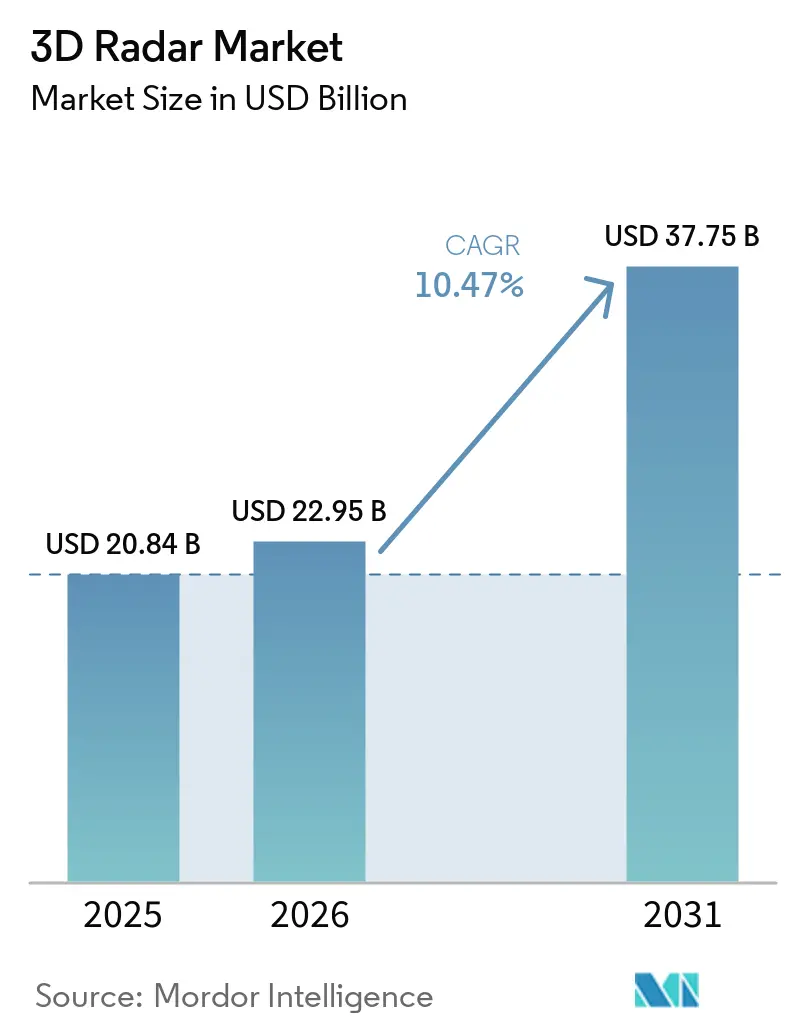
Die Größe des 3D-Radar-Marktes wird voraussichtlich von 20,84 Milliarden USD im Jahr 2025 auf 22,95 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 37,75 Milliarden USD erreichen, bei einer CAGR von 10,47 % über den Zeitraum 2026–2031. Das Wachstum ist auf die zunehmende Modernisierung der Verteidigung, die breitere Einführung radarbasierter Fahrerassistenztechnologien im Automobilbereich sowie auf starke Investitionen in die weltraumgestützte Überwachung zurückzuführen. GaN-gestützte AESA-Architekturen erweitern die Erfassungsreichweiten in umkämpften elektromagnetischen Umgebungen um nahezu 25 %, während künstliche Intelligenz die Zielklassifizierungszyklen von Minuten auf Sekunden verkürzt. Neue Anforderungen an die Verfolgung von Satelliten in niedrigen Erdumlaufbahnen (LEO), Systeme zur Abwehr unbemannter Luftfahrzeuge (C-UAS) sowie klimaresistentes Wettermonitoring erweitern das adressierbare Marktpotenzial. Vor diesem Hintergrund priorisieren Hersteller offene Systemarchitekturen und softwaredefinierte Upgrades, um den Lebenszyklus-Mehrwert zu maximieren und wiederkehrende Einnahmequellen im 3D-Radar-Markt zu erschließen.
Wichtigste Erkenntnisse des Berichts
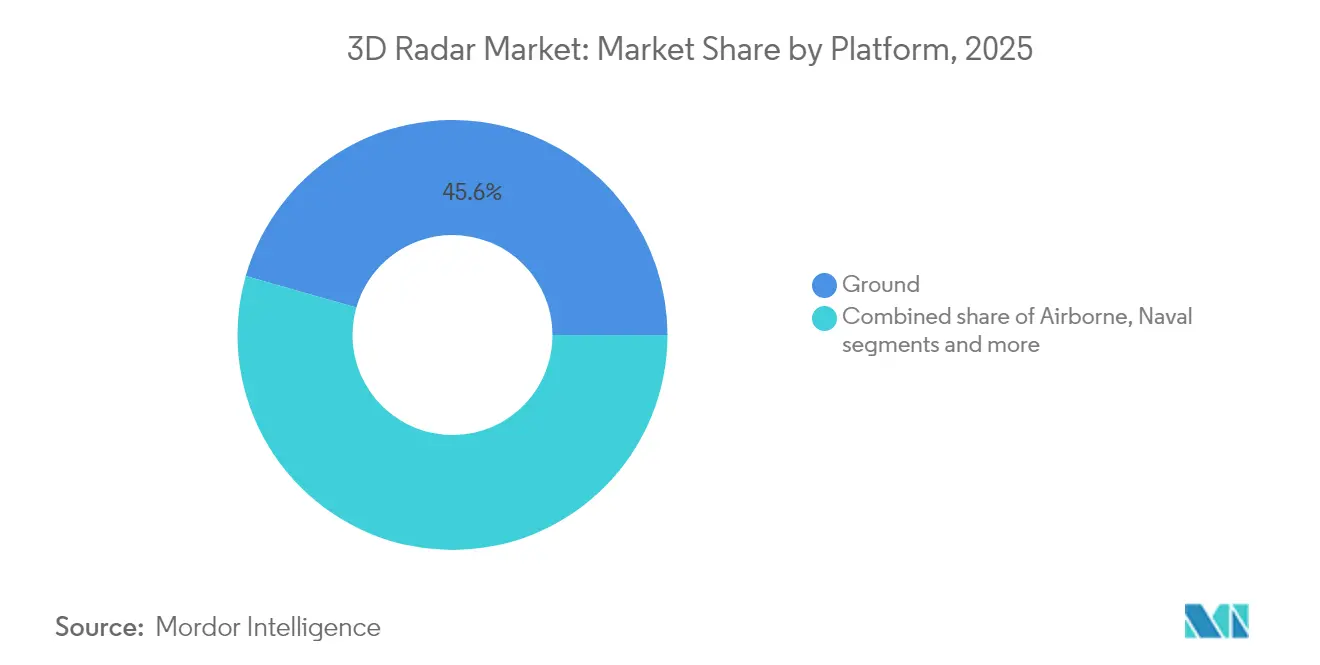
- Nach Plattform führten bodengestützte Systeme mit einem Anteil von 45,58 % am 3D-Radar-Markt im Jahr 2025; luftgestützte Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 12,23 % wachsen.
- Nach Reichweitentyp hielten Langstreckenradare im Jahr 2025 einen Anteil von 40,52 % an der 3D-Radar-Marktgröße, während Kurzstreckensysteme bis 2031 mit einer CAGR von 14,34 % zulegen sollen.
- Nach Frequenzband hielt das S-Band im Jahr 2025 einen Umsatzanteil von 33,12 %; Ku/Ka-Band-Lösungen werden im Zeitraum 2026–2031 voraussichtlich die höchste CAGR von 15,31 % verzeichnen.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 70,76 % der 3D-Radar-Marktgröße auf Hardware; Software soll im gleichen Zeitraum mit einer CAGR von 13,47 % wachsen.
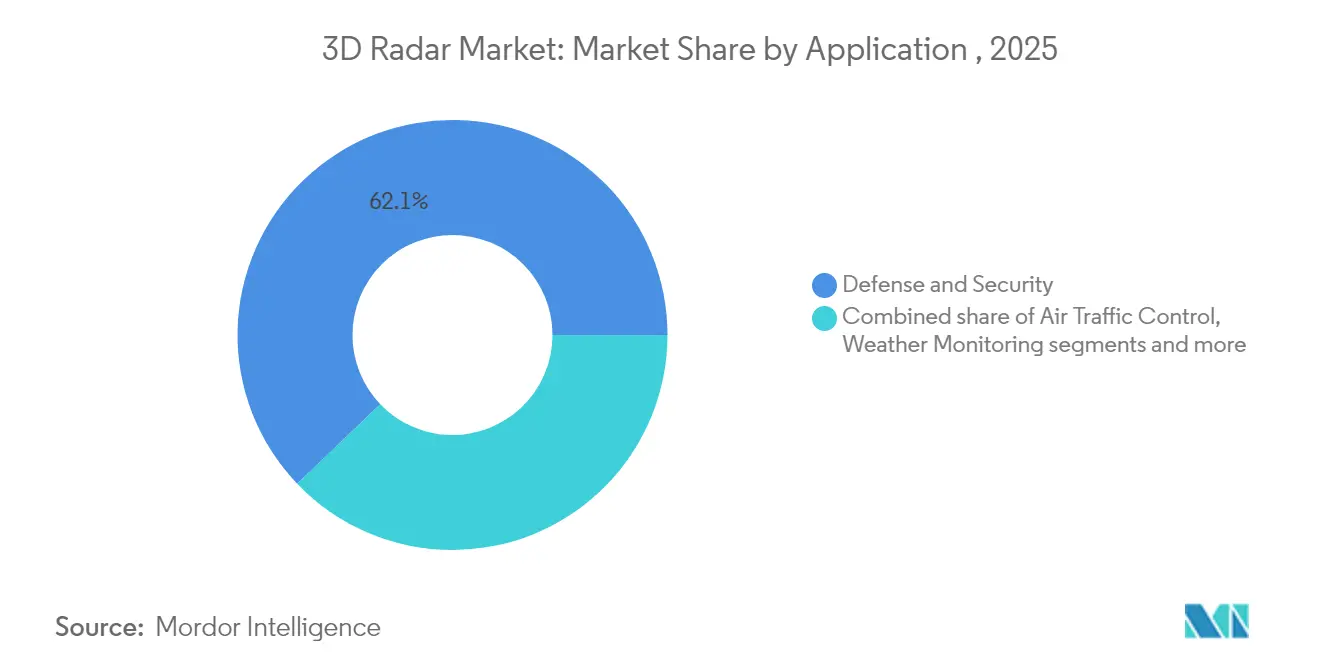
- Nach Anwendung dominierte Verteidigung und Sicherheit mit einem Anteil von 62,15 % im Jahr 2025, während Automobil- und Industrieanwendungen bis 2031 mit einer CAGR von 16,88 % zunehmen.
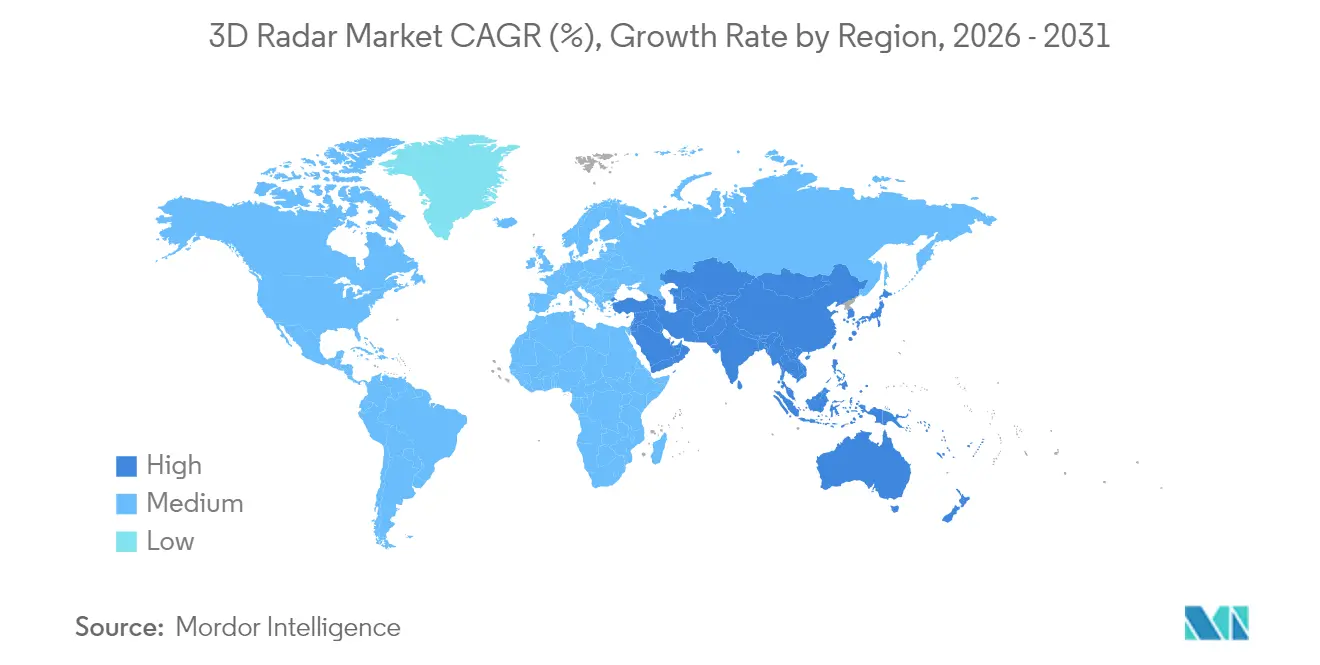
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 38,22 % am 3D-Radar-Markt; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 12,35 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schneller Einsatz von 3D-Mehrzweckradaren in NATO-C-UAS-Programmen | +2.1% | Europa, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunahme von LEO-Satellitenkonstellationen als Treiber weltraumgestützter 3D-Verfolgungsradare | +1.8% | Nordamerika, globale Auswirkung | Langfristig (≥ 4 Jahre) |
| Umstieg von Automobil-OEMs auf 4D-Bildgebungsradar für Level-3+-ADAS | +2.4% | Asien, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung GaN-basierter AESA-3D-Radare für integrierte Luft- und Raketenabwehr | +1.7% | Naher Osten, asiatisch-pazifischer Raum, Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach meteorologischen 3D-Doppler-Radaren für Klimaresilienz | +1.3% | Pazifikinseln, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Modernisierung ziviler Flughäfen mit digitalen 3D-Überwachungsradaren | +1.5% | USA und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schneller Einsatz von 3D-Mehrzweckradaren in NATO-Programmen zur Abwehr unbemannter Luftfahrzeuge
In ganz Europa finanzieren Beschaffungsbehörden Mehrzweckradare, die Luftüberwachungs-, Bodenüberwachungs- und Küstenüberwachungsaufgaben in einem einzigen Array vereinen können. Italiens EUR-73-Millionen-Skynex-Vertrag veranschaulicht diesen Wandel: Rheinmetall-Kanonen werden mit einem 3D-Radar mit 50 km Reichweite kombiniert, das Drehflügler-Drohnen in geringer Höhe verfolgt. Diese Systeme nutzen maschinelles Lernen zur Drohnenerkennung, ermöglichen eine nahezu echtzeitnahe Bedrohungsbewertung und reduzieren die Arbeitsbelastung der Bediener. Ihre modulare Architektur unterstützt die Plug-and-Fight-Integration in bestehende C-UAS-Befehlsnetzwerke und beschleunigt die Einführungszeitpläne. Da die NATO Bedrohungsbibliotheken und Software-Updates standardisiert, senken Großaufträge die Kostenkurven und stärken die Nachfrage im 3D-Radar-Markt. [1]
Zunahme von LEO-Satellitenkonstellationen mit Bedarf an weltraumgestützten 3D-Verfolgungsradaren
Kommerzielle Betreiber starten Hunderte von Kleinsatelliten für Breitband, Erdbeobachtung und Wartung im Orbit. Um den daraus resultierenden Verkehr zu bewältigen, beschaffen Regierungen präzise 3D-Verfolgungsradare, die Objekte unter 1 cm in Höhen von 500–1.200 km katalogisieren können. Lockheed Martins Strategie für proliferierte Architekturen veranschaulicht, wie die Weltraumüberwachung heute Ku/Ka-Band-Arrays erfordert, die mit KI-gesteuerten Bodensegmenten verbunden sind. Endnutzer in Nordamerika priorisieren gemeinsame zivil-militärische Plattformen zur Weltraumbereichsüberwachung und stärken damit die langfristigen Aussichten für den 3D-Radar-Markt.
Umstieg von Automobil-OEMs auf 4D-Bildgebungsradar für Level-3+-ADAS
Regulatorische Fristen in Europa und den Vereinigten Staaten beschleunigen die Einführung von Funktionen für den toten Winkel, automatische Notbremsung und Fahrerüberwachung. Tier-1-Zulieferer rüsten daher 3D-Radarmodule auf 4D-Bildgebungsfähigkeit auf und fügen Höhendaten sowie Mikro-Doppler-Signaturen hinzu. Testkampagnen zeigen die Erkennung von Fußgängern auf 200 m mit 100° horizontaler Abdeckung, was den Euro-NCAP-2026-Szenarien entspricht. Chiphersteller integrieren KI-Beschleuniger in mmWave-Radar-SoCs und verbessern so die Gestenerkennung im Fahrzeuginneren. Dieser Technologiewandel bildet das Fundament des am schnellsten wachsenden Segments im 3D-Radar-Markt. [2]
Einführung GaN-basierter AESA-3D-Radare für die Modernisierung der integrierten Luft- und Raketenabwehr
GaN-Leistungsverstärker erhöhen die Senderwirksamkeit und ermöglichen höhere Tastverhältnisse, was gegenüber Galliumarsenid eine Reichweitenverbesserung von 25 % bietet. Indiens Uttam-Radar für die Tejas Mk2 mit 900 T/R-Modulen zeigt, wie inländische Lieferketten die GaN-Produktion skalieren. Ähnliche Upgrades an türkischen F-16-Flotten und Bodenstationen in der Golfregion verdeutlichen die globale Dynamik. Da Nationen mit der Sättigung durch Marschflugkörper konfrontiert sind, wird die Nachfrage im GaN-gestützten 3D-Radar-Markt bis Mitte des Jahrzehnts steigen. [3]
Kapitalintensiver Übergang von veralteten 2D-Radaren zu Phased-Array-3D-Radaren in Schwellenländern
Viele Entwicklungsländer verlassen sich noch auf Koaxialspeise-2D-Radare aus den 1990er Jahren. Die Aufrüstung auf digitale Strahlformungs-Arrays erfordert häufig neue Unterkünfte, Leistungskonditionierung und Glasfaser-Backhaul. Simbabwes Wetterradar-Erneuerungsprogramm veranschaulicht die Finanzierungslücke: Fünf Doppler-Standorte erforderten externe Finanzierung sowie die Weiterbildung von Bedienern. Ähnliche Finanzierungshürden verlangsamen Verteidigungseinsätze und dämpfen das mittelfristige Wachstum in Segmenten des 3D-Radar-Marktes.
Knappheit des HF-Spektrums in den C- und X-Bändern begrenzt städtische Installationen
Mobilfunk-Backhaul, feste Satellitendienste und Breitbandanbieter konkurrieren alle um das Mittelband-Spektrum, das von Primärüberwachungsradaren bevorzugt wird. Jüngste Entscheidungen der Bundesbehörde für Kommunikation zur Zuweisung des E-Bandes an Satelliten-Megakonstellationen unterstreichen die wachsende Überlastung. Betreiber experimentieren daher mit K-Band- und Ka-Band-Alternativen, doch höhere Frequenzen leiden unter Regendämpfung. Der regulatorische Engpass bremst städtische 3D-Radar-Marktprojekte, bis Mechanismen zur dynamischen Spektrumsnutzung an Bedeutung gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Bodengestützte Systeme stützen die moderne Luft- und RaketenabwehrBodengestützte Installationen erfassten im Jahr 2025 einen Anteil von 45,58 % am 3D-Radar-Markt, was ihre zentrale Rolle bei der Grenzüberwachung, Frühwarnung und C-UAS-Missionen widerspiegelt. Energieoptimierte GaN-T/R-Module ermöglichen transportable Arrays, die innerhalb von vier Stunden einsatzbereit sind und über softwaredefinierte Funkgeräte mit taktischen Netzwerken verbunden werden. Bodengestützte Radare profitieren von KI-Algorithmen, die Drohnen unter 2 kg klassifizieren, und verbessern so die Entscheidungsfindung für mehrschichtige Verteidigungsarchitekturen.
Das luftgestützte Segment wird voraussichtlich mit einer CAGR von 12,23 % wachsen, da Kampfflugzeuge der fünften Generation indigene AESA-Radare mit über 900 Modulen integrieren und die Abwärtserfassung gegen schwer erfassbare Ziele erweitern. Modulare austauschbare Einheiten reduzieren die Wartungsumschlagzeit um 30 % und positionieren luftgestützte Lösungen als Premium-Segment im 3D-Radar-Markt. Marineplattformen tragen durch leichte festkörperbasierte rotierende Arrays für Offshore-Patrouillenfahrzeuge zum Schutz ausschließlicher Wirtschaftszonen zum Wachstum bei.



Nach Reichweitentyp:
Langstrecken-Arrays schützen den nationalen LuftraumLangstreckensysteme hielten im Jahr 2025 einen Anteil von 40,52 % an der 3D-Radar-Marktgröße und schützen Luftverteidigungsidentifikationszonen und strategische Anlagen. Jüngste Einsätze erreichen eine instrumentierte Reichweite von 600 km bei gleichzeitiger Verfolgung von 1.500 Objekten, ermöglicht durch digitale Wellenformagilität und Edge-Processing. KI-gestützte Clutter-Karten verbessern die Erkennung von Zielen mit geringem Radarquerschnitt in bergigem Gelände, was für die Hyperschallraketen-Frühwarnung entscheidend ist.
Kurzstreckenradare, die mit einer CAGR von 14,34 % wachsen, werden in fahrzeugmontierte C-UAS-Kits und Perimetersicherheitstürme integriert. Koprimäre Abtasttechniken reduzieren die Kanalanzahl und verkleinern die Antennenabmessungen für die Dachinstallation. Mittelstrecken-Arrays adressieren den mobilen Truppenschutz und balancieren eine Mindestreichweite von 3 km mit einer maximalen Reichweite von 120 km, wodurch doktrinäre Lücken in der Schichtverteidigung geschlossen und Chancen im 3D-Radar-Markt erweitert werden.
Nach Frequenzband:
S-Band-Vielseitigkeit trifft auf Ku/Ka-InnovationDas S-Band behielt im Jahr 2025 einen Umsatzanteil von 33,12 % dank seiner robusten Wetterdurchdringung und ist damit das Arbeitspferd für maritime und meteorologische Überwachung. Jüngste GaN-auf-Silizium-Durchbrüche ermöglichen den Betrieb mit 50 V bei vernachlässigbarem Leistungsabfall, was die Senderzuverlässigkeit und die Lebenszykluswirtschaftlichkeit verbessert.
Ku/Ka-Bänder entwickeln sich mit einer CAGR von 15,31 % auf der Grundlage der LEO-Verfolgungsnachfrage und hochauflösender Bildgebungsmissionen. Die Assimilation von Ku-Band-Daten in numerische Wettervorhersagemodelle hat sich als geeignet erwiesen, Niederschlagsvorhersagen zu schärfen, was den Doppelnutzungswert unterstreicht. Das X-Band bleibt für die marine Feuerleitung aufgrund schmaler Strahlen und feiner Entfernungsauflösung unverzichtbar, während das L-Band die Langstrecken-Sichtverbindung mit reduzierter Dämpfung unterstützt und damit den 3D-Radar-Markt insgesamt bereichert.
Nach Anwendung:
Verteidigungsvorrang inmitten des AutomobilaufschwungsVerteidigungs- und Sicherheitsanwendungen hielten im Jahr 2025 einen Anteil von 62,15 %, gestützt durch Investitionen zur Raketenabwehr in Höhe von 28,4 Milliarden USD im jüngsten Haushaltsplan der Vereinigten Staaten. Mehrzweck-Feuerleitradar verfolgt nun ballistische, Marschflugkörper- und Hyperschallbedrohungen in einem einzigen Array und reduziert den logistischen Fußabdruck.
Automobil- und Industrieanwendungen verzeichnen eine CAGR von 16,88 %, da OEMs 4D-Bildgebungsradare integrieren, um die Euro-NCAP-2026-Standards zu erfüllen. Lagerautomatisierung und intelligentes Stadtverkehrsmanagement diversifizieren die Nachfrage weiter. Das Wettermonitoring gewinnt durch Satellitenkonstellationen an Dynamik, die stündliche globale Scans liefern. Weltraumüberwachungs- und Flugverkehrskontrollsegmente modernisieren sich weiter, da digitale Strahlformungs-Upgrades eingeführt werden und den gesamten 3D-Radar-Markt erweitern.

Nach Komponente:
Hardware-Dominanz unterstützt schnellen Software-UpsellHardware trug im Jahr 2025 70,76 % des Umsatzes bei, da Länder in Antennenarrays, HF-Frontends und robuste Prozessoren investierten. Additiv gefertigte Wellenleiterkomponenten reduzieren die Vorlaufzeiten um 40 % und ermöglichen Dual-Band-OMTs für Mehrzweck-Nutzlasten. Gleichzeitig senken miniaturisierte HF-System-on-Chip-Module Größe, Gewicht und Leistungsaufnahme und erweitern den Einsatz auf unbemannten Plattformen.
Software wird voraussichtlich mit einer CAGR von 13,47 % wachsen, was die Nachfrage nach KI-gestützter Zielerkennung, kognitiver elektronischer Schutzmaßnahmen und vorausschauender Wartung widerspiegelt. Digitale Zwillinge ermöglichen es Bedienern, Missionsszenarien zu üben und Firmware-Patches drahtlos einzuspielen, was den Anteil wiederkehrender Einnahmen im 3D-Radar-Markt erhöht. Serviceverträge runden die Wertschöpfungskette ab und decken Schulung, Kalibrierung und Lebenszyklusunterstützung in einem zunehmend komplexen Bedrohungsumfeld ab.
Geografische Analyse
Nordamerika 3D-Radar-Markt
Nordamerika führte 2025 mit einem Anteil von 38,22 % am 3D-Radar-Markt, gestützt durch 28,4 Milliarden USD, die für Raketenabwehrsysteme vorgesehen sind, sowie eine zusätzliche Zuweisung von 9,9 Milliarden USD im Rahmen der Pacific Deterrence Initiative. Jüngste Verträge für AN/TPY-4-Expeditionsradare veranschaulichen den Vorstoß in Richtung transportabler Weitbereichsabdeckung. Regionale Anbieter legen den Schwerpunkt auf offene Systemschnittstellen und KI-gestützte Sensorfusion, was die teilstreitkräfteübergreifende Interoperabilität stärkt.
APAC 3D-Radar-Markt
Asien-Pazifik wächst mit einer CAGR von 12,35 %, da einheimische Programme Fähigkeitslücken schließen. Indiens Eigenständigkeit bei weitreichenden AESA-Radaren stärkt die Grenzüberwachung, während Japans Plan zur Verdoppelung der Verteidigungsausgaben auf 2 % des BIP die Investitionen in integrierte Luft- und Raketenabwehr beschleunigt. Lokale Fertigungsinitiativen wie das Gemeinschaftsunternehmen PULSE spiegeln den Wunsch der Region nach souveräner Produktion im 3D-Radar-Markt wider.
Europa 3D-Radar-Markt
Europa hält seinen Schwung durch NATO-Anforderungen zur Drohnenabwehr und steigende Verteidigungsbudgets aufrecht, wobei 23 Mitgliedstaaten auf Kurs sind, das 2-%-Ziel zu erreichen. Italiens Skynex, Polens Ambition von 4,7 % des BIP und EDF-Förderung für die Erforschung kognitiver Radare unterstreichen die Investitionstrajektorie des Kontinents. Reformen im Spektrummanagement werden städtische Einsätze prägen und das langfristige Wachstum des 3D-Radar-Marktes beeinflussen.
Naher Osten und Afrika sowie Südamerika 3D-Radar-Markt
Der Nahe Osten und Afrika rüsten ihre mehrschichtigen Luftverteidigungen inmitten von Drohnenangriffen auf, häufig über Offset-Vereinbarungen, die die lokale Montage fördern. Südamerikanische Staaten priorisieren die Modernisierung von Wetterradaren für die Katastrophenresilienz und arbeiten mit multilateralen Geldgebern zusammen, um Phasenarray-Technologie zu beschaffen. Gemeinsam tragen diese Regionen zur inkrementellen Nachfrage bei und stärken die globale Expansion des 3D-Radar-Marktes.
Regulatorisches Umfeld
3D-Radareinsätze werden von Spektrumzugang, Interferenzschutz und Konformitätsanforderungen beeinflusst, die je nach Endmarkt variieren. In den Vereinigten Staaten haben Maßnahmen der Federal Communications Commission (FCC) rund um die Mid-Band-Nutzung die Koexistenzanforderungen für HF-Geräte verschärft, die in der Nähe stark genutzter Zuweisungen betrieben werden. Die im Februar 2026 erlassenen Regeln für geofenced variable power (GVP)-Geräte im 6-GHz-Band (U-NII-5 und U-NII-7) traten am 27. April 2026 in Kraft und unterstützen den Übergang zu standortbewussten Interferenzkontrollen.
In Europa erfolgt die Konformität häufig über harmonisierte ETSI-Normen im Rahmen der Funkanlagenrichtlinie (RED). Regelmäßige Aktualisierungen der Harmonisierung und Rückzugszyklen können Auffrischungen von Design und Dokumentation erforderlich machen. Die ETSI-Meilensteine im Februar 2026 umfassten den Rückzugstermin für widersprüchliche nationale Normen im Zusammenhang mit der harmonisierten Norm für bodengestütztes synthetisches Aperturradar (GBSAR) und hochauflösendes GBSAR, was die Notwendigkeit harmonisierter Prüfungen, Leistungsgrenzen und die Abstimmung grundlegender Anforderungen für spezialisierte Radarkategorien und mmWave-Sensorgeräte unterstreicht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für 3D-Radar beginnt mit fortschrittlichen HF-Halbleitern (insbesondere GaN-Bauelementen für Sende-/Empfangsleistung), geht dann über zur Fertigung von Antennen und AESA-Arrays, HF-Frontend- und Signalverarbeitungselektronik und endet mit der Systemintegration. Die Integration umfasst Führung und Kontrolle, Cybersicherheitshärtung sowie Felddienste wie Installation, Kalibrierung, Schulung und Lebenszyklusunterstützung. Hardware stellt in vielen Beschaffungen weiterhin den größten geliefertem Wertblock dar, während der Softwareanteil durch KI-gestützte Klassifizierung, Wellenformplanung und offene Systemschnittstellen zunimmt, die kontinuierliche Upgrades unterstützen.
Für Hauptauftragnehmer und Subsystemlieferanten ist die Versorgungssicherheit für GaN-Komponenten und Hochfrequenzmodule ein wichtiger Hebelpunkt. Im März 2026 schloss HENSOLDT eine langfristige Lieferverainbarung mit United Monolithic Semiconductors (UMS) ab, um bis 2030 900.000 GaN-Halbleiterkomponenten für Radarsysteme zu sichern, was zeigt, wie Anbieter vorgelagerte Kapazitäten vertraglich binden, um Produktionspläne zu schützen. Integrations- und Lieferabläufe hängen zudem von Lokalisierung und industrieller Beteiligung ab, wie die Inbetriebnahme des ersten in Indien gebauten Lanza-N 3D-ASR Marine-Luftüberwachungsradars durch Tata Advanced Systems an Bord eines Kriegsschiffs der indischen Marine im September 2025 zeigt, nach Zusammenarbeit und lokaler Werksgründung mit Indra in Bengaluru.
Wettbewerbslandschaft
Marktkonzentration
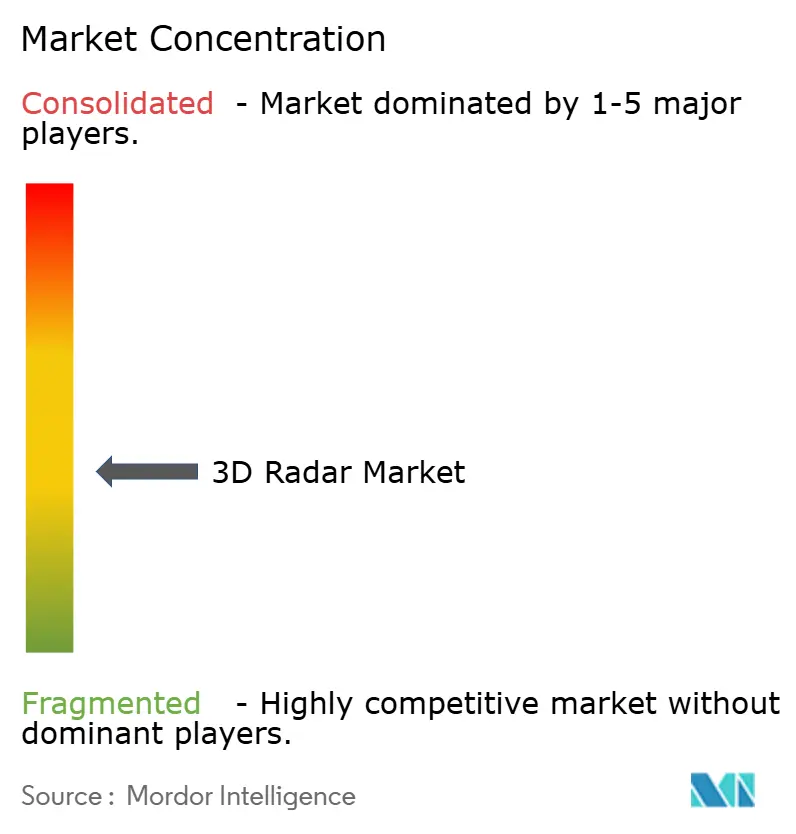
Etablierte Anbieter wie Northrop Grumman, Raytheon, Thales und Lockheed Martin dominieren das hochwertige Verteidigungssegment und nutzen jahrzehntelange Forschung und Entwicklung sowie proprietäre GaN-Foundries, um ihre Margen zu sichern. Jüngste Strategien schwenken auf modulare offene Systemarchitekturen um, die eine Software-Monetarisierung lange nach der Hardware-Lieferung ermöglichen. Lokalisierungspartnerschaften – exemplarisch durch das EDGE-Indra-PULSE-Gemeinschaftsunternehmen – helfen etablierten Anbietern, geschützte Märkte zu erschließen und Offset-Regeln einzuhalten.
Disruptive Wachstumschancen konzentrieren sich auf Wetter- und Automobilnischen. Tomorrow.ios miniaturisierte Wetterradar-Konstellation zeigt ein Weltraum-als-Dienstleistung-Modell, während Start-ups K-Band-Kollisionsvermeidungssensoren für autonome Fahrzeuge verfeinern. Software-Spezialisten entwickeln sich zu kritischen Partnern, die KI-Toolchains und synthetische Datensätze liefern, die die Algorithmus-Trainingszeiten um 60 % verkürzen. Der 3D-Radar-Markt belohnt damit die Ökosystem-Orchestrierung mehr als reine Hardware-Spezifikationen.
Kundenbewertungen gewichten zunehmend Cyber-Härtung, Lebenszykluskosten und Upgrade-Kadenz. Anbieter, die prädiktive Wartungsanalysen und Fernaktualisierungsfähigkeiten integrieren, gewinnen Serviceverlängerungen und wandeln Einmalverkäufe in langfristige Annuitäten um. Die Wettbewerbsintensität wird voraussichtlich steigen, da regionale Hersteller reifen, doch Erstmovervorteile bei GaN-Prozessen und KI-fähigen Architekturen verleihen etablierten Marktführern weiterhin Preissetzungsmacht.
Marktführer im 3D-Radar-Bereich
-
Raytheon Technologies Corporation
-
Northrop Grumman Corporation
-
Thales Group
-
Lockheed Martin Corporation
-
Saab AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
3D-Radar-Markt Unternehmen in diesem Bericht
- Northrop Grumman Corporation
- Raytheon Technologies Corporation
- Thales Group
- BAE Systems plc
- Airbus Defence and Space
- Lockheed Martin Corporation
- Hensoldt AG
- Saab AB
- Israel Aerospace Industries Ltd. (ELTA Systems)
- Leonardo S.p.A.
- Rheinmetall AG
- Honeywell International Inc.
- Mitsubishi Electric Corporation
- Indra Sistemas S.A.
- Terma A/S
- Aselsan A.S.
- Cobham plc (Eaton)
- SRC, Inc.
- Echodyne Corp.
- Spartan Radar, Inc.
- Kelvin Hughes Ltd. (Hensoldt UK)
- Telephonics Corporation (TTM Technologies)
- Bharat Electronics Limited
- China Electronics Technology Group Corporation (CETC)
Marktchancen und Zukunftsaussichten
Die Modernisierung der Verteidigung erweitert weiterhin die Möglichkeiten für mobile, softwareaktualisierbare 3D-Radare in integrierten Luft- und Flugkörperabwehrschichten sowie Anti-UAS-Schichten. Beschaffungsprogramme ziehen zudem lokale industrielle Beteiligung tiefer in die Zulieferbasis. Im Jahr 2026 sicherte sich Lockheed Martin einen US-Army-Vertrag über 2,9 Milliarden USD für die Produktion des Sentinel A4-Radars bis Juni 2031, während Bulgarien ein Investitionsprojekt über 195 Millionen EUR zur Beschaffung von sieben 3D-Radaren von Thales mit dem lokalen Unterauftragnehmer Balkantel genehmigte. Zusammen deuten diese Maßnahmen auf eine Nachfrage nach skalierbarer Produktion, landesinterner Unterstützung und interoperabilitätsorientierten Architekturen hin.
Außerhalb der Verteidigung weitet sich die adressierbare Chance dort aus, wo Sicherheitszertifizierung und zentralisierte Rechenleistung zu Differenzierungsmerkmalen werden. In der industriellen Automatisierung gab Sonair im Juni 2026 bekannt, dass sein ADAR One 3D-Sensor die SIL-2/PL-d-Zertifizierung für Mensch-Roboter-Interaktion in AMRs/AGVs erhalten hat, und Aptiv erklärte im Juli 2026, dass sein Pulse-Radarsensor von Robust.AI für die Gen-3-Carter-Roboterintegration ausgewählt wurde, um die PL(d)-Sicherheitskonformität zu unterstützen. Dies schafft eine klarere Grundlage dafür, dass Anbieter Radarwahrnehmung in zertifizierbare funktionale Sicherheits-Toolchains verpacken. Kapazitätserweiterungen und modulare Fertigung unterstützen zudem schnellere Lieferzyklen bei Sicherheits- und Perimeter-Sensorik, wie die Eröffnung einer neuen Fertigungsanlage durch Echodyne im Juli 2026 zeigt, um die Produktionskapazität für seine MESA-3D-Radarsysteme zu erhöhen.
Neueste Industrielle Entwicklungen in 3D-Radar-Markt
- Juli 2026: Lockheed Martin sicherte sich einen US-Army-Vertrag über 2,9 Milliarden USD für die Produktion von Sentinel A4-Radaren bis Juni 2031. Der Auftrag unterstützt eine mehrjährige Fertigungskontinuität und erweitert die installierte Basis für Software-Upgrades und Instandhaltungsdienste bei bodengestützten 3D-Luftüberwachungsmissionen.
- Dezember 2025: Dänemark wählte Lockheed Martin zur Lieferung der TPY-4-Bodenüberwachungsradare der nächsten Generation aus. Die Entscheidung erweitert die Einführung von TPY-4 innerhalb NATO-ausgerichteter Luftverteidigungsnetzwerke und stärkt die Nachfrage nach interoperablen 3D-Radararchitekturen und zugehörigen Integrationsdiensten.
- September 2025: Raytheon (RTX) erhielt einen US-Army-Vertrag über 1,7 Milliarden USD für neun Lower Tier Air and Missile Defense Sensor (LTAMDS)-Radare, einschließlich Einheiten für Polen. Der Kauf beschleunigt die Einführung von 360-Grad-Luft- und Flugkörperabwehrsensoren und treibt die Anforderungen an eine durchsatzstarke AESA-Produktion und langfristige Logistikunterstützung an.
3D-Radar-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst neu hergestellte 3D-Radarsysteme, die Zielreichweite, Azimut und Elevation ausgeben, und wird als Erlös aus dem Verkauf von Radarsystemen bewertet. Wir schließen die Kern-Radar-Hardware sowie die integrierte Software und die Dienste ein, die mit dem System für Luft-, See- und Bodenplattformen geliefert werden.
Ausschlüsse aus dem Geltungsbereich: Ältere 2D-Radarsysteme und eigenständige Nachverarbeitungssoftware, die ohne einen zugehörigen 3D-Radarsensor verkauft wird, sind ausgeschlossen.
Segmentierungsübersicht
- Bodengestützt
- Marinegestützt
- Nach Reichweitentyp
- Langstrecke
- Mittelstrecke
- Kurzstrecke
- Nach Frequenzband
- L-Band
- S-Band
- C-Band
- X-Band
- Ku/Ka-Band
- Nach Anwendung
- Verteidigung und Sicherheit
- Flugverkehrskontrolle
- Wettermonitoring
- Automobil und Industrie
- Weltraumüberwachung
- Nach Komponente
- Hardware
- Software
- Dienstleistung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den Ausgangspunkt für Nachfrage, Budgets und die Plattform-Pipeline zu ermitteln, in der 3D-Radarsysteme typischerweise installiert werden. Wir haben öffentliche Quellen herangezogen, darunter Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen, Veröffentlichungen von Flugsicherungsdienstleistern und der Zivilluftfahrt sowie staatliche Handelsstatistiken für radarrelevante Ausrüstung, ergänzt durch Normen und Frequenzleitlinien von Gremien wie der FCC und der ITU.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Bekanntmachungen zu Vertragsabschlüssen sowie renommierte Fachpresse aus dem Luft- und Raumfahrt- sowie Verteidigungsbereich ausgewertet, um Programmzeitpläne und typische Radarkonfigurationen zu erfassen. Um Lücken in der Abdeckung zu minimieren, hat unser Team Produktfamilien und Patentaktivitäten mithilfe einer zugelassenen kostenpflichtigen Patentdatenbank abgeglichen und anschließend die Lieferantenpräsenz mithilfe eines kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -informationen plausibilisiert. Diese Desk-Research-Quellen sind nicht abschließend; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, welche Plattformen aktiv 3D-Radarsysteme beschaffen, wie Upgrades budgetiert werden und wie sich die Preisgestaltung nach Reichweitenklasse und Antennentyp unterscheidet. Wir haben mit einer Mischung aus Radar-OEM-Teams, Subsystemlieferanten, Integratoren und Endnutzern in wichtigen Beschaffungsregionen gesprochen, um unklare Desk-Annahmen zu korrigieren und anschließend im Modell zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 14 % | APAC: 44 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 38 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 48 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Verteidigungs- und zivile Plattform-Pipelines, Beschaffungszyklen sowie Handels- und Produktionssignale herangezogen werden, um die jährlichen adressierbaren Radarausgaben zu rekonstruieren. Die Ergebnisse werden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Stichprobenerhebung von Programmzahlen nach Plattformtyp multipliziert mit typischen Radar-Stückpreisen, gefolgt von Kanalprüfungen zu Upgrade- und Nachrüstvolumina.
Im Modell haben wir Eingaben wie aktive Modernisierungszeitpläne für die Luftverteidigung, Upgrades der Flugsicherungsüberwachung, Erneuerungszyklen für schiffsgestützte Sensoren, die Mischung der Radarreichweitenklassen (kurz, mittel, lang) sowie die Einführung von AESA- und Festkörperarchitekturen verwendet, da diese den Stückwert und den Ersatzzeitpunkt beeinflussen. Wo direkte Stückinformationen für ein Land oder eine Plattform fehlten, wurden Lücken mithilfe von Proxy-Indikatoren wie Flottengrößen, geplanten Beschaffungen und historischen Ersatzintervallen geschlossen und anschließend durch Expertenfeedback angepasst. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der Basis-, konservative und beschleunigte Szenarien an Budgettransparenz, Programmverzögerungen und erwartete Entwicklungen des durchschnittlichen Verkaufspreises (ASP) über den Zeitraum geknüpft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter öffentliche Vertragssummen, Plattformlieferpläne und Import-Export-Bewegungen für radarrelevante Kategorien; Abweichungen werden vor der Freigabe geprüft. Wenn eine Zahl auffällig erscheint, werden die Treiberannahmen erneut geöffnet, der Zeitpunkt der Währungsumrechnung überprüft und Quellen erneut kontaktiert, wenn die Abweichung mit einer bestimmten Plattform oder Region zusammenhängt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa ein bedeutender Beschaffungsauftrag, eine Programmstornierung oder eine erhebliche Änderung der Verteidigungsfinanzierung. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste Sicht erhalten, die auf klare Eingaben und Berechnungsschritte zurückgeführt werden kann.
Mordor Intelligence Schätzung der 3D-Radar-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für 3D-Radar stimmen nicht immer überein, da die einbezogenen Positionen und die Zeitannahmen den Gesamtwert schnell verschieben können. Unterschiede entstehen in der Regel dadurch, was als 3D-Radar-Verkauf gezählt wird, ob angrenzende Radarkategorien einbezogen werden und wie Preisgestaltung und Beschaffungsverzögerungen im Basisjahr behandelt werden.
Eigenständige Radar-Analysesoftware, die ohne den 3D-Sensor verkauft wird, liegt außerhalb des Geltungsbereichs von Mordor Intelligence, und dieser einzelne Ausschluss kann einen merklichen Anteil der Abweichung gegenüber Schätzungen erklären, die Softwarepakete und Dienste in denselben Erlöspool einbeziehen. Lücken entstehen auch, wenn einige Quellen einen schnelleren Rückgang des AESA-ASP annehmen, einen anderen Währungsumrechnungsmonat anwenden oder das Modell nach neuen Vertragsabschlüssen nicht erneut anhand von Plattformbeschaffungssignalen überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,84 Milliarden USD (2025) | |
| Globaler Forschungsanbieter A | 14,20 Milliarden USD (2025) | Verwendet einen engeren Erlöspool, der offenbar ausgewählte Verteidigungs- und Überwachungsanwendungen betont, und gibt nicht klar an, wie gebündelte Systemsoftware, Dienste oder nachrüstungsintensive Programme behandelt werden. |
| Branchenforschungsanbieter B | 4,85 Milliarden USD (2025) | Der ausgewiesene Umfang deutet auf eine engere Produktdefinition hin, die sich möglicherweise auf bestimmte Komponenten oder begrenzte Endanwendungen konzentriert, mit geringerer Transparenz hinsichtlich Plattformabdeckung, Stückpreisbasis und Währungszeitpunkt. |
Der Vergleich zeigt, dass Klarheit über den Geltungsbereich und wiederholbare Nachfragetreiber wichtiger sind als eine einzelne Wachstumsrate. Wenn der erfasste Erlösstrom auf Plattformen, Beschaffungszyklen und realistische ASP-Entwicklungen zurückgeführt wird, ist der resultierende Gesamtwert leichter zu erklären und einfacher zu aktualisieren, sobald neue Programme vergeben werden.
Im Bericht beantwortete Schlüsselfragen
Was treibt die starke CAGR im 3D-Radar-Markt bis 2031?
Schnelle Verteidigungsmodernisierung, die Einführung von 4D-Bildgebungsradar im Automobilbereich und die Nachfrage nach LEO-Satellitenverfolgungssystemen bilden das Fundament der zweistelligen CAGR.
Welche Plattform hält den größten Anteil am 3D-Radar-Markt?
Bodengestützte Installationen führten im Jahr 2025 mit einem Anteil von 45,58 % aufgrund ihrer zentralen Rolle in Luft- und Raketenabwehrnetzwerken.
Warum wachsen Ku/Ka-Band-Radare schneller als andere Frequenzen?
Ku/Ka-Bänder ermöglichen hochauflösende Bildgebung und weltraumgestützte Verfolgung und unterstützen den Anstieg von Satellitenkonstellationen und fortschrittlichem Wettermonitoring.
Wie verbessert GaN-Technologie die 3D-Radar-Leistung?
GaN-Verstärker liefern höhere Leistungsdichte und Effizienz, erweitern die Erfassungsreichweiten um etwa 25 % und verbessern die Widerstandsfähigkeit gegen elektronische Gegenmaßnahmen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum, der mit einer CAGR von 12,35 % wächst, profitiert von steigenden Verteidigungsbudgets, indigenen AESA-Programmen und der wachsenden Automobilradarproduktion.
Welche Rolle spielt künstliche Intelligenz in modernen 3D-Radarsystemen?
KI beschleunigt die Zielklassifizierung, optimiert die Wellenformplanung und unterstützt die vorausschauende Wartung, wodurch Radardaten in Sekundenschnelle in verwertbare Erkenntnisse umgewandelt werden.
Wie groß ist der 3D-Radar-Markt im Jahr 2026?
Die Größe des 3D-Radar-Marktes wird voraussichtlich von 20,84 Milliarden USD im Jahr 2025 auf 22,95 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 37,75 Milliarden USD bei einer CAGR von 10,47 % über den Zeitraum 2026–2031 erreichen.