
Marktgröße und Marktanteil für Radar-Füllstandstransmitter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
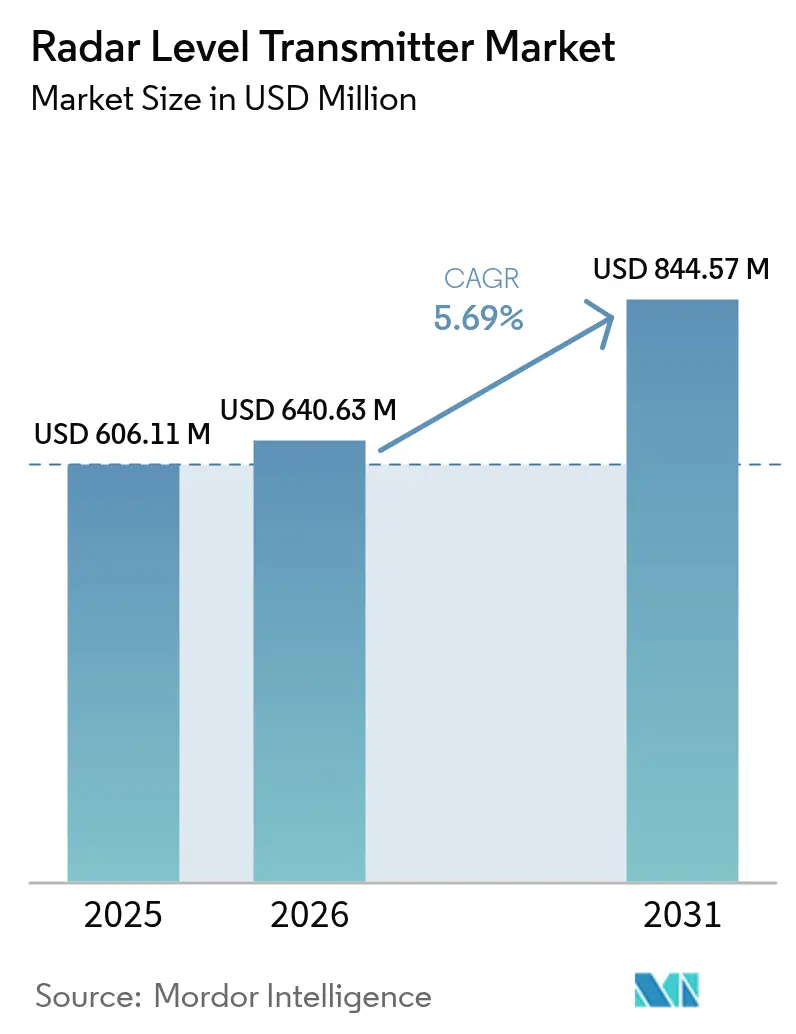
| Marktgröße (2026) | 640.63 Millionen US-Dollar |
| Marktgröße (2031) | 844.57 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Radar-Füllstandstransmitter von Mordor Intelligence
Die Marktgröße für Radar-Füllstandstransmitter wurde im Jahr 2025 auf 606,11 Millionen USD geschätzt und soll von 640,63 Millionen USD im Jahr 2026 auf 844,57 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,69 % während des Prognosezeitraums (2026–2031). Die Nachfrage ist in industriellen Automatisierungsprogrammen verankert, die eine präzise Füllstandsüberwachung erfordern, um strengere Umwelt- und Sicherheitsvorschriften zu erfüllen. Die Technologiemigration von Ultraschall zu 80-GHz-Radar in europäischen Ölterminals, wachsende Kapitalausgaben für Entsalzungsanlagen in den Golfstaaten sowie Nachrüstungsaktivitäten in veralteten nordamerikanischen Wasserversorgungsunternehmen sind entscheidende Wachstumstreiber. Hersteller profitieren zudem von Kohle-zu-Chemikalien-Projekten in China, bei denen komplexe Grenzflächenmessungen geführte Wellradar begünstigen, sowie von einer stetigen Verlagerung hin zu drahtlosen, Industrial-Internet-fähigen Sensoren, die vorausschauende Wartung unterstützen. Die Wettbewerbsdifferenzierung hängt von der Miniaturisierung von Antennen, fortschrittlicher Signalverarbeitung für Schaum- oder niedrig-dielektrische Medien sowie von Serviceökosystemen ab, die die Inbetriebnahmezeiten verkürzen.
Wichtigste Erkenntnisse des Berichts
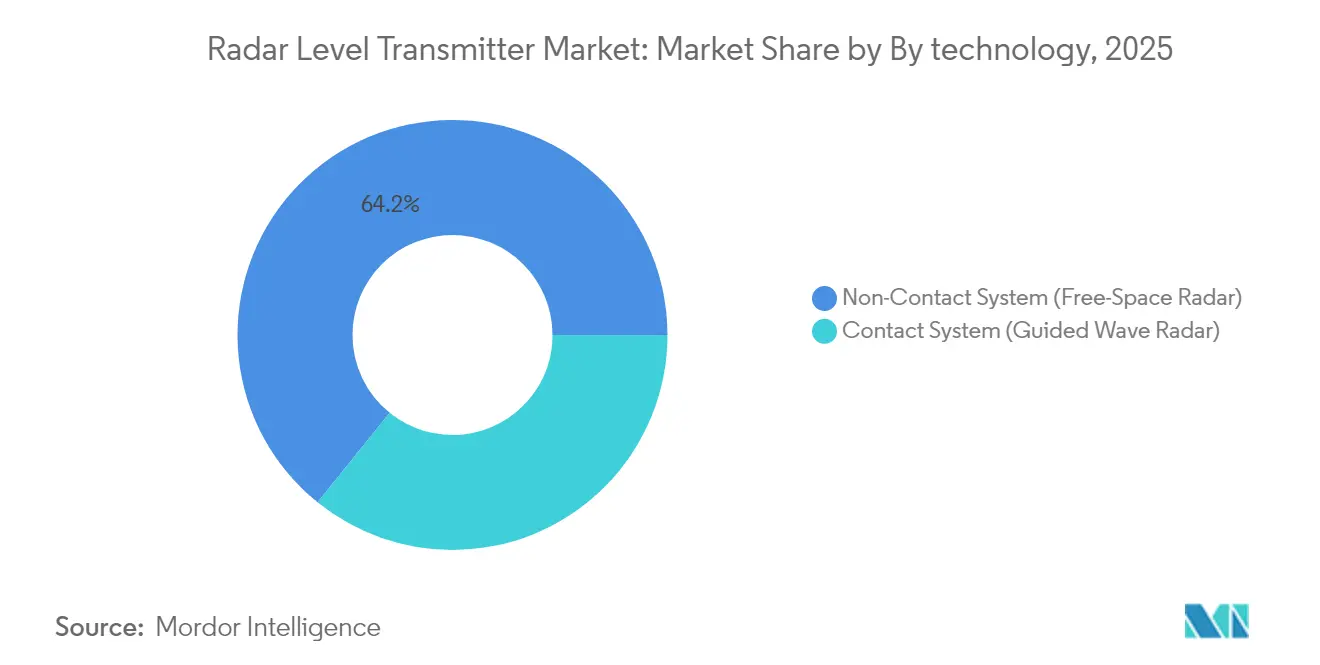
- Nach Technologie hielten Nicht-Kontakt-Radarsysteme im Jahr 2025 einen Marktanteil von 64,20 % am Markt für Radar-Füllstandstransmitter; geführte Wellradar wird voraussichtlich die schnellste CAGR von 6,63 % bis 2031 verzeichnen.
- Nach Frequenzbereich behielt das K-Band im Jahr 2025 einen Umsatzanteil von 37,40 %, während W-Band-Frequenzen bis 2031 voraussichtlich mit einer CAGR von 7,18 % wachsen werden.
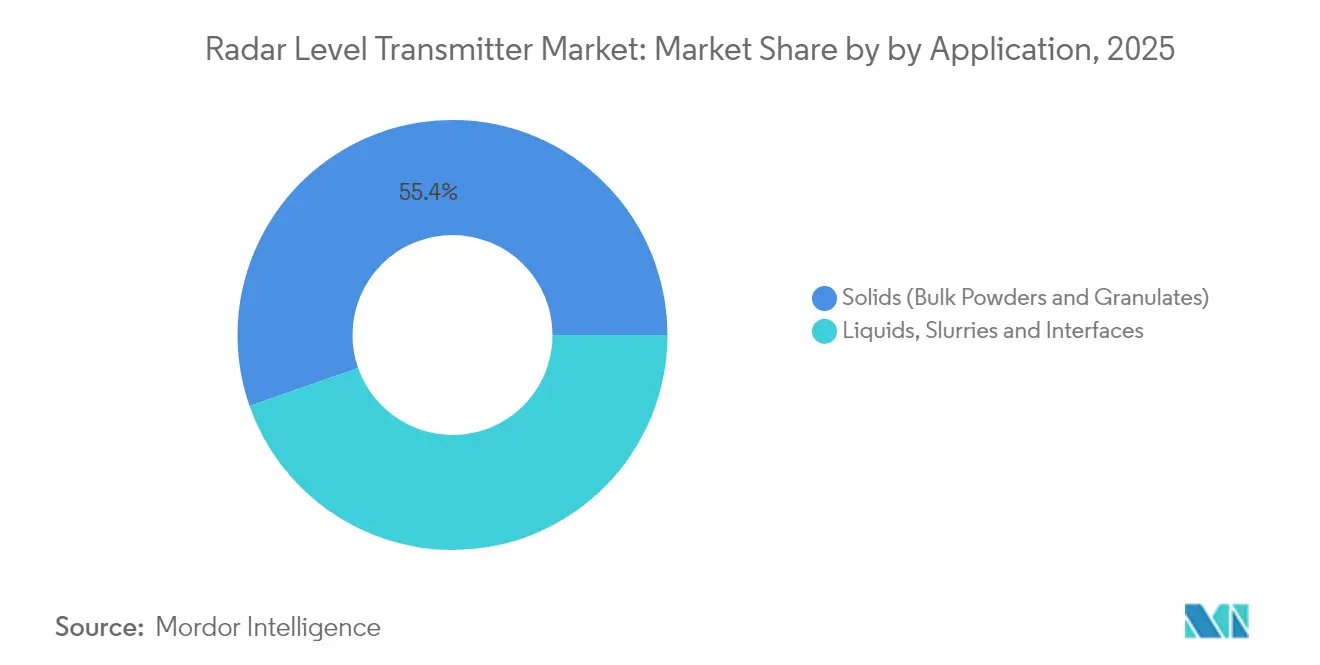
- Nach Anwendung repräsentierten Flüssigkeiten, Schlämme und Grenzflächenmessungen im Jahr 2025 44,65 % der Marktgröße für Radar-Füllstandstransmitter; Schüttgutanwendungen entwickeln sich mit einer CAGR von 6,86 %.
- Nach Endverbraucher dominierte das Öl- und Gassegment im Jahr 2025 mit 25,70 % der Marktgröße für Radar-Füllstandstransmitter, während Wasser- und Abwasserbehandlung bis 2031 mit einer CAGR von 7,91 % expandiert.
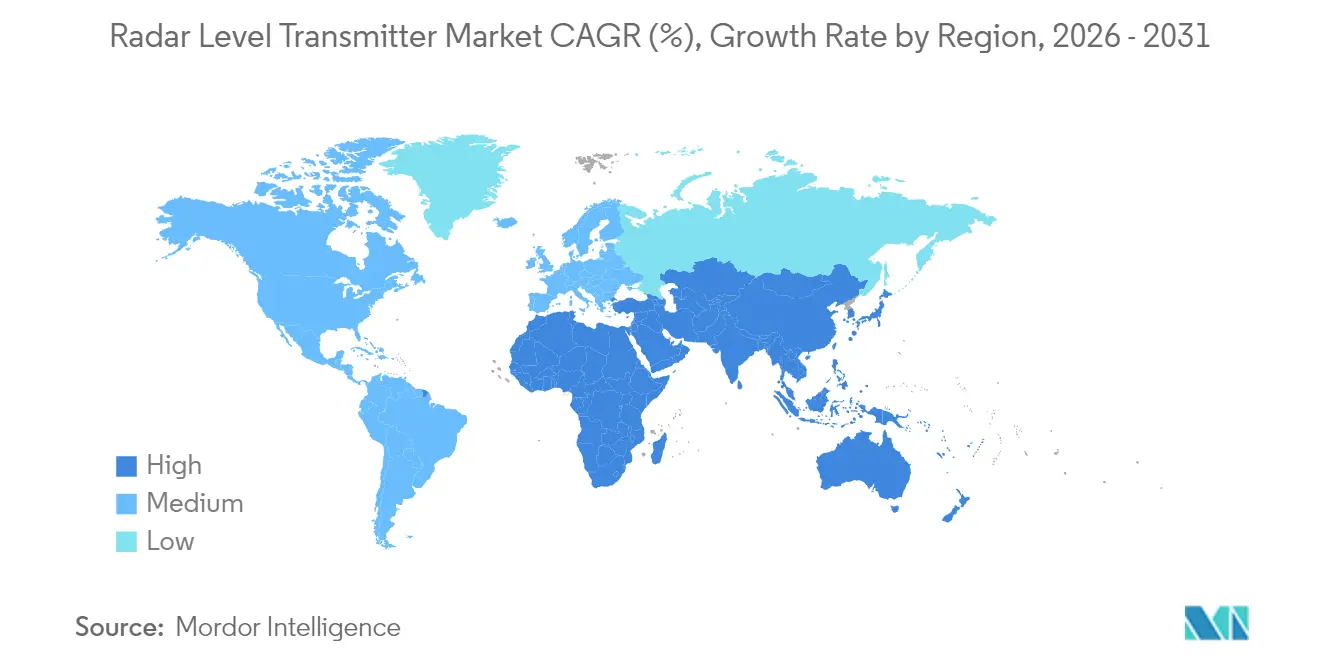
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 31,70 %; der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 7,28 % bis 2031.
- Emerson, Siemens, Endress+Hauser, ABB und Honeywell machten zusammen 53,40 % des globalen Marktanteils für Radar-Füllstandstransmitter im Jahr 2025 aus.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Radar-Füllstandstransmitter
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| 80-GHz-Radar ersetzt Ultraschallsensoren beim Überfüllschutz in EU-Ölterminals | +0.8% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Boom der Kapitalausgaben für Entsalzungsanlagen im Golfkooperationsrat steigert Radarinstallationen | +0.6% | Naher Osten, Nordafrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Grenzflächenmessung in chinesischen Kohle-zu-Chemikalien-Anlagen | +0.5% | Asiatisch-pazifischer Raum, Kernregion China | Mittelfristig (2–4 Jahre) |
| Nachrüstungswelle von IIoT-fähigen Instrumenten in veralteten US-amerikanischen Wasseraufbereitungsanlagen | +0.4% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von hygienischem Nicht-Kontakt-Radar durch nordamerikanische Craft-Brauereien | +0.2% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schaumtolerantes Radar für Tailings-Dämme im australischen Bergbau | +0.3% | Asiatisch-pazifischer Raum, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
80-GHz-Radar ersetzt Ultraschallsensoren beim Überfüllschutz in EU-Ölterminals
Europäische Vorschriften schreiben einen fortschrittlichen Überfüllschutz vor und veranlassen Betreiber, Ultraschallmessgeräte durch 80-GHz-Radar zu ersetzen. Schmale Strahlwinkel bündeln die Mikrowellenenergie und liefern zuverlässige Messungen selbst durch Dämpfe und Temperaturschwankungen, während kompakte Antennendesigns die Nachrüstung in Tanks mit Schwimmdächern vereinfachen. In Verbindung mit wartungsfreiem Betrieb gewährleistet die Technologie die Einhaltung von Vorschriften und senkt die Lebenszykluskosten.[1]KROHNE Messtechnik, "80-GHz-Radar-Füllstandsmesstechnologie im Detail," krohne.com
Boom der Kapitalausgaben für Entsalzungsanlagen im Golfkooperationsrat steigert Radarinstallationen
Saudi-Arabien, die Vereinigten Arabischen Emirate und Kuwait machen zusammen die Hälfte der weltweiten Entsalzungskapazität aus. Neue Mehrstufenflash- und Umkehrosmoseanlagen erfordern berührungsloses Radar, das korrosiven, hochsalzhaltigen Solen standhält. Die Integration in digitale Steuerungssysteme verbessert die Energieeffizienz und Wasserrückgewinnung und verankert Radar als Standardspezifikation in regionalen EPC-Verträgen.
Nachfrage nach Grenzflächenmessung in chinesischen Kohle-zu-Chemikalien-Anlagen
Geführte Wellradar löst Mehrphasen-Grenzflächenprobleme in Chinas wachsenden Kohle-zu-Chemikalien-Komplexen. Die zuverlässige Erkennung in Behältern mit schwankenden Dielektrizitätskonstanten schützt die Ausbeuten und erfüllt strengere Emissionsvorschriften, was Radar gegenüber Kapazitäts- oder Schwimmertechnologien stärkt.
Nachrüstungswelle von IIoT-fähigen Instrumenten in veralteten US-amerikanischen Wasseraufbereitungsanlagen
Die Initiative zur Modernisierung der Wasseraufbereitungsinfrastruktur in den Vereinigten Staaten treibt die weitverbreitete Einführung von Industrial-Internet-of-Things-fähigen Radar-Füllstandstransmittern voran und ersetzt veraltete mechanische und Ultraschallsysteme durch digital gestützte Lösungen. Kommunale Wasserversorgungsunternehmen priorisieren Radartechnologie aufgrund ihrer Fähigkeit, kontinuierliche, genaue Messungen zu liefern und gleichzeitig Fernüberwachung sowie vorausschauende Wartungsfunktionen zu unterstützen. Die drahtlosen Kommunikationsfähigkeiten der Technologie ermöglichen es Versorgungsunternehmen, den Betrieb zu optimieren und gleichzeitig die Arbeitskosten um bis zu 60 % zu senken – ein entscheidender Aspekt angesichts des Fachkräftemangels in diesem Sektor.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Signalverlust in schaumintensiven Reaktoren | -0.4% | Global, Kernbereich chemische Verarbeitung | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Radartechnikern in der ASEAN | -0.3% | Asiatisch-pazifischer Raum, ASEAN-Länder | Langfristig (≥ 4 Jahre) |
| Hohe Anschaffungskosten im Vergleich zu Ultraschall bei OEM-Skids | -0.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Niedrig-dielektrische Pulver verursachen Genauigkeitsbedenken | -0.2% | Global, Schüttgutanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Signalverlust in schaumintensiven Reaktoren
Dicke Schaumschichten dämpfen Mikrowellen und verursachen Störechos, die die Füllstandsregelung in Ethoxylierungs- oder Fermentationsbehältern beeinträchtigen. Verbesserte Signalverarbeitung und hybride Radar-Kapazitätssonden mildern das Problem, doch die Physik begrenzt nach wie vor die Radardurchdringung bei extremer Schaumbildung.[2]Drexelbrook, "Schaumtrend," drexelbrook.com
Mangel an zertifizierten Radartechnikern in der ASEAN
Die rasche Industrialisierung überholt die Kompetenzentwicklung und verlangsamt die Projektinbetriebnahme sowie die Servicereaktionszeiten in Indonesien, Vietnam und den Philippinen. Von Anbietern geförderte Akademien und E-Learning-Portale zielen darauf ab, die Qualifikationslücke zu schließen, doch die Ergebnisse werden sich schrittweise einstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Berührungsloses Radar festigt die Führungsposition
Berührungslose Sensoren erfassten im Jahr 2025 64,20 % des Umsatzes, was die Präferenz für wartungsfreien Betrieb bei korrosiven oder Hochtemperaturanwendungen widerspiegelt. Das Teilsegment wird mit einer CAGR von 6,58 % wachsen, gestützt durch frequenzmodulierte Dauerstrich-Plattformen (FMCW), die das Signal-Rausch-Verhältnis verbessern. Geführte Wellradar behält eine Nische, wo Grenzflächenerkennung oder starke Schaumbildung vorherrscht. Kompakte 80-GHz-Antennen rüsten nun Behälter nach, die früher auf Ultraschallsonden beschränkt waren, und erweitern die adressierbare Nachfrage für den Markt für Radar-Füllstandstransmitter.
Digitale Fortschritte wie Bluetooth-Inbetriebnahme und interne Sensordiagnose vereinfachen Compliance-Prüfungen und steigern das Wertversprechen der Branche für Radar-Füllstandstransmitter. Anbieter positionieren Selbstüberwachungsfunktionen als Absicherung gegen Fachkräftemangel und erheben Radar zu einem zentralen Knoten in unternehmensweiten Anlagenleistungsplattformen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Frequenzbereich: W-Band beschleunigt sich
Das K-Band (24–26 GHz) hielt im Jahr 2025 noch 37,40 % der Lieferungen und wird für seine Kosteneffizienz und breite Zulassung geschätzt. Dennoch zeigen W-Band-Sensoren (76–81 GHz und 120 GHz) eine CAGR von 7,18 %, da Strahlwinkel unter 3° Rührerblätter und enge Stutzen ignorieren und zuverlässige Messwerte in 40-m-Kolonnen oder schlanken Braukesseln liefern. Zertifizierungsbehörden in den Vereinigten Staaten, der EU und China haben das W-Band für den Prozesseinsatz freigegeben, was Skaleneffekte vorantreibt, die historische Preisaufschläge erodieren. Mit sinkenden Komponentenkosten wird die W-Band-Durchdringung die Wettbewerbspositionierung im Markt für Radar-Füllstandstransmitter neu gestalten.
Nach Anwendung: Feststoffmessung wendet sich zum Besseren
Feststoffe (Schüttpulver & Granulate) hielten im Jahr 2025 noch einen Anteil von 55,35 %, und die Handhabung von Flüssigkeiten, Schlämmen & Grenzflächen wechselt von mechanischen Senkblei-Systemen zu Radar mit einer CAGR von 6,88 %. Innovationen wie Sondenendprojektion und Echtzeit-Staubunterdrückungsalgorithmen ermöglichen genaue Messwerte in Zementsilos und Sojaschrotbehältern. Automatische Oberflächenprofilierung hilft Getreideverarbeitern, die Mischung zu optimieren und Lkw-Beladeverzögerungen zu reduzieren, was die Rolle von Radar in der modernen Lieferkettensteuerung unterstreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Wasseraufbereitung überholt Öl und Gas
Öl und Gas behielt den größten Anteil mit 25,70 % des Umsatzes im Jahr 2025; jedoch treiben verschärfte Abwasservorschriften Wasser- und Abwasseranlagen mit einer CAGR von 7,91 % voran. Versorgungsunternehmen wägen die Gesamtbetriebskosten ab und stellen fest, dass das wartungsfreie Design von Radar die höheren Investitionskosten im Vergleich zu Ultraschallgeräten ausgleicht. Die Marktgröße für Radar-Füllstandstransmitter für kommunale Versorgungsunternehmen soll zwischen 2026 und 2031 um 24,47 Millionen USD wachsen, was 12,00 % der inkrementellen globalen Nachfrage entspricht.
Geografische Analyse
Nordamerikas Umsatzanteil von 31,70 % resultiert aus reifen Öl-, Chemie- und Lebensmittelindustrien in Verbindung mit staatlichen Fördermitteln, die digitale Upgrades in der Wasserinfrastruktur begünstigen. Versorgungsunternehmen nutzen cloud-verbundenes Radar, um Außeneinsätze zu reduzieren, während Craft-Brauereien hygienische Modelle einsetzen, die aggressiven Reinigungszyklen standhalten.
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer CAGR von 7,28 %, angeführt von chinesischen Kohle-zu-Chemikalien-Anlagen und indischen Smart-City-Abwasserprojekten. Australische Bergbauunternehmen spezifizieren schaumtolerante 80-GHz-Einheiten für das Tailings-Management, und südostasiatische Palmölraffinerien fordern geführte Wellradar-Modelle, die klebrige Medien handhaben.
Europa behält ein stetiges Momentum, angetrieben durch Prozessoptimierung in deutschen Chemiewerken und Methanemissionsvorschriften, die eine genauere Tankmessung auf dem gesamten Kontinent vorschreiben. Skandinavische Versorgungsunternehmen beschaffen energiesparende Radarsensoren für Kaltklima-Reservoirs und betonen Nachhaltigkeit sowie reduzierte Wartungsfahrten.
Der Entsalzungsboom im Nahen Osten verankert die langfristige Nachfrage, während Kupfer- und Lithiumexpansionen in Lateinamerika feststofforientierte Radarinstallationen unterstützen. Afrikas Zement- und Getränkesektoren setzen kostengünstige 24-GHz-Einheiten ein, da die Elektrifizierung voranschreitet.

Regulatorisches Umfeld
Radar-Füllstandsmessgeräte unterliegen einem mehrschichtigen Compliance-Rahmen, der funktionale Sicherheit, Zulassungen für explosionsgefährdete Bereiche, EMV, Funkfrequenzvorschriften und industrielle Cybersicherheit umfasst. Für sicherheitsgerichtete Anwendungen richten Hersteller Design und Dokumentation üblicherweise an IEC 61508 (SIL-fähige Produktentwicklung) aus. Installationen in explosionsgefährdeten Bereichen folgen typischerweise regionalen Regelwerken wie ATEX (Europa), IECEx (global) und cFMus-Listungen (Nordamerika). Da Anlagen zunehmend auf höherfrequente Geräte standardisieren, insbesondere 76-81 GHz und aufkommende höhere Bänder, stellen Funkzulassungsanforderungen wie ETSI EN 305 550-6 für LPR/TLPR-Geräte im Bereich 116 GHz bis 250 GHz ein weiteres Prüfkriterium für die Produktqualifizierung dar, neben EMV-Anforderungen wie EN 61326-1 für industrielle Umgebungen.
Auch die Cyber- und Verifizierungsanforderungen für vernetzte Messgeräte werden strenger. Die Normenreihe ISA/IEC 62443 wird häufig als Referenz zur Absicherung industrieller Automatisierungs- und Steuerungssysteme herangezogen und verstärkt die Erwartungen an ein "Secure-by-Design"-Konzept für IIoT-fähige Füllstandsmessgeräte, die mit Steuerungssystemen und Asset-Performance-Plattformen zusammenwirken. Im April 2026 hat das NIST die IR 8259 Rev. 1 finalisiert, die grundlegende Cybersicherheitsmaßnahmen für IoT-Produkthersteller beschreibt, und Gerätehersteller nutzen diese zunehmend zur Dokumentation ihrer Sicherheitsfähigkeiten. Parallel dazu veröffentlichte China im April 2026 die GB/T 39404-2026 (in Kraft seit November 2026) zu Sicherheitsanforderungen für Steuerungseinheiten von Industrierobotern, was den umfassenderen nationalen Schwerpunkt auf industrielle Steuerungssicherheit widerspiegelt und die Beschaffungsanforderungen für vernetzte Industriegeräte und deren Ökosysteme beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Radar-Füllstandsmessgeräte beginnt mit HF- und Mikrowellenkomponenten (Oszillatoren, Mischer und Transceiver-Module für FMCW- oder Pulsradar-Architekturen), Antennensystemen (Hörner, Linsen oder Patch-Arrays) und industrietauglicher Elektronik (Prozessoren, Speicher, Energieverwaltung und, falls erforderlich, eigensichere Trennbarrieren). Diese Vorprodukte fließen in Geräte-OEMs ein, die HF-, Firmware- und Signalverarbeitung (Echoverfolgung, Schaum- und Staubunterdrückung) entwickeln, mechanische Prozessanschlüsse konstruieren und Materialien passend zur Anwendung auswählen sowie Zertifizierungsprozesse für funktionale Sicherheit, Explosionsschutz, EMV und, soweit anwendbar, Funkzulassung durchführen. Kalibrierungs- und Verifizierungsfunktionen verlagern sich zunehmend auf die Geräteebene, wodurch die Differenzierung stärker in Richtung Software, Diagnose und digitale Tools geht, die die Inbetriebnahme beschleunigen und die Nachvollziehbarkeit unterstützen.
Nachgelagert werden die Produkte über direkte OEM-Kanäle, Automatisierungsdistributoren und Instrumentierungs-Servicepartner an Endnutzer und EPCs in den Bereichen Öl und Gas, Chemie, Wasser und Abwasser, Bergbau sowie Lebensmittel und Getränke verkauft. Die Integration in Anlagennetzwerke (einschließlich HART und neuerer Ethernet-fähiger Ansätze) bezieht DCS/PLC-Anbieter, Gateway-Anbieter und Systemintegratoren ein, die Radartechnik in umfassendere Automatisierungs- und Asset-Management-Projekte einbinden. Der OEM-Wettbewerb entlang dieser Kette zeigt sich im Vorstoß zur Erweiterung von 80-GHz-FMCW-Produktfamilien und Fernkonfigurationswerkzeugen, etwa durch KROHNE, das im November 2025 die FMCW-Messumformer OPTIWAVE 1530 und 1560 mit Bluetooth- und HART-Konnektivität einführte, sowie durch HAWK Measurement Systems, das im Juni 2026 die 80-GHz-FMCW-Serie Senator H80 auf den Markt brachte. Zusammen verdeutlichen diese Markteinführungen, wie höherfrequente Plattformen und digitale Inbetriebnahme genutzt werden, um Bereitstellungszyklen zu verkürzen.
Wettbewerbslandschaft
Der Markt für Radar-Füllstandstransmitter weist eine mittlere Konzentration auf. Fünf globale Marktführer machten zusammen 54 % des Umsatzes im Jahr 2024 aus, doch regionale Spezialisten und OEM-fokussierte Neueinsteiger halten den Preisdruck moderat. Emersons „Project Beyond” aus dem Jahr 2025 integriert KI-Datenfabrics, die Radar von einem Instrument zu einem Analyseeckpfeiler erheben. Siemens integriert industrielle Grundlagenmodelle, die Radardatensätze für vorausschauende Durchsatzgewinne auf Montagelinien verarbeiten. Die Vereinbarung von Endress+Hauser mit SICK erweitert sein Portfolio um Gasanalyse und schafft integrierte Angebotssynergien.
VEGAs Expansion in Nordamerika verkürzt Lieferzeiten, während KROHNE seinen Erstbewegungs-Vorteil im W-Band nutzt, um Nachrüstprojekte zu gewinnen. Honeywells Allianz mit Danfoss adressiert Interoperabilitätsprobleme in hybriden Leitständen und stellt sicher, dass Radar-Tags nahtlos in Edge-to-Cloud-Historiker einfließen. Start-ups, die auf drahtlose, batteriebetriebene 80-GHz-Geräte abzielen, fordern etablierte Anbieter bei der Fernüberwachung von Tanklagern heraus, doch Skalierungshürden bestehen weiterhin.
Marktführer im Bereich Radar-Füllstandstransmitter
Emerson Electric Co.
Siemens AG
Endress+Hauser Group
ABB Ltd.
VEGA Grieshaber KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Drahtlose und aus der Ferne inbetriebnehmbare Radar-Füllstandsmessung schafft Einsatzmöglichkeiten für abgelegene Tanklager, kommunale Anlagen und schwer zugängliche Prozessbehälter, bei denen Zugang, Sicherheit oder Energieversorgung die Instrumentierungswahl bisher einschränkten. Ein deutlicher Impuls ist die Kommerzialisierung vollständig drahtloser Radar-Messumformer, darunter Emerson, das im Oktober 2025 den Rosemount 3408 als nativen WirelessHART-berührungslosen Radar-Füllstandsmessumformer einführte, wobei die anschließende Berichterstattung 2026 weiterhin die radargestützte drahtlose Füllstandsüberwachung für unzugängliche Anlagen betont. Dies erweitert den Einsatz berührungsloser Radartechnik über klassische verdrahtete Messschleifen hinaus und passt zu Nachrüstprogrammen, die auf weniger Feldbesuche und verbesserte Anlagensichtbarkeit abzielen.
Eine zweite Chance liegt in der Umstellung auf standardisierte 80-GHz-FMCW-Produktlinien und höherfrequente Sensorik, bei denen Präzision und Störunterdrückung die Leistungsgrenzen älterer Ansätze aufzeigen. Produkteinführungen im Jahr 2026 zeigen einen fortgesetzten Fokus auf kompakte 80-GHz-FMCW-Designs für Flüssigkeiten und Feststoffe, darunter HAWK Measurement Systems mit der Einführung der Serie Senator H80 im Juni 2026 und HIKMICRO mit der Einführung der 80-GHz-FMCW-Radar-Füllstandsmessgeräteserie LRG10 im April 2026. Im selben Zeitraum werden auch integrierte Diagnose- und Selbstverifizierungsfunktionen hervorgehoben, darunter Endress+Hauser, das mit der Heartbeat-Technologie ausgestattete Radar-Instrumentierung bewirbt. Auf Komponenten- und Spezialsensorikebene deutet die Aktivität rund um Transceiver der 120-GHz-Klasse und 122-GHz-Industrieradarsensoren im Jahr 2026 auf einen Weg für angrenzende hochpräzise Überwachungsanwendungen wie Schwingungsüberwachung und vorausschauende Instandhaltung hin, die Anlagen in umfassendere Automatisierungsaufrüstungen integrieren können, da sie immer mehr Industrial-Internet-fähige Messgeräte-Knotenpunkte hinzufügen.
Aktuelle Branchenentwicklungen
- April 2026: Endress+Hauser stellte eine neue Generation von 80-GHz-Micropilot-Radarsensoren vor, die Heartbeat-Technologie-Funktionen, geführte Inbetriebnahme-Assistenten und Ethernet-APL-Unterstützung hinzufügt. Das Update unterstützt den Trend zu selbstverifizierenden Geräten, die den Aufwand für Prüfnachweise verringern und die Integration in moderne, Ethernet-fähige Prozessnetzwerke vereinfachen.
- Oktober 2025: Endress+Hauser brachte die Micropilot-Radarfamilie (FMR10B, FMR20B und FMR30B) auf Basis der 80-GHz-Technologie sowohl für Flüssigkeits- als auch Feststoffanwendungen auf den Markt. Die Erweiterung einer gemeinsamen Plattform über verschiedene Anwendungsfälle hinweg unterstützt die Standardisierung für Endnutzer und EPCs, verringert die Komplexität der Ersatzteilhaltung und beschleunigt Nachrüstentscheidungen zulasten von Ultraschall- und mechanischen Geräten.
- Juli 2024: Die IEC veröffentlichte IEC 62381:2024, die Anforderungen für Werksabnahmeprüfungen (FAT) und Standortabnahmeprüfungen (SAT) für Prozessautomatisierungssysteme festlegt. Klarere Prüferwartungen auf Systemebene unterstützen die Nachfrage nach Geräten mit robuster Diagnose und dokumentierten Verifizierungsabläufen, was eine schnellere Inbetriebnahme und eine einheitlichere Projektübergabe fördert.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Radar-Füllstandsmessgeräte die Umsätze aus radarbasierten Geräten, die zur Messung und kontinuierlichen Überwachung des Füllstands in Tanks, Silos und Prozessbehältern an industriellen Standorten verwendet werden, einschließlich sowohl berührender als auch berührungsloser Radar-Designs.
Ausgeschlossene Bereiche: Diese Marktgrößenberechnung schließt Installationsarbeiten, Anlagenplanungsdienstleistungen und nicht verwandte Füllstandsmesstechnologien wie Ultraschall- oder Schwimmer-basierte Sensoren aus.
Übersicht der Segmentierung
- Nach Technologie
- Kontaktsystem (Geführte Wellradar)
- Nicht-Kontaktsystem (Freiraum-Radar)
- FMCW-Radar
- Gepulstes Radar
- Nach Frequenzbereich
- C- und X-Band (6–12 GHz)
- K-Band (24–26 GHz)
- W-Band (76–81 und 120 GHz)
- Nach Anwendung
- Flüssigkeiten, Schlämme und Grenzflächen
- Feststoffe (Schüttpulver und Granulate)
- Nach Endverbraucherbranche
- Öl und Gas
- Chemie und Petrochemie
- Wasser und Abwasser
- Lebensmittel und Getränke
- Stromerzeugung
- Pharmazeutika und Biotechnologie
- Metalle und Bergbau
- Marine und Schiffbau
- Sonstige Branchen (Zellstoff und Papier, Zement)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um Marktgrenzen festzulegen und eine erste Nachfrageübersicht nach Branche und Region zu erstellen. Wir stützten uns auf öffentliche Quellen wie die US Energy Information Administration für Indikatoren zu Raffinerie- und Kraftstoffdurchsatz, die International Energy Agency für Signale zu industrieller Energie und Investitionen sowie den US Geological Survey für Bergbau- und Metallaktivitäten, die den Bedarf an Feststoffmessungen antreiben.
Wir haben auch Quellen wie die US EPA und vergleichbare nationale Umweltbehörden zu Themen der Wasser- und Abwasser-Compliance sowie Handelsdaten und Industrieproduktionsreihen von Zoll- und nationalen Statistikbehörden geprüft. Diese Eingaben wurden durch Unternehmensberichte, Investorenpräsentationen, Produktkataloge und seriöse Presseberichterstattung ergänzt, um die typische Anwendungseignung und Erneuerungszyklen zu verstehen. Zur Überprüfung der Unternehmenspositionierung und Patentintensität wurden gezielt kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt. Die hier aufgeführten Quellen sind lediglich beispielhaft; weitere öffentliche Referenzen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu überprüfen, wie Radar-Füllstandsmessgeräte in realen Projekten ausgewählt und beschafft werden und wie sich Preise und Lieferzeiten entwickelten. Wir sprachen mit einer Mischung aus Geräteherstellern, Vertriebspartnern und Endnutzern in Prozessindustrien wie Öl und Gas, Chemie, Wasserversorgung und Energieerzeugung. Diese Eingaben wurden anschließend genutzt, um die Akzeptanz nach Anwendung (Flüssigkeiten versus Feststoffe) zu bestätigen und regionale Nachfrageunterschiede zwischen APAC, EMEA und Amerika zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 14% | APAC: 41% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 38% | EMEA: 33% |
| Kleinere Akteure: 22% | Manager: 48% | Amerika: 26% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem branchenspezifische Ausgabenpools und Anlagenaktivitäten nach Endverwendung rekonstruiert und dann anhand von Durchdringungs- und Ersatzlogik in die Nachfrage nach Radar-Füllstandsmessgeräten umgerechnet werden. In der Praxis kartieren wir zentrale Nachfragezentren wie die Kohlenwasserstoffverarbeitung, die chemische Produktion, Energie- und Dampfsysteme sowie die kommunale und industrielle Wasseraufbereitung, da diese Standorte über große installierte Basen an Tanks, Reaktoren und Lagereinheiten verfügen.
Zu den wichtigsten Modelleingaben zählen die Richtung der Investitionsausgaben in der Prozessindustrie, der Anteil der genutzten Radartechnik im Vergleich zu anderen Füllstandstechnologien nach Anwendungstyp, der Erneuerungszyklus installierter Geräte und die typische Preisspanne je nach gewählter Technologie (geführte Welle versus berührungslos) und je nach für die Messung verwendetem Frequenzband. Die regionale Gewichtung orientiert sich an Trends der industriellen Produktion und Projektzuwächsen und wird anschließend anhand von Rückmeldungen aus Interviews korrigiert, wo sich Auftragsbücher verbesserten oder verlangsamten.
Die Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Glättung der Auftragsreihen für kurzfristige Bestellmuster. Die Annahmen werden gegen die Erwartungen von Praktikern hinsichtlich Anlagenaufrüstungen und compliance-getriebener Investitionen geprüft. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, etwa durch Stichprobenpreise multipliziert mit Versandproxys aus Kanalprüfungen, und Lücken werden durch die Anwendung konservativer Durchdringungsspannen behoben, wenn Daten auf Anwendungsebene unvollständig sind.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen wie regionalen Industrieproduktionstrends, vorgelagerten und nachgelagerten Projektpipelines und Veränderungen der Aktivität in der Wasserinfrastruktur. Wird eine Abweichung festgestellt, überprüfen wir die Bereichsabgrenzung, die Preisannahmen und den Zeitpunkt der Nachfrageerfassung erneut, damit einmalige Projekte die laufende Rate nicht verzerren.
Vor der Freigabe durchläuft die Arbeit schrittweise Analystenprüfungen, bei denen Berechnungen nachvollzogen und zentrale Annahmen hinterfragt werden. Wir veranlassen auch eine erneute Kontaktaufnahme mit ausgewählten Interviewpartnern, falls eine neue Abweichung auftritt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Ausgaben der Prozessindustrie oder die Verfügbarkeit von Lieferungen beeinflussen. Unmittelbar vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Radar-Füllstandsmessgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass unterschiedliche Marktgrößen für Radar-Füllstandsmessgeräte zu sehen sind, da jeder Herausgeber die Abgrenzungen auf seine eigene Weise festlegt, und diese Entscheidungen verändern direkt den erfassten Umsatzpool. Unterschiede ergeben sich auch aus dem verwendeten Basisjahr, dem Zeitpunkt der Wechselkursbestimmung und der Annahme, ob schnelle Aufrüstungen oder ein langsamerer Ersatzzyklus zugrunde gelegt werden.
Wesentliche Lücken zeigen sich meist bei dem, was in den Geräteumfang einbezogen wird, und wie die Nachfrage mit der tatsächlichen Anlagenaktivität verknüpft wird. Durch die Verfolgung von Ersatzzyklen der installierten Basis und Investitionsausgabensignalen der Endnutzer hält Mordor Intelligence das Modell an messbarer Nachfrage nach Tanks und Behältern verankert, anstatt sämtliche Ausgaben für industrielle Automatisierung als adressierbar zu behandeln, was typischerweise der Ausgangspunkt der Streuung ist.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 640,63 Mio. USD (2026) | |
| Branchenforschungsverlag A | 656,35 Mio. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosezeitraum, und die Größenbestimmungshinweise deuten auf eine breitere regionale Aggregation und Zeitplanung hin, die die Währungsumrechnung und Preisannahmen im Vergleich zu einem Ausgangspunkt von 2026 verschieben kann. |
| Branchenforschungsverlag B | 809,00 Mio. USD (2024) | Weist einen höheren Wert für ein früheres Jahr aus, was auftreten kann, wenn angrenzende Geräteumsätze oder breitere Anwendungswarenkörbe erfasst werden und wenn Preis-Mix-Annahmen nicht eng an die Aufteilung zwischen geführter Welle und berührungsloser Nutzung gekoppelt sind. |
Betrachtet man die drei Zahlen zusammen, ist die wichtigste Erkenntnis, dass Abgrenzungs- und Zeitplanentscheidungen genauso wichtig sind wie die Berechnung selbst. Unser Ansatz bleibt nachvollziehbar, da der Nachfrageaufbau mit der Endverwendungsaktivität und praktischen Akzeptanzraten verknüpft ist und anschließend durch Interviewprüfungen korrigiert wird, sodass der Endwert wiederholbar und Jahr für Jahr leicht überprüfbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Radar-Füllstandstransmitter?
Der Markt wird im Jahr 2026 auf 640,63 Millionen USD geschätzt und soll bis 2031 auf 844,57 Millionen USD ansteigen.
Welche Region wächst am schnellsten im Bereich Radar-Füllstandstransmitter?
Der asiatisch-pazifische Raum expandiert mit einer CAGR von 7,28 %, angetrieben durch den industriellen Ausbau in China, Indien und Südostasien.
Warum verdrängen 80-GHz-Radarsensoren Ultraschallgeräte in Ölterminals?
Schmale Strahlwinkel, Unempfindlichkeit gegenüber Dämpfen und Temperaturschwankungen sowie die Einhaltung neuer EU-Vorschriften zum Überfüllschutz machen 80-GHz-Radar zuverlässiger.
Welche Endverbraucherbranche wird das höchste Wachstum verzeichnen?
Wasser- und Abwasserbehandlung führt mit einer CAGR von 7,91 %, da Versorgungsunternehmen Anlagen digitalisieren und strengere Einleitungsvorschriften erfüllen.
Wie verbessert die W-Band-Frequenz die Messgenauigkeit?
Die hohe Frequenz des W-Bandes erzeugt Strahlwinkel unter 3°, die Behältereinbauten vermeiden und eine schärfere Auflösung für eng beieinanderliegende Flüssigkeitsgrenzflächen liefern.
Was hemmt eine breitere Radareinführung in ASEAN-Märkten?
Ein Mangel an zertifizierten Technikern erschwert Installation und Wartung und verzögert Projekte trotz starker Nachfrage.
Seite zuletzt aktualisiert am:



