
Marktgröße und Marktanteil für optische Bildgebung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
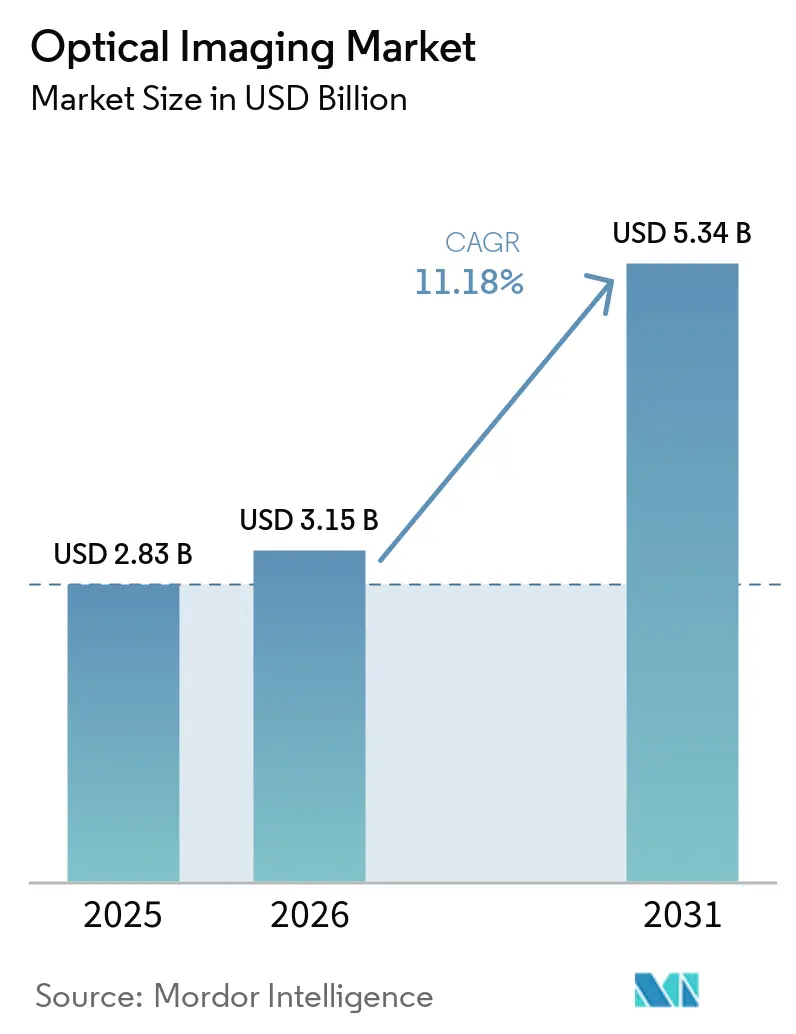
| Marktgröße (2026) | 3.15 Milliarden US-Dollar |
| Marktgröße (2031) | 5.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.18 % |
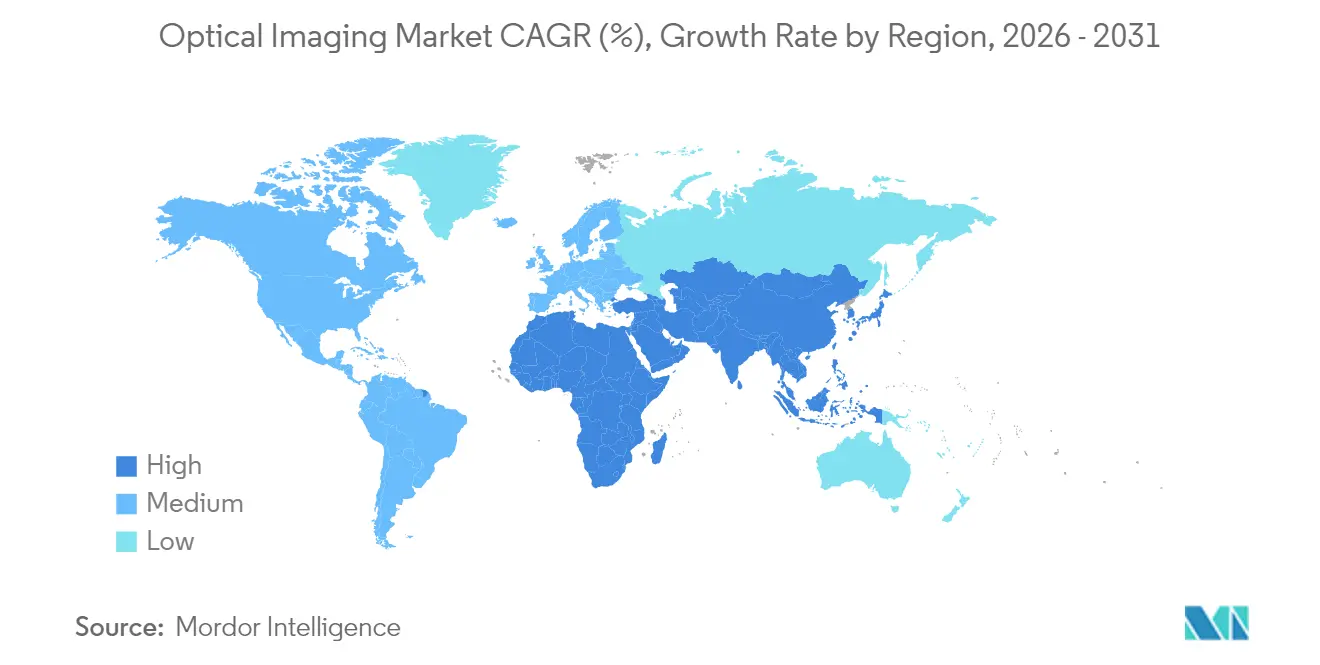
| Schnellstwachsender Markt | Asien |
| Größter Markt | Nordamerika |
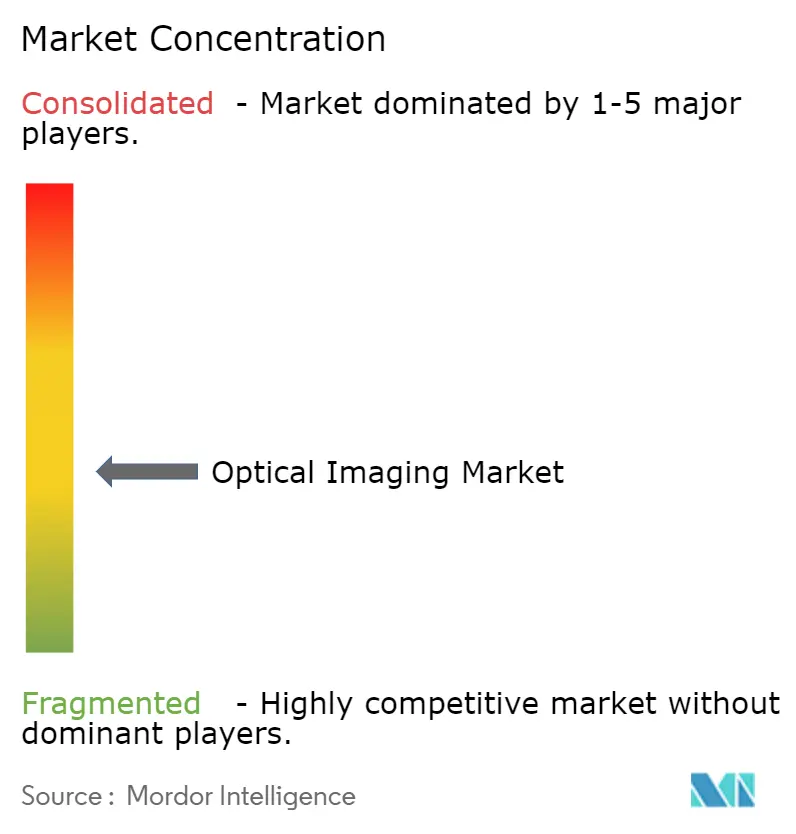
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Bildgebung von Mordor Intelligence
Die Marktgröße für optische Bildgebung wird voraussichtlich von 2,83 Milliarden USD im Jahr 2025 auf 3,15 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 11,18 % über den Zeitraum 2026–2031 einen Wert von 5,34 Milliarden USD erreichen. Das Wachstum wird durch stetige Durchbrüche bei hochauflösenden Bildgebungssystemen, den Wandel hin zu nicht-invasiver Diagnostik sowie die zunehmende Nutzung in der Ophthalmologie, Kardiologie, Onkologie, Dermatologie und Neurologie vorangetrieben. Die Integration von künstlicher Intelligenz verbessert die Erkennungsgenauigkeit und die Arbeitsabläufe, während multimodale Plattformen, die die optische Kohärenztomographie (OCT) mit photoakustischen oder hyperspektralen Werkzeugen verbinden, den klinischen Nutzen erweitern. Halbleitermangel veranlasst Lieferanten, Detektoren neu zu gestalten und die vertikale Integration voranzutreiben, dennoch profitiert der Markt für optische Bildgebung weiterhin von stabilen Beschaffungsbudgets in Krankenhäusern, ambulanten Operationszentren und Forschungslaboren. Die rasche Verbreitung von handgehaltenen OCT-Geräten zur Diabetiker-Augenuntersuchung im asiatisch-pazifischen Raum und die günstige Erstattungssituation für OCT-gesteuerte Koronarinterventionen in Nordamerika stärken den Wachstumspfad zusätzlich.
Wichtigste Erkenntnisse des Berichts
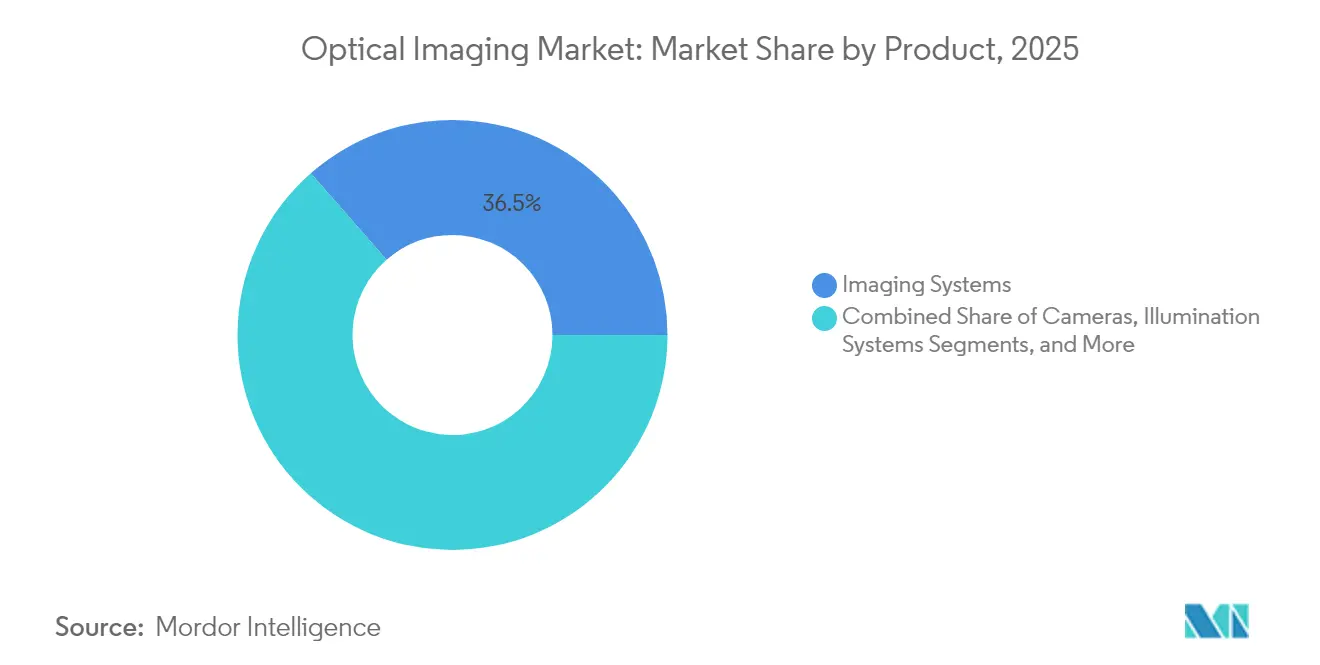
- Nach Produkt führten Bildgebungssysteme im Jahr 2025 mit einem Umsatzanteil von 36,45 %, während Kameras bis 2031 den schnellsten CAGR von 12,1 % verzeichnen sollen.
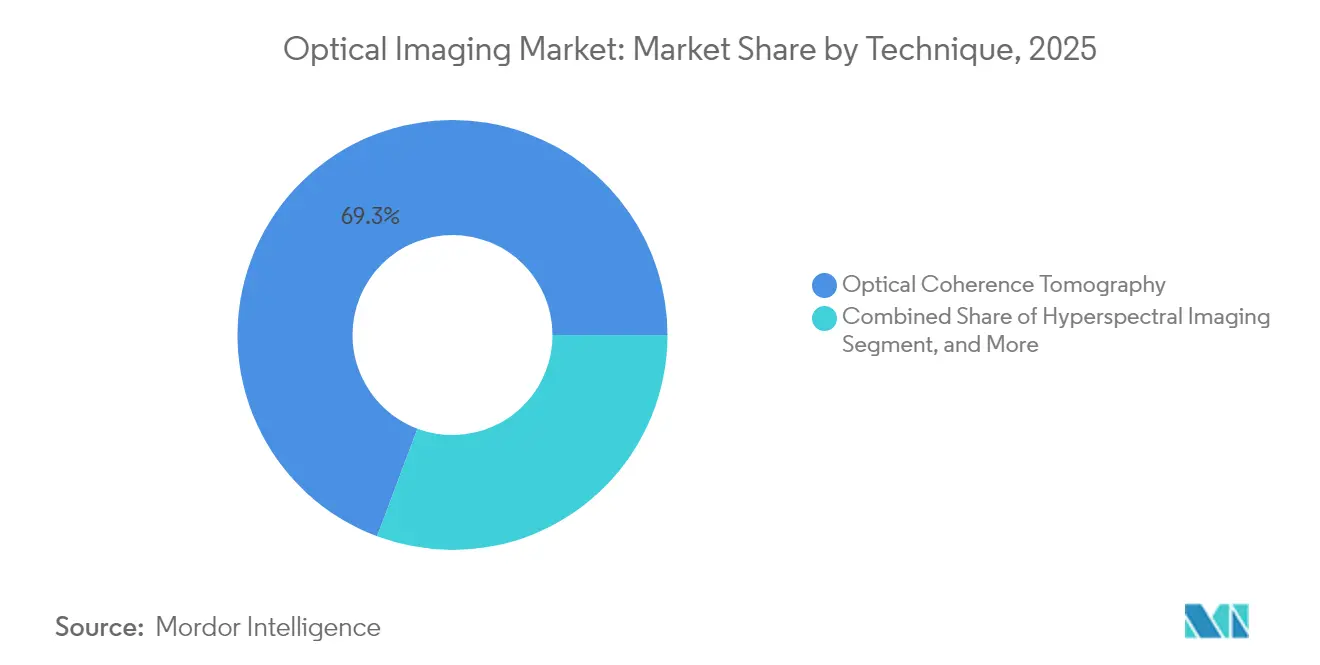
- Nach Technik entfiel im Jahr 2025 ein Anteil von 69,30 % des Marktes für optische Bildgebung auf die optische Kohärenztomographie; die photoakustische Tomographie soll bis 2031 mit einem CAGR von 13,12 % wachsen.
- Nach Anwendung hielt die Ophthalmologie im Jahr 2025 einen Anteil von 34,10 % an der Marktgröße für optische Bildgebung, während die Onkologie mit einem CAGR von 14,58 % bis 2031 voranschreitet.
- Nach Endnutzer behielten Krankenhäuser & Kliniken im Jahr 2025 einen Anteil von 44,25 %; Forschungs- & Diagnoselabore sind für einen CAGR von 12,36 % über den Zeitraum 2026–2031 positioniert.
- Nach Region dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,40 %, doch der asiatisch-pazifische Raum soll mit einem CAGR von 12,02 % das höchste Wachstum aller Regionen erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Einsatz intraoperativer optischer Bildgebungssysteme in ambulanten Operationszentren | +2.8% | Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattungsdeckung für OCT-gesteuerte perkutane Koronarinterventionen in den Vereinigten Staaten & Japan | +2.3% | Vereinigte Staaten & Japan | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung von handgehaltenen OCT-Geräten zur Diabetischen-Retinopathie-Vorsorge in der Primärversorgung | +2.0% | Asien, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration KI-basierter Spektralalgorithmen in dermatologische Diagnose-Workflows | +1.7% | EU-Kliniken, Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der pharmazeutischen Nachfrage nach markierungsfreier optischer Schnittbildgebung zur Beschleunigung der onkologischen Wirkstoffforschung | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Militärische Förderung der photoakustischen Tomographie für die Traumatriage | +1.1% | Naher Osten, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Einsatz intraoperativer optischer Bildgebungssysteme in ambulanten Operationszentren
Ambulante Operationszentren (ASCs) führten in den Vereinigten Staaten im Jahr 2024 mehr als 23 Millionen Eingriffe durch, ein Anstieg von 15 % gegenüber dem Vorjahr, da Kostenträger Operationen in den ambulanten Bereich verlagern. Kompakte intraoperative optische Plattformen, wie das Dynamic Optical Contrast Imaging-Gerät von UCLA Health, gewinnen an Bedeutung, weil sie Tumorgrenzen in Echtzeit abgrenzen und die Eingriffszeit um 20 % verkürzen, was den Durchsatz der ASCs steigert. Kapitalinvestitionen in diese Systeme sind durch Kosteneinsparungen von 35–50 % gegenüber Krankenhausoperationen und durch wachsende Unterstützung der Versicherer für ambulante Versorgungswege gerechtfertigt. Es wird erwartet, dass Erstattungsverschiebungen den ASC-Anteil an allen Operationen bis 2030 auf 68 % steigern werden, was die Nachfrage nach tragbaren, netzwerkfähigen optischen Systemen ankurbelt und die Marktbasis für optische Bildgebung erweitert.[1]Kevin Hermosura, „Dynamic Optical Contrast Imaging Enhances Cancer Surgery”, UCLA Health, uclahealth.org
Ausweitung der Erstattungsdeckung für OCT-gesteuerte perkutane Koronarinterventionen in den Vereinigten Staaten & Japan
Die OCCUPI-Studie berichtete nach einem Jahr eine zusammengesetzte Ereignisrate von 4,9 % für OCT-gesteuerte perkutane Koronarinterventionen im Vergleich zu 9,5 % bei alleiniger Angiographie, was zu politischen Änderungen führte, die die Erstattung in den Vereinigten Staaten um 12 % anheben und die Deckung in Japan ausweiten. Anbieter erzielen einen Rückgang der Wiederholungseingriffe um 22 %, was die höheren Kosten pro Eingriff ausgleicht und die Verbreitung bei risikoreichen Koronarläsionen fördert. Die Nutzung von OCT bei Koronarinterventionen soll von 15 % im Jahr 2024 auf etwa 35 % bis 2028 steigen und die optische Bildgebung tiefer in die Arbeitsabläufe der interventionellen Kardiologie einbetten.[2]Michael O'Riordan, „OCCUPI Trial Shows Benefits of OCT-Guided PCI”, TCTMD, tctmd.com
Rasche Verbreitung von handgehaltenen OCT-Geräten zur Diabetischen-Retinopathie-Vorsorge in der Primärversorgung
Leichte OCT-Scanner, die etwa 60 % günstiger als Tischgeräte sind, halten Einzug in Kliniken und Apotheken in Asien und ermöglichen Untersuchungen für Diabetiker beim selben Besuch. The Lancet dokumentierte einen Anstieg der Vorsorge-Compliance um 43 %, wenn KI-gestützte OCT in der Primärversorgung angeboten wurde, und verkürzte die Diagnosezeit von Wochen auf Minuten. Nationale Programme in Indien und China untersuchten im Jahr 2024 mehr als 3 Millionen Patienten, validierten das Modell und ermutigten Behörden des öffentlichen Gesundheitswesens andernorts, diesem Beispiel zu folgen. Die Forderung der Amerikanischen Diabetes-Gesellschaft nach einer jährlichen OCT-Untersuchung festigt handgehaltene Geräte weiter als Standard in der Primärversorgung.[3]Rebecca Voelker, „Handheld OCT Boosts Diabetic Eye Screening Compliance”, The Lancet, thelancet.com
Integration KI-basierter Spektralalgorithmen in dermatologische Diagnose-Workflows
Multispektrale Kameras in Verbindung mit Deep-Learning-Klassifikatoren erzielen eine Sensitivität von 95 % und eine Spezifität von 86 % bei der Melanomerkennung und übertreffen damit die durchschnittliche Genauigkeit von Dermatologen. Kliniken, die diese Systeme einsetzen, berichten von einem Rückgang unnötiger Biopsien um 30 % und einem Anstieg der Früherkennung bösartiger Läsionen um 25 %. Da regulatorische Zulassungen sich beschleunigen und cloudbasierte Software die Einstiegskosten senkt, wird die Durchdringung bis 2027 voraussichtlich 40 % der dermatologischen Praxen in entwickelten Märkten erreichen und dem Markt für optische Bildgebung zusätzlichen Schwung verleihen.[4]Youn-Hee Nahm, „AI-Assisted Spectral Imaging in Melanoma Detection”, International Journal of Dermatology, onlinelibrary.wiley.com
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalintensiver Wandel von Tischgeräten zu integrierten Bildgebungssystemen im Operationssaal | -1.7% | Global, mit stärkeren Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung für zahnmedizinische optische Bildgebungsverfahren in Europa | -1.4% | Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an Experten für hyperspektrale Bildgebung verlangsamt die klinische Validierung im aufstrebenden Asien | -1.1% | Asiatisch-pazifischer Raum, insbesondere Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Phototoxizität schränken wiederholte Bildgebung in der pädiatrischen Neurologie ein | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalintensiver Wandel von Tischgeräten zu integrierten Bildgebungssystemen im Operationssaal
Vollständig integrierte optische Systeme, die OCT, Fluoreszenz und Navigation bündeln, kosten 1,5–2,5 Millionen USD pro Operationssaal, das Drei- bis Vierfache von Tischgeräten, und erfordern umfangreiche Infrastrukturumbauten. Krankenhäuser tragen über fünf Jahre auch 15–20 % zusätzliche Betriebskosten für Serviceverträge und Fachkräfteschulungen. Infolgedessen hatten im Jahr 2024 nur 23 % der in Frage kommenden Krankenhäuser die vollständige Integration abgeschlossen, wobei viele Upgrades aufschoben oder Module über mehrere Budgetzyklen staffelten. Schwellenländer sind mit schärferen Einschränkungen konfrontiert, was die Durchdringung trotz klarer klinischer Vorteile verlangsamt.
Begrenzte Erstattung für zahnmedizinische optische Bildgebungsverfahren in Europa
Versicherungsrahmen in Deutschland, Frankreich, Italien, Spanien und dem Vereinigten Königreich decken weniger als 15 % der fortgeschrittenen zahnmedizinischen OCT- oder photoakustischen Scans ab und stufen diese als Premiumleistungen ein. Die Verbreitung liegt bei 8 % der europäischen Zahnarztpraxen gegenüber 27 % in Nordamerika, was einen zweigeteilten Markt schafft, der zwischen gehobenen Kliniken und Standardpraxen aufgeteilt ist, die auf Radiographie setzen. Bemühungen der Industrie und der Berufsverbände zur Harmonisierung der Erstattungscodes sind im Gange, doch bis eine politische Angleichung erfolgt, wird die Verbreitung in der allgemeinen Zahnmedizin zurückbleiben und das Gesamtwachstum des Marktes für optische Bildgebung dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Kameras stören traditionelle BildgebungssystemeBildgebungssysteme hielten im Jahr 2025 einen Umsatzanteil von 36,45 %, gestützt auf schlüsselfertige Konsolen, die in der Ophthalmologie, Kardiologie und Forschung eingesetzt werden. Die Marktgröße für optische Bildgebung in diesem Segment soll sich stetig ausweiten, da Anbieter Konsolen mit KI-Software und multimodalen Erweiterungen ausstatten. Die steigende Nachfrage nach Echtzeit-Führung bei minimal-invasiven Operationen erhält die Krankenhausfinanzierung aufrecht, auch wenn Beschaffungsteams mit Halbleitermangel zu kämpfen haben, der die Detektorkosten in die Höhe treibt. Hochgeschwindigkeitskameras definieren derweil Leistungsschwellen neu. Die S710-Kamera von Phantom High-Speed erreicht 4.000 Bilder pro Sekunde bei der holographischen Bildgebung des retinalen Blutflusses und ermöglicht präzise Doppler-Berechnungen, die die vaskuläre Diagnostik verbessern. Dieser technische Sprung entspricht einem prognostizierten CAGR von 12,1 % bis 2031, dem schnellsten innerhalb des Produktspektrums.
Beleuchtungsmaschinen der nächsten Generation mit Schmalband-LEDs und Superkontinuum-Lasern erhalten das Interesse am Segment Beleuchtungssysteme, da Chirurgen gewebespezifischen Kontrast anstreben. Softwarelösungen, einst peripher, sind heute der Kern der Differenzierung, da KI-Algorithmen automatisierte Segmentierung, Gefäßquantifizierung und Anomalieerkennung liefern. Linsen bleiben unverzichtbar: Fortschritte bei asphärischen und Gradientenindex-Optiken verbessern die Eindringtiefe und reduzieren chromatische Aberration, was die Bildqualität steigert. Um dem Chipmangel entgegenzuwirken, nutzt TDKs Spin-Photodetektor magnetische Elemente zur Lichtdetektion mit ultrahoher Geschwindigkeit und eröffnet einen Weg, herkömmliche Halbleiterengpässe zu umgehen und die Komponentenlieferketten zu stabilisieren.


Nach Anwendung:
Onkologie entwickelt sich zum WachstumskatalysatorDie Ophthalmologie hielt im Jahr 2025 mit 34,10 % den größten Anteil, bedingt durch den fest etablierten Einsatz der OCT zur Behandlung von Netzhauterkrankungen. Adaptive-Optik-Technologien ermöglichen inzwischen die Darstellung von Photorezeptormosaiken und des Choriocapillaris-Flusses, was eine präsymptomatische Erkennung von Makulaerkrankungen erlaubt. Parallel dazu gewinnt die Onkologie mit einem CAGR von 14,58 % an Dynamik, da die optische Bildgebung die Beurteilung von Resektionsrändern bei der Tumorentfernung unterstützt und die vaskuläre Reaktion während der Therapie verfolgt. Photoakustische Kontrastmittel, die auf hypoxische Zonen abzielen, ermöglichen eine zentimetertiefe Echtzeit-Visualisierung von Tumormikroumgebungen. Die optisch-akustische Mesoskopie, die mit einem CAGR von 20,03 % voranschreitet, überbrückt mikroskopische und makroskopische Maßstäbe und ermöglicht es Klinikern, zelluläre Details im Gewebekontext zu visualisieren, wodurch der Markt für photoakustische Bildgebung auf die dermatologische Onkologie und die Beurteilung der rheumatoiden Arthritis ausgeweitet wird. Infolgedessen ist der Marktanteil der optischen Bildgebung für onkologische Anwendungen voraussichtlich gestiegen, da Tertiärkrankenhäuser die intraoperative optische Führung standardisieren.
Die Kardiologie folgt dicht dahinter: Die OCT-gestützte perkutane Koronarintervention erweist sich bei der Behandlung komplexer Läsionen der alleinigen Angiographie als überlegen. Die Marktgröße für optische Bildgebung in der Kardiologie wird voraussichtlich zunehmen, da immer mehr Kostenträger die Kostenübernahme genehmigen. Die Dermatologie profitiert von KI-gestützten Spektralscannern, die Biopsien reduzieren und die Triage verdächtiger Läsionen verbessern. Die Bereiche Neurologie und Zahnmedizin sind kleiner, aber innovativ: Die intraoperative Gehirn-OCT verfolgt die Gewebemechanik, während die dentale OCT die frühzeitige Karieserkennung ohne ionisierende Strahlung unterstützt. Pharmazeutische Forschungsgruppen nutzen markierungsfreie Schnittbildgebung zur Visualisierung von Wirkstoff-Zell-Interaktionen und verkürzen damit die Entdeckungszyklen für onkologische Wirkstoffe.
Nach Technik:
Photoakustische Tomographie gewinnt an DynamikDie optische Kohärenztomographie dominierte im Jahr 2025 mit einem Anteil von 69,30 %, da sie mikrometergroße Auflösung mit schneller Aufnahme verbindet. Dynamische Kontrast-OCT erschließt neues Terrain, indem sie lebende Zellaktivität ohne exogene Marker kartiert und die Attraktivität in der Neurologie und regenerativen Medizin steigert. Gleichzeitig verzeichnet die photoakustische Tomographie einen CAGR von 13,12 %. Durch die Umwandlung absorbierter optischer Energie in Ultraschallwellen liefert die photoakustische Tomographie optischen Kontrast bei ultraschallartiger Auflösung mehrere Zentimeter tief und ermöglicht so eine vaskuläre Bildgebung jenseits der Reichweite rein optischer Methoden. Die Protokolle des Internationalen Konsortiums für photoakustische Standardisierung und die Einführung von CPT-Codes erleichtern den klinischen Einstieg, was die Marktgröße für optische Bildgebung, die auf photoakustische Tomographie-Verfahren entfällt, vergrößern sollte.
Die Nah-Infrarot-Spektroskopie unterstützt weiterhin die Überwachung der Gewebeoxygenierung am Krankenbett in der Onkologie und Neonatologie, während die hyperspektrale Bildgebung die chirurgische Führung durch Differenzierung von perfundiertem und ischämischem Gewebe adressiert. Hyperspektrale Datensätze sind nach wie vor rechenintensiv, aber cloudbasierte Analysen und leichtere Push-Broom-Kameras machen den Einsatz im Operationssaal machbar. Die kollaborative Forschung konzentriert sich auf Algorithmen zur kompressiven Abtastung, die die Aufnahmezeit verkürzen und die Verbreitung dort steigern könnten, wo Operationspläne eng sind.
Nach Endnutzer:
Forschungslabore beschleunigen die InnovationsübernahmeKrankenhäuser & Kliniken erfassten im Jahr 2025 44,25 % der Ausgaben und integrierten multimodale optische Bildgebungstürme in Operationssäle und Herzkatheterlabore. Viele Zentren bündeln optische Modalitäten mit Robotersystemen, um die chirurgische Präzision zu steigern und die Genesungszeiten zu verkürzen. Der Markt für optische Bildgebung profitiert weiterhin vom Wandel der Krankenhäuser hin zur wertorientierten Versorgung, die Diagnostik belohnt, die eine frühzeitige Intervention ermöglicht. Forschungs- & Diagnoselabore sind jedoch mit einem CAGR von 12,36 % die schnellsten Wachstumstreiber. Pharmaunternehmen verlassen sich auf markierungsfreie optische Schnittbildgebung, um Zellmechanik und Wirkstoffaufnahme in lebendem Gewebe zu untersuchen, was die Optimierungszeiträume verkürzt und die Ausfallquoten in onkologischen Pipelines senkt.
Diagnostische Bildgebungszentren erweitern ihr Leistungsangebot durch die Hinzufügung von okulären, koronaren und dermatologischen optischen Scans, um die ambulante Nachfrage zu bedienen und Krankenhausrückstände abzubauen. Ambulante Operationszentren benötigen tragbare, netzwerkfähige optische Scanner, die zu kompakten Operationssaal-Grundrissen und schnellen Umrüstzeiten passen. Spezialkliniken in der Dermatologie und Zahnmedizin setzen auf handgehaltene oder fahrbare Geräte und überbrücken so die Lücke zwischen kosteneffizienter Point-of-Care-Versorgung und fortgeschrittener Bildgebungsqualität.
Geografische Analyse
Markt für optische Bildgebung in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 39,40 %, gestützt durch ein starkes Erstattungssystem und ein Innovationsökosystem, das Universitäten, Start-ups und große Medizintechnikhersteller miteinander verbindet. Die Zulassung von KI-gestützten optischen Lesegeräten zur Hautkrebserkennung durch die FDA im Jahr 2024 beschleunigte die fachübergreifende Akzeptanz, während handgehaltene OCT-Prototypen der Duke University die Point-of-Care-Augenuntersuchung voranbringen. Die Größe des Marktes für optische Bildgebung in der Region wird weiter wachsen, da Versicherer die Kostenübernahme für KI-integrierte Diagnostik ausweiten und Investitionsbudgets auf Hybrid-OP-Aufrüstungen ausgerichtet werden.
Markt für optische Bildgebung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Cluster mit einem prognostizierten CAGR von 12,02 %. Regierungen in China, Indien und Japan fördern die heimische Fertigung, verringern die Importabhängigkeit und subventionieren die Ausstattung von Kliniken im ländlichen Raum. Die weit verbreitete Nutzung handgehaltener OCT-Geräte bei der Screening-Untersuchung auf diabetische Retinopathie verringert bestehende Versorgungslücken. Dennoch verlangsamt der Mangel an Fachkräften für hyperspektrale Bildgebung klinische Studien, insbesondere in Indien und Südostasien. Grenzüberschreitende Ausbildungspartnerschaften zielen darauf ab, eine Talentpipeline aufzubauen, die eine langfristige Akzeptanz sichert. Trotz dieser Herausforderungen profitiert der Markt für optische Bildgebung im asiatisch-pazifischen Raum von steigenden Gesundheitsinvestitionen und einer hohen Diabetesprävalenz, die die Nachfrage nach Netzhautscreenings antreibt.
Markt für optische Bildgebung im EMEA-Raum
Europa verfügt über eine beachtliche Basis, die durch umfangreiche Forschungsförderung und akademische Krankenhausnetzwerke gestützt wird. Deutsche, französische und britische Zentren führen die klinische Validierung in der Dermatologie und Neurologie an, während zahnmedizinische Anwendungen unter einer fragmentierten Erstattungslandschaft leiden. Lediglich 8 % der Zahnarztpraxen nutzen optische Bildgebung, da Selbstzahlermodelle die Patientennachfrage einschränken. Gesundheitssysteme in Osteuropa suchen derweil nach kostengünstigeren Plattformen, um ungedeckten Bedarf in der onkologischen Bildgebung zu decken. Der Nahe Osten und Afrika verzeichnen zwar kleinere Märkte, jedoch einen stetigen Zuwachs in spezialisierten Krankenhäusern in den Vereinigten Arabischen Emiraten und Saudi-Arabien, beflügelt durch staatlich geförderte Infrastrukturausgaben und militärisches Interesse an der Traumabildgebung.

Regulatorisches Umfeld
Optische Bildgebungssysteme und -software werden hauptsächlich als Medizinprodukte reguliert, wenn sie zur Diagnose, Behandlungsplanung oder intraprozeduralen Führung eingesetzt werden, mit zusätzlicher Prüfung, wenn künstliche Intelligenz in die Bildinterpretation oder klinische Entscheidungsunterstützung eingebettet ist. In den Vereinigten Staaten hat die FDA am 3. Dezember 2024 die endgültige Leitlinie zu Predetermined Change Control Plans (PCCP) für KI-fähige Geräte verabschiedet und damit einen Ansatz formalisiert, um Post-Market-Modellaktualisierungen im Rahmen eines vereinbarten Änderungsprotokolls zu verwalten, anstatt jede Änderung als eigenständige Einreichung zu behandeln.
Die regulatorische Klassifizierung verschiebt sich auch für bestimmte optische Diagnosewerkzeuge und softwaregestützte Hautläsionsanalyse-Tools. Am 25. März 2026 erließ die FDA eine endgültige Verfügung zur Neuklassifizierung von softwaregestützten unterstützenden Diagnosegeräten zur Hautläsionsanalyse (und verwandter Technologien wie elektrischer Impedanzspektrometer zur Melanombeurteilung) von Klasse III zu Klasse II mit besonderen Kontrollen, wodurch die Hürden für konforme Produkte gesenkt werden, während definierte Leistungs- und Risikokontrollen beibehalten werden. In Europa prägt die Medical Device Regulation (MDR) weiterhin die Anforderungen an Hardware und Software für optische Bildgebung, während der EU AI Act (Verordnung 2024/1689) eine parallele Compliance-Ebene für Hochrisiko-KI hinzufügt, wobei zentrale Pflichten ab dem 2. August 2026 schrittweise in Kraft treten; dies drängt Anbieter zu stärkerer Lebenszyklusdokumentation, Validierung und Rückverfolgbarkeitspraktiken. Die Normenentwicklung verankert ebenfalls die Konformitätsarbeit, einschließlich ISO 16971-1:2024 für ophthalmologische Instrumente (OCT) und ISO 8600-1:2025 für Endoskope, sowie ISO/TR 24936:2026, das Aspekte der Gesundheitsinformatik bei endoskopischem Video behandelt.
Wettbewerbslandschaft
Der Markt für optische Bildgebung ist mäßig fragmentiert, wobei etablierte Unternehmen wie Carl Zeiss Meditec, Leica Microsystems und Olympus neben agilen Spezialisten wie Optovue und Damae Medical konkurrieren. Der strategische Fokus hat sich von der Hardware-Differenzierung hin zu integrierten Software-Ökosystemen verlagert, die KI und Cloud-Konnektivität nutzen. Wiederkehrende Einnahmen aus Verbrauchsmaterialien und Analyse-Abonnements machten im Jahr 2024 47 % des Umsatzes führender Anbieter aus, was den Übergang zu dienstleistungsorientierten Modellen unterstreicht.
Halbleitermangel, ausgelöst durch einen Anstieg der Germaniumpreise um 75 % seit Januar 2023, zwang Unternehmen dazu, Detektoren neu zu gestalten, Zweitlieferanten zu qualifizieren und in einigen Fällen vorgelagerte Komponentenhersteller zu übernehmen. TDKs Spin-Photodetektor veranschaulicht, wie magnetbasierte Photonik den Druck auf traditionelle Lieferketten lindern und ultraschnelle Lichtdetektion für Systeme der nächsten Generation erschließen könnte. Carl Zeiss Meditec meldete derweil im Geschäftsjahr 2024 einen Umsatz von 2.066,1 Millionen EUR und führte das Segmentwachstum auf Premium-Intraokularlinsen und fortschrittliche Bildgebung zurück.
Chancen in weißen Flecken ergeben sich in Point-of-Care-Szenarien. Tragbare OCT- und photoakustische Einheiten, die auf ambulante Operationszentren und Feldlazarette zugeschnitten sind, erweitern die Reichweite über tertiäre Zentren hinaus. KI-gestützte Dermatologiekameras dringen in ambulante Kliniken vor, angetrieben durch steigende Hautkrebsinzidenz und die Verbrauchernachfrage nach schneller Triage. Die Wettbewerbsintensität dürfte zunehmen, da multinationale Bildgebungsunternehmen Nischen-KI-Start-ups übernehmen, um proprietäre Algorithmen hinzuzufügen und regulatorische Zulassungen zu beschleunigen.
Marktführer im Bereich optische Bildgebung
Carl Zeiss AG
Leica Microsystems (Danaher Corporation)
Topcon Corporation
Canon Medical Systems Corporation (Canon Inc.)
Koninklijke Philips NV (Philips)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Bildgebung
- Carl Zeiss AG
- Leica Microsystems (Danaher)
- Topcon Corporation
- Canon Medical Systems (Canon Inc.)
- Koninklijke Philips NV
- PerkinElmer Inc.
- Nikon Metrology NV (Nikon Corp.)
- Olympus Corporation
- Teledyne Princeton Instruments
- Prior Scientific
- Thorlabs Inc.
- Abbott Laboratories
- Headwall Photonics Inc.
- Optovue Inc.
- Cytoviva Inc.
- Michelson Diagnostics Ltd.
- Damae Medical
- Wasatch Photonics Inc.
- Santec Corporation
- BaySpec Inc.

Marktchancen und Zukunftsaussichten
Kurzfristige Weißräume eröffnen sich dort, wo optische Bildgebung außerhalb traditioneller tertiärer Einrichtungen eingesetzt werden kann, unterstützt durch Portabilität, Workflow-Automatisierung und erstattungsorientierte Anwendungsfälle. Die Einführung von tragbarer OCT für das Screening auf diabetische Retinopathie in der Grundversorgung wird durch groß angelegte Screening-Aktivitäten in Indien und China unterstützt, wobei im Rahmen nationaler Programme, auf die im Studienkontext verwiesen wird, im Jahr 2024 mehr als 3 Millionen Patienten untersucht wurden. Diese Aktivität stützt die Nachfrage nach kostengünstigeren Systemen, cloudvernetzter Software und KI-Triage, die zu Einzelhandelskliniken und Versorgungswegen der Gemeinschaftspflege passen. In der Kardiologie unterstützt die erweiterte Erstattungsdeckung für OCT-geführte PCI in den Vereinigten Staaten und Japan eine breitere klinische Standardisierung, was tendenziell Anbieter begünstigt, die Bildgebungskonsolen mit Verfahrensworkflows, automatisierter Interpretation und Laborintegration bündeln, anstatt nur Hardware zu verkaufen.
Technologie-Roadmaps in der Forschung 2026 weisen ebenfalls auf Chancen für multimodale und computergestützte optische Bildgebung hin, die auf verbesserte Tiefe, Durchsatz und Robustheit bei realen Proben abzielt. Veröffentlichungen im Jahr 2026 hoben Konzepte für hochdurchsatzfähige volumetrische Mikroskopie hervor (zum Beispiel RUSH3D-HR in Nature Biotechnology) sowie hybride Optikansätze wie HySIL (Nature Biotechnology), was einen Marktwandel hin zu Systemen bestätigt, die fortschrittliche Optik mit algorithmischer Korrektur, automatisierten Analysepipelines und der Verarbeitung großer Datenmengen kombinieren. In translationalen und klinischen Arbeitsabläufen skizzieren multimodale Kombinationen wie photoakustischer Ultraschall mit Fluoreszenzmitteln (Scientific Reports, 2026) und integrierte Zwei-Photonen- und photoakustische Mikroskopie (Nature Communications, 2026) den Produktgestaltungsraum für Plattformen, die strukturellen, funktionellen und molekularen Kontrast in einer Sitzung vereinen, was mit der Onkologie und der intraoperativen Führung übereinstimmt, wo die Bewertung von Rändern und die Gewebecharakterisierung Kaufentscheidungen beeinflussen.
Recent Industry Developments in Markt für optische Bildgebung
- Juni 2026: Leica Microsystems erweiterte die Möglichkeiten seines Viventis Deep Dual-View-Lichtblattmikroskops um die Bildgebung geklärter Proben. Das Update erweitert eine einzelne Plattform von dynamischen Live-Aufnahmen zu strukturellen Kontext-Workflows und unterstützt Labore, die sowohl hochauflösende 3D-Bildgebung als auch Tiefengewebedarstellung ohne Systemwechsel wünschen.
- August 2025: Carl Zeiss Meditec erhielt die CE-Kennzeichnung für CIRRUS PathFinder, ein KI-integriertes klinisches Unterstützungstool zur Unterstützung der OCT-Interpretation. Dies stärkt die Position von ZEISS bei softwaregestützter Differenzierung und unterstützt schnellere klinische Arbeitsabläufe in der Ophthalmologie, indem Bildgebungshardware mit Entscheidungsunterstützungsfunktionen kombiniert wird.
- Juni 2024: Carl Zeiss Meditec kündigte OCT-Technologieverbesserungen in seinem gesamten Portfolio an. Diese Updates verstärken schrittweise Leistungs- und Nutzbarkeitsverbesserungen, die dazu beitragen, die Wettbewerbsfähigkeit der installierten Basis zu schützen, da Anbieter Geräte zunehmend anhand der Workflow-Integration und diagnostischen Konsistenz vergleichen und nicht nur anhand der Spezifikationen der Bildgebungshardware.


Markt für optische Bildgebung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für optische Bildgebung definiert als der Umsatz, der durch Techniken der optischen Bildgebung und zugehörige Systeme erzielt wird, die Licht (von UV bis Nahinfrarot) zur Erstellung von Bildern für klinische, diagnostische und Forschungszwecke in den wichtigsten Regionen verwenden.
Ausschlüsse aus dem Umfang: Allgemeine Fotoausrüstung und Verbraucherbildgebungsgeräte, die nicht für medizinische, diagnostische, industrielle Inspektions- oder wissenschaftliche Bildgebungsabläufe verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Bildgebungssysteme
- Optische Bildgebungssysteme
- Spektrale Bildgebungssysteme
- Kameras
- Beleuchtungssysteme
- Linsen
- Software
- Bildgebungssysteme
- Nach Anwendung
- Ophthalmologie
- Zahnmedizin
- Dermatologie
- Kardiologie
- Neurologie
- Onkologie
- Biotechnologie und Forschung
- Sonstige Anwendungen
- Nach Technik
- Optische Kohärenztomographie
- Nah-Infrarot-Spektroskopie
- Hyperspektrale Bildgebung
- Photoakustische Tomographie
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnostische Bildgebungszentren
- Forschungs- und Diagnoselabore
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asiatisch-Pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktstruktur aufzubauen, gängige Technologiedefinitionen zu bestätigen und Indikatoren zu erfassen, die die Nachfrage von Jahr zu Jahr nach oben oder unten bewegen. Öffentliche Quellen wie die Gerätedatenbanken der US-amerikanischen FDA, Veröffentlichungen und Fördermittel der US-amerikanischen National Institutes of Health (NIH), die Gesundheitsstatistiken der Weltgesundheitsorganisation (WHO) und die Gesundheitsausgabenreihen der OECD wurden ausgewertet, um Adoptionssignale im Zusammenhang mit der Bildgebungsnutzung zu verstehen.
Darüber hinaus wurden Zoll- und Handelsstatistikportale für optische Komponenten durchsucht, begutachtete Fachzeitschriften auf klinische Adoptionsmuster überprüft (beispielsweise OCT-Nutzung in der Ophthalmologie) sowie Verbandswebsites und seriöse Pressemitteilungen auf Produkteinführungen und behördliche Zulassungen geprüft. Unternehmensunterlagen, Jahresberichte und Investorenpräsentationen wurden verwendet, um Preisentwicklungen, Produktmixverschiebungen und geografische Schwerpunkte zu plausibilisieren. Wo öffentliche Angaben begrenzt waren, wurden selektiv Unternehmensfinanzdaten, Intelligence-Abonnements und Patentdatenbanken genutzt, um Lücken zu schließen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Analyse herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen des Marktmodells zu überprüfen, die durch Desk Research nicht eindeutig bestätigt werden können, insbesondere hinsichtlich der Entwicklung der durchschnittlichen Verkaufspreise, der Adoptionsgeschwindigkeit von Modalitäten und der Ersatzzyklen für installierte Systeme. Es wurden Gespräche mit einer Mischung aus Herstellern, Distributoren, klinischen Anwendern und Forschungslabors in der Region Asien-Pazifik, EMEA und Amerika geführt; Ausreißerantworten wurden anschließend durch Nachfragen überprüft, damit die endgültigen Eingaben nach Technik und Endanwendung konsistent blieben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 16 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz ermittelt. Die Top-down-Perspektive beginnt mit dem adressierbaren Pool der diagnostischen und forschungsbezogenen Bildgebungsnachfrage nach Region und verteilt die Ausgaben dann auf optische Techniken und Produktkategorien. Nach der Erstellung des Nachfragepools wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben von Systemlieferungen und typischen Preisspannen nach Modalität, gefolgt von Kanal-Feedback zu Mix und Rabatten.
Zu den wichtigsten Modelleingaben gehörten Eingriffs- und Screeningvolumina in bildgebungsintensiven Fachgebieten (insbesondere Ophthalmologie), das Tempo der Geräteaktualisierung in Krankenhäusern und Diagnosezentren, Penetrationstrends für OCT und andere optische Techniken, die Entwicklung der durchschnittlichen Verkaufspreise nach Systemklasse sowie regionale Signale zur Gesundheits- und Forschungsfinanzierung. Da nicht alle Länder dasselbe Datenniveau offenlegen, wurden Lücken durch Proxy-Indikatoren wie Pro-Kopf-Gesundheitsausgaben, Importtrends für optische Komponenten und primäres Feedback zu Nutzung und Beschaffungszeitpunkt geschlossen.
Für die Prognose wurde die Szenarioanalyse als Haupttechnik eingesetzt, damit das Modell unterschiedliche Adoptionsgeschwindigkeiten für neuere Modalitäten und unterschiedliche Budgetumgebungen in den Regionen widerspiegeln kann. Die Szenarien wurden an Konsensrahmen aus Primärexpertengesprächen verankert und dann in jährliche Wachstumspfade umgewandelt, die mit den Eingabevariablen und der historischen Entwicklung konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden durch mehrere Prüfungen validiert, bei denen Schätzungen nach Region, Technik und Endanwendung mit unabhängigen Signalen wie Verfahrenstrends, behördlichen Zulassungen und gemeldeten Umsatzentwicklungen aus öffentlichen Unternehmensangaben verglichen wurden. Wenn ein Segment einen Sprung zeigte, der nicht zu den zugrunde liegenden Treibern passte, wurden die Eingaben erneut überprüft und gezielte Rückfragen ausgelöst, um zu verstehen, ob Preisgestaltung, Mix oder Timing die Abweichung verursacht haben.
Vor der Freigabe wird das vollständige Arbeitsbuch schrittweise überprüft, zunächst auf Annahmenebene und dann auf Ebene der Gesamtsummen, damit Arithmetik, Währungsumrechnungen und Jahresabgleich konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn es wesentliche Ereignisse gibt, die Nachfrage oder Preisgestaltung verschieben können, gefolgt von einem abschließenden Durchgang vor der Lieferung, um sicherzustellen, dass die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgröße für optische Bildgebung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für optische Bildgebung zu sehen, da Herausgeber nicht immer denselben Produktumfang, dieselben Endanwendungsumgebungen oder denselben Zeitpunkt der Umsatzrealisierung berücksichtigen. Unterschiede entstehen auch dadurch, wie schnell ein Preisrückgang angenommen wird, wie Software behandelt wird und ob Prognosen auf nachfragegetriebenen Signalen aus Verfahren oder aus breiteren Gerätausgabenpools aufgebaut werden.
Die wesentlichen Treiber der Unterschiede sind hier, was unter Systemen für optische Bildgebung im Vergleich zu angrenzenden Bildgebungs- oder Optikkategorien erfasst wird, wie die Adoption auf Technikebene (beispielsweise OCT gegenüber Hyperspektral) nach Region gewichtet wird und ob Schätzungen eine aggressive oder konservative Adoptionskurve für neuere Plattformen verwenden. Die Tabelle verdeutlicht diese Bandbreite, wobei einige Quellen möglicherweise angrenzende optische Komponenten und nicht-klinische Bildgebung einbeziehen, während diese im von Mordor Intelligence verwendeten Ansatz nur dann berücksichtigt werden, wenn sie mit definierten Anwendungen und Produktlinien der optischen Bildgebung verknüpft sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,15 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 2,12 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen engeren Nachfragepool, der sich auf klinische Hardware konzentriert, was dazu führen kann, dass Software, Beleuchtung und Forschungskäufe außerhalb von Krankenhäusern, die weiterhin Umsatz generieren, untererfasst werden. |
| Branchenpublikation B | 1,90 Milliarden USD (2024) | Beginnt mit einer kleineren Basis für 2024 und wendet eine hohe Wachstumskurve an, aber die Umfangsbeschreibung scheint die Technikabdeckung mit breiteren Optikkategorien zu vermischen, was von Jahr zu Jahr verschieben kann, was als Umsatz aus optischer Bildgebung gezählt wird. |
Insgesamt lassen sich die Unterschiede größtenteils durch die Jahresausrichtung und die Definition des im Umfang enthaltenen Umsatzes erklären und nicht durch Arithmetik. Indem die Gesamtwerte auf die Technikladoption, die Beschaffung durch Endnutzer und Preisüberprüfungen zurückgeführt werden, die jedes Jahr wiederholt werden können, bleibt die Schätzung nachvollziehbar und lässt sich leichter abgleichen, wenn Käufer Quellen vergleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für optische Bildgebung?
Der Markt für optische Bildgebung wird im Jahr 2026 auf 3,15 Milliarden USD geschätzt.
Wie schnell soll der Markt für optische Bildgebung wachsen?
Es wird prognostiziert, dass er mit einem CAGR von 11,18 % wächst und bis 2031 5,34 Milliarden USD erreicht.
Welche Technik hält den größten Marktanteil bei der optischen Bildgebung?
Die optische Kohärenztomographie dominiert mit einem Umsatzanteil von 69,30 % und ist damit die führende Technik.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region für optische Bildgebung?
Die rasche Verbreitung von handgehaltenen OCT-Geräten zur Diabetiker-Augenvorsorge und steigende Gesundheitsinvestitionen treiben einen prognostizierten CAGR von 12,02 % an.
Welcher Faktor fördert am stärksten onkologische Anwendungen in der optischen Bildgebung?
Der Anstieg des intraoperativen Einsatzes optischer Bildgebung zur Echtzeit-Beurteilung von Tumorgrenzen treibt onkologische Anwendungen mit einem CAGR von 14,58 % voran.
Wie beeinflusst der Halbleitermangel das Design von Geräten zur optischen Bildgebung?
Unternehmen investieren in alternative Detektortechnologien wie magnetbasierte Spin-Photodetektoren, um die Abhängigkeit von knappen Materialien zu verringern und die Versorgung zu stabilisieren.
Seite zuletzt aktualisiert am:



