
Größe und Marktanteil des E-Rezept-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
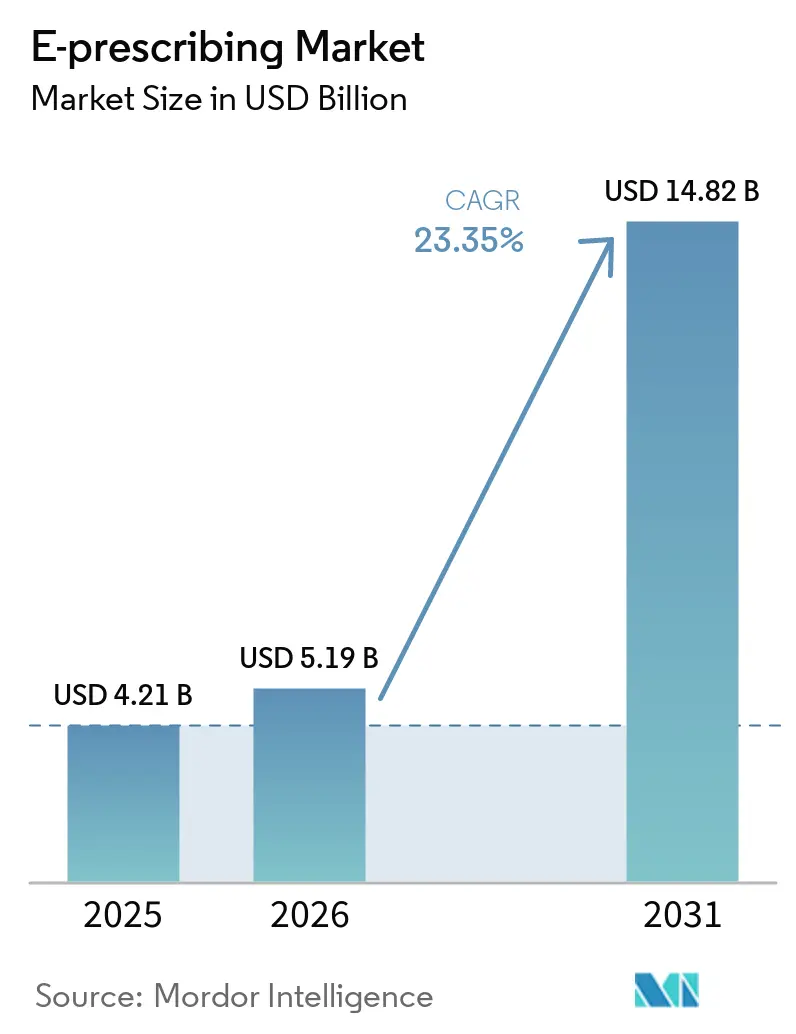
| Marktgröße (2026) | 5.19 Milliarden US-Dollar |
| Marktgröße (2031) | 14.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des E-Rezept-Markts von Mordor Intelligence
Die Größe des E-Prescribing-Markts wird voraussichtlich von 4,21 Milliarden USD im Jahr 2025 und 5,19 Milliarden USD im Jahr 2026 auf 14,82 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 23,35 % verzeichnen.
Regulatorische Vorgaben, die Digitalisierung des Gesundheitswesens und die Notwendigkeit, Rezeptbetrug einzudämmen, der die Vereinigten Staaten jährlich rund 250 Milliarden USD kostet, treiben die Nachfrage weiter an. Zusätzlichen Rückenwind erhält die Entwicklung durch die Entscheidung der Drug Enforcement Administration, die telemedizinischen Verschreibungsflexibilitäten für Medikamente der Klassen II–V bis Dezember 2025 zu verlängern[1]. Die rasche Verbreitung in Krankenhäusern, Kliniken, Apotheken und wachsenden Telemedizin-Netzwerken hält den Markt für elektronische Verschreibungen auf einem robusten Wachstumskurs.
Nordamerika hielt im Jahr 2024 einen Anteil von 38,54 % am Markt für elektronische Verschreibungen, gestützt durch die Regelung der Centers for Medicare & Medicaid Services (CMS), die Leistungserbringer verpflichtet, mindestens 70 % der Verschreibungen für kontrollierte Substanzen elektronisch auszustellen, mit einer Durchsetzung, die 2023 begann[2]. Der asiatisch-pazifische Raum wächst bis 2031 mit einem CAGR von 25,02 %, bedingt durch Japans medizinisches DX-Programm, das My-Number-Karten mit elektronischen Rezepten verknüpft, sowie durch Chinas Drei-Medizin-Verknüpfungsreformen, die Versorgung, Versicherung und pharmazeutische Lieferketten miteinander verbinden. Software blieb mit einem Anteil von 65,45 % im Jahr 2024 dominant, während Dienstleistungen mit einem CAGR von 26,45 % die am schnellsten wachsende Komponente darstellen. Integrierte elektronische Patientenakten- oder Krankenhausinformationssysteme machen 72,34 % der Nutzung aus, während Mobile-First-Anwendungen mit einem CAGR von 26,56 % zunehmen. Die Cloud-Bereitstellung führt mit 54,34 %, und kontrollierte Substanzen (EPCS) bilden mit 38,54 % die größte Verschreibungsklasse, während Spezialmedikamente mit einem CAGR von 25,67 % am schnellsten wachsen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte das Softwaresegment mit 64,92 % des Umsatzes im Jahr 2025; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 26,12 % wachsen.
- Nach Systemtyp beherrschten integrierte Plattformen für elektronische Patientenakten und Krankenhausinformationssysteme im Jahr 2025 einen Marktanteil von 71,62 % am Markt für elektronische Rezepte, während mobile Anwendungen eine CAGR von 26,05 % verzeichnen.
- Nach Bereitstellungsmodus erfassten cloudbasierte Lösungen im Jahr 2025 53,77 % der Marktgröße für elektronische Rezepte; webbasierte Plattformen entwickeln sich bis 2031 mit einer CAGR von 26,43 %.
- Nach Rezepttyp hielten kontrollierte Substanzen im Jahr 2025 einen Marktanteil von 38,12 % am Markt für elektronische Rezepte; Spezialmedikamente sollen bis 2031 mit einer CAGR von 25,21 % expandieren.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 46,12 % der Marktgröße für elektronische Rezepte; Telemedizin-Anbieter verzeichnen mit einer CAGR von 27,12 % das schnellste Wachstum.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38,11 %, während der asiatisch-pazifische Raum mit einer CAGR von 25,02 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den E-Prescribing-Markt*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatliche Vorgaben zur Einführung elektronischer Rezepte | +6.2% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachsender Fokus auf Arzneimittelsicherheit und Versorgungsqualität | +4.8% | Global, insbesondere Nordamerika | Langfristig (≥ 4 Jahre) |
| Bedarf an Kostensenkung im Gesundheitswesen und operativer Effizienz | +3.9% | Global, Schwerpunkt auf asiatisch-pazifischem Raum und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung cloudbasierter IT-Infrastruktur im Gesundheitswesen | +3.2% | Global, beschleunigt im asiatisch-pazifischen Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Telemedizin- und digitalen Apothekenökosystemen | +2.8% | Global, höchste Akzeptanz in ländlichen und unterversorgten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Aufkommende wertbasierte Versorgung und Transparenz bei Arzneimittelpreisen | +2.1% | Nordamerika und EU, Pilotprojekte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Vorgaben zur Einführung elektronischer Rezepte
Gesetzliche Pflichten zur elektronischen Rezeptausstellung gestalten Verschreibungsabläufe weltweit neu. Der bevorstehende Rahmen für die Sonderregistrierung der Drogenvollzugsbehörde führt drei Stufen der telemedizinischen Genehmigung ein und verpflichtet Kliniker, staatsspezifische Telemedizin-Zulassungen zu besitzen und elektronische Rezepte für Medikamente der Klassen II–V zu verwenden. Die Regelung Kaliforniens, dass alle Rezepte – kontrollierte oder nicht – seit Januar 2022 elektronisch sein müssen, zeigt, wie schnell Vorgaben ausgeweitet werden, wobei 35 Bundesstaaten nun EPCS-Gesetzgebung durchsetzen. CMS hat bereits den Übergang zum NCPDP-SCRIPT-Standard Version 2023011 im Januar 2028 bestätigt und verpflichtet Systeme, Echtzeit-Nutzenwerkzeuge und erweiterte Formulardaten zu unterstützen. Eine bundesweite Anforderung zur Überprüfung staatlicher Programme zur Überwachung verschreibungspflichtiger Medikamente soll innerhalb von drei Jahren umgesetzt werden, was die elektronische Rezeptausstellung als einzig sicheren Weg für kontrollierte Substanzen weiter festigt. Diese sich häufenden Regelungen schaffen einen Ersatzzyklus, der den Markt für elektronische Rezepte weit über das organische Wachstum hinaus antreibt.
Wachsender Fokus auf Arzneimittelsicherheit und Versorgungsqualität
Patientensicherheitsimperative veranlassen Gesundheitssysteme, fortschrittliche Verschreibungswerkzeuge einzuführen, die Fehler reduzieren, die in den Vereinigten Staaten mit 125.000 Todesfällen pro Jahr verbunden sind. Surescripts' Sig IQ übersetzte im Jahr 2024 4,1 Milliarden Patientenanweisungen und wandelte Freitext in strukturierte Anweisungen um, die Notaufnahmebesuche aufgrund unerwünschter Ereignisse reduzierten. Epic Systems integrierte mehr als 100 KI-basierte Funktionen zur Rezeptverwaltung, die Wechselwirkungen prüfen und eine optimale Dosierung vorschlagen. Die Drogenvollzugsbehörde verlangt außerdem eine biometrische Authentifizierung mit einer Falschübereinstimmungsrate unter 0,001 für EPCS, was den Sicherheitsbedarf erhöht, der Premium-Plattformen begünstigt. Systeme zur Verwaltung der Arzneimitteltherapie kombinieren nun Verschreibungshistorien mit Echtzeit-Adhärenzüberwachung und adressieren jährliche Nicht-Adhärenzkosten von USD 250 Milliarden. Echtzeit-Nutzenwerkzeuge verbessern die Sicherheit weiter, indem sie Patienten durch Kosten- und Formularrückmeldungen auf dem Bildschirm USD 37 pro Rezept einsparen.
Bedarf an Kostensenkung im Gesundheitswesen und operativer Effizienz
Anbietergruppen setzen auf die elektronische Rezeptausstellung, um Budgetdruck zu mindern und Abläufe zu optimieren. Verantwortliche Versorgungsorganisationen des Medicare Shared Savings Program berichteten im Jahr 2022 von Einsparungen in Höhe von USD 1,8 Milliarden, wobei ein optimiertes Medikamentenmanagement ein zentraler Treiber war. Elektronische Rezepte in Verbindung mit der Leistungsüberprüfung ermöglichen es Verschreibern nun, kostengünstige Alternativen zu wählen und den auf USD 31 Milliarden jährlich geschätzten Verwaltungsaufwand für Vorabgenehmigungen zu senken. Die elektronische Rezeptausstellung senkt auch die Rückrufquoten in Apotheken um 40 % und verbessert die Mitarbeiterproduktivität. Cloud-native Bereitstellungen reduzieren die Ausgaben für lokale Hardware, und KI-Transkriptionswerkzeuge wie eClinicalWorks' Sunoh.ai sparen Klinikern täglich rund zwei Stunden und verbessern die Abrechnungsgenauigkeit. Zentralisierte Medikamentenverwaltungsplattformen wie Omnicell OmniSphere bieten unternehmensweite Kontrolle über standortübergreifende Netzwerke.
Zunehmende Verbreitung cloudbasierter IT-Infrastruktur im Gesundheitswesen
Die weitverbreitete Cloud-Einführung verkürzt die Implementierungszeit und skaliert den Zugang zur elektronischen Rezeptausstellung. Automatische Software-Updates, kontinuierliche Sicherheits-Patches und Abonnementpreise beseitigen Kapitalbarrieren für kleinere Praxen. HITRUST-r2-Zertifizierungen, die führenden Netzwerken verliehen wurden, unterstreichen die Reife der Cloud-Sicherheitskontrollen. Mandantenfähige Designs geben Kliniken unternehmensweite Funktionen ohne dedizierte IT-Teams und ermöglichen eine nahtlose Integration mit Telemedizin-Plattformen, die während der Pandemie geschäftskritisch wurden. Die Kombination von cloudbasierter elektronischer Rezeptausstellung mit KI-Analysen und natürlicher Sprachverarbeitung schafft erweiterte digitale Gesundheitsökosysteme, die über einfaches Rezept-Routing hinausgehen.
Analyse der Hemmnisse-Auswirkungen auf den E-Prescribing-Markt*
| Analyse der Hemmniswirkung | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsbedenken | -3.4% | Global, verstärkt in der EU unter der DSGVO | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Interoperabilität und Datenstandardisierung | -2.8% | Global, ausgeprägter in fragmentierten Systemen | Mittelfristig (2–4 Jahre) |
| Störung des Anbieter-Workflows und Nutzbarkeitsbarrieren | -2.3% | Global, betrifft klinische Umgebungen mit hohem Volumen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte technische Expertise in kleinen und ländlichen Praxen | -1.9% | Ländliche Gebiete in Nordamerika, asiatisch-pazifischem Raum und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsbedenken
Das Gesundheitswesen bleibt ein bevorzugtes Ransomware-Ziel. Der Angriff auf Change Healthcare unterbrach Verschreibungsabläufe für mehr als ein Drittel der US-amerikanischen Patienten und erzwang Notfallprozesse auf Papierbasis. Die Drogenvollzugsbehörde hat auch vor dem Diebstahl von Zugangsdaten für elektronische Patientenakten gewarnt, der es Kriminellen ermöglicht, massive Mengen betrügerischer Rezepte zu generieren. Gesetzgebungsvorschläge wie der Health Care Cybersecurity Improvement Act würden Medicare-Zahlungen an die Sicherheitsbereitschaft knüpfen und zusätzliche Kostenbelastungen für kleine Praxen schaffen. Obligatorische Zwei-Faktor-Authentifizierung, digitale Signaturen und detaillierte Prüfpfade erhöhen die Betriebskomplexität weiter. Ländliche oder kleine Anbieter verfügen oft nicht über die Mittel und das Fachwissen, um strenge Anforderungen zu erfüllen, was die Einführung verlangsamt und den Markt für elektronische Rezepte in unterversorgten Regionen einschränkt.
Mangelnde Interoperabilität und Datenstandardisierung
Inkonsistente Datenmodelle behindern den nahtlosen Austausch, selbst dort, wo die elektronische Rezeptausstellung weit verbreitet ist. Nur 23 % der US-amerikanischen Ärzte geben an, dass externe Gesundheitsinformationen sehr einfach zu nutzen sind, was auf Lücken hinweist, die die Medikamentenabstimmung erschweren. Fragmentierte Systeme machen Patienten anfällig, wenn sie zwischen Anbietern wechseln, die inkompatible Plattformen betreiben. Das Upgrade auf NCPDP SCRIPT 2023011 erfordert umfangreiche Tests zwischen allen Netzwerkteilnehmern und kann Arbeitsabläufe stören. Semantische Interoperabilitätsprobleme bleiben bestehen, weil verschiedene Systeme für elektronische Patientenakten Medikamentenfelder auf einzigartige Weise bezeichnen, was manuelle Zuordnungen erfordert, die Fehlerrisiken bergen[3]. Ohne einheitliche Programmierschnittstellen müssen Gesundheitssysteme maßgeschneiderte Schnittstellen für jeden Anbieter pflegen, was die Wartungskosten erhöht und den Plattformwechsel erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des E-Prescribing-Markts
Nach Komponente:
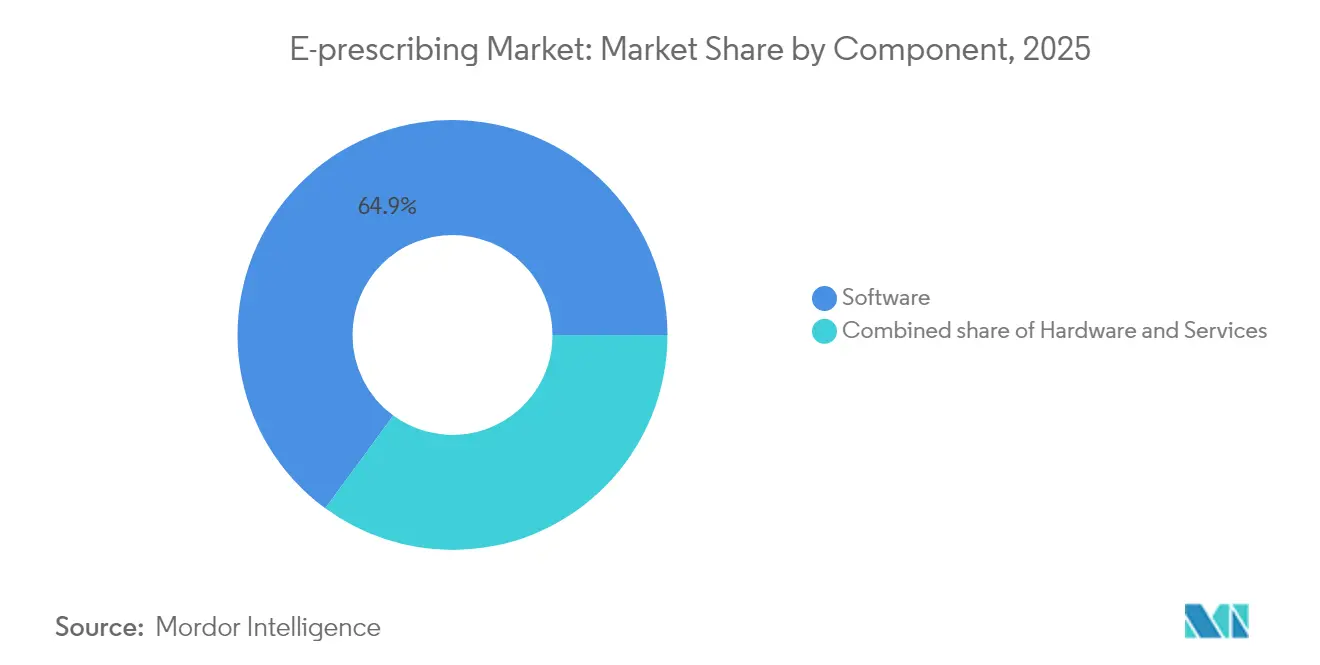
Dienstleistungen treiben IntegrationskomplexitätIm Jahr 2025 entfielen 64,92 % des Umsatzes auf Software, was die Kernnachfrage nach Lizenzen in Krankenhäusern und Kliniken widerspiegelt. Dienstleistungen hingegen, mit einer prognostizierten CAGR von 26,12 %, unterstreichen, wie sehr Organisationen nun Onboarding-Unterstützung, regulatorische Beratung und kontinuierliche Optimierung schätzen. Die 4,1 Milliarden Sig-IQ-Anweisungen von Surescripts im Jahr 2024 veranschaulichen eine Verlagerung vom einfachen Datentransport hin zum wertschöpfenden Medikamentenmanagement.
Der Dienstleistungsboom unterstreicht, dass Technologie allein keine Verschreibungsherausforderungen löst. Die Implementierung umfasst nun routinemäßig Schulungen im Klassenzimmer, Change-Management-Workshops und die Auslagerung des Helpdesks. Diese Dienstleistungsschicht schafft für Anbieter beständige, abonnementähnliche Einnahmen und stützt den Markt für elektronische Rezepte auch in reifen Geografien. Wiederkehrende Upgrades zur Erfüllung der DEA-Biometrie oder bevorstehender SCRIPT-Standards sichern die langfristige Wachstumstrajektorie des Segments.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Systemtyp:
Mobile Innovation fordert die Dominanz elektronischer Patientenakten herausIntegrierte Lösungen für elektronische Patientenakten oder Krankenhausinformationssysteme hielten im Jahr 2025 71,62 % des Markts für elektronische Rezepte und nutzten ihre eingebettete Rolle im Versorgungsworkflow. Mobile Anwendungen holen mit einer CAGR von 26,05 % auf, dank sicherer Tablets und Smartphones, die eine sofortige Auftragserfassung bei Visiten oder Hausbesuchen ermöglichen. Eigenständige Systeme bleiben in Nischenbereichen relevant, wo vollständige Einführungen elektronischer Patientenakten unpraktisch bleiben.
Epics Welle KI-gestützter Verschreibungswerkzeuge zeigt, wie Anbieter elektronischer Patientenakten ihren Marktanteil verteidigen, während kleinere mobile Anbieter bei Benutzerfreundlichkeit und niedrigen Vorabkosten punkten. Mobile Lösungen dienen auch Außenprogrammen, Pop-up-Kliniken und Katastrophengebieten. Dennoch bieten integrierte Suiten nach wie vor tieferen Zugang zu Laborwerten, Problemlisten und Entscheidungsunterstützung – Fähigkeiten, die für das komplexe Polypharmazie-Management entscheidend sind.
Nach Bereitstellungsmodus:
Webbasierte Lösungen gewinnen an DynamikCloud-Plattformen repräsentieren bereits 53,77 % des Umsatzes im Jahr 2025, aber browserbasierte Bereitstellungen wachsen mit einer CAGR von 26,43 % am schnellsten, da Anbieter die Bequemlichkeit des Einloggens und sofortigen Nutzens bevorzugen. Lokale Installationen verbleiben dort, wo Richtlinien oder Sicherheitsanforderungen eine lokale Kontrolle verlangen, während Plattform-als-Dienst-Modelle über Programmierschnittstellen für Gesundheitstechnologieunternehmen attraktiv sind, die Verschreibungsfunktionen in umfassendere Anwendungen einbetten.
Die Cloud-Migration vereinfacht die Versionskontrolle und beschleunigt Sicherheits-Patches – Vorteile, die von Systemen anerkannt werden, die täglich Millionen von Rezepten verarbeiten. Der Webzugang erleichtert auch die standortübergreifende Expansion für Einzelhandelsapothekenketten und Telemedizin-Netzwerke. Browserbasierte Werkzeuge halten mit strengen Authentifizierungsregeln Schritt und beseitigen lokale Softwarekonflikte, sodass der Markt für elektronische Rezepte für große und kleine Organisationen zugänglich bleibt.
Nach Rezepttyp:
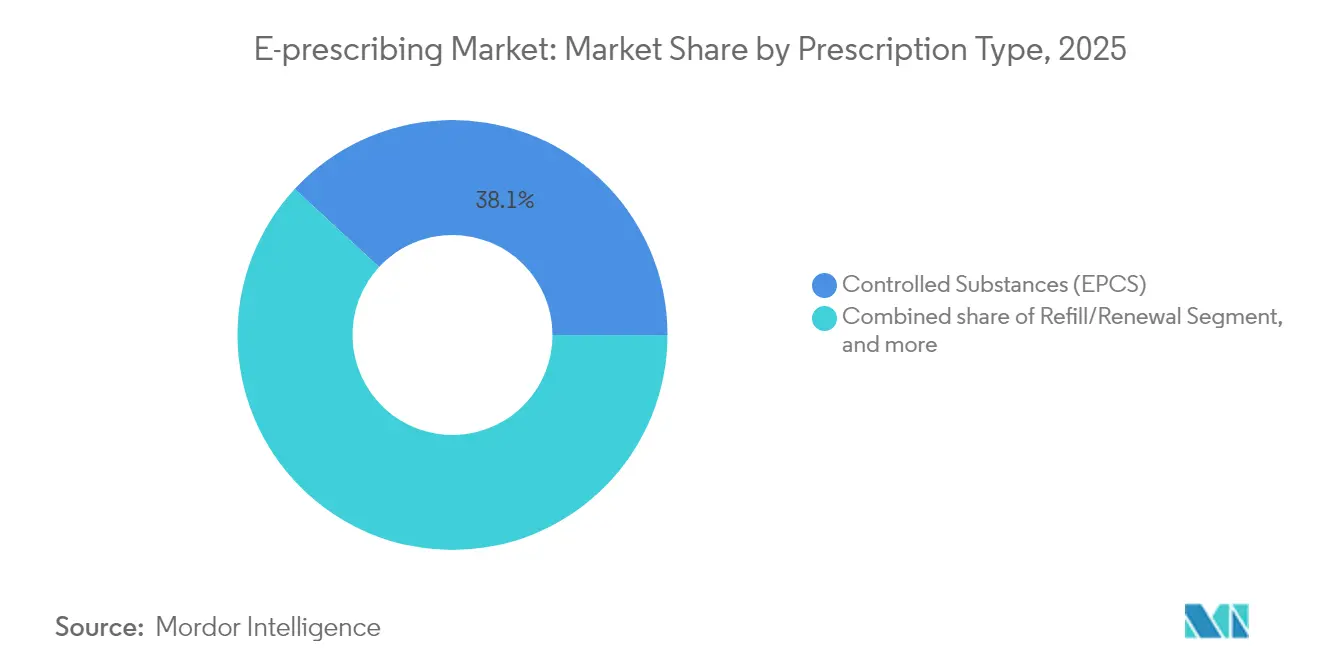
Spezialmedikamente treiben Premium-WachstumKontrollierte Substanzen repräsentierten im Jahr 2025 einen Marktanteil von 38,12 % am Markt für elektronische Rezepte, was den regulatorischen Druck zur Digitalisierung von Opioiden und Stimulanzien widerspiegelt. Spezialmedikamente, obwohl geringer im Volumen, erzeugen mit einer CAGR von 25,21 % das schnellste Wertwachstum, da Biologika und Gentherapien eine rigorose Nachverfolgung erfordern. Neurezepte bleiben das Grundvolumen, während automatisierte Nachfüllmodule den Personalaufwand reduzieren.
Surescripts verzeichnete im Jahr 2024 310,5 Millionen elektronische Rezepte für kontrollierte Substanzen, wobei 83,9 % der aktiven Verschreiber EPCS-fähig und 96,3 % der Apotheken bereit waren, digital zu dispensieren. Spezialtherapien lösen häufig Vorabgenehmigungen und Anträge auf finanzielle Unterstützung aus, sodass fortschrittliche Plattformen, die Zahler-Workflows integrieren, Premium-Gebühren verlangen und die Marktgröße für elektronische Rezepte bei hochkomplexen Medikamenten weiter vergrößern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Telemedizin-Anbieter beschleunigen die EinführungKrankenhäuser trugen im Jahr 2025 46,12 % des Umsatzes bei, was die Durchdringung von Unternehmens-Systemen für elektronische Patientenakten und hohe Rezeptvolumina widerspiegelt. Telemedizin-Anbieter verzeichnen jedoch eine CAGR von 27,12 %, da Fernbesuche zu einem Standardversorgungsweg werden. Kliniken sowie Apotheken- und Versandkanäle führen die elektronische Rezeptausstellung stetig ein, angetrieben durch Compliance- und Effizienzziele.
Die verlängerten Flexibilitäten der Drogenvollzugsbehörde ermöglichen es virtuellen Klinikern, weiterhin Medikamente der Klassen II–V elektronisch zu verschreiben, und beseitigen geografische Barrieren, die einst die Fernbehandlung von Sucht und psychischen Erkrankungen einschränkten. Krankenhausgruppen profitieren von Skaleneffekten, während Telemedizin-Netzwerke durch bequeme Heimlieferung und Medikamentenberatung an Boden gewinnen. Die daraus resultierende Mehrkanal-Landschaft erweitert die Reichweite und diversifiziert die Umsatzbasis der E-Rezept-Branche.
Geografische Analyse
E-Prescribing-Markt in Nordamerika
Nordamerika dominierte den Markt für elektronische Verschreibungen im Jahr 2025 mit einem Anteil von 38,11 %, gestützt durch eine ausgereifte Netzwerkinfrastruktur und starke bundesstaatliche Vorgaben. Surescripts leitete in jenem Jahr 2,5 Milliarden Verschreibungen über seine US-amerikanische Plattform weiter, was die fest verankerte Akzeptanz verdeutlicht. Anhaltende Cybersicherheitsvorfälle wie der Datenschutzverstoß bei Change Healthcare sowie fortlaufende Herausforderungen beim Datenaustausch unterstreichen den künftigen Investitionsbedarf der Region; dennoch halten Anreize im Rahmen von Medicare und privaten Krankenversicherungen die Wachstumsdynamik aufrecht.
E-Prescribing-Markt im asiatisch-pazifischen Raum
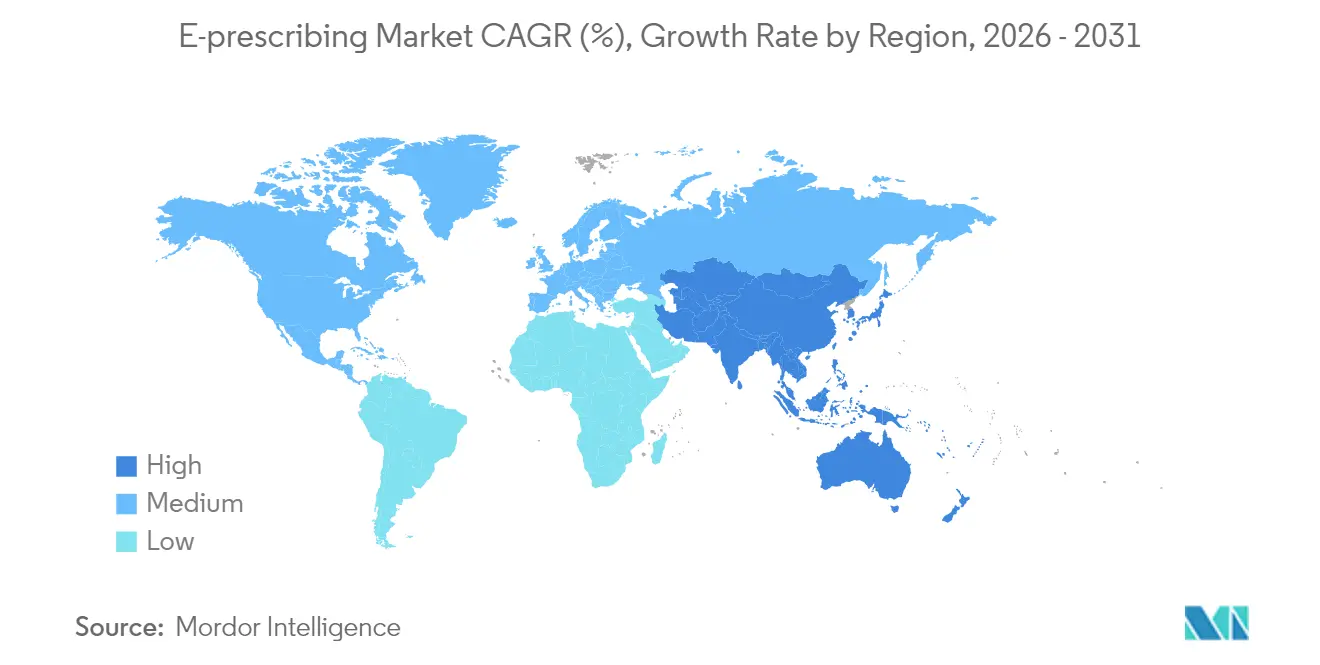
Der asiatisch-pazifische Raum verzeichnete die stärkste Wachstumsdynamik mit einer CAGR von 25,02 % bis 2031. Japan baut eine landesweite Datenbank auf, die die My-Number-ID jedes Bürgers mit der Verschreibungshistorie verknüpft, während China unter seiner Politik der dreifachen medizinischen Vernetzung integrierte Behandlungs-Versicherungs-Apotheken-Netzwerke aufbaut. Auch die Regierungen in Indien, Südkorea und Australien priorisieren nationale Arzneimittelüberwachungssysteme und schaffen damit Sprungbrettchancen, die es Anbietern ermöglichen, Cloud- und mobile Lösungen ohne Altlasteneinschränkungen einzusetzen. Ein prognostizierter Gesundheitsausgabenumfang von 138 Milliarden USD in China bis 2027 bietet erhebliches Potenzial für die Expansion des Markts für elektronische Verschreibungen.
E-Prescribing-Markt in EMEA und Südamerika
Europa verzeichnet stetige Fortschritte, angetrieben durch das deutsche E-Rezept-Programm und den Verschreibungsservice der NHS-Mobil-App, der inzwischen monatlich 3,1 Millionen Wiederholungsanfragen bearbeitet. Unterschiedliche regulatorische Rahmenbedingungen in den 27 EU-Mitgliedstaaten verlangsamen die Harmonisierung, doch strenge Datenschutzvorschriften stärken das Vertrauen der Verbraucher. Südamerika sowie der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, sind jedoch attraktiv; staatliche Digitalisierungsinitiativen treiben erste Projekte in Brasilien, Saudi-Arabien und den Vereinigten Arabischen Emiraten voran. Der globale Ausblick verbindet daher eine ausgereifte Nutzung in Nordamerika und Europa mit einem raschen Ausbau im asiatisch-pazifischen Raum und einer selektiven Piloteinführung in aufstrebenden Regionen, was das langfristige Wachstum des Markts für elektronische Verschreibungen aufrechterhält.

Regulatorisches Umfeld
Die Regulierung formalisiert die elektronische Verschreibung weiterhin als Sicherheits- und Betrugsbekämpfungskontrolle, insbesondere für Betäubungsmittel und den grenzüberschreitenden Austausch. In den Vereinigten Staaten beschleunigte die CMS-Durchsetzung der elektronischen Verschreibung von Betäubungsmitteln (EPCS) die Einführung ab 2023, während die DEA die telemedizinischen Verschreibungsflexibilitäten für Substanzen der Schedule II-V bis Dezember 2025 verlängerte. Das ONC verabschiedete 2025 die HTI-4-Regel endgültig und aktualisierte damit die Zertifizierungsanforderungen für Health-IT-Module (45 CFR 170.315(b)(3)), um die NCPDP-SCRIPT-Version 2023011 bis zum 31. Dezember 2027 zu unterstützen. Zudem eröffnete das ONC den SVAP-Pfad 2026 für die freiwillige Einführung neuerer Standards ab dem 29. August 2026, wobei zugehörige Testtools bis zum 31. Dezember 2026 abgestimmt sein sollen.
In Europa bewegt sich die Politik in Richtung interoperabler, grenzüberschreitender E-Rezepte. Die Verordnung (EU) 2025/327 (Europäischer Gesundheitsdatenraum) verpflichtet die Mitgliedstaaten, sich für den Austausch von E-Rezepten an MyHealth@EU anzuschließen, wobei die Interoperabilitätspflichten ab dem 26. März 2029 gelten, was den Bedarf an standardisierten Identifikatoren und grenzüberschreitenden Arbeitsabläufen verstärkt. Auch die globale Standardisierung schreitet voran, unter anderem mit ISO 17523:2025 (veröffentlicht im Juli 2025), die allgemeine Grundsätze und wesentliche Datenelemente für elektronische Rezepte definiert und die Harmonisierung von Anbietern in Regionen unterstützt, die nationale E-Rezept- und digitale Identitätsprogramme umsetzen.
Wettbewerbslandschaft
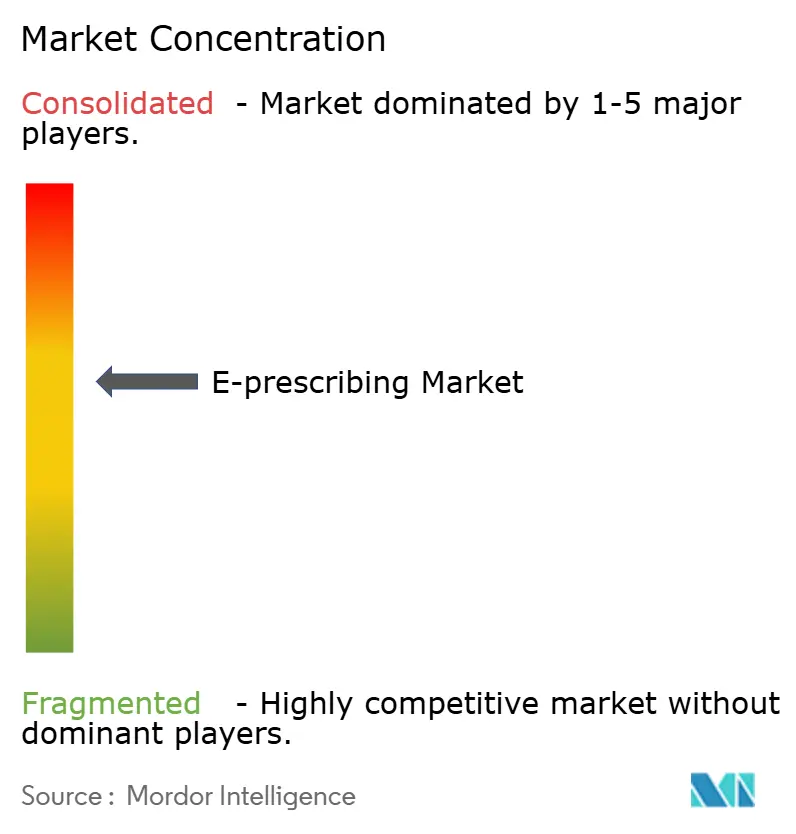
Der Markt für elektronische Rezepte ist mäßig konzentriert. Surescripts verankert das Ökosystem, verbindet über 2,14 Millionen Anbieter und ermöglichte im Jahr 2023 24 Milliarden Gesundheitsinformationsaustausche. Epic Systems erweiterte seinen Fußabdruck bei elektronischen Patientenakten für die Akutversorgung auf 42,3 % der US-amerikanischen Krankenhäuser, nachdem im Jahr 2024 176 Einrichtungen mit mehreren Fachrichtungen aufgenommen wurden, und vertiefte damit seine integrierte Verschreibungsbasis. Der Marktanteil von Oracle Health sank nach dem Verlust von 74 Krankenhauskunden nach der Übernahme auf 22,9 % und verdeutlicht den Wettbewerbsdruck.
Die technologische Differenzierung konzentriert sich auf KI-gestützte Entscheidungsunterstützung, nahtlose Netzwerkinteroperabilität und Compliance-Werkzeuge. Epic führte über 100 KI-Funktionen ein, die Wechselwirkungen kennzeichnen und eine personalisierte Dosierung vorschlagen. Oracle Health führt Sprachbefehle und Gesichtserkennung ein, um Kliniker-Anmeldungen zu optimieren. Neue Marktteilnehmer zielen auf spezialisierte Nischen ab: Surescripts erweiterte sein Netzwerk auf tierärztliche Rezepte über DAW Systems, und digitale Apotheken verfolgen direkte Nachfüllungen für Verbraucher. Plattformen mit fortschrittlicher Biometrie und vollständiger Konformität mit der Drogenvollzugsbehörde ziehen Krankenhäuser an, die hochriskante kontrollierte Substanzen verwalten, während leichtgewichtige mobile Apps für Telemedizin-Startups attraktiv sind. Anbieter-Roadmaps integrieren zunehmend wertbasierte Analysen und Ergebnisverfolgung, um sich an Zahleranreizen auszurichten, und treiben die E-Rezept-Branche in Richtung datenreicher, KI-gestützter Ökosysteme.
Strategische Partnerschaften und Übernahmen veranschaulichen die Marktdynamik. Omnicell startete sein cloud-natives OmniSphere, um Robotik und intelligente Schränke zu verknüpfen, und sicherte sich die HITRUST-Zertifizierung. McKesson's USD-850-Millionen-Schritt für PRISM Vision Holdings erweiterte die ophthalmologische Reichweite und stärkte die Datenanalysekapazität. Francisco Partners kaufte AdvancedMD für USD 1,125 Milliarden und setzte auf integrierte ambulante Software, die Verschreibungswerkzeuge einbettet. Diese Transaktionen unterstreichen, wie Skalierung, Datentiefe und Workflow-Breite die Wettbewerbsfähigkeit im Markt für elektronische Rezepte definieren.
Marktführer der E-Rezept-Branche
-
Allscripts Healthcare Solutions (Veradigm)
-
Surescripts
-
Epic Systems Corporation
-
Oracle (Cerner)
-
DrFirst
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im E-Prescribing-Marktbericht erfasste Unternehmen
- Veradigm
- Surescripts
- Epic Systems
- Oracle
- DrFirst
- eClinicalWorks
- NextGen Healthcare
- Meditech
- Greenway Health
- Practice Fusion
- McKesson (CoverMyMeds)
- Omnicell
- RelayHealth (Change Healthcare)
- RxNT
- DoseSpot
- CompuGroup Medical (eMDs)
- WellSky
- Altera Digital Health

Marktchancen und Zukunftsaussichten
Aktualisierungen regulatorischer Standards und vorgeschriebene Transaktionen schaffen einen Modernisierungszyklus für E-Rezept-Plattformen, insbesondere im Hinblick auf Leistungs-, Formular- und Vorabgenehmigungsfunktionen, die am Verschreibungsort eingebettet sind. In den Vereinigten Staaten bringt HTI-4 die Zertifizierung mit neueren E-Rezept- und Real-Time-Prescription-Benefit-Standards (RTPB) in Einklang, und CMS hat Part-D-Zeitpläne veröffentlicht, die Pläne und Verschreiber-Tools bis Januar 2027 auf die ausschließliche Nutzung von NCPDP Formulary and Benefit (F&B) Version 60 und RTPB Version 13 umstellen, gefolgt von der NCPDP-SCRIPT-Version 2023011 bis Januar 2028. Diese zeitliche Abfolge erfordert koordinierte Upgrades über EHR-Systeme, Netzwerke und Apotheken hinweg und steigert die Nachfrage nach Tests, Integrationsdienstleistungen und laufender Compliance-Unterstützung neben der Kernsoftware.
Workflow-Automatisierung und patientenorientierte Tools zur Erschwinglichkeit erweitern zudem die Anwendungsfälle über die reine NewRx-Übertragung hinaus. Surescripts meldete 1 Milliarde Nutzungen von RTPB-Tools im Jahr 2025 und steigerte das Netzwerkvolumen auf 2,64 Milliarden Verschreibungen. Im Mai 2026 erweiterte das Unternehmen die Automatisierung der Vorabgenehmigung auf 42 Gesundheitssysteme und 68.000 Verschreiber und meldete eine mediane Genehmigungszeit von 18 Sekunden. Getrennt davon verdeutlicht die im Januar 2026 geschlossene Partnerschaft zwischen Surescripts und GoodRx, vergünstigte Barzahlungspreise im Rahmen des Script-Corner-Erlebnisses anzuzeigen, einen kommerziellen Weg für E-Rezept-Anbieter, Preistransparenz und Zugangsunterstützung direkt in den Verschreibungsworkflow zu integrieren. Dies verknüpft die Akzeptanz mit messbaren Reduzierungen von Abbrüchen und administrativem Aufwand, statt sich allein auf die Nachrichtenübermittlung zu stützen.
Aktuelle Branchenentwicklungen im E-Prescribing-Markt
- Mai 2026: Surescripts erweiterte sein Programm zur Automatisierung der Vorabgenehmigung, um 68.000 Verschreiber in 42 Gesundheitssystemen zu erreichen und eine breitere, berührungslose Verarbeitung für den Medikamentenzugang anzustreben. Die Ankündigung hob eine mediane Genehmigungszeit von 18 Sekunden für automatisierte Vorabgenehmigungen hervor und stärkte damit die Verbindung zwischen E-Rezept-Netzwerken und der Automatisierung von Zahler-Workflows. Dies verschiebt die Wettbewerbsdifferenzierung hin zu standardbasierter Vorabgenehmigung und nicht nur zur elektronischen Übermittlung von Rezepten.
- Februar 2026: Epic führte Epic AI Charting ein, eine integrierte Funktion, die klinische Notizen entwirft und Aufträge anhand von Gesprächsaudio in die Warteschlange stellt, wobei die Group Health Cooperative of South Central Wisconsin als erster Anwender genannt wurde. Durch die Einbettung generativer KI in Dokumentation und Bestellung verstärkte Epic den Trend, E-Rezepte mit vorgelagerter Workflow-Automatisierung innerhalb des EHR zu koppeln. Die Einführung erhöht die Anforderungen an integrierte Verschreibungserlebnisse, insbesondere in stark frequentierten Krankenhaus- und Klinikumgebungen.
- Januar 2026: Surescripts und GoodRx kündigten eine Partnerschaft zur Integration vergünstigter Barzahlungspreise in das Script-Corner-Patientenerlebnis an. Die Zusammenarbeit erweitert die elektronische Verschreibung über die Weiterleitung vom Arzt zur Apotheke hinaus, indem sie Hinweise zur Erschwinglichkeit am Behandlungsort hinzufügt, die die Abholung von Medikamenten und die Therapietreue beeinflussen können. Sie stärkt zudem die Rolle von Netzwerkvermittlern bei der Bereitstellung von Preistransparenz innerhalb der Verschreibungsworkflows.


E-Prescribing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der E-Prescribing-Markt Software und zugehörige Dienstleistungen, die es einem Verschreibenden ermöglichen, Rezepte elektronisch zu erstellen, zu prüfen und über sichere Gesundheitsinformationsnetzwerke an eine Apotheke zu übermitteln, einschließlich Compliance-Funktionen und Workflow-Unterstützung.
Ausschlüsse aus dem Umfang: Dedizierte Hardware und angrenzende Apothekenautomatisierungsgeräte sind ausgeschlossen (zum Beispiel Unterschriften-Pads, Kartenlesegeräte und Ausgaberobotik). Einfache Fax-zu-Digital-Workflows werden ebenfalls nicht als vollständiges E-Prescribing gezählt.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Systemtyp
- Eigenständige Systeme
- Integrierte Systeme für elektronische Patientenakten und Krankenhausinformationssysteme
- Mobile Anwendungen
- Nach Bereitstellungsmodus
- Cloudbasiert
- Webbasiert
- Lokal
- Plattform als Dienst über Programmierschnittstelle
- Nach Rezepttyp
- Neurezept
- Nachfüllung / Verlängerung
- Kontrollierte Substanzen (EPCS)
- Spezialmedikamente
- Nach Endnutzer
- Krankenhäuser
- Kliniken
- Apotheken und Versandhandel
- Telemedizin-Anbieter
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Grundstruktur des Marktmodells aufzubauen und Leitplanken für Geografie, Regulierung und Adoptionsmuster festzulegen. Wir haben öffentliche Gesundheits-IT- und Digital-Health-Referenzen von nationalen Gesundheitsbehörden, Regulierungspublikationen zur elektronischen Verschreibung von kontrollierten Substanzen sowie Erstattungs- oder Abrechnungsrichtlinien, soweit öffentlich verfügbar, ausgewertet.
Zur Quantifizierung und Gegenprüfung von Eingaben stützten wir uns auf Quellen wie die Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, Bevölkerungs- und Gesundheitsausgabenindikatoren der Weltbank, begutachtete Fachzeitschriften zu Arzneimittelsicherheit und Verschreibungsfehlern sowie öffentliche Websites von Gesundheitsministerien und eHealth-Programmen. Ergänzend nutzten wir Unternehmensberichte, Investorenpräsentationen, Verbandspublikationen und seriöse Pressemitteilungen zur Bestätigung von Produktpositionierungen und Einführungszeitplänen; Lücken wurden durch kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Patentdatenbank zur Identifizierung von Innovationsrichtungen geschlossen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; weitere öffentliche Referenzen wurden während der Erhebung, Validierung und Klärung ebenfalls herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich als E-Prescribing im Vergleich zu angrenzenden Workflows eingesetzt wird, sowie auf das Verständnis von Preisgestaltung und Adoption in realen Kaufzyklen. Wir sprachen mit einer Mischung aus Lösungsanbietern, Gesundheits-IT-Implementierern, Verschreibenden, Apothekenbeteiligten sowie Compliance- und Betriebsleitern in der Region Asien-Pazifik, EMEA und Amerika, um Adoptionsfaktoren zu bestätigen und die im Modell verwendeten Annahmen zu überprüfen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 12 % | Asien-Pazifik: 46 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Adoption länderspezifisch anhand von Indikatoren zur Gesundheitsversorgung, der Basis an Verschreibenden und Einrichtungen sowie der Reife nationaler eHealth-Regelungen rekonstruiert und anschließend in aktive E-Prescribing-Nutzung umgerechnet wird. Nachdem dieser Nachfragepool gebildet wurde, werden die Ergebnisse durch selektive Bottom-up-Prüfungen anhand von Stichproben aus Anbieterumsatzsignalen, Kanal-Feedback zu typischen Vertragswerten sowie Volumen multipliziert mit durchschnittlichen Preisspannen gegengeprüft, bevor die Gesamtwerte angepasst werden.
Zu den wichtigsten Modelleingaben zählten die Abdeckung durch E-Prescribing-Mandate, die Durchdringung elektronischer Patientenakten, der Anteil kontrollierter Substanzen, die über konforme Workflows abgewickelt werden, die Konnektivität der Apotheken sowie typische Abonnement- oder Transaktionspreise für Cloud- gegenüber On-Premise-Bereitstellungen. Wo die öffentliche Datenlage in einigen Ländern begrenzt war, wurden Lücken durch Proxy-Indikatoren wie Gesundheits-IT-Ausgaben und Anbieterdichte geschlossen und anschließend mit Interview-Feedback normalisiert, damit Ausreißer das globale Gesamtergebnis nicht verzerren.
Die Prognose verwendet eine Szenarioanalyse, da politisch getriebene Adoption und Compliance-Zeitpläne schneller schwanken können als eine rein trendbasierte Kurve. Die Szenarien wurden auf Expertenmeinungen zur Durchsetzungsgeschwindigkeit regulatorischer Vorgaben, zur Geschwindigkeit der Cloud-Migration und zur Rate gestützt, mit der Verschreibende von veralteten Methoden auf vernetztes elektronisches Routing umsteigen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, damit die endgültige Zahl mit realen Adoptionssignalen übereinstimmt. Analysten vergleichen Ergebnisse mit unabhängigen Kennzahlen wie Meilensteinen digitaler Gesundheitsprogramme, Nutzungstrends elektronischer Patientenakten und beobachteten Einführungszeitplänen für die Aktivierung kontrollierter Substanzen und untersuchen große Abweichungen vor der Freigabe.
Ein zweiter Prüfschritt dient der erneuten Überprüfung von Annahmen, Währungsumrechnungen und der Jahresausrichtung über Regionen hinweg. Befragte werden erneut kontaktiert, wenn ein wesentlicher Eingabewert außerhalb eines erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einem abschließenden Prüfdurchgang vor der Auslieferung, damit Kunden die aktuellste Einschätzung erhalten.
Vergleich der globalen E-Prescribing-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zur Größe des E-Prescribing-Markts weichen häufig voneinander ab, da jeder Herausgeber den Umfang unterschiedlich abgrenzt und eine eigene Adoptions- und Preislogik anwendet. Abweichungen entstehen in der Regel dadurch, was als echtes E-Prescribing gezählt wird, wie Dienstleistungen behandelt werden und welches Jahr als Basisjahr für die Prognose verwendet wird.
Die größte Lücke besteht darin, ob Fax-zu-Digital-Lösungen und angrenzende Hardware als Teil des Markts betrachtet werden. Mordor Intelligence zählt ausschließlich Software und zugehörige Dienstleistungen, die an die sichere elektronische Übermittlung geknüpft sind, und schließt dedizierte Geräte wie Unterschriften-Pads und Kartenlesegeräte aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,19 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 4,51 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und scheint eine breitere Komponentensicht anzuwenden, die Hardware- und Dienstleistungsebenen vermischen kann, was den erfassten Umsatzpool im Vergleich zu einer Software-first-Definition verschieben kann. |
| Gesundheitseinblicke-Portal B | 4,71 Milliarden USD (2024) | Verankert die Größenbestimmung in einem früheren Basisjahr mit begrenzten angegebenen Einschlussregeln und vermischt möglicherweise Adoptionsnarrative mit aggressiven Hochlaufannahmen, was die Gesamtwerte verschieben kann, wenn compliance-getriebene Nutzung nicht von allgemeiner digitaler Verschreibungsaktivität getrennt wird. |
Insgesamt lässt sich die Streuung durch die Jahresausrichtung und den Umfang des erfassten Lösungsstacks erklären, gefolgt davon, wie schnell Adoption und Preisgestaltung angenommen werden. Die Verwendung einer engeren Definition, die an die sichere Übermittlung geknüpft ist, und die Validierung von Annahmen mit realen Bereitstellungs- und Compliance-Signalen tragen dazu bei, die Schätzung nachvollziehbar und reproduzierbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektronische Rezepte und wie schnell wächst er?
Der Markt erreichte im Jahr 2026 USD 5,19 Milliarden und soll bis 2031 auf USD 14,82 Milliarden ansteigen, was eine CAGR von 23,35 % während des Prognosezeitraums (2026–2031) widerspiegelt
Welche Regionen führen und welche expandieren am schnellsten?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 38,11 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 25,02 % wachsen wird, angetrieben durch nationale Initiativen zur digitalen Gesundheit
Welche regulatorischen Änderungen treiben eine breitere Einführung voran?
Bundes- und staatliche Vorgaben wie die verlängerten Telemedizin-Flexibilitäten der US-amerikanischen Drogenvollzugsbehörde und CMS-Regelungen, die die elektronische Übermittlung der meisten Rezepte für kontrollierte Substanzen vorschreiben, beschleunigen die Einführung
Warum ist die elektronische Rezeptausstellung für kontrollierte Substanzen wichtig?
Kontrollierte Substanzen machten im Jahr 2025 38,12 % des Umsatzes aus, und elektronische Workflows unterstützen biometrische Authentifizierung, Prüfpfade und Überprüfungen des Programms zur Überwachung verschreibungspflichtiger Medikamente, die Missbrauch und Betrug eindämmen
Welche Cybersicherheitsrisiken betreffen Systeme zur elektronischen Rezeptausstellung?
Ransomware-Vorfälle wie der Change-Healthcare-Angriff sowie Systeme zum Diebstahl von Zugangsdaten, die auf DEA-Nummern abzielen, unterstreichen den Bedarf an Zwei-Faktor-Authentifizierung, Verschlüsselung und kontinuierlicher Bedrohungsüberwachung
Wer sind die wichtigsten Anbieter und wie konzentriert ist der Markt?
Surescripts, Epic Systems, Oracle Health, Omnicell und McKesson führen den Bereich an; die fünf größten Akteure kontrollieren zusammen knapp über 60 % der Transaktionen, was auf eine moderate Konzentration hinweist.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
