
Marktgröße und Marktanteil der Pensionsfonds
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
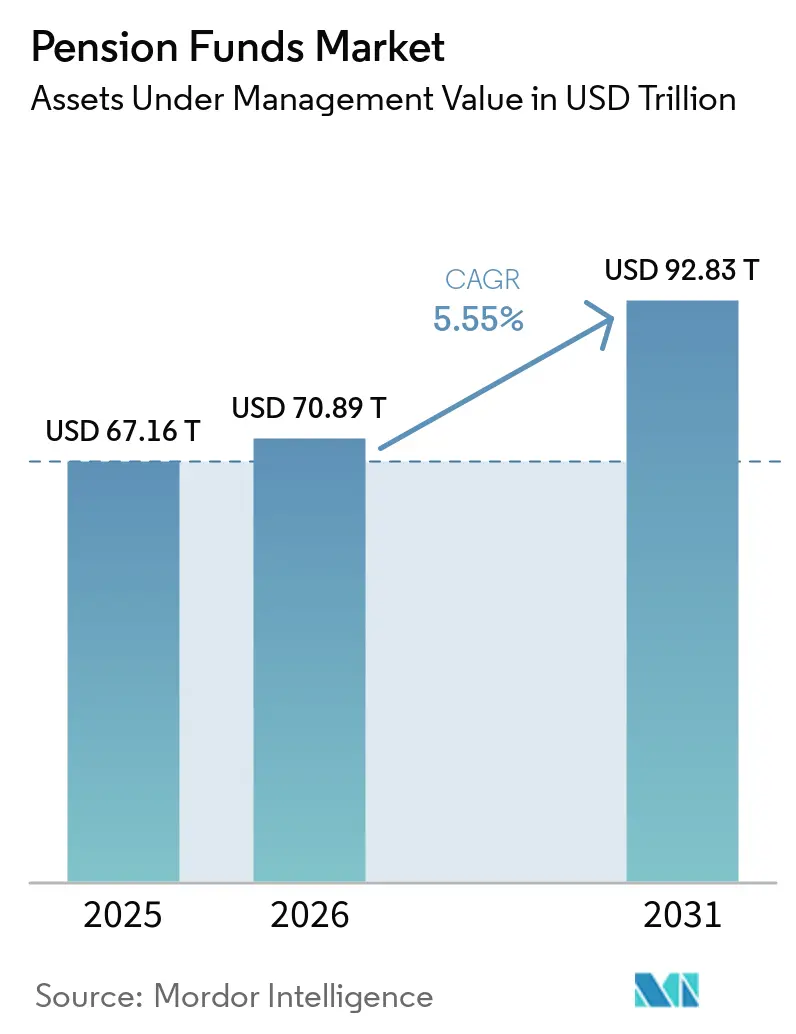
| Marktgröße (2026) | 70.89 Billionen US-Dollar |
| Marktgröße (2031) | 92.83 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
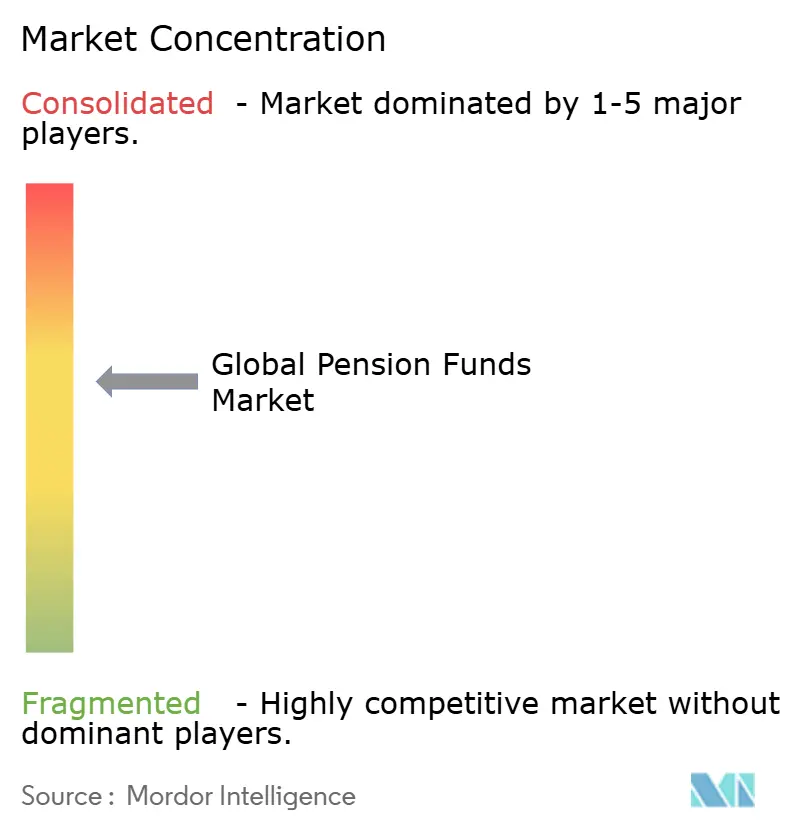
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Pensionsfonds von Mordor Intelligence
Die Marktgröße des Pensionsfondsmarktes wird für 2026 auf 70,89 Billionen USD geschätzt, wächst ausgehend vom Wert des Jahres 2025 von 67,16 Billionen USD, und die Prognosen für 2031 zeigen 92,83 Billionen USD, was einer Wachstumsrate von 5,55 % CAGR über den Zeitraum 2026–2031 entspricht. Die Zugewinne beruhen auf dem entscheidenden globalen Schwenk von leistungsorientierten (DB) zu beitragsorientierten (DC) Plänen, verstärkten regulatorischen Anreizen, die Beteiligung und Beiträge erhöhen, sowie stetigen Zuflüssen von alternden Erwerbsbevölkerungen, die ein sicheres Einkommen nach dem Renteneintritt anstreben. Die Muster der Vermögensallokation verlagern sich weiterhin in Richtung Aktien, Infrastruktur und anderer privater Marktklassen, da Fonds auf der Suche nach Rendite sind und gleichzeitig mit einem Niedrigzinsumfeld zurechtkommen müssen. Digitale Instrumente, die die Verwaltung automatisieren, die Selbstbedienung der Mitglieder ermöglichen und die Backoffice-Kosten senken, ermöglichen es selbst mittelgroßen Plänen, die Skalenvorteile zu replizieren, die zuvor nur den größten Sponsoren zugutekamen. Die Wettbewerbspositionierung verlagert sich von der reinen Vermögensstärke hin zu einer Mischung aus cyber-sicherem Betrieb, datenreichem Risikomanagement und glaubwürdigen Klimastrategien, die Treuhändern helfen, treuhänderische und gesellschaftliche Erwartungen zu erfüllen.
Wesentliche Erkenntnisse des Berichts
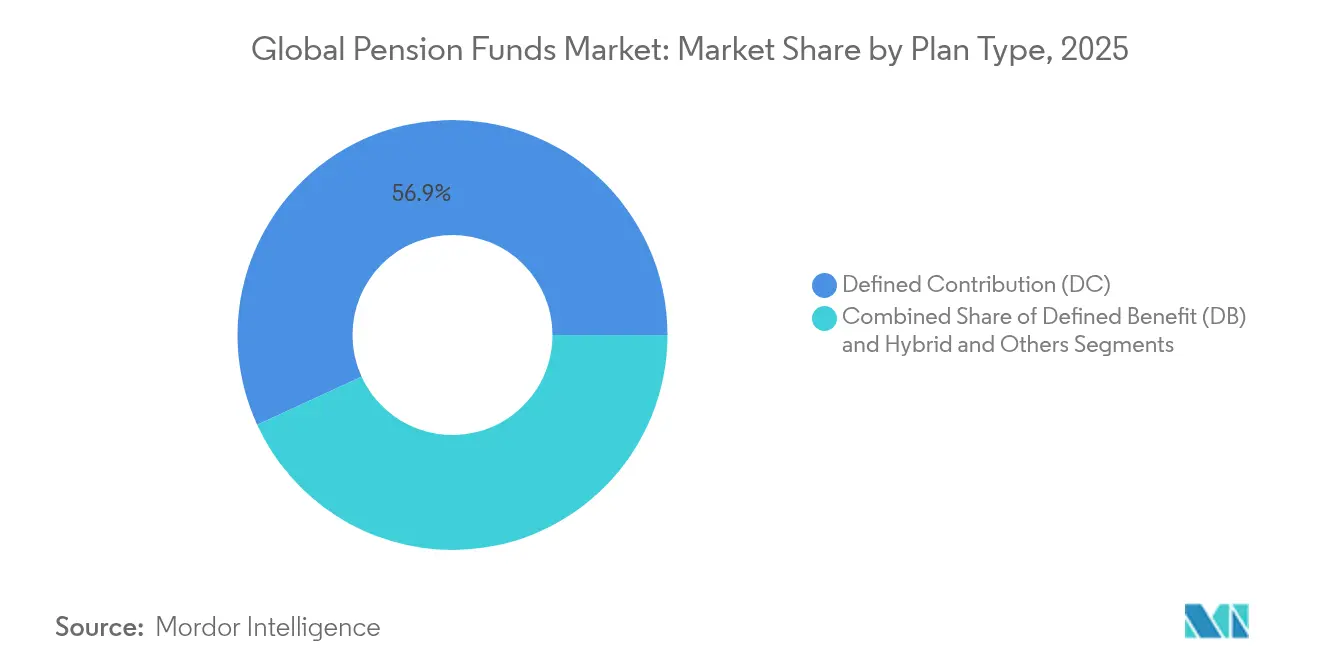
- Nach Plantyp führten beitragsorientierte Systeme mit einem Anteil von 56,85 % am globalen Markt für Pensionsfonds im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 6,32 % wachsen.
- Nach Anlagestrategie entfiel 2025 noch ein Anteil von 54,35 % am globalen Markt für Pensionsfonds auf das aktive Management, während passive Strategien mit einer CAGR von 6,02 % bis 2031 das stärkste Wachstum verzeichnen dürften.
- Nach Sponsortyp hielten Pläne des öffentlichen Sektors 2025 einen Anteil von 68,75 % am globalen Markt für Pensionsfonds, doch Pläne des privaten Sektors werden voraussichtlich mit einer CAGR von 6,91 % im Markt für Pensionsfonds bis 2031 wachsen.
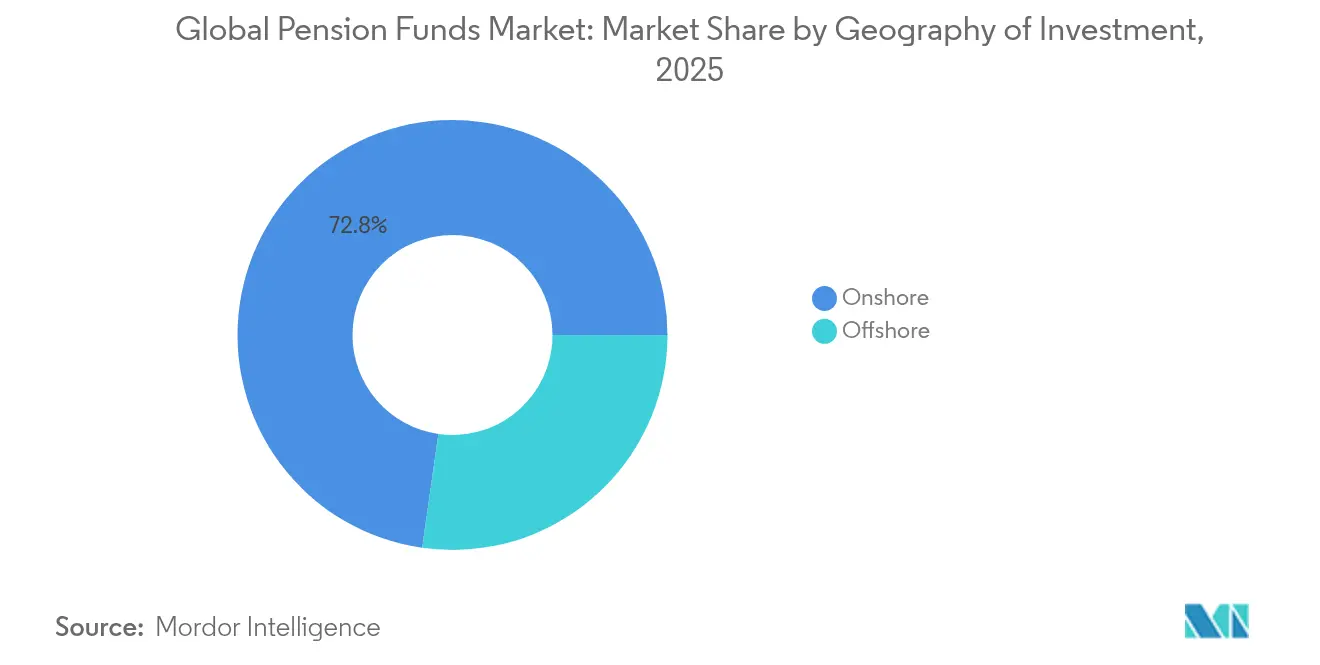
- Nach Anlagegeografie machten inländische Vermögenswerte im Jahr 2025 72,75 % der globalen Marktgröße für Pensionsfonds aus, doch ausländische Allokationen werden zwischen 2026 und 2031 voraussichtlich jährlich um 5,91 % wachsen.
- Nach Region hielt Nordamerika 2025 einen Anteil von 70,65 % am globalen Vermögen des Marktes für Pensionsfonds, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Pensionsfonds-Markt*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel von leistungsorientierten zu beitragsorientierten Systemen | +1.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Alterung der Bevölkerung und Langlebigkeitsrisiko | +0.9% | Global, insbesondere in OECD-Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck zur automatischen Mitgliedschaft | +0.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Diversifizierung in alternative Anlagen | +0.7% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Tokenisierung von Realvermögen | +0.4% | Zunächst Nordamerika und Europa, dann global ausweichend | Langfristig (≥ 4 Jahre) |
| Nachfrage nach klimakonformer Infrastruktur | +0.6% | Global, frühe Akzeptanz in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel von leistungsorientierten zu beitragsorientierten Systemen
Beitragsorientierte Pläne halten bereits den Großteil der globalen Pensionsersparnisse, und ihre Wachstumsrate von 6,45 % unterstreicht die systemische Umverteilung des Anlagerisikos von Arbeitgebern auf Arbeitnehmer. Das Vereinigte Königreich, die Niederlande und Deutschland haben alle entscheidende Reformen verabschiedet, die die Einführung beitragsorientierter Pläne beschleunigen und Sponsoren dazu veranlassen, Mitgliederportale zu modernisieren und Robo-Beratung einzuführen, damit Einzelpersonen personalisierte Ausgewogenheitspfade verwalten können. Vermögensverwalter profitieren von steigenden Zuflüssen in Zieldatumsfonds, während Administratoren Cloud-Verarbeitung einsetzen, um die Buchführungskosten zu senken und taggleiche Anlagen von Beiträgen zu ermöglichen. Zusammengenommen rekalibrieren diese Maßnahmen Gebührenstrukturen, verkürzen Abwicklungszyklen und erhöhen die Nachfrage nach Echtzeit-Analysen, die Teilnehmer zu angemessenen Rentenergebnissen führen.
Alterung der Bevölkerung und Langlebigkeitsrisiko
Längere Lebenserwartung erhöht die Rentenverpflichtungen und veranlasst Fonds, ihre strategischen Vermögensmischungen weg von niedrig rentierenden Staatsanleihen hin zu globalen Aktien, Immobilien und Infrastruktur zu rekalibrieren. Japans Umschichtung der Vermögensallokation verstärkte das Engagement in börsennotierten Aktien und erzielte im Geschäftsjahr 2024 Nettogewinne von nahezu 280 Milliarden USD. Südkorea und China prüfen nun ähnliche Aktiengewichtungen als Puffer gegen künftige Leistungsverpflichtungen. Langlebigkeitsgebundene Wertpapiere, Renteneindeckungen und maßgeschneiderte Rückversicherungslösungen nehmen zu, da Sponsoren kosteneffektive Absicherungen gegen Auszahlungen suchen, die weit über versicherungsmathematische Projektionen hinausreichen. Diese Innovationen treiben die Nachfrage nach detaillierten Sterblichkeitsdaten und Analysen an, die die Laufzeit der Verbindlichkeiten und die Absicherungseffektivität verfeinern können.
Regulatorischer Druck zur automatischen Mitgliedschaft und höheren Beiträgen
Gesetzgebungspakete wie der SECURE 2.0 Act in den Vereinigten Staaten gestalten den US-Markt für Pensionsfonds, indem sie eine obligatorische Einschreibung und steigende Beitragspläne einführen. Der Compliance-Aufwand steigt erheblich, was die Nachfrage nach spezialisierter Software ankurbelt, die Berechtigungsprüfungen, elektronische Offenlegungen und Gehaltsabrechnungsschnittstellen automatisiert. Höhere Mittelzuflüsse vergrößern zudem den investierbaren Pool für ESG-gefilterte Indexfonds und thematische Privatmarktinstrumente, die mit den neuen Stewardship-Kodizes in Einklang stehen, die in mehreren Rechtsordnungen eingeführt wurden. Anbieter, die Datenverwaltung, Inhalte zur finanziellen Vorsorge und cybersichere mobile Apps bündeln, dürften bei kostenorientierten Arbeitgebern Marktanteile gewinnen.
Diversifizierung in alternative Anlagen
Der durchschnittliche Anteil der Pensionsallokationen in alternative Anlagen stieg bis 2024 auf 35 % der Portfolios, angeführt von Infrastruktur, privatem Kredit und Projekten im Bereich erneuerbarer Energien, die vertragliche Cashflows und inflationsgebundene Erträge bieten. Kanadische und niederländische Fonds leiten direkte Investitionskonsortien, die traditionelle Intermediäre umgehen, Gebühren senken und die Governance schärfen. Doch die wachsenden Investitionsvolumina verstärken die betriebliche Due-Diligence-Belastung und betonen den Mehrwert von internem Know-how in den Bereichen Bewertung, rechtliche Strukturierung und Rahmenbedingungen für verantwortungsvolles Investieren. Manager, die transparente Gebührenmodelle und ein robustes ESG-Berichtswesen bieten können, gewinnen an Bedeutung, da Treuhänder die Kosten-Alpha-Abwägungen intensiver prüfen.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Pensionsfonds-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltendes Niedrigzinsumfeld | -0.8% | Global, größter Druck in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Unterfinanzierungslücken bei leistungsorientierten Plänen | -0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mandate zur Inlandsinvestition | -0.4% | Je nach Rechtsordnung unterschiedlich | Langfristig (≥ 4 Jahre) |
| Zunehmende Cyber-Sicherheitsrisiken | -0.3% | Global, am stärksten in digital fortgeschrittenen Volkswirtschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltendes Niedrigzinsumfeld
Realrenditen, die unter den angenommenen Erträgen verbleiben, komprimieren die Finanzierungsquoten und verstärken den Bedarf an risikobehafteten Anlagen. US-amerikanische öffentliche Pläne, die zuvor erhebliche Erträge erzielten, erlebten später deutliche Rückgänge, was eine Volatilität offenbart, die die Risikobereitschaft der Aufsichtsgremien auf die Probe stellt. Treuhänder reagieren, indem sie die Duration durch privaten Kredit verlängern, müssen aber Liquiditätsbeschränkungen mit unvorhersehbaren Leistungszahlungsplänen in Einklang bringen. Haftungsgesteuerte Investitionsmandate weiten sich aus, und Overlay-Strategien zur Absicherung von Zinsrisiken erfahren erneute Aufmerksamkeit. Das Umfeld erhöht den Druck auf Gebührenbudgets und unterstreicht die Bedeutung integrierter Aktiv-Passiv-Modellierungswerkzeuge, die Dutzende von Wirtschaftsszenarien einem Stresstest unterziehen können.
Unterfinanzierungslücken bei leistungsorientierten Plänen
Unternehmenssponoren führen zunehmend Pensionsrisikoübertragungsgeschäfte durch. Die Transaktion von Legal & General im Wert von 785 Millionen GBP, die drei Anglo American-Systeme im Jahr 2025 abdeckt, veranschaulicht die aktive De-Risking-Pipeline [1]Legal & General Group plc, „Bekanntmachung zur Anglo American-Renteneindeckung”, legalandgeneral.com. Diese Schritte unterstreichen einen robusten Markt für Massenrentenanbieter und Rückversicherer, die Langlebigkeitsrisiken in großem Maßstab übernehmen können. Dennoch bündeln sie auch Vermögenspools innerhalb veralteter leistungsorientierter Systeme und ermutigen Vermögensverwalter, sich auf beitragsorientierte, hybride und ausgelagerte CIO-Mandate zu verlagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Pensionsfonds-Marktes
Nach Plantyp:
Beitragsorientierte Systeme treiben die Marktentwicklung voranBeitragsorientierte Strukturen erfassten 2025 56,85 % des globalen Marktes für Pensionsfonds und werden voraussichtlich ihren Vorsprung mit einer CAGR von 6,32 % bis 2031 ausbauen. Verpflichtende Regeln zur automatischen Mitgliedschaft in großen Volkswirtschaften lenken neue Lohnzuflüsse, wodurch die Marktgröße der Pensionsfonds für beitragsorientierte Konten bis 2031 auf mehr als 52,4 Billionen USD ansteigt. Mitgliedergesteuerte Anlageplattformen integrieren spielerische Rentenrechner und ESG-Filter, steigern das Engagement und liefern Administratoren gleichzeitig anonymisierte Verhaltensdaten, die prädiktive Aufschubmodelle stärken.
Das veraltete leistungsorientierte Segment verfügt noch über beträchtliche Pools, aber wiederkehrende Unterfinanzierung und Volatilität beschleunigen die De-Risking-Maßnahmen. Hybride Formate, die von kollektiven beitragsorientierten Plänen im Vereinigten Königreich bis hin zu lohngebundenen Plänen in Deutschland reichen, suchen einen Mittelweg, während Indiens Hybridmodell für den öffentlichen Dienst globale Experimente veranschaulicht. Für Versicherer entsteht ein lebhafter Markt für Renteneindeckungen und Langlebigkeitsswaps, der skalierbare Absicherungsprodukte unterstützt, die an standardisierte Sterbetafeln gebunden sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anlagestrategie:
Aktives Management unter DruckAktive Mandate entfielen 2025 auf 54,35 % des globalen Marktes für Pensionsfonds, obwohl Gebührendruck und Transparenzanforderungen voraussichtlich die passive Akzeptanz mit einer CAGR von 6,02 % steigern werden. Index-Tracking-Produkte integrieren nun ESG-Filter und bruchstückweise Smart-Beta-Neigungen, sodass Treuhänder Stewardship-Kodizes erfüllen können, ohne vollständige aktive Gebühren zu zahlen. Die dem passiven Aktienbereich zugewiesene Marktgröße der Pensionsfonds wird in den kommenden Jahren voraussichtlich erheblich wachsen, dennoch behalten Gremien noch Ausnahmebereich für hochüberzeugte aktive Ansätze in weniger liquiden Bereichen wie globalen Small Caps und Schwellenmarktanleihen.
Gemischte oder „hyper-verwaltete” Lösungen gewinnen an Bedeutung, indem sie passive Bausteine mit dynamischen Overlays verbinden, die faktorbasiertes Alpha innerhalb eng kontrollierter Tracking-Error-Budgets erzielen. Werkzeuge der künstlichen Intelligenz, die unstrukturierte Daten nach makroökonomischer Stimmung durchsuchen, unterstützen das Echtzeit-Rebalancing und verkürzen Entscheidungszyklen von Wochen auf Stunden. Verwahrstellen und Middleware-Anbieter erweitern Datenleitungen, um diese Systeme zu speisen, und schaffen fruchtbare Umsatznischen weit über die traditionelle Verwahrung hinaus.
Nach Sponsortyp:
Privater Sektor beschleunigt WachstumTrotz des Anteils des öffentlichen Sektors von 68,75 % am globalen Markt für Pensionsfonds im Jahr 2025 stellen arbeitsplatzbezogene Innovationen und regulatorische Anreize Pläne des privaten Sektors auf eine schnellere CAGR-Wachstumsbahn von 6,91 %. Vereinfachte Einrichtungsverfahren, gepoolte Arbeitgeberpläne und kostengünstige Indexfonds veranlassen mittelständische Unternehmen, Altersvorsorgeeleistungen einzuführen, die multinationalen Angeboten gleichkommen. Der Marktanteil der Pensionsfonds für Pläne des privaten Sektors könnte bis 2031 erheblich steigen, unterstützt durch digitale Lohnbuchhaltungsintegration, die den Verwaltungsaufwand erheblich reduziert.
Öffentliche Fonds nutzen ihre Größe, um direkte Infrastrukturbeteiligungen auszuhandeln und klimakonforme Mandate voranzutreiben, was beispielhaft durch CalPERS' Klimaschutzplan im Wert von 100 Milliarden USD veranschaulicht wird, der bereits Verpflichtungen von mehr als 53 Milliarden USD überschritten hat. Politische Aufsicht kann die Einführung neuer Anlageklassen verlangsamen, weshalb viele externe CIOs beauftragen, die interne Indexierungszentren mit spezialisierten Managern kombinieren, die Private-Market-Allokationen überwachen.
Nach Anlagegeografie:
Auslandsallokation gewinnt an DynamikInländische Bestände dominierten 2025 mit einem Anteil von 72,75 % am globalen Markt für Pensionsfonds, aber ausländische Vermögenswerte wachsen jährlich um 5,91 %, da Treuhänder nach diversifizierten Erträgen suchen. Die dem ausländischen Wertpapierbereich zugewiesene Marktgröße der Pensionsfonds wird voraussichtlich erheblich wachsen, wenn die aktuellen Regeln weiterhin permissiv bleiben. Risikomanagementsysteme, die Fremdwährungsrisiken und Echtzeit-ESG-Kennzahlen konsolidieren können, werden für Gremien unverzichtbar, die Allokationsverschiebungen gegenüber Regulatoren und Begünstigten rechtfertigen müssen.
Eine verstärkte Prüfung geopolitischer Risiken veranlasst Pläne, Szenariomodellierungen einzuführen, die die Auswirkungen von Sanktionen, Handelshemmnissen und Wechselkursvolatilität messen. Versicherer und Verwahrstellen bauen grenzüberschreitende Fondsverwaltungskapazitäten aus, während bilaterale Steuerabkommen und gegenseitige Anerkennungsvereinbarungen zwischen Wertpapieraufsichtsbehörden den operativen Einstieg in prioritäre Zieldestinationen wie die Vereinigten Staaten oder die Europäische Union vereinfachen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Region:
Asiatisch-pazifischer Raum entwickelt sich zum WachstumsmotorNordamerika behielt 2025 einen Anteil von 70,65 % am globalen Markt für Pensionsfonds, dank etablierter arbeitgebergeförderter Systeme und eines umfangreichen Universums an Anlagevehikeln. Dennoch positioniert die CAGR von 6,65 % des asiatisch-pazifischen Raums diesen als das wichtigste inkrementelle Vermögensansammlungsfeld. Obligatorische Beitragserhöhungen in Australien, neu vereinfachte portable Rentenkonten in Indien und eine rasche Expansion der Mittelschicht in ganz Südostasien kombinieren sich, um die Ansammlung finanzierter Vermögenswerte zu beschleunigen. Japans Government Pension Investment Fund zeigte regionale Reife, indem er im Geschäftsjahr 2024 Rekorderträge von 280 Milliarden USD erzielte.
Chinesische Rentenreformen, die das Rentenalter ab Januar 2025 schrittweise anheben, erweitern den Teilnehmerkreis, während Südkorea Beitragserhöhungen auf 13 % prüft, um eine Fondserschöpfung bis 2055 abzuwenden. Regionale Behörden verfeinern weiterhin Rahmenbedingungen, die Kanäle für private Rentenprodukte öffnen, und ermutigen globale Manager, inländische Vehikel zu etablieren, die lokale Steuer- und Verwahrungsvorschriften erfüllen.
Geografische Analyse
Pensionsfonds-Markt in Nordamerika
Nordamerikas Anteil von 70,65 % spiegelt tiefe Kapitalmärkte, steuerlich begünstigte Kontenrahmen und weit verbreitete automatische Einschreibeverfahren wider. Dennoch veranlassen die Verbindlichkeiten öffentlicher Plne die Träger dazu, Risikoübertragungspakete zu prüfen, während technologiegetriebene Robo-Beratung das Mitgliederengagement neu gestaltet. Der SECURE 2.0 Act erweitert die Abdeckung durch obligatorische Einschreibung und höhere Nachholbeitragsobergrenzen, und kanadische Fonds erzielen durch interne Anlageteams, die direkte Privatmarktgeschäfte verfolgen, führende Renditen im Vergleich zu Mitbewerbern.
Pensionsfonds-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bleibt die am schnellsten wachsende Region: Das Governance-Modell des Government Pension Investment Fund beeinflusst vergleichbare Einrichtungen, Indiens universelle Renteninitiative erweitert die Abdeckung, und Chinas schrittweise Anhebung des Rentenalters schafft strukturelle Unterstützung für gedeckte Vermögenswerte. Der National Pension Service Südkoreas prüft weiterhin parametrische Beitragsanpassungen, und Australiens Superannuation-Satz steigt im Jahr 2025 auf 12 %.
Pensionsfonds-Markt in Europa
Europa balanciert demografischen Gegenwind mit Reformeifer. Deutschlands neuer, auf Aktien ausgerichteter Fonds in Höhe von 200 Milliarden EUR stützt den Vorstoß in Richtung marktbasierter Finanzierung, die Niederlande setzen ihren wegweisenden Wechsel zu beitragsorientierten Systemen um, und die Megafonds-Konsolidierung im Vereinigten Königreich zielt darauf ab, 80 Milliarden GBP für Infrastruktur freizusetzen. Das öffentliche Sektorsystem Frankreichs ERAFP verfeinert die taktische Vermögensallokation inmitten von Volatilität und hält dabei langfristige ESG-Verpflichtungen aufrecht.
Regulatorisches Umfeld
Die Regulierung ist zunehmend darauf ausgerichtet, die Beteiligung, Governance und Skalierung von kapitalgedeckten Pensionsplänen zu verbessern, mit einer fortgesetzten Verschiebung von DB- hin zu DC-Strukturen. In den Vereinigten Staaten verstärkt SECURE 2.0 die Merkmale der automatischen Anmeldung und der Beitragserhöhung, was die Compliance-Anforderungen für Sponsoren und Verwaltungsstellen erhöht. Im März 2026 schlug das US-Arbeitsministerium eine Regel vor, die darauf abzielt, Hürden für 401(k)-Treuhänder bei der Berücksichtigung alternativer Anlagen innerhalb von DC-Angeboten zu verringern.
Im Vereinigten Königreich fügt der Pension Schemes Act 2026 (königliche Zustimmung im April 2026) gesetzliche Rahmenwerke hinzu, die die Zulassung von Superfonds, Bewertungen des Preis-Leistungs-Verhältnisses und Reformen des Asset-Pooling des Local Government Pension Scheme (LGPS) umfassen. Diese Änderungen stehen im Einklang mit umfassenderen Konsolidierungsbemühungen, die sich bereits in staatlichen Vorgaben für größere Standardvereinbarungen widerspiegeln. In Kanada implementierte OSFI im April 2024 einen neuen Aufsichtsrahmen für bundesweit regulierte Pensionspläne, der die Erwartungen an Plan-Governance, Risikomanagement und aufsichtliches Engagement verschärft, da Fonds in komplexe Multi-Asset-Portfolios expandieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Pensionsfonds beginnt mit der Plangestaltung und -trägerschaft (öffentliche und private Arbeitgeber) und dem Onboarding der Mitglieder, geht dann weiter zur Beitragserhebung über Gehaltsabrechnungs- und Steuerschnittstellen in Verwaltungs- und Administrationsplattformen, die Mitgliederkonten, Compliance-Berichte und Leistungsberechnungen führen. Die Vermögensallokation und Portfoliokonstruktion werden in der Regel von Treuhändern und internen Anlageteams festgelegt oder an ausgelagerte CIOs delegiert und dann über Vermögensverwalter und Direktanlageplattformen in öffentlichen und privaten Märkten umgesetzt. Verwahrstellen, Fondsadministratoren sowie Preis- und Bewertungsstellen bieten Verwahrung, Buchhaltung und NAV-Überwachung, während versicherungsmathematische Dienstleistungen, Berater, Wirtschaftsprüfer und Rechtsberater als Kontrollinstanzen fungieren und die Mitgliederkommunikation und -betreuung (Portale, Call-Center und zunehmend KI-gestützter Support) den Kreis in Bezug auf Bindung und Beitragsangemessenheit schließt.
Private Märkte und grenzüberschreitende Investitionen konzentrieren operative Engpässe auf die Kapazität zur Beschaffung und Due Diligence, die Datenintegration für Durchschau-Risiken und ESG-Berichterstattung sowie die Komplexität von Verwahrung und Abwicklung bei Beständen in mehreren Währungen. Jüngste Konsortial- und Plattformaktivitäten zeigen, wie Fonds diesen Einschränkungen begegnen, darunter die Absichtserklärung der Canada-Australia CAP Invest Initiative vom März 2026 zur Koordinierung von Infrastrukturinvestitionen und die Zusammenarbeit von NEST mit australischen Superannuation-Fonds im April 2026 zur Verfolgung privater Marktgeschäfte in Europa. Bei der Umsetzung bilden große Vermögensinhaber und -verwalter auch skalierte Mandate, die Beschaffungs- und Portfoliomanagementfähigkeiten bündeln, wie die nachhaltige Infrastrukturpartnerschaft von Nuveen-CalSTRS vom Juli 2026.
Wettbewerbslandschaft
Der Wettbewerb ist moderat und nimmt zu. Die zehn größten Fonds entfallen auf einen erheblichen Anteil des globalen Vermögens und lassen Raum für mittelgroße Akteure, die sich durch Domänenkompetenz oder Technologie differenzieren. Kanadische Fonds veranschaulichen den Vorteil, den interne aktive Fähigkeiten und direkte Private-Market-Ausführung verschaffen. Die Übernahmedynamik bleibt lebhaft: Mercers Kauf von Cardano im Jahr 2024 fügte 66 Milliarden USD an Vermögenswerten hinzu, während die Übernahme von SECOR im Jahr 2025 die Kapazität für ausgelagerte CIO-Mandate stärkte. Massenrentenanbieter wie Legal & General sicherten sich Multi-System-Renteneindeckungen im Wert von 785 Millionen GBP, was eine aktive De-Risking-Pipeline signalisiert.
Technologieanbieter, die Echtzeit-Datenaggregation, cyber-sichere Cloud-Plattformen und KI-gestützte Kundendienste anbieten, gewinnen an Bedeutung. Cyber-Bedrohungen sind von großer Bedeutung, wobei 77 % der Pensionsverantwortlichen für 2025 erhöhte Risikoprofile erwarten, was zu erhöhten Investitionen in Zero-Trust-Architekturen und Mitarbeiterschulungsprogramme veranlasst. Vermögensverwalter schwenken auf klimakonforme Strategien um: CalPERS führt mit bereits 53 Milliarden USD, die in Richtung eines Ziels von 100 Milliarden USD eingesetzt wurden.
Aufkommende disruptive Kräfte umfassen Tokenisierungs-Start-ups, die Infrastrukturkapital fraktionalisieren, Investitionsvolumina reduzieren und diversifizierte Möglichkeiten erschließen. Gleichzeitig nutzen Datenanbieter die Verarbeitung natürlicher Sprache, um Unternehmens-Klimaoffenlegungen zu entschlüsseln, und erfüllen damit den Bedarf der Treuhänder nach transparenten ESG-Kennzahlen, während sie etablierte Governance-Protokolle ergänzen.
Marktführer der Pensionsfondsbranche
CalSTRS (US)
Government Pension Investment Fund (Japan)
National Pension Service (South Korea)
ABP (Netherlands)
California Public Employees' Retirement System (CalPERS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Pensionsfonds-Marktbericht erfasste Unternehmen
- CalSTRS (US)
- Government Pension Investment Fund (Japan)
- National Pension Service (South Korea)
- ABP (Netherlands)
- California Public Employees' Retirement System (CalPERS)
- Canada Pension Plan Investment Board (CPPIB)
- AustralianSuper
- PFZW (Netherlands)
- USS (Universities Superannuation Scheme, UK)
- Afore XXI Banorte (Mexico)
- National Electrical Benefit Fund
- Caisse des Dépôts (France)
- ATP (Denmark)
- Federal Retirement Thrift Investment Board
- Ontario Teachers' Pension Plan
- Alecta (Sweden)
- UniSuper (Australia)
- APG (Netherlands)
- Public Institute for Social Security (Kuwait)
- General Organization for Social Insurance (GOSI, Saudi Arabia)

Marktchancen und Zukunftsaussichten
Die globale Neuausrichtung hin zu DC schafft Freiräume bei der Modernisierung der Verwaltung und dem Engagement der Mitglieder, insbesondere für mittelgroße Pläne, die skalierbare, kostengünstige Betriebsmodelle benötigen. Leitlinien von Branchenverbänden im Vereinigten Königreich deuten darauf hin, dass sich die digitale Transformation eher in Richtung komponentenbasierter Modernisierung (API-first-Integration und ereignisgesteuerte Architekturen) verschiebt, statt eines vollständigen Systemaustauschs. Dies eröffnet Möglichkeiten für modulare Upgrades der Verwaltungssysteme, Gehaltsabrechnungskonnektivität, digitale Identität, automatisierte Offenlegungen und cybersichere Self-Service-Erlebnisse.
Bei der Vermögensallokation nehmen Wettbewerb und Spezialisierung in privaten Märkten zu, insbesondere bei Infrastruktur und privaten Krediten, wo institutionelle Ziele häufiger erreicht werden. Erkenntnisse aus dem Monitor von Hodes Weill und dem Cornell University Brooks Center vom Juni 2026 zeigen, dass 52 % der Institutionen ihre Zielallokationen für Infrastruktur erreichen oder übertreffen, bei gleichzeitig steigenden Zielwerten, was die Nachfrage nach differenzierter Beschaffung, Co-Investment-Zugang und operativer Transparenz bei Gebühren- und ESG-Berichterstattung erhöht. Partnerschaften großer Fonds liefern auch Nachweise für skalierbare Produktstrukturen, die den Risiko- und Laufzeitbedarf von Pensionsfonds erfüllen, darunter das Nuveen-CalSTRS-Programm für nachhaltige Infrastruktur von bis zu 2 Milliarden USD vom Juli 2026, während fondsübergreifende Initiativen wie die Canada-Australia CAP Invest Initiative die wachsende Nutzung von Konsortialmodellen widerspiegeln, um Zugang zu größeren Transaktionen zu erhalten und Eintrittsbarrieren in neuen privaten Vermögensmärkten zu managen.
Jüngste Branchenentwicklungen im Pensionsfonds-Markt
- Juli 2026: CalSTRS gab eine strategische Partnerschaft mit Nuveen bekannt, um über eine Infrastruktur-Kreditstrategie bis zu 2 Milliarden USD in nachhaltige Infrastruktur zu investieren. Der Schritt lenkt Pensionskapital in Energie- und Stromwendevermögenswerte und nutzt dabei eine skalierte Mandatsstruktur, die den Dealzugang und die Underwriting-Tiefe verbessern kann. Er verstärkt auch die Verschiebung hin zu Einkommensströmen aus privaten Märkten, die den Laufzeitbedarf mit klimabezogenen Zielen in Einklang bringen.
- Mai 2025: Die britische Regierung wies Pensionspläne an, sich bis 2030 zu Standardvereinbarungen mit mindestens 25 Milliarden GBP zu konsolidieren, um Investitionen in die nationale Infrastruktur zu unterstützen. Die politische Vorgabe erhöht den Druck auf kleinere Pläne, Konsolidierung, Master-Trusts oder gepoolte Vehikel anzustreben, um Governance- und Kostenbenchmarks zu erfüllen. Sie unterstreicht auch die Bedeutung von Bewertungen des Preis-Leistungs-Verhältnisses und der Verwaltungsfähigkeiten, die für den Übergang von Mitgliedern zwischen Vereinbarungen erforderlich sind.
- Juli 2024: Kennedy Lewis Investment Management und CalSTRS gaben eine strategische Partnerschaft bekannt, die sich auf nicht gesponserte vorrangige Kreditvergabe konzentriert. Die Partnerschaft erweiterte das Engagement von CalSTRS in Bezug auf Umsetzungskanäle für private Kredite, die variable Erträge und Diversifizierung gegenüber öffentlichen festverzinslichen Anlagen bieten können. Sie unterstreicht auch die wachsende Rolle spezialisierter Kreditmanager und maßgeschneiderter Mandate bei der Konstruktion von Pensionsportfolios.


Markt für Pensionsfonds Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Gesamtwert der von Pensionsfonds verwalteten Vermögenswerte definiert, die Rentenbeiträge für Mitglieder im Rahmen kapitalgedeckter Altersvorsorgepläne entgegennehmen, verwalten und anlegen.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen umlagefinanzierte Sozialversicherungssysteme, individuell erworbene Altersvorsorgekonten, die nicht in Pensionsfonds gebündelt sind, sowie staatliche Vermögensvehikel aus, die nicht an Alterseinkommen gebunden sind.
Segmentierungsübersicht
- Nach Plantyp
- Beitragsorientierter Plan (DC)
- Leistungsorientierter Plan (DB)
- Hybridpläne und Sonstige
- Nach Anlagestrategie
- Aktiv
- Passiv
- Nach Sponsortyp
- Pläne des öffentlichen Sektors
- Pläne des privaten Sektors
- Nach Anlagegeografie
- Inland
- Ausland
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Rest Südamerikas
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Rest Europas
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um einheitliche Definitionen festzulegen und das Modell an wiederholbaren öffentlichen Daten zu verankern. Wir haben Quellen wie OECD-Pensionsstatistiken, Veröffentlichungen von Zentralbanken und Finanzaufsichtsbehörden, nationale Statistikämter sowie multilaterale Datenbanken wie die Weltbank und den IWF für makroökonomische Eingaben herangezogen, die die Pensionsvermögenspools beeinflussen. Darüber hinaus haben wir Planregeln und Systemdesignhinweise von Pensionsaufsichtsbehörden ausgewertet, was dabei half zu klären, was in den einzelnen wichtigen Märkten kapitalgedeckt gegenüber umlagefinanziert ist.
Zusätzlich haben wir Jahresberichte, Investorenmitteilungen und geprüfte Jahresabschlüsse großer Pensionseinrichtungen gesichtet, um Verschiebungen in der Vermögensallokation und Berichtspraktiken für das verwaltete Vermögen zu verstehen. Öffentliche politische Aktualisierungen und seriöse Finanzpresse wurden genutzt, um wesentliche Regeländerungen zeitlich einzuordnen, die Beitragsströme und den Deckungsgrad beeinflussen können. Wo sinnvoll, haben wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken ergänzt, um Signale rund um die Pensionsverwaltung und den Investitionsbetrieb zu bestätigen. Die oben aufgeführten Quellen sind illustrativ; viele weitere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der praktischen Bedeutung der Zahlen, insbesondere hinsichtlich der Definition, Konsolidierung und Berichterstattung von Pensionsvermögen über verschiedene Länder hinweg. Wir haben mit Führungskräften von Pensionsfonds, Investitions- und Risikoverantwortlichen, Beratern, Administratoren sowie Verwahrungs- und Berichtsspezialisten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, um Lücken aus der Sekundärforschung mit operativem Kontext zu schließen. Diese Gespräche wurden auch genutzt, um Annahmen zu Beitragstrends, Leistungsabflüssen und Verschiebungen in der Vermögensallokation zu plausibilisieren, bevor das Modell abgeschlossen wurde.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 39 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 56 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird hauptsächlich mithilfe eines Top-down-Ansatzes ermittelt, bei dem die Pensionsvermögenspools auf Länderebene aus offiziellen Pensionsstatistiken und Regulierungsdatensätzen rekonstruiert und anschließend unter Verwendung festgelegter Jahresend-Wechselkurskonventionen in eine einheitliche USD-Darstellung umgerechnet werden. Wenn die Abdeckung einer Quelle unvollständig ist, werden Anpassungen mithilfe transparenter Quoten vorgenommen – beispielsweise des kapitalgedeckten Anteils an Altersvorsorgeeinrichtungen oder des Pensionsvermögens als Prozentsatz des BIP –, und die Hauptschätzung wird am Ende des Aufbaus ermittelt.
Um den Gesamtwert zu verankern, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Aggregationen von Stichproben von Pensionsfonds nach Region sowie eine einfache Logik des verwalteten Vermögens unter Verwendung gemeldeter Beiträge und Leistungszahlungen, die richtungsweisend auf die Ausgangsvermögensbasis angewendet wurden. Einige praktische Variablen wurden als wesentliche Eingaben behandelt, darunter Beitragswachstum, Leistungsabflussdruck im Zusammenhang mit der demografischen Alterung, lokale Marktrenditen und die Aktien-Anleihen-Mischung, Inflation und Lohnwachstum als Einflussfaktoren auf Beiträge sowie regulatorische Maßnahmen, die die Beteiligung oder das Mindestdeckungsverhalten verändern. Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass ein Basisszenario durch erwartete Kapitalmarktrenditen und Beitragstrends geformt und anschließend auf Zinsschocks und Aktienrückgänge hin getestet werden konnte, für die Pensionsmanager üblicherweise planen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden vor der Freigabe anhand unabhängiger Signale überprüft, darunter Spannen des Pensionsvermögens im Verhältnis zum BIP, Plausibilität der jährlichen Vermögensveränderungen sowie Übereinstimmung mit öffentlich kommunizierten Zusammenfassungen der Pensionssysteme in den wichtigsten Märkten. Wenn ein Ergebnis einen ungewöhnlichen Anstieg oder Rückgang zeigt, verfolgen wir diesen auf Quelldefinitionen, Währungszeitpunkte oder einmalige Marktereignisse zurück und überprüfen und testen die Annahme erneut.
Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Umrechnungen, Aggregationen und Ausschlüsse konsistent über alle Länder hinweg angewendet wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Reformen oder erhebliche Marktdislokationen, die sich auf die Pensionsvermögenswerte auswirken. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Vergleich der globalen Pensionsfondsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pensionsfonds weichen häufig voneinander ab, da der zugrunde liegende Vermögenspool nicht immer einheitlich definiert wird und die geografische Abdeckung den Gesamtwert erheblich beeinflussen kann. Unterschiede treten auch auf, wenn einige Quellen Jahresendvermögen für eine Teilmenge von Ländern ausweisen, während andere einen globalen Gesamtwert mit umfassenderen Einschlussregeln schätzen.
Die Streuung ergibt sich auch aus Entscheidungen darüber, was als Pensionsfondsanlagen gegenüber breiteren Pensionsplanvermögen gilt, wie die Währungsumrechnung zeitlich erfolgt und wie aktuelle Marktbewegungen berücksichtigt werden. Einige Schätzungen mischen versicherungsbasierte Altersvorsorgevermögen in denselben Topf, und einige schließen kleinere Märkte aufgrund von Datenbeschränkungen aus, was die Gesamtwerte verschieben kann, auch wenn die Wachstumsrichtung ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 70,89 Billionen USD (2026) | |
| Branchenverband A | 58,51 Billionen USD (2024) | Verwendet einen definierten Satz von 22 Pensionsmärkten und konzentriert sich auf Pensionsvermögen innerhalb dieser Abdeckung, was einen vollständigen globalen Gesamtwert unterschätzen kann und möglicherweise unterschiedliche Einschlüsse bei versicherungsgebundenen Altersvorsorgevermögen anwendet. |
| Multilaterales Gremium B | 61,50 Billionen USD (2024) | Berichtet über OECD-Pensionsplanvermögen, das einen breiteren Satz von vermögensgedeckten Altersvorsorgevehikeln über Pensionsfonds hinaus umfassen kann und kein globaler Gesamtwert ist; daher unterscheiden sich Geografie und Fahrzeugdefinitionen von einem auf Pensionsfonds beschränkten Anwendungsbereich. |
Die Tabelle zeigt eine klare zweiteilige Lücke, bei der sich sowohl das Jahr als auch der Ländersatz unterscheiden und die Definition des gezählten Vehikels den Gesamtwert ebenfalls verschiebt. Im Modell von Mordor Intelligence ist die Größenbestimmung an Pensionsfonds als kollektive Anlagevehikel gebunden und wird anschließend global in USD unter Verwendung von Jahresend-Wechselkursen konsolidiert, was den verwalteten Vermögenspool vor der Prognose konsistent hält. Da Anwendungsbereich und Umrechnungszeitpunkt vorab angegeben werden, bleibt die endgültige Zahl auf einen wiederholbaren Satz öffentlicher Eingaben und Querprüfungen zurückverfolgbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Pensionsfonds?
Der Markt hielt 2026 Vermögenswerte von 70,89 Billionen USD und wird voraussichtlich bis 2031 92,83 Billionen USD erreichen.
Welcher Plantyp wächst am schnellsten?
Beitragsorientierte Systeme führen das Wachstum mit einer CAGR von 6,32 % an, unterstützt durch Pflichtmitgliedschaftsmandate und wachsende Lohnbeiträge.
Warum erhöhen Pensionsfonds ihre Allokationen in alternative Anlagen?
Anhaltend niedrige Erträge bei traditionellen Anleihen drängen Fonds in Richtung Infrastruktur, privaten Kredit und andere alternative Anlagen, die inflationsgebundene Cashflows und Diversifikationsvorteile bieten.
Wie beeinflussen Regulatoren die Rentensparquoten?
Maßnahmen wie der SECURE 2.0 Act in den Vereinigten Staaten führen Pflichtmitgliedschaft und höhere Beitragssätze ein, was die finanzierten Vermögenswerte direkt steigert.
Welche Rolle spielt Technologie in der Pensionsfondsbranche?
Digitale Verwaltung, KI-gestützte Mitgliederanalysen und Cyber-Sicherheitslösungen senken Betriebskosten, steigern das Engagement und schützen sensible Daten und werden zu entscheidenden Differenzierungsmerkmalen unter den Anbietern.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 6,65 % wachsen, angetrieben durch steigende Beitragssätze, regulatorische Reformen und eine rasche Expansion der Mittelschicht.
Seite zuletzt aktualisiert am:


