
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 117.22 Milliarden US-Dollar |
| Marktgröße (2031) | 147.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Investmentbanking von Mordor Intelligence
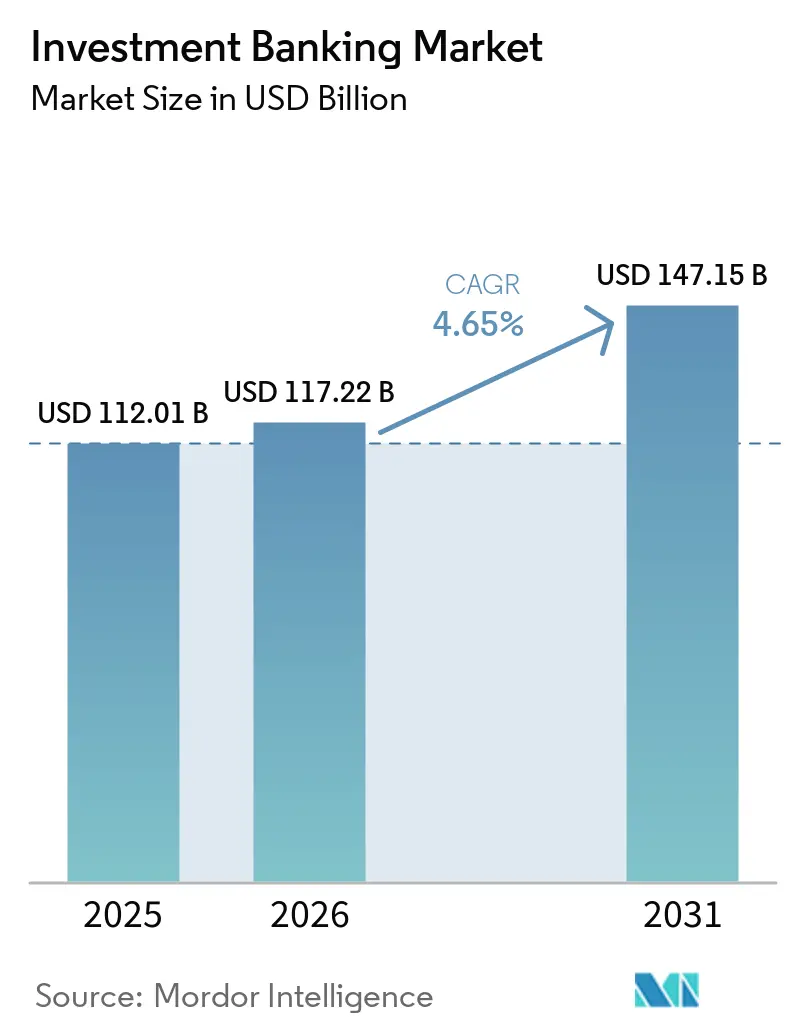
Die Größe des Marktes für Investmentbanking wird voraussichtlich von 112,01 Mrd. USD im Jahr 2025 auf 117,22 Mrd. USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,65 % über den Zeitraum 2026–2031 ein Volumen von 147,15 Mrd. USD erreichen.
Die Erholung steht im Einklang mit einer stabileren Emissionsstrecke für Aktien im Jahr 2025, da Neuemissionen und Folgeemissionen sich parallel zu einer festeren Nachmarktperformance verbesserten, was dazu beitrug, das Vertrauen der Emittenten bis Anfang 2026 zu stärken. Die Fremdkapitalbildung ist ebenfalls unterstützend, da Unternehmen in großem Umfang refinanzieren – sichtbar in den Daten zur Neuemission von Unternehmensanleihen in den Vereinigten Staaten für 2025, die eine anhaltende Nachfrage nach Anleihezeichnung und Verbindlichkeitenmanagement widerspiegeln. Aktiengebundene Finanzierungen trugen dazu bei, da die Emission von Wandelanleihen im Jahr 2025 wieder anzog und eine Brücke zu späteren Börsengängen und Rekapitalisierungen in der Pipeline für 2026 bildete. Die Umstellung auf T+1-Abwicklung in Nordamerika hat die operativen Zeitfenster für grenzüberschreitende Bücher verkürzt, was Emittenten und Zeichner durch Prozessanpassungen, dedizierte Abdeckung von Arbeitsabläufen in den Vereinigten Staaten und frühzeitige Dokumentationsbereitschaft aufgefangen haben. Diese Dynamiken haben zusammen mit ruhigeren Volatilitätsbedingungen ein selektiveres, qualitätsorientiertes Emissionsumfeld und einen maßvollen Anstieg der Aktivität in wichtigen Produktlinien zu Beginn des Jahres 2026 unterstützt.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Fusionen und Übernahmen mit einem Marktanteil von 38,35 % am Markt für Investmentbanking im Jahr 2025, während die Aktienmärkte bis 2031 voraussichtlich mit einer CAGR von 5,54 % wachsen werden.
- Nach Transaktionsgröße entfielen Large-Cap-Transaktionen auf 33,78 % des Marktanteils am Markt für Investmentbanking im Jahr 2025, während Small-Cap-Transaktionen bis 2031 voraussichtlich mit einer CAGR von 6,66 % wachsen werden.
- Nach Kundentyp hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 74,05 % am Markt für Investmentbanking, während KMU bis 2031 voraussichtlich mit einer CAGR von 7,12 % wachsen werden.
- Nach Branchenvertikale erzielte BFSI im Jahr 2025 einen Umsatzanteil von 37,36 % am Markt für Investmentbanking, während Gesundheitswesen und Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 52,10 % am Markt für Investmentbanking, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,37 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wiedereröffnung des Börsengangs- und Folgeemissionsfensters bei stabilen Zinsen und geringerer Volatilität | +1.2% | Global, mit primärer Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Refinanzierungs- „Fälligkeitswand” katalysiert Anleihe- und Kreditvergabe | +0.9% | Global, mit erhöhter Dringlichkeit in den Vereinigten Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Trockenes Pulver von Private Equity und Wiederbelebung des Exit-Zyklus steigern die Beratungsnachfrage | +1.1% | Global, wobei Nordamerika und Europa den Großteil des trockenen Pulvers halten | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Megadeals und Carve-outs kehren zurück und erhöhen die Gebührendichte | +0.8% | Global, mit der stärksten Aktivität bei eingehenden Transaktionen in Nordamerika und der ausgehenden Expansion im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Bank-Private-Credit- Club-Lösungen erschließen Gebührenpools ohne hohe risikogewichtete Aktiva | +0.4% | Nordamerika und Europa, wo der Druck durch Basel III am stärksten ist | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Origination und Due Diligence verbessern die Konversionsrate von Pitch zu Mandat | +0.3% | Global, mit der schnellsten Einführung in Nordamerika und ausgewählten EMEA-Instituten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wiedereröffnung des Börsengangs- und Folgeemissionsfensters bei stabilen Zinsen und geringerer Volatilität
Die Aktienprimärmärkte stabilisierten sich im Jahr 2025, was die Ausführungsqualität verbesserte und die Investorenbeteiligung an den wichtigsten Emissionsplätzen in den Vereinigten Staaten verbreiterte [1]. Das Neuemissionsvolumen und die Investorenresonanz stärkten sich, als die Kapitalmärkte einen stabileren Zinsausblick und Preisdisziplin verarbeiteten, wobei der Markt für Börsengänge in den Vereinigten Staaten bis Ende 2025 höhere Erlöse und eine bessere relative Performance verzeichnete. Die Emissionsdynamik im asiatisch-pazifischen Raum ergänzte diesen Trend, wobei Hongkong im Jahr 2025 aufgrund größerer Transaktionsvolumina und verbesserter Nachmarktunterstützung an der Spitze der globalen Börsengang-Mittelbeschaffung stand. Aktiengebundene Finanzierungen halfen dabei, Emittenten in die öffentlichen Märkte zu führen, da die Emission von Wandelanleihen im Jahr 2025 zunahm, was sowohl Refinanzierungsbedarf als auch die Präferenz der Emittenten für flexible Strukturen widerspiegelte. Die Summe dieser Katalysatoren unterstützte eine gesündere Pipeline in das Jahr 2026, wobei Banken qualitativ hochwertige Mandate und börsenreife Profile priorisierten, die der selektiven Investorennachfrage in Nordamerika und dem asiatisch-pazifischen Raum entsprechen.
Refinanzierungs-„Fälligkeitswand” katalysiert Anleihe- und Kreditvergabe
Eine erhebliche Wand fälliger Hochzinsanleihen und gehebelter Kredite bis Mitte der 2020er Jahre war ein klarer Katalysator für erhöhte Zeichnungs-, Verbindlichkeitenmanagement- und Refinanzierungsaktivitäten für Banken und Emittenten. Investment-Grade-Emittenten refinanzieren weiterhin opportunistisch in einem höheren, aber sich stabilisierenden Zinsumfeld, was robuste Neuemissionskalender bis 2026 aufrechterhält, da Kreditmärkte Laufzeit, Spread-Disziplin und Vorwärtskapazität schätzen. In den Vereinigten Staaten weitete sich die Neuemission von Unternehmensanleihen im Jahr 2025 aus, was die zentrale Bedeutung der Anleihemärkte für den Unternehmensfinanzierungsbedarf unterstreicht und die Gebührenbeständigkeit für Zeichnungsplattformen sichert[2]. Die Tiefe des Sekundärmarkts, aktive Händlerunterstützung und institutionelle Nachfrage nach hochwertigen Papieren haben das Vertrauen der Emittenten gestärkt, Fälligkeiten vorzuziehen und Schulden zu verlängern, was einen stetigen Gebührenfluss in Fremdkapitalmarkt-Franchises lenkt. Das Zusammenspiel von Refinanzierungsbedarf, Investorennachfrage und Emittentenbergeitschaft dürfte die Aktivität im Markt für Investmentbanking über Fremdkapitalmärkte und Verbindlichkeitenmanagement-Mandate im Jahr 2026 konstruktiv halten.
Trockenes Pulver von Private Equity und Wiederbelebung des Exit-Zyklus steigern die Beratungsnachfrage
Die Exit-Wege für Private Equity öffneten sich im Jahr 2025 wieder, wobei von Sponsoren unterstützte Börsengänge in größerem Umfang und mit stabileren Nachmarktergebnissen zurückkehrten, was das Vertrauen in aktienbasierte Exits verbesserte. Die Aktienmärkte verzeichneten 2025 ein weiteres Jahr mit zweistelligen Renditen, was dazu beitrug, die Geld-Brief-Spannen zu verringern und Entscheidungen auf Vorstandsebene zu unterstützen, Verkaufsprozesse im Jahr 2026 voranzutreiben. Die anhaltende Rotation hin zu hochwertigen, cashgenerierenden Zielunternehmen mit klaren Opportunitätsfällen hat den Anteil größerer Mandate in Beratungspipelines erhöht und Gebührenpools in komplexen, mehrproduktigen Transaktionen konzentriert. Refinanzierungsfenster haben auch die Flexibilität von Sponsoren unterstützt, Haltedauern zu verlängern oder Bilanzen vor dem Exit vorzubereiten, was die Nachfrage nach Beratungsunterstützung bei Sekundärverkäufen und Aktienrekapitalisierungen aufrechterhält. Diese Querströmungen deuten auf ein anhaltendes Engagement des Marktes für Investmentbanking mit privaten Kapitalsponsoren über Verkaufsseiten-Fusionen und Übernahmen, Carve-outs und Kapitalaufnahmen im Verlauf des Jahres 2026 hin.
Grenzüberschreitende Megadeals und Carve-outs kehren zurück und erhöhen die Gebührendichte
Grenzüberschreitende Fusionen und Übernahmen kehrten im Laufe des Jahres 2025 auf eine aktivere Basis zurück, wobei eingehende Transaktionen in den amerikanischen Raum und ausgehende Aktivitäten aus Teilen Asiens die Gebührendichte für Banken mit globalen Plattformen und regulatorischer Tiefe verbesserten. Carve-outs beschleunigten sich, da Unternehmen ihre Portfolios strafften, was komplexe Trennungs-, Due-Diligence- und Finanzierungsarbeitsströme schuf, von denen Berater mit Sektor- und Transaktionsoperationsfähigkeiten profitieren. Diese Transaktionen ziehen aufgrund grenzüberschreitender Komplexität, regulatorischer Zeitpläne und mehrproduktiger Strukturierung Premium-Beratungsgebühren an, was Erlösmöglichkeiten bei Plattformen konzentriert, die Beratung mit Aktienmärkten, Fremdkapitalmärkten und Risikolösungen kombinieren. Mit einem günstigeren Aktienumfeld und vorhandener Refinanzierungsoptionalität treiben Vorstände strategische Alternativen voran, die Trennungen oder Vermögensverkäufe umfassen, was die Verschiebung des Produktmixes im Markt für Investmentbanking hin zu höherwertigen Mandaten verstärkt. Eine breitere Beteiligung von Staatsinvestoren und strategischen Partnern hat auch größere Transaktionsvolumina und Ausführungssicherheit bei transformativen Deals unterstützt, insbesondere dort, wo langfristiges Kapital erforderlich ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Kartellrechts- und nationale Sicherheitsprüfungen verlängern/dämpfen Megadeals | -0.7% | Global, mit der höchsten Intensität in den Vereinigten Staaten (CFIUS/DOJ) und der EU (EG-Fusionskontrolle) | Mittelfristig (2–4 Jahre) |
| Basel III Endgame erhöht risikogewichtete Aktiva und Kapital und schränkt den Zeichnungsappetit ein | -0.5% | Global, wobei die Vereinigten Staaten und Europa dem stärksten Umsetzungsdruck ausgesetzt sind | Kurzfristig (≤ 2 Jahre) |
| T+1/T+0- Abwicklungsreibungen bei grenzüberschreitenden Aktienemissionen | -0.2% | Vereinigte Staaten, Kanada, Mexiko (T+1 aktiv), Vereinigtes Königreich, EU, Schweiz (T+1 Oktober 2027), laufend für Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Private Credit entzieht gebührenreichen syndizierten Kreditvergaben Marktanteile | -0.4% | Nordamerika und Europa, wo das verwaltete Vermögen im Bereich Private Credit konzentriert ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Kartellrechts- und nationale Sicherheitsprüfungen verlängern oder dämpfen Megadeals
Transaktionsprüfungen bleiben im Jahr 2026 rigoros, da nationale Sicherheits- und Wettbewerbsbehörden große strategische Deals und Investitionen in sensiblen Sektoren weiterhin genau unter die Lupe nehmen. Das Komitee für ausländische Investitionen in den Vereinigten Staaten (CFIUS) konzentriert sich weiterhin auf Technologie, Daten, Infrastruktur und kritische Lieferketten und hat die Erwartungen verstärkt, dass die Parteien bei grenzüberschreitenden Transaktionen, die diese Bereiche berühren, Abhilfemaßnahmen und verlängerte Zeitpläne einplanen. Die Kombination aus erweitertem Einreichungsinhalt in Fusionsregimen und intensivierter Prüfung hat die Zeitspanne zwischen Unterzeichnung und Abschluss bei komplexen, mehrjurisdiktionellen Deals verlängert, was Ausführungspläne beeinflusst und die Kapitalkosten für Erwerber erhöht. Beratungspraktiken wurden durch Investitionen in regulatorische Strategie angepasst, was frühzeitige Engagementplanung und Abhilferahmen umfasst, die Unsicherheit reduzieren, aber dennoch Vorbereitungszeit hinzufügen. Dieser regulatorische Rhythmus kann marginale Deals abschrecken, während er den Fokus des Marktes für Investmentbanking auf Transaktionen lenkt, die regulatorische Sicherheit und Wertschöpfung innerhalb angemessener Zeitpläne gewährleisten können.
Basel III Endgame erhöht risikogewichtete Aktiva und Kapital und schränkt den Zeichnungsappetit ein
Die Neukalibrierung des Eigenkapitals großer Banken im Rahmen der endgültigen Umsetzung von Basel III bleibt eine zentrale Einschränkung für bilanzintensive Aktivitäten im Jahr 2026. US-amerikanische Behörden haben eine endgültige Regelung erlassen, die bestimmte Eigenkapitalstandards anpasst und die erweiterte ergänzende Verschuldungsquote auf Ebene der Einlageninstitute reduziert, was eine begrenzte Entlastung bietet, während die aggregierten Tier-1-Anforderungen für große Bankenorganisationen weitgehend unverändert bleiben [3]. Das Bank Policy Institute hat hervorgehoben, wie höhere Eigenkapitalanforderungen die Bilanzflexibilität und das Wachstum einschränken können, was Banken dazu veranlasst, gebührenbasierte Beratungsleistungen und kapitalschonende Intermediationsmodelle zu priorisieren. Im Vereinigten Königreich hat die Prudential Regulation Authority ihren Umsetzungszeitplan für Basel 3.1 mit einem Inkrafttreten im Jahr 2027 finalisiert, was den Banken zusätzliche Zeit zur Vorbereitung ihrer Systeme und Kapitalstrukturen gibt [4]. Diese Eigenkapital- und Verschuldungsdynamiken verstärken eine breitere Verlagerung des Investmentbanking-Marktes hin zu Originate-to-Distribute-Modellen, Club-Finanzierungen mit Privatkredit und strukturierten Kapitallösungen, die die Nutzung risikogewichteter Aktiva optimieren und gleichzeitig die Kundenbetreuung sicherstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
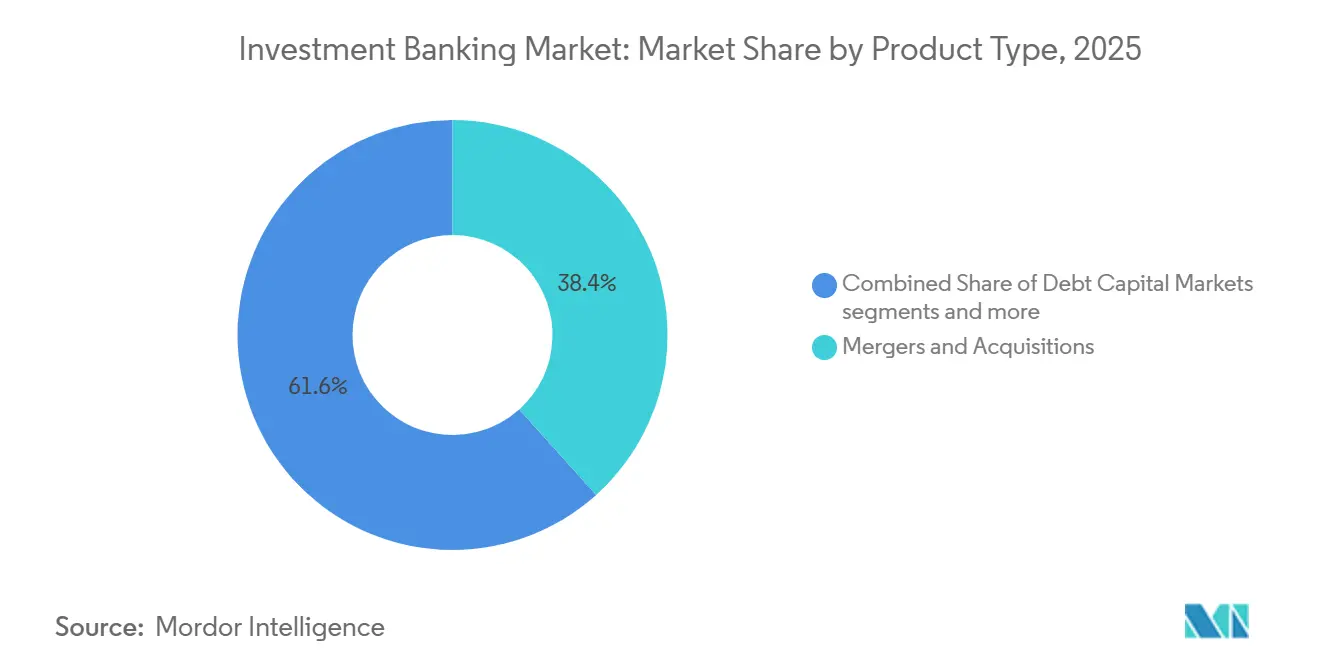
M&A-Beratung behält Skalierung, Aktienmärkte gewinnen an DynamikDie M&A-Beratung machte 2025 38,35 % der globalen Einnahmen aus, was die Bedeutung beziehungsbasierter Mandate auf Vorstandsebene in den Gebührenpools des Investmentbanking-Marktes unterstreicht. Die Beratungspipelines profitierten von einem günstigeren Aktienumfeld Ende 2025, das die Exit-Optionalität verbesserte und Bewertungslücken verringerte, sodass Unternehmen und Sponsoren strategische Alternativen mit größerer Überzeugung wieder aufgreifen konnten. Das Aktienkapitalmarktgeschäft ist das am schnellsten wachsende Produktsegment, wobei die Marktgröße des globalen Investmentbankings für das Aktienkapitalmarktgeschäft bis 2031 voraussichtlich mit einem CAGR von 5,54 % wachsen wird, da IPO- und Folgeemissionsvolumina weiter zunehmen. Die IPO-Erlöse in den Vereinigten Staaten verbesserten sich 2025 und trugen zur Bestätigung eines dauerhafteren Emissionsfensters bei, während Hongkong 2025 die globale IPO-Mittelbeschaffung anführte und die regionsübergreifende Tiefe der Aktienkapitalmarktchancen unterstrich. Aktiengebundene Finanzierungen stärkten zudem die Bilanzflexibilität der Emittenten, wobei die Wandelanleiheaktivität 2025 einen zusätzlichen Weg zur zeitnahen Marktausführung in den Aktienkapitalmarkt-Pipelines für 2026 bot.
Die Fremdkapitalmärkte blieben rund um Refinanzierungen und die Verlängerung von Verbindlichkeiten aktiv, unterstützt durch eine stabile Nachfrage nach Investment-Grade-Emissionen und ein konstruktives Zinsumfeld, das ein proaktives Kalendarmanagement begünstigte. Verbindlichkeitsmanagementmaßnahmen, einschließlich Umtausch- und Rückkaufangeboten, halfen Emittenten, Fälligkeitsspitzen zu bewältigen, was stabile Underwriting- und Beratungseinnahmen für DCM-Teams generierte. Syndizierte Kredite und Leveraged-Finance-Aktivitäten sahen sich im mittleren Marktsegment einem Anteilsdruck durch Privatkredite ausgesetzt, doch blieben Banken bei komplexen, produktübergreifenden Finanzierungen zentral, die Risikomanagement, Absicherung und breite Distribution erfordern. Über alle Produktlinien hinweg haben Plattformen, die Beratung mit Aktienkapitalmarkt- und Fremdkapitalmarktgeschäft verbinden, einen Vorteil in mehrstufigen Prozessen behauptet, bei denen Finanzierungssicherheit, regulatorische Tiefe und Investorenzugang die Ergebnisse im Investmentbanking-Markt bestimmen. Die Investmentbanking-Branche verlagert den Wallet-Share weiterhin hin zu Mandaten, die strategische Beratung mit Finanzierung, Daten und technologiegestützter Ausführung verbinden, was die Qualität der Plattformerträge bis 2026 stützt.



Nach Transaktionsgröße:
Large-Cap dominiert den Wert, Small-Cap beschleunigt das WachstumLarge-Cap-Transaktionen im Wert von 1 bis 5 Milliarden USD machten 2025 33,78 % des Transaktionswertes aus, was die Konzentration der Gebührenpools auf Mandate widerspiegelt, die tiefere Beratungskapazitäten und produktübergreifende Ausführung im Investmentbanking-Markt erfordern. Banken mit integrierten Beratungs-, Aktienkapitalmarkt-, Fremdkapitalmarkt- und Risikolösungskapazitäten sind weiterhin gut positioniert, um diese Mandate zu gewinnen, insbesondere wenn gleichzeitige Finanzierungen und Absicherungen erforderlich sind. Die Rückkehr eines stabileren Aktienemissionsfensters erleichtert größere Public-to-Private- oder Unternehmenstransaktionen, indem es die Exit-Sichtbarkeit und die Kapitalstrukturflexibilität verbessert. Die Refinanzierungstiefe an den Anleihemärkten unterstützt zudem die Ausführungssicherheit bei größeren Transaktionen, da Emittenten und Sponsoren Fälligkeiten angleichen und strategische Maßnahmen im Jahr 2026 finanzieren möchten. Die Investmentbanking-Branche nutzt diese Bedingungen, um Mandate zu priorisieren, bei denen Beratung, Underwriting und Risikoverteilung in einem einzigen Auftrag kombiniert werden können.
Small-Cap-Transaktionen unter 250 Millionen USD werden voraussichtlich bis 2031 mit einem CAGR von 6,66 % wachsen – der schnellsten Rate nach Transaktionsgröße –, was den Abdeckungsbedarf erweitert und technologiegestützte Origination und Ausführung für Investmentbanking-Marktteilnehmer in den Vordergrund stellt. Im Rahmen dieses Trends investieren Banken und Berater in digitale Beschaffung, standardisierte Due-Diligence-Prüfungen und optimierte Dokumentation, um Transaktionskosten und Durchlaufzeiten für Transaktionen unter 250 Millionen USD zu senken, ohne die Qualität zu beeinträchtigen. Regionale Plattformen und Sektorboutiquen, die Daten, Automatisierung und gezielte Investorennetzwerke nutzen, sind im unteren mittleren Marktsegment wettbewerbsfähiger geworden. Bei der Finanzierung ergänzt das Privatkredit-Engagement bankgeführte Lösungen bei kleineren Volumina, was Sponsoren und inhabergeführten Unternehmen ermöglicht, Kapital zu sichern, ohne auf öffentliche Ratings oder breit syndizierte Kredite angewiesen zu sein. Die Marktgröße des Investmentbankings über diese Segmente hinweg profitiert von zugänglicheren digitalen Werkzeugen, die den Durchsatz und die Erfolgsquoten für Teams erhöhen, die gleichzeitig mehrere aktive Mandate bearbeiten.
Nach Kundentyp:
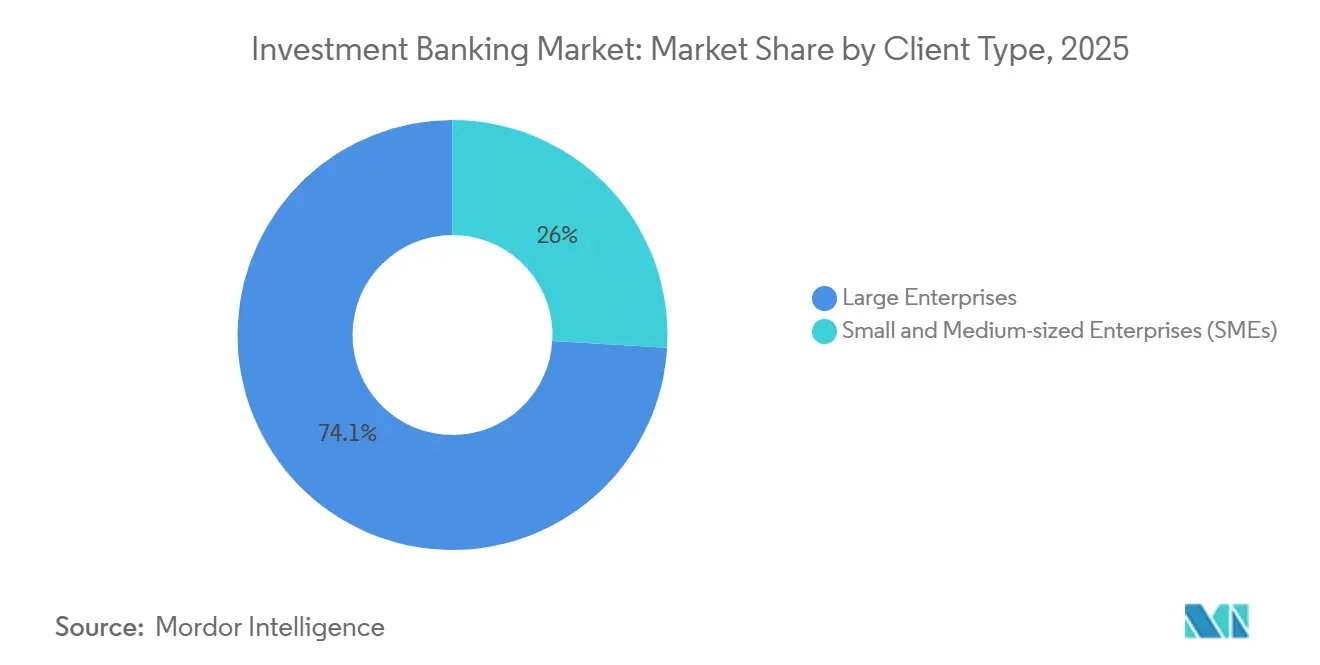
Großunternehmen verankern den Umsatz, KMU bieten beschleunigtes WachstumGroßunternehmen hielten im Jahr 2025 74,05 % der Erlöse und unterstreichen damit ihre zentrale Rolle bei großen strategischen Fusionen und Übernahmen, Investment-Grade-Anleiheemissionen und aktiengebundenen Finanzierungen im Markt für Investmentbanking. Diese Unternehmen engagieren Banken typischerweise gleichzeitig über mehrere Produktlinien, was die Wallet-Konzentration erhöht und dedizierte Abdeckung sowie Branchenspezialisierung rechtfertigt. Ein unterstützenderes Aktien- und Anleiheumfeld gibt Schatzmeistern und Vorständen den Spielraum, Wachstumsstrategien voranzutreiben, Trennungen durchzuführen und Kapitalstrukturen zu sichern, die die Laufzeit verlängern. Der Markt für Investmentbanking belohnt weiterhin Plattformen, die Ausführung mit Erkenntnissen zu regulatorischer Genehmigung, Investorensignalisierung und Bilanzimplikationen für Großunternehmen kombinieren können. Bei mehrstufigen Mandaten helfen integrierte Angebote über Beratung, Aktienmärkte, Fremdkapitalmärkte und Risiko dabei, Timing und Investorenbotschaften abzustimmen, was Abschlussraten und Gebührendichte verbessert.
KMU werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen, was sie zur am schnellsten wachsenden Kundengruppe im Markt für Investmentbanking macht, da Technologie und alternative Finanzierungen den Zugang zu anspruchsvoller Beratung erweitern. Digitale Originations- und Workflow-Tools haben die Zeit bis zum Engagement und die Due-Diligence-Kosten reduziert, was die Durchführbarkeit für Transaktionen unter 100 Mio. USD verbessert, bei denen Beratungsbudgets enger sind. Private-Credit-Partnerschaften und Bankdistribution bieten Ausführungssicherheit bei kleineren Volumina und helfen KMU, Akquisitionen zu finanzieren, zu rekapitalisieren oder Wachstum zu verfolgen, das sonst den Zugang zu öffentlichen Märkten erfordern würde. Grenzüberschreitende Ströme im unteren Mittelmarktsegment nehmen ebenfalls zu, was Chancen für Berater mit Nischensektorwissen und regionsübergreifenden Investorennetzwerken schafft. Die Investmentbanking-Branche reagiert darauf, indem sie die Abdeckung auf inhabergeführte Unternehmen und regionale Champions mit kuratierten Investorenzugängen und kostenbewussten, zeitlich sicheren Prozessen zuschneidet.

Nach Branchenvertikale:
BFSI führt den Anteil an, Gesundheitswesen beschleunigt das WachstumDer Bereich Banken, Finanzdienstleistungen und Versicherungen erzielte 2025 einen Umsatzanteil von 37,36 %, was auf anhaltende Bankkonsolidierungen, Kombinationen im Vermögens- und Wealth-Management sowie eine umfassendere Plattformdigitalisierung zurückzuführen ist, die weiterhin Beratungs- und Kapitalaufnahmemandate für den Investmentbanking-Markt generiert. Die laufende technologische Modernisierung des Sektors zeigt sich in Partnerschaftsankündigungen von Banken, die KI und Cloud-native Infrastruktur für operative Resilienz und Verbesserungen der Kundenerfahrung integrieren. Kapitalentlastungsinstrumente und strukturierte Transaktionen, einschließlich Risikotransfer und Bilanzoptimierung, bleiben für Kreditgeber wichtig, die sich an überarbeitete Eigenkapital- und Verschuldungsanforderungen anpassen. Mit aktiven Schuldenmärkten und selektiven Aktienfenstern umfasst der Dealflow im Bereich Banken, Finanzdienstleistungen und Versicherungen inländische Konsolidierungen, Plattformaufbauten und Veräußerungen, die Gebührenpools über M&A, Aktienkapitalmarkt und Fremdkapitalmarkt hinweg aufrechterhalten. Der Investmentbanking-Markt legt weiterhin Wert auf regulatorische Tiefe und Produktintegration bei der Betreuung von Kunden aus dem Bereich Banken, Finanzdienstleistungen und Versicherungen, die parallele Arbeitsströme über mehrere Kapitallösungen hinweg benötigen.
Das Gesundheitswesen und die Pharmaindustrie werden voraussichtlich bis 2031 mit einem CAGR von 5,86 % wachsen, unterstützt durch Pipeline-Auffüllungen, strategische Akquisitionen in der Therapeutik und eine Erholung bei Neunotierungen im Gesundheitsbereich, die zusammen einen wachsenden Beratungs- und Kapitalaufnahmekatalog begründen. Die IPO-Kohorte des Sektors erzielte 2025 stärkere relative Renditen, was das Vertrauen in künftige Notierungen und Sekundäraktivitäten im Jahr 2026 stärkte. Da Innovation und regulatorische Wege die Ergebnisse prägen, belohnen Gesundheitsmandate Berater mit tiefgreifender wissenschaftlicher Sorgfalt und regulatorischer Expertise an der Schnittstelle zur FDA und EMA. Die Finanzierungstiefe über Aktien- und aktiengebundene Produkte hilft Emittenten, Studien zu sequenzieren, Akquisitionen zu finanzieren und die Entwicklung aufrechtzuerhalten, was ein mehrjähriges Engagement im Investmentbanking-Markt in diesem Bereich schafft. Der Aufbau von Energiewende-Infrastruktur und der Datenökonomie in verwandten angrenzenden Bereichen unterstützt zudem Gesundheitslieferketten und digitale Infrastruktur für klinische Abläufe und Kommerzialisierung.
Geografische Analyse
Investmentbanking-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 52,10 % der globalen Einnahmen und bleibt der größte regionale Beitragszahler zum Investmentbanking-Markt, gestützt durch eine gesündere Aktienemission und eine solide Anleihenmarktaktivität, die gemeinsam den Beratungs- und Zeichnungsschwung aufrechterhalten. Die Marktbreite in den Vereinigten Staaten verbesserte sich im Jahr 2025, da die IPO-Erlöse zunahmen und die aktiengebundene Finanzierung stieg, was dazu beitrug, Wachstums- und Refinanzierungsagenden für Emittenten zu finanzieren, die sich auf 2026 vorbereiteten. Die Fremdkapitalmärkte blieben ein dauerhafter Anker, da die Neuemission von Unternehmensanleihen im Jahr 2025 zunahm, was die Kapazität für Refinanzierungen und Verbindlichkeitsmanagement in großem Maßstab demonstrierte. Während die T+1-Regel in den Vereinigten Staaten die Abwicklungseffizienz verbesserte, führte sie auch zu neuen operativen Anforderungen bei grenzüberschreitenden Allokationen und der Devisenfinanzierung, denen Zeichner und Investoren mit frühzeitigeren Bestätigungen und Prozessänderungen begegneten. Diese Merkmale hielten das Engagement im Investmentbanking-Markt in den Bereichen M&A, ECM und DCM in Nordamerika während 2025 und bis in das Jahr 2026 hinein auf einem hohen Niveau.
Investmentbanking-Markt Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 6,37 % wachsen, dem schnellsten unter den großen Regionen für die Größe des Investmentbanking-Marktes, gestützt durch eine robuste Emission im Jahr 2025 und zunehmende grenzüberschreitende Kapitalflüsse. Hongkong war im Jahr 2025 der führende globale IPO-Fundraising-Standort, was die Bereitschaft der Investoren für größere Emissionen und eine stärkere Nachmarktunterstützung in der Region signalisierte. Die regionalen IPO-Erlöse im Jahr 2025 waren stark, und Banken verweisen auf einen konstruktiven Ausblick für 2026 auf der Grundlage einer verbesserten Pipeline und einer selektiven Wiedereröffnung von Zeitfenstern in wichtigen Märkten. Institutionen investieren zudem Kapazitäten, um innerasiatische Kapitalflüsse und grenzüberschreitende Beratung zu erschließen, da sich die Globalisierungsmuster verschieben und die regionalen Kapitalmärkte vertiefen. Mit zunehmendem Fokus auf Technologie, Infrastruktur und Energiewende ist Asien-Pazifik positioniert, um im Jahr 2026 zusätzliche Mandate in den Bereichen ECM, DCM und M&A zu generieren.
Investmentbanking-Markt EMEA und Südamerika
Europa hielt im Jahr 2025 ein gesünderes M&A- und Kapitalaufnahmeumfeld aufrecht und bereitet sich auf betriebliche Änderungen im Zusammenhang mit der T+1-Abwicklung im Jahr 2027 vor, die die europäischen Abwicklungszyklen mit Nordamerika angleichen und die Nachhandelseffizienz unterstützen werden. Der Basel-3.1-Zeitplan des Vereinigten Königreichs gibt den Banken Zeit, Kapitalstrukturen und Systeme anzupassen, was dazu beitragen kann, die Zeichnungs- und Market-Making-Kapazität aufrechtzuerhalten, während die Regeln schrittweise eingeführt werden. In Südamerika unterstreichen selektive Emissionen und grenzüberschreitende Notierungen multilateraler Institutionen an europäischen Handelsplätzen die Verfügbarkeit von Kapital für regionale Prioritäten, einschließlich Infrastruktur und Energie. Im Nahen Osten und in Afrika haben staatliche Investitionsprogramme und strategische Partnerschaften die Kapitalflüsse nach Nordamerika und Europa erhöht, was Co-Investitions- und Beratungsmöglichkeiten für Banken mit überregionaler Abdeckung schafft. Diese Entwicklungen halten den Investmentbanking-Markt global engagiert und diversifiziert über Regionen hinweg, auch wenn lokale regulatorische und abwicklungsbezogene Kalender eine sorgfältige Ausführungsplanung im Jahr 2026 erfordern.
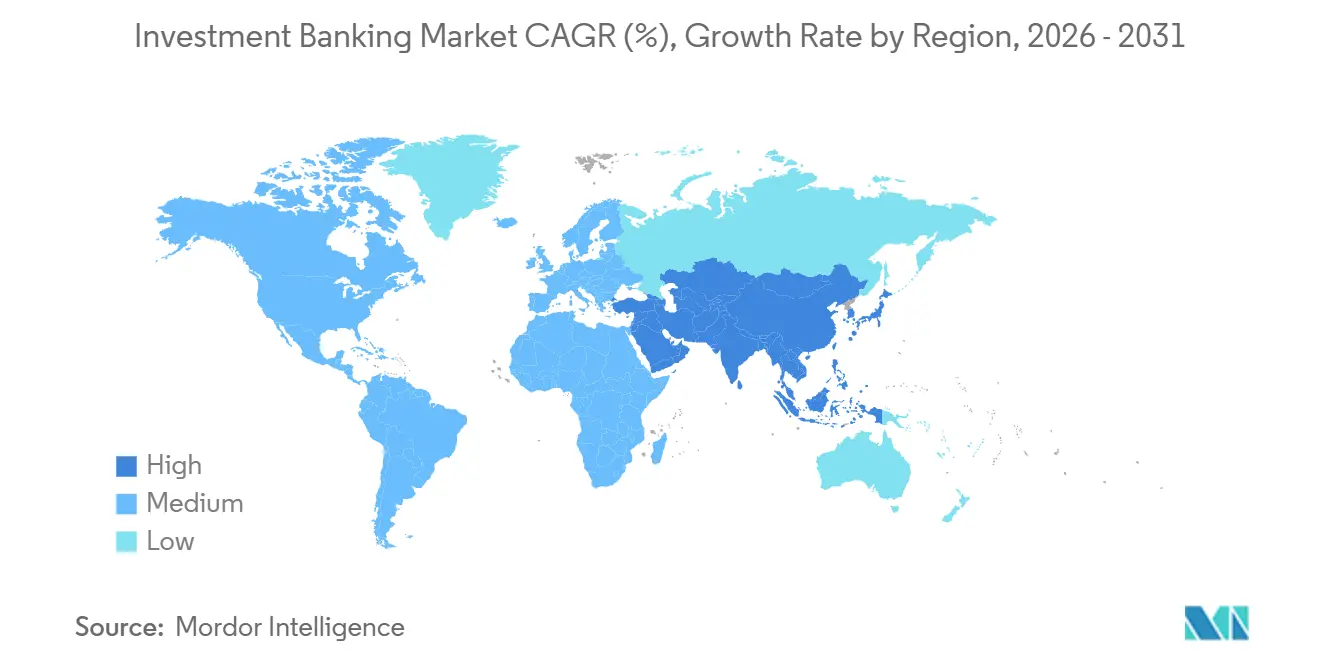
Regionale Ausgaben
Wettbewerbslandschaft
Marktkonzentration
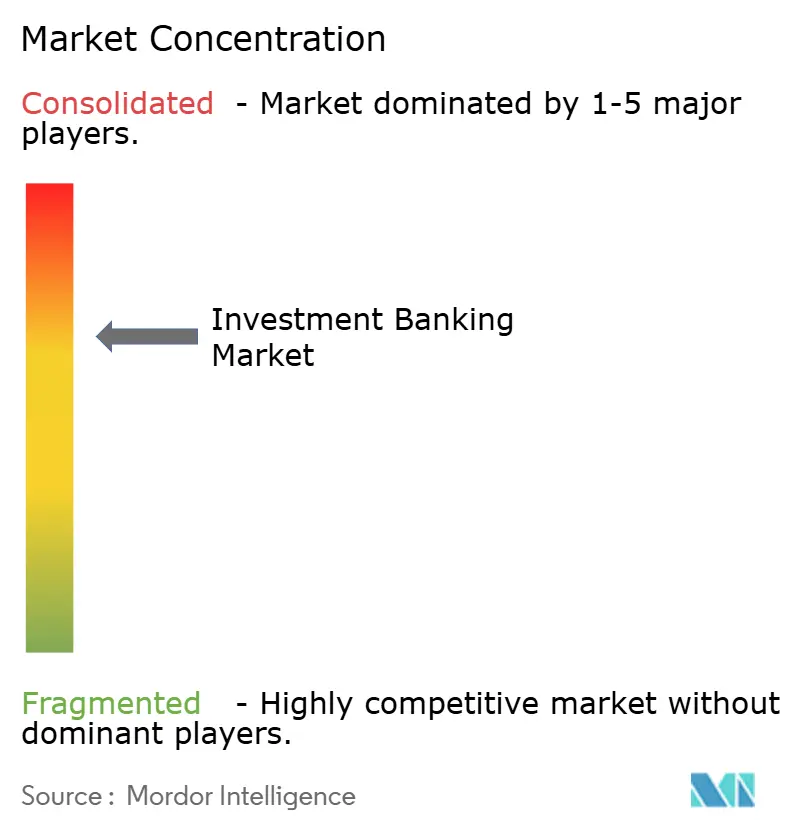
Die Wettbewerbsintensität im Markt für Investmentbanking bleibt hoch, wobei Bulge-Bracket-Plattformen integrierte Beratungs- und Zeichnungsfähigkeiten einsetzen, um komplexe, mehrproduktiger Mandate zu gewinnen, die Premium-Gebühren erzielen. Unternehmen mit starken Aktienmarkt-Franchises profitierten von stabileren Aktienemissionsfenstern in den Vereinigten Staaten und im asiatisch-pazifischen Raum im Jahr 2025, was Sponsor-Exits und Unternehmensfinanzierungen bis Anfang 2026 unterstützte. Fremdkapitalmarkt-Plattformen verankerten weiterhin Gebührenpools bei Refinanzierungen und Verbindlichkeitenmanagement, da Emittenten kurzfristige Fälligkeiten adressierten. Banken, die Beratung mit Risikomanagement, Absicherung und Distribution kombinieren, haben bei mehrstufigen Deals, bei denen Sicherheit und Timing entscheidend sind, mehr Wallet-Anteile gewonnen. Dieses integrierte Modell untermauert die Resilienz des Marktes für Investmentbanking über Zyklen und Regionen hinweg.
Partnerschaften zwischen Banken und Private-Credit-Anbietern sind zu einem dauerhaften Merkmal von Large-Cap- und Mittelmarktfinanzierungen geworden, was Banken ermöglicht, zu originieren und zu strukturieren, während sie Partnerbilanzen für Haltepositionen nutzen. Das regulatorische Umfeld lenkt Banken weiterhin in Richtung kapitalleichter Erlöse, eine Ausrichtung, die durch die Kalibrierung des Basel-III-Endgame und Verschuldungsüberlegungen verstärkt wird. Diese Einschränkungen, kombiniert mit starkem Investorenappetit auf Private Credit, haben hybride Club-Strukturen gefördert, bei denen Banken die Kundenprimärstellung und Originationsgebühren wahren, während sie Risiken verteilen. Gleichzeitig haben operative Innovationen rund um T+1 die Messlatte für die Nachhandelsbereitschaft und globale Koordination bei grenzüberschreitenden Aktiendeals erhöht. Banken und Berater, die diese Praktiken institutionalisieren, sind positioniert, Marktanteile zu gewinnen, wenn sich die Emissionsbedingungen im Jahr 2026 verbessern.
Strategische Schritte führender Akteure haben sich auf Kapazitätserweiterungen in wachstumsstarken Regionen, Risikotransfertransaktionen zur Kapitalfreisetzung und digitale Infrastrukturpartnerschaften zur Modernisierung des Betriebs konzentriert. Beispielsweise kündigten globale Banken Personalaufstockungen im asiatisch-pazifischen Raum an, um steigende innerasiatische Ströme zu nutzen und die Kundenabdeckung in Hongkong, Indien und Singapur zu vertiefen. Beratungsunterstützung für bedeutende Risikotransferstrukturen setzte sich bis 2026 fort und unterstreicht den wachsenden Einsatz synthetischer Verbriefungen zur Kapitaloptimierung. Banken erneuerten auch Technologiepartnerschaften, um KI in Betrieb und Risikomanagement zu integrieren, was die Resilienz verbessert und die Ausführung über Front-to-Back-Prozesse hinweg beschleunigt. Diese Entscheidungen verstärken ein wettbewerbsfähiges Spielbuch, das Beratungstiefe mit Kapitaleffizienz und digitaler Befähigung im Markt für Investmentbanking verbindet.
Führende Unternehmen der Investmentbanking-Branche
-
J.P. Morgan Chase & Co.
-
Morgan Stanley
-
Citi Group Inc
-
Goldman Sachs Group, Inc.
-
BofA Securities, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Investment-Banking-Markt Unternehmen in diesem Bericht
- JPMorgan Chase & Co.
- Goldman Sachs Group, Inc.
- Morgan Stanley
- BofA Securities, Inc.
- Citigroup Inc.
- Barclays Investment Bank
- UBS Investment Bank
- Deutsche Bank AG
- HSBC Holdings plc
- BNP Paribas SA
- Wells Fargo & Co.
- RBC Capital Markets
- Jefferies Financial Group Inc.
- Evercore Inc.
- Lazard Ltd
- Mizuho Financial Group
- Nomura Holdings, Inc.
- Banco Santander, S.A. (Santander CIB)
- Société Générale
- Macquarie Capital
Neueste Industrielle Entwicklungen in Investment-Banking-Markt
- Februar 2026: UBS gab nach Rekord-Nettoneugeldzuflüssen in Nordostasien im Jahr 2025 Pläne bekannt, rund 50 Wealth-Management-Banker in Hongkong zu rekrutieren. Diese strategische Initiative zielt darauf ab, die Abdeckung von vermögenden Privatkunden zu stärken und die regionalen Integrationsbestrebungen zu verbessern, was das Engagement für den Ausbau der Präsenz in der Region widerspiegelt.
- Oktober 2025: NiSource richtete ein At-the-Market-Aktienemissionsprogramm für bis zu 1,5 Mrd. USD bis 2028 ein und ernannte ein Multi-Bank-Konsortium, was den Einsatz flexibler Aktienaufnahmemechanismen für die Finanzierung von Infrastrukturinvestitionen veranschaulicht.
- September 2025: BBVA, eine globale Finanzdienstleistungsgruppe, erneuerte ihre Technologiedienstleistungsvereinbarung mit Kyndryl, einem Anbieter von Unternehmenstechnologie, und gründete Joint Ventures in Spanien und Mexiko. Diese Partnerschaft verbessert den IT-Betrieb, integriert KI für operative Effizienz und gewährleistet die Einhaltung regulatorischer Standards und Markttrends.
- Mai 2025: Capital One schloss die Übernahme von Discover für 35,3 Mrd. USD ab und demonstrierte damit die regulatorische Genehmigung für strategische Konsolidierungen im Verbraucherfinanzmarkt, die die Integration von Finanzdienstleistungsplattformen zur Verbesserung der operativen Effizienz und zur Erweiterung der Marktpräsenz umfasst.
Investment-Banking-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Mordor Intelligence definiert den Investment-Banking-Markt als die Einnahmen aus Beratungs- und Kapitalaufnahme-Dienstleistungen, namentlich Fusionen und Übernahmen, Eigenkapitalmärkte, Fremdkapitalmärkte und syndizierte Kreditvergabe, die von zugelassenen Investmentbanken an Unternehmens-, institutionelle und staatliche Kunden weltweit erbracht werden. Die Zahlen schließen Eigenhandel, Vermögensverwaltung, Privatkundenbrokergeschäft und Private-Banking-Erträge aus.
Ausschluss aus dem Anwendungsbereich: Die Ausführungserlöse der Handelsabteilungen auf der Käuferseite sowie Clearinggebühren liegen außerhalb dieser Studie.
Segmentierungsübersicht
- Nach Produkttyp
- Fusionen und Übernahmen
- Fremdkapitalmärkte
- Aktienmärkte
- Syndizierte Kredite und Sonstiges
- Nach Transaktionsgröße
- Mega-Cap (mehr als 5 Mrd. USD)
- Large-Cap (1–5 Mrd. USD)
- Mittelmarkt (250 Mio. USD – 1 Mrd. USD)
- Small-Cap (weniger als 250 Mio. USD)
- Nach Kundentyp
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Branchenvertikale
- Banken, Finanzdienstleistungen, Versicherungen (BFSI)
- IT und Telekommunikation
- Fertigung
- Einzel- und E-Commerce
- Öffentlicher Sektor
- Gesundheitswesen und Pharmazeutika
- Sonstige Branchenvertikalen
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir befragen leitende Dealmaker, Leiter von Syndikatsbereichen und CFOs in Nordamerika, Europa, dem asiatisch-pazifischen Raum und dem Golfraum, um die Pipeline-Stärke, Gebührenspreads und die Kapitalallokation nach Basel zu untersuchen. Strukturierte Fragebögen und Folgegespräche ermöglichen es uns, Sekundärbefunde zu verifizieren, Datenlücken zu schließen und frühe Modelloutputs einem Stresstest zu unterziehen.
Desk-Recherche
Unsere Analysten beginnen mit öffentlich zugänglichen erstklassigen Quellen wie den Einreichungen bei der US-amerikanischen Börsenaufsichtsbehörde, den Offenlegungen der britischen Finanzaufsichtsbehörde, den Ranglisten-Datensätzen von Dealogic und Refinitiv, den Anleiheemissionsstatistiken der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung sowie den Finanzstabilitätsindikatoren des Internationalen Währungsfonds. Der makroökonomische Kontext wird durch Zinsentscheidungen der Zentralbanken und Schuldendienstquoten der Bank für Internationalen Zahlungsausgleich gestärkt. Unternehmenspräsentationen, renommierte Finanzpresse und wissenschaftliche Fachzeitschriften zu Basel-III-Kapitalpuffern runden die grundlegenden Eingaben ab. Ausgewählte kostenpflichtige Plattformen, darunter D&B Hoovers für Bankfinanzdaten und Dow Jones Factiva für Deal-Nachrichten, liefern zeitnahe Validierungen. Diese Liste ist illustrativ; viele weitere Quellen fließen in unsere Desk-Recherche ein.
Marktgrößenbestimmung und Prognose
Eine Top-down-Rekonstruktion historischer Gebührenpools verwendet offengelegte globale Emissionsvolumina, multipliziert mit durchschnittlichen Stichprobengebührenprozentsätzen für Fusionen und Übernahmen, Eigenkapitalmärkte, Fremdkapitalmärkte und Kredite. Anschließend gleichen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen ab – beispielsweise durch die Aggregation der Beratungserlöse der zehn größten Banken –, um Anomalien zu verfeinern. Zu den wichtigsten Variablen des Modells zählen die Verhältnisse von angekündigten zu abgeschlossenen Transaktionen, der Anteil grenzüberschreitender Fusionen und Übernahmen, Hochzinsemissionsspreads, das Trockenkapital von Private-Equity-Gesellschaften sowie die Inflation risikogewichteter Aktiva durch das Basel-III-„Endgame”. Die Prognosen basieren auf einer multivariaten Regression, die diese Treiber mit dem Gebührenwachstum verknüpft, bevor eine Szenarioanalyse makroökonomische Schocks berücksichtigt. Wo Offenlegungslücken auftreten, werden gewichtete regionale Näherungswerte angewendet und später durch belastbarere Daten ersetzt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen mehrstufige Varianzprüfungen, analytische Peer-Reviews und eine Ausreißerkennzeichnung anhand der SIFMA-Gebühren-Tracker. Unser Team überprüft die Quellen vierteljährlich; vollständige Modelle werden jährlich oder früher aktualisiert, wenn wesentliche Ereignisse wie Zinsschocks oder politische Veränderungen den Markt bewegen.
Warum Mordors Investment-Banking-Basislinie Vertrauen verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Anwendungsbereiche, Währungen und Aktualisierungsrhythmen verwenden. Mordors disziplinierte Segmentierung, treiberbasierte Prognose und jährliche Aktualisierungen verankern eine Kennzahl, auf die Entscheidungsträger sich verlassen können.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 112,01 Milliarden USD (2025) | Mordor Intelligence | - |
| 424,07 Milliarden USD (2025) | Globales Beratungsunternehmen A | Schließt Handelsdienstleistungen und Brokerageflüsse ein, verwendet Umsatzrealisierung statt Gebührengenerierung, stützt sich ausschließlich auf einen Top-down-Ansatz |
| 150,49 Milliarden USD (2025) | Fachzeitschrift B | Schließt syndizierte Kreditvergabe aus, wendet eine einzige globale Wachstumsrate an, wird alle vier Jahre aktualisiert |
Andere Anbieter weisen höhere Werte aus, wenn sie Handelserträge einbeziehen, oder niedrigere, wenn sie kreditbezogene Gebühren herausrechnen. Durch die Isolierung reiner Beratungs- und Kapitalaufnahme-Erlöse und die Validierung jedes Inputs anhand von Marktmerkmalen liefert Mordor eine ausgewogene, transparente Basislinie, die für Kunden und Prüfer gleichermaßen reproduzierbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Investmentbanking derzeit und wie ist der Wachstumsausblick?
Die Marktgröße im Markt für Investmentbanking wird voraussichtlich von 112,01 Mrd. USD im Jahr 2025 auf 117,22 Mrd. USD im Jahr 2026 steigen und bis 2031 bei einer CAGR von 4,65 % über den Zeitraum 2026–2031 ein Volumen von 147,15 Mrd. USD erreichen.
Welche Produkte und Kundentypen führen den Markt für Investmentbanking an und wachsen am schnellsten?
Fusionen und Übernahmen führten im Jahr 2025 mit einem Anteil von 38,35 %, während Aktienmärkte voraussichtlich mit einer CAGR von 5,54 % wachsen werden; Großunternehmen hielten einen Anteil von 74,05 %, und KMU werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen.
Welche Regionen sind bis 2031 am wichtigsten für die Aktivität im Markt für Investmentbanking?
Nordamerika hielt im Jahr 2025 einen Anteil von 52,10 %, während der asiatisch-pazifische Raum voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 6,37 % sein wird, unterstützt durch starke Börsengangs-Pipelines und regionale Kapitalströme.
Was sind die wichtigsten Treiber und Hemmnisse, die die Bedingungen im Markt für Investmentbanking im Jahr 2026 prägen?
Ein wiedereröffnetes Börsengangs-Fenster, ein großer Refinanzierungszyklus und grenzüberschreitende Carve-outs sind positive Treiber, während Kapitalanforderungen unter Basel III Endgame und strengere nationale Sicherheitsprüfungen Gegenwind erzeugen, der Zeitpläne verlängert und Bilanzen einschränkt.
Wie wirkt sich die T+1-Abwicklung auf grenzüberschreitende Aktienemissionen im Markt für Investmentbanking aus?
T+1 hat die Nachhandelsverarbeitung und Devisenfinanzierungsfenster verkürzt, was den Bedarf an früheren Allokationen und Bestätigungen sowie engeren Abläufen für globale Emissionen erhöht.
Welche Fähigkeiten helfen Banken dabei, höherwertige Mandate im Markt für Investmentbanking zu gewinnen?
Integrierte Beratung, Aktienmärkte, Fremdkapitalmärkte und Risikolösungen, kombiniert mit regulatorischer Strategie und schnelleren Front-to-Back-Workflows, erhöhen die Gewinnraten bei komplexen, mehrstufigen Transaktionen, die Gebührenpools konzentrieren.