
Indischer Wertpapiermaklermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 6.98 Milliarden US-Dollar |
| Marktgröße (2031) | 13.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indischer Wertpapiermaklermarkt Analyse von Mordor Intelligence
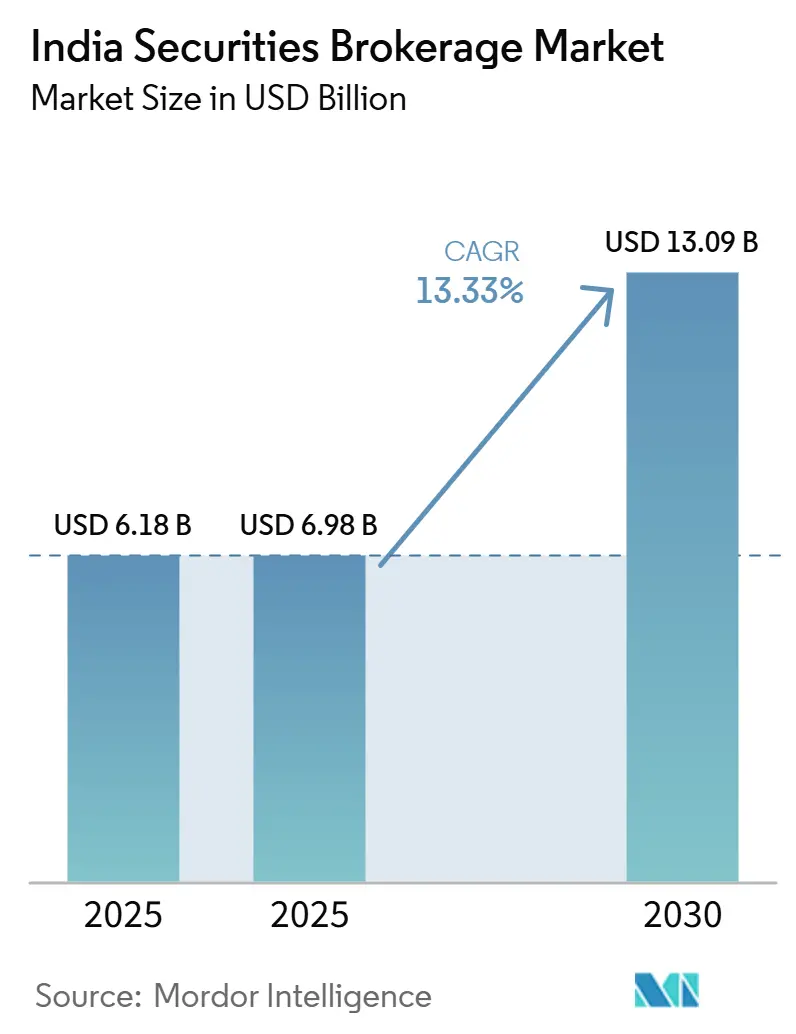
Die Größe des indischen Wertpapiermaklermarkts wird für 2025 auf 6,18 Milliarden USD, für 2026 auf 6,98 Milliarden USD und bis 2031 auf 13,09 Milliarden USD prognostiziert, mit einer CAGR von 13,33 % von 2026 bis 2031.
Diese gemessene Wachstumsentwicklung spiegelt einen Markt wider, der sich in einem strukturellen Wandel befindet, da regulatorische Reformen die Erlösmodelle neu gestalten, während die Technologieakzeptanz die Kundengewinnung beschleunigt. Die Entwicklung des Sektors von traditionellen Vollservicemodellen hin zu digital-first-Plattformen hat die Wettbewerbsdynamik grundlegend verändert, wobei Discount-Broker durch Null-Maklergebühren-Strategien Marktanteile gewinnen, die die Margen komprimieren, aber die adressierbaren Märkte erweitern. Die umfassenden Derivatehandelsreformen der SEBI, die im Zeitraum 2024–2025 umgesetzt wurden, haben einen Wendepunkt für die Maklereinnahmen geschaffen, wobei die F&O-Volumina um 27 % zurückgingen und die Maklergewinne bei den wichtigsten Marktteilnehmern um 37–60 % sanken[1]. Diese regulatorische Neukalibrierung fällt mit einem beispiellosen Wachstum der Demat-Konten zusammen, die bis August 2025 die Marke von 120 Millionen Konten überschritten haben, angetrieben durch optimierte KYC-Prozesse und UPI-gestützte sofortige Geldtransfers, die die Hürden für die Beteiligung des Einzelhandels senken. Die Konvergenz von regulatorischer Verschärfung und technologischer Ermöglichung hat Makler dazu gezwungen, ihre Einnahmequellen über Transaktionsgebühren hinaus in Richtung Vermögensverwaltung, Kreditvergabe und Beratungsdienstleistungen zu diversifizieren.
Wichtigste Erkenntnisse des Berichts
- Nach Art des Wertpapiers führte der Aktienhandel mit einem Marktanteil von 46 % am indischen Wertpapiermaklermarkt im Jahr 2025, während Derivate bis 2031 voraussichtlich mit einer CAGR von 14,9 % wachsen werden.
- Nach Maklerdienstleistung dominierte der Aktienhandel mit einem Marktanteil von 40,2 % am indischen Wertpapiermaklermarkt im Jahr 2025, und Devisendienstleistungen verzeichnen eine CAGR von 13,4 %.
- Nach Servicetyp erfassten Online-Kanäle 51,3 % des Marktanteils am indischen Wertpapiermaklermarkt im Jahr 2025; Robo-Advisory-Plattformen sollen bis 2031 mit einer CAGR von 15,2 % expandieren.
- Nach Kundentyp entfielen auf Privatanleger 63,4 % des Marktanteils am indischen Wertpapiermaklermarkt im Jahr 2025, und das Segment wächst im Prognosezeitraum mit einer CAGR von 13,1 %.
- Nach Geografie hielt Südindien im Jahr 2025 einen Marktanteil von 34,1 % am indischen Wertpapiermaklermarkt, während Westindien mit einer CAGR von 13,5 % bis 2031 das schnellste Wachstum verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Demat-Kontoeröffnungen nach 2020 | +3.5% | National, mit Schwerpunkt in Süd- und Westindien | Mittelfristig (2–4 Jahre) |
| Wachstum kostengünstiger mobiler Handelsplattformen | +2.7% | National, am stärksten in Städten der zweiten und dritten Kategorie | Kurzfristig (≤ 2 Jahre) |
| UPI-gestützte Sofortüberweisung | +1.8% | National, höchste Akzeptanz in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Erweitertes Produktangebot der Börsen | +1.3% | National, frühe Akzeptanz in Metropolen | Mittelfristig (2–4 Jahre) |
| Tokenisierung von staatlichen Goldanleihen | +0.9% | National, Pilotphase in ausgewählten Städten | Langfristig (≥ 4 Jahre) |
| Vermögenstechnologie-Partnerschaften mit Neobanken | +1.1% | Städtische Zentren, Ausweitung auf Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des Demat-Kontowachstums verändert den Marktzugang
Die Proliferation von Demat-Konten nach 2020 hat Indiens Investitionslandschaft grundlegend verändert, wobei die Konten von 40 Millionen auf über 120 Millionen bis August 2025 gewachsen sind. Die digitale KYC-Rationalisierung der SEBI und die Integration von E-Signaturen haben traditionelle Papierkram-Barrieren beseitigt und ermöglichen die Kontoeröffnung innerhalb von Minuten statt Tagen [2]. Dieser Demokratisierungseffekt erstreckt sich über städtische Zentren hinaus, wobei Städte der zweiten und dritten Kategorie im Jahr 2024 45 % der neuen Kontoeröffnungen ausmachten. Die Geschwindigkeit der Kontoerstellung hat globale Benchmarks übertroffen und positioniert Indien als den am schnellsten wachsenden Markt für Privatanleger weltweit. Die Kontoaktivierungsraten liegen jedoch unter 60 %, was auf ein erhebliches latentes Potenzial für die Umsatzkonvertierung hindeutet, da Finanzbildungsprogramme ausgeweitet und das Produktbewusstsein gesteigert werden.
Mobile-First-Handelsplattformen gestalten die Kundengewinnung neu
Die Migration zu Mobile-First-Handelsplattformen hat einen strukturellen Wandel bei den Kundengewinnungskosten und Engagement-Mustern bewirkt. Über 95 % der neuen Maklerkonten entstammen mobilen Anwendungen, wobei die durchschnittlichen Kundengewinnungskosten im Vergleich zu traditionellen filialbasierten Modellen um 40 % gesunken sind[3]. Zerodhas Kite-Plattform verarbeitet täglich über 6 Millionen Aufträge, während Angel Ones SuperApp-Strategie den Handel mit Investmentfonds, Versicherungen und Krediten integriert, um den Kundenwert über die gesamte Lebensdauer zu steigern. Der mobile Ansatz hat es Maklern ermöglicht, bisher unterversorgte Märkte zu erreichen, wobei ländliche und halbstädtische Gebiete 35 % der neuen Kundenzugänge ausmachen. Dieser technologische Hebel ermöglicht es Discount-Brokern, trotz Null-Maklergebühren-Modellen durch Skaleneffekte und Cross-Selling-Möglichkeiten profitabel zu bleiben.
UPI-Integration beschleunigt die Handelsgeschwindigkeit
Die UPI-AutoPay-Integration für den Wertpapierhandel hat Abwicklungsverzögerungen beseitigt, die historisch gesehen das Intraday-Handelsvolumen einschränkten. Die Zahlungsinfrastruktur der Reserve Bank of India ermöglicht Sofortüberweisungen von bis zu 500.000 INR (6.000 USD) pro Transaktion und erleichtert die Abwicklung von Geschäften am selben Tag sowie die Margefinanzierung[4]. Dieser technologische Fortschritt hat die durchschnittliche Handelshäufigkeit bei Privatanlegern um 25 % erhöht, da Liquiditätsbeschränkungen die Beteiligung an volatilen Marktbedingungen nicht mehr einschränken. Die Integration erstreckt sich auf IPO-Anträge, Investmentfondsanlagen und den Derivatehandel und schafft ein nahtloses Finanzökosystem, das die Reibung bei Anlageprodukten reduziert. NPCI-Daten zeigen, dass wertpapierbezogene UPI-Transaktionen im Jahr 2024 um 180 % gewachsen sind, was die transformative Wirkung der Infrastruktur auf die Beteiligung an den Kapitalmärkten belegt.
Produktinnovationen der Börsen erweitern Erlösmöglichkeiten
Das erweiterte Produktangebot von NSE und BSE, einschließlich KMU-Börsengänge, InvITs, REITs und wöchentliche Optionen, hat die Einnahmequellen für Makler über den traditionellen Aktienhandel hinaus diversifiziert. KMU-Börsennotierungen stiegen im Jahr 2024 um 65 % und generierten aufgrund von Präferenzen bei der Privatanlegerallokation und Zeichnungsmultiplikatoren höhere Maklergebühren. InvIT- und REIT-Märkte haben institutionelle Beteiligung angezogen und schaffen Möglichkeiten für Vollservicemakler, Forschungskapazitäten und Beratungsdienstleistungen zu nutzen. Die Einführung wöchentlicher Optionsverfalltermine hat die Häufigkeit des Derivatehandels erhöht, obwohl die anschließenden Beschränkungen der SEBI zur Kontraktproliferation dieses Wachstum gemäßigt haben. Die Produktdiversifizierungsstrategie ermöglicht es Maklern, Wallet-Anteile über Anlageklassen hinweg zu gewinnen und gleichzeitig die Abhängigkeit von der Aktienmarktvolatilität für die Erlösgenerierung zu reduzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-Maklergebühren-Preiskriege | -2.2% | National, besonders ausgeprägt in Metropolmärkten | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von der Börseninfrastruktur | -1.3% | National | Mittelfristig (2–4 Jahre) |
| Unzureichende Cyberresilienz-Rahmenwerke bei mittelgroßen Maklern | -1.7% | National, konzentriert in aufstrebenden Maklersegmenten | Mittelfristig (2–4 Jahre) |
| Begrenzte Kapitalmarktkompetenz außerhalb von Städten der ersten Kategorie | -1.4% | Regional, ausgeprägt in Märkten der zweiten und dritten Kategorie | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-Maklergebühren-Wettbewerb
Der Wettlauf zu null Maklergebühren hat die Branchenökonomie grundlegend verändert, wobei führende Marktteilnehmer die Gebühren für Aktienlieferungen abgeschafft haben, um preissensible Privatanleger anzuziehen. Dieser strategische Wandel hat die Einnahmen pro Kunde branchenweit um 35–40 % komprimiert und zwingt Makler, durch Skalierung und Nebendienstleistungen Rentabilität zu erzielen. Zerodhas Null-Maklergebühren-Modell, das Einnahmen durch Zinsen auf Kundenmittel und Devisenhandelsspreads generiert, ist zur Branchenvorlage geworden, die Wettbewerber übernehmen müssen, um wettbewerbsfähig zu bleiben. Die Margenkompression trifft insbesondere Vollservicemakler, deren Beratungs- und Forschungskapazitäten in einem standardisierten Handelsumfeld nur eine begrenzte Prämie erzielen. Regulatorische Rahmenbedingungen unter der Aufsicht der SEBI gewährleisten fairen Wettbewerb und verhindern gleichzeitig räuberische Preisgestaltung, die die Marktstruktur destabilisieren könnte.
Konzentration der Börseninfrastruktur schafft systemisches Risiko
Indiens Wertpapierhandelsinfrastruktur ist nach wie vor stark auf die NSE- und BSE-Systeme konzentriert, was einzelne Ausfallpunkte schafft, die den landesweiten Handelsbetrieb stören können. Der technische Ausfall der NSE im Februar 2021, der den Handel für mehrere Stunden zum Erliegen brachte, verdeutlichte die systemischen Schwachstellen einer zentralisierten Marktstruktur. Obwohl beide Börsen erheblich in Notfallwiederherstellung und Backup-Systeme investiert haben, bleibt die grundlegende Architektur anfällig für Cyberangriffe, technische Ausfälle und Kapazitätsengpässe in Hochvolumenphasen. Dieses Konzentrationsrisiko erstreckt sich auf Clearing- und Abwicklungssysteme, bei denen NSCCL und ICCL den Großteil der Handelsabwicklung übernehmen und zusätzliche Engpässe schaffen, die den Maklerbetrieb und das Kundenvertrauen beeinträchtigen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wertpapierart:
Derivate gewinnen an DynamikDer Aktienhandel behauptet seine dominante Position mit einem Marktanteil von 46 % im Jahr 2025, was Indiens aktienorientierte Investitionskultur und die Präferenz der Privatanleger für direktes Eigentum gegenüber komplexen Instrumenten widerspiegelt. Der Derivatehandel entwickelt sich jedoch mit einer CAGR von 14,9 % bis 2031 zum am schnellsten wachsenden Segment, angetrieben durch die zunehmende Beteiligung anspruchsvoller Privatanleger und institutionelle Absicherungsanforderungen, trotz der regulatorischen Verschärfungen durch SEBI. Die Widerstandsfähigkeit des Derivatesegments beruht auf seiner Rolle bei der Preisfindung und dem Risikomanagement, wobei das Umsatzvolumen bei Futures und Optionen das Kassamarktvolumen in volatilen Phasen an der NSE um ein Verhältnis von 3:1 übersteigt. Anleihen repräsentieren einen Marktanteil von 6,5 %, sehen sich jedoch strukturellen Gegenwind durch Bedenken hinsichtlich der Unternehmenskreditwürdigkeit und Zinssatzvolatilität ausgesetzt, während ETFs und Investmentfonds wachsende Zuflüsse aus systematischen Investitionsplänen verzeichnen.
Der Handel mit Schatzanweisungen und Staatsanleihen bleibt mit einem Marktanteil von 1,1 % begrenzt und bedient in erster Linie institutionelle Teilnehmer und vermögende Privatpersonen, die ein Engagement in festverzinslichen Wertpapieren anstreben. Die geringe Durchdringung bei Privatanlegern spiegelt Komplexitätsbarrieren und Mindestanlageschwellen wider, die kleinere Anleger ausschließen. Der regulatorische Einfluss von SEBI durch Margin-Anforderungen und Positionslimits prägt weiterhin die Beteiligung am Derivatehandel, wobei neue deltabasierte Berechnungen des offenen Interesses (FutEq) genauere Risikomessrahmen bieten, die die Marktstabilität verbessern und gleichzeitig das Wachstumsmomentum aufrechterhalten könnten.
Nach Art der Maklertätigkeit:
Devisen gewinnen durch GIFT City an DynamikAktienmaklerdienste dominieren den Markt mit einem Anteil von 40,2 % im Jahr 2025 und umfassen Aktienlieferung, Intraday- und Derivatehandel, die die Kerneinnahmenbasis für die meisten Makler bilden. Der Devisenhandel entwickelt sich mit einer CAGR von 13,4 % zur am schnellsten wachsenden Dienstleistungskategorie, angetrieben durch die Dollar-Rupie-Futures-Kontrakte der NSE IFSC und die internationale Handelsinfrastruktur der GIFT City, die einen 24-Stunden-Währungshandel ermöglicht. Diese Wachstumsdynamik spiegelt Indiens zunehmende Integration in die globalen Finanzmärkte und die Investitionsströme von Auslandsindianern wider, die Währungsabsicherungsmöglichkeiten benötigen.
Der Rohstoffhandel hält über die MCX- und NCDEX-Plattformen einen Marktanteil von 3,1 % und bedient Agrarproduzenten und Industrieverbraucher, die Instrumente zur Steuerung von Preisrisiken suchen. Die Versicherungsvermittlung repräsentiert einen Anteil von 2,7 %, sieht sich jedoch regulatorischen Einschränkungen durch IRDAI-Richtlinien ausgesetzt, die Cross-Selling-Möglichkeiten zwischen Wertpapier- und Versicherungsprodukten begrenzen. Immobilien- und Hypothekenmaklerdienstleistungen erfassen zusammen einen Anteil von 5,2 % und profitieren von der Erholung des Immobilienmarktes und der Nachfrage nach Wohnungsbaudarlehen in Städten der zweiten Kategorie. Der regulatorische Rahmen unter der Aufsicht von SEBI gewährleistet Qualitätsstandards bei Dienstleistungen und ermöglicht gleichzeitig Innovationen bei der Produktbereitstellung und den Kundenbindungsmodellen.
Nach Serviceart:
Robo-Beratungsplattformen erfassen Investitionsströme der MillennialsDie technologische Transformation der Dienstleistungserbringungsmodelle hat unterschiedliche Wachstumsmuster in traditionellen und digitalen Kanälen geschaffen. Der Full-Service-Makler hält im Jahr 2025 einen Marktanteil von 14,0 % und bedient vermögende Kunden, die Research-, Beratungs- und Beziehungsmanagementkapazitäten schätzen, die Premiumpreisstrukturen rechtfertigen. Diese Dienstleistungen sind besonders wertvoll für institutionelle Kunden und Family Offices, die maßgeschneiderte Anlagelösungen und Unterstützung bei der Einhaltung regulatorischer Anforderungen benötigen.
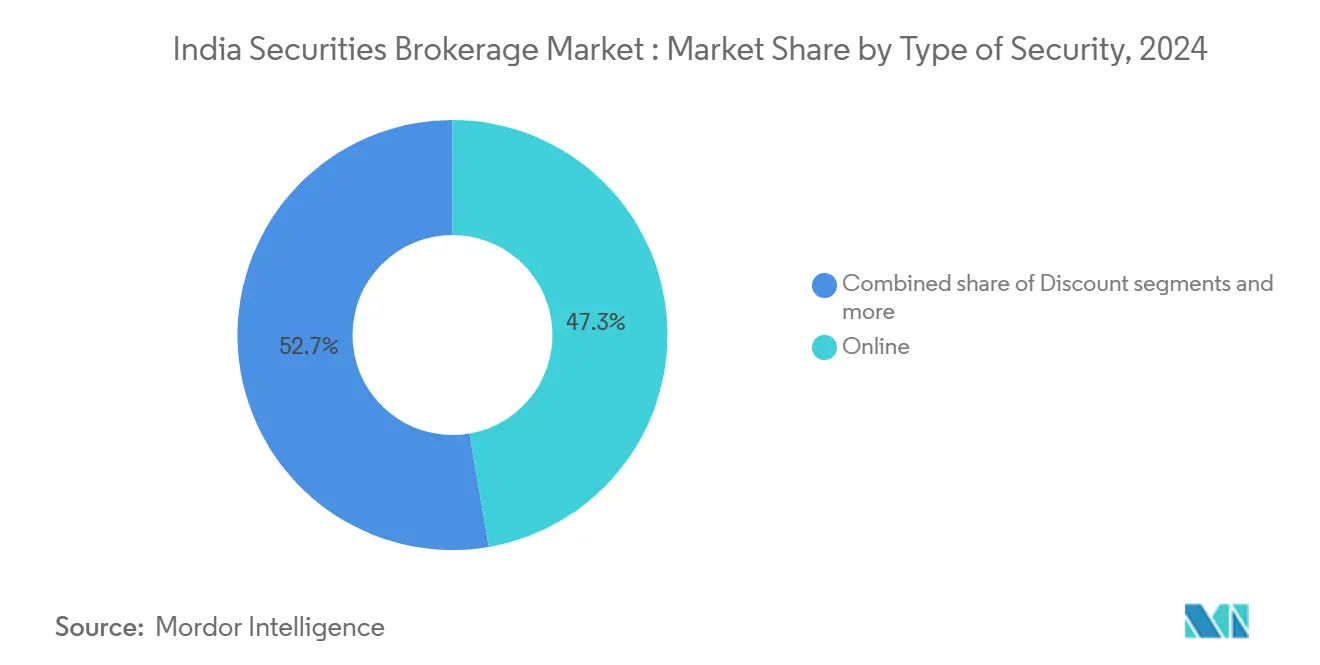
Robo-Advisory-Plattformen stellen mit einer CAGR von 15,2 % bis 2031 die am schnellsten wachsende Dienstleistungskategorie dar, angetrieben durch die Akzeptanz algorithmusbasierter Portfolioverwaltung und systematischer Anlagestrategien bei der Millennials-Generation. Das Wachstum des Segments spiegelt den Wandel der Anlegerpräferenzen hin zu kostengünstigen, transparenten und zielorientierten Anlageformen wider, die menschliche Vorurteile und emotionale Entscheidungsfindung eliminieren. Online-Dienste dominieren mit einem Marktanteil von 51,3 % und repräsentieren die digitale Transformation der Branche, da mobile Anwendungen zur primären Kundenschnittstelle werden. Discount-Makler erfassen mit Null-Gebühren-Modellen einen Anteil von 31,6 %, die preissensible Privatanleger anziehen, während Broker-Dealer mit einem Anteil von 3,2 % institutionelle und Unternehmenskunden bedienen, die spezialisierte Ausführungsdienstleistungen benötigen.
Nach Kundentyp:
Dominanz der Privatanleger treibt die Demokratisierung des Marktes voranPrivatkunden bilden mit einem Anteil von 63,4 % im Jahr 2025 das größte Segment des Marktes und weisen mit einer CAGR von 13,1 % bis 2031 die höchste Wachstumsdynamik auf, was die Demokratisierung der Kapitalmarktbeteiligung in Indiens wachsender Mittelschicht widerspiegelt. Diese Dominanz der Privatanleger stellt eine strukturelle Verschiebung von institutionell geführten Märkten hin zur Beteiligung einzelner Anleger dar, die durch Technologieplattformen und regulatorische Reformen ermöglicht wird, welche die Kontoeröffnung und Handelsprozesse vereinfacht haben. Das Wachstumsmomentum des Privatkunden-Segments resultiert aus steigendem verfügbarem Einkommen, Initiativen zur Förderung der Finanzkompetenz und digitaler Zahlungsinfrastruktur, die Transaktionsreibungen reduziert.
Vermögende Privatpersonen halten einen Marktanteil von 25,3 % und generieren überproportionale Einnahmen durch höhere Transaktionsvolumina und die Nutzung von Premiumdienstleistungen, einschließlich Portfolioverwaltung, Steuerplanung und Nachlassdienstleistungen. Institutionelle Kunden repräsentieren einen Anteil von 15,7 %, tragen jedoch erheblich zur Maklerrentabilität durch Großblock-Transaktionen und konsistente Handelsvolumina bei, die Einnahmenstabilität gewährleisten. Kleine und mittelständische Unternehmen erfassen einen Marktanteil von 4,5 % und nutzen Maklerdienstleistungen in erster Linie für das Treasury-Management, Mitarbeiteraktienoptionspläne und Strategien zur Optimierung des Betriebskapitals, die den Wertpapierhandel in den Geschäftsbetrieb integrieren.
Geografische Analyse
Südindien hält mit 34,1 % im Jahr 2025 den größten Marktanteil und nutzt die etablierten Finanzdienstleistungsökosysteme in Bangalore, Chennai und Hyderabad, die technologisches Fachwissen mit einer Investitionskultur verbinden. Die Dominanz der Region resultiert aus dem durch die IT-Branche geschaffenen Wohlstand, der Bildungsinfrastruktur, die Finanzkompetenz fördert, und der kulturellen Affinität zu Aktieninvestitionen, die auf traditionelle Handelsgemeinschaften zurückgeht. Karnataka und Tamil Nadu tragen überproportional zum Wachstum der Demat-Konten bei, wobei allein Bangalore im Jahr 2024 für 8 % der nationalen Neukontoeröffnungen verantwortlich war.
Westindien weist mit einer CAGR von 13,5 % bis 2031 die höchste Wachstumsdynamik auf, angetrieben durch Mumbais Status als Finanzzentrum und Gujarats unternehmerisches Ökosystem, das konsistente Investitionsströme generiert. Die Region profitiert von der Nähe zu Unternehmenszentralen, Investmentfondsgesellschaften und Regulierungsbehörden, die die Geschäftsentwicklung und Kundengewinnung erleichtern. Nordindien erfasst einen Marktanteil von 18,6 %, was die Präsenz von Regierung und Unternehmen im Großraum Delhi widerspiegelt, während Ostindien trotz Kalkuttas historischem Handelserbe einen Anteil von 4,9 % hält. Zentralindien und Nordostindien stellen aufstrebende Chancen mit einem Anteil von 2,8 % bzw. sich entwickelnden Marktanteilen dar, da der Ausbau der digitalen Infrastruktur die Durchdringung von Maklerdienstleistungen in bisher unterversorgten Regionen ermöglicht.
Wettbewerbslandschaft
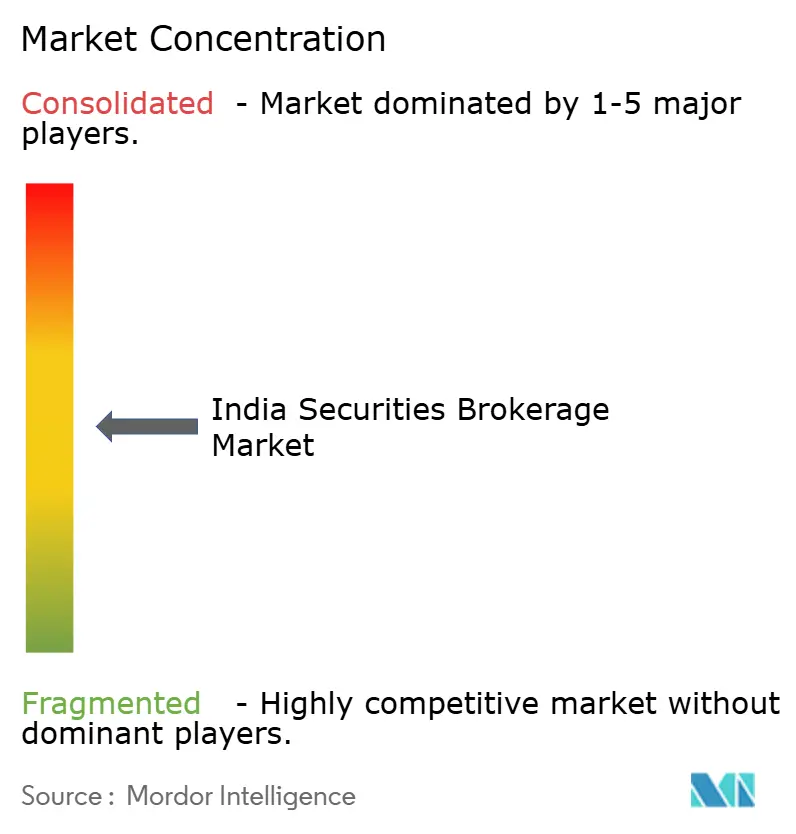
Der indische Wertpapiermaklermarkt ist mäßig fragmentiert, wobei die fünf größten Marktteilnehmer gemeinsam einen erheblichen Anteil des Markts halten. Diese Struktur schafft Raum für sowohl großangelegte Marktteilnehmer als auch Nischenspezialisten, um profitabel zu operieren. Der Markt folgt einer zweistufigen Struktur, bei der Discount-Makler wie Zerodha und Angel One die Kundengewinnung durch Null-Maklergebühren-Modelle dominieren. Auf der anderen Seite positionieren sich Vollservice-Unternehmen wie ICICI Securities durch integrierte Bankangebote und maßgeschneiderte Beratungsdienstleistungen am Premiumende. Dieses Gleichgewicht ermöglicht es verschiedenen Geschäftsmodellen, nebeneinander zu existieren und erfolgreich zu sein. Die Wettbewerbslandschaft hat sich nach den Derivatehandelsreformen der SEBI verschärft, die die branchenweiten Einnahmen um 25–30 % reduzierten und eine strategische Verlagerung hin zu Vermögensverwaltung, Kreditvergabe und Cross-Selling-Initiativen auslösten.
Technologie hat sich als wichtigstes Differenzierungsmerkmal im Makler-Ökosystem herausgestellt. Marktführer investieren aggressiv in KI-gestützte Handelsplattformen, Robo-Advisory-Tools und mobile Erlebnisse, die die Akquisitionskosten senken und das Nutzerengagement verbessern. Das Kite Connect API-Ökosystem von Zerodha veranschaulicht diesen Trend, indem es Drittentwicklern ermöglicht, auf seiner Plattform aufzubauen, Netzwerkeffekte zu schaffen und die Kundenbindung zu erhöhen. Diese Innovationen erweitern den Umfang von Maklerplattformen über traditionelle Dienstleistungen hinaus. Durch die Förderung von Ökosystem-Stickiness helfen Technologieinvestitionen Unternehmen, langfristige Wettbewerbsvorteile aufzubauen.
Gleichzeitig verändert der Aufstieg von Embedded Finance die Vertriebsmodelle innerhalb der Branche. Die SEBI-Genehmigung für Jio BlackRock Broking im Juni 2025 spiegelt eine wachsende Präferenz für Partnerschaften wider, die bestehende Nutzerbasen nutzen, anstatt sich ausschließlich auf organisches Wachstum zu verlassen. In diesem Kontext ist die Einhaltung regulatorischer Vorschriften zu einer entscheidenden Quelle von Wettbewerbsvorteilen geworden. Insbesondere mittelgroße Makler differenzieren sich durch verbessertes Risikomanagement und robuste Cybersicherheitsrahmen, die den SEBI-Mandaten entsprechen. Starke Compliance schafft nicht nur Vertrauen bei Kunden, sondern positioniert Unternehmen auch günstiger in einem stark regulierten Markt.
Branchenführer im indischen Wertpapiermaklermarkt
-
Zerodha
-
Angel One
-
ICICI Securities
-
Upstox
-
Groww
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Wertpapiermaklerei-Markt Unternehmen in diesem Bericht
- Zerodha
- Angel One
- ICICI Securities
- HDFC Securities
- Kotak Securities
- Upstox
- Groww
- Sharekhan
- Motilal Oswal
- Axis Securities
- 5paisa
- SBICAP Securities
- IIFL Securities
- Edelweiss Broking
- Geojit Financial
- Religare Broking
- Paytm Money
- Alice Blue
- Ventura Securities
- Nirmal Bang
Neueste Industrielle Entwicklungen in Indischer Wertpapiermaklerei-Markt
- August 2025: Die SEBI öffnete den Zugang zum algorithmischen Handel für Privatanleger über registrierte Intermediäre und demokratisierte damit anspruchsvolle Handelsstrategien, die bisher nur Institutionen vorbehalten waren.
- Juni 2025: Jio BlackRock Broking erhielt die SEBI-Genehmigung zur Aufnahme des Wertpapiermaklarbetriebs und markierte damit den Einstieg von Reliance Industries in die Kapitalmärkte durch sein Gemeinschaftsunternehmen mit BlackRock.
- Juni 2025: Die SEBI implementierte umfassende regulatorische Reformen für Börsengänge, Alternative Investmentfonds, REITs/InvITs und Delistingverfahren zur Verbesserung der Markttransparenz und des Anlegerschutzes.
- März 2025: ICICI Securities schloss sein Delisting und die Fusion mit der ICICI Bank ab und schuf damit Indiens größte integrierte Bank-Makler-Einheit mit einem kombinierten Vermögen von über 20 Billionen INR (240 Milliarden USD).
Berichtsumfang des indischen Wertpapiermaklermarkts
Segmentierungsübersicht
| Anleihen |
| Aktien |
| Schatzanweisungen |
| Derivate |
| Sonstige (ETFs, Investmentfonds) |
| Aktien |
| Versicherungen |
| Hypotheken |
| Immobilien |
| Devisen |
| Leasing |
| Sonstige (Rohstoffe) |
| Vollservice |
| Discount |
| Online |
| Robo-Berater |
| Broker-Dealer |
| Privatanleger |
| Vermögende Privatpersonen |
| Institutionell |
| Kleine und mittelgroße Unternehmen |
| Nordindien |
| Westindien |
| Südindien |
| Ostindien |
| Zentralindien |
| Nordostindien |
| Nach Wertpapierart | Anleihen |
| Aktien | |
| Schatzanweisungen | |
| Derivate | |
| Sonstige (ETFs, Investmentfonds) | |
| Nach Art der Maklertätigkeit | Aktien |
| Versicherungen | |
| Hypotheken | |
| Immobilien | |
| Devisen | |
| Leasing | |
| Sonstige (Rohstoffe) | |
| Nach Serviceart | Vollservice |
| Discount | |
| Online | |
| Robo-Berater | |
| Broker-Dealer | |
| Nach Kundentyp | Privatanleger |
| Vermögende Privatpersonen | |
| Institutionell | |
| Kleine und mittelgroße Unternehmen | |
| Nach Geografie | Nordindien |
| Westindien | |
| Südindien | |
| Ostindien | |
| Zentralindien | |
| Nordostindien |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Wertpapiermaklermarkt im Jahr 2025?
Die Größe des indischen Wertpapiermaklermarkts beträgt im Jahr 2025 6,18 Milliarden USD.
Wie hoch ist die erwartete CAGR für indische Maklerdienstleistungen bis 2031?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 13,3 % wachsen.
Welche Serviceart hält heute den größten Anteil?
Online-Maklergeschäfte beherrschen 51,3 % des Werts im Jahr 2025, was die digitale Akzeptanz widerspiegelt.
Welches Segment wächst innerhalb der Maklerdienstleistungen am schnellsten?
Robo-Advisory-Plattformen expandieren bis 2031 mit einer CAGR von 15,2 %.
Welche Region zeigt die höchste Wachstumsdynamik?
Westindien wird bis 2031 voraussichtlich eine CAGR von 13,5 % verzeichnen.
Warum stehen die Margen der Makler unter Druck?
Null-Maklergebühren-Preisgestaltung und verstärkter Wettbewerb reduzieren die Einnahmen pro Kunde und veranlassen Unternehmen, ihre Einnahmequellen zu diversifizieren.