
Größe und Marktanteil des Marktes für Family Offices
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
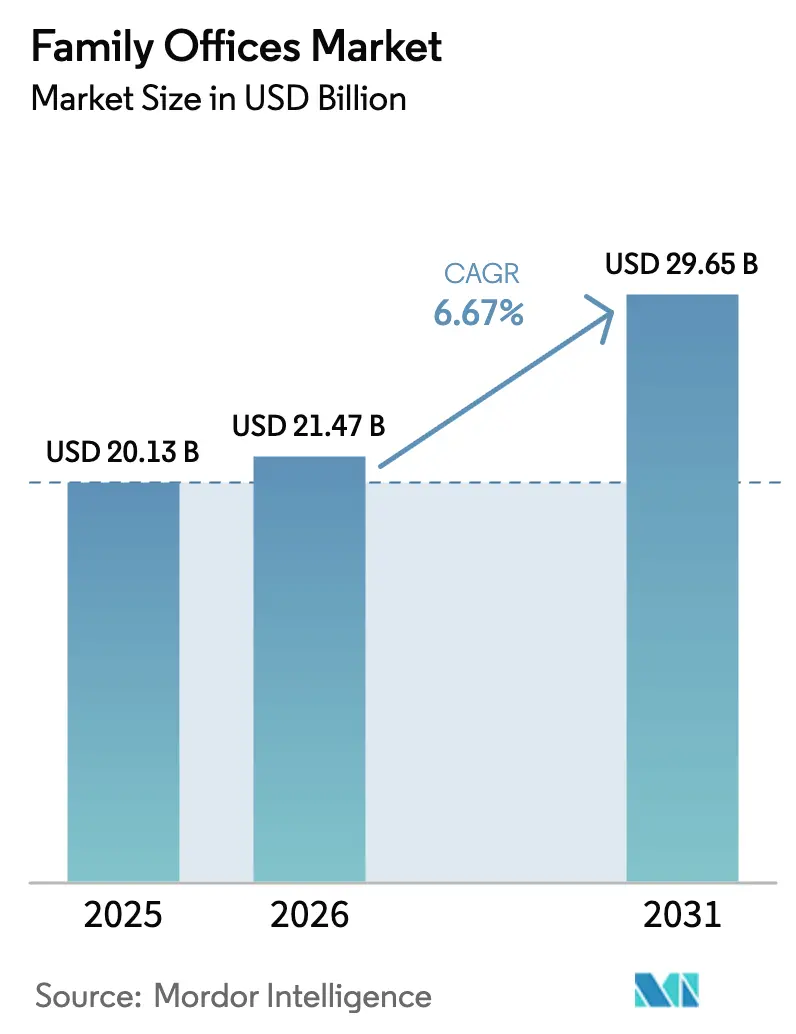
| Marktgröße (2026) | 21.47 Milliarden US-Dollar |
| Marktgröße (2031) | 29.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.67 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
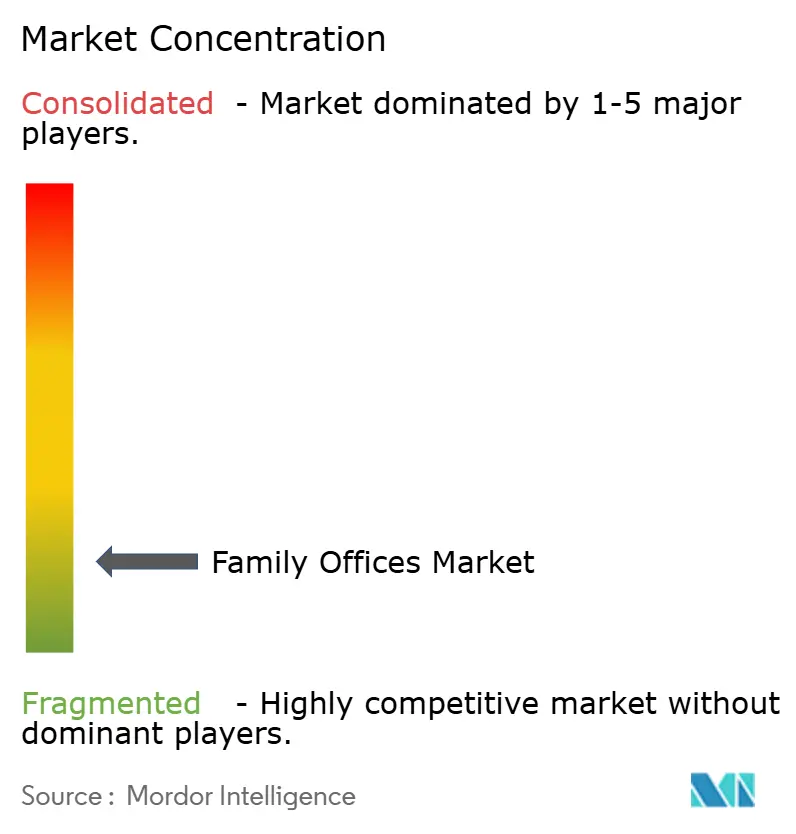
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Family Offices von Mordor Intelligence
Die Größe des Marktes für Family Offices wurde im Jahr 2025 auf USD 20,13 Milliarden geschätzt und wird voraussichtlich von USD 21,47 Milliarden im Jahr 2026 auf USD 29,65 Milliarden bis 2031 wachsen, mit einer CAGR von 6,67 % während des Prognosezeitraums (2026–2031).
UHNW-Familien verlagern sich zunehmend auf dedizierte Plattformen, da die globale Bevölkerung der Ultra-High-Net-Worth-Individuen Mitte 2025 mit einem kollektiven Vermögen von USD 59,8 Billionen die Marke von 510.810 Personen überschritten hat und bis 2030 voraussichtlich 676.970 erreichen wird, angeführt von Gründern aus den Bereichen Technologie, Gesundheitswesen und nachhaltige Infrastruktur[1]Altrata, „World Ultra Wealth Report 2025”, Altrata, altrata.com. Single Family Offices bleiben weiterhin der Anker des Marktes für Family Offices, während Multi-Family Offices aufgrund von Skalenvorteilen, Zugang zu institutionellen Deal-Flows und gemeinsamen Compliance-Kapazitäten, die das Kosten-Leistungs-Verhältnis für Familien unterhalb eigenständiger Schwellenwerte verbessern, schneller wachsen. Alternative Anlagen sind für viele Büros zum größten Portfolioblock geworden, da Private-Equity-Allokationen im Durchschnitt höhere Portfoliogewichtungen aufweisen und 70 % der Family Offices im Jahr 2025 Direktinvestitionen tätigten, um die Gebühreneffizienz zu verbessern und Ergebnisse zu beeinflussen. Regional gesehen hält Nordamerika den größten Anteil am Markt für Family Offices, während der Nahe Osten und Afrika am schnellsten expandieren, da Dubai und Abu Dhabi neue Gründungen mit vereinfachten Vorschriften und Nullsteuerregelungen anziehen, die durch eine moderne Finanzzentruminfrastruktur unterstützt werden.
Wichtigste Erkenntnisse des Berichts
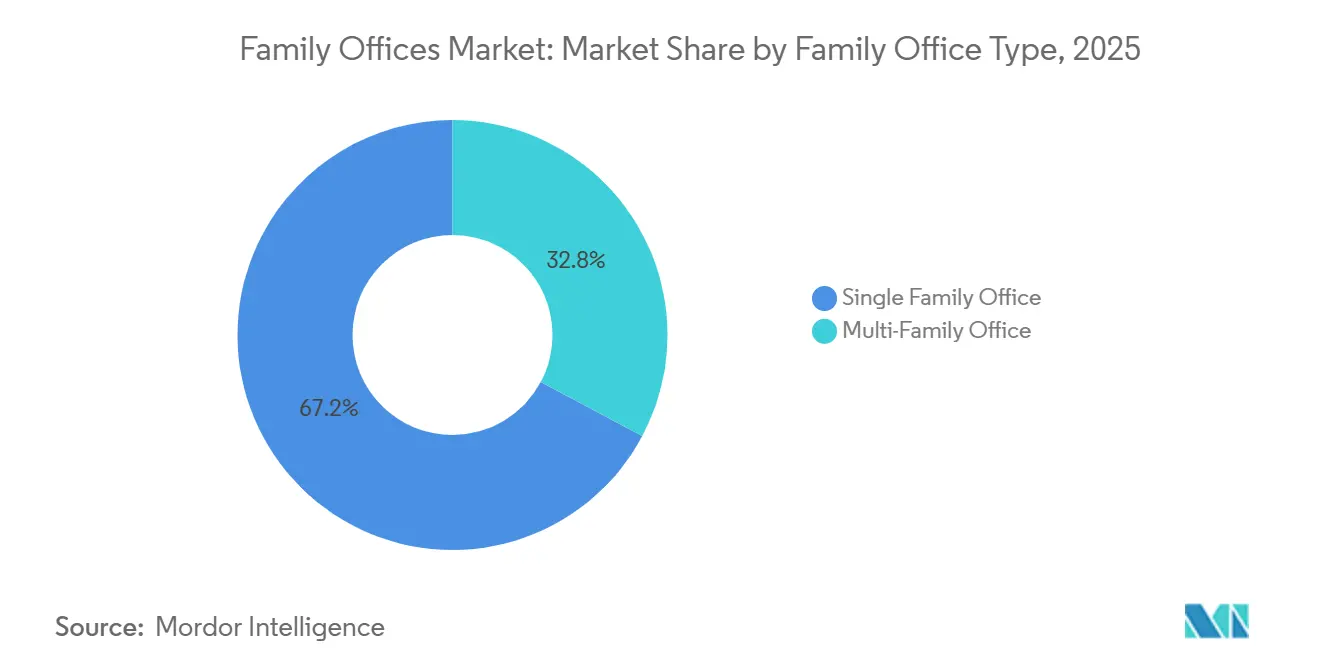
- Nach Art des Family Office führten Single Family Offices mit einem Marktanteil von 67,2 % am Markt für Family Offices im Jahr 2025. Multi-Family Offices werden voraussichtlich bis 2031 mit einer CAGR von 7,8 % wachsen.
- Nach Anlageklassenallokation entfielen auf alternative Anlagen im Jahr 2025 mit 45,49 % die größte Gewichtung am Markt für Family Offices. Alternative Anlagen werden voraussichtlich bis 2031 mit einer CAGR von 7,34 % wachsen.
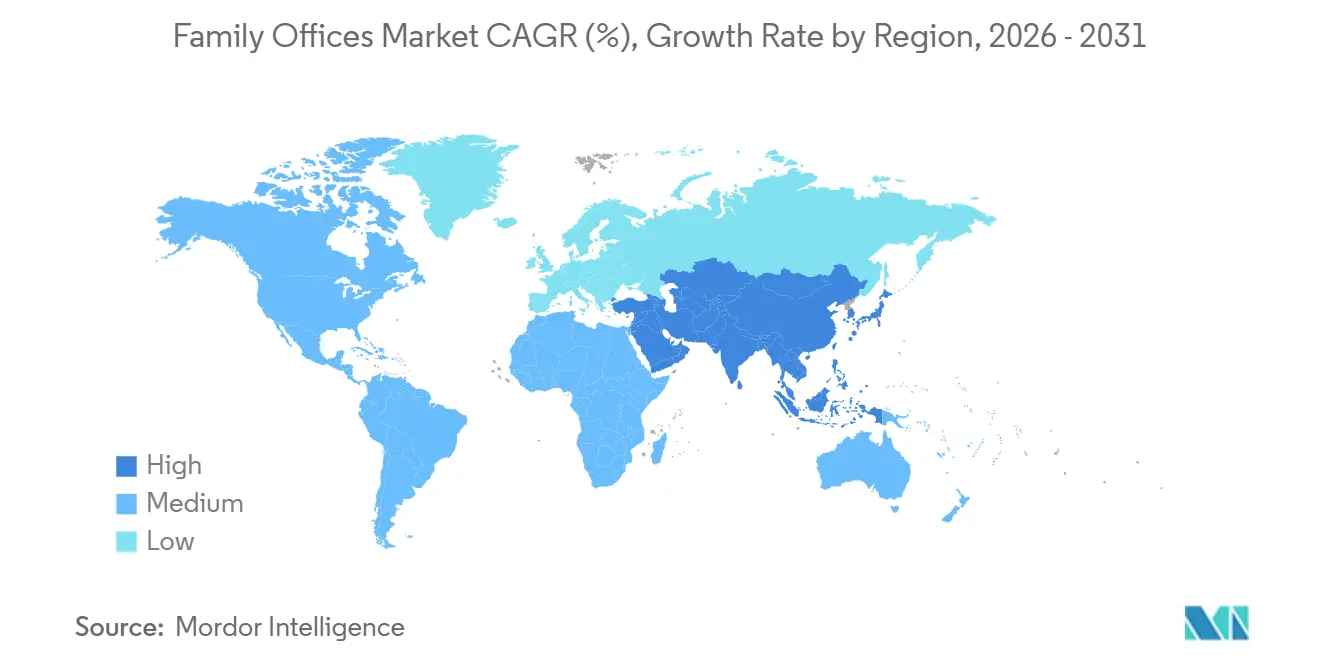
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 47,67 %. Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 8,17 % bis 2031 das höchste regionale Wachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anzahl von UHNW-Individuen | +1.8% | Global, mit führender Rolle von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach maßgeschneiderten Vermögensverwaltungslösungen | +1.5% | Global, besonders ausgeprägt in Europa und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu alternativen Anlagen und Privatmarktanlagen | +1.4% | Globaler Kern, mit Ausstrahlungseffekten auf aufstrebende Zentren (Singapur, Dubai) | Langfristig (≥ 4 Jahre) |
| Welle der Professionalisierung und Institutionalisierung | +0.9% | Nordamerika und Europa sind reife Märkte, und Asien-Pazifik ist ein aufstrebender Markt. | Mittelfristig (2–4 Jahre) |
| Infrastruktur für die Verwahrung digitaler Vermögenswerte für Family Offices | +0.7% | Frühe Einführung in den Vereinigten Arabischen Emiraten und Singapur, mit Nachfolge der USA nach der Regulierung | Langfristig (≥ 4 Jahre) |
| Jurisdiktionelle Arbitrage (Singapur, Dubai-Zentren) | +0.4% | Konzentriert im Nahen Osten und Südostasien, mit Ausstrahlungseffekten auf globale Mobilität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anzahl von UHNW-Individuen
Die globale Gruppe der Ultra-High-Net-Worth-Individuen wuchs Mitte 2025 auf 510.810 Personen mit einem Vermögen von USD 59,8 Billionen, jedoch divergierten die regionalen Muster, da Nordamerika mehr Millionäre hinzugewann, während Teile Europas aufgrund von Steuer- und Währungsdruck schrumpften. Die neue Nachfrage im Markt für Family Offices ist am stärksten unter Vermögensschöpfern der ersten Generation, die eine stärkere Kontrolle, schnellere Entscheidungszyklen und operative Hebel zur Leistungsverbesserung im Vergleich zu Familien mit ererbtem Vermögen anstreben. Der Aufstieg Asien-Pazifiks umfasst einen größeren Anteil an UHNW-Familien der ersten Generation, die Vermögensschutz und Bildungsinfrastruktur priorisieren, was das Wachstum in multijurisdiktionellen Strukturen und Dienstleistungen in Zentren wie Singapur und Dubai unterstützt[2]Monetary Authority of Singapore, „Fund Tax Incentive Scheme for Family Offices”, MAS, mas.gov.sg. Indien gewann 2024 eine bemerkenswerte Gruppe neuer Millionäre hinzu, was die regionale Nachfrage nach grenzüberschreitenden Strukturen, Investitionszugang und Governance-Kapazitäten unterstützt, die mit Nachfolgezielen übereinstimmen. Die Konzentration des Vermögens in einem kleinen UHNW-Segment hält den Wettbewerb im Markt für Family Offices intensiv, wobei Mandate zunehmend auf Manager ausgerichtet sind, die Co-Investments und messbares Alpha liefern können, anstatt rein beziehungsbasierte Modelle zu verfolgen.
Nachfrage nach maßgeschneiderten Vermögensverwaltungslösungen
Zentralisierte Aufsicht treibt die Gründungsrationale voran, da Familien Investitions-, Steuer-, Governance- und Verwaltungsdienstleistungen auf einheitlichen Plattformen für eine bessere Transparenz und Koordination über liquide und private Bestände hinweg konsolidieren. Erben der nächsten Generation im Markt für Family Offices erwarten technologiegestützte Transparenz, Co-Investment-Zugang und ausgewogene Risikobereitschaft, was traditionelle paternalistische Ansätze herausfordert und Plattformen dazu drängt, Echtzeit-Dashboards und kollaborative Entscheidungsprozesse aufzubauen. Die Betriebskosten variieren je nach Größe, und die Schwelleneffekte sind deutlich: Familien mit weniger als USD 200 Millionen wählen zunehmend Multi-Family-Office-Modelle, um Fixkosten zu teilen, ohne an Individualisierung einzubüßen[3]Citi Private Bank, „2025 Global Family Office Report”, Citigroup, privatebank.citibank.com. Ein erweiterter Leistungsumfang, der Philanthropie, Family Governance und Concierge-Dienste umfasst, wird zur Standarderwartung, was Unternehmen mit integrierten Teams und robusten Lieferantennetzwerken begünstigt. Die anhaltende Verlagerung hin zu maßgeschneiderten Plattformen erweitert den Markt für Family Offices weiter, da anspruchsvolle Haushalte eine engere Abstimmung zwischen persönlichen Zielen und Portfolioergebnissen anstreben.
Verlagerung hin zu alternativen Anlagen und Privatmarktanlagen
Alternative Anlagen machten 2025 einen großen und wachsenden Anteil der Portfolios aus, da Family Offices Private Equity, Private Credit, Realwerte und Secondaries priorisierten, um Rendite und Kontrolle zu verbessern. Familien im Markt für Family Offices planen, ihr Private-Equity-Engagement zu erhöhen und Barmittel in Risikoaktiva umzuschichten, da sich Zins- und Liquiditätsbedingungen im Jahr 2026 weiterentwickeln – eine Haltung, die durch die anhaltende Nachfrage nach Infrastruktur- und Rechenzentrum-bezogenen Möglichkeiten verstärkt wird[4]BlackRock Research Team, „2025 Global Family Office Report”, BlackRock, blackrock.com. Private Credit erreichte bis 2025 ein Volumen im mehrstelligen Billionenbereich und wird voraussichtlich weiter wachsen, da er Renditen oberhalb liquider Kredite mit stärkeren Covenants und überlegener Seniorität bietet, die Kapitalerhaltungs- und Einkommensziele ansprechen. Family Offices erhöhten auch ihre Beteiligung an Secondaries, um J-Kurven zu verkürzen und das Vintage-Jahr-Engagement zu diversifizieren, was das Liquiditätsrisiko bei höheren privaten Allokationen reduziert. Der Bedarf an Governance und Cashflow-Modellierung steigt mit zunehmenden Allokationen in Privatmärkte, was den Bedarf an stärkeren Betriebs-, Daten- und Treasury-Funktionen im Markt für Family Offices verstärkt.
Welle der Professionalisierung und Institutionalisierung
Regulatorische Kontrolle und Cyberrisiken beschleunigen den Übergang zu institutioneller Governance, einschließlich schriftlicher Richtlinien, formaler Entscheidungsrechte und Ausschussstrukturen. Die Modernisierung der Compliance ist ein zentrales Mandat, da der aktualisierte Common Reporting Standard 2.0 der OECD die Offenlegung auf Krypto-Vermögenswerte, CBDC und wirtschaftliches Eigentum ausweitet, was die Berichtskomplexität für grenzüberschreitende Strukturen ab den Daten des Jahres 2026 erhöht. Vergütungsbenchmarks spiegeln den Wettbewerb um Talente wider, da CEO- und CIO-Rollen in großen Family Offices sich dem Vergütungsniveau in alternativen Investmentfirmen annähern, unterstützt durch Co-Investment-Möglichkeiten und langfristige Anreize zur Bindung seltener Talente. Outsourcing spielt eine größere Rolle bei Cybersicherheit, Technologie und spezialisierter Due Diligence, wo interne Teams möglicherweise nicht wirtschaftlich sind, und hilft kleinen und mittelgroßen Plattformen, institutionelle Standards zu erfüllen. Der Drang zur Professionalisierung ist im Markt für Family Offices nun eine Wettbewerbsanforderung und keine optionale Verbesserung mehr, da Auftraggeber robuste Kontrollen fordern, die dem Investitionsanspruch entsprechen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von veralteten Kernsystemen | -0.8% | Global, besonders ausgeprägt in Europa und älteren US-amerikanischen Family Offices | Mittelfristig (2–4 Jahre) |
| Komplexität globaler Multi-Asset-Portfolios | -0.6% | Global, mit dem höchsten Einfluss in Asien-Pazifik und grenzüberschreitenden Strukturen | Langfristig (≥ 4 Jahre) |
| Talentkrieg und Vergütungsinflation | -0.9% | Kern in Nordamerika und Singapur, mit Ausstrahlungseffekten auf wichtige Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Durchsetzung der Steuertransparenz | -0.4% | OECD-Jurisdiktionen, mit besonderem Einfluss auf Offshore-Strukturen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von veralteten Kernsystemen
Viele Family Offices verlassen sich noch immer auf Tabellenkalkulationen und manuelle Aggregation, was im Vergleich zu institutionellen Peers, die konsolidierte Plattformen nutzen, Abstimmungsrisiken, langsamere Berichterstattung und Prüfungsherausforderungen mit sich bringt. Die Integration mit Depotbanken, Administratoren und Steuersystemen ist ein häufiger Schwachpunkt, und das Änderungsmanagement verlangsamt die Einführung moderner Software, selbst wenn die Vorteile klar sind. Kleinere Büros stoßen auf Kostenschwellen, bei denen Unternehmenstools Abonnement- und Implementierungsbudgets erfordern, die die Gesamtkostenquoten belasten, was den Druck erhöht, auszulagern oder sich Multi-Family-Plattformen anzuschließen. Der Compliance-Berichtsbedarf unter CRS 2.0 und verwandten Regelwerken macht manuelle Prozesse riskanter und arbeitsintensiver, was die operative Belastung im Markt für Family Offices erhöht. Wo moderne Tools eingesetzt werden, berichten Unternehmen von Zeiteinsparungen und Fehlerreduzierung, aber das Ausführungsrisiko bei Migrationen bleibt eine Hürde, die schrittweise Einführungen und die Abstimmung mit Stakeholdern erfordert.
Komplexität globaler Multi-Asset-Portfolios
Portfolios kombinieren heute öffentliche Märkte, mehrere private Strategien, direkte Immobilien und operative Unternehmen über Rechtspersonen und Jurisdiktionen hinweg, was die Komplexität erhöht und Daten- und Governance-Anforderungen steigert. Privatmarktallokationen erfordern Kapitalabruf-Prognosen und Bewertungsüberwachung, die sich von Workflows für liquide Anlagen unterscheiden und kleinere Teams belasten. Direkte Immobilien erfordern je nach Struktur und Jurisdiktion eine Buchhaltung und Compliance auf Immobilienebene, was die administrative Belastung vertieft. Grenzüberschreitende Operationen erfordern von Familien die Abstimmung von Berichtsregimen und die Einhaltung überlappender Offenlegungsregeln, was die operativen Anforderungen im Markt für Family Offices erhöht. Positionen in digitalen Vermögenswerten bringen zusätzliche Berichts- und Verwahrungsanforderungen mit sich, weshalb viele Büros diese Engagements mit dedizierten Anbietern segmentieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art des Family Office:
Konzentriertes Vermögen begünstigt Single-Family-StrukturenSingle Family Offices erzielten im Jahr 2025 einen Marktanteil von 67,21 % am Markt für Family Offices, was die Präferenz größerer Haushalte für dedizierte Teams und maßgeschneiderte Kontrolle über Investitionen, Governance und Verwaltung widerspiegelt. Innerhalb dieser Struktur werden Kosten bei höheren AUM-Niveaus besser absorbiert, da Full-Service-Teams Investitions-, Steuer-, Betriebs- und Sicherheitsfunktionen für komplexe Familien abdecken müssen. Multi-Family Offices werden voraussichtlich bis 2031 mit einer CAGR von 7,96 % wachsen, da Kostenteilung, gepoolter Zugang zu Co-Investments und Skalierungsvorteile bei Compliance und Datensystemen Familien unterhalb eigenständiger Schwellenwerte anziehen. Da die Nachfolgeplanung sich beschleunigt, gewinnen Multi-Family Offices durch institutionalisierte Kundenbetreuung und operative Kontinuität an Relevanz und helfen, das Schlüsselpersonenrisiko in Single-Family-Setups zu mindern.
Kostenschwellen prägen die Strukturentscheidungen, da umfassende Single-Family-Operationen nur in größerem Maßstab konsolidieren, während kleinere Familien den Markt für Family Offices besser durch gemeinsame Plattformen bedient finden, die institutionelle Kontrollen zu niedrigeren Gesamtkosten liefern. Compliance-Verpflichtungen unter CRS 2.0 und CARF erhöhen die Fixkostenbelastung für eigenständige Büros, was ein Grund dafür ist, dass Multi-Client-Plattformen Wachstum verzeichnen. Die Technologieeinführung variiert weiterhin je nach Büroalter und Präferenzen der Auftraggeber, doch die Erwartungen an nahezu Echtzeit-Berichterstattung steigen in beiden Modellen, da die Datenaggregation sich verbessert. Im Laufe der Zeit wird die Kombination aus interner Führung und ausgelagerter Spezialistenunterstützung wahrscheinlich das ausgewogene Betriebsmodell in Indien und weltweit definieren, da sich die Governance-Standards im Markt für Family Offices angleichen.


Nach Anlageklassenallokation:
Alternative Anlagen übertreffen traditionelle BeständeAlternative Anlagen machten im Jahr 2025 mit 45,49 % die größte Allokation aus und werden voraussichtlich bis 2031 mit einer CAGR von 7,34 % wachsen, da Familien Illiquiditätsprämien, Kontrollrechte und differenzierte Renditequellen anstreben, die öffentliche Märkte ergänzen. Private Equity bleibt der größte private Allokationsblock, mit zunehmendem Einsatz von Direktinvestitionen und Co-Investments, um Gebührenbelastungen zu reduzieren und eine engere Überwachung der Wertschöpfungshebel zu erlangen. Private Credit erreichte bis 2025 ein erhebliches Volumen und wird sich voraussichtlich weiter ausweiten, da Spreads und Covenant-Schutz weiterhin Kapital aus dem Markt für Family Offices anziehen, das auf resiliente Erträge abzielt. Immobilienallokationen werden voraussichtlich steigen, da Familien Wohnsektoren, Logistik und digitale Infrastruktur hinzufügen, die mit langfristigen Zinseszins- und Vermögenserhaltungszielen übereinstimmen. Der Einsatz von Secondaries hilft, die Laufzeit zu verkürzen und Kapitalbereitstellungszyklen zu glätten, was private Programme für kleinere Teams im Markt für Family Offices besser handhabbar macht.
Hedgefonds, Rohstoffe und Barmittel bleiben taktische Hebel, die Liquidität und Absicherung nach unten bieten, insbesondere wenn sich Umschichtungsmöglichkeiten in Privatmärkten ergeben. Der Governance-Bedarf skaliert mit höheren privaten Allokationen, da Bewertungen, Kapitalabrufe und Monitoring strukturierte Prozesse und Datenqualität erfordern. Die ESG-Integration nimmt unter jüngeren Auftraggebern und Erben weiter zu, was die Managerauswahl und Berichtserwartungen in Private Equity, Credit und Realwerten beeinflusst. In Indien und ganz Asien bleibt das Interesse an Venture Capital neben Infrastruktur und Realwerten hoch, da Familien ihr Kapital mit Technologieeinführung und langfristigen Wachstumsthemen im Markt für Family Offices ausrichten.
Geografische Analyse
Family-Offices-Markt Nordamerika
Nordamerika bleibt im Jahr 2025 die nach Marktanteil größte Region und prägt den Family-Offices-Markt weiterhin durch tiefe öffentliche und private Kapitalmärkte, ausgereifte Governance-Praktiken sowie robuste Nachlass- und Treuhandregime. Familien in den Vereinigten Staaten haben ihre Direktinvestitionsaktivitäten und Allokationen in private Märkte ausgeweitet, was die Nachfrage nach erfahrenen Deal-Teams und operativen Kontrollen verstärkt. Änderungen an den bundesstaatlichen Steuerparametern und den QSBS-Bestimmungen im Jahr 2025 fördern das anhaltende Interesse an Venture- und Wachstumsstrategien, die Private-Equity-Allokationen ergänzen. Kanada trägt mit Stabilität und grenzüberschreitender Optionalität gegenüber den US-Märkten bei, während Mexikos Vermögensmigrationsmuster weiterhin grenzüberschreitende Familienstrategien nach Texas und Florida prägen. Die Größe und Infrastruktur der Region setzt den Maßstab für den Family-Offices-Markt, während der Wettbewerb anderer Standorte zunimmt, da Familien Mobilität und steuerliche Planungssicherheit priorisieren.
Family-Offices-Markt Europa
Europa verfügt über eine bedeutende Basis etablierter Family Offices und unterliegt einem sich wandelnden Steuer- und Regulierungsumfeld, das Domizil- und Strukturierungsentscheidungen beeinflusst. Änderungen beim Non-Domicile-Status und Debatten über die Erbschaftsbesteuerung haben einige Familien dazu veranlasst, einen Wohnsitzwechsel in Betracht zu ziehen, was sich darauf auswirkt, wo neue Vehikel und Teams im Family-Offices-Markt gegründet werden. Die Schweiz behält ihre starke Attraktivität durch ihre langjährige Expertise im Privatbanking und Treuhandwesen, obwohl politische Debatten von Prinzipalen, die multigenerationale Strukturen planen, aufmerksam verfolgt werden. Die DAC8-Richtlinie der EU gleicht die Meldepflichten für digitale Vermögenswerte mit umfassenderen Transparenzmaßnahmen ab und erhöht die Compliance-Anforderungen für europäische Büros ab der Berichterstattung für das Jahr 2027. In den wichtigsten Märkten konzentrieren sich Familien auf Governance und die Ausbildung von Erben, um den Zusammenhalt in Übergangsphasen zu wahren.
Family-Offices-Markt APAC und MEA
Asien-Pazifik ist die nach Vermögen zweitgrößte Region und ein zentraler Wachstumsschwerpunkt mit einer jüngeren UHNW-Basis und erheblicher Neugründungsaktivität, die sich auf Singapur konzentriert. Die MAS hat die Bearbeitungszeiten für Steueranreize für Family Offices im September 2025 auf 3 Monate reduziert, was eine wachsende Pipeline und verbesserte Planbarkeit für Antragsteller unterstützt. Indien verzeichnet weiterhin einen Zuwachs an Millionären und Unternehmern, was die Nachfrage nach grenzüberschreitenden Strukturen, Bildungsangeboten und Governance-Programmen fördert, da Familien im Family-Offices-Markt nach Skalierbarkeit suchen. Hongkong und Singapur konkurrieren um Talente, regulatorische Klarheit und Zugang zu Investitionsökosystemen, während Australiens Regelwerk die Entscheidungen für lokale Domizile trotz starker Rechtsstaatlichkeitsvorteile beeinflusst. Der Nahe Osten und Afrika verzeichnen bis 2031 die höchsten Wachstumsraten, angetrieben durch VAE-Standorte, die steuerliche Neutralität, Common-Law-Gerichte und Migrationswege bieten, die mit globalen Mobilitätstrends übereinstimmen.

Regulatorisches Umfeld
Die Regulierung für Family Offices wird in den Bereichen Steuertransparenz, AML/CFT und Anlegereignung weiterhin verschärft, was Betriebsmodelle zu formaleren Dokumentations- und Berichtsprozessen drängt. In den Vereinigten Staaten hat die SEC die Schwellenwerte für qualifizierte Kunden nach Rule 205-3 des Investment Advisers Act mit Wirkung zum 29. Juni 2026 angehoben (einschließlich 1,4 Millionen USD an verwaltetem Vermögen beim Berater und 2,7 Millionen USD Nettovermögen), was Aktualisierungen bei Onboarding, Zeichnungsunterlagen und Eignungsprüfungen für Beratungsbeziehungen im Zusammenhang mit privaten Fonds erforderlich macht.
Auch Asien und Europa verfeinern Hub-Rahmenwerke, die Standortentscheidungen und Compliance-Kosten beeinflussen. Singapur hat seinen Rahmen für Lizenzausnahmen für Single Family Offices aktualisiert und eine Frist gesetzt, wonach bestehende Büros bis zum 15. Juni 2027 eine Notification of Commencement of Business einreichen müssen, während Malaysia am 3. Oktober 2025 die Income Tax (Single Family Office Incentive Scheme) Rules für Strukturen der Forest City Special Financial Zone verkündet hat. In der EU erweitern die Richtlinie (EU) 2026/470 (verabschiedet am 24. Februar 2026) und die Konsultation der EU AMLA am 16. April 2026 zu konzernweiten technischen Standards für AML/CFT den Compliance-Aufwand für Familien mit Holdingstrukturen und multijurisdiktionalen Einheiten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Family-Offices-Marktes beginnt mit UHNW-Prinzipalen und Familienräten, die Governance, Ziele und Risikobeschränkungen festlegen, und geht dann zur Auswahl eines Betriebsmodells über (Single Family Office, Multi Family Office oder virtuelles/ausgelagertes Family Office). Die Kernleistung umfasst Portfoliokonstruktion und Managerauswahl, Ausführung von Direkt- und Co-Investments, konsolidierte Berichterstattung und Erfolgsmessung, Treasury- und Cash-Management sowie Nicht-Investment-Dienstleistungen wie Steuern, Nachlassplanung, Philanthropie und Concierge-Services. Die Ausführung hängt stark von Dritten ab, darunter Verwahrstellen und Prime Broker, Fondsverwalter, Rechts- und Steuerberater, Wirtschaftsprüfungsgesellschaften sowie spezialisierte Anbieter für Cybersicherheit und Datenaggregation.
Wesentliche Reibungspunkte konzentrieren sich auf Daten und Kontrollen. Die manuelle Konsolidierung über Banken, private Fonds und Betriebsvermögen hinweg verlangsamt die Abschlusszyklen, erhöht das Abstimmungsrisiko und erhöht die Kosten zur Erfüllung neuer Berichtsanforderungen, einschließlich umfassenderer Steuertransparenz und kryptobezogener Offenlegungen. Die Compliance-Ebene ist in der Kette prominenter geworden, wobei Hub-Rahmenwerke wie die MAS-Anforderungen im Rahmen des überarbeiteten SFO-Rahmens Singapurs (in Kraft ab 15. Juni 2026) die Standardmeldungen erhöhen und grenzüberschreitende Substanz- und Dokumentationsanforderungen den Bedarf an koordiniertem Management von Rechts-, Steuer- und Betriebsdienstleistern verstärken. Multi Family Offices und Outsourced-CIO-Modelle gewinnen an Prozesshebel, indem sie Technologie, Compliance-Tools und spezialisierte Due-Diligence-Prüfungen auf mehrere Familien verteilen.
Wettbewerbslandschaft
Der Markt für Family Offices bleibt fragmentiert, ohne dass ein einzelnes Unternehmen einen zweistelligen Anteil hält, und Unternehmen skalieren durch Akquisitionen, Allianzen und Talentstrategien, um integrierte Servicepakete zu liefern. Etablierte Single Family Offices wie Cascade Investment und Walton Enterprises nutzen langjährige Erfolgsbilanz, direkte Investitionsmaschinen und Zugang zu erstklassigen Private-Equity-Co-Investments, die kleinere Plattformen in Bezug auf Preisgestaltung oder Allokationsgröße nicht erreichen können. Führende Multi-Family Offices wie ICONIQ Capital und Bessemer Trust differenzieren sich durch konsolidierte Berichterstattung, ausgelagerte CIO-Rahmenwerke und interne Direktkapazitäten, die dem erweiterten Umfang moderner Mandate gerecht werden. Technologiegestützte virtuelle Family-Office-Modelle entstehen mit API-Integration über Depotbanken und Fondsadministratoren hinweg, was hilft, die Gesamtkosten zu senken und Dienstleistungen für Familien im Bereich von USD 50–200 Millionen zu skalieren. Da die Kundenerwartungen steigen, müssen Unternehmen im Markt für Family Offices Kontrolle, Datentransparenz und Co-Investment-Zugang nachweisen, um multigenerationale Beziehungen zu gewinnen und zu erhalten.
Regulatorische Änderungen für 2026 und darüber hinaus verstärken den Skalenvorteil, da Unternehmen Compliance- und Technologieinvestitionen über größere Kundenstämme amortisieren. Die Implementierung von CRS 2.0 und CARF erfordert stärkere KYC-, wirtschaftliche Eigentümer- und Krypto-Asset-Berichterstattung, was für größere Multi-Family Offices und integrierte Vermögensplattformen kosteneffizienter ist. Der Markt für Family Offices spiegelt auch anhaltende Talentknappheit wider, weshalb Unternehmen durch Co-Investment-Rechte und langfristige Anreize für Investmentteams konkurrieren, insbesondere für CIO-Karrierepfade. Große Banken und Vermögensverwalter nehmen als Dienstleister mit spezialisierter Verwahrung, Kreditvergabe und alternativer Distribution teil, was Büros hilft, Kapazitäten zu erweitern, ohne intern vollständig neu aufzubauen. Digitale Berichtsstandards und Cybersicherheit sind nun zentrale Differenzierungsmerkmale, da Kunden konsolidierte, nahezu Echtzeit-Portfoliotransparenz über öffentliche, private und digitale Vermögenswerte erwarten.
Strategische Schritte im Markt für Family Offices betonen direkte Investitionsquellen, Datenmodernisierung und regionsspezifische Aufbauten. Multi-Family Offices vertiefen Partnerschaften mit Top-Quartil-Sponsoren, um Co-Investment-Allokationen zu sichern und netto-nach-Gebühren-Ergebnisse für Kunden zu verbessern. Mehrere Plattformen erweitern ihre Präsenz in Singapur und Dubai, um Familien mit Bezug zu Indien und dem Nahen Osten zu bedienen, die steuerneutrale Zentren mit vorhersehbaren regulatorischen Zeitplänen bevorzugen. Technologieprogramme konzentrieren sich auf Datenerfassung, Abstimmungsautomatisierung und gesicherte Umgebungen, die das operative Risiko reduzieren und häufigere Berichtszyklen unterstützen. Der Nettoeffekt ist ein wettbewerbsintensives Feld, in dem Beziehungstiefe durch operative Stärke und transparente Wirtschaftlichkeit ergänzt werden muss, um im Markt für Family Offices zu gewinnen.
Branchenführer der Family Offices
Walton Enterprises LLC
Cascade Investment
Bezos Expeditions
MSD Capital / DFO Management
Bessemer Trust
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Family-Offices-Markt
- Cascade Investment
- Walton Enterprises
- Bezos Expeditions
- MSD Capital / DFO Management
- Bessemer Trust
- Stonehage Fleming
- Glenmede
- Emerson Collective
- Rockefeller Global Family Office
- ICONIQ Capital
- UBS Global Family Office
- JPMorgan Private Bank
- Goldman Sachs Family Office
- Brown Brothers Harriman MFO
- Evercore Family Office Services
- Silvercrest Asset Management
- Lazard Family Office Partners
- Cambridge Associates FO
- Market Street Trust
- Bayshore Global Management

Marktchancen und Zukunftsaussichten
Formalisierte Hub-Regime schaffen klarere Wege für Gründung, Umzug und laufenden Betrieb, was die adressierbare Nachfrage nach Multi-Family-Office-Plattformen und spezialisierten Dienstleistern erweitert, die Compliance und Berichterstattung industrialisieren können. Singapur hat seinen überarbeiteten Rahmen für Single Family Offices am 15. Juni 2026 in Kraft gesetzt (einschließlich einer Anforderung für eine Notice of Commencement of Business), während Hongkong am 12. Juni 2026 das Inland Revenue (Amendment) (Tax Concessions for Funds, Family Investment Holding Vehicles, and Carried Interest) Bill 2026 verkündet hat, um das Unified-Fund-Exemption-Regime mit Rückwirkung ab dem Steuerjahr 2025/26 zu erweitern. Diese Änderungen erhöhen den Wert schlüsselfertiger Betriebsinfrastruktur, einschließlich Entitätsverwaltung, KYC/AML, prüfungsfähiger Berichterstattung und Governance-Dokumentation, für Familien, die Singapur und Hongkong als Koordinationszentren nutzen.
Auf der Investitionsseite prägen Direktinvestitionen und thematische Engagements, wie Family Offices interne Ressourcen und externe Partnerschaften einsetzen. S&P Global Market Intelligence berichtete, dass Direktinvestitionen von Family Offices in Unternehmen und Immobilien 2025 im Jahresvergleich um 123,3 % auf 12,9 Milliarden USD über 158 Transaktionen gestiegen sind, was die Nachfrage nach interner Deal-Ausführung, Co-Invest-Syndizierung und Post-Deal-Überwachungsfähigkeiten sowohl bei Single- als auch bei Multi-Family-Modellen unterstützt. Unternehmensforschungsergebnisse deuten außerdem auf eine Konzentration bei KI-bezogenen Themen (einschließlich Infrastruktur und Halbleiter) und eine sichtbare Lücke bei Infrastrukturallokationen hin, was Raum für Produktstrukturen und Beratungsangebote schafft, die Zugang, Governance und Cashflow-Modellierung für langlaufende Vermögenswerte bündeln.
Recent Industry Developments in Family-Offices-Markt
- Juni 2026: Bezos Expeditions tätigte im Juni 2026 mehrere Direktinvestitionen in KI-Startups, einschließlich der Beteiligung an großen Finanzierungsrunden. Diese Aktivität unterstreicht die anhaltende Ausweitung von Direktinvestitionen durch Family Offices und erhöht den Wettbewerbsdruck auf traditionelle Venture- und Growth-Equity-Kanäle bei Zugang und Konditionen.
- Mai 2026: Cascade Investment legte eine Reihe von Käufen am offenen Markt von Aktien von Republic Services zwischen dem 11. und 18. Mai 2026 offen, die sich auf insgesamt 987.150 Aktien beliefen. Diese Anhäufung unterstreicht, wie große Single Family Offices öffentliche Märkte für konzentrierte, langfristige Positionierungen neben privaten Marktprogrammen nutzen.
- März 2026: Walton Enterprises reichte ein geändertes Schedule 13D/A für Walmart Inc. ein, in dem Veräußerungen von Stammaktien beschrieben werden, einschließlich Ausschüttungen an Trust-Begünstigte und Verkäufe zu Investitions-, persönlichen und wohltätigen Zwecken. Die Einreichung veranschaulicht laufende Portfolio- und Nachlassplanungsmechanismen, die den Mandatsumfang für Anbieter von Family-Office-Verwaltung, Steuer- und Governance-Unterstützung beeinflussen können.


Family-Offices-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für Family Offices als das jährliche Gebühreneinkommen definiert, das für die Verwaltung von Vermögen und damit verbundenen Dienstleistungen für ultra-vermögende Familien durch Single-, Multi- und virtuelle Family-Office-Strukturen erzielt wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen Vermögensverwaltungsabteilungen von Privatbanken, Anlageberater, die nicht als Family Offices agieren, und reine Softwareplattformen ohne laufende Beratungs- oder Verwaltungsgebühreneinnahmen aus.
Übersicht der Segmentierung
- Nach Art des Family Office
- Single Family Office
- Multi-Family Office
- Nach Anlageklassenallokation
- Anleihen
- Aktien
- Alternative Anlagen
- Rohstoffe
- Barmittel und Barmitteläquivalente
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Desktop-Recherche wird verwendet, um den Nachfragepool und die typische Arbeitsweise von Family Offices abzubilden, bevor die wichtigsten Annahmen in Interviews getestet werden. Zu den verwendeten öffentlichen Quellen gehören beispielsweise SEC-Einreichungen und Investment Adviser Public Disclosure-Aufzeichnungen, IRS-Veröffentlichungen, makroökonomische Reihen von IWF und Weltbank, steuer- und vermögensbezogene Statistiken der OECD sowie Veröffentlichungen von Zentralbanken zu grenzüberschreitenden Investitionen und Portfolioflüssen.
Wir haben zudem Jahresberichte und Investorenpräsentationen von Beratungs- und Vermögensverwaltungsgruppen, Verbandsveröffentlichungen, seriöse Berichterstattung der Finanzpresse sowie akademische und politische Papiere zu UHNW-Vermögenstrends überprüft. Wo hilfreich, wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken verwendet, um unterstützende Signale rund um digitale Tools zu überprüfen. Diese Liste an Desktop-Quellen ist nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden auch weitere Quellen genutzt.
Primärinterviews und -umfragen
Primärarbeiten wurden genutzt, um zu bestätigen, welche Gebührenlinien üblicherweise berechnet werden, was typischerweise gebündelt bzw. separat abgerechnet wird und wie sich der Dienstleistungsmix je nach Region und Bürostruktur verändert. Wir sprachen mit leitenden Entscheidungsträgern und operativen Führungskräften in Single- und Multi-Family-Offices sowie mit Beratungspartnern und spezialisierten Dienstleistern und nutzten anschließend Folgegespräche, um Lücken aus den Desktop-Ergebnissen über die wichtigsten Regionen hinweg zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 12 % | APAC: 47 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 29 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Anzahl der UHNW-Haushalte und regionale Vermögenspools verwendet werden, um die adressierbare Nachfrage nach Dienstleistungen im Stil von Family Offices zu rekonstruieren, gefolgt von der Anwendung von Durchdringungs- und durchschnittlichen jährlichen Gebührenertragsannahmen nach Bürotyp. Um das Ergebnis fundiert zu halten, vergleichen wir es mit selektiven Bottom-up-Prüfungen wie stichprobenartigen Gebührenordnungen, einigen Umsatzangaben von Anbietern und einer Näherung aus durchschnittlichem Verkaufspreis multipliziert mit Kundenzahl für typische Multi-Family-Office-Modelle, was hilft, Gesamtsummen anzupassen, falls ein einzelner Input überhöht erscheint.
Zu den wichtigsten Modell-Inputs gehören die Anzahl der UHNW-Haushalte, Trends bei investierbarem Vermögen, typische Gebührenbandbreiten nach Dienstleistungstyp, der Mix aus diskretionären und beratenden Vereinbarungen sowie Einstellungs- und Betriebskostendruck, der die Mindestticketgrößen beeinflusst. Für die Prognose führen wir Szenarioanalysen mit Basis-, konservativen und aggressiven Pfaden durch, die an Vermögenswachstumserwartungen, regulatorische und steuerliche Veränderungen sowie die regionale Bereitschaft zur Auslagerung gekoppelt sind. Wenn Bottom-up-Inputs für ein Land fehlen, überbrücken wir die Lücke mit regionalen Gebührenbandbreiten und Adoptionsspannen, die in Interviews bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen wie Vermögenswachstumsraten, berichteten Trends bei Beratungsumsätzen und beobachteten Veränderungen der Anzahl von Family Offices nach Region trianguliert und anschließend auf Währungs- und Einheitenkonsistenz geprüft. Ausreißer werden von einem zweiten Analysten überprüft, und wenn eine Abweichung nicht durch eine klare Annahme erklärt werden kann, werden die Befragten erneut kontaktiert und der Input überarbeitet.
Die Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen, wenn wesentliche Ereignisse den Nachfragepool oder die Gebührenökonomie beeinflussen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit die Marktzahlen die aktuellsten verfügbaren öffentlichen Indikatoren und Interview-Rückmeldungen widerspiegeln.
Marktgröße des globalen Family-Offices-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Family Offices variieren häufig, da die Abgrenzung zwischen Beratungstätigkeit, internem Bürobetrieb und angrenzenden Vermögensdienstleistungen nicht einheitlich vorgenommen wird und die Gebührenbasis regional unterschiedlich behandelt werden kann. Unterschiede ergeben sich auch daraus, wie schnell Annahmen aktualisiert werden, wenn sich makroökonomische Bedingungen ändern.
Die Vergleichstabelle zeigt eine Streuung, die vor allem dadurch erklärt wird, was als Marktumsatz gezählt wird, und im Modell von Mordor Intelligence wird der Markt als jährliches Gebühreneinkommen von Single-, Multi- und virtuellen Family Offices gemessen, ausgedrückt in konstanten US-Dollar von 2024, unter Ausschluss von Privatbank-Abteilungen und reinen Softwareplattformen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,13 Milliarden USD (2025) | |
| Globale Beratungsgesellschaft A | 27,20 Milliarden USD (2022) | Verwendet ein früheres Basisjahr und bündelt typischerweise Lifestyle-, Bildungs- und breitere Unterstützungsleistungen für Familienvermögen in denselben Umsatzpool, was die Gesamtsumme im Jahresvergleich erhöhen kann. |
| Fachpublikation B | 20,39 Milliarden USD (2025) | Verlässt sich häufig auf headline-Wachstumsraten und einen weniger umfassenden Satz von Prüfungen zu Gebührenertrag und Adoption und kann eine Berichterstattung in laufenden Dollar verwenden, die sich mit kurzfristigen Währungs- und Inflationseffekten verändert. |
Zusammengenommen betrifft die Lücke nicht nur Wachstumserwartungen, sondern auch, was als Gebühreneinkommen einbezogen wird und wie das Timing der Währung gehandhabt wird. Indem die Schritte nachvollziehbar auf UHNW-Nachfrageindikatoren, Gebührenbandbreiten und in Interviews validierte Adoptionsspannen zurückgeführt werden, bleibt die Endzahl leichter reproduzierbar und erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Family Offices und wie ist der Wachstumsausblick?
Die Größe des Marktes für Family Offices beträgt im Jahr 2026 USD 21,47 Milliarden und wird voraussichtlich bis 2031 bei einer CAGR von 6,67 % USD 29,65 Milliarden erreichen.
Welche Regionen führen und wachsen am schnellsten im Bereich Family Offices?
Nordamerika hält im Jahr 2025 den größten Anteil von 47,67 %, während der Nahe Osten und Afrika mit einer prognostizierten CAGR von 8,17 % bis 2031 das schnellste Wachstum verzeichnen.
Wie verändern sich die Anlageklassenallokationen innerhalb von Family Offices?
Alternative Anlagen halten im Jahr 2025 die größte Allokation von 45,49 % und werden voraussichtlich mit einer CAGR von 7,34 % wachsen, wobei Private Equity und Private Credit die Nachfrage antreiben.
Welches Strukturmodell gewinnt bei UHNW-Familien an Bedeutung?
Multi-Family Offices gewinnen mit einer CAGR von 7,96 % bis 2031 an Bedeutung, da Familien unterhalb eigenständiger Schwellenwerte Skalenvorteile und Co-Investment-Zugang suchen.
Welche regulatorischen Themen sind für Family Offices bis 2026 am wichtigsten?
CRS 2.0 und CARF erweitern die Berichterstattung auf Krypto-Vermögenswerte und wirtschaftliches Eigentum, und die Durchsetzungsintensität nimmt zu, was die Compliance-Arbeitsbelastung erhöht.
Wie prägen Talente und Technologie den Betrieb von Family Offices?
Die Vergütung für leitende Positionen bleibt wettbewerbsfähig, und Cybersicherheit bleibt ein zentrales Thema, während Datenkonsolidierung und institutionelle Berichtsstandards nun zentrale Differenzierungsmerkmale sind.
Seite zuletzt aktualisiert am:


