
Größe und Marktanteil des europäischen Investmentfondsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
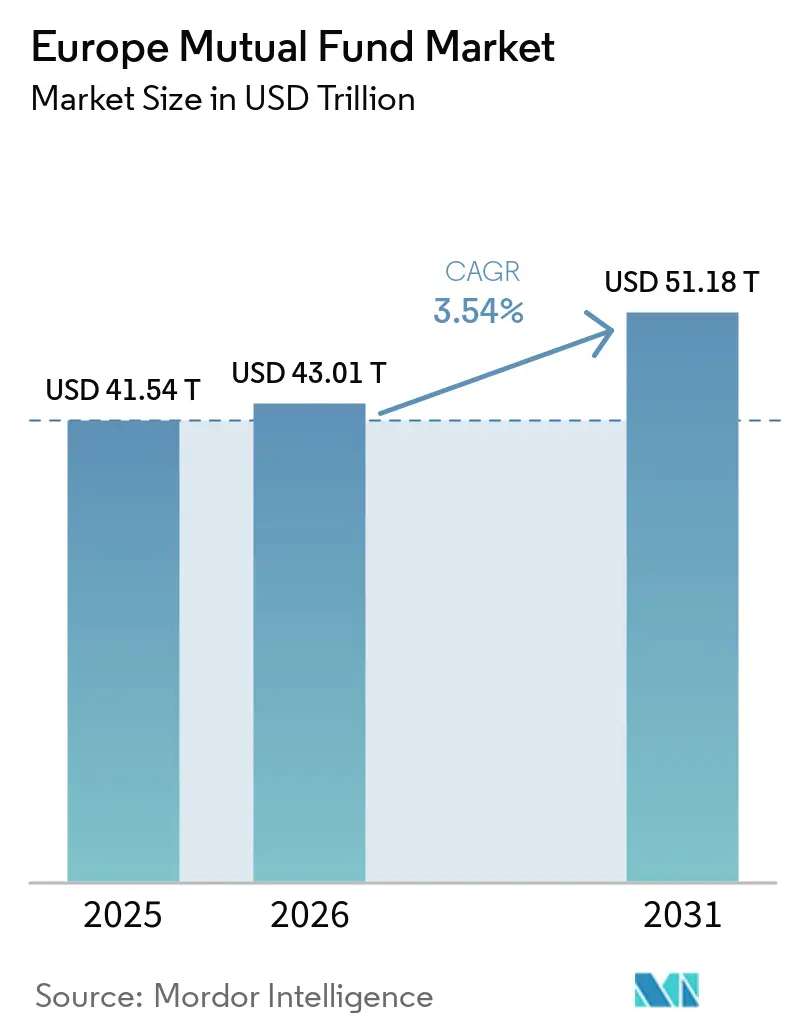
| Marktgröße im Basisjahr (2025) | 41.54 Billionen US-Dollar |
| Marktgröße (2026) | 43.01 Billionen US-Dollar |
| Marktgröße (2031) | 51.18 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.54 % |
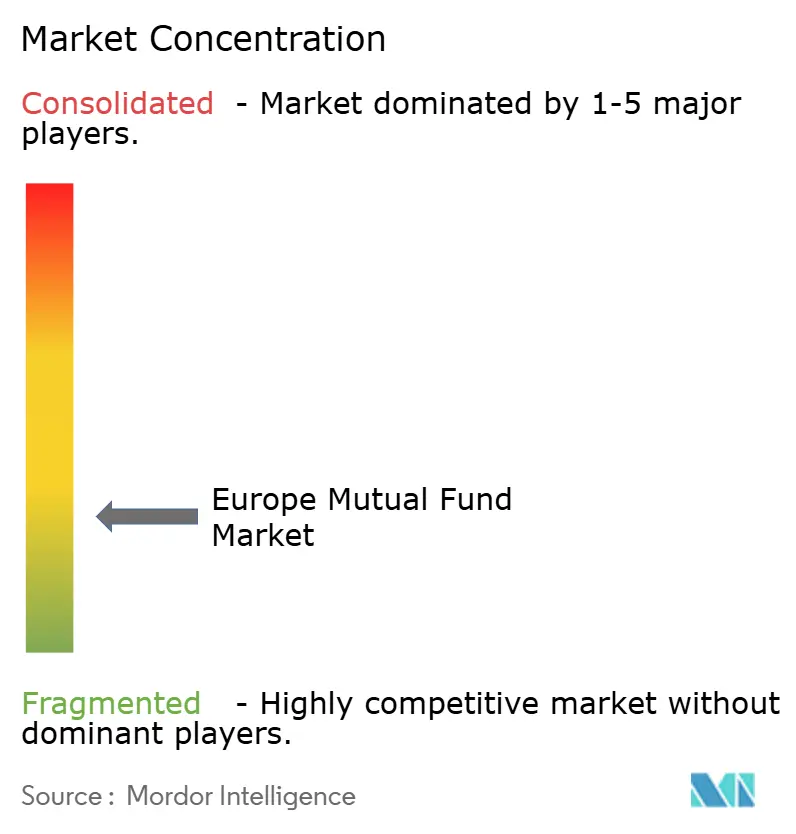
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des europäischen Investmentfondsmarktes von Mordor Intelligence
Die Größe des europäischen Investmentfondsmarktes wird im Jahr 2026 auf 43,01 Billionen USD geschätzt, ausgehend von einem Wert von 41,54 Billionen USD im Jahr 2025, mit Projektionen von 51,18 Billionen USD bis 2031, was einem Wachstum von 3,54 % CAGR im Zeitraum 2026–2031 entspricht. Das stetige Vermögenswachstum beruht auf einer Kombination aus unterstützender Regulierung, zunehmendem digitalen Vertrieb und wachsender Nachfrage der Anleger nach ESG-Strategien. Die Gebührenkompressionierung bleibt ein Gegenwind, doch Skaleneffekte, Produktinnovation und grenzüberschreitendes Passporting helfen den Managern, ihre Margen zu schützen. Die strengeren ESG-Namensrichtlinien der Europäischen Wertpapier- und Marktaufsichtsbehörde (ESMA) lenken in Verbindung mit den Klassifizierungen nach Artikel 8 und Artikel 9 der Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor (Sustainable Finance Disclosure Regulation, SFDR) neue Mittel in konforme Produkte, während gleichzeitig die Produktbereinigung bei Nachzüglern beschleunigt wird. Die Reformen der Kapitalmarktunion reduzieren weiterhin Reibungsverluste bei der grenzüberschreitenden Vermarktung und Abwicklung und verschaffen dem europäischen Investmentfondsmarkt einen breiteren Zugang zu Privat- und institutionellen Mittelzuflüssen. Die Technologieübernahme – von der Robo-Beratung bis zur Tokenisierung von Fondsanteilen – erweitert die adressierbare Zielgruppe, senkt die Vertriebskosten und liefert datenreiche Servicemodelle, die die Kundenbindung verbessern. Die makroökonomische Normalisierung belebt die Nachfrage nach Anleihenfonds, da Anleger Duration und Kreditspread-Erfassung anstreben, ohne Aktienallokationen aufzugeben. Da die fünf größten Manager nur 30,80 % der Vermögenswerte kontrollieren, bleibt der Wettbewerbsdruck hoch, was spezialisierten Boutiquen Raum bietet, durch thematische und alternative Strategien zu wachsen.
Wichtigste Erkenntnisse des Berichts
- Nach Anlageklasse erzielten Aktienfonds im Jahr 2025 einen Anteil von 38,35 % am europäischen Investmentfondsmarkt, während Anleihenfonds bis 2031 das schnellste Wachstum mit einer CAGR von 9,98 % prognostiziert wird.
- Nach Anlegertyp entfielen im Jahr 2025 56,10 % des europäischen Investmentfondsmarktes auf Privatanleger, während institutionelle Vermögenswerte mit der höchsten prognostizierten CAGR von 7,49 % bis 2031 aufweisen.
- Nach Vertriebskanal führten Banken im Jahr 2025 mit einem Anteil von 44,20 % am europäischen Investmentfondsmarkt, während Online-Plattformen mit einer CAGR von 16,85 % bis 2031 zulegen.
- Nach Geografie befehligte das Vereinigte Königreich im Jahr 2025 einen Anteil von 26,18 % am europäischen Investmentfondsmarkt, während Spanien bis 2031 eine CAGR von 9,14 % erzielen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu ESG-konformen Fonds | +1.2% | EU-Kernmarkt mit Ausstrahlungseffekten auf das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Anhaltend niedrige Zinsen bis 2027 | +0.8% | Eurozone-Kernmarkt | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Kapitalmarktunion | +0.6% | EU-27 ohne Vereinigtes Königreich und Schweiz | Langfristig (≥ 4 Jahre) |
| Wachsende Verbreitung der Robo-Beratung | +0.9% | Nordische Führungsrolle | Mittelfristig (2–4 Jahre) |
| Tokenisierung von Fondsanteilen | +0.3% | Luxemburg-zentrierte Pilotmärkte | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitendes Passporting nach ELTIF 2.0 | +0.4% | EU-27-Privatanleger | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu ESG-konformen Fonds
Die Nachfrage nach nachhaltigen Strategien hat Artikel-8- und Artikel-9-Fonds in den Vordergrund des europäischen Investmentfondsmarktes katapultiert und im Jahr 2024 Nettomittelzuflüsse von 191–195 Milliarden USD (180 Milliarden EUR) angezogen, was 75 % der gesamten Investmentfondszeichnungen entspricht[1]Autorité des Marchés Financiers, "Jahresbericht 2024 – Vermögensverwaltung," amf-france.org.. Die ESMA-Namensrichtlinien von 2024 verschärften die Zulassungskriterien, was zu weitreichenden Umklassifizierungen und vorübergehenden Mittelabflüssen aus marginalen Produkten führte, bevor sich die Situation mit robusteren Offenlegungsstandards stabilisierte. Größere Manager haben ihre Forschungskapazitäten genutzt, um die Anforderungen an nachteilige Nachhaltigkeitsindikatoren (Principal Adverse Impacts) gemäß der SFDR zu erfüllen und ihre Gebührenstrukturen vor dem allgemeinen Kompressionstrend zu schützen. Die taxonomiegesteuerten Anreize Frankreichs haben neue thematische Fondslaunches angeregt, darunter Klimatransitions- und Biodiversitätsstrategien, die Premiumpreise erzielen. Institutionelle Kapitalanleger nutzen ESG-Kriterien als Auswahlhürde bei der Managerselektion und lenken Mandate an Plattformen mit bewährten Stewardship-Rahmenwerken. Privatanleger, die durch transparente Wirkungsmetriken auf digitalen Dashboards befähigt werden, investieren einen wachsenden Anteil ihrer monatlichen Sparpläne in nachhaltig ausgerichtete Fonds. Die sich weiterentwickelnde EU-Taxonomie, die 2025 Kernenergie und Gas zu den Übergangstätigkeiten hinzufügen soll, dürfte angrenzende Produktlinien erschließen und die Mittelzuflussdynamik in den europäischen Investmentfondsmarkt aufrechterhalten.
Wachsende Verbreitung der Robo-Beratung
Digitale Plattformen, die die Portfoliokonstruktion automatisieren, erzielen zweistellige Marktanteilsgewinne, insbesondere in nordischen Privatkundenkanälen, wo bereits 18 % der Vermögenswerte in automatisierten Mandaten angelegt sind[2]Nordea Asset Management, "Nordic Investment Trends 2024," nordea.com.. Algorithmische Beratung, die nun durch präzisierte MiFID-II-Geeignetheitsregeln legitimiert ist, ermöglicht kosteneffiziente Angebote, die 0,25–0,75 % berechnen, gegenüber 1,5–2,5 % in traditionellen Filialen. Deutschlands BaFin erteilte im Jahr 2024 12 neue Robo-Lizenzen, was die regulatorische Akzeptanz algorithmischer Dienstleistungen signalisiert, sofern Governance- und Transparenzstandards eingehalten werden. Vanguards europäisches Robo-Geschäft verzeichnete ein Vermögenswachstum von 40 % im Jahresvergleich, angetrieben durch Tax-Loss-Harvesting und niedrige Mindestanlagebeträge, die vermögende Privatanleger ansprechen. Banken haben reagiert, indem sie White-Label-Robo-Module in mobile Apps integriert haben, um ihren Vertriebsanteil von 44,87 % zu verteidigen und gleichzeitig die Betriebskosten deutlich zu senken. Verbesserungen der Kundenerfahrung, einschließlich durchgängiger KYC-Prozesse und biometrischem Onboarding, verkürzen den Investitionsprozess und beschleunigen die Umwandlung von verwaltetem Vermögen. Mit der Reifung von Systemen auf Basis künstlicher Intelligenz werden Robo-Plattformen ESG-Bewertungen und personalisierte Altersvorsorge-Gleitpfade integrieren und damit die Obergrenze der digitalen Durchdringung im Europa-Investmentfonds-Markt anheben.
Ausweitung der Reformen der EU-Kapitalmarktunion
Der dritte CMU-Aktionsplan steigerte die grenzüberschreitenden Passporting-Notifizierungen im Jahr 2024 um 25 % und erweiterte damit die adressierbare Anlegerbasis des europäischen Investmentfondsmarktes über EU-Rechtsgebiete hinweg[3]Europäische Kommission, "Fortschrittsbericht Kapitalmarktunion 2024," ec.europa.eu.. Standardisierte Quellensteuerverfahren reduzierten operative Reibungsverluste, insbesondere für luxemburgische und irische UCITS, die eine Mehrländer-Distribution anstreben. Der Schritt der ESMA hin zu einem konsolidierten Datenticker für Fonds verbesserte die Preistransparenz und schuf gleiche Wettbewerbsbedingungen für Privatanleger, die historisch durch fragmentierte Daten benachteiligt waren. Harmonisierte Depotbankregeln unter UCITS V ermöglichen es kleinen und mittelgroßen Managern, paneuropäische Verwahrungsdienstleistungen zu Skalenpreisen zu sichern und damit die Einstiegshürden für thematische und alternative Strategien zu senken. Der künftige Europäische Einheitliche Zugangspunkt (European Single Access Point) soll Unternehmensoffenlegungsdaten zentralisieren und die Due-Diligence-Prozesse der Fonds für Institutionen vereinfachen. Die Quellensteuer-Komplexitäten in Deutschland bleiben ein anhaltender Engpass, was zeigt, dass lokale Besonderheiten die Vorteile der Kapitalmarktunion abschwächen können. Trotz ungleichmäßiger Umsetzung unterstützen die aggregierten Kosteneinsparungen aus den CMU-Initiativen positive Betriebshebeleffekte, die der CAGR-Erwartung von 3,58 % für den europäischen Investmentfondsmarkt zugrunde liegen.
Grenzüberschreitende Passporting-Effizienzen nach ELTIF 2.0
ELTIF 2.0 senkte die Mindestzeichnungsbeträge von 10.700 USD auf 1.070 USD (10.000 EUR auf 1.000 EUR) und erschloss damit ein geschätztes europäisches Privatanlegervermögen von 577,5 Milliarden USD (500 Milliarden EUR) für Infrastruktur-, Private-Equity- und Immobilienstrategien. Die luxemburgische CSSF genehmigte 2024 15 neue Strukturen, die vielfach grenzüberschreitend in schlüsselfertigen Mantelprodukten vermarktet werden, welche KYC und Abwicklung vereinfachen. Verbesserte Liquiditätsbestimmungen, einschließlich vorgeschriebener Rücknahmefenster und Sekundärmarktzugang, haben frühere Bedenken hinsichtlich langer Haltefristen zerstreut. Amundis erster Infrastruktur-ELTIF für Privatanleger zog innerhalb von sechs Monaten 2,31 Milliarden USD (2 Milliarden EUR) an und verdeutlichte das aufgestaute Interesse wohlhabender Privatanleger an alternativen Anlagen. Die Ausrichtung auf EU-Taxonomieziele ermöglicht es Managern, sowohl Nachhaltigkeits- als auch Diversifikationsnachweise zu erwerben und Halo-Effekte zu erzielen, die bei institutionellen Beratern Anklang finden. Banken bündeln ELTIFs mit Altersvorsorgeproduktangeboten und nutzen vereinfachte Offenlegungsvorlagen, um die MiFID-II-Kosteninformationspflichten zu erfüllen und gleichzeitig den Kundenanteil auszubauen. Im Laufe der Zeit werden alternative Mittelzuflüsse aus dem Privatanlegerbereich voraussichtlich die demografisch bedingte Entsparungsdynamik bei traditionellen Aktienallokationen im europäischen Investmentfondsmarkt abmildern.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gebührenkompression durch passive Produkte | -0.9% | Global mit Führungsrolle des Vereinigten Königreichs und der Niederlande | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei SFDR Level-2-Offenlegungen | -0.4% | EU-27 mit begrenzten Ausstrahlungseffekten auf das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Erhöhtes Cybersicherheits- und Datenschutzrisiko | -0.3% | Global mit DSGVO-Schwerpunkt | Langfristig (≥ 4 Jahre) |
| Demografische Verschiebung zur Entsparungsphase | -0.6% | Deutschland und Italien als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebührenkompression durch passive Produkte
Indexverfolgende Vehikel saugen weiterhin Mittelzuflüsse von teureren aktiven Pendants ab und drücken die durchschnittlichen Investmentfondskosten in Deutschland von 1,45 % im Jahr 2020 auf 1,15 % im Jahr 2024. Das europäische ETF-Buch von Vanguard stieg um 35 % auf 207,9 Milliarden USD (180 Milliarden EUR), begünstigt durch staatlich geförderte Sparpläne, die auf ETF-Allokationen Transaktionsgebühren erlassen. Renten-ETFs bieten nun Gesamt-TERs von 0,05 %, was aktive Anleihenfonds-Manager zwingt, Gebühren von über 0,75 % mit nachweisbarem Alpha oder maßgeschneiderten Mandaten zu rechtfertigen. Die Produktbereinigung beschleunigte sich, da 15 % der europäischen Fondspaletten im Jahr 2024 konsolidiert oder aufgelöst wurden und damit suboptimale Angebote ausgesondert wurden, die preislich nicht wettbewerbsfähig sind. Manager reagierten mit der Einführung faktorbasierter Hybridprodukte und erfolgsbezogener Anteilsklassen, doch diese Maßnahmen kannibalisieren häufig etablierte Einnahmequellen. Der Margenrückgang verstärkt M&A-Überlegungen, da mittelgroße Plattformen nach Kostensynergien und digitalem Betriebshebel suchen. Der anhaltende Preiskampf dürfte das aggregierte CAGR-Potenzial des europäischen Investmentfondsmarktes in den nächsten zwei Jahren um 0,9 Prozentpunkte mindern.
Demografische Verschiebung zur Entsparungsphase bei alternden Anlegern
Europas Medianalter steigt weiter und verschiebt die finanziellen Prioritäten der Haushalte von der Vermögensakkumulation hin zur Einkommensgenerierung und Kapitalerhaltung. Deutsche und italienische Rentner lösen aktienlastige Investmentfondspositionen zugunsten von Entsparungsstrategien auf und verschieben die Nettomittelzuflüsse weg von Wachstumsprodukten. Rentenreformen, die die Verbreitung der betrieblichen Altersversorgung ausweiten, mildern den Mittelabfluss, doch jüngere Generationen sparen weniger als ihre Vorgänger in vergleichbaren Lebensphasen und verlangsamen das absolute AUM-Wachstum. Manager lancieren Zieldatums- und verwaltete Auszahlungsfonds, doch diese konservativen Allokationen erzielen niedrigere Gesamtgebühren und komprimieren die Top-Line-Einnahmen selbst dann, wenn sich die Vermögenswerte stabilisieren. Die jüngsten Rentenreformen in Italien beschleunigen den Liquiditätsbedarf und zwingen Manager, mehr Barmittel oder kurzlaufendere Anleihen zu halten, was das Renditepotenzial mindert. Robo-Berater bedienen alternde Kunden mit automatisierten Entnahmeplänen und erhöhen damit den Wettbewerbsdruck auf traditionelle Vertriebspartner, die bei der Betreuung von Rentnern auf persönliche Beratung setzen. Insgesamt dürfte die demografische Entsparungsdynamik die prognostizierte CAGR des europäischen Investmentfondsmarktes bis 2030 um 0,6 Prozentpunkte reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlageklasse:
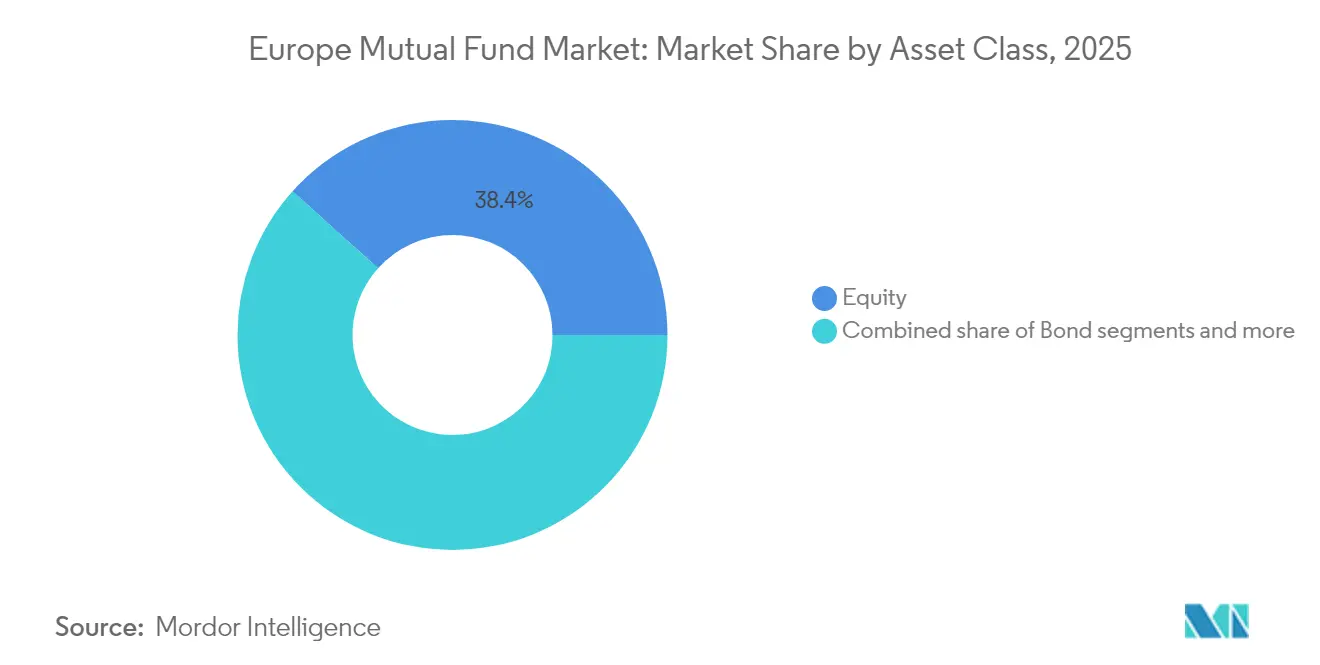
Aktienmarktführerschaft trifft auf ESG-TransformationAktienfonds machten im Jahr 2025 einen Marktanteil von 38,35 % am europäischen Investmentfondsmarkt aus und spiegeln damit den anhaltenden Appetit auf Wachstumsthemen und die schnelle Verbreitung von ESG-Mandaten wider. Anleihenfonds folgten dicht dahinter mit 35,42 %, da Anleger angesichts der EZB-Straffungszyklen, die die Renditen von historischen Tiefständen hoben, ohne eine Rezession auszulösen, Duration und Inflationsabsicherung suchten. Mischfondsallokationen erfassten 15,62 % und sprachen ausgewogene Anlegerprofile an, die in volatilen Zinsphasen Kapitalschutzpuffer schätzen. Geldmarktstrategien hielten einen Anteil von 8,01 %, da Unternehmensschatzmeister in einem sich erholenden Zinsumfeld Liquidität parken, um verbesserte Tagesgelderträge zu erzielen. Alternative UCITS wuchsen zwar nur auf 2,60 %, aber schnell, angetrieben durch Infrastrukturschulden- und Private-Credit-Replikationsfonds, die Diversifizierung plus Liquidität versprechen. Die prognostizierte CAGR von 6,18 % für Aktienfonds impliziert, dass die Größe des europäischen Investmentfondsmarktes für Aktien bis 2031 22,27 Billionen USD übersteigen könnte, wenn das aktuelle Mittelzufluss-Momentum anhält. Die regulatorische Klarheit im Rahmen des Digital Operational Resilience Act verpflichtet jede Anlageklassenplattform zu Investitionen in Cyber-Infrastruktur und erhöht damit die Compliance-Ausgaben auf durchschnittlich 2,88 Millionen USD (2,5 Millionen EUR) je Manager.
Aktienfonds tragen zunehmend das Artikel-8- oder Artikel-9-Label, wobei ESG-Screening in die Standard-Prospektsprache integriert ist, anstatt als eigenständiges Merkmal vermarktet zu werden. Anleihenfonds profitieren von erneuten institutionellen Allokationen in Investment-Grade-Kredite, insbesondere im Vereinigten Königreich, wo die LDI-Auflösung bei Pensionsfonds Bilanzkapazitäten für traditionelle Investmentfondsprodukte freigesetzt hat. Hybridstrategien nutzen automatisierte Rebalancing-Engines zur Einhaltung von Risikobändern und bieten Privatanlegern, die nach den Volatilitätsepisoden 2022–2023 vorsichtig geworden sind, Komfort. Geldmarktangebote haben sich durch tokenisierte Anteilsklassen neu erfunden, die auf einer Blockchain innerhalb von Minuten abgewickelt werden und dabei Kontrahenten- und Abwicklungsrisiken reduzieren, während sie gleichzeitig die MiFID-Kostentransparenzregeln erfüllen. Alternative UCITS nutzen weiterhin Relative-Value- und Makrotrend-Chancen und ziehen Institutionen an, die eine tägliche Liquidität mit geringerem operativem Due-Diligence-Aufwand als bei privaten Fondsstrukturen wünschen. Infolgedessen wird die Größe des europäischen Investmentfondsmarktes für alternative Anlagen bis 2030 voraussichtlich auf das Dreifache ansteigen, wenn auch von einer niedrigen Basis aus, und damit marginal, aber bedeutsam zur Gesamtdiversifikation beitragen. Cross-Asset-Korrelationen werden die Produktentwicklungsgeschwindigkeit bestimmen und Manager dazu veranlassen, Multi-Asset-ESG-, Klima- und Faktorauflagen in schlüsselfertige Mantelprodukten für Privat- und institutionelle Kunden zu bündeln.


Nach Anlegertyp:
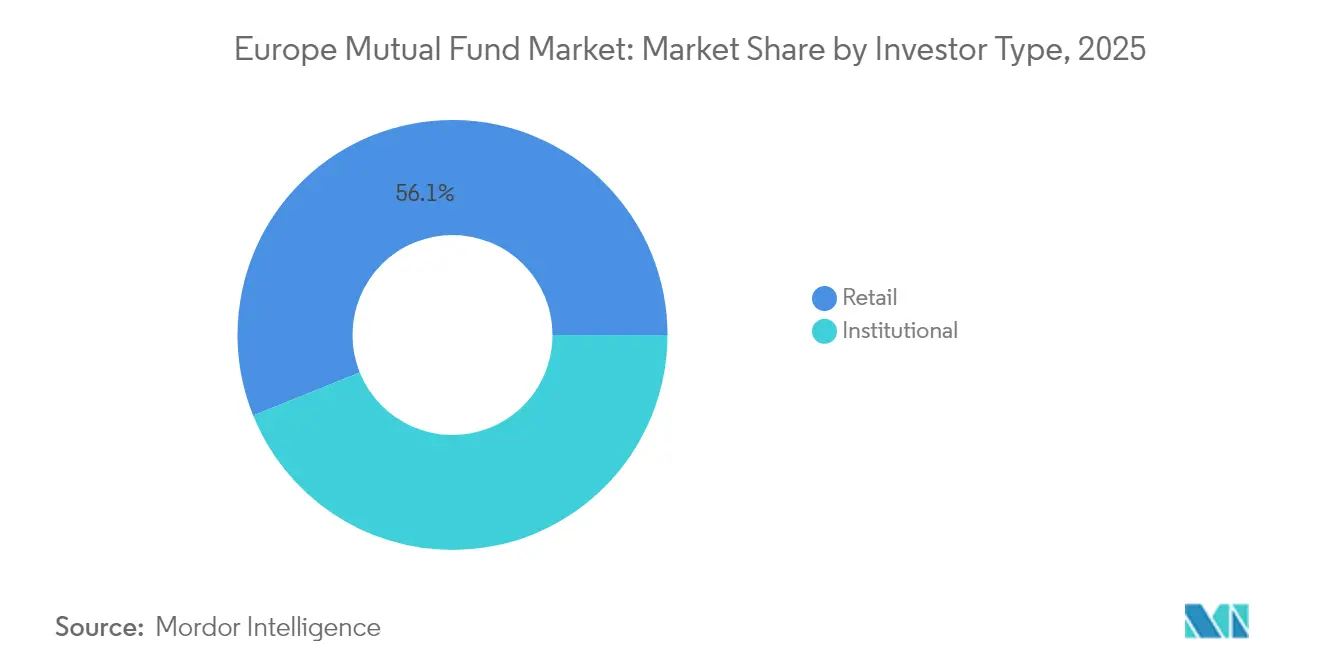
Resilienz der Privatanleger und institutionelle PräzisionPrivatanleger hielten im Jahr 2025 56,10 % des aggregierten AUM und festigen damit ihre zentrale Rolle im europäischen Investmentfondsmarkt. Digitale Zugangswege, Gebührentransparenz und die Zunahme von thematischen Fonds mit niedrigen Mindestanlagebeträgen erweitern die Beteiligung von Erstanlegern in Spanien, Frankreich und den nordischen Ländern. Betriebliche Auto-Enrolment-Systeme lenken schrittweise Gehaltsbeiträge in diversifizierte Multi-Asset-Fonds und mildern damit demografische Gegenwinds einer alternden Bevölkerung. Regulatoren haben Kostenaufschlüsserungs-Dashboards vorgeschrieben, die Einzelpersonen in die Lage versetzen, TERs zu vergleichen und Mittelzuflüsse in wettbewerbsfähige Produkte zu lenken, einschließlich ELTIFs, die nun ab 1.155 USD (1.000 EUR) verfügbar sind. Institutionelle Anleger, die für 43,90 % der Vermögenswerte verantwortlich sind, setzen präzisionsgesteuerte Mandate ein, die durch Solvenz- und Bilanzierungsanforderungen bestimmt werden und häufig maßgeschneiderte ESG-Ausschlüsse gemäß treuhänderischer Pflicht verlangen. Norwegische und niederländische Pensionsfonds steigerten ihr europäisches Aktienengagement im Jahr 2024 um zweistellige Beträge und nutzten dabei die Branchenführerschaft in erneuerbaren Energien und technologischen Enabler-Sektoren. Die Konvergenz der Präferenzen von Privat- und institutionellen Anlegern in Bezug auf Nachhaltigkeit ermöglicht Skaleneffekte für Manager, auch wenn institutionelle Kunden Gebührennachlässe aushandeln, die den Einnahmeneffekt abschwächen.
Das Wachstum der Privatanleger, das bis 2031 eine CAGR von 7,12 % prognostiziert, hängt von der fortgesetzten Fintech-Durchdringung und robusten Anlegerschutzrahmen ab, die nach Markteinbrüchen das Vertrauen aufrechterhalten. Robo-Plattformen bilden jüngere Generationen durch gamifizierte Apps aus, während Banken hybride Beratungsmodelle einsetzen, die menschliches Coaching mit algorithmischem Rebalancing verbinden, um bestehende Kundenbeziehungen zu erhalten. Institutionelle Mittelzuflüsse bleiben volatil, an Asset-Liability-Rebalancing und regulatorische Kapitalverschiebungen geknüpft, doch strukturierte Produktmantelprodukten, die mit Investmentfondsbaskets verknüpft sind, gewinnen bei Versicherern, die kapitaleffiziente Renditen suchen, an Bedeutung. Harmonisierte Berichtsstandards gemäß der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive) fördern die produktsegmentübergreifende Portabilität und ermöglichen es Managern, Privatanleger-Strategien für institutionelle Maßtranchen mit minimalem zusätzlichem Aufwand zu klonen. Beide Anlegergruppen erwarten nun Echtzeit-ESG-Metriken und Szenarioanalyse-Dashboards – eine Anforderung, die Back-Office-Dateninfrastrukturen unter Druck setzt, aber die Kundenbindung stärkt, sobald sie implementiert ist. Gebührenverhandlungen tendieren zu erfolgsgebundenen Strukturen, insbesondere bei institutionellen Allokationen in aktive ESG-Aktien, und richten damit die Wirtschaftlichkeit auf die Alpha-Generierung aus. Robuste Depotbank- und Treuhandaufsicht stärkt das Vertrauen und stellt sicher, dass der europäische Investmentfondsmarkt trotz wachsendem ETF-Wettbewerb seine zentrale Stellung in europäischen Haushaltsdepots beibehält.
Nach Vertriebskanal:
Digitale Disruption gestaltet die Wertschöpfungskette neuBanken dominierten weiterhin mit einem Anteil von 44,20 % im Jahr 2025, doch Online-Plattformen verzeichneten eine beeindruckende CAGR von 16,85 %, die bis 2031 anhalten soll. Schnelles digitales Onboarding, niedrige Gebühren und eine intuitive Benutzeroberfläche ziehen Millennials und Generation-Z-Sparer an, die nun einen wachsenden Anteil der monatlichen Systematischen Investitionspläne ausmachen. Finanzberater blieben mit 17,60 % relevant und bedienen die komplexen Bedürfnisse von wohlhabenden Kunden, die Nachlassplanung, Steueroptimierung und maßgeschneiderte ESG-Ausrichtungen schätzen. Der Direktvertrieb zu Fonds kanalisierte 12,40 % der Mittelzuflüsse, größtenteils über Asset-Manager-Websites, die provisionsfreie Zeichnungen anbieten, die durch Payment-for-Order-Flow-Modelle finanziert werden. Open-Banking-Gesetzgebung eröffnete die Drittaggregation, sodass Fintechs 360-Grad-Bilanzübersichten präsentieren und personalisierte Investmentfonds-Empfehlungen auf Basis von Cashflow-Analysen ausspielen können. Banken kontern mit der Integration von Robo-Modulen und der Modernisierung mobiler Schnittstellen, wie UBS' digitale Vermögenssparte, die 2024 nach der Integration von KI-Chatbots für die Zielplanung ein AUM-Wachstum von 45 % verzeichnete. Tokenisierte Anteile, die rund um die Uhr auf zugelassenen Blockchains gehandelt werden, reduzieren die Abwicklungslatenz, verbessern die Liquiditätswahrnehmung und sprechen jüngere Anleger an, die Echtzeit-Finanzprodukte gewohnt sind.
Plattformwettbewerb komprimiert Front-End-Gebühren, multipliziert aber die Vermögensgeschwindigkeit, da reibungsloses Switching Portfolios schneller rebalanciert und Beratungskontaktpunkte erhöht. Regulatoren überwachen Anreizmodelle, um sicherzustellen, dass provisionsfreie Angebote keine indirekten Kosten verbergen, und verpflichten Plattformen, Gesamtkostenquoten prominent auszuweisen. Banken nutzen ihre Bilanzen, um Fonds in versicherungsgebundene Sparprodukte zu verpacken – ein Ansatz, der Kapitalgarantien mit Fondsaufwärtspotenzial bündelt und Margen auch bei sinkenden Nominalgebühren erhält. Finanzberaternetzwerke übernehmen ganzheitliche Wellbeing-Ansätze und integrieren Cashflow-Planung, Rentenprognosen und ESG-Präferenzen in ein einheitliches Dashboard, das die Kundenbindung stärkt. Direktkanäle entwickeln sich zu gemeinschaftsorientiertem Investieren mit Social-Sharing-Funktionen, gamifizierten Fortschrittszielen und viraler Verbreitung thematischer Fondslaunches. AML/KYC-Protokolle werden API-basiert, verkürzen die Kontoeröffnungszeiten auf Minuten und richten sich an europäischen E-ID-Initiativen aus, um die Zeichnungskonversionsraten zu steigern. Letztendlich vertieft digitales Engagement die Anlegerbildung und erweitert die Größe des europäischen Investmentfondsmarktes, indem bislang unerschlossene oder unterinvestierte Bevölkerungsgruppen auf dem ganzen Kontinent angesprochen werden.
Geografische Analyse
Westeuropäischer Investmentfondsmarkt
Der europäische Investmentfondsmarkt spiegelt eine vielfältige und sich wandelnde Landschaft wider, in der das Vereinigte Königreich, Deutschland und Frankreich führende Positionen einnehmen. Das Vereinigte Königreich nutzt weiterhin die finanzielle Tiefe Londons und die globale Vertriebsinfrastruktur trotz des Brexits, während Reformen wie das Mansion-House-Programm die Fondsgenehmigungen vereinfacht haben. Die regulatorische Divergenz hat Innovationen angetrieben, darunter Klimaübergangsfonds für inländische Pensionskassen, während fintech-Cluster und günstige Wechselkursdynamiken internationale Kapitalflüsse anziehen. Deutschland profitiert von einer starken institutionellen Basis und einem durch Steueranreize und ESG-Produktglaubwürdigkeit getriebenen Privatanlegerengagement. Etablierte Vermögensverwalter, attraktive Sparprodukte und die Ausrichtung auf grüne Finanzierung im Einklang mit nationalen Politikzielen treiben Frankreichs Markt voran. Zusammen bilden diese Kernmärkte das Rückgrat des Investmentfondswachstums in der gesamten Region.
Süd- und Westeuropäischer Investmentfondsmarkt
Süd- und westeuropäische Länder – Spanien, Italien und der BENELUX-Block – tragen zunehmend zur Marktexpansion bei. Spanien führt beim prognostizierten Wachstum aufgrund von Rentenreformen und der raschen digitalen Akzeptanz unter jüngeren Sparern, während Banken durch neue Strukturen der dritten Säule Fondsströme generieren. Italiens Markt ist aufgrund der demografischen Struktur eher konservativ ausgerichtet, verzeichnet jedoch ein wachsendes Interesse an Managed-Payout- und Zieldatumslösungen, während Mailand als Fondsdienstleistungszentrum an Bedeutung gewinnt. Die BENELUX-Länder spielen trotz ihrer geringen Größe als Anlegerdomizil eine überproportionale Rolle in der Fondsverwaltung, wobei Luxemburg als zentraler Knotenpunkt für den grenzüberschreitenden UCITS-Vertrieb fungiert. Regulatorische Agilität und Infrastrukturvorteile machen BENELUX zu einer entscheidenden logistischen Basis für globale Fondsinitiatoren. Die strategischen Positionen dieser Länder stützen die breitere Effizienz und Wettbewerbsfähigkeit des europäischen Fondsökosystems.
Nordischer und mitteleuropäischer Investmentfondsmarkt
In Nord- und Schwellenländereuropa sind Innovation und Konvergenz die wichtigsten Wachstumstreiber. Die nordischen Länder führen bei der digitalen Akzeptanz, der ESG-Integration und Tokenisierungspilotprojekten, mit einer starken staatlichen und privaten Ausrichtung auf grüne Finanzierung. Hohe Einkommen und mobilfreundliche Plattformen sichern stetige Beiträge, während lokale Regulierungsbehörden innovative Produktexperimente unterstützen. Schwellenmärkte wie Polen und die Tschechische Republik holen durch arbeitgebergeförderte Programme und verbesserten Marktzugang über kreuzgelistete UCITS auf. fintech-Partnerschaften und rein digitale Angebote senken Einstiegshürden und verbreitern die Anlegerbasis. Währungsgesicherte Produkte und Steuerreformen steigern die Attraktivität für anspruchsvollere Anleger. Diese Regionen, obwohl unterschiedlich in ihrer Reife, sind zunehmend wichtige Wachstumsmotoren für den europäischen Investmentfondsmarkt.
Regulatorisches Umfeld
Der europäische Investmentfondsmarkt unterliegt hauptsächlich den Rahmenwerken UCITS und AIFMD, wobei die Regulierungsbehörden sowohl die Vorschriften zum Liquiditätsrisiko als auch zur Nachhaltigkeit verschärfen. Die Richtlinie (EU) 2024/927 führte erweiterte Anforderungen an das Liquiditätsrisikomanagement für UCITS-Verwaltungsgesellschaften und AIFMs ein, wonach mindestens zwei Liquiditätsmanagement-Instrumente (LMTs) aus einem vorgegebenen Katalog verfügbar sein müssen. Die ESMA veröffentlichte im März 2026 Leitlinien zu LMTs, um Auswahl, Governance und Aktivierung über die Rechtsordnungen hinweg zu vereinheitlichen.
Auch die aufsichtliche Berichterstattung verschiebt sich in Richtung Harmonisierung und Vereinfachung. Die Europäische Kommission veröffentlichte am 4. Dezember 2025 das Market Integration and Supervision Package (MISP), das Änderungen der UCITS-Richtlinie und eine breitere aufsichtliche Konvergenz vorschlägt, während die ESMA im Mai 2026 einen Abschlussbericht veröffentlichte, der ein EU-weit integriertes Erhebungsrahmenwerk für Fondsdaten skizziert. Die Delegierte Verordnung (EU) 2026/465 der Kommission legte technische Regulierungsstandards zu den Merkmalen von LMTs fest, die ab dem 16. April 2026 gelten und Manager dazu zwingen, Prospekte, operative Verfahren und Berichtssysteme im Vorfeld einer stärker vereinheitlichten EU-Aufsicht zu aktualisieren.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Investmentfonds reicht von der Produktherstellung durch Vermögensverwalter (UCITS-ManCos und AIFMs), unterstützt durch delegiertes Portfoliomanagement, Index- und Dateninputs, Fondsverwaltung und Transferagentur, Depotbank- und Verwahrdienste, Wirtschaftsprüfung und rechtliche Strukturierung, bis hin zum Vertrieb über Retail- und institutionelle Kanäle. Branchenverbände weisen auf die Konzentration von Fondsdomizilen und Servicing-Hubs hin, wobei Luxemburg und Irland als zentrale grenzüberschreitende Strukturierungs- und Verwaltungszentren fungieren, während größere Absatzmärkte wie das Vereinigte Königreich, Deutschland und Frankreich die Endanlegernachfrage verankern.
Die Wirtschaftlichkeit von Vertrieb und Servicing prägt zunehmend die Wettbewerbsfähigkeit, da die Vertriebskosten einen großen Anteil der Gesamtkosten der Fonds ausmachen (48 % der UCITS-Kosten und 27 % der AIF-Kosten, gemäß den im Evidenzpaket referenzierten ESMA-Kostenaufschlüsselungen). Der grenzüberschreitende Vertrieb begünstigt weiterhin größere, skalierbare Fonds, wobei die durchschnittliche Fondsgröße im grenzüberschreitenden Vertrieb 2025 einen Wert von 558 Millionen EUR erreichte. ALFI stellte in seiner Studie zum grenzüberschreitenden Vertrieb vom Mai 2026 zudem fest, dass das Vermögen 2025 schneller wuchs als die Anzahl der Fonds und im betrachteten grenzüberschreitenden Segment insgesamt 8,5 Billionen EUR erreichte, was die Bedeutung von Plattformzugang, Sorgfaltsprüfung der Vertriebspartner und operativer Skalierung entlang der Wertschöpfungskette unterstreicht, einschließlich standardisierter Berichterstattung und Bereitschaft für Liquiditätsinstrumente.
Wettbewerbslandschaft
Der Wettbewerb im europäischen Investmentfondsmarkt bleibt moderat, da die fünf größten Manager 30,80 % der kombinierten Vermögenswerte halten und bedeutenden Spielraum für mittelgroße und Nischenspezialisten lassen. BlackRock führt mit 9,8 % und nutzt breite passive, aktive und alternative Kapazitäten sowie die Aladdin-Risikoanalyseplattform, die institutionelle Partnerschaften vertieft. Amundi folgt mit 7,3 % und verbindet skalierbare Produktion mit lokaler Marktnähe sowie jüngst finalisierte Partnerschaften, die den US-Vertrieb ausweiten und ESG-UCITS zurück nach Europa kanalisieren. Vanguards Kostenführerschaftsmodell verstärkt den passiven Druck, während DWS und UBS die Top-Fünf durch robuste regionale Vermögensnetzwerke und fokussierte thematische Strategien abrunden. Die Gebührenkompression stimuliert die Konsolidierung; die Übernahme von NN Investment Partners durch Goldman Sachs Asset Management unterstreicht den Trend, europäische Vertriebskapazitäten und ESG-Kompetenz hinzuzukaufen.
Strategische Differenzierung stützt sich zunehmend auf nachhaltigkeitsorientierte Investmentnachweise, Datenwissenschaftskompetenz und digitales Kundenengagement. Unternehmen investieren Kapital in KI-Infrastruktur, um die Portfoliokonstruktion zu automatisieren, ESG-Kontroversen zu klassifizieren und das Berichtswesen zu personalisieren, wodurch Fixkosten auf größere Vermögensbasen verteilt werden. Tokenisierungspiloten, wie DWS' Launch eines Geldmarktfonds auf Polygon, zeigen Versuche, Liquidität und Abwicklungsgeschwindigkeit neu zu definieren und Erstbewegungs-Vorteile bei der Betriebseffizienz zu erzielen. Partnerschaften zwischen Asset Managern und Fintechs, beispielhaft durch den 10-Jahres-Pakt von Intesa Sanpaolo mit BlackRocks Aladdin Wealth, signalisieren eine Verlagerung hin zu Ökosystem-Playbooks anstelle von rein organischem Aufbau.
Regulierung fungiert sowohl als Schutzwall als auch als Katalysator: MiFID-II-Kostentransparenzanforderungen erhöhen die Wechselempfindlichkeit und belohnen Unternehmen mit sauberen Anteilsklassenstrukturen und wettbewerbsfähigen TERs; SFDR-Compliance-Kosten behindern kleine Marktteilnehmer, begünstigen aber Platzhirsche, die Datenrahmen über Hunderte von Strategien amortisieren. Grenzüberschreitende Marketingeffizienzen aus der Kapitalmarktunion senken die marginalen Expansionskosten und ermöglichen skalierbaren Plattformen, Sekundärmärkte schnell zu durchdringen und lokale Boutiquen ohne differenzierten Vorteil zu verdrängen. Spezialisierte Manager, die überzeugend thematische oder alternative Expertise kommunizieren können, behalten Preissetzungsmacht trotz anhaltender Gebührenkriege. Insgesamt bestimmen Innovation, Kostendisziplin und regulatorische Kompetenz die Gewinner und beeinflussen, wie schnell sich der europäische Investmentfondsmarkt in den nächsten fünf Jahren konsolidiert oder fragmentiert.
Branchenführer im europäischen Investmentfondsmarkt
-
BlackRock
-
Amundi
-
DWS Group
-
Schroders
-
Allianz Global Investors
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Investmentfondsmarkt
- BlackRock
- Amundi
- DWS Group
- Schroders
- Allianz Global Investors
- J.P. Morgan Asset Management
- UBS Asset Management
- AXA Investment Managers
- Legal & General Investment Management
- Invesco
- Fidelity International
- Franklin Templeton
- Pictet Asset Management
- abrdn
- M&G Investments
- Robeco
- BNP Paribas Asset Management
- Nordea Asset Management
- Danske Invest
- Goldman Sachs Asset Management (incl. NN IP)
Lesen Sie die Analyse der Europäischer Investmentfondsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Offene, digitale Vertriebs- und Produktformate, die Transparenz mit wettbewerbsfähiger Preisgestaltung verbinden, erweitern die adressierbare Anlegerbasis in ganz Europa. EFAMA meldete Nettomittelzuflüsse in Höhe von 274 Milliarden EUR in UCITS und AIFs im ersten Quartal 2026 (mit UCITS-Nettoabsatz von 251 Milliarden EUR), zusammen mit vierteljährlichen ETF-Nettomittelzuflüssen, die zum ersten Mal die Marke von 100 Milliarden EUR überschritten, was auf eine Dynamik hinweist, die Fondshüllen mit Intraday-Zugang und klaren Gebührenergebnissen unterstützt. Für Manager entsteht dadurch Freiraum in kostengünstigen und regelbasierten Produktpaletten, einschließlich ETF-Anteilsklassen und aktiver ETFs, während der Druck auf die Wirtschaftlichkeit traditioneller Anteilsklassen zunimmt, da Vertriebspartner Kostenvergleiche in den Vordergrund stellen.
Auch operative Transformation und regulatorische Vereinfachungsinitiativen schaffen Chancen im Bereich Daten, Berichterstattung und Automatisierung. Die ESMA veröffentlichte im Mai 2026 ihren Abschlussbericht zu einem integrierten EU-Rahmenwerk für die Erhebung von Fondsdaten, und die MISP-Vorschläge der Europäischen Kommission (veröffentlicht am 4. Dezember 2025) zielen darauf ab, nationale Ermessensspielräume zu reduzieren, die grenzüberschreitende Tätigkeiten erschweren; beide Entwicklungen drängen Unternehmen zu konsolidierten Datenarchitekturen und stärker standardisierten aufsichtlichen Schnittstellen. Die ESMA hob im März 2026 zudem in Erkenntnissen zur KI-Einführung hervor, dass 53 % der Unternehmen in der befragten Stichprobe noch keine KI-Anwendungsfälle in Produktion oder Entwicklung hatten, was Raum für Differenzierung durch gezielte Automatisierung im Kundenreporting, in Kontrollen und in der Backoffice-Verarbeitung lässt, insbesondere für Manager mit länderübergreifenden UCITS-Produktpaletten, die Technologieinvestitionen über eine breitere Vertriebsbasis amortisieren können.
Recent Industry Developments in Europäischer Investmentfondsmarkt
- Juli 2026: Allianz Global Investors listete seine ersten drei aktiven UCITS-ETFs an der Deutschen Börse und erweiterte damit seine europäische Vertriebspräsenz für aktive Strategien in einem börsengehandelten Format. Das Listing verbessert die Preistransparenz und die Intraday-Handelbarkeit für Strategien, die zuvor in traditionellen Investmentfondshüllen angeboten wurden, und deutet auf eine schnellere Skalierung über wichtige europäische Handelsplätze hin.
- Januar 2025: BlackRock schloss die Übernahme von Preqin für 2,55 Milliarden USD ab und ergänzte damit seine Plattform um Daten- und Analysefähigkeiten für Private Markets. Der erweiterte Datensatz unterstützt Fondsauswahl, Benchmarking und Portfoliokonstruktions-Workflows für institutionelle Kunden und stärkt die Skalenvorteile im Vertrieb und Servicing von Alternatives in Europa.
- Oktober 2024: Die DWS Group lancierte einen tokenisierten Geldmarktfonds auf der Polygon-Blockchain, der berechtigten Anlegern anteilige Eigentumsverhältnisse und rund um die Uhr laufende Handelsmechanismen ermöglicht. Dieser Ansatz reduziert Abwicklungsreibungen und zeigt, wie tokenisierte Fondsanteile bestehende UCITS-ähnliche Strukturen ergänzen können, indem sie Übertragungs-, Eigentumserfassungs- und Liquiditätsmanagementprozesse verbessern.


Europäischer Investmentfondsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als Wert der in europäisch ausgerichteten Investmentfonds gehaltenen Vermögenswerte gemessen, ausgedrückt als verwaltetes Vermögen (AUM) und zur Vergleichbarkeit über Länder und Zeiträume hinweg in USD angegeben.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind diskretionäre Mandate, separat verwaltete Konten und direkte Beteiligungen außerhalb von Investmentfonds-Strukturen (einschließlich der meisten Vermögenswerte aus allgemeinen Versicherungskonten).
Segmentierungsübersicht
-
Nach Anlageklasse
- Aktien
- Anleihen
- Mischfonds
- Geldmarkt
- Sonstige
-
Nach Anlegertyp
- Privatanleger
- Institutionelle Anleger
-
Nach Vertriebskanal
- Banken
- Online-Plattformen
- Finanzberater
- Direktvertrieb
-
Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Definition, welche Fondstypen als Investmentfonds gelten, und der anschließenden Erfassung der Länderabdeckung, Fondsklassifizierungen und Berichtsdaten, damit die Eingaben auf derselben Grundlage verglichen werden können. Wir stützen uns auf öffentliche Datensätze und Regelwerke, die das investierbare Fondsuniversum und seine Berichtsstruktur beschreiben, darunter EFAMA-Statistiken, Investmentfondsdaten der Europäischen Zentralbank, ESMA-Leitlinien und Veröffentlichungen nationaler Regulierungsbehörden.
Zur Erstellung des Größengerüsts prüfen wir außerdem Veröffentlichungen der Fondsindustrie zu Mittelflüssen und verwaltetem Vermögen, Wechselkursreihen der Zentralbanken für die Währungsumrechnung sowie Inflations- und Zinsindikatoren aus Quellen wie Eurostat und dem IWF. Anschließend überprüfen wir, ob die länderspezifischen Wachstumstreiber – wie Nettomittelzuflüsse und Marktrenditen – mit den Modellannahmen übereinstimmen. Bei Bedarf greift unser Team auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Investorenmaterialien zurück. Für Hintergrundinformationen zu Vertriebs- und Fondsverwaltungstechnologie verwenden wir ausschließlich eine importierbare Patentdatenbank, da diese nicht Teil der zentralen AUM-Schätzung ist. Diese Beispiele sind nicht abschließend; das Team hat auch andere öffentliche Quellen für die Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Feldarbeit konzentrierte sich auf die Validierung der Zuordnung von verwaltetem Vermögen in den Berichtsumfang sowie darauf, wie schnell sich diese Kennzahl mit Marktbewegungen und Anlegerströmen verändert. Wir haben Vermögensverwalter, Vertriebspartner und Branchenspezialisten in den wichtigsten europäischen Märkten befragt, damit Annahmen zu Nettoumsätzen, Produktmixverschiebungen und Gebührentrends überprüft und bei Bedarf angepasst werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 43 % | Bereichs-/Abteilungsleiter: 29 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die gemeldeten europäischen Fondsnettovermögen nach Land und Fondskategorie rekonstruiert, auf einen einheitlichen Berichtskalender und eine einheitliche Währungsbasis ausgerichtet und anschließend zu Gesamtsummen zusammengefasst werden. Das Ergebnis wird durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben des verwalteten Vermögens nach großen Fondsgruppen, Aufschlüsselungen nach Vertriebskanälen und Plausibilitätstests der impliziten Gebührenrendite, die dabei helfen, Doppelzählungen zu identifizieren und zu korrigieren.
Wir verfolgen Modelleingaben, die den Marktwert in erkennbarer Weise beeinflussen, darunter Nettomittelzuflüsse gegenüber Rücknahmen, Proxy-Renditen für Aktien- und Anleihemärkte, Zins- und Renditeverschiebungen, die Geldmarktfonds beeinflussen, Veränderungen im Produktmix zwischen aktiven und Indexfonds sowie Wechselkursbewegungen zwischen Euro, Pfund und USD-Berichtswährung. Prognosen verwenden eine Szenarioanalyse, die auf diesen Treibern basiert, sodass Bullen- und Bärmarktbedingungen sowie die Dynamik der Mittelflüsse berücksichtigt werden, anstatt einen gleichmäßigen Trend anzunehmen. Wenn ein Land oder eine Kategorie Lücken in der öffentlichen Berichterstattung aufweist, werden diese mithilfe von Peer-Ratios geschlossen und die abgeleiteten Werte anschließend gegen aggregierte Fondsstatistiken geprüft, bevor die Zahl finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten geprüft, damit die Marktgröße an realen Signalen verankert bleibt. Wir vergleichen Modelltotale mit unabhängigen AUM- und Mittelfluss-Indikatoren und prüfen dann Ausreier nach Land, Anlageklasse und Kanal vor der Freigabe.
Wenn eine Abweichung durch einen Berichtsdatumsfehler, eine Währungsbewegung oder ein ungewöhnliches Quartal bei den Mittelflüssen verursacht wird, wird die Annahme überprüft und Experten werden erneut kontaktiert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse das verwaltete Vermögen erheblich verschieben. Vor der Auslieferung werden die neuesten öffentlichen Veröffentlichungen erneut geprüft, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den europäischen Investmentfondsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für europäische Investmentfonds weichen häufig voneinander ab, weil die zugrunde liegenden Datensätze nicht übereinstimmen, was als Fonds gilt, welche Geografie einbezogen ist und welches Datum für das verwaltete Vermögen verwendet wird. Unterschiede treten auch auf, wenn eine Quelle Jahresendwerte ausweist, während eine andere rollierende Quartale verwendet, was die Zahl in einem Markt, in dem Preise und Mittelflüsse gemeinsam schwanken, schnell verschieben kann.
In der Praxis entstehen die größeren Lücken meist durch die Vermischung von UCITS mit breiteren Vermögensverwaltungspools, die Umrechnung von EUR-Werten in USD unter Verwendung unterschiedlicher Wechselkursdaten sowie die inkonsistente Behandlung von ETFs und indexnachbildenden Fonds. Durch die Verwendung definierter Wechselkurszeitpunkte, die Überprüfung impliziter Gebührenrenditetrends gegenüber dem AUM-Pfad und die erneute Validierung der neuesten Quartalssignale vor der endgültigen Freigabe bleibt der Aktualisierungsrhythmus bei Mordor Intelligence eng getaktet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 41,54 Billionen USD (2025) | |
| Branchenverband A | 25,74 Billionen USD (2024) | Ausgewiesen als europäische Investmentfonds-Nettovermögen in EUR zum Jahresende 2024 (UCITS zuzüglich AIFs); die USD-Zahl hängt stark vom EUR-USD-Umrechnungsdatum und davon ab, ob Bestände im Vereinigten Königreich und nicht-domizilierte Bestände gleich behandelt werden. |
| Branchendaten-Herausgeber B | 17,03 Billionen USD (2024) | Spiegelt häufig eine engere Sichtweise der europäischen Fondsindustrie wider, die sich auf Investmentfonds und ETFs mit AUM in EUR zum Jahresende 2024 konzentriert, was die Gesamtsummen unterschätzen kann, wenn grenzüberschreitende Domizile, Nicht-ETF-Indexfonds oder breitere Investmentfonds-Strukturen nicht vollständig mit dem Berichtsumfang abgestimmt sind. |
Die Streuung in der Tabelle ist hauptsächlich auf Umfangsgrenzen und Zeitpunktentscheidungen zurückzuführen, nicht nur auf mathematische Unterschiede. Wenn dasselbe AUM-Konzept auf einen einheitlichen Kalenderzeitpunkt, einen einheitlichen Währungszeitpunkt und ein einheitliches einbezogenes Fondsuniversum ausgerichtet wird, lässt sich die Marktgesamtsumme leichter auf Mittelflüsse, Renditen und Produktmixveränderungen zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Investmentfondsmarkt im Jahr 2026?
Er erreichte 2026 einen Wert von 43,01 Billionen USD und soll mit einer CAGR von 3,54 % bis 2031 auf 51,18 Billionen USD wachsen.
Welche Anlageklasse hält den größten Anteil am europäischen Investmentfondsvermögen?
Aktienfonds führen mit einem Anteil von 38,35 % und spiegeln die anhaltende Nachfrage nach Wachstums- und ESG-ausgerichteten Strategien wider.
Welcher Vertriebskanal wächst in Europa am schnellsten?
Online-Investmentplattformen verzeichnen die schnellste Expansion mit einer CAGR von 16,85 % bis 2031, da das digitale Engagement zunimmt.
Warum gilt Spanien als ein Investmentfondsmarkt mit hohem Wachstumspotenzial?
Rentenreformen, die Verantwortung auf Einzelpersonen verlagern, kombiniert mit mobil-zentrierten Plattformen, treiben eine prognostizierte CAGR von 9,14 % für in Spanien domizilierte Vermögenswerte an.
Wie beeinflussen demografische Trends die Investmentfondsmittelzuflüsse?
Alternde Bevölkerungen in Deutschland und Italien verlagern Vermögenswerte in einkommensfokussierte Strategien und Entsparungsansätze und dämpfen damit die gesamten Aktien-Mittelzuflüsse.
Welche Rolle spielt die Tokenisierung bei europäischen Investmentfonds?
Pilotprojekte wie tokenisierte Geldmarktfonds versprechen nahezu sofortige Abwicklung und Bruchteilseigentum und könnten Liquidität und Anlegerzugang grundlegend neu gestalten.
Seite zuletzt aktualisiert am:



